

 FR


« Il est difficile de parier contre l’économie américaine » a été notre thèse centrale cette année, et les piliers fondamentaux demeurent intacts, mais l’inflation rend plus difficile d’ignorer le coût de cette vigueur.
Les pressions inflationnistes en amont s’intensifient à chaque étape, la Réserve fédérale a commencé à resserrer sa politique monétaire, les signes de fragilité touchent inégalement les consommateurs et les coûts d’exploitation augmentent.
Les hausses de taux contribueront à atténuer les pressions sur les prix dictées par la demande, mais elles justifient également une surveillance étroite d’une conséquence involontaire : des revenus d’intérêts plus élevés affluent vers les consommateurs à revenu élevé et les retraités, ce qui soutient justement la cohorte qui est sans doute la moins sensible aux taux et la plus responsable des dépenses qui maintiennent l’inflation des prix à la consommation à un niveau élevé.
Nous nous attendons toujours à un resserrement total de 75 points de base, y compris la hausse de septembre, mais nous nous attendons maintenant à ce que le reste du resserrement soit effectué d’ici la fin du premier trimestre de 2027 plutôt qu’à la fin de l’année. Un rythme plus lent permet à la Fed de gagner du temps, d’autant plus que c’est la résolution du conflit en Iran, plutôt que le taux des fonds fédéraux, qui est essentielle pour atténuer les pressions inflationnistes liées à l’offre qui dominent le contexte actuel.
L’économie américaine ne s’effondre pas, mais le prix à payer pour rester sur cette trajectoire s’alourdit. Le taux de chômage (U3) a légèrement augmenté (Cet article est disponible uniquement en anglais.) pour s’établir à 4,2 %, bien que cette hausse soit en grande partie un effet d’arrondissement, et toutes les autres mesures du chômage (U1 à U6) sont demeurées stables ou se sont améliorées.
Le véritable défi est l’inflation. Les risques augmentent, et les rendements obligataires élevés posent un défi plus vaste qui dépasse le secteur des ménages. Les entreprises et les gouvernements subissent la hausse des coûts du service de la dette avec des délais variables, et les plus endettés y sont particulièrement sensibles.
Pour les gouvernements, la hausse des coûts du service de la dette se traduit généralement par l’une de trois choses : des réductions de dépenses, des hausses d’impôt ou des déficits plus importants. Les rendements obligataires ont considérablement augmenté récemment et les préoccupations à l’égard de la viabilité budgétaire s’intensifient. La hausse des taux d’intérêt alimente directement le défi budgétaire, car elle aggrave considérablement la trajectoire du ratio de la dette au PIB par rapport à un point de départ déjà préoccupant.
Par ailleurs, le fardeau de la hausse des taux est inégalement réparti : les ménages qui contractent de nouvelles dettes en ressentent les effets en premier. Comme les emprunts existants continuent d’être renouvelés et que de nouvelles dettes s’ajoutent à des taux plus élevés, les coûts d’emprunt effectifs pour l’ensemble des ménages devraient augmenter, ce qui fera grimper le ratio du service de la dette, malgré un endettement global des ménages relativement faible, mesuré par le ratio endettement/revenu.
L’IPC de septembre n’est que la partie émergée de l’iceberg
L’indice des prix à la consommation (IPC) a réservé une désagréable surprise à la hausse. L’inflation de base a augmenté de 0,3 % en glissement mensuel, et le rythme en glissement annuel s’est de nouveau accéléré pour s’établir à 2,6 %. Les prix des biens de base ont été particulièrement problématiques. Les catégories dominées par les importations ont affiché certaines de leurs plus fortes hausses mensuelles de prix jamais enregistrées.
C’est une question de droits de douane et de coûts de transport qui ne fait que commencer à se répercuter sur les prix à la consommation. Les pressions en amont semblent plus préoccupantes, et leur ampleur est confirmée par l’ensemble des indicateurs : les indices des prix de l’ISM, l’indice des prix à la production (IPP), les données sur les prix de la NFIB et l’indice des prix à l’importation vont tous dans la même direction.
Les coûts de fret demeurent extrêmement élevés et, pour la plupart des catégories de produits, la hausse des coûts semble être répercutée sur les consommateurs, comme en témoignent les marges positives des services du commerce.
La dure réalité est que l’IPC de septembre ne rend pas entièrement compte des risques de hausse qui continuent de s’accumuler en raison des droits de douane et des prix de l’énergie. Notre hypothèse de base prévoit toujours une hausse de l’IPC de base de 2,5 % en 2026, mais certains signes indiquent que la hausse des prix de l’énergie se propage de façon plus problématique à diverses catégories, d’autant plus que plus de la moitié du panier de l’IPC continue d’afficher une inflation de 3 % ou plus.
-
La répercussion des coûts liés à la chaîne d’approvisionnement et au transport est le principal risque d’accélération des prix des biens. L’IPP fait état de coûts de fret alarmants tant ils sont élevés, que ce soit par voie terrestre, aérienne ou maritime : Les coûts du transport maritime en haute mer ont bondi de 37 % en glissement annuel, ceux du transport par camion de marchandises générales ont augmenté de 17 % et ceux du transport aérien de marchandises, de 6 %. En septembre seulement, les prix des services de transport et d’entreposage ont bondi de 3,4 % en glissement mensuel, ce qui donne à penser que les marges subissent de fortes pressions. Les prix à l’importation, à l’exclusion du pétrole, ont augmenté de 0,8 % en glissement mensuel, ce qui indique que l’inflation se propage au-delà de l’énergie.
-
Les droits de douane et l’inflation des prix à l’importation demeurent un problème. Les jouets et les biens de loisirs ont enregistré en septembre leurs plus fortes hausses mensuelles de l’IPC jamais observées, et il semble peu probable que d’importants rabais soient offerts pendant la période des Fêtes, ce qui accroît le risque d’une accélération supplémentaire cette année. La répercussion s’intensifiera à mesure que les stocks constitués avant l’entrée en vigueur des droits de douane s’épuiseront et que les remboursements liés à l’IEEPA prendront fin.
-
La désinflation des services de base ne constitue pas un contrepoids sur lequel on peut compter. Les prix des services de base, à l’exclusion du logement, n’ont jamais affiché de variation négative en glissement annuel, et les baisses mensuelles sont exceptionnellement rares. Cela signifie que nous ne devrions pas compter sur l’aide des services pour faire baisser l’inflation. De plus, les bénéficiaires de la Sécurité sociale auront droit à un ajustement au coût de la vie de 3,6 % en janvier 2027, ce qui injectera du pouvoir d’achat dans une cohorte qui est à l’origine de la majeure partie de la demande de services, notamment dans les soins de santé. Fait préoccupant, le répit du côté du logement est en grande partie terminé; un resserrement supplémentaire pourrait accentuer le risque d’une nouvelle accélération de l’inflation du logement à plus long terme, la nouvelle offre étant limitée par les taux élevés et les coûts des intrants.
Perspectives de croissance
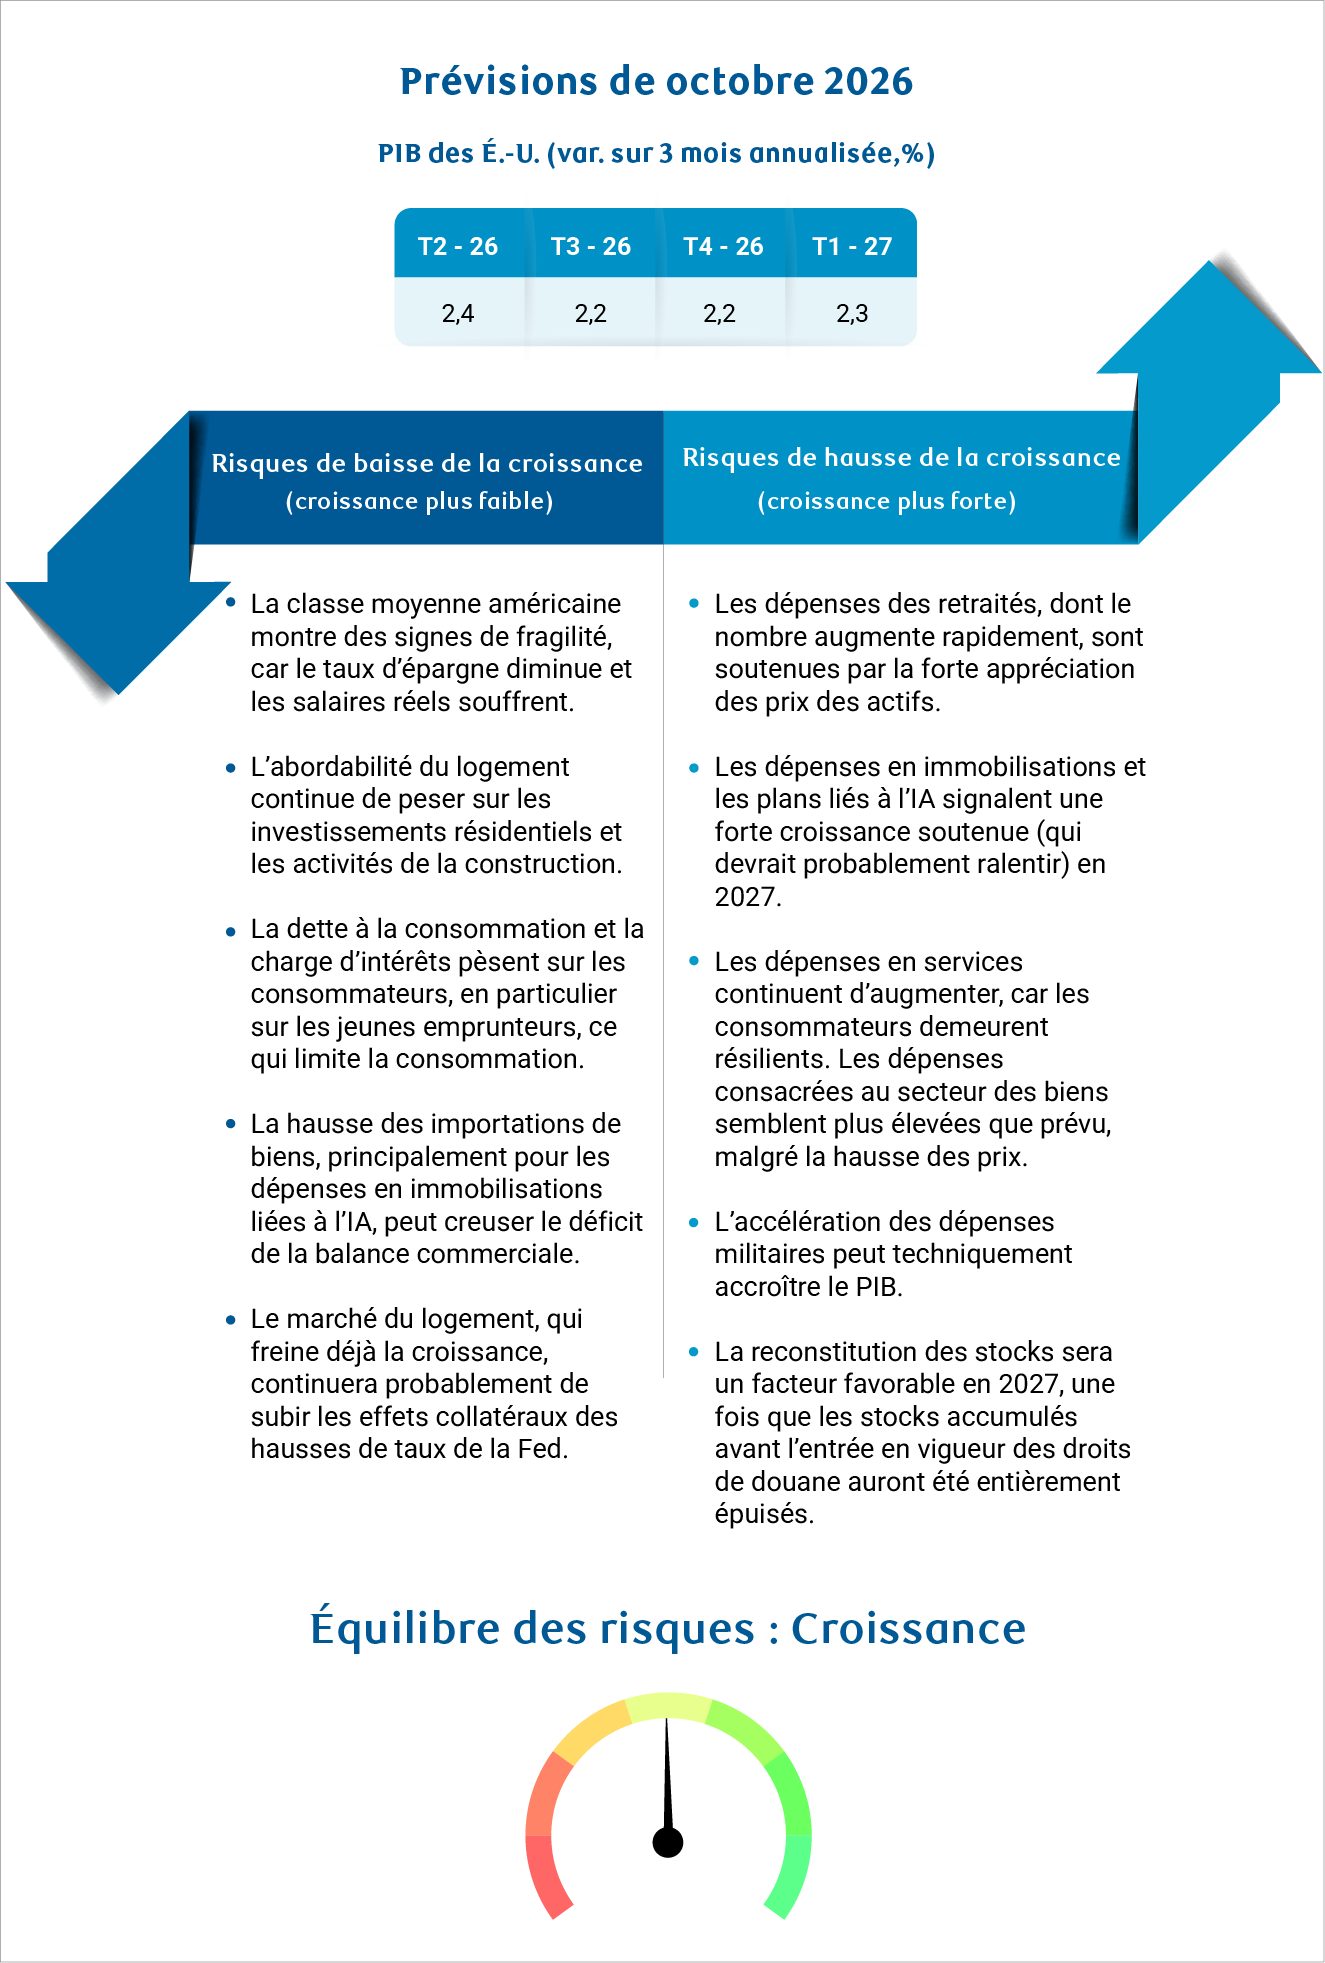
Notre point de vue : L’économie américaine demeure résiliente, avec une croissance sous-jacente légèrement supérieure à la tendance de 2 %, mais cette vigueur masque toujours des tendances divergentes. L’IA continue de stimuler à elle seule l’investissement des entreprises : les dépenses en matériel de traitement de l’information et en infrastructures de centres de données ont bondi, tandis que les dépenses en immobilisations hors IA restent exceptionnellement faibles. Pour les consommateurs, l’inflation globale érode le pouvoir d’achat, et un cycle de hausses de taux de la Fed pèsera sur ceux qui sont endettés. Comme les prix de l’énergie sont élevés, nous estimons que les risques pour l’économie sont à peu près équilibrés, des surprises à la baisse demeurant possibles si l’inflation énergétique se propage de façon plus marquée à d’autres secteurs.
Perspectives d’inflation
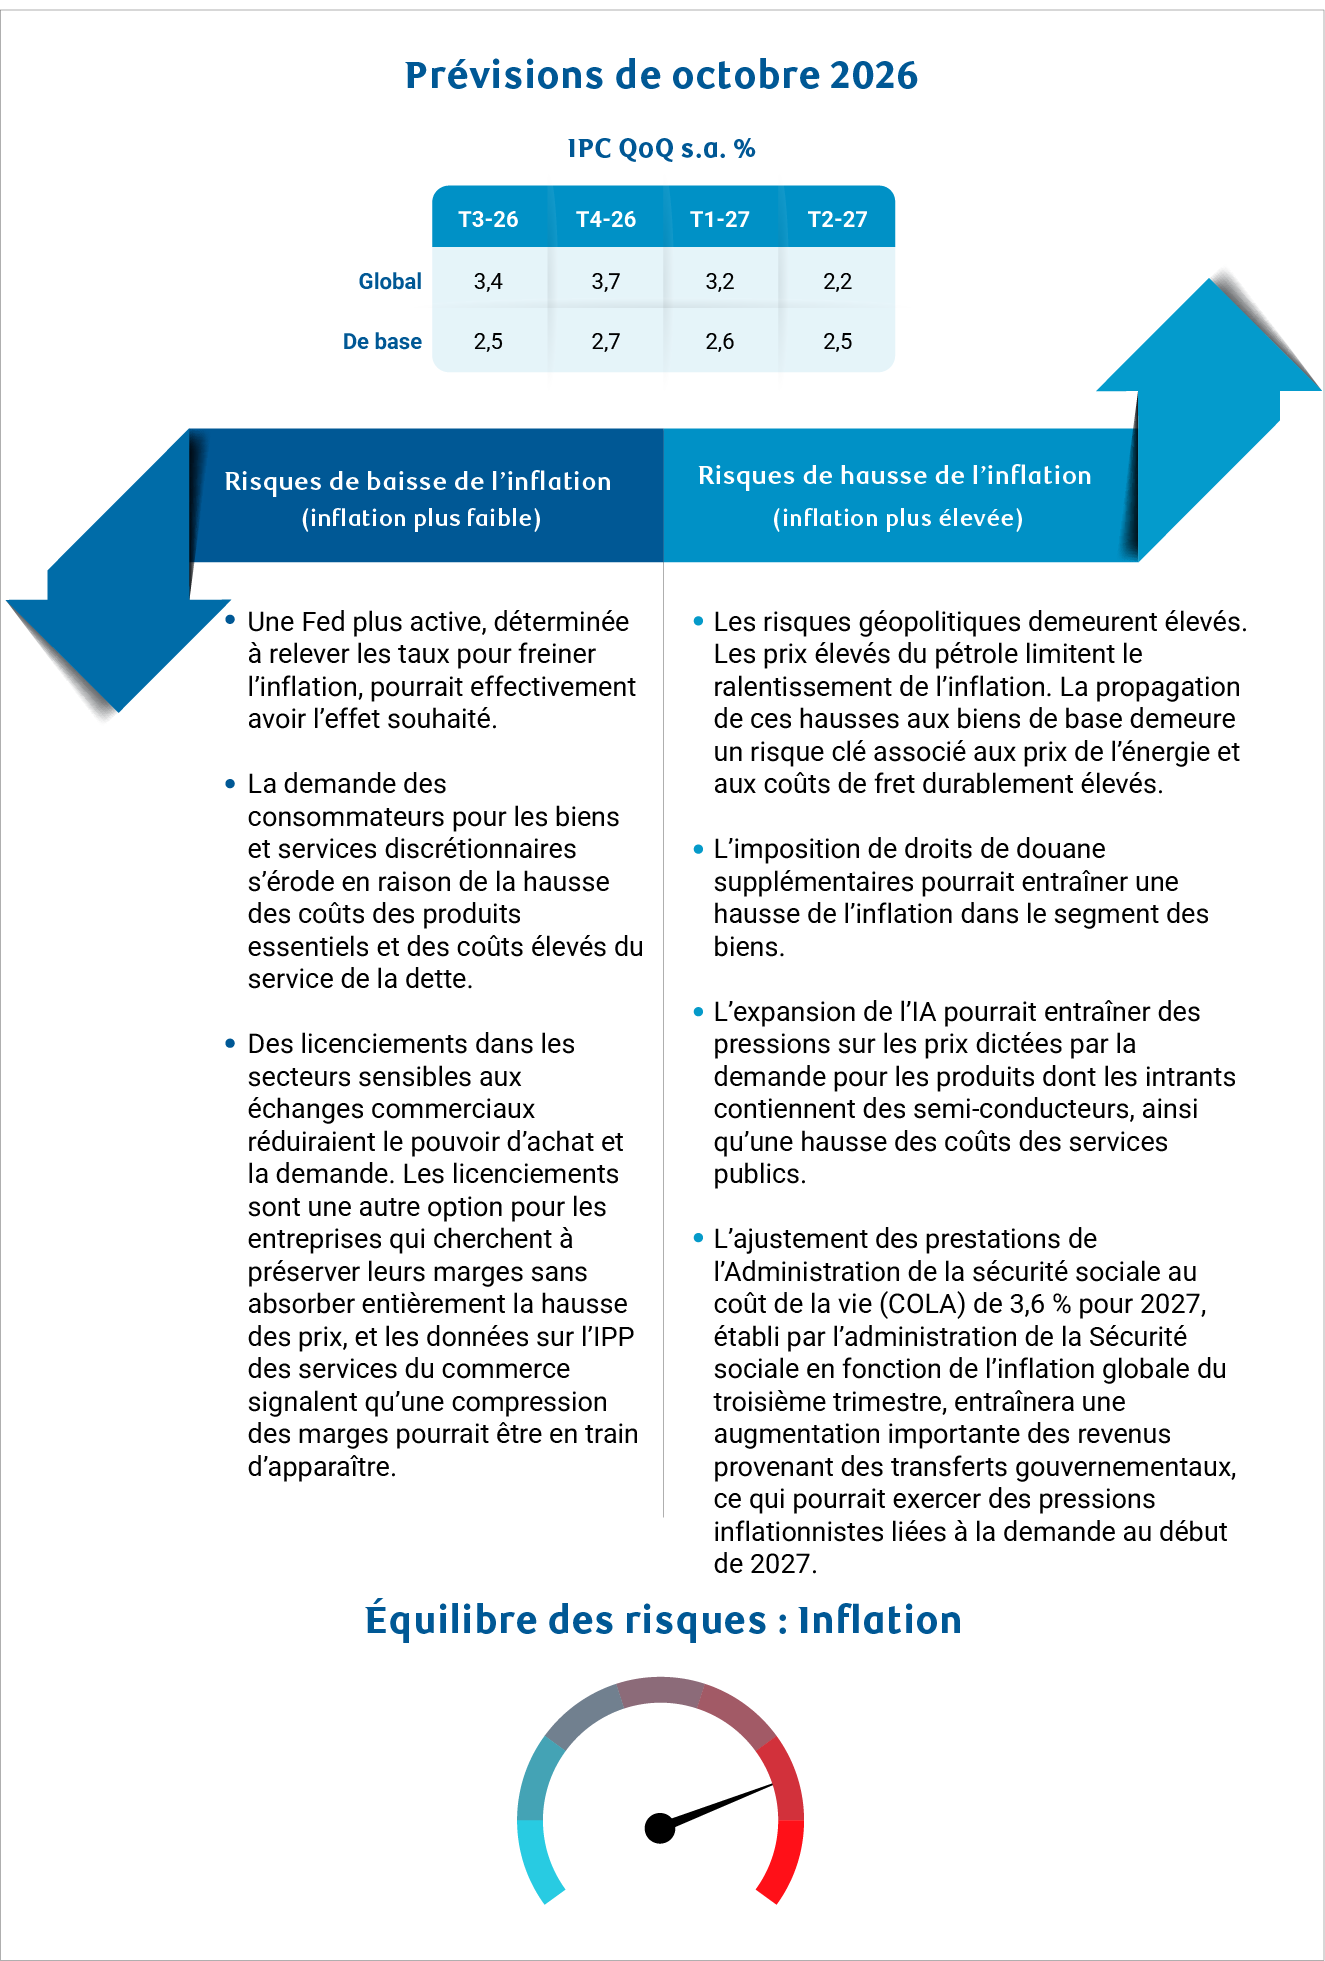
Notre point de vue : Les pressions inflationnistes demeurent généralisées et persistantes, les prix de l’énergie étant élevés et les droits de douane toujours en jeu. Les coûts de fret sont préoccupants et semblent se répercuter sur le secteur des biens de base, au risque d’entraîner une réaccélération de l’inflation de base. La désinflation du logement est terminée, et nous nous attendons à ce que l’inflation du logement représente un risque à plus long terme en raison du manque d’offre. Fait important, la fin de la position attentiste de la Fed ne garantit pas que l’inflation principalement liée à l’offre sera jugulée. Nous reconnaissons également que ces hausses pourraient avoir des effets secondaires indésirables pour les consommateurs à revenu faible et moyen. Habituellement, les hausses contribuaient à protéger contre une flambée de l’inflation liée à la demande. Toutefois, comme les revenus autres que ceux du travail prennent de plus en plus d’importance, de nouveaux risques émergent. Si l’inflation ralentit au moment où les ajustements au coût de la vie (COLA) de 2027, ajustés à l’inflation, sont appliqués aux revenus de la Sécurité sociale, le risque demeure que ces prestations, censées soutenir les retraités, alimentent des hausses de prix plus généralisées.
Perspectives du marché de l’emploi
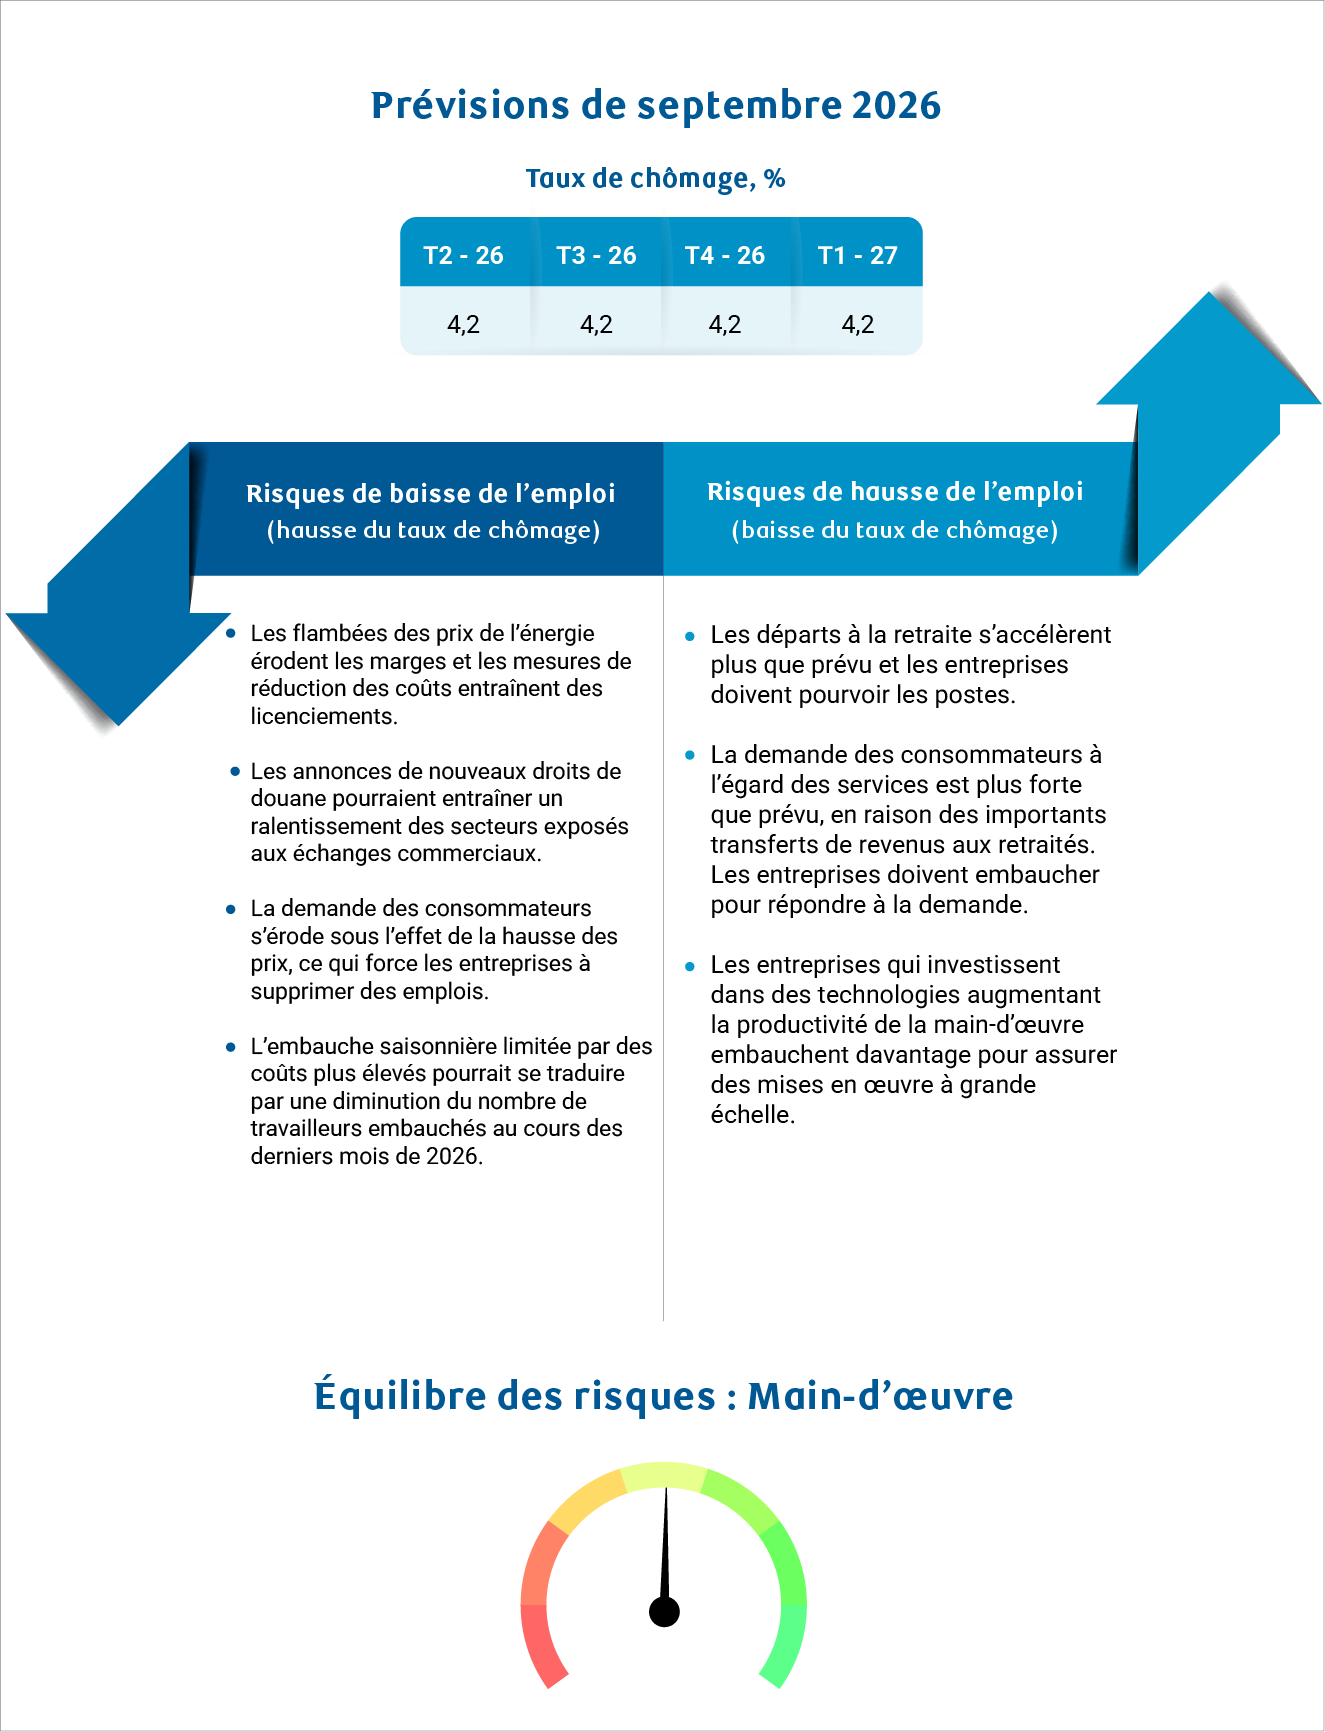
Notre point de vue : Nous nous attendons toujours à ce que les facteurs structuraux fassent en sorte que le marché américain du travail reste très tendu. L’embauche mensuelle a dépassé les attentes ces derniers mois, surtout compte tenu du nombre exceptionnellement faible de créations d’emplois nécessaires pour maintenir le taux de chômage stable. Toutefois, le contexte demeure contrasté. L’emploi dans certains secteurs de cols blancs demeure en baisse, ce qui contribue à un important problème d’adéquation des compétences auquel font face les nouveaux diplômés. Le taux de chômage est le meilleur indicateur de la santé du marché du travail et il demeure exceptionnellement bas, à 4,2 %. Pourtant, les départs à la retraite ont fait baisser le taux de chômage récemment. Si nous observons un renversement de cette tendance, les personnes qui reviennent sur le marché du travail pourraient entraîner une légère hausse du taux de chômage. Toutefois, le nombre extrêmement faible de demandes d’assurance-chômage et le nombre minimal d’avis de licenciement collectif (WARN) donnent à penser qu’il n’y a pas actuellement de risque important de hausse des licenciements.
À propos des auteurs :
Frances Donald est l’économiste en chef de RBC et supervise une équipe de professionnels de premier plan, qui fournissent des analyses et des informations économiques pour informer les clients de RBC dans le monde entier. Frances est une experte clé sur les questions économiques et est très recherchée par les clients, les dirigeants gouvernementaux, les décideurs et les médias aux États-Unis et le Canada.
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

