

 FR


En résumé :
La hausse de l’inflation de base en septembre (+0,3 % en glissement mensuel) n’a guère apaisé les craintes d’une aggravation des pressions inflationnistes. La réalité demeure préoccupante, car le rapport de septembre ne tient pas pleinement compte des risques de hausse découlant à la fois des droits de douane et des conflits géopolitiques, qui se traduisent par une hausse des prix de l’énergie. La hausse des prix de l’énergie a entraîné l’augmentation de l’inflation globale de 0,6 % d’un mois sur l’autre, ce qui a porté la croissance des prix à 3,7 % en glissement annuel. À 2,6 % en glissement annuel, l’inflation de base est encore trop élevée et repart à la hausse. Les pressions inflationnistes se sont généralisées en septembre, et il devient de plus en plus difficile d’attribuer l’inflation actuelle à des facteurs ponctuels et spécifiques.
À ce stade-ci, nous avons probablement déjà profité d’un répit dans la désinflation du logement. De plus, l’ajustement au coût de la vie des prestations de la Sécurité sociale soutiendra le pouvoir d’achat d’une catégorie de consommateurs qui contribue déjà largement à l’inflation.
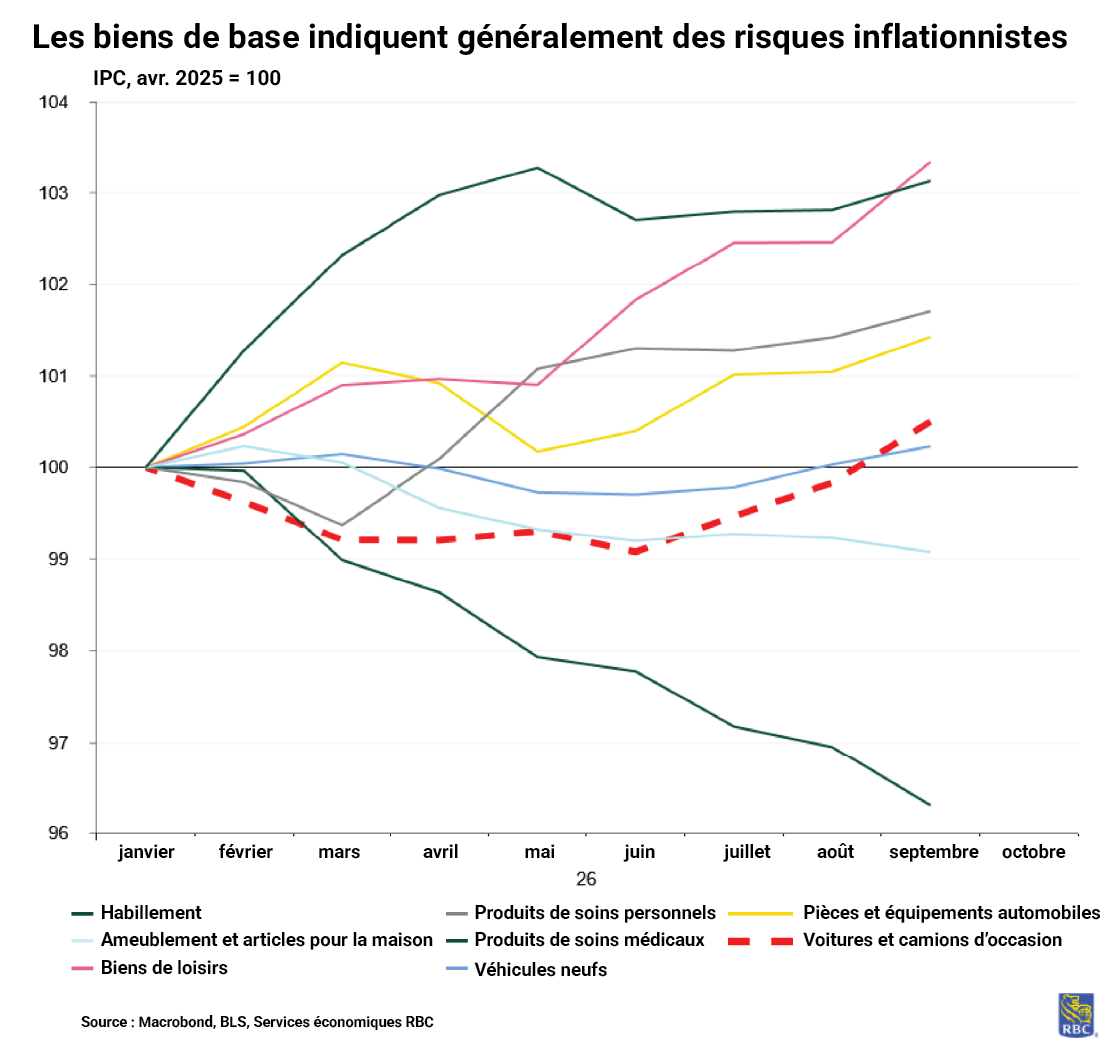
L’accélération de la hausse des prix des biens de base a été généralisée. Les voitures d’occasion ont enregistré une troisième hausse consécutive, avec un momentum bien affirmé, tandis que les véhicules neufs ont accusé un léger ralentissement. Les effets conjugués des droits de douane et des coûts de transport commencent à se répercuter sur les prix des biens de loisirs, même si nous n’en avons probablement pas encore pleinement mesuré l’ampleur. Les jouets et autres biens de loisirs, en grande partie importés, ont enregistré leurs plus fortes variations mensuelles jamais observées.
Voici ce qui ressort du rapport sur l’IPC de septembre :
SIGNAL (ce qui compte le plus)
-
Les biens de base (+0,3 % en glissement mensuel) et les services de base (+0,4 % en glissement mensuel) ont tous deux posé problème dans le rapport de septembre.
-
Du côté des biens de base, les voitures d’occasion (+0,7 % en glissement mensuel) ont commencé à voir leurs prix augmenter plus rapidement, pour le troisième mois consécutif. La hausse des prix des pièces et des équipements automobiles (maintenant à +0,4 % en glissement mensuel) se répercute également sur les prix des véhicules neufs (+0,2 % en glissement mensuel). De plus, les coûts d’entretien et de réparation des véhicules automobiles augmentent constamment, conséquence indirecte de la hausse des prix des pièces et des équipements. Ces tendances poseront des difficultés à terme pour l’assurance automobile, qui devra tenir compte de la hausse des prix des véhicules et des pièces utilisées pour les réparations.
-
Les vêtements (+0,2 % en glissement mensuel), les biens de loisirs (+0,9 % en glissement mensuel) et les produits de l’éducation et des communications (+0,9 % en glissement mensuel) – dont la hausse des prix s’explique notamment par les prix des ordinateurs, des périphériques et des assistants intelligents pour la maison – ont tous fait état d’une croissance démesurée des prix en septembre, l’inflation s’étant généralisée. Il s’agit d’un phénomène lié aux importations, car les catégories de biens qui ont enregistré les plus fortes hausses de prix, comme les vêtements, les jouets et les ordinateurs, sont produites à l’étranger.
-
La super inflation de base a augmenté de 0,4 % en glissement mensuel en septembre (après une hausse importante en août également) – le rythme en glissement annuel s’est accéléré à 3,1 %.
-
Les loyers équivalents propriétaires ont progressé de 0,3 % sur un mois. Nous avons constamment été témoins d’une croissance en glissement mensuel de 0,2 % à 0,3 % dans cette catégorie, et nous estimons que la majeure partie de la désinflation s’est déjà fait sentir (au cours de l’été), compte tenu du décalage entre les données de Zillow et de la NAR et les mesures de l’IPC des loyers équivalents propriétaires.
STATIQUE (les thèmes persistants)
-
Les prix de la plupart des produits essentiels dépassent la cible de 2 % de la Fed, ce qui pèsera sur les consommateurs à revenu faible et moyen. Les prix des logements ont augmenté de 3,3 % en glissement annuel, continuant d’accélérer, et les services de soins médicaux sont toujours en hausse de 2,5 % en glissement annuel, entre autres.
-
La bonne nouvelle, c’est que les prix des produits alimentaires ne sont pas encore problématiques. La mauvaise nouvelle, c’est qu’il s’agit d’une catégorie où nous prévoyons des répercussions de la hausse des prix de l’énergie si ces derniers demeurent élevés. L’IPP des services de fret a bondi et annonce de répercussions plus larges sur l’IPC.
-
Parallèlement, l’IPC des salariés et des employés de bureau en milieu urbain du troisième trimestre s’est établi à 3,6 % en glissement annuel, ce qui signifie que les retraités qui reçoivent des transferts de la Sécurité sociale recevront un important ajustement au coût de la vie de 3,6 % en janvier 2027. Cela continuera de soutenir une demande de services exceptionnelle.
-
À elles seules, les données sur l’inflation de septembre laissent entrevoir un risque de hausse pour les DPC de base. Toutefois, les données sur l’IPP de septembre, attendues demain, notamment celles concernant les services de soins médicaux et les prix des billets d’avion, seront déterminantes pour établir la trajectoire des DPC.
BRUIT (distorsions et situations ponctuelles)
-
Les services liés aux loisirs ont vu leurs prix augmenter de 0,3 % d’un mois sur l’autre en septembre. Une partie de cette hausse est probablement ponctuelle. L’achat, l’abonnement et la location de vidéos ont augmenté de 0,6 % d’un mois sur l’autre, après que quelques grands fournisseurs de services de diffusion en continu (Disney et Hulu) ont relevé les prix mensuels de leurs abonnements.
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

