

 FR


Pourquoi nous mettons l’accent sur les DPC
L’indice des prix des dépenses personnelles de consommation (DPC), mesure de l’inflation privilégiée par la Réserve fédérale américaine (la Fed), joue un rôle déterminant dans l’orientation à court terme de la politique monétaire. L’indice des prix des DPC se distingue de l’indice des prix à la consommation (IPC). Compte tenu des différences de champ couvert et de pondération, l’inflation de base sur 12 mois mesurée par les DPC dépasse celle mesurée par l’IPC. Il s’agit d’une situation inhabituelle à laquelle des changements méthodologiques touchant l’indice des prix des DPC pourraient contribuer à remédier.
Nous continuons de surveiller l’indice des prix des DPC pour déceler les répercussions des droits de douane et de la hausse des coûts de l’énergie sur les prix, sachant que cet indice tient mieux compte des effets de substitution chez les consommateurs en réaction à la hausse des prix.
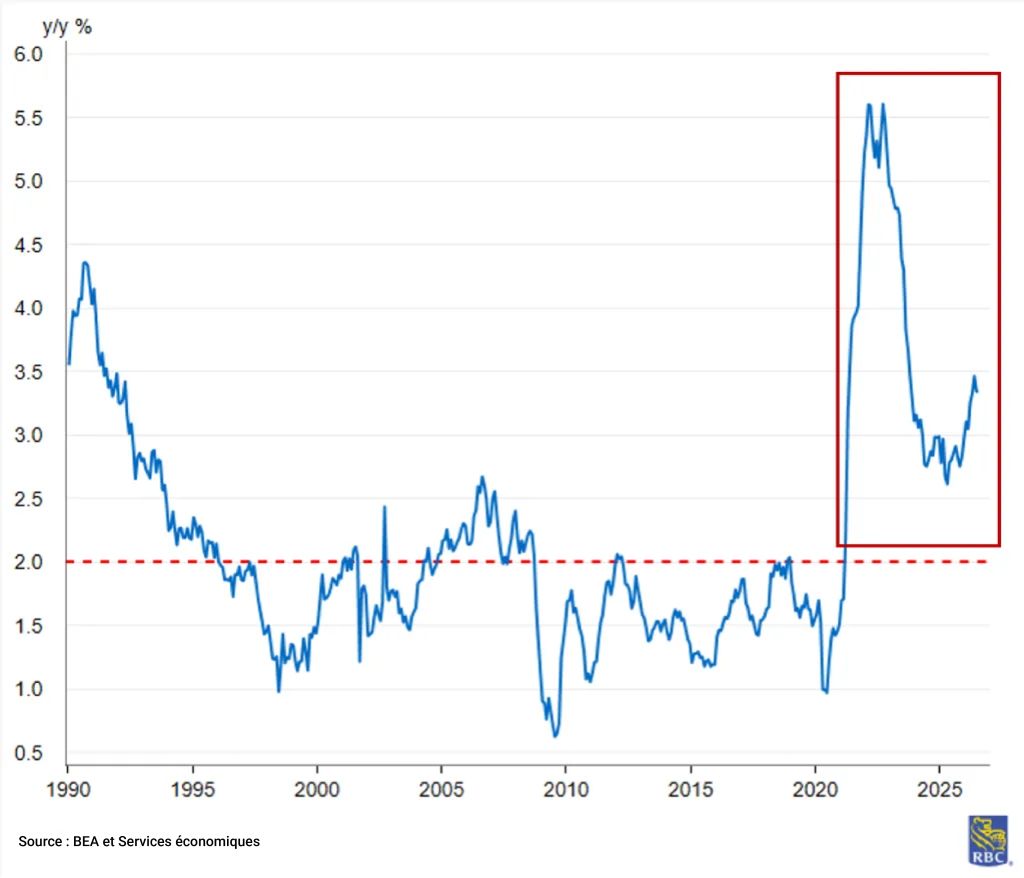
Actuellement à 3,3 % sur 12 mois, l’inflation de base mesurée par les DPC demeure supérieure à la cible de 2 % de la Fed depuis plus de cinq ans. Ci-dessous, nous analysons en détail les déflateurs des DPC, ce qu’ils mesurent, comment ils sont calculés et en quoi ils diffèrent de l’IPC.
L’inflation de base mesurée par les DPC dépasse la cible de 2 % de la Fed depuis plus de cinq ans
Que sont les déflateurs des DPC?
L’indice des prix des DPC est conçu pour mesurer l’évolution du coût des biens et services de consommation au fil du temps. Les données sur le déflateur des DPC sont publiées chaque mois, habituellement en fin de mois, dans le rapport du Bureau of Economic Analysis (BEA) sur le revenu et les dépenses des particuliers. Il s’agit du dernier grand indice des prix à être publié, après l’IPC et l’indice des prix à la production (IPP), qui paraissent tous deux au milieu du mois.
Le BEA publie 402 séries de prix détaillées à divers niveaux d’agrégation par type de produit. Les données sont réparties entre les biens (156 séries), qui comprennent notamment les véhicules et pièces automobiles, le mobilier et l’équipement ménager durable ainsi que les biens de loisirs, et les services (235 séries), qui comprennent le logement et les services publics, les soins de santé, les services de transport, les services de loisirs, les services de restauration et d’hébergement ainsi que les services financiers.
Un sous-ensemble appelé groupe de contrôle des DPC comprend 25 sous-séries de biens durables et non durables. La « méthode de contrôle des ventes au détail » est utilisée pour que son taux de croissance soit identique à celui du groupe de contrôle des ventes au détail.
Mesure de l’inflation privilégiée par la Fed
L’indice des prix des DPC, mesure de l’inflation privilégiée par la Fed, est celui sur lequel repose en définitive sa cible d’inflation de 2 %. Bien que l’IPC retienne souvent davantage l’attention des marchés parce qu’il paraît plus tôt, l’indice des prix des DPC possède certaines caractéristiques qui permettent de mieux mesurer l’incidence de l’inflation sur les consommateurs.
Selon la Réserve fédérale américaine, « l’indice des prix des DPC est conçu pour tenir compte de la façon dont les Américains dépensent leur argent à un moment donné et s’adapte plus rapidement aux changements dans leurs habitudes de dépenses ». Bref, le panier de biens de l’indice des prix des DPC est mis à jour continuellement, tandis que celui de l’IPC demeure fixe pendant de plus longues périodes. L’indice des prix des DPC reflète donc plus fidèlement le fardeau des variations de prix et tient mieux compte de l’effet de substitution, ce qui est particulièrement utile dans un contexte de volatilité des prix.
En quoi l’indice des prix des DPC diffère de l’IPC
Les données de l’IPC entrent dans le calcul de l’indice des prix des DPC, mais les deux séries diffèrent considérablement sur le plan des données sources et de la pondération. Nous présentons ci-dessous les principales différences entre les méthodologies respectives.
Portée
Le BEA définit l’indice des prix des DPC comme une mesure de la « croissance du coût de l’ensemble des dépenses personnelles de consommation dans les comptes nationaux du revenu et du produit ». L’IPC, en revanche, mesure les « dépenses payées directement par les ménages urbains ». Cela signifie qu’environ 25 % des DPC ne sont pas prises en compte par l’IPC, ce qui contribue aux écarts entre les mesures respectives de l’inflation.
Par exemple, les DPC mesurent les dépenses des particuliers et des institutions sans but lucratif, ainsi que certains achats effectués pour le compte des particuliers, notamment l’assurance maladie payée par l’employeur et les programmes gouvernementaux comme Medicare et Medicaid. Si les coûts des soins médicaux pris en charge par les régimes d’assurance maladie offerts par les employeurs augmentaient plus vite que l’inflation, ils exerceraient une pression à la hausse sur l’indice des prix des DPC, mais pas sur l’IPC.
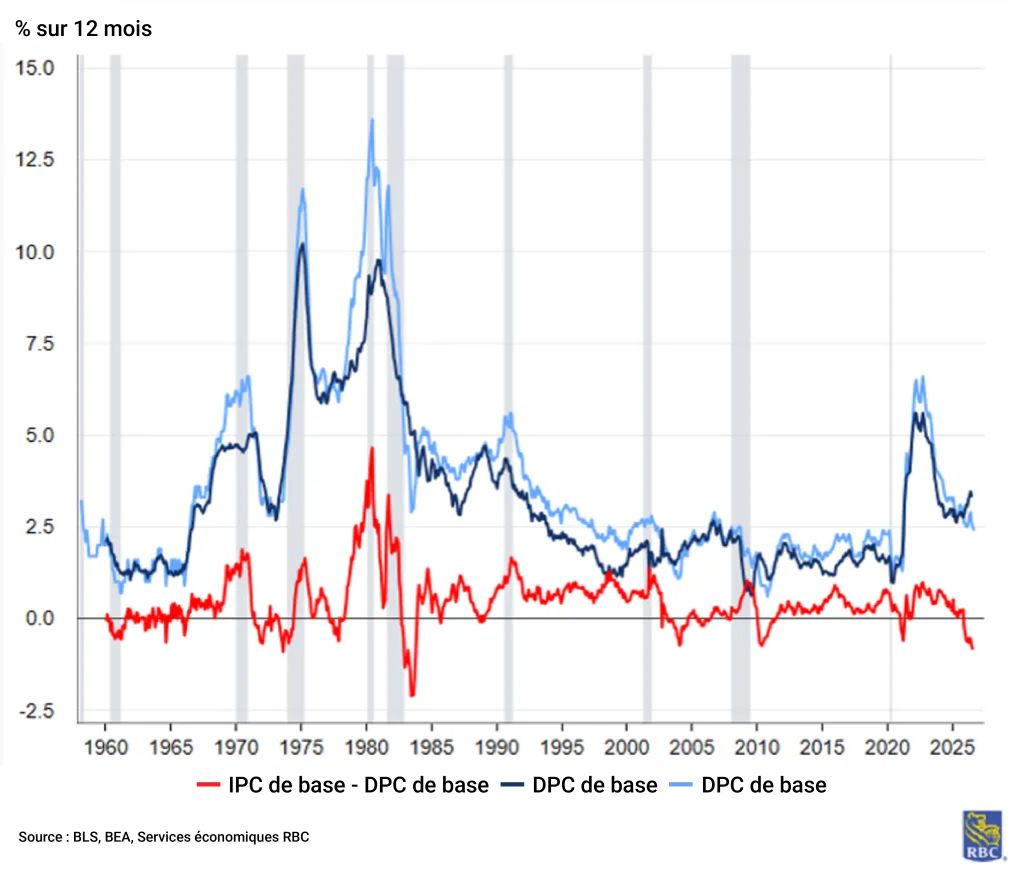
L’inflation de base mesurée par les DPC a dépassé celle mesurée par l’IPC seulement 20 % du temps depuis 1960
Données sources
Biens : L’indice des prix des DPC comprend des séries pour les biens durables, les biens non durables et les services ainsi que des sous-séries plus détaillées. Les indices agrégés sont le produit des données sur les prix et de leurs pondérations relatives. Pour les biens durables et non durables, le BEA utilise presque exclusivement les séries de l’IPC comme données sur les prix. L’IPP joue un rôle négligeable dans les déflateurs du secteur des biens : la seule série de l’IPP utilisée est celle des vêtements, qui entre dans le calcul du déflateur des vêtements réglementaires fournis au personnel militaire et représente 0,02 % de la consommation de biens. Les deux autres données d’entrée qui ne proviennent pas de l’IPC sont un indice composite à pondération fixe du BEA fondé sur l’indice des prix reçus par les agriculteurs du département de l’Agriculture des États-Unis, utilisé pour les aliments produits et consommés à la ferme, et l’indice du BEA des services de soutien aux installations, qui sert de déflateur des dépenses en biens et services des employés américains à l’étranger et entre dans la catégorie « autres biens non durables ». Hormis ces trois exceptions, les données de l’IPC représentent 93 % des déflateurs des prix des biens durables et non durables dans les DPC.
Services : Du côté des services, la situation est plus contrastée. Les données de l’IPC représentent la plus grande part des données d’entrée, mais celles de l’IPP occupent une place prépondérante dans plusieurs sous-catégories importantes. Dans le secteur des soins de santé, les données de l’IPP relatives aux services de médecins, aux services hospitaliers, aux soins de santé à domicile et aux établissements de soins infirmiers constituent des déflateurs clés, tandis que seules quelques séries de l’IPC, celles des services dentaires et des autres professionnels de la santé, sont incluses. Dans le secteur des transports publics, la principale donnée d’entrée est l’IPP du transport aérien intérieur régulier de passagers, plutôt que l’IPC des tarifs aériens. Au-delà de l’IPC et de l’IPP, le BEA s’appuie également sur d’autres sources de données. À compter du 30 septembre 2026, le BEA a remplacé le déflateur fondé sur l’IPP pour les services de gestion de portefeuille et de conseils en placement par un déflateur dérivé d’un extrapolateur de volume fondé sur les statistiques courantes de l’emploi. Il soustrait ainsi la mesure du volume tirée de ces statistiques des dépenses nominales pour obtenir un déflateur des prix.
Pondérations
Les pondérations de l’indice des prix des DPC sont mises à jour chaque mois et tirées des données sur les dépenses personnelles. Plus précisément, les pondérations sont tirées d’enquêtes auprès des entreprises, dont l’enquête mensuelle sur le commerce de détail, l’enquête trimestrielle sur les services et l’enquête annuelle sur les services du Census Bureau.
En revanche, les pondérations de l’IPC sont mises à jour une fois par année (en janvier) en fonction de l’enquête annuelle sur les dépenses de consommation. Par conséquent, l’IPC maintient fixe la répartition des quantités de biens et de services achetés pendant un an, jusqu’à l’introduction de nouvelles pondérations des dépenses.
C’est l’une des raisons pour lesquelles l’inflation mesurée par l’IPC dépasse habituellement celle mesurée par les DPC. Selon le Bureau of Labor Statistics (BLS), « les estimations de l’inflation pour la période en cours calculées à l’aide de pondérations des dépenses désuètes ont tendance à être plus élevées que celles calculées à l’aide de pondérations plus récentes ». Les consommateurs délaissent les articles relativement plus chers au profit de produits de remplacement dont les prix n’augmentent pas aussi rapidement. Autrement dit, l’indice des prix des DPC tient mieux compte des effets de substitution que l’IPC. Depuis 1960, l’inflation de base mesurée chaque mois par les DPC a dépassé celle mesurée par l’IPC seulement environ 20 % du temps. Au cours des deux dernières décennies, pour un mois donné, l’inflation de base sur 12 mois mesurée par l’IPC a dépassé celle mesurée par les DPC de 0,3 point de pourcentage en moyenne.
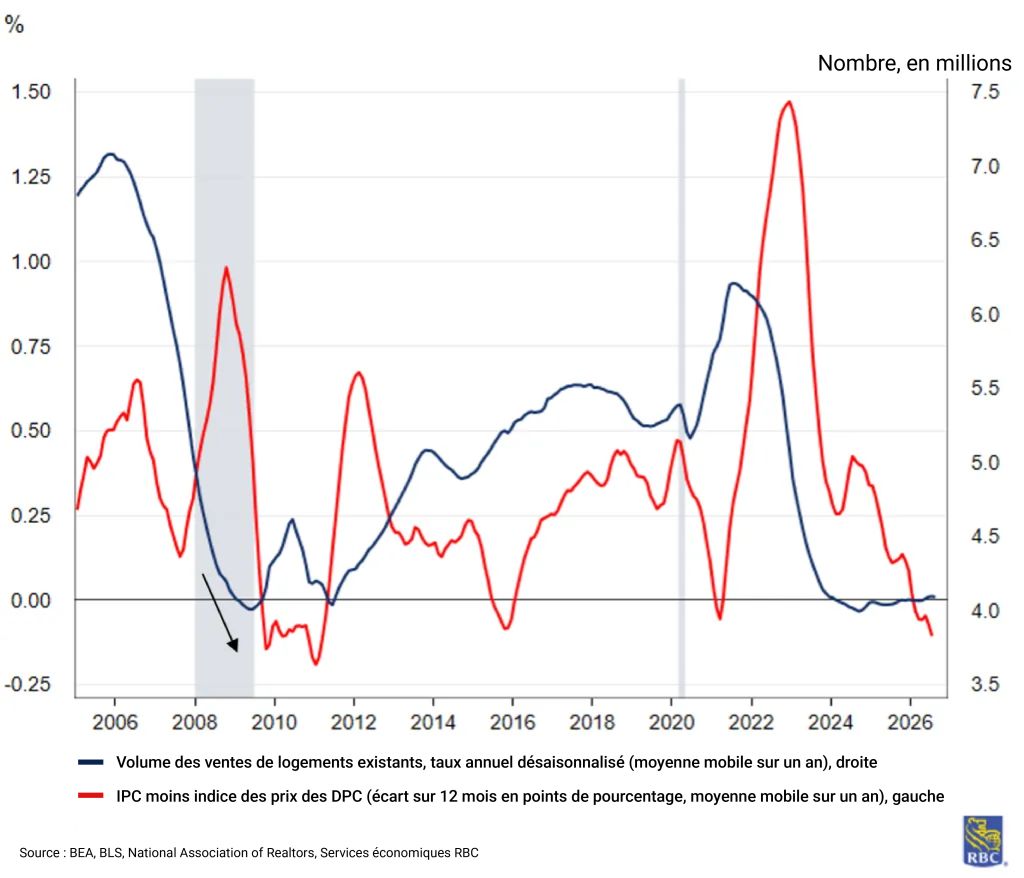
En raison du champ plus large couvert par les DPC, le logement y a une pondération plus faible que dans l’IPC. Le logement représente environ 33 % du panier de l’IPC, mais seulement quelque 16 % de celui des DPC. Les variations des loyers entraînent donc des fluctuations plus importantes de l’IPC que de l’indice des prix des DPC. Par exemple, lorsque les prix des logements ont subi une forte baisse dans la foulée de la crise financière mondiale, l’inflation mesurée par les DPC a eu tendance à dépasser celle mesurée par l’IPC.
La baisse des ventes de logements existants pèse davantage sur l’IPC que sur l’indice des prix des DPC
L’énergie a également environ deux fois plus de poids dans l’IPC que dans l’indice des prix des DPC. De janvier à septembre 2015, l’inflation sur 12 mois mesurée par les DPC a dépassé celle mesurée par l’IPC pendant neuf mois consécutifs. Cette situation découle de l’effondrement des prix du pétrole : la variation sur 12 mois de l’IPC de l’énergie est devenue fortement négative à compter de la fin de 2014 et, en janvier 2015, le prix du pétrole West Texas Intermediate avait reculé de 50 % sur 12 mois. Comme l’énergie représentait alors 8 % du panier de l’IPC et seulement 4 % de celui des DPC, l’inflation mesurée par les DPC est demeurée supérieure à celle mesurée par l’IPC jusqu’à l’atténuation des variations des prix de l’énergie.
Ces différences étant établies, la section suivante examine la façon dont le BEA construit les pondérations et l’indice des prix des DPC.
Pourquoi l’inflation mesurée par les DPC dépasse constamment celle mesurée par l’IPC depuis 2025
Il est inhabituel que l’inflation mesurée par les DPC dépasse celle mesurée par l’IPC, mais c’est systématiquement le cas depuis la fin de 2025. Entre novembre 2025 et juin 2026, l’inflation de base sur 12 mois mesurée par les DPC a dépassé celle mesurée par l’IPC chaque mois, tandis que l’inflation globale mesurée par les DPC a dépassé celle mesurée par l’IPC pendant six mois sur huit. Cette situation peut surprendre, étant donné que les prix des services de logement et des produits énergétiques, catégories dont la pondération est plus élevée dans l’IPC que dans l’indice des prix des DPC, augmentaient rapidement depuis des mois. Au premier semestre de 2026, le logement (en particulier le loyer de la résidence principale et le loyer équivalent des propriétaires) a représenté 34 % de l’augmentation sur 12 mois de l’IPC, comparativement à seulement 14 % de celle de l’indice des prix des DPC.
L’écart s’explique par un effet de champ. Les services financiers et d’assurance ainsi que les soins de santé sont en cause : ensemble, leurs contributions dépassent même l’écart entre l’inflation globale mesurée par les DPC et celle mesurée par l’IPC. La hausse des prix des services financiers et d’assurance mesurée par les DPC s’est accélérée depuis le milieu de 2025. Dans bien des cas, son rythme est plus du double de celui de l’indice global des prix des DPC. La croissance sur 12 mois de l’indice des prix en chaîne des soins de santé utilisé pour les DPC dépasse constamment 2,5 % depuis le début de 2025.
La convergence éventuelle de l’IPC et de l’indice des prix des DPC dépend de la trajectoire de l’emploi dans les services de gestion de portefeuille et de conseils en placement, ainsi que de l’écart entre les données de l’IPP des soins de santé utilisées pour les DPC et l’IPC des soins de santé. L’IPP suit les paiements reçus par les fournisseurs (médecins, hôpitaux), tandis que l’IPC suit les prix payés par les consommateurs. Le champ couvert diffère considérablement, puisque l’IPP comprend les paiements des régimes d’assurance maladie d’employeurs et des programmes Medicare et Medicaid.
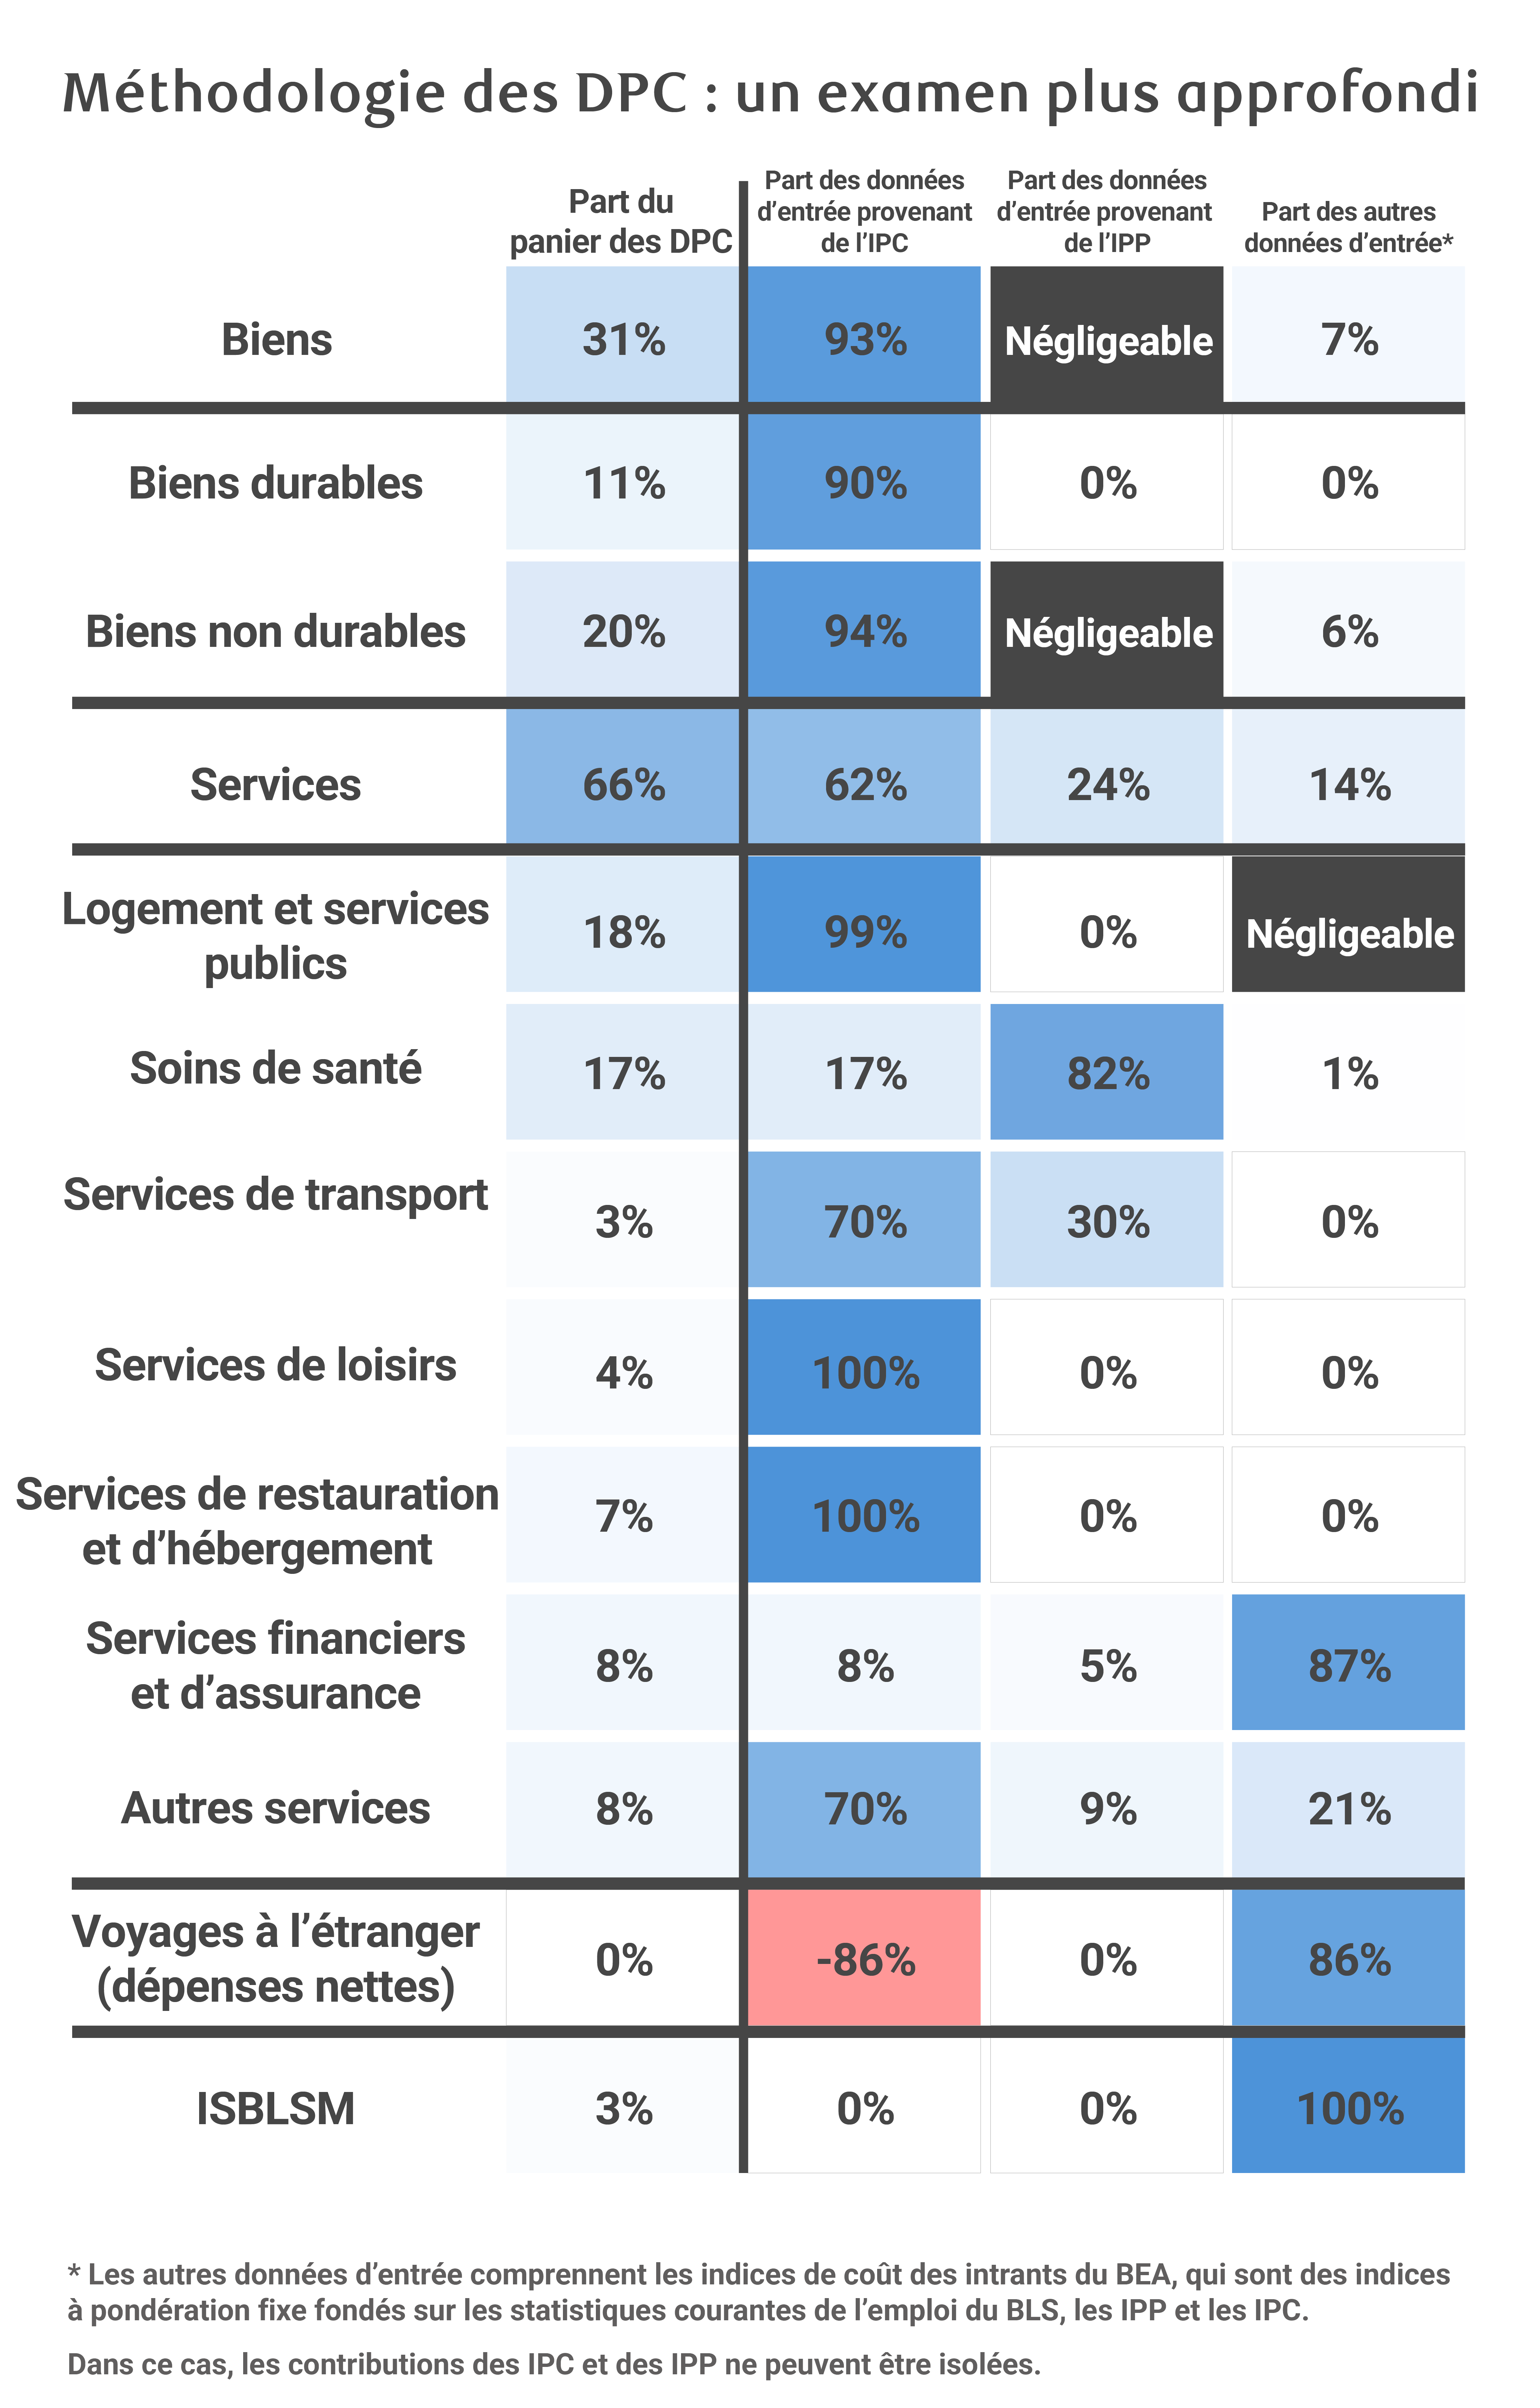
Sources des données sur les pondérations des DPC
Les pondérations des DPC sont tirées d’enquêtes auprès des entreprises plutôt que d’enquêtes auprès des consommateurs. Les pondérations de l’IPC sont fondées sur une enquête trimestrielle auprès des ménages dans laquelle les répondants doivent se rappeler leurs dépenses du mois précédent, complétée par un journal des dépenses quotidiennes. Ces deux méthodes sont sujettes à un biais de rappel. En revanche, les pondérations des DPC sont plus fiables, car elles sont tirées d’enquêtes qui recueillent des données sur les ventes directement auprès des entreprises, qui ont tendance à tenir des registres plus précis.
Pour les biens, les estimations de consommation reposent principalement sur les enquêtes mensuelles et annuelles du Census Bureau sur le commerce de détail. Elles sont complétées par les données de lecture optique aux points de vente de Circana (pour les catégories de l’épicerie et de l’électronique) et par des sources spécialisées comme IQVIA pour les médicaments sur ordonnance et la Recording Industry Association of America pour les supports audio.
Pour les services, le BEA s’appuie sur l’enquête trimestrielle sur les services et l’enquête annuelle sur les services du Census Bureau, sur les données sur le logement fondées sur le parc de logements et les loyers moyens tirés de l’American Community Survey, ainsi que sur les données du recensement économique. Le niveau de base de toutes les catégories est établi pour les années de référence à l’aide des comptes d’entrées-sorties du BEA (fondés sur le recensement économique). Les estimations annuelles et mensuelles sont ensuite extrapolées à l’aide des séries d’indicateurs décrites ci-dessus. Lorsqu’aucune donnée d’enquête récente n’est disponible, en particulier pour certaines catégories de services, le BEA établit des estimations à partir de la croissance démographique et des tendances récentes de la consommation par habitant, puis les convertit en dollars courants à l’aide des données mensuelles de l’IPC.
Pour construire l’indice des prix des DPC à partir de ces estimations de dépenses, le BEA déflate les dépenses en dollars courants de chaque catégorie détaillée à l’aide de la composante ou des composantes de l’IPC qui correspondent le mieux. Il agrège ensuite les résultats au moyen d’une formule en chaîne de Fisher qui met continuellement à jour la pondération au lieu de la maintenir fixe. L’indice est ainsi moins sensible au biais de substitution qu’un indice à pondération fixe comme l’IPC.
Le calcul (indice de prix en chaîne de Fisher)
Sur le plan conceptuel, l’indice des prix des DPC est un indice de prix en chaîne de Fisher qui combine deux façons de mesurer les variations de prix : l’une maintient fixes les habitudes de dépenses de la période précédente, l’autre celles de la période en cours. Le BEA calcule ensuite la moyenne géométrique des deux indices, c’est-à-dire qu’il les multiplie et prend la racine carrée du résultat. La moyenne géométrique produit une estimation légèrement inférieure et plus prudente de la variation des prix, ce qui est conforme à l’objectif général de l’indice des prix des DPC, conçu pour éviter de surestimer l’inflation. En revanche, l’IPC utilise une approche à panier fixe (Laspeyres) et maintient les quantités constantes jusqu’à la prochaine mise à jour annuelle des pondérations.
Le calcul comprend les étapes suivantes :
Étape 1 :
Premièrement, le BEA prend le panier de biens et de services de la période précédente et pose la question suivante : combien ce même panier coûterait-il de plus (ou de moins) aux prix de la période en cours? Cette méthode mesure les variations de prix en maintenant fixes les habitudes de dépenses de la période précédente. C’est ce qu’on appelle un indice des prix de Laspeyres.
Deuxièmement, le BEA prend le panier de biens et de services de la période en cours et pose la question suivante : combien ce panier coûte-t-il de plus (ou de moins) que ce qu’il aurait coûté aux prix de la période précédente? Cette méthode mesure les variations de prix en maintenant fixes les habitudes de dépenses actuelles. C’est ce qu’on appelle un indice de Paasche.
Étape 2 :
Aucune des deux comparaisons n’est parfaite à elle seule. L’indice de Laspeyres peut surestimer l’inflation, car il ne tient pas compte de la substitution. L’indice de Paasche peut sous-estimer l’inflation, car il suppose que la substitution complète a déjà eu lieu. Pour obtenir une valeur intermédiaire, le BEA multiplie ces deux indices et prend la racine carrée du résultat. Il obtient ainsi l’indice de Fisher, qui produit une estimation équilibrée, à mi-chemin entre les deux, des variations de prix d’une période à l’autre.
Étape 3 :
L’indice enchaîne ces taux de croissance d’une période à l’autre, à partir d’une année de base choisie (par exemple, 2017) pour laquelle il est fixé à 100. Le niveau de chaque période subséquente est déterminé en multipliant le niveau précédent par le taux de croissance de cette période. Ce « chaînage » signifie que le panier de biens est mis à jour continuellement, ce qui reflète la façon dont les consommateurs modifient leurs dépenses en réaction aux variations de prix.
Plutôt que de conserver un panier fixe qui devient désuet au fil du temps, l’indice des prix des DPC met à jour le contenu du panier à chaque période (mois ou trimestre). Il combine deux perspectives, soit les habitudes de dépenses de la période précédente et celles de la période en cours, pour mesurer plus fidèlement l’inflation.
L’indice des prix des DPC et les autres mesures des prix fondées sur le PIB
Outre les mesures de l’IPC et de l’IPP du BLS, le BEA publie plusieurs autres mesures de la croissance des prix. Voici en quoi elles diffèrent de l’indice des prix des DPC :
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

