

 FR


Faits saillants :
Les perspectives pour le Canada et les États-Unis ont peu changé par rapport à septembre, malgré des données sur la main-d’œuvre légèrement moins favorables.
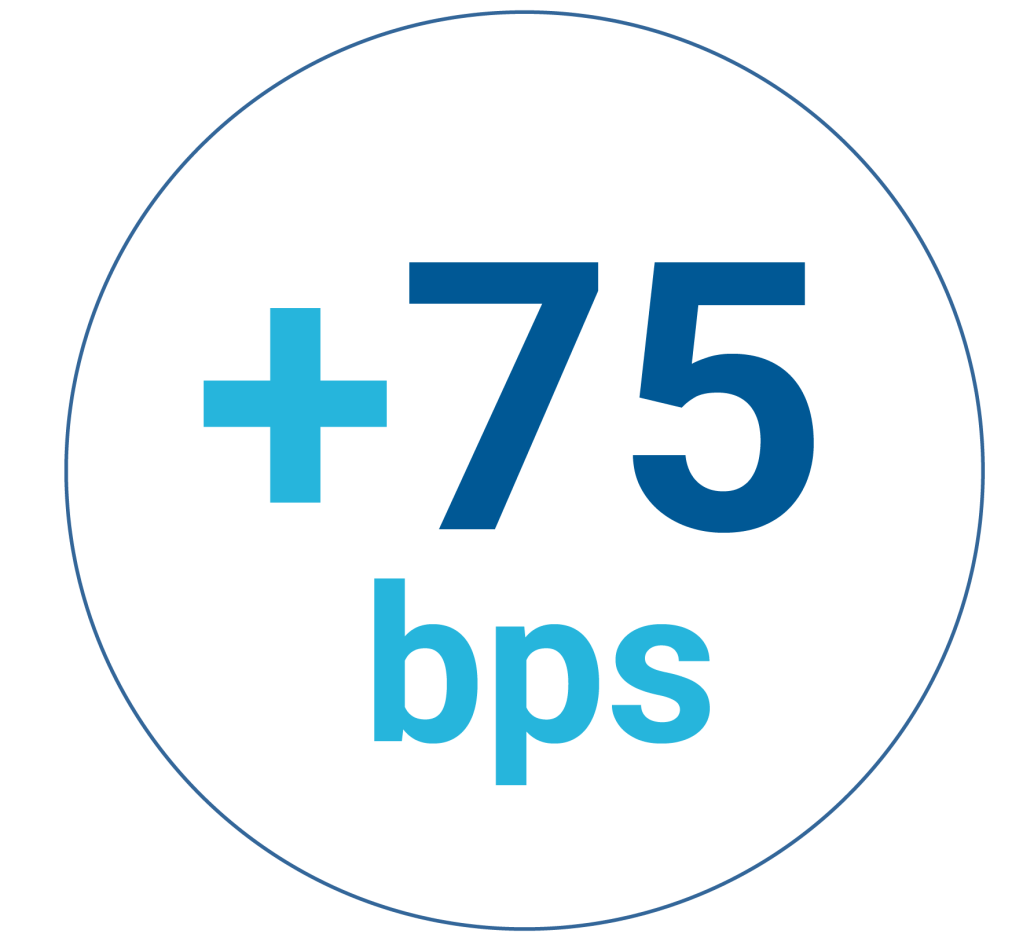
La Réserve fédérale américaine (Fed) devrait encore augmenter son taux directeur de 75 points de base (pb) au total (en tenant compte de la hausse de septembre), mais à un rythme plus lent que prévu.
On s’attend toujours à ce que la Banque du Canada (BdC) relève son taux directeur, mais nous maintenons notre scénario de base, soit une première hausse en 2027, à mesure que l’économie s’améliore graduellement.
Les taux obligataires ont déjà augmenté à l’échelle mondiale, ce qui a fait grimper les coûts d’emprunt à taux fixe des entreprises et des ménages canadiens avant les hausses de taux d’intérêt attendues de la BdC.
Les taux d’intérêt au Canada demeurent faibles par rapport à ceux des autres pays.
Enjeux sous la loupe :
La hausse des taux à long terme met fin au répit dont bénéficiait le service de la dette des ménages au Canada depuis 2024, mais elle ne devrait pas compromettre la reprise économique, dont la poursuite est anticipée en 2027.
Changements dans les prévisions :
Nos prévisions concernant la croissance et les banques centrales pour le Canada et les États-Unis ont peu changé, malgré des données sur le marché de l’emploi légèrement moins favorables et des prix du pétrole plus élevés au cours du dernier mois.
L’emploi a progressé à un rythme plus lent aux États-Unis en septembre et a de nouveau enregistré un recul important au Canada, ce qui a réduit la probabilité de hausses imminentes des taux directeurs des banques centrales.
Les dirigeants de la Fed ont déjà indiqué que d’autres hausses seront plus progressives que le rythme que nous avions prévu dans nos perspectives précédentes (une hausse à chaque réunion), à la suite de la hausse largement attendue en septembre.
Néanmoins, la résilience de la croissance aux États-Unis et l’inflation de base toujours élevée (même avant que la hausse des prix de l’énergie se répercute de manière significative sur l’inflation) laissent entendre que les taux d’intérêt ne sont pas suffisamment restrictifs pour ramener l’inflation à l’objectif de 2 % de la Fed.
Nous nous attendons toujours à deux nouvelles hausses de 25 pb des taux d’intérêt par la Fed, mais nous prévoyons maintenant qu’elles auront lieu en décembre prochain et en mars 2027, ce qui portera la fourchette finale de 4,25 % à 4,50 %.
La BdC continue d’évaluer les coûts et les avantages de la hausse des taux
Les compromis entre croissance et inflation sont plus difficiles à arbitrer pour la BdC. Selon notre scénario de base, la BdC maintiendra les taux en 2026, puis les relèvera graduellement en 2027, même si le risque de hausses plus hâtives demeure important.
Les préoccupations de la banque centrale quant à la répercussion de la hausse des prix du pétrole sur l’inflation en général signifient que les données sur l’inflation de septembre et l’Enquête sur les perspectives des entreprises du troisième trimestre, publiées avant la décision sur les taux du 28 octobre, seront surveillées de près. Toutefois, le rapport de septembre sur le marché du travail, qui fait état d’une situation moins favorable, nous rappelle également que l’économie demeure instable, même si elle s’améliore graduellement.
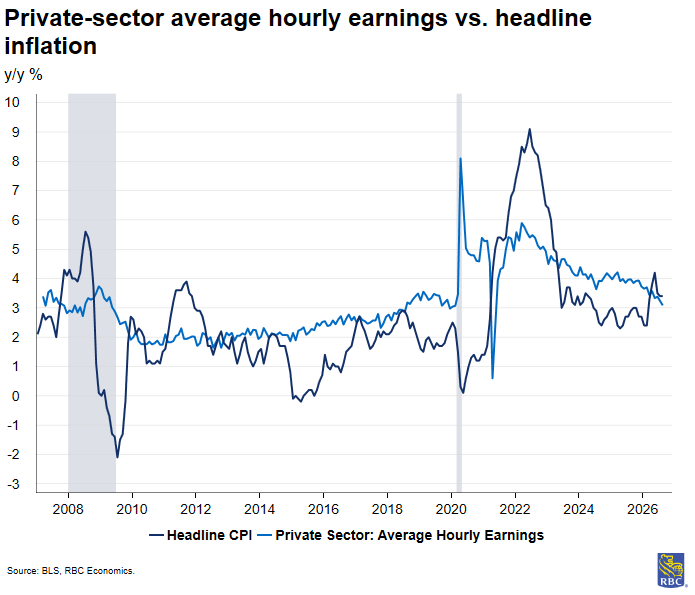
L’inflation des prix à la production (un signal précoce de la hausse des prix à la consommation) s’est généralisée, mais l’histoire montre que ces hausses de coûts ne se répercutent sur les chaînes d’approvisionnement que si elles persistent.
Nous nous attendons toujours à ce que l’économie s’améliore graduellement, ce qui facilitera progressivement la justification d’une hausse du taux du financement à un jour à partir de la limite inférieure de la fourchette estimative du taux neutre de la BdC (2,25 %), bien que le récent resserrement des conditions financières découlant de la hausse des taux obligataires donne également à la banque centrale une marge de manœuvre pour patienter.
Les taux obligataires ont augmenté à l’échelle mondiale
Les taux obligataires ont déjà suffisamment augmenté pour que le moment exact de la prochaine décision de la BdC importe moins pour une grande partie des ménages et des entreprises, qui empruntent désormais à des taux fixes plus élevés.
Nous nous attendons à ce que le ratio d’endettement des ménages canadiens (paiements de la dette en pourcentage du revenu disponible) commence à augmenter après avoir diminué depuis 2024 (voir la section « Enjeux sous la loupe » ci-dessous).
De façon générale, les prêteurs mondiaux exigent une prime plus élevée pour détenir des obligations à long terme, dans un contexte de prix élevés de l’énergie, d’emprunts publics accrus pour financer des déficits budgétaires importants et de développement des infrastructures d’IA.
Ces défis échappent au contrôle de toute banque centrale prise individuellement. Toutefois, l’économie nationale et la politique monétaire sont toujours importantes, et les taux d’intérêt ont commencé à diverger davantage d’une région à l’autre.
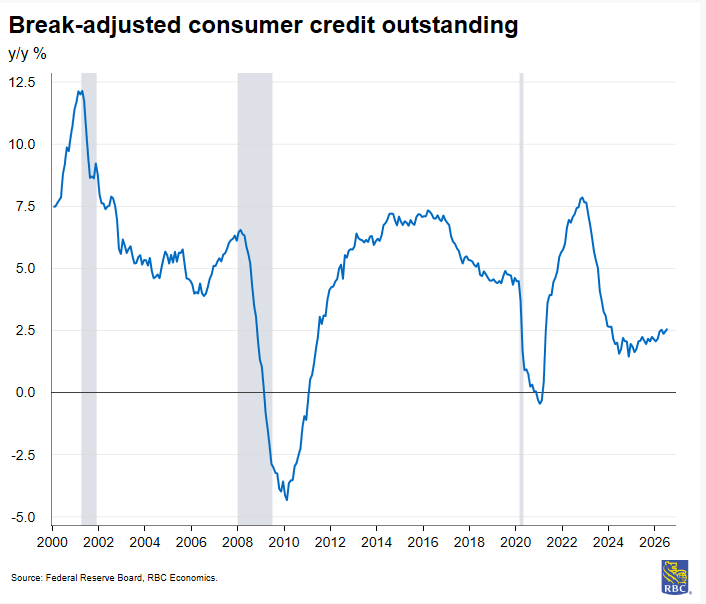
Les taux des obligations françaises à 10 ans ont bondi de près de 120 pb au cours des trois derniers mois, ce qui témoigne d’importantes préoccupations budgétaires, tandis que les taux des obligations américaines à 10 ans ont augmenté de près de 70 pb. Entre-temps, l’augmentation au Canada a été plus faible, à moins de 50 pb, ce qui a creusé l’écart entre les taux des obligations à 10 ans du Canada et ceux des États-Unis.
Dans l’ensemble, l’amélioration de l’économie canadienne, même si celle-ci demeure plus faible que d’autres économies avancées, les pressions inflationnistes modérées et une trajectoire budgétaire relativement moins inquiétante devraient favoriser la baisse des coûts d’emprunt au Canada à l’avenir.
Résumé des changements apportés en octobre :
-
Les prévisions de croissance et du taux de chômage au Canada demeurent inchangées. Au second semestre, la croissance du produit intérieur brut devrait ralentir par rapport au taux annualisé de 3,3 % du deuxième trimestre. Le PIB annuel devrait augmenter de 1 % en 2026 et de 2,7 % en 2027.
-
Les prévisions d’inflation au Canada sont revues légèrement à la hausse, reflétant l’augmentation persistante des prix du pétrole. Nous prévoyons une croissance moyenne de 2,7 % de l’indice des prix à la consommation en 2026 (inchangée) et de 2,5 % en 2027 (contre 2,2 %). Nous continuons de prévoir une répercussion limitée de la hausse des prix de l’énergie, qui fera passer l’inflation des prix hors alimentation et énergie de 1,9 % en 2026 à 2,4 % en 2027 (inchangée).
-
Les prévisions du PIB et du taux de chômage aux États-Unis ont peu changé. La croissance du PIB devrait s’établir en moyenne à 2,2 % en 2026 et à 2,3 % en 2027, contre 2,1 % et 2,2 %, respectivement, auparavant. Nous nous attendons toujours à ce que le taux de chômage atteigne en moyenne 4,2 % en 2026 et 4,3 % en 2027.
-
On s’attend toujours à ce que la Fed relève davantage les taux, mais à un rythme plus lent. Nous maintenons le même nombre de hausses de taux (un total de 75 pb, y compris l’augmentation de septembre), mais celles-ci se concrétiseront d’ici la fin du premier trimestre de 2027 plutôt qu’à la fin de 2026, comme prévu précédemment.

2.25%
0 bps in Sep/26
0 bps
Oct/26
Comme prévu, la BdC a maintenu son taux directeur à 2,25 % en septembre. Son nouveau modèle PRIMA tient directement compte des chocs d’offre sectoriels et de leur incidence sur l’inflation pour compléter le cadre précédent, axé sur l’écart de production et dicté par la demande. Néanmoins, l’absence de signes précurseurs de répercussion des prix de l’énergie sur l’inflation en général au Canada nous rassure quant à nos attentes de hausses progressives des taux à compter de 2027.

3.5-3.75%
+25 bps in Sep/26
+25 bps
Oct/26
Comme prévu, la Fed a relevé les taux en septembre pour la première fois depuis juillet 2023. Le président Kevin Warsh a souligné que les membres du Comité ont « largement » trouvé difficile de qualifier les conditions financières générales de restrictives, mais récemment, les représentants de la Fed se sont opposés à « l’urgence » de relever les taux lors de réunions consécutives. Compte tenu des données moins favorables sur le marché du travail et conformément au dernier diagramme par points, nous ne prévoyons plus qu’une seule hausse cette année en décembre.
3.75%
0 bps in Sep/26
+25 bps
Nov/26
En septembre, la Banque d’Angleterre a voté à six voix contre trois en faveur du maintien du taux directeur à 3,75 %. Malgré l’absence de nouvelles prévisions publiées à la réunion, la Banque s’attendait à ce que l’IPC atteigne « environ 3,75 % au quatrième trimestre de 2026 et un peu plus de 4 % au premier trimestre de 2027 », des niveaux probablement supérieurs à ceux qu’elle est prête à tolérer. Par conséquent, nous avons ajouté une hausse de taux à notre profil et nous nous attendons à ce qu’elle ait lieu en novembre.
2.5%
+25 bps in Sep/26
0 bps
Oct/26
La Banque centrale européenne a relevé tous les taux de 25 pb en septembre, comme beaucoup s’y attendaient, et a maintenu ses indications sur l’orientation de sa politique, soit une approche « s’appuyant sur les données », « réunion par réunion ». Nous réintégrons une hausse des taux en décembre à notre profil, car l’évolution des prix de l’énergie se rapproche du scénario « défavorable » des dernières projections, et entrevoyons des risques de resserrement supplémentaire en 2027 si les prix demeurent élevés ou augmentent davantage.
4.6%
+25 bps in Sep/26
+25 bps
Nov/26
La Banque de réserve d’Australie a décidé à l’unanimité de relever le taux directeur officiel de 25 pb en septembre. Il s’agit de la quatrième hausse de taux en 2026, qui porte le taux du financement à un jour à son plus haut niveau en 15 ans. Même si notre scénario de base prévoit toujours une nouvelle hausse en novembre, nous reconnaissons que rien n’est encore acquis. Nous nous attendons à ce que cette hausse puisse être repoussée ou annulée si les données montrent d’ici là que le marché de l’emploi s’affaiblit pendant que l’inflation s’atténue.
Enjeux sous la loupe :
La hausse des taux obligataires met fin au répit du service de la dette au Canada
La trajectoire de l’ensemble de la courbe des taux peut être aussi importante pour l’économie réelle canadienne que la prochaine décision de la BdC.
Le taux du financement à un jour (établi par la BdC) est important pour les prêts hypothécaires à taux variable et le crédit à la consommation. Toutefois, la hausse des taux à long terme redéfinit déjà les emprunts à taux fixe pour la plupart des ménages, des entreprises et des gouvernements au Canada, ce qui augmente le coût du service de la dette.
Bien que la hausse des taux obligataires canadiens ait été en partie attribuable à des facteurs mondiaux, la trajectoire des taux d’intérêt dépend toujours aussi de la conjoncture économique nationale. Selon une décomposition courante des taux obligataires, environ 70 % de la hausse des taux des obligations d’État à 10 ans depuis l’an dernier est attribuable à la hausse prévue des taux d’intérêt à court terme, et le reste à la hausse de la prime de terme.
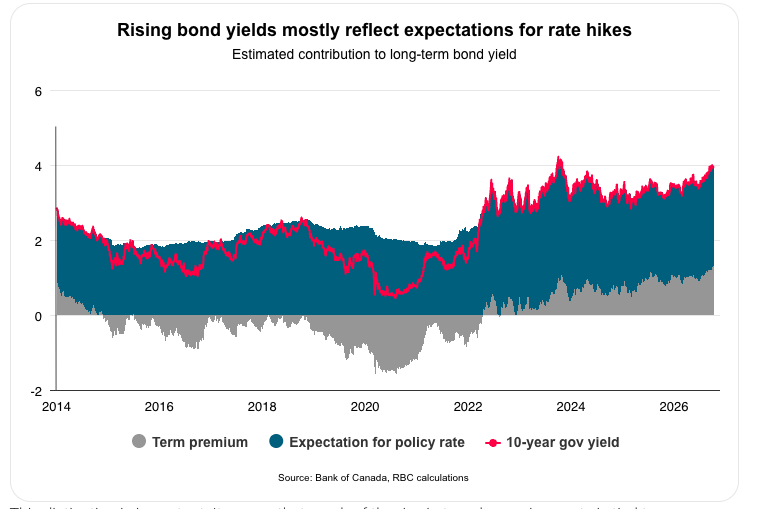
Cette distinction est importante. Cela signifie qu’une grande partie de la hausse des coûts d’emprunt à terme est liée aux attentes selon lesquelles la BdC relèvera les taux d’intérêt au cours de la prochaine année. Nous continuons de considérer que ces hausses sont largement tributaires de l’amélioration de l’économie.
Autrement dit, la hausse des taux d’intérêt devrait effectivement dépendre de l’amélioration de la capacité des emprunteurs à gérer les coûts.
Le ratio d’endettement devrait de nouveau augmenter
La hausse des taux d’intérêt marquera probablement la fin de l’amélioration de la capacité de remboursement de la dette des ménages canadiens observée au cours des deux dernières années, attribuable à la baisse des taux d’intérêt et des emprunts non hypothécaires des ménages par rapport aux niveaux d’avant la pandémie et à la solide croissance du revenu disponible.
Au deuxième trimestre de 2026, les paiements de la dette des ménages en pourcentage du revenu disponible, soit le ratio d’endettement, ont chuté à 14,5 %, leur plus bas niveau en quatre ans. La baisse observée entre le premier et le deuxième trimestre est en partie attribuable à une augmentation temporaire du revenu des ménages découlant de règlements conclus avec les peuples autochtones et à un remboursement ponctuel de la TVH dont l’effet devrait s’estomper au troisième trimestre.
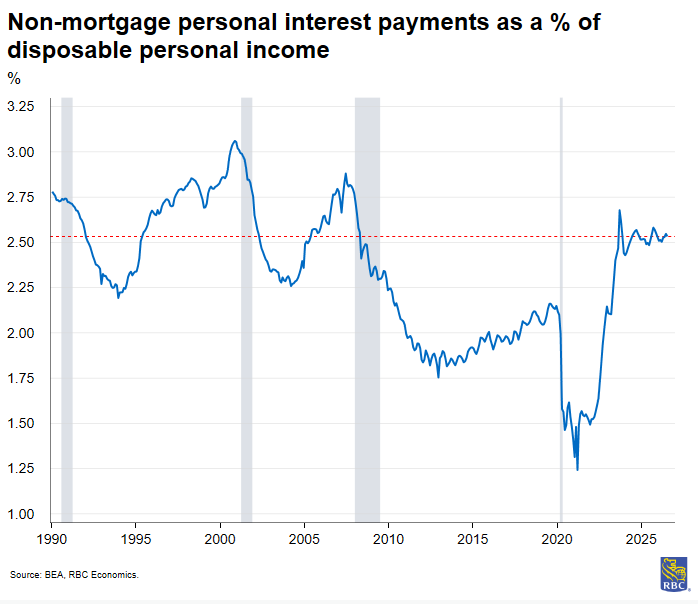
Toutefois, comme les taux d’intérêt ont atteint leur creux, le répit accordé au service de la dette des ménages tire probablement à sa fin, ce qui fait écho à la diminution des gains en matière d’abordabilité du logement que nous avons soulignée dans le passé.
À l’approche de 2027, nous nous attendons à ce que la croissance des paiements de la dette des ménages recommence à surpasser la croissance du revenu disponible, faisant grimper graduellement le ratio d’endettement.
Les taux plus élevés ont une incidence sur certains emprunteurs plus tôt que d’autres
Les ménages qui contractent de nouveaux emprunts ou doivent bientôt renouveler leurs prêts subiront en premier l’incidence de la hausse des taux d’intérêt, mais à un moment donné, tous les emprunteurs s’ajusteront. Nous avons observé ce phénomène en temps réel lorsque les fortes hausses de taux par la BdC en 2022-2023 ont déclenché une vague de préoccupations concernant les renouvellements hypothécaires au cours des années suivantes.
Il reste une dernière cohorte d’emprunteurs à taux fixe de cinq ans qui ont obtenu des taux très bas en 2021-2022, mais qui ne se sont pas encore ajustés à des taux plus élevés. Les autres emprunteurs à taux fixe de trois à quatre ans pourraient tout de même renouveler leur prêt à des taux plus bas qu’en 2023.
Néanmoins, comme les emprunts existants continuent de se renouveler et que de nouveaux emprunts sont ajoutés aux registres à des taux plus élevés, les taux d’emprunt effectifs moyens pour l’ensemble des ménages devraient augmenter, ce qui fera grimper le ratio d’endettement, malgré l’endettement global relativement faible des ménages (mesuré par le ratio dette/revenu).
Rising bond yields could be a larger issue for other regions and governments
De même, les entreprises et les gouvernements font face à une hausse des coûts du service de la dette, avec des décalages variables. Ceux qui sont plus endettés pourraient être particulièrement sensibles. Pour les gouvernements, la hausse des coûts du service de la dette se traduit généralement par l’une de trois choses : des réductions de dépenses, des hausses d’impôt ou des déficits plus importants.
Les taux obligataires ont augmenté davantage ces derniers mois en France et aux États-Unis, où les préoccupations à l’égard de la viabilité budgétaire sont les plus vives. La hausse des taux d’intérêt alimente les difficultés budgétaires, car elle aggrave considérablement la trajectoire du ratio dette/PIB aux États-Unis par rapport à un niveau de référence déjà préoccupant.
À propos des auteurs :
Nathan Janzen travaille à RBC depuis 2008, où il s’occupe principalement de la couverture des perspectives macroéconomiques du Canada et des États-Unis. Il est titulaire d’une maîtrise en économie de l’Université McMaster et d’un baccalauréat en économie de l’Université de Regina.
Claire Fan est économiste principale à RBC. Elle se concentre sur les tendances macroéconomiques et est chargée d’établir des prévisions relatives au PIB, au marché du travail et à l’inflation pour le Canada et les États-Unis, en fonction des principaux indicateurs.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

