

 FR


Comme prévu, la Réserve fédérale a maintenu ses taux d’intérêt lors de la réunion d’octobre. La réunion de la Fed d’aujourd’hui était manifestement une pause avec des références explicites à la nécessité d’attendre pour « collecter davantage de données ». Une légère amélioration des prévisions de croissance et certaines références pendant la conférence de presse aux préoccupations persistantes au sujet de l’inflation sont compatibles avec nos prévisions de deux autres hausses de taux.
Le président de la Fed, M. Warsh, a également annoncé un changement des réunions à compter de l’an prochain. Le changement ajoute des réunions « stratégiques » sans décision sur les taux, dont une est prévue pour 2027 et deux pour 2028, ce qui signifie qu’il n’y aura que six décisions sur les taux en 2028. Une réflexion stratégique est probablement justifiée pour évaluer pourquoi il est logique d’avoir une inflation persistante, sans nécessairement un cycle de hausses musclées comme par le passé.
Il est pertinent de rappeler que deux autres hausses (ou plus) sont peu susceptibles de freiner significativement l’inflation, qui est alimentée à la fois par les chocs d’offre et par la demande relativement insensible aux taux d’intérêt. Alors que les prix du pétrole sont 20 % supérieurs en glissement annuel dans le contexte de la guerre d’Iran, nombreux sont ceux qui comparent le contexte actuel de l’inflation à la fin des années 1970 et au début des années 1980, pendant la révolution iranienne, lorsque le président de la Fed de l’époque, Paul Volcker, était intervenu avec une hausse inattendue de 100 points de base, puis avait fait grimper les taux d’intérêt jusqu’à 20 % en moins de deux ans. Mais nous ne vivons pas un « massacre du samedi soir » ni un cycle de hausses des années 1980. Pourquoi ne nous attendons-nous pas à ce que la Fed augmente ses taux de façon agressive? Tout simplement, l’économie actuelle semble très différente.
En voici les cinq raisons :
1. Les consommateurs sont moins exposés à la hausse des prix de l’essence
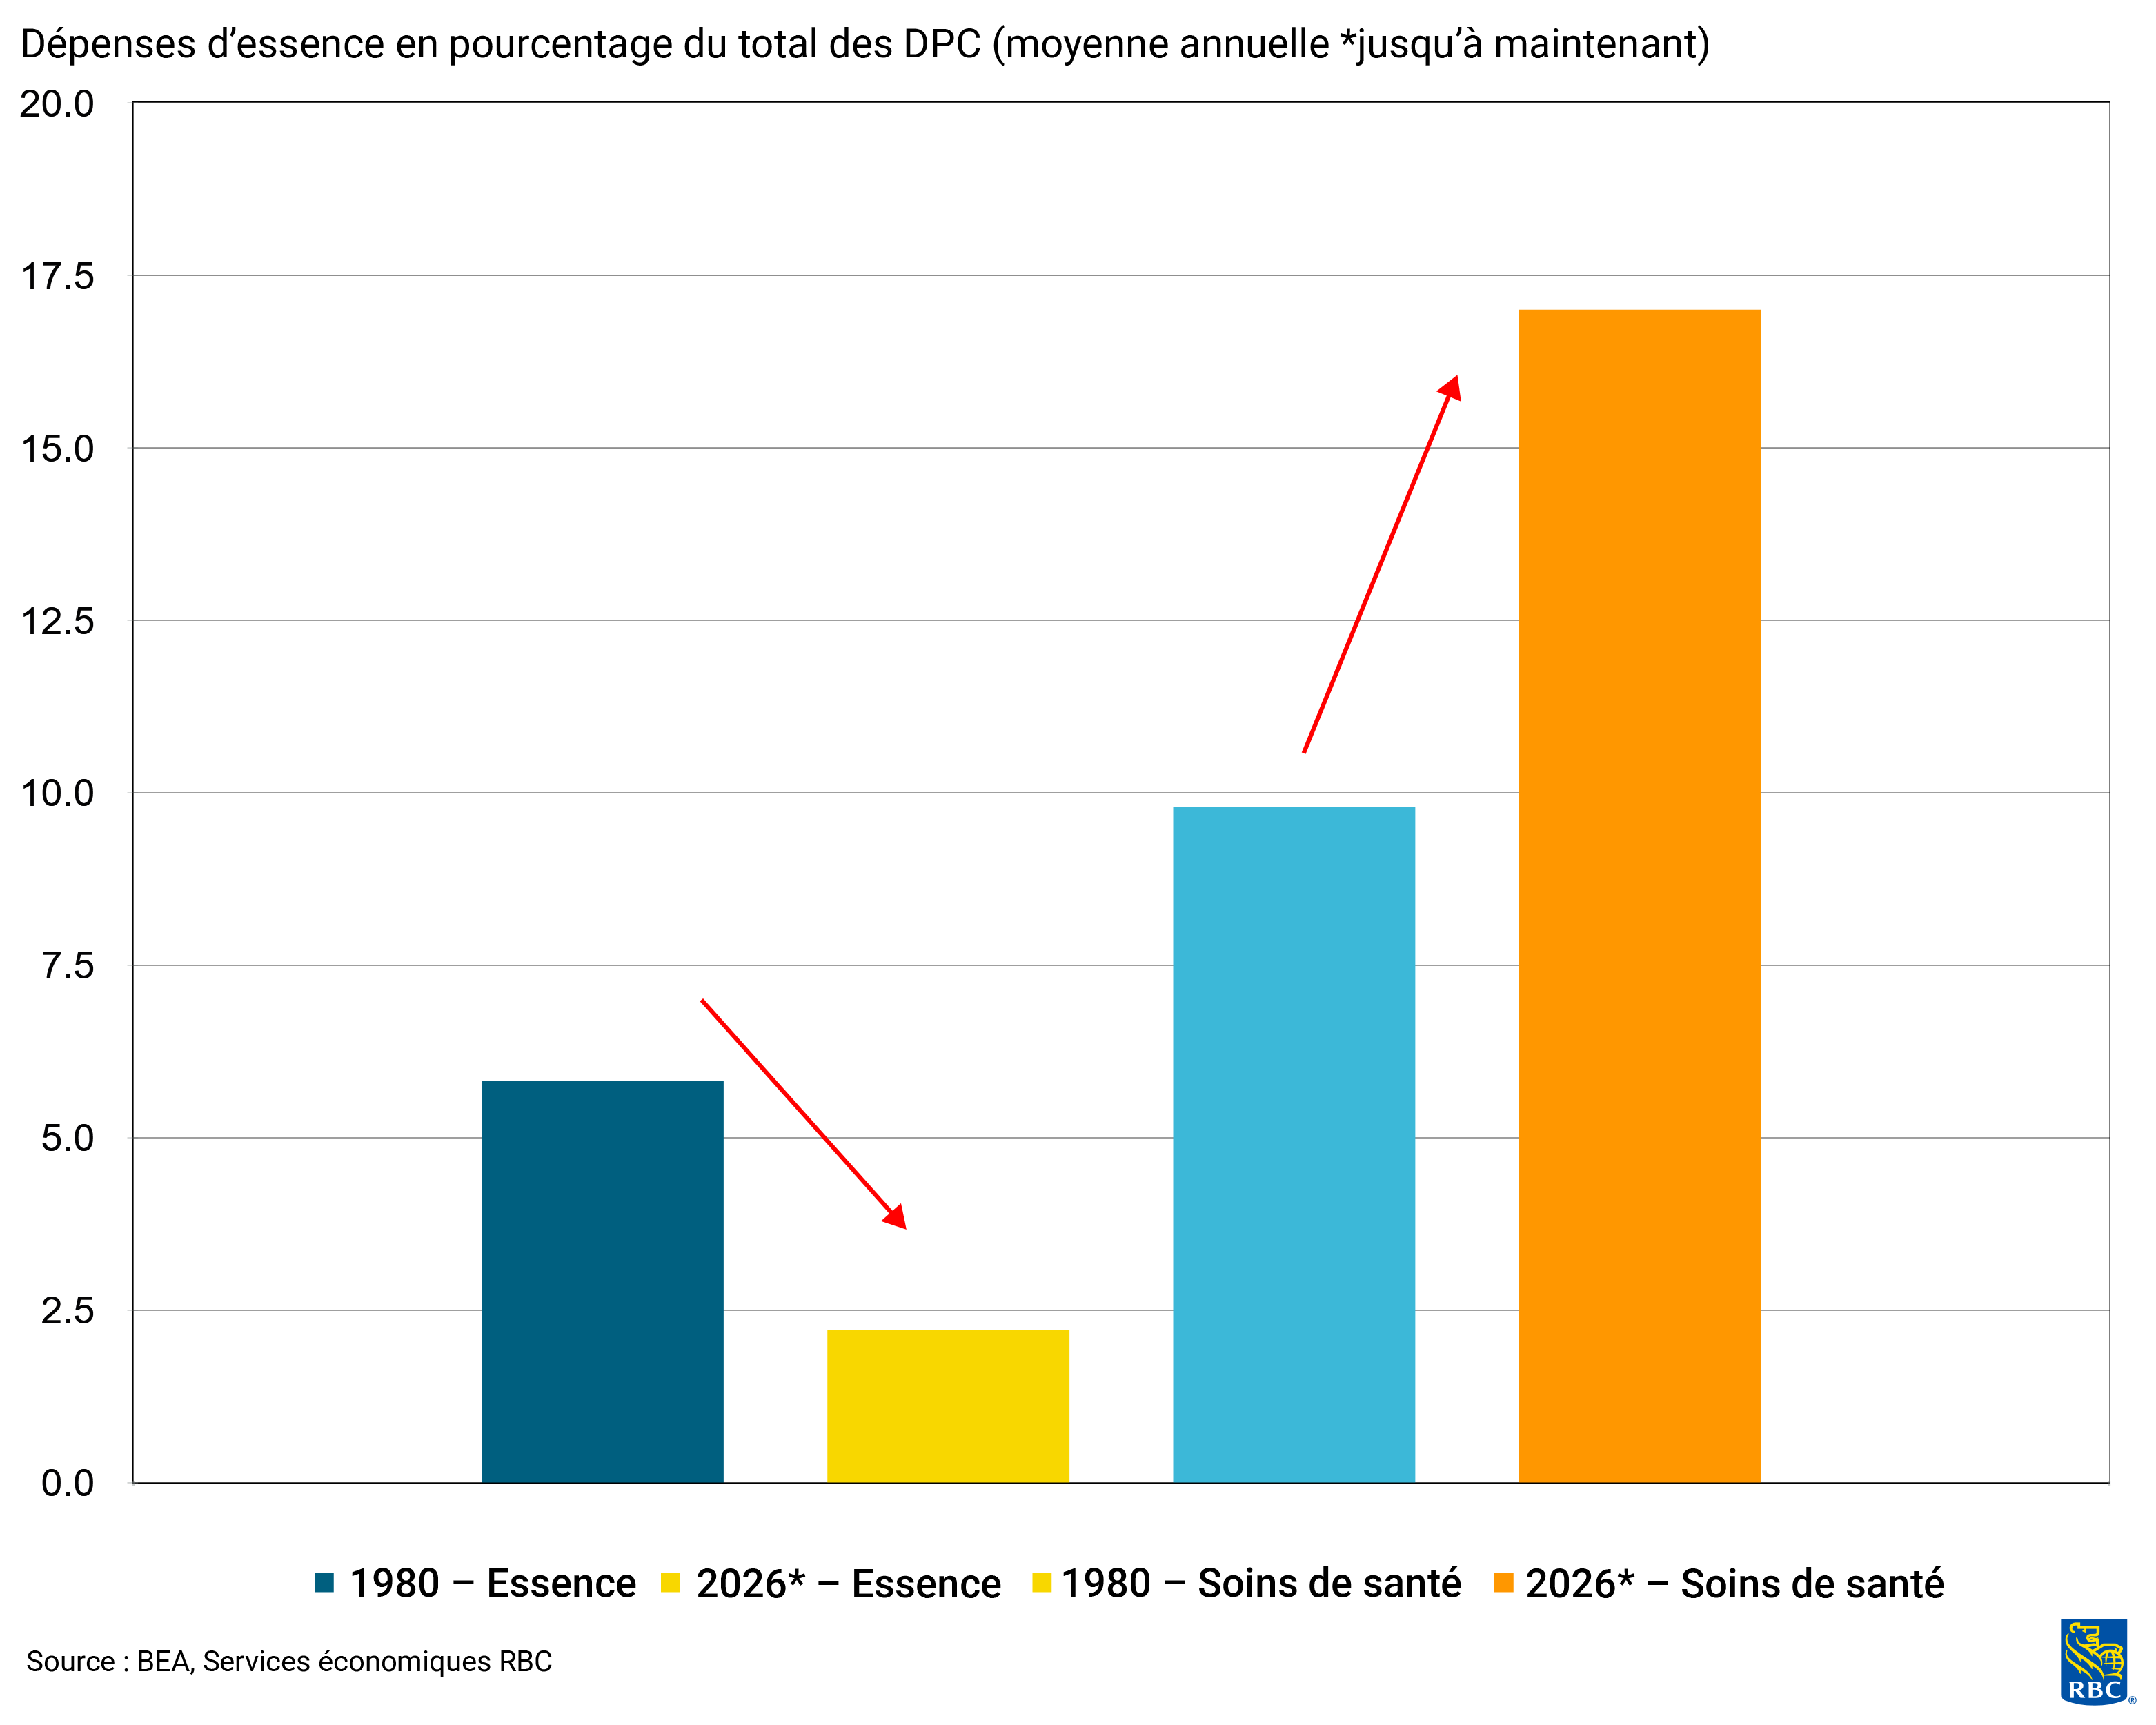
L’essence représentait près de 6 % des dépenses des ménages en 1980; aujourd’hui, elle en représente un peu plus de 2 %. Les services représentent maintenant les deux tiers de la consommation, et une part croissante va aux soins de santé avec le vieillissement de la population. Ces dépenses sont en grande partie non discrétionnaires et donc moins sensibles aux taux. Cette exposition relative moindre aux prix de l’énergie est l’une des raisons pour lesquelles les dépenses de consommation sont demeurées résilientes malgré sept mois d’inflation énergétique à deux chiffres. Les dépenses personnelles réelles ont augmenté de 2,5 % en glissement annuel, alors qu’en 1980, elles avaient carrément diminué.
2. Les revenus non liés au travail représentent aujourd’hui une plus grande part du revenu personnel total
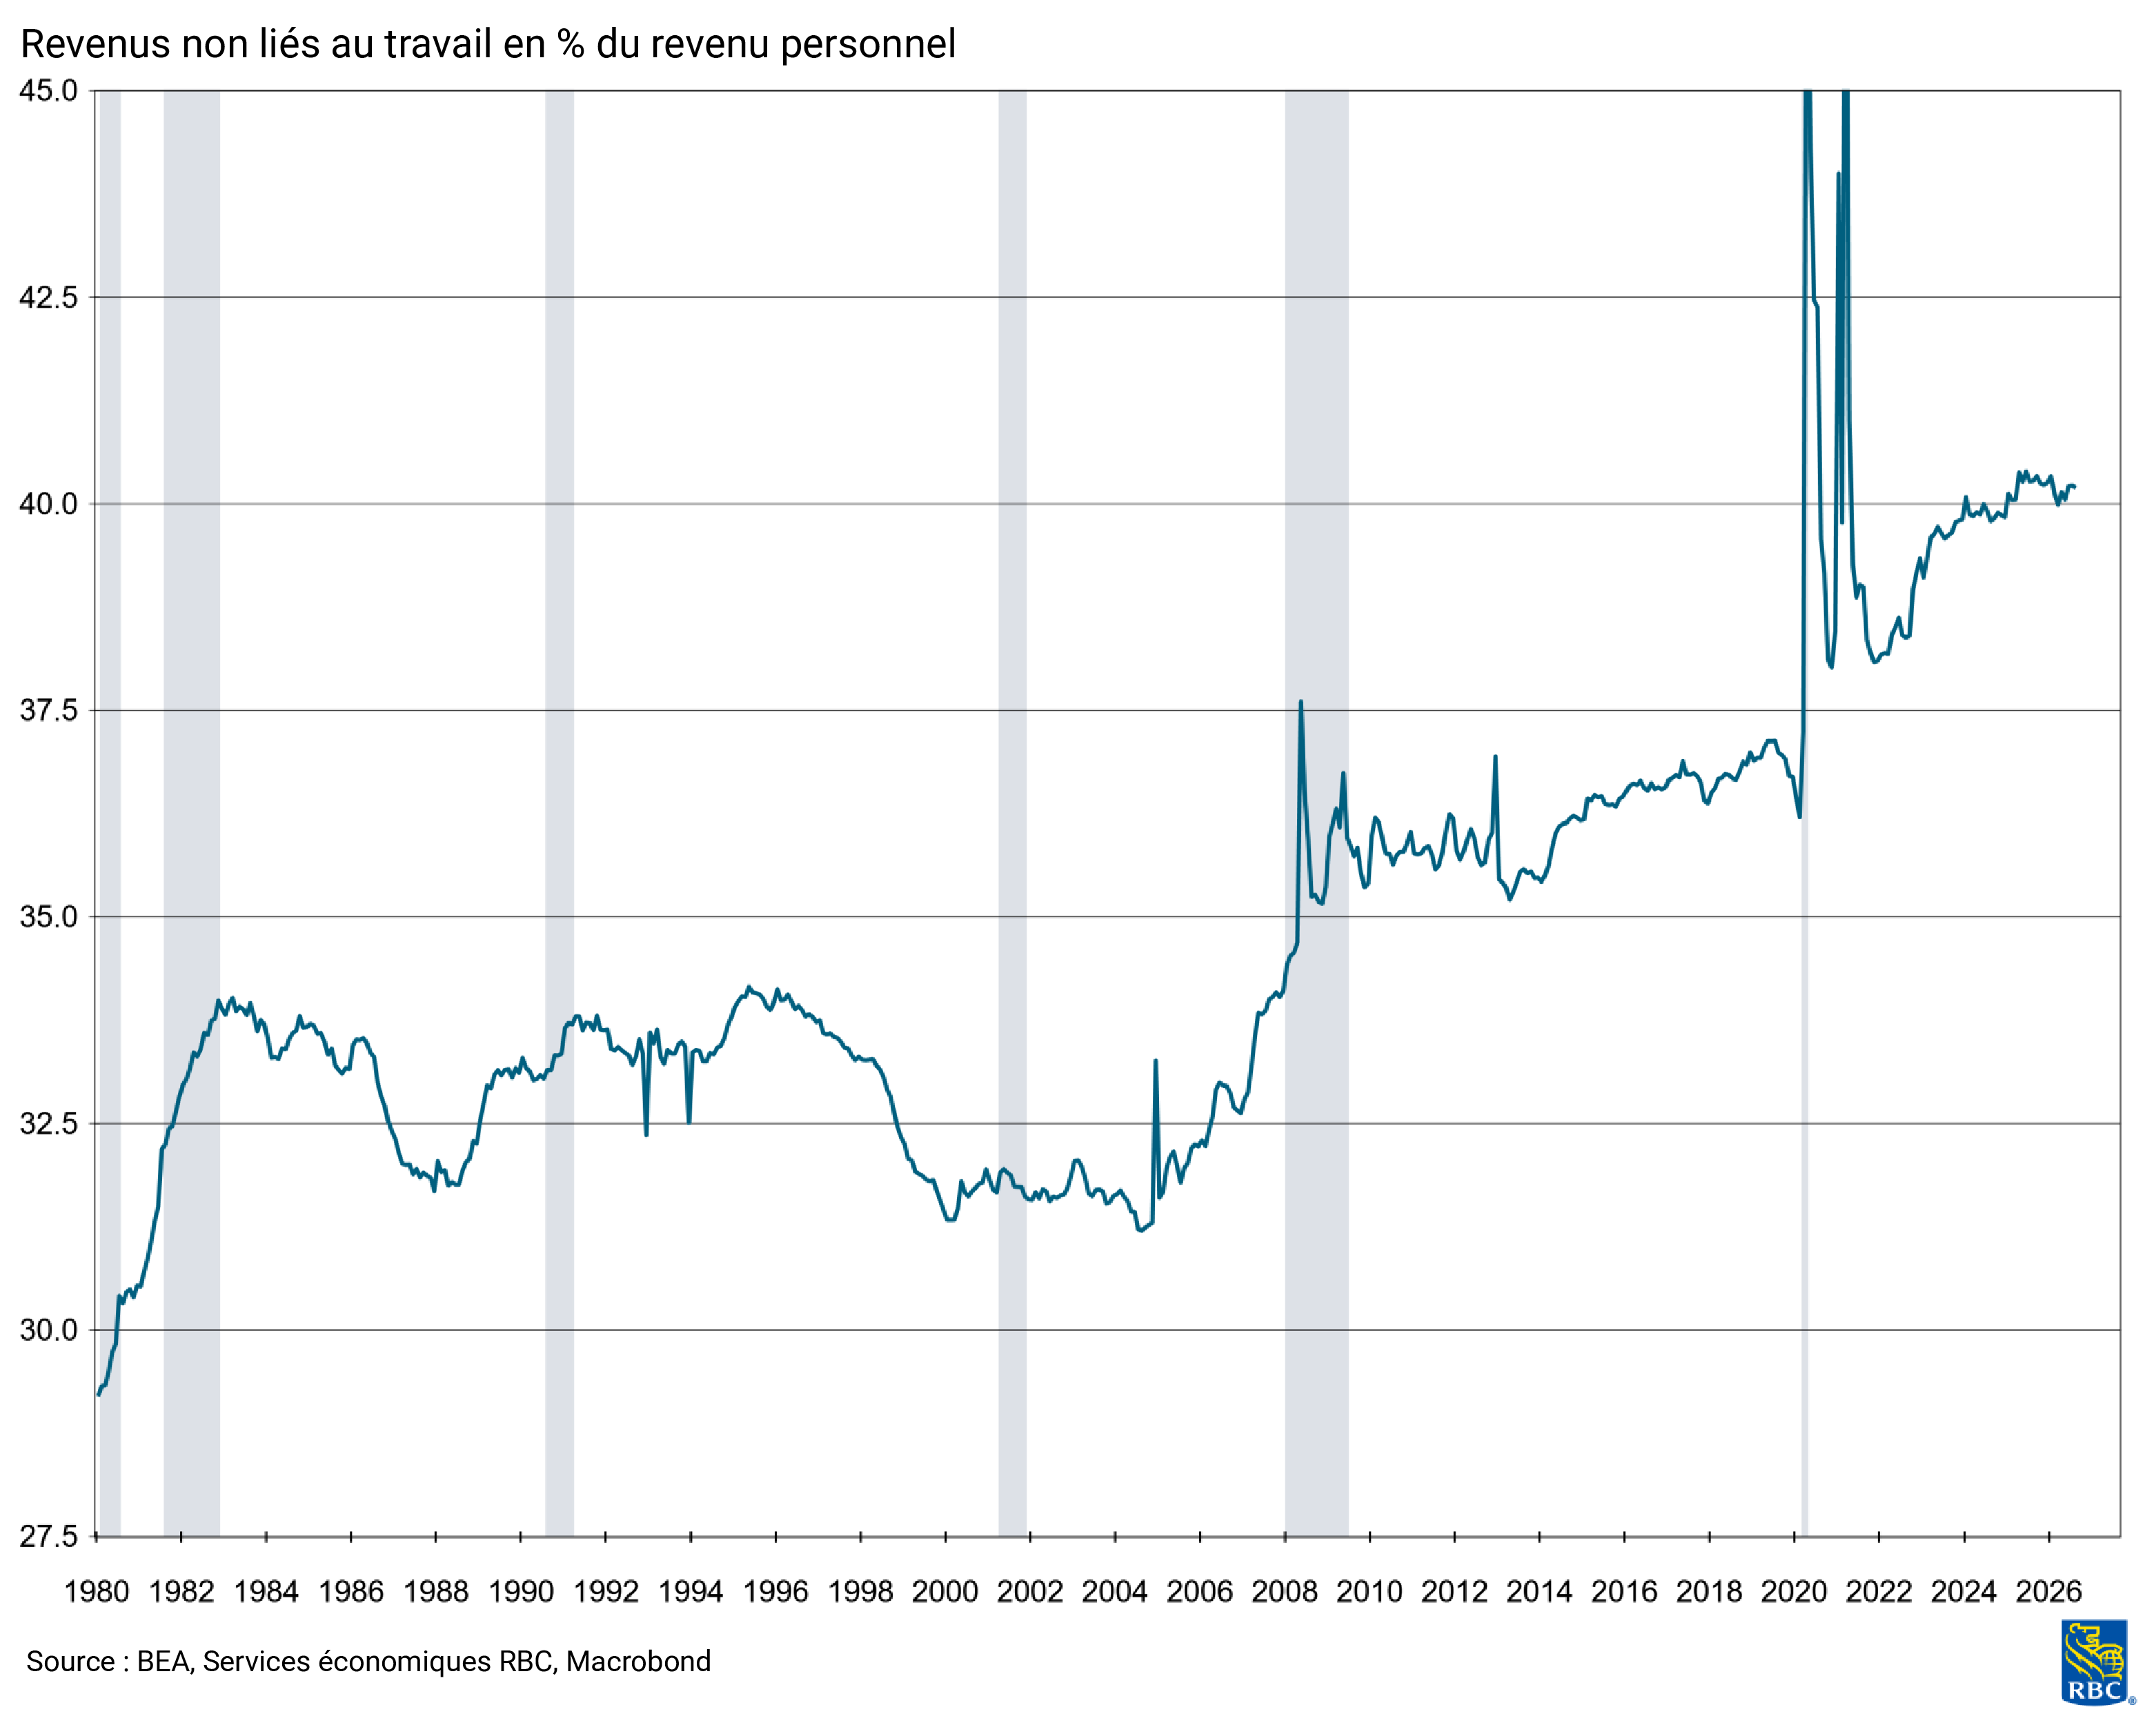
En 1980, les salaires représentaient 60 % du revenu personnel. La question clé était donc de savoir si la croissance des salaires suivait le rythme de l’inflation. Aujourd’hui, les revenus non liés au travail (transferts, intérêts, dividendes et loyers) représentent une part beaucoup plus importante. La question la plus pertinente est donc de savoir comment la hausse des taux d’intérêt affecte ces sources de revenus. La réponse : pas beaucoup. En fait, des taux d’intérêt plus élevés stimuleraient les revenus d’intérêt et ne changeraient pas grand-chose aux autres sources de revenus à court terme. De plus, les retraités devraient bénéficier d’une hausse de 3,6 % des prestations de la Sécurité sociale en janvier grâce à des ajustements au coût de la vie.
3. L’investissement non résidentiel représente une part importante du PIB
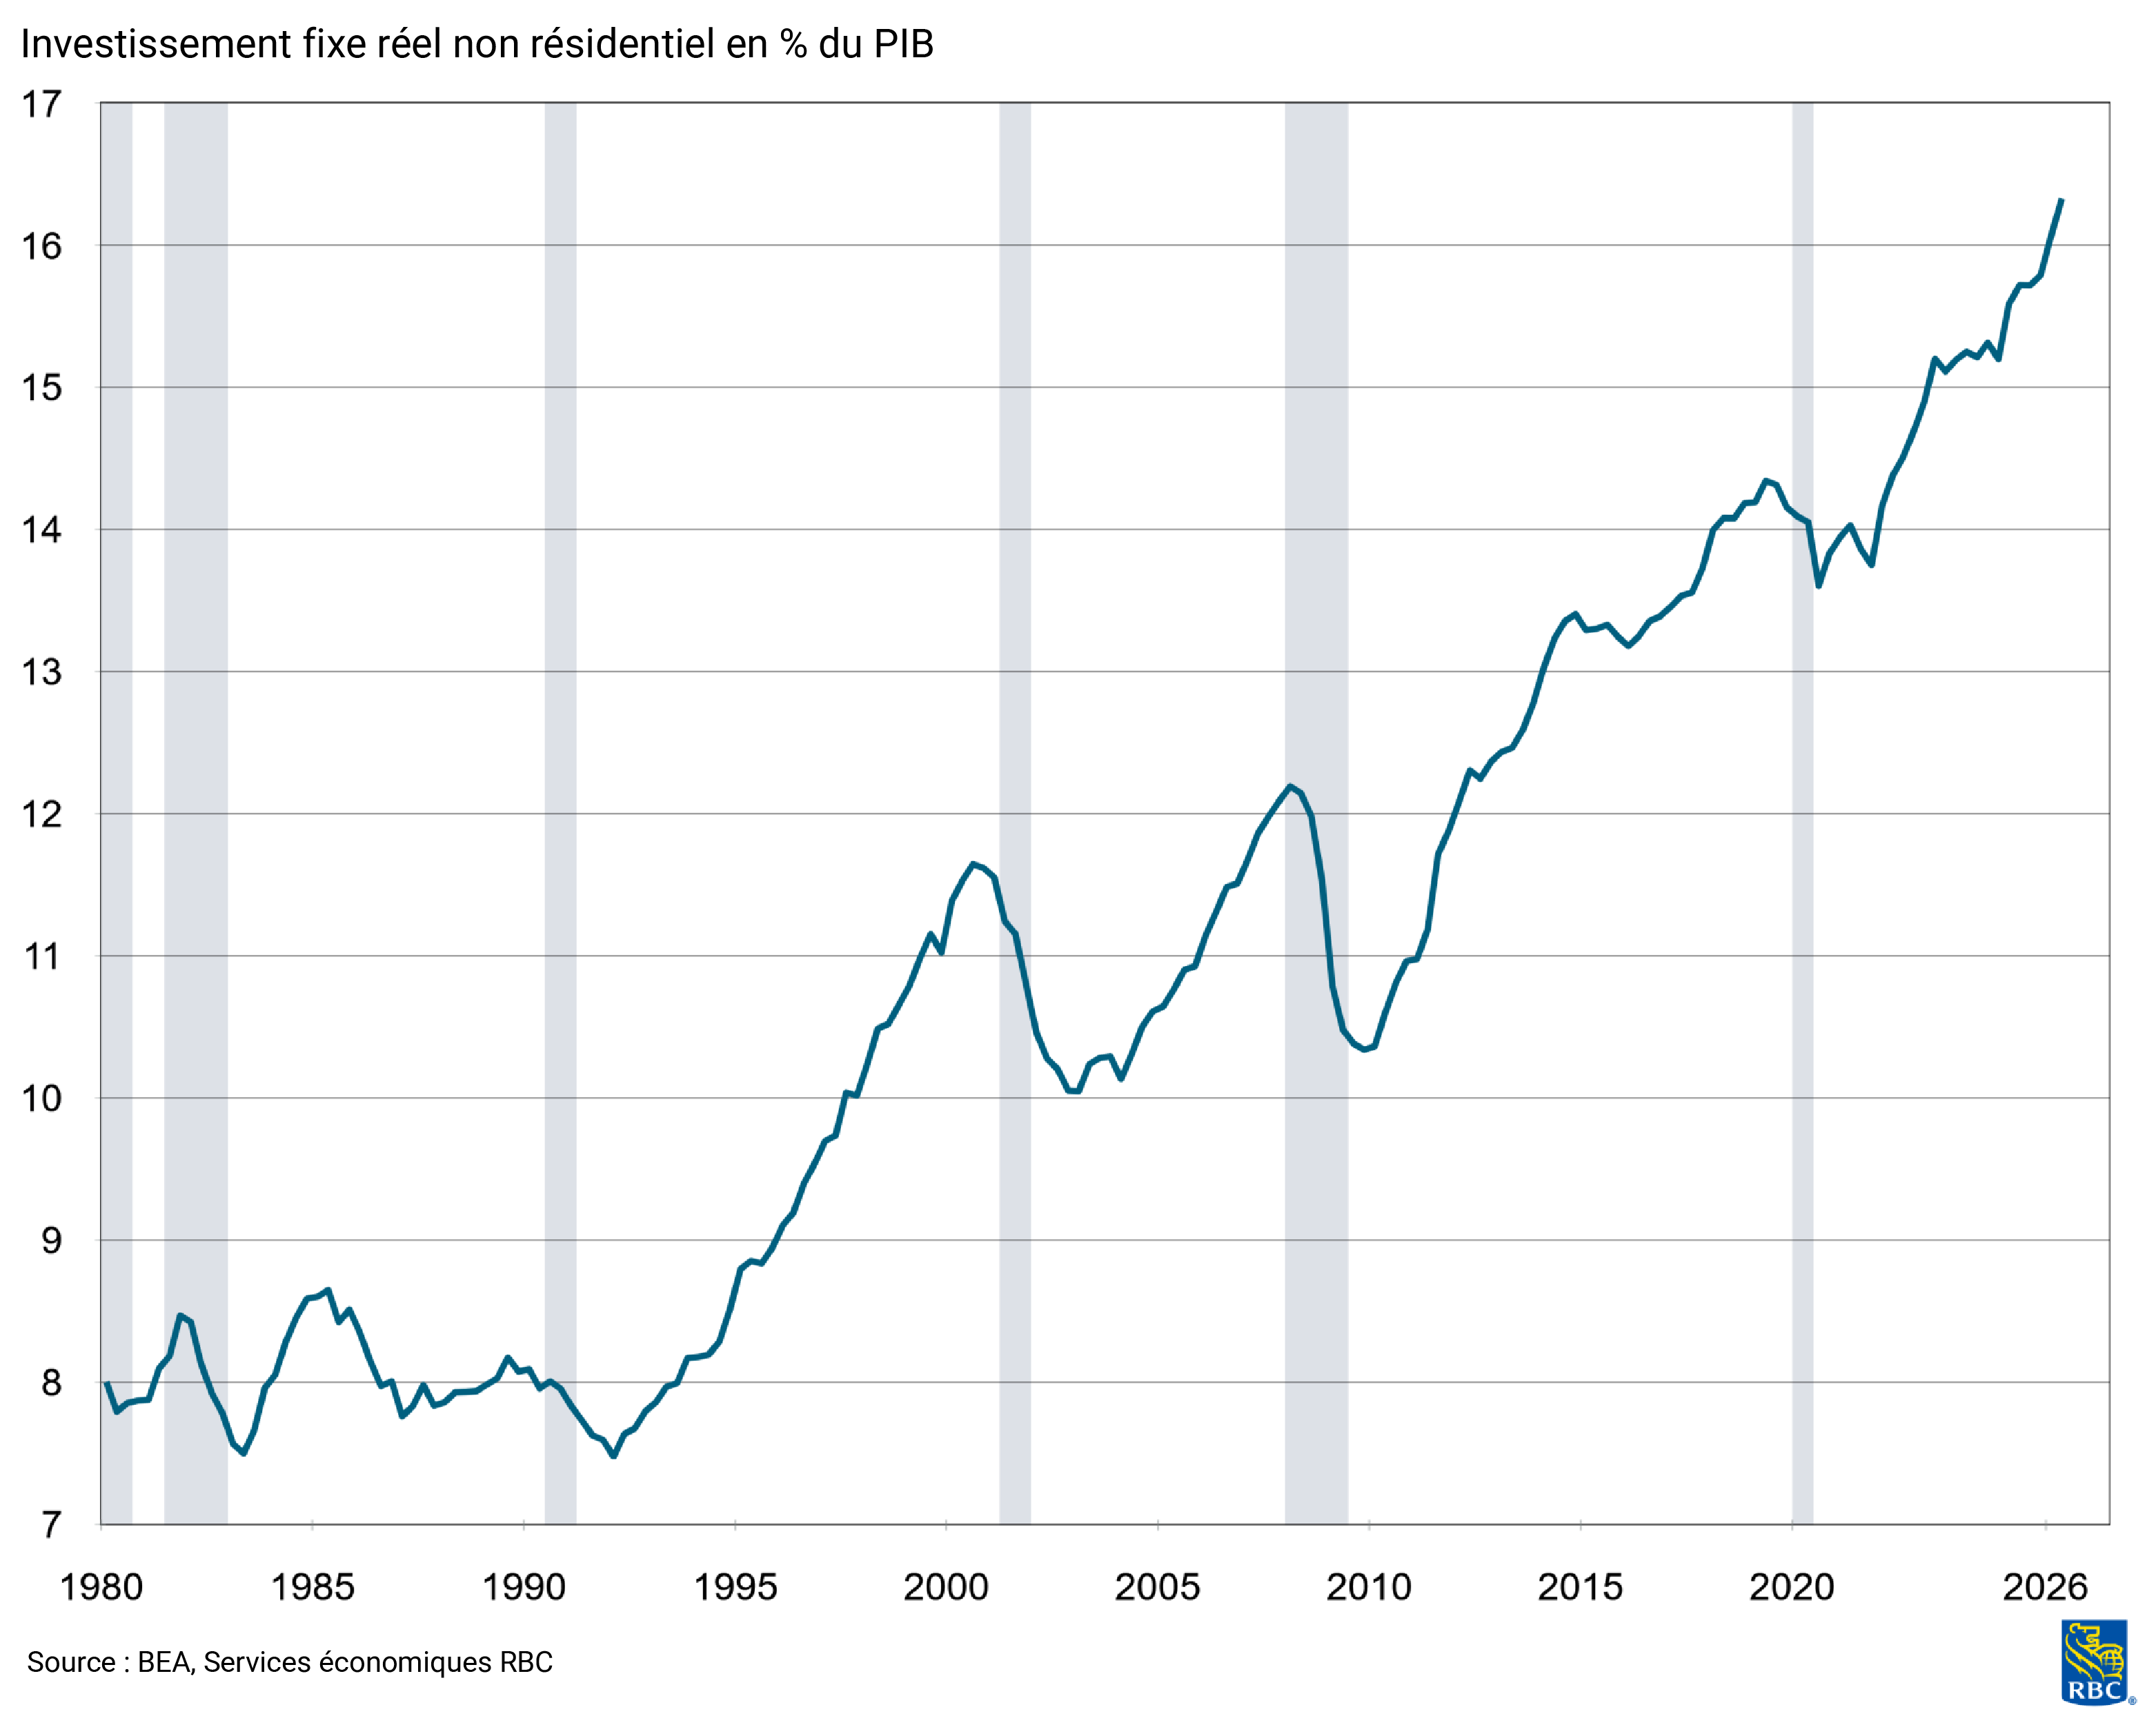
La montée en puissance de l’IA a alimenté une poussée des investissements dans l’équipement non résidentiel, et les entreprises à l’origine de ces dépenses, principalement de grandes entreprises ayant un accès important au capital, ne reculeront probablement pas en raison des taux légèrement plus élevés. Le président Warsh lui-même a reconnu qu’un boom de la productivité tiré par l’IA pourrait en fin de compte entraîner une baisse des coûts, ce qui renforcerait l’incitation à investir. L’investissement non résidentiel représente maintenant 16 % du PIB réel, soit le double de sa part dans les années 1980, et le seuil pour que des hausses de taux modifient cette trajectoire est bien au-delà de ce que nous prévoyons jusqu’en 2027.
4. Le marché du travail américain reste exceptionnellement tendu
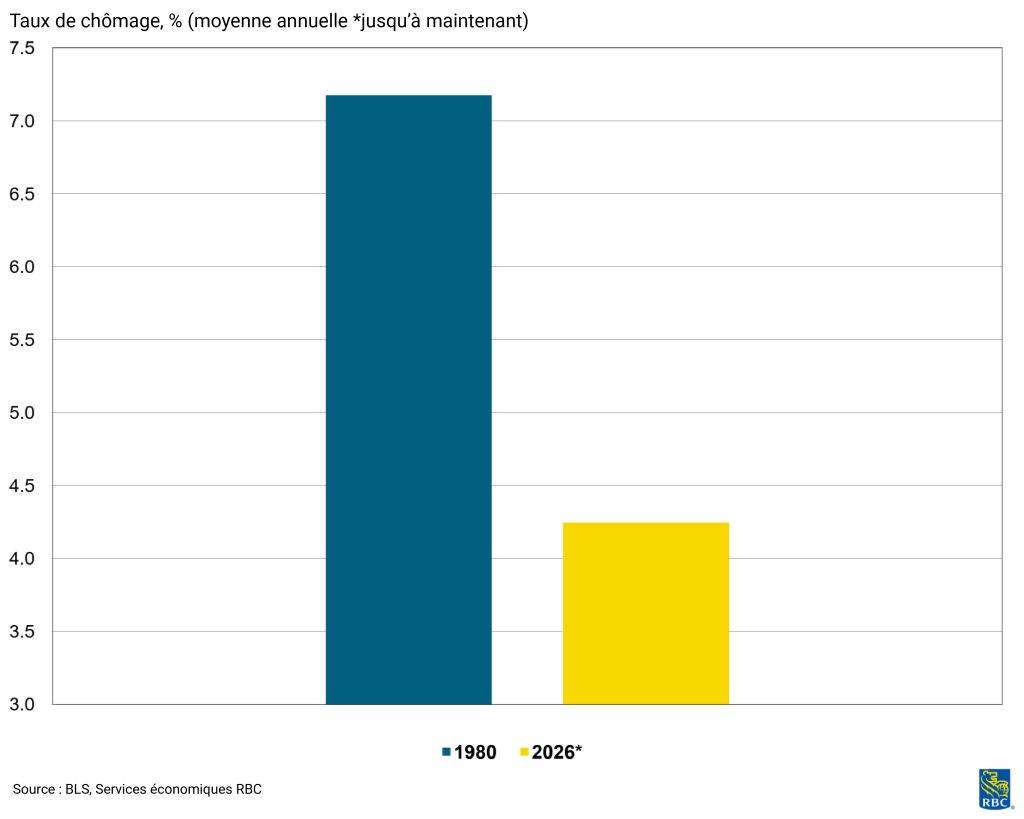
À 4,2 %, le taux de chômage avoisine un creux record, les départs à la retraite ramenant à des niveaux exceptionnellement bas le seuil de création d’emplois nécessaire pour stabiliser le taux de chômage. Les demandes de prestations d’assurance-chômage sont restées stables depuis 2026, les taux de réembauche demeurent élevés pour ceux qui ont perdu leur emploi, et le nombre moyen d’heures de travail hebdomadaires augmente, ce qui laisse entendre que les travailleurs peuvent augmenter leur nombre d’heures travaillées ou prendre un emploi secondaire alors que le sous-emploi recule. Les données ne montrent tout simplement pas de signes de mises à pied pour préserver les marges. En revanche, le taux de chômage avait augmenté de 2 points de pourcentage entre 1979 et 1980, et bien que les calculs des économistes du taux de chômage d’équilibre (TCIS) aient été estimés comme étant alors beaucoup plus élevés, le chômage néanmoins était bien au-dessus de ce taux. Aujourd’hui, nous sommes probablement juste en dessous du TCIS.
5. Le déficit fédéral représente une part croissante du PIB
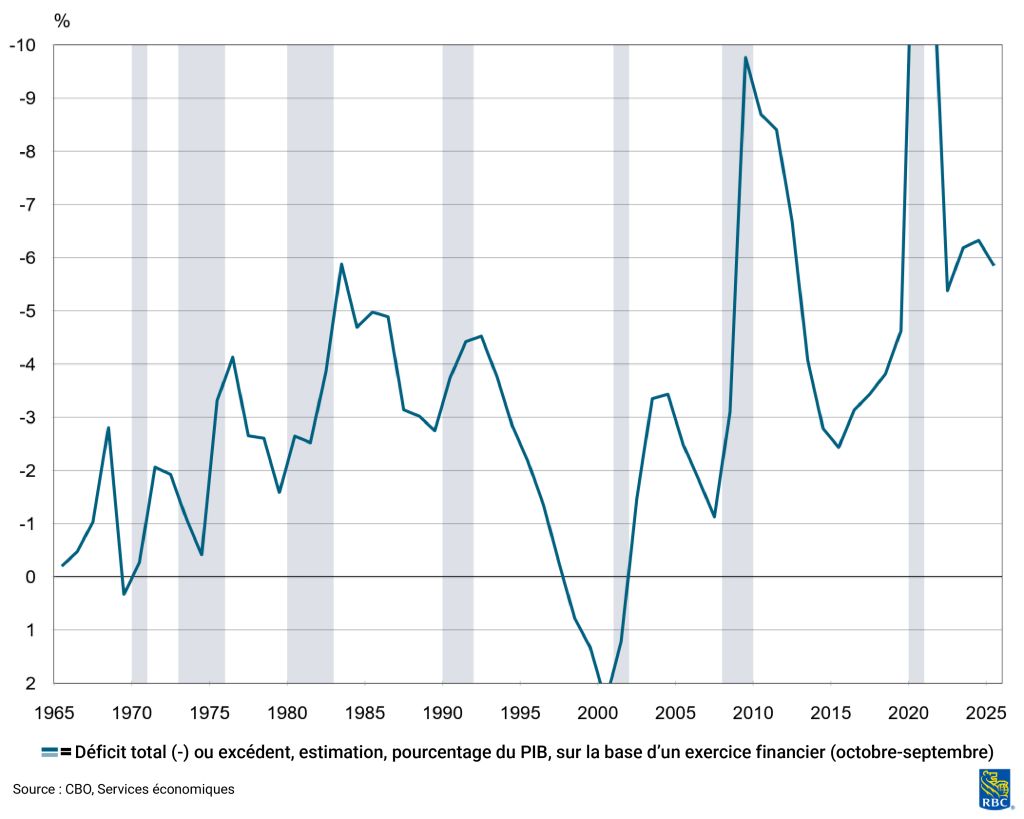
Les ménages sont peut-être moins exposés aux taux d’intérêt et à l’inflation que dans les années 1980, mais ce n’est pas le cas du gouvernement fédéral. Le déficit américain dépasse maintenant 6 % du PIB nominal, un record hors récession et plus du double des niveaux de 1980, financé par un encours de la dette de plus de 40 000 milliards de dollars, soit plus de 125 % du PIB, niveau jamais enregistré. Au fur et à mesure que les taux augmenteront le long de la courbe, le bilan du Trésor en supportera le coût, d’autant plus que la dette fédérale et les intérêts à payer représentent les deux tiers du passif du gouvernement. Il est important de noter que le budget du gouvernement est établi et que les taux d’intérêt ne changeront ni le budget ni ses répercussions sur l’économie.
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

