

 FR


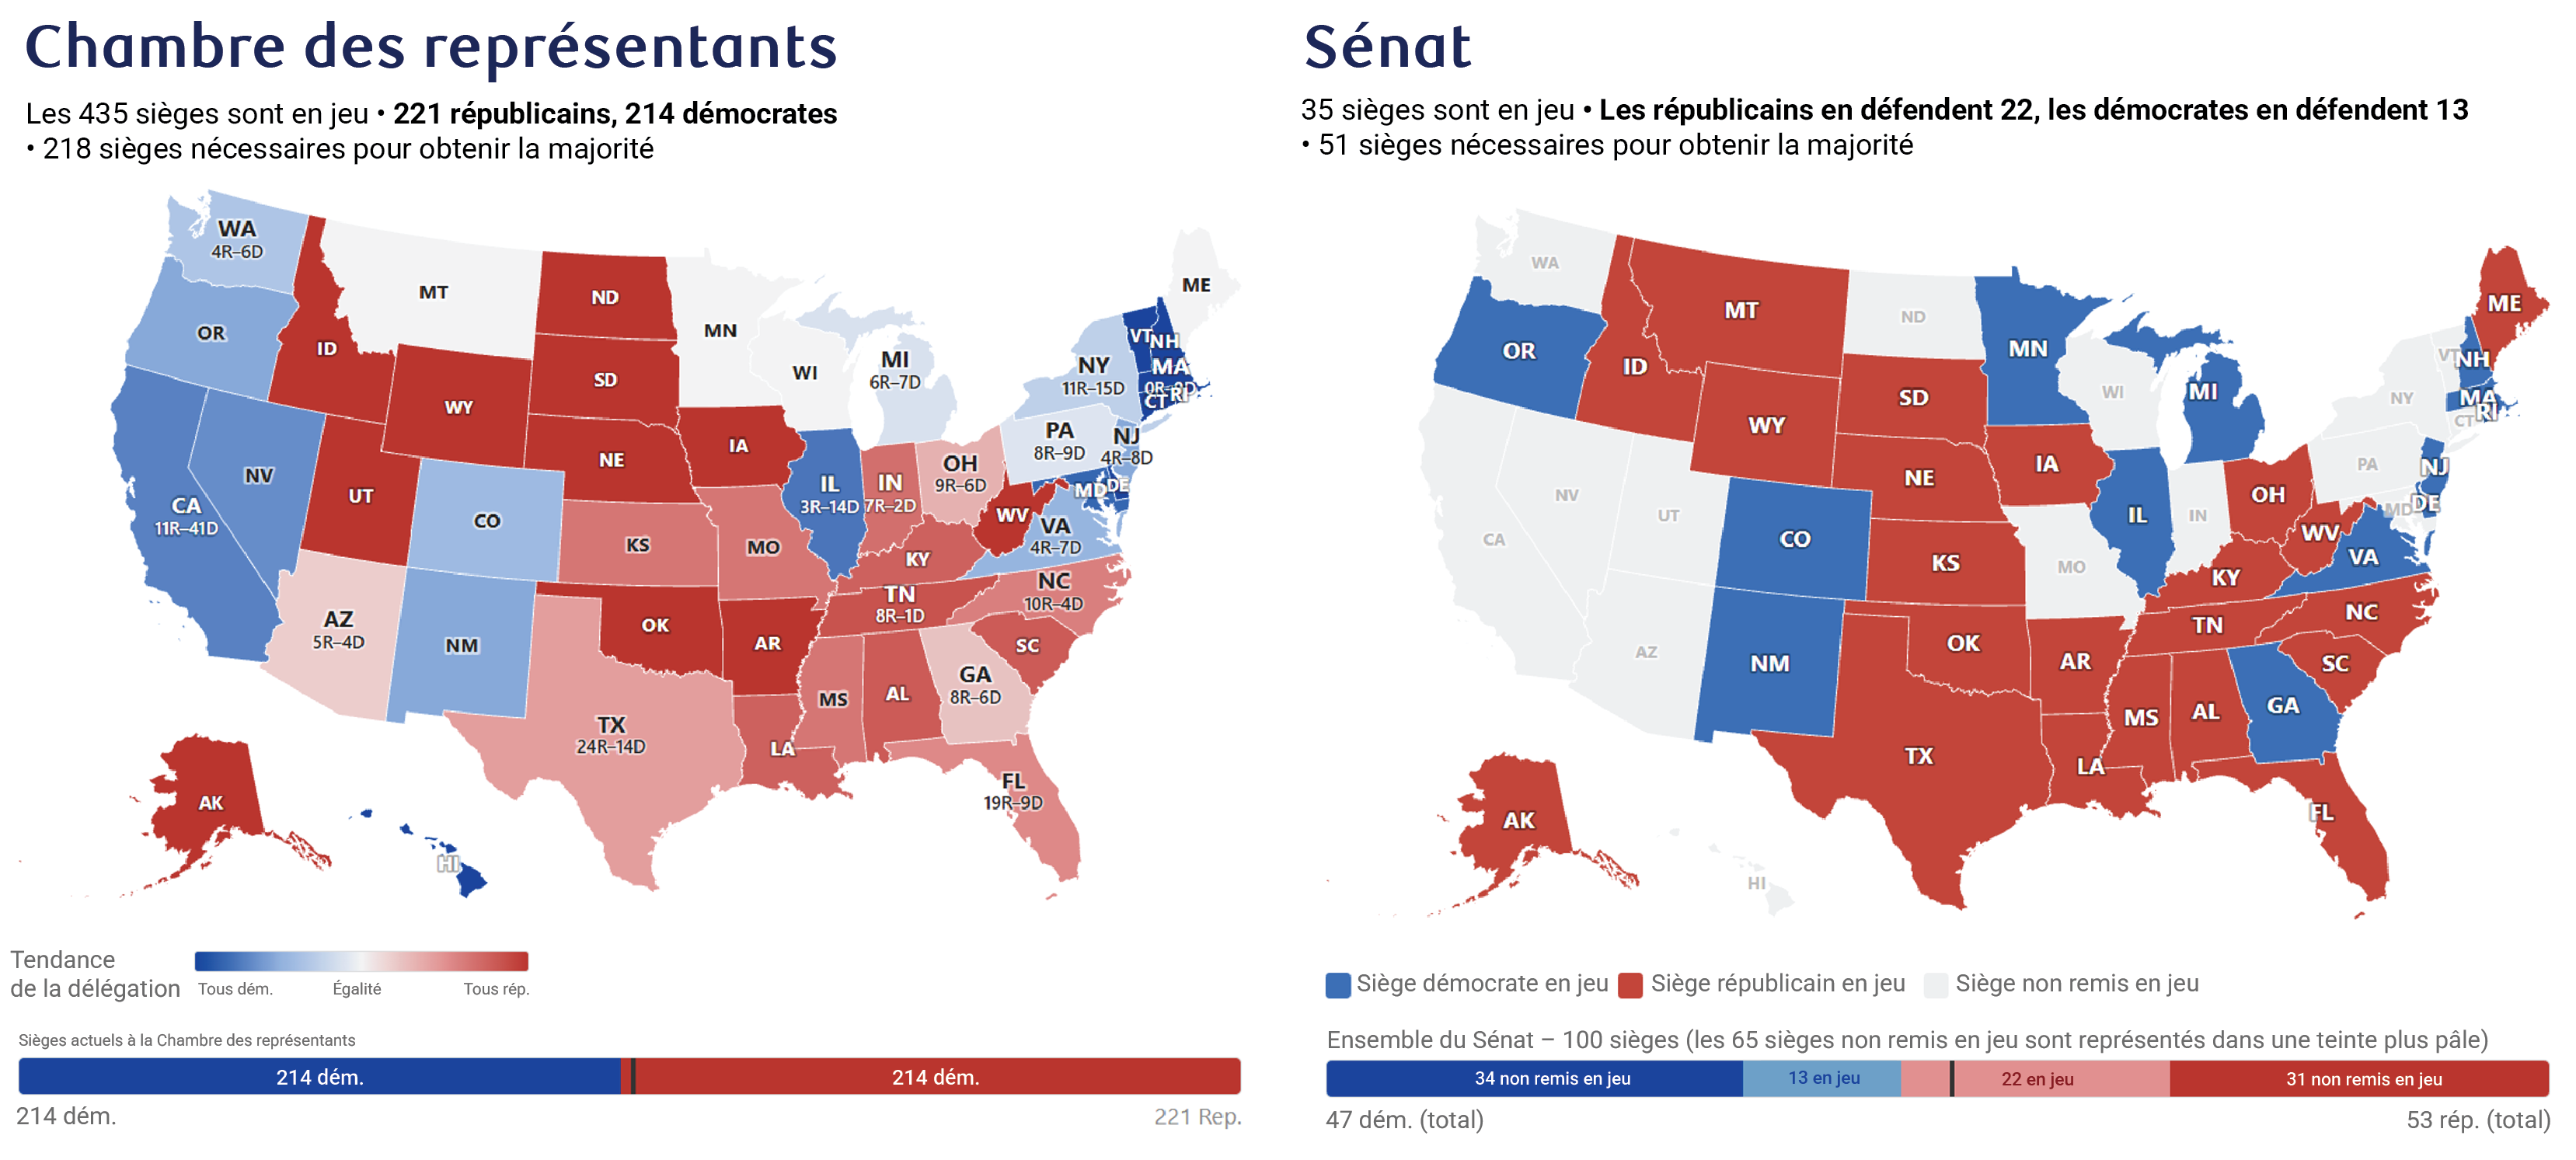
La croissance économique aux États-Unis demeure résiliente face aux droits de douane, aux chocs énergétiques et à l’incertitude persistante, mais la confiance des consommateurs ne reflète pas les données économiques.
L’inflation persistante et le ralentissement de la croissance des salaires sont au sommet des préoccupations des électeurs à l’approche des élections de mi-mandat du 3 novembre. Les prix à la consommation ont augmenté de 5,4 % depuis janvier 2025, mais la rémunération horaire moyenne suit à peine le rythme, avec une croissance de 5,5 % au cours de la période.
Pour les ménages qui dépendent d’un chèque de paie, les difficultés économiques sont claires : garder un emploi n’a pas nécessairement suffi à maintenir la tête hors de l’eau. Selon des sondages récents, 84 % des répondants ont indiqué que le coût de la vie était l’un de leurs enjeux les plus importants. De ce nombre, 74 % affirment que leur coût de la vie est en train d’aller dans la mauvaise direction.
Ces préoccupations se sont intensifiées, alors même que les indicateurs concrets racontent une tout autre histoire : le PIB croît au-dessus de la tendance, les dépenses de consommation demeurent robustes, les licenciements se poursuivent à des niveaux extrêmement bas et le taux de chômage est stable depuis un an. Malgré des indicateurs solides, les consommateurs n’ont jamais eu une perception aussi négative de leur situation. L’indice de confiance préliminaire de l’Université du Michigan pour octobre est passé de 48,1 en septembre à 46,3, ce qui a fait reculer l’indicateur sous les creux observés pendant la crise inflationniste des années 1970, la crise financière de 2008 et même la pandémie de COVID-19.
Les expériences et la confiance récentes des ménages diffèrent d’une région à l’autre du pays. Nous examinons ci-dessous comment le revenu, les dépenses, le chômage, l’inflation et le nombre de faillites se sont comportés à l’échelle du pays afin de comprendre comment les préoccupations des électeurs pourraient être exprimées aux bureaux de scrutin la semaine prochaine.
Un taux de chômage stable, mais pas pour tous
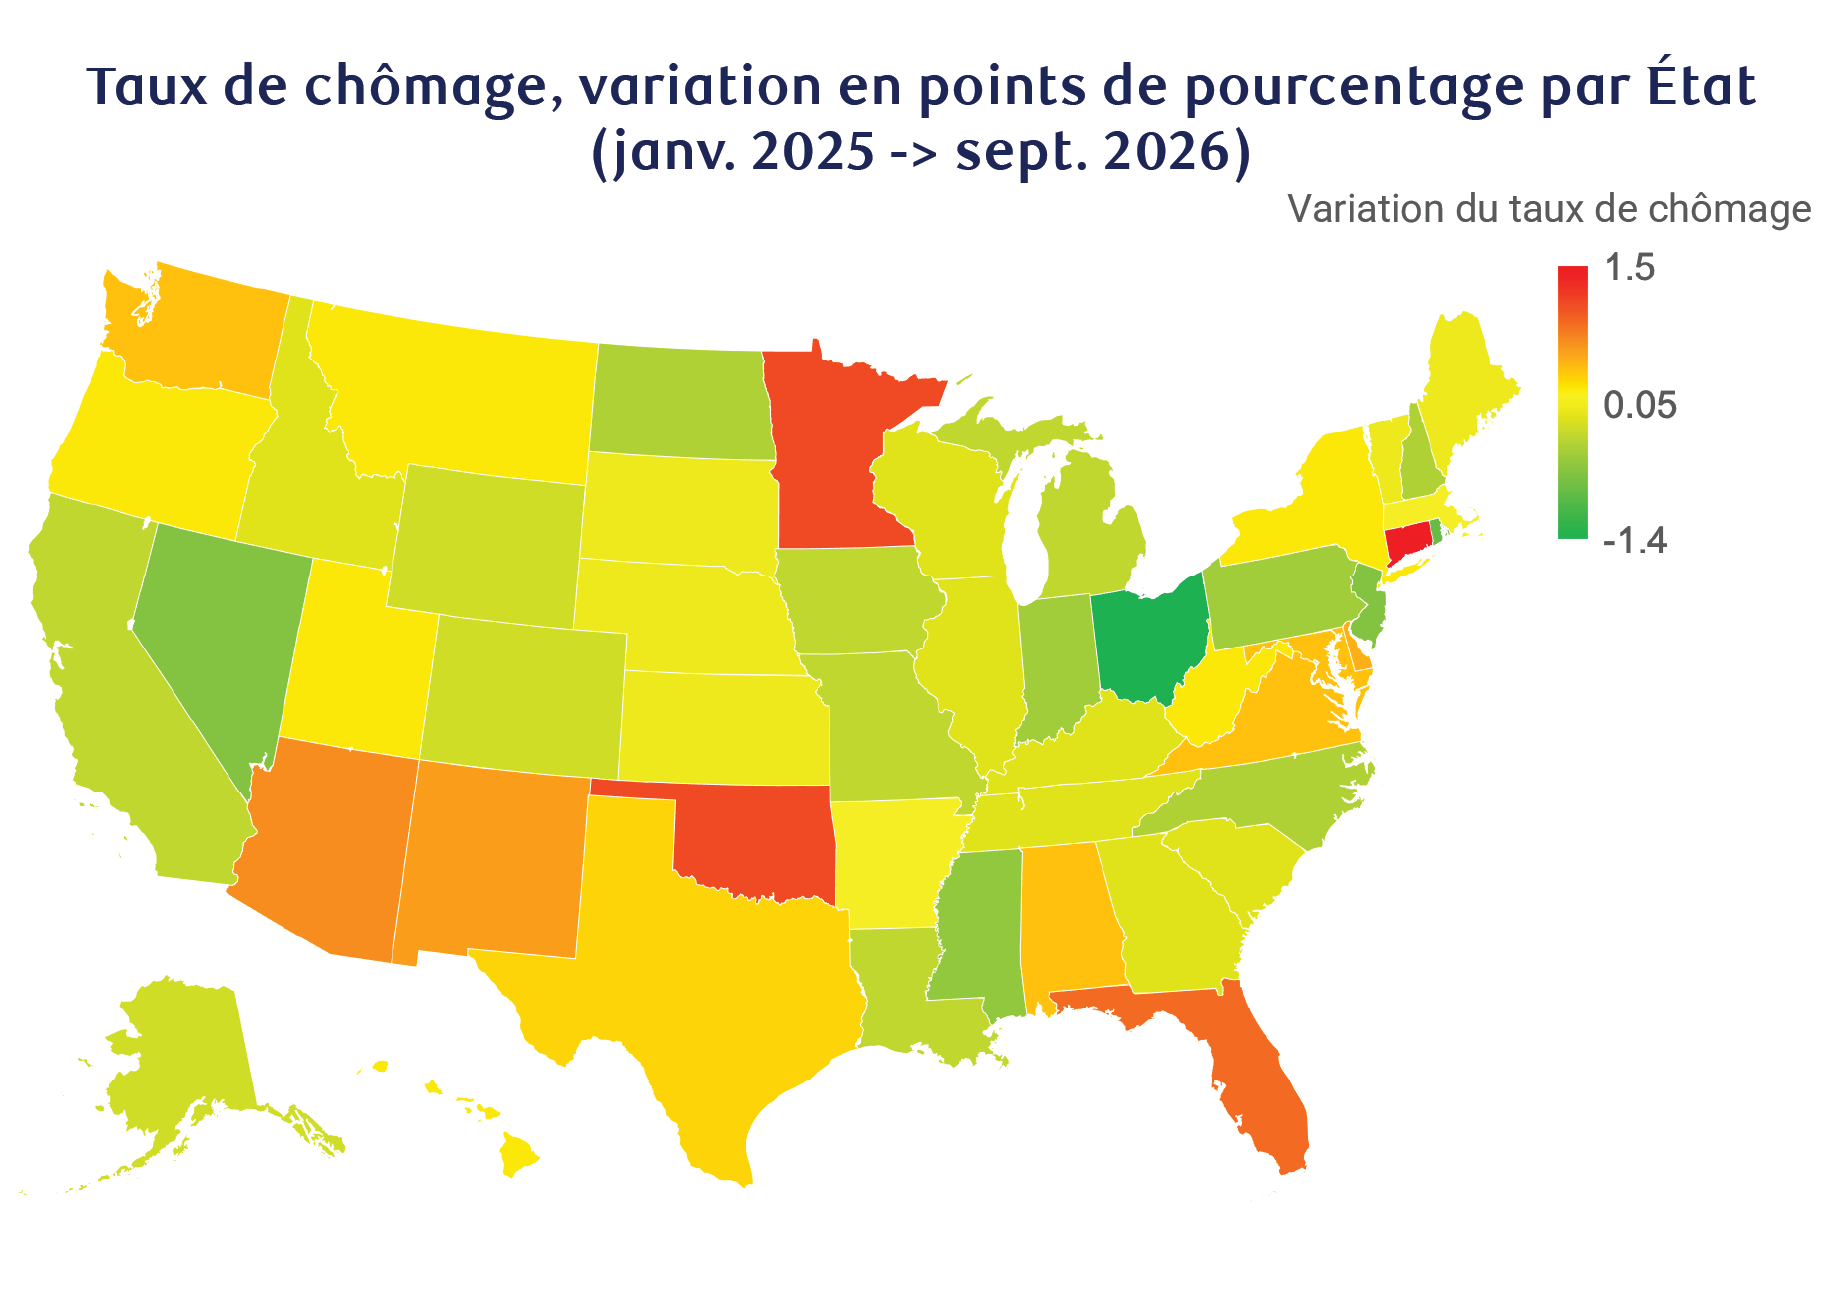
Les indicateurs du chômage, comme le chômage global, le taux de retour à l’emploi et l’incidence du travail à temps partiel pour des raisons économiques, se sont redressés. L’Oklahoma, la Floride, le Minnesota et le Connecticut ont chacun enregistré une augmentation de plus d’un point de pourcentage du taux de chômage dans leur État, ce qui a peut-être causé de la frustration et des pertes de revenu pour les ménages qui y vivent.
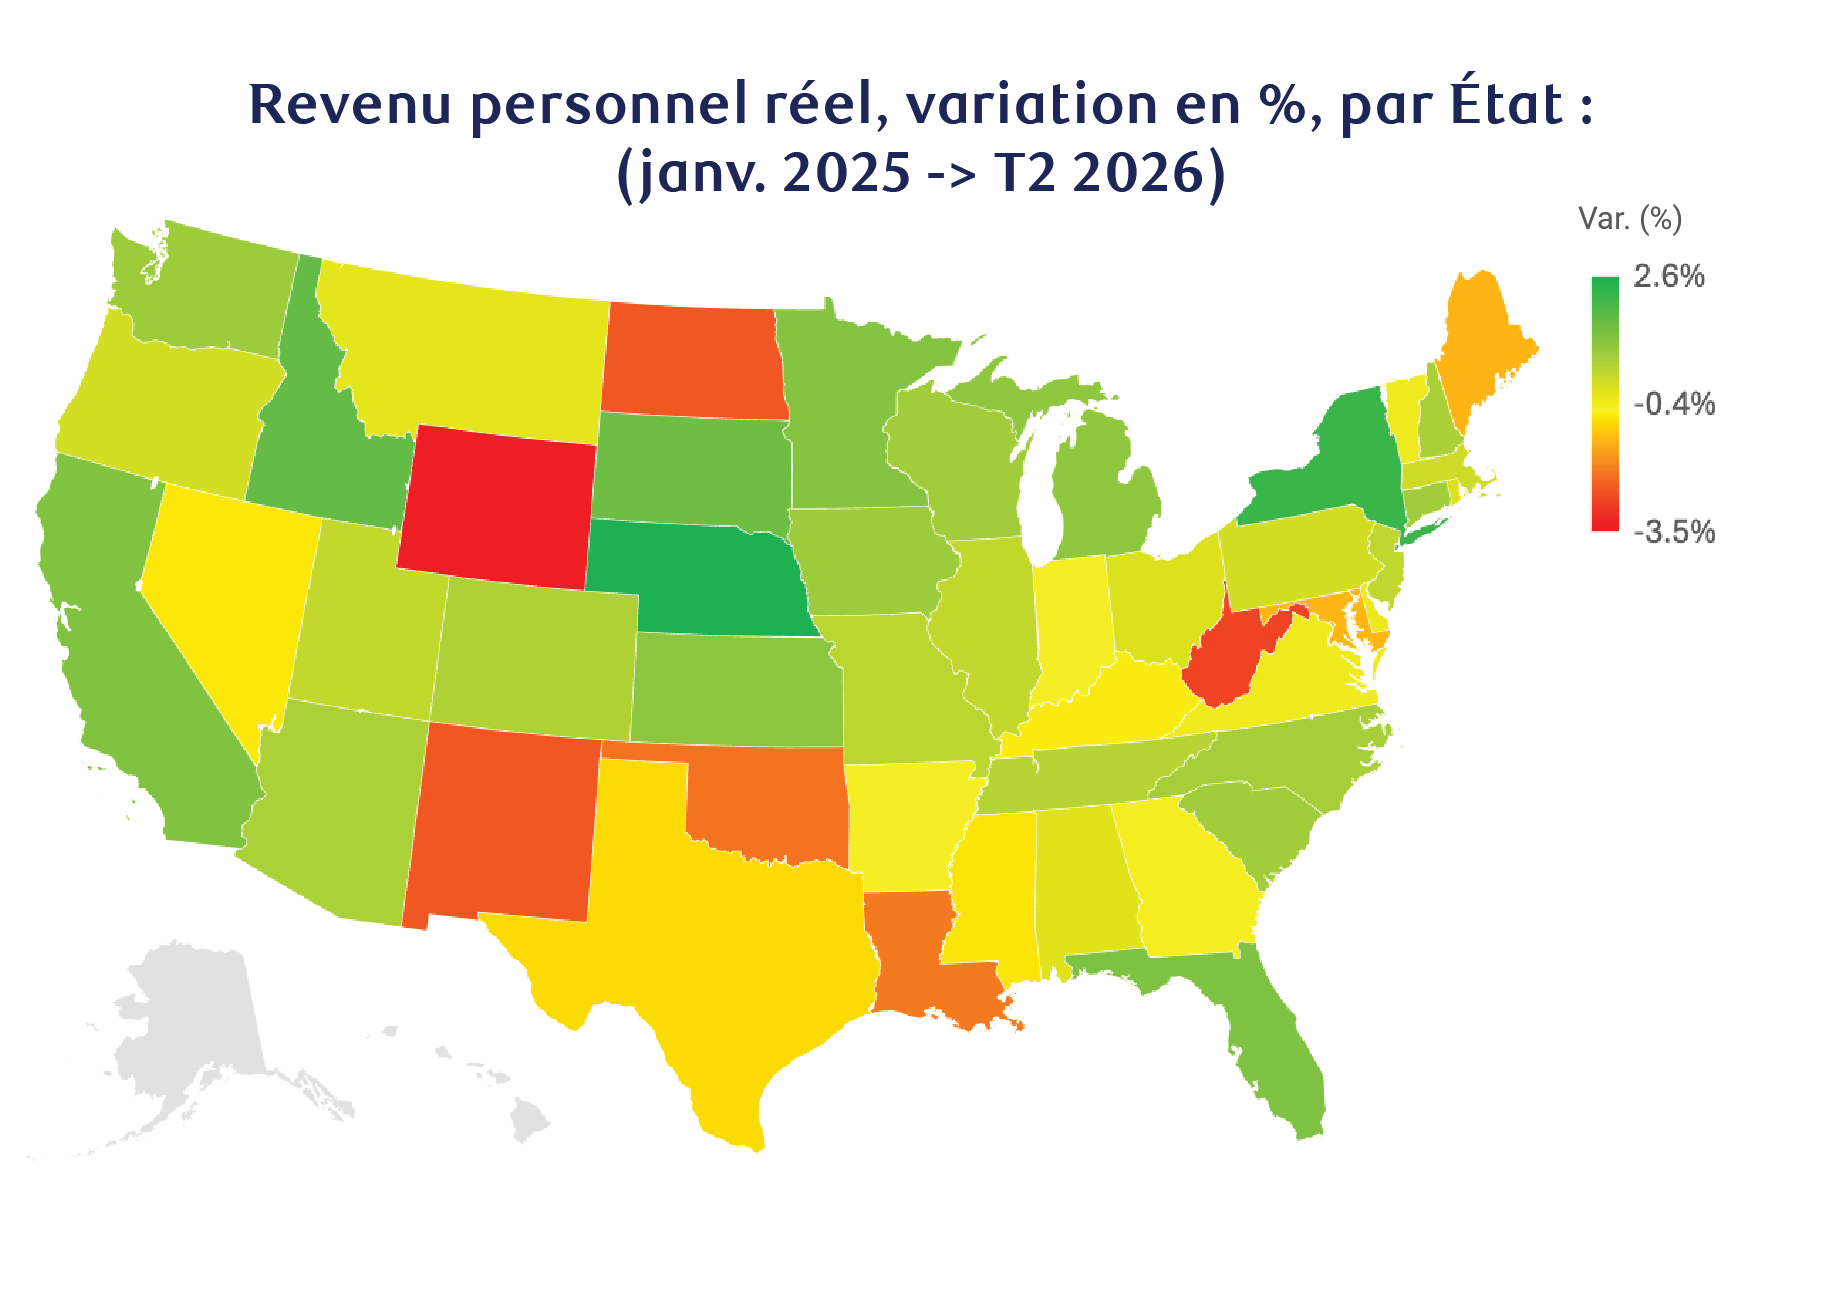
La faible croissance du revenu personnel reflète l’inquiétude des consommateurs
Au troisième trimestre, la croissance des dépenses de consommation s’est accélérée pour atteindre 3,8 %, malgré la stagnation du revenu disponible réel, qui n’a augmenté que de 1,3 %. La tendance générale a été une baisse du taux d’épargne des particuliers, qui est inférieur à 4,0 % pour la première fois depuis 2022. À notre avis, cette situation fait de l’abordabilité un enjeu politique majeur, même sans ralentissement économique ni licenciements généralisés. Les États du Sud et du Sud-Ouest ont enregistré des pertes de revenu personnel réel qui témoignent de l’augmentation du chômage. Toutefois, des coûts régionaux plus élevés jouent aussi un rôle. Le Dakota du Nord et le Wyoming se démarquent : le pouvoir d’achat y a diminué malgré une amélioration du taux de chômage.
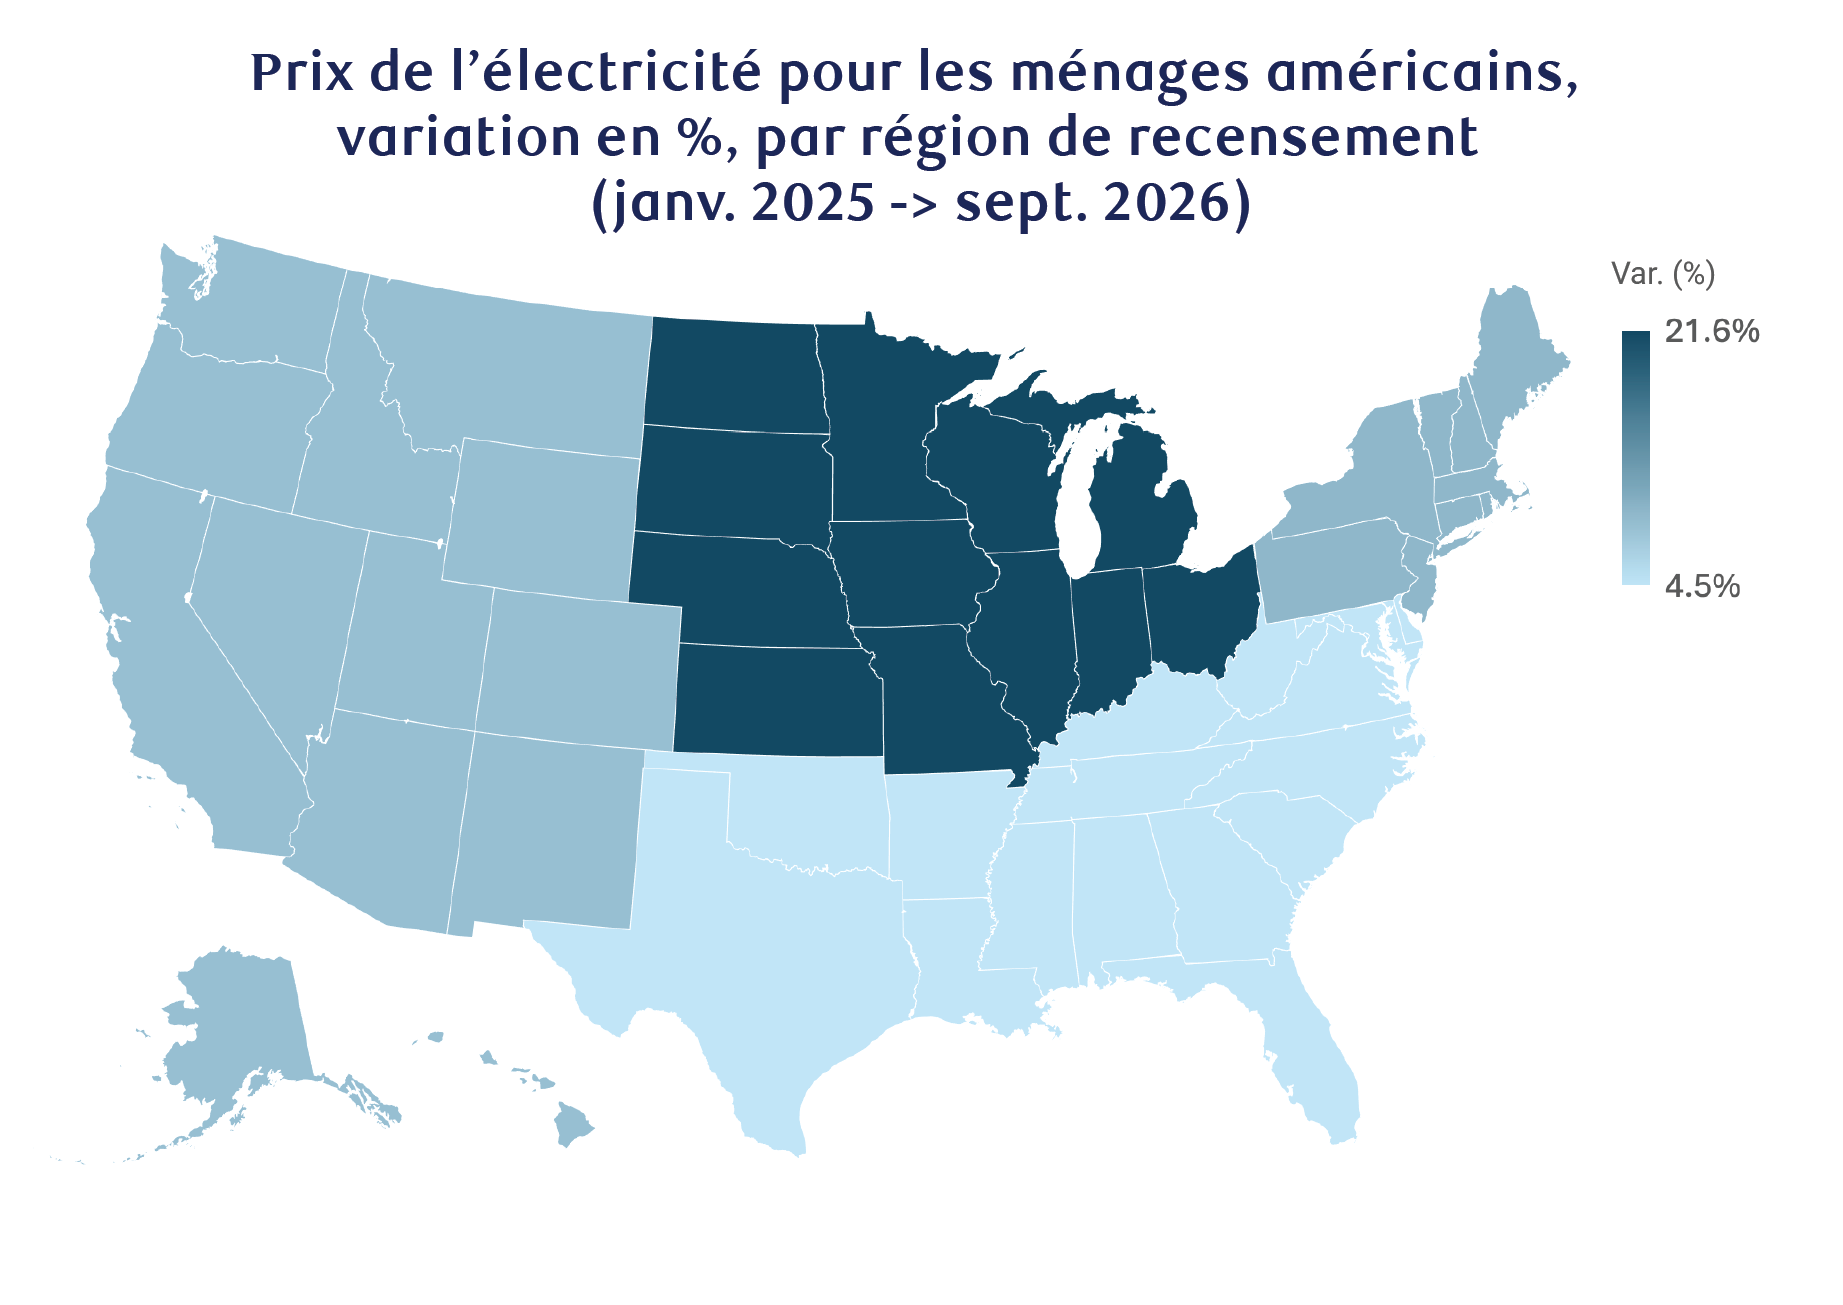
Les prix de l’électricité sont un problème visible
Le prix de l’électricité est l’un des principaux facteurs qui pèsent sur l’abordabilité. En données cumulées, de janvier 2025 à septembre 2026, les prix de l’électricité pour les ménages ont augmenté de 5,3 % et ont ajouté plus d’un point de pourcentage à l’inflation globale. La région du Midwest a été particulièrement éprouvée au cours de ce mandat, les prix des services d’électricité aux ménages ayant augmenté de plus de 20 %. Cette hausse est liée à la construction de centres de données d’IA et il vaudra la peine de surveiller la façon dont les États géreront le développement de centres de données à l’approche de 2027.
Le nombre de faillites augmente
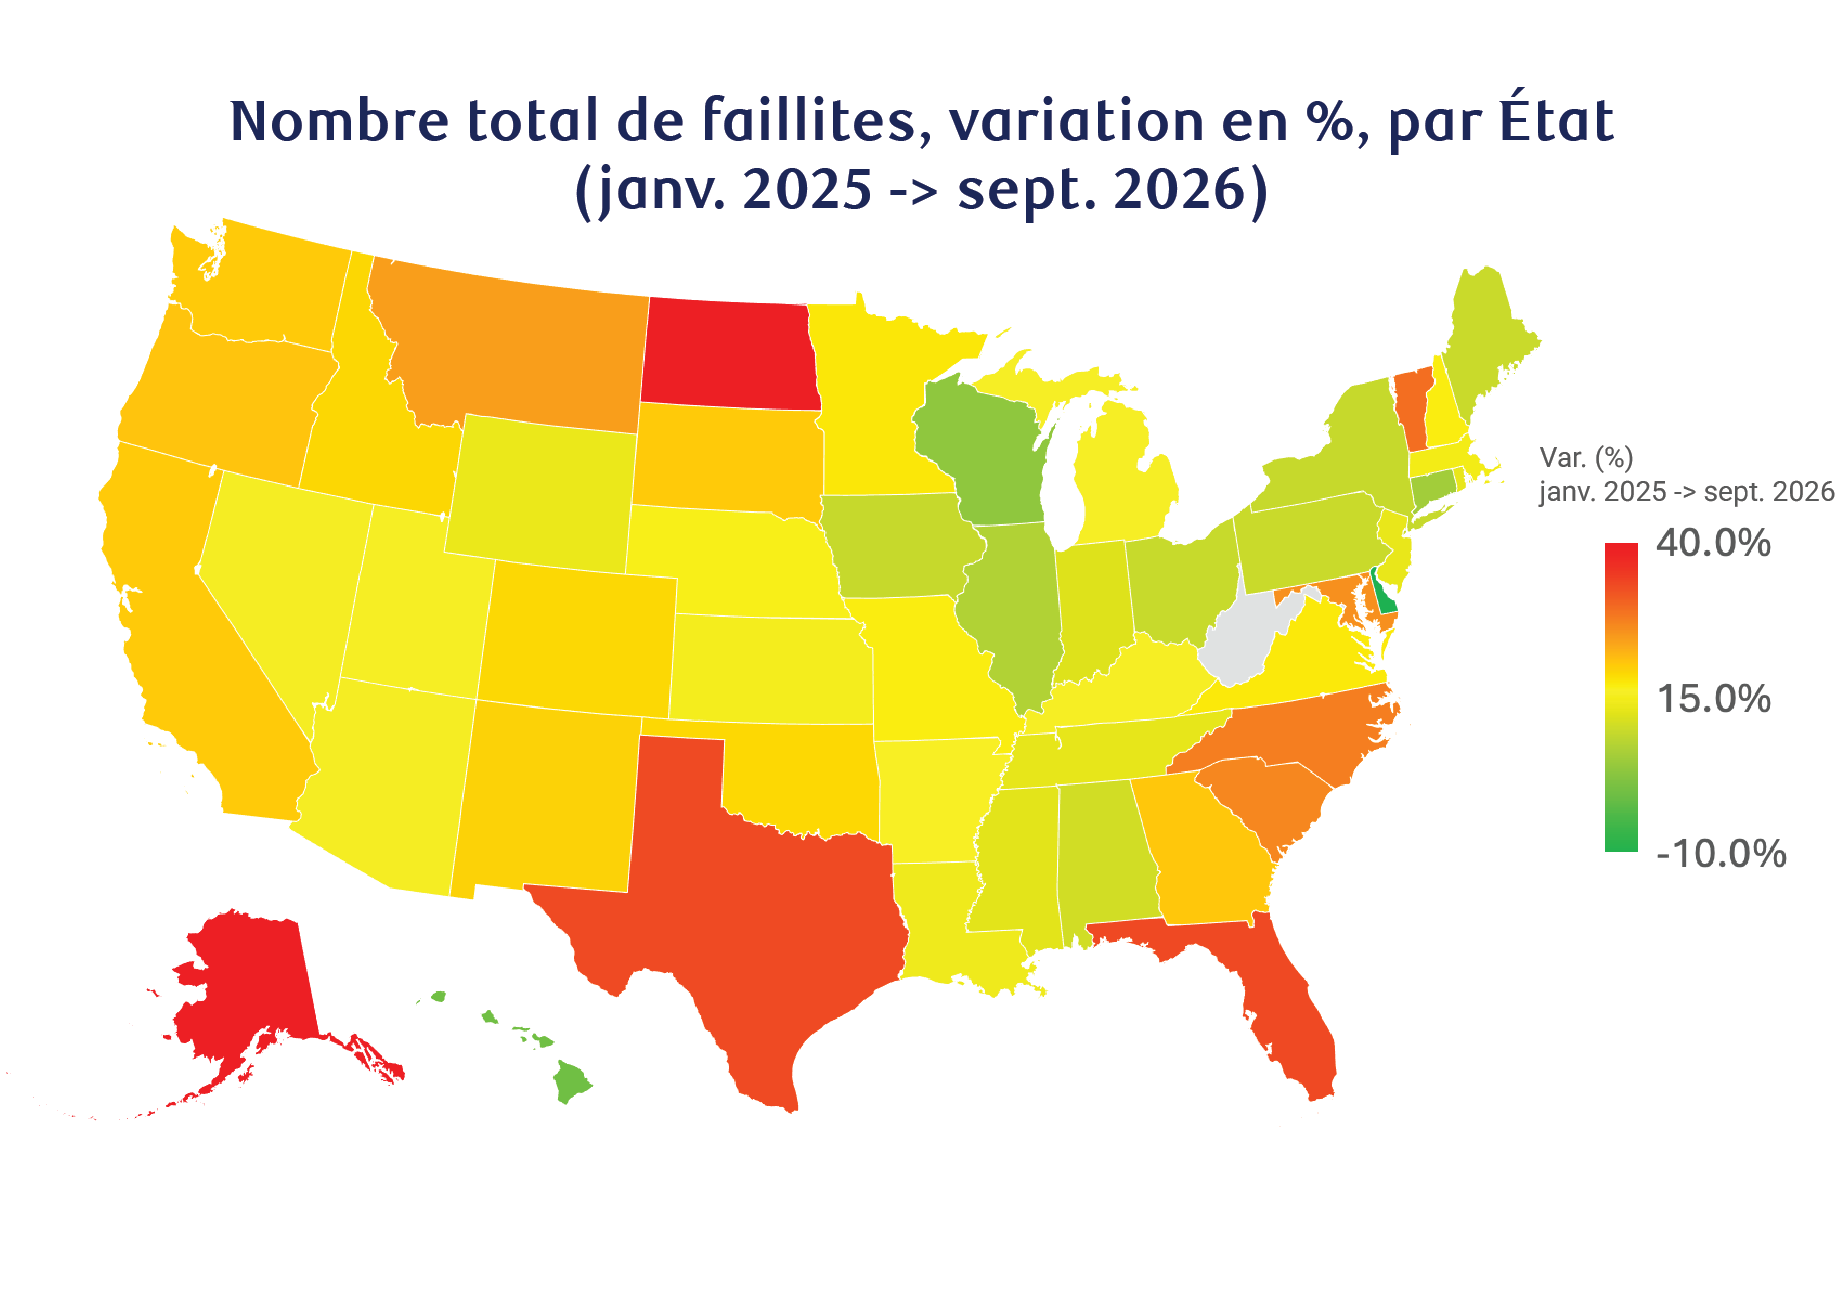
Le nombre de faillites est un solide indicateur à la fois du climat des affaires et des difficultés financières des consommateurs. Bien que la création de nouvelles entreprises ait été dynamique, la capacité de les exploiter à plus long terme est un meilleur indicateur de la vigueur de l’économie. De ce point de vue, l’augmentation moyenne des faillites déclarées dans l’ensemble des États s’est établie à 17,7 %. Seulement 18 États enregistrent une augmentation inférieure à 15 %, ce qui marque une détérioration importante du climat des affaires, en grande partie en raison de l’augmentation des coûts des intrants. Cette augmentation est la plus marquée dans les États du Sud, notamment en Caroline du Nord, en Caroline du Sud, en Floride et au Texas. Le Dakota du Nord se démarque encore une fois, ce qui donne à penser que la hausse des coûts est un facteur.
La couverture de Medicaid a connu des baisses généralisées
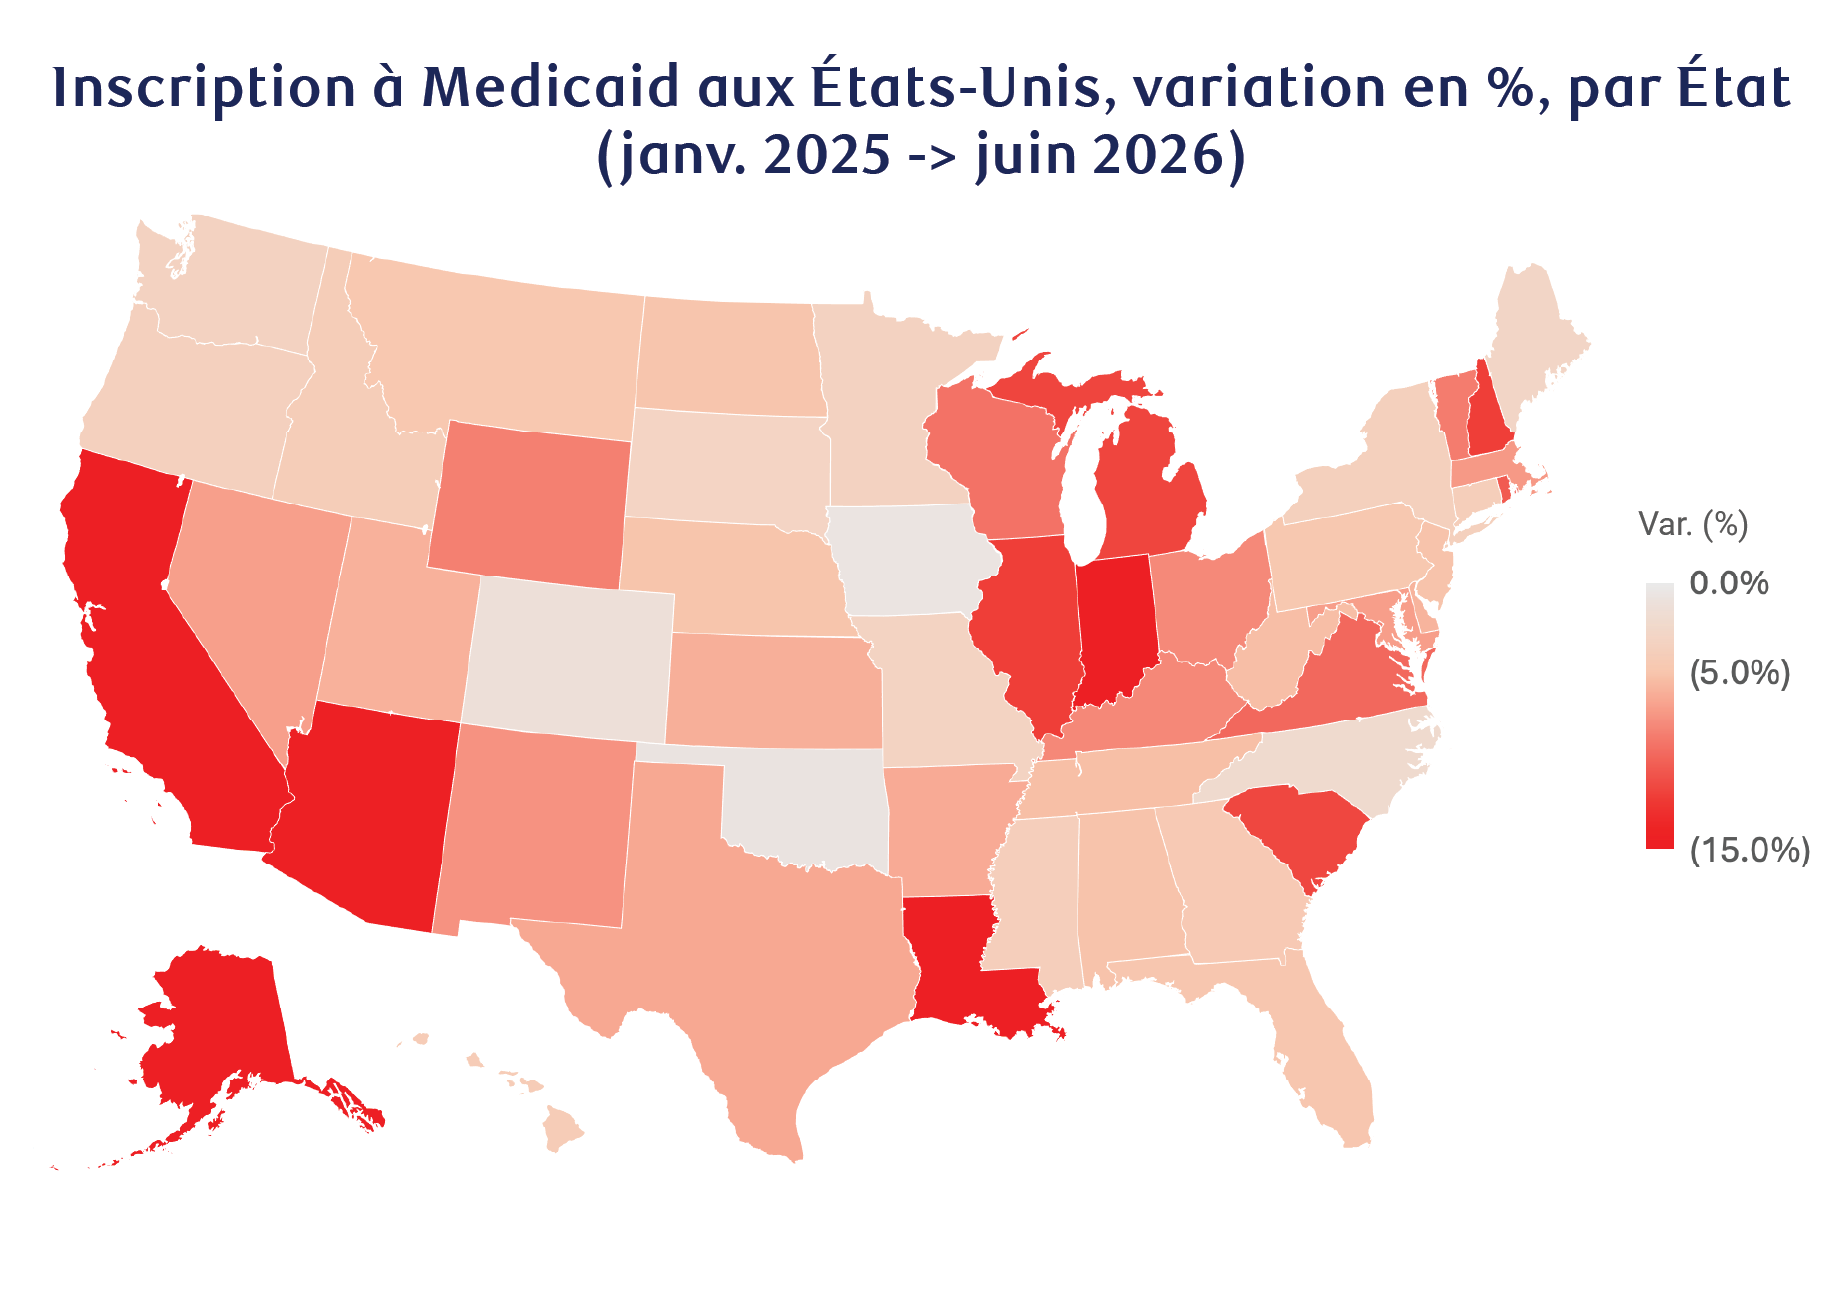
Le nombre d’inscrits à Medicaid a diminué de plus de six millions depuis janvier 2025. Comme pour le programme SNAP, des exigences supplémentaires ont été instaurées, ce qui a durci les conditions d’admissibilité et restreint la couverture. Des baisses particulièrement marquées du nombre d’inscrits ont été observées en Alaska, en Arizona, en Californie, en Louisiane, en Caroline du Sud et dans la région des Grands Lacs. La perte de la couverture de Medicaid est un rajustement important des prestations d’aide sociale gouvernementales qui pourrait se traduire par une réduction importante des revenus de transfert gouvernementaux au cours de la prochaine année.
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

