Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Issue #02
➔ Le problème que pose Northvolt au Québec ➔ Une taxonomie climatique canadienne pour attirer les capitaux verts ➔ Un nouveau système canadien de tarification du carbone produit par le secteur industriel
Points brûlants
➔Le Royaume-Uni a cessé d’utiliser le charbon comme source d’énergie, le premier pays du G7 à le faire Ici au Canada, l’Alberta a éliminé cette année la production d’électricité alimentée par le charbon, mais la Saskatchewan, la Nouvelle-Écosse et le Nouveau-Brunswick n’y sont pas encore parvenues. Shaz Merwat, responsable principal, Politique énergétique, RBC, croit que la transition vers des sources d’énergie renouvelable, combinée au stockage sur batteries et au gaz naturel, s’avérera la stratégie à privilégier pour le reste de la décennie. Cela ne suffira toutefois pas pour permettre au Canada d’atteindre sa cible zéro émission nette : il faudra mettre en œuvre des mesures de capture du carbone et mieux synchroniser les stratégies provinciales.
➔Le Canada a diffusé des lignes directrices en matière d’investissement durable La nouvelle taxonomie climatique a pour but de permettre aux investisseurs, institutions financières et autres parties intéressées de cibler les activités économiques « vertes » ou « en transition ». Il s’agit d’une étape importante de l’établissement au Canada d’un écosystème de finance durable, alors que des investisseurs disposant de billions de dollars en capitaux sont à la recherche d’occasions de placement dans des activités dont le caractère vert ou en transition a été vérifié. Cette taxonomie pourrait contribuer à attirer les capitaux privés si importants pour la croissance économique et la réduction des gaz à effet de serre. Même s’il reste encore beaucoup de travail à accomplir – notamment la définition des utilisations du gaz naturel comme source d’énergie de transition –, la taxonomie canadienne constitue un jalon important dans le parcours du Canada vers la carboneutralité.
➔Une énergie nouvelle galvanise Calgary. John Stackhouse, directeur de l’Institut d’action climatique RBC, présent à Calgary pour la conférence Energy Disruptors Unite, a constaté l’enthousiasme qui marquait l’événement. Ses principales observations : l’énergie nucléaire est de retour, les critères ESG n’ont pas disparu, et l’équité à l’égard des peuples autochtones est la nouvelle norme. Pour prendre connaissance de ses dix points à retenir, cliquez ici (AN).
➔À propos des énergies nouvelles : la société de Calgary TC Énergie, fondée il y a 70 ans, a abandonné ses activités liées aux pipelines de pétrole afin de se réorienter vers des sources d’énergie à plus faibles émissions de carbone. Le gaz naturel et les solutions de production d’énergie « qui s’appuient sur le nucléaire, l’accumulation hydro-électrique par pompage et les nouvelles possibilités en matière d’énergie » ouvrent pour la société la voie à une infrastructure s’apparentant à celle des services publics. Autre bonne nouvelle : l’augmentation potentielle à 4 800 mégawatts de la capacité de la centrale nucléaire Bruce Power, en Ontario, dans le cadre du projet Bruce C.
➔
Un émoji pour exprimer votre frustration face aux changements climatiques. Des émojis représentant des arbres morts seront bientôt disponibles pour permettre aux citoyens d’exprimer leur angoisse face aux changements climatiques. Les ouragans Helene et Milton ne sont que les plus récents phénomènes météorologiques suralimentés par les changements climatiques. Depuis 2019, pratiquement chaque province canadienne et État américain a été victime d’une coûteuse catastrophe naturelle. Et pourtant, les politiques permettant de lutter contre les changements climatiques sont de plus en plus impopulaires à Ottawa, à Vienne et à Washington.
➔Prix bimensuel de l’action climatique : attribué à Shane Gross, de la Colombie-Britannique, qui a remporté le prestigieux prix Wildlife Photographer of the Year du Natural History Museum du Royaume-Uni. Sa photo Swarm of Life, ci-dessous, qui montre un banc de têtards dans un lac près de l’île de Vancouver, lui a valu cette distinction.
Copyright Shane Gross
➔Prix bimensuel du flop climatique : attribué à une nouvelle étude de l’Université de Cambridge qui recommande de réduire les vitesses de vol de 15 % afin de diminuer les émissions de GES, ce qui augmenterait de 50 minutes la durée des vols transatlantiques
.
La production de batteries : un enjeu de taille pour le Canada et le Québec
Ayant misé sur Northvolt, Ottawa et le Québec se retrouvent maintenant devant un problème de taille. Le plus grand fabricant européen de batteries, ayant réuni 15 milliards de dollars US de capitaux provenant de l’industrie automobile, de banques et de gouvernements européens, planifiait la construction d’une usine de batteries pour véhicules électriques près de Montréal, avec l’appui de Québec et d’Ottawa.
Mais se tailler une part de marché dans ce secteur est difficile : les batteries pour VE chinoises sont moins coûteuses et offrent de meilleures performances, et la demande de nouveaux VE en Europe est à la baisse. Ces difficultés pourraient retarder d’au moins 18 mois la réalisation du projet d’usine au Québec.
➔ Lorsqu’annoncé il y a un an, le projet a été qualifié « [d’usine qui produira les] batteries les plus vertes au monde ». Maintenant, il est plutôt perçu comme un « risque calculé », et il s’agit d’un risque énorme : en plus du financement promis par le gouvernement fédéral (voir le tableau), Northvolt a obtenu du gouvernement du Québec un prêt garanti de 240 millions de dollars pour l’acquisition d’un terrain dans la région de Montréal apte à accueillir la construction de l’usine. Le Québec a aussi investi 270 millions de dollars dans Northvolt AB, la société mère suédoise de Northvolt, et la caisse du RRQ y est allée d’un investissement de 200 millions de dollars.
➔ Le délai dans l’exécution du projet pourrait entraver le développement de la chaîne canadienne d’approvisionnement en pièces pour VE. Le directeur parlementaire du budget estime que des trois plus importants projets liés aux VE (y compris les usines de Volkswagen et de Stellantis-LGES en Ontario), le projet de Northvolt était celui qui devait atteindre le plus rapidement, c’est-à-dire d’ici 2037, le seuil de rentabilité. Les délais potentiels dans la réalisation des plans de l’entreprise pourraient signifier que le Canada et le Québec ne tireront des avantages économiques de leurs investissements qu’en 2040 au plus tôt.
➔Ce projet promettait d’être la réponse du Canada aux géants chinois du secteur des batteries pour VE. Maintenant, cette industrie émergente doit résoudre des enjeux encore plus nombreux.
La tarification du carbone en transition
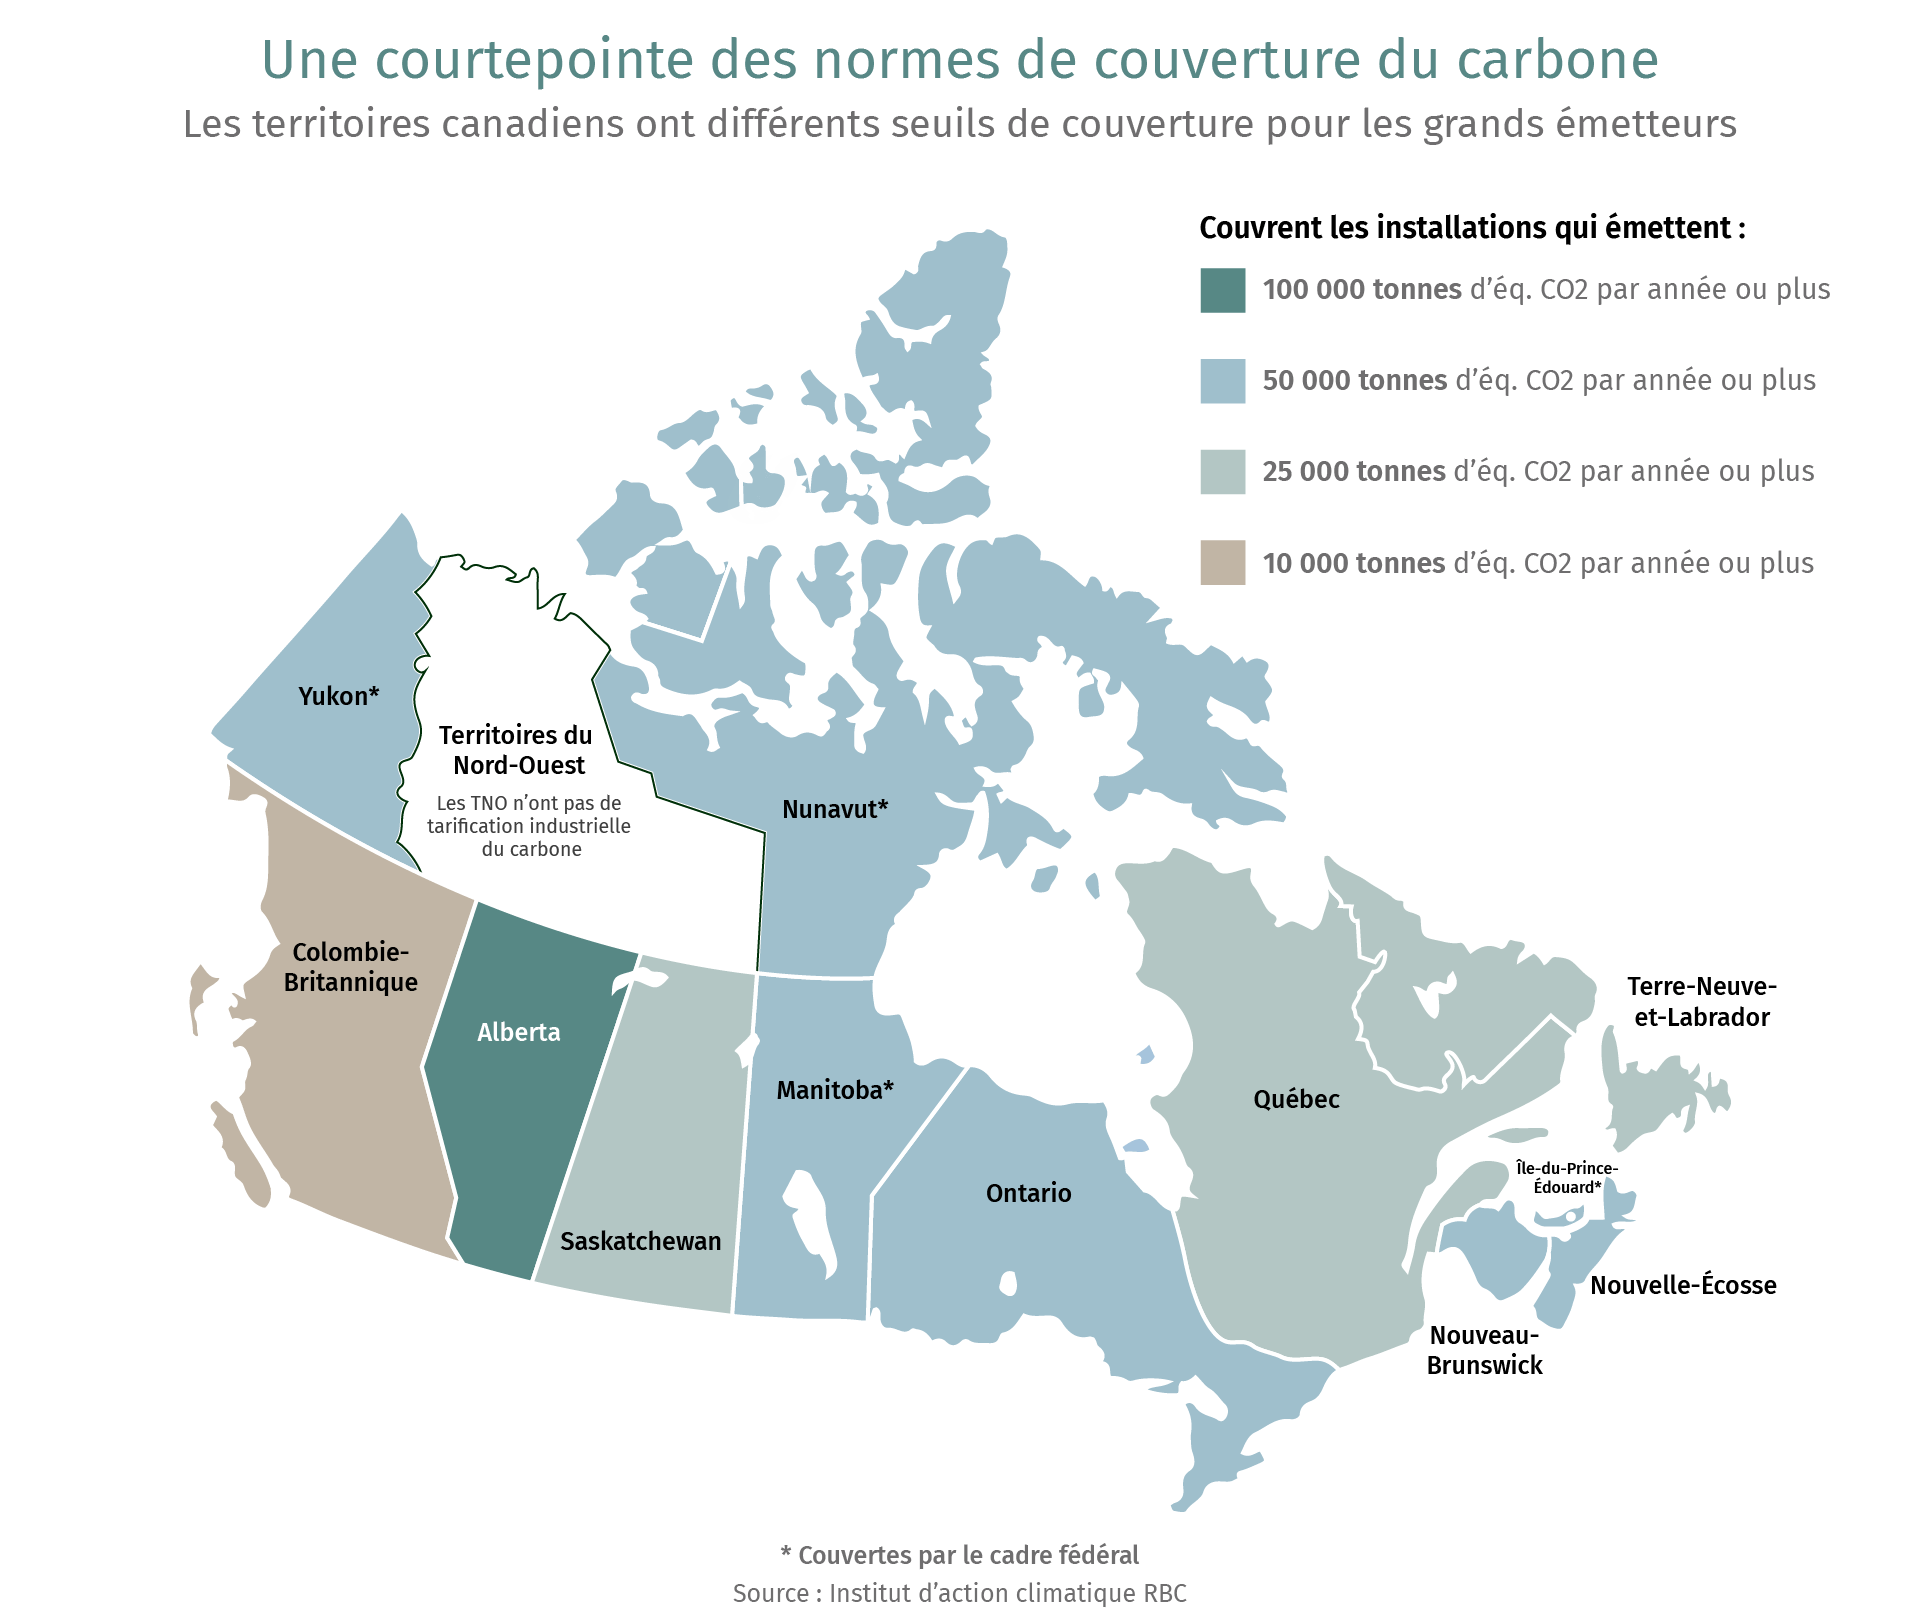
Les marchés du carbone industriel au Canada peuvent être des moteurs d’innovation, de croissance économique à faible intensité carbone et d’investissements, selon un nouveau rapport publié conjointement par l’Institut d’action climatique RBC, l’Institut climatique du Canada et Clean Prosperity. Or, le Canada compte actuellement neuf systèmes de tarification du carbone distincts, ce qui pose obstacle à la concrétisation de ces avantages.
➔ Les auteurs du rapport avancent que l’harmonisation de ces marchés permettrait d’assurer leur rôle prépondérant dans la réalisation des objectifs économiques, environnementaux et géopolitiques du Canada.
➔ ATandis que les décideurs se tournent vers la dernière moitié des années 2020 dans un monde plus fragmenté, une nouvelle approche à l’égard de nos marchés du carbone pourrait renforcer les politiques commerciales et climatiques, et favoriser un nouveau cycle de croissance à faible intensité carbone, affirment les trois instituts.
➔ Nous étions présents à Ottawa le 10 octobre pour Avantage carboneutralité, la plus importante conférence sur le climat au Canada, organisée par l’Institut climatique du Canada et le Groupe consultatif pour la carboneutralité. John Stackhouse a rencontré Alok Sharma et Candace Laing, de La Chambre de commerce du Canada, pour discuter de la compétitivité du Canada en matière de carbone. Suivez cette conversation sur le compte LinkedIn de John en cliquant ici.
➔ Le capital catalytique C’était l’un des sujets dont ont discuté Myha Truong-Regan, cheffe, Recherche climatique, à l’Institut climatique RBC et Ravinder Gill, première directrice générale et cheffe, Finance durable, RBC, dans le cadre de la nouvelle série Matière à réflexion sur les perspectives climatiques, dont la première séance s’est tenue à Toronto. Pour prendre connaissance de leurs principales observations, cliquez ici.
➔ Sur les listes de lecture des membres de l’équipe : Le chant du prophète (par Paul Lynch), Impossible ici (par Sinclair Lewis), Vers une économie à trois zéros (par Muhammad Yunus) et What If We Get It Right? (par Ayana Elizabeth Johnson).
Créé par Yadullah Hussain, Directeur de rédaction, RBC Institut d’action climatique.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Lors de la conférence Energy Disruptors: Unite qui a eu lieu à Calgary, j’ai rencontré Chana Martineau, cheffe de la direction de l’Alberta Indigenous Opportunities Corporation (AIOC), avec qui j’ai discuté de réconciliation par la voie du développement économique. Femme issue des Premières Nations avec 30 années d’expérience en services bancaires et en service-conseils, Mme Martineau est particulièrement qualifiée pour aider les communautés autochtones à saisir des occasions économiques en les mettant en rapport avec l’entreprise privée. Son équipe interfonctionnelle composée de professionnels des marchés financiers, de spécialistes en relations autochtones et de professionnels de l’engagement fait de l’AIOC une référence en matière de bonne gouvernance et de gestion professionnelle. Mme Martineau a quelques conseils à offrir aux entreprises qui veulent établir des liens avec les communautés autochtones.
1. Organisation inédite, l’AIOC fait la preuve de la puissance de la mobilisation de capitaux autochtones pour permettre aux communautés de saisir des occasions économiques. Pouvez-vous nous retracer l’historique de l’AIOC ?
En 2019, le gouvernement de l’Alberta a tenu sa promesse électorale de créer une organisation qui faciliterait les investissements et la participation de groupes autochtones dans des projets commerciaux viables, chose impossible auparavant en raison des restrictions imposées par la Loi sur les Indiens. L’AIOC a été mise en place pour éliminer ces obstacles en fournissant les capitaux permettant une pleine participation à l’économie, créant, ce faisant, un modèle pour des projets à venir. Nous atteindrons nos cinq ans d’existence le mois prochain, et les possibilités de projets sont si nombreuses que nous n’arrivons parfois pas à suivre le rythme. Le besoin d’un tel programme est très clair.
2. Ce que vous avez réussi à accomplir en cinq ans à peine est vraiment remarquable, et maintenant plusieurs autres provinces vous emboîtent le pas. Quels conseils avez-vous à leur donner ?
Je suis impressionnée par l’esprit entrepreneurial et l’enthousiasme du gouvernement albertain. Il nous a simplement demandé de quoi nous avions besoin pour réaliser notre mission. Notre modèle de gouvernance est extrêmement important. Notre conseil se compose de cinq membres des Premières Nations, de deux membres de communautés métisses et de deux alliés. Il s’agit de personnes qui ont une très bonne compréhension des entreprises autochtones et des marchés financiers. Ces compétences sont importantes pour protéger les garanties sur prêts provinciales et pour saisir les intérêts communs des nations autochtones et de l’entreprise privée. On parle beaucoup de crise de la productivité au Canada. Résoudre cette crise exigera de la collaboration ; il ne fait aucun sens que chaque territoire ait son propre programme qui fonctionne en autonomie. Un tel potentiel de collaboration est particulièrement important pour la réalisation de grands projets d’infrastructure multiterritoriaux. Nous avons toujours fait preuve d’une grande ouverture afin de permettre aux nouveaux programmes de bénéficier de nos apprentissages. Nous voulons sensibiliser les Autochtones et les Canadiens aux avantages offerts par de tels partenariats, et les aider à en tirer profit.
3. La gouvernance est donc cruciale, tout comme le sont l’esprit entrepreneurial et le soutien de vos « actionnaires ». Ces partenariats semblent aptes à permettre de résoudre de nombreux problèmes. Pourquoi le marché ne les a-t-il pas déjà adoptés ?
Les entreprises veulent établir des partenariats avec les Autochtones, mais ces relations sont, de longue date, porteuses de conflits. Certaines entreprises craignent ces conflits potentiels. D’autres reconnaissent que des erreurs ont été commises de part et d’autre et que c’est là la raison d’être du cheminement vers la réconciliation. Elles sont maintenant prêtes à y participer. Notre équipe fait le pont entre les deux mondes. Nous connaissons les marchés financiers, les sociétés cotées en bourse, et le besoin d’offrir un rendement à l’actionnaire. Nous connaissons également les façons de faire et l’histoire des Autochtones. Nous pouvons donc veiller à ce que les partenariats respectent leurs valeurs. Nous mettons les gens en rapport et leur offrons une plateforme pour les discussions qui mèneront à la formation de partenariats profitables de part et d’autre.
4. C’est donc une stratégie très efficace. Qu’y a-t-il d’autre que les entreprises doivent savoir ?
Je crois qu’il faut être fermement enraciné dans ses valeurs. Les partenariats réussis ont toujours été marqués par cet engagement de la direction envers le respect des valeurs. Les équipes de développement et les équipes juridiques des entreprises sont axées avant tout sur l’efficience, et beaucoup moins sur la compréhension du point de vue de l’autre. Ce n’est pas l’approche des communautés autochtones, et il est important que les entreprises le comprennent. Les choses se dérouleront différemment, et c’est une bonne chose. Il faut un véritable leadership au plus haut niveau, ainsi qu’une détermination à persévérer jusqu’à la conclusion.
5. L’approche axée sur la compréhension de l’autre demande du temps, ce qui entre souvent en contradiction avec la philosophie d’entreprise. Comment les entreprises qui sont parvenues à conclure ces partenariats s’y sont-elles adaptées ?
Patience, persévérance et créativité : voilà les trois éléments clés. La créativité est très importante. Les enjeux ne se limitent pas à la conclusion d’ententes de partenariats. Il y a aussi la question des garanties sur prêts. À l’AIOC, nous gérons trois milliards de dollars de fonds publics albertains. Il s’agit là d’une lourde responsabilité envers les contribuables de l’Alberta. Ces opérations ne sont pas faciles à réaliser, et la barre est haute. Nous disposons d’une structure de crédit novatrice pour protéger les garanties sur prêts afin d’éviter que la province se retrouve en position de difficulté budgétaire advenant qu’une garantie sur prêt soit exercée. Notre évaluation de la solvabilité des parties doit donc être prudente, et les garanties sur prêts doivent être établies de manière qui fonctionne pour les communautés et pour les entreprises.
6. Voyons le point de vue des communautés autochtones. Quels sont quelques-uns des signes de réussite au sein des communautés ? Comment celles-ci voient-elles ces partenaires commerciaux et les structures que vous contribuez à créer ?
Certaines communautés ont déjà obtenu des retombées positives. Des partenariats ont contribué à transformer des relations conflictuelles en relations où règnent le respect, la compréhension et la collaboration. Nous constatons aussi une importante stimulation de l’activité économique au sein de ces communautés. Elles sont capables de reconstruire des lieux de rassemblement, prenant en charge toutes les étapes de la conclusion des contrats à la construction. Les emplois et les revenus sont en hausse, ce qui stimule l’activité économique et contribue à la solidité des communautés. Imaginez ces avantages tirés les quelque 43 nations et établissements qui ont pris part à nos opérations. Nous commençons à constater ces retombées économiques.
7. Comment aidez-vous les communautés n’ayant pas accès à des marchés de capitaux ou n’ayant pas d’expertise financière à saisir rapidement les occasions qui se présentent ?
Il y a beaucoup à apprendre en peu de temps. Nous leur offrons des subventions de capacité qui permettent d’accéder à des conseillers ou à du financement pour des services-conseils. Nos partenaires commerciaux contribuent également au financement de ce volet. Les membres des communautés autochtones peuvent voir le cycle de vie complet d’une opération – ils peuvent être présents à chaque réunion, assister à tout le processus de contrôle diligent et faire des visites de site. En comprenant le processus du début à la fin, ils peuvent interagir avec l’industrie. Ils peuvent maintenant demander : « Pourquoi nous parlez-vous de consultation ? Pourquoi ne nous offrez-vous pas une participation ? » Le dialogue a complètement changé. Les membres des communautés autochtones ne sont plus subordonnés à l’industrie, et j’en suis tellement fière.
8. Les avantages tirés de ces opérations ne doivent pas être exclusivement financiers, n’est-ce pas ? Il faut aussi prendre en compte le capital humain et culturel.
Vous devez savoir ce que ces opérations vous apportent. Quand il ne s’agit que d’argent, peu importe l’autre partie. Ce que vous tirerez de l’opération est concret et connu. Mais si vous n’avez pas pris le temps de chercher à comprendre votre partenaire, qu’il soit autochtone ou non, et à instaurer la confiance dès le départ, cela se fera sentir pendant les négociations.
9. Comment pouvons-nous tous – mais surtout les intervenants au sein des entreprises et des gouvernements – soutenir ce que vous faites ?
L’AIOC ne peut pas tout faire. Nous octroyons des garanties sur prêts, certes, mais il reste encore l’approvisionnement, la conclusion des contrats, les relations et l’embauche. Il faut que les organisations et les gouvernements commencent à appréhender différemment la façon dont ces relations sont établies. Si vous voulez embaucher plus d’Autochtones, par exemple, mais que les salons de l’emploi ne donnent aucun résultat, vous devez changer de méthode. Pourriez-vous commencer par un partenariat économique ? À quoi ressemble l’embauche actuellement ? Il s’agit d’une façon différente d’aborder la question. Je pense que beaucoup de gens se demandent comment y parvenir. Parlez avec vos voisins autochtones. Amorcez la discussion, et vous avancerez dans votre parcours.
10. Quelles sont une ou deux choses qui, vous l’espérez, auront évolué d’ici un an ?
J’espère que nous aurons soutenu davantage de partenariats. J’espère que nous aurons élargi la portée des opérations. J’espère que nous aurons conclu une ou deux opérations importantes qui changeront la donne au sein des territoires. Et j’espère que d’autres programmes auront été lancés.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
La transition énergétique offre à la modeste économie ouverte du Canada la chance de renouveler et de redynamiser sa compétitivité mondiale.
La course bat déjà son plein : tandis que les pays fusionnent leurs objectifs économiques, environnementaux et géopolitiques, le besoin d’harmoniser les politiques commerciale et climatique se fait de plus en plus pressant. Cette pression pourrait s’accroître à mesure que les économies développées empruntent la voie du protectionnisme, y compris des moyens de réduire l’accès aux produits fabriqués dans des pays aux normes d’émissions de carbone moins rigoureuses. Dans le cadre du nouveau paradigme commercial, le Canada a l’occasion de livrer concurrence sur le plan des exportations de biens à faibles émissions de carbone, tout en gérant les perturbations du marché causées par les technologies propres émergentes.
Heureusement, le Canada possède une avance dans cette compétition de faibles émissions de carbone, les marchés du carbone industriel pouvant servir de fondement à l’innovation, à la croissance économique à faible intensité carbone et aux investissements. En définissant une politique qui débouche sur des réductions d’émissions à l’échelle nationale sans compromettre sa compétitivité, le Canada peut obtenir un avantage au sein de la nouvelle économie.
En effet, les efforts du Canada pour faire face aux nouveaux impératifs posés par la transition énergétique peuvent s’articuler autour des marchés du carbone industriel. Ils peuvent nous aider à rivaliser dans une économie à faibles émissions de carbone, à obtenir des avantages concurrentiels sur les marchés d’exportation internationaux et à décarboner l’industrie lourde – et rapprocher le Canada de ses objectifs de carboneutralité.
Le système actuellement en vigueur au Canada reste toutefois fragmenté ; neuf marchés du carbone industriel – aussi appelés les systèmes d’échange pour les grands émetteurs (SEGE) – établissent la tarification du carbone pour les installations de l’industrie lourde. Chaque SEGE dispose d’éléments de conception et de conditions de marché aux différences subtiles et fonctionne dans son propre vase clos provincial.
La fragmentation de ces marchés mine leur potentiel et nuit à la capacité du Canada à mettre sur pied des industries à faibles émissions de carbone. Laisser les provinces adapter leur système à leurs priorités et politiques régionales est logique – jusqu’à un certain point. L’arrangement actuel nuit toutefois aux petits marchés en raison de la rareté des émetteurs, ce qui fait augmenter les coûts d’opération des sociétés menant des activités dans plusieurs provinces. Tandis que ces sociétés composent avec différentes règles de conformité, elles sont enlisées dans un contexte réglementaire de plus en plus complexe qui freine les décisions d’investissement. Le ralentissement pourrait mener à la volatilité des prix, à une faible participation, à des volumes de négociation peu élevés et à un manque de confiance généralisé en regard de ces marchés.
Supprimer les barrières commerciales interprovinciales et intégrer ces systèmes fragmentés pourrait déboucher sur une vigueur économique considérable susceptible de transformer la transition énergétique du Canada.
Avantages de l’harmonisation
Gain d’efficacité, baisse des coûts Une société productrice de bois d’œuvre exerçant ses activités en Ontario et en Colombie-Britannique dans le système canadien actuel doit adopter deux approches différentes pour calculer ses plafonds d’émissions pour s’assurer de respecter les lois de chaque province Cela entraîne la duplication des systèmes et des processus de conservation des documents, de surveillance, de production de rapports et de vérification. Il faut aussi tenir compte des coûts administratifs et de conformité plus importants qui se répercuteront ultimement sur les consommateurs. L’harmonisation pourrait stimuler les investissements dans la décarbonation et les dépenses en immobilisations et réduire le besoin de capital humain pour veiller à la conformité à chaque ensemble de règles.
Harmoniser la gouvernance pourrait aussi améliorer le fonctionnement des marchés. Un mécanisme de surveillance robuste, incluant une saine gouvernance, une solide divulgation d’information et l’application de normes, renforcerait la confiance dans le marché. Tandis que les études sur l’intégrité et le fonctionnement des marchés canadiens de crédits carbone se font rares, celles sur les marchés financiers laissent entendre que les marchés de crédits carbone affichant ces caractéristiques amélioreraient les résultats pour les participants au marché sous la forme de réduction des coûts d’opération.
Un univers de placement plus large Lier les marchés est une autre composante clé de l’harmonisation, en permettant la mise sur pied de marchés plus vastes regroupant davantage d’acheteurs et de vendeurs capables de communiquer rapidement entre eux, ce qui réduirait les délais d’opération et les coûts de recherche. Des liens étroits favoriseraient aussi l’établissement d’un marché plus vaste de crédits de carbone fongibles entre les différents SEGE, augmentant le bassin d’acheteurs potentiels.
Avantage concurrentiel des entreprises canadiennes
Il est difficile d’évaluer les répercussions sectorielles à court terme de la tarification du carbone industriel. La compétitivité d’un secteur dépend en grande partie de sa structure, incluant les coûts et la rentabilité, la demande à long terme pour ses produits et l’existence de substituts bon marché et à faible intensité de carbone. Le fait que ses principaux partenaires commerciaux ont ou non mis en place des politiques de traitement tarifaire préférentiel des biens produits dans des territoires disposant de mécanismes de tarification du carbone influe aussi sur la compétitivité. Et c’est sans compter les autres formes de soutien politique.
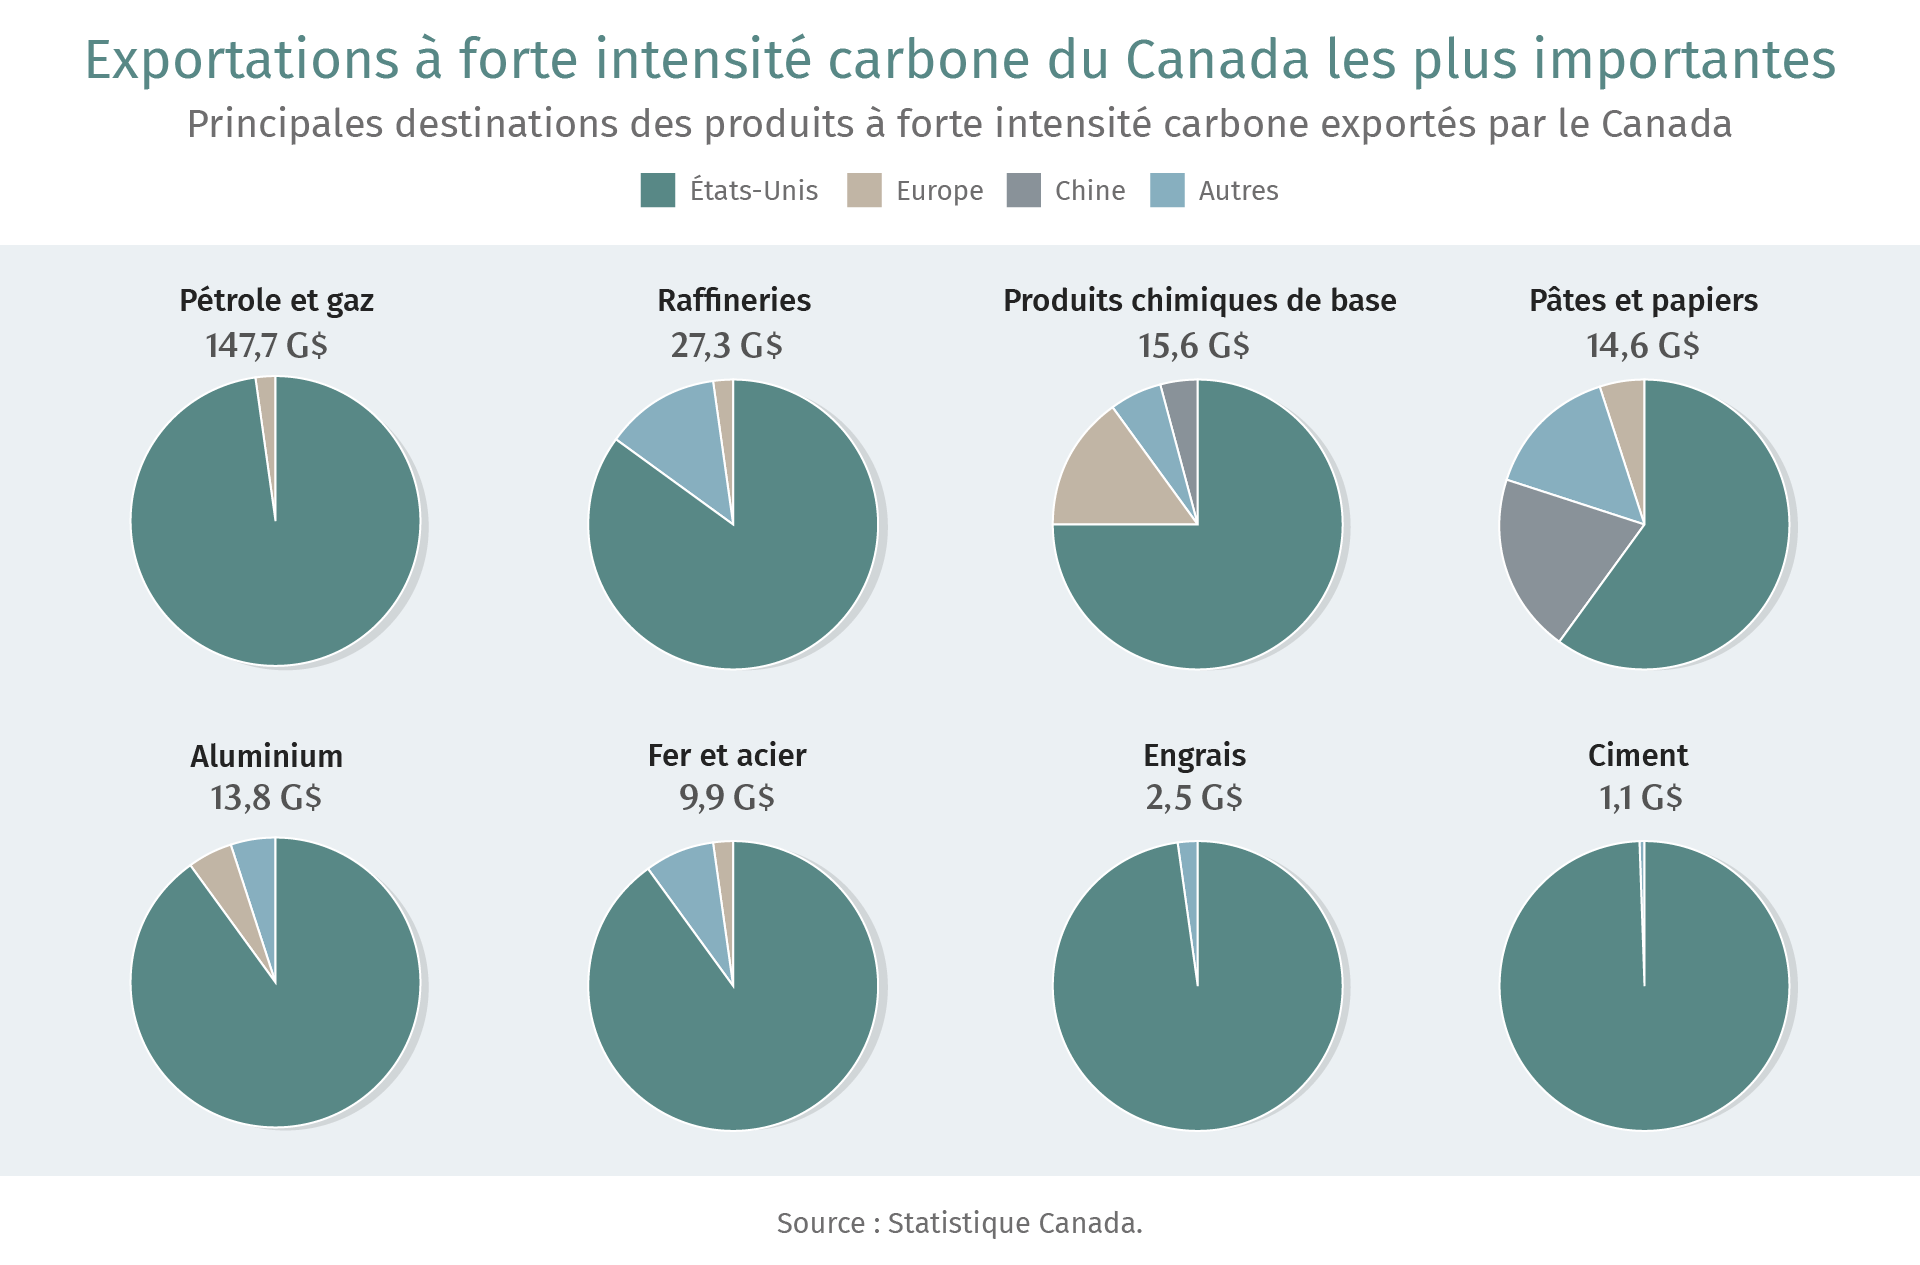
Le mécanisme canadien de tarification du carbone couvre huit secteurs clés à forte intensité d’émissions et exposés aux échanges commerciaux. Les biens produits par ces secteurs, qui ont contribué à hauteur de 232 milliards de dollars à l’économie canadienne l’an dernier, sont exportés vers trois principaux partenaires commerciaux – les États-Unis, le partenaire commercial le plus important du Canada, l’Union européenne (UE) et la Chine.
Rivaliser avec des partenaires commerciaux Les secteurs à forte intensité d’émissions et exposés aux échanges commerciaux susceptibles de profiter de la tarification du carbone sont ceux dont les volumes d’échanges commerciaux avec l’UE et la Chine sont importants – qui disposent tous deux d’un SEGE dont la dynamique est considérablement différente.
On s’attend à ce que le prix des biens canadiens puisse concurrencer ceux produits dans l’UE, puisque les structures sectorielles de coûts et la rigueur du mécanisme de tarification du carbone sont semblables. Le mécanisme d’ajustement carbone aux frontières (MACF) de l’UE, qui doit entrer en vigueur en 2026, est un régime tarifaire qui prévoit le traitement préférentiel des biens produits dans des pays avec tarification du carbone ; il stimulera la compétitivité des prix du fer, de l’acier et de l’aluminium produits au Canada.
Entre-temps, les biens canadiens exportés en Chine auront de la difficulté à rivaliser au chapitre des prix, puisque les structures de coûts de la Chine sont considérablement moins élevées que celles du Canada. Cet avantage de coût est appuyé par l’importante utilisation par la Chine de subventions dans les secteurs clés et par son abondante main-d’œuvre peu coûteuse. Le prix du carbone relativement moins élevé de la Chine, à 19 $ par tonne d’équivalent de CO2, comparativement à 80 $ par tonne d’équivalent de CO2 au Canada, aurait peu de répercussions sur l’érosion de la compétitivité des prix des biens chinois par rapport aux biens canadiens.
Selon la valeur nominale, les secteurs exportateurs des États-Unis sont aussi désavantagés au chapitre des prix, puisqu’aucun mécanisme fédéral de tarification du carbone ne s’applique aux États. Les biens canadiens tenant compte de la tarification du carbone devraient rivaliser avec des biens américains qui ne tiennent pas compte de cette tarification.
Ce désavantage de prix pour les secteurs industriels clés peut toutefois être en partie compensé par la conception du système, ainsi que par les revenus que les sociétés peuvent générer au moyen des crédits de carbone. Une étude récente de Clean Prosperity et L’Accélérateur de transition a révélé que les revenus générés par les crédits de carbone sont la mesure incitative la plus importante dont disposent la plupart des secteurs de l’industrie lourde. Ils demeurent l’option politique la moins chère au Canada pour attirer des investissements à faibles émissions de carbone au pays. À long terme, ces investissements peuvent permettre au Canada de rivaliser avec les nouveaux secteurs à faible intensité carbone du monde entier.
Au-delà des résultats sectoriels La compétitivité des prix ne doit toutefois pas être assimilée à la rentabilité et à la viabilité à long terme d’un secteur. Le secteur du fer et de l’acier a la marge bénéficiaire la moins élevée de tous les secteurs à forte intensité d’émissions et exposés aux échanges commerciaux, qui s’établit à 4 %. Le secteur devra complètement revoir sa structure de coûts pour demeurer rentable et viable, car le prix du carbone augmente de 15 $ par tonne chaque année au Canada. Les autres secteurs à forte intensité d’émissions et exposés aux échanges commerciaux ont des marges plus élevées, de 13 % pour celui du ciment à 49 % pour celui des sables bitumineux, ce qui leur permet d’absorber le coût du carbone sans trop éroder leur rentabilité.
La viabilité à long terme de ces secteurs dépendra ultimement de la demande à long terme. Les exportations canadiennes aux États-Unis sont concentrées dans trois secteurs, le pétrole, le gaz naturel et le pétrole raffiné, comme l’essence, et représentent 79 % de l’ensemble des exportations des secteurs à forte intensité d’émissions et exposés aux échanges commerciaux. Aux États-Unis, la demande globale de pétrole ayant culminé en 2005 et celle de gaz naturel en 2023, la trajectoire laisse croire que la demande pour les trois produits baissera en raison de l’électrification, y compris le remplacement des voitures à essence par des voitures électriques, une dépendance moindre au gaz naturel nécessaire au chauffage et à la production d’électricité et à l’augmentation de l’efficacité énergétique.
Le déclin structurel du pétrole, du gaz naturel et de l’essence parmi les sources d’énergie aux États-Unis, qui est attribuable à des politiques autres que de tarification du carbone, donne à penser que le marché de ces produits de combustibles fossiles perd en importance. Le marché du gaz naturel devrait être le moins touché en raison de l’utilisation persistante de l’essence dans les processus industriels et du manque de solutions de rechange économiques et à faible intensité carbone, comme l’hydrogène.
La baisse de la demande et la diminution de la taille du marché au niveau sectoriel ne mènent pas nécessairement à une stagnation économique plus large. Une étude sur le marché du carbone de la Colombie-Britannique a révélé que dans l’ensemble, le prix du carbone n’a pas de répercussions négatives sur son économie ou le marché du travail, les emplois passant de secteurs à fortes émissions de carbone à des secteurs plus propres . Une étude sur le marché du carbone français a aussi révélé l’augmentation des emplois verts – preuve que les marchés du carbone fonctionnent comme le prévoyait la théorie économique . De façon semblable, l’Allemagne, la plus grande économie de l’Union européenne et le plus grand émetteur du marché du carbone de l’UE , a réussi à tirer profit de la tarification du carbone pour réduire l’intensité des émissions sectorielles en réduisant la consommation de gaz naturel et de pétrole et en améliorant l’efficacité énergétique des processus industriels, selon une étude. Cela a été réalisé sans peser sur le marché du travail, la croissance du PIB ou les exportations.
Les données et les études se font rares sur la façon dont les provinces canadiennes ont adapté leur stratégie de développement économique pour protéger leurs secteurs à forte intensité d’émissions et exposés aux échanges commerciaux. Certains territoires de compétence, comme l’Alberta, ont réagi à cet enjeu politique en intégrant la souplesse en matière de conformité réglementaire dans son mécanisme de tarification du carbone.
De telles politiques visent également à assurer que les secteurs ne sont pas pénalisés sur le plan fiscal à court terme, tandis qu’ils investissent dans la technologie à faibles émissions de carbone, ce qui représente d’importants investissements à long terme. En vertu de la Technology Innovation and Emissions Reduction Regulation (TIER) de l’Alberta, les sociétés peuvent demander une dispense réglementaire si les coûts de conformité excèdent 3 % de leurs ventes ou 10 % de leurs profits. Les sociétés peuvent alors utiliser un plus grand nombre de crédits de carbone pour réduire leurs obligations de conformité, ou demander de produire plus d’émissions sans frais.
Les entreprises ne cessent de mentionner l’incertitude réglementaire comme un frein aux décisions d’investissement. L’harmonisation peut offrir aux investisseurs et aux marchés la certitude dont ils ont besoin pour investir dans la transition énergétique du pays.
Adaptation aux politiques Malgré de nombreux avantages économiques et commerciaux et le désir du secteur de rationaliser la réglementation, l’harmonisation n’a pas été réalisée pour deux raisons principales. Dans certaines provinces, l’harmonisation est perçue comme pouvant mener à l’érosion de leur pouvoir décisionnel pour protéger leurs industries. L’harmonisation demande plus de coordination et l’atteinte d’un consensus. Les processus que certaines provinces craignent pourraient limiter leur capacité d’adaptation à l’évolution des conditions du marché et de la réglementation à l’échelle mondiale, ce qui est essentiel pour assurer la compétitivité de leurs industries. Plusieurs de ces préoccupations raisonnables peuvent être abordées dans des cadres de gouvernance lors de l’harmonisation des SEGE du pays.
Comment harmoniser les SEGE
Les SEGE du Canada sont déjà harmonisés de façon rudimentaire, principalement par le truchement du prix global du carbone, qui s’établit actuellement à 80 $ par tonne. Les menus détails de la conception et du fonctionnement du marché varient d’une province à l’autre – surtout en ce qui a trait aux règles entourant qui peut détenir et négocier des crédits.
Harmoniser les SEGE et supprimer ces barrières commerciales interprovinciales nécessiteront l’alignement de ces menus détails entre les systèmes, qui en sont à différentes étapes de développement et de maturité.
À l’exception du Québec, qui utilise un système de plafonnement et d’échange comme la Californie, les SEGE employés par les provinces et les territoires sont des systèmes de tarification fondée sur le rendement. Ces systèmes régissent les installations en fonction de leur intensité d’émissions plutôt que de leurs émissions totales, comme c’est le cas du système de plafonnement et d’échange. La présente analyse se limite aux SEGE canadiens fondés sur le rendement. L’intégration des marchés à plafonnement et échange et ceux fondés sur le rendement au-delà du prix global s’avérerait beaucoup plus complexe et à long terme.
Tant au chapitre de la substance que du processus d’harmonisation des SEGE, les gouvernements provinciaux et fédéral peuvent s’appuyer sur leur expérience dans les accords commerciaux intérieurs.
Nous mentionnerons deux grandes approches.
Modèle regroupant toutes les parties L’harmonisation selon le modèle regroupant toutes les parties requiert un leadership central fort et des normes communes pour tous les SEGE provinciaux. L’Accord de libre-échange canadien (ALEC) offre une analogie utile pour cette approche plus « descendante » pour supprimer les barrières commerciales. Dans le cadre de l’ALEC, le gouvernement fédéral et l’ensemble des provinces et territoires se sont engagés à respecter un ensemble commun de dispositions, de définitions, de règles, d’exceptions, de conventions institutionnelles (p. ex., résolution des différends), visant à « réduire et à éliminer, dans la mesure du possible, les obstacles à la libre circulation des personnes, des biens, des services et des investissements au Canada et à établir un marché intérieur ouvert, efficace et stable ».
L’approche actuelle du Canada à l’égard des SEGE, sous la gouverne de la Loi sur la tarification de la pollution causée par les gaz à effet de serre du gouvernement fédéral, est l’une des versions possibles du modèle regroupant toutes les parties. En vertu de cette loi, les provinces sont encouragées à établir et à administrer leur propre SEGE.
Sur une période mobile de cinq ans, Environnement et Changement climatique Canada évalue le rendement des SEGE provinciaux et négocie avec les provinces l’« équivalence » de leur rendement par rapport aux normes fédérales. ECCC évalue l’équivalence tous les cinq ans, la prochaine évaluation étant prévue en 2026. Il s’agira de la première évaluation de certains des SEGE les plus jeunes du Canada, notamment ceux de la Colombie-Britannique, de la Saskatchewan et de l’Ontario.
Modèle regroupant les partenaires consentants Le modèle regroupant les partenaires consentants offre à deux (ou plus) gouvernements provinciaux une feuille de route pour harmoniser leurs marchés du carbone. Une approche « ascendante » semblable pour supprimer les barrières commerciales est la New West Partnership Trade Agreement (NWPTA). Dans le cadre de cette entente, les provinces signataires – la Colombie-Britannique, l’Alberta, la Saskatchewan et le Manitoba – s’engagent à collaborer pour libéraliser les échanges commerciaux, les investissements et la mobilité de la main-d’œuvre. Les provinces continuent de modifier, d’élargir et de mettre à jour l’entente, la dernière révision datant de 2022.
Le modèle regroupant les partenaires consentants est essentiellement un modèle auquel l’adhésion est volontaire. Dans le cadre de la NWPTA, les provinces ont accepté six critères communs : définitions, obligations, règles, dispositions, mécanismes de règlement des différends et exceptions à l’entente. Établir des critères communs serait un bon point de départ pour toute application du modèle regroupant les partenaires consentants aux SEGE. Un nombre restreint de parties assises à la table de négociation et un modèle auquel l’adhésion est volontaire peuvent mener à une entente reposant sur des critères communs plus solides et une proposition de valeur plus claire pour les provinces participantes.
Un modèle regroupant les partenaires consentants pourrait aussi coexister aux côtés d’un modèle regroupant toutes les parties. Comme les provinces peuvent dépasser les normes fédérales pour les SEGE établies dans la Loi sur la tarification de la pollution causée par les gaz à effet de serre du gouvernement fédéral, la NWPTA s’en remet aussi à l’ALEC, dont les dispositions sont plus favorables à la libéralisation du commerce interprovincial.
Degrés d’harmonisation Outre les détails de la conception générale, comme le prix global du carbone, plusieurs éléments du programme des SEGE ne sont pas harmonisés. L’intégration de ces systèmes n’a pas besoin de survenir simultanément. Cette harmonisation graduelle, étape par étape, est aussi connue sous le nom de degrés d’harmonisation.
Deux volets de l’harmonisation
L’harmonisation des marchés est fondée sur deux volets principaux. Les gouvernements peuvent se concentrer sur chaque sous-volet individuellement ou dans le cadre de mesures plus larges vers une harmonisation complète.
Conception de l’harmonisation des marchés La conception des marchés SEGE doit prévoir comment le marché du carbone fonctionnera sur le plan juridique. Cela inclut quels secteurs seront couverts par le programme, le prix du carbone et son incidence sur les émetteurs, qui peut détenir des crédits de carbone et sous quelles conditions, et des règles de surveillance, d’information et de vérification, y compris leur application et les pénalités pour non-conformité. Par exemple, les installations dont les émissions excèdent un certain seuil sont automatiquement couvertes par les SEGE, mais cette norme de couverture varie énormément d’une province à l’autre (voir le tableau 1). La plupart des SEGE permettent aussi à des installations de moins grande envergure de prendre part au programme et d’en bénéficier, mais cette norme varie aussi d’une province à l’autre.
Synchronisation des marchés La pleine harmonisation du fonctionnement des marchés inclut la suppression des barrières commerciales interprovinciales, ainsi que des crédits fongibles pouvant être négociés entre les frontières provinciales.
Plusieurs éléments de la conception du marché doivent être harmonisés avant que cela ne soit possible. Certains SEGE ont différents types de crédits associés à des propriétés uniques. Le système TIER de l’Alberta, de loin le plus important marché du carbone provincial et le plus mature, utilise plusieurs types différents de crédits de carbone pour favoriser la croissance dans divers secteurs. Par exemple, la province a deux types de crédits de carbone dont les caractéristiques visent spécialement à encourager l’adoption des technologies de capture du carbone. La plupart des autres systèmes ne prévoient qu’un type de crédit et sont moins restrictifs quant à qui peut détenir des crédits de carbone et participer au marché. Ces règles devraient être assouplies pour simplifier l’harmonisation du fonctionnement des marchés.
Outre les mécanismes de négociation des crédits, une fongibilité réelle nécessiterait aussi l’harmonisation des décisions entourant la gouvernance et les examens, y compris un processus commun d’évaluation de l’efficacité des différents marchés et du degré de compétitivité des sociétés participant à ces marchés.
Les provinces ont des profils industriels très différents et sont donc confrontées à des enjeux de compétitivité distincts. Le besoin de recherches sur les occasions et les risques associés à l’industrie lourde du Canada est criant tandis que le pays cherche à profiter d’avantages concurrentiels à l’échelle mondiale.
Le modèle de gouvernance des SEGE actuellement en vigueur au Canada – examiné tous les cinq ans – est peu performant. Les provinces peuvent à leur discrétion revoir et rajuster les références au besoin, mais ne l’ont pas encore fait, même si la surabondance des crédits est imminente. Les marchés harmonisés devraient davantage utiliser des stratégies proactives susceptibles de stabiliser les attentes à l’égard du prix des crédits, de permettre la réaction à l’évolution rapide ou perturbatrice des marchés mondiaux et d’atténuer l’incertitude réglementaire des investisseurs et des exploitants. Ces stratégies pourraient notamment inclure des outils politiques, comme les contrats sur le carbone, et le resserrement des règles d’adaptation des références.
Enfin, un engagement commun de mesurer les résultats de l’harmonisation et ses effets sur les économies provinciales pourrait veiller à des décisions fondées sur les données concernant les SEGE à l’avenir. Les provinces pourraient aussi partager une infrastructure numérique, des registres et des programmes qui permettent le suivi des crédits entre les provinces participantes pour maximiser la transparence auprès du public général.
Une chance pour l’alignement des politiques
Protéger l’avenir économique du Canada nécessite tous les avantages concurrentiels possibles. Plusieurs provinces ont passé la majeure partie d’une décennie (sinon plus) à établir leur SEGE en tant qu’élément central de leurs stratégies économiques de décarbonation et de faibles émissions. L’approche fragmentée du pays à l’égard des SEGE offre toutefois d’importantes occasions d’amélioration. Si l’on tient compte de la dynamique et de la tendance du marché mondial vers le protectionnisme, la délocalisation et la décarbonation, le temps est peut-être venu de discuter de ce à quoi la prochaine décennie devrait ressembler pour les SEGE canadiens. L’harmonisation, dans le cadre d’une vision plus large de la compétitivité économique, devrait être le premier point à l’ordre des discussions.
L’harmonisation pourrait contribuer à veiller à ce que les SEGE jouent un rôle important dans l’atteinte des objectifs économiques, environnementaux et géopolitiques du Canada. La compétitivité économique à l’échelle mondiale, les investissements dans la technologie et l’innovation, la rationalisation des processus réglementaires et des coûts : ces avantages et d’autres découlant de l’harmonisation des SEGE sont trop nombreux pour être ignorés.
Tandis que les décideurs se tournent vers la dernière moitié des années 2020 et un monde en pleine fragmentation, une nouvelle approche à l’égard de nos marchés du carbone naissants pourrait renforcer les politiques commerciale et climatique, et favoriser un nouveau cycle de croissance à faible intensité carbone.
Contributors:
Myha Truong-Regan, Responsable de la recherche sur le climat, Institut d’action climatique RBC
Brendan Frank, Recherche et sensibilisation, Clean Prosperity
Dale Beugin, vice-président exécutif, Institut climatique du Canada
Yadullah Hussain, Rédacteur en chef, Institut d’action climatique RBC
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Issue #01
➔ Bienvenue à ce bulletin, anciennement baptisé Signaux climatiques, qui contient des détails croustillants et de rapides mises à jour sur l’évolution des tendances dans l’action climatique et l’énergie. ➔ Bagarres sur le climat à New York ➔ Un fléchissement dans les ventes de VE ?
Points brûlants
➔ La taxe carbone, autrefois considérée comme une excellente mesure climatique, est maintenant victime des politiques sur le climat. Jagmeet Singh du NPD et David Eby, premier ministre de la Colombie-Britannique actuellement en campagne électorale, ont fait volte-face à propos de la taxe carbone, qui jusque-là faisait l’objet d’une vaste publicité auprès des consommateurs. Ce revirement fait écho au changement d’opinion de l’électorat quant à la taxe carbone. Peu importe si l’impôt supplémentaire a eu un effet d’à peine 0,15 point de pourcentage sur l’inflation, le thème échauffe les esprits. De ce fait, les libéraux doivent se creuser la tête et imaginer des façons de corriger le tir. Alors que le gouvernement rejette toute idée de suspension de cet impôt, la taxe pourrait être sauvée par des exonérations ou des rabais plus importants (comme cela a été mis en place pour certains Canadiens en milieu rural), d’après Shaz Merwat, notre chef du secteur de l’énergie.
➔ L’électricité est le grand défi de la décarbonation au Canada. Les émissions du secteur ont plongé de 38 % depuis 2005, ce qui s’est traduit par une chute de 0,8 % des émissions globales l’année dernière, selon les estimations de l’Institut climatique du Canada. Mais l’énergie propre peut-elle encore nous aveugler, étant donné que le réseau devra vraisemblablement tripler d’ici 2050, que l’énergie hydroélectrique est menacée par des sécheresses et que nous sommes encore à une décennie, voire plus, de la mise en exploitation des projets de captage de carbone et de production nucléaire ? Par ailleurs, la demande de secteurs gourmands en énergie, tels que l’IA et les centres de données, pourrait obliger certaines régions à recourir au gaz.
➔ Pour continuer sur le thème de l’électricité, le Manitoba a dévoilé un nouveau plan qui met en avant le défi lié à la production d’une énergie plus abondante et plus propre. Quelques points saillants du plan :
remise en état des installations et de l’équipement vieillissants de Manitoba Hydro
garanties de prêt octroyées par la province pour aider les collectivités des Premières Nations et des Métis à acquérir des participations dans l’énergie éolienne
systèmes de chauffage par district pour aider les collectivités à remplacer le gaz
infrastructures de recharge de véhicules électriques
limitations de l’électricité consommée par les centres de données
La tâche ne sera pas aisée, dans une province déterminée à maintenir des prix bas et à laisser Manitoba Hydro aux mains du gouvernement (vous pouvez vérifier le nombre de mentions). Mais ce n’est pas si différent de la plupart des provinces, où la course fait rage pour produire plus d’électricité sans augmenter le coût pour les contribuables ou les usagers. L’innovation, le partenariat et l’effet d’échelle seront des facteurs clés.
➔ La COP29 s’annonce tumultueuse. Le sommet débutera une semaine après les élections aux États-Unis, c’est-à-dire après la victoire de Kamala Harris, favorable à l’IRA (Inflation Reduction Act, loi sur la réduction de l’inflation), ou celle de Donald Trump, non favorable à l’IRA (à moins d’un coup de théâtre). Une victoire de Trump pourrait bouleverser ce sommet, étant donné qu’il a quitté la réunion sur l’Accord de Paris lors de son premier mandat et qu’il a menacé de recommencer. Il y a déjà eu beaucoup d’émotions quand l’Azerbaïdjan, pays hôte du sommet, a retiré la question de l’abandon des combustibles fossiles en tant que priorité du sommet. Beaucoup avaient bataillé, à la COP28 de Dubaï, pour insérer ces quelques mots dans la version finale de l’accord. Nous pouvons nous attendre à d’autres bagarres. Et à des jeux sur les mots.
➔ Simon Kennedy, haut fonctionnaire canadien très en vue et Sous-ministre de l’Innovation, a pris sa retraite. Homme clé dans l’élaboration d’une réponse à la loi américaine sur la réduction de l’inflation, il a positionné le Canada comme un chef de file technologique dans la transition énergétique, a mis en avant l’agriculture en tant que priorité pour l’économie et l’exportation, et a fait progresser les secteurs canadiens des véhicules électriques, de l’informatique quantique et de l’intelligence artificielle. Son successeur peut se préparer à des temps plus difficiles sur le plan budgétaire.
➔ Le leader d’opinion Bill Gates a lancé un documentaire sur Netflix intitulé What’s Next ? Le futur selon Bill Gates. Alors qu’il démantèle les théories de conspiration avec la diva pop Lady Gaga, qu’il s’attaque au réchauffement de la planète avec des activistes du climat, qu’il parle d’AI avec le metteur en scène James Cameron, et qu’il explore avec le sénateur Bernie Sanders la question de savoir si quelqu’un peut être trop riche (la réponse est oui, Bill), le fondateur de Microsoft met à profit l’esprit curieux qui a donné naissance à Outlook (et aux plantages de Windows). Il semble très optimiste, ce qui n’est pas étonnant de la part d’un milliardaire, mais il a raison sur un point : il faut rester mobilisés pour trouver la voie du progrès.
➔Prix bimensuel de l’action climatique : attribué au Conseil de la recherche de la Saskatchewan pour avoir créé un centre de commercialisation d’éléments de terres rares la semaine dernière.
➔Prix bimensuel du flop climatique : Tout effort visant à rendre les polices de caractères des livres plus fines afin de réduire leur empreinte carbone, ce qui rendra probablement les libres illisibles et entraînera leur disparition.
Nouveau capital climatique
Par John Stackhouse
Salutations de New York, capitale incontestée de la finance, de la mode, des médias, et maintenant du climat.
➔ La semaine du climat de NY, qui a fermé ses portes le week-end dernier, est devenue une scène centrale pour les têtes pensantes de l’action climatique. Cet événement fait maintenant de l’ombre aux conférences des Nations unies sur le climat, connues sous le nom de COP, qui demeurent essentielles, mais qui font moins de bruit. Nous sommes désolés, Baku (hôte de la COP29 en novembre), mais il est difficile de rivaliser avec la Big Apple, étant donné que la ville attire :
100 000 passionnés du climat ;
900 événements, de Central Park à Greenwich Village ;
l’Assemblée générale des Nations unies et une forte représentation des dirigeants mondiaux (Joe Biden, Emmanuel Macron, Justin Trudeau et 130 autres) ;
une liste de célébrités digne du tapis rouge de Broadway, d’Elon Musk au Prince Harry.
Même les groupes de défense de l’environnement semblent séduits par le faste de Gotham, organisant des fêtes nocturnes sur Park Avenue (oui, la ville où l’ironie ne dort jamais).
Il n’est pas étonnant que le Wall Street Journal ait décrit la semaine du climat de NY comme « l’événement climatique le plus brûlant de l’année ».
Alors quels ont été les résultats ?
New York est surtout une ville qui fait bouger l’argent, et la semaine du climat en a mobilisé beaucoup. Fonds souverains, banques, sociétés de capital-investissement et fonds spéculatifs ont profité de l’événement pour collecter les milliards nécessaires à la réalisation de l’objectif Zéro émission.
Aussi positif que cela puisse paraître, la concentration des capitaux consacrés au climat, en particulier entre les mains des deux plus grandes économies mondiales (qui sont par ailleurs les deux plus grands émetteurs), a soulevé de nombreuses inquiétudes :
➔ depuis 2021, les États-Unis ont investi 500 milliards de dollars dans les énergies propres.. Plus de 80 % de cette somme provient du secteur privé, en réponse à la loi sur la réduction de l’inflation.
➔ Rien que l’année dernière, les États-Unis ont ajouté l’équivalent de 40 barrages Hoover sous forme de production d’énergie solaire et éolienne, ce qui a permis de réduire de deux tiers la part du charbon dans la production d’électricité. La baisse des taux d’intérêt pourrait encourager les investisseurs à prendre plus de risques dans les projets en faveur du climat.
➔ Bien que l’essor des énergies renouvelables soit impressionnant en Amérique, la Chine représente 40 % des nouvelles constructions dans le monde. Le pays est en avance de six années sur ses objectifs, et pourrait bientôt être clairement sur la voie du Zéro émission. Une question se pose : les flux de capitaux de la Chine peuvent-ils se maintenir, dans le contexte d’un ralentissement économique qui s’aggrave de mois en mois ?
Certes, l’argent est précieux pour les promoteurs de projets, mais l’autonomie nationale l’est aussi.
J’ai participé à une discussion sectorielle sur le manque de lignes électriques qui empêche de distribuer un million de mégawatts d’énergie aux États-Unis. Apparemment, tout le monde veut des énergies renouvelables, mais à condition que les câbles ne passent pas trop près. Même la renaissance du nucléaire (voir notre partie ci-dessous sur Microsoft et Three Mile Island) se heurte à des questions sur la réglementation et la rapidité des délivrances de permis face à l’envolée de la demande liée à l’intelligence artificielle.
Malgré sa puissance apparente, la ville de New York ne peut pas rivaliser avec le sentiment du public, que ce soit aux États-Unis ou dans le reste du monde. À cet égard, la semaine du climat de NY a laissé en suspens une grande question à laquelle seuls les Américains pourront répondre, le 5 novembre. La personne que les États-Unis enverront à la semaine du climat de 2025 pourrait bien déterminer la direction de tout le reste.
Nous restons sur la voie rapide
Revenons-en au grand revirement observé dans le secteur des véhicules électriques. Alors que les ventes de VE ont fléchi dans plusieurs marchés développés importants, elles se sont bien maintenues au Canada. Jetons un coup d’œil aux chiffres :
➔ Les VE se trouvent maintenant au niveau historique de 12,9 % des ventes de voitures totales, battant le record de 12,6 % enregistré au troisième trimestre 2023. Ce chiffre est impressionnant dans le contexte de l’essor général des ventes d’automobiles.
➔ Les voitures hybrides avec batterie rechargeable ont représenté 74 % des ventes de VE totales, ce qui est stable par rapport aux trimestres précédents. En outre, les Canadiens conduisant des VE ont utilisé leurs véhicules 14 % de plus, en moyenne, que les propriétaires d’anciennes voitures à essence.
➔8 acheteurs de VE sur 10 ont eu recours aux subventions fédérales, tandis que les généreux incitatifs provinciaux ont aidé à combler les écarts de prix par rapport aux moteurs à essence.
➔ L’Ontario doit-il rétablir les rabais sur les véhicules électriques ? Ce serait sans doute judicieux, compte tenu des milliards de dollars investis par l’Ontario dans la mise en place d’une chaîne logistique de VE dans le sud-ouest de la province.
➔ Le Québec représente désormais la moitié des ventes de VE, mais les choses ne vont pas aussi bien en Colombie-Britannique où les ventes de VE sont en perte de vitesse depuis trois trimestres consécutifs, selon Farhad Panahov, notre économiste et observateur attentif des ventes de VE.
➔ Farhad estime que la croissance des ventes de VE pourrait être entravée par l’entrée en vigueur, à la fin de l’automne, des droits de douane canadiens et américains à l’égard des VE chinois, ce qui limiterait la disponibilité d’options abordables.
➔ Les minéraux critiques constituent un goulot d’étranglement qui passe souvent inaperçu dans la transition énergétique, avertit McKinsey dans son volumineux rapport Global Energy Perspective 2024. Parallèlement, 14 nations occidentales s’efforcent d’accélérer les choses.
➔ Pour rester pertinent, le secteur du gaz doit fortement s’appuyer sur le captage du carbone, prévient l’Oxford Institute For Energy Studies dans un rapport qui aborde à peine la question du Canada.
➔ Comment un grand pays producteur de pétrole lutte pour devenir un champion du climat, alors que des incendies de forêt ravagent son écosystème. (Non, ce n’est pas le Canada.)
➔ Si l’hydrogène est cher à votre cœur et si vous avez 1 h 26 de libre, vous pouvez écouter sur YouTube la conversation entre Michael Liebreich et Eva Schmid, la reine de l’hydrogène en Allemagne.
➔ La centrale nucléaire Three Mile Island, site de l’accident nucléaire le plus grave de l’histoire des États-Unis, a reçu un coup de pouce de Microsoft pour sa remise en marche.
L’Institut en action
➔ Nous serons présents à l’événement Energy Disruptors : Unite 2024 le 1er octobre à Calgary pour parler de l’avenir de la transition énergétique avec les parties prenantes.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Les décideurs des villes canadiennes affichant la plus forte croissance devront composer avec un triple défi au cours de la prochaine décennie : bâtir des infrastructures pour une population sans cesse grandissante, continuer de réduire les émissions de gaz à effet de serre et veiller à ce que ces deux impératifs n’aient pas de répercussions sur le financement municipal.
Dans ce contexte, les municipalités installent de plus en plus de systèmes de chauffage urbain carboneutres, à faibles émissions de carbone et autres systèmes énergétiques urbains en général dans le cadre de leurs efforts pour s’attaquer au triple défi que représentent la croissance, le climat et l’équilibre budgétaire. Selon nos recherches, les systèmes de quartier à faibles émissions de carbone peuvent permettre de réduire les émissions d’un peu plus du tiers dans les plus grandes villes canadiennes.
Le chauffage urbain : une solution permettant de régler plusieurs problèmes à la fois
Le chauffage urbain rend possible le chauffage à grande échelle d’un groupe d’immeubles au moyen d’une installation de chauffage central. Il ne s’agit toutefois pas d’une nouveauté au Canada. C’est en 1878 à London, une ville de taille moyenne dans le Sud-ouest de l’Ontario, que le premier système de chauffage central à la vapeur a été installé. Cette installation permettait aux entreprises du centre-ville de se chauffer grâce à un réseau sous-terrain de canalisations regroupant les différents immeubles. À mesure que le gaz naturel devenait de plus en plus accessible comme solution de chauffage, les systèmes de chauffage de quartier en réseau ont perdu graduellement la faveur du public.
Avec la ratification par le Canada en 2016 de l’Accord de Paris—un traité international ayant force exécutoire et portant sur les changements climatiques—les municipalités ont dû trouver d’autres façons que le gaz naturel pour chauffer leurs locaux tout en continuant de réduire leurs émissions de gaz à effet de serre. Et de plus en plus, c’est vers les systèmes de chauffage urbain qu’elles se tournent. Ces nouveaux systèmes sont conçus pour être carboneutres ou à faibles émissions de carbone, en plus de profiter des matières premières à faibles émissions de carbone les plus abordables à proximité de l’installation de chauffage central. Parmi les matières premières les plus couramment utilisées, mentionnons les eaux usées chaudes récupérées, comme celles provenant des douches et des lave-vaisselles, les sources de chaleur situées sous terre jusqu’à 350 mètres de profondeur et la biomasse, par exemple les copeaux de bois et les déchets végétaux. Les thermopompes et les échangeurs thermiques, qui fonctionnent à l’électricité, permettent d’acheminer la chaleur produite par l’installation centrale aux immeubles faisant partie du réseau de chauffage.
Les impératifs climatiques
Les immeubles représentent la troisième plus importante source d’émissions au pays et la première en importance à l’échelle municipale, où ils comptent pour 50 à 60 % de toutes les émissions.1
Le problème avec les infrastructures physiques des immeubles, c’est qu’elles reposent dans certains cas sur des ententes dont la durée peut atteindre 60 ans. Les décisions prises aujourd’hui, tant sur le plan stratégique que politique, auront des répercussions à long terme pendant plus d’un demi-siècle sur la santé budgétaire et climatique de ces municipalités.
Les émissions intrinsèques, soit le carbone qu’on retrouve dans les matériaux de construction, sont plus difficiles à éliminer que les émissions liées à l’exploitation en raison de « l’écoprime » et de la difficulté d’avoir accès à des matériaux de construction à faibles émissions de carbone.
Au vu de cette contrainte, les municipalités se concentrent sur la réduction des émissions attribuables au chauffage des immeubles, qui représentent 65 % de toutes les émissions liées à l’exploitation. Un levier politique couramment utilisé est de mettre en chantier des immeubles écoénergétiques. Or, ces politiques ne tiennent pas compte d’un des facteurs les plus importants pour atteindre la carboneutralité, soit le remplacement du gaz naturel par des sources d’énergie sans carbone pour le chauffage des immeubles. L’objectif des politiques écoénergétiques est de réduire la consommation d’énergie et celui des politiques de décarbonation est de réduire les émissions, ce qui a entraîné la création d’un nouveau levier politique susceptible de répondre aux exigences des deux approches : l’installation de systèmes énergétiques carboneutres ou à faibles émissions de carbone.
La mise à l’échelle des systèmes de chauffage urbain pourrait réduire les émissions du secteur du bâtiment dans les plus grandes villes du Canada de 36 %
En se basant sur l’analyse effectuée par la firme de consultation en ingénierie RWDI pour le compte de l’Alliance climatique pour des bâtiments intelligents, l’Institut d’action climatique estime que les émissions du secteur immobilier provenant des principales villes canadiennes pourraient être réduites d’au moins 36 % par année si 27 % de tous les espaces habitables nouvellement construits étaient reliés à un système de chauffage urbain alimenté par des sources d’énergie carboneutres ou à faibles émissions de carbone.2 C’est 4,5 fois plus élevé que le taux de décarbonation actuel du secteur de l’électricité, qui affiche déjà depuis plusieurs années le taux de diminution le plus rapide au chapitre des émissions au Canada.3
Les impératifs budgétaires
La réparation et l’entretien des infrastructures municipales coûtent une fortune. Dans son dernier rapport, la Fédération canadienne des municipalités estime qu’il en coûterait 170 milliards de dollars aux administrations locales à l’échelle du pays pour réparer les infrastructures existantes, soit un montant 217 plus élevé que le budget d’investissement de la ville de Vancouver pour 2024.4
Les taxes foncières, qui à l’origine devaient être consacrées au financement des infrastructures et des services collectifs (p. ex., services d’incendie, routes et parcs), ont évolué et servent depuis les années 90 à financer des infrastructures qui ne profitent qu’à une partie des ménages et entreprises d’une collectivité. La tendance actuelle visant le partage du coût des intérêts privés, la difficulté d’accroître les bénéfices, les exigences législatives en matière d’équilibre budgétaire et les limites relatives aux émissions de titres de créance publics ont toutes contribué aux importants retards dans la réparation des infrastructures existantes.
Compte tenu des défis structurels au sein du financement municipal et des coûts en capital et d’exploitation élevés associés aux infrastructures vertes, les municipalités sont à la recherche d’outils budgétaires leur permettant de transférer les coûts des contribuables aux usagers. La privatisation des coûts associés aux services publics est vue de plus en plus comme une solution potentielle. Jusqu’à maintenant, la distribution d’énergie carboneutre ou à faibles émissions de carbone pour le chauffage par l’entremise de la création de systèmes énergétiques urbains représente la meilleure application de cette pratique.
Les systèmes de chauffage urbain, une sous-catégorie des systèmes énergétiques urbains, ont trois avantages importants pour les municipalités. Ils facilitent la création de réseaux de chauffage carboneutres ou à faibles émissions de carbone, ils jouent un rôle primordial dans l’accélération de la décarbonation des immeubles et ils ne viennent pas miner le financement municipal. Les systèmes de chauffage urbain, s’ils appartiennent à la municipalité, peuvent lui procurer un nouveau flux de revenus substantiel qu’elle peut ensuite utiliser sans devoir passer de nouvelles lois.5 Les revenus générés par l’immeuble proviennent en partie d’un coût variable basé sur la consommation de chauffage, mais également d’un coût fixe déterminé en fonction de la capacité requise pour chauffer l’immeuble.
Pour que ces trois avantages se concrétisent, il est essentiel d’avoir un modèle d’affaires prévoyant la récupération complète des coûts sur une période de 30 ans jumelé à des exigences réglementaires en vertu desquelles tous les immeubles doivent être reliés au système de chauffage.6 Les propriétaires du système encourent le risque initial sur le capital lié à la conception à la construction de l’infrastructure. Les coûts en capital et d’exploitation sont directement transférés aux usagers lors de la mise en service du système. En échange des risques asymétriques encourus au début du projet, les propriétaires du système bénéficient d’un flux de revenus stable, prévisible et à l’abri des récessions pendant 30 ans.
Favoriser l’adoption et en accélérer le rythme
Jusqu’à maintenant, ce sont d’abord et avant tout les forces du marché qui ont conduit à l’installation de systèmes de chauffage urbain. Les cinq politiques suivantes inspirées de l’offre et de la demande peuvent favoriser l’adoption de ces systèmes et en accélérer le rythme si elles sont mises en œuvre dans le cadre des plans officiels et secondaires des municipalités, des dispositions légales et des plans stratégiques sur le climat.
Politique n° 1 : Rendre obligatoire la connexion au réseau au moyen de dispositions légales
La vague actuelle de nouveaux systèmes de chauffage urbain à faibles émissions de carbone s’explique par le désir des promoteurs immobiliers de décarboner leurs aménagements de zone verte dotés d’un plan d’urbanisme. Comme ces projets sont dénués d’infrastructures et de connexions aux services publics, ils sont d’excellents candidats pour l’installation de systèmes de chauffage urbain. Contrairement aux autres projets immobiliers, ces nouvelles initiatives offrent aux promoteurs immobiliers toute la latitude nécessaire pour choisir et mettre en place les sources d’énergie efficientes et respectueuses du climat qui répondent le mieux à leurs besoins dans le cadre de leurs projets.
Des systèmes de chauffage urbain ont également été installés dans certains aménagements en zone de friche, comme le réaménagement du quartier False Creek à Vancouver. Dans le cas des aménagements en zone de friche, les systèmes de chauffage urbain entrent toutefois en compétition avec le gaz naturel. Le fait d’introduire des dispositions légales qui obligent les promoteurs immobiliers à relier leurs immeubles aux systèmes de chauffage urbain existants, les empêchant par le fait même de choisir le type de connexion à un système de chauffage qu’ils installent dans leurs projets, peut aider à répondre à la demande. De telles dispositions légales rendant obligatoire la connexion au réseau sont couramment utilisées à Vancouver et dans la vallée du bas Fraser, en Colombie-Britannique.
Politique n° 2 : Promouvoir l’intégration des nouveaux projets à un système de chauffage urbain
Les systèmes de chauffage urbain offrent une rentabilité maximale lorsqu’ils sont installés dans un projet immobilier à haute densité et à vocation mixte, où les coûts peuvent être répartis sur un grand nombre d’immeubles. L’aspect relatif à la vocation mixte est important, car la demande en chauffage varie davantage pendant la journée en raison des différents profils de consommation des immeubles résidentiels et commerciaux. Les fluctuations des pointes de consommation sont importantes, car elles permettent de réduire la taille du système et de minimiser les coûts d’exploitation. Il est ainsi possible d’installer un système de moindre envergure capable de répondre à la demande totale et à la demande de pointe ; quant aux coûts d’exploitation de pointe, ils sont moins élevés, car la consommation est répartie.
Le fait d’inclure ces politiques dans les plans officiels et secondaires, et de préciser les conditions pour lesquelles les systèmes énergétiques urbains doivent être envisagés, contribueront à leur adoption et à leur rentabilité. Le plan officiel de la ville de Toronto comporte plusieurs politiques exigeant des promoteurs qu’ils envisagent d’installer des systèmes énergétiques urbains lorsqu’ils planifient le développement d’un nouveau quartier, ou encore lorsque leurs projets immobiliers se trouvent dans un secteur dont le zonage est mixte.
Politique n° 3 : Reconnaître et récompenser les constructeurs qui adoptent les bonnes pratiques
De plus en plus de municipalités incluent des stratégies carboneutres et des objectifs de réduction des émissions à leur cadre d’établissement des objectifs et à leurs exigences en matière de conception et de rendement des bâtiments, comme le programme Toronto Green Standard de la ville de Toronto. Ces cadres mettent en lumière les avantages environnementaux des systèmes énergétiques urbains à faibles émissions de carbone, y compris les systèmes de chauffage urbain. Les municipalités peuvent récompenser les promoteurs qui envisagent d’installer des systèmes à faibles émissions de carbone en remboursant une partie des coûts de développement ou en accélérant l’évaluation de leurs demandes d’aménagement.
Politique n° 4 : Élaborer un plan stratégique énergétique
Les municipalités se sont également dotées de plans d’énergie municipaux, comme ceux adoptés par les villes de Guelph et Edmonton, pour réduire leurs émissions. Le fait d’identifier l’emplacement d’un éventuel système énergétique urbain peut contribuer à son adoption. Ils peuvent servir à attirer les promoteurs qui souhaitent intégrer à leurs projets des systèmes énergétiques urbains clé en main. C’était d’ailleurs la stratégie de la ville de Guelph lorsqu’elle a élaboré son plan stratégique énergétique en 2014. Le plan indiquait dix pôles situés dans les limites de Guelph où la ville installerait des systèmes énergétiques urbains, de même que le type de projet immobilier prévu pour chacun de ces pôles.
Politique n° 5 : Encourager la construction d’immeubles compatibles avec le chauffage urbain
Un autre levier politique permettant de stimuler de façon proactive la demande future consiste à exiger des promoteurs immobiliers qu’ils bâtissent des immeubles compatibles avec les systèmes énergétiques urbains. En vertu de ces politiques, les promoteurs installent les équipements nécessaires dans leurs immeubles afin que ceux-ci puissent être reliés à un éventuel système énergétique urbain.
Les immeubles ont émis 89 mégatonnes de carbone en 2022.
Ces estimations sont fondées sur les ratios de connectivité par chauffage urbain suivants en fonction du type d’immeuble et de l’espace habitable pour les nouvelles constructions occupées entre 2024 et 2030 : 50 % pour les immeubles commerciaux et institutionnels ; 25 % pour les immeubles multirésidentiels ; 10 % pour les habitations individuelles et contiguës. Il sera possible de réaliser des économies annuelles à partir de 2030.
Le secteur de l’électricité affichait un taux annuel de réduction des gaz à effet de serre de 8 % entre 2020 et 2022.
Faire de la croissance du Canada un succès : Pour la création d’un cadre de croissance municipale.
Selon la taille du système et la consommation de chauffage, un système de chauffage urbain peut dégager des profits équivalents à 15 % des revenus de la municipalité provenant des taxes foncières.
Tous les constructeurs doivent offrir les services publics dans leurs immeubles. En l’absence de réglementation à ce sujet et de cibles de réduction des émissions liées aux critères ESG, les constructeurs ont le choix entre l’électricité et le gaz naturel comme source d’énergie pour le système de chauffage. En raison de leur taille, les systèmes énergétiques urbains permettent de récupérer certaines formes de chaleur, ce qui ne serait pas rentable pour un seul immeuble.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
L’agriculture intérieure peut servir de source locale d’aliments en milieu nordique – et urbain
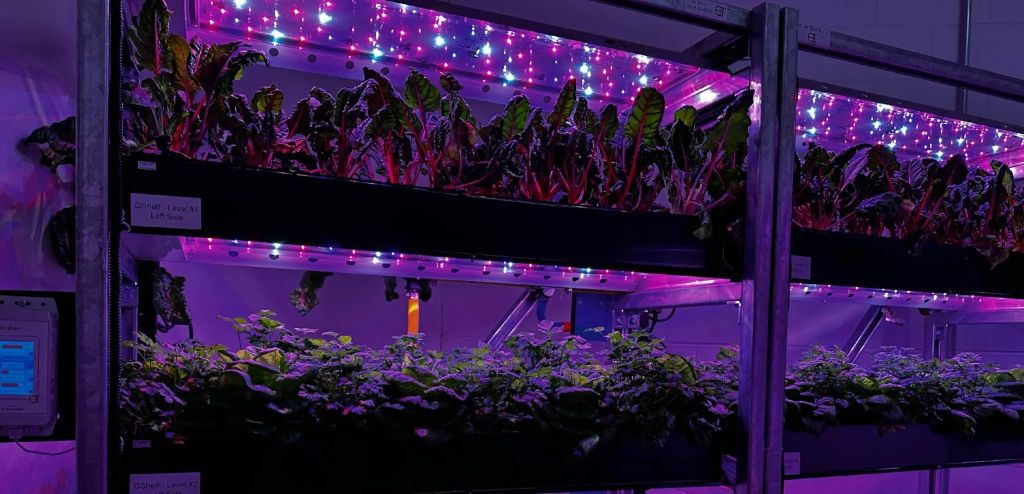
L’agriculture verticale est un type d’agriculture en environnement contrôlé qui permet aux producteurs de mieux contrôler l’environnement de leurs cultures, ce qui peut être avantageux dans des conditions de culture difficiles.
La production alimentaire au moyen de l’agriculture verticale intérieure était sur le point de prendre une expansion considérable; toutefois, les rendements du capital investi, peu prometteurs dans ce secteur, ainsi que les défis liés à l’expansion, ont ralenti celle-ci.
« Dans ce secteur, il y a eu une grosse bulle qui a plus ou moins éclaté au cours des quatre dernières années, a déclaré le Dr Alesandros Glaros, du Food and Agriculture Institute de l’Université Fraser Valley. Les entreprises qui ont résisté à la tempête sont patientes, et elles ont investi massivement dans la recherche et le développement. Elles ont adopté des technologies éprouvées et se sont intégrées à de solides chaînes logistiques locales et régionales, et elles misent beaucoup sur la collaboration. Et maintenant, on peut trouver leurs légumes-feuilles – cultivés à l’aide de méthodes d’agriculture verticale –, à des prix concurrentiels, à la fois dans les régions éloignées et dans les grandes chaînes d’épiciers. »
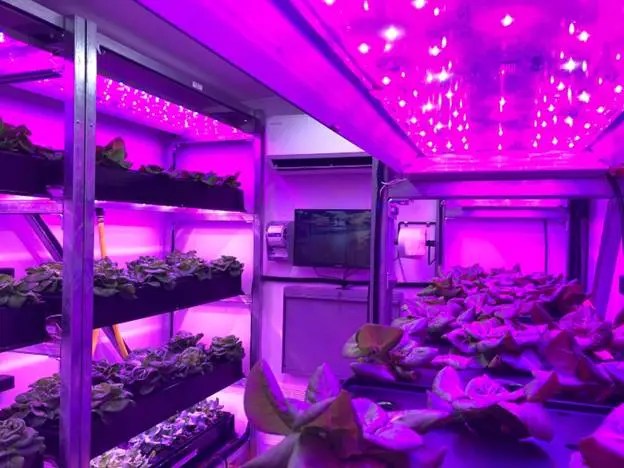
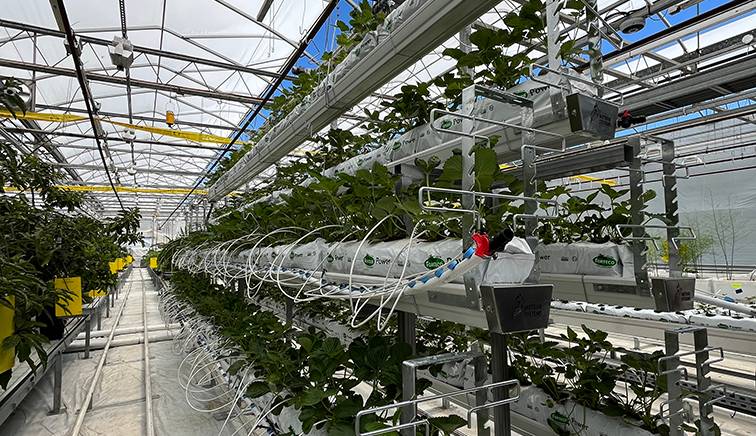
Il y a des exemples d’innovation dans le domaine. QuantoTech Solutions, une entreprise de technologie agricole intégrée verticalement de la Colombie-Britannique, a mis au point un système de culture dans des hangars de 2,4 m sur 3,7 m contenant des étagères conçues pour l’agriculture verticale, permettant une production annuelle de 4,8 à 7,2 tonnes d’aliments par année, entre autres, des légumes-feuilles, des fraises et des tomates cerises. Chaque unité nécessite de 37,2 à 52 gigajoules d’énergie par année, une quantité inférieure à celle qu’exige l’alimentation en énergie d’un ménage moyen au Canada1. Initialement, ces unités mobiles ont été mises au point pour une utilisation dans des milieux nordiques et où les conditions de culture sont difficiles. Toutefois, elles conviennent aussi aux milieux urbains.
Le système de QuantoTech Solutions comprend des hangars de 8 par 12 pieds avec des unités d’étagères pour permettre l’agriculture verticale.
Une source de production alimentaire pour les communautés isolées et du Nord du Canada
Les communautés isolées et du Nord sont confrontées à de nombreux obstacles en matière d’accès à des fruits et légumes frais; en effet, ceux-ci sont souvent chers et de piètre qualité puisqu’ils proviennent de centres de production ou de distribution situés au sud du 49e parallèle. À elles seules, les entreprises d’agriculture verticale intérieure ne peuvent régler le problème de l’insécurité alimentaire dans le Nord ni remplacer les sources d’aliments traditionnelles des Autochtones, mais elles peuvent toutefois contribuer à l’expansion de l’offre de fruits et légumes frais locaux dans la région.
Principaux points à considérer en matière d’agriculture intérieure dans les communautés isolées et du Nord :
1. L’investissement et la croissance. Avant que les producteurs puissent investir dans le démarrage ou la croissance d’une exploitation d’agriculture intérieure, ils doivent d’abord tenir compte de l’échéancier à l’égard du rendement du capital investi et de la disponibilité des subventions nécessaires pour couvrir les coûts initiaux et opérationnels.
2. L’approvisionnement en énergie et sa consommation. Au Canada, environ 178 communautés isolées autochtones et du Nord dépendent de génératrices souvent alimentées par du carburant diesel, car ces communautés ne sont pas reliées au réseau électrique nord-américain ou à l’infrastructure gazière continentale2.
3. La croissance des rendements. Pour soutenir l’exploitation, il faut simplifier l’accès aux intrants et améliorer les rendements. Le développement et le maintien de l’accès aux fournisseurs et de l’expertise locale en agriculture verticale sont essentiels.
L’expansion de l’agriculture urbaine
L’écosystème de l’agriculture verticale intérieure peut facilement être reproduit dans les milieux urbains, qui présentent toutefois des défis particuliers. Les liens avec la production agricole dans les grandes zones urbaines sont de moins en moins fréquents, car les villes se développent et la demande augmente, ce qui rend nécessaire une production commerciale à grande échelle, assortie de chaînes logistiques rationalisées. L’intégration d’exploitations agricoles verticales intérieures à de nouveaux bâtiments ou à des bâtiments rénovés est une façon de donner aux citadins un accès rapide aux produits locaux, et peut contribuer aux efforts de décarbonation des villes et du secteur de la construction.
Principaux points à considérer en matière d’agriculture intérieure en milieu urbain :
1. Créer des liens avec les consommateurs. Pour inciter les consommateurs à se procurer leurs légumes auprès d’une exploitation agricole verticale locale, il faudra promouvoir cette option et leur offrir une facilité d’accès.
2. Présenter un argumentaire convaincant. Pour justifier l’expansion des exploitations agricoles verticales intérieures dans des zones urbaines ou à proximité de celles-ci, il faut disposer de plus d’énergie, de plus d’espace et de plus d’investissements, et offrir un intéressant rendement du capital investi.
3. Planifier l’utilisation des terres. On observe dans les zones urbaines une concurrence féroce pour les terres. C’est pourquoi la production alimentaire devrait être stratégiquement intégrée à la planification municipale, faire l’objet d’une collaboration avec les municipalités et répondre aux besoins locaux.
L’agriculture verticale intérieure pourrait devenir une source principale de production alimentaire partout au Canada, si l’on arrive à mieux justifier son expansion. Mais pour l’instant, elle sert principalement à répondre à la demande des marchés locaux et spécialisés.
Lisa Ashton est responsable principale, Politique agricole, à l’Institut d’action climatique RBC.
1. Statistique Canada, (2024). Consommation d’énergie des ménages, Canada et les provinces.
2. Régie de l’énergie du Canada, (2023). Aperçu du marché : Projets d’énergie propre dans les communautés isolées autochtones et du Nord.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Principaux points à retenir
Le secteur canadien de la serriculture : un pôle de croissance. La valeur à la ferme des fruits et légumes de serre vendus au Canada a augmenté pour la 11e année consécutive. La hausse de 9,2 % en 2023 correspond à une valeur de 2,5 milliards de dollars, soit le double par rapport à 2013.1
Des infrastructures déficientes ou mal adaptées pourraient freiner la croissance. On s’attend à ce que la superficie des serres de l’Ontario double au cours des 10 prochaines années, mais le secteur est confronté à d’importants enjeux en ce qui concerne l’approvisionnement en énergie et en eau, la gestion des déchets et la pénurie de main-d’œuvre.2 La pointe de consommation d’électricité anticipée pour les régions de Windsor-Essex et de Chatham-Kent qui était de 500 mégawatts (MW) en 2023 passera à environ 2 100 MW en 2035, portée principalement par la croissance du marché des batteries de véhicules électriques et d’autres technologies de pointe et des entreprises serricoles.3
Les forces des entreprises serricoles canadiennes à l’échelle mondiale reposent sur la productivité et l’utilisation efficiente des sols. Les volumes de production en serre du pays par rapport à l’espace utilisé battent des records. Le Canada produit 4,5 fois plus par superficie exploitée que l’Espagne, deux fois plus que le Mexique et légèrement plus que les Pays-Bas.4 5 Le Canada devra au cours de la prochaine décennie réussir à se distinguer en matière d’utilisation efficiente des superficies exploitées tout en augmentant les volumes de production pour répondre à la demande des marchés intérieur et extérieur.
Le marché de l’ouest des États-Unis est important pour la croissance des exportations. Le volume de production en serre représente 39 % des exportations de produits frais, 99,5 % de ces produits étant destinés aux États-Unis. Les fruits et légumes de serre du Canada sont consommés dans l’est des États-Unis, de l’État de New York à l’État de la Floride. Le Canada pourrait tabler sur l’important marché de 68 millions de dollars du Midwest s’il est en mesure d’établir des relations, une image de marque pour les produits et des services logistiques de la chaîne du froid.
Les entreprises serricoles doivent régler leur dilemme énergétique – demandes énergétiques, émissions de GES et facturation – pour soutenir l’expansion de leurs activités. Les coûts d’énergie pour les serres ont augmenté de 55 % au Canada entre 2013 et 2023, tandis que l’approvisionnement en gaz naturel augmente l’empreinte carbone de l’industrie.6 7 La réduction de la demande en gaz naturel et la prime verte pour les solutions de rechange, y compris le gaz naturel renouvelable, l’hydrogène et l’électricité propre, pourraient permettre aux entreprises serricoles du Canada de prospérer dans une économie à faible émission de carbone.
Rangées de plants de fraises à l’intérieur du Center for Horticultural Innovation, Leamington, ON
(De gauche à droite) Linda Nuhn, RBC; Lisa Ashton, RBC; Aaron Coristine, OGVG; Matt Korpan, FCASS; Peter Quiring, NFF; John Stackhouse; Gary Toupin, RBC.
Bananiers à l’intérieur du Center for Horticultural Innovation, Leamington, ON
Tableau des produits frais cultivés au Center for Horticultural Innovation, Leamington, ON
Surface collante pour détecter l’emplacement des insectes, Center for Horticultural Innovation, Leamington, ON
Ouvrir un monde de possibilités
Selon les projections, la population mondiale devrait atteindre 9,7 milliards de personnes en 2050, et la demande alimentaire augmentant de 56 % par rapport aux niveaux de 2010.8 9Il faudra des efforts colossaux pour satisfaire la demande alimentaire future avec l’augmentation de l’insécurité alimentaire. Au Canada, plus de 20 % des ménages vivent une situation d’insécurité alimentaire, alors que le prix des aliments dans les magasins a augmenté de 21,6 % de février 2021 à février 2024 en raison de plusieurs facteurs, y compris les conditions de croissance déplorables, les problèmes d’approvisionnement et les coûts d’intrant élevés.10 Ces facteurs présentent un défi pour le secteur agricole qui doit innover et mettre en place des systèmes efficients et résilients dans le contexte des changements climatiques, systèmes qui permettent à un plus grand nombre d’aliments produits à un prix raisonnable de se retrouver dans l’assiette du consommateur.
Le secteur serricole du Canada est bien positionné pour aider à relever ce défi en raison de son utilisation particulièrement efficiente des sols et des intrants, de la possibilité de raccourcir la chaîne d’approvisionnement pour les Canadiens et d’un solide historique de croissance et de solutions novatrices.
Au cours des dix dernières années, le nombre de serres spécialisées dans la production de légumes et de fruits a augmenté chaque année :11
103 %
Valeur du produit
36 %
Volume récolté
12 %
Exploitations serricoles
La consolidation de ces réalisations au cours des dix prochaines années exigera des efforts pour relever les défis que posent les infrastructures d’approvisionnement en énergie et en eau, la gestion des déchets, les contraintes réglementaires, la pénurie de main-d’œuvre et les problèmes liés à la chaîne d’approvisionnement.
Les avantages des solutions novatrices dans le contexte de la culture en serre augmentent dans les environnements contrôlés. Dans les espaces fermés, les exploitants peuvent concevoir des systèmes dynamiques pour l’éclairage, la fertigation et le chauffage qui permettent d’optimiser la croissance des plantes et l’utilisation efficiente des ressources. Par exemple, les exploitants serricoles peuvent adopter des solutions non complexes comme des rideaux horizontaux pour conserver la chaleur près des plantes et des solutions technologiques pour effectuer un dépistage génétique précoce des maladies ou des parasites qui risquent d’anéantir la croissance de toute une récolte. L’agriculture en environnement contrôlé présente également des occasions d’innover et de mettre en place des mesures d’adaptation aux changements climatiques. En cultivant les fruits et les légumes dans des structures fermées et des milieux de culture contrôlés, la production peut être plus résiliente aux conditions climatiques extrêmes, aux écarts de précipitation et aux changements de saison, protégeant par le fait même un approvisionnement continu de nourriture. Avec les changements climatiques qui perturbent déjà les chaînes d’approvisionnement et les marchés, il y a un coût économique associé à l’inaction – il ne faut pas perdre de temps à créer un faux dilemme entre l’action climatique et l’approvisionnement de nourriture.12 La production alimentaire et les chaînes d’approvisionnement devraient plutôt viser la réalisation des mêmes objectifs sur le plan climatique, économique et de production.
L’énergie utilisée dans les serres est principalement alimentée par le gaz naturel. Une utilisation énergétique élevée signifie donc qu’il y a des émissions élevées de gaz à effet de serre (GES).13 Le Canada doit développer des options d’énergie renouvelable et propre, et également chercher à réduire les factures et la consommation énergétique pour aider le secteur à réduire ses émissions de carbone. Les options de développement comprennent la production de gaz naturel renouvelable (GNR) à partir des biodéchets agricoles et des décharges dans les environs, les investissements dans la production locale d’hydrogène et l’exploration et le déploiement de pompes à chaleur industrielles alimentées à l’électricité.
On doit s’attendre à des perturbations et de la volatilité sur les marchés jusqu’en 2050, mais également à une augmentation de la demande de fruits et de légumes produits en serre au Canada.33 La population nord-américaine devrait croître de façon régulière jusqu’en 2050 et, avec l’augmentation des revenus, les préférences des consommateurs se tourneront vraisemblablement vers des aliments plus nutritifs, comme les fruits et les légumes, pour des raisons de santé et dans la foulée de certaines mesures complémentaires, comme la taxation du sucre. Les denrées doivent être disponibles pour répondre aux nouvelles préférences, mais les projections supposent que la superficie cultivée diminuera au cours des dix prochaines années.14 Ces questions multifactorielles présentent de nouveaux défis pour assurer la croissance de la production serricole du Canada.
Qu’est-ce que l’AEC?
L’agriculture en environnement contrôlé (AEC) repose sur des systèmes de production agricole qui peuvent varier de peu à très complexe sur le plan technologique et qui permettent aux exploitants d’avoir plus de contrôle sur les milieux de culture.
Infrastructure de croissance de l’AEC
Serre en verre ou en plastique :
Structure fermée faite de verre, de polycarbonate ou de polyéthylène.
Tunnel chenille en plastique facile à installer :
Structure en forme de tunnel recouverte de plastique qui est facile à installer et qui offre un contrôle limité à l’égard des intempéries.
Ferme verticale intérieure :
Pièce fermée, comme un conteneur d’expédition, qui est remplie d’unités de production et qui utilise souvent un système d’éclairage artificiel et des milieux de croissance hors-sol.
Autre ferme intérieure :
structures fermées, opaques, comme des bâtiments rénovés utilisant différents systèmes de production, de la culture aéroponique à la culture en eau profonde.
Milieu de culture de l’AEC
Culture hydroponique :
les plantes poussent dans l’eau et sont alimentées par des solutions nutritives combinant divers sels minéraux.
Culture aéroponique :
les plantes poussent pendant que leurs racines sont exposées à l’air et alimentées par vaporisation d’une solution nutritive.
Culture aquaponique :
les plantes poussent dans un milieu de croissance qui intègre des organismes aquatiques dont les déjections servent de nutriments.
Culture dans la terre :
les plantes poussent dans la terre.
Un survol de la production serricole du Canada
Une approche régionale à la croissance de la culture en serre
Au Canada, il y a 920 entreprises spécialisées dans la culture des fruits et des légumes de serre sur une superficie de plus de 5 000 acres.15 Ces serres produisent plus de 800 000 tonnes de tomates, concombres, poivrons, laitue, fraises ainsi que d’autres fruits et légumes. Elles sont faites de verre, de polycarbonate ou de polyéthylène, et utilisent différents milieux de croissance adaptés au type de culture.16 Le Canada produit également des fleurs et du cannabis en serre. Il y a plus de 1 500 entreprises serricoles qui se spécialisent dans la culture des fleurs et des plantes, pour une valeur à la ferme de 2,1 milliards de dollars en 2023.17 Le présent rapport porte sur la production des fruits et légumes de serre du Canada, compte tenu des occasions favorables à l’expansion de la production agroalimentaire et des échanges commerciaux ainsi que des défis à relever pour décarboniser notre système de production alimentaire et l’adapter aux changements climatiques.
Les deux tiers de la production de fruits et légumes en serre au Canada provient de l’Ontario, et plus particulièrement du comté d’Essex dans le Sud-Ouest de la province. Leamington, en Ontario, surnommé le « Sun Parlour » du Canada, se trouve dans le comté d’Essex. Cette ville réunit le plus grand nombre de serres spécialisées dans la production de fruits et légumes en Amérique du Nord.
Le comté d’Essex bénéficie de températures clémentes, de longues journées ensoleillées et d’un microclimat induit par les Grands Lacs qui crée des conditions idéales pour la croissance. Et la frontière avec les États-Unis est à une heure de route. La région bénéficie également de la présence des exploitants de fermes familiales qui ont investi localement et innové dans la construction de serre, la recherche et la production combinée d’énergie et de chaleur, pour devenir un pôle unique de la culture en serre. Par exemple, le Center for Horticultural Innovation à Leamington teste la production des fruits et légumes et les nouvelles technologies, comme l’utilisation des drones dans la lutte contre les insectes nuisibles, afin d’identifier les technologies dont l’utilisation peut être étendue aux exploitations serricoles du Canada et de favoriser les avancées technologies au sein du secteur. Le secteur serricole de l’Ontario soutient, pour sa part, divers programmes, notamment des fonds d’innovation comme l’Initiative pour la compétitivité et l’innovation dans le secteur serricole (ICISS), des programmes d’efficacité énergétique, de nombreux projets de recherche dans le cadre de l’Alliance pour l’innovation agroalimentaire en Ontario et des projets d’expansion des infrastructures électriques dans certaines régions.
Canada: Une centrale électrique de serre
Source: Statistique Canada
La Colombie-Britannique, le Québec et l’Alberta suivent avec de plus petites parts, chacune de ces provinces ayant un secteur serricole en croissance porté par des stratégies de développement régional.
Québec met en œuvre sa Stratégie de croissance des serres au Québec 2020-2025 par la mise en place de divers mécanismes, comme le taux préférentiel pour la consommation d’électricité, afin de doubler la superficie de fruits et de légumes cultivés en serre dans la province, l’objectif étant de passer à 620 acres d’ici 2025.
L’Alberta soutient l’innovation et les technologies agricoles appliquées à la culture en serre par l’intermédiaire de ses recherches sur de nouvelles variétés de semence de fraise et de tomate, des systèmes d’éclairage efficients et des mesures d’efficacité énergétique. Un soutien est également offert dans la province pour développer des collaborations entre les secteurs énergétique et serricole pour l’installation de panneaux solaires transparents dans les serres et la récupération de la chaleur perdue pendant l’utilisation du gaz naturel et du CO2 pour soutenir la croissance des plantes.
La Colombie-Britannique utilise les technologies de pointe pour soutenir son secteur serricole par l’intermédiaire du B.C. Centre for Agritech Innovation de l’Université Simon-Fraser – un élément du programme économique de la Colombie-Britannique.
La valeur des exportations de légumes de serre au Canada représente 39 % de tous les produits frais exportés, soit plus de 1,4 milliard de dollars. L’Ontario produit 88 % de ces légumes de serre en valeur qui sont exportés principalement vers les États-Unis (99,5 %), mais également vers le Japon, la France et Taïwan.18
La demande de fruits et de légumes frais aux États-Unis dépasse les capacités de production intérieure, ce qui en fait un marché important pour la croissance des exportations du Canada. Par exemple, le volume des tomates de serre importées du Canada représente environ 65 % du volume total des tomates fraîches importées aux États-Unis, une part importante de la consommation intérieure.19 Le Canada est le deuxième importateur de tomates de serre en importance aux États-Unis, à bonne distance derrière le Mexique. S’il met en place des solutions novatrices et énergétiques, le Canada pourra commercialiser des produits de haute technologie à faible émission de carbone pour mettre à profit les préférences des consommateurs à l’égard des produits durables.20
Conditions de croissance, coûts et règlements
Des systèmes de croissance hautement productifs et efficients sont requis pour satisfaire à la demande du marché intérieur et des marchés à l’étranger.
En Ontario, les plus gros producteurs de tomates, de concombres et de poivrons de serre ont affiché une marge brute d’environ 80 à 90 % entre 2017 et 2021, augmentant la taille des serres d’environ 29, 117 et 49 acres en moyenne, respectivement.21
Le gaz naturel et l’éclairage artificiel, le CO2, la chaleur, l’eau, l’azote, le phosphore et le compagnonnage végétal sont les éléments d’un système de croissance dynamique qui sont utilisés pour la culture des légumes et des fruits de serre. L’équilibre à maintenir entre les intrants varie selon le produit agricole. Les concombres qui sont composés principalement d’eau exigent une quantité substantielle d’eau pendant leur croissance. Dans les serres, le recyclage de l’eau permet de réduire les besoins en eau des concombres d’environ 800 à 1 200 litres par mètre carré et par saison de croissance. La quantité exacte d’eau requise dépend de différents facteurs, y compris la source d’éclairage utilisée. Les intrants pour les tomates varient légèrement selon la variété, mais les résultats font ressortir les principales différences. Par exemple, une tomate Beefsteak exige la même quantité de lumière, d’eau, d’énergie, de CO2 et de fertilisant que la tomate cerise, mais les rendements de la tomate Beesteak sont plus de deux fois ceux de la tomate cerise.22
Les serres utilisent l’énergie qui provient principalement du gaz naturel, pour le chauffage, l’éclairage, et la production de CO2. Le gaz naturel est souvent utilisé pour chauffer l’eau dans des chaudières, eau qui est ensuite pompée et acheminée dans les serres par un réseau de tuyaux placés sur le sol et qui peuvent être déplacés comme des rails pour récolter le produit agricole. Le gaz de combustion dans les chaudières est souvent récupéré et converti en CO2 afin d’être utilisé pour nourrir la plante.
Les prix du gaz naturel, de l’électricité, de mazout et des autres source d’énergie augmentent pour les exploitants serricoles du Canada. Ils ont augmenté de 55 % entre 2013 et 2023, pour atteindre 406 millions de dollars.23 L’énergie utilisée dans les serres peut avoir un coût environnemental, car le gaz naturel est souvent la principale source d’émissions de gaz à effet de serre permettant de déterminer l’empreinte carbone d’une exploitation serricole.24 Certaines exploitations serricoles ont mis en place des installations de cogénération qui sont intégrées au réseau de distribution électrique pour aider à optimiser l’efficience et répondre aux demandes de pointe. Par exemple, l’entreprise Under Sun Acres établie à Leamington exploite quatre génératrices alimentées au gaz naturel à proximité des serres destinées à la production de poivrons pour la production d’électricité et la captation de la chaleur résiduelle. Les génératrices fournissent 13 MW d’électricité au réseau d’électricité de l’Ontario, et la chaleur résiduelle est récupérée à la sortie et des jaquettes de régulation sont utilisées pour le chauffage de la serre.25
Moteur de cogénération à Under Sun Acres, Leamington, ON
Le rôle des serres dans la production d’énergie peut aider à répondre à la demande régionale, notamment dans le cas des régions de Windsor-Essex et de Chatham-Kent dont la demande en période de pointe qui était de 400 MW en 2023 passera à environ 2 100 MW d’ici 2035, poussée principalement par les exploitations serricoles, la fabrication de pointe et la production de batteries pour véhicule électrique.
Les terrains sont également très prisés, mais l’efficience par superficie exploitée par rapport à la production en champ est un maillon important de l’histoire du développement durable et de la serriculture, c’est-à-dire l’affectation des terres à d’autres activités. Au Canada, la production de tomates, de poivrons, de concombres, de laitue et de fraises en serre est 8,5 fois plus élevée par superficie exploitée que la production en champ, ce qui témoigne d’une solide productivité. Cependant, les rendements obtenus au cours des dix dernières années plafonnent.26 27 Les solutions novatrices proposées pour dépasser les rendements historiques comprennent les systèmes d’éclairage dynamique, la reconfiguration des infrastructures de croissance pour optimiser l’utilisation de l’espace et l’éclairage et les stratégies génétiques pour lutter contre la stagnation des rendements.
Système de culture pyramidale au Center for Horticultural Innovation, Leamington, ON
Les coûts de main-d’œuvre sont nécessaires, mais élevés. Ils représentent 29 % des dépenses d’exploitation des entreprises serricoles du Canada.28 Agriculteur 4.0 indique que les coûts de main-d’œuvre sont plus élevés pour les exploitations serricoles que pour les autres secteurs agricoles, comme l’industrie du bœuf. Même si les processus de récolte demeurent à forte intensité de main-d’œuvre, les innovations prometteuses, comme les tapis et convoyeurs pour la récolte et les robots pour le transport et l’emballage des produits agricoles dans les entrepôts, permettent de réduire le temps requis pour arriver sur les tablettes des magasins.
Poivrons jaunes à Under Sun Acres, Leamington, ON
Les serres profitent du soutien des gouvernements et de l’industrie, mais les politiques gouvernementales et l’environnement réglementaire peuvent également être un obstacle. L’agriculture en environnement contrôlé se retrouve souvent dans une zone sans règles clairement définies. Elle n’appartient pas vraiment aux catégories industrielles ou agricoles pour le développement et l’accès aux ressources. De nombreuses années peuvent également être nécessaires pour obtenir l’approbation des nouveaux projets. Les exploitants serricoles du Canada doivent payer des taxes plus élevées et ont un accès limité aux sources d’énergie abordable comparativement à leurs homologues américains, ce qui nuit à leur compétitivité. Le secteur est également confronté à des obstacles liés à la réglementation pour l’accès à une quantité d’eau suffisante, forçant les exploitants à faire des choix entre un nombre limité d’options et les obligeant notamment à faire des investissements initiaux importants pour construire des étangs d’irrigation et des systèmes de collecte des eaux pluviales, à payer des frais de développement élevés ou à être soumis à de longues périodes d’attente pour obtenir des servitudes et des permis pour un accès à l’eau.
Les cinq grandes productions
Les serres de fruits et de légumes au Canada sont très spécialisées. Voici les cinq principales cultures en serre du Canada :
La tomate :La tomate est la reine de la culture en serre au Canada. Elle couvre une superficie de plus de 1 800 acres pour une production d’environ 315 000 tonnes et une valeur à la ferme de 869 millions de dollars.29
Le concombre :Le concombre est le légume le plus exporté parmi les végétaux cultivés en serre au Canada, représentant 34 % de la valeur totale des exportations.30
Le poivron : Avec un volume de près de 170 000 tonnes produites en 2023, le poivron est le troisième légume de serre en importance au Canada sur le plan du volume et de la valeur, mais le deuxième pour ce qui est de la superficie cultivée.31
La laitue : La production de laitue de serre arrive à bonne distance derrière, en quatrième place, dominée par le Québec. Il serait possible d’augmenter la productivité intérieure étant donné que la laitue de plein champ représente la part la plus importante des importations de végétaux de champ au Canada en valeur, à 18 %. Les États-Unis et le Mexique combinés sont les sources d’environ 99 % des légumes de plein champ importés au Canada.32
La fraise : La fraise est le fruit vedette de la production en serre, mais elle ne compte cependant que pour 3 % de la superficie en serre au Canada.33 Le marché pour ce fruit prisé des ménages offre des possibilités aux exploitants serricoles qui continuent de modifier leur approche pour protéger les fraises des insectes nuisibles et des maladies.
Les cinq grandes production à surveiller
Les préférences des Canadiens évoluent et se diversifient, et l’accès aux aliments qui sont consommés en grande quantité, comme les bananes et le café, pourrait devenir plus difficile pour le Canada en raison des préoccupations soulevées par les changements climatiques, les perturbations des chaînes d’approvisionnement et les mutations géopolitiques. Ce contexte crée des occasions propices à l’innovation pour les produits agricoles cultivés au Canada.
Les petits fruits, à part les fraises : Les framboises et les bleuets sont parmi les cinq fruits les plus importés sur le plan de la valeur au Canada, ce qui correspond à une forte demande intérieure à satisfaire si la production en serre de ces produits à valeur élevée peut être maîtrisée.34
Les épinards : Le Canada est un importateur net d’épinard, mais des efforts sont déployés actuellement pour améliorer le rendement en serre, pour accélérer et automatiser le processus de culture et améliorer la logistique de la chaîne froide.35
Les bananes : La banane est le fruit le plus importé au Canada en volume, et les rendements à l’échelle mondiale connaissent une augmentation depuis les années 60. Mais les rendements des cinquante prochaines années pourraient ne pas être aussi bons, ce qui ouvre la porte à la possibilité de cultiver les bananes en serre.36 37
Le café : Même s’il est difficile d’imaginer que des grains de café puissent être produits au Canada, des recherches sont pourtant en cours pour explorer la possibilité de les produire en serre et pour régler les problèmes multifactoriels qui causent les pénuries de grains de café et les flambées de prix.38
Le gombo : Le gombo (aussi appelé okra) est un ingrédient important requis qui se retrouve de nombreuses cuisines à travers le monde, et les importations de ce légume augmentent régulièrement année après année. La production de ce légume augmente régulièrement depuis 2018, et représente actuellement 1 % de la production mondiale de végétaux en volume.39
Le Canada se démarque pour l’efficience de ses superficies agricoles cultivées
La force du Canada dans la production de fruits et légumes de serre par rapport aux concurrents internationaux repose sur sa productivité par acre. Le Canada produit 4,5 fois plus par superficie exploitée que l’Espagne et légèrement plus que les Pays-Bas, et deux fois plus que le Mexique.40 41 42
Productivité par superficie de terre
Rendement estimé par hectare (tonnes)
*Comparaison mondiale des principaux pays producteurs de serre en 2022. Les estimations comprennent la production annuelle combinée en serre de tomates, de concombres, de poivrons, de laitue et de fraises.
Source: Statistique Canada, Gouvernement du Mexique, EuroStat.
Ces régions qui affichent une production élevée ont des forces qui leur sont propres grâce à certains facteurs, y compris les technologies ayant été adoptées, la situation géographique et les conditions climatiques. Même si le Canada ne peut pas livrer concurrence au Mexique sur le plan de la chaleur – du moins pas à court terme – il peut tirer de nombreuses leçons de ses concurrents.
Conditions climatiques
Disponibilité de la main-d’œuvre
Proximité et accès aux marchés nord-américains
Le Mexique a accès à un large bassin de main-d’œuvre qualifié, situation qui trouve difficilement un écho au Canada. Les entreprises serricoles du Canada explorent activement des approches qui leur permettraient d’intégrer l’utilisation de l’intelligence artificielle (IA) dans le fonctionnement des serres pour centraliser les données et optimiser les conditions de croissance en temps réel. On ne s’attend pas à ce que l’IA et les autres technologies perturbatrices qui pourraient avoir des répercussions sur l’efficience soient utilisées pour remplacer l’être humain, mais pour améliorer la compétitivité du Canada. En plus d’une main-d’œuvre productive et de conditions climatiques favorables à la croissance des cultures, le Mexique a également bénéficié du commerce ouvert avec les États-Unis et du libre-échange des biens soutenu précédemment par l’Accord de libre-échange nord-américain (ALENA) et maintenant par l’Accord Canada–États-Unis–Mexique (ACEUM). Le Mexique a simultanément favorisé les investissements dans les installations serricoles de grande envergure, améliorant ses avantages concurrentiels au fil du temps en fournissant des produits frais à longueur d’année qui peuvent répondre à la demande des États-Unis. Cependant, l’augmentation du déficit commercial entre les États-Unis et le Mexique pour les fruits et légumes frais signifie que des pressions sont exercées aux États-Unis pour l’exploration d’options législatives qui permettraient de soutenir l’industrie de produits agricoles frais du pays. 43
Proximité et accès aux marchés européens
Concentration régionale
Conditions climatiques
La capacité de l’Espagne à optimiser la centralisation de la production serricole sur une courte période et l’accès aux marchés régionaux et les échanges commerciaux sont certainement un modèle inspirant. La centralisation de la production a permis à l’Espagne d’émerger comme un leader dans l’exportation des produits agricoles de serre. La ville d’Almeria dans le sud-est de l’Espagne produit 72 % des légumes de serre du pays sur une superficie de 98 000 acres – la plus forte concentration de serres dans le monde.44 Le développement stratégique et le manque de planification des superficies cultivées ont permis à Almeria de se positionner comme marché centralisé pour plus de 80 % des exportations de légumes de serre de l’Espagne vers les pays de l’Union européenne.45 Le réseau étendu de serres d’Almeria crée des externalités négatives sur l’environnement et les personnes qui vivent et travaillent dans la région, comme l’épuisement et la salinisation de l’approvisionnement en eau et même la modification du microclimat de la région.46 L’atténuation des répercussions négatives sur les collectivités locales, l’environnement (pollution) et la main-d’œuvre qui découlent de l’expansion d’une production très concentrée de végétaux en serre exigent des lentilles stratégiques et inclusives pour la planification et le développement.
Investissement dans la décarbonisation
Efficacité de l’utilisation des terres
La main-d’œuvre hautement qualifiée correspond à l’industrie de haute technologie
Les Pays-Bas ont une longueur d’avance sur le Canada pour s’y retrouver dans les dédales des mesures qui doivent être prises pour produire plus sur une superficie réduite tout en réduisant les émissions de GES. La pays a une quantité limitée de superficies cultivables et un ensemble de cibles de réduction des émissions de GES définies spécifiquement pour le secteur serricole, soit une mégatonne d’éq. CO2 d’ici 2030 par rapport aux niveaux de 2016, principalement par la réduction des émissions en provenance de l’énergie.47 La cible des Pays-Bas s’ajoute à des mécanismes favorables, notamment le projet Energy Efficiency in Greenhouse Horticulture, la certification Green Label Greenhouse et les projets de démonstration qui encourage le développement et la mise en commun des connaissances. En conjuguant les cibles de réduction des GES et les mécanismes prévus pour soutenir la croissance du secteur et l’innovation pendant la transition vers un système à faible émission de carbone est un modèle qui pourrait être utilisé par les gouvernements du Canada et intégré à la Stratégie pour une agriculture durable.
Mexique
Conditions climatiques
Disponibilité de la main-d’œuvre
Proximité et accès aux marchés nord-américains
Le Mexique a accès à un large bassin de main-d’œuvre qualifié, situation qui trouve difficilement un écho au Canada. Les entreprises serricoles du Canada explorent activement des approches qui leur permettraient d’intégrer l’utilisation de l’intelligence artificielle (IA) dans le fonctionnement des serres pour centraliser les données et optimiser les conditions de croissance en temps réel. On ne s’attend pas à ce que l’IA et les autres technologies perturbatrices qui pourraient avoir des répercussions sur l’efficience soient utilisées pour remplacer l’être humain, mais pour améliorer la compétitivité du Canada. En plus d’une main-d’œuvre productive et de conditions climatiques favorables à la croissance des cultures, le Mexique a également bénéficié du commerce ouvert avec les États-Unis et du libre-échange des biens soutenu précédemment par l’Accord de libre-échange nord-américain (ALENA) et maintenant par l’Accord Canada–États-Unis–Mexique (ACEUM). Le Mexique a simultanément favorisé les investissements dans les installations serricoles de grande envergure, améliorant ses avantages concurrentiels au fil du temps en fournissant des produits frais à longueur d’année qui peuvent répondre à la demande des États-Unis. Cependant, l’augmentation du déficit commercial entre les États-Unis et le Mexique pour les fruits et légumes frais signifie que des pressions sont exercées aux États-Unis pour l’exploration d’options législatives qui permettraient de soutenir l’industrie de produits agricoles frais du pays.43
Espagne
Proximité et accès aux marchés européens
Concentration régionale
Conditions climatiques
La capacité de l’Espagne à optimiser la centralisation de la production serricole sur une courte période et l’accès aux marchés régionaux et les échanges commerciaux sont certainement un modèle inspirant. La centralisation de la production a permis à l’Espagne d’émerger comme un leader dans l’exportation des produits agricoles de serre. La ville d’Almeria dans le sud-est de l’Espagne produit 72 % des légumes de serre du pays sur une superficie de 98 000 acres – la plus forte concentration de serres dans le monde.44 Le développement stratégique et le manque de planification des superficies cultivées ont permis à Almeria de se positionner comme marché centralisé pour plus de 80 % des exportations de légumes de serre de l’Espagne vers les pays de l’Union européenne.45 Le réseau étendu de serres d’Almeria crée des externalités négatives sur l’environnement et les personnes qui vivent et travaillent dans la région, comme l’épuisement et la salinisation de l’approvisionnement en eau et même la modification du microclimat de la région.46 L’atténuation des répercussions négatives sur les collectivités locales, l’environnement (pollution) et la main-d’œuvre qui découlent de l’expansion d’une production très concentrée de végétaux en serre exigent des lentilles stratégiques et inclusives pour la planification et le développement.
Pays-Bas
Conditions climatiques
Disponibilité de la main-d’œuvre
Proximité et accès aux marchés nord-américains
Les Pays-Bas ont une longueur d’avance sur le Canada pour s’y retrouver dans les dédales des mesures qui doivent être prises pour produire plus sur une superficie réduite tout en réduisant les émissions de GES. La pays a une quantité limitée de superficies cultivables et un ensemble de cibles de réduction des émissions de GES définies spécifiquement pour le secteur serricole, soit une mégatonne d’éq. CO2 d’ici 2030 par rapport aux niveaux de 2016, principalement par la réduction des émissions en provenance de l’énergie.47 La cible des Pays-Bas s’ajoute à des mécanismes favorables, notamment le projet Energy Efficiency in Greenhouse Horticulture, la certification Green Label Greenhouse et les projets de démonstration qui encourage le développement et la mise en commun des connaissances. En conjuguant les cibles de réduction des GES et les mécanismes prévus pour soutenir la croissance du secteur et l’innovation pendant la transition vers un système à faible émission de carbone est un modèle qui pourrait être utilisé par les gouvernements du Canada et intégré à la Stratégie pour une agriculture durable.
Ce que les entreprises serricoles du Canada doivent faire
Le secteur serricole du Canada est une belle réussite sur les plans de la croissance et de la productivité. Il est maintenant temps de déterminer les étapes qui pourront aider à soutenir et développer le secteur. Une stratégie de croissance des serres à l’échelle canadienne qui permet de cartographier la production, les échanges commerciaux, la valeur et les cibles GES et permettre au secteur d’afficher une croissance année après année jusqu’en 2035 et par la suite. En plus de cartographier le possible, la prise en compte des besoins en matière d’infrastructures, de compétences, de politiques, d’investissements et de recherches est essentiel pour ancrer la stratégie aux défis auxquels le secteur devra s’attaquer.
Énergie : Aborder le trilemme du secteur
Le gaz naturel est la principale source d’énergie du secteur, mais son utilisation continue pourrait nuire à l’atteinte des cibles de réduction des GES du Canada. Pour réduire l’empreinte carbone de la production en serre, il faudrait augmenter le recours à d’autres sources d’énergie, comme le gaz nature renouvelable, les pompes à chaleur alimentées à l’électricité et l’hydrogène. Le gaz naturel renouvelable représente seulement 0,36 % du gaz naturel distribué au Canada, mais pourrait réduire de moitié l’intensité carbone du gaz naturel utilisé, selon le type de matières premières utilisées (p. ex., le fumier).48 49 50 Cependant, les coûts supplémentaires requis pour cette option de production écoresponsable sont élevés. Par exemple, en Ontario, le coût du gaz naturel renouvelable est moins élevé que l’électricité, mais il est cinq fois plus élevé que le gaz naturel.51 La sensibilisation et la création de mécanismes financiers qui permettent d’indemniser de façon adéquate les agriculteurs et les exploitants serricoles pour la biomasse qu’ils utilisent dans la production de gaz naturel renouvelable sont essentiels si l’on veut que le Canada puisse fournir une quantité constante de matières premières dans les biodigesteurs.
Les systèmes alimentés à l’électricité seulement sont également étudiés. Mais les exploitants qui envisagent de passer aux pompes de chaleur alimentées à l’électricité pour améliorer l’efficacité énergétique et réduire leur empreinte carbone doivent également tenir compte de la source d’électricité. À l’échelle nationale, les GES qui sont associés à la production d’électricité et de chaleur ont diminué de 56 % entre 2022 et 2025, qui est l’année de référence pour la cible d’émission des GES de 2030.52 Cependant, le niveau des GES associés à la production d’électricité diffère de façon substantielle entre les provinces, car les sources d’énergie utilisées varient, passant des combustibles fossiles aux énergies renouvelables, ce qui donne une intensité carbone différente. En 2021, l’intensité carbone associée à la production d’électricité de l’Alberta était 510 fois plus élevée que celle du Québec.53 Ces différences font ressortir le besoin d’élaborer des stratégies régionalisées ainsi que des engagements et des actions ciblés étendre les réseaux d’énergie propre et favoriser des processus de décarbonisation.
Déchets : Concevoir des systèmes circulaires et à faible émission de carbone
Un approvisionnement régulier et constant de matières premières est requis pour étendre l’utilisation du gaz naturel renouvelable. Les entreprises serricoles produisent des biodéchets qui peuvent être utilisés comme matières premières pour la production de gaz naturel renouvelable. D’autres déchets doivent vraisemblablement être ajoutés à ces matières premières pour que l’approvisionnement soit constant étant donné que les biodéchets d’une serre plongent pendant les saisons de croissance et atteignent des sommets à la fin de ces saisons. En raison des risques de biosécurité et des préoccupations liées à la présence d’étiquettes de plastique et de bouts de ficelle dans les déchets des serres, l’option la plus courante et la plus sûre consiste à jeter les biodéchets dans une décharge. Près de la plaque tournante de la serriculture du Canada, Enbridge développe un projet de pipeline de gaz naturel renouvelable prévue par Waste Connections of Canada à la décharge Ridge dans la région Chatham-Kent, qui devrait annuler 110 000 tonnes d’éq. de CO2 de la décharge et produire 1 591 pétajoules par année.54
Les décharges, comme celle de Ridge qui est remplie au maximum de sa capacité, doivent être agrandies pour satisfaire aux demandes d’enfouissement des déchets. Pour atténuer les pressions liées à l’élimination des déchets et aider à la production de gaz naturel renouvelable dans les décharges, l’installation de biodigesteurs de matières résiduelles et de noyaux et lignes de collecte et de distribution pourrait générer un flux de rentrées de fonds dans les zones agricoles très productives par la récupération des biodéchets dans les multiples systèmes de la ferme, des cultures aux élevages aux exploitations serricoles. Cette installation permettrait de créer une certaine circularité et de faire la promotion d’un accès au gaz naturel renouvelable dans les régions rurales.
Terrains : Produire plus sur moins
Les prix et la concurrence que se livrent les habitations, les commerces de détail, les installations agricoles et les industries, particulièrement dans les régions densément peuplées comme le corridor Windsor-Montréal, limitent l’offre de terres. Les entreprises serricoles du Canada démontrent leur leadership à l’échelle mondiale en matière de productivité par superficie exploitée, mais les innovations qui poussent les rendements à la hausse sont requises pour maintenir la position dominante du Canada. L’un des plus grands défis à relever au sein du secteur agricole est d’arriver à produire plus avec moins. La contribution des entreprises serricoles qui est requise pour relever ce défi et soutenir la croissance devrait être plus explicitement incluse et soutenue dans la politique de développement durable à l’échelle du secteur, et plus particulièrement dans la Stratégie pour une agriculture durable.
Eau : Conserver une ressource de plus en plus précieuse
Comme dans le cas des terres agricoles, l’accès à l’eau dans certaines régions est également limité pour les exploitations serricoles. Les frais de développement qui ont été introduits par les municipalités dans le cas des nouvelles infrastructures qui utilisent les services publics d’approvisionnement en eau à Chatham-Kent, en Ontario, fait ressortir le contexte changeant. Des investissements dans les infrastructures rurales sont requis de la part des différentes administrations en raison de la demande alimentaire en hausse, des pressions sur les ressources naturelles, y compris l’augmentation de leurs coûts. L’harmonisation des plans de développement des infrastructures des municipalités et des provinces et des cibles de croissance pour le secteur pourrait aider à régler les problèmes liés aux pénuries dans les zones rurales.
L’éclairage : Tenir compte de la communauté dans le développement rural
Les serres peuvent émettre des lumières vives pendant toute la journée, ce qui peut être un inconvénient pour les résidents des zones rurales. Les municipalités, comme Leamington, qui ont une concentration élevée de serres, ont des règlements qui exigent que la pollution lumineuse soit atténuée par les exploitants à l’aide de rideaux ou que les lumières soient éteintes en soirée. Les exploitants serricoles doivent respecter les règlements locaux et les plans d’expansion doivent tenir compte des répercussions sur le bien-être des collectivités pour soutenir une croissance durable et la capacité d’attirer une main-d’œuvre hautement qualifiée.
Compétences : Rebaptiser l’agriculture canadienne pour attirer des talents diversifiés
Les progrès dans l’automatisation des exploitations serricoles peuvent se traduire par une plus grande efficience et une demande pour des postes hautement qualifiés. Mais le Canada est-il prêt à pourvoir ces postes ? Le secteur a déjà du mal à régler sa pénurie de main-d’œuvre avec un poste agricole vacant sur trois étant anticipé d’ici l’année 2030 si aucune mesure importante n’est prise. Il est plus difficile de convaincre les Canadiens de déménager dans les régions rurales, la population croissant 15 fois moins vite que dans les zones urbaines. De plus, les politiques récentes qui ont une incidence sur le parcours des étudiants étrangers au Canada pourraient réduire les inscriptions dans les programmes d’études postsecondaires, ce qui limitera l’accès aux personnes hautement qualifiées. Les défis sont nombreux alors que les exploitants serricoles doivent pouvoir compter sur les travailleurs étrangers du Mexique et de l’Amérique centrale. Le secteur agricole doit se donner une nouvelle image pour attirer les chercheurs d’emploi. Il doit se présenter comme un milieu propice à la réussite des personnes ambitieuses et hautement qualifiées qui sont stimulées par l’utilisation des technologies de pointe et qui veulent avoir un impact positif au Canada et à l’échelle mondiale.
Réglementation et politiques : Moderniser pour un monde plus compétitif
Le positionnement du Canada comme centre de production serricole efficient et responsable passe par l’exploration des politiques et règlements qui le désavantagent par rapport à ses concurrents mondiaux. L’identification et la modernisation des règlements qui placent la culture sous serres et environnement contrôlé dans un environnement sans règles clairement définies et qui retarde l’expansion seraient un excellent point de départ.
Échanges commerciaux : Élaborer un plan directeur pour exploiter de nouveaux marchés
Un schéma d’expansion des exportations de fruits et de légumes de serre pourrait aider les principaux intéressés à tracer la voie à suivre et à explorer les mesures de soutien que le Canada pourrait prendre. Le Midwest des États-Unis pourrait être ciblé, car il offre des occasions importantes et pourrait servir de fondement à un programme d’échanges commerciaux. Des missions coorganisées par l’industrie et les gouvernements peuvent aider à réunir des renseignements sur la logistique de la chaîne du froid et les besoins connexes, à évaluer les occasions sur le marché, à établir des relations et une image de marque canadienne. L’expansion des exportations dans de nouvelles régions doit également tenir compte des effets du temps de réfrigération et des kilomètres qui doivent être ajoutés sur le climat ainsi que des principaux concurrents, comme la production en champ de la Californie.
Expansion du marché : Créer un calculateur de carbone fabriqué au Canada
Le secteur serricole est prêt pour un calculateur de l’intensité carbone développé au Canada. Le fait de ne pas connaître l’intensité carbone de la production en serre est un angle mort pour la politique climatique du Canada et pour le développement de solutions par l’industrie et la communication des progrès réalisés en matière de développement durable. Les gouvernements ont un rôle à jouer en ce qui concerne les investissements et les efforts de collaboration pour le développement d’outils faciles à utiliser par les entreprises serricoles pour l’identification, la compréhension et la réduction de leur empreinte carbone. Le calcul de l’intensité carbone des produits est de plus en plus important pour satisfaire à la demande, pour lever les barrières commerciales et pour permettre à l’industrie de prendre des décisions éclairées sur les nouveaux développements et les rénovations.
Recherche et innovation : Coordonner et mettre à l’échelle les innovations canadiennes
Le Canada est un chef de file non seulement en matière de productivité serricole, mais également en matière d’innovation. Pourtant, les programmes de financement sont fragmentés, et l’application des connaissances se fait en silo. C’est dû au fait que le Canada fonctionne selon un modèle réactif tandis que l’industrie et les universités peuvent travailler en collaboration avec certains exploitants pour des projets qui ciblent un aspect en particulier, sans stratégie uniforme et cohérente entre les priorités, le financement et les objectifs en matière de recherche. Cette approche fragmentée présente une occasion d’établir un cadre de recherche global pour regrouper les projets et les parties intéressées en vue de faire avancer la recherche de façon ciblée et cohérente. Les parties intéressées pourraient convenir des priorités en matière de recherche (automatisation, génétique et sélection, objectifs zéro émission nette, agronomie, etc.), priorités qui pourraient être par la suite utilisée pour faciliter la coordination et les partenariats pour les projets pertinents. Un cadre de recherche comprenant les priorités, les fonds engagés et les objectifs mesurables permet également de s’assurer que les organismes de recherche sont sensibilisés à la vitesse relative de leurs travaux et que les projets de recherche sont liés aux besoins de l’industrie.
La prochaine décennie
La serriculture peut émerger comme un pilier de la croissance agroalimentaire du Canada et être au cœur des ambitions de développement durable au cours des 10 prochaines années et jusqu’en 2050. L’objectif est de doubler la superficie exploitée au cours des 10 prochaines années, de proposer une plus grande diversité de produits et d’améliorer les rendements. Le véritable défi pour les entreprises serricoles du Canada qui doivent répondre aux demandes des marchés en croissance et éliminer les obstacles à la mobilisation des ressources passera par le développement d’infrastructures qui puissent soutenir la croissance et la décarbonisation, et favoriser la prospérité des collectivités rurales.
Nous tenons à remercier les personnes qui nous ont fait bénéficier de leurs connaissances et de leur expertise pendant la rédaction du présent rapport.
Alesandros Glaros, Food and Agriculture Institute, University of the Fraser Valley
Aaron Coristine, Ontario Greenhouse Vegetable
Gordon Stock, Ontario Fruit and Vegetable Growers’ Association
Evan Fraser, Arrell Food Institute, Université de Guelph
Lenore Newman, Food and Agriculture Institute, University of the Fraser Valley
Goretty Dias, School of Environment Enterprise and Development, Université de Waterloo
Matt Korpan, Center for Horticultural Innovation
Peter Quiring, Nature Fresh Farms
Chris DelGreco, Under Sun Acres
Gary Toupin, Banque Royale du Canada
Mohamad Yaghi, conseiller-expert en agriculture
Alycia Van der Gracht, QuantoTech
Peter Van der Gracht, QuantoTech
David Arkell, Energy 360
Lisa Brodeur, Energy 360
Expert-Ressource, Ministère de l’Agriculture, de l’Alimentation et des Affaires rurales de l’Ontario
Statistique Canada. (2024a). Production et valeur des fruits et des légumes de serre.
Analyse de l’Ontario Greenhouse Vegetable Grower.
Ministère de l’Énergie et de l’Électrification de l’Ontario. (2023). Alimenter la croissance de l’Ontario – Plan de l’Ontario pour un avenir énergétique propre.
Gouvernement du Mexique. (2023). Statistical Yearbook of Agricultural.
EuroStat. (2024). Crop production in EU standard humidity.
Statistique Canada. (2024b). Dépenses d’exploitation des producteurs de serre.
Dias et al. (2017). Life cycle perspectives on the sustainability of Ontario greenhouse. tomato production: Benchmarking and improvement opportunities. Journal of Cleaner Production.
Nations unies. 2022. La population mondiale franchit la barre des huit milliards de personnes cette année, mais le taux de croissance ralentit.
Van Dijk et al. (2021). A meta-analysis of projected global food demand and population at risk of hunger for the period 2010–2050. Natural Foods.
Statistique Canada. (2024c). Indice des prix à la consommation, février 2024.
Statistique Canada. (2024a).
Deloitte. 2022. The turning point: A new economic climate in the United States.
Statistique Canada. (2024b).
Organisation de coopération et de développement économique (OCDE). 2022. Perspectives agricoles de l’OCDE et de la FAO 2022-2031
Statistique Canada. (2024a).
Statistique Canada. (2024a).
Statistique Canada. (2024d). Estimation des serres spécialisées en exploitation, de la superficie en serre et des mois en exploitation.
Agriculture et Agroalimentaire Canada (AAC). (2022a). Aperçu statistique de l’industrie canadienne des légumes de serre et des champignons.
Département de l’Agriculture des États-Unis. (2024). Vegetables and Pulses Outlook: April 2024.
McKinsey & Company. (2023). Le consommateur se soucie de développement durable – et le manifeste en faisant leurs achats.
Gouvernement ouvert. (2024). Données d’analyse financière de la ferme de l’Ontario.
Analyse des récoltes de Greenhouse Vegetable Grower de l’Ontario.
Statistique Canada. (2024b).
Dias et al. (2017).
Under Sun Acres. (s. d.). Cogeneration.
Statistique Canada. (2024a).
Statistique Canada. (2024e). Superficie, production et valeur à la ferme des légumes commercialisés.
Statistique Canada. (2024b).
Statistique Canada. (2024a).
Agriculture et Agroalimentaire Canada (AAC). (2022a).
Statistique Canada. (2024a).
Agriculture et Agroalimentaire Canada (AAC). (2022b). Aperçu statistique de l’industrie des légumes de plein champ.
Statistique Canada. (2024a).
Agriculture et Agroalimentaire Canada (AAC). (2022c).
Agriculture et Agroalimentaire Canada (AAC). (2202b).
Agriculture et Agroalimentaire Canada (AAC). (2022c).
Varma & Bebber. (2019). Climate change impacts on banana yields around the world. Nature Climate Change.
Cantor. (2023). Historic coffee prices percolated after a bitter global supply crisis. U.S. Bureau of Labour Statistics.
Agriculture et Agroalimentaire Canada (AAC). (2202b).
Statistique Canada. (2024a).
Gouvernement du Mexique. (2023).
EuroStat. (2024).
Congressional Research Services. (2023). Seasonal Fruit and Vegetable Competition in U.S.-Mexico Trade.
Organisation de coopération et de développement économique (OCDE). (2023). Policies for the Future of Farming and Food in Spain.
Organisation de coopération et de développement économique (OCDE). (2023).
NASA Earth Observatory. 2022. Almería’s Sea of Greenhouses.
Government of the Netherlands. (2019). Measures to reduce greenhouse gas emissions.
Environnement et Changement climatique Canada (ECCC). (2023). Prépublication : Mise à jour de l’intensité en carbone du gaz naturel et du propane.
McKinsey & Company. (2023). Renewable natural gas: A Swiss army knife for US decarbonization?
Environnement et Changement climatique Canada (ECCC). (2023).
Enbridge. (2024). Coûts énergétiques selon la source.
Environnement et Changement climatique Canada (ECCC). (2024). Rapport d’inventaire national : sources et puits de gaz à effet de serre au Canada.
Ministère de l’Énergie et de l’Électrification de l’Ontario. (2023).
Waste Connections of Canada. (s. d.). Ridge Landfill Future Plans
Conseil canadien pour les ressources humaines en agriculture. (2024). Semer les graines du changement – Prévisions du marché du travail agricole de 2023 à 2030.
Statistique Canada. 2022. Croissance démographique dans les régions rurales du Canada, 2016 à 2021.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
L’hydrogène suscite de l’engouement. Ce gaz, qui se décline en de nombreuses variantes (d’origine géologique, à faible teneur en carbone, conventionnel, etc.), fait l’objet de milliards de dollars d’investissements dans le monde. Lorsque l’hydrogène est produit à partir d’énergie renouvelable, on parle d’« hydrogène vert », et lorsqu’il est produit à partir de gaz naturel et que sa production comprend la capture des émissions, on parle plutôt d’« hydrogène bleu ». Il existe également plusieurs autres façons de produire de l’hydrogène. Ses propriétés en tant que vecteur énergétique et charge d’alimentation pourraient en faire un précieux allié dans le cadre de la décarbonation de la planète. Le Canada peut contribuer à répondre à la demande d’hydrogène à l’échelle du continent, voire même du monde. Pour l’instant, la production canadienne d’hydrogène reste modeste – environ 3 500 tonnes d’hydrogène à faible teneur en carbone par année. C’est nettement moins que les trois millions de tonnes d’hydrogène que le pays consomme pour alimenter ses secteurs du pétrole, du gaz, des produits pétrochimiques et des engrais, et dont la production, à partir d’énergie fossile, entraîne des émissions de carbone. L’augmentation de la production d’hydrogène à faible teneur en carbone pourrait aider le Canada à atteindre son objectif de carboneutralité, mais il reste encore beaucoup de chemin à parcourir, tant au chapitre des technologies que de la réglementation et des applications, avant que ce type d’hydrogène soit considéré comme une réelle solution de rechange à l’hydrogène conventionnel et aux combustibles fossiles. La bonne nouvelle, c’est que le processus est enclenché. Depuis que le gouvernement fédéral a publié sa stratégie pour l’hydrogène en 2020, 80 projets d’hydrogène à faible teneur en carbone ont été annoncés, sont en cours d’évaluation ou ont été mis en œuvre, ce qui représente des investissements de plus de 100 milliards de dollars. De plus, des stratégies provinciales prennent forme et des projets pilotes sont mis en branle dans des domaines variant de l’acier au chauffage, ce qui prouve que l’hydrogène a le potentiel de remplacer les combustibles fossiles et de réduire les émissions dans de nouveaux secteurs. Enfin, comme au moins 13 partenariats ont été conclus dans le secteur de l’hydrogène avec des communautés autochtones, l’avenir de l’hydrogène au Canada pourrait être soutenu par la mobilisation des peuples autochtones. L’hydrogène pourrait être un pilier de la décarbonation au Canada. Audacieuse, la stratégie canadienne 2020 visant l’hydrogène prévoit que la production annuelle triplera, pour atteindre 21 Mt, d’ici 2050, ce qui représente le tiers de l’utilisation d’énergie au Canada. En théorie, l’hydrogène propre pourrait circuler dans les gazoducs et alimenter les poids lourds – l’épine dorsale du commerce interrégional –, les centrales électriques et les maisons, le tout en contribuant à la réduction des émissions. Il pourrait également faire partie du nouveau marché d’exportation des ressources éoliennes de la côte est du pays vers l’Europe, ce qui permettrait de réduire la dépendance du continent au gaz naturel. Toutefois, comme l’indique le rapport d’étape de la stratégie de mai 2024, nombre d’éléments dépendent des applications qui seront faites de l’hydrogène. La demande pourrait varier de façon importante, de 3 à 20 Mt/par année, par suite de l’incertitude persistante concernant le potentiel de l’hydrogène. Cette incertitude est liée à la complexité de l’hydrogène et à la concurrence provenant des autres technologies propres. Voici certains des défis qui devront être relevés :
1.Une question de logistique
L’hydrogène est difficile à transporter, et sa production est inefficace sur le plan énergétique. D’abord, la conversion de l’électricité en hydrogène entraîne une perte d’énergie de 30 % à 40 % par rapport à un usage direct, par exemple pour faire fonctionner une thermopompe ou chauffer une pièce. Ensuite, le transport de l’hydrogène jusqu’à sa destination est difficile en raison du processus de compression énergivore, du nombre limité de pipelines d’hydrogène au pays, et de l’incapacité des gazoducs à acheminer des concentrations élevées d’hydrogène sans risque d’endommagement.
2. La facture énergétique de l’hydrogène propre
Les vastes ressources hydroélectriques et nucléaires du Canada et sa réglementation stricte du méthane constituent un avantage, mais ne suffiront pas alors que la demande d’énergie augmente et que les coûts sont en hausse. Étant donné l’inefficacité énergétique du processus de production d’hydrogène, le Canada devra, pour soutenir la fabrication d’hydrogène vert, augmenter de façon importante sa production d’énergie renouvelable et se doter d’une solide infrastructure de captage, d’utilisation et de stockage du carbone pour réduire les émissions issues de la production d’hydrogène bleu. La production d’hydrogène bleu nécessitera également des mesures appropriées de surveillance des fuites de méthane et d’atténuation connexes. Ces mesures permettront au Canada de produire l’hydrogène dont il a besoin sans solliciter à outrance les réseaux électriques ni augmenter les émissions globales attribuables aux fuites de méthane.
3. La question de l’Inflation Reduction Act des États-Unis
La réduction des coûts de production de l’hydrogène et le maintien d’un environnement d’investissement attrayant pour les multinationales du secteur seront essentiels. Les États-Unis sont le principal concurrent du Canada, et les crédits d’impôt octroyés aux termes de l’Inflation Reduction Act (IRA) procurent un avantage aux producteurs d’hydrogène américains. Toutefois, le crédit d’impôt à l’investissement (CII) pour l’hydrogène propre du Canada pourrait compenser 15 % à 40 % des coûts de l’hydrogène et contribuer à combler l’écart entre les incitatifs canadiens et américains. D’ailleurs, les nouvelles orientations restrictives applicables à l’admissibilité aux crédits d’impôt aux termes de l’IRA entraînent une incertitude quant aux incitatifs offerts aux États-Unis. De plus, pour que les coûts diminuent, il faudra que la législation régissant le CII pour l’hydrogène propre au Canada évolue rapidement et que la demande d’hydrogène propre augmente. En conclusion, les applications potentielles de l’hydrogène sont aussi nombreuses que variées, et si le Canada accorde la priorité aux projets à impact élevé, il sera possible de calibrer la demande d’hydrogène pour qu’elle corresponde à l’offre. Le pays doit être stratégique à court terme et veiller à ce que la production actuelle soit rapidement décarbonisée et à ce que les projets pilotes et les secteurs économiques les plus prometteurs reçoivent le soutien nécessaire pour permettre le déploiement de l’hydrogène à grande échelle. Vivan Sorab est gestionnaire principal, Technologies propres, Institut d’action climatique RBC.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
L’hydrogène suscite de l’engouement. Ce gaz, qui se décline en de nombreuses variantes (d’origine géologique, à faibles émissions de carbone, conventionnel, etc.), fait l’objet de milliards de dollars d’investissements dans le monde. Lorsque l’hydrogène est produit à partir d’énergie renouvelable, on parle d’« hydrogène vert », et lorsqu’il est produit à partir de gaz naturel et que sa production comprend la capture des émissions, on parle plutôt d’« hydrogène bleu ». Il existe également plusieurs autres façons de produire de l’hydrogène. Ses propriétés en tant que vecteur énergétique et charge d’alimentation pourraient en faire un précieux allié dans le cadre de la décarbonation de la planète.
Le Canada peut contribuer à répondre à la demande d’hydrogène à l’échelle du continent, voire même du monde.
Pour l’instant, la production canadienne d’hydrogène reste modeste – environ 3 500 tonnes d’hydrogène à faibles émissions de carbone par année. C’est nettement moins que les trois millions de tonnes d’hydrogène que le pays consomme pour alimenter ses secteurs du pétrole, du gaz, des produits pétrochimiques et des engrais, et dont la production, à partir de combustibles fossiles, entraîne des émissions de carbone. L’augmentation de la production d’hydrogène à faibles émissions de carbone pourrait aider le Canada à atteindre son objectif de carboneutralité, mais il reste encore beaucoup de chemin à parcourir, tant au chapitre des technologies que de la réglementation et des applications, avant que ce type d’hydrogène soit considéré comme une réelle solution de rechange à l’hydrogène conventionnel et aux combustibles fossiles.
La bonne nouvelle, c’est que le processus est enclenché Depuis que le gouvernement fédéral a publié sa stratégie relative à l’hydrogène en 2020, 80 projets d’hydrogène à faibles émissions de carbone ont été annoncés, sont en cours d’évaluation ou ont été mis en œuvre, ce qui représente des investissements de plus de 100 milliards de dollars. De plus, des stratégies provinciales prennent forme et des projets pilotes sont mis en branle dans des domaines variant de l’acier au chauffage, ce qui prouve que l’hydrogène a le potentiel de remplacer les combustibles fossiles et de réduire les émissions dans de nouveaux secteurs. Enfin, comme au moins 13 partenariats ont été conclus dans le secteur de l’hydrogène avec des communautés autochtones, l’avenir de l’hydrogène au Canada pourrait être soutenu par la mobilisation des peuples autochtones.
L’hydrogène pourrait être un pilier de la décarbonation au Canada. Audacieuse, la stratégie canadienne 2020 visant l’hydrogène prévoit que la production annuelle triplera, pour atteindre 21 Mt, d’ici 2050, ce qui représente le tiers de l’utilisation d’énergie au Canada.
En théorie, l’hydrogène propre pourrait circuler dans les gazoducs et alimenter les poids lourds – l’épine dorsale du commerce interrégional –, les centrales électriques et les maisons, le tout en contribuant à la réduction des émissions. Il pourrait également faire partie du nouveau marché d’exportation des ressources éoliennes de la côte est du pays vers l’Europe, ce qui permettrait de réduire la dépendance du continent au gaz naturel.
Toutefois, comme l’indique le rapport d’étape de la stratégie de mai 2024, nombre d’éléments dépendent des applications qui seront faites de l’hydrogène. La demande pourrait varier de façon importante, de 3 à 20 Mt par année, par suite de l’incertitude persistante concernant le potentiel de l’hydrogène.
Cette incertitude est liée à la complexité de l’hydrogène et à la concurrence provenant des autres technologies propres. Voici certains des défis qui devront être relevés :
1. Une question de logistique
L’hydrogène est difficile à transporter, et sa production est inefficace sur le plan énergétique. D’abord, la conversion de l’électricité en hydrogène entraîne une perte d’énergie de 30 % à 40 % par rapport à un usage direct, par exemple pour faire fonctionner une thermopompe ou chauffer une pièce. Ensuite, le transport de l’hydrogène jusqu’à sa destination est difficile en raison du processus de compression énergivore, du nombre limité de pipelines d’hydrogène au pays, et de l’incapacité des gazoducs à acheminer des concentrations élevées d’hydrogène sans risque d’endommagement.
2. La facture énergétique de l’hydrogène propre
Les vastes ressources hydroélectriques et nucléaires du Canada et sa réglementation stricte du méthane constituent un avantage, mais ne suffiront pas alors que la demande d’énergie augmente et que les coûts sont en hausse. Étant donné l’inefficacité énergétique du processus de production d’hydrogène, le Canada devra, pour soutenir la fabrication d’hydrogène vert, augmenter de façon importante sa production d’énergie renouvelable et se doter d’une solide infrastructure de captage, d’utilisation et de stockage du carbone pour réduire les émissions issues de la production d’hydrogène bleu. La production d’hydrogène bleu nécessitera également des mesures appropriées de surveillance des fuites de méthane et d’atténuation connexes. Ces mesures permettront au Canada de produire l’hydrogène dont il a besoin sans solliciter à outrance les réseaux électriques ni augmenter les émissions globales attribuables aux fuites de méthane.
3. La question de l’Inflation Reduction Act des États-Unis
La réduction des coûts de production de l’hydrogène et le maintien d’un environnement d’investissement attrayant pour les multinationales du secteur seront essentiels. Les États-Unis sont le principal concurrent du Canada, et les crédits d’impôt octroyés aux termes de l’Inflation Reduction Act (IRA) procurent un avantage aux producteurs d’hydrogène américains. Toutefois, le crédit d’impôt à l’investissement (CII) pour l’hydrogène propre du Canada pourrait compenser 15 % à 40 % des coûts de l’hydrogène et contribuer à combler l’écart entre les incitatifs canadiens et américains. D’ailleurs, les nouvelles orientations restrictives applicables à l’admissibilité aux crédits d’impôt aux termes de l’IRA entraînent une incertitude quant aux incitatifs offerts aux États-Unis. De plus, pour que les coûts diminuent, il faudra que la législation régissant le CII pour l’hydrogène propre au Canada évolue rapidement et que la demande d’hydrogène propre augmente.
En conclusion, les applications potentielles de l’hydrogène sont aussi nombreuses que variées, et si le Canada accorde la priorité aux projets à impact élevé, il sera possible de calibrer la demande d’hydrogène pour qu’elle corresponde à l’offre. Le pays doit être stratégique à court terme et veiller à ce que la production actuelle soit rapidement décarbonisée et à ce que les projets pilotes et les secteurs économiques les plus prometteurs reçoivent le soutien nécessaire pour permettre le déploiement de l’hydrogène à grande échelle.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
À la fin du mois de mai, l’Institut d’action climatique RBC a organisé son premier événement jeunesse Action climatique. Nous avons réuni des dirigeants de l’industrie, des experts du climat et 70 membres de la prochaine génération de leaders en matière de climat du Canada afin de discuter de certains de nos récents travaux de recherche, de susciter des débats éclairés et de réfléchir à la façon de subvenir aux besoins mondiaux en matière de nourriture, d’énergie et de logement d’une manière carboneutre. Nous nous étions fixé pour objectif de faire participer la prochaine génération à nos recherches et de générer des idées concrètes dans les secteurs de l’agriculture, de l’énergie et du logement, idées que nous pourrions continuer à faire progresser au cours des prochaines années. Cependant, ce que nous avons appris va bien au-delà de simples idées.
En plus d’une réflexion critique sur la façon de relever les défis dans ces secteurs clés par l’éducation et l’engagement communautaire, les participants ont mis au défi nos membres représentant l’industrie quant à la façon d’engager de manière optimale leurs efforts, d’intervenir sur le plan de l’éducation et de faire preuve d’enthousiasme afin de rehausser le niveau de transparence et d’instaurer la confiance. Ils ont incité tant RBC que les représentants de l’industrie à accorder une plus large place et plus de temps aux voix des jeunes alors que nous continuons à prendre des mesures visant le climat.
Voici certaines des leçons que nous avons tirées de cet événement.
1. De petites actions peuvent faire boule de neige et avoir un impact significatif
Bien qu’une seule plante puisse sembler ne pas représenter grand-chose, si tous les membres d’une communauté donnée décidaient de faire pousser une plante indigène, cela contribuerait à restaurer l’ensemble de l’écosystème. Comme nous l’avons entendu de la voix de Megan Leslie, présidente-directrice générale du Fonds mondial pour la nature (Canada) (WWF-Canada), de petits changements collectifs peuvent rapidement faire boule de neige. Plateforme en ligne qui incite les Canadiens à planter des espèces indigènes dans leurs propres espaces, le programme re:grow (ce contenu est disponible en anglais seulement) de WWF-Canada contribuera à la restauration d’un million d’hectares d’écosystèmes complexes. Les représentants de l’industrie ont également souligné en quoi les participants peuvent contribuer à l’action climatique tout au long de leur carrière, y compris en choisissant leur lieu de travail et en contribuant à des stratégies de décarbonation à l’interne afin d’aider à la réalisation de changements au sein de leur propre organisation. Parmi les autres moyens figure la prise en compte des moyens scientifiques et technologiques « les plus récents et les plus formidables » afin d’éclairer et d’influencer les clients, les responsables du financement et les gouvernements à l’égard de façons inédites et durables de faire les choses.
2. Se tourner vers les systèmes pour aider à faire évoluer le comportement des consommateurs
Comme le recours aux subventions gouvernementales ne constitue pas une stratégie à long terme, il convient de se doter de nouvelles approches pour faire en sorte que des changements surviennent sur le plan des comportements des consommateurs, tant à l’égard de ce qu’ils consomment que des quantités en cause. Nous observons ce phénomène prendre forme dans les écoles alors que sont organisées des journées sans viande, ainsi que des programmes agricoles et alimentaires. Il existe également des programmes qui invitent à l’adoption de comportements durables, comme dans le cas de l’expansion des systèmes de transport public et des politiques qui encouragent les rénovations écologiques (comme les thermopompes). Une enquête menée par RBC et Ipsos nous apprend que trois quarts des répondants considèrent qu’étant donné l’état actuel de l’économie, ce n’est « pas le bon moment » pour consacrer de l’argent à la lutte contre les changements climatiques . Nous devons en faire plus pour contribuer au changement en mettant en œuvre un plus grand nombre de systèmes qui aident les consommateurs à surmonter les obstacles perçus à l’égard des pratiques durables, comme le manque d’abordabilité, de fiabilité et d’accès : 1) en faisant connaître les avantages, les impacts et les résultats de ces choix d’entrée de jeu, et 2) en incitant les consommateurs à faire des choix plus éclairés qui n’auront pas de répercussions sur leur qualité de vie.
3. Investir dans la technologie
Un thème majeur qui a émergé de cet événement tenait à l’investissement dans des solutions de décarbonation innovantes à l’étape de la production et aux technologies qui peuvent aider les consommateurs à faire des choix plus éclairés. Dans le domaine agricole, nous avons entendu parler du recours à l’intelligence artificielle (IA) pour réduire les déchets, optimiser la production alimentaire et promouvoir la viande cultivée en laboratoire afin de réduire l’empreinte environnementale de l’élevage traditionnel. Les bâtiments peuvent eux aussi devenir plus économes en énergie en faisant appel à des matériaux de construction écologiques, comme le béton intégrant du mycélium et des stores automatiques qui s’adaptent à la lumière naturelle, permettant ainsi de réduire les factures de chauffage. Dans le secteur de l’énergie, les participants ont discuté de l’utilisation de petits réacteurs modulaires (PRM), de parcs éoliens flottants et de la fusion nucléaire à titre de solutions de pointe produisant une énergie propre, ainsi que de la mise en place de meilleures subventions et infrastructures pour les véhicules électriques (VE) afin de les rendre plus accessibles et largement répandus. L’accent était mis sur la nécessité de voir grand, en soulignant l’impératif de fixer des délais audacieux tant à l’égard du développement que du déploiement de ces solutions (qu’il suffise de penser à la nécessité de se doter rapidement de vaccins contre la COVID 19) et de décupler le niveau de collaboration entre les consommateurs, les gouvernements et les entreprises de manière à s’assurer que nous puissions atteindre nos objectifs climatiques à l’horizon 2030.
4. Les membres des communautés autochtones à titre de collaborateurs
Les participants ont fait part de leurs inquiétudes quant au fait que l’action climatique ne tient pas compte des besoins de toutes les parties prenantes. La collaboration et la consultation avec les communautés autochtones qui peuvent tirer parti de leur connaissance à titre d’intendants de la terre pour accorder la priorité à la résilience et à la biodiversité plutôt qu’à la rentabilité font cruellement défaut. Un profond engagement envers des processus de développement et de prise de décision peut contribuer à la mise en œuvre d’initiatives qui témoignent des contextes environnementaux, économiques et culturels uniques de chacune des communautés, lesquelles seraient plus susceptibles d’être adoptées. Une approche marquée au sceau de la collaboration permet d’améliorer l’efficacité de l’action climatique, de favoriser la résilience et de contribuer au parcours en matière de réconciliation du Canada.
5. Les sociétés doivent instaurer la confiance
Cela nous amène directement au thème qui consiste à créer des liens de confiance avec nos communautés. Les communautés ne collaboreront pas si elles n’observent pas que des mesures sont prises et que les engagements sont respectés. Chacun en a assez de ce qu’il considère être des engagements vides de sens de la part des sociétés en matière de climat. Les participants ont fait état de l’érosion de leur niveau de confiance envers les sociétés et, selon le baromètre de la confiance Edelman, seulement 51 % de la population estime que les entreprises sauront faire ce qui s’avère juste en matière de changement climatique. Près du tiers des personnes sondées ont déclaré que les entreprises ne respectaient pas leurs engagements climatiques . Pour rétablir cette confiance, les organisations, et notamment RBC, doivent faire preuve de transparence quant à leurs engagements, les respecter et s’attendre à être tenues responsables si elles n’agissent pas en ce sens.
6. Parler moins, écouter davantage
Une étape tout aussi importante sur la voie de l’instauration de la confiance consiste à mettre en place un dialogue continu et pertinent – et parfois inconfortable – avec les jeunes, qui veulent que leur voix soit entendue. Le cas échéant, nous devons fournir suffisamment de temps et de place aux jeunes dirigeants pour qu’ils puissent tisser des liens significatifs et respectueux avec les décideurs. La nouvelle génération souhaite participer à des débats libres et francs qui permettent de répondre à leurs questions et les aident à mieux cerner le rôle qui pourrait être le leur dans la lutte contre le changement climatique.


 FR


 ➔