200000-3480×1680-2

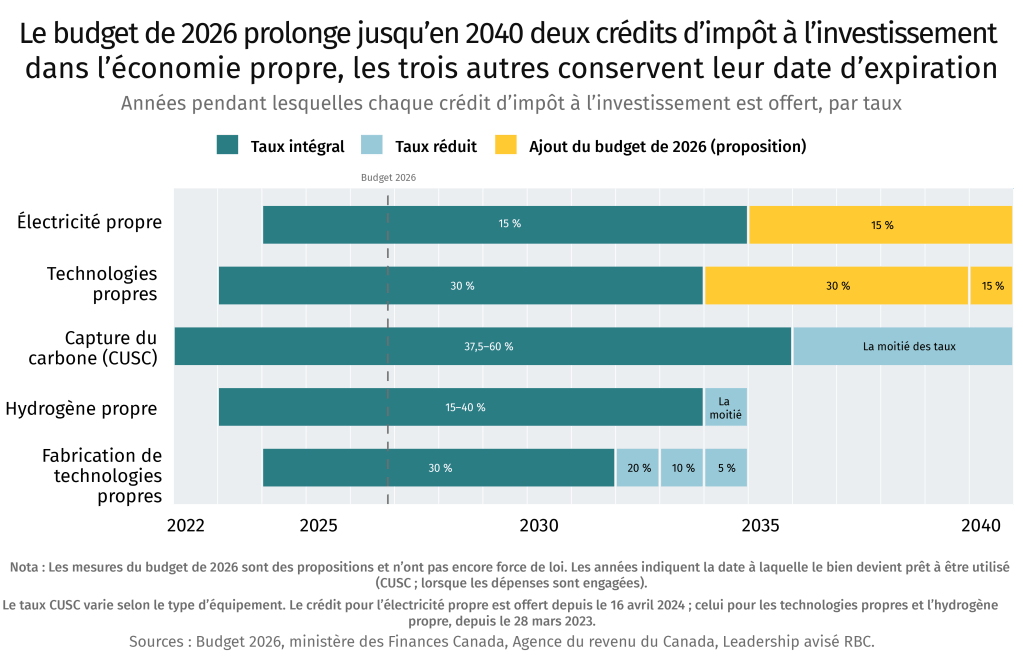
La proposition de prolonger de six ans, soit jusqu’à la fin de 2040, deux crédits d’impôt à l’investissement (CII) dans l’économie propre du Canada constitue la plus importante part de l’engagement de plus de 50 milliards de dollars annoncé par Ottawa pour renforcer le réseau électrique du Canada.

Ottawa affirme que cette prolongation apportera la certitude que commandent les projets à long terme. Les barrages hydroélectriques, les lignes de transport et les parcs éoliens qui prennent des années à planifier et à construire pourraient encore y être admissibles s’ils sont mis en service à la fin des années 2030. Les sociétés de services publics qui construisent d’importantes lignes de transport dans leurs provinces pourraient également avoir accès au crédit à l’investissement dans l’électricité propre, et les projets utilisant du matériel canadien pourraient bénéficier d’un taux plus élevé.

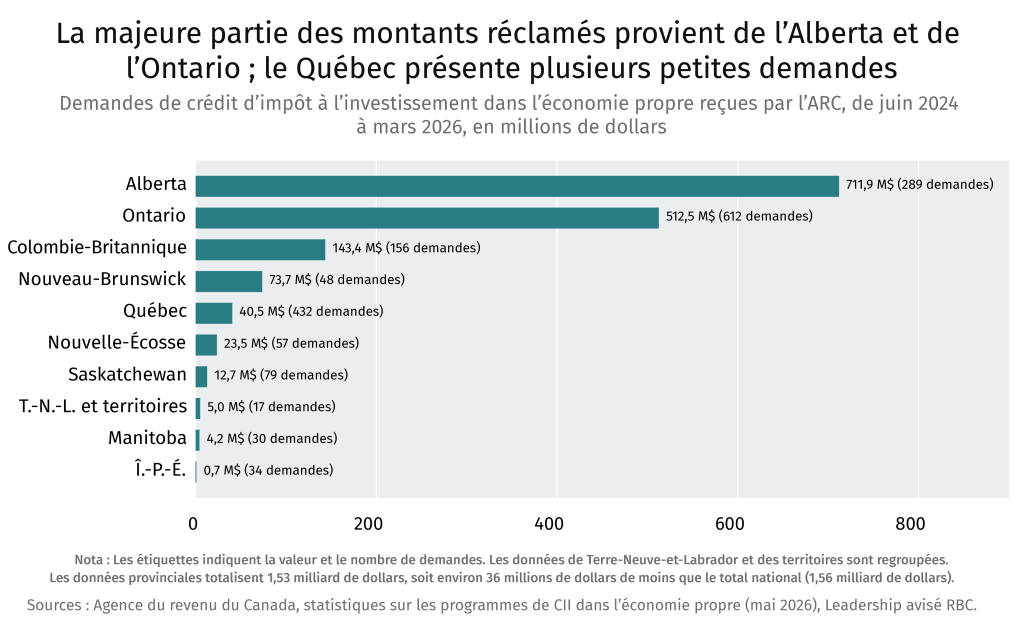
L’argent prend toutefois du temps à arriver. Selon les données de l’Agence du revenu du Canada, les entreprises avaient demandé 1,56 milliard de dollars en crédits d’impôt à l’investissement en date de mars 2026. Selon le dernier montant en date du commissaire fédéral à l’environnement, les paiements autorisés s’élevaient à 22 millions de dollars en juillet 2025.


Le CII dans les technologies propres rembourse jusqu’à 30 % des coûts en capital admissibles pour l’équipement comme les panneaux solaires, les éoliennes, le stockage par batterie et les thermopompes, tandis que le CII dans l’électricité propre couvre jusqu’à 15 % des coûts de production, de stockage et de transport des sociétés d’État provinciales de services publics.

Le budget propose d’étendre le CII dans l’électricité propre aux lignes de transport à plus haute tension de chaque province, soit des lignes de 500 kilovolts (kV) en Ontario et des lignes de 735 kV au Québec. Les projets qui utilisent des produits fabriqués au Canada reçoivent un boni allant jusqu’à 10 points de pourcentage au titre du crédit pour les technologies propres et jusqu’à 5 points de pourcentage pour l’électricité propre, sous réserve d’une période de consultation de 60 jours. Ottawa affirme que ce boni vise à encourager l’utilisation de produits industriels canadiens dans les projets nécessaires pour doubler la production et le transport d’électricité au pays.

Le ministère des Finances du Canada prévoit que la prolongation et les changements concernant le transport coûteront 2,4 milliards de dollars d’ici 2030-2031, et 36,1 milliards de dollars de 2031-2032 à 2041-2042.

Cependant, trois autres crédits pour l’économie propre, qui soutiennent l’hydrogène propre, la capture, l’utilisation et le stockage du carbone (CUSC) et la fabrication de technologies propres, sont restés inchangés : le crédit pour la fabrication commence à diminuer dès 2032, le crédit pour l’hydrogène diminue de moitié en 2034 et les taux intégraux du crédit CUSC expirent après 2035. L’hydrogène n’est mentionné qu’une seule fois dans le budget, et le rapport sur les dépenses fiscales du ministère des Finances estime que le coût du crédit pour l’hydrogène est inférieur à 500 000 $ par an de 2023 à 2025.

L’ARC a reçu 1 763 demandes totalisant environ 1,6 milliard de dollars entre juin 2024 et mars 2026 et en a traité 465. Les technologies propres ont fait l’objet de 1 261 demandes d’une valeur de 1,23 milliard de dollars. L’Alberta est arrivée en tête avec 712 millions de dollars pour 289 demandes, et le Québec en a enregistré 432, pour un total de 40,5 millions de dollars.

Les demandes sont restées en deçà des attentes. Selon les rapports du commissaire fédéral à l’environnement, le ministère des Finances avait estimé que les crédits coûteraient environ 9,2 milliards de dollars avant la fin de 2025. En juillet 2025, 22 millions de dollars avaient été autorisés aux fins de paiement, tous pour les technologies propres. L’ARC avait traité environ un quart des demandes en mars 2026. Le budget de 2026 réduit les estimations du coût des crédits, citant une révision des coûts.

Part of that gap could be a result of timing. The credits were enacted retroactively and companies have until Dec. 31, 2026, to file for earlier years. Most credits can only be claimed once equipment is in use. Processing is another potential factor, with the CRA reviewing claims before paying them, which could add to the time taken for claims to be paid out. This could result in delays in recording credits against capital spending. Cet écart pourrait en partie être lié au calendrier. Ces crédits ont été adoptés rétroactivement et les entreprises ont jusqu’au 31 décembre 2026 pour présenter des demandes pour les années antérieures. La plupart des crédits ne peuvent être réclamés qu’une fois l’équipement en cours d’utilisation. Le traitement est un autre facteur potentiel, puisque l’ARC examine les demandes de crédit avant d’effectuer les paiements, ce qui pourrait prolonger les délais de remboursement. Cela peut entraîner des retards dans l’imputation des crédits aux dépenses en immobilisations.

En 2025, en vertu de la One Big Big Bill Act, les États-Unis ont mis fin aux crédits pour les projets d’énergie éolienne et solaire dont la construction n’avait pas commencé avant le 4 juillet 2026, à moins que les installations ne soient mises en service avant la fin de 2027. Toutefois, les crédits pour le nucléaire, la géothermie, le stockage et l’hydroélectricité seront maintenus jusque dans les années 2030.

Aux États-Unis, la capture du carbone continue d’obtenir du soutien. Le crédit verse maintenant le même montant, jusqu’à 85 $ US la tonne, pour le CO2 utilisé dans la récupération assistée du pétrole et le stockage permanent. En avril, Ottawa a proposé d’autoriser la récupération assistée du pétrole au titre du crédit CUSC du Canada, à la moitié des taux standards.

La construction des projets américains d’hydrogène doit commencer avant 2028 pour être admissible au crédit de production du pays. Au Canada, la participation a été faible, et de grands projets à Terre-Neuve-et-Labrador et en Colombie-Britannique ont été réduits ou suspendus.

Le remboursement est aussi différent au sein des deux systèmes. Au Canada, les crédits sont remboursables : si un crédit dépasse la facture fiscale d’une entreprise, l’ARC paie la différence. Ce n’est pas le cas de la plupart des crédits d’impôt américains, mais les entreprises peuvent les vendre à d’autres contribuables contre de l’argent.

Changer les règles aux États-Unis exigerait l’adoption de la législation par les deux chambres du Congrès et la signature du président.

  • Les projets de production d’électricité bénéficieraient d’un soutien jusqu’en 2040. Cependant, les fabricants auraient droit à des crédits en baisse à compter de 2032.

  • Le délai de remboursement pourrait avoir une incidence sur le financement. L’ARC examine les demandes avant d’effectuer les paiements et le traitement est lent.

  • La satisfaction des exigences de main-d’œuvre rend les crédits plus attrayants. Les entreprises qui ne satisfont pas aux exigences actuelles de salaire et de formation d’apprenti obtiennent 5 % au lieu de 15 % dans le cadre du crédit pour l’électricité propre et 20 % au lieu de 30 % pour les technologies propres.

  • Un coup de pouce pour les fournisseurs d’électricité. Les sociétés de services publics qui construisent leurs plus grandes lignes de transport peuvent maintenant demander le crédit d’impôt pour les transformateurs et autres équipements qu’elles achètent. Cependant, le crédit pour la fabrication ne mentionne pas le matériel de réseau parmi les produits profitant du soutien à la fabrication au Canada.

200000-3480×1680-2

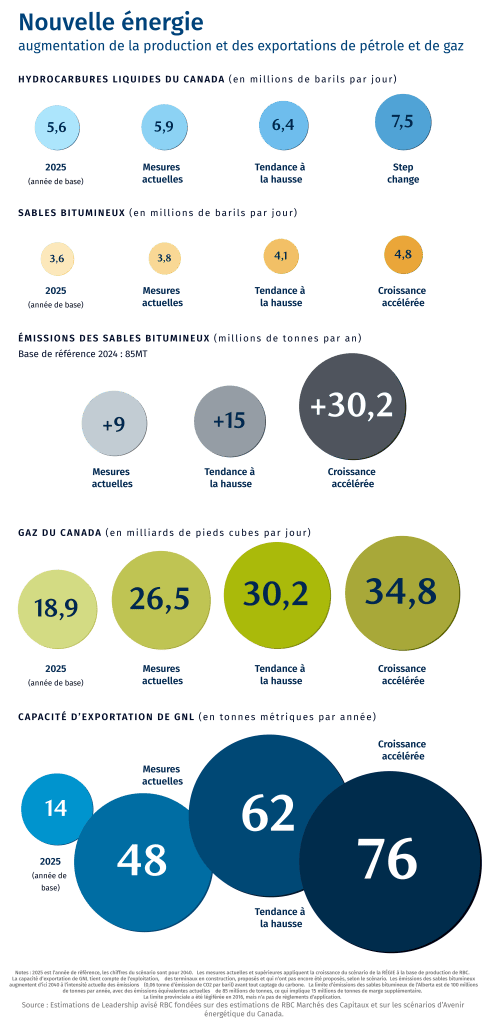
  • La production de pétrole et de gaz est à l’aube d’une envolée au Canada. Dans notre scénario de croissance élevée, la production de pétrole pourrait augmenter de deux millions de barils par jour d’ici 2040, et la production de gaz pourrait presque doubler. Une telle hausse pourrait entraîner des avantages pour l’ensemble du pays, mais aussi mettre à l’épreuve les chaînes logistiques et les marchés de l’emploi.

  • Au cours des trois prochaines années, nous pourrions assister à une vague de projets non observée depuis le cycle 2006-2014. La phase 2 de LNG Canada et Ksi Lisims LNG, ainsi que les pipelines qui les alimentent, ciblent des décisions d’ici la fin de l’année ; Prairie Connector d’ici la mi-2027 ; et la construction du pipeline Pacific Link commencera possiblement en 2027. Les ententes de capture de carbone dans le cadre du projet Pathways doivent être conclues avant le 15 novembre.

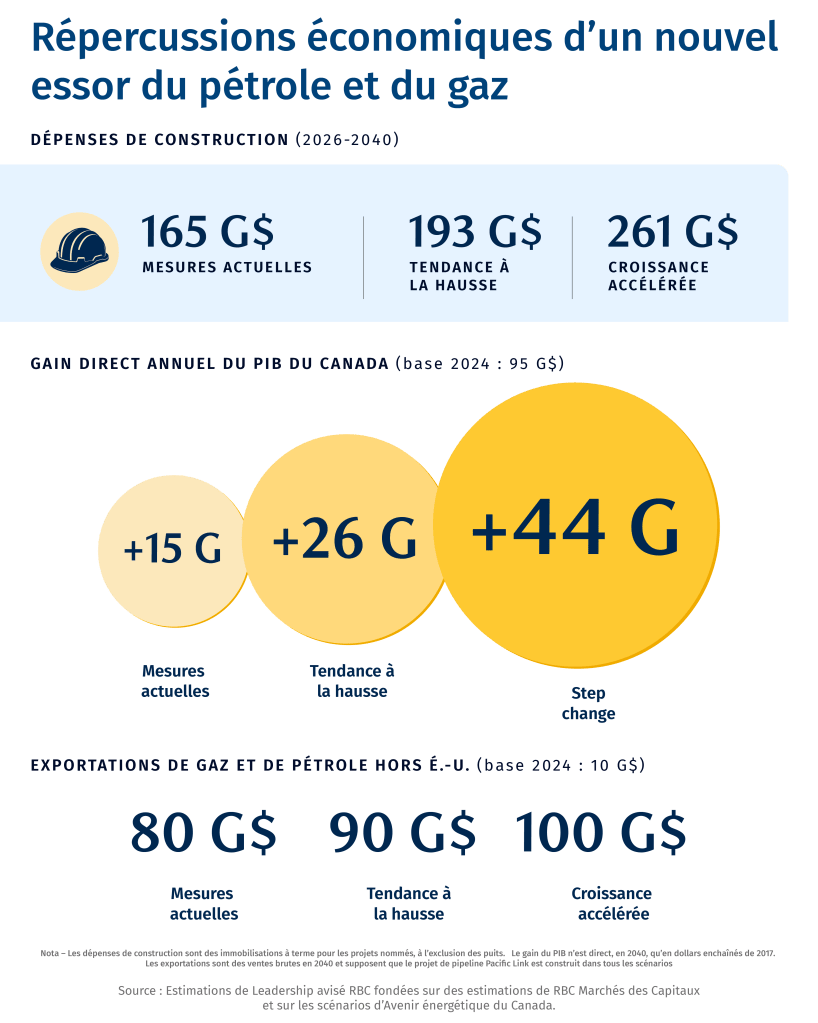
  • Cela entraînera un essor de plus de 200 milliards de dollars en dépenses en immobilisations d’ici 2024 dans le secteur de la construction. La construction en Alberta et en Colombie-Britannique atteint un sommet de 25 à 31 milliards de dollars par an en 2029-2030, alors que l’année la plus occupée requiert de 109 000 à 132 000 travailleurs, soit environ le double de la moyenne de la période 2026-2040. La demande atteindrait les chaînes logistiques dans tout le pays, de la plaque d’acier de l’Ontario aux tubes de canalisation de la Saskatchewan. Mais à l’heure actuelle, seulement 9 cents de chaque dollar de construction dans le secteur pétrolier et gazier de l’Alberta vont aux autres provinces et 21 cents vont aux importations.

  • Le PIB du secteur pétrolier et gazier du Canada pourrait augmenter de près de 50 % d’ici 2040. Selon notre scénario de croissance élevée, le secteur ajoute 44 milliards de dollars par année au PIB réel, comparativement à quelque 95 milliards de dollars aux niveaux actuels. L’Alberta gagne jusqu’à 29 milliards de dollars et crée 52 100 emplois permanents.

  • Cette expansion diversifierait les exportations canadiennes de gaz et de pétrole hors États-Unis par près de 10 fois, principalement vers l’Asie. Les exportations de pétrole et de gaz hors États-Unis pourraient passer de 10 milliards de dollars en 2024 à 100 milliards de dollars d’ici 2040, s’ajoutant aux ventes aux États-Unis plutôt qu’en les remplaçant, si l’oléoduc Pacific Link et les nouveaux terminaux de GNL sont construits. Le dossier de Pacific Link soumis au Bureau des grands projets prévoyait que l’écart de prix entre le pétrole lourd canadien et la référence américaine pourrait diminuer d’un montant pouvant atteindre 3 dollars américains le baril.

  • La stimulation de la construction est une épée à double tranchant, car elle exige du Canada d’optimiser les retombées économiques et de minimiser la pression sur les infrastructures. Les dépenses colossales entraîneront une demande de matières premières, de logistique et de main-d’œuvre qui doit être gérée. Les huit mégaprojets réalisés dans l’Ouest du Canada au cours des deux derniers cycles ont dépassé les budgets et les échéanciers. La médiane a presque doublé par rapport à son estimation initiale, et le montant de l’expansion de Trans Mountain a été quatre fois plus élevé que le budget initial.

  • La gestion de la politique industrielle exigera une approche couvrant l’ensemble du Canada. Le Canada a besoin de matières premières et de pièces, comme de l’acier laminé, dans un contexte où ces secteurs sont confrontés aux droits de douane américains et à l’incertitude qui règne sur le marché. Il compte sur une usine de tubes de canalisation de grand diamètre et sur un fabricant de plaques d’acier, et plus de la moitié de ses plaques est importée. Il est essentiel de renforcer la capacité intérieure des secteurs de soutien, comme ceux de l’acier et de l’aluminium, afin de tirer le maximum des investissements dans l’énergie.

  • Un manque de certification dans les métiers spécialisés pourrait entraîner un goulot d’étranglement. L’Alberta compte 200 000 personnes sans emploi, soit presque le triple du niveau de 2006, et on prévoit que neuf embauches sur dix dans le secteur de la construction d’ici 2035 remplaceront les départs à la retraite. Durant la période de 2027-2031, les lacunes sont observées chez les chaudronniers, les soudeurs, les tuyauteurs et les mécaniciens de chantier. Un apprenti qui débute en 2027 obtiendra sa certification en 2030-2031, au plus tôt, et environ la moitié d’entre eux l’obtient dans les six ans. Contrairement à 2006, d’autres régions misent sur les mêmes métiers, et les instructeurs se font aussi rares que les apprentis.

  • Il est essentiel de gérer les engagements climatiques, environnementaux et sociaux de manière à conserver l’adhésion du public à l’égard de l’essor. Pathways, le réseau de capture du carbone des sables bitumineux, capturerait six tonnes métriques ™ par année d’ici 2035 et 11 tm d’ici 2040 à environ 2 $ le baril avant l’obtention de fonds publics. Compte tenu des émissions par baril actuelles, il faudra, selon le scénario de croissance élevée, qu’environ 16 tm soient capturées d’ici 2040 pour respecter la limite de 100 tm d’émissions des sables bitumineux établie par l’Alberta. Par ailleurs, veiller à ce que les nations autochtones détiennent une participation dans les projets en cours de réalisation assurerait une croissance équitable.

  • Il s’agit d’une occasion pour le Canada de devenir le chef de file de l’innovation en technologie climatique. L’essor pourrait aller au-delà des matières premières et jeter les bases d’une économie innovatrice, inspirant des solutions de classe mondiale sur la réduction du méthane, la capture du carbone, la capture dans l’air et les matériaux de pointe qui contribuent à réduire les émissions et qui jouent un rôle essentiel dans la révolution technologique mondiale. Les recherches publiques ont permis de réduire le coût de production du pétrole in situ (15 000 $ à 40 000 $ le baril par jour contre 88 000 $ à 117 000 $ pour l’extraction à ciel ouvert et la valorisation en 2006). À l’heure actuelle, les nouvelles industries manquent de capital de risque, de sorte que les projets de développement eux-mêmes peuvent soutenir l’expansion des entreprises canadiennes de technologie climatique.

Le Canada est sur le point de découvrir s’il peut encore réaliser de grands projets.

Les trois prochaines années pourraient voir le lancement de plusieurs grands projets pétroliers et gaziers : deux terminaux de GNL (en plus de deux déjà en construction), deux oléoducs, une installation de capture de carbone et les premières phases d’expansion des sables bitumineux qui pourraient conduire à une augmentation de la production pouvant atteindre un million de barils par jour.

La vague de projets pourrait totaliser plus de 200 milliards de dollars dans le secteur de la construction d’ici 20401, générant des retombées économiques bien au-delà de l’Alberta. La construction se fera principalement en Colombie-Britannique, la demande de matières allant de la plaque d’acier de l’Ontario aux tubes de canalisation de la Saskatchewan. D’ici 2040, un secteur pétrolier et gazier élargi pourrait ajouter 44 milliards de dollars par année au PIB du Canada, une hausse de près de 50 % par rapport à sa contribution actuelle de 95 milliards de dollars2.

Le calendrier est important. Selon les récentes analyses de Leadership avisé RBC et de McKinsey & Company, les investissements directs étrangers se font de plus en plus rares et sont plus concentrés dans les secteurs d’avenir, au premier rang desquels figure l’énergie. Depuis des années, la faiblesse du Canada est la vitesse, surtout le temps qu’il faut pour octroyer les permis et construire3. Mais les gouvernements ont fait des progrès : Ottawa a plafonné les examens fédéraux à deux ans, et l’Alberta et la Colombie-Britannique ont accéléré et fusionné leurs propres processus4. Il est encore tôt, mais les signes sont prometteurs : deux projets de plusieurs milliards de dollars vont de l’avant : l’oléoduc Pacific Link de l’Alberta à la côte Ouest, soutenu par le gouvernement, et la phase 2 de LNG Canada, dirigée par le secteur privé.

Il reste la tâche non moins ardue de bâtir à un rythme soutenu : avoir les métiers certifiés aux bons endroits, un approvisionnement immédiat en acier et en tubes, un marché hors États-Unis pour les barils et la logistique nécessaire pour veiller à ce que l’économie puisse atténuer les fluctuations.

Il ne s’agit pas nécessairement d’une version plus grandiose du dernier grand essor de l’énergie qui a eu lieu entre 2006 et 2014. À son apogée, le présent essor représente une part moins importante de l’économie que les sables bitumineux en 2014, et le rythme de croissance de l’Alberta est relativement ordinaire, du moins par rapport à la période 2006-20145.

Ce qui en fait cette fois-ci davantage un effort d’intérêt national, c’est que les travaux s’échelonneraient sur 15 ans, touchant plus d’une marchandise, une grande partie des projets étant réalisés en Colombie-Britannique. Les projets feront appel au marché de l’emploi à peu près en même temps que d’autres projets de grande envergure en cours partout au pays. En supposant, bien sûr, que les choses se déroulent comme prévu. Le dernier essor de la construction dans le secteur a entraîné deux fois plus de dépenses que l’Alberta ne l’avait prévu et a produit 12 % de moins que prévu6.

Pour bien faire les choses, il faut gérer avec soin trois volets distincts, mais interreliés. La production sans pipelines réduit le prix de chaque baril ; les pipelines sans production sont vides ; et une croissance de cette envergure pourrait dépasser les limites d’émissions des sables bitumineux établies par l’Alberta sans capture de carbone à grande échelle (16 tm de plus que le plafond de 100 tm). Cette initiative sera dirigée par l’Alliance des sables bitumineux, un regroupement des cinq plus grandes sociétés pétrolières du pays, qui réalisera le projet Pathways, un réseau de transport et de stockage du dioxyde de carbone (CO2).

Le présent document décrit ce sur quoi ces trois volets pourraient déboucher, et ce que le Canada doit faire pour que tout fonctionne. Trois scénarios de croissance sont utilisés : ceux des mesures actuelles et de la tendance à la hausse de la Régie de l’énergie du Canada exposés dans la publication Avenir énergétique du Canada en 2026, puis un troisième de croissance accélérée, fondé sur le scénario de tendance à la hausse mentionné dans la publication susmentionnée, mais adapté en fonction d’une analyse antérieure détaillée dans le rapport Gains en capital de Leadership avisé RBC. Dans ce scénario de croissance accélérée, la production de pétrole du Canada augmente de près de deux millions de barils par jour d’ici 2040, et sa production de gaz est presque multipliée par deux7. Les valeurs indiquées dans le présent rapport proviennent du scénario croissance accélérée (pour en savoir plus, consulter l’annexe statistique).

Production : bâtir maintenant et créer un secteur de plus grande envergure procurant des avantages récurrents à l’échelle nationale

La phase 2 de LNG Canada est en cours, tandis que Ksi Lisims LNG, soutenu par les Premières Nations, vise une décision d’investissement avant la fin de 2026. Prairie Connector de South Bow vise une décision d’ici la mi-2027, et Pacific Link (anciennement l’oléoduc de la côte Ouest), qui transportera un million de barils par jour de l’Alberta vers un port en eau profonde au sud de la Colombie-Britannique, a récemment fait l’objet d’une accélération par le gouvernement fédéral avec une date prévue de début des travaux de construction en septembre 20278.

En supposant que ces projets aillent de l’avant, la construction en Alberta et en Colombie-Britannique culminerait à un montant estimé de 30 milliards de dollars par année vers 2030, dont un total de 170 milliards en Colombie-Britannique. C’est considérablement plus que ce que la province a construit entre 2018 et 2024.

Entre-temps, les barils proviendront principalement de projets d’expansion de sites déjà en exploitation, et non de nouvelles mines de sables bitumineux : la production de pétrole de l’Alberta croît chaque année d’environ 118 000 barils par jour, ce qui est légèrement inférieur à sa moyenne depuis 20015.

Le résultat : le secteur pétrolier et gazier gagnerait en importance de façon permanente, et l’Alberta créerait à elle seule environ 52 000 emplois permanents dans la production pétrolière et gazière2. Pour mettre le tout en contexte, le gain direct pour le PIB représente approximativement le double de la contribution combinée des secteurs de l’acier et de l’automobile du Canada9. Et il s’agit de mesures prudentes : dollars réels (non nominaux), effets directs (hors indirects) et exclusion faite des dépenses de construction ponctuelles qui sont souvent attribuées aux valeurs du PIB2.

Pipelines : la recherche d’un deuxième client

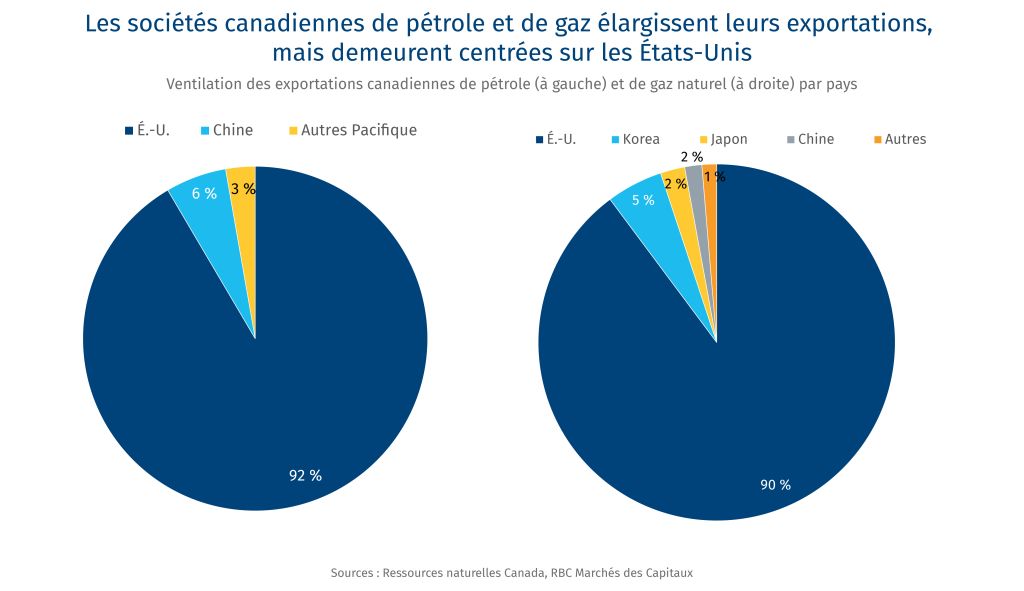
Plus de 90 % des exportations de brut du Canada et la quasi-totalité de ses exportations de gaz naturel sont destinées aux États-Unis. La nouvelle vague de projets – les terminaux de GNL sur la côte Ouest, le pipeline TMX existant et le nouveau pipeline d’un million de barils de pétrole vers un port du Pacifique – placerait l’énergie canadienne devant les acheteurs asiatiques, faisant potentiellement passer les exportations de pétrole et de gaz hors États-Unis d’environ 10 milliards de dollars en 2024 à environ 100 milliards de dollars d’ici 2040. Cela pourrait aussi créer plus d’occasions pour exporter le gaz de pétrole liquéfié vers l’Asie.

Cela représenterait 33 % des exportations hors États-Unis, à l’échelle de l’économie, conformément à l’engagement du premier ministre Mark Carney de doubler les exportations hors États-Unis pour les porter à 300 milliards de dollars. Le dossier de Pacific Link soumis au Bureau des grands projets estime qu’un deuxième oléoduc destiné à l’Asie réduirait l’écart de prix entre le brut lourd canadien et la référence américaine d’un montant pouvant atteindre 3 dollars le baril, sur chaque baril de pétrole lourd que l’Alberta exporte pour l’ensemble du bassin10. Un écart de prix réduit sur le pétrole lourd pourrait générer une valeur économique supplémentaire de 7 milliards de dollars pour le Canada, annuellement.

Les nations autochtones seront des partenaires essentiels de cet essor. En tant que propriétaires du capital, la Nation Haisla détient une participation majoritaire dans le projet Cedar LNG et la Nation Nisga’a est un partenaire du projet Ksi Lisims LNG. Sur le plan de la main-d’œuvre, les travailleurs autochtones représentaient environ un dixième de l’effectif du pipeline Trans Mountain et du gazoduc Coastal GasLink11. Le Canada s’est aussi engagé à offrir au moins 10 % du projet Pacific Link aux communautés autochtones dans le cadre des programmes de garanties de prêt aux Autochtones du Canada et de l’Alberta.

Pathways : l’occasion de susciter l’innovation dans le secteur de l’énergie

Pathways, le réseau de capture du carbone faisant l’objet d’une entente de principe entre les principaux producteurs de sables bitumineux, Ottawa et l’Alberta, permettra la croissance de la production de sables bitumineux sans dépasser les limites d’émissions de l’Alberta.

De plus, Pathways pourrait transformer les Prairies en un centre de technologie et d’ingénierie climatique. Les émissions de l’Alberta se répartissent en deux groupes : les sables bitumineux et la région industrielle Heartland, avec espace de stockage sous les deux filières, ce qui est un point de départ rare pour un secteur de gestion du carbone florissant, plutôt qu’un projet de gestion du carbone.

Les trois volets dépendent de cinq éléments essentiels : la certitude des investissements, la disponibilité de la main-d’œuvre, la fabrication des intrants clés (acier et équipement), l’exécution des projets (respect des échéanciers et des budgets) et la création de nouveaux marchés.

1. Certitude pour les investisseurs : les modalités fiscales doivent être permanentes

Le capital a besoin de certitude. L’Alberta a annoncé trois révisions des redevances pour la période de 2007 à 2016 et toutes, essentiellement, au cours d’un même cycle de croissance. La Colombie-Britannique a modifié ses modalités de redevances en 2022, quatre ans après la décision finale d’investissement de LNG Canada, et a annoncé un nouveau régime de gaz sensible aux prix cette année, qui prendra effet le 1er janvier 2027.

La mesure a soulevé des préoccupations de la part des producteurs et des gestionnaires du risque, car elle fait de la Colombie-Britannique un territoire où le risque est plus élevé12. Chaque modification de règle, d’échéancier et de condition de permis érode les taux de rendement internes. Les investisseurs ont besoin de certitude quant à la durée du cycle d’investissement.

La récente mégadéduction fédérale pour la productivité est considérée comme un modèle, étant donné qu’elle s’applique à tous les secteurs d’activité. Simple et « permanent » est probablement avantageux pour les redevances également.

Les promoteurs recherchent également la stabilité des prix du carbone. En Alberta, le prix global du carbone au titre de la Technology Innovation and Emissions Reduction (TIER) passera à 130 dollars la tonne d’ici 2035, mais les crédits de carbone se négocient encore autour de 30 dollars aujourd’hui. L’entente Canada-Alberta établit un seuil de crédit qui augmentera pour atteindre 110 dollars d’ici 2040, ce que l’Alberta doit entériner avant la fin de l’année, et l’entente Pathways est non exécutoire jusqu’à ce que les ententes finales soient signées13.

Le prix du baril au titre du projet Pathways est bon marché, soit environ 2 dollars avant les fonds publics (coût attribué à tous les barils produits, à l’échelle du bassin), mais cher la tonne capturée. Pourtant, sa valeur réside probablement davantage dans la croissance qu’il favorise que dans les tonnes qu’il élimine.

Compte tenu des émissions par baril actuelles, on estime qu’environ 16 millions de tonnes devront être capturées d’ici 2040 pour respecter la limite de 100 millions de tonnes imposée par l’Alberta pour les sables bitumineux (en supposant qu’il n’y aura pas de réduction notable de l’intensité des émissions en amont). La limite de 100 millions de tonnes en provenance des sables bitumineux établie par l’Alberta n’a en fait jamais été entérinée, ce qui peut alimenter l’incertitude réglementaire, surtout pour les investisseurs étrangers14.

La permanence est une exigence souvent citée par les investisseurs, et une qui est encore plus appréciée dans le contexte actuel de perturbations géopolitiques et énergétiques accrues, notamment en raison de la pandémie, de la guerre Ukraine-Russie et du blocage du détroit d’Ormuz.

2. Disponibilité de la main-d’œuvre : métiers certifiés, dénombrement de l’effectif et logements

Au plus fort de la construction, 130 000 travailleurs seront nécessaires sur place et dans la chaîne logistique directe, soit environ le double de la moyenne historique15. L’Alberta manque de travailleurs certifiés. En outre, neuf personnes sur dix embauchées dans le secteur de la construction au cours de la prochaine décennie ne feront que combler les départs à la retraite. Pour ce qui est des métiers spécialisés, les lacunes sont observées durant la période de 2027 à 2031 chez les chaudronniers, les soudeurs, les tuyauteurs et les mécaniciens de chantier. En effet, un apprenti qui commence sa formation en 2027 ne sera certifié qu’en 2030-2031 (au plus tôt), et environ la moitié d’entre eux obtiendra la certification dans les six ans16.

L’Alberta a importé une grande partie de sa main-d’œuvre pour pallier la dernière pénurie. Le nombre de travailleurs provenant de l’extérieur de la province en Alberta a doublé entre 2004 et 2008, et environ 40 % de l’effectif nécessaire provenait des provinces de l’Atlantique. Cette source est moins importante à l’heure actuelle : le taux de chômage à Terre-Neuve-et-Labrador est passé de 15 % en 2006 à 10,1 %. On prévoit que la province connaîtra son propre pic de construction en 2031 avec le projet d’exploitation pétrolière en mer Bay du Nord de 14 milliards de dollars et le projet d’expansion de Churchill Falls de 70 milliards de dollars. On prévoit également que 30 % des travailleurs de la construction prendront leur retraite. Et cela ne dit rien sur le fait que d’autres régions du pays misent sur les mêmes métiers17.

L’Ontario, où le taux de chômage est plus élevé aujourd’hui qu’en 2006, pourrait partiellement contribuer à la solution. Mais cela pourrait entrer en conflit avec la vague d’embauche dans le secteur de la construction de l’Ontario, suscitée par la croissance des projets d’électrification, miniers et industriels18.

Alors que les travailleurs étrangers temporaires pourraient offrir une solution provisoire, importer de la main-d’œuvre tandis que le taux de chômage des jeunes Canadiens est près de deux fois plus élevé que le taux national s’avérerait une occasion ratée19. Une solution pourrait être offerte par un programme national de type service, « venez travailler pour le Canada – et le bâtir », qui crée des incitatifs à la mobilité de la main-d’œuvre. Comme notre récent rapport Une stratégie d’immigration plus judicieuse le note, le gouvernement fédéral estime que plus de 1,4 million de nouveaux travailleurs des métiers spécialisés seront nécessaires d’ici 2033, compte tenu de la vague de départs à la retraite. Le rapport présente également des idées pour remédier à cette pénurie par un régime d’immigration souple et axé sur le marché.

Alors qu’il s’engage dans une série de projets transformationnels qui vont au-delà du pétrole et du gaz, le Canada devra gérer les hauts et les bas de l’exigence de main-d’œuvre. Le Bureau des grands projets supervise à lui seul 18 projets d’une valeur de 194 milliards de dollars à l’échelle du pays. Ils créeraient 300 000 emplois, ce qui nécessiterait des logements, des routes, des écoles et des services sociaux. Pour gérer ces besoins changeants de main-d’œuvre, il faudrait que les organismes fédéraux, les provinces et le secteur privé collaborent et s’assurent de ne pas provoquer de fluctuations marquées des coûts du logement, des talents et des services.

L’immigration doit contribuer à la solution, mais elle doit être gérée plus judicieusement que la dernière vague. On pourrait y arriver en laissant les provinces et les territoires, qui connaissent leurs pénuries locales, gérer le flux des métiers spécialisés ciblés, et en laissant le programme fédéral Entrée express se concentrer sur les meilleurs candidats, plutôt que de miser sur différentes catégories. Les travailleurs temporaires qualifiés et sélectionnés pourraient être candidats à la résidence permanente, car la solution qui privilégie le travail d’abord et l’établissement ensuite donne les meilleurs résultats à long terme. Le maintien de l’effectif est également important : le taux de maintien sur cinq ans va de 39 % à l’Île-du-Prince-Édouard à quelque 94 % en Ontario et en Alberta. Les emplois, les salaires et les mesures d’aide à l’établissement doivent permettre de maintenir les candidats dans les régions qui en ont besoin. À tout cela s’ajoutent un objectif de croissance démographique stable de près de 1 % et des données en temps réel sur l’emploi, et nous pouvons construire à grande échelle sans répéter la hausse de l’immigration de 2022 à 2024, qui a mis à rude épreuve les secteurs du logement et des services.

3. Fabrication et approvisionnement : un plan national pour des projets d’envergure nationale

Le Canada produit peu des composantes de grande envergure dont un essor de cette ampleur a besoin. Il compte sur une usine de tubes de canalisation de grand diamètre, à Regina, et sur un seul producteur de plaques d’acier à Algoma, en Ontario. Plus de la moitié des plaques d’acier sont importées. Les 215 modules de LNG Canada ont été importés de Chine et la structure flottante de Cedar LNG est en voie de construction en Corée du Sud20. Pour chaque dollar de construction dans le secteur pétrolier et gazier de l’Alberta, seulement 9 cents se répercutent sur le PIB d’une autre province canadienne, et 21 cents sont affectés aux importations. Et les secteurs qui pourraient approvisionner cet essor au pays (comme l’acier et l’aluminium) continueront probablement de subir la pression des droits de douane américains, même à long terme.

Une politique industrielle peut soutenir l’essor de la construction et de la fabrication et tenir compte des capacités, comme les chaînes logistiques, la propriété intellectuelle et l’emploi local. Elle peut inclure le rééquipement des usines existantes, en Ontario par exemple, pour les plaques et les tubes dont les projets ont besoin tout en passant les commandes assez tôt pour que les usines puissent planifier la production. Ottawa a revu le seuil de la valeur du contenu canadien devant être utilisé dans les projets et l’a fait passer de 25 à 5 millions de dollars en 2025 afin de stimuler le marché de l’emploi canadien. Les engagements en matière d’effectif des promoteurs de projet pourraient aussi intégrer des ratios d’apprentis et des partenariats de formation régionaux pour renforcer la capacité. Le hic sera de déterminer si cette mesure entraîne une hausse des coûts au-delà du seuil que les promoteurs de projet jugeraient non concurrentiel. Tenter de trouver un équilibre entre cela et les avantages d’ajouter plus que seulement 9 cents au PIB par dollar de construction engagé s’avérerait une discussion plus opportune entre les décideurs compte tenu de l’activité et des politiques industrielles accrues.

4. Nouveaux marchés : pour trouver un deuxième client, il faut mettre en œuvre une stratégie complète qui ne se limite pas à l’installation de tubes de canalisation

L’Asie est en grande partie une frontière inexploitée sur le plan énergétique canadien. Consolider la place des barils de pétrole lourd canadien dans les mégaraffineries en pleine expansion en Asie, pour le carburéacteur et les produits pétrochimiques, peut assurer la durabilité des combustibles fossiles canadiens.

Mais les avantages pourraient aller bien au-delà. Les efforts visant à renforcer les relations commerciales avec les pays de l’ANASE, dont le Japon, la Corée du Sud, le Vietnam et les 40 pays visés par la Stratégie du Canada pour l’Indo-Pacifique, qui cible 65 % de la population mondiale et 50 % du PIB mondial d’ici 2040, pourraient contribuer à la diversification des exportations d’énergie et des exportations canadiennes en général. Les exportations de pétrole et de gaz pourraient s’avérer le fer de lance des exportations, qui crée des débouchés pour d’autres biens et services, du canola à la technologie climatique.

Les retombées de ces exportations d’énergie vers l’Asie se répercuteront dans le compte courant du Canada, qui affichait un déficit de 30 milliards de dollars en 2025. Mais on peut aussi les exploiter davantage. À tout le moins, elles pourraient accroître la commercialisation du GNL et du brut canadiens en Asie – une région qui devrait être la plus importante source de croissance économique de ce siècle –, en vue de conclure de nouvelles ententes avec les pays clients pour élargir les échanges commerciaux du Canada en général. Une relation économique plus étroite génère probablement des investissements transfrontaliers plus importants, permettant tant aux consommateurs qu’aux producteurs d’accroître et d’immobiliser leur valeur dans les chaînes logistiques en amont et en aval. Les ports et les terminaux maritimes font partie de l’essor et représentent une occasion d’attirer au Canada des investissements directs asiatiques. De nombreux fonds souverains, gestionnaires de caisses de retraite et investisseurs institutionnels de l’Asie cherchent à réduire leur exposition aux États-Unis et à placer une partie de leurs fonds dans des territoires stables et prometteurs.

5. Exécution de projet : de l’approbation à une chambre de compensation

Par le passé, les processus d’octroi de permis comportaient une multitude de paliers d’approbation et de permis accordés par divers types de gouvernements, qui frustraient les promoteurs, haussaient les coûts et décourageaient les nouveaux capitaux. Les coûts des huit mégaprojets de l’Ouest du Canada des deux derniers cycles ont dépassé les budgets et les échéanciers : les coûts d’investissement de Trans Mountain ont quadruplé, passant à 34 milliards de dollars, et les coûts de Coastal GasLink (canalisation d’alimentation de LNG Canada) ont plus que doublé.

Cette fois-ci, l’ordonnancement pourrait s’avérer le facteur le plus déterminant. Les gouvernements ne peuvent pas tout financer simultanément, et aucune entité n’a encore reçu le mandat de classer les projets selon ce que les régions hôtes et les fournisseurs peuvent absorber. L’Alberta a déjà compté sur cette fonction, lorsqu’elle a mis sur pied un secrétariat des sables bitumineux dans la foulée du rapport Radke de 2006 et établi des plans d’infrastructures régionales pour deux des trois régions de sables bitumineux. Le secrétariat a toutefois été dissout en 2016.

Le nouveau Bureau des grands projets accélère les approbations et coordonne le financement, et les ententes entre les paliers fédéral et provinciaux de 2025-2026 prévoient des modalités fiscales, des modalités afférentes au carbone et des échéanciers, mais rien sur la capacité de la région hôte4. Cependant, beaucoup voient le rôle du Bureau des grands projets comme un moyen de rétablir la confiance, plutôt que comme une solution permanente. Le défi d’ordonnancement aujourd’hui pourrait se poser lorsque les promoteurs établissent leurs propres priorités, laissant de côté les projets de petite et moyenne envergure.

Une chambre de compensation pourrait aider. Une table regroupant Ottawa, la Colombie-Britannique et l’Alberta pourrait centraliser l’ordonnancement et l’octroi de permis : un groupe uni de hauts responsables de chaque gouvernement, y compris une représentation autochtone, pour soulever, chaque semaine, les plaintes qui freinent les projets de manière coordonnée. Une configuration semblable a été utilisée avec succès pour l’expansion de Trans Mountain. Elle comprenait notamment des engagements envers 129 communautés autochtones afin d’explorer la participation économique, les possibilités d’approvisionnement et de sous-traitance, la surveillance environnementale et les possibilités d’emploi et de formation.

La difficulté est d’atteindre un équilibre entre la rapidité et la rigueur. La consultation et la surveillance existent pour de bonnes raisons, et les gouvernements ne peuvent pas raisonnablement être coinvestisseurs dans tous les projets. Définir « intérêt national » et un cadre de classement des projets permet aux gouvernements de répartir et de prioriser les demandes concurrentes en conséquence. Les premiers gains visibles, comme les centres de données qui génèrent leur propre électricité, peuvent démontrer à une communauté un avantage, comme cela a été le cas en Alberta avec des annonces importantes cette année.

Dans les deux scénarios de croissance de la Régie de l’énergie du Canada, la pression exercée sur le développement est moindre, mais le prix économique l’est également. Dans notre scénario de croissance accélérée, un nouvel oléoduc est nécessaire d’ici 2033, parallèlement à la pleine réalisation du projet Pathways. Des décisions clés sont déjà à l’étude : les ententes de Pathways, possiblement un autre LNG FID (Ksi Lisims) et le seuil de crédit de l’Alberta pour la TIER d’ici la fin de l’année.

Le Canada doit libérer son plein potentiel en tant que superpuissance énergétique21. Le pays doit tracer sa propre voie et se démarquer de ses concurrents mondiaux. Le Canada doit démontrer qu’il est en mesure de bâtir, et rapidement.

Favoriser une révolution de l’innovation énergétique

L’extraction des ressources et leur exportation sous forme brute signifient la mise sur pied de secteurs autour du baril. L’organisme de réglementation des ingénieurs et des géoscientifiques de l’Alberta compte environ 71 000 membres inscrits, ce qui constitue un bon point de départ. Les entreprises en démarrage du secteur de la technologie climatique, comme Carbon Engineering (acquise par une grande pétrolière américaine en 2023), Eavor, Entropy et Qube, font partie des entreprises de Calgary qui font progresser les technologies propres. Ce qui manquait, ce sont des acheteurs clés qui s’engagent à acheter les services, les biens et les technologies d’entreprises prometteuses, et à ainsi les aider à prendre de l’expansion. Un projet de plus de 200 milliards de dollars pourrait s’avérer l’une de ces occasions.

L’installation d’essais d’un organisme de recherche albertain a prouvé l’efficacité du drainage par gravité au moyen de vapeur et aujourd’hui, plus de la moitié de la production de sables bitumineux fait appel à cette technologie22. Houston ne disposait d’aucune industrie spatiale lorsque la NASA l’a choisie pour son centre de vols spatiaux habités en 1961 et y a établi 750 employés ; les contrats à prix fixe de la NASA ont plus tard offert à SpaceX un marché sur lequel prendre de l’expansion. La politique de préférence des fournisseurs de la Norvège du début des années 1970 a permis de développer une industrie pétrolière qui vend maintenant à l’étranger, en contrepartie d’une baisse mesurable de l’efficacité. Les ingénieurs de Calgary ont les capacités, mais ont besoin de soutien pour croître et faire partie d’une nouvelle cohorte nationale de champions technophiles.

La capture de carbone ne se développera à grande échelle pas tant qu’il n’y aura pas de signal de prix crédible. Les crédits se négocient à près de 30 dollars la tonne, soit moins que ce que coûte la capture. L’Alberta s’est engagée à entériner d’ici la fin de l’année un seuil de crédit qui s’établira à 60 dollars la tonne en 2030, soit bien loin des coûts implicites du projet Pathways, possiblement bien supérieurs à 300 dollars la tonne avant les fonds publics13. Le contrat d’une durée de 15 ans conclu entre le Fonds de croissance Canada et Entropy prévoit 86,50 dollars la tonne23. La prévisibilité des prix est indispensable pour que les investisseurs puissent en tenir compte dans leurs décisions d’investissement. Le Canada contribue principalement aux coûts de construction : un crédit d’impôt fédéral et une subvention de l’Alberta couvrent environ la moitié du capital de Pathways. C’est différent aux États-Unis, qui paient 85 dollars américains la tonne stockée, 85 dollars américains la tonne de capture industrielle et 180 dollars américains pour la capture directe dans l’air, ce qui rend l’exercice plus attrayant et lucratif pour les promotteurs24.

Cependant, la capacité de stockage est un avantage canadien, avec le pipeline Alberta Carbon Trunk Line (ACTL) long de 240 kilomètres qui n’est exploité qu’à environ un dixième de sa capacité22.

Les usines ont suivi les prix. Carbon Engineering, fondée à Calgary et vendue à Occidental Petroleum en 2023 pour 1,1 milliard de dollars américains, construit sa première grande usine au Texas, où la loi américaine paie par tonne stockée25. Eavor a mis à l’essai un prototype en Alberta, mais a construit sa première usine commerciale en Bavière grâce à une subvention de l’UE et au tarif de rachat garanti de l’Allemagne pour l’électricité produite par l’énergie géothermique26. Entropy a ajouté une deuxième phase près de Grande Prairie après que le Fonds de croissance s’est engagé à acheter ses tonnes23,7.

Pour le méthane, des règles existent, mais les fournisseurs ne sont pas établis. L’Alberta a fait état d’une baisse de 52 % en 2023 par rapport aux niveaux de 2014, mais des mesures aériennes réalisées en 2021 ont établi que les émissions de méthane du secteur pétrolier et gazier étaient environ 1,5 fois supérieures aux chiffres officiels28. L’entente de principe conclue en mars avec Ottawa intègre ce mécanisme de contrôle : la réglementation fédérale s’effacerait si l’Alberta atteignait une réduction de 75 % d’ici 2035, attestée par une évaluation indépendante29. Les acheteurs emboîtent le pas. L’Europe exigera des importateurs de démontrer des mesures équivalentes à compter de 2027, et la japonaise JERA et la coréenne KOGAS, deux des plus grands acheteurs de GNL au monde, ont mis sur pied une coalition visant à accroître la transparence des émissions de méthane dans les chaînes logistiques de GNL30.

L’enjeu le plus important, ce sont les emplois permanents. La construction est temporaire. En Alberta, notre estimation de 52 000 emplois permanents maintient la productivité à son niveau actuel, mais le secteur a beaucoup rationalisé ses activités : le nombre d’emplois par baril a diminué d’environ un quart entre 2015 et 20242. Si la baisse se poursuivait au même rythme, un essor qui se limiterait à l’ajout de barils créerait environ 30 000 emplois permanents d’ici 2040. Ni les exploitants ni les gouvernements ne peuvent à eux seuls combler l’écart. Les exploitants, responsables devant leurs actionnaires, continueront à rechercher l’efficacité. Ainsi, les quelque 20 000 emplois entre les deux dépendent d’autres secteurs mis sur pied autour du baril : capture, surveillance, traitement et services qui les vendent à l’étranger. Les centres de données ne peuvent combler cette lacune. Le campus d’un gigawatt de Meta table sur environ 300 emplois permanents31. Il est client des secteurs du gaz et de l’électricité qui, selon nous, ne sont pas de grands employeurs7.

L’ambition du Canada pour le nouvel essor de projets doit être d’ouvrir la voie à l’innovation, au-delà des ressources. Un nouvel essor énergétique à l’ère de l’intelligence artificielle et de la fabrication de haute technologie pourrait donner naissance à de nouveaux secteurs et à une main-d’œuvre technophile susceptibles de contribuer au prochain chapitre de la croissance du Canada.

RBC Marchés des Capitaux a préparé le modèle économique de la soumission de l’oléoduc de la côte Ouest mentionnée dans ce document. Les données mentionnées dans le texte sont celles du scénario de croissance accélérée. Les scénarios des mesures actuelles et de la tendance à la hausse de la Régie de l’énergie du Canada sont indiqués aux fins de comparaison. Les gains pour le PIB appliquent les données sur la valeur ajoutée, l’emploi et la rémunération par baril de 2024 de Statistique Canada aux volumes croissants, en dollars enchaînés de 2017, effets directs seulement. Les effets sur les fournisseurs et les ménages sont fondés sur les ratios d’entrée-sortie à l’échelle nationale et sont donnés à titre indicatif. Les données sur la construction représentent le capital prévu pour les projets désignés, dont plusieurs sont des propositions, à l’exception des puits, et elles ne sont pas ajoutées aux gains annuels. La réduction de 3 $ US correspond à la limite supérieure de la soumission de l’oléoduc de la côte Ouest et elle est indiquée hors PIB. Le capital du projet Pathways est une estimation provisoire d’une fourchette de 20 à 30 milliards de dollars non divulguée. Le calcul des émissions utilise 0,06 tonne d’équivalent CO2 par baril supplémentaire à titre indicatif.

200000-3480×1680-2

Le blocage du détroit d’Ormuz a mis en lumière deux points de vulnérabilité dans le contexte du conflit au Moyen-Orient : l’un lié aux combustibles fossiles, l’autre aux politiques occidentales de décarbonation. À bien des égards, c’est la Chine qui mène aujourd’hui la transition énergétique mondiale. Les plus récentes données commerciales mettent en évidence la position souvent sous-estimée de la Chine au sein des chaînes logistiques mondiales en énergie propre — une position qui s’est encore renforcée avec la crise du détroit d’Ormuz.

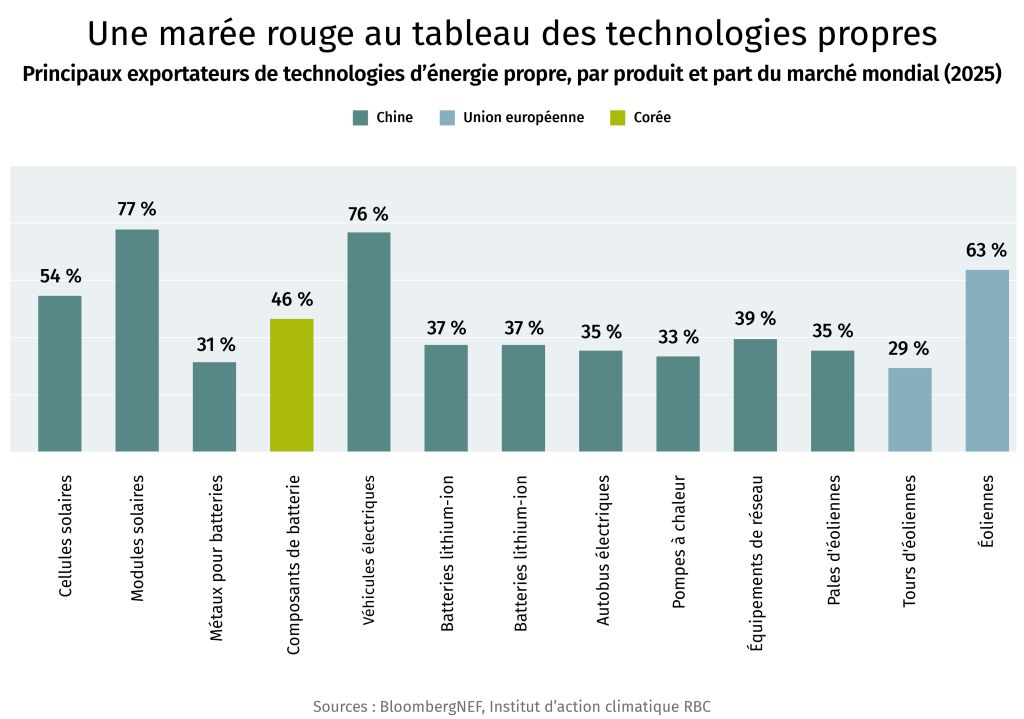
Une marée rouge au tableau des technologies propres. Principaux exportateurs de technologies d'énergie propre, par produit et part du marché mondial (2025).

La Chine est le principal exportateur de presque toutes les grandes technologies propres, souvent avec une avance considérable. Les chefs de file non chinois — l’Union européenne pour les tours et les éoliennes, et la Corée du Sud pour les composants de batteries — s’approvisionnent auprès de la Chine ou investissent à ses côtés. En Amérique du Nord, les considérations géopolitiques ont jusqu’à présent pris le pas sur les avantages que procurerait l’exploitation de l’avantage structurel de la Chine.

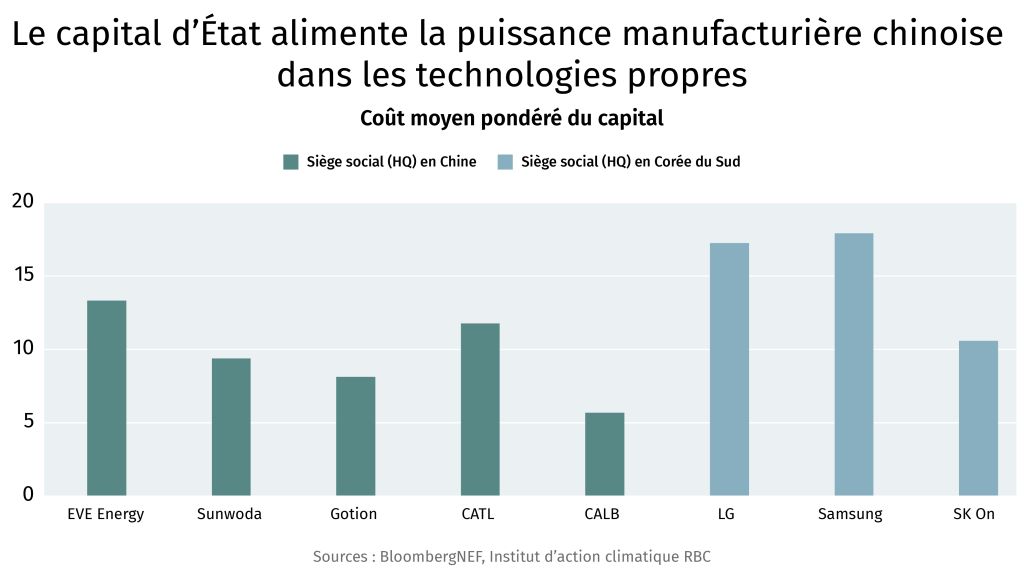
Le capital d’État alimente la puissance manufacturière chinoise dans les technologies propres. Coût moyen pondéré du capital.
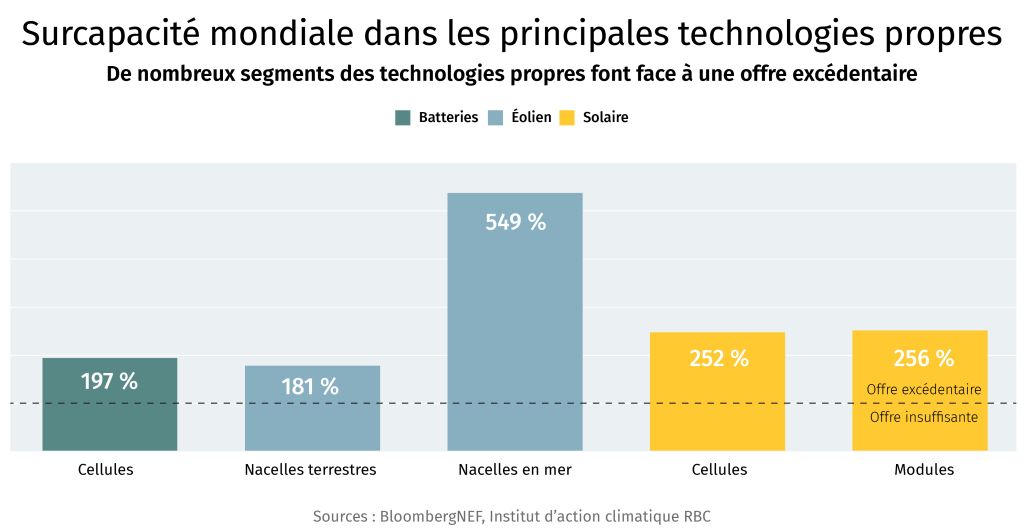
Surcapacité mondiale dans les principales technologies propres. De nombreux segments des technologies propres font face à une offre excédentaire.

Les producteurs chinois bénéficient d’un coût du capital structurellement inférieur à celui de leurs concurrents grâce au soutien de l’État et à un accès privilégié au financement. Cette situation engendre et entretient souvent une surcapacité à une échelle que les marchés privés ne pourraient ni financer ni tolérer. Il en résulte une concurrence féroce sur le marché intérieur où seuls les acteurs les plus performants survivent, ce qui continue d’abaisser le seuil minimal des coûts de production. Lorsque la demande se redresse — si elle se redresse —, la Chine est la mieux placée pour accroître sa part de marché grâce à cette surcapacité. La Chine a, depuis, tenté de freiner cette concurrence au moyen d’ententes d’autodiscipline entre fabricants, mais ces efforts n’ont jusqu’à présent pas porté leurs fruits.

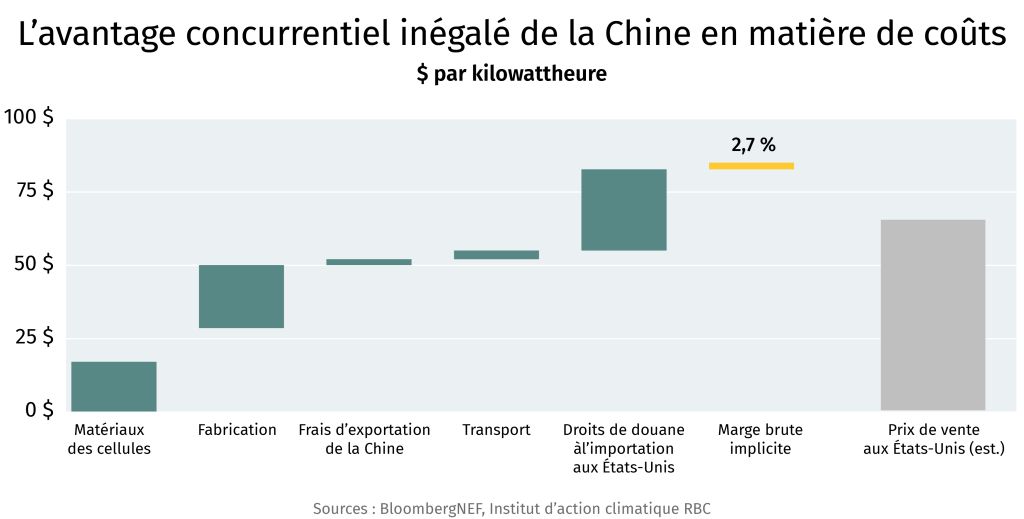
L’avantage concurrentiel inégalé de la Chine en matière de coûts. $ par kilowattheure

Les matériaux des cellules et les coûts de fabrication en Chine représentent moins de 50 $ US du coût livré de 84 $ US par kilowattheure (kWh) des cellules de batterie vendues aux États-Unis. Les droits de douane à l’importation ajoutent 27 $ US/kWh — soit davantage que l’ensemble des coûts de fabrication en Chine. Malgré cela, les exportateurs chinois dégagent une marge de 2,7 %.

À titre de comparaison, l’indice S&P des sociétés mondiales estime que le coût des cellules de batterie nord-américaines NCM811 (nickel-cobalt-manganèse) s’élève à environ 95 $ US/kWh, soit près de 90 % de plus que celui des cellules de batterie chinoises. Pour mettre ces chiffres en perspective, une Tesla Model Y Standard Range est équipée d’un bloc-batterie LFP (lithium-fer-phosphate) de 60 kWh. Au prix médian de 81 $ US/kWh pour les blocs-batteries LFP chinois, selon les données de BloombergNEF, une batterie de capacité comparable coûterait environ 4 900 $ US (6 500 $ CA), soit près de 13 % du prix affiché d’une Model Y au Canada.

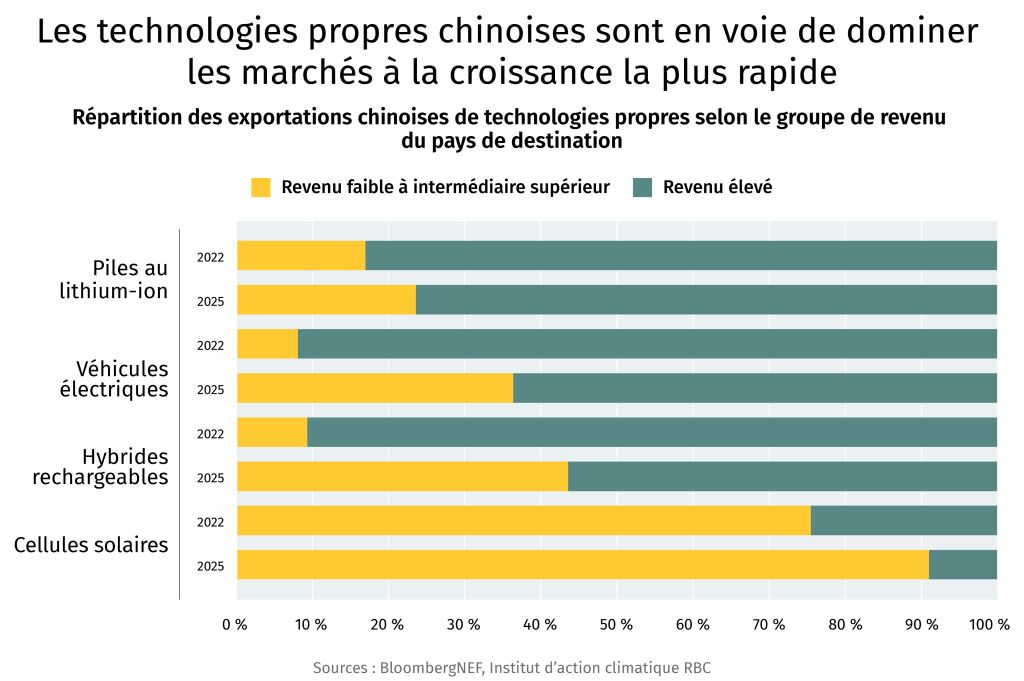
Les technologies propres chinoises sont en voie de dominer les marchés à la croissance la plus rapide. Répartition des exportations chinoises de technologies propres selon le groupe de revenu du pays de destination.

Alors que l’Occident demeure souvent préoccupé par le coût élevé des technologies propres, environ 40 % des exportations chinoises de véhicules électriques et plus de 90 % de ses exportations de cellules solaires ont été destinées à des pays à revenu faible ou intermédiaire en 2025. La structure de coûts de la Chine a permis l’émergence d’une catégorie d’acheteurs de technologies propres que les producteurs occidentaux ne parviendront probablement jamais à rejoindre : les marchés à forte croissance, principalement situés en Asie, où l’adoption des énergies propres s’accélère rapidement.

À lui seul, le Pakistan a ajouté 18,3 GW de capacité solaire en 2025, soit l’équivalent de 75 % de l’ensemble de la capacité solaire et éolienne installée au Canada à ce jour, grâce principalement à des importations en provenance de la Chine. Le taux d’adoption des véhicules électriques au Vietnam et en Thaïlande — deux pays dont le PIB nominal par habitant est inférieur à 10 000 $ — dépasse respectivement 40 % et 20 % (comparativement à 11 % au Canada en 2025). Ni le Vietnam ni la Thaïlande n’offrent d’incitatifs fiscaux à l’achat de véhicules électriques.

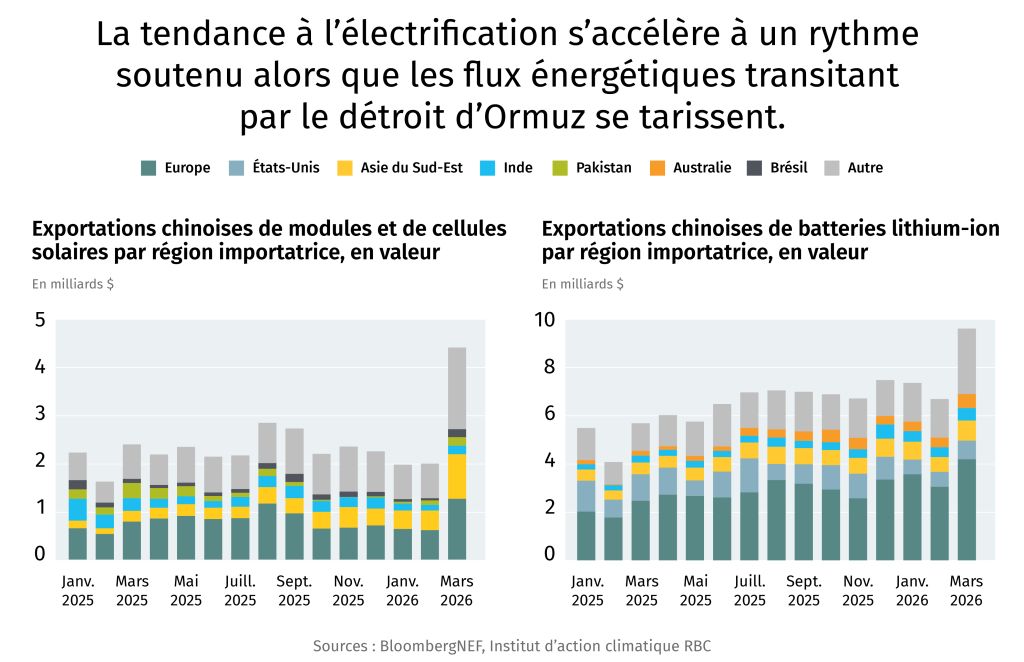
La tendance à l’électrification s’accélère à un rythme soutenu alors que les flux énergétiques transitant par le détroit d’Ormuz se tarissent. Exportations chinoises de modules et de cellules solaires par région importatrice, en valeur. Exportations chinoises de batteries lithium-ion par région importatrice, en valeur.

Le conflit au Moyen-Orient, qui a perturbé le trafic dans le détroit d’Ormuz, a mis en lumière la tendance à l’électrification, alors que les pays importateurs de combustibles fossiles accélèrent leurs achats de technologies d’énergie propre.

Par conséquent, les exportations chinoises de batteries ont atteint près de 10 milliards de dollars américains pour le seul mois de mars 2026, l’Europe, l’Asie du Sud-Est et le Moyen-Orient absorbant l’essentiel des volumes. La demande américaine n’a représenté que 8 % des exportations de mars.

La transition énergétique s’opère selon les conditions dictées par la Chine. La Corée du Sud et l’Europe ont abordé cette réalité comme un enjeu d’approvisionnement et de partenariat plutôt que comme un choix binaire, et elles en ont tiré des avantages. L’Amérique du Nord doit, elle aussi, adopter des stratégies qui établissent un équilibre entre l’utilisation de contenu et d’intrants chinois et le développement d’une base industrielle nationale capable de rivaliser et de prendre de l’expansion afin de saisir les occasions offertes par la transition énergétique mondiale.

200000-3480×1680-2

La récente entente de principe d’équivalence sur le méthane entre le Canada et l’Alberta fixe un objectif de réduction de 75 % des émissions de méthane de pétrole et de gaz d’ici 2035, par rapport aux niveaux de 2014.1 Cela pourrait s’avérer déterminant pour les ambitions climatiques du pays : le méthane a environ 80 fois plus d’incidence sur le réchauffement que le CO₂, sur une période de 20 ans, et représente près d’un quart des émissions totales de gaz à effet de serre du secteur, ce qui en fait l’un des leviers les moins coûteux et les plus percutants pour les avancées liées au climat à court terme.

Pour les producteurs de pétrole et de gaz, la mesure et l’analyse du rendement des émissions de méthane offrent maintenant une plus grande souplesse sur le plan de la mise en œuvre, mais avec la vérification au premier plan.

Dans de nombreux cas, les entreprises du secteur du pétrole et du gaz sont déjà en place et comprennent plusieurs technologies clés de réduction des émissions de méthane, notamment : 

  • Unités de récupération de vapeur qui captent le gaz de réservoirs d’entreposage qui autrement serait libéré dans l’atmosphère ;

  • Systèmes pneumatiques à faible purge qui éliminent les émissions de méthane courantes provenant des instruments de contrôle des vannes et des pompes ;

  • Remplacements de joint d’étanchéité de compresseur pour prévenir les fuites des appareils sous pression ;

  • Leak detection and repair programs that use optical gas imaging and continuous monitors to find and tackle fugitive emissions.

Ensemble, ces technologies pourraient réduire les émissions de plus de trois millions de tonnes par année, soit l’équivalent d’environ 1 % des émissions annuelles en Alberta.2 La province a déployé ces technologies à grande échelle. Depuis 2019, l’Alberta a investi 172 millions de dollars dans la technologie de réduction du méthane, incluant l’installation de plus de 58 000 dispositifs à faible purge ou à purge nulle. Les résultats sont tangibles : les programmes financés par le gouvernement ont permis d’éviter le rejet d’environ 17 millions de tonnes d’émissions, selon le gouvernement de l’Alberta. Un programme de mise en œuvre de 25 millions de dollars a permis à 49 exploitants de déployer l’équipement dans plus de 650 sites, à des coûts d’élimination inférieurs à 50 dollars la tonne.3

Le secteur canadien de l’atténuation des émissions de méthane compte plus de 130 entreprises, et les mesures de conformité en vertu de l’application renforcée des règles sur le méthane devraient créer 34 000 emplois entre 2027 et 2040.

Cependant, tout progrès comporte des vents contraires. L’Alberta avait gelé le prix des crédits du fonds provincial « Technology Innovation and Emissions Reduction » (TIER) à 95 dollars la tonne en mai 2025, bien en deçà de la trajectoire fédérale de 170 dollars, invoquant les pressions tarifaires exercées par les États-Unis.4 Le protocole d’accord engage les deux gouvernements à respecter un prix minimum réel de 130 dollars la tonne ; cependant, quelques jours après sa signature, l’Alberta a effectué des modifications qui ont inondé le marché des crédits.

Bien que l’accord soit prometteur, son succès dépend d’une vérification transparente, d’autant plus qu’une exploration aérienne pluriannuelle a révélé que les émissions de méthane de l’Ouest canadien s’avéraient presque deux fois les inventaires officiels.5 Le Canada en a tenu compte lorsqu’il a mis à niveau sa méthodologie, entraînant une augmentation de plus de 35 % des émissions fugitives déclarées.6 L’engagement de l’accord envers une évaluation indépendante par un tiers pourrait s’avérer son élément le plus important.

Grâce à une interdiction qui remonte à 1971, la Norvège affiche la plus faible intensité de méthane au monde, mais son secteur pétrolier et gazier ne représente qu’une fraction de celui du Canada.7 Le rapport Global Methane Tracker 2025 de l’AIE situe l’intensité des émissions en amont du Canada à environ 0,40 kg de méthane/GJ, ce qui est inférieur à la moyenne mondiale de 0,55 kg de méthane/GJ, bien devant la Russie, l’Iran et le Turkménistan, mais plus élevé que la Norvège et l’Arabie saoudite.8

La réglementation de l’Union européenne (UE) sur le méthane, soit la première norme juridiquement contraignante au monde, exigera des importateurs qu’ils signalent l’intensité du méthane à partir de 2028 et atteignent les seuils d’intensité maximale d’ici 2030, liant rendement du méthane à faible émission et accès au marché, offrant ainsi un avantage potentiel aux producteurs pour concurrencer sur le plan de l’intensité du méthane.9

Les capitaux privés surveillent cette tendance. Un exemple récent est l’entreprise montréalaise GHGSat qui a levé 47 millions de dollars en septembre 2025, portant le financement total à 173 millions de dollars, avec l’appui des entités canadiennes Yaletown Partners, BDC Capital et Banque Nationale.10 La société GHGSat exploite désormais 16 satellites de détection du méthane et s’est associée à ExxonMobil et à Aramco.

Plus tard cette année, une ébauche d’accord d’équivalence devrait faire l’objet d’une consultation publique de 60 jours. Les signaux laissent entrevoir un régime mondial de plus en plus strict pour les émissions de méthane : normes d’importation de l’UE d’ici 2030 ; recherche par le Japon et la Corée du Sud d’un approvisionnement en gaz à faible émission de carbone ; et l’Engagement mondial sur le méthane, approuvé par 159 pays.

200000-3480×1680-2

Ce que vous devez savoir sur la lutte de l’Occident pour briser le rôle dominant de la Chine dans le raffinage des éléments des terres rares – et les technologies qui pourraient briser l’emprise de Beijing

À présent que l’Occident a cédé le raffinage des minéraux critiques à la Chine, l’un des défis industriels de
la décennie est de reconstruire cette capacité d’une manière qui soit respectueuse de l’environnement,
économiquement viable, évolutive et en accord avec les cadres réglementaires occidentaux.

La Chine contrôle 70 % du marché mondial du raffinage pour 19 des 20 minéraux les plus essentiels au monde, parmi lesquels les éléments des terres rares, dont plus de 90 % sont transformés dans le pays. Cette position dominante est l’effet combiné de trois forces structurelles qui se complètent entre elles au fil du temps.

Économie. En chine, le faible coût de la main-d’œuvre, les subventions en faveur de l’énergie et le soutien étatique à l’industrie ont engendré une structure de coûts avec laquelle les usines de traitement occidentales ne pouvaient pas rivaliser, compte tenu des prix des marchandises.

Environnement. Le raffinage conventionnel des terres rares repose sur une cuisson à l’acide sulfurique, plusieurs étapes de lixiviation et une extraction avec solvants, ce qui génère des déchets toxiques et des résidus radioactifs. Selon une analyse de Harvard, pour chaque tonne de terre rare produite, le raffinage conventionnel génère près de 2 000 tonnes de déchets toxiques. Les territoires occidentaux internalisent ces coûts sous la forme de systèmes de permis, de responsabilité environnementale et d’opposition des communautés.

Écosystème industriel. À mesure de l’expansion de sa capacité de raffinage, la Chine a attiré des talents en ingénierie et des producteurs en aval, tandis que la demande des utilisateurs finaux a augmenté – chaque facteur venant renforcer les autres. En revanche, le raffinage de l’Occident s’est replié pendant une quarantaine d’années, ce qui a mené les marchés financiers à cesser de financer les projets, les institutions à cesser de former les talents, et les producteurs en aval à se rabattre sur l’approvisionnement en Chine. La Chine est dans la situation inverse, puisqu’elle bénéficie de quatre décennies de connaissance du raffinage, d’expertise en ingénierie et de propriété intellectuelle qui font barrière au retour de l’occident dans cette industrie.

Si l’Occident menait la reconstruction de sa capacité de raffinage sur la base du modèle chinois, il se heurterait aux mêmes obstacles qui ont causé la délocalisation de cette activité. De plus, la situation est aggravée par les contrôles d’exportation mis en place par la Chine en octobre 2025 à l’égard des équipements et technologies de raffinage. Une voie plus facile serait d’engager directement la responsabilité environnementale liée aux méthodes conventionnelles et, ce faisant, d’améliorer le rendement économique.

Les subventions et décisions d’approvisionnement donnent une indication des méthodes de raffinage ayant atteint les seuils élémentaires de viabilité. Depuis 2022, le département de la Guerre des États-Unis, le ministère de l’Énergie et le gouvernement du Canada ont investi des capitaux importants dans la transformation des minéraux critiques de nouvelle génération.

Déchets et résidus. De nouvelles méthodes de traitement telles que le grillage éclair et les échangeurs d’ions modulaires réduisent considérablement, voire éliminent les déchets, ce qui permet d’autoriser des projets où les méthodes de traitement conventionnelles ne seraient pas acceptables.

La société canadienne Ucore Rare Metals en est un exemple. Sa plateforme RapidSX est un système d’extraction en colonne avec solvants destiné à la séparation des terres rares, qui est environ trois fois plus rapide que les mélangeurs-décanteurs conventionnels. Son empreinte physique est réduite et il ne nécessite pas d’équipements ou technologies chinois. Le département de la Défense des États-Unis a accordé 4 millions de dollars américains aux installations de démonstration d’Ucore à Kingston, en Ontario, puis 18 millions de dollars américains à son centre Strategic Metals Complex (SMC) en Louisiane. Lors de la réunion des ministres des Ressources du G7 en octobre 2025, le gouvernement du Canada s’est engagé à investir 36 millions de dollars dans le raffinage du samarium et du gadolinium.

Émissions. Quant au processus de décarbonation, il repose principalement sur les sources d’énergie. Le remplacement des fours à combustibles fossiles par des solutions basées sur des énergies alternatives (énergie hydroélectrique ou autres sources propres) résoudrait donc le problème des émissions, tout en améliorant la rentabilité compte tenu de la baisse des coûts de l’électricité propre. La plupart des activités mondiales de raffinage des minéraux critiques reposent sur une forte utilisation du charbon en Chine. L’utilisation de l’énergie hydroélectrique, comme le propose le Québec, modifie considérablement le profil d’émissions associé à cette industrie.

La société australienne Metallium Resources Inc. travaille à une solution pour transformer la récupération des métaux et recycler les déchets grâce à un système de grillage éclair – impulsions électriques d’une milliseconde pour monter à une température de plus de 3 000 degrés Celsius permettant d’extraire les métaux de façon sélective, sans acide ni eau. Le département de la Guerre des États-Unis a accordé une première subvention axée sur le gallium et sélectionné cette technologie comme une étape de traitement dans le cadre d’un projet de récupération des boues rouges en Louisiane. L’usine de démonstration de Metallium au Texas a été commandée, avec un approvisionnement en matière première assuré par une convention exécutoire conclue avec la société Glencore plc.

Recyclage. L’AIE a découvert que les minéraux de transition énergétiques recyclés, tels que le nickel, le titane et le lithium, produisent en moyenne 80 % moins d’émissions de gaz à effet de serre que les matériaux provenant directement des mines. Les taux de recyclage des éléments de terres rares et du lithium demeurent inférieurs à 5 % à l’échelle mondiale, mais les matières premières s’accumulent rapidement : batteries de VE, aimants d’éoliennes en fin de vie et déchets électroniques des infrastructures d’IA dont le contenu en métaux critiques peut être récupéré.

L’UE a institutionnalisé la demande de produits recyclés au moyen d’une réglementation exécutoire. En vertu du règlement 2023/1542 de l’UE relatif aux batteries, les fabricants sont tenus de respecter des exigences minimales en matière de contenu recyclé. Il s’agit de seuils de conformité exécutoires, et non de cibles. Ces dispositions donnent le signal d’une demande structurelle en matériaux de récupération que l’infrastructure de raffinage actuelle ne peut pas satisfaire.

ReElement Technologies ambitionne de transformer les débris en matériaux miniers. ReElement est une filiale d’American Resources Corp qui exploite un échangeur d’ions modulaire et une plateforme de raffinage avec solvants qui transforme les débris magnétiques des terres rares et la masse noire des piles au lithium-ion en produits séparés d’une purification élevée. La plateforme prend en charge plusieurs types de matières premières sans utiliser les concentrés chinois. ReElement a reçu un financement des départements de la Défense et de l’Énergie dans le cadre des efforts des États-Unis pour établir une capacité nationale de raffinage des terres rares et des métaux de batterie.

Il faudra du temps pour rivaliser avec la prédominance de la Chine dans le secteur du raffinage, mais le financement de technologies expérimentales, avec le soutien de mesures politiques, laisse penser que la transition est amorcée.

Télécharger le rapport

200000-3480×1680-2

  • Le Canada est l’un des six pays à disposer d’un éventail de technologies nucléaires conçues sur son territoire et exportables. Cet atout stratégique confère au Canada une position idéale pour façonner la sécurité énergétique mondiale et forger des alliances à long terme.

  • Le Canada peut tirer parti de l’ambition nucléaire croissante à l’échelle mondiale. Les États-Unis ont pour ambition de quadrupler leur capacité nucléaire, et plus de 30 autres pays se sont engagés à tripler la leur d’ici 2050.Le Canada peut offrir une valeur éprouvée tout au long de la chaîne d’approvisionnement nucléaire pour aider à répondre aux besoins d’un marché mondial en pleine expansion.

  • L’uranium est la vulnérabilité structurelle des États-Unis, et l’avantage du Canada. Les réacteurs nucléaires américains ont besoin de 25 355 tonnes d’uranium par an, mais ne comblent que 8 % de ce besoin au pays. Le Canada, qui possède les troisièmes plus importantes ressources en uranium au monde et qui augmente sa production, s’impose comme un pilier des chaînes d’approvisionnement de combustibles nucléaires en Amérique du Nord grâce à la grande qualité de ses gisements, à la fiabilité de sa production et à sa stabilité géopolitique.

  • La chaîne d’approvisionnement nucléaire du Canada est prête à s’étendre, mais se trouve à un point d’inflexion stratégique. Les projets de remise à neuf des installations nucléaires de l’Ontario ont permis de préserver des capacités de fabrication et d’ingénierie à rentabilité élevée, et ont démontré que les projets nucléaires d’envergure pouvaient être achevés avant l’échéance et à un coût inférieur au budget. Toutefois, la compétitivité future dépend d’une clarté suffisante des politiques, d’un pipeline de projets bien fourni et de la réussite de la construction de nouvelles centrales nucléaires, nécessaires pour justifier des investissements et une expansion soutenus.

  • Le Canada est confronté à trois scénarios nucléaires plausibles et non mutuellement exclusifs. Le Canada peut axer sa stratégie sur : 1) la sécurité de l’approvisionnement en uranium et en combustible ; 2) le leadership technologique grâce aux réacteurs à eau lourde sous pression et aux petits réacteurs modulaires à eau légère ; ou 3) l’intégration plus étroite au développement de l’infrastructure nucléaire nord-américaine.

  • Le Canada doit agir rapidement pour réaliser son ambition nucléaire. Alors que l’intérêt mondial pour l’énergie nucléaire connaît un essor fulgurant, les concurrents dans le secteur du nucléaire civil associent technologie, financement, diplomatie et partenariats à long terme. Le Canada dispose d’une marge de manœuvre de plus en plus réduite pour transformer ses intentions en influence durable. Cela pourrait représenter une occasion d’exportation de plusieurs milliards de dollars. En effet, selon un scénario de l’Agence internationale de l’énergie, les investissements dans le domaine nucléaire doivent presque doubler pour atteindre 120 milliards de dollars américains par an d’ici 2030 afin de doubler la capacité nucléaire.

Après une période de stagnation dans le monde occidental, l’énergie nucléaire fait son retour – une résurgence mondiale alimentée par la demande croissante d’énergie liée à l’intelligence artificielle, les préoccupations en matière de sécurité énergétique et l’évolution des politiques industrielles.

Le secteur de la technologie, confronté à une augmentation imminente de la demande d’énergie en raison des centres de données de l’IA, est un facteur clé de la renaissance nucléaire. Des entreprises comme Google, Microsoft, Meta et Amazon ont signé des ententes avec des producteurs d’énergie nucléaire conventionnelle et des sociétés de technologie nucléaire de pointe. Google a signé une convention d’achat d’énergie de 25 ans avec NextEra Energy en vue de la remise en service du Duane Arnold Energy Centre dans l’Iowa, une centrale de 610 MW à l’arrêt depuis 20201. L’entreprise a également apporté un capital de démarrage à Elementl Power pour le développement de trois sites nucléaires de pointe aux États-Unis2, et s’est associée à l’entreprise Kairos Power, spécialisée dans les petits réacteurs modulaires, et à la Tennessee Valley Authority dans le cadre d’un projet de développement3. Amazon a investi plus d’un milliard de dollars américains dans des projets et des technologies nucléaires4, notamment en prenant une participation dans X-Energy, une société de conception de petits réacteurs modulaires de pointe5. Enfin, Meta, qui cherchait à s’assurer un approvisionnement fiable en électricité à long terme pour nourrir ses ambitions en matière d’IA, a signé des ententes de 20 ans pour acheter de l’énergie auprès de trois centrales nucléaires américaines. Elle s’est également engagée à développer des petits réacteurs modulaires avec deux entreprises. Selon Meta, ces ententes lui permettront de disposer de 6,6 gigawatts d’énergie d’ici 20356.

Au-delà des besoins croissants d’énergie liés à l’intelligence artificielle, les préoccupations en matière de sécurité énergétique, particulièrement en Europe, remettent en cause les plans de sortie du nucléaire en faveur de l’élaboration de nouvelles stratégies dans ce domaine. L’Italie a récemment commencé à envisager la réintroduction de l’énergie nucléaire dans son bouquet énergétique, près de quarante ans après la fermeture de sa dernière centrale7. Le Danemark envisage activement le recours à l’énergie nucléaire8, et la Norvège a lancé des analyses d’impact en vue de l’installation d’un éventuel petit réacteur modulaire9. La Commission européenne élabore également une stratégie visant le déploiement de petits réacteurs modulaires d’ici les années 203010.

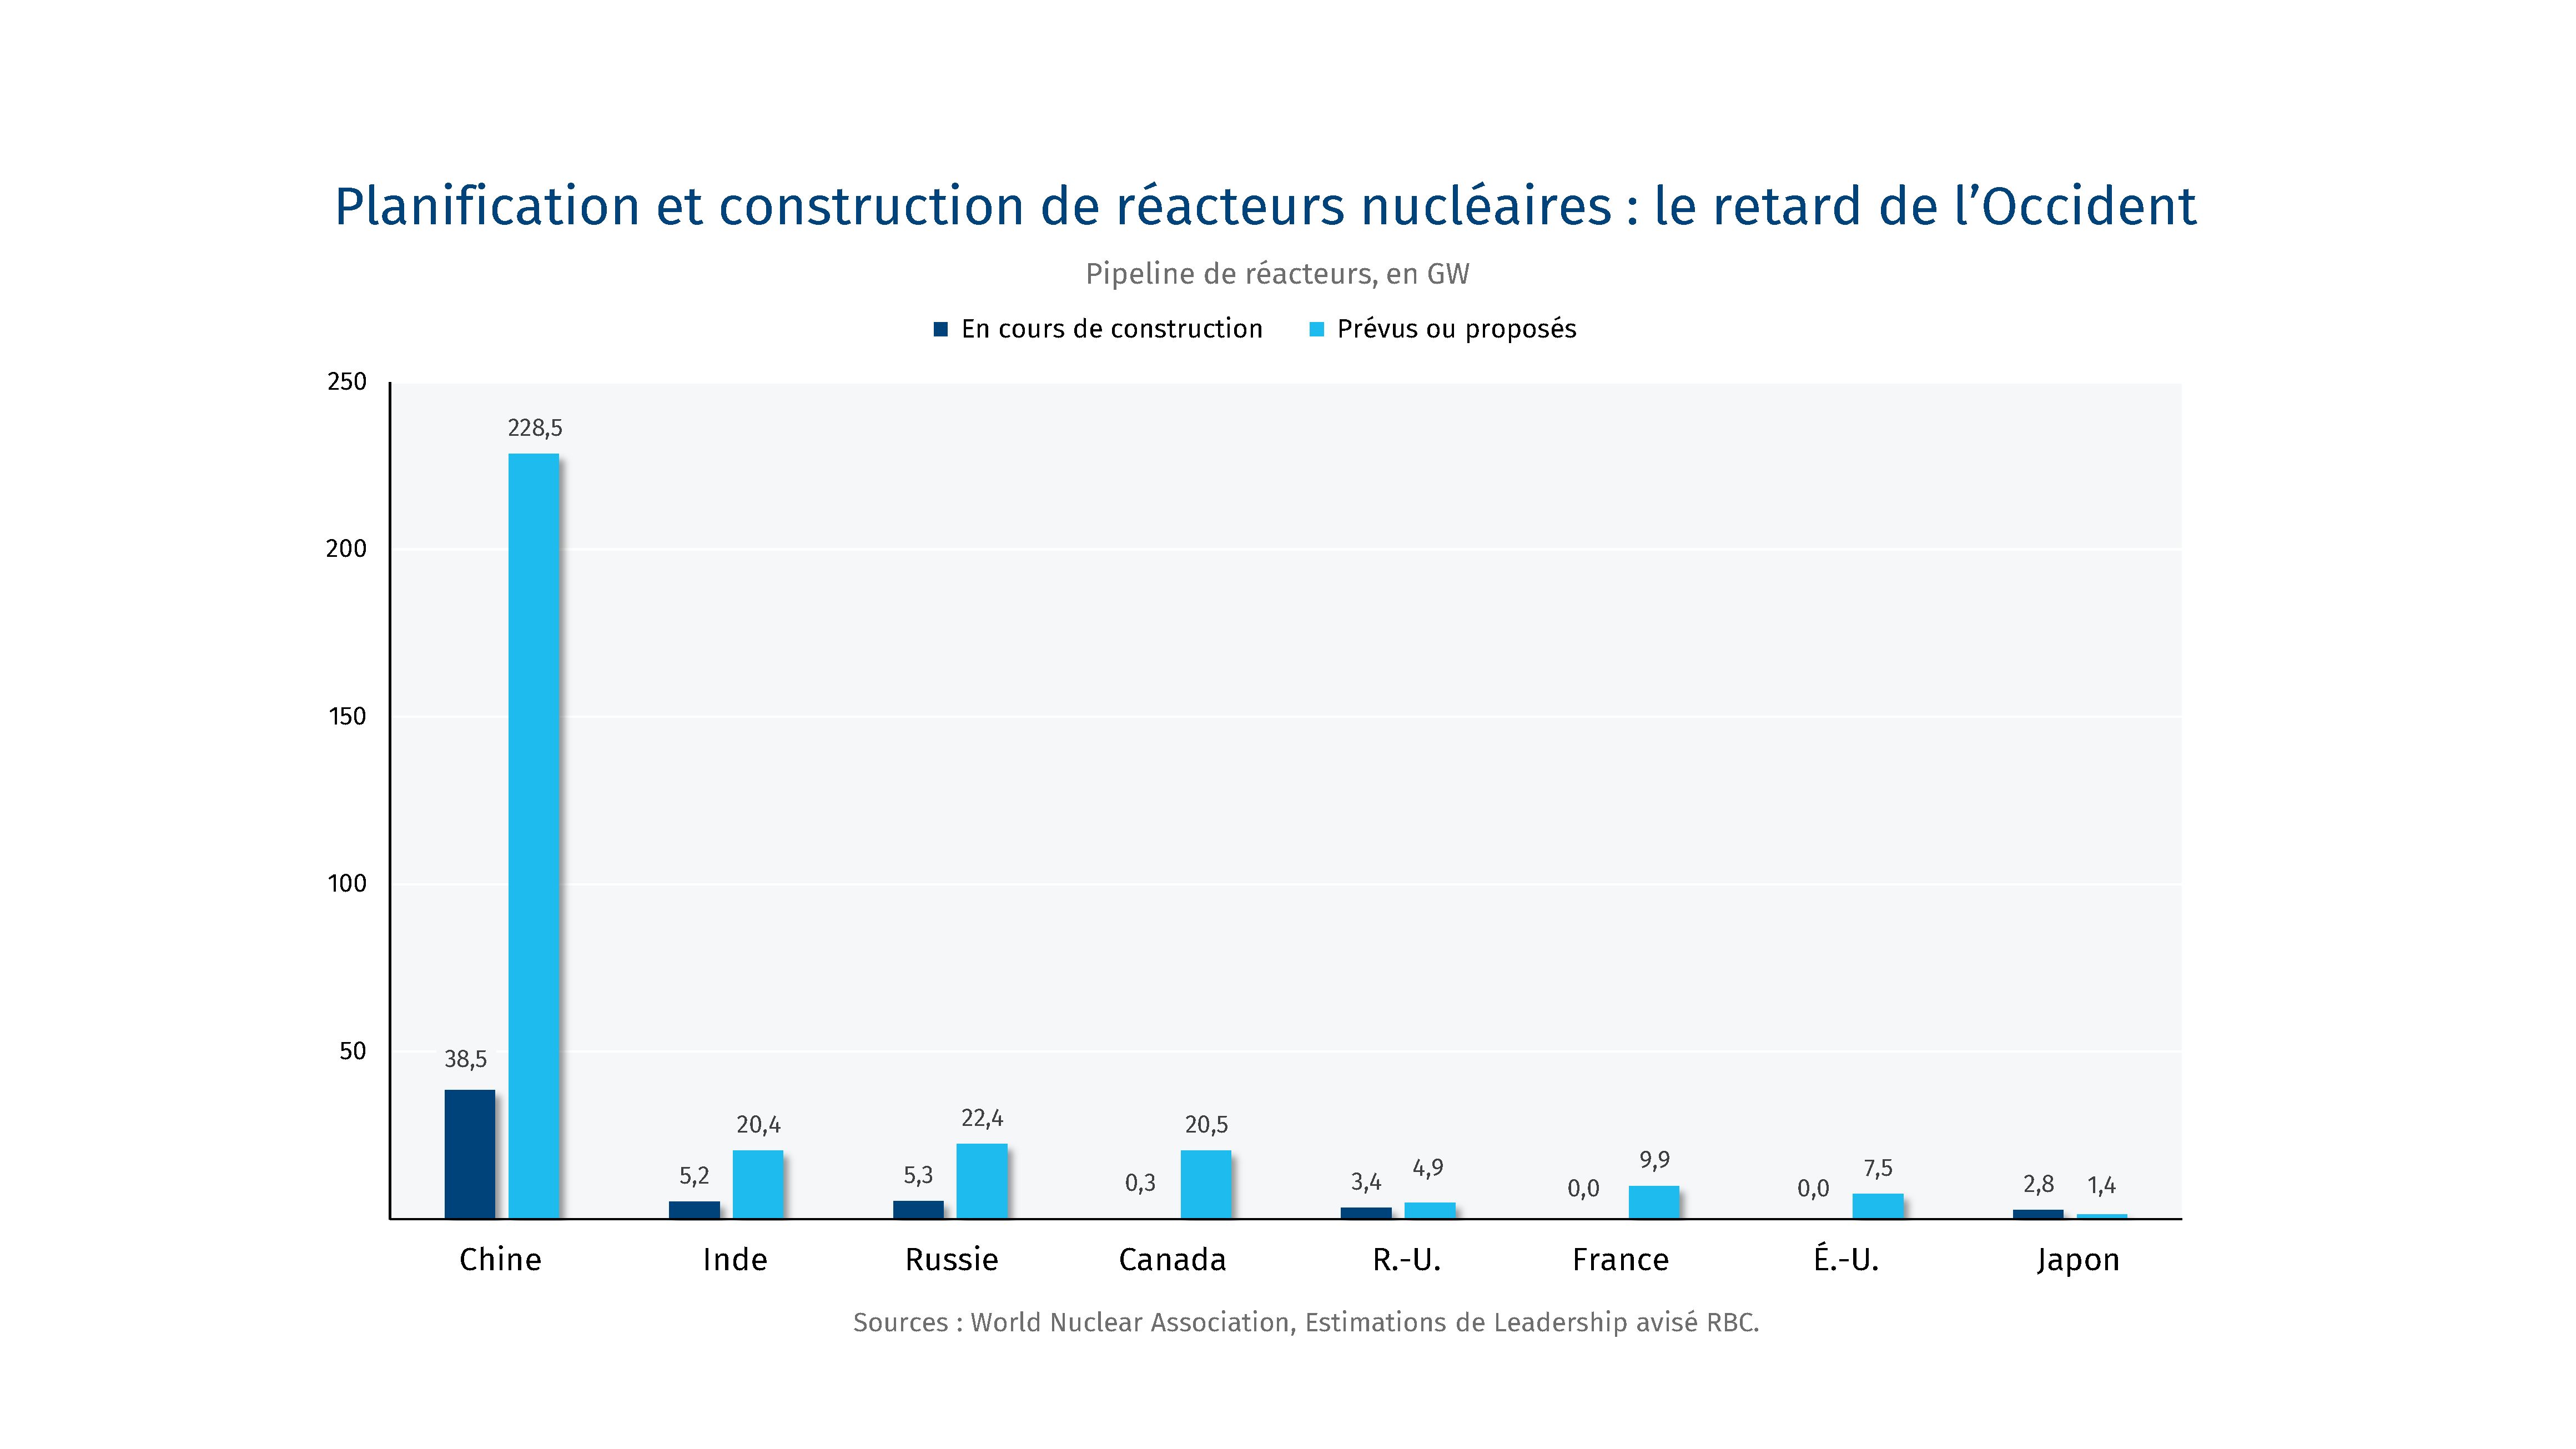
Planification et construction de réacteurs nucléaires: le retard de l’Occident

La résurgence du nucléaire en Occident se heurte toutefois à d’importants défis. Les projets de construction de réacteurs dans plusieurs pays occidentaux ont notamment été marqués par des dépassements de coûts et de délais qui ont accru les risques de non-achèvement et freiné le financement. Vogtle 3 et 4 en Géorgie, les premiers projets de nouveaux réacteurs aux États-Unis depuis des décennies, ont été finalisés en 2014 pour un coût estimé à 36,8 milliards de dollars, alors que le coût initial était estimé à 14 milliards de dollars11. Le projet de Flamanville 3, en France, a été relié au réseau en décembre 2024, avec un retard de douze ans et un coût de 13,2 milliards d’euros, soit quatre fois l’estimation initiale12. Le projet britannique Hinckley Point C est toujours en construction et devrait désormais coûter 49 milliards de livres, soit près du triple de l’estimation de 18 milliards de livres quand la construction a débuté en 2017, la première unité ne devant pas être mise en service avant 203013. Aux États-Unis, le projet V.C. Summer en Caroline du Sud a été abandonné en 2017 en raison des retards et des dépassements de coûts14.   

Mais avec le regain d’intérêt pour le nucléaire, la capacité mondiale pourrait augmenter de 75 % pour atteindre environ 730 GW d’ici 2050 si les politiques actuelles sont maintenues, selon l’Agence internationale de l’énergie.15 

Les États-Unis, pour leur part, visent à quadrupler ce qui constitue déjà le plus grand parc de réacteurs nucléaires au monde d’ici 2050 (contre un objectif initial de tripler la capacité), à renforcer leur chaîne d’approvisionnement et à moderniser l’approvisionnement en combustible nucléaire. Ils progressent rapidement dans le domaine de la technologie nucléaire de nouvelle génération, en consacrant environ 5 milliards de dollars de fonds fédéraux à la recherche, à la démonstration et au déploiement précoce de petits réacteurs modulaires et avancés par le biais de programmes du département de l’Énergie des États-Unis.

La Chine développe quant à elle une capacité additionnelle de 38,5 GW16, tandis que la Russie tire parti de l’énergie nucléaire pour atteindre ses objectifs en matière de politique arctique, industrielle et étrangère, en étendant son modèle d’exportation de réacteurs soutenu par l’État.

Fort d’importantes réserves d’uranium et d’une grande expertise en technologie nucléaire, le Canada est l’un des six pays à disposer d’un éventail de technologies nucléaires conçues sur son territoire et exportables. Il lance par ailleurs un nouveau programme de construction nucléaire qui pourrait devenir l’un des plus importants de l’Occident si l’ensemble des projets se déroulent comme prévu. La construction du premier petit réacteur modulaire du G7 a débuté sur le site nucléaire de Darlington, à Clarington, en Ontario. En outre, plusieurs réacteurs ont été remis à neuf avant l’échéance et à un coût inférieur au budget, allant à l’encontre de la tendance au dépassement des coûts des projets nucléaires dans d’autres pays occidentaux.

En d’autres termes, le Canada a l’occasion de jouer un rôle clé dans la résurgence de l’énergie nucléaire en assurant l’approvisionnement mondial en uranium et en combustible, en jouant un rôle de premier plan dans l’exportation de technologies et de services nucléaires vers ses alliés, en développant les chaînes d’approvisionnement nucléaires nord-américaines et en renforçant les exportations nucléaires mondiales.

Pour analyser ces trois scénarios, Leadership avisé RBC s’est entretenu avec des experts en énergie nucléaire au Canada et aux États-Unis et a estimé les besoins en combustible nucléaire pour les parcs de réacteurs en expansion des deux pays.

L’objectif

À mesure que les réacteurs redémarrent à l’échelle mondiale, la stabilité de l’exploitation minière de l’uranium et des services liés au combustible nucléaire (conversion, enrichissement, fabrication) devient de plus en plus cruciale pour la sécurité énergétique. Les gisements d’uranium de classe mondiale du Canada et son expertise en matière de conversion d’uranium constituent le pilier de la sécurité de l’approvisionnement du combustible nucléaire de ses alliés en Amérique du Nord et à l’étranger, et permettent de se prémunir contre l’insécurité énergétique et les risques de nationalisation des ressources.

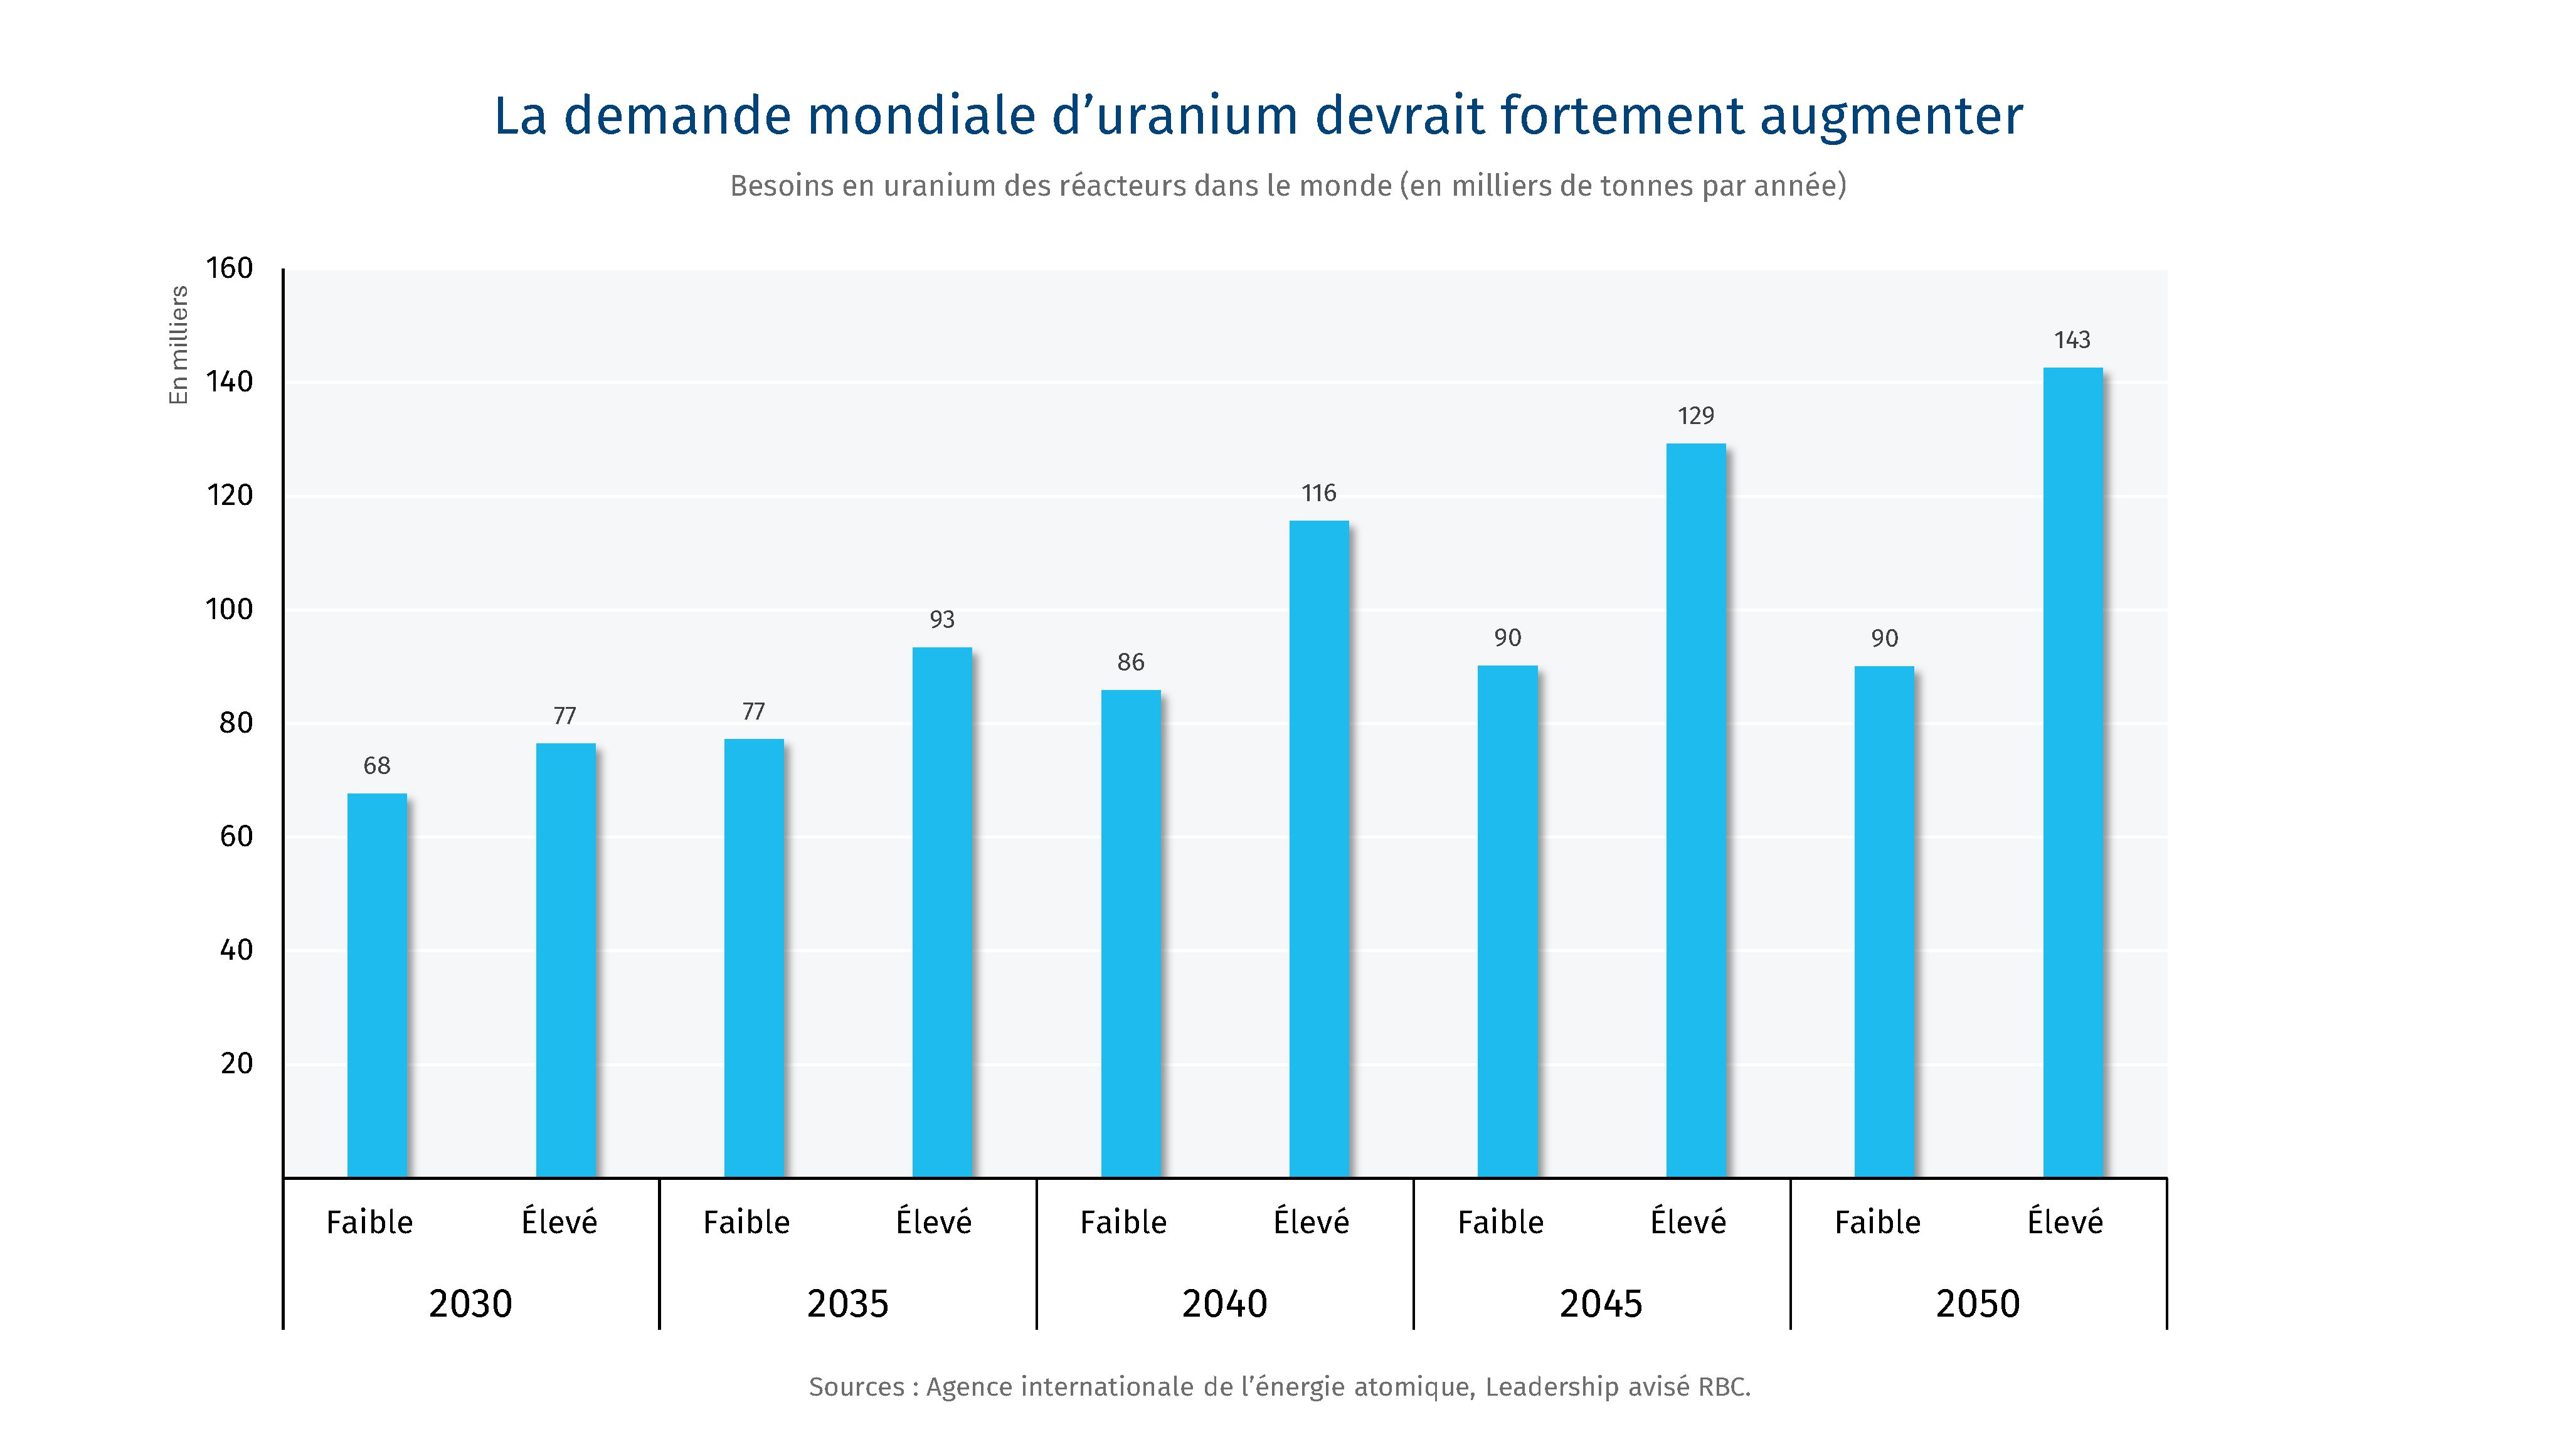
La demande mondiale d’uranium devrait fortement augmenter

Tirer parti de l’avantage canadien

Les réacteurs prévus et en construction augmenteront les besoins mondiaux d’uranium à mesure qu’ils entreront en service, ce qui nécessitera l’ouverture de nouvelles mines, car la qualité des ressources existantes diminuera et l’approvisionnement en uranium secondaire deviendra plus limité.

Le Canada possède les troisièmes plus importantes ressources en uranium au monde après l’Australie et le Kazakhstan,17 et joue déjà un rôle clé dans les chaînes d’approvisionnement en combustible nucléaire grâce à la haute qualité de ses gisements, à la fiabilité de sa production, à sa stabilité géopolitique et à son expertise en matière de fabrication de combustibles.

L’expansion continue des projets existants et l’ouverture de nouvelles mines en Saskatchewan renforceront la position du Canada en tant que pilier essentiel de la sécurité énergétique pour ses alliés en Amérique du Nord et dans le monde. En misant sur ses atouts dans le domaine de la conversion d’uranium (le Canada détient 18 % de la capacité mondiale de conversion d’uranium),18 le Canada peut renforcer la stabilité de l’approvisionnement en combustible du parc nucléaire en expansion en Amérique du Nord et à l’étranger.

Les voies vers la réussite

Le parc de réacteurs nucléaires américain présente déjà des faiblesses majeures en matière de sécurité énergétique, 20 % de son uranium enrichi provenant de la Russie en 2024.19 Les États-Unis ont cherché à réduire cette dépendance en proposant des investissements dans le retraitement du combustible épuisé et en instaurant, sous l’administration précédente, une interdiction d’importer de l’uranium enrichi provenant de la Russie (la Russie contrôle 40 % de la capacité mondiale d’enrichissement)20. Cependant, même avec une expansion potentielle des infrastructures d’enrichissement, les États-Unis resteront dépendants des importations d’uranium, la production nationale ne représentant actuellement qu’une fraction des besoins annuels des réacteurs. En 2024, les opérateurs de réacteurs américains ont acheté 25 355 tonnes d’uranium, dont seulement 8 % provenaient du marché intérieur, le Canada constituant la principale source d’approvisionnement des États-Unis avec 36 % du total21 La poursuite du partenariat entre les États-Unis et le Canada en matière d’uranium sera essentielle pour la sécurité de l’approvisionnement en combustible nucléaire des États-Unis.

L’objectif

En tirant parti de son expertise technologique et en développant son programme nucléaire national de grande envergure, parallèlement à une expertise croissante dans le déploiement de petits réacteurs modulaires, le Canada renforcerait sa sécurité énergétique et économique à l’échelle nationale. Cela lui permettrait également de disposer d’un éventail unique de technologies de réacteurs, de services d’ingénierie et d’exploitation, ainsi que d’un soutien réglementaire pour les territoires nouvellement ou déjà dotés de centrales nucléaires.

Tirer parti de l’avantage canadien

L’expérience du Canada en matière de conception, de construction et d’exploitation du réacteur à eau lourde sous pression CANDU, avec un parc de 17 réacteurs en Ontario et au Nouveau-Brunswick et 12 unités exportées à l’international depuis les années 197022, constitue un atout majeur. Alimentés à l’uranium naturel, les réacteurs canadiens ne dépendent pas de combustibles à uranium enrichi, ce qui leur permet de ne pas être tributaires d’un groupe restreint de fournisseurs d’uranium enrichi – un atout de plus en plus précieux à l’heure où l’indépendance énergétique gagne du terrain à l’échelle mondiale. Des conceptions modernes à l’échelle du gigawatt et des versions modernisées des réacteurs existants pourraient élargir l’éventail de réacteurs du Canada, sous réserve d’obtenir les autorisations nécessaires et de faire leurs preuves sur le marché canadien. Parallèlement, la construction et l’exploitation réussies de petits réacteurs modulaires à eau légère à l’échelle du réseau en Ontario consoliderait la position du Canada en tant que pionnier et exploitant de cette technologie, permettant ainsi aux fournisseurs et aux opérateurs de commercialiser leur expertise en matière de construction, d’exploitation et de réglementation dans de nouveaux marchés.

Grâce à ces capacités combinées, le Canada pourrait devenir l’un des rares pays à disposer d’une expertise et d’une capacité d’exportation crédibles couvrant un éventail de technologies, des grands réacteurs nucléaires aux petits réacteurs modulaires.

Une telle stratégie en matière d’énergie nucléaire pourrait aussi donner de l’élan à plus de 200 fabricants nationaux qui soutiennent le programme du Canada. Le déploiement des réacteurs à eau lourde sous pression et des petits réacteurs modulaires à l’étranger pourrait permettre au Canada de créer de la valeur tout au long du cycle de vie des réacteurs, de l’approvisionnement en uranium et en combustible, au soutien réglementaire et à la construction et l’exploitation des réacteurs, en passant par la remise à neuf et le déclassement, et ce, même en délocalisant partiellement la chaîne d’approvisionnement dans les pays partenaires.

Les voies vers la réussite

L’expérience acquise lors des premiers projets de petits réacteurs modulaires permettra au secteur nucléaire canadien, ainsi qu’à ses partenaires de la chaîne d’approvisionnement, de la construction et de l’ingénierie, de consolider le déploiement à l’échelle mondiale. La Pologne,23 la Hongrie24 et la Bulgarie25 pourraient représenter à elles seules un pipeline de 40 petits réacteurs modulaires, offrant ainsi au Canada un marché initial crucial dès les années 2030. Le déploiement national de grands réacteurs, quant à lui, ouvrira la voie aux exportations internationales plus tard dans la décennie. Pour y parvenir, le Canada devra mener à bien la mise en œuvre et l’exploitation de ses installations locales, en s’appuyant sur le développement de sa chaîne d’approvisionnement et de sa base de production nucléaire au-delà de ses capacités actuelles en matière de remise à neuf. Il faudra combler les principales lacunes en matière de production, comme les caissons de réacteurs et la production d’eau lourde pour les nouveaux réacteurs. Le Canada devra aussi étoffer son bassin de talents pour se préparer à la construction de réacteurs tout en préservant son expertise existante, les déploiements mondiaux créant une concurrence pour les talents.

L’objectif

Une intégration plus étroite au sein de la chaîne d’approvisionnement des États-Unis (y compris la fabrication, la construction et le déploiement des composants des réacteurs) permettrait au Canada d’accéder à un pipeline d’exportation bien établi pour les grands réacteurs nucléaires à eau légère. Si le Canada parvient à mener des négociations commerciales fructueuses et à mettre en place un transfert transfrontalier de propriété intellectuelle, il pourrait partiellement délocaliser les chaînes d’approvisionnement pour les composants de grands réacteurs d’origine américaine, ce qui lui permettrait de soutenir ses propres programmes de construction au pays et de contribuer à la construction de réacteurs à l’étranger.

Tirer parti de l’avantage canadien

La coopération entre les États-Unis et le Canada pour le nucléaire civil s’appuie sur plusieurs décennies de collaboration technologique et d’échange d’expertise. Bien que le Canada et les États-Unis exploitent aujourd’hui des technologies de réacteurs nucléaires différentes et disposent de procédures de réglementation nucléaire distinctes, les deux pays ont officiellement collaboré à l’élaboration de plusieurs technologies de pointe, comme les combustibles pour les petits réacteurs modulaires de nouvelle génération et les petits réacteurs modulaires à eau légère, dans le cadre d’un travail technique conjoint entre les organismes de réglementation de chaque pays.26

Le Canada, dont le parc nucléaire repose depuis toujours sur une seule technologie, pourrait élargir son parc de grands réacteurs nucléaires pour y inclure des modèles d’origine américaine, tels que l’AP-1000, qui est déjà exploité depuis plus d’une décennie aux États-Unis et en Chine. Cela pourrait réduire les risques liés à la construction de réacteurs de l’ordre du gigawatt au Canada en tirant parti des enseignements des projets de construction antérieurs aux États-Unis et en Chine. Cela permettrait également de développer la chaîne d’approvisionnement nucléaire canadienne et d’accéder de manière sélective à un pipeline d’exportation mondial. À l’heure actuelle, des contrats pour 20 réacteurs AP-1000 ont été conclus dans des marchés comme la Pologne, la Hongrie, l’Ukraine et l’Inde,27 et des fabricants canadiens ont signé des protocoles d’entente pour la fourniture potentielle de composants, tels que de la robinetterie et des équipements de régulation de débit,28 ainsi que des générateurs de vapeur, des caissons à pression et des échangeurs de chaleur.29

Des fabricants canadiens ont déjà fourni des composants, notamment de la robinetterie30 et des services de fabrication de modules de réacteurs31 pour des projets nucléaires américains, tels que les réacteurs Vogtle 3 et 4 en Géorgie. Les chaînes d’approvisionnement nucléaires américaines, largement inactives jusqu’à l’arrivée des projets Vogtle, n’ont pas la capacité requise pour porter la construction de réacteurs aux niveaux envisagés par le gouvernement américain32 Si des projets de construction voient le jour, cela pourrait donc créer des occasions pour les fabricants canadiens. La chaîne d’approvisionnement nucléaire canadienne compte déjà plus d’une vingtaine d’entreprises détenant des certifications délivrées par l’American Society of Mechanical Engineers, couvrant les composants de base, les systèmes de sûreté et les systèmes de décharge33 ce qui témoigne de l’existence d’une base industrielle établie et agréée en mesure de soutenir le déploiement de réacteurs à grande échelle.

Les voies vers la réussite

Pour parvenir à s’intégrer plus étroitement à la chaîne d’approvisionnement nord-américaine, le Canada devra consolider et accroître les occasions de fabrication et d’exportation sur son territoire à mesure que les États-Unis développent leur base industrielle nucléaire. Washington considère de plus en plus l’énergie nucléaire comme un secteur économique stratégique, la politique industrielle jouant un rôle accru au même titre que les considérations commerciales. Les récents accords conclus entre le gouvernement fédéral américain et les partenaires du secteur nucléaire reflètent cette orientation et positionnent le déploiement de réacteurs comme un vecteur de renouveau industriel aux États-Unis. L’évolution des dynamiques commerciales existantes entre les États-Unis et le Canada, comme les droits de douane sur les composants fabriqués au Canada, ainsi que les négociations commerciales, détermineront la mesure dans laquelle le Canada pourra délocaliser sa production et accroître ses exportations actuelles vers les États-Unis.

  • Il y a 80 ans, le Canada est devenu le deuxième pays après les États-Unis à réaliser une fission nucléaire durable grâce à la pile expérimentale d’énergie zéro (ZEEP – Zero Energy Experimental Pile) aux laboratoires Chak River, en Ontario.34

  • La technologie canadienne de réacteurs nucléaires à eau lourde sous pression, le CANDU, fournit 15 % de l’électricité du pays grâce à 16 réacteurs en Ontario et un réacteur au Nouveau-Brunswick.35

  • Le secteur nucléaire canadien emploie environ 89 000 personnes,36 et est un important producteur d’isotopes médicaux, comme le cobalt 60, produit par les réacteurs et utilisé dans le traitement du cancer et la stérilisation médicale.

  • Le Canada est un chef de file en matière de technologies nucléaires de nouvelle génération : il a élaboré la première feuille de route du projet pilote de petits réacteurs modulaires au monde en 2018 et travaille actuellement à la construction du premier petit réacteur modulaire du G7 près de Toronto, un projet qui fournira à terme 300 MW de capacité, soit assez pour alimenter 300 000 foyers en électricité fiable et sans émissions.

  • Le Canada progresse rapidement dans la mise en œuvre de son dépôt en formations géologiques profondes, l’aboutissement de nombreuses années de consultation avec les parties prenantes et les Autochtones. Ce projet en est désormais à la phase d’évaluation environnementale, un pas de plus vers une solution unique pour la gestion responsable et à long terme du combustible nucléaire épuisé.

Pour développer son secteur nucléaire, le Canada doit renforcer et perfectionner plusieurs aspects de la chaîne d’approvisionnement :

  • Établir une stratégie nucléaire globale axée sur la sécurité énergétique et économique et sur une approche de déploiement par parc de réacteurs, une stratégie pancanadienne globale, en coordination avec l’Ontario et d’autres provinces, l’industrie et les universités, peut renforcer la confiance nécessaire aux investissements dans la chaîne d’approvisionnement, au développement de la main-d’œuvre, à la coopération interprovinciale et aux partenariats internationaux. Cette stratégie pourrait intégrer des objectifs de déploiement, des calendriers de construction pour les grands projets et une vision claire des technologies à adopter dans le but d’assurer la sécurité énergétique et économique future.

  • Mettre en place une infrastructure diplomatique et de financement concurrentielle pour les exportations nucléaires. La création d’une facilité de financement dédiée aux exportations nucléaires, soutenant un éventail de réacteurs multi-technologies incluant les petits réacteurs modulaires, pourrait rehausser la compétitivité du Canada en tant qu’exportateur de réacteurs nucléaires, de composants et d’expertise. Celle-ci pourrait être associée à une infrastructure diplomatique renforcée, avec des délégués commerciaux spécialisés dans le nucléaire et l’intégration de la coopération nucléaire civile dans les stratégies de politique étrangère du Canada.

  • Constituer et maintenir une main-d’œuvre qualifiée dans le secteur nucléaire. La planification du perfectionnement des aptitudes, y compris l’expansion des programmes d’apprentissage, l’accélération des procédures d’obtention de visas pour les spécialistes du nucléaire, des partenariats avec les universités et des centres de formation liés aux calendriers de déploiement, pourraient faciliter le déploiement du nucléaire à grande échelle.

  • Combler les lacunes critiques de la chaîne d’approvisionnement et soutenir l’expansion. Le Canada devra accroître la production d’eau lourde et combler les lacunes dans la fabrication de calandres et l’approvisionnement en zirconium pour les gaines de combustible, tout en aidant les fournisseurs locaux à demeurer concurrentiels face aux fabricants d’autres pays où le nucléaire civil est développé, comme la Chine. La chaîne d’approvisionnement nucléaire peut offrir une voie de diversification aux fabricants d’autres secteurs (p. ex., automobile), mais elle pourrait aussi bénéficier d’un soutien ciblé pour obtenir des certifications de production de composants nucléaires, coûteuses et chronophages, délivrées par des organisations professionnelles comme l’Association canadienne de normalisation et l’American Society of Mechanical Engineers.

  • Protéger la chaîne de valeur de l’uranium et renforcer la sécurité en matière de combustible. L’augmentation des capacités d’exploitation minière, l’expansion des infrastructures de conversion pour offrir davantage de services à valeur ajoutée tout au long du cycle du combustible nucléaire, ainsi que l’évaluation des besoins en matière de combustible avancé et l’expansion potentielle des capacités du Canada en matière de combustible dans des secteurs comme la fabrication et l’enrichissement permettront au Canada et à ses alliés de se préparer à un avenir énergétique sûr, quelle que soit la technologie utilisée.

Télécharger le rapport

Leadership avisé RBC tient à remercier les personnes et les organisations suivantes d’avoir partagé leur expertise.

AtkinsRéalis

Énergie atomique du Canada limitée

BWXT Canada

Cameco Corporation

Commission canadienne de sûreté nucléaire

Conexus Nuclear Inc.

David Paterson

Laurentis Energy Partners

Michelle Leslie

Milt Caplan, MZ Consulting

Norm Sawyer, ION Nuclear Consulting

Ontario Power Generation

RBC Marché des Capitaux

SMR Forum

The Breakthrough Institute

Canadian Association of Small Modular Reactors

Association nucléaire canadienne

Organization of Canadian Nuclear Industries

World Nuclear Association

Westinghouse Canada

200000-3480×1680-2

Les marchés du pétrole et du gaz sont ébranlés par la guerre en Iran qui étouffe la production au Moyen-Orient et a des répercussions dans le monde entier. Face à la rupture des chaînes d’approvisionnement énergétique et à la volatilité des prix, nous examinons les tendances qui caractérisent cette nouvelle ère d’insécurité énergétique mondiale.

  • Cette voie navigable de 54 kilomètres est le lieu de passage de 20 millions de barils par jour (bpj), soit 20 % de l’offre mondiale de pétrole. Seul le détroit de Malacca, en Asie du Sud-Est, voit circuler plus de pétrole brut.

  • Près de 93 % des exportations de GNL du Qatar transitent par le détroit, ce qui représente 19 % du commerce mondial de GNL.

  • Les autres routes d’exportation du Moyen-Orient ont une capacité limitée de 3,5 à 5,5 millions de bpj.

Détroit d’Ormuz : l’autoroute mondiale de l’énergie
  • Le Japon a été le premier pays à annoncer le déblocage de pétrole de ses réserves, dans le cadre de l’action coordonnée de l’Agence internationale de l’énergie, injectant 80 millions de barils sur le marché.

  • Les États-Unis permettent à l’Inde d’acheter du pétrole russe, à titre provisoire, tandis que New Delhi s’efforce de trouver des substituts aux 2,5 à 2,7 millions de barils par jour que le pays importe de l’Irak, des Émirats arabes unis, de l’Arabie Saoudite et du Koweït.

  • Les États-Unis autorisent des exemptions aux sanctions sur le pétrole russe depuis au moins 30 jours, ce qui affaiblit le soutien occidental à l’Ukraine dans sa guerre contre la Russie.

Les marchés asiatiques sont les plus dépendants de l’approvisionnement en pétrole et en gaz du Moyen-Orient.
  • L’indice ayant enregistré la plus forte hausse a été le LNG Japan/Korea Marker (JKM), ce qui met en évidence la dépendance des titres asiatiques à l’égard du détroit.

  • La crise a éliminé la menace de surabondance de l’offre de GNL, alors que l’Europe et l’Asie Asie cherchent désespérément à s’approvisionner.

  • Les prix du pétrole sont demeurés instables, oscillant entre 76 $ US et 119 $ US le baril au cours de la dernière semaine.

Les indices du pétrole et du gaz ont bondi lorsque le conflit du Moyen-Orient s’est embrasé
  • La liquidation des actions coréennes et japonaises reflète non seulement le risque lié à l’énergie, mais aussi le rendement de ces marchés, qui était supérieur à la moyenne en cumul annuel avant la crise.

  • La capacité de la Chine à couvrir l’équivalent de 100 jours d’importation de pétrole, selon les estimations, a protégé son marché boursier d’un recul prononcé.

  • Les marchés américains et canadiens ont été structurellement avantagés par la réaffectation des actions mondiales.

La plupart des marchés boursiers ont subi une liquidation lorsque la guerre a éclaté, mais certains montrent des signes de résilience
  • Bien que l’Amérique du Nord soit un exportateur net de pétrole brut, la structure mondiale des marchés pétroliers n’a pas épargné l’économie américaine

  • Selon un récent sondage du Washington Post/CNN, environ sept électeurs américains sur dix sont « très » ou « assez » préoccupés par une hausse des prix du pétrole et de l’essence à cause de la guerre en Iran.

  • L’augmentation des prix de l’essence serait un évènement significatif pour l’administration américaine, alors qu’elle planifie ses prochaines actions.

La guerre des États-Unis et d’Israël contre l’Iran a immédiatement touché les portefeuilles des Américains, car les prix à la pompe ont monté en flèche.
  • Au Canada, aux États-Unis et dans l’Union européenne, un assouplissement monétaire était attendu pour le reste de l’année, mais cette anticipation s’est renversée en raison de la crainte d’une montée de l’inflation.

  • Selon Services économiques RBC, un pétrole qui se maintiendrait à 80 $ US pourrait faire grimper l’inflation de 2,2 % à 2,5 % au Canada.

  • De même, les États-Unis connaîtraient une augmentation de 2,7 % à 3,1 % si le prix se stabilisait à 80 $ US le baril.

Les attentes relatives aux taux directeurs dans les pays développés ont radicalement changé en l’espace de quelques semaines
  • À l’extérieur des États-Unis, la Chine est la principale destination des exportations de pétrole du Canada, et ce chiffre pourrait croître au fur et à mesure de l’amélioration des relations avec Beijing.

  • Jusqu’à présent, la Corée du Sud est la principale destination du GNL canadien.

  • À long terme, le Canada pourrait jouer un rôle plus important dans la réduction du risque d’approvisionnement en Asie.

Les sociétés canadiennes de pétrole et de gaz élargissent leurs exportations, mais demeurent centrées sur les États-Unis
  • Selon l’Agence internationale de l’énergie, la production d’environ 8 millions de barils de pétrole brut par jour et de 10 millions de barils de produits liquides par jour au Moyen-Orient est interrompue, tandis que le détroit d’Ormuz est pratiquement au point mort.

  • Même si les membres de l’Agence internationale de l’énergie comptent injecter 400 millions de barils dans les marchés, la trajectoire des prix dépendra probablement de la capacité des États-Unis à assurer la sécurité dans le détroit d’Ormuz.

Prix des contrats à terme sur le brut Brent ($ US) par baril avant et après le conflit

200000-3480×1680-2

Les acteurs du secteur sont enthousiastes et le gouvernement apporte son appui, mais il reste beaucoup à faire pour réaliser pleinement le potentiel minier du Canada.

L’événement tenu cette année à Toronto par la PDAC (Association canadienne des prospecteurs et entrepreneurs) a été animé par de nombreuses discussions sur les richesses du Canada en minéraux critiques et sur la rapidité avec laquelle celles-ci pourraient être acheminées vers les marchés mondiaux, à une échelle commerciale. Les acteurs du secteur sont enthousiastes et le gouvernement apporte son appui, mais il reste beaucoup à faire pour réaliser pleinement le potentiel minier du Canada. Voici sept thèmes que nous avons relevés lors de l’événement.

Les États-Unis et le Canada abordent la question des minéraux critiques à partir de cadres stratégiques sensiblement différents, et cette divergence a des répercussions sur la coopération bilatérale.

Aux États-Unis, l’approche repose sur l’idée d’un déclin industriel et d’une urgence de sécurité nationale : capacité manufacturière d’appoint, dépendance aux systèmes d’armement et crainte que la Chine dépasse la capacité américaine de production d’armement par un facteur de cinq à six. Dans ce contexte, les minéraux critiques ne constituent pas un problème d’optimisation de la chaîne d’approvisionnement, mais plutôt le symptôme d’un affaiblissement plus large des capacités industrielles américaines, qui s’étend aux fonderies, au traitement chimique et à la fabrication de pointe.

L’approche canadienne est davantage commerciale : une occasion liée aux chaînes d’approvisionnement, un avantage géologique à monétiser et une place à consolider parmi les alliés.

Cet écart dans la perception de la menace crée des frictions, l’attente étant que les États-Unis agissent (ou finissent par agir) selon une logique plus binaire : alignement ou non-alignement. Le Canada, pour sa part, s’est positionné comme une puissance intermédiaire cherchant à promouvoir une coopération multilatérale fondée sur des règles.

La question de savoir si le Canada réduira cet écart de perception – ou s’il élaborera une justification stratégique indépendante fondée sur ses propres intérêts de sécurité économique – influencera probablement le sérieux avec lequel il sera considéré dans les discussions bilatérales à mesure que progressera l’examen de l’Accord Canada–États-Unis–Mexique.

Les ressources géologiques du Canada sont enviables, mais l’extraction sans transformation en aval est de plus en plus considérée comme sous-optimale. Or, les conditions économiques entourant la mise en place de capacités de transformation au Canada sont nettement défavorables.

À titre indicatif, les coûts de conversion du spodumène de lithium en matériau de qualité cathodique sont environ deux fois plus élevés qu’en Chine et, par moments, qu’en Amérique latine. À l’échelle mondiale, les marges des fonderies de cuivre se situent souvent entre 2 % et 5 %, voire à peine au seuil de rentabilité. Le Canada a fermé plusieurs fonderies au cours des quinze dernières années. Même en Chine, le secteur du raffinage des terres rares n’a pas généré, depuis trois décennies, un rendement couvrant son coût du capital, un repère auquel tout nouvel acteur devrait être mesuré.

De telles marges ne permettent pas au secteur privé d’investir à grande échelle sans aide. Un consensus clair s’est dégagé sur le fait que le capital public devra être investi en premier dans les infrastructures de transformation – et remboursé en dernier. Le concept de club d’acheteurs, qui consiste à regrouper la demande des pays du G7 et à stabiliser les prix lorsqu’ils sont faibles, permet de résoudre en partie ce problème. Toutefois, la structure de gouvernance et de confiance nécessaire pour déployer ce capital à grande échelle reste à définir.

La distinction bilatérale/plurilatérale qui est ressortie des séances – en lien avec la vision américaine d’un club d’acheteurs, où l’approvisionnement serait négocié de façon bilatérale tandis que la demande serait agrégée de manière multilatérale – semble représenter un partage du fardeau, mais mérite d’être examinée de plus près. Cette structure permet essentiellement aux États-Unis d’acquérir des approvisionnements en minéraux selon leurs propres conditions, de les stocker sur leur territoire, puis de demander à leurs alliés de regrouper leur demande autour de ce qui constitue, en fait, les stocks stratégiques américains. En termes simples : achetez américain.

La tendance des pays à agir dans leur propre intérêt en situation de pénurie explique précisément pourquoi le projet Vault exige un stockage national. Néanmoins, pour d’autres pays comme le Canada, le risque est de devenir un fournisseur privilégié sans garantie d’un accès préférentiel aux moments les plus cruciaux. Une telle asymétrie pourra, espérons-le, faire l’objet de négociations.

S’il est une marchandise dont la thèse d’investissement est particulièrement favorable, c’est bien le cuivre. La convergence des investissements dans les infrastructures liées à l’IA, l’électrification, la défense et l’expansion des réseaux électriques a créé un profil de demande auquel les investisseurs généralistes peuvent souscrire sans s’appuyer sur des hypothèses dépendant des politiques publiques.

Pourtant, même avec cette demande enviable, un large consensus persiste quant à une pénurie croissante d’approvisionnement en cuivre. Dans le cas du Canada, le cuivre pourrait constituer le point d’entrée le plus réaliste à court terme pour susciter des investissements miniers plus larges, notamment dans des gisements polymétalliques connexes, ce qui contribuerait à résoudre plusieurs défis plus traditionnels – et moins spécialisés – du développement minier.

En termes simples, une demande durable à long terme stabilise les chaînes d’approvisionnement. La Chine a établi sa domination dans le secteur des minéraux critiques grâce à la demande civile (véhicules électriques, éoliennes, batteries) à une échelle qui a justifié les investissements dans le raffinage et permis de créer des effets d’apprentissage qui rendent aujourd’hui ses marges de transformation difficiles à concurrencer.

Le paradoxe stratégique auquel est confrontée l’Amérique du Nord réside dans la tentative de bâtir des chaînes d’approvisionnement en minéraux critiques tout en réduisant simultanément les moteurs de la demande civile nécessaires pour justifier ces investissements. En l’absence d’un signal crédible de demande intérieure, les installations de transformation font face à des achats incertains, et sans engagements d’achat, le financement des projets est inaccessible. À court terme, d’autres leviers, tels que la défense, l’IA et les centres de données, devraient servir de catalyseurs. Toutefois, l’ampleur de la demande potentielle en énergie propre retient davantage l’attention des investisseurs généralistes et axés sur le long terme.

Le recours à une stratégie unique pour plus de 30 minerais ne tient pas compte de la complexité propre à la chaîne d’approvisionnement de chacun. En matière de politique publique, le véritable problème concerne les segments spécialisés où le Canada se distingue : les terres rares, le scandium, le tungstène, le graphite, le nickel et, possiblement, le lithium, dont les marchés sont souvent petits, opaques ou dominés par un seul producteur (souvent la Chine).

Une stratégie axée sur cinq à huit minerais, appuyée par un ancrage clair de la demande, serait jugée plus réalisable et plus crédible qu’une approche globale. Si elle est bien orientée, une telle stratégie aura des retombées positives sur l’acquisition des compétences et du capital humain nécessaires à sa mise en œuvre, notamment dans des domaines comme la séparation des terres rares, l’hydrométallurgie et le traitement avancé, qui exigent une spécialisation ne pouvant être obtenue par l’achat d’équipement seul. Le savoir-faire existant dans les pays du G7 constitue un potentiel inexploité.

Une étude de cas sur Foran Mining Corp., société établie à Vancouver, illustre le fonctionnement et les limites du système : un retard de financement de deux ans, un projet conçu pour produire 4 900 tonnes par jour relevant de la compétence provinciale afin d’éviter l’examen fédéral, et un fardeau général de conformité.

Le Bureau des grands projets représente un virage important vers la facilitation de ce type de projet. L’extension d’installations existantes offre des possibilités à court terme, tandis que des partenariats précoces avec les communautés autochtones, fondés sur une participation économique réelle, demeurent le levier le plus efficace pour atténuer les risques liés aux autorisations et au financement.

200000-3480×1680-2

Au cours des 25 dernières années, environ 10 % des investissements dans le secteur minier canadien ont été consacrés exclusivement aux minéraux critiques. Sur plus de 700 milliards de dollars mobilisés par l’entremise de financements par capitaux propres et d’opérations de fusions et acquisitions dans le secteur minier canadien, la majorité des capitaux a été dirigée vers d’autres métaux, l’or et les métaux précieux représentant à eux seuls 70 % des montants investis. À titre comparatif, l’Australie a consacré environ le double de cette proportion aux minéraux critiques au cours de la même période.

Les minéraux critiques commencent toutefois à capter une part accrue des investissements miniers. Selon l’Inventaire des grands projets, environ 67 projets liés aux minéraux critiques — soit près de la moitié de l’ensemble des projets miniers actifs — sont actuellement à l’étape de la planification, de la proposition ou de la construction, représentant un potentiel d’investissement de 72,4 milliards de dollars d’ici 2034.

Le Canada pourrait représenter jusqu’à 14 % de l’offre mondiale pour six minéraux critiques clés d’ici 2040. À l’heure actuelle, la production canadienne de six minéraux critiques stratégiques — le cobalt, le nickel, le lithium, le cuivre, le graphite et les terres rares — correspond en moyenne à environ 2 % de l’offre mondiale. Selon les estimations du gouvernement du Canada, cette proportion pourrait atteindre en moyenne 14 % à pleine capacité, si les projets recensés se concrétisent.

Toutefois, le Canada ne dispose pas d’un bassin solide d’acteurs nationaux bien capitalisés. Seulement 19 % des sociétés minières inscrites à l’indice composé S&P/TSX sont des producteurs diversifiés, comparativement à près des deux tiers des sociétés minières figurant à l’indice australien S&P/ASX 300. Pour atteindre ses objectifs, le Canada devra vraisemblablement continuer de s’appuyer sur des sociétés minières internationales et des investisseurs étrangers.

Deux décennies de décisions en matière d’allocation du capital ont freiné l’essor des minéraux critiques. Le Canada demeure en grande partie un territoire axé sur l’extraction et l’exportation en ce qui concerne ces ressources, une part importante de la valeur ajoutée et des activités de raffinage étant captée par la Chine et d’autres acteurs qui dominent le segment du raffinage et ont établi des chaînes d’approvisionnement connexes, notamment dans les secteurs des véhicules électriques, de l’électronique et de la défense.

Malgré les tensions commerciales, des signes d’alignement des capitaux entre le Canada et les États-Unis persistent. Sous la présidence de Donald Trump, les États-Unis ont investi environ 135 millions de dollars américains en prises de participation directes dans des sociétés établies à Vancouver, soit Trilogy Metals et Lithium Americas Corp., en plus d’un prêt relais de 2,3 milliards de dollars américains accordé à Lithium Americas. Il apparaît peu probable que les États-Unis puissent — ou souhaitent — exclure complètement le Canada de l’écosystème nord-américain des minéraux critiques.

Le Canada est confronté à une pénurie de capitaux pour les minéraux critiques. L’absence de capital-risque patient limite considérablement la capacité du pays à soutenir, tant sur le plan national qu’international, les efforts visant à diversifier les chaînes d’approvisionnement en minéraux critiques hors de la Chine.

Exploitation du potentiel en minéraux critiques du Canada

Ces capitaux sont nécessaires dès maintenant pour permettre au Canada de tirer parti d’une industrie des minéraux critiques appelée à croître de deux à trois fois pour atteindre une valeur de 500 milliards de dollars américains d’ici 2040. La demande mondiale pour six matières premières clés — le cobalt, le cuivre, le graphite, le lithium, le nickel et les terres rares — sera stimulée par plusieurs secteurs en forte expansion, notamment les véhicules électriques, les infrastructures d’énergie propre et le secteur spatial, ainsi que par des secteurs stratégiques comme la défense, la fabrication et l’électronique.

Le Canada possède une géologie de calibre mondial pour l’ensemble des six minéraux, mais demeure un acteur relativement marginal, représentant environ 2 % de l’offre mondiale de ces ressources. Selon les estimations du gouvernement canadien, si les projets désignés se concrétisent à pleine capacité, cette part pourrait atteindre en moyenne 14 % de l’offre totale d’ici 2040. Le développement de chaînes d’approvisionnement verticales, comme l’expansion d’une base manufacturière avancée, pourrait avoir un effet exponentiel sur l’approvisionnement canadien pour répondre à la demande nationale et internationale.

Pourtant, le Canada reste largement un territoire axé sur l’extraction et l’exportation. Les métaux bruts sont principalement expédiés vers la Chine, où ils sont raffinés et transformés en composants à forte valeur ajoutée. Cette situation résulte de deux décennies de décisions en matière d’allocation du capital et de l’absence d’une stratégie nationale solide, mais aussi de la capacité de la Chine à maintenir les prix des métaux bas pour éliminer la concurrence.

Un élan mondial considérable pousse l’industrie canadienne des minéraux critiques vers l’avant. Les États-Unis mobilisent leurs financements, mécanismes de marché et garanties pour développer un marché des minéraux critiques excluant la Chine. Parallèlement, l’Europe et plusieurs alliés du G20 cherchent activement à diversifier leurs chaînes d’approvisionnement en minéraux critiques, craignant que la puissance industrielle chinoise ne mette à mal leurs économies nationales et ne les rende toujours plus dépendants de Pékin.

Les récents contrôles à l’exportation de la Chine sur des minéraux clés — y compris les terres rares, le graphite, le gallium et le germanium — constituent un signal d’alarme pour les pays occidentaux, les incitant à agir rapidement.

Parmi ses alliés du G7, le Canada est le mieux placé pour tirer parti de cette situation : il possède des gisements de lithium et de graphite de haute qualité au Québec et en Ontario, des ressources en nickel d’importance mondiale au Manitoba, d’impressionnantes réserves de cuivre en Colombie-Britannique, ainsi que des terres rares réparties dans plusieurs régions du pays, notamment à Terre-Neuve-et-Labrador. Peu de pays peuvent revendiquer une telle diversité de minéraux critiques à grande échelle.

Nous avons déterminé cinq points de pression structurels qui expliquent pourquoi le secteur canadien des minéraux critiques demeure sous-capitalisé et pourquoi les forces du marché seules ne suffiront pas à corriger ce déséquilibre. Combler cet écart nécessite un agenda coordonné public-privé reposant sur des co-investissements souverains, le financement des infrastructures, des corridors de transformation partagés pilotés par les producteurs et l’intégration dans les chaînes d’approvisionnement occidentales.

1. La perte de champions nationaux

Entre 2005 et 2012, plus de 119 milliards de dollars d’actifs canadiens dans les secteurs des métaux de base et de l’acier sont passés sous propriété étrangère.

La mondialisation accélérée du secteur minier canadien

Ces opérations s’inscrivaient dans une dynamique plus large de mondialisation : on estimait que les capitaux étrangers permettraient de libérer plus rapidement la valeur que ne pouvaient le faire des marchés financiers nationaux de taille limitée, et que la nationalité des propriétaires importait moins que les retombées économiques découlant de la production minérale et de la création d’emplois. Ce consensus a toutefois sous-estimé le coût à long terme de la perte d’entreprises nationales capables d’ancrer le développement de nouveaux projets en vue d’un cycle futur.

À mesure que les géants canadiens étaient intégrés à de grands groupes mondiaux, l’écosystème domestique de mobilisation de capitaux s’est fragilisé. La part des maisons de courtage spécialisées en mines est passée d’environ 60 % des opérations en 2010 à 20 % aujourd’hui. Une tendance comparable s’observe chez les détenteurs de capitaux : les fonds spécialisés en ressources naturelles ne représentent plus que 1 à 2 % des actifs sous gestion des fonds communs d’actions au pays, comparativement à 6 à 8 % dans les premières années suivant la crise financière mondiale.

Bon nombre des champions nationaux qui auraient pu porter les projets canadiens de lithium, de graphite et de terres rares n’existent pour ainsi dire plus. Parallèlement, les grands groupes internationaux répartissent leurs investissements en fonction de portefeuilles mondiaux qui ne concordent pas nécessairement avec les objectifs stratégiques et souverains du Canada. Cette dynamique contraste nettement avec celle des sables bitumineux, principal actif d’exploitation contrôlé par de grands acteurs nationaux bénéficiant d’un actionnariat largement canadien.

2. La concentration des capitaux autour de l’or a éclipsé les autres métaux

Sur les 700 milliards de dollars mobilisés au Canada au cours des 25 dernières années par l’entremise des marchés boursiers miniers et des opérations de fusions et acquisitions, seulement 11 % des capitaux ont été consacrés au développement de minéraux critiques en mode spécialisé. À titre comparatif, l’Australie a orienté plus du double de cette proportion vers les minéraux critiques durant la même période. Cet écart s’explique en partie par des facteurs géologiques — les gisements de cuivre australiens étant plus vastes et moins étroitement associés à l’or — et en partie par une proximité géographique accrue avec les fonderies chinoises et est-asiatiques.

La concentration accrue de l’or au Canada reflète une vague historique de fusions et acquisitions au terme de laquelle le complexe minier de l’indice S&P/TSX est devenu de plus en plus dominé par un nombre restreint de grands producteurs aurifères. En pratique, les sociétés minières ouvertes canadiennes ont évolué vers une plateforme de financement axée sur les métaux précieux — l’aboutissement de choix structurels effectués sur deux décennies par les entreprises canadiennes actives dans les minéraux critiques.

Il ne s’agit pas nécessairement d’un jeu à somme nulle entre l’or et les minéraux critiques : il existe un potentiel réel de croissance pour les deux segments, voire de création d’écosystèmes complémentaires capables de se renforcer mutuellement.

Cela dit, au Canada, l’excellence développée dans l’or ne s’est pas automatiquement transposée aux minéraux critiques pour deux raisons principales :

  • La nature des gisements aurifères canadiens a favorisé une production efficiente du métal jaune, mais s’est révélée relativement moins propice à l’extraction de minéraux associés — comme le cuivre, le nickel ou le cobalt — à titre de sous-produits. À l’inverse, la prédominance en Australie de gisements de type fer-oxyde-cuivre-or offre un portefeuille de matières premières plus diversifié.

  • Les procédés de fusion et d’affinage de l’or sont matures et uniformisés tandis que la transformation des minéraux critiques — notamment ceux destinés aux batteries — est orientée vers des usages finaux spécifiques et requiert des procédés complexes d’hydrométallurgie et de conversion chimique.

3. Les sociétés minières en phase précoce demeurent confrontées à d’importants enjeux de financement

Au Canada, les financements par actions accréditives — un incitatif fiscal permettant aux investisseurs de déduire 100 % de leur investissement de leur revenu imposable — se sont révélés particulièrement efficaces pour l’exploration en phase précoce. Ce mécanisme permet de mobiliser l’épargne de détail et de réduire le coût effectif du capital, et a contribué de manière significative au dynamisme de l’exploration minérale. Toutefois, une fois franchie la première étape d’évaluation, ces avantages fiscaux prennent fin (jusqu’au lancement de la phase de construction). Il en résulte un déficit de financement de l’ordre de 20 à 30 millions de dollars : études de faisabilité, ingénierie, obtention des permis et validation technique sont nécessaires avant toute décision finale d’investissement. Ces besoins excèdent souvent la capacité des investisseurs fortunés, tout en étant jugés trop risqués par les investisseurs institutionnels et les prêteurs. Les délais réglementaires viennent aggraver la situation, les entreprises demeurant sans revenus et avec un bilan fragilisé pendant une période prolongée.

Pour les matières premières aux applications spécialisées, comme le graphite, les terres rares et le lithium, la situation est exacerbée par l’absence de diversification des marchés. La Chine demeure souvent l’unique acheteur des concentrés minéraux. Les transformateurs chinois de lithium acquièrent le spodumène et le convertissent en lithium de qualité batterie, tandis que les concentrés de terres rares doivent être transformés en carbonate mixte de terres rares — une étape de traitement dont la capacité demeure largement insuffisante au Canada.

Peu d’investisseurs institutionnels ont jusqu’à maintenant appuyé des sociétés minières canadiennes en phase précoce dont le seul marché d’écoulement repose sur un raffineur chinois. Il en résulte un déficit structurel de financement qui a retardé pendant des années la mise en valeur de projets pourtant viables.

4. Le raffinage et la transformation confrontés à un déficit structurel

Au cours des trois dernières décennies, les pays occidentaux ont en pratique externalisé vers la Chine les activités de raffinage à faible marge et à forte intensité énergétique. Soutenue par des capitaux étatiques, des réglementations environnementales souples et des coûts de main-d’œuvre plus faibles, la Chine contrôle aujourd’hui 70 % du marché mondial du raffinage pour 19 des 20 minéraux les plus critiques au monde.

De plus, la Chine pratique la surcapacité afin de faire pression sur ses concurrents. L’utilisation mondiale du cuivre n’était que de 70 % l’an dernier, contribuant, au fil des années, à la fermeture par le Canada des fonderies de cuivre de Flin Flon, Gaspé et Kidd Creek. Aujourd’hui, seule une fonderie/raffinerie de cuivre canadienne demeure active : la fonderie Horne de Glencore à Rouyn-Noranda (Québec), ainsi que la Canadian Copper Refinery qui lui est associée.

Concurrencer directement la Chine sur le traitement en aval spécialisé, dans un contexte de surcapacité subventionnée, demeure économiquement difficile. Toutefois, l’avantage du Canada réside dans l’association d’une exposition en amont aux minéraux — où les marges sont structurellement plus élevées — avec une intégration sélective en aval dans des « corridors minéraux » offrant des avantages de coût durables, comme l’électricité hydroélectrique à faible coût et sans émissions du Québec.

5. La demande locale limitée freine la croissance de la chaîne de valeur

Les investissements dans le raffinage suivent la demande : il est difficile de construire une fonderie à forte intensité capitalistique au Canada, où la demande locale reste limitée. La fabrication de cellules de batteries en est à ses débuts, et les acquisitions dans le secteur de la défense se situent à une fraction de l’échelle américaine. La production d’aimants, le traitement des terres rares et la fabrication de précurseurs de cathode sont pour l’essentiel absents. En conséquence, les concentrés minéraux sont expédiés là où se trouvent les clients : principalement en Chine.

Le paradoxe réside dans le fait que le Canada s’est engagé à hauteur d’environ 55 milliards de dollars à attirer des fabricants de véhicules électriques et de batteries au cours des 15 prochaines années, sans lier ces subventions à l’approvisionnement local, contrairement à ce que requièrent des ressorts comparables. L’Allemagne et la France ont intégré des exigences strictes de contenu minimum de l’Union européenne et de chaînes d’approvisionnement locales dans leurs programmes de subventions pour véhicules électriques. La Corée du Sud a de même lié son soutien à l’utilisation de matériaux et composants de batterie d’origine coréenne. L’absence de telles exigences au Canada explique que ces subventions n’aient pas encore catalysé le développement d’industries annexes.

1. Mobiliser le capital souverain sur l’ensemble de la chaîne de valeur

Le Fonds souverain pour les minéraux critiques de 2 milliards de dollars d’Ottawa nécessite un renforcement pour répondre aux besoins en capitaux considérables. À titre d’exemple, la coentreprise Korea Zinc établit une fonderie au Tennessee pour un investissement de 7,4 milliards de dollars américains, illustrant l’intensité capitalistique des projets en aval. La mise en place complète d’une chaîne intégrée d’exploitation, de raffinage et de transformation des minéraux critiques exige un ordre de grandeur de capital patient capable de soutenir des années de construction et de validation commerciale.

Le Fonds de croissance du Canada a déjà réalisé trois investissements miniers pour combler ce déficit. Son récent co-investissement dans Thompson Nickel Mines au Manitoba, aux côtés du groupe américain Orion Resource Partners LP et du brésilien Vale SA, a permis de sécuriser le projet, d’attirer des capitaux corporatifs crédibles et de démontrer un engagement souverain fort. Cette initiative fait suite aux investissements du Fonds de croissance dans l’installation de Nouveau Monde Graphite au Québec et dans le projet cuivre-zinc de Foran Mining Corp. en Saskatchewan.

À l’international, la Banque brésilienne de développement offre un modèle intéressant : un fonds mixte de 1 milliard de dollars américains structuré avec des capitaux publics et privés (y compris le champion national Vale), géré à distance et déployé sur l’ensemble de la chaîne — extraction, raffinage et transformation. Cette structure, soutenue par des fonds gouvernementaux, instaure une discipline commerciale tout en rendant les projets stratégiques finançables.

2. Mobiliser le capital pour les infrastructures afin de débloquer de nouvelles régions

Co-investir dans les infrastructures nécessaires — routes, lignes de transmission, raccordements au réseau dans les régions minières éloignées — réduit le prix de revient nécessaire d’un projet d’environ 22 à 24 %, représentant le levier le plus important de toute mesure politique individuelle, selon une analyse récente de la Banque de l’infrastructure du Canada (BIC).

Le développement des infrastructures associées se prête particulièrement aux caisses de retraite et aux investisseurs institutionnels à long terme, qui sont les mieux placés pour y participer : risque inférieur à celui d’un investissement en actions dans une société minière junior, flux de trésorerie contractuels et rendements comparables à ceux des infrastructures. La seule région riche en métaux du « Cercle de feu » en Ontario nécessite jusqu’à 2,4 milliards de dollars en routes et lignes de transmission avant qu’une seule mine devienne commercialement viable. Pour les caisses de retraite, il s’agit d’une occasion de financer des infrastructures à condition d’avoir la certitude de leur réalisation, que celles-ci puissent servir à plusieurs usages et même constituer un tremplin pour de nouveaux développements.

L’investissement dans les collectivités éloignées, dont plusieurs se trouvent sur des territoires des Premières Nations, constitue une autre occasion. Toutefois, contrairement à l’Alberta et à la Colombie-Britannique, où des précédents commerciaux dans le secteur pétrolier et gazier sont bien établis avec les collectivités autochtones, ces juridictions minières nécessitent un accompagnement pour renforcer la gouvernance locale et la préparation technique afin de garantir le succès commercial à long terme.

3. Développer des corridors minéraux autour des principaux gisements canadiens

Une infrastructure de traitement partagée permet de résoudre plusieurs problèmes simultanément. Par exemple, les six projets québécois de lithium à haute teneur et à fort tonnage pourraient bénéficier d’un pôle régional de raffinage. Une logique similaire s’applique à la ceinture de lithium allant de Thunder Bay à Winnipeg, ainsi qu’au gisement de nickel de Sudbury, qui dispose déjà d’infrastructures de raffinage de calibre mondial pouvant être étendues pour servir de nouveaux projets de minéraux critiques dans le nord de l’Ontario.

De tels raffinages centralisés offriraient aux sociétés minières juniors et intermédiaires des acheteurs crédibles non chinois, renforçant ainsi leur modèle d’affaires et leur attrait pour les investisseurs. Les corridors pourraient également générer des effets économiques en cascade bénéficiant aux secteurs logistique, transport, commercial et résidentiel, ainsi qu’aux autres services. La mise en place d’une raffinerie centrale de lithium partagée pourrait être structurée avec des garanties de prêts gouvernementales et des accords d’achat d’ancrage avec des fabricants de batteries en Europe, en Corée, au Japon et auprès de producteurs canadiens émergents.

Ces engagements d’achat rendent à leur tour les projets finançables sur les marchés boursiers canadiens et, à terme, admissibles au financement de projets. L’économie de l’infrastructure s’améliorerait encore si la prolongation du chemin de fer du Plan Nord au Québec se concrétise — une initiative portée par la Cree Development Corporation qui réduirait considérablement l’empreinte environnementale et les coûts en capital du gisement québécois de lithium.

4. Attirer les grands acteurs mondiaux pour améliorer la rentabilité des projets

Le Fonds de croissance du Canada est bien positionné pour co-investir aux côtés des grandes entreprises mondiales, fournir des accords d’achat garantis qui sécurisent les revenus et tirer parti des crédits d’impôt à l’investissement pour améliorer la rentabilité des projets. Le partenariat du Fonds de croissance avec Strathcona Resources Ltd. pour la construction d’une installation de capture et de stockage du carbone de 2 milliards de dollars en est un exemple concret : le gouvernement a souscrit à la moitié du capital et a permis que la pleine valeur du crédit d’impôt à l’investissement profite aux investisseurs privés. Les instruments de sécurisation des revenus, comme les accords d’achat et les contrats à terme sur différence, peuvent réduire le seuil de rentabilité d’un projet d’environ 18 à 19 %, selon une analyse de la Banque de l’infrastructure du Canada. La combinaison de l’investissement dans les infrastructures, de la sécurisation des revenus et de la co-participation en capital pourrait placer les projets canadiens en tête de liste des priorités pour les grands acteurs mondiaux.

5. Renforcer les liens avec les chaînes d’approvisionnement américaines — tout en diversifiant

Peu de gouvernements font plus que les États-Unis pour remodeler l’ordre mondial des minéraux. L’Office of Strategic Capital américain est autorisé à mobiliser entre 100 et 200 milliards de dollars US afin de soutenir les chaînes d’approvisionnement dans les secteurs de la défense et de l’industrie — soit environ 15 à 20 fois le financement fédéral canadien. Le Project Vault de Washington, un stock stratégique de minéraux critiques de 12 milliards de dollars US, est déjà opérationnel et conclut des accords avec d’autres pays.

Le développement de liens plus étroits avec les chaînes d’approvisionnement américaines constitue l’avantage structurel le plus significatif du Canada, difficilement reproductible par d’autres juridictions. Des accords stratégiques sous l’égide du projet Vault permettraient de garantir que les minéraux canadiens respectent les règles d’origine américaines pour les batteries et véhicules électriques. Des engagements d’achat assurés offriraient au Canada à la fois un signal de demande et la certitude de financement nécessaires pour assurer la viabilité économique de l’exploitation, du raffinage et de la transformation.

Cette stratégie n’est pas sans risque : un alignement plus profond avec Washington pourrait soumettre les minéraux canadiens aux priorités de licences d’exportation et d’acquisition de défense des États-Unis, qui favorisent en premier lieu la politique industrielle américaine. Pour préserver sa souveraineté sur ses ressources, le Canada devrait adopter une stratégie de diversification robuste ciblant ses alliés européens et asiatiques, en s’appuyant sur ses 26 nouveaux investissements et partenariats avec des pays du G7 qui ont permis de débloquer 6,4 milliards de dollars de projets de minéraux critiques.

L’Australie et le Canada ont des dotations géologiques et des traditions minières comparables, mais les similitudes s’arrêtent là. L’Australie a constamment devancé le Canada dans la diversification de sa richesse en ressources en déployant une stratégie robuste axée sur la mobilisation de capitaux, l’autorisation de projets et le financement des infrastructures — façonnant en fin de compte le comportement des investisseurs.

Voici en quoi les modèles australien et canadien ont divergé :

1. Des investisseurs d’ancrage ont tracé la voie

Les caisses de retraite australiennes maintiennent une allocation permanente aux ressources soutenue par des investisseurs spécialisés dans le secteur minier capables de comprendre le profil de risque à chaque étape du développement. Les caisses de retraite canadiennes n’ont pas la même obligation, et leur base d’investisseurs s’est tournée au cours des 15 dernières années vers les secteurs de la technologie et de la santé, et vers les actions mondiales. Cela a rendu le capital minier au Canada épisodique, dépendant des cycles, et de plus en plus averse au risque aux étapes critiques du développement. Il en résulte un environnement de financement local plus fragile pour les entreprises minières canadiennes, tendance en partie expliquée par la performance historiquement plus faible du rendement total des sociétés minières canadiennes par rapport à leurs homologues australiennes.

2. Mécanismes pour gérer les creux de financement

Si les deux pays réussissent à financer l’exploration en phase précoce, le parcours canadien diverge fortement par la suite. Le financement par actions accréditives — qui offre des incitatifs fiscaux aux premières étapes — est efficace, mais limité à l’exploration. Il en résulte que les phases d’études de faisabilité, de construction et de première production disposent de peu de leviers de financement et d’incitation, créant une motivation structurelle à vendre les actifs prématurément plutôt que de les développer et les exploiter. En Australie, un bassin de capitaux plus profond, alimenté par les caisses de retraite et les investisseurs spécialisés dans les ressources, a permis l’émergence de producteurs de taille intermédiaire que le Canada ne possède pratiquement pas.

3. La certitude dans l’octroi de permis comme levier de financement

Les cadres d’approbation australiens intègrent des délais légaux pour éviter que les procédures ne s’éternisent. Au Canada, les examens multipartites aux niveaux fédéral et provincial, combinés à des processus de consultation ouverts, peuvent durer cinq ans ou plus sans échéance définie. Comme les risques liés aux permis affectent directement la rentabilité des projets, ces retards constituent un obstacle majeur à l’investissement.

4. Le cercle vertueux de la richesse et de l’expertise dans les métaux de base

Australia’s commodity diversity is anchored in bulk and base metals—iron ore, metallurgical coal, copper, bauxite and alumina—in greater propensity than Canada and its precious metals. That mix supported the growth of BHP Group, Rio Tinto Ltd and Fortescue Ltd., which are now backing other critical minerals including the energy-transition metals like lithium and rare earths. While Canada’s geology is diverse, public markets, historical mergers and acquisitions (M&A) and resulting producer base tilted towards gold companies.

5. L’accès aux marchés et les liens asiatiques ont stimulé la demande

L’essor de la sidérurgie asiatique, notamment en Chine, mais aussi au Japon et en Corée, a généré des contrats à long terme pour le minerai de fer et le charbon métallurgique australiens, soutenant l’essor des grands groupes miniers australiens. Ces relations commerciales solides se sont désormais étendues au cuivre, à l’alumine et à d’autres matériaux émergents pour batteries. Le Canada, en revanche, a tissé ses liens commerciaux avec l’Amérique du Nord et l’Europe, et s’est retrouvé désavantagé du point de vue des coûts par rapport aux raffineurs asiatiques, tout en manquant le carrefour de la demande issu des chaînes de valeur des batteries en Asie.

Télécharger le rapport

200000-3480×1680-2

Les investissements dans les technologies géothermiques de nouvelle génération connaissent une forte croissance à l’échelle mondiale, stimulés par des percées récentes dans les techniques de forage qui transforment rapidement l’économie et la viabilité de la production d’électricité géothermique. Selon l’Agence internationale de l’énergie et les données d’Underground Ventures, un investisseur spécialisé dans la géothermie, le financement consacré à ces technologies de nouvelle génération a atteint environ 3 milliards de dollars canadiens en 20251. Les États-Unis et l’Indonésie dominent actuellement les investissements dans les projets de production d’électricité et de chauffage géothermiques2.

Bien que le Canada dispose d’une expertise de calibre mondial en matière de sous-sol, de gradients géothermiques élevés dans l’Ouest et le Nord-Ouest du pays, ainsi que d’entreprises comme Eavor, DEEP Earth Energy et Tu Deh-Kah Geothermal, le déploiement de la géothermie à l’échelle nationale accuse un retard considérable. Le Canada produit actuellement moins de six mégawatts (MW) d’électricité géothermique, soit 0,004 % de la capacité installée du pays3.

Selon l’Agence internationale de l’énergie, les investissements mondiaux dans l’énergie géothermique pourraient atteindre 3 000 milliards de dollars canadiens d’ici 20504, les pays recherchant une source d’énergie de base fiable et sans émissions pour compléter les énergies renouvelables intermittentes. Les technologies avancées sont essentielles pour développer la géothermie, qui était traditionnellement limitée à certaines zones présentant une géologie appropriée. Deux technologies se distinguent : 1) Les systèmes géothermiques stimulés, qui s’inspirent des techniques de forage du schiste, créent de nouvelles fractures dans les roches chaudes en profondeur, y injectent des fluides et utilisent la vapeur produite pour générer de l’électricité5 ; 2) Les systèmes géothermiques en boucle fermée, qui reposent également sur des techniques de forage avancées et font circuler un liquide dans des conduites souterraines pour produire de l’électricité6,7..

Les innovations récentes réduisent considérablement les coûts. Les techniques de forage évoluées empruntées au secteur pétrolier et gazier, notamment les trépans à pastilles de diamant polycristallin et la surveillance en temps réel par fibre optique, abaissent les coûts de puits de 12 à 26 % par rapport aux estimations antérieures8. Des entreprises comme Fervo Energy, basée à Houston, ont démontré une production soutenue de 8 à 10 MW à partir de puits uniques sur leur projet Cape Station, en Utah, confirmant la viabilité commerciale des systèmes géothermiques stimulés9. De nouvelles analyses technico économiques montrent que, dans des régions à fort gradient comme le mont Meager en Colombie-Britannique ou le bassin de Liard dans les Territoires du Nord-Ouest, le coût actualisé de l’énergie pour les systèmes géothermiques stimulés pourrait descendre à 45–53 $ CA par MWh grâce à l’innovation continue, les rendant compétitifs par rapport aux centrales à cycle combiné au gaz et moins coûteux que les technologies nucléaires de nouvelle génération10.

L’occasion pourrait être importante.

Des recherches récentes menées à Baker Lake, au Nunavut, révèlent que des régions auparavant écartées du Bouclier canadien pourraient receler des ressources géothermiques profondes exploitables. Avec un gradient mesuré de 28 °C/km, nettement supérieur aux estimations nationales antérieures, la modélisation indique une probabilité de 90 % qu’un système profond de quatre kilomètres puisse répondre aux besoins de chauffage de la communauté, avec un potentiel de production d’électricité à 7 ou 8 km de profondeur11.

La Saskatchewan tire déjà parti de son expertise dans le domaine du pétrole et du gaz.

L’entreprise DEEP Earth Energy, basée à Saskatoon, s’est associée au fournisseur de services pétroliers SLB pour développer la première installation géothermique commerciale du Canada près d’Estevan, à la frontière entre la Saskatchewan et le Dakota du Nord. La phase 1 prévoit le forage de deux puits, et la phase 2 pourrait atteindre 18 puits pour une production de 30 MW12. Le projet mise sur les aquifères sédimentaires chauds du Bassin sédimentaire de l’Ouest canadien et démontre que l’infrastructure pétrolière et gazière du pays, qu’il s’agisse des appareils de forage, de l’expertise ou des chaînes d’approvisionnement, peut être mobilisée pour la géothermie.

Cependant, la fragmentation réglementaire menace de freiner cette dynamique.

Seules l’Alberta, la Colombie-Britannique et la Nouvelle-Écosse ont adopté un cadre réglementaire dédié à la géothermie. Il n’existe aucune stratégie nationale, aucun programme coordonné de recherche et développement, et les outils financiers permettant de réduire les risques sont insuffisants pour accélérer les projets en phase initiale. Un modèle réglementaire national que les provinces pourraient adapter rapidement à leurs besoins, combiné à des initiatives soutenues par l’État comme l’Alberta Drilling Accelerator (ADA), pourrait catalyser le développement géothermique au Canada en réduisant les coûts de forage, en développant des outils adaptés aux hautes températures et en optimisant la stimulation des réservoirs.

Le Canada risque de laisser passer sa chance de prendre le leadership.

The U.S. Department of Energy’s Enhanced Geothermal Shot targets electricity costs below CAD$61/MWh by 2035.13 with billions in funding. Tech giants including Google, Meta, and Microsoft are investing heavily in geothermal partnerships. China, Indonesia, and the Philippines are rapidly expanding deployment. If Canada does not act with coordinated policy, regulatory harmonization, and strategic R&D investment, it risks becoming a technology taker rather than a technology maker in a sector where Canadian subsurface expertise and geological endowment offer natural advantages. Le programme Enhanced Geothermal Shot du département de l’Énergie des États‑Unis vise à ramener le coût de l’électricité sous les 61 $ CA par MWh d’ici 203513, grâce à des investissements de plusieurs milliards de dollars. Des géants technologiques comme Google, Meta et Microsoft investissent massivement dans des partenariats géothermiques. La Chine, l’Indonésie et les Philippines accélèrent rapidement le déploiement de cette technologie. Si le Canada n’agit pas avec des politiques coordonnées, une harmonisation de la réglementation et des investissements stratégiques en R-D, il risque de gaspiller l’expertise souterraine et la dotation géologique qui offrent des avantages naturels.


Vivan Sorab est responsable principale, Technologie propre, au sein de l’équipe Leadership avisé RBC.