

 FR



Les données sur l’inflation seront le principal événement de la semaine prochaine. En ce qui concerne l’IPC, nous prévoyons que l’inflation globale et l’inflation de base auront augmenté de 0,3 % d’un mois sur l’autre en octobre. Nous ne prendrons pas connaissance de données sur l’IPC d’une année sur l’autre parce qu’il nous manque des données d’octobre 2025 en raison de la paralysie de l’État fédéral.
Le rapport sur l’IPC de septembre a signalé les premiers signes d’un transfert sectoriel des prix de l’énergie, mais ce n’était probablement que la partie émergée de l’iceberg de l’inflation. Nous nous attendons à ce que cette tendance se poursuive en octobre. Les prix des biens de base ont accéléré au cours des trois derniers mois, en raison des pressions qui s’accumulent dans les catégories de biens importés, y compris les vêtements et les chaussures, les jouets et les biens récréatifs, et le matériel de TI. Les prix des pièces et de l’équipement de véhicules automobiles (en raison des pressions tarifaires) commencent à faire grimper les prix des véhicules d’occasion. En ce qui concerne les services, nous avons toujours insisté sur le fait que l’inflation des services ne devrait pas apporter beaucoup de répit pour le reste de l’année. Les prix des logements devraient continuer d’augmenter, et les services de base, à l’exclusion du logement (c.‑à‑d. la super mesure de base), n’ont jamais diminué d’une année sur l’autre. Dans l’ensemble, les risques d’inflation semblent fortement orientés à la hausse.
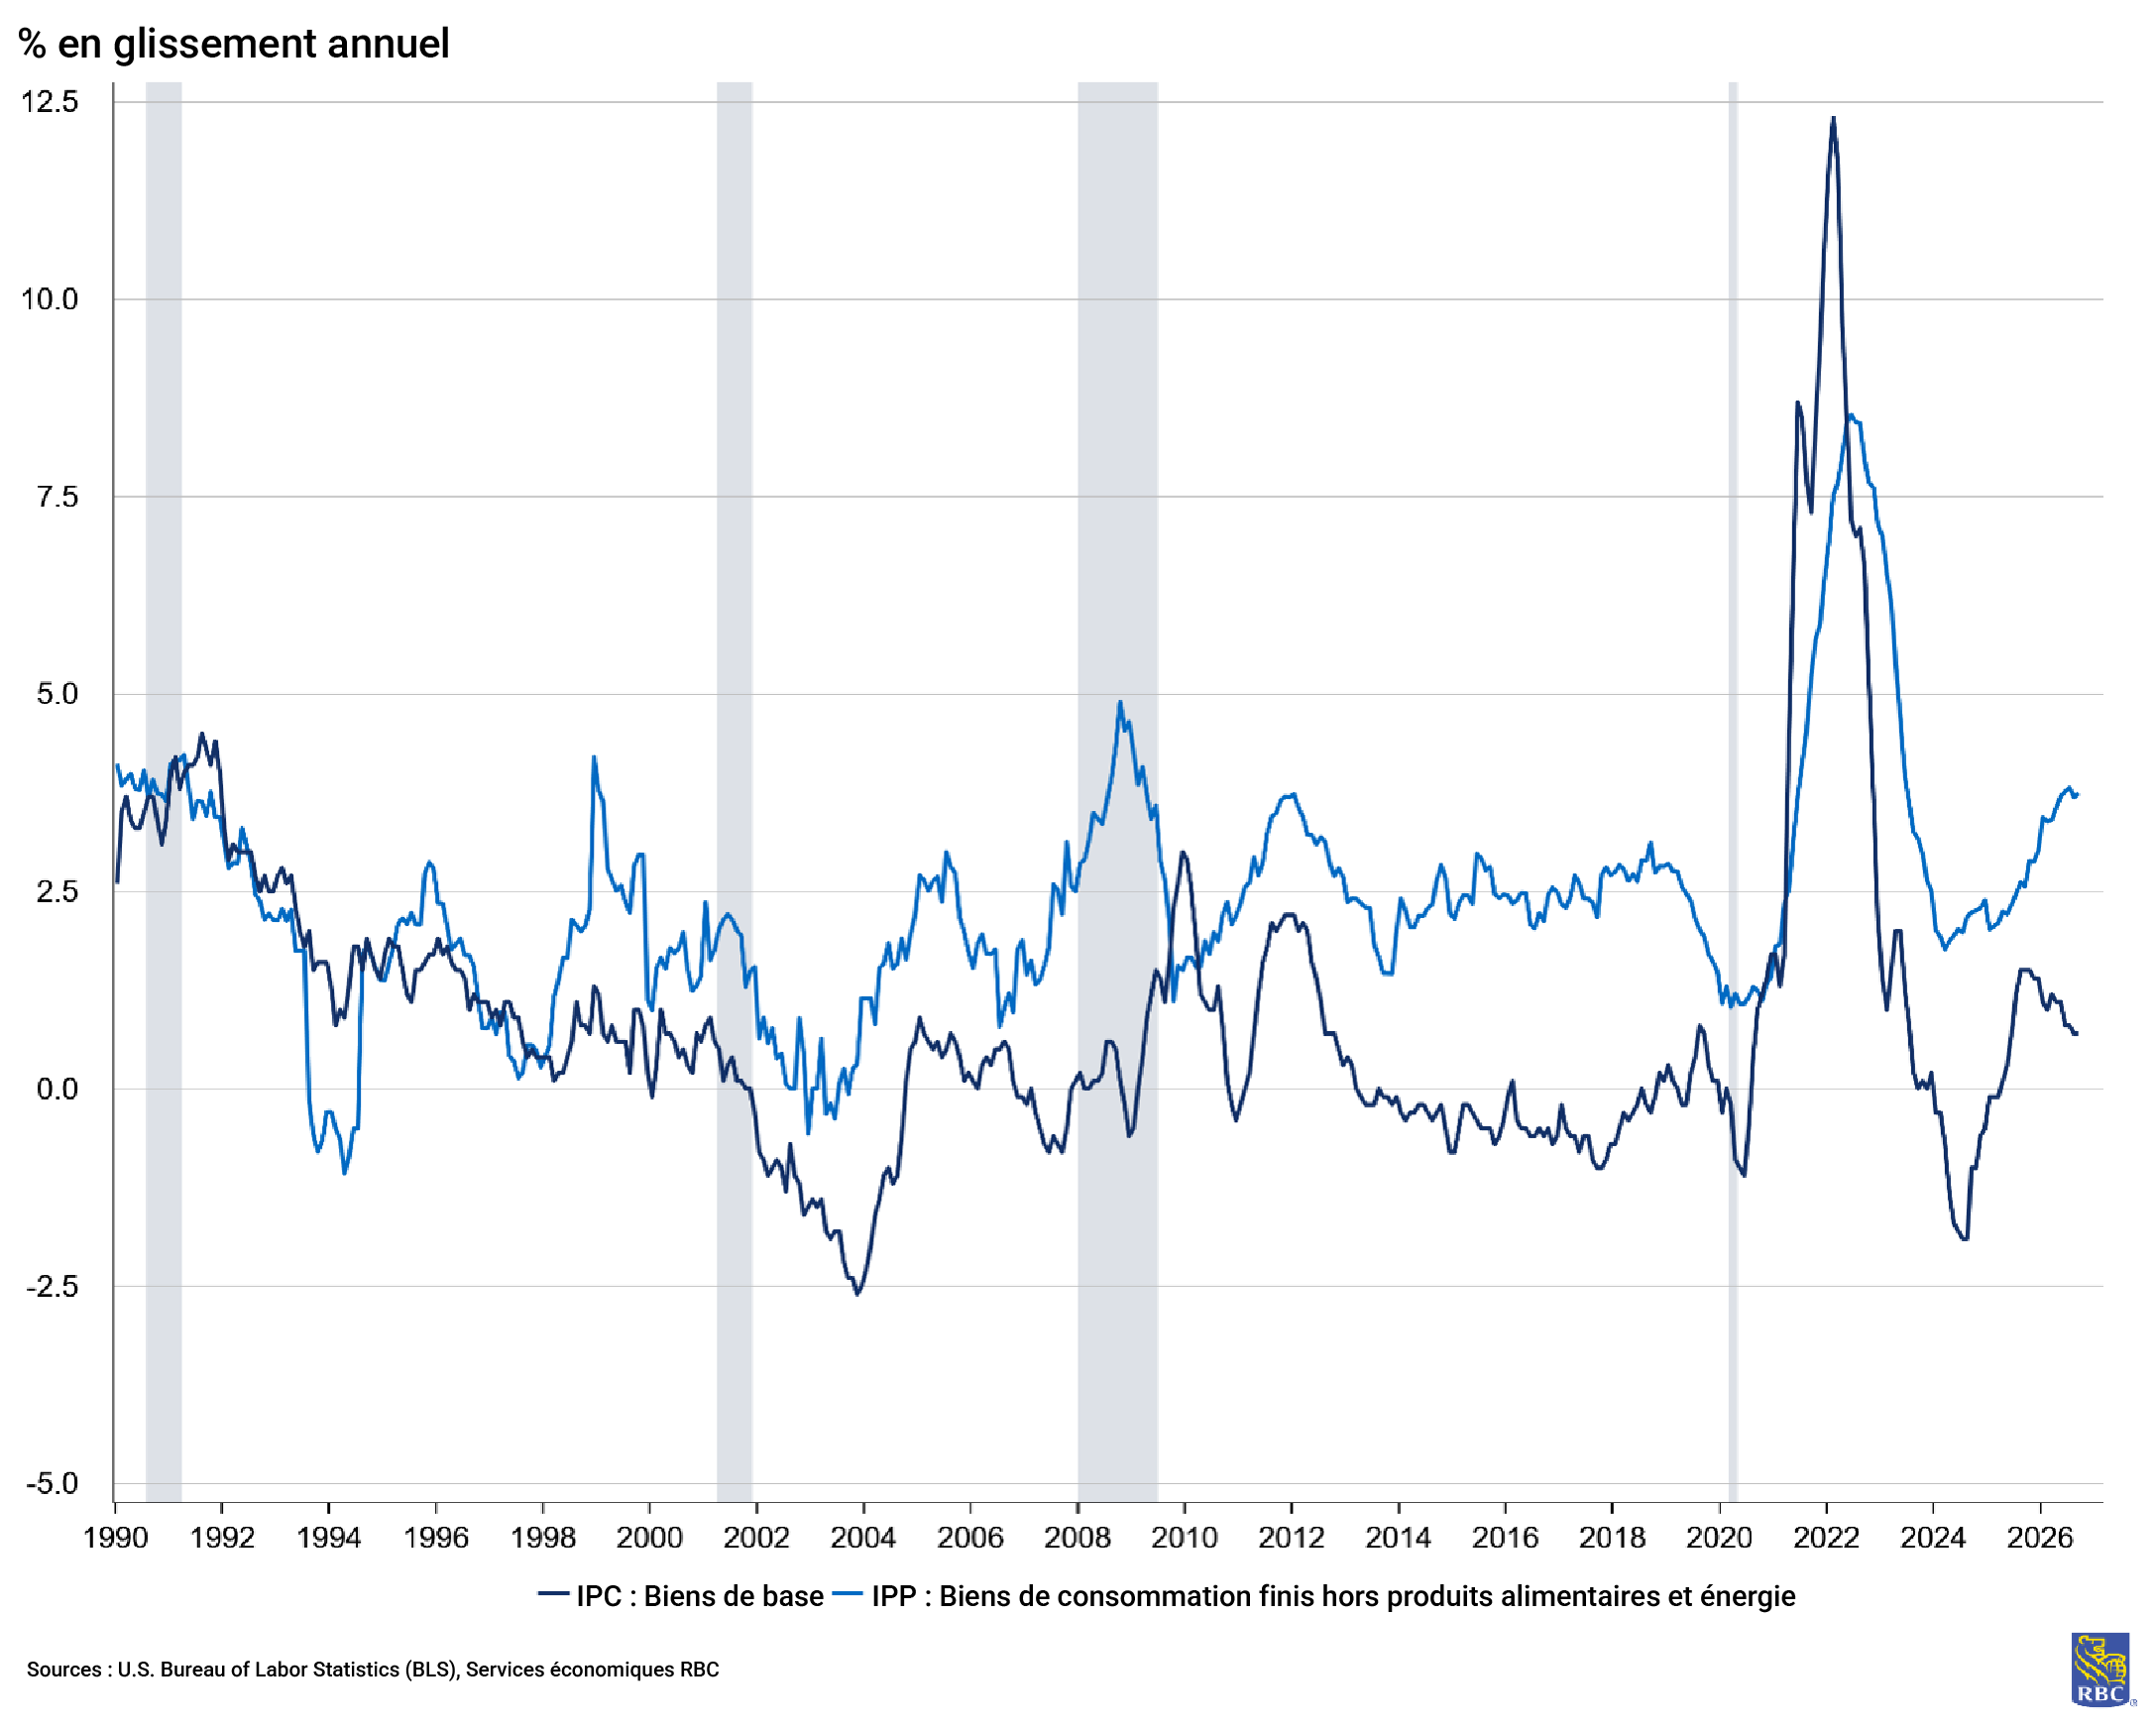
L’IPP fournira une meilleure indication de la trajectoire de l’inflation. Nous prévoyons une hausse de 0,5 % d’un mois sur l’autre de l’IPP en octobre, les données globales étant légèrement plus élevées alors que les prix élevés du pétrole se répercutent sur les coûts du fret. Le transport de marchandises a été un point de pression majeur, l’IPP pour le fret en haute mer ayant atteint un niveau record de 37 % en glissement annuel. Étant donné que l’IPP pour le fret est fondé sur des contrats de service à long terme négociés par des entreprises de transport maritime nationales, un recul des tarifs au comptant mondiaux pour le transport de conteneurs ne se traduira pas immédiatement par un sursis. De plus, les coûts d’expédition plus élevés donnent aux entreprises de bonnes raisons de relever les prix. Les coûts ayant déjà commencé à se répercuter sur les prix, le mal est probablement fait, et les preuves ne tarderont pas à apparaître. Il existe un énorme écart de 4,3 points de pourcentage entre le rythme d’une année sur l’autre de l’IPP de base (à l’exclusion des services commerciaux) et de l’IPC des biens de base – plus large que ce que nous voyons habituellement – ce qui donne à penser que les répercussions sur l’IPC sont imminentes si les entreprises visent à préserver leurs marges. Les services commerciaux nous donneront une bonne idée de ces marges : des données négatives constantes pourraient signaler une compression, alors qu’une tendance positive donnerait à penser que les entreprises répercutent les coûts plus élevés sur les consommateurs plutôt que de réduire les coûts de main-d’œuvre, ce que nous n’avons tout simplement pas observé, comme l’indiquent les données sur les demandes de prestations d’assurance-chômage ou les avis de licenciement collectif (WARN).
Le fait que l’IPP de base pour les biens de consommation dépasse l’IPC des biens de base signale une pression sur les prix à venir pour les consommateurs
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

