

 FR



La semaine prochaine, nous nous intéresserons au rapport sur l’emploi d’octobre, et nous nous attendons à ce qu’il renforce notre opinion selon laquelle le marché de l’emploi demeure tendu. (Cet article est disponible uniquement en anglais.) Nous nous attendons à ce que 42 000 emplois aient été créés en octobre et que le taux de chômage soit demeuré stable à 4,2 %.
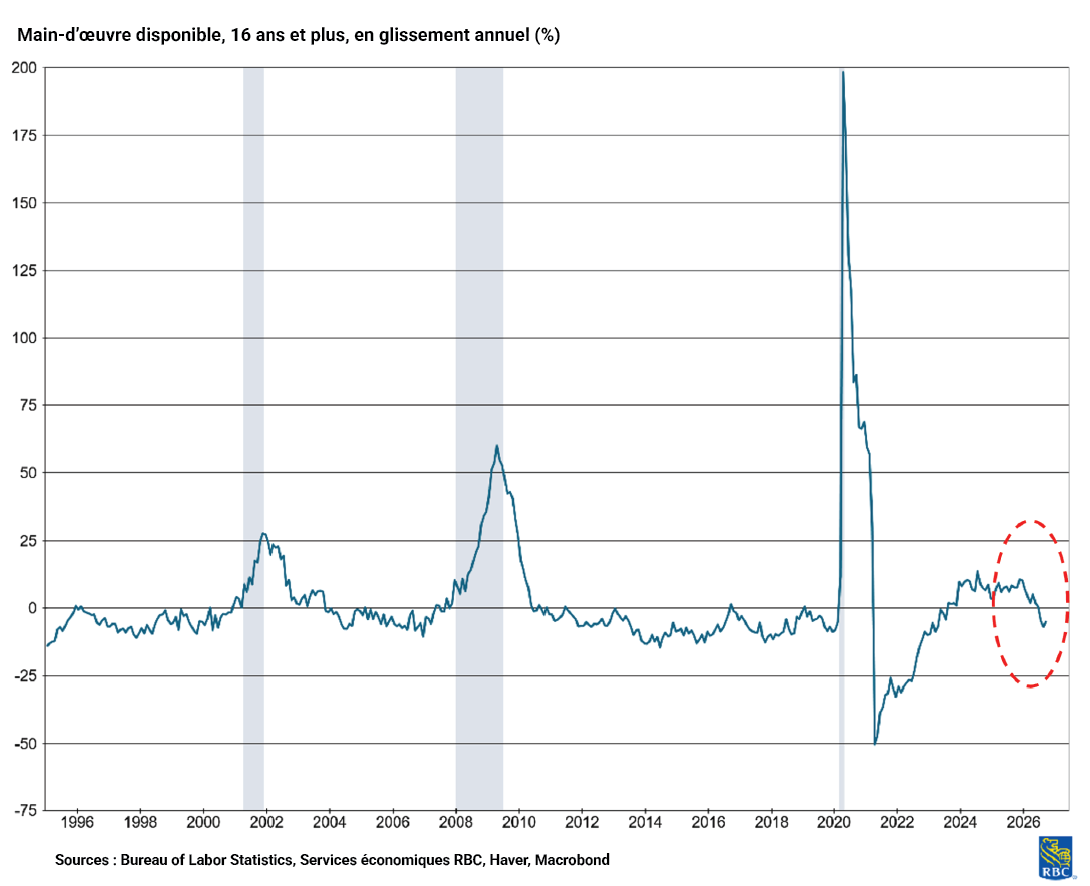
Les demandes initiales de prestations d’assurance-emploi ont stagné, légèrement en baisse entre les semaines de référence de septembre et d’octobre, et c’est pourquoi nous estimons que le risque que le taux de chômage augmente après des mises à pied est minimal. Fait important, le taux de sous-emploi diminue, les travailleurs à la marge du marché de l’emploi et les travailleurs à temps partiel pour des raisons économiques étant moins nombreux. L’enquête de septembre de la NFIB a également souligné qu’un plus grand nombre de propriétaires de petites entreprises considèrent la qualité ou la disponibilité de la main-d’œuvre comme leur principale préoccupation.
La création nette d’emplois d’un mois sur l’autre n’est pas aussi révélatrice de la santé du marché de l’emploi que le taux de chômage, d’autant plus que le seuil de création d’emplois nécessaire pour stabiliser le taux de chômage est exceptionnellement bas. Toutefois, l’indice de diffusion du BLS laisse entrevoir qu’un plus grand nombre de secteurs embauchent. Pour octobre, nous nous attendons à ce que les secteurs des soins de santé et de la construction non domiciliaire soutiennent la majorité des embauches. Nous nous attendons également à ce que les secteurs du transport et de l’entreposage créent des emplois à l’approche de la période des Fêtes, dans la foulée de l’annonce par Amazon de son intention de créer 300 000 nouveaux postes (Cet article est disponible uniquement en anglais.), soit une hausse de 20 % par rapport à ce qu’on a habituellement vu lors des récentes embauches saisonnières.
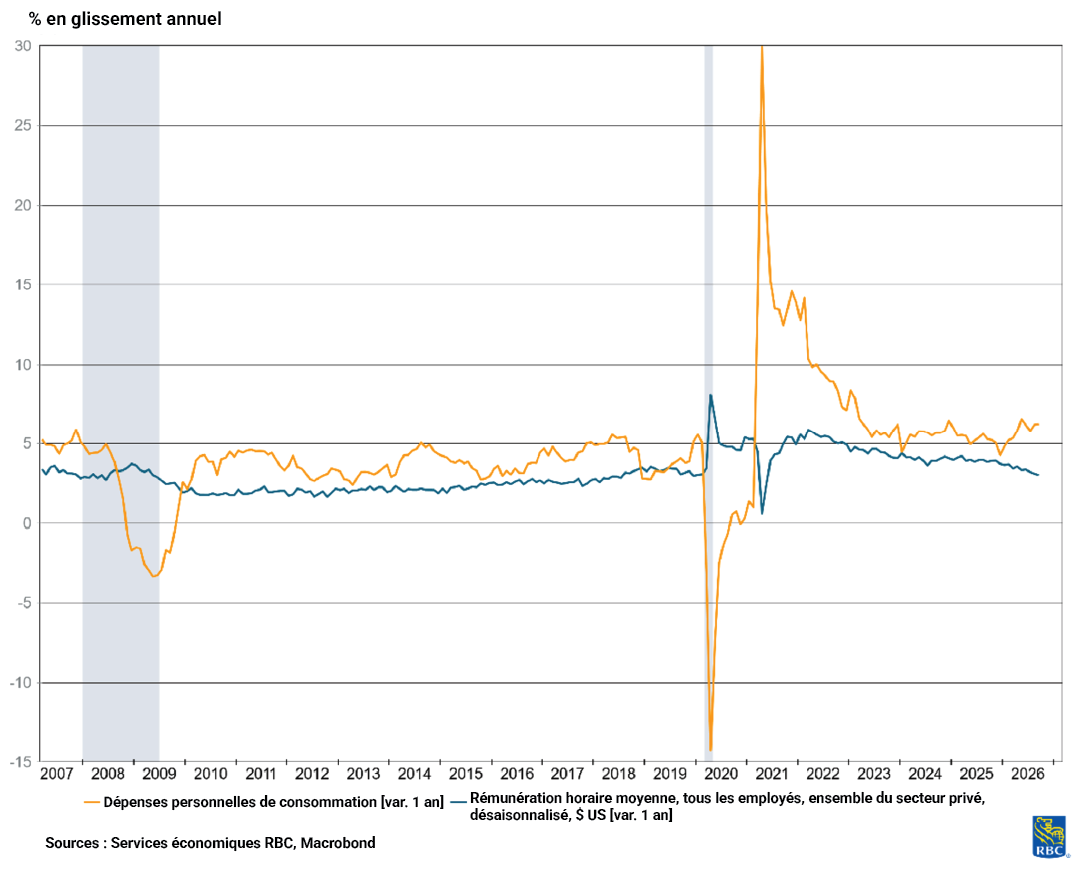
Nous nous attendons à ce que la rémunération horaire moyenne augmente de 0,3 % en glissement mensuel en octobre, maintenant le rythme en glissement annuel à 3,0 %. Fait important, nous considérons le ralentissement de la croissance des salaires comme un effet de composition, et non comme un signe d’affaiblissement du marché de l’emploi. Alors que les baby-boomers prennent leur retraite et sont remplacés par des cohortes ayant moins d’ancienneté et gagnant un revenu plus faible, un déséquilibre démographique s’ajoute aux embauches sectorielles habituelles qui créent du bruit dans cette mesure. En revanche, la rémunération hebdomadaire moyenne semble nettement plus élevée, car les employés travaillent plus d’heures. Si les entreprises faisaient face à une compression des marges – et les données de septembre sur l’IPP ne donnent pas à penser que c’est le cas –, nous nous attendrions à ce que le nombre d’heures travaillées diminue. Les heures travaillées ont plutôt augmenté au cours de la dernière année, une solution au nombre limité de travailleurs.
Nous obtiendrons également des données sur le crédit à la consommation la semaine prochaine, qui constitue une préoccupation croissante. Nous prévoyons que le crédit à la consommation aura augmenté de 16,8 milliards de dollars en septembre. Bien que la Réserve fédérale américaine ne puisse pas faire grand-chose pour maîtriser l’inflation qui n’est pas particulièrement sensible aux taux. Toutefois, des taux d’intérêt plus élevés nuiront aux ménages à faible revenu dont l’exposition à l’endettement augmente. Comme la majeure partie de la demande des consommateurs est alimentée par les personnes à revenu élevé et les baby-boomers, nous ne nous attendons pas à ce qu’une brèche dans le crédit à la consommation fasse entièrement dérailler les dépenses, mais nous entrevoyons toujours la possibilité que la consommation ralentisse si la Réserve fédérale américaine relève les taux au-delà de nos attentes.
Le resserrement du marché de l’emploi est alimenté par la diminution de la main-d’œuvre
La croissance de la rémunération horaire moyenne n’est pas un bon indicateur des dépenses de consommation
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

