

 FR



La semaine prochaine, nous aurons accès aux chiffres de l’inflation de septembre : nous ne nous attendons pas à ce que l’IPC soit rassurant. L’inflation globale reste tributaire du prix du pétrole : nous prévoyons une hausse de l’inflation globale selon l’IPC de +0,6 % d’un mois sur l’autre, ce qui porterait le taux d’une année sur l’autre à 3,7 %.
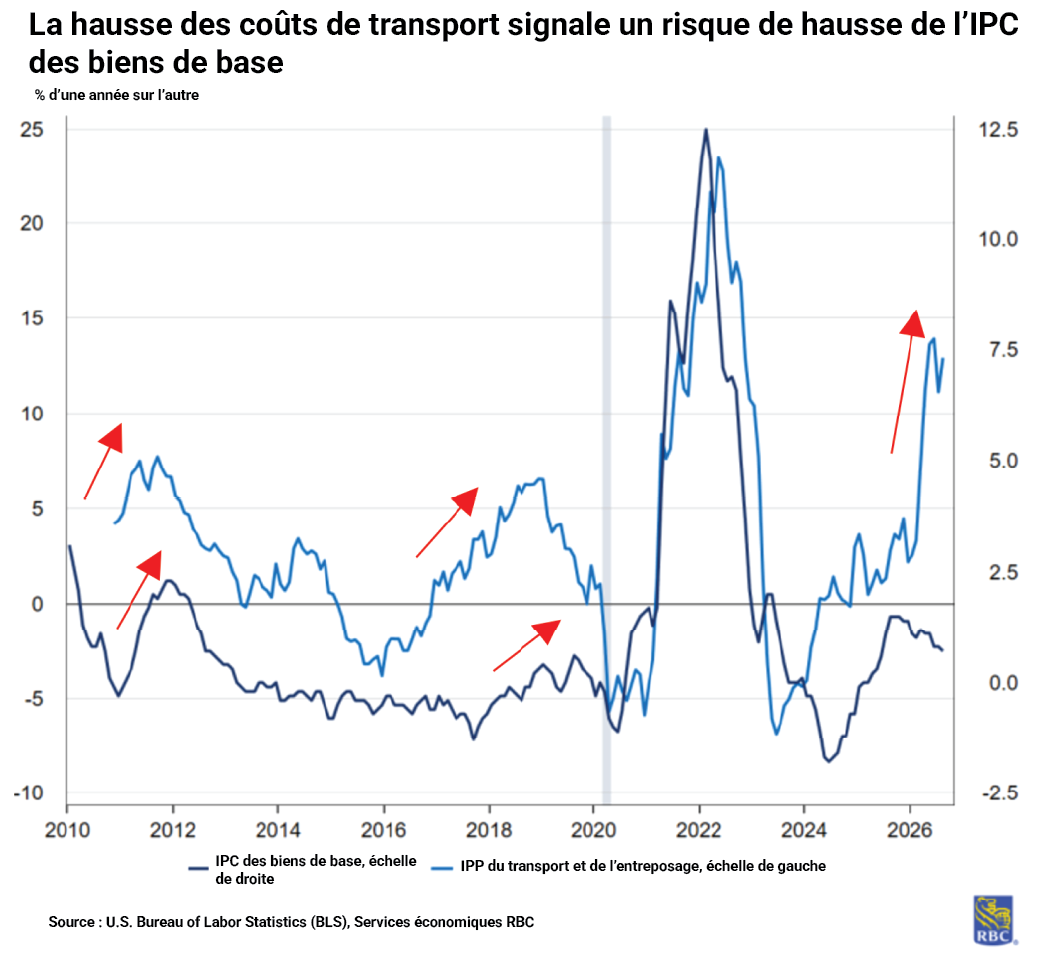
L’IPC de base sera plus préoccupant. Nous prévoyons des données plus modestes de +0,2 % d’un mois sur l’autre (arrondies à la baisse), mais le taux d’une année sur l’autre devrait légèrement augmenter pour s’établir à 2,5 %. Le risque demeure que les perspectives d’un ralentissement significatif de l’inflation de base soient limitées, et le rapport sur l’IPC de septembre ne reflétera pas pleinement les risques de hausse à venir. La super inflation de base s’est systématiquement maintenue à 3 % ou plus depuis mars et a commencé à s’accélérer de nouveau. Les pressions sur les biens de base continuent de s’accentuer : les prix des pièces et des équipements de véhicules automobiles ont augmenté en raison des droits de douane, ce qui se traduit désormais par une hausse des prix des voitures neuves et d’occasion. Le problème est que des risques importants se profilent à l’horizon, tant en raison des droits de douane que des perturbations géopolitiques, et c’est dans le secteur des biens de base que nous nous attendons à observer les répercussions les plus immédiates de la hausse des prix du diesel. L’indice des prix à la production (IPP) dans le secteur du fret a affiché des résultats très médiocres – nous aurons une meilleure idée de la situation jeudi, avec la publication de l’IPP de septembre.
Nous prévoyons une autre hausse importante de l’IPP de +0,9 % d’un mois sur l’autre et de l’IPP de base de +0,4 % d’un mois sur l’autre. Au sein de l’IPP, les services du commerce, qui reflètent les marges entre les coûts d’acquisition des grossistes et des détaillants et les prix de vente, affichent une tendance négative depuis deux mois consécutifs, ce qui laisse entrevoir une compression potentielle des marges. Un troisième résultat négatif serait préoccupant, car cela signifierait que les données volatiles relatives aux services du commerce s’installent dans une phase de « compression des marges ».
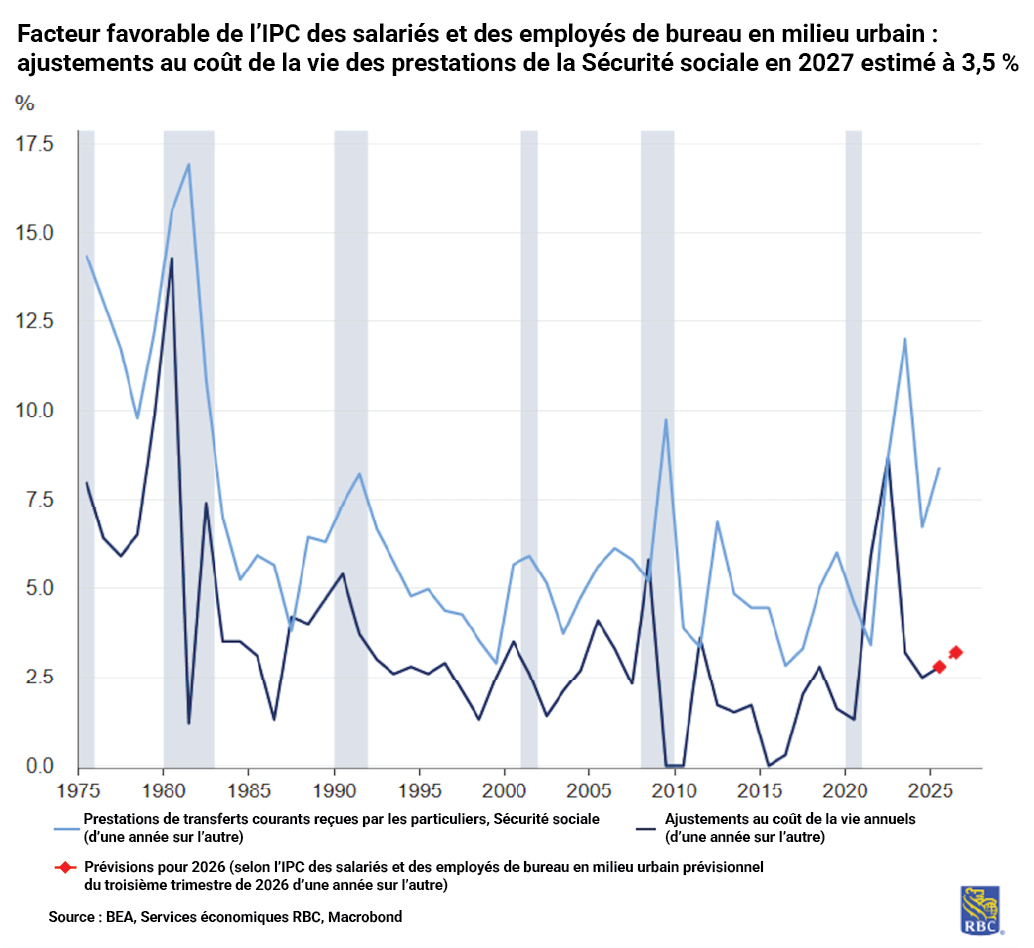
Si l’on en juge par les dépenses personnelles d’août, la demande réelle des consommateurs demeure exceptionnellement forte, même face aux pressions inflationnistes. La croissance d’une année sur l’autre de la rémunération hebdomadaire moyenne est restée stable, mais les sources de revenus non liées au travail, soit les transferts, les loyers, ainsi que les revenus d’intérêts et de dividendes, revêtent une importance croissante, soutenues par des valorisations boursières élevées et un contexte de taux plus élevés. Dès janvier, les retraités devraient bénéficier d’un important ajustement au coût de la vie des prestations de la Sécurité sociale, alors même que les effets de base commencent à atténuer les données globales d’une année sur l’autre. L’IPC des salariés et des employés de bureau en milieu urbain de septembre aura de l’importance, car la croissance des prix au troisième trimestre est prise en compte dans le calcul de l’ajustement au coût de la vie. En résumé : du point de vue de la demande, les perspectives d’aide de la part des services de base sont minimes.
Nous devrions également recevoir les chiffres préliminaires des ventes au détail de septembre, qui, selon nos prévisions, devraient afficher une hausse apparente de +0,8 % d’un mois sur l’autre. Nous nous attendons toutefois à ce que le groupe de contrôle fasse état d’une croissance modérée après les excellents résultats enregistrés en août. D’un mois sur l’autre, les dépenses hors magasin (c’est-à-dire celles auprès des détaillants en ligne) ont connu des fluctuations cet été en raison des particularités saisonnières liées au moment des Jours d’offres Prime. Nous surveillerons de près ce secteur afin de détecter tout signe d’essoufflement chez les consommateurs, en particulier chez ceux à revenu moyen, qui sont de plus en plus mis à rude épreuve à mesure que le fardeau des paiements d’intérêts augmente, que leur épargne s’amenuise et que leur recours au crédit s’accentue. Il n’en reste pas moins que les consommateurs à revenu élevé continueront de générer la majeure partie des dépenses de consommation.
About the authors:
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

