1557107-Banner-wide-1

La récente entente de principe d’équivalence sur le méthane entre le Canada et l’Alberta fixe un objectif de réduction de 75 % des émissions de méthane de pétrole et de gaz d’ici 2035, par rapport aux niveaux de 2014.1 Cela pourrait s’avérer déterminant pour les ambitions climatiques du pays : le méthane a environ 80 fois plus d’incidence sur le réchauffement que le CO₂, sur une période de 20 ans, et représente près d’un quart des émissions totales de gaz à effet de serre du secteur, ce qui en fait l’un des leviers les moins coûteux et les plus percutants pour les avancées liées au climat à court terme.

Pour les producteurs de pétrole et de gaz, la mesure et l’analyse du rendement des émissions de méthane offrent maintenant une plus grande souplesse sur le plan de la mise en œuvre, mais avec la vérification au premier plan.

Dans de nombreux cas, les entreprises du secteur du pétrole et du gaz sont déjà en place et comprennent plusieurs technologies clés de réduction des émissions de méthane, notamment : 

  • Unités de récupération de vapeur qui captent le gaz de réservoirs d’entreposage qui autrement serait libéré dans l’atmosphère ;

  • Systèmes pneumatiques à faible purge qui éliminent les émissions de méthane courantes provenant des instruments de contrôle des vannes et des pompes ;

  • Remplacements de joint d’étanchéité de compresseur pour prévenir les fuites des appareils sous pression ;

  • Leak detection and repair programs that use optical gas imaging and continuous monitors to find and tackle fugitive emissions.

Ensemble, ces technologies pourraient réduire les émissions de plus de trois millions de tonnes par année, soit l’équivalent d’environ 1 % des émissions annuelles en Alberta.2 La province a déployé ces technologies à grande échelle. Depuis 2019, l’Alberta a investi 172 millions de dollars dans la technologie de réduction du méthane, incluant l’installation de plus de 58 000 dispositifs à faible purge ou à purge nulle. Les résultats sont tangibles : les programmes financés par le gouvernement ont permis d’éviter le rejet d’environ 17 millions de tonnes d’émissions, selon le gouvernement de l’Alberta. Un programme de mise en œuvre de 25 millions de dollars a permis à 49 exploitants de déployer l’équipement dans plus de 650 sites, à des coûts d’élimination inférieurs à 50 dollars la tonne.3

Le secteur canadien de l’atténuation des émissions de méthane compte plus de 130 entreprises, et les mesures de conformité en vertu de l’application renforcée des règles sur le méthane devraient créer 34 000 emplois entre 2027 et 2040.

Cependant, tout progrès comporte des vents contraires. L’Alberta avait gelé le prix des crédits du fonds provincial « Technology Innovation and Emissions Reduction » (TIER) à 95 dollars la tonne en mai 2025, bien en deçà de la trajectoire fédérale de 170 dollars, invoquant les pressions tarifaires exercées par les États-Unis.4 Le protocole d’accord engage les deux gouvernements à respecter un prix minimum réel de 130 dollars la tonne ; cependant, quelques jours après sa signature, l’Alberta a effectué des modifications qui ont inondé le marché des crédits.

Bien que l’accord soit prometteur, son succès dépend d’une vérification transparente, d’autant plus qu’une exploration aérienne pluriannuelle a révélé que les émissions de méthane de l’Ouest canadien s’avéraient presque deux fois les inventaires officiels.5 Le Canada en a tenu compte lorsqu’il a mis à niveau sa méthodologie, entraînant une augmentation de plus de 35 % des émissions fugitives déclarées.6 L’engagement de l’accord envers une évaluation indépendante par un tiers pourrait s’avérer son élément le plus important.

Grâce à une interdiction qui remonte à 1971, la Norvège affiche la plus faible intensité de méthane au monde, mais son secteur pétrolier et gazier ne représente qu’une fraction de celui du Canada.7 Le rapport Global Methane Tracker 2025 de l’AIE situe l’intensité des émissions en amont du Canada à environ 0,40 kg de méthane/GJ, ce qui est inférieur à la moyenne mondiale de 0,55 kg de méthane/GJ, bien devant la Russie, l’Iran et le Turkménistan, mais plus élevé que la Norvège et l’Arabie saoudite.8

La réglementation de l’Union européenne (UE) sur le méthane, soit la première norme juridiquement contraignante au monde, exigera des importateurs qu’ils signalent l’intensité du méthane à partir de 2028 et atteignent les seuils d’intensité maximale d’ici 2030, liant rendement du méthane à faible émission et accès au marché, offrant ainsi un avantage potentiel aux producteurs pour concurrencer sur le plan de l’intensité du méthane.9

Les capitaux privés surveillent cette tendance. Un exemple récent est l’entreprise montréalaise GHGSat qui a levé 47 millions de dollars en septembre 2025, portant le financement total à 173 millions de dollars, avec l’appui des entités canadiennes Yaletown Partners, BDC Capital et Banque Nationale.10 La société GHGSat exploite désormais 16 satellites de détection du méthane et s’est associée à ExxonMobil et à Aramco.

Plus tard cette année, une ébauche d’accord d’équivalence devrait faire l’objet d’une consultation publique de 60 jours. Les signaux laissent entrevoir un régime mondial de plus en plus strict pour les émissions de méthane : normes d’importation de l’UE d’ici 2030 ; recherche par le Japon et la Corée du Sud d’un approvisionnement en gaz à faible émission de carbone ; et l’Engagement mondial sur le méthane, approuvé par 159 pays.

1557107-Banner-wide-1

Également dans ce numéro : Les enjeux non négociables de l’ACEUM et les frictions persistantes autour des interdictions provinciales sur l’alcool

L’avenir des relations économiques entre le Canada et l’UE repose sur la politique industrielle

  • À mesure que le Canada diversifie ses relations commerciales au‑delà des États‑Unis, l’Union européenne s’impose comme un partenaire prioritaire.

  • L’intensification des échanges diplomatiques a même amené certains à évoquer l’idée d’une adhésion du Canada au bloc.

  • Si cela demeure improbable pour plusieurs raisons, ce qui est pertinent et concret, en revanche, c’est l’alignement croissant entre le Canada et l’Europe en matière de politique industrielle – particulièrement dans les secteurs où les gouvernements orientent les investissements, structurent les chaînes logistiques et définissent les règles de la concurrence. 

De l’accès aux marchés à l’accès industriel

Au cours des dix dernières années, la relation entre le Canada et l’UE a été définie par l’Accord économique et commercial global (AECG) signé en 2016. Les échanges commerciaux ont connu une croissance importante durant cette période, mais l’accord ne s’est pas avéré sans friction dans la pratique :

  • La ratification n’est pas encore terminée et l’accord n’est pas encore pleinement en vigueur, plusieurs États membres de l’UE n’ayant pas encore approuvé son chapitre sur les investissements.

  • Des obstacles réglementaires persistent, en particulier dans le secteur agricole, où les exportateurs canadiens sont confrontés à des contraintes liées aux règles sanitaires de l’UE, aux seuils de pesticides et aux normes sur les produits.

  • Cependant, son application provisoire a permis une augmentation de plus de 77 % du commerce bilatéral de marchandises depuis 2016, atteignant 134 milliards de dollars en 2025.

  • Aujourd’hui, dans les domaines de l’énergie propre, de la fabrication de pointe et de la défense, le Canada et l’UE mobilisent leurs financements publics et leurs politiques d’approvisionnement pour développer des capacités nationales et sécuriser les chaînes logistiques. Ce virage transforme la manière dont l’accès aux marchés bilatéraux sera déterminé.

Redéfinition de l’accès

  • Le Pacte vert européen oriente les investissements vers les batteries, l’hydrogène et la décarbonation industrielle, afin de concentrer la production au sein de l’UE.

  • Le projet de loi d’accélération industrielle en faveur du « Made in Europe » conditionnerait l’accès aux subventions et aux marchés publics des secteurs stratégiques à une production située dans l’UE ou à une réciprocité fondée sur la production dans un pays partenaire.

  • Cette semaine, la ministre de l’industrie, Mélanie Joly, a indiqué que le Canada engagerait des discussions avec Bruxelles afin d’obtenir un accès au programme « Made in Europe », dans une approche de réciprocité alignée sur la politique industrielle.

La défense en tête de la collaboration industrielle Canada–UE

  • La participation du Canada au programme européen Security Action for Europe (SAFE) constitue l’exemple le plus clair de la manière dont ce virage s’opère.

  • Le programme SAFE accordera jusqu’à 244 milliards de dollars en prêts aux États membres de l’UE pour appuyer des projets de défense et, en décembre, le Canada est devenu le seul État non membre à obtenir un accès privilégié au programme.

Concrètement, cela signifie que :

  • Les entreprises canadiennes peuvent soumissionner à des contrats de défense financés par l’UE sur un pied d’égalité avec les fournisseurs européens, en compétition directe plutôt qu’en passant par la sous‑traitance ou des intermédiaires locaux.

  • Jusqu’à 80 % de contenu canadien est autorisé dans les contrats, comparativement à 35 % pour les autres pays tiers, ce qui accroît considérablement la capacité des secteurs manufacturier, de l’ingénierie et des chaînes logistiques du Canada à ancrer les activités au pays tout en étant admissibles aux marchés publics de l’UE.

  • Le Canada versera une cotisation initiale de 10 millions d’euros et des frais de participation de 15 % s’appliqueront à la valeur du contenu canadien dans les contrats où le contenu européen représente moins de 65 % de la valeur.

Ce qu’il faut surveiller

  • L’accès du Canada au programme « Made in Europe » : le gouvernement a ouvert la porte, mais l’adhésion éventuelle dépendra de la volonté de l’UE et nécessitera des discussions substantielles. La question clé est de savoir si le Canada peut transformer l’alignement politique en un accès formel à plusieurs secteurs, et non seulement à la défense, afin de participer à des projets soutenus par des subventions.

  • La concrétisation de SAFE en contrats : des conditions préférentielles sont en place, mais l’élément déterminant sera l’attribution de contrats. La capacité des entreprises canadiennes à obtenir des rôles significatifs dans des projets financés par SAFE et à accroître leurs exportations à l’échelle du continent déterminera l’ampleur et la durabilité de ce partenariat.

  • L’évolution de l’AECG : des points de friction importants subsistent pour les exportateurs ; l’accord n’est appliqué qu’à titre provisoire ; l’harmonisation réglementaire sera difficile à atteindre ; et des négociations sont en cours pour conclure un accord sur le commerce numérique.

Considérés conjointement, ces éléments détermineront si le Canada peut passer d’un partenaire privilégié à un participant structurel à la montée en puissance industrielle de l’Europe – et tirer parti, sur le plan commercial, des centaines de milliards mobilisés par l’UE.

–Thomas Ashcroft, responsable principal de politique, Enjeux mondiaux

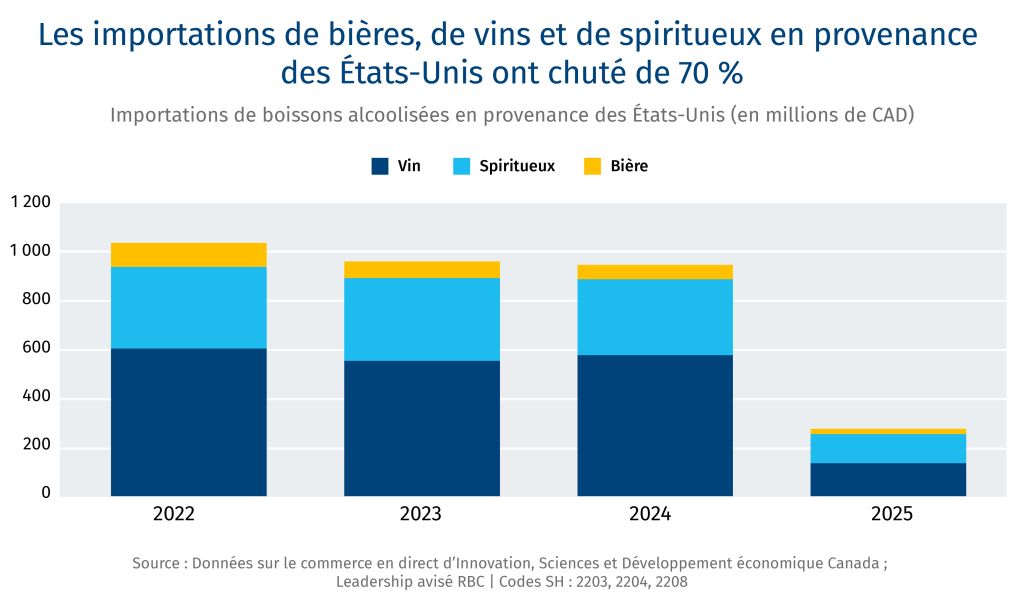
Les importations de bières, de vins et de spiritueux en provenance des États-Unis ont chuté de 70 %
  • Les interdictions provinciales visant les alcools américains pourraient être levées « rapidement », selon Mark Carney. Le premier ministre a toutefois précisé que cela dépendrait de la volonté des États-Unis de prendre des mesures concernant les droits de douane imposés sur l’acier, l’aluminium et les automobiles canadiennes — ainsi que sur les produits forestiers : « Ce ne sont pas de simples irritants. Ce sont des violations de notre accord commercial. »

  • Le gouvernement fédéral a déclaré qu’il ne reculerait pas sur la question de la gestion de l’offre laitière dans le cadre des négociations commerciales. Dominic LeBlanc, ministre responsable du commerce canado-américain, a aussi affirmé que le Canada ne cédera pas aux demandes des États-Unis concernant les règles d’étiquetage en français lorsque les négociations de l’ACEUM débuteront plus tard cette année. Ces deux enjeux, de même que la Loi sur la diffusion continue en ligne et la politique « Achetez canadien », ont été critiqués par l’administration Trump. Quant à savoir si des droits de douane resteront en vigueur advenant la conclusion d’un accord, M. LeBlanc a dit : « Soyons réalistes, personne n’a encore été complètement exempté. »

  • L’administration Trump commencera à rembourser 166 milliards de dollars américains en droits de douane – intérêts compris. Deux mois après que la Cour suprême a invalidé les droits de douane du « Liberation Day », le gouvernement américain a commencé à accepter les demandes de remboursement cette semaine. Le gouvernement a dû mettre en place un système de traitement destiné aux 330 000 importateurs ayant acquitté des droits en vertu de l’International Emergency Economic Powers Act.

1557107-Banner-wide-1


« Soyons clairs : l’agriculteur est responsable du sol qu’il laboure. C’est une ressource naturelle qui ne se régénère pas aussi vite qu’elle s’épuise […]. L’agriculteur doit donc ouvrir un compte d’épargne « sol ». Non seulement cela en assurera la conservation, mais le compte produira un revenu et des intérêts. »

Cette citation, traduite librement, est extraite de Making Money by Saving Soils (édition de 1958), l’ouvrage qui fut la source initiale du Leadership avisé RBC. Elle n’a rien perdu de son actualité. La question de la conservation des sols préoccupe les agriculteurs depuis très longtemps. Si les études, les statistiques et les techniques modernes permettent de mieux comprendre ce qui se passe sous nos pieds, les défis à relever pour obtenir de bonnes récoltes n’en demeurent pas moins les mêmes.

En 1950, un Canadien sur cinq faisait partie de ce qu’on appelle la population agricole1. Pour RBC, à l’époque, s’il importait de préserver le sol, c’était parce qu’il représentait :

  • Un moyen de subsistance

  • L’espoir de s’enrichir

  • Un actif à transmettre à la génération suivante

Les agriculteurs étaient incités à pratiquer la rotation des cultures, la gestion responsable des éléments nutritifs et la préservation des milieux situés en bordure de champ (bois et cours d’eau). Trois raisons poussaient à labourer : cela permettait de préparer un lit de semence approprié, de détruire les plantes indésirables et d’améliorer les qualités physiques du sol. Aujourd’hui, on suggère plutôt le contraire, afin de réduire l’érosion, de favoriser la biodiversité des sols et d’éviter de perturber les puits de carbone qu’ils constituent. Au Canada, ce changement de pratique est favorable à la santé du sol. Nos sols sont considérés aujourd’hui comme des puits de carbone nets, du fait du non-recours au labourage dans les Prairies et à l’accroissement de la productivité dans l’ensemble du pays2.

Des années 1940 à la décennie 70, l’agriculture s’est grandement transformée. Les progrès accomplis par les sciences de la vie et la mécanisation allaient entraîner l’adoption massive de nouvelles variétés de végétaux, des engrais et pesticides industriels ainsi que d’équipements qui permettaient de produire davantage par hectare – il le fallait, car la population mondiale augmentait rapidement. Simultanément, le nombre d’agriculteurs diminuait sensiblement : en 1980, sur 21 Canadiens, un seul faisait partie de la population agricole3.

Pour optimiser la croissance des végétaux, les exploitants introduisaient davantage d’éléments nutritifs dans le sol (azote, phosphore et potassium, notamment). Cela a pu conduire à employer trop d’engrais, ce qui a des effets néfastes sur la composition du sol et entraîne la pollution des cours d’eau. Toutefois, la quantité de résidus de récolte retournant au sol augmentait aussi, d’où des gains de matière organique enfouie.

De nos jours, le perfectionnement de l’outillage apparu pendant la « révolution verte » se poursuit et conduit à produire davantage de récoltes de qualité. Les intrants et le matériel agricole offrent de plus en plus souvent autant d’avantages sur le plan de la santé du sol qu’au chapitre de la productivité. Citons par exemple les engrais biologiques et la vaporisation de pesticides dans les seuls cas où il est vraiment nécessaire d’éliminer des plantes envahissantes.

Aujourd’hui, moins de 2 % des Canadiens vivent ou travaillent dans une exploitation agricole4. Cela n’empêche pas le Canada de figurer, au classement mondial de la sécurité alimentaire, des exportations de produits agroalimentaires ou de la qualité et de la sécurité des aliments, parmi les 10 premiers5,6. Toutefois, le fait que la population agricole de notre pays soit si peu nombreuse représente une menace pour l’avenir de ce secteur.

Par rapport à ce qui se passait il y a 70 ans, les agriculteurs peuvent compter sur un réseau de partenaires et de conseillers beaucoup plus étendu, et ce, dans tous les domaines (finances, agronomie, technologie, machinerie, planification de la transition et durabilité). Au-delà des tâches agricoles, les jeunes peuvent embrasser aujourd’hui des carrières variées, dynamiques et stimulantes : les informaticiens conçoivent des outils reposant sur l’IA qui permettent de répandre les engrais avec beaucoup plus de précision ; les consultants en environnement informent les agriculteurs des crédits et primes offerts à ceux qui veillent à la conservation des sols ; les experts du commerce international trouvent de nouveaux marchés pour les produits canadiens. Les grands défis consistent désormais à mobiliser davantage nos compatriotes en faveur de l’agriculture, ce secteur essentiel à la prospérité nationale, et à souligner combien il importe de préserver nos actifs naturels, au premier rang desquels figurent les sols en santé.

Décidément avant-gardiste, l’ouvrage de 1958 que nous avons cité d’entrée de jeu le disait déjà : « Pour être de bons protecteurs de l’environnement, nous devons changer nos façons de voir, renoncer à certaines pratiques traditionnelles et repenser, parfois complètement, nos méthodes agricoles. »

C’est un sol qui constitue, de manière durable, un écosystème favorable à la croissance des végétaux, des animaux et des humains7. Les sols sont essentiels à nos économies et à l’environnement. Ils sont la source de près de 95 % de ce que nous mangeons8. Sur la terre ferme, ils sont aussi le plus important puits de carbone : ils absorbent trois fois plus de CO2 que l’atmosphère et deux fois plus que tous les végétaux vivants9.

1557107-Banner-wide-1

Plus tôt cette semaine, le représentant américain au Commerce, Jamieson Greer, a clarifié ce qui se dessinait depuis des mois : les États-Unis entendent préserver le cœur de l’AEUMC, tout en négociant de nouvelles modalités distinctes avec le Canada et le Mexique.  

Dans le cadre actuel de l’ACEUM, des modalités différentes s’appliquent déjà au Canada et au Mexique dans leurs relations avec les États-Unis. Or, les propos de M. Greer marquent un véritable tournant : ils élargissent la portée des enjeux examinés dans la relation économique canado-américaine et en redéfinissent en profondeur les règles du jeu.

Un accord assorti de nombreuses conditions

  • En négociant les différends bilatéraux dans le cadre d’accords parallèles avec le Canada et le Mexique, Washington conditionne désormais l’accès au marché pour ces deux pays à des résultats sur plusieurs fronts, plutôt qu’à un ensemble unique de règles fixes.

  • À titre d’exemple, plutôt que de verrouiller une prolongation de 16 ans, M. Greer a laissé entendre que les États-Unis pourraient enclencher un processus d’examens annuels pouvant s’étendre sur une décennie ; maintenant ainsi l’accord en vigueur, mais sous une pression constante de renégociation.

  • Concrètement, cela signifie que la politique commerciale devient plus évolutive. Les décisions concernant les droits de douane, les marchés publics, les règles numériques, le règlement des différends ou encore les mécanismes d’application ne seront plus arrêtées une fois pour toutes, mais réexaminées au fil des négociations.

  • Sur le plan politique, M. Greer laisse entrevoir qu’il sera impossible de régler l’ensemble des enjeux d’ici l’échéance du 1er juillet. Il pourra plutôt annoncer le maintien des protocoles de base de l’ACEUM, pendant que les dossiers plus complexes continueront d’être négociés dans des accords parallèles élargis.

  • Par ailleurs, dans un contexte d’imprévisibilité des marchés de l’énergie, M. Greer cherchait possiblement à rassurer les investisseurs quant à la continuité du marché énergétique nord-américain intégré, avec un certain cadre de fonctionnement en place.

  • Steve Verheul, ancien négociateur en chef du Canada pour le commerce, a souligné que la guerre en Iran a mis à rude épreuve les chaînes d’approvisionnement américaines dans des secteurs clés – énergie, aluminium, engrais – autant de ressources que le Canada pourrait contribuer à fournir, offrant ainsi un certain levier à Ottawa.

La question centrale porte sur l’instauration d’un droit de douane de base pour l’accès au marché.

  • L’enjeu principal consiste à déterminer si les États-Unis mettront en place un droit de douane généralisé d’accès au marché et, le cas échéant, à quel niveau il sera fixé.

  • Du côté canadien, plusieurs estiment qu’un taux supérieur à 5 % serait inacceptable. Les États-Unis pourraient toutefois chercher à faire grimper ce taux jusqu’à 10 %, même si cela s’accompagnerait vraisemblablement d’importantes exceptions et exclusions.

  • Un droit de douane de base pour l’accès au marché aurait des répercussions plus larges sur l’économie canadienne que les effets plus ciblés des tarifs sectoriels imposés en vertu de l’article 232, comme le montre le plus récent rapport des Services économiques RBC : Un an de chocs tarifaires au Canada (seulement en anglais).

Au-delà du commerce : vers une négociation plus stratégique

  • Avant les propos de M. Greer, le Bureau du représentant au commerce des États-Unis (USTR) a également publié, le 31 mars, son rapport annuel National Trade Estimate (en anglais seulement), qui recense ce qu’il considère comme des « obstacles importants au commerce » chez ses partenaires, dont le Canada. 

  • La plupart des irritants recensés ne surprennent pas, mais ils prennent une place de plus en plus centrale dans les négociations.

  • Dans le contexte de la guerre commerciale menée par Trump, certains de ces irritants ont évolué et pris de l’ampleur, notamment le fait que les sociétés des alcools provinciales ne tiennent plus de produits américains en stock.

  • D’autres touchent directement à la façon dont le Canada structure certains pans de son économie : renforcement des politiques d’approvisionnement « Acheter canadien », gestion de l’offre dans le secteur laitier, réglementation du numérique et du streaming, ainsi que de nouvelles ambitions en matière de souveraineté des données.

  • À cela s’ajoutent les ambitions stratégiques des États-Unis en ce qui concerne les minéraux critiques. Le niveau de participation du Canada à ces ambitions sera un enjeu déterminant, comme nous l’avons évoqué en février.

Les prochaines étapes et leurs implications stratégiques

  • 1er juin : M. Greer doit présenter au Congrès les intentions de l’administration : soit prolonger l’ACEUM tel quel, soit envisager des modifications.

  • 1er juillet : le Canada, le Mexique et les États-Unis se réuniront officiellement pour l’examen prévu aux six ans dans l’accord, moment où Washington devrait faire pression pour passer à un cadre de révisions annuelles sur dix ans.

  • Les États-Unis se positionnent ainsi pour un modèle de négociation continu, fondé sur des révisions périodiques, leur permettant de maintenir un levier sur les dossiers non réglés.

  • Du côté d’Ottawa, l’un des objectifs, en plus de préserver un accès large et avantageux au marché américain, consiste à repousser les décisions sur les dossiers prioritaires le plus près possible des élections de mi-mandat, sans compromettre l’ensemble de l’accord.

–Thomas Ashcroft, responsable principal, Géopolitique

Il y a un an, Donald Trump se tenait dans la roseraie de la Maison-Blanche pour annoncer les droits de douane du « jour de la libération » de son administration. Cette semaine, nos collègues des Services économiques RBC ont examiné de près les répercussions de ces droits de douane. Voici quelques constats clés à retenir (cliquez sur les liens pour approfondir l’analyse) :

Canada : Un an de chocs tarifaires au Canada : ce qu’il faut retenir (en anglais seulement)

  • Malgré des tensions commerciales accrues, le Canada demeurait l’an dernier la principale source d’importations pour 22 États américains, un niveau inchangé par rapport à 2024.

  • Les mesures de rétorsion limitées du Canada ont atténué l’impact de la guerre commerciale sur les prix à la consommation au pays.

  • Comme les tarifs américains visant les produits canadiens sont ciblés, leurs effets ont été inégaux d’une région à l’autre.

États-Unis : Un an plus tard – comment les droits de douane et la politique commerciale ont redéfini le paysage (en anglais seulement)

  • Les droits de douane n’ont pas permis de réduire les déséquilibres commerciaux, en particulier avec la Chine.

  • Les revenus tirés des droits ont un effet limité sur la réduction du déficit, notamment parce qu’ils sont loin de compenser les baisses d’impôt de la loi One Big Beautiful Bill.

  • Rien n’indique que la politique tarifaire ait favorisé un rapatriement des emplois manufacturiers.

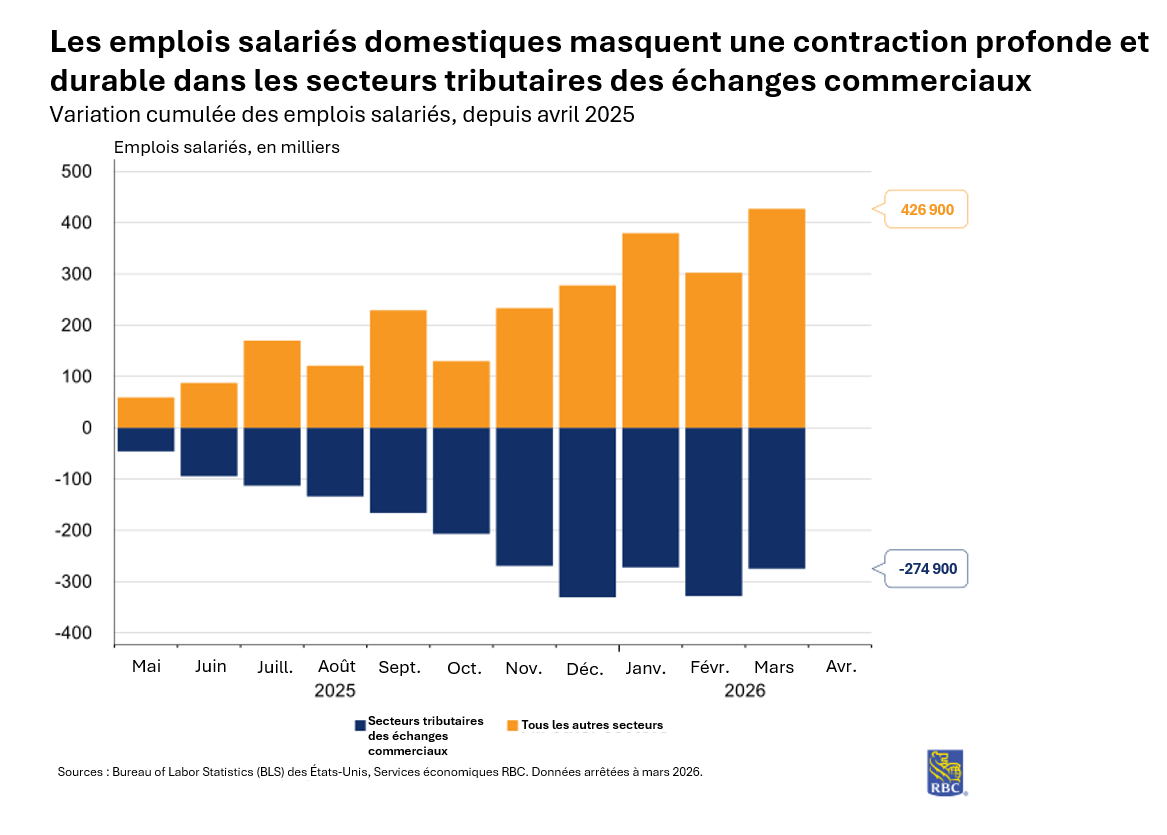
Les emplois salariés domestiques masquent une contraction profonde et durable dans les secteurs tributaires des échanges commerciaux. Variation cumulée des emplois salariés, depuis avril 2025.

1557107-Banner-wide-1

À mesure que la crise au Moyen-Orient se prolonge, de nombreuses économies émergentes importatrices de pétrole font face à une « triple pression » : hausse des coûts des importations d’énergie, dépréciation des monnaies et augmentation des taux pour le refinancement de la dette.

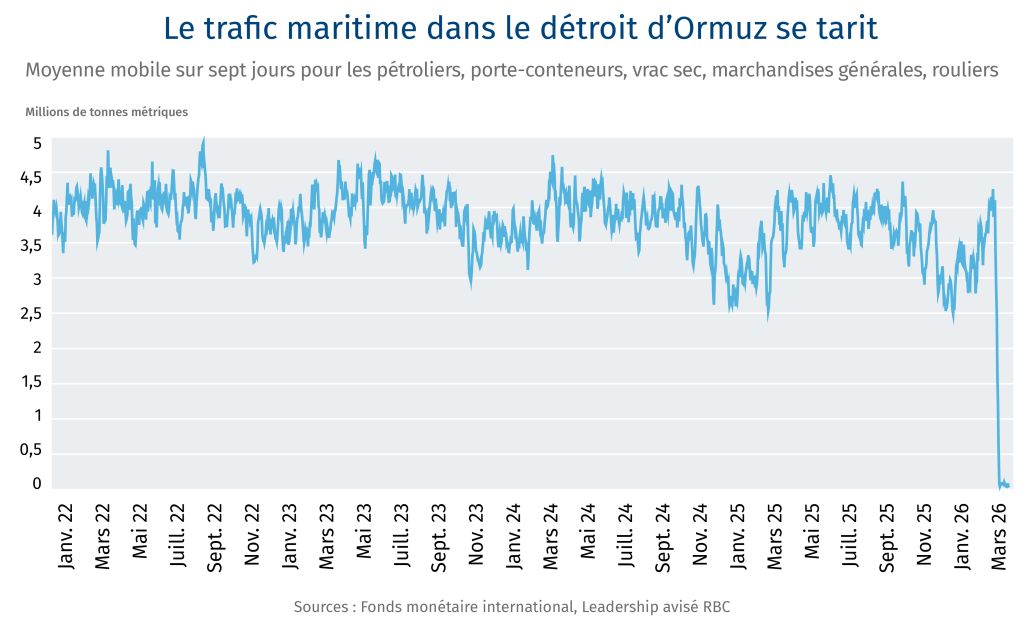
Le trafic maritime dans le détroir d'Ormuz se tarit. Moyenne mobile sur sept jours pour les pétroliers, porte-conteneurs, vrac sec, marchandises générales, rouliers.

Le quasi-blocus du détroit d’Ormuz par l’Iran a fait grimper en flèche les prix du pétrole, du diésel et du gaz, entraînant une hausse des coûts des denrées alimentaires, des engrais et des transports à l’échelle mondiale. Mais ce sont les économies en développement qui en subissent le plus durement les effets. Dans plusieurs économies africaines, l’énergie et les transports représentent 15 à 25 % du panier de l’IPC ; le renforcement du dollar américain (en hausse de 0,85 % par rapport à un panier de devises depuis le début du conflit en Iran) a alourdi le coût du service de la dette libellée en monnaie locale. De l’Argentine au Vietnam, des pays ont mis en place des mesures d’économie d’énergie ou instauré des dispositifs d’aide d’urgence aux consommateurs afin d’apporter un certain soulagement. L’inflation alimentée par les prix de l’énergie contraint les banques centrales à maintenir des taux d’intérêt élevés, même si les économies nationales ralentissent et que les réserves de change s’amenuisent. La confiance des investisseurs a déjà été entamée : l’indice MSCI des marchés émergents a effacé ses gains de 13 % depuis le début de l’année, tandis que les émissions obligataires des marchés émergents ont atteint en mars leur niveau le plus bas depuis 2009.

Les vulnérabilités liées à la dette des marchés émergents étaient déjà à des niveaux historiquement élevés. Les pays en développement ont payé 741 milliards de dollars US de plus en service de la dette qu’ils n’ont reçu en financements (2022–2024). Les coûts d’emprunt ont nettement augmenté, les émissions postérieures à 2020 se faisant à des taux d’environ 10 %, soit environ le double des niveaux d’avant la pandémie. Avec 29 % des obligations des pays à faible revenu arrivant à échéance d’ici 2026, le risque de défaut augmente pour certains États souverains. La Banque mondiale indique qu’elle est « prête à intervenir à grande échelle » pour aider les marchés émergents qui en ont fait la demande.

Voici quelques-uns des pays sous pression :

  • Égypte : importateur net d’énergie avec d’importantes subventions aux carburants (28 % des dépenses publiques), une dette élevée en dollars américains et des refinancements d’euro-obligations à court terme (4 milliards de dollars US) ; pression sur les changes (monnaie −8 %) et déficit du compte courant (−3 % du PIB) aggravés par la dépendance aux envois de fonds des pays du Golfe (73 % provenant des économies du CCG) et par la baisse des revenus du canal de Suez et du tourisme.

  • Pakistan : les prix des produits pétroliers ont augmenté de 25 %, tandis qu’un refinancement à venir (1 milliard de dollars US) est attendu en 2026 ; un historique récent de crise de la dette, ainsi qu’une forte dépendance aux envois de fonds des pays du Golfe (62 % provenant des économies du CCG), met sous pression les réserves et accentue le risque de déséquilibre de la balance des paiements.

  • Bangladesh : structurellement dépendant du GNL (50 % de l’électricité) sans solution de substitution à court terme ; les perturbations d’approvisionnement et la hausse des coûts de transport alimentent l’inflation (~9 % et plus) et accentuent la pression sur les réserves de change.

  • Zambie : fardeau du service de la dette extrêmement élevé (10 % du PIB) et dépendance aux importations d’engrais (2,5 % du PIB) ; la dépréciation du taux de change (−5 %) accentue les tensions sur le financement extérieur.

  • Sri Lanka : l’économie, fragilisée depuis le défaut de 2022, reste vulnérable ; le rationnement du carburant et la dépendance persistante aux importations freinent la reprise malgré une stabilisation partielle de l’approvisionnement en GNL via les États-Unis.

  • Côte d’Ivoire, Mongolie, République dominicaine : combinaison d’une exposition à une dette libellée en devises étrangères, de déficits du compte courant et d’échéances en 2026 ; plusieurs pays supportent également des charges de subventions (par exemple la Mongolie), ce qui accentue la pression budgétaire à mesure que les prix de l’énergie augmentent.

  • Afrique du Sud : part élevée de la dette locale détenue par des non-résidents (16 % du PIB)) ; pression sur les changes (monnaie −5,2 %) ; vulnérabilité aux sorties de capitaux, à la volatilité des marchés obligataires et au resserrement des conditions financières.

  • Turquie : rendements domestiques extrêmement élevés (>35 %), dépréciation persistante de la monnaie et forte diminution des réserves (23 milliards de dollars US) liée aux interventions sur le marché des changes ; marge de manœuvre politique limitée.

  • Inde : dépendance aux importations de pétrole brut à hauteur de 89 %, dont environ la moitié transite par le détroit ; roupie à des niveaux historiquement bas, usines d’engrais fonctionnant à 70 % de leur capacité ; exposition accrue en raison de la dépendance aux envois de fonds.

  • Philippines : importe 90 % de son pétrole du Moyen-Orient ; déficit du compte courant (−3,4 % du PIB). Les perturbations du transport maritime compriment les marges dans son principal secteur d’exportation (les semi-conducteurs et l’électronique représentant environ 60 % des exportations totales), tandis que la répercussion de la hausse des prix de l’énergie alimente une inflation supérieure aux objectifs.

Plusieurs des marchés essentiels à la stratégie de diversification du Canada sont exposés au conflit en Iran : l’Égypte figure parmi les plus grands importateurs mondiaux de blé canadien, tandis que le Bangladesh et le Pakistan sont des destinations clés pour les légumineuses canadiennes. En Zambie, où le cuivre représente environ 70 % des recettes d’exportation, des entreprises canadiennes mènent d’importantes expansions de production. Des files d’attente de plusieurs heures dans les stations-service en Inde indiquent que le choc touche déjà les ménages – alors même que les négociations de l’Accord de partenariat économique global (APEG) entre le Canada et l’Inde visent 70 milliards de dollars d’échanges bilatéraux d’ici 2030. Par ailleurs, l’exposition des entités canadiennes aux actifs des marchés émergents en Amérique du Sud, en Afrique et en Asie pourrait également constituer un autre défi.

Sydney Wisener

Les discussions sur la réforme de l’Organisation mondiale du commerce (OMC) ont échoué

  • La 14e Conférence ministérielle de l’OMC, tenue la semaine dernière au Cameroun, n’est pas parvenue à ouvrir une nouvelle ère de réforme du commerce mondial après de profondes divergences entre les États-Unis et le Brésil quant à la durée de prolongation du moratoire sur le commerce numérique, un accord interdisant l’imposition de droits sur les transmissions électroniques et les services numériques.

  • Ce désaccord a été la principale raison pour laquelle un projet de plan de réforme de l’OMC n’a pas été adopté, un revers majeur pour l’organisation qui cherchait à contrer sa marginalisation et à rester pertinente dans cette nouvelle ère de perturbations du commerce.

  • Le représentant américain au commerce, Jamieson Greer, a vivement critiqué l’OMC à son retour aux États-Unis, déclarant qu’elle ne jouerait qu’un « rôle limité » dans les futures discussions de politique commerciale mondiale.

L’hélium devient un nouveau casse-tête lié au détroit d’Ormuz

  • Outre les perturbations des marchés mondiaux de l’énergie, de l’aluminium, du transport maritime et des engrais, la quasi-fermeture du détroit menace l’approvisionnement mondial en hélium, un composant clé dans la production de semi-conducteurs.

  • L’hélium étant principalement un sous-produit de la production de GNL, les perturbations de l’approvisionnement en GNL menacent également de perturber les flux de ce gaz, dont un tiers de l’offre mondiale transite par Ormuz. Selon Fitch Ratings, les prix de l’hélium ont à peu près doublé depuis le début du conflit, ce qui pourrait avoir des effets en cascade sur les économies fortement dépendantes de la technologie, telles que la Corée du Sud, le Japon et même le secteur technologique des États-Unis.

  • L’hélium étant principalement un sous-produit de la production de GNL, les perturbations de l’approvisionnement en GNL menacent également de perturber les flux de ce gaz, dont un tiers de l’offre mondiale transite par Ormuz. Selon Fitch Ratings, les prix de l’hélium ont à peu près doublé depuis le début du conflit, ce qui pourrait avoir des effets en cascade sur les économies fortement dépendantes de la technologie, telles que la Corée du Sud, le Japon et même le secteur technologique des États-Unis.

Les États-Unis se préparent à imposer de nouveaux droits de douane sur les produits pharmaceutiques

  • Selon un projet de décret obtenu par les médias, l’administration Trump prépare de nouveaux prélèvements sur les médicaments de marque des entreprises pharmaceutiques, incluant des droits de douane de 100 % sur les médicaments brevetés et leurs principes actifs.

  • Bien que la proposition n’ait pas encore été officiellement annoncée, elle donnerait suite aux menaces formulées par Trump l’automne dernier dans le cadre de la stratégie de son administration visant à contraindre les fabricants pharmaceutiques à construire ou relocaliser des installations de production aux États-Unis.

— Thomas Ashcroft

1557107-Banner-wide-1

Également dans ce numéro : Démêler la chaîne logistique en biocarburants en Amérique du Nord

Le détroit d’Ormuz a longtemps été traité comme un enjeu strictement pétrolier. Lorsqu’il se ferme, les marchés de l’énergie réagissent, les taux de fret des pétroliers s’envolent et l’attention médiatique se concentre sur le brut. Mais il s’agit aussi d’un choc lent et persistant sur le coût du transport de marchandises, un choc qui s’enracine au fil du temps.

Effet de premier ordre : brut et pétroliers

L’impact le plus direct se situe précisément là où les marchés l’anticipaient. Les taux au comptant de référence pour les très gros transporteurs de brut, multipliés par six depuis le début de janvier, s’établissent actuellement à 98 $ US/t (13 à 14 $ US/baril). Les volumes de pétroliers transitant par le détroit d’Ormuz (et le canal de Suez) se sont essentiellement effondrés, plus de 200 navires étant immobilisés dans le golfe Persique.

Effet de second ordre : produits et carburants

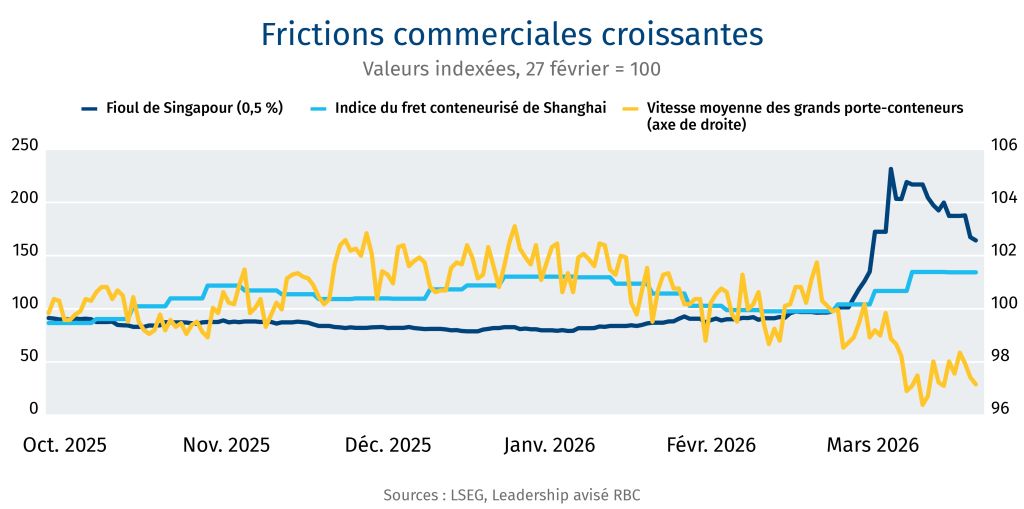
Les arrêts de raffineries et les contraintes à l’exportation liées au détroit d’Ormuz ont fragmenté les chaînes logistiques mondiales en carburant marin, forçant les navires à s’approvisionner dans des ports de rechange à des primes de zone de guerre élevées. Comme illustré ci-dessous, le prix indexé du carburant marin à Singapour a augmenté de 66 % depuis le début de la crise. Non illustré, mais tout aussi révélateur, l’écart entre les prix franco à bord et les prix livrés, habituellement inférieur à 5 %, a largement dépassé 50 % à la mi‑mars, signe d’une véritable désorganisation physique dans l’acheminement du carburant marin vers les navires.

Maersk, entreprise danoise de transport maritime, a officialisé cette perturbation le 25 mars en imposant une surcharge mondiale d’urgence sur le carburant, faisant de ce choc un facteur désormais solidement installé dans l’économie du transport maritime.

Effet de troisième ordre : conteneurs et vrac sec

L’indice du fret conteneurisé de Shanghai (SCFI) a baissé progressivement avant le conflit et a depuis bondi (voir le graphique), mais il s’agit probablement de fluctuations saisonnières. À la mi‑février, le Nouvel An chinois a entraîné un ralentissement saisonnier du débit portuaire, tombé à 40–50 % de sa capacité normale. La part de la reprise du SCFI en mars attribuable à des contraintes d’offre plutôt qu’à une demande plus forte demeurera incertaine jusqu’à la publication des données portuaires officielles en fin de mois.

Cela dit, le vrac sec était structurellement peu exposé au détroit d’Ormuz – environ 55 navires de vrac sec y transitaient chaque semaine avant le conflit – et l’indice Baltic Dry reste globalement stable, voire légèrement en baisse. Néanmoins, la vitesse moyenne des grands porte-conteneurs a légèrement diminué (voir graphique) depuis fin février, un signal modeste, cohérent avec des ajustements de trajectoire en marge de la zone de conflit.

–Shaz Merwat, Energy Policy Lead

Frictions commerciales croissantes. Valéurs indexées, 27 février = 100

La chaîne logistique en Amérique du Nord, autrefois intégrée, se fragmente désormais selon des lignes nationales.

Les incitatifs fédéraux américains, les programmes à l’échelle des États et le Règlement sur les combustibles propres du Canada tirent de plus en plus dans des directions différentes, ce qui entraîne un marché morcelé, avec des répercussions pour les producteurs canadiens de biocarburants et les agriculteurs cultivant des oléagineux et des céréales, notamment le canola, le soya et le maïs.

Des changements de politiques qui ont créé une fracture continentale

Les modifications apportées à la politique américaine dans le cadre de la norme sur les carburants renouvelables (Renewable Fuel Standard) et les nouveaux crédits d’impôt à la production ont déclenché ce réalignement. Les règles proposées pour cette norme en 2026–2027 augmentent considérablement les cibles d’incorporation domestique de diesel à base de biomasse, renforçant la demande pour des matières premières d’origine végétale comme l’huile de soya.

  • Parallèlement, les nouvelles structures d’incitatifs, en particulier la transition des crédits pour mélange vers des crédits fondés sur la production, favorisent explicitement la production intérieure de biocarburants aux États‑Unis.

  • Ce changement abolit l’incitatif de 1 $ US par gallon dont bénéficiaient les biodiesels et le diesel renouvelable canadiens sur le marché américain, puisque les biocarburants doivent désormais être produits aux États-Unis pour être admissibles aux crédits de production. Résultat : une baisse d’environ 13 % de la valeur des importations canadiennes vers les États-Unis entre 2024 et 2025, selon les données sur le commerce international du Canada. Il s’agit d’un changement notable par rapport au coup de pouce dont bénéficiaient auparavant les biocarburants canadiens grâce aux subventions américaines.

Quels effets sur les marchés canadiens des oléagineux et des céréales ?

Le marché des biocarburants est fortement tributaire des politiques publiques, et la certitude réglementaire n’est jamais garantie. Les incitatifs pour les matières premières destinées aux biocarburants aux États-Unis continuent d’évoluer, alors que l’Environmental Protection Agency (EPA) fixe ses obligations en matière de volumes renouvelables pour 2026 et 2027.

L’incertitude qui pèse sur les agriculteurs canadiens tient au fait que l’EPA a proposé de réduire le nombre de crédits RIN (Renewable Identification Numbers) attribués aux carburants renouvelables importés et à ceux produits à partir de matières premières étrangères, ce qui découragerait financièrement les raffineries américaines d’utiliser des matières premières canadiennes. Toutefois, l’augmentation de la demande intérieure canadienne pourrait compenser en partie le risque lié à l’exportation.

Canola : le plus exposé. L’huile de canola exportée aux États-Unis est principalement utilisée pour la production du diesel renouvelable. Les volumes d’exportation d’huile de canola vers les États‑Unis ont chuté de 26 % entre 2024 et 2025, après avoir augmenté chaque année au cours des cinq années précédentes. Cette baisse est survenue après une période de plus d’un an d’incertitude réglementaire pour l’industrie canadienne du canola, qui attendait des précisions du département du Trésor américain et de l’IRS sur les crédits de production, y compris la confirmation en janvier de l’admissibilité des matières premières nord‑américaines.

Soya : les producteurs canadiens de soya pourraient bénéficier de politiques américaines favorables. Selon les perspectives 2026 du département de l’Agriculture des États-Unis, les mandats en matière de biocarburants et les incitatifs fiscaux devraient entraîner une hausse de 17 % de l’utilisation d’huile de soya américaine dans les biocarburants. La demande accrue soutient les prix, mais le marché demeure exposé à des risques à la baisse pour les échanges avec les États-Unis si les obligations en matière de volumes renouvelables proposées par l’EPA sont confirmées.

Maïs : le maïs reste fortement lié à la production d’éthanol aux États-Unis dans le cadre de la norme américaine sur les carburants renouvelables. Cependant, les producteurs canadiens d’éthanol sont désormais désavantagés par le crédit à la production de combustibles propres (45Z), conçu pour encourager la production de biocarburants finis aux États-Unis.

Conclusion

Les perspectives pour le Canada sont mitigées. La demande du marché intérieur dépendra largement des prochaines modifications du Règlement sur les combustibles propres du gouvernement fédéral, où plusieurs leviers politiques sont à l’étude pour soutenir la demande domestique, notamment des exigences de contenu local minimal et des multiplicateurs de crédits pour les producteurs locaux.

Lisa Ashton, responsable principale, Politique agricole

Les producteurs de bœuf canadiens s’inquiètent d’un éventuel accord de libre-échange avec le Mercosur

  • Alors qu’Ottawa cherche à conclure cette année un accord de libre-échange avec le bloc sud-américain, l’Association canadienne des bovins (ACB) a exprimé ses préoccupations.

  • Le Brésil est le plus grand producteur de bœuf au monde, et l’ACB craint qu’un accord avec le Mercosur n’inonde le marché canadien de bœuf bon marché, compromette les efforts de reprise d’un secteur confronté à la plus faible offre de bétail en quarante ans, et expose le Canada à des accusations américaines de servir de « porte d’entrée détournée » vers le marché nord‑américain.

Les coûts des engrais flambent à l’approche de la saison des semis

  • Les perturbations dans les expéditions d’engrais et des matières premières essentielles à leur production via le détroit d’Ormuz ont fait grimper les prix, alors que les agriculteurs nord-américains s’apprêtent à entamer la saison des semis de printemps. L’urée, par exemple, a vu son prix augmenter d’environ 40 % depuis le début du conflit. Cette hausse devient rapidement un enjeu politique pour Donald Trump, qui a rencontré cette semaine des groupes agricoles américains, un lobby politique influent.

  • Meanwhile, Russia, whose shipments remain unaffected by the Hormuz blockade, has deep reserves of fertilizers and commodities. Earlier this week, Russia halted its exports of ammonium nitrate, to shore up its domestic supply. But the conflict potentially raises the specter of Russia looking to increase its leverage on having restrictions on Russian fertilizer exports to Europe eased.

Le Parlement européen approuve un accord commercial avec les États-Unis

  • Les législateurs de l’Union européenne avaient auparavant retardé l’approbation de l’accord de Turnberry en raison des menaces de Donald Trump d’annexer le Groenland. Toutefois, mardi, le Parlement européen a ouvert la voie à sa mise en œuvre, en y ajoutant des conditions supplémentaires. Avant le vote, les États-Unis avaient averti que l’Union européenne pourrait perdre son accès préférentiel aux livraisons de gaz naturel liquéfié (GNL) américain si l’accord était de nouveau retardé, alors que l’Europe subit déjà les effets de perturbations dans les approvisionnements en GNL en provenance du Qatar.

  • L’accord prévoit l’élimination des droits de douane de l’UE sur les produits industriels américains et certains produits agricoles, ainsi qu’une baisse des droits de douane américains sur la plupart des biens européens à 15 %. Les députés européens ont cependant ajouté des mécanismes de protection, notamment en retardant la suppression des droits de douane européens jusqu’à ce que les États-Unis réduisent les leurs. Ces mesures devront maintenant être approuvées par les États membres, les négociations devant commencer le 13 avril.

–Thomas Ashcroft, responsable principal, Géopolitique

1557107-Banner-wide-1

Il n’est pas nécessaire que les perturbations affectant les navires transitant par le détroit d’Ormuz soient prolongées pour que celui-ci cesse de fonctionner comme une artère fiable du commerce mondial. Les coûts commencent à s’accumuler : les taux de fret des conteneurs ont augmenté de 12 % au cours des deux semaines se terminant jeudi dernier, selon l’indice mondial des conteneurs de Drewry.

  • En période de risque de guerre maritime, un groupe relativement restreint d’assureurs désigne certaines zones comme étant à haut risque. Les protections habituelles ne suffisent alors plus, et les armateurs doivent souscrire une assurance contre les risques de guerre — au cas par cas (par voyage) —  tarifée en pourcentage de la valeur du navire.

  • Au cours des dernières semaines, ces primes sont passées de fractions de point de pourcentage à environ 5 % de la valeur d’un navire. Pour un grand pétrolier, cela représente des millions de dollars pour une seule traversée. Cette situation pourrait bientôt entraîner des pénuries et, vraisemblablement, une hausse des prix de biens de consommation courants allant des jouets et des vêtements aux semi-conducteurs.

  • Alors que des drones iraniens, des mines et des attaques menées par de petites embarcations constituent une menace persistante et crédible pour le détroit, la décision relève également du jugement humain des capitaines et des équipages, sans parler des armateurs peu enclins à voir l’un de leurs coûteux pétroliers couler ou devenir inutilisable.

  • Des efforts internationaux sont en hausse, notamment de la part du Canada, afin de rétablir en toute sécurité l’exploitation d’un corridor maritime clé dans le Golfe, où environ 1 000 navires — principalement des pétroliers — sont actuellement immobilisés.

  • Selon Lloyd’s List Intelligence, le conflit a déjà entraîné le ciblage de 23 navires, certains incidents ayant causé des pertes parmi les équipages.

  • Alors que la pandémie de COVID-19 a provoqué une chute marquée des volumes tout en faisant grimper fortement les taux de fret, la situation dans le détroit d’Ormuz met à l’épreuve la précision du système mondial de transport maritime : les flux sont redirigés, les trajets s’allongent et le tonnage est repositionné entre les différents bassins. Les cargaisons qui transiteraient normalement par Ormuz sont de plus en plus acheminées vers l’ouest par des corridors alternatifs, les ports de la mer Rouge s’imposant comme des nœuds clés dans une carte en rapide mutation des flux de marchandises transitant par le Moyen-Orient.

Quelle en est l’incidence ?

  • L’allongement des trajets absorbe des capacités, resserre la disponibilité des navires dans certaines régions et crée des déséquilibres ailleurs. Pour le commerce conteneurisé, l’incidence est conséquente. Les délais de livraison du commerce électronique touchent déjà le commerce de détail au Moyen-Orient, le fret aérien étant lui aussi perturbé.

  • Les chaînes logistiques mondiales reposent sur la synchronisation. Les marchandises circulent de manière séquentielle et selon des fenêtres temporelles définies. Cette prévisibilité s’érode désormais. Une hausse des taux de fret peut être absorbée ; une expédition qui arrive avec des semaines de retard, et sans certitude, ne le peut pas.

–Thomas Ashcroft

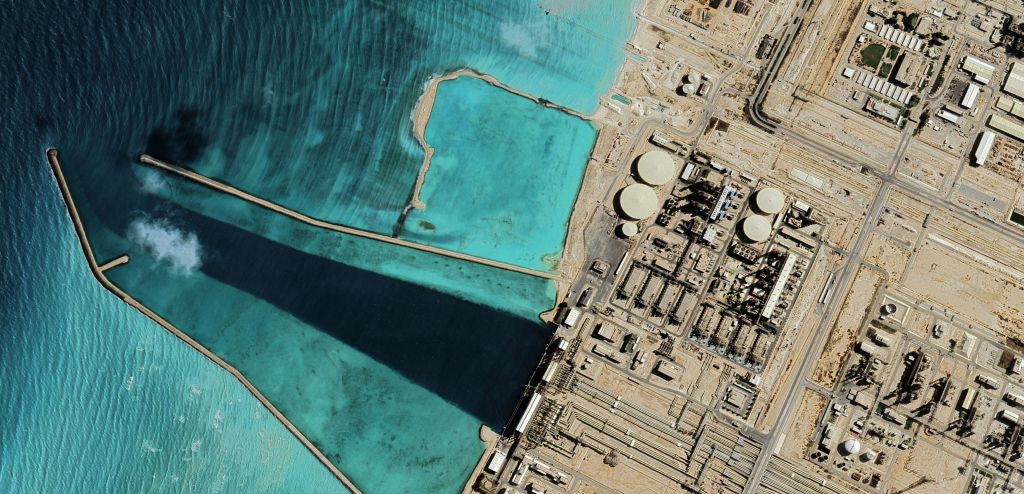
Le commerce du pétrole et du gaz est pratiquement à l’arrêt dans les pays entourant le détroit d’Ormuz, dans le golfe Persique. De plus, les installations d’exportation de gaz naturel du Qatar ayant été touchées, les prévisionnistes du secteur énergétique doivent revoir leurs scénarios.

Le marché mondial du GNL devait entrer dans une phase d’excédent notable en 2026, avec un surplus de deux millions de tonnes pour une offre totale de 475 millions de tonnes (Mt) cette année, puis un excédent de 30 Mt pour une offre de 585 Mt en 2029.

À quel point les exportations de GNL du Qatar sont-elles touchées ?

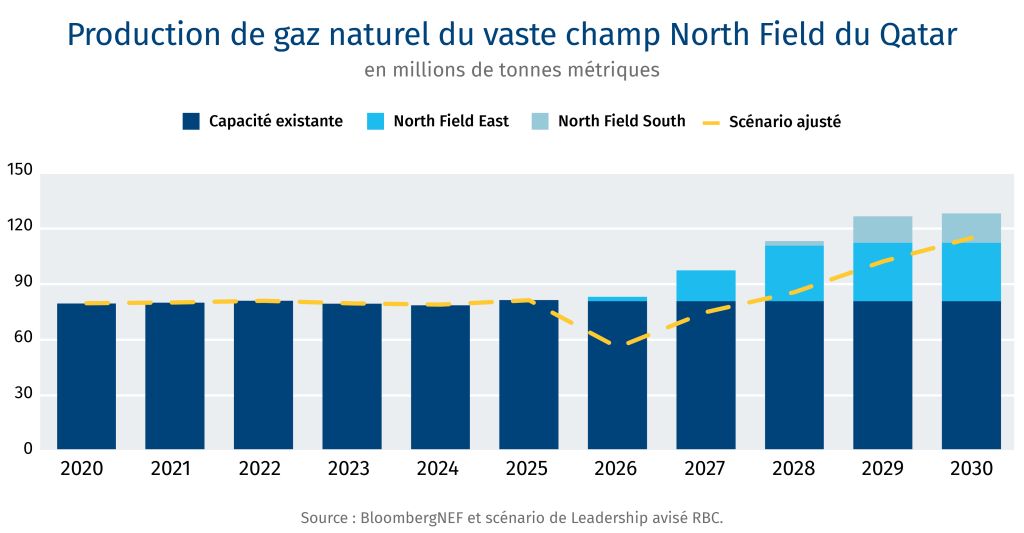
  • Une perturbation de l’approvisionnement qatari — le deuxième exportateur mondial de GNL — éliminerait entièrement le surplus prévu pendant environ trois ans, entraînant plutôt un déficit d’environ 30 Mt en 2026, et seulement un excédent de 8 Mt en 2029. Bien entendu, cela suppose l’absence de destruction de la demande, ce qui reste à confirmer.

  • D’après les échanges en cours, l’offre ajustée de GNL du Qatar pour cette année se situerait probablement  50 et 55 Mt, soit une perturbation d’environ 30 Mtpa par rapport aux quelque 83 Mtpa de production de l’an dernier. Il ne s’agit pas d’un écart marginal — c’est une baisse presque deux fois supérieure à la capacité totale actuelle d’exportation de GNL du Canada.

  • L’expansion du North Field du Qatar, qui soutient la croissance de l’offre mondiale jusqu’en 2030, pourrait être retardée avec une montée en puissance plus lente. Le marché anticipait ces volumes, mais réévalue désormais un déficit à court et moyen terme.

    Production de gaz naturel du vaste champ North Field du Qatar.

Un choc en deux temps

  • Un déficit d’approvisionnement à court terme, alors que des capacités existantes au Qatar sont mises hors service, suivi d’un retard à moyen terme des trains d’expansion qui devaient rééquilibrer le marché. 

  • La situation dans le détroit d’Ormuz vient aggraver le tableau. Avec un flux de pétroliers pratiquement à l’arrêt, la perturbation ne se limite pas à la production : même les volumes non touchés ne peuvent plus transiter par le détroit. 

  • LNG Canada monte en puissance. Huit navires ont quitté la Colombie-Britannique au cours des 17 premiers jours de mars, contre quatre pour l’ensemble du mois de décembre, ce qui indique que les acheteurs du bassin du Pacifique réorientent déjà leurs approvisionnements hors du Golfe. Des rapports indiquent également que des cargaisons américaines de GNL sont acheminées vers l’Asie par le canal de Panama.

  • En résumé : l’excédent de GNL anticipé — largement censé faire baisser les prix et améliorer l’accessibilité — est probablement écarté au moins jusqu’en 2028.

Pour plus d’information : Choc énergétique : huit graphiques pour expliquer les retombées mondiales de la crise du pétrole et du gaz.

–Shaz Merwat

Négocier des échanges commerciaux avec le président Donald Trump s’apparente à un jeu de « tape-taupe » : les irritants surgissent sans cesse, de manière agressive. Et si l’on réagit trop tard, le problème réapparaît et frappe encore plus fort. Le lancement, par le représentant américain au commerce, d’une enquête au titre de la section 301 visant le Canada constitue simplement le dernier épisode en date.

Les enquêtes, qui ciblent au total environ 60 partenaires commerciaux, s’inscrivent dans deux volets :

  • D’abord, déterminer si certains pays n’ont pas efficacement interdit ou appliqué les interdictions concernant l’entrée aux États-Unis de biens produits par le travail forcé (ce qui est au cœur de l’enquête visant le Canada).

  • Ensuite, évaluer si les subventions accordées par des gouvernements étrangers entraînent une surcapacité qui inonde les marchés et nuit à la production manufacturière américaine dans des secteurs clés.

L’objectif des États-Unis est d’inciter leurs alliés à partager le fardeau lié au renforcement des mesures contre les produits issus du travail forcé provenant notamment de régions comme le Xinjiang — où des minorités sont contraintes de produire des biens —, en plus de s’attaquer à la surcapacité et aux risques plus larges associés aux chaînes logistiques chinoises. Il ne s’agit donc pas seulement d’accusations bilatérales. Pour le Canada, cela enclenche un processus délibérément ciblé :

  • Washington soutient que le régime canadien d’application des règles relatives au travail forcé impose un fardeau injuste au commerce américain en permettant à des biens contaminés d’entrer en Amérique du Nord.

  • Cela déclenche des consultations obligatoires, des audiences publiques et une collecte de preuves avant l’éventuelle imposition de droits de douane.

Quelle est la menace réelle ?

Si le Canada est jugé en défaut dans le cadre de ces enquêtes, des droits de douane pourraient viser des intrants manufacturiers (acier, aluminium, minéraux), des biens de haute technologie (semi-conducteurs, solaire, véhicules électriques), ainsi que des produits comme les fruits de mer, les jouets, les équipements électriques et des biens de consommation courante comme les textiles et le cuir. 

Les données de l’Agence des services frontaliers du Canada (ASFC) indiquent des progrès modestes depuis l’entrée en vigueur, en 2024, de la Loi sur la lutte contre le travail forcé et le travail des enfants dans les chaînes d’approvisionnement. Les interceptions d’envois soupçonnés d’être liés au travail forcé — notamment des vêtements, des jouets et des produits électroniques souvent reliés indirectement à la région autonome du Xinjiang en Chine — ont légèrement augmenté, avec environ 50 détentions en 2024 contre presque aucune au cours des trois années précédentes. Cependant, un seul envoi a été confirmé comme contrevenant à l’interdiction au Canada, une fraction des saisies totalisant 1 milliard de dollars américains effectuées par le U.S. Customs and Border Protection pour des liens présumés avec le travail forcé. Le gouvernement canadien a engagé 25,1 millions de dollars sur deux ans à compter de 2025 pour Affaires mondiales Canada et l’ASFC afin de renforcer les enquêtes et l’application de la loi. Néanmoins, Washington remet en question l’efficacité de ces mesures, estimant que leur portée demeure insuffisante pour atteindre ses objectifs stratégiques à l’égard de la Chine.

À quoi faut-il s’attendre maintenant ?

  • La section 301 est un processus. Contrairement à la section 232, elle exige des consultations, la constitution d’un dossier probant et la tenue d’audiences publiques avant toute imposition de droits de douane.

  • Le Canada dispose d’une fenêtre étroite pour influencer le dossier : les soumissions prévues d’ici le 15 avril et les audiences débutant le 28 avril seront déterminantes pour démontrer les progrès en matière d’application et étayer les arguments fondés sur les engagements en matière de travail prévus par l’AEUMC (chapitre 23).

Incidences sur les négociations de l’AEUMC

  • Le calendrier est délibéré. Le processus au titre de la section 301 se déroule en parallèle de l’examen de l’AEUMC, offrant au Bureau du représentant américain au commerce (USTR) un signal précoce quant à l’efficacité des consultations.

  • Le représentant américain au commerce, Jamieson Greer, a indiqué cette semaine que le Canada accuse un retard par rapport au Mexique dans le processus d’examen de l’AEUMC. Le rythme canadien est toutefois stratégique, reflétant une allocation réfléchie des risques et des leviers à Ottawa. Mark Carney a constitué son équipe et réparti les rôles en conséquence : l’ambassadeur Mark Wiseman mobilise le Congrès pour contrer des scénarios imprévisibles comme un retrait de l’AEUMC (possible par décret présidentiel, bien que le Congrès conserve ultimement le pouvoir d’abroger la loi).

  • Parallèlement, la négociatrice en chef Janice Charette coordonne les ministères concernés et les lignes rouges pour le premier ministre.

  • Avant les élections de mi-mandat américaines, le Canada doit coopérer sur la question du travail forcé sans concéder des éléments de grande valeur stratégique, comme l’accès aux minéraux critiques. Il s’agit de démontrer des progrès et une volonté d’agir en matière d’application, tout en conservant des atouts stratégiques et en laissant les élections de mi-mandat tester le rapport de force avec Donald Trump, afin de préserver la marge de manœuvre d’Ottawa dans les négociations.

–Thomas Ashcroft

La récente « offre » opportuniste de la Chine à Taïwan — proposant une réunification avec le continent en échange d’une sécurité énergétique — illustre la convergence croissante entre sécurité énergétique, commerce et géopolitique, alors que le conflit au Moyen-Orient bouleverse violemment les systèmes énergétiques mondiaux.

Pourquoi Taïwan a-t-il besoin de sécurité énergétique ?

  • L’île d’Asie de l’Est est le principal producteur mondial de semi-conducteurs. Le gaz naturel et le pétrole — majoritairement importés — représentent 61 % de son approvisionnement énergétique, selon le Statistical Review of World Energy.  Le charbon (33 %), le nucléaire (3 %) et les énergies renouvelables (3 %) composent le reste.

  • Taïwan a lancé des politiques visant à éliminer progressivement l’énergie nucléaire en 2016 et a achevé la fermeture de son dernier réacteur en mai 2025, retirant près de 5 GW de capacité — soit environ 42 % de la capacité nucléaire du Canada — et accentuant sa dépendance aux importations de gaz naturel liquéfié.

  • Environ 42 % des importations de GNL de Taïwan provenaient du Qatar, qui a subi cette semaine une importante attaque de missiles en provenance de l’Iran.

  • Taïwan réévalue désormais sa stratégie nucléaire, avec des études de faisabilité portant sur la remise en service de deux centrales. La société d’État Taipower devrait également soumettre ce mois-ci des plans de redémarrage de réacteurs.

Leçons pour une nouvelle ère énergétique

  • Notre rapport L’avantage atomique : une occasion historique pour le Canada à l’aube d’une nouvelle ère nucléaire a mis en évidence le rôle central de la sécurité énergétique dans la relance du nucléaire à l’échelle mondiale.

  • De nombreux pays européens et asiatiques diversifient à la fois leurs fournisseurs d’énergie et leurs sources de production afin de composer avec l’instabilité géopolitique qui perturbe les marchés énergétiques mondiaux.

  • À mesure que les pays cherchent à diversifier leurs approvisionnements et leurs sources d’énergie, le Canada est bien positionné pour soutenir ces objectifs. La technologie des réacteurs CANDU du Canada — incluant des réacteurs de moins d’un gigawatt adaptés aux réseaux de plus petite taille —, ainsi que l’expertise croissante du pays en matière de petits réacteurs modulaires, en font un partenaire tout désigné pour les pays souhaitant réduire leur dépendance aux combustibles fossiles sans recourir à des technologies chinoises ou russes.

–Vivan Sorab

1557107-Banner-wide-1

Les marchés du pétrole et du gaz sont ébranlés par la guerre en Iran qui étouffe la production au Moyen-Orient et a des répercussions dans le monde entier. Face à la rupture des chaînes d’approvisionnement énergétique et à la volatilité des prix, nous examinons les tendances qui caractérisent cette nouvelle ère d’insécurité énergétique mondiale.

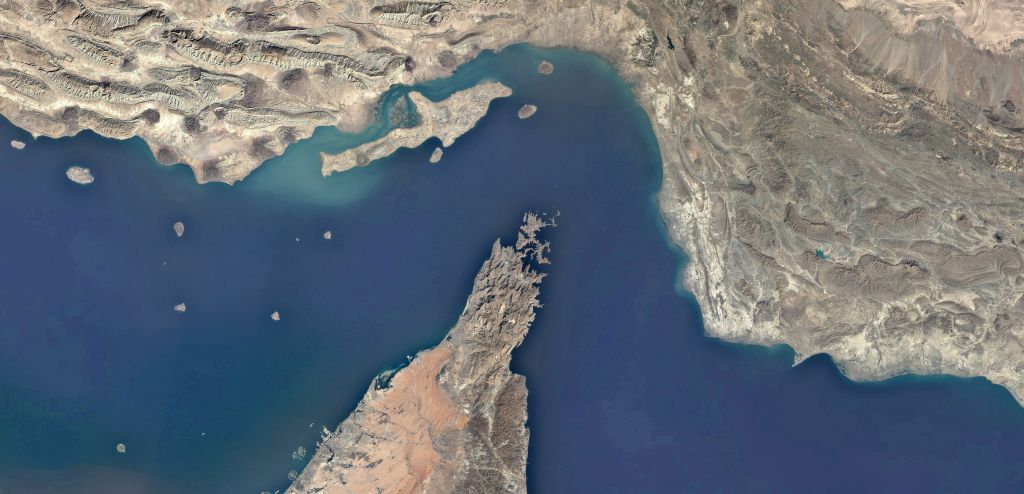
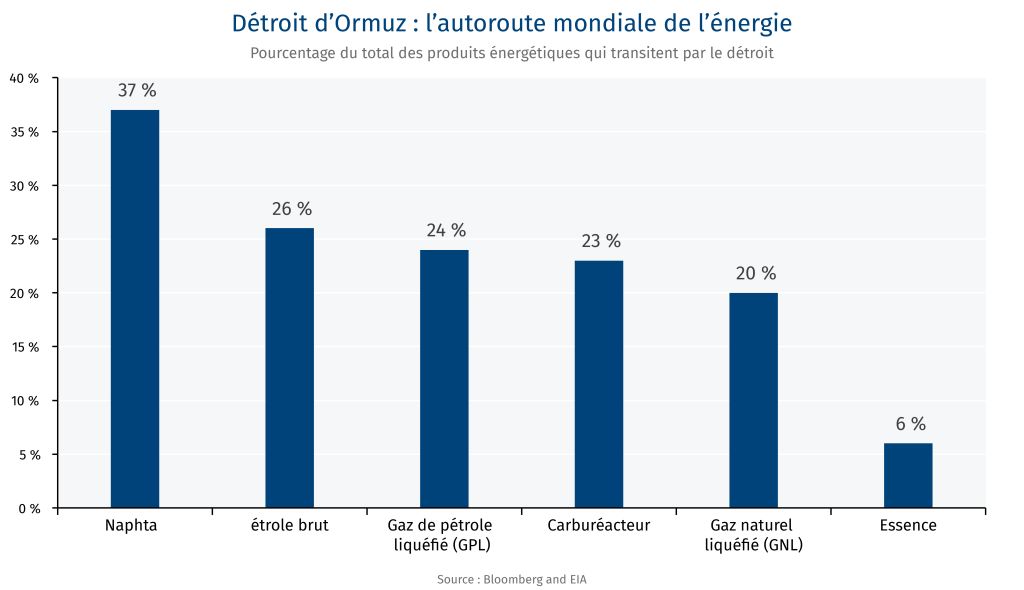
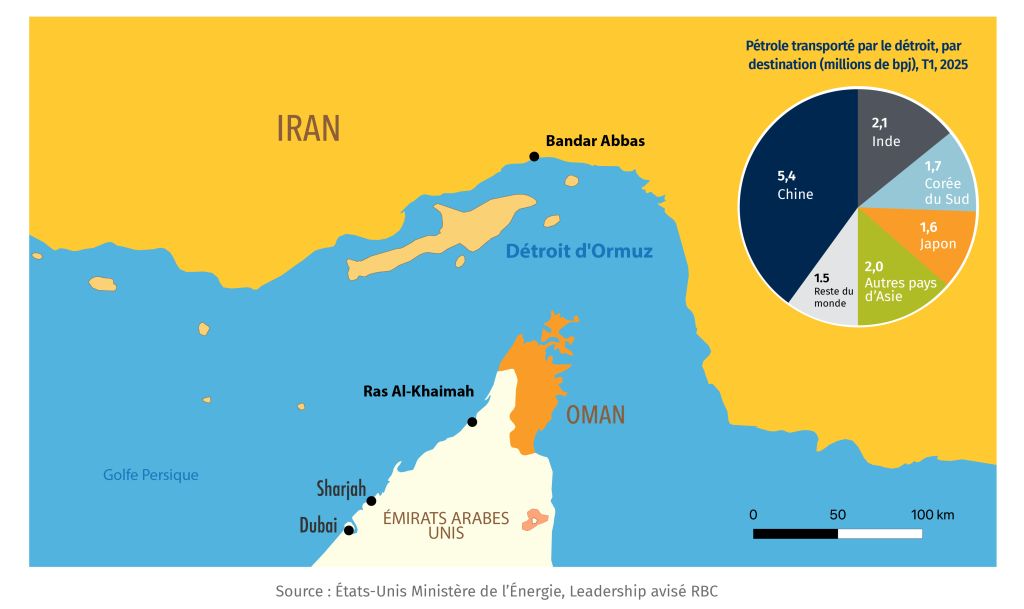
  • Cette voie navigable de 54 kilomètres est le lieu de passage de 20 millions de barils par jour (bpj), soit 20 % de l’offre mondiale de pétrole. Seul le détroit de Malacca, en Asie du Sud-Est, voit circuler plus de pétrole brut.

  • Près de 93 % des exportations de GNL du Qatar transitent par le détroit, ce qui représente 19 % du commerce mondial de GNL.

  • Les autres routes d’exportation du Moyen-Orient ont une capacité limitée de 3,5 à 5,5 millions de bpj.

Détroit d’Ormuz : l’autoroute mondiale de l’énergie
  • Le Japon a été le premier pays à annoncer le déblocage de pétrole de ses réserves, dans le cadre de l’action coordonnée de l’Agence internationale de l’énergie, injectant 80 millions de barils sur le marché.

  • Les États-Unis permettent à l’Inde d’acheter du pétrole russe, à titre provisoire, tandis que New Delhi s’efforce de trouver des substituts aux 2,5 à 2,7 millions de barils par jour que le pays importe de l’Irak, des Émirats arabes unis, de l’Arabie Saoudite et du Koweït.

  • Les États-Unis autorisent des exemptions aux sanctions sur le pétrole russe depuis au moins 30 jours, ce qui affaiblit le soutien occidental à l’Ukraine dans sa guerre contre la Russie.

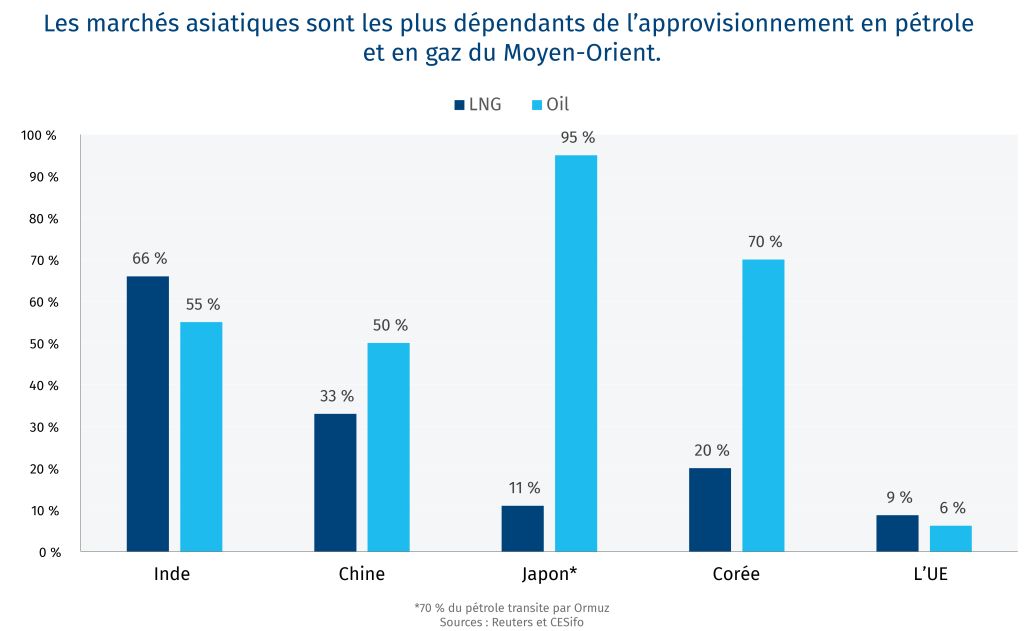
Les marchés asiatiques sont les plus dépendants de l’approvisionnement en pétrole et en gaz du Moyen-Orient.
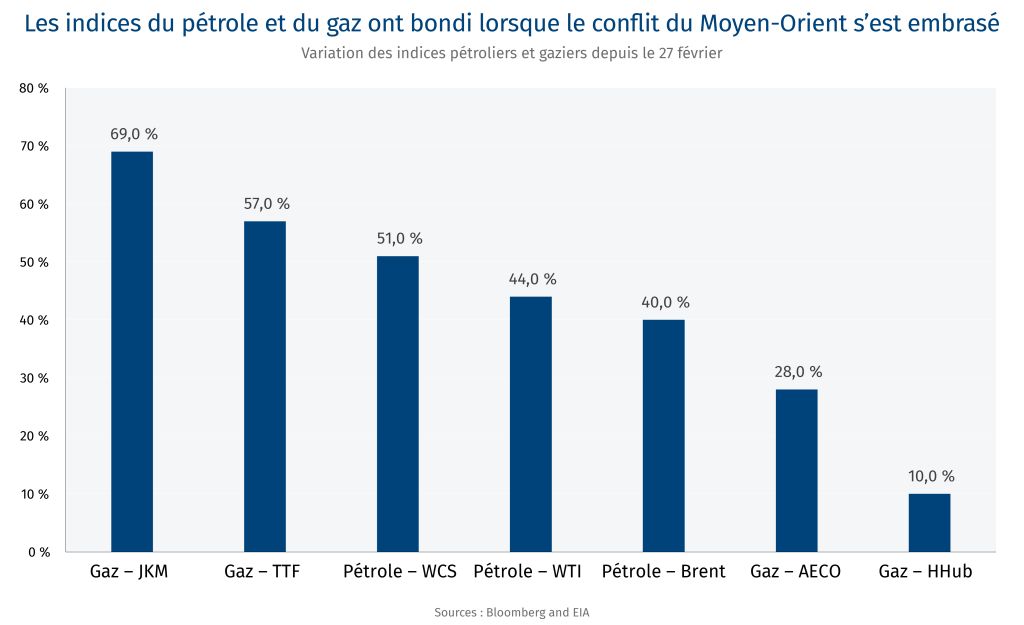
  • L’indice ayant enregistré la plus forte hausse a été le LNG Japan/Korea Marker (JKM), ce qui met en évidence la dépendance des titres asiatiques à l’égard du détroit.

  • La crise a éliminé la menace de surabondance de l’offre de GNL, alors que l’Europe et l’Asie Asie cherchent désespérément à s’approvisionner.

  • Les prix du pétrole sont demeurés instables, oscillant entre 76 $ US et 119 $ US le baril au cours de la dernière semaine.

Les indices du pétrole et du gaz ont bondi lorsque le conflit du Moyen-Orient s’est embrasé
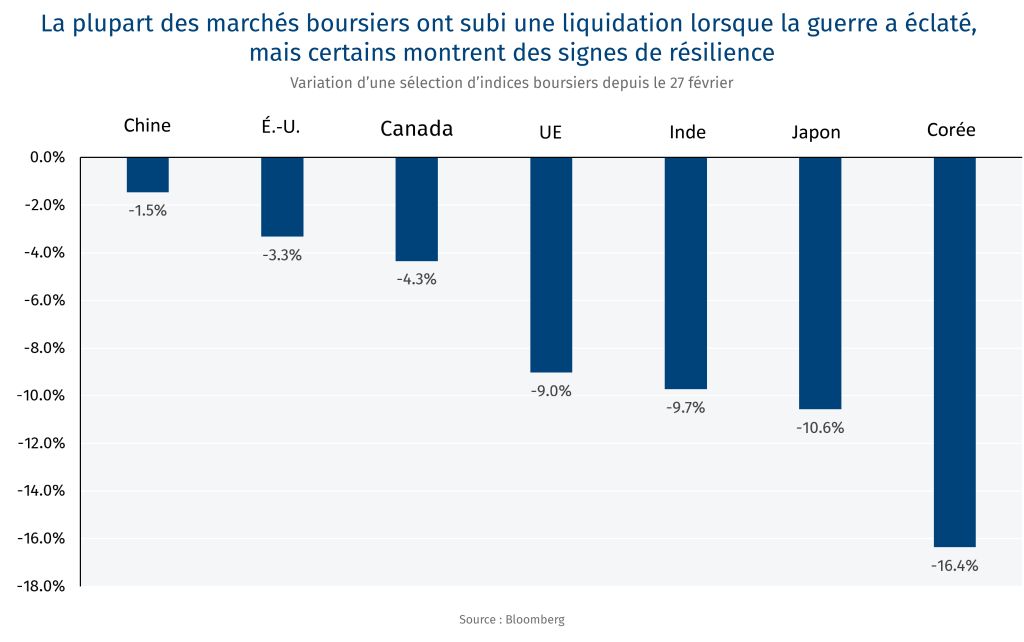
  • La liquidation des actions coréennes et japonaises reflète non seulement le risque lié à l’énergie, mais aussi le rendement de ces marchés, qui était supérieur à la moyenne en cumul annuel avant la crise.

  • La capacité de la Chine à couvrir l’équivalent de 100 jours d’importation de pétrole, selon les estimations, a protégé son marché boursier d’un recul prononcé.

  • Les marchés américains et canadiens ont été structurellement avantagés par la réaffectation des actions mondiales.

La plupart des marchés boursiers ont subi une liquidation lorsque la guerre a éclaté, mais certains montrent des signes de résilience
  • Bien que l’Amérique du Nord soit un exportateur net de pétrole brut, la structure mondiale des marchés pétroliers n’a pas épargné l’économie américaine

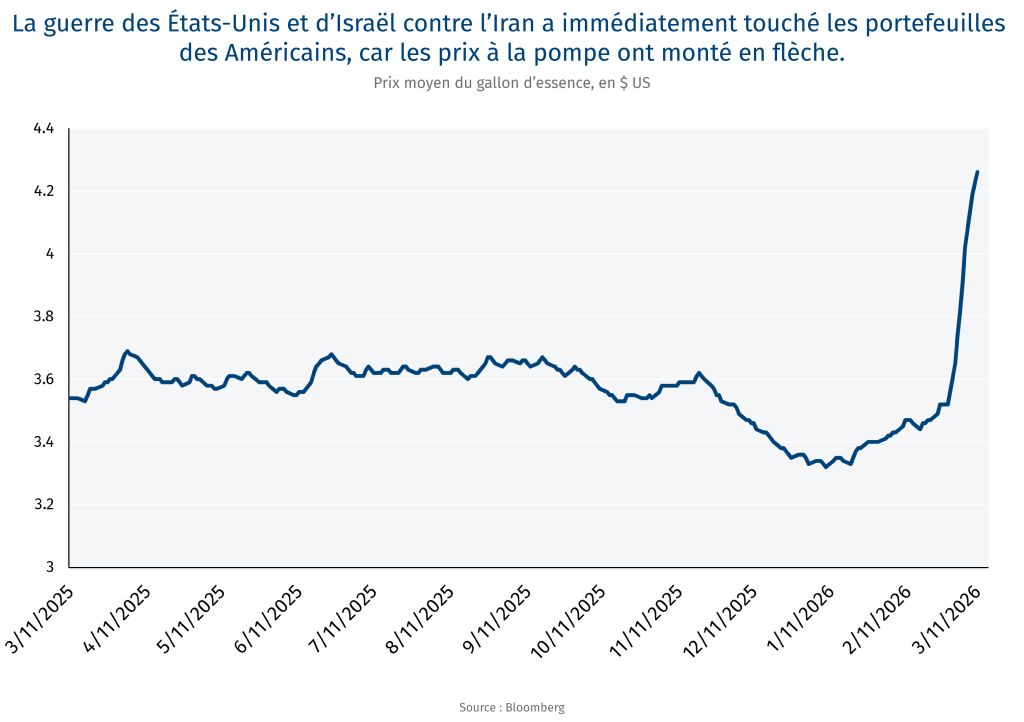
  • Selon un récent sondage du Washington Post/CNN, environ sept électeurs américains sur dix sont « très » ou « assez » préoccupés par une hausse des prix du pétrole et de l’essence à cause de la guerre en Iran.

  • L’augmentation des prix de l’essence serait un évènement significatif pour l’administration américaine, alors qu’elle planifie ses prochaines actions.

La guerre des États-Unis et d’Israël contre l’Iran a immédiatement touché les portefeuilles des Américains, car les prix à la pompe ont monté en flèche.
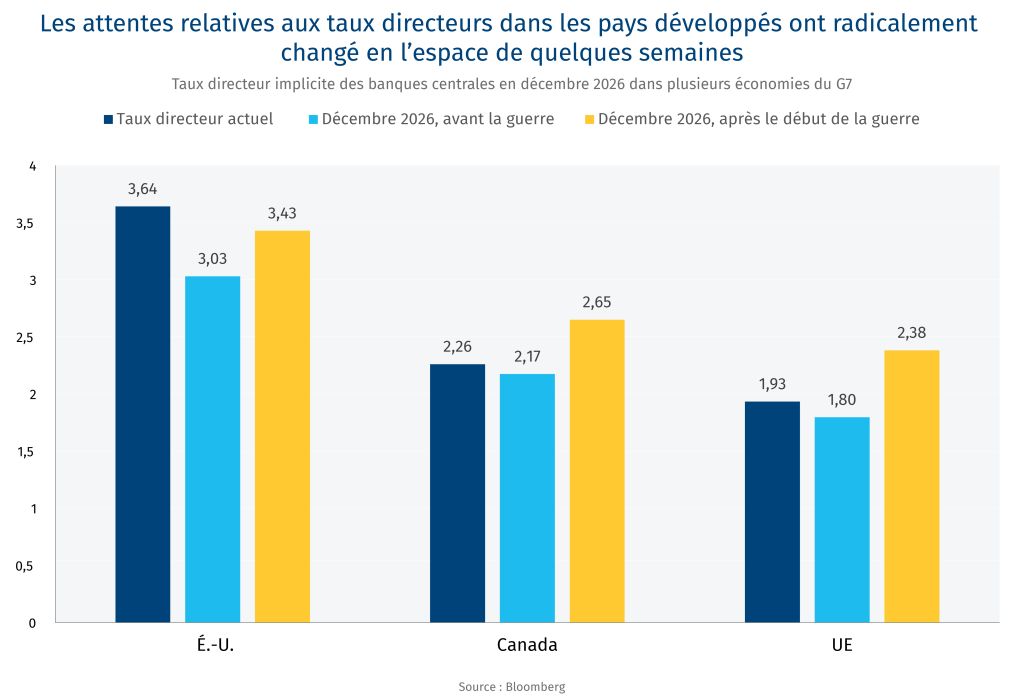
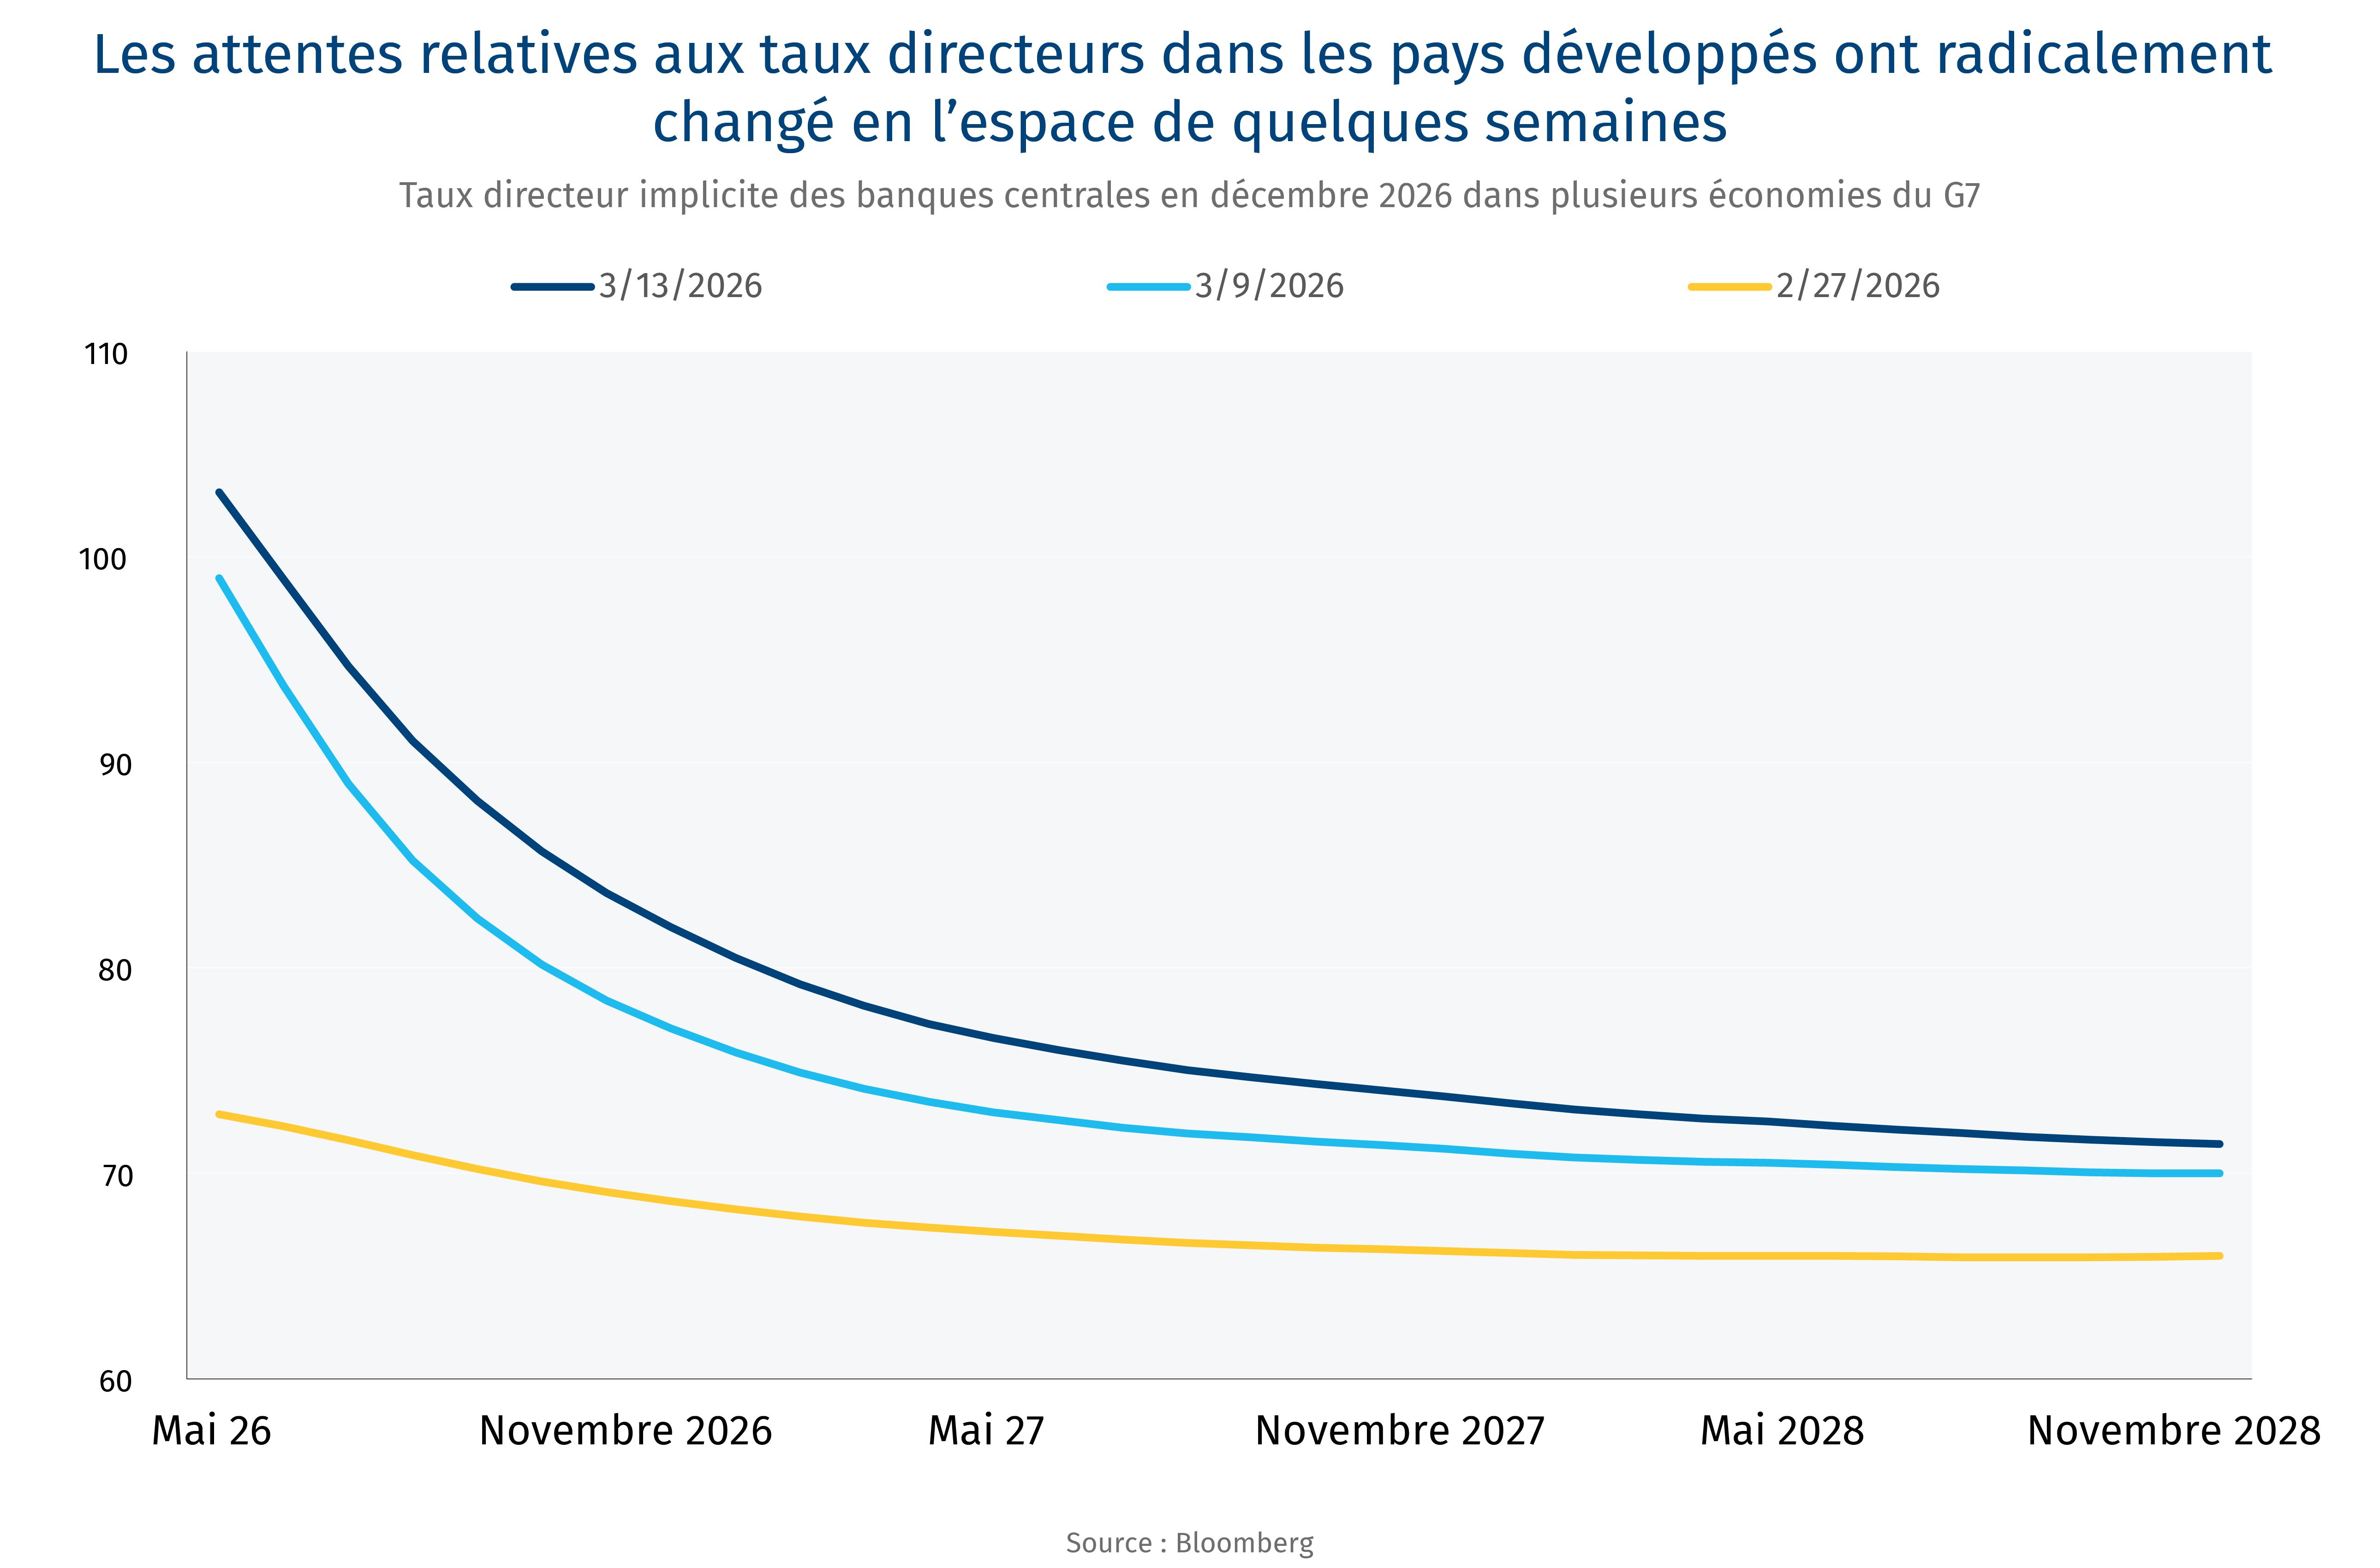
  • Au Canada, aux États-Unis et dans l’Union européenne, un assouplissement monétaire était attendu pour le reste de l’année, mais cette anticipation s’est renversée en raison de la crainte d’une montée de l’inflation.

  • Selon Services économiques RBC, un pétrole qui se maintiendrait à 80 $ US pourrait faire grimper l’inflation de 2,2 % à 2,5 % au Canada.

  • De même, les États-Unis connaîtraient une augmentation de 2,7 % à 3,1 % si le prix se stabilisait à 80 $ US le baril.

Les attentes relatives aux taux directeurs dans les pays développés ont radicalement changé en l’espace de quelques semaines
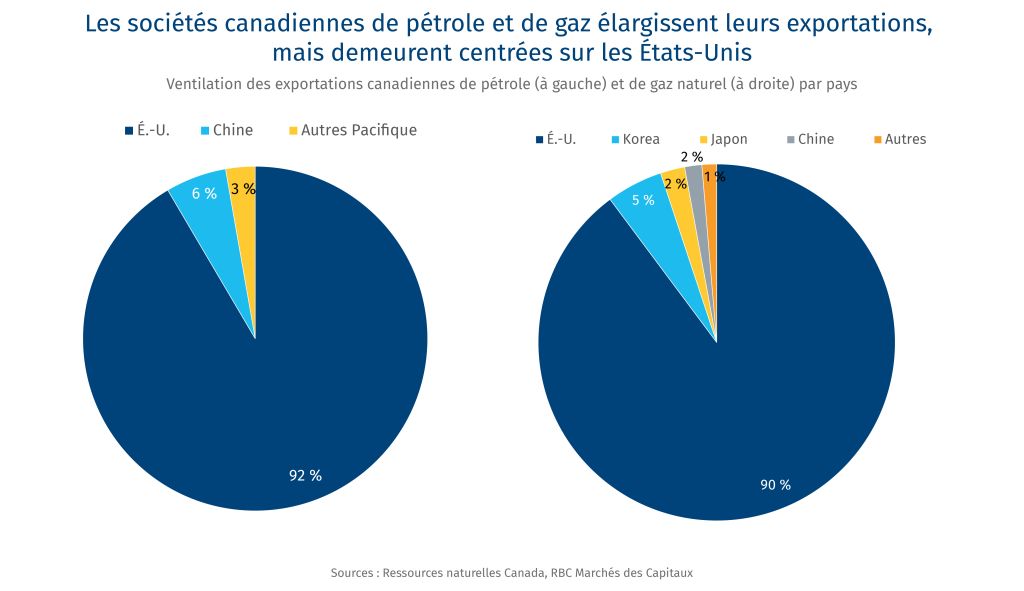
  • À l’extérieur des États-Unis, la Chine est la principale destination des exportations de pétrole du Canada, et ce chiffre pourrait croître au fur et à mesure de l’amélioration des relations avec Beijing.

  • Jusqu’à présent, la Corée du Sud est la principale destination du GNL canadien.

  • À long terme, le Canada pourrait jouer un rôle plus important dans la réduction du risque d’approvisionnement en Asie.

Les sociétés canadiennes de pétrole et de gaz élargissent leurs exportations, mais demeurent centrées sur les États-Unis
  • Selon l’Agence internationale de l’énergie, la production d’environ 8 millions de barils de pétrole brut par jour et de 10 millions de barils de produits liquides par jour au Moyen-Orient est interrompue, tandis que le détroit d’Ormuz est pratiquement au point mort.

  • Même si les membres de l’Agence internationale de l’énergie comptent injecter 400 millions de barils dans les marchés, la trajectoire des prix dépendra probablement de la capacité des États-Unis à assurer la sécurité dans le détroit d’Ormuz.

Prix des contrats à terme sur le brut Brent ($ US) par baril avant et après le conflit

1557107-Banner-wide-1

Également dans ce numéro : Séance de questions et réponses avec l’ancien négociateur en chef du Bureau du représentant américain au commerce pour le secteur agricole

Cette semaine, RBC et Eurasia Group ont tenu une table ronde à Washington, D.C., réunissant des décideurs, des chefs d’entreprise et des experts du commerce dans le cadre de la préparation du sommet Canada–États-Unis que nous co-organiserons en juin à Toronto.

Le ton s’est avéré prudemment optimiste, ce qui a contrasté avec les manchettes alarmistes et l’agitation politique que nous constatons au quotidien. Les principaux acteurs des deux côtés de la frontière continuent de privilégier la préservation et le renforcement de l’une des relations économiques les plus profondément intégrées au monde.

La discussion a porté sur plusieurs thèmes essentiels.

  • La prochaine révision de l’ACEUM a été inscrite dans l’entente signée il y a six ans à titre de tribune pour présenter des griefs, et non pour démanteler le cadre en lui-même. Ce processus ne peut pas mettre fin à des relations commerciales qui font du Canada le principal partenaire commercial de plus de 30 États américains, ce dont le Bureau du représentant américain au commerce est tout à fait conscient.

  • Les droits de douane sur l’aluminium, le bois d’œuvre, l’acier et les automobiles, imposés en vertu de l’article 232 pour des raisons de sécurité nationale, n’entrent pas dans le périmètre de la révision officielle, et il y aura inévitablement des négociations à enjeux élevés à propos d’un statu quo.

  • D’autre part, M. Trump a une moindre disposition et surtout une moindre capacité à réimposer unilatéralement des droits de douane en 2026. Cependant, des initiatives comme le projet Vault montrent son intention d’aligner ses alliés sur les intérêts des États-Unis dans le domaine des minéraux critiques et des technologies de pointe. M. Trump voudra s’assurer que le Canada ne s’écarte pas trop de l’orientation des États-Unis sur ces questions, d’autant plus que l’UE s’emploie à élaborer son propre programme de souveraineté technologique et de réglementation du secteur.

  • Pour sa part, le Canada dispose de précieux atouts : son offre d’éléments de terres rares lourdes aux exceptionnelles propriétés magnétiques à température élevée, et ses capacités de pointe en informatique quantique.

  • Par ailleurs, le rôle de la Chine sur ces deux marchés demeure préoccupant et occupera une place prépondérante dans les négociations. Pour Washington, les priorités sont de réduire les possibilités d’utiliser le Canada comme une porte dérobée pour faire entrer les produits chinois sur le marché américain, et de dissocier sa chaîne d’approvisionnement en minéraux critiques. Ottawa devra naviguer dans ce changement tout en conservant une certaine souplesse économique.

  • L’interdépendance énergétique est une question clé. Le système énergétique intégré entre le Canada et les États-Unis, qui sont reliés par des pipelines et des réseaux, alimente un territoire plus grand que la Russie. Le Canada fournit plus de 60 % des importations américaines de pétrole brut, et les chefs de file du secteur recommandent de ne pas considérer cette relation comme un simple levier de négociation. Étant donné que les deux pays se classent parmi les premiers producteurs d’énergie au monde, il serait logique d’étendre les infrastructures communes et de renforcer la position concurrentielle de l’Amérique du Nord à l’échelle mondiale.

Les dirigeants politiques peuvent débattre des détails, mais le processus d’intégration continue, alimenté par l’habitude, la nécessité et les impératifs économiques.

-Thomas Ashcroft

John Stackhouse, RBC, sur la façon dont les tensions commerciales pourraient renforcer la position du Canada dans un marché intégré :

Les extraordinaires droits de douane mis en place par M. Trump ont préparé les Canadiens à une refonte fondamentale du libre-échange continental, à des conditions moins favorables pour le Canada et le Mexique.

Le Canada s’est ainsi retrouvé sur une voie plus ambivalente, mais stratégique et résolue. Il n’est pas inhabituel que les gouvernements canadiens des deux principaux partis politiques oscillent entre un resserrement de leurs liens avec Washington et de grands discours sur l’autonomie, au fil des décennies. Mais cette fois, les choses sont différentes, du moins en qui concerne un point important : le Canada investit massivement dans sa stratégie industrielle et dans d’autres politiques économiques souveraines.

Au moins trois restructurations majeures sont en cours :

  • Expansion des ports et des infrastructures d’exportation afin d’atteindre des marchés au-delà des États-Unis.

  • Renforcement des capacités nationales de défense, de numérique et de données dans le cadre d’une approche « Acheter au Canada », avec une volonté d’accroître la collaboration avec d’autres partenaires européens et asiatiques.

  • Reconstruction de la capacité industrielle nationale tout en réorientant la fabrication vers des activités concurrentielles à l’échelle mondiale et à plus forte valeur ajoutée.

Cette stratégie, si elle est mise en œuvre, entraînerait non pas un retrait du marché américain, mais plutôt un changement des relations entre le Canada et les États-Unis. Le commerce avec les États-Unis demeurerait important et central, mais moins unilatéral : le Canada augmenterait ses exportations à partir d’une plus grande capacité de production intérieure, dépendrait moins des intrants américains et gagnerait en pouvoir de négociation. Il en résulterait probablement des échanges commerciaux transfrontaliers plus stables et plus diversifiés.

Lire le commentaire complet ici.

Lisa Ashton, notre responsable du secteur de l’agriculture, s’est entretenue avec l’ambassadrice Darci Vetter, ancienne négociatrice en chef du Bureau du représentant américain au commerce pour le secteur agricole, pour analyser les récents changements apportés à la politique américaine en matière de droits de douane et ce à quoi le secteur agricole devrait réfléchir à l’approche la révision de l’ACEUM. (Cette entrevue a été modifiée et condensée.)

Q : Comment l’accent actuellement mis par l’administration Trump sur la réciprocité et les déficits commerciaux pourrait-il influer sur le commerce agricole et alimentaire, où les chaînes logistiques sont souvent complexes et partagées entre plusieurs pays?
R. : Les agriculteurs et les transformateurs d’aliments doivent maintenant tenir compte de multiples facteurs et de l’évolution des droits de douane dans leurs décisions d’approvisionnement. Les droits de douane sur l’acier, l’aluminium, les pièces automobiles, le bois d’œuvre et autres produits qui constituent des intrants essentiels compliquent encore davantage les calculs. 

Par ailleurs, je ne suis pas certaine que le déficit commercial agricole des États-Unis soit un bon indicateur de la santé du secteur agricole américain. Si vous regardez les produits exportés par les États-Unis par rapport aux produits importés, vous comparez littéralement des pommes et des oranges. Même s’il est pertinent d’examiner comment les agriculteurs américains peuvent mieux desservir les marchés locaux et nationaux, sachant qu’aucun pays ne souhaite être trop dépendant des importations d’aliments, les produits agricoles et alimentaires importés permettent aux consommateurs d’avoir accès à une alimentation variée, abordable et saine.

Les dernières prévisions de l’USDA pour le commerce agricole font état d’une réduction de 20 milliards de dollars US du déficit commercial agricole.1 Les prévisions tablent sur une légère hausse des exportations, mais un examen plus attentif montre que la majorité des changements est attribuable à une baisse des prix des importations à valeur élevée, comme le café, le cacao et les spiritueux, plutôt qu’à des changements de politique.

Q : Quels sont les aspects que les secteurs de l’agriculture et de l’alimentation doivent surveiller dans le cadre de la révision de l’ACEUM ? 
R. : La relation commerciale trilatérale entre le Canada, les États-Unis et le Mexique sur le plan de l’alimentation et de l’agriculture est l’une des plus intégrées au monde. En 2024, les exportations de produits agricoles et de produits de la mer des États-Unis vers le Mexique et le Canada ont totalisé plus de 60 milliards de dollars américains2. Aux États-Unis, un vaste groupe d’associations agricoles a formé une coalition appelée Agricultural Coalition for USMCA, dont l’objectif est de plaider pour le maintien de l’accord et faire valoir son importance cruciale pour le secteur.

Dans les relations de longue date, il y a forcément quelques irritants. À l’occasion de son témoignage devant le Congrès en décembre, le représentant américain au Commerce, Jamieson Greer, a évoqué plusieurs enjeux pour le secteur agricole, notamment l’accès au marché pour les produits laitiers américains, que le Canada s’est engagé à garantir au titre de l’ACEUM, la question des exportations de certains produits laitiers canadiens, et l’incidence des importations de fruits et légumes mexicains de saison pour les producteurs américains. 

Q : Quels autres aspects de la révision de l’ACEUM pourraient avoir des retombées sur le secteur?
R. : Les États-Unis donneront probablement la priorité à un resserrement des règles d’origine et des exigences de contenu nord-américain pour les automobiles, les pièces automobiles, l’acier et l’aluminium, ce qui aura un impact sur les chaînes logistiques pour ces intrants importants dans la production agricole et la transformation des aliments.

L’un des aspects les plus importants de l’ACEUM était le chapitre sur les mesures sanitaires et phytosanitaires. L’ACEUM a créé d’importantes obligations visant la sécurité des aliments et la santé animale et végétale. Le chapitre sur les mesures sanitaires et phytosanitaires préconise la coordination afin d’assurer une réglementation transparente qui repose sur de solides données scientifiques et de risque et qui permette l’adoption de technologies agricoles clés. Le Comité des mesures sanitaires et phytosanitaires de l’ACEUM constitue une tribune pour coordonner les positions et faire valoir les normes internationales. Bien qu’un changement soit peu probable dans le cadre de la révision, cela illustre clairement les avantages d’une approche régionale à long terme dans les relations commerciales.

1557107-Banner-wide-1

Également dans ce numéro : un entretien avec Anita Anand, ministre des Affaires étrangères du Canada, les principaux points à retenir de la PDAC et les répercussions du conflit avec l’Iran sur l’offre et les prix mondiaux du pétrole

Si le commerce et l’investissement sont les deux faces d’une même médaille, le Canada a longtemps privilégié le commerce. La doctrine Carney, une fois formulée, montre une préférence nouvelle pour l’investissement. Sans capital, rien ne se fait.

Lors de sa tournée éclair en Asie cette semaine, marquée par 30 000 kilomètres parcourus, trois pays visités et 5,5 milliards de dollars d’ententes, le premier ministre a indiqué qu’il entendait privilégier le capital. Le message livré à Mumbai, Sydney et Tokyo, trois centres financiers majeurs dans le monde, est que le Canada a besoin de capitaux et qu’il en veut réellement. Peu de protocoles d’entente symboliques ont été signés lors de ce voyage.

Les initiatives de M. Carney dans la région indopacifique étaient axées sur les flux de capitaux, les partenariats industriels et l’intégration des chaînes d’approvisionnement dans des secteurs tels que les minéraux critiques, les semi-conducteurs, l’IA, la fabrication de matériel de défense et la sécurité énergétique. De loin, la tournée ressemblait plus à une présentation sur le capital-investissement qu’à une mission commerciale. Par exemple, IFM, un géant de l’investissement dans les infrastructures détenu par des fonds de pension australiens, a annoncé son intention d’investir jusqu’à 10 milliards de dollars au Canada. Cela est important, car davantage d’infrastructures dans les deux pays faciliteront les échanges commerciaux.

Au Canada, des changements plus subtils ont confirmé la tendance qui fait du capital mondial un préalable au commerce. Le remaniement récent du ministère des Affaires étrangères montre que la politique étrangère s’ancre désormais au sein du bureau du premier ministre. Le premier ministre et son chef de la fonction publique, Michael Sabia, ont également nommé Glenn Purves sous-ministre du Commerce international. M. Purves, fonctionnaire de longue date, avait travaillé sous la direction de M. Sabia avant de rejoindre le secteur privé au début de l’année dernière comme chef de la recherche macroéconomique au BlackRock Investment Institute. 

La nomination d’un spécialiste des marchés des capitaux à la tête du service du commerce extérieur envoie un signal : le capital d’abord. M. Purves dispose maintenant de sa propre infrastructure mondiale, par l’intermédiaire des délégations commerciales, pour veiller à ce que les appels de capital de M. Carney soient satisfaits. Depuis son bureau, le premier ministre suit les engagements pris et tenus. Appelons cela la nouvelle balance commerciale. 

John Stackhouse

Le détroit d’Ormuz, par lequel transite 20 % du pétrole mondial, est un point de passage crucial pour de nombreux pays asiatiques qui dépendent des importations d’énergie. La Chine arrive largement en tête de cette liste.

Pétrole transporté par ledétroi, par destination (millions de bpi), T1, 2025

Depuis le début du conflit avec l’Iran, les livraisons commerciales de pétrole brut et de gaz naturel ont ralenti pour s’arrêter presque totalement. Et les prix augmentent rapidement. Les contrats à terme sur le Brent ont franchi la barre des 90 $ US le baril, le niveau le plus élevé en près de deux ans, suscitant des craintes de hausse des prix à la pompe et de flambée de l’inflation. 

–Farhad Panahov

L’événement tenu cette année à Toronto par la PDAC (Association canadienne des prospecteurs et entrepreneurs) a été animé par de nombreuses discussions sur les richesses du Canada en minéraux critiques et sur la rapidité avec laquelle celles-ci pourraient être acheminées vers les marchés mondiaux, à une échelle commerciale. Les acteurs du secteur sont enthousiastes et le gouvernement apporte son appui, mais il reste beaucoup à faire pour réaliser pleinement le potentiel minier du Canada.

Voici sept thèmes que nous avons relevés lors de l’événement.

  • Divergence d’opinions sur les risques liés aux chaînes d’approvisionnement

  • La résolution des goulots d’étranglement dans le raffinage sera essentielle

  • Le projet Vault n’est pas un partenariat entre égaux

  • Le cuivre est le signal de demande le plus clair

  • Ne pas négliger la demande civile

  • Établir un ordre de priorité parmi les minerais

  • Coordination réglementaire : un avantage concurrentiel

Pour en savoir plus sur ces points clés, lisez l’article de Shaz Merwat, responsable principal, Énergie, Leadership avisé RBC, ici.

Quelques heures après son retour d’Inde, où le premier ministre Mark Carney a amorcé les discussions sur un accord de partenariat économique global visant à doubler les échanges bilatéraux pour les porter à 70 milliards de dollars d’ici 2030, la ministre des Affaires étrangères Anita Anand a rejoint John Stackhouse de RBC sur scène à la chambre de commerce de la région de Toronto. Voici quelques points saillants de cet entretien (édités pour plus de concision) :

JS: Quels signaux retenez-vous, en particulier pour les décideurs d’entreprise ?
AA: Nous sommes le seul pays du G7 à avoir un accord de libre-échange avec tous les autres pays du G7. Nous disposons déjà des infrastructures nécessaires sur le plan commercial. Il faut maintenant les rendre opérationnelles et les utiliser. C’est précisément l’objectif avec l’Inde. Nous devons tous exploiter pleinement les accords que nous concluons, sinon nous continuerons à dépendre d’un seul partenaire commercial, avec toutes les difficultés que cela entraîne.

JS: J’entends cela depuis des décennies. Nous devons diversifier. Nous faisons des progrès, mais ils sont lents. Qu’est-ce qui nous échappe, dans le milieu des affaires ?
AA: Il est très important d’expliquer clairement ce que nous faisons à l’international. C’est ce que j’essaie de faire : rendre la politique étrangère et ce type d’accords accessibles et compréhensibles afin que les entreprises puissent les utiliser. Cela permettra de diversifier réellement nos échanges commerciaux au-delà des accords que nous signons.

JS: Pourriez-vous conclure par une réflexion positive sur votre voyage et indiquer s’il y a un élément en particulier qui vous a donné confiance, notamment pour les entreprises ?
AA: Il y a des éléments encourageants, malgré la conjoncture économique très difficile dans laquelle nous nous trouvons et malgré un conflit mondial extrêmement troublant et stressant. Le Canada se trouve sur une trajectoire de croissance positive. Le Canada possède tout ce que le monde recherche. Partout où je vais, les gens s’intéressent au Canada.

Regardez l’entretien complet ici.

Des États contestent les nouvelles mesures commerciales de Donald Trump

  • Pas moins de 24 États américains ont intenté des poursuites contre l’administration Trump au sujet des nouveaux droits de douane de 10 % imposés en vertu de l’article 122 de la Trade Act de 1974. Selon eux, le président a de nouveau outrepassé ses prérogatives après que la Cour suprême a invalidé les précédents droits de douane fondés sur des pouvoirs d’urgence.

  • L’affaire ouvre un nouveau front juridique dans la contestation de la stratégie douanière de Washington et prolonge l’incertitude pour les entreprises, tandis que les tribunaux examinent les limites du pouvoir exécutif en matière de commerce.

Les exportations de puces d’IA pourraient être liées à des investissements aux États-Unis

  • Le département américain du Commerce propose de nouvelles règles d’exportation qui obligeraient les pays achetant de grandes quantités de puces d’IA de NVIDIA et d’AMD à investir dans l’infrastructure des centres de données aux États-Unis.

  • Cette initiative signale un virage vers une politique technologique où l’accès dépend de l’investissement, les États-Unis cherchant à exploiter leur avantage dans le segment des semi-conducteurs pour soutenir le déploiement massif de centres de données.

–Thomas Ashcroft