Leadership avisé RBC Géopolitique, commerce et économie

1557107-Banner-wide-1

Comment le changement de cap politique pourrait avoir une incidence sur la relation conflictuelle entre les deux pays, sur les plans du commerce, de l’énergie et de la défense

Cela pourrait accélérer les pourparlers en vue de conclure un accord d’ici la fin de l’année

Selon les signaux envoyés tant par le premier ministre Mark Carney que par le président Trump, les négociations commerciales entre hauts responsables canadiens et américains se sont intensifiées au cours des dernières 24 heures. Si un accord global d’ici la fin de l’année demeure peu probable, un accord limité, semblable à celui présenté en août, pourrait progresser d’ici là. L’appui du premier ministre de l’Ontario, Doug Ford, sera essentiel, surtout si les droits de douane sur l’automobile sont maintenus.

Donald Trump devrait renoncer à l’augmentation des droits de douane prévue le 1er janvier, mais l’automobile demeure l’enjeu principal

La menace du président américain de porter à 50 % les droits de douane sur les automobiles et l’acier canadiens ferait grimper le prix des véhicules aux États-Unis quelques semaines après une élection perdue sur la question de l’abordabilité, et les constructeurs automobiles américains s’y opposent. Toutefois, les droits de douane élevés sur l’automobile demeurent le principal point d’achoppement des négociations entre le Canada et les États-Unis. Pour conclure un accord limité avant la fin de l’année, le Canada pourrait devoir accepter des droits de douane sur l’automobile en échange d’autres concessions.

La politique commerciale relève toujours de la Maison-Blanche

Le Congrès ne peut pas supprimer les droits de douane imposés en vertu des articles 232 et 338, ni bloquer un accord sur les droits de douane sans une majorité des deux tiers dans chacune des deux chambres. Ces résultats électoraux constituent un désaveu des politiques commerciale et étrangère de Trump, constamment critiquées par les démocrates, mais à part les pressions indirectes exercées par l’intermédiaire des comités, les démocrates ne pourront pas faire grand-chose pour modifier sensiblement la politique commerciale établie par l’exécutif au cours des deux prochaines années.

Tout accord prendra la forme d’échanges dirigés, et les droits de douane survivront probablement à Trump

Washington a clairement indiqué que les droits de douane feraient partie de tout accord, et les démocrates ont leur propre penchant protectionniste : huit des dix votes contre l’Accord Canada–États-Unis–Mexique (ACEUM) au Sénat en 2020 venaient de démocrates, et Sherrod Brown (sénateur élu de l’Ohio), Abdul El-Sayed (sénateur élu du Michigan) et Josh Turek (sénateur élu de l’Iowa) ont tous déclaré appuyer des droits de douane ciblés pour protéger le secteur manufacturier américain. Toutefois, à moyen terme, ce changement politique joue en faveur de la politique commerciale du Canada.

Le Canada compte davantage d’alliés au Congrès

Des candidats qui imputaient la hausse du coût de la vie à la guerre commerciale ont remporté leur course au Sénat au Michigan, dans le Maine, en Iowa, en Caroline du Nord, en Caroline du Sud, au Kansas, en Ohio et au Texas. Six des nouveaux sénateurs démocrates remplaceront des républicains qui ont voté contre la levée de l’état d’urgence invoqué pour imposer des droits de douane au Canada. Au Texas, en Ohio et en Caroline du Sud, les républicains font désormais face à des électorats qui se sont nettement retournés contre leur parti, et ils pourraient être plus nombreux à se dissocier de la Maison-Blanche au sujet du Canada. De nombreux démocrates adoptent une ligne dure envers la Chine et examineront probablement sous cet angle les échanges commerciaux de Pékin avec le Canada, notamment les règles d’origine.

Le Congrès exercera des pressions sur les droits de douane au moyen de votes, d’audiences et de projets de loi de dépenses

Les démocrates sont encore loin d’avoir les deux tiers des voix nécessaires pour renverser un veto. Néanmoins, au cours des 100 premiers jours, il faut s’attendre à voir des projets de loi rédigés de façon à forcer des votes par appel nominal sur les droits de douane, notamment ceux qui visent le Canada, afin de repérer les républicains prêts à voter contre la Maison-Blanche. Le Bureau du représentant américain au commerce (USTR) doit faire rapport au Comité des voies et moyens et au Comité des finances 70 jours avant chaque révision de l’ACEUM, puis leur présenter un compte rendu dans un délai de 20 jours. Les présidents démocrates de ces comités se serviront de ces obligations pour demander des comptes à l’USTR.

La surveillance s’étendra aux entreprises qui ont conclu des ententes avec l’administration

Les enquêtes du comité de surveillance de la Chambre des représentants commenceront en janvier, et son futur président, Robert Garcia, a prévenu les alliés de l’administration qu’ils feraient bien de « s’entourer d’avocats ». Les entreprises des secteurs de la technologie, des terres rares, des services financiers et des produits pharmaceutiques, qui ont conclu des ententes avec l’administration, doivent s’attendre à recevoir des citations à comparaître et des demandes de documents.

Les gouverneurs démocrates offrent au Canada un meilleur relais dans des États clés

Les démocrates détiendront la majorité des postes de gouverneur pour la première fois depuis 2010, notamment au Michigan, en Ohio, en Géorgie, en Iowa, au Minnesota et dans le Maine – où le Canada est le premier marché d’exportation – ainsi qu’en Pennsylvanie et au Texas. Les gouverneurs ne peuvent pas modifier les droits de douane fédéraux, mais ils exercent des pressions sur la Maison-Blanche et sur leurs délégations au Congrès, fixent les règles d’approvisionnement de leur État, concluent des ententes avec les provinces et contrôlent les politiques relatives à l’énergie et aux centres de données. Le protocole d’entente conclu en juin par Josh Shapiro avec l’Ontario sur le transport d’électricité, le nucléaire et les minéraux critiques, bien que non contraignant, montre que le Canada peut collaborer avec les gouvernements des États. Jocelyn Benson (gouverneure élue du Michigan) s’est engagée à négocier des ententes infranationales directement avec le Canada (même si les républicains ont affirmé que ce ne serait pas possible), et Amy Klobuchar, l’une des principales opposantes aux droits de douane sur le Canada au Sénat, devient gouverneure du Minnesota.

Les États démocrates pourraient exercer une pression juridique accrue sur les droits de douane

Une coalition d’États démocrates, menée par l’Oregon, s’est jointe au litige à l’issue duquel la Cour suprême a invalidé les droits de douane imposés en vertu de l’International Emergency Economic Powers Act (IEEPA). Les démocrates ont maintenant remporté le poste de procureur général du Texas et le contrôle total de l’assemblée législative de la Pennsylvanie, ce qui élargit les possibilités d’action des États en matière de commerce.

Le tollé de protestations que suscitent les centres de données avantage les sites canadiens riches en énergie

Les électeurs ont rejeté les centres de données presque partout où la question figurait sur le bulletin de vote, et les nouveaux gouverneurs du Texas, de la Géorgie et de l’Ohio, trois des plus grands marchés en croissance, ont fait campagne contre une expansion sans restriction. Le Texas représente environ le tiers de la capacité prévue aux États-Unis. Comme les États obligent les centres de données à payer leur propre électricité et que la préemption fédérale paraît désormais peu probable, les promoteurs de centres de données à très grande échelle choisiront leurs sites en fonction de l’approvisionnement en électricité, ce qui fait de l’Alberta le marché le plus attrayant au Canada. Les possibilités sont limitées : le marché canadien représente environ 3,4 % de la dimension du marché américain. Les règles des États américains sur l’intelligence artificielle (IA) pourraient aussi avoir une incidence sur les prêteurs canadiens, à commencer par la loi du Colorado sur l’IA dans les décisions financières, qui entrera en vigueur le 1er janvier.

L’industrie pétrolière veut une réforme du processus d’autorisation avant l’entrée en fonction des démocrates

L’industrie américaine tient à faire adopter le projet de loi du Sénat sur les autorisations pendant la session intérimaire (avant l’entrée en fonction du nouveau Congrès) et s’attend à ce que certains progressistes tentent de le faire dérailler. Le projet de loi raccourcirait les évaluations environnementales et le délai de contestation judiciaire, et élargirait les pouvoirs fédéraux sur le transport d’électricité entre États, ce qui favoriserait les pipelines et les lignes électriques transfrontières. Les démocrates élus dans des États pétroliers et agricoles ne devraient pas se retourner contre le pétrole brut canadien, qui représente environ 60 % des importations de pétrole des États-Unis. Si le projet de loi échoue, la prochaine version se fera aux conditions des démocrates.

Le Dôme d’or sera réduit, et l’Iran demeure le principal risque externe

Les démocrates façonneront le budget de la défense de l’exercice 2027 et accepteront le financement de la défense en échange de programmes de dépenses intérieures et de conditions relatives à l’Iran. Le programme antimissile Dôme d’or devrait être réorienté vers des radars, des batteries d’intercepteurs et des munitions régionales, ce qui affaiblit l’exigence de Trump voulant que le Canada verse de 60 à 70 milliards de dollars US pour y adhérer. Trump fait face à moins de contraintes à l’étranger qu’au pays, et une escalade avec l’Iran d’ici la fin de l’année demeure possible, même après que le vice-président JD Vance a imputé les défaites électorales à la guerre.
1557107-Banner-wide-1

Le Canada et l’UE entretenaient déjà des liens culturels, commerciaux et de sécurité étroits avant de conclure l’Accord économique et commercial global (AECG), entré en vigueur il y a près d’une décennie. Alors que les deux parties cherchent à forger une alliance plus ambitieuse dans un contexte de bouleversements géopolitiques et commerciaux majeurs, la collaboration transatlantique s’impose comme une pierre angulaire pour l’économie, l’énergie et la défense des deux côtés de l’Atlantique.

L’AECG en a jeté les bases. Cet accord a supprimé 98 % des droits de douane en 2017 et a depuis propulsé l’UE au rang de deuxième partenaire commercial du Canada, derrière les États-Unis et devant la Chine. Les exportations de marchandises canadiennes vers l’UE ont bondi de 80 % au cours de cette période, tandis que les importations en provenance de l’UE ont augmenté de 60 %. Si l’on tient compte des services, le Canada exporte 68 milliards de dollars vers l’UE et en importe 124 milliards1.

Cependant, des défis de taille persistent, empêchant de nombreuses entreprises canadiennes d’exporter vers cette région, ou d’accroître leurs exportations existantes. Afin de mieux cerner les obstacles et les occasions, RBC a mené en septembre une étude de marché auprès de près de 1 000 propriétaires d’entreprises canadiennes. Voici un aperçu de ce qu’ils nous ont confié : 

  • « La réglementation de l’UE est trop complexe. »

  • « La Chine vend directement nos produits aux pays de l’UE ; nous n’avons aucune marge de manœuvre au niveau des prix pour rivaliser. » 

  • « Notre service pourrait s’étendre aux États-Unis assez facilement, mais ce serait plus difficile en Europe. » 

  • « Je vendrais en Europe si je pouvais établir une relation avec un client. »

Bien que l’AECG soit en vigueur depuis près d’une décennie, seulement un propriétaire d’entreprise interrogé sur cinq connaissait cet accord et ses avantages. De plus, malgré l’intérêt pour l’exportation vers l’Europe, cette ambition se concrétise rarement, notamment en raison du temps nécessaire pour entrer sur le marché, de la distance et de la logistique, ainsi que du manque d’accès à un soutien spécialisé – sans parler du fardeau réglementaire et fiscal.

Pourtant, alors que le Canada s’attelle à approfondir son alliance avec l’Europe, qui reposera probablement sur l’AECG, ce marché offre une occasion considérable. Par rapport au poids économique de l’UE, le Canada est largement sous-représenté à l’exportation et sous-pondéré à l’importation. Si les deux parties échangeaient à la hauteur de leur poids économique, les exportations canadiennes de biens et de services vers l’UE pourraient plus que doubler, pour atteindre plus de 150 milliards de dollars. Les exportations de l’UE vers le Canada, quant à elles, augmenteraient de plus de 40 %, dépassant les 170 milliards de dollars.

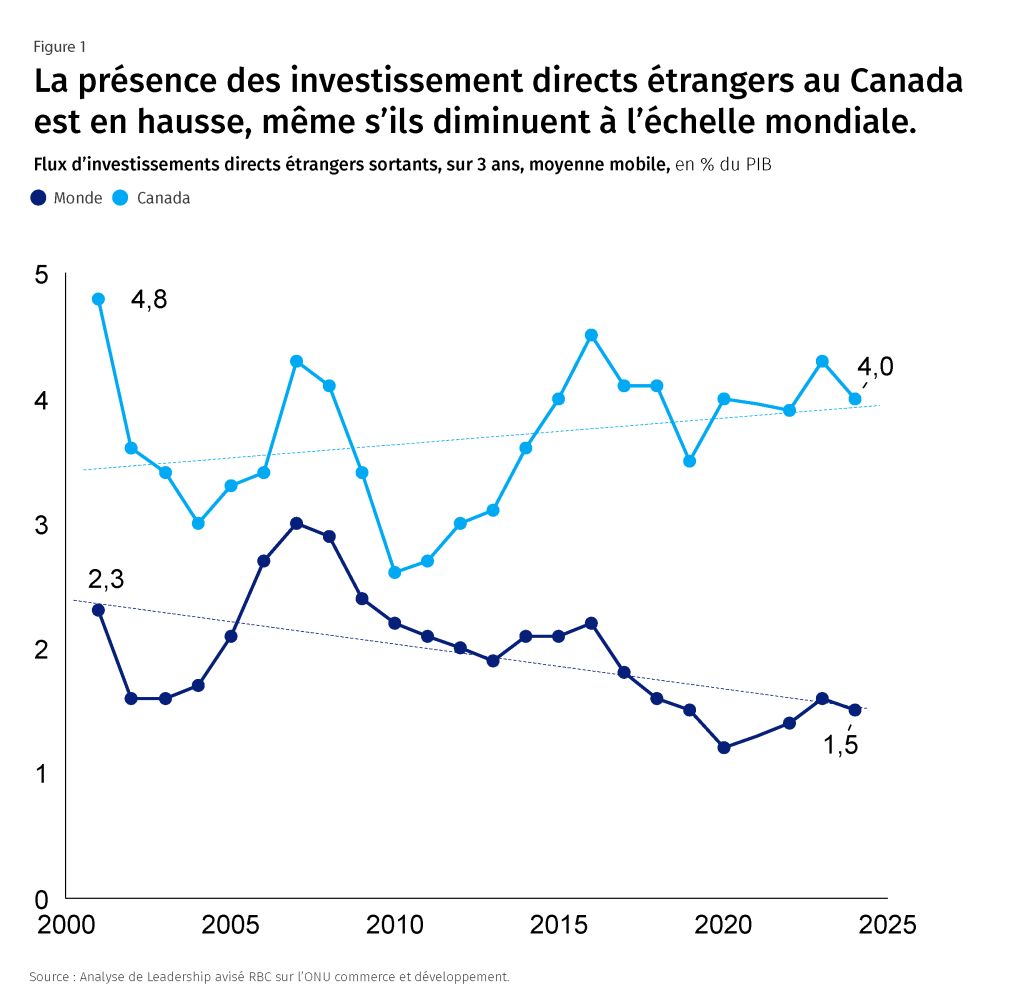
L’écart entre les flux d’investissement est tout aussi frappant. Ces dernières années, l’UE a exporté environ 360 milliards de dollars américains d’investissements directs à l’étranger (IDE)2. La principale destination, et de loin, reste les autres États membres de l’UE, qui reçoivent 29 cents par dollar. Le Canada a reçu seulement 1,4 cent par dollar d’IDE sortant en provenance de l’UE, alors qu’il représente près de 4 cents par dollar à l’échelle mondiale. De même, l’UE reçoit quelque 300 milliards de dollars américains en IDE, le Canada représentant moins d’un cent par dollar.

Il existe une multitude d’occasions transatlantiques à exploiter : de la fabrication de haute technologie et de la défense aux technologies énergétiques propres, en passant par des ressources classiques aussi diverses que le gaz naturel, le pétrole et le gaz, la potasse, l’uranium et les engrais. Alors que le Canada élargit ses horizons à la recherche de nouvelles routes commerciales, l’Europe s’impose comme une escale prometteuse.

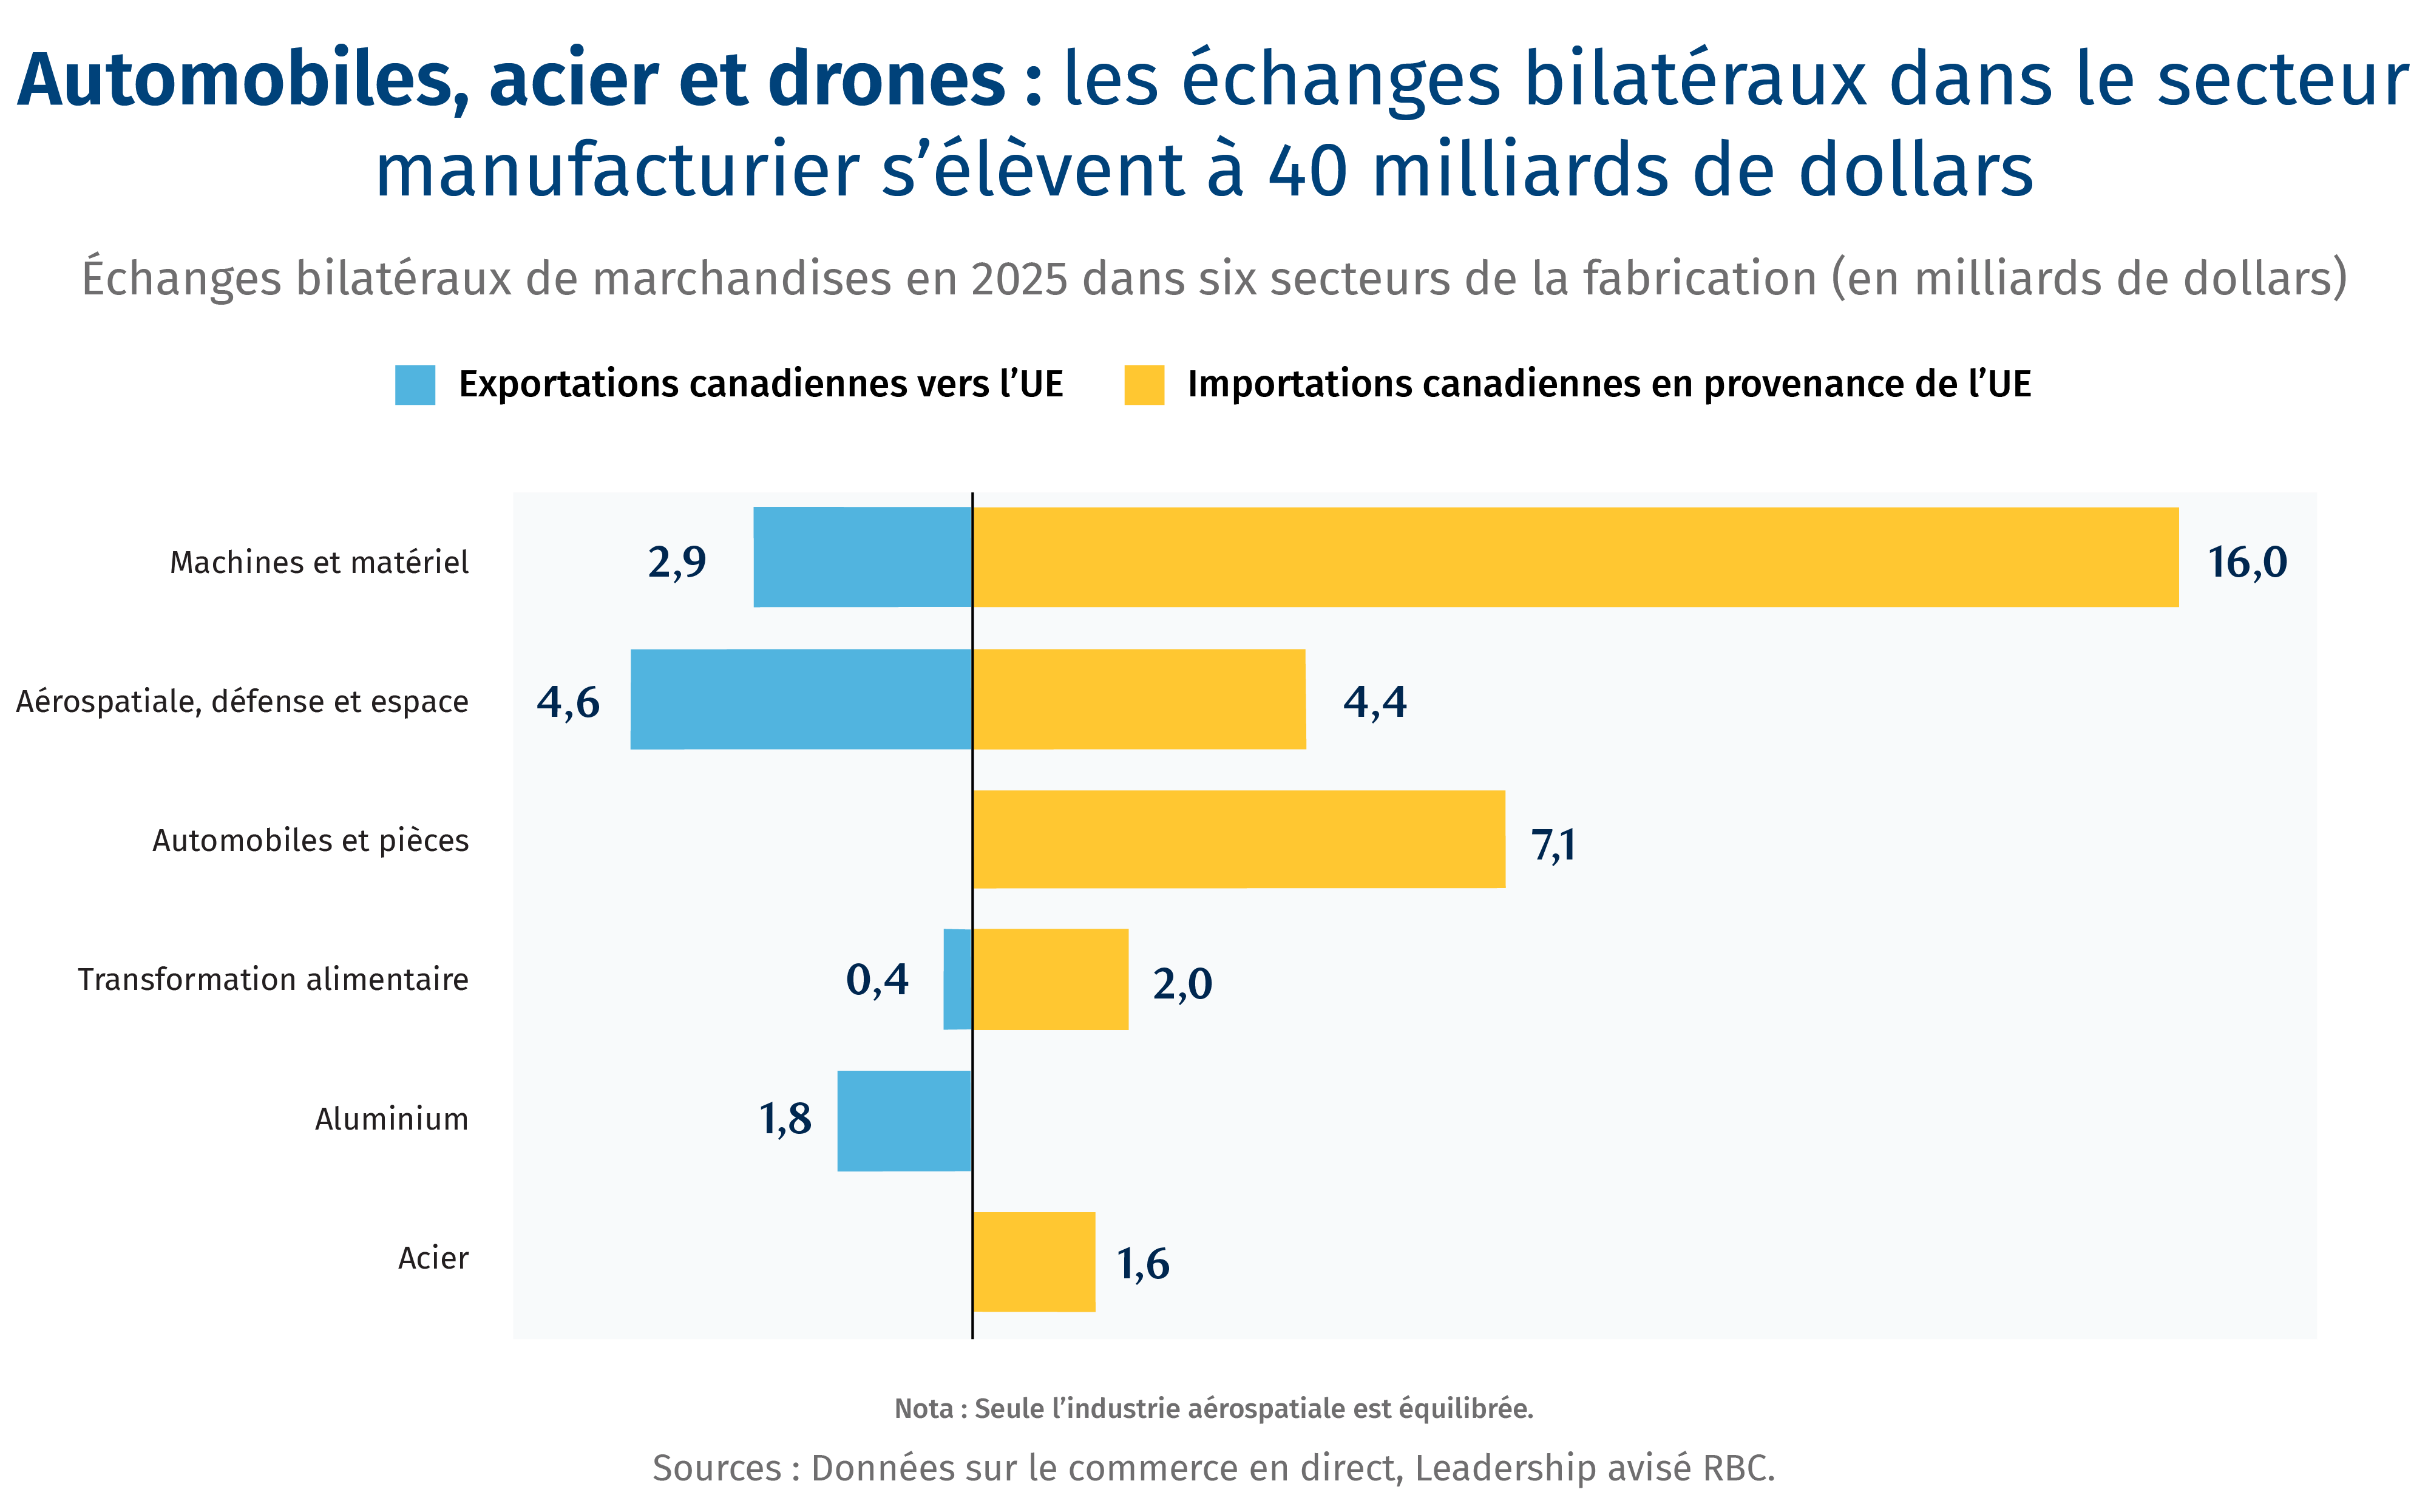
L’industrie aérospatiale démontre que les échanges transatlantiques bilatéraux dans le domaine de la fabrication peuvent fonctionner, et d’autres occasions peuvent être saisies dans les secteurs de l’acier et de l’aluminium. L’assemblage automobile devrait demeurer difficile jusqu’à ce que les droits de douane soient levés et que le marché nord-américain s’électrifie.

Les secteurs manufacturiers nord-américains et européens sont confrontés à des capacités excédentaires, à la faiblesse de la demande intérieure et à la concurrence accrue de la Chine. Les tensions commerciales mondiales viennent compliquer une réalité économique déjà fragile. Il existe toutefois des possibilités de coordination dans certains segments précis de la fabrication de pointe.

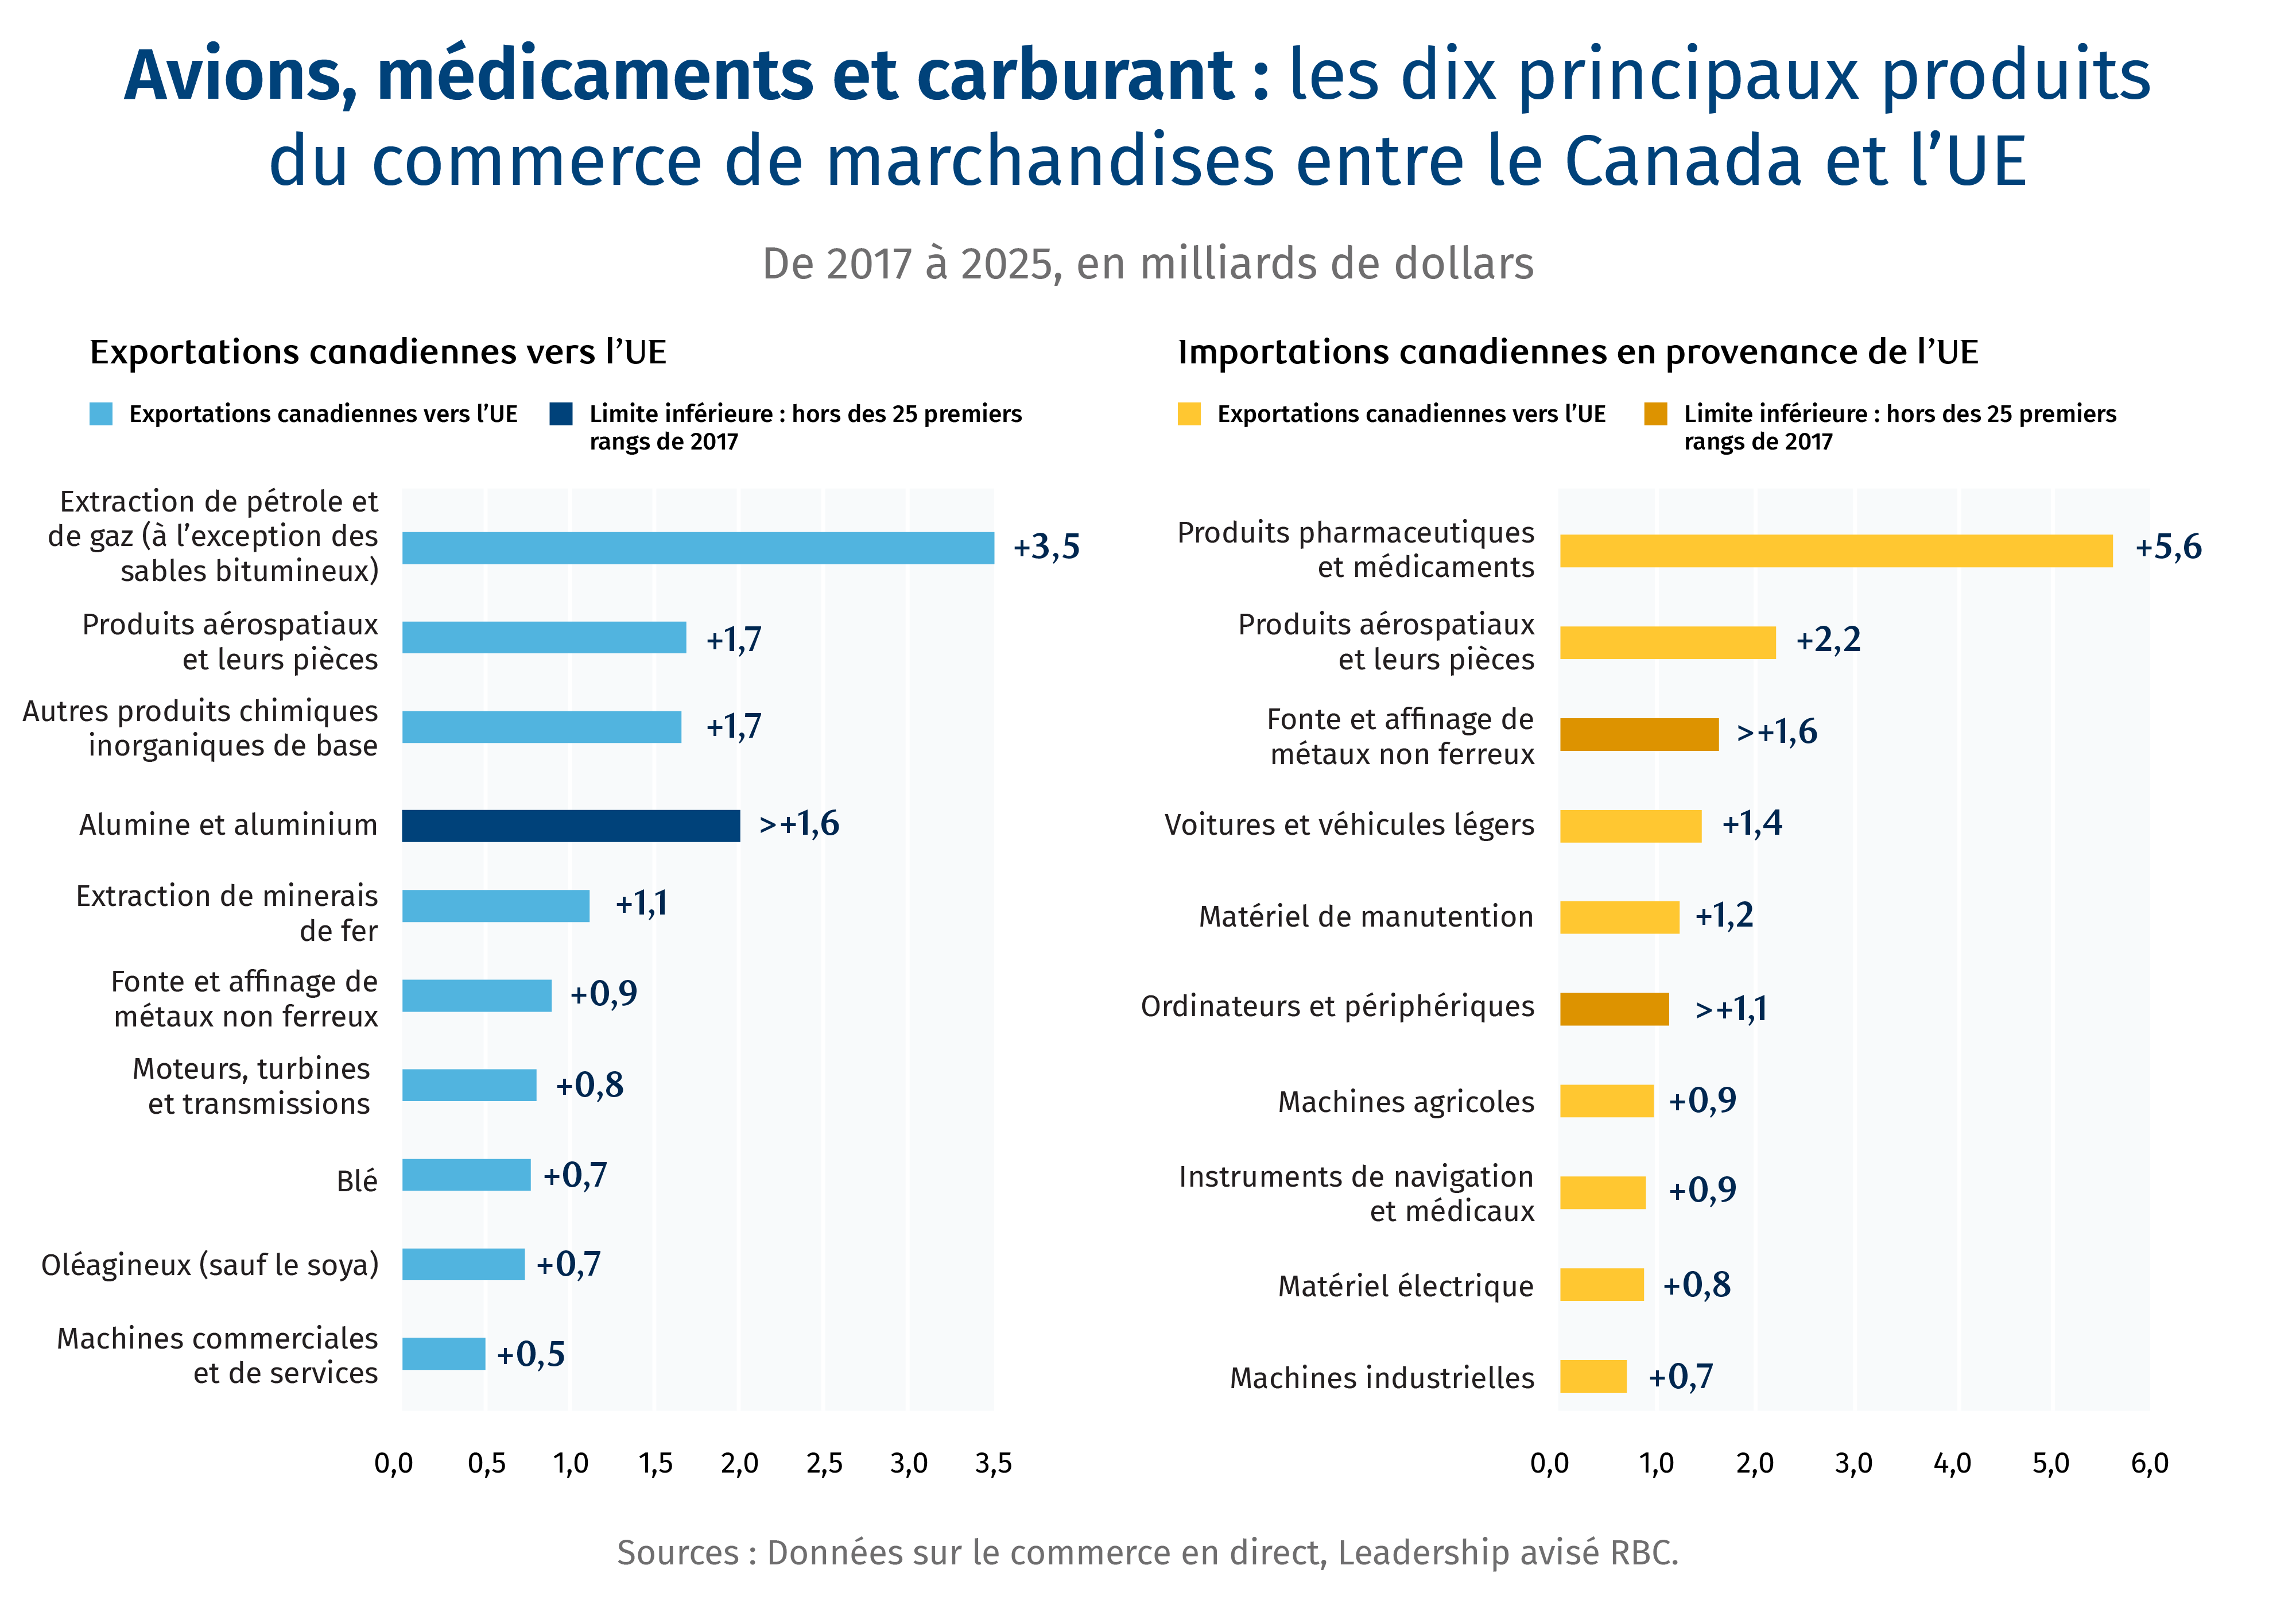
Le Canada vend à l’UE des produits bruts et semi-transformés et y achète des produits finis. Les produits manufacturés représentent environ 65 % des biens canadiens exportés vers l’UE (environ 28 milliards de dollars), mais la quasi-totalité de ce que le Canada importe (environ 90 milliards de dollars). Ce manque à gagner de 62 milliards de dollars est atténué par un excédent de 14 milliards de dollars dans le secteur des ressources, ce qui laisse un déficit d’environ 50 milliards de dollars pour les marchandises.

L’industrie aérospatiale fait exception à cette tendance, même si cela reste marginal. En 2025, le Canada a vendu 4,6 milliards de dollars de produits aérospatiaux et leurs pièces à l’UE et en a acheté 4,4 milliards. Les exportations ont augmenté de 60 % depuis 2017. Ce secteur pourrait servir de modèle pour approfondir les liens dans le domaine de la fabrication de pointe.

Le potentiel de croissance

Si le Canada et l’UE échangeaient à la hauteur de leur poids économique, les exportations manufacturières du Canada pourraient plus que doubler, pour atteindre 65 milliards de dollars, tandis que les importations depuis l’UE dépasseraient 110 milliards de dollars.

L’aérospatiale comme modèle. Il faudrait étendre ce même modèle de chaîne d’approvisionnement à d’autres secteurs de la fabrication de pointe, notamment l’aéronautique de défense, l’espace, l’assemblage de véhicules électriques, les pièces automobiles, tout en s’appuyant sur les liens existants dans les secteurs de l’acier et de l’aluminium.

L’aluminium à faible teneur en carbone comme opportunité. Le Canada est le quatrième producteur primaire mondial (3,3 millions de tonnes en 2024) et affiche l’empreinte carbone la plus faible parmi les principaux producteurs. En 2024, les États-Unis ont absorbé 90 % des exportations canadiennes3. La taxe carbone aux frontières de l’UE (Mécanisme d’Ajustement Carbone aux Frontières ou MACF), qui est entrée dans sa phase définitive en janvier 2026, couvre le fer, l’acier et l’aluminium. Dans le cadre du MACF, l’intensité carbonique devient un facteur de différenciation tarifaire. Bruxelles déduit les prix du carbone payés à l’étranger, mais seul le montant réellement payé est pris en compte, déduction faite des rabais et des quotas gratuits, tous devant être certifiés de manière indépendante4.

L’acier comme objectif secondaire. Les aciéries canadiennes vendent aujourd’hui peu en Europe et les quotas sont faibles. Le régime de l’UE plafonne le volume à environ 18 millions de tonnes et applique un supplément de 50 % au-delà de ce seuil. Le Canada figure sur la liste des partenaires de libre-échange, mais ne s’est pas vu attribuer de quota propre. Le Comité de commerce des marchandises de l’AECG tient actuellement une réunion technique sur la surcapacité ainsi qu’un échange sur les règles canadiennes relatives à la fonte et au coulage5. Le Canada pourrait en profiter pour demander un quota national ou un accès garanti au quota commun, et offrir une réciprocité quant à ses propres quotas.

Secteur automobile : tirer parti des investissements existants dans les VE et se positionner pour obtenir de nouveaux mandats. Au Canada, l’assemblage final dépend de l’accès en franchise de droits au marché américain, et non de l’AECG. Environ 90 % de la production canadienne est exportée, et 90 % de ces exportations sont destinées aux États-Unis. Les pièces et les matériaux pour batteries sont soumis à moins de contraintes. L’objectif du Canada, qui vise à atteindre 75 % de ventes de VE d’ici 2035, pourrait éventuellement créer une demande structurante, mais cet objectif est freiné par la politique américaine. Compte tenu de l’absence d’usines d’assemblage européennes au Canada, et du fait qu’elles ne sont pas mentionnées dans la nouvelle stratégie automobile du pays, les possibilités de renforcement du partenariat sont limitées6. Voici quelques pistes pouvant stimuler les investissements :

  • Co-investir avec des fabricants de l’UE. Le Fonds de réponse stratégique a investi 18,5 millions de dollars dans Prevost, une division du Groupe Volvo, pour soutenir un projet de 87,5 millions de dollars. Des conditions similaires pourraient être offertes aux fabricants de pièces, de batteries et de machines de l’UE7.

  • Règles du Canada relatives aux incitatifs pour les VE. Les incitatifs pour les VE plafonnent le prix des importations en provenance des partenaires de libre-échange à 50 000 $, mais pas celui des VE fabriqués au Canada8.

Des réglementations contraignantes ont limité la capacité du Canada à faire de l’Europe un marché d’exportation clé, mais l’approvisionnement du bloc en produits agricoles essentiels, notamment en grains, en protéines et en potasse offre une occasion prometteuse.

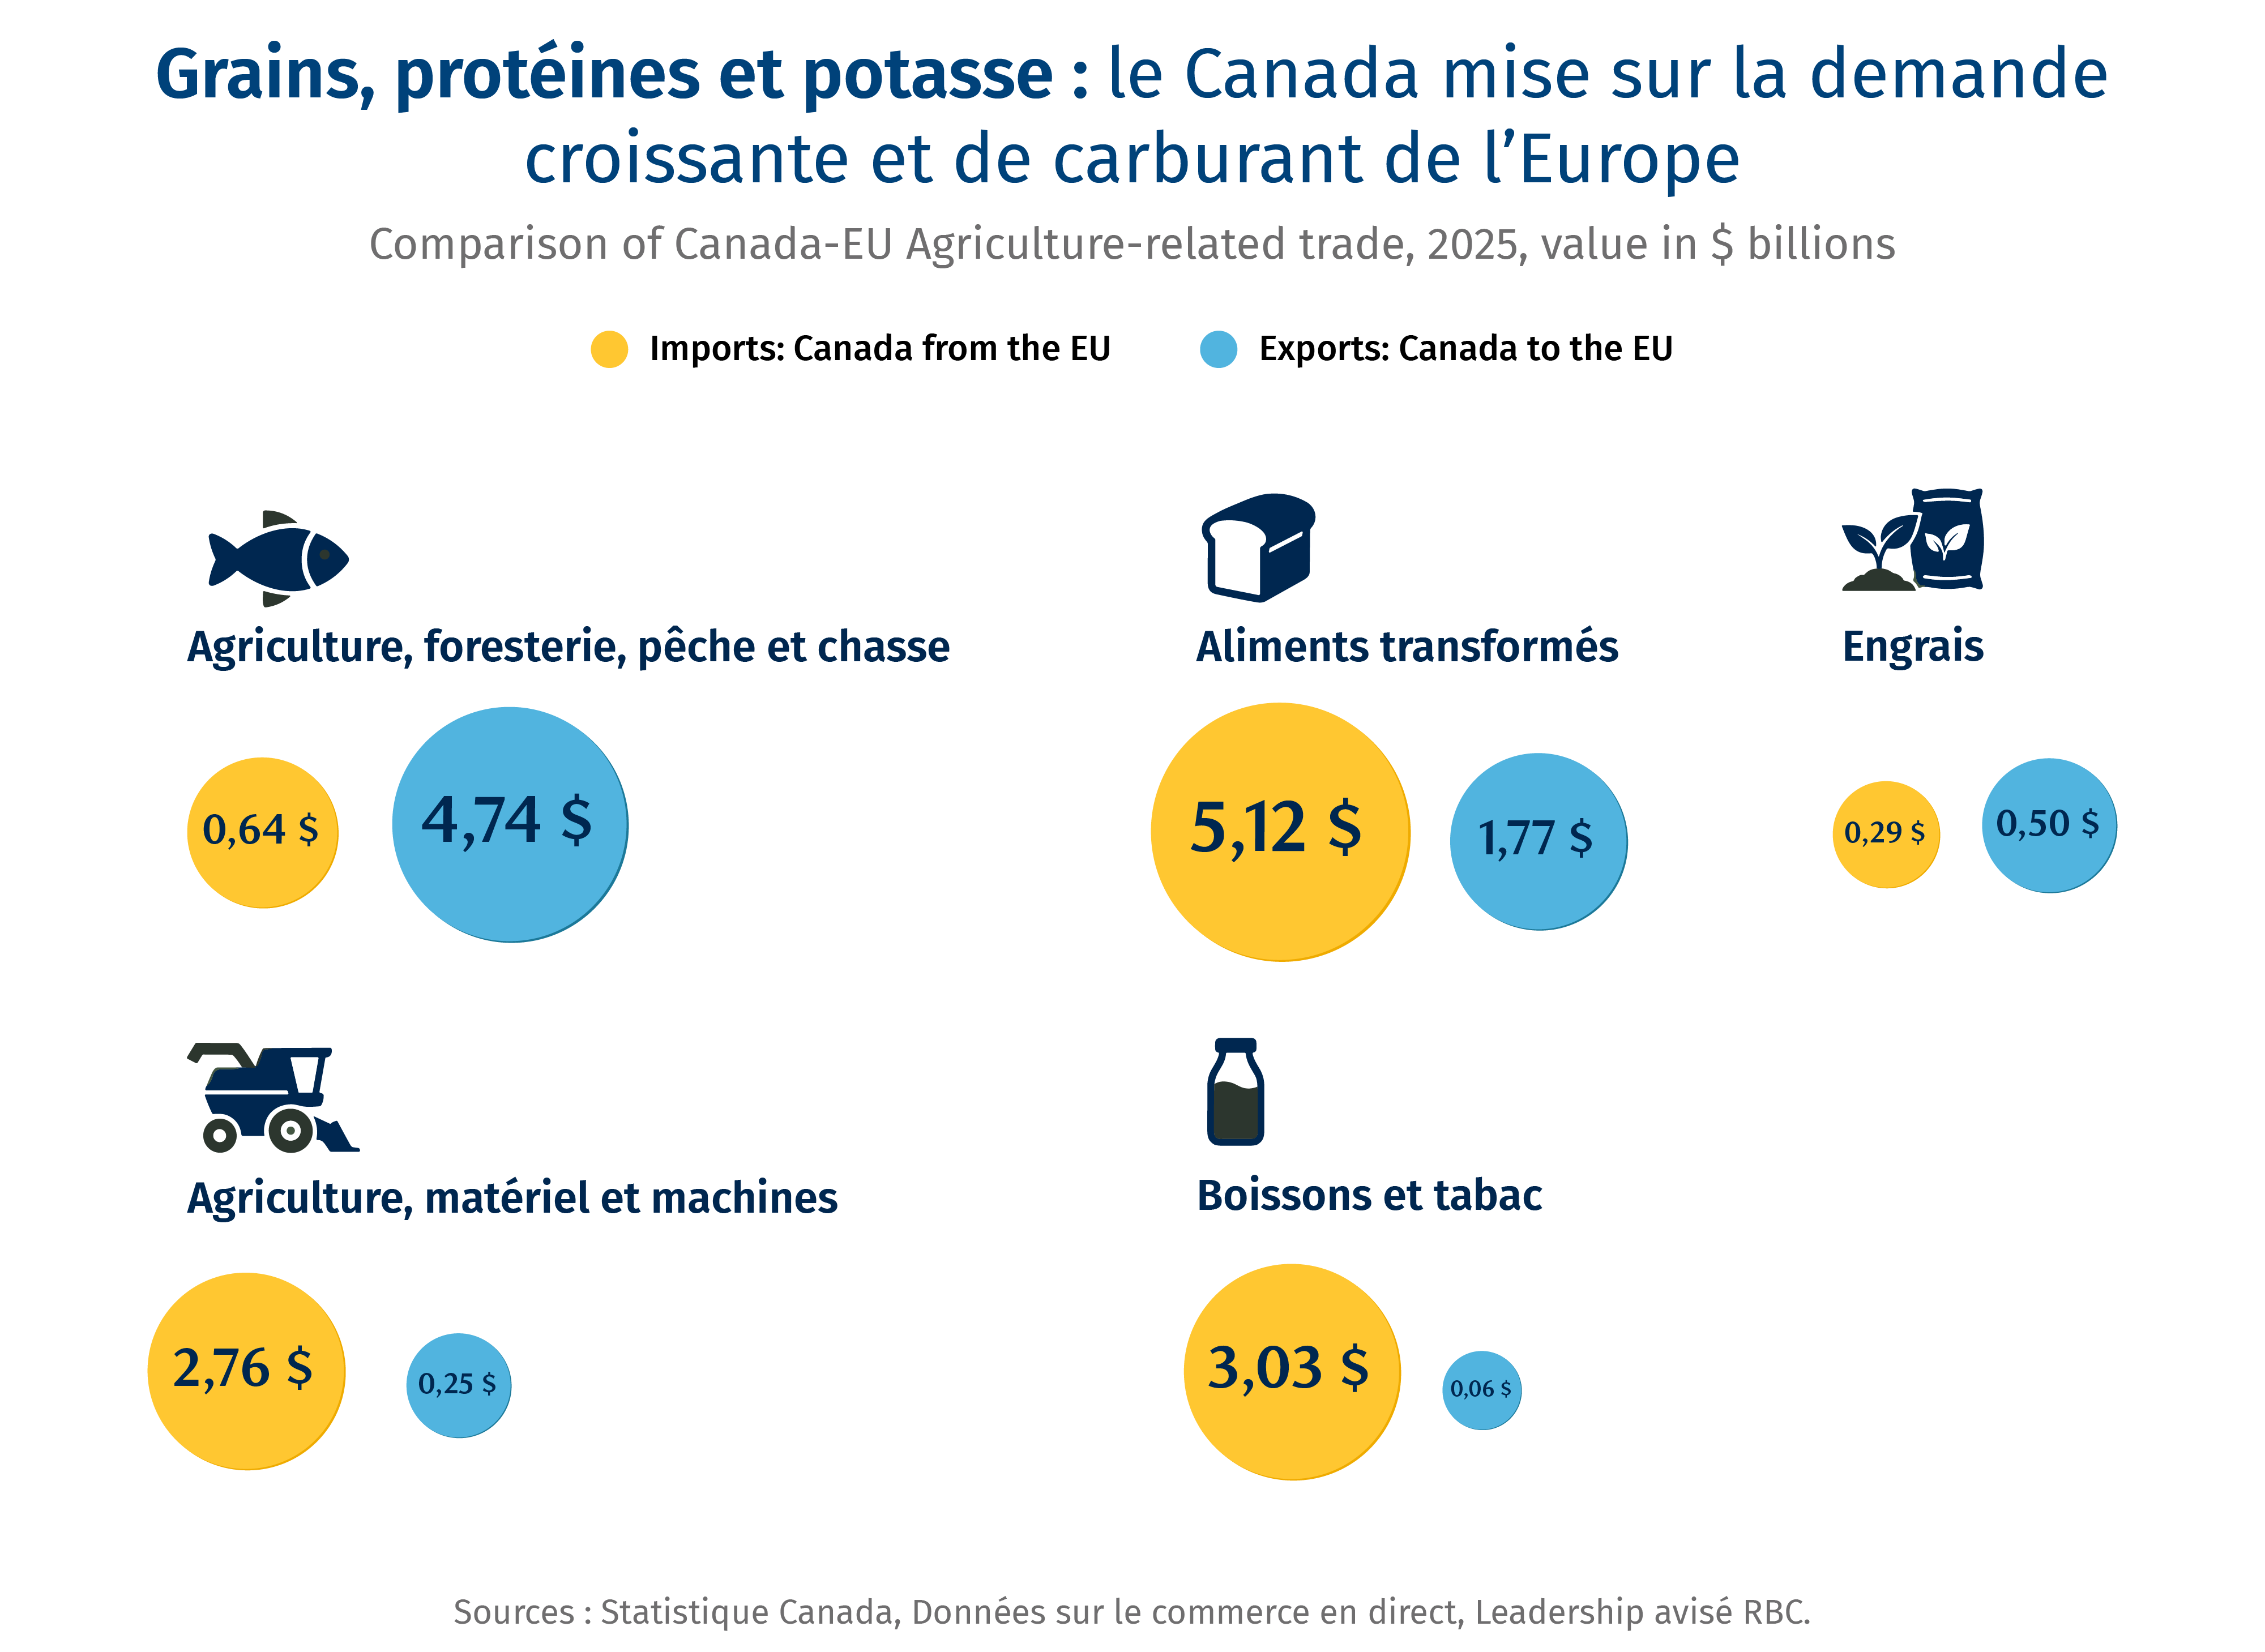
La valeur du commerce agricole et alimentaire entre le Canada et l’UE a presque doublé dans les deux sens depuis l’entrée en vigueur de l’AECG. Pourtant, l’UE ne représente encore qu’une petite part des exportations canadiennes – à peine plus de 6 % de ses exportations agricoles en 2025. En 2025, le Canada a vendu à l’UE l’équivalent de 7,32 milliards de dollars de produits d’intrant liés à l’agriculture, à la pêche et à l’alimentation, et en a acheté plus de 11 milliards de dollars9 en retour.

Les types de produits agricoles échangés entre le Canada et l’UE sont très différents. L’Europe est un marché alimentaire vaste, prospère et mature, qui est déjà autosuffisant pour la plupart des denrées de base. L’année dernière, l’UE a exporté l’équivalent de 238 milliards d’euros de produits agroalimentaires10, avec un excédent de près de 50 milliards d’euros. Ses importations en provenance du Canada consistent donc en des biens ou des marchandises qu’elle ne produit pas en quantités si importantes, comme les grains primaires. Les principales exportations du Canada vers l’Europe sont majoritairement constituées de grains et d’oléagineux en vrac, comme du canola, du soja, du blé et du maïs, ainsi que de l’engrais de potasse, tandis que le panier d’exportation alimentaire de l’Europe vers le Canada se compose principalement d’aliments préparés et de boissons, comme du vin, des spiritueux et du fromage, ainsi que de machines agricoles.

Le potentiel de croissance

Alors que l’UE cherche à renforcer la résilience de sa chaîne d’approvisionnement agroalimentaire et que le Canada cherche à étendre ses exportations au-delà des États-Unis, de nombreux domaines peuvent profiter aux deux partenaires.

Les protéines et les oléagineux offrent un potentiel de croissance évident. En 2025, le Canada a acheté 106 millions de dollars de porc et 71 millions de dollars de bœuf à l’Europe, alors qu’il lui en a vendu seulement 6,5 millions de dollars et 24 millions de dollars respectivement11. Pour augmenter ces ventes, le Canada devra notamment faire pression sur l’UE afin qu’elle reconnaisse ses normes alimentaires et de salubrité, qui limitent actuellement les exportations canadiennes.

La cote à faible risque du Canada en vertu du nouveau règlement de l’UE sur la déforestation, qui couvre notamment les bovins et le soja, donne un avantage modeste au Canada par rapport à des pays comme le Brésil et l’Argentine. Les exportations de canola vers l’UE ont dépassé le milliard de dollars en 2025, la majeure partie consistant en des graines broyées pour la production de biocombustibles et de farine pour l’alimentation animale. L’UE compte éliminer progressivement l’huile de palme de ses programmes de biocombustibles d’ici 2030, ce qui laisse davantage de place au canola canadien, qui est produit de façon durable.

Les engrais constituent une autre occasion importante. L’UE a commencé à instaurer progressivement des droits de douane sur les engrais russes et biélorusses en 2025, qui atteindront 430 € la tonne d’ici 202812, afin de réduire sa dépendance à l’égard de la Russie et les revenus que celle-ci tire de la guerre. Avec environ un tiers de la production mondiale13, le Canada est le plus grand producteur de potasse au monde et a fourni 39 % des exportations mondiales de potasse en 2024, soit à peu près autant que la Russie et le Belarus réunis14. Les producteurs canadiens pourraient vendre davantage en Europe s’ils augmentaient leur production et si les capacités ferroviaires et portuaires permettaient d’acheminer leurs produits vers l’Est, ou en passant par le port saisonnier de Churchill.
La réglementation demeure un obstacle. L’AECG n’a pas modifié les exigences réglementaires d’accès au marché de l’UE, ce qui limite sa capacité à se traduire par une hausse des exportations canadiennes. Parmi ces exigences, on peut citer les restrictions sur les hormones de croissance pour le bétail, l’utilisation de l’acide peracétique pour lutter contre les bactéries dans les carcasses de viande, ainsi que les tests de dépistage de la trichinose, une maladie dont le Canada est exempt15. Les enjeux de conformité sont l’une des principales raisons pour lesquelles les exportateurs de bœuf canadiens n’atteignent qu’environ 3 % de leur quota en franchise de droits vers l’UE16. La plupart des parcs d’engraissement canadiens utilisent des hormones de croissance sur le bétail, et les deux plus grands exploitants d’abattoir du Canada utilisent des produits d’assainissement qui ne sont pas acceptés par l’UE. D’autres règles de l’UE, comme celles qui régissent les cultures génétiquement modifiées, les limites maximales de résidus de pesticides et les exigences de durabilité comme la prévention de la déforestation, compliquent davantage l’accès au marché et freinent la croissance des exportations.

Or, la Stratégie nationale de sécurité alimentaire du Canada, qui vise à renforcer la concurrence dans le secteur de la transformation, pourrait permettre de développer une capacité de transformation plus souple et adaptée aux marchés d’exportation ayant des exigences réglementaires distinctes, permettant ainsi aux producteurs d’accroître leur accès au marché de l’UE.

Les investissements dans les infrastructures nationales pourraient ouvrir les portes de l’UE. Les États-Unis sont le premier partenaire commercial du Canada, absorbant plus de 60 % des exportations agricoles canadiennes en 202517. Les exploitations agricoles, les exploitants d’abattoir et les transformateurs canadiens sont intégrés à des chaînes d’approvisionnement nord-américaines qui partagent un ensemble de règles communes. À l’heure actuelle, l’expédition de produits agroalimentaires canadiens depuis les points de production, qui se trouvent souvent dans les Prairies canadiennes, vers les ports de l’Est qui desservent les marchés européens est coûteuse, généralement plus que l’expédition transatlantique. Il est essentiel de gagner en efficience et d’investir dans les infrastructures nationales pour favoriser la croissance du commerce transatlantique.

Le besoin le plus pressant de l’Europe est l’énergie, qui constitue également la plus grande force du Canada ; pourtant, les deux ne sont guère reliés. L’ouverture de voies d’approvisionnement en énergie, complétée par une augmentation du commerce de minéraux, de combustible nucléaire et de potasse, pourrait améliorer la sécurité énergétique et la diversification des deux régions. Les exportations canadiennes de pétrole et de minéraux vers l’Europe atteignent des volumes records, mais partent d’un niveau de référence faible. Les exportations de minéraux ont presque doublé entre 2017 et 2025, pour atteindre 10 milliards de dollars, tandis que celles du secteur de l’énergie (pétrole, gaz et uranium) ont été multipliées par six, pour s’établir à 6,5 milliards de dollars. Ensemble, ces exportations représentent 38 % des ventes du Canada à l’UE, contre 28 % en 2016.

Cette croissance a toutefois peu à voir avec l’AECG. Le pétrole brut est déjà exempt de droits de douane, et l’accord ne supprime les droits de douane que sur les produits raffinés et transformés, jusqu’à concurrence de 4,7 % pour le pétrole non brut. Les exportations d’énergie canadiennes sont davantage déterminées par la géographie que par les droits de douane, son pétrole et son gaz étant orientés vers le marché américain.

La géopolitique est en train de changer la donne. Les relations hostiles de l’Europe avec la Russie, l’une de ses principales sources d’énergie, ainsi que les troubles au Moyen-Orient offrent une opportunité pour le Canada, riche en ressources. La politique commerciale agressive des États-Unis n’a fait qu’accroître l’urgence de la situation de part et d’autre. La demande européenne d’un approvisionnement sûr, non russe et non chinois, est désormais inscrite dans la loi : l’UE mettra fin à l’approvisionnement en gaz par gazoduc en provenance de Russie d’ici le 30 septembre 2027, et ses règles relatives aux matières premières incitent les acheteurs à se tourner vers des fournisseurs diversifiés.

Le Canada affiche un déficit commercial des marchandises d’environ 49 milliards de dollars avec l’UE, mais les secteurs de l’énergie et des minéraux enregistrent un excédent combiné d’environ 6 milliards de dollars. Les exportations de minéraux et de métaux s’élèvent à 10 milliards de dollars, et l’UE représente 7,4 % des exportations canadiennes. Toutefois, ce panier est principalement composé de minerai de fer (3 milliards de dollars), d’aluminium et de nickel.

Le potentiel de croissance

L’UE veut diversifier son approvisionnement énergétique, tandis que le Canada cherche à élargir son marché. Le gaz naturel, mais aussi les minéraux et le combustible nucléaire, pourraient assurer cette synergie. Compte tenu des gains importants à la clé en matière d’économie, d’émissions et de sécurité énergétique, le secteur des ressources pourrait s’avérer être le principal domaine de collaboration transatlantique.

La demande de pétrole présente un potentiel limité, mais pourrait tout de même augmenter. L’Europe privilégie le pétrole léger non corrosif produit au large des côtes de Terre-Neuve-et-Labrador ; les exportations ont atteint un sommet de 3,9 milliards de dollars (contre 2,1 milliards de dollars en 2024 et 300 millions de dollars en 2016), en partie parce que les droits de douane américains ont poussé les exportateurs à trouver d’autres acheteurs. Par ailleurs, une grande partie des infrastructures énergétiques canadiennes est orientée vers le sud, les États-Unis absorbant environ 90 % de leurs exportations de pétrole brut, de produits raffinés et de gaz. Ironie du sort, le Canada est un importateur net de combustibles raffinés avec l’UE, qui lui en a fourni environ 2,2 milliards de dollars en 2025 (principalement des Pays-Bas et de la Belgique vers le Québec et la Nouvelle-Écosse), tandis que ses exportations s’élevaient à 800 millions de dollars. La demande de combustibles fossiles de l’UE devrait diminuer à long terme, ce qui compliquera la construction de nouvelles infrastructures énergétiques canadiennes orientées vers l’Est. L’Agence internationale de l’énergie prévoit une baisse de 730 000 barils par jour d’ici 2030, tandis que l’Asie devrait connaître une hausse de 2 millions de barils par jour. Selon une estimation, la demande de gaz de l’UE devrait passer de 275 milliards de mètres cubes à seulement 190 milliards.

Le gaz canadien a un rôle stratégique à jouer. En 2025, toutes les cargaisons de LNG Canada soutenues par Shell étaient destinées à l’Asie de l’Est, et la phase 2 de l’expansion de l’entreprise cible la clientèle asiatique. Il existe toutefois des itinéraires indirects pour acheminer le gaz canadien vers les clients européens. La société d’État allemande SEFE a récemment signé une entente conditionnelle portant sur un million de tonnes par an pour le projet de GNL Ksi Lisims, soutenu par les Premières Nations. Uniper, quant à elle, a conclu une entente exécutoire de 20 ans portant sur deux millions de tonnes par an, dont les premières livraisons sont prévues en 2032. Ces deux ententes sont toutefois flexibles quant à la destination, et la société française TotalEnergies, qui a conclu sa propre entente de deux millions de tonnes par an, a déclaré qu’elle approvisionnerait la clientèle asiatique. L’Europe pourrait bien finir par acheter et financer le GNL canadien, sans pour autant le consommer.

Les règles de l’UE en matière d’émissions pourraient favoriser l’énergie canadienne. Le Règlement de l’UE sur le méthane exige des importateurs de combustibles fossiles qu’ils mettent en place des mesures de surveillance, de déclaration et de vérification équivalentes à celles prévues par le Règlement à compter du 1er janvier 2027, et qu’ils respectent les limites d’intensité des émissions à partir de 2030. Les reports proposés font toujours l’objet de négociations, compte tenu des préoccupations liées aux coûts énergétiques et à la sécurité d’approvisionnement. Toutefois, d’un point de vue structurel, il s’agit dans tous les cas d’un avantage pour le Canada (faible intensité et stabilité politique). Les mesures de contrôle du méthane mises en place par le Canada pourraient aider ses fournisseurs de GNL à respecter ces exigences et à attirer des acheteurs européens ; une liquéfaction électrique alimentée par l’électricité à faibles émissions de carbone de la Colombie-Britannique placerait le Canada parmi les producteurs de GNL présentant l’intensité d’émissions la plus faible au monde. Cela pourrait renforcer l’attrait du GNL canadien, que ce soit par le biais de livraisons directes ou d’échange de cargaisons, sous réserve du respect des exigences de conformité de l’UE.

Combler le manque d’affinage des minéraux essentiels transformés. La Chine traite la plupart des minéraux utilisés pour les batteries. Le nickel ou le cobalt canadien raffiné en Chine ne contribue donc guère à réduire la dépendance de l’Europe. L’objectif du Règlement de l’UE sur l’approvisionnement sûr et durable en matières premières critiques, qui stipule que, d’ici à 2030, l’Union ne dépende plus d’un unique pays tiers pour plus de 65 % de son approvisionnement concernant une matière première stratégique, pourrait changer la donne. La déclaration commune et la lettre d’intention non contraignante signées en 2026 entre la Banque d’investissement européenne et le Canada pourraient jeter les bases. Le projet québécois Dumont Nickel est le seul projet canadien que la Commission a désigné comme projet stratégique d’un pays tiers, ce qui peut ouvrir l’accès au financement de l’UE. Ce qui manque, ce sont les contrats d’achat et le traitement, où les acheteurs européens s’engagent à acheter du nickel, du cobalt et de l’aluminium, et à les affiner au Canada plutôt qu’en Chine.

Le combustible nucléaire est le moyen le plus direct de supplanter la Russie. L’uranium est la seule marchandise pour laquelle l’Europe est un client majeur du Canada, absorbant pas moins de 45 % de ses exportations d’uranium, selon une estimation. Le Canada est déjà le plus important fournisseur d’uranium des services publics de l’UE. En effet, les sociétés Orano (25 %) et Cameco (21 %), toutes deux établies en Saskatchewan, couvrent une part importante des besoins de l’UE en matière de traitement. La Russie fournit encore environ un quart des services de conversion (Rostom, 24 %) et d’enrichissement (23 %) de l’UE. Des contrats à long terme entre les fournisseurs canadiens et les services publics de l’UE constituent donc le moyen le plus direct de se substituer à ce marché. En 2025, la Commission a promis de limiter l’importation de combustible nucléaire russe, mais il y a peu d’indications montrant que d’autres sources d’approvisionnement sont actuellement recherchées.

En tant que seul pays non européen à participer au programme Security Action for Europe (SAFE) de l’UE, le Canada est particulièrement bien placé pour approfondir son partenariat avec ses alliés transatlantiques.

Les menaces croissantes émanant de la Russie à la suite de son invasion de l’Ukraine en 2022 ont contraint l’UE à renforcer son industrie de la défense, les dépenses devant atteindre un niveau record de 454 milliards d’euros (704 milliards de dollars) cette année, contre 418 milliards d’euros (648 milliards de dollars) l’an dernier.

Outre les budgets nationaux, le programme SAFE prête aux gouvernements 150 milliards d’euros à faible taux d’intérêt pour l’achat d’armes. Normalement, pas plus de 35 % des pièces d’un produit financé par le programme SAFE peuvent provenir de l’extérieur de l’Europe, mais les pièces canadiennes peuvent représenter jusqu’à 80 %.

Jusqu’à présent, le Canada a à peine tiré parti de cet avantage : ses exportations ne représentent que 0,5 % des dépenses en matériel de défense de l’UE, soit environ 900 millions de dollars en 2025. Ces exportations ont principalement été destinées à l’Allemagne (372 millions de dollars) et à la Pologne (217 millions de dollars).

Dans un monde de plus en plus incertain où les besoins mondiaux en matière de défense augmentent, une multitude de nouvelles occasions pourraient stimuler ces exportations. Toutefois, le Canada devra d’abord se renforcer : la plupart des entreprises nationales du secteur de la défense sont de petite taille, et l’industrie vend 70 % de ses produits à ses partenaires du Groupe des cinq, à savoir les États-Unis, le Royaume-Uni, l’Australie et la Nouvelle-Zélande.

Le potentiel de croissance

En s’intégrant aux chaînes d’approvisionnement européennes dans le domaine de la défense, les entreprises canadiennes contribueraient aux efforts déployés par Ottawa et Bruxelles pour renforcer la coopération en matière de sécurité.

L’industrie aérospatiale canadienne pourrait répondre à un besoin immédiat de l’Europe. En 2025, le Canada a fourni 8,9 % des aéronefs, des engins spatiaux et des pièces importés par l’UE. L’Allemagne a récemment renforcé ses capacités de renseignement indépendantes en acquérant au moins trois nouveaux aéronefs de renseignement d’origine électromagnétique (Sigint) Pegasus basés sur les jets d’affaires Bombardier Global 6000, et envisage d’agrandir sa flotte de trois à six unités supplémentaires.

Participer au programme de prêts à l’Ukraine afin d’élargir l’accès. L’UE a accordé un prêt de 90 milliards d’euros (140 milliards de dollars) à l’Ukraine afin de répondre à environ deux tiers de ses besoins financiers et militaires en 2026 et en 2027. Cette initiative s’inscrit dans la lignée de l’engagement d’Ottawa, qui a promis 8,5 milliards de dollars en aide militaire depuis 2022, ainsi que de celui de plusieurs entreprises canadiennes, notamment Roshel, Dominion Dynamics et Sentinel R&D, qui ont établi des partenariats de production avec l’industrie ukrainienne.

Le Canada pourrait également chercher à conclure une entente de coopération en vue de s’intégrer à la constellation de satellites IRIS² de l’UE, comme l’a fait la Corée du Sud en septembre.

Le Canada pourrait mettre à profit ses contrats de défense de plusieurs milliards de dollars pour intégrer ses entreprises à la chaîne d’approvisionnement de l’UE. Ottawa a récemment désigné la société allemande Thyssenkrupp Marine Systems (TKMS) comme fournisseur privilégié pour l’acquisition de 12 sous-marins. Il s’agit du plus important projet d’acquisition de défense de tous les temps au Canada. Par ailleurs, l’entreprise suédoise Saab a présenté une offre pour construire des chasseurs Gripen et des aéronefs de surveillance GlobalEye en Ontario et au Québec, si le Canada décide de les acheter.

Conformément au programme SAFE et aux règles de préférence européenne dans les achats publics, les produits fabriqués dans des usines de l’UE sont considérés comme européens. Les activités de la coentreprise tchèque Roshel et du chantier maritime finlandais Davie sont donc admissibles. Ottawa pourrait également tirer parti de ses contrats de sous-marins et de chasseurs pour intégrer des fournisseurs canadiens dans la chaîne d’approvisionnement européenne.

Fournir des drones, des avions-citernes et d’autres matériels de défense à l’Europe. L’Initiative européenne de défense contre les drones, un réseau de détection et de neutralisation des drones hostiles, devrait être mise en place d’ici la fin de 2026. Ottawa se positionne pour tirer parti de cette situation : le pays a attribué des contrats d’une valeur de 50 millions de dollars à six fabricants canadiens de drones et a ouvert une place de marché regroupant de près de 400 fournisseurs canadiens agréés, sur le modèle de Brave1, l’accélérateur de technologie de défense ukrainien. 

En 2025, les véhicules terrestres et leurs pièces constituaient la plus importante catégorie d’exportations militaires autorisées du Canada, avec une valeur de 930 millions de dollars dans l’ensemble des marchés hors États-Unis. Les entreprises canadiennes pourraient aussi en profiter pour en fabriquer dans le cadre du projet de Surveillance du flanc oriental de l’UE, qui vise à renforcer la sécurité le long de la frontière orientale des pays participants.

Par ailleurs, alors que l’UE se prépare à faire face à des feux de forêt fréquents chaque été, la société De Havilland, établie à Calgary, a conclu une entente pour fournir 22 de ses avions-citernes DHC-515 à six pays de l’UE, et d’autres ententes devraient suivre sous peu.

Collaborer à la surveillance de l’Arctique. Le Canada et plusieurs pays d’Europe du Nord s’inquiètent des répercussions environnementales, en plus des besoins croissants en matière de défense et de logistique dans cette région qui se réchauffe rapidement. Les satellites-radars RADARSAT du Canada, qui voient à travers les nuages et dans l’obscurité et font partie du programme d’observation de la Terre de l’Agence spatiale européenne (ESA), pourraient être étendus.

Les nouvelles règles de l’UE en matière d’espace ouvrent de nouveaux horizons aux entreprises canadiennes. Depuis son introduction en 1979, le Canada demeure le seul État non européen à coopérer avec l’ESA. L’engagement de 407 millions d’euros pris par Ottawa envers l’ESA en novembre 2025, le plus important jamais pris, inclut le nouveau programme de l’ESA portant sur les satellites d’observation de la Terre destinés à la sécurité et à la défense.

Le projet de législation spatiale de l’UE (EU Space Act) pourrait aussi constituer une aubaine pour les opérateurs canadiens, puisque l’UE renoncerait à certaines de ses exigences réglementaires et tarifaires pour les ressorts qu’elle juge suffisamment proches de son cadre réglementaire.

Le Canada pourrait servir de rampe de lancement pour les engins spatiaux de l’UE. L’Europe s’est engagée à verser 902 millions d’euros dans le cadre du Défi des lanceurs européens (European Launcher Challenge) de l’ESA afin d’acheter des services de lancement auprès de cinq nouveaux fabricants européens de fusées, les vols devant avoir lieu d’ici 2030. Bien que le Canada ne puisse actuellement pas lancer ses satellites depuis son propre territoire, cela pourrait changer d’ici quelques années. En effet, Ottawa consacre 200 millions de dollars à la construction d’une plateforme de lancement au Spaceport Nova Scotia, près de Canso, qui devrait être opérationnelle d’ici la fin de 2026. Le promoteur du Spaceport a déjà obtenu un contrat pour lancer des roquettes pour la société allemande Isar Aerospace.

Alors que les dépenses mondiales en matière d’IA ne cessent d’augmenter, le Canada a l’occasion de collaborer plus étroitement avec l’UE. Avant cela, il faudra toutefois poser certaines bases réglementaires.

Malgré l’accès privilégié du Canada au marché de l’UE, les échanges bilatéraux dans le domaine de la technologie restent modestes. L’année dernière, l’UE a importé l’équivalent de 724 millions d’euros d’ordinateurs, d’équipements de télécommunication et de composants électroniques en provenance du Canada et en a exporté à hauteur de 1,6 milliard d’euros.

En 2001, l’UE a reconnu que la législation canadienne en matière de protection des renseignements personnels applicable au secteur privé était adéquate. Les entreprises peuvent donc transmettre des données personnelles de l’UE à des entreprises canadiennes sans avoir à se conformer aux garanties juridiques renforcées exigées par d’autres pays. Forts de cet acquis, les deux parties ont lancé un partenariat numérique en 2023 et ont entamé des discussions sur un accord commercial numérique en mars, jetant ainsi les bases d’un commerce accru dans le domaine de la technologie.

Le potentiel de croissance

Le statut de membre associé du Canada pourrait aider les entreprises canadiennes à accéder au marché de l’UE.

L’Europe investit massivement dans l’IA et l’infonuagique. L’initiative InvestAI de l’UE, lancée en février 2025, vise à mobiliser 200 milliards d’euros pour des investissements dans l’IA, dont 20 milliards d’euros pour sept grands centres de calcul dédiés à l’IA, appelés giga-usines. L’UE veut aussi tripler la capacité de ses centres de données d’ici cinq à sept ans. En 2024, le marché européen de l’infonuagique représentait 61 milliards d’euros, mais les fournisseurs européens n’en détenaient qu’environ 15 %. Les entreprises canadiennes font leur entrée sur ce marché ; Cohere, une entreprise d’IA basée à Toronto, prévoit fusionner avec l’entreprise allemande Aleph Alpha, qui collabore avec des organismes du secteur public allemand, afin de former une entreprise dirigée par des Canadiens dont le siège social sera situé à Toronto et à Berlin. En février, le Canada et l’Allemagne ont également lancé une Alliance pour la souveraineté technologique dans le but de réduire la dépendance envers la technologie étrangère. De plus, Ericsson, le fabricant suédois d’équipement de télécommunications, consacre plus de 630 millions de dollars à la recherche à Ottawa et à Montréal dans le cadre d’une entente conclue en 2024 avec le gouvernement fédéral. Mistral AI, le développeur parisien de modèles d’IA, ouvre un bureau à Montréal, prévoit en ouvrir un autre à Toronto et a signé en juin une entente avec le gouvernement du Québec concernant l’utilisation de l’IA dans les services publics.

Peu d’entreprises canadiennes ont la capacité de se développer en Europe. CGI a généré 6,2 milliards de dollars grâce à ses activités européennes au cours de son dernier exercice financier. Brookfield, le gestionnaire d’actifs de Toronto, s’est engagé à investir 20 milliards d’euros dans les infrastructures d’IA en France et jusqu’à 10 milliards de dollars américains dans un centre de données dédié à l’IA en Suède à partir de 2025. La plupart des entreprises n’ont toutefois pas l’envergure nécessaire pour cela : environ 99 % des 48 400 entreprises de technologie canadiennes sont des petites ou moyennes entreprises, 85 % emploient moins de 10 personnes et seul un quart d’entre elles environ sont exportatrices. Les États-Unis absorbent les deux tiers des exportations canadiennes de matériel technologique, tandis que l’Union européenne et le Royaume-Uni représentent à eux deux environ 11 %.

L’Europe veut s’assurer que l’infonuagique et à l’IA des administrations publiques sont gérées par des fournisseurs européens. Le Règlement sur le développement de l’informatique en nuage et de l’IA, proposé en juin 2026, limiterait de façon générale le recours des organismes du secteur public aux fournisseurs d’infonuagiques établis dans l’UE. Pour les activités sensibles, les fournisseurs devront être détenus et contrôlés au sein de l’UE, à l’exception des pays approuvés par la Commission, et aucune exception ne s’appliquerait aux activités les plus sensibles. Le Canada pourrait figurer parmi ces pays.

Cependant, la législation canadienne sur la protection de la vie privée des consommateurs doit être mise à jour. Le Projet de loi C-36, qui modifierait la Loi sur la protection des renseignements personnels, n’a pas encore été adopté. La dernière mise à jour remonte à 2000, bien avant la prolifération des médias sociaux, et certains craignent que les lois canadiennes sur la protection des renseignements personnels ne soient plus reconnues par l’UE. Pour l’instant, les données personnelles circulent librement de l’UE vers les entreprises canadiennes, car l’UE estime que la loi protège adéquatement les données et est conforme à sa propre réglementation. Toutefois, cette évaluation est revue tous les quatre ans, la prochaine étant prévue en 2028.

Obtenir le statut de pays associé conformément aux nouvelles règles sur l’infonuagique. En vertu du Règlement sur le développement de l’informatique en nuage et de l’IA, le Canada pourrait obtenir ce statut, ce qui permettrait aux fournisseurs sous contrôle canadien de participer aux appels d’offres pour des contrats essentiels d’infonuagique et d’IA au même titre que les opérateurs de l’UE. Le hic, c’est que les infrastructures, le personnel et les données des clients doivent demeurer au sein de l’UE. Les plus grands gagnants seraient donc les entreprises canadiennes qui exercent déjà leurs activités en Europe. Ottawa devrait offrir quelque chose en contrepartie : veiller à ce que ses lois sur la protection des renseignements personnels restent conformes aux normes de l’UE et ouvrir les contrats publics canadiens – y compris ses propres achats souverains liés à l’infonuagique – aux fournisseurs de l’UE avec des conditions équitables.

Accepter les tests de produits de l’autre partie. Le Conseil de partenariat numérique Canada-UE, qui s’est réuni pour la première fois à Montréal en décembre 2025, envisage la reconnaissance mutuelle des tests de produits connectés et assistés par l’IA. Un accord permettrait aux laboratoires canadiens de certifier les produits destinés au marché de l’UE et aux fabricants canadiens de n’effectuer qu’un seul essai pour les deux marchés.

1557107-Banner-wide-1

Le monde est entré dans une nouvelle phase du capitalisme.

Une part croissante de l’épargne est désormais investie dans de nouveaux secteurs et dans les technologies de pointe. De plus en plus de gouvernements utilisent de nouveau leurs bilans pour orienter leur économie, et de plus en plus d’investisseurs se tournent vers un éventail d’économies de taille moyenne et de bassins de ressources pour se protéger contre les bouleversements géopolitiques. Le Canada joue un rôle central dans ce contexte et tente d’attirer les milliards de dollars de capital en jeu. En amont du Sommet canadien de l’investissement qui s’est tenu à Toronto en septembre, Leadership avisé RBC et McKinsey & Company se sont associés pour analyser la nouvelle carte mondiale des capitaux et la place qu’y occupe le Canada. Ce projet sans précédent s’appuie sur le rapport fondamental du McKinsey Global Institute intitulé « Catalyzing competitiveness: Where investment happens and why » (Stimuler la compétitivité : où sont effectués les investissements et pourquoi), qui a remis en question la notion de compétitivité en posant une question simple : où le capital productif est-il investi, et pourquoi ? Son analyse est allée au-delà des mesures générales de la compétitivité pour s’intéresser à la dynamique économique des décisions d’investissement dans l’ensemble des secteurs.

Une équipe de recherche de McKinsey & Company et de Leadership avisé RBC a complété cette méthodologie par un grand nombre d’informations et de données propres au Canada. Nous avons cherché à comprendre la place du Canada dans la réflexion des investisseurs. Les résultats de cette étude montrent que le Canada est tout à fait concurrentiel par rapport à ses pairs, en particulier dans certains secteurs clés tournés vers l’avenir. Ce rapport vise à aider les dirigeants des secteurs public et privé à mieux comprendre cette nouvelle ère du capital et les possibilités qu’en tire le Canada.

John Stackhouse, premier vice-président, Bureau du chef de la direction, Banque Royale du Canada

Zak Cutler, associé senior et associé gestionnaire, Toronto, McKinsey & Company

  • Les capitaux mondiaux se raréfient et sont de plus en plus orientés vers quelques secteurs novateurs. Depuis 2022, près des trois quarts des investissements directs étrangers (IDE) annoncés ont été investis dans des centres de données, des semi-conducteurs, des véhicules électriques (VE) et des batteries, des produits pharmaceutiques et des secteurs habilitants, comme les minéraux critiques et l’énergie.

  • La carte des capitaux mondiaux évolue et les puissances moyennes, comme le Canada, s’imposent désormais comme des investisseurs de premier plan. Le « Capital 10 » (C10), qui regroupe les dix plus grands acteurs hors États-Unis et Chine, produit un cinquième du PIB mondial, mais contrôle 43 % des IDE sortants, soit bien plus que les États-Unis et la Chine réunis, alors qu’il ne représente que la moitié de leur poids économique1. Le C10 comprend également le Japon, Singapour, l’Allemagne, la France, l’Australie, l’Espagne, le Brésil, la Suède et la Corée du Sud.

  • Ces changements à l’échelle mondiale ont incité de nombreux grands investisseurs institutionnels à chercher à diversifier leurs investissements. Des rendements accrus, la rapidité, la certitude et l’accès au marché sont des éléments clés de la réussite. Mais la concurrence pour attirer les capitaux mondiaux n’a jamais été aussi vive.

  • Le Canada pourrait devenir le chef de file de la croissance du G7 s’il changeait son plan de match. Une injection de 1 000 milliards de dollars de dépenses d’investissement sur cinq ans pourrait se traduire par 950 milliards de dollars de PIB et jusqu’à 1,4 million d’emplois directs.

  • Le Canada a un atout majeur à faire valoir en tant que pôle d’investissement. Riche en ressources, le pays est particulièrement compétitif dans un contexte où les coûts de l’énergie jouent un rôle prépondérant. Il devra toutefois améliorer sa compétitivité en matière de coûts de main-d’œuvre et d’économie d’échelle. Le Canada peut tirer parti de plusieurs occasions, notamment dans ces cinq secteurs :

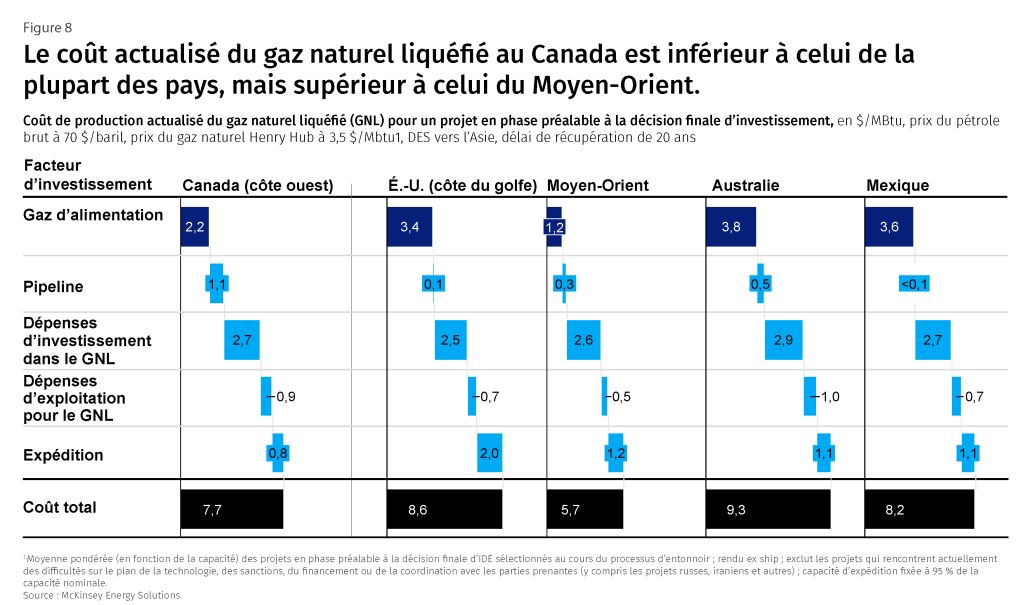
    • Gaz naturel liquéfié : la côte ouest du Canada bénéficie de l’un des coûts actualisés les plus bas pour les producteurs de GNL exportant vers l’Asie, et la côte est revêt un intérêt stratégique pour les pays européens cherchant à diversifier leur approvisionnement énergétique.

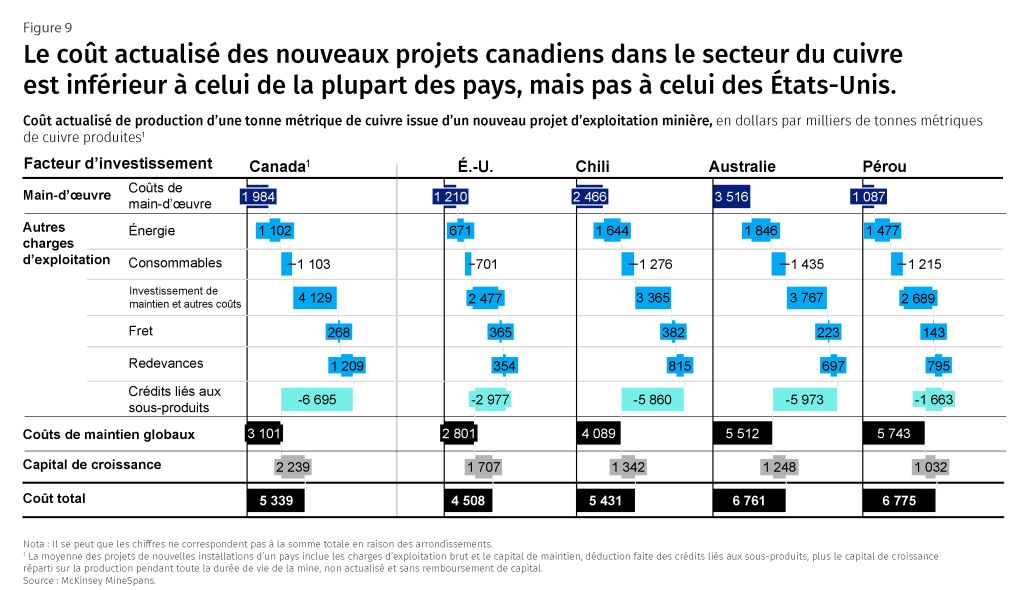
    • Exploitation minière : le Canada combine une richesse naturelle enviable avec des gisements dont l’exploitation est compétitive, une main-d’œuvre qualifiée, un réseau dense de fournisseurs et des partenariats de recherche dont il peut tirer parti pour développer ses industries établies (potasse et uranium), ainsi que des minéraux essentiels pour combler les déficits de demande prévus à l’échelle mondiale (cuivre, nickel et zinc).

    • Véhicules électriques : le Canada pourrait se transformer en pôle technologique en se concentrant sur les composants automobiles à valeur élevée (groupes motopropulseurs, électronique, systèmes de batterie et pièces à forte intensité logicielle), ce qui renforcerait son potentiel de diversification des exportations.

    • Produits pharmaceutiques : le Canada est mieux classé que les États-Unis, l’Irlande et l’Allemagne en termes de coûts de fabrication unitaires et pourrait tirer parti de sa main-d’œuvre hautement qualifiée, issue d’un réseau d’universités et d’hôpitaux de classe mondiale.

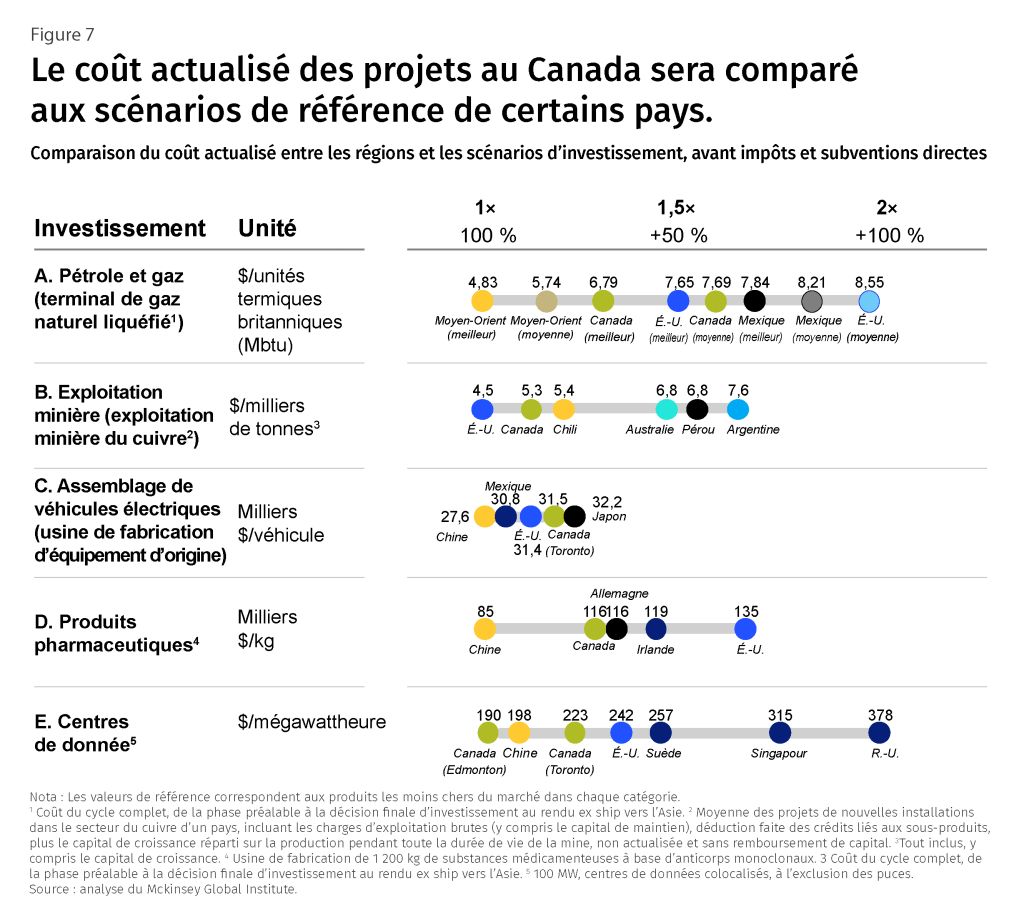
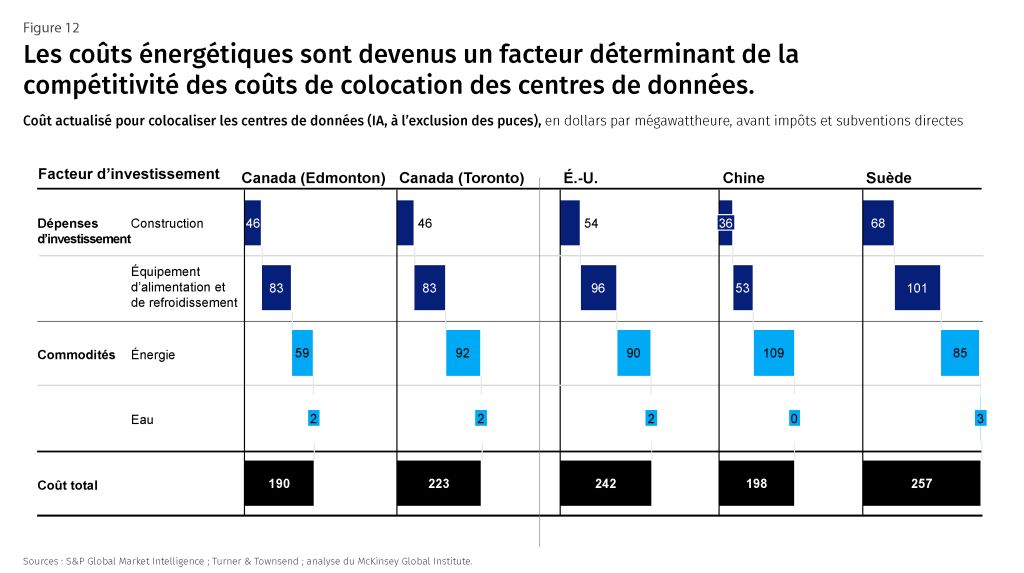
    • Centres de données : le Canada pourrait devenir un site de prédilection pour les centres de données grâce à son climat frais, à ses terres disponibles, à son énergie relativement peu coûteuse, à la stabilité de son réseau électrique et à sa main-d’œuvre qualifiée dans le secteur de la construction. Le coût actualisé de la construction d’un centre de données au Canada s’élève à 190 $ par mégawattheure (MWh), contre 242 $ aux États-Unis.

Le réalignement géopolitique qui s’opère actuellement a radicalement modifié la façon dont les investisseurs évaluent le risque et le rendement, et de nombreux acteurs institutionnels disposant d’importants capitaux cherchent à diversifier leurs investissements. Le Sommet canadien de l’investissement, qui attire certains des plus grands investisseurs du monde, avec un total de plus de 100 000 milliards de dollars sous gestion, en est la preuve.

Avec autant de capitaux prêts à être investis et une forte tendance à la construction nationale, la concurrence s’intensifie. De nombreux pays, soucieux de renforcer leur économie nationale, s’efforcent de créer les conditions nécessaires pour attirer d’importants investissements directs étrangers (IDE) pour financer des infrastructures et des technologies essentielles. Les grands gagnants seront ceux qui sauront le mieux allier rendements élevés, rapidité, certitude et accès au marché.

Le Canada est bien placé pour tirer parti de cette nouvelle dynamique.

Notre analyse indique qu’en apportant quelques modifications à son plan de match, le Canada pourrait libérer 1 000 milliards de dollars supplémentaires de dépenses d’investissement au cours des cinq prochaines années, faisant ainsi du pays le chef de file de la croissance du PIB au sein du G7. Un investissement d’une telle ampleur entraînerait une augmentation de 10 à 15 % du PIB par habitant et la création de jusqu’à 1,4 million d’emplois directs.

Mais avant d’examiner en détail ce que doit faire le Canada pour tirer parti de cette occasion historique, il est important de prendre du recul. On constate alors clairement que les capitaux mondiaux sont aux prises avec trois courants contradictoires, chacun allant dans une direction différente.

Premièrement, les IDE mondiaux se raréfient et sont concentrés dans les secteurs d’avenir (figure 1). Les centres de données, les semi-conducteurs, les véhicules électriques et les batteries, les produits pharmaceutiques et les secteurs habilitants, comme les minéraux critiques et l’énergie, ont absorbé près des trois quarts des IDE consacrés aux nouveaux projets annoncés depuis 2022.

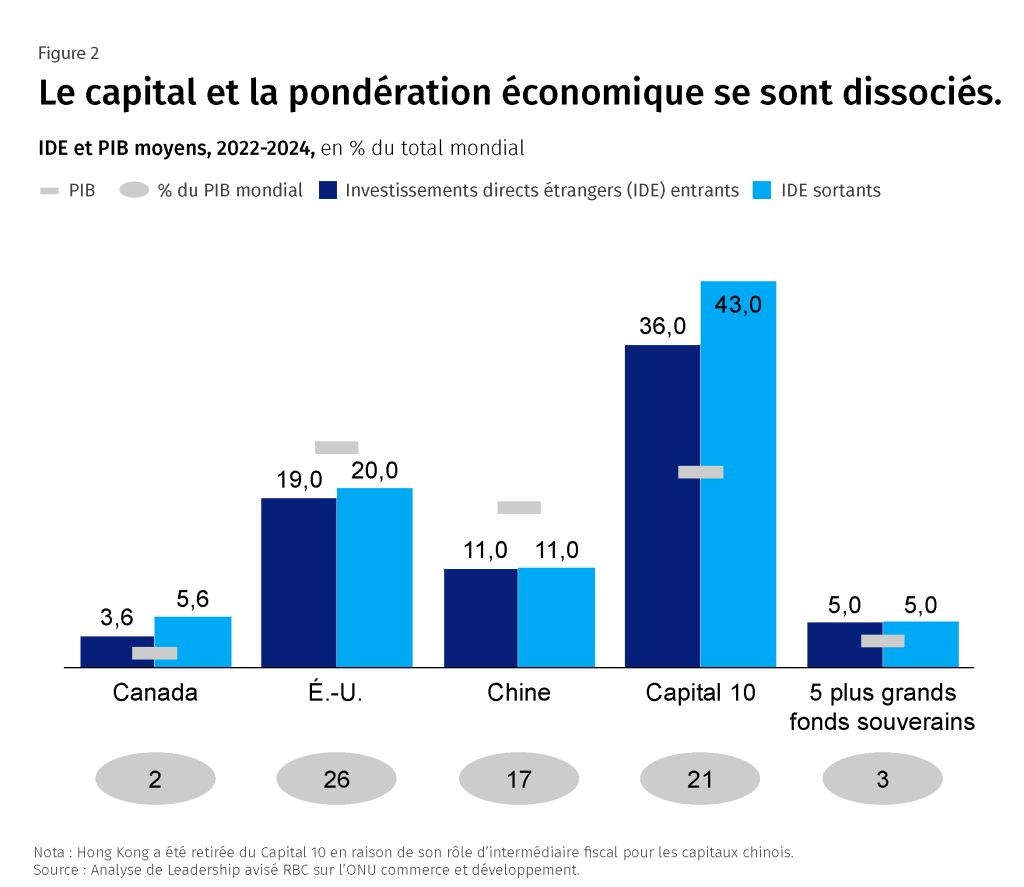
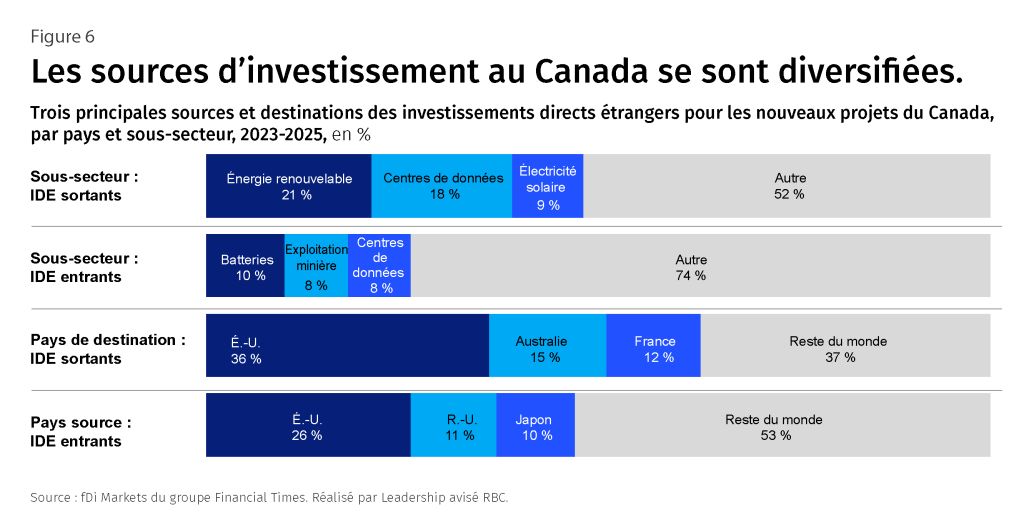
Deuxièmement, les États-Unis, qui ont longtemps été la première destination mondiale des IDE, connaissent des changements politiques et se replient sur eux-mêmes. La vigueur des dépenses d’investissement nationales aux États-Unis, renforcée par les efforts visant à consolider la compétitivité américaine en matière d’investissement dans les secteurs nouveaux et traditionnels, a incité les entreprises américaines à investir davantage au pays (figure 2). Les plus grandes sources de capitaux du monde ont également investi massivement dans des actifs américains, attirées par la profondeur de ses marchés de capitaux et ses rendements impressionnants. Par exemple, la part des États-Unis dans les IDE sortants du Canada s’élève désormais à 36 %, contre 11 % au cours des deux dernières décennies. De nombreux investisseurs institutionnels mondiaux recherchent de nouvelles pistes pour placer leurs capitaux.

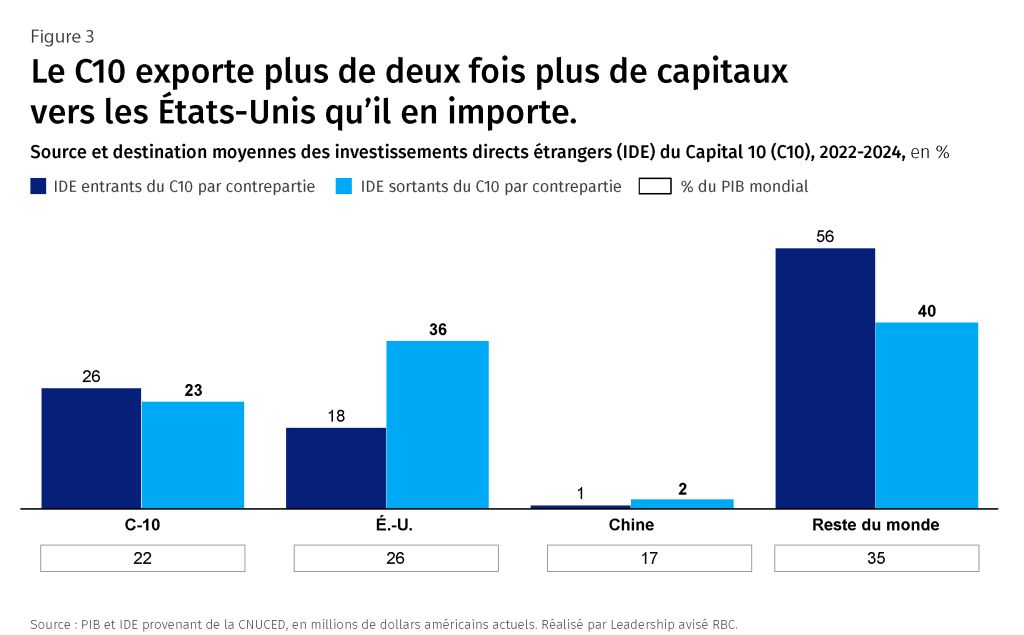
Troisièmement, le « Capital 10 », ou C10, qui regroupe les dix plus grandes sources de capitaux étrangers en dehors des États-Unis et de la Chine, gagne en importance. Ce groupe de pays de puissance moyenne (Canada, Japon, Singapour, Allemagne, France, Australie, Espagne, Brésil, Suède et Corée du Sud) est progressivement devenu le poids lourd des IDE mondiaux (figure 3). Ensemble, ces pays produisent un cinquième du PIB mondial, mais contrôlent 43 % des IDE sortants, soit plus de 40 % de plus que les États-Unis et la Chine réunis, alors qu’ils ne représentent que la moitié de leur poids économique.

Le Canada occupe une position unique dans le C10. Au cours des dernières années, le pays a attiré 3,6 % des IDE entrants mondiaux, alors qu’il ne représente que 2,0 % du PIB mondial (et dépasse encore davantage son poids en matière d’IDE sortants, avec 5,6 %)2. Cependant, par rapport à son potentiel, à savoir des ressources abondantes, une main-d’œuvre hautement qualifiée et une énergie propre et abordable, le Canada demeure un pays sous-investi.

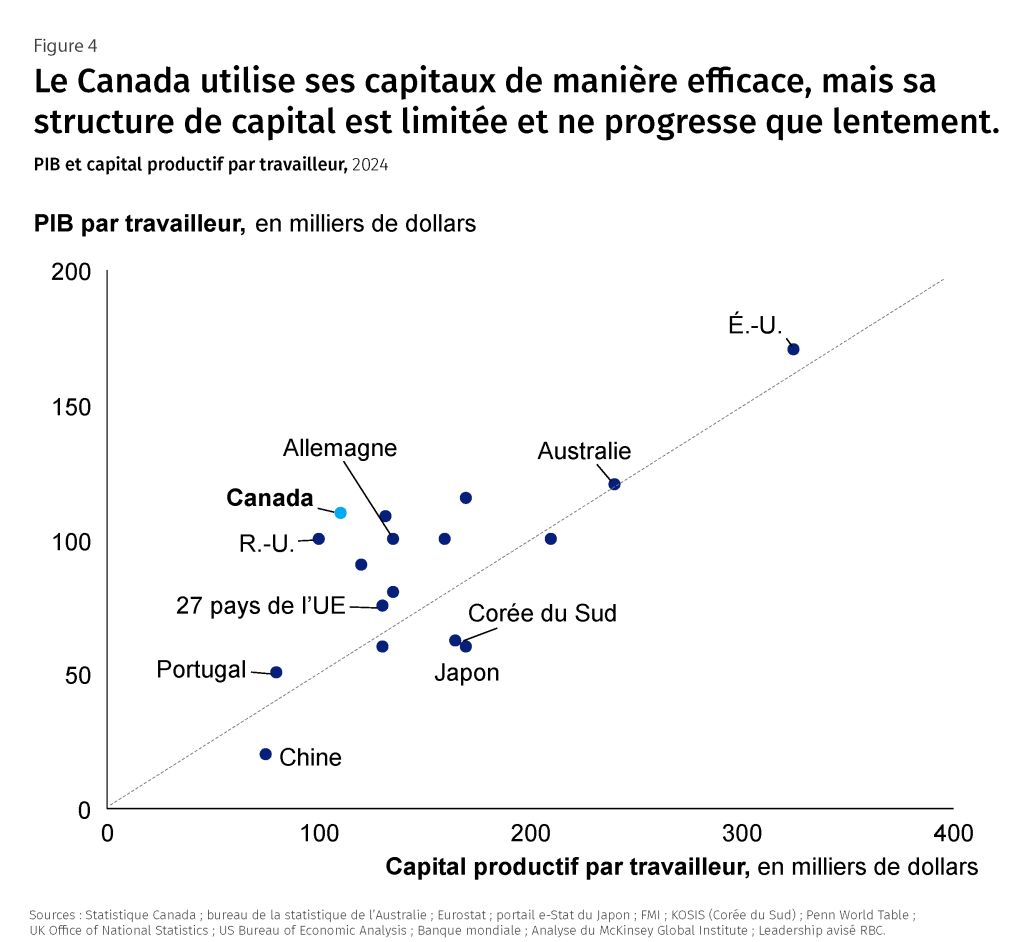
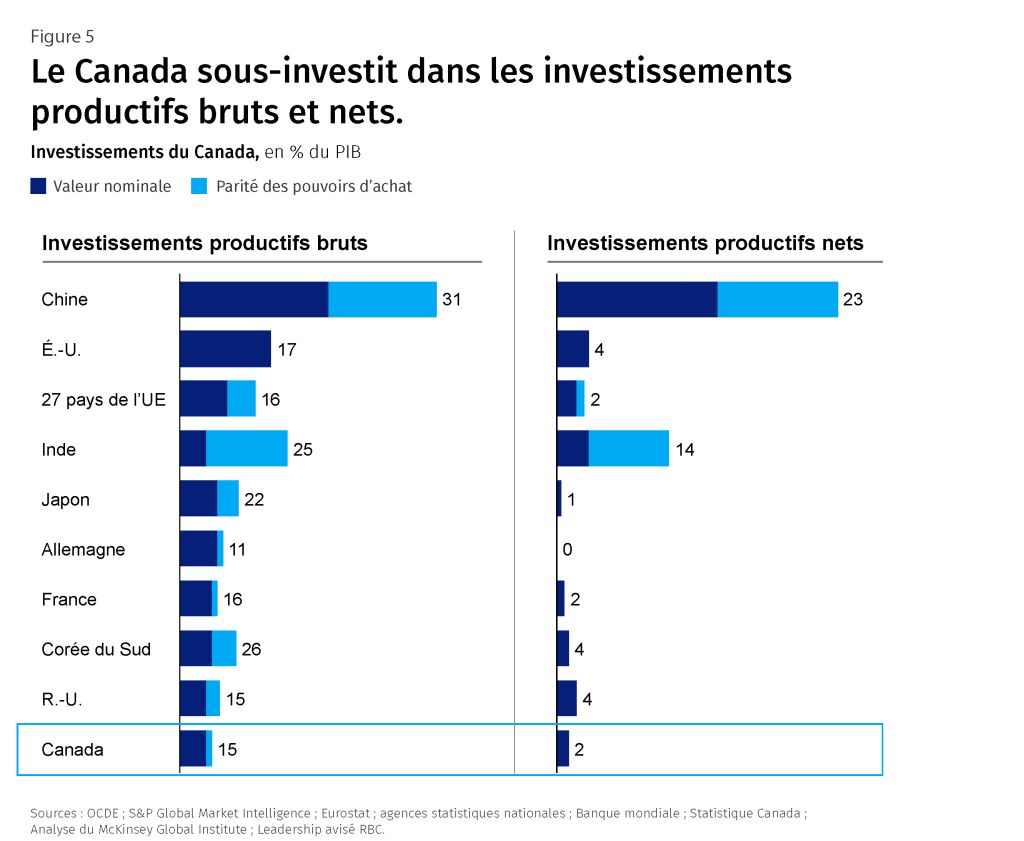
Malgré ses nombreux atouts, l’investissement intérieur du Canada est resté à la traîne par rapport à ses pairs. Le stock de capital par travailleur est d’environ 125 000 $, ce qui le place au quatrième rang le plus bas parmi ses pairs et bien en deçà des États-Unis (337 000 dollars) (figure 4). Et bien que le PIB du Canada par travailleur se classe au quatrième rang dans ce même groupe, ce qui confère au pays le deuxième meilleur ratio capital/production de l’échantillon, il investit trop peu pour maintenir ce niveau. Les dépenses d’investissement nationales s’établissent à 15 % du PIB, ce qui place le Canada, à égalité avec le Royaume-Uni, parmi les derniers du groupe de pairs. Sur une base nette, après amortissements, le taux d’investissement du Canada tombe à seulement 1,6 % du PIB, soit le troisième plus bas du groupe de pairs (figure 5).


Le Canada a réussi à faire plus avec moins, mais ce n’est pas une stratégie de croissance durable. Les capitaux canadiens sont de plus en plus investis à l’étranger (figure 6).

Pour inverser cette tendance, un changement de cap s’impose.

Pour attirer de nouveaux capitaux, le Canada devra s’orienter vers de nouveaux secteurs et les développer à grande échelle. Il y a 20 ans, grâce à l’essor des sables bitumineux, le secteur pétrolier et gazier était de loin le principal secteur d’attraction de capitaux au Canada, à 39 cents pour chaque dollar entrant. Aujourd’hui, ce chiffre est tombé à deux cents3. En revanche, les entreprises et les investisseurs institutionnels canadiens sont devenus des acteurs majeurs du développement mondial de l’IA et des centres de données, si bien que les investissements canadiens sortants dans les centres de données ont atteint 20 milliards de dollars en 2025 – une somme qui équivaut presque au total cumulé des investissements entrants dans les centres de données depuis 20054. Une partie de ces capitaux nationaux en quête d’occasions de haute technologie à l’étranger pourrait être réorientée vers le marché intérieur, si les conditions et les rendements sont favorables5.

Pour concrétiser ce potentiel, le Canada devra aussi améliorer son attractivité en matière d’investissement au niveau sectoriel et s’attaquer aux contraintes qui limitent la formation de capital. Le chapitre suivant examine cinq secteurs d’avenir afin de mettre en lumière la compétitivité des investissements du Canada par rapport à celle de ses pairs.

Dans quels secteurs les dépenses d’investissement dans de nouveaux projets pourraient-elles donc avoir leur place au Canada ?

Le présent chapitre examine quelques secteurs dans lesquels les IDE pourraient réellement se diriger. La sélection a été effectuée à l’aide des trois archétypes du McKinsey Global Institute qui déterminent les destinations d’investissement, tous trois présents au Canada :

  1. Ancré (résilient, localisé), c’est-à-dire lié à une région donnée par la richesse des ressources, la demande intérieure ou la réglementation ;

  2. Mobile (concurrentiel sur le plan des coûts, négocié), c’est-à-dire implanté en fonction de la compétitivité mondiale des coûts et sensible aux coûts des intrants, aux droits de douane et au transport ;

  3. Arènes (croissance, innovation), c’est-à-dire des pôles où les talents, les capitaux et les infrastructures sont déjà regroupés.

Nous avons examiné les secteurs productifs consacrés exclusivement aux activités d’échanges internationaux et exclu ceux qui présentaient une complexité accrue et des incidences politiques en raison des restrictions liées à la propriété (comme les services bancaires, les télécommunications, la radiodiffusion, le transport aérien et le transport ferroviaire). Résultat : cinq secteurs regroupent les trois archétypes :

  • Gaz naturel liquéfié et exploitation minière (secteurs « ancrés », où la richesse naturelle du Canada constitue un atout, mais où la mise en œuvre des projets est un obstacle)

  • Véhicules électriques et produits pharmaceutiques (secteurs « mobiles », où le Canada est concurrentiel sur le plan des coûts d’expédition et de la proximité avec les États-Unis)

  • Centres de données (« arènes », où le Canada est concurrentiel en matière d’électricité, de terres et de vitesse, face à un marché américain qui se développe déjà à grande échelle)

Ces secteurs ont été sélectionnés non pas parce que nous pensons qu’ils représentent les occasions d’investissement les plus prometteuses pour le Canada, mais parce qu’ensemble, ils couvrent différents archétypes d’investissement et offrent une perspective utile sur la compétitivité sous-jacente du Canada en tant que destination d’investissement.

Si la compétitivité du Canada en matière de coûts varie selon le secteur (figure 7), le pays bénéficie d’une multitude d’avantages inhérents lui donnant la possibilité d’accroître sa présence. La suite de ce chapitre donne un aperçu de chaque secteur, en soulignant les occasions d’investissement pour le Canada, tandis que l’annexe de ce rapport contient des analyses plus détaillées.

Le Canada a l’occasion de répondre à la demande mondiale croissante de GNL grâce à ses réserves abondantes et peu coûteuses. Le pays dispose également d’un avantage stratégique en ce qui a trait à la distribution de GNL sur ses côtes ouest et est. Une réglementation claire, des délais prévisibles et des partenariats harmonisés avec les populations autochtones et les autres parties prenantes sont nécessaires pour que les projets commerciaux puissent aboutir à des décisions d’investissement définitives en toute confiance.

Les enjeux de cette occasion

  • La demande mondiale de GNL devrait atteindre près de 800 millions de tonnes par an d’ici 2050, soit une augmentation d’environ 75 % par rapport aux niveaux de 2025. Les calendriers actuels des projets et la conclusion à l’échelle mondiale de contrats à long terme laissent croire qu’un déficit d’approvisionnement important de GNL pourrait apparaître après 2033 (même avant la crise du détroit d’Ormuz qui a précédé 2026).

  • Pour ce qui est des livraisons en Asie, la côte ouest du Canada offre l’un des coûts actualisés les plus bas pour les producteurs de GNL ; sa côte revêt une importance stratégique pour les pays européens cherchant à diversifier leurs fournisseurs actuels, certes peu coûteux mais présentant un risque géopolitique élevé (figure 8).

  • La GNL du Canada produit également relativement peu d’émissions carbone. Le Canada est en mesure de produire environ 0,15 tonne d’équivalent CO2 par tonne de GNL, contre une moyenne mondiale d’environ 0,35, tandis que les projets entièrement électrifiés en Colombie-Britannique affichent des émissions encore plus faibles (entre 0,02 et 0,08 tonne environ)6. Ces avantages en matière d’émissions s’expliquent par le climat froid du Canada et par l’utilisation d’hydroélectricité à faibles émissions de carbone pour alimenter les installations de liquéfaction.

  • L’augmentation de la production canadienne de GNL à 56 millions de tonnes par année – le niveau de capacité envisagé dans un scénario élaboré en 2020 par le Conference Board du Canada – devrait, selon les estimations, ajouter plus de 11 milliards de dollars par an au PIB, créer 96 600 emplois et générer plus de 90 milliards de dollars de recettes publiques d’ici 20647. Ces retombées s’étendent à l’ensemble du pays, mais dépendent aussi de la construction de terminaux. Or, pour alimenter un terminal, les producteurs forent et traitent davantage de gaz, ce qui génère entre 8 et 10 milliards de dollars par an en dépenses d’investissement, en emplois et en redevances8.

  • Les avantages sont également environnementaux. Les normes réglementaires et de mesure rigoureuses auxquelles sont soumis les producteurs canadiens de pétrole et de gaz se traduisent par des débits de fuite de méthane en amont inférieurs à ceux de nombreux concurrents mondiaux ; le GNL du pays figure d’ailleurs parmi les plus faibles en émissions au monde. S’il parvient à remplacer le charbon dans la production d’énergie en Asie, par exemple, le gaz naturel pourrait réduire les émissions de CO2 par mégawattheure de 50 % à 60 %9, ce qui constituerait une réduction importante des émissions mondiales.

  • Le Canada peut se positionner pour répondre à la demande à venir en simplifiant les approbations réglementaires et en améliorant la clarté des procédures afin d’éviter les retards qui avaient par le passé conduit à l’annulation d’investissements. La viabilité des projets dépend désormais également d’une coordination moderne entre les parties prenantes, notamment en établissant des partenariats efficaces avec les populations autochtones et en conciliant la croissance des capacités avec les objectifs de zéro émission nette, afin de garantir que le Canada exporte un produit énergétique haut de gamme et sobre en carbone, respectueux des considérations environnementales et sociales.

Le Canada possède d’importantes réserves de minéraux qui ne demande qu’à être exploitées, non seulement dans les domaines où il est déjà un chef de file établi (comme la potasse et l’uranium), mais aussi dans ceux qui sont essentiels pour combler les déficits de demande prévus à l’échelle mondiale (comme le cuivre, le nickel et le zinc)10. Ces derniers se concentrent dans des districts nordiques reculés, où la réussite dépend de l’accès à un réseau routier, à l’électricité et à la logistique, et non d’investissements au cas par cas dans chaque mine. Investir dans des infrastructures de corridors partagés et dans un processus d’octroi de permis simplifié à l’échelle des districts permettrait de faire avancer de nombreux projets simultanément.

Les enjeux de cette occasion

  • La demande mondiale de cuivre et de nickel devrait dépasser l’offre dans les années à venir, sous l’impulsion de la demande prévue liée à l’électrification, au développement des réseaux électriques, aux centres de données et à la défense.

  • Bien que les coûts en capital soient plus élevés, le Canada allie une richesse naturelle de premier ordre à des gisements dont l’exploitation est compétitive, une main-d’œuvre technique qualifiée, un réseau dense de fournisseurs et des partenariats de recherche (figure 9). Le pays compte 1 097 sociétés minières cotées, soit environ 40 % des sociétés minières cotées dans le monde, et a enregistré en 2024 un financement par capitaux propres d’environ 10,4 milliards de dollars dans le secteur minier11.

  • Sur les 85 projets de développement canadiens identifiés qui comportent des ressources ou réserves rendues publiques et un concept de développement identifiable, 88 % de la valeur du pipeline se concentre dans 18 districts proches géographiquement et partageant des besoins communs en matière d’infrastructures. Conclusion : l’investissement dans les infrastructures peut débloquer le développement, tout comme la simplification des processus d’octroi de permis et de réglementation (par exemple, en réglant la question de la participation des Autochtones à l’échelle des districts plutôt que projet par projet). En effet, au Canada, le délai moyen entre la découverte et la mise en production est de 20,4 ans, contre 13,3 ans en Australie, et les délais d’attente ont presque triplé en trois décennies12.

  • Le fait de combler les lacunes sur le plan des infrastructures et de renforcer la prévisibilité des processus d’octroi de permis et de réglementation pourrait contribuer à rendre les ressources du Canada plus accessibles et plus abordables. Par exemple, aujourd’hui, les mines du nord supportent des coûts d’exploitation supérieurs de 30 à 60 %, tandis que les projets liés aux minéraux critiques situés à plus de 50 kilomètres du réseau de transport affichent des coûts d’investissement plus de trois fois supérieurs à ceux des projets situés à proximité de ce réseau13.

    Il serait également possible de rechercher des gains de productivité dans les exploitations existantes. La productivité du secteur minier en Amérique du Nord stagne depuis 2018. La teneur du minerai de cuivre extrait a baissé de 17 % entre 2012 et 2024. Les coûts devraient augmenter de 23 % d’ici 2035, et 78 % des projets ont dépassé leur budget ou leur délai entre 2003 et 2023. Les charges de base se concentrent dans cinq catégories – capital de maintien, maintenance et pièces de rechange, énergie, consommables et main-d’œuvre – et l’IA, l’automatisation et l’électrification peuvent apporter des réponses à chacune d’entre elles14.

Le Canada est concurrentiel sur le plan de l’assemblage de véhicules électriques, mais l’occasion la plus intéressante se situe en amont dans les pièces automobiles à valeur élevée, comme les groupes motopropulseurs, l’électronique, les systèmes de batterie et les pièces à forte intensité logicielle, qui tirent parti des capacités d’ingénierie de précision et du réseau de fournisseurs du pays.

Behind the opportunity

  • Miser sur les composants permettrait de mieux se prémunir contre les droits de douane, la concurrence chinoise et une éventuelle convergence salariale. Le Canada dispose déjà des bases nécessaires : un écosystème de fournisseurs de calibre mondiale, une R & D automobile solide, un accès à des minéraux essentiels pour les batteries et une énergie sobre en carbone et à moindre coût.

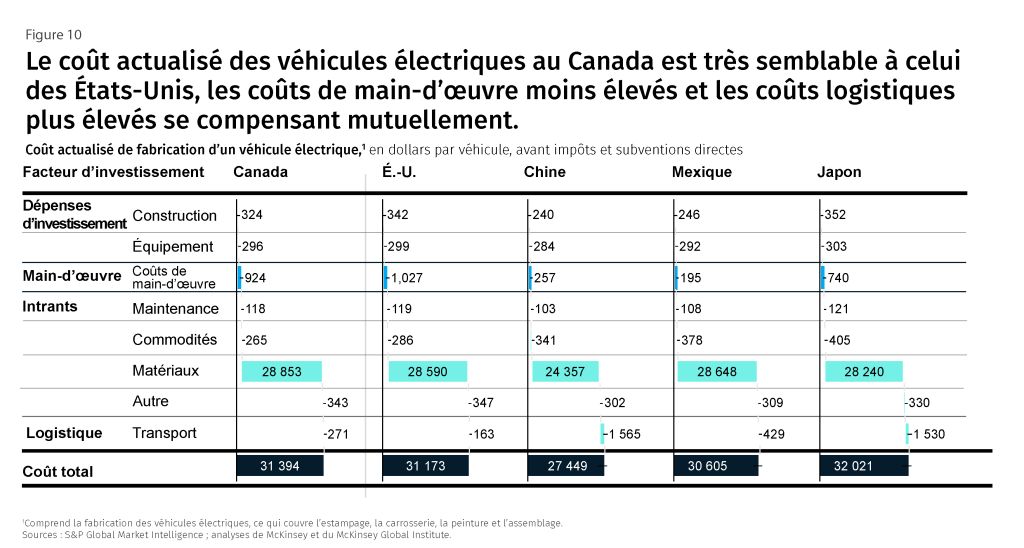
  • La compétitivité du pays au chapitre de l’assemblage de véhicules complets est en recul : l’assemblage automobile a chuté de 44 % entre 2010 et 2024, tandis que la production de pièces automobiles a augmenté de 9 %. Enfin, l’avantage concurrentiel du Canada sur le plan de la main-d’œuvre est inférieur à celui d’autres pays, dont le Mexique, et pourrait ne pas résister à la concurrence des États-Unis à long terme (figure 10).

  • En allant au-delà de la simple fabrication de pièces automobiles bon marché et banalisées, le Canada peut commercialiser sa propre propriété intellectuelle dans des segments à valeur élevée de la chaîne d’approvisionnement, tels que les logiciels avancés, les diagnostics propriétaires de batteries et les technologies de recyclage spécialisées.

  • Mettre l’accent sur le marché secondaire pour les véhicules électriques pourrait permettre de générer des revenus récurrents à marge élevée tout au long du cycle de vie d’un véhicule. Cela pourrait transformer le Canada en un pôle technologique d’avant-garde.

  • L’expansion vers les composants haut de gamme pourrait réduire les obstacles à l’entrée pour l’innovation entrepreneuriale par rapport à l’assemblage, permettant ainsi au Canada de développer rapidement la technologie locale, d’acquérir des compétences spécialisées et d’attirer des investissements étrangers.

  • Cela renforce également le potentiel de diversification des exportations. Les composants sont moins chers et plus faciles à transporter que des véhicules de plusieurs tonnes. Cela pourrait permettre au Canada de contribuer aux modèles de production à l’échelle mondiale, en particulier en Europe et en Asie, où les ventes de véhicules électriques devraient connaître la plus forte croissance, tout en réduisant la dépendance excessive du secteur vis-à-vis des États-Unis.

Le Canada peut tirer parti de la demande croissante de produits biologiques – des produits issus d’organismes vivants – en construisant d’importantes installations de fabrication et, parallèlement, relever son défi de longue date qui consiste à convertir l’innovation en commercialisation. Plus généralement, le renforcement du secteur de la production pharmaceutique au Canada peut favoriser à la fois la sécurité sanitaire au pays et la participation à des chaînes d’approvisionnement mondiales résilientes, tandis que les produits biologiques représentent une occasion particulièrement intéressante pour tirer parti des capacités scientifiques et de fabrication existantes du pays. Le Canada peut devenir une deuxième base manufacturière, aux côtés des États-Unis ou de l’Europe, car les investisseurs renforcent les capacités nord-américaines et les fabricants mondiaux cherchent des sites abordables pour leur expansion.

Les enjeux de cette occasion

  • Le Canada est mieux classé que les États-Unis, l’Irlande et l’Allemagne au chapitre des coûts de fabrication unitaires (figure 11). Le pays dispose d’une main-d’œuvre hautement qualifiée, issue d’un réseau d’universités et d’hôpitaux de classe mondiale, ainsi que d’une présence déjà bien établie dans le secteur pharmaceutique. Il offre également un accès aux deux plus grands marchés pharmaceutiques du monde : les États-Unis et l’Europe.

  • Si les coûts opérationnels avant impôts du Canada sont les plus faibles de ce groupe de pairs, cet avantage peut s’amenuiser après impôts ; le choix final du site dépend souvent de la combinaison des mesures incitatives proposées par le gouvernement fédéral et provincial.

  • Les principaux produits pharmaceutiques du Canada comprennent à la fois des produits novateurs et des médicaments génériques. Le pays pourrait attirer les IDE dans le secteur des sciences de la vie en offrant un argumentaire unique et cohérent : la priorité canadienne en matière de propriété intellectuelle (c’est-à-dire le droit de premier refus), son positionnement concurrentiel en matière de coûts, un processus d’examen coordonné de Santé Canada, des approbations de remboursement provinciales regroupées et un accès privilégié aux instituts de recherche publics qui forment une main-d’œuvre qualifiée pour la fabrication de pointe.

  • Si cette stratégie est bien menée, le Canada pourrait commercialiser et conserver une plus grande partie de sa propriété intellectuelle. Depuis toujours, la participation des capitaux nationaux diminue, passant de 42 % lors des premières rondes de financement à 24 % lors des rondes en phase avancée, 75 % des investisseurs participant aux sorties étant étrangers15. Cela signifie que les entreprises canadiennes se retirent prématurément, exportant ainsi leur valeur et leur propriété intellectuelle.

  • Les organisations de développement et de fabrication sous contrat (ODFC) choisissent des sites en fonction des coûts de production, des antécédents réglementaires, de la disponibilité de la main-d’œuvre technique et de la rapidité d’homologation. Le Canada est attrayant à cet égard. En agissant maintenant, le pays pourrait se positionner en tant que pôle canadien de référence pour les ODFC spécialisées dans les conjugués anticorps-médicament (CAM), en formant les opérateurs, en mettant en place les processus et en développant les réseaux de fournisseurs. Cela pourrait inciter les fabricants à maintenir leurs activités de développement et leurs essais cliniques au Canada.

Le Canada peut participer à façonner l’économie mondiale de l’IA et du calcul intensif tout en garantissant sa propre sécurité nationale et sa souveraineté numérique en investissant dans les centres de données. Fort de son climat frais, de ses terres disponibles, d’une énergie relativement peu coûteuse, de la stabilité de son réseau électrique et d’une main-d’œuvre qualifiée dans le secteur de la construction, le pays peut également tirer parti des centres de données pour favoriser la création de valeur en aval grâce aux talents, à la propriété intellectuelle et à l’adoption de l’IA dans l’ensemble de l’économie.

Les enjeux de cette occasion

  • La demande mondiale de centres de données, mesurée par les besoins en énergie, devrait pratiquement tripler d’ici 2030, pour passer d’environ 82 gigawatts à 278 gigawatts, l’IA représentant environ 70 % de cette croissance16. Selon les estimations, l’investissement cumulé dans les installations pourrait à lui seul dépasser 2 000 à 2 500 milliards de dollars américains d’ici 2030, et atteindre 8 000 à 10 000 milliards de dollars américains si l’on inclut le matériel informatique et de calcul.

  • Le Canada dispose de plusieurs avantages concurrentiels pour devenir un site de prédilection pour les centres de données. Le pays est compétitif en matière de coûts, grâce à son électricité bon marché issue d’un réseau relativement sobre en carbone (figure 12), à son climat frais et à la stabilité de son réseau électrique. Il bénéficie également de terres disponibles, ce qui permet de construire certains centres de données d’IA (notamment ceux destinés à l’entraînement) loin des zones métropolitaines, offrant ainsi des opportunités de développement dans des régions du Canada jusqu’alors peu exploitées.

  • Le réseau de raccordement américain est saturé, avec un délai d’attente médian d’environ cinq ans entre la demande et la mise en service17. Le Canada peut se démarquer en simplifiant et en normalisant la connexion au réseau et l’octroi de permis, ainsi qu’en proposant des sites prêts à accueillir des centres de données, dotés d’une alimentation électrique garantie et de permis préapprouvés, le tout soutenu par un calendrier de raccordement publié et exécutoire.

  • Avec l’expansion des centres de données, le Canada pourrait collaborer avec des fournisseurs de services infonuagiques à très grande échelle, d’autres partenaires du secteur privé et des promoteurs pour développer de nouvelles sources de production d’énergie de tous types (y compris le gaz et le nucléaire), structurées de façon à ce que les charges importantes contribuent à protéger les usagers existants (par exemple, en finançant leur propre connexion au réseau et, dans certains cas, en redistribuant les recettes à d’autres clients). De cette manière, le pays pourrait également saisir une valeur durable, comme la propriété intellectuelle, le talent et la souveraineté, plutôt que de se contenter d’héberger les capacités des autres.

.

Le Canada n’a pas besoin d’une nouvelle stratégie concurrentielle. Ce qu’il faut, ce sont des mesures pour modifier l’issue des décisions d’investissement afin qu’elles favorisent de plus en plus le Canada. Selon nous, trois actions s’imposent :

  1. Concrétisation des projets : transformer les bonnes idées et les engagements politiques en projets réellement investissables

  2. Dynamisation du système : prendre des mesures audacieuses qui modifient sensiblement les rendements ajustés au risque

  3. Élimination des goulots d’étranglement : résoudre les contraintes structurelles dans chaque secteur ciblé

Bon nombre des défis mis en lumière dans nos analyses des secteurs d’investissement figurent à l’ordre du jour des gouvernements depuis des décennies, qu’il s’agisse de la lenteur et de l’incertitude des procédures d’octroi de permis, du manque d’investissements habilitants, de la faible productivité ou des obstacles interprovinciaux. Le Canada s’est engagé dans la bonne direction, en lançant de nouvelles initiatives et en adoptant des lois favorables, comme le Bureau des grands projets, la stratégie Propulser un Canada fort, l’entente sur le corridor énergétique national et la reconnaissance mutuelle prévue dans le cadre de la Loi sur l’unité de l’économie canadienne.

Ce que ces annonces et ces lois adoptées soulignent toutefois, c’est que c’est la mise en œuvre, et non le diagnostic, qui freine le Canada. Les investisseurs ne réorientent pas leurs capitaux sur la base d’engagements, mais en fonction de preuves tangibles de changement, et le Canada doit pouvoir mettre en avant des réussites concrètes.

Pour y parvenir, plusieurs approches sont envisageables, notamment la définition d’objectifs clairs assortis de jalons et d’une obligation de rendre des comptes. Par exemple, l’Infrastructure and Projects Authority (IPA – Autorité des infrastructures et des projets) et la National Infrastructure and Service Transformation Authority (NISTA – Autorité nationale pour la transformation des infrastructures et des services) du Royaume-Uni ont produit des rapports annuels comprenant des principaux indicateurs de rendement, des tableaux de bord et des calendriers pour tous les grands projets du gouvernement18.

Le délai pour attirer des capitaux qui sont rapidement réaffectés aux secteurs d’avenir est limité. Le Canada doit impérativement redéfinir rapidement la façon dont les investisseurs évaluent le pays, d’autant plus que ses pairs agissent eux-mêmes rapidement.

Par exemple, les États-Unis ont instauré un ordre exécutif visant à favoriser la prospérité grâce à la déréglementation, qui exige des agences qu’elles abrogent dix règles, réglementations ou documents informatifs existants pour chaque nouvelle mesure adoptée19. Cette initiative de déréglementation « dix pour un » s’appuie sur l’initiative précédente « deux pour un », qui reposait sur une logique similaire. De plus, les États-Unis ont eu recours à plusieurs outils pour favoriser les investissements, depuis la loi « One Big Beautiful Bill Act » rétablissant la déduction intégrale des dépenses de R & D nationales jusqu’aux initiatives des administrations précédentes, notamment le programme CHIPS20 (combinant subventions, financements et crédit d’impôt de 25 % pour le secteur manufacturier) et l’IRA21, qui accorde des crédits de production à la suite en fonction du volume22.

Le Canada peut apporter des ajustements pour dynamiser son climat d’investissement tout en améliorant les rendements ajustés au risque en misant sur les critères suivants : délais, coûts, certitude et marché potentiel. Même si elles ne sont pas exhaustives ni prescrites, voici quelques mesures que le Canada pourrait envisager :

  • Améliorer la rapidité du pays en réduisant les délais de construction. Une réforme réglementaire pourrait être entreprise afin de simplifier les lois dans l’ensemble des administrations publiques ou d’établir des corridors et des districts précertifiés où les questions liées au terrain, à l’évaluation de référence, au réseau électrique et à l’approvisionnement en eau sont réglées de manière globale, et non projet par projet.

  • Rendre le Canada plus prévisible en réduisant les risques d’ordre politique et réglementaire liés aux projets de développement national. Le Canada pourrait geler les règles clés au moment de l’approbation (comme les normes environnementales, la tarification du carbone, l’évaluation et la consultation) afin qu’elles demeurent en vigueur pendant toute la durée d’un projet, et pas seulement jusqu’au prochain cycle politique.

  • Incentivizing productive investment by providing an integrated (federal and provincial) package of fiscal, financial, and market incentives for priority sectors and designed for multiple investors at national scale, rather than bespoke negotiations. For example, Canada could provide refundable investment tax credits to support upfront project economics, crowd-in financing (such as loan guarantees and cofinancing), and in-kind support, including training and reserved site and grid capacity.

Les décisions d’investissement sont prises pour chaque projet, et chaque secteur présente son propre goulot d’étranglement qui, s’il était éliminé, pourrait permettre d’obtenir des investissements supplémentaires considérables.

Les investisseurs misent avant tout sur la rapidité. Les réseaux électriques fonctionnant à pleine capacité ou presque, tant au Canada qu’à l’échelle mondiale, la contrainte déterminante réside dans la mise en place de nouvelles capacités de production et de raccordement au réseau à grande échelle. Pour saisir cette occasion, le Canada doit agir en quelques années, et non en plusieurs décennies. Cela pourrait nécessiter le recours à des solutions de production d’énergie au gaz à court terme, associées à un processus de raccordement simplifié, à une réglementation fluide et à l’adhésion des collectivités locales.

Alors que la compétitivité du Canada dans le secteur manufacturier traditionnel repose sur les écarts salariaux et, souvent, sur des subventions, le pays dispose d’une main-d’œuvre qualifiée et d’un savoir-faire en matière de procédés qui lui confèrent des avantages pour les composants et les systèmes à valeur plus élevée, notamment pour la fabrication spécialisée dans des secteurs comme les produits pharmaceutiques et les véhicules électriques. Pour accroître la chaîne de valeur, il faut disposer de sites prêts à l’emploi (par exemple, déjà préautorisés et électrifiés), d’un soutien fiscal et financier lié aux résultats (comme les homologations, les volumes d’exportation et la formation), ainsi que d’un plan crédible de redéploiement et de mise à niveau des aptitudes des travailleurs afin d’appuyer cette transition.

L’ambiguïté et l’évolution des règles de facteurs comme les octrois de permis, les exigences relatives à la mobilisation des parties prenantes et la tarification du carbone peuvent réduire les estimations des rendements ajustés au risque, pourtant attrayantes. En établissant des règles plus claires et en s’engageant à ne pas les modifier, les projets admissibles peuvent être mis en œuvre avec des conditions commerciales, même si les délais sont plus longs que dans d’autres pays.

Bon nombre des projets miniers non exploités au Canada se trouvent dans des districts éloignés où la contrainte n’est pas la géologie, mais tout ce qui suit la découverte. Pour y remédier, il faudrait rendre ces districts prêts à l’emploi grâce à des infrastructures à l’échelle du corridor, à la coordination des permis, au raccordement au réseau électrique et à l’accès routier. L’accès partagé répartit les coûts et les risques entre une cohorte de projets : des infrastructures qu’aucune mine ne pourrait justifier à elle seule deviennent viables à l’échelle des districts, et les décisions d’investissement s’ensuivent.

Les capitaux s’orientent vers les régions où les rendements ajustés au risque sont les plus élevés, et le Canada dispose d’atouts dont beaucoup de ses pairs sont dépourvus : une richesse naturelle, des talents, l’accès au marché et de l’énergie propre. Pourtant, le pays a toujours été sous-investi par rapport à ses pairs. En améliorant la compétitivité du Canada, ce qui lui permettrait d’acquérir la part d’investissement qui lui revient, les investissements au Canada pourraient augmenter d’environ 1 000 milliards de dollars sur cinq ans, ce qui ajouterait environ 950 milliards de dollars au PIB et pourrait faire grimper la croissance annuelle moyenne du PIB de 2,3 points de pourcentage, à environ 4 % sur cette période – un taux supérieur à la moyenne de l’OCDE (1,5 %). Cela pourrait créer entre 1 million et 1,4 million d’emplois directs, et jusqu’à environ 2 millions si on inclut les emplois induits23.

La voie que doit suivre le Canada pour combler cet écart est à la fois très ambitieuse et réalisable ; le pays devra prendre des mesures rapides et décisives pour transformer les engagements politiques en projets investissables, mettre en place des initiatives audacieuses qui modifient sensiblement les rendements ajustés au risque, et résoudre les contraintes structurelles dans les secteurs critiques. Il n’est pas trop tard, mais le Canada doit prendre des décisions qui définiront son rôle dans les secteurs clés au cours du prochain demi-siècle et façonneront sa présence sur la scène internationale.

Notre méthode de calcul des coûts actualisés convertit les données économiques de l’ensemble du cycle de vie d’un projet en une seule unité de coût. Elle peut être interprétée comme le prix unitaire qui rendrait la valeur actualisée nette d’un projet égale à zéro sur l’ensemble de son cycle de vie, rendant ainsi ce projet viable, et est conforme au concept macroéconomique des coûts marginaux à long terme.

Nous modélisons les dépenses d’investissement et les dépenses d’exploitation sous forme de flux de trésorerie échelonnés dans le temps, nous les actualisons en utilisant le coût moyen pondéré du capital, puis nous divisons le résultat par la production actualisée sur toute la durée de vie du projet afin de calculer le coût actualisé. Les éléments pris en compte dans l’analyse comprennent les coûts de construction, les coûts d’équipement, les coûts de main-d’œuvre – déterminés par les salaires, la productivité horaire et les heures travaillées – et les charges d’exploitation comme les matériaux, l’énergie et la maintenance. La modélisation comprend des données supplémentaires propres à chaque cas, comme le délai de mise en marché et les effets d’échelle, le cas échéant.

Pour comprendre l’influence de chaque facteur sur le coût actualisé, nous comparons chaque région au scénario de référence en remplaçant un facteur à la fois. Par exemple, dans notre scénario de fabrication de véhicules électriques, nous nous sommes demandé comment le coût de construction d’un véhicule au Canada évoluerait si une usine canadienne versait des salaires mexicains. Un effet d’interaction reflète le fait que certains facteurs s’influencent les uns les autres et ne donnent pas le même résultat lorsqu’ils sont évalués séparément (par exemple, une durée de construction plus longue a davantage d’importance dans une région où le coût moyen pondéré du capital est plus élevé).

Le cas d’une usine de véhicules électriques intégrée illustre le fonctionnement de la méthode de calcul des coûts actualisés. Nous analysons une usine représentative qui produit 500 000 véhicules électriques par an et qui couvre l’estampage, la carrosserie, la peinture et l’assemblage général, et nous l’utilisons comme référence pour établir le coût actualisé d’un véhicule en dollars. Nous comparons le coût de construction du même véhicule dans des usines comparables au Canada, aux États-Unis, au Mexique, en Chine et au Japon, les plus grands constructeurs automobiles du monde.

Dans les secteurs où les prix du marché sont comparables aux autres économies, le coût actualisé sert d’indicateur du rendement du capital investi. Comme nous calculons le coût de chaque site sur la base d’une livraison vers le même marché de destination, les différences de coût actualisé se traduisent directement par des différences de marge. C’est pourquoi un écart de quelques centaines de dollars par véhicule peut s’avérer décisif dans un secteur où les marges unitaires sont faibles. Les mesures commerciales peuvent avoir une influence considérable sur les données économiques de production, c’est pourquoi nous présentons les droits de douane séparément du coût actualisé.

Nota : Tous les chiffres figurant dans l’analyse d’investissement sont exprimés en dollars de 2024, convertis à partir de la monnaie locale selon les taux de change du marché en vigueur en 2024. Nos analyses de rentabilité s’appuient sur les travaux de McKinsey portant sur ces cinq secteurs, qui nous permettent de comprendre la quantité de capital, de main-d’œuvre, d’énergie, de matériaux et d’autres intrants généralement nécessaires à la fabrication d’un produit – en l’occurrence, un véhicule électrique – ainsi que la durée habituelle du processus. Nous évaluons ces intrants aux coûts habituels dans une zone géographique donnée, en nous appuyant également sur les bases de données propriétaires gérées par l’équipe de recherche économique de MGI, ainsi qu’au coût moyen pondéré du capital habituel, en nous appuyant sur la Value Intelligence Platform de McKinsey, une base de données mondiale regroupant les données financières des entreprises. Les coûts actualisés sont présentés avant impôts et subventions directes ; les droits de douane sont indiqués séparément.

Compte tenu du sous-investissement historique du Canada et l’occasion historique qui s’offre à lui, nous avons évalué le potentiel du pays en termes quantitatifs. Cette analyse estime la part des investissements mondiaux que le Canada pourrait attirer grâce à une compétitivité accrue en matière d’investissement, ainsi que la façon dont ces investissements se traduiraient par des gains de PIB et d’emploi sur une période de cinq ans. Elle porte sur les cinq principaux secteurs du rapport, leurs industries en aval et les retombées sur le reste de l’économie.

Pour effectuer cette analyse, nous estimons le potentiel d’investissement du Canada en comparant sa position actuelle par rapport à celle d’autres économies matures comparables. Nous normalisons la position du Canada à l’aide d’un « quotient de localisation », qui permet de comparer la part des investissements mondiaux réalisés dans un secteur au Canada à la part globale du Canada dans les investissements mondiaux. Une valeur de 1 indique que la part économique du Canada est comparable à celle des autres économies ; si elle est inférieure à 1, le Canada est sous-pondéré ; si est supérieure à 1, il attire plus que sa part dans un secteur par rapport aux autres économies.

Le scénario de référence part du principe que le Canada fait partie des 40 % des économies de l’OCDE les plus performantes, avec des ressources globalement similaires dans chaque secteur. En ce qui concerne les machines et matériel, le quotient de localisation du Canada passe ainsi d’environ 0,1 à environ 0,7, soit à peu près le niveau actuel de la Suisse ; pour les centres de données, représentés par les TI et les services d’information, il passe d’environ 0,8 à environ 1,3, soit à peu près le niveau du Royaume-Uni ; dans le secteur pharmaceutique, il passe d’environ 0,3 à environ 0,6, ce qui est comparable à l’Italie ; et dans les métaux de base, il passe d’environ 0,3 à environ 0,6, ce qui est comparable à la Suède. Lorsque le Canada dépasse déjà la référence (par exemple, dans l’extraction de pétrole et de gaz), sa position est maintenue au même niveau. Cela devient notre ambition en matière d’investissement.

Les investissements que le Canada peut mobiliser sont répartis en trois postes. Le premier correspond aux dépenses d’investissement qui figurent déjà dans les prévisions de référence du Canada pour ces secteurs. Le deuxième correspond aux dépenses supplémentaires nécessaires pour combler l’écart du quotient de localisation, calculées année par année à partir de 2026 comme la différence entre le niveau d’ambition de référence et le scénario de référence. Le troisième correspond aux investissements réalisés par les fournisseurs pour répondre à cette demande supplémentaire, résultant des liens entre les différentes industries canadiennes. Les investissements directs étrangers et les investissements nationaux sont tous deux pris en compte. La somme finale de ces trois postes s’élève à 962 milliards de dollars, mobilisés sur une période de cinq ans.

Nous convertissons ensuite cet investissement en PIB en trois étapes. Les investissements s’accumulent pour former un stock de capital, qui s’amortit à un taux de 7 % par an ; ainsi, seul le capital encore en circulation contribue à la production. Ce stock restant est multiplié par un ratio capital-production propre à chaque secteur, estimé en fonction des investissements et de la valeur ajoutée sur la période 2010-2025. Les retombées sur les fournisseurs et l’économie dans son ensemble sont ensuite ajoutées à l’aide de l’inverse de Leontief du tableau des entrées-sorties du Canada, qui indique la production de chaque autre secteur nécessaire pour répondre à une demande d’un dollar dans chaque secteur prioritaire. Afin de refléter la productivité accrue du capital frais, nous utilisons une période d’estimation de 15 ans pour calculer le ratio investissement-PIB, plutôt que l’ensemble de la période historique. Résultat : les nouveaux investissements contribuent 1,3 fois plus au PIB qu’un dollar moyen existant.

Les investissements qui en découlent devrait générer environ deux millions d’emplois. La création d’emplois est estimée par secteur sur la même période, en appliquant un ratio production-emploi. Ce multiplicateur est compatible avec de véritables nouveaux investissements productifs, car les nouvelles installations requièrent davantage de capital par travailleur et nécessitent moins de main-d’œuvre pour atteindre la même production que les installations plus anciennes déjà amorties. Les nouvelles capacités sont également modélisées en utilisant un taux d’adoption de l’automatisation plus élevé que celui des installations existantes, ce qui reflète la technologie dont elles sont dotées.

Pour combler l’écart de main-d’œuvre généré par cet investissement, le Canada devra pourvoir les postes grâce à une combinaison de plusieurs facteurs : une baisse du chômage, un retour du taux d’activité de la population active à son niveau historique et une réduction du sous-emploi. En outre, une augmentation de l’immigration nette contribuerait également à rééquilibrer la situation.

Les investissements industriels et la valeur ajoutée sont tirés de l’ensemble de données de S&P Global Market Intelligence, les positions par rapport aux pairs étant mesurées sur la période 2019-2025. Les liens avec les fournisseurs et l’économie dans son ensemble utilisent le tableau des entrées-sorties de l’OCDE pour le Canada (2022) et les données du Contenu en emplois des échanges de l’OCDE pour la même année. Les données sur le marché du travail proviennent de l’Enquête sur la population active de Statistique Canada jusqu’en juillet 2026. Les fourchettes historiques du chômage et du taux d’activité sont tirées de la série annuelle depuis 1976, et le sous-emploi de la série de 2025 sur l’emploi à temps partiel selon la raison.

Les IDE sont souvent considérés comme un indicateur de la compétitivité mondiale en matière d’investissement, révélant où se trouvent les meilleurs rendements ajustés au risque selon les investisseurs. Bien que cela soit vrai, les chiffres globaux des IDE dissimulent parfois des informations essentielles. Tout d’abord, les IDE incluent les opérations de fusions-acquisitions transfrontières – c’est-à-dire la redistribution des droits de propriété – qui, à elles seules, n’entraînent ni une augmentation des capacités ni une croissance de la productivité. Les capitaux étrangers qui acquièrent une mine canadienne existante diffèrent grandement de ceux qui en construisent une nouvelle. Dans le cas du Canada, l’ampleur de cette différence est plus importante que ne le laissent supposer les chiffres globaux. Au cours de la dernière décennie, les opérations de fusions-acquisitions représentaient environ 30 % des IDE entrants au Canada et environ 40 % des IDE sortants. Les IDE sont un moyen d’atteindre un objectif plus ambitieux et plus lucratif. Le véritable enjeu est de convertir les flux financiers liés aux dépenses d’investissement dans de nouveaux projets – c’est-à-dire les nouvelles infrastructures, les usines, l’équipement, les logiciels, la propriété intellectuelle et la R & D – en expansion des capacités, en connaissances théoriques et pratiques, en renforcement de la chaîne d’approvisionnement et en gains de productivité. Les pays qui dotent leur main-d’œuvre de machines, de matériel et de logiciels plus nombreux et de meilleure qualité sont, tout compte fait, plus productifs et plus dynamiques.

1 Données sur les tendances relatives aux IDE de l’ONU commerce et développement.

2 ONU commerce et développement.

3 fDi Markets.

4 fDi Markets.

5 Il existe toutefois un domaine où cette tendance s’inverse : le Canada est un importateur net d’investissements en R & D. Depuis 2005, les capitaux destinés à la R & D entrant au Canada – environ 65 milliards de dollars, soit 13 % du total des capitaux entrants – ont largement dépassé les capitaux de R & D quittant le pays.

Les investissements en R & D sortants s’élèvent à 10 milliards de dollars, soit 2 % du total des investissements sortants. Quoi qu’il en soit concernant les sorties de capitaux canadiens, le rôle du pays en tant que pôle de financement de la recherche ne s’est pas affaibli ; fDi Markets.

6 Mark Cameron et Arash Golshan, « Refaire le plein », Forum des politiques publiques, 8 décembre 2025.

7 Gouvernement de la Colombie-Britannique. Canada, 2020 ;

8 Why Canada is on the brink of LNG-driven prosperity », Resource Works, 24 avril 2025.

9 Forum des politique publiques ; Centre canadien de l’énergie ; Oxford Institute for Energy Studies.

10 « Combler l’écart de productivité du Canada : ouvrir la voie à un leadership mondial », McKinsey, 3 novembre 2025.

11 « Les minéraux et l’économie », Ressources naturelles Canada, mis à jour le 27 février 2026.

12 From discovery to delay: Mine permitting stretches project timelines », S&P Global, 8 juillet 2026.

13 « Corriger les inégalités », L’association minière du Canada, 5 mai 2015.

14 Global Materials Perspective 2025, McKinsey, octobre 2025.

15 « Does Canada own its life sciences future? », Institut adMare, juillet 2025.

16 Analyse de Maria Goodpaster, Piotr Pikul, Anna Kortis et Olivier Bus, « Colocation data centers: The infrastructure race behind AI », McKinsey Global Institute, 30 juin 2026.

17 « Queued Up: 2026 Edition, Characteristics of Power Plants Seeking Transmission Interconnection As of the End of 2025 », Berkeley Lab, juin 2026.

18 « Annual report 2025/2026 », National Infrastructure & Service Transformation Authority, juillet 2026.

19 « Unleashing Prosperity through Deregulation », Maison-Blanche, 31 janvier 2025.

20 « CHIPS » désigne les dispositions de la loi « Creating Helpful Incentives to Produce Semiconductors (CHIPS) for America » de 2022, qui prévoyait des mesures incitatives férérales visant à soutenir la fabrication et la recherche dans le domaine des semi-conducteurs aux États-Unis.

21 « IRA » désigne la loi sur la réduction de l’inflation (« Inflation Reduction Act ») de 2022, qui comprenait des incitations fiscales destinées à soutenir la fabrication et les investissements nationaux dans le secteur de l’énergie propre.

22 « One Big Beautiful Bill Act tax policies: Details and analysis », Tax Foundation, 10 février 2026 ; « U.S.

Department of the Treasury releases final rules to strengthen U.S. semiconductor industry », Département du Trésor américain, 22 octobre 2024 ; « The Section 45X Advanced Manufacturing Production Credit », Congrès américain, 13 août 2026.

23 Analyse du McKinsey Global Institute.

24 World Energy Outlook 2025 (WEO, Perspectives énergétiques mondiales), IEA, 12 novembre 2025 ; Analyse de McKinsey.

1557107-Banner-wide-1

Le monde évolue, le Canada aussi.

Les années 2020 ont déjà été marquées par plusieurs vagues de perturbations, allant des chocs géopolitiques et des guerres aux avancées et découvertes extraordinaires dans les domaines des technologies spatiales, des sciences de la vie et de l’intelligence artificielle. Dans la foulée de ces profondes transformations, les flux commerciaux et les flux d’investissement évoluent eux aussi, et le Canada se trouve au carrefour de ces changements.

C’est dans ce contexte que les plus grands investisseurs mondiaux se réunissent à Toronto en septembre pour explorer les nouvelles perspectives qu’offre le Canada. Au-delà des possibilités de transactions, le Canada se distingue par l’abondance de ses ressources, la solidité de son État de droit et une population qui compte parmi les plus instruites et les plus ouvertes sur le monde. L’occasion est là. Le moment est venu. Voilà le Canada d’aujourd’hui.

La fabrication est le plus important secteur de production de biens au Canada et celui qui entretient les liens les plus étroits avec l’économie américaine. Les usines, principalement situées en Ontario et au Québec, ont généré des ventes d’environ 850 milliards de dollars l’an dernier et emploient un Canadien sur douze, tandis qu’environ la moitié de leur production est exportée partout dans le monde.

Le corridor Windsor-Montréal constitue le cœur de cette activité. On y trouve des usines d’assemblage automobile, des entreprises aérospatiales, des fournisseurs de pièces de premier niveau, des fabricants de machinerie et d’équipement ainsi que des entreprises de robotique et de technologie. À cet important tissu industriel s’ajoutent une main-d’œuvre qualifiée et des universités concurrentielles à l’échelle mondiale, qui contribuent à former les travailleurs spécialisés et à générer les activités de recherche-développement et la propriété intellectuelle nécessaires au secteur.

850 G$

Ventes manufacturières en 2025

1er

fournisseur étranger d’acier et d’aluminium aux États-Unis

5e

plus grand exportateur de
produits aérospatiaux

9e

plus important exportateur automobile

Quatre industries de pointe constituent les piliers du secteur et s’appuient sur une solide assise dans les métaux primaires et les produits métalliques, les produits chimiques et les plastiques. Ensemble, ces activités génèrent près de 60 milliards de dollars de PIB par année.

Un pôle automobile concurrentiel

Le Canada accueille cinq constructeurs automobiles – Toyota, Honda et les trois grands de Detroit – ainsi que 700 fournisseurs qui expédient chaque année plus de 100 milliards de dollars de véhicules et de pièces.

Si les volumes d’assemblage de véhicules ont diminué depuis 2010, la production de pièces a, quant à elle, augmenté de 10 % au cours de la même période. La création de valeur se déplace vers les groupes motopropulseurs, l’électronique, les systèmes de batteries et les logiciels, des créneaux où des entreprises canadiennes comme Magna, Linamar et BlackBerry QNX sont bien présentes.

Le coût actualisé de l’assemblage de véhicules électriques au Canada est comparable à celui des États-Unis, tandis que l’Ontario et le Québec bénéficient d’une électricité moins chère et plus propre.

Une industrie aérospatiale en plein essor

L’industrie aérospatiale canadienne contribue à hauteur de 33 milliards de dollars au PIB et emploie près de 220 000 personnes.

En 2024, les revenus générés par les activités aérospatiales liées à la défense ont atteint 6 milliards de dollars, soit près de 15 % des revenus de l’industrie. À cela s’ajoute la modernisation du NORAD, un chantier de 40 milliards de dollars qui devrait soutenir la demande à long terme. Cette demande devrait d’ailleurs augmenter tant au Canada qu’à l’échelle mondiale, notamment sous l’effet de la hausse des dépenses des pays membres de l’OTAN.

Le Canada se classe déjà parmi les cinq premiers pays au monde dans les domaines des simulateurs de vol civils, des moteurs et des aéronefs.

De solides perspectives pour l’industrie lourde

L’industrie de la machinerie, qui représente 20 milliards de dollars, est bien placée pour approvisionner les terminaux de gaz naturel liquéfié (GNL), les mines et les projets d’expansion du réseau électrique, auxquels s’ajoutent 290 milliards de dollars de projets d’investissement liés à la défense prévus au Canada.

À la fin de 2025, les commandes en carnet des fabricants avaient augmenté de 7 % pour atteindre 115 milliards de dollars, une progression alimentée par la construction navale et l’aérospatiale.

Un éventail d’industries à valeur ajoutée

Le Canada est le quatrième producteur mondial d’aluminium et dispose d’une capacité de production d’environ 3,3 millions de tonnes.

La fabrication de produits chimiques ajoute pour sa part 22 milliards de dollars au PIB, tandis que l’industrie pharmaceutique y contribue à hauteur de 8 milliards de dollars.

Le Canada est le berceau de l’apprentissage profond. Les conseillers scientifiques en chef de ses trois instituts nationaux d’IA – Amii à Edmonton, Mila à Montréal et le Vector Institute à Toronto – sont tous lauréats du prix Turing. En 2017, le Canada est par ailleurs devenu le premier pays au monde à adopter une stratégie nationale en matière d’IA. Il est également l’un des rares pays, hors des États-Unis et de la Chine, à compter une entreprise qui développe des modèles d’IA de pointe. Fondée à Toronto en 2019, Cohere conçoit des modèles de langage destinés aux entreprises et aux administrations publiques. Elle se distingue notamment par sa capacité à traiter des données sensibles dans des environnements sécurisés et sur place. La forte concentration de talents constitue un autre avantage durable. Toronto se classe au troisième rang mondial pour les talents technologiques, derrière la région de la baie de San Francisco et Seattle.

3 500

entreprises d’IA

10 %

des meilleurs chercheurs en IA

14,5 G$

Total VC funding across
2,468 deals (2014-2025)

3

des 10 plus grands bassins de talents
en IA au monde : Toronto, Montréal
et Vancouver

L’écosystème canadien de l’IA s’articule autour de cinq composantes : les modèles de fondation, soit les systèmes de langage sur lesquels reposent la plupart des applications ; l’IA physique, qui englobe la robotique et les systèmes autonomes capables d’agir dans le monde réel ; l’IA appliquée à des secteurs comme la santé, l’agriculture, la finance et les ressources ; les infrastructures de calcul et les centres de données ; et enfin, les établissements de recherche et de sécurité. Les forces du Canada se concentrent aux deux extrémités de cette chaîne. C’est toutefois dans les composantes intermédiaires que les besoins en capitaux sont les plus importants et que la concurrence pour les rendements est la moins forte.

Infrastructure de calcul : l’occasion la plus immédiate

Le Canada dispose actuellement d’une capacité d’environ 337 mégawatts dans ses centres de données consacrés à l’IA. Pour répondre aux besoins des acteurs commerciaux canadiens, cette capacité devrait atteindre quelque 5,5 gigawatts d’ici 2030.

De son côté, Ottawa vise une capacité souveraine de 850 mégawatts d’ici 2030, puis une augmentation progressive jusqu’à 2,3 gigawatts. Plus de 2 milliards de dollars d’engagements fédéraux soutiennent cette expansion, qui devrait également attirer des dizaines de milliards de dollars de capitaux privés.

À cela s’ajoute le potentiel d’exportation que représente la prestation de services à des marchés alliés à partir du Canada, estimé à une capacité supplémentaire de 1,7 à 6,7 gigawatts.

L’IA souveraine comme produit d’exportation

Grâce à sa capacité de développer des modèles d’IA de pointe, à son énergie propre et à son État de droit démocratique, le Canada peut se positionner comme un fournisseur crédible auprès des pays qui cherchent des solutions autres que les plateformes américaines ou chinoises.

Combler l’écart au stade de la croissance

Près de 70 % des entreprises en démarrage fondées au Canada finissent par établir leur siège social à l’étranger. Pour contrer ce phénomène de longue date, Ottawa a notamment mis en place un fonds canadien de croissance technologique de 500 millions de dollars, pris des participations directes dans des entreprises canadiennes de premier plan et créé récemment un fonds souverain.

Pour les investisseurs étrangers, la possibilité d’arbitrage réside dans des travaux de recherche et des entreprises de calibre mondial dont les valorisations sont inférieures à celles de leurs comparables américains, dans un contexte où le gouvernement agit lui-même comme coinvestisseur.

Un retard dans l’adoption de l’IA au sein d’une économie à forte valeur ajoutée

Seulement 12 % environ des entreprises canadiennes ont intégré l’IA, alors que la cible nationale est fixée à 60 % d’ici 2034.

Les cinq secteurs prioritaires – santé et sciences de la vie, énergie et minéraux critiques, transport, agriculture, ainsi que fabrication et robotique – sont précisément des domaines où le Canada possède des actifs physiques d’importance mondiale et des données exclusives.

Le Canada a contribué à l’invention de la cryptographie quantique. Le protocole BB84, première méthode pratique permettant de sécuriser les communications en s’appuyant sur les lois de la physique plutôt que sur la difficulté de problèmes mathématiques, a été mis au point conjointement en 1984 par Gilles Brassard, de l’Université de Montréal, et Charles Bennett, d’IBM. Tous deux ont reçu le prix Turing 2025 de l’ACM en mars 2026. Le Canada a également lancé le premier ordinateur quantique commercial au monde. En 2015, 1QBit, une entreprise établie à Toronto, a pour sa part été reconnue par le Forum économique mondial comme la première entreprise consacrée aux applications commerciales de l’informatique quantique.

Le secteur quantique canadien a attiré plus de 2,8 milliards de dollars en financement public et privé. De 2018 à 2022, ses revenus ont progressé de 93 %, le nombre d’entreprises, de 41 %, et l’emploi, de 111 %. D’ici 2045, l’industrie devrait contribuer 7,7 milliards de dollars à l’économie et permettre la création de plus de 157 000 emplois.

4

entreprises quantiques
canadiennes évaluées à
plus de 1 milliard de dollars
américains, une concentration
qu’aucun pays à l’extérieur
des États-Unis n’égale

300

chercheurs en technologies
quantiques à Waterloo, en
Ontario, où sont établies
20 entreprises et institutions du secteur

3

entreprises canadiennes – Xanadu,
Photonic et Nord Quantique – parmi
les 11 ayant accédé à l’étape B de la
Quantum Benchmarking Initiative,
programme phare de la DARPA
visant à valider les affirmations
concernant la viabilité commerciale
des technologies quantiques

695 M$

d’engagements fédéraux
au total dans le cadre de
la Stratégie industrielle
de défense et de la
Stratégie quantique
nationale de 2023

Selon le Quantum Technology Monitor 2026 de McKinsey, le marché mondial des technologies quantiques devrait atteindre de 60 à 100 milliards de dollars américains d’ici 2035, dont 43 à 71 milliards pour l’informatique quantique. McKinsey estime par ailleurs que ces technologies pourraient générer jusqu’à 2 700 milliards de dollars américains de valeur économique à plus grande échelle d’ici la même année.

Cryptographie à l’épreuve de l’informatique quantique : l’occasion de revenus la plus immédiate

La feuille de route du Centre canadien pour la cybersécurité exigeait des ministères fédéraux qu’ils établissent leurs plans de migration d’ici avril 2026. La transition des systèmes hautement prioritaires doit être achevée d’ici 2031 et celle de tous les autres systèmes, d’ici 2035. Selon l’horizon de la menace quantique 2026 du Global Risk Institute, du Global Risk Institute, produit en collaboration avec evolutionQ, une entreprise de Waterloo, l’avènement d’un ordinateur quantique capable de compromettre les systèmes cryptographiques est jugé « tout à fait possible » d’ici 10 ans et « probable » d’ici 15 ans. Or, comme des acteurs malveillants peuvent recueillir dès maintenant des données chiffrées afin de les déchiffrer ultérieurement, la nécessité de migrer vers de nouveaux systèmes existe indépendamment du moment où de tels ordinateurs deviendront disponibles.

La détection quantique au service des ressources

Les technologies de détection quantique trouvent des applications directes dans l’exploration minérale, l’imagerie du sous-sol et la navigation dans les environnements privés de GPS, notamment dans l’Arctique. Autant de domaines où le Canada a à la fois des besoins commerciaux et des intérêts liés à sa souveraineté. Le marché mondial des capteurs quantiques devrait atteindre environ 550 millions de dollars américains en 2026.

Des coinvestissements à moindre risque

Les entreprises quantiques canadiennes bénéficient aujourd’hui de financements conjugués des gouvernements fédéral et provinciaux et du secteur de la défense américain. Nord Quantique a atteint une valorisation de licorne après avoir mobilisé moins de 60 millions de dollars américains, ce qui témoigne d’une efficacité du capital peu commune dans ce secteur.

Le Canada possède les troisièmes réserves de pétrole brut en importance au monde, principalement concentrées en Alberta, où se trouvent ses vastes gisements de sables bitumineux. Le Canada est la principale source de pétrole brut importé aux États-Unis, les deux pays bénéficiant d’un marché énergétique continental et intégré. La volonté du Canada d’élargir son accès aux marchés asiatiques permettrait aux pays importateurs de pétrole de diversifier leurs sources d’approvisionnement. Sur la côte Est, ses réserves extracôtières de trois milliards de barils ont également suscité l’intérêt des grandes sociétés pétrolières mondiales.

Cinquième producteur mondial de gaz naturel, le Canada entend également tirer parti de ses abondantes réserves de gaz classique et de gaz de schiste. Plusieurs projets d’exportation de gaz de plusieurs milliards de dollars sont ainsi prévus ou déjà en cours sur la côte Ouest.

10,3 %

part du Canada dans les réserves prouvées
de pétrole à l’échelle mondiale

72 000

emplois à pourvoir dans le secteur
pétrolier et gazier d’ici 2035

4e

rang du Canada parmi les principaux
producteurs mondiaux de pétrole

151 G$

valeur des nouveaux projets
à l’étape de la planification

En 2025, le Canada a établi un nouveau record de production, à 5,35 millions de barils de pétrole par jour. Les principales régions productrices – l’Alberta, la Saskatchewan, la Colombie-Britannique et Terre-Neuve-et-Labrador – ont toutes enregistré une croissance. La même année, le Canada a exporté vers les États-Unis pour 157,5 milliards de dollars de pétrole brut, de produits pétroliers raffinés et de produits du gaz naturel, soit l’équivalent du cinquième de la valeur totale de ses exportations de biens dans le monde. Plus de 90 % du pétrole et du gaz canadiens sont destinés aux États-Unis.

Nouveaux projets de pipeline

La mise en service, en 2024, du projet d’agrandissement du réseau de Trans Mountain, d’une capacité de 890 000 barils par jour, a permis au Canada d’accroître ses exportations vers l’Asie et d’accéder à de nouveaux marchés au-delà des États-Unis.

Un nouveau partenariat global entre l’Alberta et le gouvernement fédéral pourrait donner une nouvelle impulsion au développement du secteur. Il prévoit notamment un projet de pipeline d’une capacité d’un million de barils par jour entre l’Alberta et la Colombie-Britannique, qui favoriserait une hausse de la production.

Des propositions visent également à relancer le projet d’oléoduc Keystone XL entre l’Alberta et la côte du golfe du Mexique. Celui-ci viendrait accroître les quelque 450 000 kilomètres d’oléoducs et de gazoducs qui relient les deux pays.

Miser sur l’avance du Canada dans le captage du carbone

Afin de réduire les émissions, cinq grandes sociétés exploitant les sables bitumineux collaborent avec les gouvernements fédéral et albertain au projet de captage du carbone Pathways, évalué à 16,5 milliards de dollars. D’ici le milieu des années 2030, celui-ci devrait permettre de capter six millions de tonnes de CO₂ par année.

Une industrie du GNL en plein essor

Sept projets d’exportation de gaz naturel liquéfié (GNL) et un projet d’infrastructure sont actuellement à différents stades de développement. Ensemble, ils représentent des investissements d’environ 109 milliards de dollars et une capacité de production potentielle de 50,3 millions de tonnes de GNL par année.

Une croissance qui s’étend au-delà de l’Alberta

La formation de Montney, située dans les Prairies, pourrait produire quelque 450 billions de pieds cubes de gaz naturel, ce qui en fait l’une des plus importantes ressources gazières d’Amérique du Nord.

Au large de Terre-Neuve-et-Labrador, cinq champs pétroliers extracôtiers ont contribué à accroître la production et représentent aujourd’hui 4,5 % de la production canadienne. Exxon Mobil et Equinor comptent parmi les investisseurs mondiaux qui exercent leurs activités dans la province.

L’abondance des ressources hydriques du Canada et ses innovations technologiques en ont fait un chef de file de l’hydroélectricité et de l’énergie nucléaire. L’hydroélectricité représente 60 % de la production d’électricité au Canada et joue un rôle clé dans les réseaux du Québec, de la Colombie-Britannique, de l’Ontario, du Labrador et du Manitoba. Le Canada fait également figure de pionnier dans le domaine de la technologie nucléaire. Les réacteurs CANDU, conçus au pays, sont exploités dans six pays, tandis que le premier petit réacteur modulaire du G7 est en construction.

L’énergie solaire, l’énergie éolienne et le stockage par batteries occupent eux aussi une place croissante dans le vaste ensemble de réseaux et d’interconnexions qui alimentent les dix provinces et les trois territoires. Plusieurs provinces fournissent par ailleurs de l’électricité à des États américains comme New York, le Vermont, le Maine, le Massachusetts et le Michigan.

4e

rang mondial du Canada pour
la production hydroélectrique

14 %

part du nucléaire dans
la production d’électricité

28 000

postes à pourvoir dans
le secteur de l’électricité
propre d’ici 2028

56 %

croissance des installations
éoliennes, solaires et de stockage
d’énergie de 2020 à 2025

Malgré sa population relativement modeste d’environ 41 millions d’habitants, le Canada se classe au septième rang mondial pour la production d’électricité. L’électricité propre attire de nouvelles industries, des véhicules électriques aux centres de données, qui cherchent à réduire leur empreinte carbone.

Un plan de 1 000 milliards de dollars

Une nouvelle stratégie nationale sur l’électricité vise à doubler la capacité du réseau électrique canadien d’ici 2050 afin que le pays puisse continuer de compter sur une électricité propre, fiable et abordable pendant les décennies à venir.

Sa mise en œuvre nécessiterait des investissements de plusieurs milliards de dollars dans la production, le transport et la distribution d’électricité, le stockage d’énergie et la modernisation des réseaux. Elle prévoit également de renforcer les interconnexions entre les réseaux actuellement fragmentés de l’Est, de l’Ouest et du Nord du pays par l’expansion des lignes de transport.

Le plus important projet d’investissement dans l’énergie propre en Amérique du Nord

Le Québec et Terre-Neuve-et-Labrador comptent tirer parti des vastes ressources hydroélectriques du Canada pour réaliser une série de projets majeurs évalués à 70 milliards de dollars, qui constitueraient le plus important investissement du genre en Amérique du Nord.

Ces projets comprendraient la modernisation des installations de Churchill Falls, la construction d’une nouvelle centrale hydroélectrique de 2 700 MW, de nouvelles lignes de transport d’électricité et des projets éoliens terrestres. Ils contribueraient ainsi au développement du corridor régional d’infrastructures et de minéraux critiques.

La stratégie tous azimuts de l’Ontario

La demande d’électricité devrait augmenter de 65 % en Ontario, la province qui possède la plus importante économie du pays. Pour y répondre, l’Ontario entend miser sur l’hydroélectricité, le nucléaire et le gaz naturel, mais aussi sur l’éolien et le solaire, ce qui représenterait des investissements estimés à 450 milliards de dollars. Le nucléaire constitue l’un des piliers de cette stratégie. La province prévoit de construire de grandes installations nucléaires et envisage deux nouveaux sites. Elle construit également, sur le site nucléaire de Darlington, le premier petit réacteur modulaire (PRM) du G7 qui sera raccordé au réseau électrique.

Expansion régionale

BC Hydro investira 36 milliards de dollars au cours de la prochaine décennie pour accroître la capacité de son réseau, électrifier davantage l’économie et réduire les émissions de gaz à effet de serre.

Au Québec, le Plan d’action 2035 prévoit le développement de 11 000 MW d’énergie propre grâce à des investissements totalisant 200 milliards de dollars.

Avec plus de 200 mines en exploitation produisant 60 minéraux et métaux, le Canada représente une source d’approvisionnement viable pour les pays qui cherchent à diversifier leurs sources de minéraux critiques. Le Canada est déjà le premier producteur mondial de potasse, le deuxième producteur d’uranium et le deuxième exportateur d’aluminium. Par ailleurs, les gisements de lithium, de graphite, de nickel, de cuivre, de cobalt et de terres rares répartis dans tout le pays ouvrent de nouvelles perspectives.

La politique fédérale vise maintenant à accélérer le développement des minéraux critiques par des investissements directs et des processus d’autorisation plus rapides. Le Canada peut compter sur des ressources diversifiées, un soutien gouvernemental croissant, une demande soutenue de la part de pays alliés et d’importantes possibilités dans le domaine de la transformation.

162 G$

exportations de minéraux et de métaux

140

projets miniers prévus
entre 2024 et 2034

171

projets à un stade avancé

$72.4B

valeur des projets liés
aux minéraux critiques
prévus au Canada d’ici 2034

Une ressource à forte teneur

Le bassin de l’Athabasca, en Saskatchewan, renferme les gisements d’uranium ayant la plus forte teneur au monde. Les exportations d’uranium ont dépassé 2,9 milliards de dollars en 2025.

Une ressource essentielle à la sécurité alimentaire

La potasse est un composant essentiel des engrais. Le Canada en est le premier producteur et exportateur mondial et possède les plus importantes réserves de potasse au monde.

Un acteur majeur du cuivre

Les exportations canadiennes de cuivre ont atteint 11,9 milliards de dollars en 2025, contre 4,3 milliards pour le nickel et 1,9 milliard pour le zinc. Le projet de fusion entre Teck et Anglo American ferait de Vancouver le siège social de l’un des cinq plus grands producteurs de cuivre au monde. L’entreprise issue de la fusion s’est engagée à investir au moins 4,5 milliards de dollars au Canada au cours des cinq prochaines années.

Des possibilités dans la transformation

Les principaux atouts du Canada se situent en amont de la chaîne de valeur : la majeure partie des 49,4 milliards de dollars d’exportations de minéraux critiques est constituée de produits primaires, fondus ou raffinés. Il reste toutefois des capacités à développer dans la transformation et la production de matériaux spécialisés. Les investissements fédéraux et les engagements d’achat de pays alliés ciblent désormais davantage ces activités, qui présentent un solide potentiel d’investissement.

Le Cercle de feu dans le Nord de l’Ontario

Situé à environ 500 kilomètres au nord-est de Thunder Bay, en Ontario, le Cercle de feu renferme de nombreux minéraux critiques. Bien qu’aucune mine n’y soit encore exploitée, l’Ontario fait progresser plusieurs projets routiers destinés à désenclaver la région, dont le développement pourrait créer 70 000 emplois et générer plus de 22 milliards de dollars sur 30 ans.

Terres rares et aimants

L’installation du Saskatchewan Research Council à Saskatoon a été la première en Amérique du Nord à produire des métaux de terres rares à l’échelle commerciale. L’essentiel des travaux devrait être achevé en septembre, et l’installation devrait être pleinement opérationnelle en 2027.

Deuxième plus grand pays du monde par sa superficie, le Canada construit, agrandit et modernise continuellement ses infrastructures. Cette évolution a commencé en 1871 avec la construction du chemin de fer du Canadien Pacifique, long de 4 600 kilomètres, qui a contribué à relier le pays d’un océan à l’autre. Le réseau ferroviaire canadien est aujourd’hui le cinquième en importance au monde. Il est complété par un réseau routier d’un million de kilomètres, le huitième en importance à l’échelle mondiale.

Et les travaux sont appelés à se poursuivre. Le déficit d’infrastructures du Canada, qui touche également les aéroports et les ports maritimes, est estimé à 270 milliards de dollars. Transports Canada prévoit par ailleurs que 4 400 milliards de dollars devront être investis d’ici 2070 dans les infrastructures qui facilitent les échanges commerciaux. Des mesures commencent toutefois à être prises pour combler cet écart, tant sur le plan du financement que des politiques publiques.

7e

rang du Canada dans
l’indice de performance
logistique de la Banque
mondiale, devant les
États-Unis

224

aéroports
au pays

300 G$

valeur des marchandises transitant
chaque année par les 17 ports
maritimes du Canada

4,6 G$

investissements promis
par le gouvernement fédéral
pour élargir les corridors
commerciaux nationaux d’ici 2028

Le budget fédéral de 2025 prévoyait 6 milliards de dollars pour une stratégie sur les infrastructures commerciales couvrant les ports, les chemins de fer, les aéroports, les autoroutes et les corridors nordiques. Le Bureau des grands projets a également été créé afin d’accélérer les processus d’autorisation et d’attirer 500 milliards de dollars d’investissements privés au cours des cinq prochaines années.

Un réseau ferroviaire continental

Les deux principaux chemins de fer, le Canadien National (CN) et le Canadien Pacifique Kansas City (CPKC), assurent plus de 75 % du transport ferroviaire de marchandises au Canada, en tonnage.

Comme 70 % des exportations canadiennes sont destinées aux États-Unis, une grande partie des infrastructures ferroviaires et routières du pays est conçue en fonction de ce marché. Or, le Canada s’est donné pour objectif de doubler ses exportations vers les autres marchés au cours de la prochaine décennie et de générer 300 milliards de dollars de nouveaux échanges commerciaux. Pour y parvenir, il faudra acheminer beaucoup plus de marchandises vers l’est et l’ouest plutôt que vers le sud. D’importants investissements dans les chemins de fer, les ports et les routes seront donc nécessaires pour absorber ces nouveaux volumes.

Développer les ports pour diversifier les échanges commerciaux

Les 17 administrations portuaires canadiennes assurent le transport maritime de marchandises d’une valeur de 300 milliards de dollars par année. Vancouver arrive en tête, aux côtés de Prince Rupert, Montréal, Halifax et Saint John. De grands projets portuaires d’intérêt national, comme le projet de terminal à conteneurs de Contrecœur, à Montréal, et le projet de terminal 2 à Roberts Bank, au port de Vancouver, devraient accélérer le développement des routes commerciales diversifiées du pays.

La proximité de l’Asie

Depuis les projets de GNL de la côte de la Colombie-Britannique, il faut 10 jours de navigation pour atteindre l’Asie, contre 20 jours depuis la côte américaine du golfe du Mexique. Dans l’Est du Canada, l’Europe se trouve à seulement six à huit jours de navigation, soit la distance la plus courte parmi tous les projets de GNL en Amérique du Nord.

Acheminer les ressources de l’Arctique et du Nord vers les marchés

Le Fonds pour les infrastructures arctiques, doté de 1 milliard de dollars, devrait donner une première impulsion aux investissements dans les infrastructures logistiques. Des capitaux privés seront toutefois nécessaires pour poursuivre le développement du Nord à plus grande échelle.

La privatisation des aéroports : une possibilité d’investissement

Les grands aéroports canadiens sont exploités par des administrations sans but lucratif dont le modèle, instauré dans les années 1990, ne permet pas aux investisseurs privés de prendre une participation au capital. Plus de 28 milliards de dollars de travaux de modernisation seront nécessaires au cours de la prochaine décennie pour revitaliser les principaux aéroports. Le gouvernement fédéral s’est engagé à présenter en 2026 un projet de loi visant à revoir le régime de propriété et de location des aéroports, ce qui pourrait ouvrir d’importantes possibilités aux investisseurs privés.

Bordé par trois océans et doté d’un vaste territoire arctique, le Canada est confronté à une intensification de l’activité militaire. Alors que les dépenses de défense des pays alliés augmentent fortement, le Canada intensifie ses efforts en matière d’innovation militaire et prépare le terrain pour le développement d’une industrie de la défense concurrentielle à l’échelle mondiale. Le Canada partage avec les États-Unis la responsabilité de la défense continentale dans le cadre du Commandement de la défense aérospatiale de l’Amérique du Nord (NORAD). Il fait également partie du réseau de renseignement du Groupe des cinq et compte parmi les membres fondateurs de l’OTAN. Au cours des 18 derniers mois, le Canada a conclu plus de 20 partenariats et accords internationaux en matière de défense et de sécurité. Il est également devenu le seul pays non européen à bénéficier d’un accès préférentiel au programme SAFE de l’Union européenne, doté de 150 milliards d’euros et destiné aux achats dans le domaine de la défense.

5 %

engagement du Canada à
porter ses dépenses de
défense à 5 % du PIB, contre
moins de 2 %

2e

rang mondial du Canada parmi les
exportateurs de véhicules blindés

290 G$

Value of defence-related
capital investment
opportunities

600

Defence firms, employing
an 81,000-strong
workforce

La forte hausse des dépenses au chapitre de la défense du Canada comprend des achats prévus de 180 milliards de dollars ainsi que des possibilités d’investissements en immobilisations liés à la défense estimées à 290 milliards de dollars.

Une nouvelle Stratégie industrielle de défense

La nouvelle stratégie vise à accroître de 240 % les revenus de l’industrie canadienne de la défense, à porter à 70 % la part des achats de défense attribués à des entreprises canadiennes et à augmenter les exportations du secteur de 50 %.

Une nouvelle agence d’investissement spécialisée dans la défense vise à simplifier les principaux processus d’approvisionnement en ciblant dix secteurs d’activité clés, dont l’aérospatiale, les piles et la fabrication spécialisée.

La Banque de la défense, de la sécurité et de la résilience, une institution multilatérale, aura son siège social au Canada. La Banque de développement du Canada et Exportation et développement Canada ont pour leur part créé des plateformes consacrées au secteur de la défense.

Commandement, contrôle, communications, informatique, renseignement, surveillance et reconnaissance (C4ISR)

La modernisation du programme NORAD, qui représente 38,6 milliards de dollars et s’échelonne sur 20 ans, engendre une demande soutenue en matière de capteurs, de communications sécurisées et de surveillance depuis l’espace. Les systèmes autonomes sans assistance joueront un rôle clé dans ces réseaux et constituent un segment en croissance de l’industrie canadienne de la défense.

Expertise en formation et en simulation

Le Canada se classe parmi les cinq premiers pays au monde dans le domaine de la simulation de vol et dispose d’une industrie tournée vers l’exportation dans les domaines de la formation et de la répétition de missions.

La formation et la simulation sont désignées comme des capacités souveraines. Parallèlement, de nouveaux programmes de défense donnent aux développeurs de technologies canadiens un accès accru aux environnements opérationnels, aux polygones d’essai ainsi qu’aux infrastructures d’essai nécessaires au développement de leurs technologies.

Renforcement des capacités industrielles à double usage

Un fonds industriel de 5 milliards de dollars a été lancé pour aider les entreprises des secteurs de l’acier, de l’aluminium et d’autres industries touchées par les droits de douane à réoutiller leurs installations, notamment pour répondre aux besoins du secteur de la défense. En avril 2026, des fabricants canadiens ont également créé la première entreprise intégrée de production d’acier balistique au pays. Les dépenses consacrées aux infrastructures de défense comprennent des projets de construction de logements militaires d’une valeur totale de 3,7 milliards de dollars, qui seront réalisés au moyen de techniques de construction modulaire et feront appel à de l’acier, du bois d’œuvre et des systèmes de construction canadiens. Une somme de 40 millions de dollars a également été affectée à l’évaluation du potentiel des microréacteurs

Le Canada possède une longue tradition dans le domaine spatial, qui remonte à 1962, lorsqu’il est devenu l’un des trois seuls pays au monde à avoir réussi à placer un satellite en orbite, grâce à Alouette 1. Dix ans plus tard, il est devenu le premier pays à placer en orbite son propre satellite national de télécommunications. Puis, en 1981, la technologie Canadarm a fait ses débuts lors de la deuxième mission de la navette spatiale de la NASA, révolutionnant l’exploration spatiale et la maintenance des satellites.

Plus récemment, en 2020, le Canada s’est joint à Artemis, le programme multinational dirigé par la NASA qui vise à ramener des humains sur la Lune et à préparer de futures missions habitées vers Mars. Plus tôt cette année, l’astronaute canadien Jeremy Hansen a participé à la mission Artemis II, qui l’a mené au-delà de la face cachée de la Lune. Il est ainsi devenu le premier non-Américain à voyager au-delà de l’orbite terrestre basse.

200

organisations

5 G$

de revenus annuels, dont 43 %
proviennent des exportations

170 %

d’augmentation depuis 2019
des revenus des activités en
amont liées à la fabrication de
systèmes spatiaux, à la navigation
et à l’observation de la Terre

413

brevets liés au secteur
spatial en 2024, en hausse
de 21 % en glissement annuel

Déploiement d’un système spatial commercial

Le Canada jouit déjà d’une reconnaissance mondiale pour son expertise dans les technologies de détection. Le pays développe l’un des plus importants systèmes spatiaux commerciaux, articulé autour d’une constellation souveraine de satellites à large bande en orbite terrestre basse, tout en accroissant ses capacités de fabrication de satellites.

Données spatiales, détection et infrastructures en orbite

Le Canada possède depuis longtemps des capacités d’observation de la Terre, tandis que de nouveaux systèmes permettent désormais de traiter et de stocker des données directement en orbite.

Capacité souveraine de lancement orbital

Le Canada vise à se doter d’une première capacité souveraine de lancement orbital d’ici 2028 à partir de sa côte atlantique. Sa situation géographique permet de placer des satellites sur des orbites polaires leur permettant de couvrir l’ensemble du globe.

Des perspectives prometteuses dans les communications

Quelque 12 milliards de dollars de nouveaux capitaux investis dans des entreprises spatiales canadiennes au cours de la prochaine décennie pourraient générer plus de 20 milliards de dollars de revenus annuels pour l’industrie, en s’appuyant sur ces capacités et en ouvrant de nouvelles possibilités.

Le Canada investit maintenant dans des programmes axés sur les technologies de prochaine génération dans les domaines de l’exploration spatiale robotisée, des infrastructures orbitales souveraines et des communications par satellite. Le mois dernier, le gouvernement a attribué exclusivement à des entreprises canadiennes un premier contrat de 2,3 milliards de dollars visant à accroître les capacités des systèmes de satellites en orbite terrestre basse dans l’Arctique.

Des possibilités à l’échelle nord-américaine

Le budget de 24 milliards de dollars américains de la NASA pour 2026 prévoit plus de 7 milliards pour l’exploration lunaire et 1 milliard de nouveaux investissements dans des programmes consacrés à Mars. Des entreprises privées prévoient également des investissements de plusieurs milliards de dollars dans les communications par satellite, le développement d’engins spatiaux et les voyages dans l’espace. Plusieurs de ces projets s’étendent à l’ensemble du continent.

Une industrie d’exportation en plein essor

Si 68 % des exportations canadiennes liées au secteur spatial sont destinées aux États-Unis, l’Europe est devenue le deuxième marché en importance pour le Canada. L’an dernier, le Canada a investi plus de 660 millions de dollars dans des programmes de l’Agence spatiale européenne afin de faire progresser la recherche et le développement de technologies spatiales canadiennes destinées à des applications civiles et militaires.

Grâce à l’abondance et à la fertilité de ses terres, le Canada est devenu l’un des plus grands exportateurs de produits alimentaires au monde. Le secteur emploie plus de deux millions de personnes et représente 7 % du PIB du pays. L’innovation agricole constitue depuis longtemps l’une des forces du Canada. C’est notamment au pays que le canola, dont le nom est dérivé de « Canada », a été mis au point dans les années 1970. Le Canada en est aujourd’hui le premier exportateur mondial.

L’agriculture canadienne poursuit sa transformation technologique. L’intelligence artificielle, les drones, la robotique, la génétique, les solutions biologiques et les outils d’agriculture de précision jouent un rôle croissant dans la production et ouvrent d’importantes possibilités au Canada.

1 sur 9

emplois soutenus par
l’agriculture canadienne

100 G$

valeur des exportations
agroalimentaires canadiennes

1er

rang mondial pour la production
de canola et de légumineuses

6, 2 %

part du territoire canadien occupée
par des exploitations agricoles

Transformation et création de valeur

La transformation des aliments et des boissons est le deuxième secteur manufacturier en importance au Canada, avec des ventes de 173,4 milliards de dollars en 2024.

Le Canada compte aujourd’hui 15 usines de trituration et de raffinage du canola qui en transforment 14 millions de tonnes par année, contribuant ainsi à répondre à la demande croissante de biocarburants et d’huile de cuisson. D’autres produits agricoles offrent des possibilités comparables.

Ère des technologies agricoles

Les technologies agricoles transforment les pratiques grâce à l’intelligence artificielle, aux drones et à la robotique, mais aussi aux progrès de la génétique et aux solutions biologiques. Le marché de l’agriculture de précision, qui mise sur la technologie pour accroître l’efficacité des activités agricoles, est en croissance et devrait atteindre 4,9 milliards de dollars d’ici 2030.

Le Canada dispose de solides capacités de recherche publique en génétique des semences et en protection des cultures, étroitement liées à l’industrie. Les entreprises du secteur cherchent à obtenir les capitaux nécessaires pour déployer leurs solutions à plus grande échelle.

Expansion des infrastructures

Les possibilités abondent tout au long de la chaîne de valeur agricole. Le projet de remise en état du réseau d’irrigation de Westside, en Saskatchewan, devrait par exemple permettre d’irriguer 90 000 acres supplémentaires et contribuer à hauteur de 12,9 milliards de dollars au PIB.

La majeure partie de la production agroalimentaire canadienne provient de régions qui dépendent des réseaux ferroviaires et des terminaux intérieurs. Les infrastructures devront suivre la croissance de la demande mondiale, ce qui nécessitera des investissements pour accroître les capacités, le débit des terminaux et les installations de stockage.

Possibilités d’exportation

La demande alimentaire mondiale continue d’augmenter alors que les terres arables et l’eau douce se font plus rares. Le Canada dispose quant à lui d’abondantes ressources dans ces deux domaines. Le Canada est le neuvième exportateur mondial de produits agroalimentaires, de poissons et de fruits de mer et, en 2024, exportait vers plus de 200 pays. Si les États-Unis demeurent la principale destination des exportations agroalimentaires canadiennes, le Canada diversifie progressivement ses marchés.

Le secteur canadien des sciences de la vie est un pôle économique et d’innovation en pleine croissance, qui réunit un réseau de recherche de calibre mondial ainsi que des entreprises de premier plan dans les domaines pharmaceutique, biotechnologique et des technologies médicales. Les chercheurs canadiens ont apporté des contributions fondamentales à la santé publique, notamment par la découverte de l’insuline, des cellules souches et de l’hormone GLP-1, et ont contribué à d’importantes avancées dans la mise au point de vaccins et le traitement des maladies.

Fort de milliards de dollars investis dans la recherche et le développement, le secteur allie expertise scientifique et potentiel commercial. La recherche novatrice, la présence de grandes multinationales et les investissements gouvernementaux destinés à favoriser la croissance du secteur placent le Canada en bonne position pour jouer un rôle plus important au cours des prochaines années.

Plus de 15 000

chercheurs participant
à des essais cliniques

51 G$

ventes de produits pharmaceutiques

23,6 %

taux de rendement
interne sur 10 ans

250 à
300 G$

Economic value that
Canadian innovations are
projected to generate by
2035

Un secteur pharmaceutique et biotechnologique dynamique

Le marché pharmaceutique mondial a dépassé 1 700 milliards de dollars américains en 2025 et poursuit sa croissance. L’an dernier, environ 95 % des médicaments novateurs figurant dans les principaux portefeuilles de développement pharmaceutique provenaient à l’origine de petites entreprises de biotechnologie. À mesure que les sociétés pharmaceutiques diversifient leurs activités d’innovation, les entreprises et les organismes de recherche canadiens jouent un rôle de plus en plus important en recherche et développement.

Le secteur pharmaceutique canadien se classe au neuvième rang mondial et connaît une croissance rapide, de 9 % par année depuis 2020.

Depuis 2021, des entreprises de biotechnologie canadiennes représentant une valeur de plus de 15 milliards de dollars ont été acquises par de grands groupes pharmaceutiques mondiaux, notamment Trillium par Pfizer en 2021, Inversago par Novo Nordisk en 2023, Chinook par Novartis en 2023, Bellus Health par GSK en 2023 et Fusion par AstraZeneca en 2024.

Certaines des plus grandes sociétés pharmaceutiques mondiales, dont AstraZeneca, Merck, Novartis, Pfizer et Sanofi, ont réalisé d’importants investissements au Canada, tant dans leurs activités que dans la recherche et le développement.

Essais cliniques et R&D

Le Canada se classe au premier rang des pays du G7 pour le nombre d’essais cliniques actifs par habitant et au quatrième rang mondial pour le nombre de sites où sont menés des essais cliniques. En 2025, environ 3 100 essais cliniques étaient menés à l’échelle du pays.

Le Canada dispose d’infrastructures de recherche de calibre mondial et d’un vaste réseau d’établissements universitaires menant des travaux de recherche clinique, dont 17 facultés de médecine, 40 établissements universitaires de santé et plus de 15 000 chercheurs.

L’expertise canadienne en oncologie, en immunothérapie et en médicaments spécialisés permet aux entreprises du pays d’attirer des partenariats et des investissements internationaux dans ces domaines thérapeutiques à forte valeur ajoutée.

Le processus agile d’homologation de Santé Canada permet d’accélérer l’examen de traitements prometteurs. Certains peuvent ainsi être autorisés en seulement 200 jours, un délai comparable à celui de la Food and Drug Administration (FDA) des États-Unis, tout en donnant accès rapidement au marché canadien.

Les investisseurs étrangers peuvent recourir à divers organismes et programmes gouvernementaux pour atténuer les risques et contribuer à améliorer le rendement de leurs investissements.

Absorption des premières pertes et prise de risque à des conditions avantageuses

Les capitaux publics peuvent être structurés de manière à absorber une part disproportionnée du risque de perte.

Créé en 2022, le Fonds de croissance Canada (FCC) dispose de 15 milliards de dollars pour investir dans des secteurs stratégiques et utilise des capitaux publics pour absorber une partie des risques liés aux politiques publiques, à l’exécution et aux marchés.

  • Ses investissements visent à accélérer le déploiement de technologies clés, à soutenir la réduction des émissions, à favoriser la croissance des entreprises et le maintien de la propriété intellectuelle au Canada, à tirer parti des ressources naturelles du pays et à renforcer les chaînes d’approvisionnement.

Dans certains cas, le FCC pourra accepter des conditions moins favorables que celles du marché, notamment, lorsque cela est nécessaire, un rendement inférieur à celui du marché compte tenu du risque qu’il assume.

  • Private investors will not get disproportionate returns compared to the risk they carry and must share in the downside even if the Fund absorbs first-loss. Les investisseurs privés ne bénéficieront pas pour autant d’un rendement disproportionné par rapport au risque qu’ils assument et devront supporter leur part des pertes éventuelles, même lorsque le Fonds assume les premières pertes.

Actions ordinaires

Les institutions publiques peuvent agir comme investisseurs de référence ou accroître les capitaux disponibles pour les prises de participation

En avril dernier, le gouvernement fédéral a annoncé la création du premier fonds souverain national du Canada, le Fonds pour un Canada fort, auquel 25 milliards de dollars seront affectés sur trois ans.

  • Le Fonds pour un Canada fort doit principalement agir comme coinvestisseur en capitaux propres, selon des critères commerciaux, dans des projets d’intérêt national, aux côtés d’investisseurs privés.

  • Sa structure permettra également aux investisseurs individuels canadiens d’y participer, et le gouvernement s’est engagé à procurer aux Canadiens des « rendements financiers conformes aux taux du marché ».

La Banque de l’infrastructure du Canada (BIC) a été créée en 2017 pour combler le déficit d’infrastructure du Canada en soutenant des projets générateurs de revenus « dans l’intérêt public ».

  • Elle concentre ses activités sur les infrastructures communautaires et résidentielles ainsi que sur le développement de l’énergie propre. Elle a engagé 18,6 milliards de dollars dans 112 projets d’une valeur totale de 55 milliards de dollars.

  • La BIC peut prendre des participations au capital lorsqu’un déficit de financement empêche la réalisation d’un projet.

La Banque de développement du Canada (BDC) est la banque nationale de développement du pays. Elle a pour mandat d’aider les entrepreneurs ainsi que les petites et moyennes entreprises du Canada à créer et à développer des entreprises plus solides et a engagé 58,6 milliards de dollars auprès de ses clients.

  • Sa filiale, BDC Capital, prend principalement des participations au capital d’entreprises canadiennes en croissance.

Export Development Canada (EDC) is Canada’s trade and export financing agency to help Canadian companies access and expand in foreign markets with over $52 billion in assets. Exportation et développement Canada (EDC) est l’organisme canadien de financement du commerce et des exportations chargé d’aider les entreprises canadiennes à accéder aux marchés étrangers et à y développer leurs activités. EDC possède plus de 52 milliards de dollars d’actifs.

  • EDC peut investir en capitaux propres lorsqu’il existe un lien avec les activités commerciales ou d’exportation du Canada.

Actions privilégiées et instruments hybrides

La dette de rang inférieur fournie par les institutions publiques peut constituer une couche de capital absorbant les pertes avant les prêteurs de premier rang

Le FCC peut recourir à des actions privilégiées et à des titres hybrides assortis de droits négociés en matière de priorité, de rendement ou de conversion.

La BIC peut elle aussi recourir à des actions privilégiées ou à des instruments de capitaux propres hybrides afin d’absorber certains risques propres à un projet qui dissuadent les investisseurs privés.

Le Fonds pour un Canada fort devrait disposer d’une certaine souplesse dans la structuration de ses investissements en capitaux propres.

Dans certains cas, EDC peut prendre des participations sous forme d’actions privilégiées ou d’instruments hybrides selon les mêmes conditions commerciales que l’investisseur principal.

Dette subordonnée et mezzanine

La dette de rang inférieur fournie par les institutions publiques peut constituer une couche de capital absorbant les pertes avant les prêteurs de premier rang

La BIC offre du financement sous forme de dette subordonnée et de dette mezzanine à des conditions plus avantageuses que celles normalement offertes sur le marché.

À l’échelle des entreprises, BDC Capital peut fournir de la dette de rang inférieur aux entreprises canadiennes en croissance..

Titres de créance prioritaires

Les prêts accordés par des institutions publiques peuvent accroître la capacité de financement

Le financement de premier rang est généralement fourni par les banques commerciales et les prêteurs institutionnels.

EDC peut consentir des prêts directement aux côtés de ces prêteurs lorsque des activités commerciales ou d’exportation canadiennes sont en jeu, notamment dans le cadre de financements structurés et de financements de projets.

La BIC peut également accorder des prêts de premier rang pour financer des projets lorsque certaines contraintes, notamment la durée du financement ou la répartition des risques, limitent la participation des prêteurs privés.

Prix ou revenus planchers

TLe FCC peut soutenir les investissements dans des projets au moyen de contrats sur différence et d’ententes d’achat.

  • Ces instruments peuvent s’appliquer aux crédits de carbone industriels et aux produits de base. Ils visent à garantir un certain niveau de demande et à protéger les investisseurs contre les effets d’éventuels changements de politiques publiques ou de réglementation.

Protection contre le risque de crédit et le risque politique

Certains risques de crédit ou risques politiques peuvent être transférés au bilan d’une institution publique

EDC peut offrir de l’assurance crédit commercial, une protection contre le risque politique et des garanties à l’égard de prêts commerciaux. Son assurance crédit peut généralement couvrir jusqu’à 90 % d’une perte assurée.

  • Ces solutions comprennent notamment l’assurance crédit commercial en cas de défaut de paiement d’un acheteur étranger, l’assurance risques politiques couvrant l’inconvertibilité des devises, les restrictions sur les transferts et l’expropriation, ainsi que les garanties de prêts commerciaux.

La BIC peut également fournir des garanties de prêt pour de grands projets d’infrastructure afin de favoriser la participation de prêteurs privés à des projets présentant un risque plus élevé.

Soutien au crédit des partenaires autochtones

Les garanties gouvernementales peuvent financer la participation des Autochtones au capital de projets

Les droits territoriaux des peuples autochtones sont protégés par la Constitution canadienne, et la Couronne a l’obligation de consulter les groupes autochtones, ce qui peut retarder ou interrompre des projets d’infrastructure bénéficiant de l’appui des gouvernements.

  • La plupart des actifs situés dans les réserves autochtones ne peuvent servir de garantie. Les communautés ont donc longtemps eu beaucoup de difficulté à financer l’acquisition de participations au capital de projets.

  • Pour remédier à cette situation, les programmes de garanties de prêt se sont multipliés au Canada. Ils permettent de fournir ce financement tout en donnant aux communautés une participation au rendement des projets.

Dans le cadre des programmes fédéral et provinciaux de garanties de prêt pour les Autochtones, une communauté autochtone ou un groupe de communautés peut créer une entité qui emprunte les fonds nécessaires à l’acquisition d’une participation au capital d’un projet, le gouvernement garantissant le prêt auprès du prêteur.

  • Si le projet échoue, la participation au capital des partenaires autochtones subit les pertes au même rang que celle des autres détenteurs d’actions ordinaires, tandis que le prêteur est remboursé par le gouvernement.

  • Il existe au Canada six programmes gouvernementaux de garanties de prêt pour les Autochtones – un programme fédéral et cinq programmes provinciaux – dont la capacité combinée s’élève à 18 milliards de dollars. Les garanties fédérales et provinciales peuvent être combinées dans le cadre d’une même opération.

Un partenaire autochtone peut également emprunter directement. Dans le cadre de son Initiative de participation autochtone, la BIC peut accorder des prêts de 5 à 100 millions de dollars couvrant jusqu’à 90 % du prix d’acquisition d’une participation au capital, à condition qu’elle investisse déjà dans le même projet.

Risques liés aux autorisations et aux échéanciers

Un nouvel organisme gouvernemental accélérera les processus réglementaires visant les grands projets

Créé en août 2025 afin de réduire les obstacles réglementaires et les délais d’autorisation qui freinent le développement d’infrastructures nationales essentielles, le Bureau des grands projets (BGP) évalue les projets proposés en fonction de leur contribution à la résilience et à la sécurité nationales, de leurs retombées économiques, de leurs chances de réalisation, des avantages qu’ils procurent aux Autochtones et des objectifs climatiques.

  • Les projets retenus seront désignés comme projets d’intérêt national. Le Bureau a pour mandat de limiter à deux ans au maximum leur processus d’examen, alors que celui-ci pouvait auparavant prendre cinq ans ou plus.

  • Ce processus doit être mené parallèlement aux consultations auprès des Autochtones et, lorsqu’il y a lieu, aux processus provinciaux d’autorisation.

Télécharger le rapport

1557107-Banner-wide-1

Le Sommet canadien de l’investissement s’est montré inédit à bien des égards. Une centaine des principaux investisseurs du monde se sont rassemblés à Toronto, représentant plus de 100 billions de dollars de capitaux. Le Canada a mis en avant plus de 500 projets et entreprises investissables. Pendant 48 heures, la vague de personnes et de capitaux déferlant sur Toronto a été tellement intense que les prix des chambres d’hôtel au centre-ville ont bondi à plus de 1 000 dollars. La crainte que Donald Trump assombrisse le Sommet n’a pas freiné les visiteurs, y compris les Américains. Les seuls absents ont été les Saoudiens, à cause de leurs inquiétudes grandissantes au sujet de la guerre.
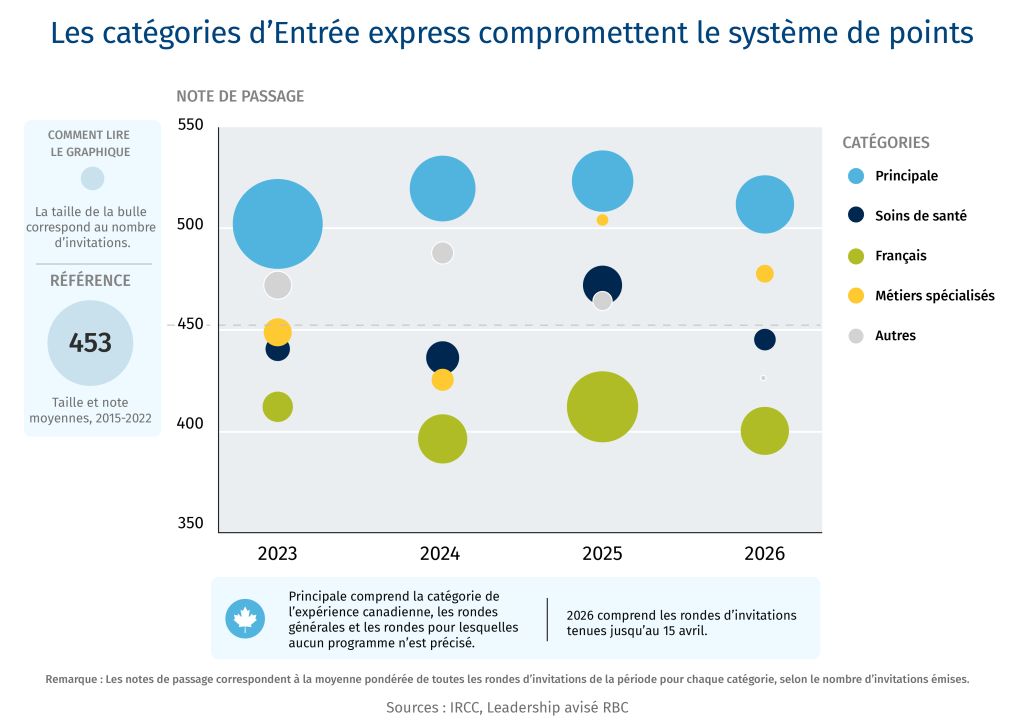
Le Sommet a-t-il été à la hauteur des efforts ? Son véritable impact ne sera connu que dans plusieurs années, au vu des conclusions de contrats et, en définitive, de la croissance économique. À court terme, du moins, il a envoyé un nouveau message au monde entier, à savoir que le Canada a des ambitions en matière de capitaux. Autres points à retenir de ce grand événement :

À l’ère de l’intelligence artificielle et de la communication instantanée, le Sommet a démontré que les pauses-café et les repas privés ont encore de l’importance. Au-delà des conversations sur les affaires, la réussite du sommet a reposé sur le dialogue. Il a d’abord fallu dresser la liste des invités, à la suite de nombreuses visites préalables, puis envoyer des invitations signées personnellement par le Premier ministre (qui, dans bien des cas, ont été délivrées par lui-même). Ensuite, choisir l’emplacement et l’ambiance. Le sommet s’est tenu intentionnellement dans l’un des hôtels les plus élégants de Toronto, le Four Seasons, qui a été en grande partie fermé au public. Même si certains participants se sont plaints du froid à l’intérieur de l’hôtel, le lieu a donné un ton cinq étoiles à un pays qui, pendant des années, a peu changé son approche du commerce et de l’investissement. De plus, le sommet a démontré que le succès a de nouveau sa place au Canada – dans une atmosphère festive rappelant l’autre grand événement tenu dans la ville en septembre, le Festival international du film de Toronto. Si l’élégante salle principale est restée à moitié vide pendant quelques séances, c’est surtout parce que les échanges concrets se sont tenus à l’occasion des entretiens privés, conçus comme des rondes de rencontres éclair (une fois de plus, dans le même ordre d’idée que le Festival international du film de Toronto et ses salles de présentation). Les investisseurs mondiaux ont eu l’option d’utiliser une application pour solliciter des rencontres bilatérales, la plupart des participants étant rassemblés à des tables assignées au Cafe Boulud de l’hôtel, où des Suédois, Chinois, Nigérians et Arabes se sont entretenus avec des chefs de la direction et des membres de cabinets. Le sommet se répétera probablement, chaque année ou deux fois par an.

Malgré tous les efforts visant à attirer des investisseurs du monde entier à Toronto, le sommet a connu une forte présence américaine. Environ 40 % des participants étaient des États-Unis, pour la plupart des investisseurs institutionnels et des courtiers de capital-investissement venus de New York pour un bref séjour d’une nuit. C’est la nature même des marchés des capitaux. Le Canada et les États-Unis demeurent profondément intégrés. (L’un des accords les mieux accueillis du sommet a été l’expansion du pipeline d’Enbridge Westcoast, financée par les géants américains KKR et Apollo Global Management, tous deux présents.) Loin de la politique (et de la géopolitique), une tendance plus importante a dominé le sommet : la remise en question des placements en dollars américains, du fait que les investisseurs du monde entier cherchent à diversifier leurs portefeuilles. Les investisseurs se sont déjà retirés de la Chine pour des raisons de risque, et ils cherchent à réduire leur dépendance vis-à-vis des États-Unis. En dehors de ces deux marchés, qui représentent les deux tiers des capitaux mondiaux, les occasions à faible risque et à haut rendement sont rares, ce qui joue en faveur du Canada. Bien que nous représentions 2 % du PIB mondial et une plus grande part sur les marchés mondiaux, au cours de la dernière décennie nous avons attiré à peine 1 % des portefeuilles de placements mondiaux. Un simple calibrage pourrait multiplier par deux les entrées de capitaux, ce qui explique en partie l’appétit pour le risque en faveur du Canada. Donald Trump a fait planer un nuage au-dessus du sommet. L’incertitude et l’animosité politique qui entourent les échanges entre le Canada et les États-Unis sont dans l’esprit de nombreux investisseurs. Un industriel l’a dit sans détour : quel que soit l’attrait des placements canadiens en ce moment, son conseil d’administration n’approuvera aucun investissement susceptible de compromettre ses intérêts aux États-Unis. 

Il ne fait aucun doute que le monde entier continue de s’intéresser au Canada pour ses ressources naturelles : pétrole, minéraux, GNL, engrais, produits alimentaires, etc. Les mines et les métaux ont volé la vedette, avec 55 projets inscrits dans un « cahier d’affaires » partagé avec les investisseurs. Une partie de ces secteurs, comme l’or et le nickel, constituent depuis longtemps un point fort du Canada. En revanche, les avancées seront plus difficiles dans les domaines plus novateurs, tels que le lithium, le graphite et les terres rares, en raison de la petite taille des mines et des dynamiques propres au marché – comme le pouvoir d’achat du Pentagone. Vient ensuite le secteur de l’énergie. Les regards se sont illuminés lorsque le Canada a été présenté comme l’un des dix pays qui contrôlent 85 % des réserves totales mondiales, et l’un des cinq pays non dépendants du Moyen-Orient. En dehors de l’énergie conventionnelle, les investisseurs du Moyen-Orient, de l’Europe et de l’Asie cherchent à investir dans les énergies renouvelables (éoliennes et solaires), l’entreposage de batteries et l’énergie nucléaire. Tout cela nécessite de l’initiative créatrice – chimistes et codeurs, ainsi que foreurs et tuyauteurs. Or, le Canada dispose de ces ressources. La stratégie repose aussi sur une approche plus ingénieuse du commerce, au-delà des principes de base de la négociation de marchandises. Les grands investisseurs cherchent à négocier avec des acheteurs stratégiques, idéalement issus de leur propre territoire. Dans une grande partie du monde, les investissements et le commerce vont de pair, souvent dictés par les intérêts stratégiques d’un pays. Cela comprend les objectifs stratégiques en matière de technologies de pointe. Les Émirats arabes unis, par exemple, ont une excellente connaissance des énergies renouvelables et de l’entreposage de batteries, tandis que les Européens savent construire et financer des parcs éoliens. Ils sont enclins à mettre leur expertise et leurs capitaux au service du Canada.

L’engagement militaire du Canada constitue soudainement un avantage économique, et les investisseurs l’ont bien remarqué. Le Canada possède un portefeuille de marchés publics de 180 milliards de dollars, et l’argent commence à affluer. Et il ne s’agit pas uniquement de l’engagement du Canada. Les dépenses prescrites par l’OTAN devraient passer de 1,5 billion de dollars à 3 billions de dollars au cours de la prochaine décennie, tandis que les effectifs en uniforme de l’OTAN devraient augmenter de quatre millions de personnes. Cela signifie beaucoup plus d’uniformes, de formation et de technologie, et certainement beaucoup plus d’armes. Une grande partie de ces dépenses seront engagées au Canada, un pays qui entretient des relations étroites avec de nombreux alliés de l’OTAN. La campagne menée par Ottawa en faveur de la Banque de la défense, de la sécurité et de la résilience vient renforcer ses arguments en faveur de l’investissement dans la défense. Plusieurs chefs de file du secteur militaire, notamment CAE et Bombardier, ont expliqué aux investisseurs pourquoi leurs pôles d’activité, en particulier à Montréal et à Toronto, auront besoin de plus de capitaux – pour les nouvelles usines, les nouveaux projets de recherche et développement et les nouvelles chaînes logistiques. Certes, la superpuissance du sud de la frontière continuera de privilégier la manufacture sur son propre territoire, mais en raison de ses contraintes de main-d’œuvre et de chaîne logistique, elle aura encore besoin du Canada. Au-delà des engagements nationaux, un intérêt a été manifesté pour les pôles industriels de défense dotés de capacités et d’ambitions mondiales, surtout ceux qui s’appuient sur des technologies de pointe. Le secteur aérospatial de Montréal, par exemple, a suscité un intérêt particulier grâce à son pôle d’entreprises de qualité, au soutien gouvernemental et aux compétences spécialisées dont il dispose. Les atouts du Canada dans d’autres secteurs comme les drones, les radars et les satellites ont également retenu l’attention.

Le Canada possède ce que le monde recherche, comme le clame son slogan commercial. La grande question : avons-nous les moyens d’envoyer tout cela dans le monde ? Le Sommet a donné l’occasion de porter un regard nouveau sur l’infrastructure du commerce international. Même si bon nombre de Canadiens ont été impressionnés par l’annonce de capitaux privés en faveur des aéroports, une grande partie des visiteurs n’a pas prêté attention à cette nouvelle. Cette idée a été considérée comme digne des années 1990. Le Canada aura besoin de beaucoup plus qu’un tel recyclage des actifs pour rattraper le reste du monde sur le plan de la composition des infrastructures de commerce. D’autres initiatives sont à attendre concernant les ports maritimes et les aéroports dédiés au fret, ainsi que l’extension du réseau ferroviaire et les terminaux intérieurs. Des projets encore plus audacieux pourraient être mis en œuvre si les provinces acceptaient d’assouplir leurs règles dans le domaine du transport et des services publics locaux. Les investisseurs mondiaux, présents pour seulement un jour ou deux, considèrent que ce moment donne un aperçu de la volonté du Canada à mener des réformes économiques. Ils observent la situation de près. Loin des priorités des grandes villes, des besoins bien plus importants subsistent dans le Grand Nord et l’Arctique, où les infrastructures de commerce sont étroitement liées à la sécurité nationale, à la protection de l’environnement et à la réconciliation économique avec les peuples autochtones. Les projets d’infrastructures complexes, tels que le port de Qik et la route de Grays Bay, feront appel à d’importants engagements financiers, et ils ne répondent pas aux critères d’échéance et de tolérance au risque exprimés par la plupart des investisseurs mondiaux. Il en va de même pour l’ambitieux projet d’agrandir le port de Churchill, au Manitoba, afin d’exporter des produits alimentaires et de l’énergie vers l’étranger à travers les eaux arctiques. Il s’agit d’un enjeu de construction nationale qui pourrait transcender les notions économiques de base, et qui exigera du gouvernement davantage d’innovation en matière de politiques et de financement pour inciter les investisseurs canadiens et étrangers à s’engager dans des efforts de plusieurs décennies.

Les États-Unis constituent depuis longtemps un aimant pour les capitaux technologiques, mais le Canada a de bons arguments lui aussi. La proposition canadienne repose sur les talents dans le domaine de l’IA, une énergie fiable et abordable et des règles transparentes (et constantes). Ces atouts ne sont pas passés inaperçus. Il y a actuellement 194 centres de données en exploitation au Canada, 14 centres en construction, et 199 nouveaux projets ont été annoncés. Lors du sommet, Bell Canada et la province de Saskatchewan ont annoncé que la capacité du nouveau centre de données de la région de Regina serait multipliée par quatre. Le gouvernement de l’Alberta a longuement expliqué son approche des centres de données, en citant l’exemple du gigantesque projet Meta de 13 milliards de dollars. Le Canada dispose de capitaux nationaux en abondance, notamment grâce aux bilans des gouvernements et aux caisses de retraite, mais les capitaux mondiaux ayant financé les centres de données aux États-Unis, aux Émirats arabes unis et ailleurs seraient les bienvenus, car ces investisseurs apportent une expertise sectorielle et un accès mondial – notamment dans le domaine des puces électroniques. La clientèle représente un défi complètement différent. Alors que le Canada se lance dans l’aventure des centres de données, bon nombre de grandes entreprises, tant publiques que privées, ne sont pas prêtes à jouer le jeu. Un important exploitant de centre de données a déclaré qu’il était contraint de se tourner vers ses clients américains pour stocker des données au Canada. C’est une situation qui devra changer, et rapidement. Alors que le débat sur les centres de données fait rage dans une bonne partie de la planète, y compris aux États-Unis, leur construction se poursuit à un rythme effréné. Un important investisseur a été interrogé sur le temps dont dispose le Canada pour faire ses preuves. La réponse a été : « entre six et neuf mois ».

Aujourd’hui, aucun autre pays du G7 ne semble plus convaincant que le Canada pour mettre en vedette son environnement d’affaires. Mais comme les Canadiens le savent, et les investisseurs du monde entier le découvrent, l’orientation de l’économie canadienne est autant, sinon plus, entre les mains des provinces qu’entre celles d’Ottawa. Et bien que les deux plus grandes provinces, l’Ontario et le Québec soient restées relativement silencieuses lors du Sommet, l’Alberta et la Saskatchewan ont mené une campagne très active. Le Premier ministre de la Saskatchewan, Scott Moe, dont la province compte plus de 60 milliards de dollars de projets de grande envergure proposés ou en cours, a lancé un événement Investir en Saskatchewan destiné à lever les prochains 100 milliards de dollars. Un tel engagement provincial est critique. Mais se tourner vers les marchés locaux s’avère tout aussi important. Prenons l’exemple de l’électricité. C’est une partie importante de la proposition canadienne, et pourtant l’électricité est en grande partie contrôlée par les provinces et gérée par des entreprises de distribution locales. L’installation de lignes hydroélectriques nécessite le consentement des collectivités locales, qu’il s’agisse des Premières Nations, des éleveurs ou des petites villes. Certains investisseurs ont posé des questions sur la capacité des gouvernements provinciaux et locaux à s’engager dans le développement de grands projets, en particulier au rythme et à l’échelle promis par Ottawa. C’est une question de capacité et de compétences, et elle est sur le point d’être mise à l’épreuve. Un point positif est que contrairement aux États-Unis, le Canada n’est pas un lieu dominé par les litiges, ce qui signifie qu’il y a plus de place pour la négociation et le compromis. Il en va de même pour notre approche de la réglementation fondée sur des principes, comparativement aux modèles normatifs européens et à toutes les contraintes opérationnelles qu’ils impliquent. Une autre préoccupation concernant les provinces est leur capacité à mener à bien les projets, entre la réglementation et la collaboration.

Si les investisseurs mondiaux ont une incertitude au sujet du Canada, c’est la question du consentement des Autochtones. Nombre d’entre eux ont entendu parler de projets ayant échoué à cause de différends avec les Premières Nations, même s’ils ne connaissent que très peu les réussites telles que le projet d’Enbridge Westcoast, qui comprend une participation de 12,5 % répartie entre 36 Premières Nations. Le Sommet a permis de dissiper certains mythes et de clarifier ce que signifie le consentement des Autochtones. De nombreux investisseurs ont été rassurés par le fait que la propriété autochtone peut favoriser le consentement, donc accélérer la réalisation des projets. Le Programme de garantie de prêts pour les Autochtones, qui permet à de nombreuses collectivités d’obtenir des fonds pour financer leur participation dans les grands projets, est maintenant perçu dans le monde comme un avantage commercial du Canada. Il y a encore beaucoup de chemin à faire. Une étape consisterait à présenter aux investisseurs mondiaux (et canadiens) davantage de projets dirigés par les Autochtones. Cela peut commencer par le prochain sommet du Premier ministre avec l’Assemblée des Premières Nations à la fin du mois d’octobre, qui offre une occasion d’expliquer comment les collectivités peuvent jouer un plus grand rôle dans ce nouveau chapitre du capital mondial et de la souveraineté du Canada. Cet événement aidera à évaluer le nouveau modèle de collaboration aux fins de développement. Les leaders autochtones présents au sommet savent que les regards sont braqués sur eux, non seulement ceux des investisseurs internationaux, mais aussi de leurs propres collectivités en quête de développement économique durable.

De nombreux événements parallèles ont eu lieu, que ce soit des dîners dans les restaurants les plus chics de la ville ou des séances de travail dans des bureaux de grandes entreprises. J’ai pris part à l’une des activités de la Munk School of Global Affairs de Toronto, qui a réuni des experts de la politique canadienne et certaines des équipes internationales absentes du Sommet principal. La discussion a porté sur le Canada en tant que carrefour de talents, un thème tout indiqué pour le campus d’une université classée parmi les meilleures au monde. Il y a quelques semaines à peine, l’Université de Toronto s’est hissée au 24e rang dans le dernier classement des universités de Shanghai Ranking Consultancy, aux côtés de l’Université de la Colombie-Britannique (54e) et de l’Université McGill (73e). J’ai expliqué au public de Munk que le talent est un thème souvent évoqué par les investisseurs. En effet, le capital recherche le talent, comme l’ont souligné de nombreux investisseurs lors des discussions sur les nouveaux modèles de développement et d’exploitation au Canada. Ils sont à l’affût des occasions dans le secteur pharmaceutique en Ontario ou dans les laboratoires d’analyse quantitative en Colombie-Britannique, en raison de leur bassin de talents souvent ancré dans ces universités de calibre mondial. Par ailleurs, il y a tous ces investissements dans l’IA. Toutes les discussions entourant ce thème pendant le Sommet ont bien intégré le fait que l’IA a été développée au Canada. En plus de l’éducation, les records du Canada en matière d’immigration – malgré les récents défis – semblent être un autre facteur de réussite aux yeux des investisseurs. Bon nombre d’entre eux recherchent des occasions d’innover, et ils savent que celles-ci proviennent souvent d’immigrants ou d’entreprises en mesure de déplacer du capital humain et du capital financier dans le monde entier.

Même si ce n’est pas la vogue de Britannia dans les années 1990, le Canada fait le buzz dans le monde Soudainement, notre pays fait parler de lui. Des chercheurs du monde entier viennent s’installer. Des célébrités comme Ryan Reynolds font campagne pour notre marque. Et le Premier ministre est peut-être le dirigeant le plus cool du monde depuis, disons, Tony Blair. L’une des raisons pour lesquelles tant de personnes sont venues à Toronto pour le sommet est qu’il s’agit, encore une fois, d’une destination attrayante. Le Sommet a fait briller le Canada, de manière habituelle. Situé dans un hôtel de luxe, avec des dîners dans des restaurants étoilés au guide Michelin, personne ne s’est plaint des frais engagés ou de l’exclusivité. C’est tout un changement par rapport à quelques années plus tôt. Même les menus débordaient de viande de bœuf. Le renouveau d’Investir au Canada, sous la direction de Dominic Barton, est un autre signe d’ambition à l’échelle mondiale. Les investisseurs ont fait remarquer que les pays qui ne se savent pas se mettre en avant restent souvent à la traîne. Les Canadiens doivent saisir cette occasion pour accroître encore davantage leur marketing. Qui sait, il est peut-être temps de réaliser une version canadienne de Love, Actually, mais pour l’instant, Heated Rivalry fait beaucoup pour notre image cool.

1557107-Banner-wide-1

Après avoir accueilli certains des plus importants investisseurs institutionnels au monde à Toronto, le premier ministre Mark Carney s’est envolé pour aller s’adresser au Parlement européen, dans le cadre d’une initiative élargie visant à renforcer les liens à l’extérieur des États-Unis. 

  • Depuis l’entrée en vigueur de l’AECG, les échanges commerciaux avec l’UE ont connu un essor, la valeur totale des échanges atteignant plus de 134 milliards de dollars en 2025. Les exportations du Canada vers l’UE ont augmenté de 23 % en 2025 pour atteindre 43 milliards de dollars, mais le déficit commercial du Canada avec l’Europe s’élève toujours à environ 49 milliards de dollars. 

  • Le principal produit exporté du Canada vers l’UE est le pétrole brut, suivi de l’or, des véhicules, d’autres produits pétroliers et du gaz naturel.  

  • Au sein de l’UE, les Pays-Bas sont la première destination pour les marchandises canadiennes avec 22 % des exportations, suivis de l’Allemagne (21 %), de la France (12 %), de l’Italie (9 %) et de la Belgique (9 %). Les autres pays de l’UE représentaient 26 % des échanges commerciaux restants.  

  • Parmi les provinces et les territoires du Canada, le Québec est le plus grand exportateur vers l’UE, représentant 32 % du total, suivi de l’Ontario (27 %), des provinces de l’Atlantique (17 %), de la Saskatchewan (9 %) et de l’Alberta et de la Colombie-Britannique (5 %).  

Les prix du soufre ont atteint des niveaux records en 2026 et demeurent bien au-dessus des normes historiques, ce qui exerce une pression sur les secteurs des engrais et des cultures, qui ont besoin de près de quatre tonnes de soufre pour fabriquer dix tonnes de phosphate, un engrais essentiel. 

Selon les estimations du groupe de négociation GMC, les prix du soufre ont atteint 874 $ la tonne métrique en juin de cette année, soit six fois plus qu’en 2024.  

Comme c’est le cas pour bon nombre de produits, le soufre est frappé par une pénurie attribuable aux perturbations touchant le transport au Moyen-Orient et, les solutions de rechange étant rares, il est difficile d’accroître l’approvisionnement pour répondre à la demande. Le soufre est en grande partie un sous-produit de l’industrie du pétrole et du gaz, les États du golfe fournissant 50 % du soufre échangé par voie maritime à l’échelle mondiale.  

En mai, pour consolider ses réserves nationales de soufre, la Chine a interdit l’exportation d’acide sulfurique, et la Russie lui a emboîté le pas lundi, ce qui vient restreindre encore plus l’offre mondiale.

Les pressions ont forcé les producteurs de phosphate de plusieurs régions à réduire leur production dans les usines d’engrais, car les prix au comptant actuels du soufre rendent les activités non rentables1. Si les prix élevés se maintiennent, la disponibilité de ce nutriment cultural clé pourrait être considérablement réduite en 2027. 

Le Canada est l’un des principaux fournisseurs mondiaux de soufre, qui provient principalement de l’Alberta, riche en pétrole et en gaz. Le Canada a exporté plus de quatre millions de tonnes2 en 2025 vers plus d’une douzaine de pays, pour une valeur de 1,4 milliard de dollars, soit une hausse de 261 % par rapport à l’année précédente3.  

Le Canada détient également l’une des plus importantes réserves de soufre au monde, soit environ 11 millions de tonnes. Ce produit peut être stocké à peu de frais sous la forme de blocs pleins et massifs, mais il doit être refondu et transformé en granules pour être transporté. De plus, son transport sur de longues distances nécessite du matériel spécialisé et d’une infrastructure de terminaux. Les coûts d’exportation pourraient totaliser plus de 150 $ la tonne, selon Argus4. Par conséquent, il fut difficile de tirer parti des prix élevés du soufre en puisant dans les stocks, et les stocks de blocs de l’Alberta ne sont passés que de 11,4 tonnes en janvier à 11,1 tonnes à la fin juillet5. 

Toutefois, les prix plus élevés améliorent les retombées économiques de la récupération et de l’extraction du soufre, ce qui ne pouvait être justifié auparavant, encourageant ainsi des investissements plus importants. 

— Wilson Fink, responsable, Politique agricole

 Le président Trump et la présidente Sheinbaum ont discuté pendant les négociations commerciales  

  • Le président des États-Unis, Donald Trump, et la présidente du Mexique, Claudia Sheinbaum, ont discuté d’un accord commercial, qui est toujours en cours d’élaboration. Une quatrième ronde de discussions officielles sur l’examen de l’Accord États-Unis-Mexique-Canada aura lieu à la fin du mois.   

Le ministre du Commerce international du Canada s’est rendu en Asie  

  • Le ministre Maninder Sidhu s’est rendu en Inde et aux Philippines, où il devait rencontrer des représentants du gouvernement et faire progresser les négociations relatives à un accord commercial.  

L’UE cible son déficit commercial avec la Chine   

  • La présidente de la Commission européenne, Ursula von der Leyen, a déclaré que l’UE « utilisera tous les outils » pour rééquilibrer sa relation avec la Chine. L’année dernière, l’Europe a enregistré un déficit commercial des marchandises d’un milliard d’euros par jour.  

Le Royaume-Uni veut participer à la politique Fabriqué en Europe de Bruxelles  

  • Copy to a new draft

    Le chancelier du Royaume-Uni, John Healey, a incité les ministres des finances de l’UE à inclure la Grande-Bretagne dans la politique industrielle « Fabriqué en Europe » du bloc. Les deux parties se sont déjà affrontées au sujet de ces politiques, qui visent à protéger les fabricants du bloc de la concurrence chinoise.  

1557107-Banner-wide-1

La semaine prochaine, le Sommet canadien sur l’investissement, qui aura lieu à Toronto, réunira 100 investisseurs mondiaux, qui gèrent chacun plus de 1 000 milliards de dollars, ainsi que des dirigeants et des chefs de direction canadiens. L’énergie, les minéraux critiques, la défense et les technologies de pointe feront partie des principaux thèmes abordés.

John Stackhouse, de RBC, traite des éléments auxquels vous devriez réfléchir à l’approche de cet événement inédit.

Cette vidéo est en anglais.

1557107-Banner-wide-1

La stratégie d’immigration du Canada a perdu de son efficacité. Les chocs démographiques — notamment l’accueil, en seulement trois ans, d’un volume d’immigrants correspondant à une décennie d’immigration —, l’instabilité des politiques, l’importance moindre accordée aux compétences et à l’expérience, ainsi que le manque de données en temps réel et de transparence en sont les principales causes. Résultat : pour la première fois en plus de 20 ans, l’opinion publique à l’égard de l’immigration est devenue négative.

Sans l’immigration, la population du Canada sera réduite de moitié d’ici la fin du siècle. Notre population vieillit, le nombre de décès dépasse celui des naissances et le taux de participation à la population active diminue, alors même que la concurrence internationale pour attirer des travailleurs hautement qualifiés en âge de travailler s’intensifie.

Entrée express ne fonctionne pas comme prévu. L’objectif de ce programme phare est de sélectionner les candidats ayant le plus fort potentiel de revenus, et il y parvient : après trois ans, leur revenu médian est supérieur de 30 % à celui des personnes admises dans le cadre du Programme des candidats des provinces (PCP), le deuxième volet d’immigration économique en importancea. Cependant, les sous-catégories du programme compromettent maintenant cet objectif en permettant à des candidats ayant obtenu de moins bons résultats de devancer ceux qui les précèdent dans la file d’attente.

Les catégories d’immigration doivent être resserrées et mieux adaptées aux pénuries de talents propres à chaque région. Le Canada a besoin de certaines catégories d’immigration pour répondre aux pénuries de main-d’œuvre (notamment dans les métiers manuels), lesquelles varient d’une région à l’autre. Cependant, les 80 volets provinciaux et les catégories fédérales qui se chevauchent ajoutent une complexité inutile au système.

Les voies d’immigration temporaire ont privilégié le volume au détriment des compétences, compromettant ainsi un avantage clé du système en deux étapes. L’accent mis sur l’attraction de travailleurs et d’étudiants pour combler les pénuries de main-d’œuvre à bas salaire et soutenir financièrement des établissements collégiaux sous-financés a compromis une stratégie qui, pendant plus de deux décennies, avait permis aux anciens résidents temporaires d’afficher un avantage salarial par rapport aux résidents permanents admis directement.

Le Canada pourrait reprendre l’avantage dans la course mondiale aux talents en :

  • stabilisant la croissance démographique au moyen d’une cible de croissance de la population (p. ex., 1 %) ;

    rétablissant le système de points, en revenant aux principes de base et en éliminant les sous-catégories d’Entrée express ;

    concentrant la plupart des catégories aux niveaux provincial et territorial afin de répondre aux pénuries de compétences propres à chaque région ;

    renouant avec le modèle en deux étapes, en privilégiant l’admission temporaire de travailleurs hautement qualifiés et en accordant des points dans Entrée express pour l’expérience acquise au Canada ;

    comblant le déficit de données grâce à des renseignements plus complets et disponibles presque en temps réel sur les résultats, notamment les départs du pays et les revenus.

Le Canada se trouve à un moment charnière de son histoire. Les ambitions économiques du pays attirent l’attention du monde entier, alors que les capitaux et les talents partout dans le monde se tournent de plus en plus vers le Canada comme terre d’accueil pour investir et bâtir l’avenir. La capacité du Canada à tirer parti de cet élan dépendra en grande partie de sa capacité à disposer des personnes, des compétences et de l’ambition nécessaires pour le soutenir. Cela passe notamment par une stratégie d’immigration solide et stable, sur laquelle le Canada s’appuie depuis le début de son histoire moderne.

Le présent rapport vise à contribuer à remettre cette stratégie sur la bonne voie, dans la perspective d’une décennie qui s’annonce sans précédent. Notre pays connaît une profonde transformation démographique. Parallèlement, les technologies de pointe, notamment l’intelligence artificielle et la robotique, transforment notre façon de vivre et de travailler. Et les valeurs et les aspirations du pays et de ses collectivités continuent d’évoluer.

Pour RBC, il s’agit de bien plus qu’un enjeu macroéconomique. La question touche directement à notre raison d’être : Contribuer à la réussite des clients et à la prospérité des collectivités. Depuis la fondation de RBC, les immigrants jouent un rôle essentiel dans son histoire. Des nouveaux arrivants au Canada comptaient parmi les personnes qui ont fondé, en 1864, la Merchants’ Bank of Halifax, nom d’origine de la banque. RBC a grandi avec le pays, installant des succursales temporaires aux côtés des chantiers ferroviaires pour servir ceux qui contribuaient concrètement à bâtir le Canada. Plus récemment, nous avons été parmi les premiers à mettre sur pied des Centres pour nouveaux arrivants offrant des conseils personnalisés et des prêts à faible taux d’intérêt aux médecins formés à l’étranger, et aujourd’hui nos services sont offerts dans 200 langues.

Les enjeux sont considérables. Le moment est venu de renforcer notre position dans la course mondiale aux talents grâce à une stratégie plus judicieuse.

John Stackhouse, premier vice-président, Bureau du chef de la direction, Banque Royale du Canada

La stratégie d’immigration du Canada doit être repensée.

Entre 2022 et 2024, le pays a accueilli trois millions de migrants, soit environ l’équivalent d’une décennie d’immigration. Cette hausse historique, alimentée par l’afflux de résidents temporaires moins qualifiés, a mis à rude épreuve les infrastructures et les services et masqué le ralentissement de l’économie ; le PIB par habitant a reculé pendant deux années consécutives. Le ralentissement subséquent de l’immigration a entraîné la première baisse de la population du Canada jamais enregistrée.

Ces chocs démographiques illustrent à quel point le système d’immigration du Canada, autrefois réputé, a perdu de son avantage. L’instabilité des politiques, l’affaiblissement du système de points et l’importance moindre accordée aux compétences et à l’expérience y ont également contribué.

Cette perte d’efficacité survient alors que les pressions démographiques s’intensifient et que la concurrence mondiale pour attirer des talents de calibre mondial s’accélère. Le nombre de décès dépasse désormais celui des naissances au Canada. Sans immigration, la population du pays serait réduite de moitié d’ici la fin du siècle.

De surcroît, plus de 25 000 Canadiens prennent leur retraite chaque mois, soit près du double du nombre enregistré il y a 20 ans1. La hausse du ratio entre les personnes âgées et la population en âge de travailler exercera une forte pression sur les régimes de retraite et les systèmes de santé.

Le Canada n’est pas le seul pays à faire face à ces défis démographiques. À l’échelle mondiale, la population de moins de 25 ans a probablement atteint un sommet2, ce qui laisse présager un recul de la population active partout dans le monde. À mesure que ces tendances se poursuivront, la concurrence pour attirer les travailleurs en âge de travailler hautement qualifiés s’intensifiera.

Malgré ces pressions, 71 % des Canadiens estiment que le pays accueille trop d’immigrants.3 Les sondages indiquent que la plupart des répondants ne sont pas opposés à l’immigration, mais qu’ils s’inquiètent plutôt de la façon dont le gouvernement gère le dossier de l’immigration4. Une discussion constructive sur la politique d’immigration du Canada pourrait permettre de remettre les niveaux d’admission sur la bonne voie et d’éviter que le débat ne sombre dans une rhétorique politisée et contre-productive, comme c’est de plus en plus le cas aux États-Unis et en Europe.

Au cours des six derniers mois, nous avons consulté plus de 60 experts — économistes, démographes, sondeurs, représentants sectoriels et décideurs — afin de comprendre ce qui n’a pas fonctionné dans la politique d’immigration économique du Canada ces dernières années et de recueillir des idées et des perspectives pour mieux orienter la suite. Ces entrevues et tables rondes, auxquelles se sont ajoutées nos propres recherches et analyses de données, ont fait émerger cinq questions auxquelles les décideurs canadiens doivent s’attaquer de toute urgence et en toute transparence pour repenser la stratégie d’immigration du Canada et la rendre plus judicieuse.

1. Existe-t-il un taux idéal ?

Au cours des décennies qui ont précédé la pandémie, la croissance démographique du Canada était relativement stable, s’établissant en moyenne à 1,1 % et augmentant progressivement pour atteindre 1,5 % en 2019 (contre une moyenne de 0,6 % dans les pays de l’OCDE à l’époque, mais avec une densité de population plus faible au Canada). Cette stabilité permettait au Canada d’accueillir de nouveaux habitants sans exercer une pression excessive sur les infrastructures et les services.

À l’inverse, les chocs démographiques survenus après la pandémie ont créé des tensions et accru l’incertitude. Après les confinements, le Canada a accueilli en seulement trois ans un volume d’immigrants équivalant à une décennie d’immigration, soit environ trois millions de personnes. Cette croissance démographique rapide, alimentée par l’immigration temporaire de travailleurs moins qualifiés, a mis à rude épreuve les infrastructures et les services et masqué le ralentissement de l’économie. La proportion de résidents temporaires est passée de moins de 3 % de la population totale avant la pandémie à 7,6 % en 20245 ; les loyers ont grimpé en flèche dans les grandes villes comme Vancouver et Toronto, et le PIB par habitant a reculé pendant deux années consécutives6. En 2023, l’opinion publique à l’égard de l’immigration est devenue négative pour la première fois en plus de 20 ans7.

Conscient de la nécessité de rééquilibrer la situation, le Canada a plafonné la proportion de résidents temporaires, avec pour objectif de la ramener à 5 % de la population totale, et mis en place des garde-fous pour prévenir les abus des programmes destinés aux résidents temporaires par les employeurs et les établissements d’enseignement. Ces mesures ont toutefois provoqué, elles aussi, d’importantes perturbations. Par exemple, plus de 25 changements aux règles visant les étudiants étrangers ont été apportés en l’espace d’environ deux ans8, entraînant la perte de plus de 20 000 emplois dans le secteur de l’enseignement postsecondaire9. Et l’an dernier, la population du Canada a diminué pour la première fois depuis les années 1950.

Les collectivités et les entreprises canadiennes, et les travailleurs qualifiés qui envisagent d’immigrer au Canada, ont besoin de plus de stabilité et de prévisibilité pour pouvoir planifier de façon réaliste.

Qu’est-ce que le Plan des niveaux d’immigration ?

Publié chaque année par le ministre de l’Immigration, le Plan des niveaux d’immigration du Canada établit le nombre de résidents permanents et, depuis 2024, de résidents temporaires que le pays prévoit admettre au cours de l’année à venir, selon différentes catégories, ainsi que des cibles indicatives pour les deux années suivantes. Il s’agit essentiellement de la feuille de route triennale du gouvernement en matière de volume et de composition de l’immigration.

Principaux éléments à prendre en considération

  • Le Canada pourrait envisager d’atteindre et de maintenir une cible stable de croissance démographiqueb d’environ 1 %, un taux qui s’est avéré efficace par le passé, et d’inscrire les décisions en matière d’immigration dans le contexte de l’évolution des autres facteurs démographiques, notamment la fécondité et l’espérance de vie.

    La cible pourrait s’inscrire dans une fourchette de contrôle permettant de légers ajustements annuels (p. ex., +/- 0,2 %) en fonction de facteurs comme l’évolution de la conjoncture économique et du marché du travail, afin de favoriser la réussite des nouveaux arrivants.

    La répartition des admissions — environ 60 % au titre de l’immigration économique, 15 % au titre de l’immigration humanitaire et 25 % au titre de la réunification familiale — est demeurée stable au cours de la dernière décennie. Le Canada pourrait envisager de maintenir cette répartition à l’avenir.

    Les changements de politique et les instructions ministérielles pourraient être limités au Plan des niveaux d’immigration annuel, qui serait accompagné de renseignements comme :

    la logique et les données probantes qui sous-tendent les plans (p. ex., projections démographiques, prévisions d’emploi, capacité des infrastructures) ;

    les formules et la pondération utilisées pour établir les allocations provinciales et attribuer les points dans le cadre d’Entrée express.

    Le taux de croissance devrait être assorti de politiques et d’investissements permettant de répondre aux besoins prévus pour une population de cette taille. Une croissance plus forte nécessite des investissements plus importants dans les infrastructures publiques, comme le logement et les transports, dans les services, comme les soins de santé et l’éducation, ainsi que des investissements privés accrus pour assurer une main-d’œuvre productive. Si le Canada opte pour un taux de croissance plus faible, les politiques devront tenir compte des déficits de financement et de main-d’œuvre associés au vieillissement de la population, à une population active et une assiette fiscale plus restreintes, ainsi qu’à l’augmentation des besoins en matière de soins. Dans ce scénario, le Canada pourrait notamment envisager d’accroître le recours aux technologies dans les hôpitaux et les établissements de soins de longue durée.

2. Comment sélectionner les candidats les plus susceptibles de réussir ?

Le Canada a instauré le système de points pour l’immigration en 1967. Des fonctionnaires attribuaient des points selon neuf critères, dont les études et la formation, la demande de main-d’œuvre et les compétences linguistiques. Un minimum de 50 points sur 100 était requis pour être admis10. Ce système a contribué à réduire les biais dans la sélection des immigrants au Canada et à favoriser à la fois la croissance économique et le dynamisme multiculturel du pays.

Qu’est-ce que le système de points ?

Le système de points est un outil qui permet au Canada de sélectionner des immigrants en fonction de leur potentiel de revenus. Depuis 2015, le système de points, appelé Système de classement global, est administré dans le cadre du programme Entrée express. Il attribue à chaque candidat une cote fondée sur différents facteurs, notamment les études, les compétences linguistiques, l’expérience de travail et l’âge.

La version actuelle du système de points, intégrée au programme Entrée express depuis 2015, s’appuie sur les résultats obtenus par les immigrants par le passé pour repérer les candidats les plus susceptibles de réussir à l’avenir et leur accorder la priorité.

Et le système est efficace : les candidats qui obtiennent les meilleurs résultats tendent à avoir des revenus plus élevés. Les immigrants admis dans le cadre de la catégorie de l’expérience canadienne — la catégorie d’Entrée express dont la note de passage est la plus élevée — ont systématiquement affiché des revenus supérieurs à ceux des personnes admises par d’autres voies. Après 10 ans, leur revenu médian s’établit à 92 100 $, contre 67 400 $ pour les immigrants admis au titre de l’immigration économique et 47 600 $ pour l’ensemble des Canadiens11. Même après trois ans, le revenu médian de l’ensemble des demandeurs principaux admis dans le cadre d’Entrée express est considérablement plus élevé (voir le graphique ci-dessous).

Mais l’attention récemment accordée à l’admission de nouveaux arrivants dans des catégories d’Entrée express associées à des professions précises compromet le fonctionnement du programme Une loi adoptée en 2022 permet au Canada d’ajouter à Entrée express des catégories — en plus des trois catégories initialesc — qui répondent à des priorités précises. Dans chacune de ces catégories, un sous-ensemble de candidats est classé en fonction de critères précis, indépendamment des autres candidats du bassin12. Par exemple, les aides-enseignants sont classés avec les autres candidats de la catégorie des professions de l’enseignement, notamment les enseignants et les éducateurs de la petite enfance, et peuvent ainsi devancer des candidats ayant obtenu une note plus élevée dans une autre catégorie — par exemple des ingénieurs ou des infirmiers praticiens — qui attendent eux aussi d’être admis. En pratique, la concurrence entre les candidats de la catégorie de l’expérience canadienne s’intensifie, tandis que les nouvelles catégories abaissent le seuil d’admission : en moyenne, il faut plus de 100 points de plus pour être admis au titre de la catégorie de l’expérience canadienne qu’au titre des autres catégories.

La liste des catégories d’Entrée express a changé à plusieurs reprises depuis2022, ce qui montre à quel point les besoins en compétences évoluent rapidement et à quel point il est vain de concevoir à l’échelle nationale un système d’immigration permanente qui repose sur ces besoins.

Le programme Entrée express a également abandonné le seuil minimal qui caractérisait le système de points à l’origine : les notes de passage, qui se situaient à environ 450 avant la pandémie, ont chuté jusqu’à 75 en 2021 alors que le Canada cherchait à atteindre ses cibles de résidents permanents malgré les restrictions de voyage13. Et le système perd du terrain : en 2000, près de 80 % des immigrants économiques étaient admis dans le cadre d’une sélection fédérale fondée sur les points ; récemment, cette proportion était plutôt de l’ordre de 30 %14.  

En recentrant les admissions fédérales sur les candidats ayant obtenu les meilleures notes, plutôt qu’en cherchant à prévoir les besoins en compétences ou en professions précises et à y répondre — des besoins qui varient selon les régions —, le Canada pourrait redonner à Entrée express sa vocation première.

Principaux éléments à prendre en considération

  • Le Canada pourrait envisager de fixer une proportion minimale des admissions au titre de l’immigration économique permanente qui se ferait par Entrée express afin de déterminer si cette mesure contribuerait à accroître la prospérité et la confiance du public. Les décideurs pourraient également envisager de rétablir une note de passage minimale fondée sur les principaux facteurs de sélectiond.

  • Les rondes d’invitations d’Entrée express devraient permettre d’admettre les candidats ayant obtenu les meilleures notes. Pour y parvenir, le Canada pourrait éviter d’utiliser Entrée express pour répondre à des objectifs à court terme en y ajoutant des sous-catégories ou en créant, parallèlement à ce programme, d’autres catégories fédérales d’immigration économique.

    Le gouvernement fédéral a indiqué son intention de simplifier les catégories d’Entrée express. Il pourrait aller plus loin en abrogeant la loi de 2022 qui permet d’organiser des rondes d’invitations supplémentaires fondées sur des catégories.  Le Canada pourrait s’engager à revoir régulièrement le système afin de recalibrer le mécanisme de notation et de veiller à ce qu’il demeure adapté à l’évolution du marché du travail, par exemple en tenant compte des compétences qui s’avèrent résilientes à mesure que les répercussions de l’IA se font sentir sur le marché.

3. Qu’en est-il des pénuries d’aptitudes au Canada ?

On pourrait faire valoir que toute l’immigration économique du Canada devrait passer par Entrée express, puisque l’admission des candidats ayant obtenu les meilleures notes serait le moyen le plus sûr d’accroître les revenus moyens et le niveau de vie. Mais une telle approche ferait abstraction des pénuries de talents qui touchent les collectivités partout au pays.

À mesure que la population canadienne vieillit, la demande de travailleurs de la santé augmente plus rapidement que notre capacité à former suffisamment de travailleurs au pays. Entre 2016 et 2024, la proportion de postes vacants dans le secteur des soins de santé a presque triplé15 et a été multipliée par cinq dans le cas des infirmiers auxiliaires autorisés.16

Les métiers spécialisés sont eux aussi confrontés à des pénuries de main-d’œuvre. En Colombie-Britannique, par exemple, les effectifs dans le secteur de la construction non résidentielle devront augmenter de 10 % pour permettre la réalisation de projets comme l’agrandissement de l’Hôpital de Richmond et les travaux aux hôpitaux St. Paul’s et Surrey17. Le gouvernement fédéral estime que plus de 1,4 million de nouveaux travailleurs des métiers spécialisés seront nécessaires d’ici 203318, alors qu’une vague de départs à la retraite se profile. Les pénuries prévues varient selon les régions : en Ontario, les cuisiniers et les soudeurs figurent en tête de liste, tandis qu’au Yukon, les principaux besoins futurs comprennent notamment les plombiers et les électriciens en construction19.

La sélection fondée sur des catégories, notamment dans le cadre du Programme des candidats des provinces (PCP), permet de répondre à des pénuries de compétences précises et de mieux répartir les retombées de l’immigration partout au pays. Lorsque le PCP a été créé en 1998, 11 % des immigrants économiques s’établissaient à l’extérieur de l’Ontario, du Québec et de la Colombie-Britannique. En 2024, cette proportion atteignait 37 %. 

Le Canada doit toutefois se garder de multiplier les catégories, qui varient considérablement d’une province à l’autre malgré des objectifs souvent similaires et qui chevauchent les catégories fédérales. Par exemple, toutes les provinces offrent des voies d’immigration distinctes pour les entrepreneurs, les travailleurs qualifiés et les diplômés étrangers d’établissements d’enseignement postsecondaire canadiens20. Imaginez devoir vous retrouver dans ce dédale d’environ 80 voies d’immigration21 en tant que personne souhaitant immigrer au Canada.

Un autre défi de taille lié au PCP est la rétention : certaines provinces, de même que les régions rurales de la plupart des provinces, peinent à inciter les nouveaux arrivants qualifiés à y rester. Chez les cohortes admises entre 2010 et 2015, les taux de rétention après cinq ans allaient de 39 % à l’Île-du-Prince-Édouard et de 61 % au Nouveau-Brunswick à environ 94 % en Ontario et en Alberta22.

Le Canada a besoin de certaines voies d’immigration fondées sur des catégories pour répondre aux pénuries de talents que le système de points pourrait ne pas prioriser, mais les gouvernements fédéral et provinciaux doivent faire preuve de stratégie dans leur gestion.  

Principaux éléments à considérer :   

  • Situer les catégories d’immigration auprès des provinces et des territoires et en réduire le nombre au niveau fédéral rapprocherait les admissions ciblées des marchés du travail régionaux et permettrait au gouvernement fédéral de se concentrer sur l’admission des candidats dont les revenus futurs sont les plus prometteurs.

    Les provinces qui participent au Programme des candidats des provinces (PCP) pourraient se concerter afin de simplifier le système en visant un nombre réduit de catégories plus stables, tout en permettant éventuellement d’ajuster les critères pour conserver une certaine souplesse.

    Les provinces pourraient s’appuyer sur les données sur le marché du travail afin d’harmoniser les catégories avec les débouchés qui se sont concrètement confirmés. Elles pourraient également chercher à sélectionner et à désigner davantage de candidats provinciaux issus du bassin d’Entrée express, dont les revenus ont tendance à être environ 30 % plus élevés que ceux des autres cohortes après trois ans.23

  • Les taux de rétention sont plus élevés lorsque les nouveaux arrivants occupent un emploi et voient leurs revenus augmenter.24 Les provinces pourraient expérimenter différentes façons de favoriser la réussite professionnelle des nouveaux arrivants, notamment en mettant à l’essai des programmes d’évaluation des compétencese permettant de reconnaître et d’homologuer les compétences qu’ils possèdent à leur arrivée.f

    Les provinces pourraient également se doter de cadres d’évaluation plus solides. Des organismes de recherche de la Colombie-Britannique, du Manitoba, de l’Ontario et du Nouveau-Brunswickg ont conclu des ententes d’échange de données avec le gouvernement fédéral qui permettent de croiser les dossiers d’immigration et les données provinciales et d’obtenir plus rapidement des renseignements plus détaillés sur les personnes qui restent dans la province. D’autres provinces pourraient leur emboîter le pas.

4. Comment faciliter le parcours des talents temporaires ?

Même lorsque les immigrants arrivent au Canada avec les compétences dont le pays a besoin, il faut souvent des années avant que leurs titres de compétences soient reconnus et qu’ils puissent acquérir l’expérience professionnelle au Canada nécessaire pour réussir sur le marché du travail. C’est précisément à cet enjeu que répond le modèle en deux étapes que le Canada met en œuvre depuis plus de deux décennies.

Le modèle d’immigration en deux étapes

Le modèle d’immigration en deux étapes est le parcours vers la résidence permanente que suit une proportion croissante des immigrants au Canada. Il consiste à entrer d’abord au Canada à titre de résident temporaire — notamment comme travailleur étranger ou étudiant étranger —, puis à obtenir la résidence permanente par l’intermédiaire de programmes comme Entrée express ou le Programme des candidats des provinces.

Dans le cadre du modèle d’immigration en deux étapes, les nouveaux arrivants qualifiés arrivent au Canada avec un permis d’études ou de travail, font reconnaître leurs titres de compétences, et acquièrent une expérience professionnelle et des réseaux qui se traduisent par des revenus plus élevés.  Dix ans après leur arrivée, ceux qui étaient passés par le Programme des travailleurs qualifiés (fédéral) dans le cadre du modèle en deux étapes gagnaient en moyenne 18 000 $ de plus que ceux qui avaient suivi le parcours en une seule étape25. De même, les résidents permanents qui avaient auparavant étudié au Canada gagnaient environ 30 % de plus que les nouveaux arrivants ayant des titres de compétences comparables26. En fait, le niveau de revenu d’une personne à titre de résident temporaire est le meilleur indicateur de son revenu futur comme résident permanent27.

Or, ces gains de revenus par rapport aux immigrants admis en une seule étape disparaissent lorsque les résidents temporaires arrivent avec un faible niveau de compétences ou s’inscrivent à des programmes d’études postsecondaires de piètre qualité.

Le Canada a commencé à voir ces gains s’amenuiser avant la pandémie, alors que les collèges et les universités augmentaient leurs effectifs d’étudiants étrangers. Bon nombre de collèges l’ont fait avec l’aide de partenaires privés et de campus satellites improvisés, sans mécanismes de contrôle suffisants pour veiller à ce que les étudiants s’inscrivent à des programmes de qualité.

Puis la pandémie a frappé. À la sortie des confinements, les entreprises et les établissements d’enseignement postsecondaire ont réclamé davantage de travailleurs et d’étudiants temporaires, et le gouvernement a répondu à la demande. Le nombre d’étudiants étrangers a alors explosé — le ministre de l’Immigration de l’époque allant jusqu’à comparer les collèges à des « usines à chiots »28   —, tandis que les entreprises comblaient les pénuries de main-d’œuvre dans les emplois à bas salaire, notamment sous l’effet de ce qui a été appelé « l’effet PCU », qui avait désincité les travailleurs rémunérés au salaire minimum à reprendre leur emploi29.

Entre 2019 (avant la pandémie) et 2023 :

  • Le nombre de permis d’études approuvés a augmenté de 102 %30

  • Le nombre de permis de travail postdiplôme approuvés a augmenté de 154 %31

  • Le nombre de permis de travail pour travailleurs étrangers temporaires a augmenté de 88 %

  • Le nombre de permis délivrés dans le cadre du Programme de mobilité internationale, une version accélérée du programme de travailleurs temporaires, a augmenté de 126 %.32

En 2023, le revenu d’entrée médian des immigrants ayant suivi le modèle en deux étapes était tombé à son plus bas niveau depuis 2017.33

Depuis, les mesures prises par le gouvernement ont évolué dans la direction opposée, misant sur une sélection plus rigoureuse et une réduction du nombre de résidents temporaires admis. En 2024, par exemple, le Canada a renforcé les mécanismes de contrôle du Programme des étudiants étrangers, notamment en instaurant les lettres d’attestation provinciale afin de répartir entre les provinces et les territoires le nombre limité de places accordées aux étudiants étrangers. Le gouvernement a également considérablement resserré l’octroi de nouveaux permis d’études : le taux d’approbation s’établissait à 38 % en septembre 2025, contre 58 % en 2023, alors même que le nombre de demandes était beaucoup plus élevé34.

Ces deux mouvements de balancier — l’afflux massif de résidents temporaires peu qualifiés, d’une part, et les restrictions rigoureuses imposées aux étudiants qui souhaitent s’inscrire à des programmes de qualité, d’autre part — compromettent la logique même du modèle en deux étapes que le Canada continue de privilégier, alors qu’il fait passer un nombre record de résidents temporaires au statut de résident permanent.

Principaux éléments à prendre en considération

  • Les diplômés étrangers de programmes d’études postsecondaires de grande qualité, adaptés aux besoins du marché du travail, constituent de bons candidats à la résidence permanente s’ils souhaitent rester au Canada et de bons ambassadeurs du pays s’ils choisissent de partir. Or, ce n’est pas ainsi que les collèges et les universités ont été incités à considérer les étudiants étrangers. La mise à jour des modèles de financement provinciaux, de manière à ce que les établissements publics ne dépendent pas des droits de scolarité des étudiants étrangers pour financer les places destinées aux étudiants canadiens, pourrait contribuer à préserver la viabilité d’un système d’enseignement de calibre mondial et l’intégrité du parcours en deux étapes pour les talents.

  • Une fois la cible de 5 % de résidents temporaires atteinte, le Canada pourrait envisager de revenir à une admission des étudiants étrangers dictée par la demande, en commençant peut-être par un projet pilote au niveau des études supérieures, qui est déjà exempté des plafonds établis au moyen des lettres d’attestation provinciale, afin d’évaluer les répercussions sur les niveaux d’immigration temporaire et le profil de compétences des nouveaux arrivants. Le Canada pourrait également mettre à l’essai une voie temporaire pour les entrepreneurs afin d’attirer des investisseurs et des créateurs d’emplois ayant fait leurs preuves.h

  • L’intégration, dans le mécanisme de notation du Canada, des revenus gagnés à titre de travailleur temporaire et des revenus associés à certains programmes d’études postsecondaires au Canada pourrait améliorer les résultats, surtout si le mécanisme était transparent pour les demandeurs. Par exemple, le fait d’illustrer clairement l’incidence que pourrait avoir le choix d’un programme d’études postsecondaires sur leur note pourrait les inciter à privilégier des programmes dont les résultats sur le marché du travail sont démontrés.

5. Le Canada dispose-t-il de données suffisamment fiables et à jour ?

Les données disponibles pour orienter les décisions du Canada en matière de politique d’immigration sont moins complètes et moins à jour qu’elles pourraient l’être. Bien que le Canada dispose d’une bonne visibilité sur les répercussions économiques de l’immigration grâce à la Base de données longitudinales sur l’immigration, qui s’appuie sur les données des déclarations de revenus, le délai de deux ans avant la publication des données en limite considérablement l’utilité.

En Nouvelle-Zélande, les données sur l’emploi des migrants sont publiées avec un délai de seulement trois mois. Elles combinent les données sur l’immigration et les données fiscales mensuelles35.  Le projet de paie électronique du Canada, qui vise à normaliser et à centraliser les déclarations de paie des employeurs, pourrait permettre de produire des données dans des délais comparables à ceux de la Nouvelle-Zélande.

Entre-temps, l’Enquête sur la population active (EPA) fournit des données plus rapidement que la Base de données longitudinales sur l’immigration. L’EPA produit chaque mois des estimations de l’emploi et d’autres données sur le marché du travail, avec un délai de seulement 10 jours entre la collecte et la publication des données36. Toutefois, ses données sont moins détaillées et moins fiables que celles de la Base de données longitudinales sur l’immigration, et les résidents temporaires y sont sous-représentés. Les données de l’EPA ne permettent pas de déterminer ce que deviennent certains groupes précis de résidents temporaires, comme les titulaires d’un permis de travail postdiplôme.

Jusqu’à récemment, le Canada ne disposait pas non plus de données suffisantes sur le respect des conditions d’immigration. Dans un rapport publié en 2026, le vérificateur général a constaté qu’Immigration, Réfugiés et Citoyenneté Canada (IRCC) « ne savait pas si les étudiants quittaient le Canada après l’expiration de leur permis ». L’Agence des services frontaliers du Canada (ASFC) n’a pu confirmer le départ que d’environ 40 % des quelque 40 000 titulaires de permis d’études expirés37. En réponse à ce défi,IRCC et l’ASFC ont lancé un projet pilote visant à suivre les départs du Canada.

Au-delà des lacunes dans les données, le manque de transparence du processus décisionnel pose lui aussi des difficultés et peut miner la confiance du public. La cible de 380 000 résidents permanents établie dans le Plan des niveaux d’immigration 2026-2028 représentait une hausse modeste par rapport aux projections de l’année précédente, mais elle a été présentée comme une baisse, notamment parce que les chiffres de 2024 étaient utilisés comme point de comparaison sans tenir compte des mesures ponctuelles prises pour rééquilibrer la population de résidents temporaires, notamment le passage de 148 000 d’entre eux au statut de résident permanent. Cette présentation trompeuse ne fait qu’alimenter le scepticisme du public. Parallèlement, IRCC publie chaque année, dans le Plan des niveaux d’immigration, le nombre de candidats que chaque province reçoit dans le cadre du PCP. Toutefois, la formule précise et les facteurs de pondération utilisés pour établir ces allocations demeurent confidentiels.

Améliorer la rapidité, l’exhaustivité et la transparence de la collecte et de la communication des données sur l’immigration pourrait contribuer à éclairer les décisions en matière de politique d’immigration et à renforcer la confiance du public à leur égard.

Principaux éléments à prendre en considération

  • Faire progresser le projet de paie électronique avec la participation de ministères et organismes comme Statistique Canada pourrait permettre d’obtenir plus rapidement des données sur les principaux indicateurs. Cette initiative pourrait s’inscrire dans une approche à plusieurs niveaux en matière de données, qui comprendrait également :

    • Intégrer les données de paie électronique à la Base de données longitudinales sur l’immigration afin que les décideurs disposent également d’un portrait longitudinal plus détaillé, établi à partir du couplage des données fiscales et des données sur l’immigration.

    • Recueillir des données plus précises auprès des résidents temporaires dans le questionnaire de l’EPA et publier des estimations des départs selon le type de permis (par exemple, pour les titulaires d’un permis de travail postdiplôme)i.

    • Croiser et exploiter les données déjà recueillies systématiquement afin de mieux comprendre les résultats des immigrants, notamment leur mobilité. Par exemple, l’Environnement de données statistiques longitudinales sur l’immigration combine des données administratives sur la santé et l’éducation avec des données du Recensement et de la Base de données longitudinales sur l’immigration. Cet environnement a toutefois été créé de façon ponctuelle et ne constitue pas encore un produit régulier.

  • Le Canada pourrait améliorer la transparence et la reddition de comptes en :

    • publiant des cibles claires dans le Plan des niveaux d’immigration et la logique qui les sous-tend, afin d’éviter toute ambiguïté susceptible d’éroder la confiance du public ;

    • uniformisant la présentation des données provinciales sur le PCP (format et fréquence de publication) et en publiant des données nationales consolidées indiquant les allocations provinciales, les taux d’utilisation et la proportion des candidats désignés provenant du bassin d’Entrée express ;

    • présentant séparément la proportion d’immigrants économiques qui sont des demandeurs principaux et celle qui correspond aux conjoints et aux personnes à charge.

En définitive, les questions soulevées dans le présent rapport portent sur la recherche d’un équilibre entre des intérêts parfois difficiles à concilier.

Le Plan des niveaux d’immigration du Canada établit des cibles pour les admissions de résidents permanents et temporaires, ce qui signifie que le nombre de places disponibles est limité : l’admission d’une personne se fait, en pratique, au détriment d’une autre.

L’admission de nouveaux arrivants hautement qualifiés peut contribuer à accroître le bien-être économique de la population canadienne dans son ensemble. À l’inverse, l’admission de personnes dont les compétences sont moins recherchées sur le marché du travail canadien peut avoir l’effet contraire, en accentuant la concurrence pour les emplois à bas salaire et en exerçant une pression à la baisse sur les salaires moyens et la prospérité économique.

En théorie, le Canada pourrait s’en remettre uniquement au système de points pour sélectionner les immigrants économiques les plus susceptibles d’obtenir des emplois bien rémunérés et de contribuer davantage à l’assiette fiscale. Or, ces candidats ayant obtenu les meilleures notes pourraient tous choisir des emplois dans le secteur des entreprises à Toronto, ce qui contribuerait peu à réduire les listes d’attente pour consulter un médecin de famille dans des endroits comme l’Île-du-Prince-Édouard.

La sélection fondée sur des catégories peut aider le Canada à répondre à des pénuries de compétences précises et urgentes. Le Canada pourrait tirer le meilleur parti des deux approches — la sélection fondée sur des catégories et celle fondée sur le système de points — sans que l’une compromette l’autre, en confiant au gouvernement fédéral la sélection, au moyen du système de points, des candidats ayant les revenus futurs les plus prometteurs et en laissant aux provinces et aux territoires le soin de définir les catégories d’admission en fonction de leurs priorités. Les provinces pourraient collaborer avec les organismes professionnels et les établissements de formation qu’elles réglementent afin de veiller à ce que les nouveaux arrivants soient sélectionnés et accompagnés de manière à répondre aux pénuries régionales de talents dans des carrières offrant de bonnes perspectives.

Le fait d’emprunter un parcours en deux étapes vers la résidence permanente, en acquérant d’abord une expérience de travail ou d’études au Canada, peut accroître les chances des nouveaux arrivants d’accéder à ces carrières prometteuses. Cela dit, tous les programmes temporaires ne devraient pas nécessairement mener à la résidence permanente. Le Canada pourrait améliorer les résultats et la transparence en s’appuyant sur des indicateurs de revenus pour déterminer quelles voies d’immigration temporaire peuvent servir de tremplin vers la résidence permanente et en précisant davantage les attentes à l’égard de celles qui ne le peuvent pas. Pour y parvenir, il faudrait améliorer la rapidité et l’exhaustivité de la collecte et de la communication des données au Canada.

Gérer ces arbitrages de façon stratégique et transparente, en énonçant clairement les cibles et les principes qui les sous-tendent dans le Plan des niveaux d’immigration du Canada, peut contribuer à rétablir et à maintenir la confiance du public à l’égard des décisions en matière de politique d’immigration. Il en va de même d’une croissance démographique stable.

Une croissance régulière et prévisible permet aux décideurs et aux entreprises de planifier les infrastructures, les services et les mesures de soutien dont les nouveaux arrivants et leurs familles ont besoin — des soins de santé et du logement au transport et à l’éducation —, tout en renforçant la confiance du public dans le fait que l’immigration contribue à la vitalité des collectivités et de l’économie canadiennes plutôt qu’à les fragiliser.

Il est urgent de rétablir cette confiance. La capacité du Canada à attirer des talents de calibre mondial repose sur le rétablissement de sa réputation comme pays stable, doté d’une population accueillante et de parcours d’immigration prévisibles permettant aux nouveaux arrivants de s’épanouir. En recentrant les arbitrages en matière de politiques sur l’accroissement de la prospérité partout au pays grâce à une immigration économique stable et axée sur les compétences, le Canada peut regagner l’appui du public à l’égard d’une stratégie d’immigration à long terme, dans laquelle les objectifs humanitaires et de réunification familiale progressent de concert avec les objectifs économiques.

Télécharger le rapport

30 Immigration, Réfugiés et Citoyenneté Canada. (2024). Le programme des étudiants internationaux en un coup d’œil. https://www.canada.ca/fr/immigration-refugies-citoyennete/organisation/transparence/comites/cimm-28-fev-2024/programme-etudiants-internationaux-en-un-coup-doeil.html

1557107-Banner-wide-1

Le président des États-Unis, Donald Trump, a pris le Canada par surprise en annonçant un virage vers le Venezuela et un plan pour prendre le contrôle d’une partie des réserves pétrolières du pays sud-américain.

Mais dans les faits, le Venezuela pourrait-il prendre le pas sur les sables bitumineux ?

Pourquoi le pétrole lourd est-il si important pour les États-Unis ? Il n’est pas facile pour les États-Unis de remplacer l’offre canadienne, dans le contexte d’une production nationale extrêmement faible et d’un déclin structurel de l’approvisionnement en brut lourd du Mexique et du Venezuela.

La rivalité entre le Venezuela et le Canada dans le domaine du pétrole lourd n’est pas quelque chose de nouveau. Les deux pays se disputaient déjà les capacités de raffinage des États-Unis dans les années 1990 et au début des années 2000 – bien que ce ne soit plus le cas depuis plusieurs années. Les exportations de brut lourd du Venezuela vers les États-Unis ont chuté, passant de plus de 1,5 million de barils par jour (bpj) en 2000 à des niveaux négligeables ces dernières années. Toutefois, depuis le renversement du régime de Nicolas Maduro par Washington, le brut vénézuélien a refait surface pour atteindre 630 000 bpj en juin. En comparaison, le Canada a exporté plus de quatre millions de barils par jour aux États-Unis au cours du même mois, et il demeure la principale source de pétrole brut importé pour les États-Unis.

Les coûts d’une relance de la production au Venezuela seraient colossaux. Selon l’équipe Stratégie marchandise de RBC, le projet coûterait des milliards de dollars en investissements sur une période de dix ans, notamment à cause de la mauvaise gestion des infrastructures et des actifs au Venezuela à partir du milieu des années 2000 et du vieillissement de bon nombre des gisements les plus prolifiques du pays. 

Le retour du pétrole vénézuélien « serait probablement un processus lent, coûteux et politiquement fragile », selon Shaz Merwat, Énergie, Leadership avisé RBC, dans une note publiée à la fin de l’année dernière.

La plupart des sociétés hésitent à retourner au Venezuela – pour le moment. Les sociétés ayant exercé des activités au Venezuela par le passé sont hésitantes, préoccupées par le recouvrement de la dette découlant de l’ère des sanctions. ExxonMobil et ConocoPhillips traînent à retourner au Venezuela, après avoir perdu des milliards de dollars d’actifs lors d’expropriations menées par l’État.

Cependant, certaines se sont lancées. L’entreprise américaine Chevron et l’entreprise italienne Eni sont ainsi les premières à revenir dans ce pays après l’annonce de M. Trump. Le plan d’investissement de 7 milliards de dollars américains de Chevron pour les cinq prochaines années pourrait plus que doubler sa production au Venezuela, la portant à 600 000 barils par jour.

La lutte pour le pétrole lourd s’intensifiera au cours des prochaines années. L’équipe Stratégie marchandise de RBC estime que l’offre du Venezuela pourrait augmenter de 110 000 bpj en 2026 et de 245 000 bpj supplémentaires en 2027. Les États-Unis prétendent contrôler 65 milliards de barils des réserves prouvées du Venezuela, ce qui laisse du potentiel pour augmenter cette part, à condition que le projet surmonte les obstacles juridiques et contractuels au Venezuela et aux États-Unis ainsi que les changements politiques dans ces deux pays.

Qu’est-ce que cela signifie pour le Canada ? L’an dernier, les sociétés pétrolières canadiennes ont extrait un volume record de 5,35 millions de barils de brut par jour, faisant fi des efforts des États-Unis pour ranimer l’industrie pétrolière du Venezuela. Les principales actions du secteur canadien de l’énergie ont continué de progresser à la faveur de la hausse des prix du pétrole.

Le secteur canadien du pétrole et du gaz attire l’attention des États-Unis et du reste du monde. Au cours des dernières semaines, des sociétés comme KKR, Apollo et Pétrole et gaz du Nord ont investi dans le secteur pétrolier tau Canada. La phase 2 du projet de LNG Canada, une coentreprise regroupant cinq sociétés mondiales du secteur de l’énergie, dont la grande société pétrolière Shell, est maintenant en attente de l’approbation simplifiée du Bureau des grands projets du gouvernement.

Le Canada se tourne vers l’Asie. Des efforts sont également déployés pour aider le Canada à se diversifier au cas où le Venezuela augmenterait sa production de façon encore plus significative. Le projet de pipeline de la côte ouest, qui acheminera un million de barils par jour de l’Alberta à la Colombie-Britannique, ciblera l’Asie. Peu importe l’évolution de la politique américaine, les producteurs canadiens sont en voie de se positionner pour accéder à un marché diversifié et accroître leur résilience face à l’intensification de la concurrence.

Le Canada et les États-Unis ont échangé des attaques verbales : Le secrétaire au Trésor américain, Scott Bessent, a déclaré que son pays « n’était pas en guerre » avec le Canada, en se moquant de la menace que représenteraient des « sous-marins sortis du centre commercial d’Edmonton ». Le Premier ministre Mark Carney a déclaré que les Américains devraient « cesser de faire des mèmes, de lancer des pointes et de jouer les durs, et commencer à être sérieux. »

Les républicains soutiennent la guerre commerciale de Donald Trump : les membres républicains du Congrès ont rencontré le représentant américain au Commerce Jamieson Greer cette semaine, et dans l’ensemble ils ont appuyé la stratégie commerciale du président, reprochant à M. Carney de se retirer des négociations.

Les ministres des Finances et les dirigeants des banques centrales du monde se sont réunis au sommet du G20 : La Chine a été le seul pays à rejeter certaines parties d’une déclaration commune publiée à la suite du sommet, en particulier un paragraphe précisant que les pays prendraient des mesures pour éliminer les politiques et les pratiques non favorables aux marchés.

Le Sommet sur les placements du Canada approche, dans le contexte des tensions commerciales avec les États-Unis : Au cours du sommet, M. Carney et d’importants chefs de la direction canadiens comptent parler de l’énergie, des minéraux critiques, de la défense et des technologies avancées, selon un rapport.

1557107-Banner-wide-1

Après l’échec des pourparlers entre le Canada et les États-Unis, le président américain Donald Trump a imposé des droits de douane de 50 % sur plus de 500 marchandises canadiennes, ce qui représente 5 % (environ 20 milliards de dollars américains) du total des exportations du pays vers les États-Unis. Le Canada a répliqué en annonçant des contre-mesures tarifaires « dollar pour dollar ».

Nos collègues des Services économiques RBC ont analysé les répercussions des nouveaux droits de douane américains :

  • 5,5 % – Le taux moyen des droits de douane sur les importations américaines en provenance du Canada, en hausse par rapport à 3 % environ, mais encore au-dessous du taux moyen appliqué par les États-Unis aux importations de tous les autres pays.

  • 0,4 % – L’impact sur le PIB du Canada. Bien que plus de 80 % des exportations demeurent exemptes de droits de douane en vertu de l’Accord Canada–États-Unis–Mexique (ACEUM), l’impact sur les secteurs ciblés sera considérable. 

Vous pouvez consulter l’intégralité du rapport des Services économiques RBC ici.

  • La Colombie-Britannique, le Québec et l’Ontario sont les provinces les plus impactées par les nouveaux droits de douane, car de 10 % à 15 % de leurs exportations vers les États-Unis sont touchées.

  • Le matériel électrique, le plastique, l’empaquetage, le mobilier et l’éclairage constituent la majeure partie des biens visés.

  • Les Prairies et les provinces de l’Atlantique, dont les États-Unis dépendent largement pour s’approvisionner en biens essentiels comme l’énergie, la potasse et les céréales, sont largement épargnées.

Bon nombre des principales exportations agroalimentaires du Canada, dont les céréales, les oléagineux, les aliments riches en protéines et le bétail, ainsi que les produits transformés, ont été exclues de la liste visée à l’article 338.

Cependant, plusieurs secteurs importants sont touchés :

  • Produits laitiers : le secteur a été ciblé de façon significative, mais de façon inégale. Le barème s’applique à des dizaines de produits, en particulier le lactosérum, les concentrés de lait et de crème, ainsi que plusieurs ingrédients protéinés pour le lait. La famille de produits la plus impactée est celle du lactosérum, dont plus de 100 millions de dollars en valeur ont été vendus aux États-Unis en 2025. Il est à noter que le yogourt, le beurre et le fromage ne sont pas inclus dans la dernière liste de droits de douane.

  • Miel, sucres, sirops : le miel naturel a été ciblé, ce qui pourrait avoir de graves répercussions pour les apiculteurs. L’an dernier, le miel envoyé aux États-Unis a atteint une valeur de 30 millions de dollars, soit plus de 50 % des exportations de ce produit. D’autres sirops et sucres, comme le glucose et le sirop de glucose (soit 100 millions de dollars d’exportations vers les États-Unis) figurent dans la liste, tandis que le sirop d’érable (540 millions de dollars) a été épargné.

  • Horticulture, botanique, huiles essentielles : la plupart des bulbes, des fleurs coupées et des autres plantes vivantes sont touchés, de même que les huiles essentielles, lesquelles sont toutes incluses dans la liste. Ces mesures ont de lourdes conséquences. En 2025, les fleurs coupées et les boutons de fleurs exportés aux États-Unis ont représenté 155 millions de dollars, et les bulbes et tubercules, 52 millions de dollars. En outre, la valeur des exportations d’huiles essentielles vers les États-Unis s’est élevée à 55 millions de dollars environ, soit 80 % des exportations de ce segment. 

  • Boissons alcoolisées : le barème tarifaire comprend 63 lignes classifiées dans la catégorie des boissons alcoolisées, ce qui porte un coup considérable et généralisé au secteur. Cette liste englobe plus de 1,2 milliard de dollars de produits parmi les grandes familles de bières, de vins, de spiritueux et autres boissons fermentées.

Étant donné que plus de 60 % (60 milliards de dollars) des exportations du secteur agroalimentaire canadien sont destinées aux États-Unis chaque année, les Américains sont devenus dépendants du Canada pour assurer la sécurité et l’accessibilité alimentaires. Bien que les nouveaux droits de douane soient douloureux pour les secteurs visés et entraînent une hausse des prix pour les consommateurs américains, ils ne modifient pas la situation macroéconomique de l’agriculture canadienne.

Lundi, Donald Trump a annoncé qu’il doublerait les droits de douane à l’égard de l’industrie automobile canadienne pour les porter à 50 % et qu’il appliquerait un taux punitif sur les voitures, les camions et les pièces, en plus de l’acier. Dans sa publication, le président a déclaré que les Américains n’ont pas besoin du Canada.

Or, le secteur nord-américain de l’automobile est hautement intégré – les pièces traversent les frontières nord-américaines jusqu’à huit reprises avant qu’un véhicule ne soit assemblé. Ces droits de douane sont plus dévastateurs pour le secteur automobile canadien que pour le secteur américain, mais dans l’absolu, l’escalade de la guerre commerciale pénalisera le secteur automobile des deux côtés de la frontière.

  • Répartition : les échanges commerciaux entre le Canada et les États-Unis dans le secteur de l’automobile s’élèvent à 100 milliards de dollars (entre l’assemblage, les pièces, la carrosserie et les semi-remorques). Les États-Unis ont un excédent de 3 milliards de dollars. Peu importe les échanges commerciaux perdus avec les Américains, ces derniers risquent d’être perdants également.

  • Coup à la production des États-Unis : la plupart des 10 à 11 millions de véhicules assemblés aux États-Unis sont vendus sur le marché intérieur, mais environ 15 % sont exportés, le Canada représentant de loin le plus grand marché d’exportation – plus que les 10 marchés d’exportation suivants combinés. Le fait de fermer la porte aux importations américaines impacterait de 7 % à 10 % de la production annuelle des États-Unis.

  • Les Canadiens sont de gros acheteurs de voitures : seuls les Américains achètent plus de voitures que les Canadiens, sur une base par habitant. Les Canadiens dépensent près de 110 milliards de dollars par année en voitures, dont 90 % sont fabriquées à l’étranger. Les Canadiens ont aussi une préférence marquée pour les véhicules plus lourds et à plus forte valeur. La série F de Ford est le véhicule le plus vendu au Canada depuis 15 ans.

  • Les droits de douane rendent les véhicules plus chers : à eux seuls, les droits de douane à l’égard du Canada et du Mexique ont totalisé 1 600 $ par véhicule assemblé aux États-Unis, sans compter les droits imposés sur l’acier et l’aluminium. Les droits de douane à l’égard du Canada et du Mexique ont coûté 12,5 milliards de dollars aux fabricants et fournisseurs automobiles nord-américains l’année dernière.

  • Les États-Unis perdent des parts de marché : le marché canadien est petit par rapport au marché américain, mais le pays demeure le plus grand acheteur mondial de voitures et de camions américains. Dans la décennie ayant précédé l’imposition de droits de douane sur l’industrie automobile canadienne par Donald Trump, 49 % des véhicules importés au Canada étaient fabriqués aux États-Unis. Mais au cours des dix premiers mois de 2025, ce pourcentage est tombé à 36 % au profit des véhicules sud-coréens et mexicains qui ont gagné des parts de marché. Si des droits de douane encore plus élevés entrent en vigueur, cette tendance pourrait se poursuivre.