1557107-Banner-wide-1

Le premier ministre Mark Carney est arrivé en Inde avec un objectif clair : avancer rapidement vers un accord commercial Canada–Inde. La logique géopolitique est solide, reposant sur la diversification, la coopération dans l’Indo-Pacifique et des intérêts stratégiques de plus en plus alignés.

Cependant, les gouvernements canadiens successifs ont tenté — et ont largement échoué — à débloquer à grande échelle le marché immense de l’Inde. Ce pays se libéralise de manière sélective, ouvrant des secteurs où les importations soutiennent la croissance intérieure tout en maintenant une protection stricte dans les domaines politiquement sensibles. Les gains précoces sont donc les plus probables dans les secteurs où l’Inde a besoin d’approvisionnement externe ou de technologies — sécurité énergétique, intrants industriels et technologies avancées —, ce qui signifie que la stratégie canadienne doit prioriser des résultats commerciaux consécutifs plutôt que des concessions à l’échelle de l’économie.

Heureusement, un plan est déjà en place : les caisses de retraite canadiennes ont jeté des bases remarquables, ayant investi plus de 70 milliards de dollars en Inde pour établir des points d’entrée commerciaux.

Nous avons cerné certains secteurs dans lesquels le Canada pourrait percer le marché indien.

Agriculture : sensibilités nationales, enjeux commerciaux majeurs

  • L’agriculture demeure le principal secteur d’exportation du Canada vers l’Inde, tout en étant l’un des plus encadrés politiquement. Les mesures en vigueur — des droits de douane de 30 % sur les pois jaunes canadiens et de 10 % sur les lentilles — visent à protéger les agriculteurs indiens et à maintenir la stabilité des prix alimentaires.

  • L’Inde ajuste fréquemment ses droits de douane, ses règles de licence et ses conditions d’approvisionnement de manière à plafonner effectivement les volumes d’importation, en particulier pour les légumineuses dont le Canada est un fournisseur majeur.

  • Ces politiques fonctionnent comme des instruments de gestion économique intérieure et peuvent évoluer rapidement selon les résultats des récoltes ou les pressions inflationnistes, créant une incertitude persistante pour les exportateurs canadiens. Des cadres d’importation plus clairs seraient utiles.

Énergie : remplacement du pétrole et du gaz russes

  • La demande énergétique de l’Inde s’accroît dans les secteurs du pétrole, du gaz et de la production d’électricité plus rapidement que dans toute économie avancée, créant un alignement structurel avec l’offre de ressources du Canada.

  • Pourtant, la plus grande exportation canadienne d’énergie vers l’Inde est le charbon, et non le pétrole ou le gaz naturel — démontrant que les infrastructures et les voies commerciales limitent la relation.

  • Les efforts de l’Inde pour diversifier ses fournisseurs, notamment en réduisant ses importations russes sous pression des États-Unis, ouvrent une occasion pour le Canada de se repositionner comme fournisseur à long terme de pétrole brut, de GNL et de combustible nucléaire.

  • Ce sont les commandes à long terme de pétrole et de GNL — et non les annonces diplomatiques — qui détermineront si cet alignement se traduit par une croissance durable des exportations.

Nucléaire : une dynamique fondée sur la coopération

  • L’expansion des capacités d’énergie nucléaire en Inde — à environ 100 GW d’ici 2047 — nécessitera un approvisionnement sécurisé en combustible alors que le Canada demeure l’un des rares exportateurs d’uranium politiquement fiables.

  • Le commerce de l’uranium repose sur des horizons de planification à long terme et des arrangements d’approvisionnement structurés, ce qui le rend moins sensible que celui des autres ressources à la volatilité à court terme des matières premières.

  • La coopération s’étend généralement au-delà du combustible, incluant les services d’ingénierie, les systèmes de sécurité, la formation de la main-d’œuvre et la collaboration réglementaire, renforçant ainsi les liens industriels au fil du temps.

  • Un accord sur l’uranium constituerait un signal que le réajustement bilatéral dépasse la simple diplomatie pour se traduire par une coopération économique durable.

Talents et culture : le pouvoir de l’humain

  • La mobilité des talents et les liens avec la diaspora demeurent des infrastructures fondamentales de la relation commerciale, soutenant les investissements et les liens d’affaires à travers les différents secteurs.

  • Les pressions liées aux étudiants internationaux et à la capacité des établissements postsecondaires nationaux signifient que les politiques de mobilité doivent équilibrer les occasions économiques et la viabilité politique intérieure.

  • La collaboration dans le domaine du cinéma et des médias représente une première possibilité concrète, alors que les productions de Bollywood recherchent de plus en plus des lieux de tournage internationaux que « Hollywood Nord » est en mesure de fournir.

Industries : au-delà des matières premières

  • Les contraintes à la croissance de l’Inde résident de plus en plus dans les systèmes — réseaux électriques, logistique, gestion des émissions et efficacité industrielle —, et non simplement dans l’accès aux matières premières.

  • Les entreprises canadiennes sont concurrentielles dans ces technologies, ce qui permet au Canada de se positionner comme partenaire de solutions en complément de son rôle d’exportateur de ressources.

  • Associer les exportations d’énergie à des technologies propres et à l’optimisation numérique élargit la relation au-delà des cycles des matières premières et favorise une intégration commerciale progressive et reproductible.

Le commerce avec l’Inde progressera non seulement grâce à l’élan politique, mais aussi en alignant les incitatifs commerciaux sur les priorités nationales de l’Inde. La réussite se mesurera non pas par le nombre de documents signés, mais par des résultats concrets : marchandises expédiées, projets financés et relations d’approvisionnement suffisamment solides pour croître au fil du temps.

–Thomas Ashcroft, responsable principal, Enjeux politiques mondiaux

Cette semaine, le Bureau du représentant américain au commerce (U.S. Trade Representative) a publié une demande de commentaires sur la manière dont un accord plurilatéral sur les minéraux critiques devrait être conçu. Dans cette consultation, on trouve un renvoi à l’Accord international sur l’étain de 1956. Ce renvoi mérite un bref rappel historique.

Pourquoi c’est important

L’Accord international sur l’étain fut l’une des expériences les plus ambitieuses en matière de gouvernance des marchés de matières premières jamais tentée : un cadre producteurs-consommateurs conçu pour stabiliser le prix d’un matériau dont le monde occidental dépendait, mais qu’il ne pouvait pas contrôler. Il a duré près de 30 ans, mais a finalement échoué. Les raisons de cet échec sont précisément les questions auxquelles le Bureau du représentant américain au commerce invite aujourd’hui les gouvernements alliés à répondre pour les minéraux critiques.

Leçons

  • Le club des acheteurs doit être suffisamment important pour compter. L’accord sur l’étain a échoué en partie parce que les fournisseurs non membres représentaient une part significative du marché. Les accords plurilatéraux doivent atteindre une masse critique — ce qui est difficile, la Chine dominant à la fois l’offre raffinée et la demande finale.

  • La rapidité est essentielle. L’étain a nécessité six révisions sur plusieurs décennies pour poser les bases, et l’accord s’est malgré tout effondré. La fenêtre pour réaligner aujourd’hui les chaînes d’approvisionnement en minéraux critiques des pays occidentaux est plus courte, la Chine étant vraisemblablement encore plus incitée à perturber les marchés.

  • Les règles d’origine constituent le véritable mécanisme de contrôle. Les prix planchers ont peu de valeur sans moyens d’application, et le respect des engagements doit être garanti. Le souhait des États-Unis de rapatrier la production constitue un avantage concurrentiel pour le Canada par rapport aux autres partenaires commerciaux américains.

Vue d’ensemble

Le dossier des minéraux critiques est particulier, car il s’agit du seul domaine où Washington mise sur les partenariats plutôt que sur les droits de douane. Rassembler les alliés, élaborer des cadres et même demander aux partenaires commerciaux de contribuer à la définition des règles permet à Washington de renforcer la confiance et la certitude des investissements pour les industriels et les investisseurs.

L’architecture se dessine. Si elle réussit, un prix garanti pour les métaux, assorti de règles d’origine s’appliquant jusqu’aux intrants raffinés, devrait suffire à rendre viables les économies occidentales de raffinage. À ce jour, le capital nécessaire pour établir ces infrastructures fait défaut. C’est là que des efforts supplémentaires sont requis.


Paru à la veille de la conférence annuelle de l’Association des prospecteurs et développeurs du Canada tenue à Toronto — qui attire quelque 27 000 participants —, le dernier rapport de Leadership avisé RBC, Exploiter et transformer, examine cet écart de capital : les structures, mécanismes de financement et investissements souverains nécessaires pour positionner le Canada comme un fournisseur crédible de minéraux critiques raffinés dans le nouvel ordre des chaînes logistiques.

–Shaz Merwat, responsable principal, Politique énergétique

Le ministère des Finances de la Chine a confirmé que les droits de douane sur certains produits agricoles canadiens seront suspendus.

  • Cette annonce fait suite à l’accord conclu par Mark Carney à Pékin plus tôt ce mois-ci.

  • Alors que les droits de 100 % sur le tourteau de canola et les pois, ainsi que ceux de 25 % sur le homard et le crabe, ne seront pas appliqués, l’annonce ne mentionne pas les droits sur les graines de canola, qui devaient être abaissés à 15 % à compter du 1er mars.

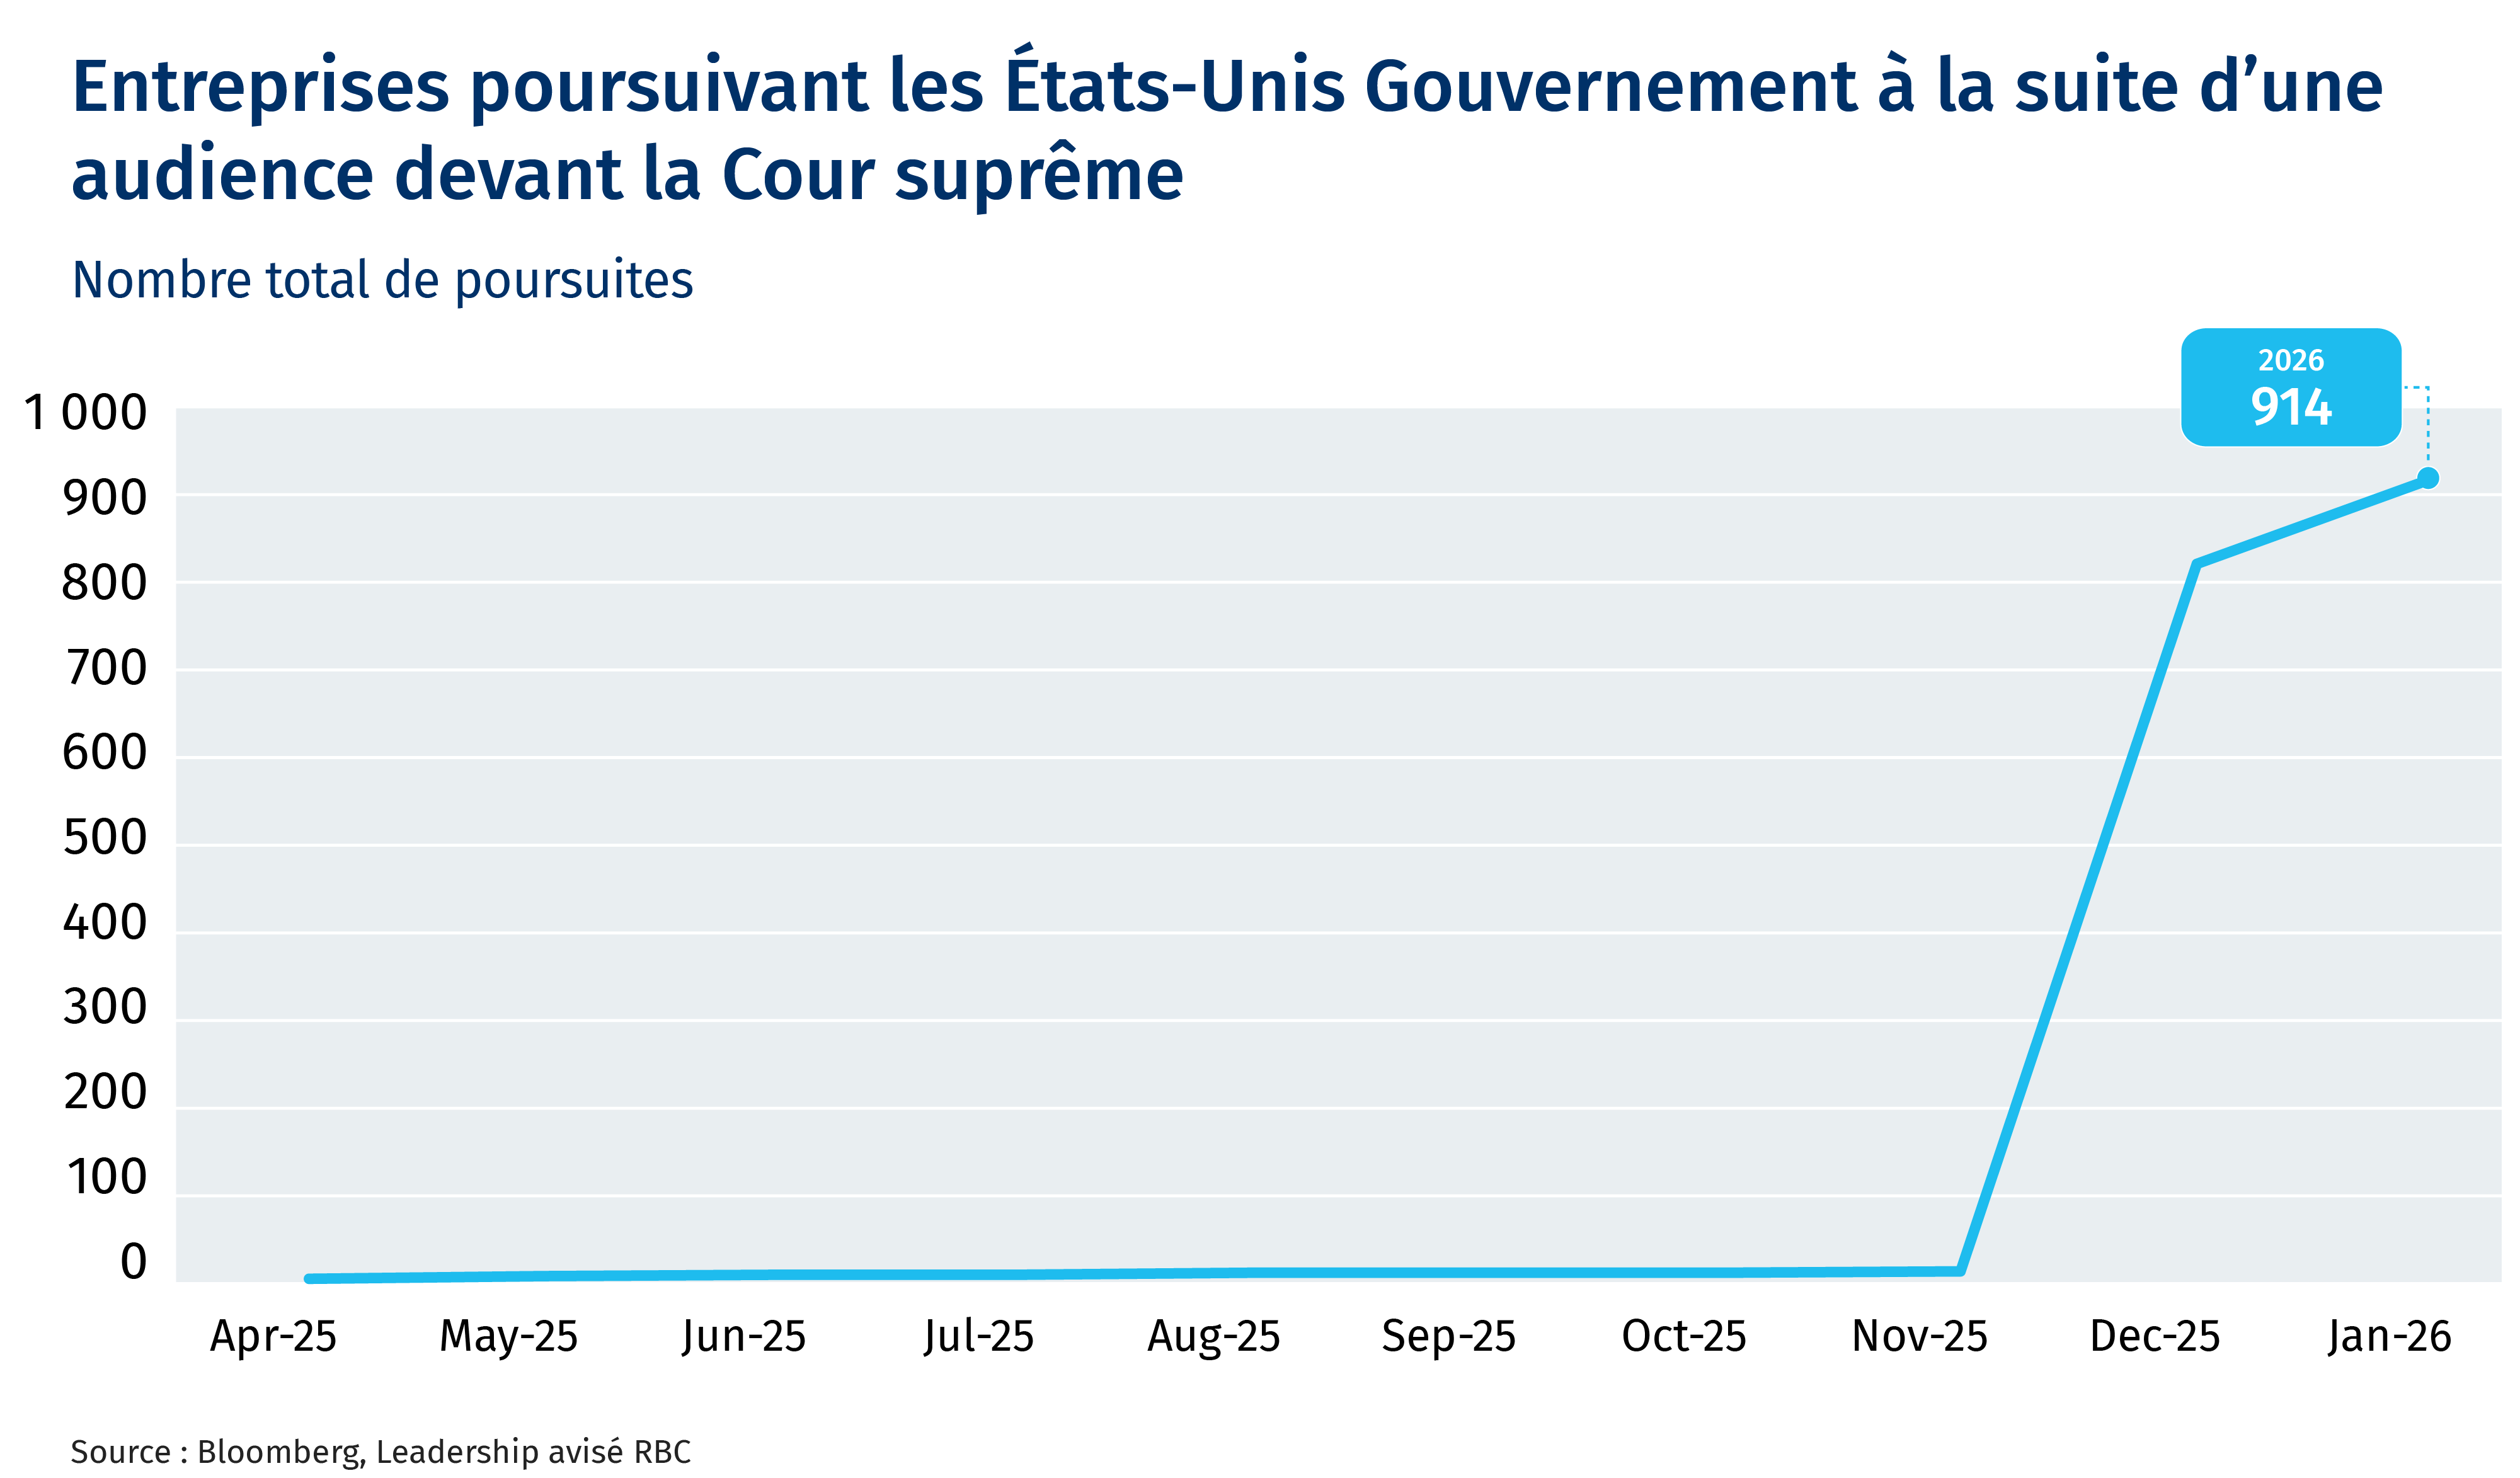
Plus de 900 entreprises ont poursuivi le gouvernement américain à la suite de la décision de la Cour suprême sur les droits de douane.

  • FedEx a été la première grande entreprise américaine à demander un remboursement après le jugement de vendredi dernier, qui pourrait remettre en cause près de 170 milliards de dollars de recettes tarifaires.

  • L’avalanche de recours déposés auprès de la Cour américaine du commerce international provoque un important accroissement d’incertitude et de complexité quant au régime tarifaire du président Donald Trump.

L’Allemagne presse la Chine pour un réajustement commercial.

  • Le chancelier Friedrich Merz a exhorté Pékin à limiter les subventions, à résoudre le problème de surcapacité industrielle et à assouplir les restrictions imposées aux entreprises européennes, alors que les préoccupations de l’UE concernant la concurrence déloyale et les déséquilibres commerciaux croissants s’intensifient.

  • Xi Jinping a présenté la Chine comme un défenseur du commerce multilatéral et a encouragé un rapprochement avec l’UE, même si l’Europe cherche à réduire ses dépendances stratégiques dans les chaînes logistiques critiques.

–Thomas Ashcroft, responsable principal, Enjeux politiques mondiaux
1557107-Banner-wide-1

Au cours des 25 dernières années, environ 10 % des investissements dans le secteur minier canadien ont été consacrés exclusivement aux minéraux critiques. Sur plus de 700 milliards de dollars mobilisés par l’entremise de financements par capitaux propres et d’opérations de fusions et acquisitions dans le secteur minier canadien, la majorité des capitaux a été dirigée vers d’autres métaux, l’or et les métaux précieux représentant à eux seuls 70 % des montants investis. À titre comparatif, l’Australie a consacré environ le double de cette proportion aux minéraux critiques au cours de la même période.

Les minéraux critiques commencent toutefois à capter une part accrue des investissements miniers. Selon l’Inventaire des grands projets, environ 67 projets liés aux minéraux critiques — soit près de la moitié de l’ensemble des projets miniers actifs — sont actuellement à l’étape de la planification, de la proposition ou de la construction, représentant un potentiel d’investissement de 72,4 milliards de dollars d’ici 2034.

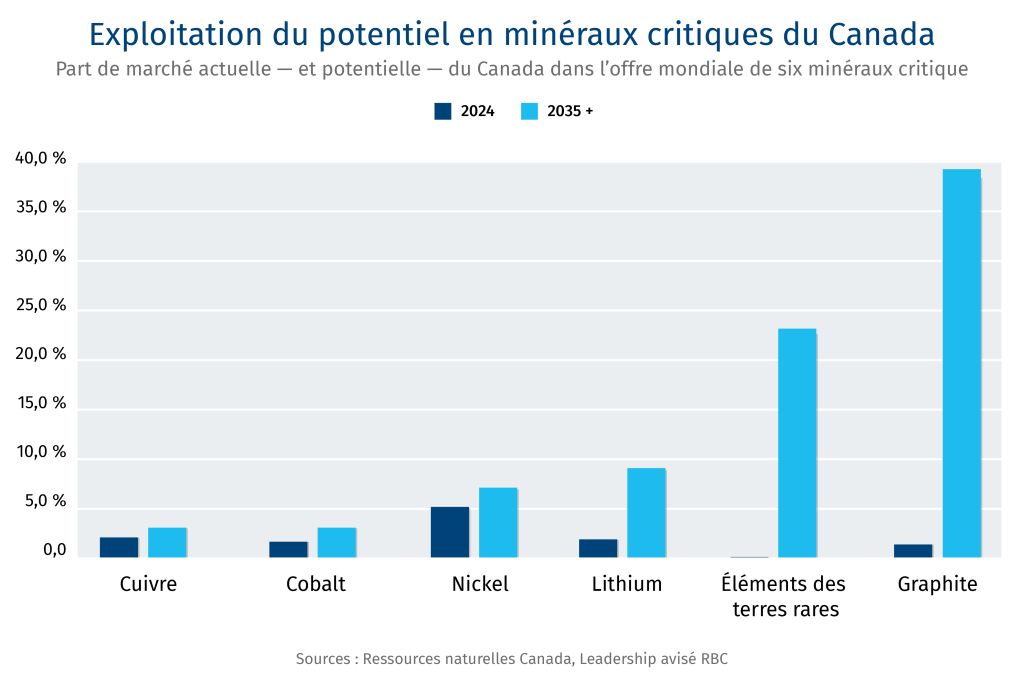
Le Canada pourrait représenter jusqu’à 14 % de l’offre mondiale pour six minéraux critiques clés d’ici 2040. À l’heure actuelle, la production canadienne de six minéraux critiques stratégiques — le cobalt, le nickel, le lithium, le cuivre, le graphite et les terres rares — correspond en moyenne à environ 2 % de l’offre mondiale. Selon les estimations du gouvernement du Canada, cette proportion pourrait atteindre en moyenne 14 % à pleine capacité, si les projets recensés se concrétisent.

Toutefois, le Canada ne dispose pas d’un bassin solide d’acteurs nationaux bien capitalisés. Seulement 19 % des sociétés minières inscrites à l’indice composé S&P/TSX sont des producteurs diversifiés, comparativement à près des deux tiers des sociétés minières figurant à l’indice australien S&P/ASX 300. Pour atteindre ses objectifs, le Canada devra vraisemblablement continuer de s’appuyer sur des sociétés minières internationales et des investisseurs étrangers.

Deux décennies de décisions en matière d’allocation du capital ont freiné l’essor des minéraux critiques. Le Canada demeure en grande partie un territoire axé sur l’extraction et l’exportation en ce qui concerne ces ressources, une part importante de la valeur ajoutée et des activités de raffinage étant captée par la Chine et d’autres acteurs qui dominent le segment du raffinage et ont établi des chaînes d’approvisionnement connexes, notamment dans les secteurs des véhicules électriques, de l’électronique et de la défense.

Malgré les tensions commerciales, des signes d’alignement des capitaux entre le Canada et les États-Unis persistent. Sous la présidence de Donald Trump, les États-Unis ont investi environ 135 millions de dollars américains en prises de participation directes dans des sociétés établies à Vancouver, soit Trilogy Metals et Lithium Americas Corp., en plus d’un prêt relais de 2,3 milliards de dollars américains accordé à Lithium Americas. Il apparaît peu probable que les États-Unis puissent — ou souhaitent — exclure complètement le Canada de l’écosystème nord-américain des minéraux critiques.

Le Canada est confronté à une pénurie de capitaux pour les minéraux critiques. L’absence de capital-risque patient limite considérablement la capacité du pays à soutenir, tant sur le plan national qu’international, les efforts visant à diversifier les chaînes d’approvisionnement en minéraux critiques hors de la Chine.

Exploitation du potentiel en minéraux critiques du Canada

Ces capitaux sont nécessaires dès maintenant pour permettre au Canada de tirer parti d’une industrie des minéraux critiques appelée à croître de deux à trois fois pour atteindre une valeur de 500 milliards de dollars américains d’ici 2040. La demande mondiale pour six matières premières clés — le cobalt, le cuivre, le graphite, le lithium, le nickel et les terres rares — sera stimulée par plusieurs secteurs en forte expansion, notamment les véhicules électriques, les infrastructures d’énergie propre et le secteur spatial, ainsi que par des secteurs stratégiques comme la défense, la fabrication et l’électronique.

Le Canada possède une géologie de calibre mondial pour l’ensemble des six minéraux, mais demeure un acteur relativement marginal, représentant environ 2 % de l’offre mondiale de ces ressources. Selon les estimations du gouvernement canadien, si les projets désignés se concrétisent à pleine capacité, cette part pourrait atteindre en moyenne 14 % de l’offre totale d’ici 2040. Le développement de chaînes d’approvisionnement verticales, comme l’expansion d’une base manufacturière avancée, pourrait avoir un effet exponentiel sur l’approvisionnement canadien pour répondre à la demande nationale et internationale.

Pourtant, le Canada reste largement un territoire axé sur l’extraction et l’exportation. Les métaux bruts sont principalement expédiés vers la Chine, où ils sont raffinés et transformés en composants à forte valeur ajoutée. Cette situation résulte de deux décennies de décisions en matière d’allocation du capital et de l’absence d’une stratégie nationale solide, mais aussi de la capacité de la Chine à maintenir les prix des métaux bas pour éliminer la concurrence.

Un élan mondial considérable pousse l’industrie canadienne des minéraux critiques vers l’avant. Les États-Unis mobilisent leurs financements, mécanismes de marché et garanties pour développer un marché des minéraux critiques excluant la Chine. Parallèlement, l’Europe et plusieurs alliés du G20 cherchent activement à diversifier leurs chaînes d’approvisionnement en minéraux critiques, craignant que la puissance industrielle chinoise ne mette à mal leurs économies nationales et ne les rende toujours plus dépendants de Pékin.

Les récents contrôles à l’exportation de la Chine sur des minéraux clés — y compris les terres rares, le graphite, le gallium et le germanium — constituent un signal d’alarme pour les pays occidentaux, les incitant à agir rapidement.

Parmi ses alliés du G7, le Canada est le mieux placé pour tirer parti de cette situation : il possède des gisements de lithium et de graphite de haute qualité au Québec et en Ontario, des ressources en nickel d’importance mondiale au Manitoba, d’impressionnantes réserves de cuivre en Colombie-Britannique, ainsi que des terres rares réparties dans plusieurs régions du pays, notamment à Terre-Neuve-et-Labrador. Peu de pays peuvent revendiquer une telle diversité de minéraux critiques à grande échelle.

Nous avons déterminé cinq points de pression structurels qui expliquent pourquoi le secteur canadien des minéraux critiques demeure sous-capitalisé et pourquoi les forces du marché seules ne suffiront pas à corriger ce déséquilibre. Combler cet écart nécessite un agenda coordonné public-privé reposant sur des co-investissements souverains, le financement des infrastructures, des corridors de transformation partagés pilotés par les producteurs et l’intégration dans les chaînes d’approvisionnement occidentales.

1. La perte de champions nationaux

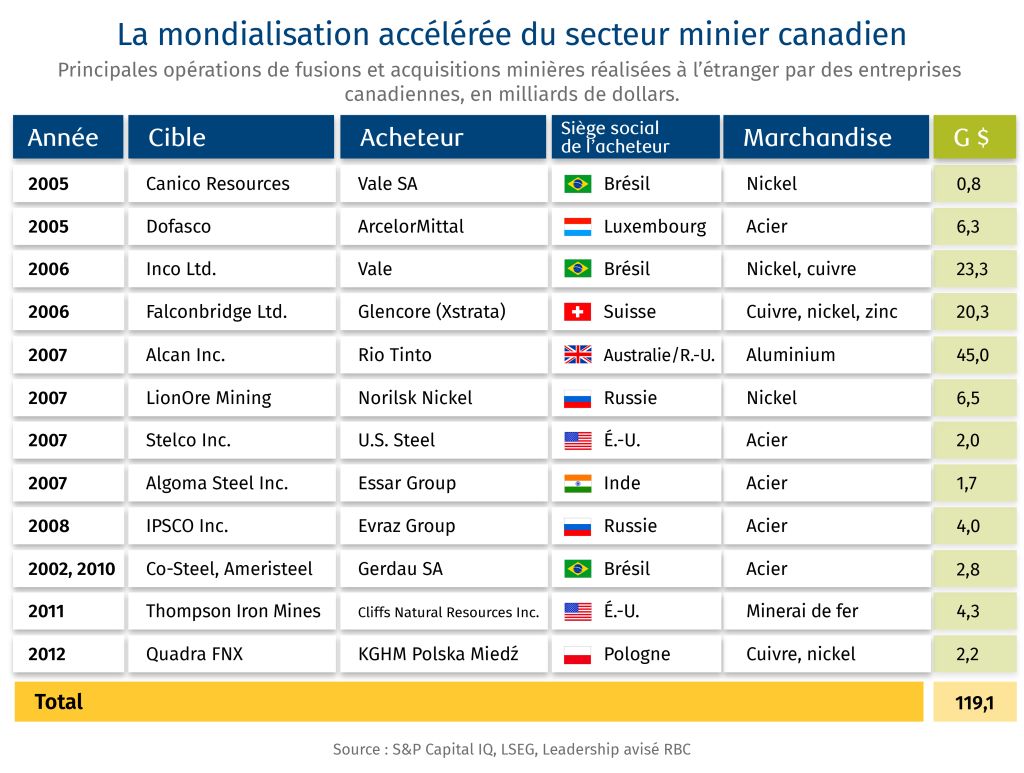
Entre 2005 et 2012, plus de 119 milliards de dollars d’actifs canadiens dans les secteurs des métaux de base et de l’acier sont passés sous propriété étrangère.

La mondialisation accélérée du secteur minier canadien

Ces opérations s’inscrivaient dans une dynamique plus large de mondialisation : on estimait que les capitaux étrangers permettraient de libérer plus rapidement la valeur que ne pouvaient le faire des marchés financiers nationaux de taille limitée, et que la nationalité des propriétaires importait moins que les retombées économiques découlant de la production minérale et de la création d’emplois. Ce consensus a toutefois sous-estimé le coût à long terme de la perte d’entreprises nationales capables d’ancrer le développement de nouveaux projets en vue d’un cycle futur.

À mesure que les géants canadiens étaient intégrés à de grands groupes mondiaux, l’écosystème domestique de mobilisation de capitaux s’est fragilisé. La part des maisons de courtage spécialisées en mines est passée d’environ 60 % des opérations en 2010 à 20 % aujourd’hui. Une tendance comparable s’observe chez les détenteurs de capitaux : les fonds spécialisés en ressources naturelles ne représentent plus que 1 à 2 % des actifs sous gestion des fonds communs d’actions au pays, comparativement à 6 à 8 % dans les premières années suivant la crise financière mondiale.

Bon nombre des champions nationaux qui auraient pu porter les projets canadiens de lithium, de graphite et de terres rares n’existent pour ainsi dire plus. Parallèlement, les grands groupes internationaux répartissent leurs investissements en fonction de portefeuilles mondiaux qui ne concordent pas nécessairement avec les objectifs stratégiques et souverains du Canada. Cette dynamique contraste nettement avec celle des sables bitumineux, principal actif d’exploitation contrôlé par de grands acteurs nationaux bénéficiant d’un actionnariat largement canadien.

2. La concentration des capitaux autour de l’or a éclipsé les autres métaux

Sur les 700 milliards de dollars mobilisés au Canada au cours des 25 dernières années par l’entremise des marchés boursiers miniers et des opérations de fusions et acquisitions, seulement 11 % des capitaux ont été consacrés au développement de minéraux critiques en mode spécialisé. À titre comparatif, l’Australie a orienté plus du double de cette proportion vers les minéraux critiques durant la même période. Cet écart s’explique en partie par des facteurs géologiques — les gisements de cuivre australiens étant plus vastes et moins étroitement associés à l’or — et en partie par une proximité géographique accrue avec les fonderies chinoises et est-asiatiques.

La concentration accrue de l’or au Canada reflète une vague historique de fusions et acquisitions au terme de laquelle le complexe minier de l’indice S&P/TSX est devenu de plus en plus dominé par un nombre restreint de grands producteurs aurifères. En pratique, les sociétés minières ouvertes canadiennes ont évolué vers une plateforme de financement axée sur les métaux précieux — l’aboutissement de choix structurels effectués sur deux décennies par les entreprises canadiennes actives dans les minéraux critiques.

Il ne s’agit pas nécessairement d’un jeu à somme nulle entre l’or et les minéraux critiques : il existe un potentiel réel de croissance pour les deux segments, voire de création d’écosystèmes complémentaires capables de se renforcer mutuellement.

Cela dit, au Canada, l’excellence développée dans l’or ne s’est pas automatiquement transposée aux minéraux critiques pour deux raisons principales :

  • La nature des gisements aurifères canadiens a favorisé une production efficiente du métal jaune, mais s’est révélée relativement moins propice à l’extraction de minéraux associés — comme le cuivre, le nickel ou le cobalt — à titre de sous-produits. À l’inverse, la prédominance en Australie de gisements de type fer-oxyde-cuivre-or offre un portefeuille de matières premières plus diversifié.

  • Les procédés de fusion et d’affinage de l’or sont matures et uniformisés tandis que la transformation des minéraux critiques — notamment ceux destinés aux batteries — est orientée vers des usages finaux spécifiques et requiert des procédés complexes d’hydrométallurgie et de conversion chimique.

3. Les sociétés minières en phase précoce demeurent confrontées à d’importants enjeux de financement

Au Canada, les financements par actions accréditives — un incitatif fiscal permettant aux investisseurs de déduire 100 % de leur investissement de leur revenu imposable — se sont révélés particulièrement efficaces pour l’exploration en phase précoce. Ce mécanisme permet de mobiliser l’épargne de détail et de réduire le coût effectif du capital, et a contribué de manière significative au dynamisme de l’exploration minérale. Toutefois, une fois franchie la première étape d’évaluation, ces avantages fiscaux prennent fin (jusqu’au lancement de la phase de construction). Il en résulte un déficit de financement de l’ordre de 20 à 30 millions de dollars : études de faisabilité, ingénierie, obtention des permis et validation technique sont nécessaires avant toute décision finale d’investissement. Ces besoins excèdent souvent la capacité des investisseurs fortunés, tout en étant jugés trop risqués par les investisseurs institutionnels et les prêteurs. Les délais réglementaires viennent aggraver la situation, les entreprises demeurant sans revenus et avec un bilan fragilisé pendant une période prolongée.

Pour les matières premières aux applications spécialisées, comme le graphite, les terres rares et le lithium, la situation est exacerbée par l’absence de diversification des marchés. La Chine demeure souvent l’unique acheteur des concentrés minéraux. Les transformateurs chinois de lithium acquièrent le spodumène et le convertissent en lithium de qualité batterie, tandis que les concentrés de terres rares doivent être transformés en carbonate mixte de terres rares — une étape de traitement dont la capacité demeure largement insuffisante au Canada.

Peu d’investisseurs institutionnels ont jusqu’à maintenant appuyé des sociétés minières canadiennes en phase précoce dont le seul marché d’écoulement repose sur un raffineur chinois. Il en résulte un déficit structurel de financement qui a retardé pendant des années la mise en valeur de projets pourtant viables.

4. Le raffinage et la transformation confrontés à un déficit structurel

Au cours des trois dernières décennies, les pays occidentaux ont en pratique externalisé vers la Chine les activités de raffinage à faible marge et à forte intensité énergétique. Soutenue par des capitaux étatiques, des réglementations environnementales souples et des coûts de main-d’œuvre plus faibles, la Chine contrôle aujourd’hui 70 % du marché mondial du raffinage pour 19 des 20 minéraux les plus critiques au monde.

De plus, la Chine pratique la surcapacité afin de faire pression sur ses concurrents. L’utilisation mondiale du cuivre n’était que de 70 % l’an dernier, contribuant, au fil des années, à la fermeture par le Canada des fonderies de cuivre de Flin Flon, Gaspé et Kidd Creek. Aujourd’hui, seule une fonderie/raffinerie de cuivre canadienne demeure active : la fonderie Horne de Glencore à Rouyn-Noranda (Québec), ainsi que la Canadian Copper Refinery qui lui est associée.

Concurrencer directement la Chine sur le traitement en aval spécialisé, dans un contexte de surcapacité subventionnée, demeure économiquement difficile. Toutefois, l’avantage du Canada réside dans l’association d’une exposition en amont aux minéraux — où les marges sont structurellement plus élevées — avec une intégration sélective en aval dans des « corridors minéraux » offrant des avantages de coût durables, comme l’électricité hydroélectrique à faible coût et sans émissions du Québec.

5. La demande locale limitée freine la croissance de la chaîne de valeur

Les investissements dans le raffinage suivent la demande : il est difficile de construire une fonderie à forte intensité capitalistique au Canada, où la demande locale reste limitée. La fabrication de cellules de batteries en est à ses débuts, et les acquisitions dans le secteur de la défense se situent à une fraction de l’échelle américaine. La production d’aimants, le traitement des terres rares et la fabrication de précurseurs de cathode sont pour l’essentiel absents. En conséquence, les concentrés minéraux sont expédiés là où se trouvent les clients : principalement en Chine.

Le paradoxe réside dans le fait que le Canada s’est engagé à hauteur d’environ 55 milliards de dollars à attirer des fabricants de véhicules électriques et de batteries au cours des 15 prochaines années, sans lier ces subventions à l’approvisionnement local, contrairement à ce que requièrent des ressorts comparables. L’Allemagne et la France ont intégré des exigences strictes de contenu minimum de l’Union européenne et de chaînes d’approvisionnement locales dans leurs programmes de subventions pour véhicules électriques. La Corée du Sud a de même lié son soutien à l’utilisation de matériaux et composants de batterie d’origine coréenne. L’absence de telles exigences au Canada explique que ces subventions n’aient pas encore catalysé le développement d’industries annexes.

1. Mobiliser le capital souverain sur l’ensemble de la chaîne de valeur

Le Fonds souverain pour les minéraux critiques de 2 milliards de dollars d’Ottawa nécessite un renforcement pour répondre aux besoins en capitaux considérables. À titre d’exemple, la coentreprise Korea Zinc établit une fonderie au Tennessee pour un investissement de 7,4 milliards de dollars américains, illustrant l’intensité capitalistique des projets en aval. La mise en place complète d’une chaîne intégrée d’exploitation, de raffinage et de transformation des minéraux critiques exige un ordre de grandeur de capital patient capable de soutenir des années de construction et de validation commerciale.

Le Fonds de croissance du Canada a déjà réalisé trois investissements miniers pour combler ce déficit. Son récent co-investissement dans Thompson Nickel Mines au Manitoba, aux côtés du groupe américain Orion Resource Partners LP et du brésilien Vale SA, a permis de sécuriser le projet, d’attirer des capitaux corporatifs crédibles et de démontrer un engagement souverain fort. Cette initiative fait suite aux investissements du Fonds de croissance dans l’installation de Nouveau Monde Graphite au Québec et dans le projet cuivre-zinc de Foran Mining Corp. en Saskatchewan.

À l’international, la Banque brésilienne de développement offre un modèle intéressant : un fonds mixte de 1 milliard de dollars américains structuré avec des capitaux publics et privés (y compris le champion national Vale), géré à distance et déployé sur l’ensemble de la chaîne — extraction, raffinage et transformation. Cette structure, soutenue par des fonds gouvernementaux, instaure une discipline commerciale tout en rendant les projets stratégiques finançables.

2. Mobiliser le capital pour les infrastructures afin de débloquer de nouvelles régions

Co-investir dans les infrastructures nécessaires — routes, lignes de transmission, raccordements au réseau dans les régions minières éloignées — réduit le prix de revient nécessaire d’un projet d’environ 22 à 24 %, représentant le levier le plus important de toute mesure politique individuelle, selon une analyse récente de la Banque de l’infrastructure du Canada (BIC).

Le développement des infrastructures associées se prête particulièrement aux caisses de retraite et aux investisseurs institutionnels à long terme, qui sont les mieux placés pour y participer : risque inférieur à celui d’un investissement en actions dans une société minière junior, flux de trésorerie contractuels et rendements comparables à ceux des infrastructures. La seule région riche en métaux du « Cercle de feu » en Ontario nécessite jusqu’à 2,4 milliards de dollars en routes et lignes de transmission avant qu’une seule mine devienne commercialement viable. Pour les caisses de retraite, il s’agit d’une occasion de financer des infrastructures à condition d’avoir la certitude de leur réalisation, que celles-ci puissent servir à plusieurs usages et même constituer un tremplin pour de nouveaux développements.

L’investissement dans les collectivités éloignées, dont plusieurs se trouvent sur des territoires des Premières Nations, constitue une autre occasion. Toutefois, contrairement à l’Alberta et à la Colombie-Britannique, où des précédents commerciaux dans le secteur pétrolier et gazier sont bien établis avec les collectivités autochtones, ces juridictions minières nécessitent un accompagnement pour renforcer la gouvernance locale et la préparation technique afin de garantir le succès commercial à long terme.

3. Développer des corridors minéraux autour des principaux gisements canadiens

Une infrastructure de traitement partagée permet de résoudre plusieurs problèmes simultanément. Par exemple, les six projets québécois de lithium à haute teneur et à fort tonnage pourraient bénéficier d’un pôle régional de raffinage. Une logique similaire s’applique à la ceinture de lithium allant de Thunder Bay à Winnipeg, ainsi qu’au gisement de nickel de Sudbury, qui dispose déjà d’infrastructures de raffinage de calibre mondial pouvant être étendues pour servir de nouveaux projets de minéraux critiques dans le nord de l’Ontario.

De tels raffinages centralisés offriraient aux sociétés minières juniors et intermédiaires des acheteurs crédibles non chinois, renforçant ainsi leur modèle d’affaires et leur attrait pour les investisseurs. Les corridors pourraient également générer des effets économiques en cascade bénéficiant aux secteurs logistique, transport, commercial et résidentiel, ainsi qu’aux autres services. La mise en place d’une raffinerie centrale de lithium partagée pourrait être structurée avec des garanties de prêts gouvernementales et des accords d’achat d’ancrage avec des fabricants de batteries en Europe, en Corée, au Japon et auprès de producteurs canadiens émergents.

Ces engagements d’achat rendent à leur tour les projets finançables sur les marchés boursiers canadiens et, à terme, admissibles au financement de projets. L’économie de l’infrastructure s’améliorerait encore si la prolongation du chemin de fer du Plan Nord au Québec se concrétise — une initiative portée par la Cree Development Corporation qui réduirait considérablement l’empreinte environnementale et les coûts en capital du gisement québécois de lithium.

4. Attirer les grands acteurs mondiaux pour améliorer la rentabilité des projets

Le Fonds de croissance du Canada est bien positionné pour co-investir aux côtés des grandes entreprises mondiales, fournir des accords d’achat garantis qui sécurisent les revenus et tirer parti des crédits d’impôt à l’investissement pour améliorer la rentabilité des projets. Le partenariat du Fonds de croissance avec Strathcona Resources Ltd. pour la construction d’une installation de capture et de stockage du carbone de 2 milliards de dollars en est un exemple concret : le gouvernement a souscrit à la moitié du capital et a permis que la pleine valeur du crédit d’impôt à l’investissement profite aux investisseurs privés. Les instruments de sécurisation des revenus, comme les accords d’achat et les contrats à terme sur différence, peuvent réduire le seuil de rentabilité d’un projet d’environ 18 à 19 %, selon une analyse de la Banque de l’infrastructure du Canada. La combinaison de l’investissement dans les infrastructures, de la sécurisation des revenus et de la co-participation en capital pourrait placer les projets canadiens en tête de liste des priorités pour les grands acteurs mondiaux.

5. Renforcer les liens avec les chaînes d’approvisionnement américaines — tout en diversifiant

Peu de gouvernements font plus que les États-Unis pour remodeler l’ordre mondial des minéraux. L’Office of Strategic Capital américain est autorisé à mobiliser entre 100 et 200 milliards de dollars US afin de soutenir les chaînes d’approvisionnement dans les secteurs de la défense et de l’industrie — soit environ 15 à 20 fois le financement fédéral canadien. Le Project Vault de Washington, un stock stratégique de minéraux critiques de 12 milliards de dollars US, est déjà opérationnel et conclut des accords avec d’autres pays.

Le développement de liens plus étroits avec les chaînes d’approvisionnement américaines constitue l’avantage structurel le plus significatif du Canada, difficilement reproductible par d’autres juridictions. Des accords stratégiques sous l’égide du projet Vault permettraient de garantir que les minéraux canadiens respectent les règles d’origine américaines pour les batteries et véhicules électriques. Des engagements d’achat assurés offriraient au Canada à la fois un signal de demande et la certitude de financement nécessaires pour assurer la viabilité économique de l’exploitation, du raffinage et de la transformation.

Cette stratégie n’est pas sans risque : un alignement plus profond avec Washington pourrait soumettre les minéraux canadiens aux priorités de licences d’exportation et d’acquisition de défense des États-Unis, qui favorisent en premier lieu la politique industrielle américaine. Pour préserver sa souveraineté sur ses ressources, le Canada devrait adopter une stratégie de diversification robuste ciblant ses alliés européens et asiatiques, en s’appuyant sur ses 26 nouveaux investissements et partenariats avec des pays du G7 qui ont permis de débloquer 6,4 milliards de dollars de projets de minéraux critiques.

L’Australie et le Canada ont des dotations géologiques et des traditions minières comparables, mais les similitudes s’arrêtent là. L’Australie a constamment devancé le Canada dans la diversification de sa richesse en ressources en déployant une stratégie robuste axée sur la mobilisation de capitaux, l’autorisation de projets et le financement des infrastructures — façonnant en fin de compte le comportement des investisseurs.

Voici en quoi les modèles australien et canadien ont divergé :

1. Des investisseurs d’ancrage ont tracé la voie

Les caisses de retraite australiennes maintiennent une allocation permanente aux ressources soutenue par des investisseurs spécialisés dans le secteur minier capables de comprendre le profil de risque à chaque étape du développement. Les caisses de retraite canadiennes n’ont pas la même obligation, et leur base d’investisseurs s’est tournée au cours des 15 dernières années vers les secteurs de la technologie et de la santé, et vers les actions mondiales. Cela a rendu le capital minier au Canada épisodique, dépendant des cycles, et de plus en plus averse au risque aux étapes critiques du développement. Il en résulte un environnement de financement local plus fragile pour les entreprises minières canadiennes, tendance en partie expliquée par la performance historiquement plus faible du rendement total des sociétés minières canadiennes par rapport à leurs homologues australiennes.

2. Mécanismes pour gérer les creux de financement

Si les deux pays réussissent à financer l’exploration en phase précoce, le parcours canadien diverge fortement par la suite. Le financement par actions accréditives — qui offre des incitatifs fiscaux aux premières étapes — est efficace, mais limité à l’exploration. Il en résulte que les phases d’études de faisabilité, de construction et de première production disposent de peu de leviers de financement et d’incitation, créant une motivation structurelle à vendre les actifs prématurément plutôt que de les développer et les exploiter. En Australie, un bassin de capitaux plus profond, alimenté par les caisses de retraite et les investisseurs spécialisés dans les ressources, a permis l’émergence de producteurs de taille intermédiaire que le Canada ne possède pratiquement pas.

3. La certitude dans l’octroi de permis comme levier de financement

Les cadres d’approbation australiens intègrent des délais légaux pour éviter que les procédures ne s’éternisent. Au Canada, les examens multipartites aux niveaux fédéral et provincial, combinés à des processus de consultation ouverts, peuvent durer cinq ans ou plus sans échéance définie. Comme les risques liés aux permis affectent directement la rentabilité des projets, ces retards constituent un obstacle majeur à l’investissement.

4. Le cercle vertueux de la richesse et de l’expertise dans les métaux de base

Australia’s commodity diversity is anchored in bulk and base metals—iron ore, metallurgical coal, copper, bauxite and alumina—in greater propensity than Canada and its precious metals. That mix supported the growth of BHP Group, Rio Tinto Ltd and Fortescue Ltd., which are now backing other critical minerals including the energy-transition metals like lithium and rare earths. While Canada’s geology is diverse, public markets, historical mergers and acquisitions (M&A) and resulting producer base tilted towards gold companies.

5. L’accès aux marchés et les liens asiatiques ont stimulé la demande

L’essor de la sidérurgie asiatique, notamment en Chine, mais aussi au Japon et en Corée, a généré des contrats à long terme pour le minerai de fer et le charbon métallurgique australiens, soutenant l’essor des grands groupes miniers australiens. Ces relations commerciales solides se sont désormais étendues au cuivre, à l’alumine et à d’autres matériaux émergents pour batteries. Le Canada, en revanche, a tissé ses liens commerciaux avec l’Amérique du Nord et l’Europe, et s’est retrouvé désavantagé du point de vue des coûts par rapport aux raffineurs asiatiques, tout en manquant le carrefour de la demande issu des chaînes de valeur des batteries en Asie.

Télécharger le rapport

1557107-Banner-wide-1

Janice Charette a au moins deux séries d’instructions à suivre : celle qu’elle a reçue directement cette semaine de Mark Carney, et celle qu’elle recevra indirectement la semaine prochaine de Donald Trump.

La défaite peu surprenante de Trump devant la Cour suprême dans l’affaire des tarifs douaniers accentue encore la différence entre les deux approches.

D’abord, en ce qui concerne Carney :

  • Le premier ministre voue un grand respect à sa nouvelle négociatrice commerciale en chef, un respect qui remonte à leur collaboration passée à Londres, mais surtout à la période où elle a supervisé, l’an dernier, son équipe de transition.

  • Comme le pays est en train de le constater, Carney fonctionne avec des cercles concentriques de confiance et de loyauté. Elle fait partie d’une poignée de personnes au sein du premier cercle.

  • Le premier ministre apprécie également sa connaissance approfondie du gouvernement canadien et du milieu des affaires. Elle sait vers qui se tourner pour obtenir des réponses aux nombreuses questions et aux défis que les États-Unis lui lanceront.

  • Son premier défi sera d’élaborer le cadre d’un marathon de négociations commerciales. 

  • Cela suppose de structurer des discussions techniques avec un homologue qui, pour l’instant, n’est ni intéressé ni prêt.

  • Cela implique aussi de constituer une équipe solide pour mener l’affrontement. Lors du premier mandat de Trump, l’équipe Trudeau avait mis sur pied une cellule de crise qui avait tissé un réseau d’influenceurs, notamment dans l’industrie et au sein des gouvernements des États. Une structure comparable sera nécessaire cette fois-ci, mais plutôt sous la forme d’une salle de données : une unité capable de recueillir et de diffuser en continu des données sur l’impact des droits de douane dans les deux pays. 

  • Son prochain défi consistera à s’aligner avec le premier ministre sur les concessions possibles et les lignes rouges à ne jamais franchir.

  • Un élément non négociable demeure : veiller au maintien de l’exemption prévue par l’ACEUM.

Passons maintenant à Trump :

  • Le président, déjà engagé dans une confrontation avec l’Iran, passera aussi la fin de semaine à préparer sa prochaine offensive commerciale.

  • Plusieurs s’attendent à de nouveaux droits de douane en vertu de la section 301 pour remplacer ceux fondés sur les pouvoirs d’urgence que la Cour suprême vient d’invalider. On peut aussi s’attendre à une multiplication des mesures non tarifaires et à un durcissement des menaces.

  • Son message principal pourrait être livré lors de son discours sur l’état de l’Union mardi soir, censé porter sur l’abordabilité, mais qui oscillera vraisemblablement entre tensions géopolitiques et droits de douane. 

  • Le cadre, au Capitole, ne sera pas anodin pour un président qui cherchera à rallier le Congrès à sa cause sur les deux fronts.

  • Le négociateur en chef de Trump, Jamieson Grier, aurait confié en privé qu’il se prépare à des négociations avec le Canada et le Mexique qui s’étendraient au-delà des élections de mi-mandat de novembre.  

  • Cela va à l’encontre des attentes de plusieurs qui anticipaient une répétition de 2018, lorsque l’administration avait travaillé rapidement durant l’été pour conclure ce que le président pouvait présenter à la campagne d’automne comme le « meilleur accord de tous les temps ».

  • Si cela se produisait, une Chambre des représentants contrôlée par les démocrates rendrait hautement improbable la conclusion d’un accord global avec l’un ou l’autre des deux pays. Non seulement les démocrates voudront un accord différent de celui de Trump, mais le Congrès sera accaparé – presque à la manière du Watergate – par l’affaire Epstein. 

Charette a affronté de nombreux défis de ce genre au cours de sa carrière et est largement reconnue pour son calme sous pression.

Place au prochain grand test.

– John Stackhouse

Une échappatoire tarifaire vient de se refermer

  • La Cour suprême des États-Unis a effectivement retiré à tout président la possibilité d’utiliser l’International Emergency Economic Powers Act (IEEPA) comme instrument rapide pour imposer des droits de douane : la décision précise que l’IEEPA ne confère pas le pouvoir d’imposer des droits de douane en l’absence d’une autorisation explicite du Congrès.

  • C’est important, car l’IEEPA constituait le mécanisme le plus flexible de l’administration, permettant de mettre en place des droits de douane étendus, ajustables et à l’échelle du pays (y compris des droits de douane « réciproques » et des droits de douane liés au fentanyl), pouvant être relevés ou abaissés rapidement comme levier de négociation.

  • Une grande partie de la perception des droits de douane liée à l’AEEP est maintenant exposée à des risques juridiques (et, à tout le moins, gelée en tant qu’outil de politique durable).

  • Pour le Canada, la décision ne touche pas les droits de douane les plus douloureux :  les outils sectoriels ou liés à la sécurité nationale (notamment la Section 232) demeurent le principal champ de bataille pour l’acier, l’aluminium, l’automobile et d’autres catégories ciblées.

  • Les Services économiques RBC soulignent clairement ce point dans « La véritable priorité du Canada maintenant que le jugement sur les droits américains imposés en vertu de l’IEEPA est connu. »«  Selon nos calculs, en décembre, 89 % des exportations canadiennes vers les États-Unis n’étaient pas assujetties à des droits de douane, parce qu’elles étaient conformes aux exigences des règles d’origine de l’ACEUM. Par conséquent, les droits appliqués en vertu de l’IEEPA concernaient moins de 5 % des exportations vers les États-Unis. En décembre (le reste étant composé des droits imposés en vertu de la Section 232), le taux effectif moyen des droits américains visant le Canada était de 3,1 %, soit le taux le plus faible de tous les principaux partenaires commerciaux des États-Unis. »


Canada : risque moins généralisé, secteurs clés toujours exposés

  • La décision affaiblit le pouvoir de négociation de Washington en privant toute menace d’escalade immédiate de sa crédibilité. Les droits de douane futurs devront désormais passer par des enquêtes, satisfaire à des normes de preuve et faire l’objet de consultations.

  • Les industries exposées à une hausse des coûts des intrants, les détaillants sensibles aux prix à la consommation, les exportateurs agricoles vulnérables et les élus opposés disposeront de davantage de marge pour intervenir avant l’entrée en vigueur de nouveaux droits de douane.

  • La pression économique des droits de douane au titre de la Section 232 demeure, mais la crédibilité d’une escalade à l’échelle de l’économie diminue, ce qui améliore la prévisibilité – un avantage significatif pour les négociations et les décisions d’investissement liées aux chaînes d’approvisionnement nord-américaines.

  • L’intégration devient un argument de poids. Lorsque l’imposition de tarifs doit être justifiée par des enquêtes formelles, la profondeur des chaînes d’approvisionnement transfrontalières devient une preuve contre toute perturbation.

Les tarifs devraient persister, mais avec une dimension politique accrue

  • L’administration cherchera à reconstruire son levier tarifaire en mobilisant d’autres lois, mais ces outils exigent davantage de procédures, de justification et de temps.

  • Le Canada peut considérer cela comme une occasion d’influencer le dossier, et non comme une sortie du risque tarifaire. Si le dossier évolue vers des enquêtes et des consultations, le Canada devra démontrer que les droits de douane sont contre-productifs pour les États-Unis.

La formation de coalitions est de plus en plus décisive

  • Le contrepoids le plus efficace à de nouveaux droits de douane proviendra souvent d’acteurs américains directement concernés : fabricants en aval, détaillants, agriculteurs, gouvernements des États et associations sectorielles capables d’argumenter de manière crédible sur les coûts, les pénuries et la perte de compétitivité.

  • Les meilleurs résultats pour le Canada viendront de l’identification des domaines où la dépendance américaine est la plus forte (intrants, composants, procédés énergivores, chaînes d’approvisionnement régionales) et de la transformation de ces éléments en arguments politiquement convaincants.

Ce que nous surveillerons de près

1. Les autres instruments que l’administration Trump décidera de mettre de l’avant, et la question de savoir si elle misera encore davantage sur les droits de douane au titre de la Section 232.

2. La volonté de la Maison-Blanche de rechercher des « gains » négociés en remplacement des droits de douane : engagements en matière d’approvisionnement, annonces d’investissements ou exemptions sectorielles.

3. La rapidité et l’efficacité avec lesquelles les groupes industriels et les acteurs étatiques américains se mobiliseront pour restreindre davantage le pouvoir commercial de la Maison-Blanche.

4. Les ramifications juridiques et budgétaires. La Cour n’a pas statué sur le remboursement des recettes perçues en vertu de l’IEEPA, laissant potentiellement 175 milliards de dollars américains exposés à des litiges. Toute pression en faveur de remboursements à grande échelle sera vigoureusement contestée, mais pourrait renforcer l’opposition, accentuer la pression budgétaire et compliquer toute tentative de rétablir un régime tarifaire similaire.

— Thomas Ashcroft

1557107-Banner-wide-1

À découvrir également dans ce numéro : Les perspectives pour l’industrie automobile canadienne

Les accords issus de la toute première réunion ministérielle sur les minéraux critiques à Washington sont encore à l’analyse. Cette rencontre a donné lieu à des cadres bilatéraux avec plus d’une douzaine de partenaires commerciaux et au lancement du projet Vault.

Fait notable, le Canada ne figurait pas parmi les signataires. Alors que les États-Unis redéfinissent l’ordre mondial dans le secteur des minéraux, le Canada est-il en position de tirer parti de cette dynamique ou risque-t-il d’être laissé pour compte ?

Pourquoi c’est important

Le projet Vault représente la tentative des États-Unis de créer une réserve stratégique de minéraux critiques, à l’instar de leur Strategic Petroleum Reserve (SPR). Le problème : l’analogie avec la SPR montre rapidement ses limites, avec des conséquences majeures pour le Canada.

La SPR originale fonctionnait parce que les États-Unis disposaient d’une vaste capacité de raffinage nationale — le pétrole brut stocké pouvait être transformé en carburants raffinés le long de la côte du Golfe. Aujourd’hui, l’Amérique du Nord dispose de très peu d’infrastructures capables de transformer les minéraux critiques bruts en composés raffinés requis par la défense, les semi-conducteurs et les véhicules électriques.

Vault se heurte donc à un paradoxe fondamental : stocker des minerais bruts sans capacité de les transformer, ou stocker des matériaux raffinés très probablement achetés en Chine — la dépendance même que les États-Unis cherchent à réduire.

En chiffres

  • 15 milliards $ US — financement de la EXIM Bank déjà mobilisé avant le projet Vault pour des projets miniers alliés à l’échelle mondiale.

  • 12 milliards $ US — financement du projet Vault (10 milliards $ US provenant de l’Export-Import Bank des États-Unis et 2 milliards $ US de capitaux privés).

  • Stock cible de 60 jours pour les minéraux stratégiques.

  • 15 cadres bilatéraux signés cette semaine — incluant l’UE, le Japon et les ÉAU.

  • Mainmise de la Chine sur le raffinage — 98 % du gallium, 91 % des aimants en terres rares, 96 % du graphite qualité batterie, 79 % du cobalt.

  • Position du Canada — 71 % des importations américaines d’aluminium non transformé ; la raffinerie de Vaudreuil, au Québec, est l’une des deux seules raffineries d’alumine restantes en Amérique du Nord.

  • Le projet Vault couvre l’ensemble des 60 minéraux critiques figurant sur la liste de l’USGS, dont un grand nombre sont des exportations économiques essentielles pour le Canada.

Vue d’ensemble

Les États-Unis ne construisent pas un cadre multilatéral — le terme employé délibérément lors de la réunion ministérielle était plurilatéral. Il s’agit d’une coalition plus restreinte et alignée qui fixe ses propres règles, coordonne des planchers de prix et oriente les investissements de manière collective. Grâce à l’EXIM et à Vault, cette architecture se met en place en temps réel.

Le raffinage et la fusion à forte intensité énergétique — processus indispensables pour transformer les minerais stockés en intrants industriels utilisables — représentent, en théorie du moins, une occasion pour le Canada. Notre électricité propre et concurrentielle (hydroélectricité, nucléaire) complète les gisements minéraux existants et, combinée à des réseaux ferroviaires intégrés, permet une meilleure rentabilité sur l’ensemble du cycle par rapport à des opérations de traitement et de raffinage isolées.  

Conclusion

La richesse du Canada en minéraux critiques constitue sans doute son outil bilatéral le plus important à l’approche de la renégociation de l’AEUMC.   Son intégration plus large dans les chaînes d’approvisionnement américaines — couvrant l’aluminium, le cuivre, le nickel, le zinc et le manganèse — limite en grande partie tout risque d’exclusion. Si le Canada parvient à obtenir une reconnaissance explicite du contenu canadien dans les chaînes de valeur américaines par l’intermédiaire de l’AEUMC et soutenu par les engagements prévisionnels du projet Vault et l’accès au capital américain, il s’agira d’une victoire incontestable.

Cela dit, l’influence du Canada dans le domaine des minéraux s’érode jour après jour. Chaque cadre bilatéral signé par Washington avec un autre partenaire réduit le levier relatif du Canada, surtout si les négociations de l’AEUMC s’étendent jusqu’en 2027. Et à une époque où certaines décisions d’investissement dépendent moins de critères économiques que du simple désir d’obtenir le « ticket d’entrée » sur le marché américain (Korea Zinc JV).

Trouver le juste équilibre représentera le défi à relever.

— Shaz Merwat

L’économiste RBC Farhad Pananov a participé cette semaine à l’événement Future of Automotive du Globe & Mail. Voici quelques points saillants :

  • Les investissements dans le secteur automobile ont diminué par rapport à il y a seulement quelques années, lorsque les constructeurs planifiaient des stratégies à long terme.

  • Bien que les panélistes aient largement salué la main-d’œuvre canadienne hautement qualifiée et instruite, ainsi que la diversité des économies locales, il est apparu clairement que le principal atout du pays reste l’accès au deuxième plus grand marché automobile mondial. Du moins pour l’instant.

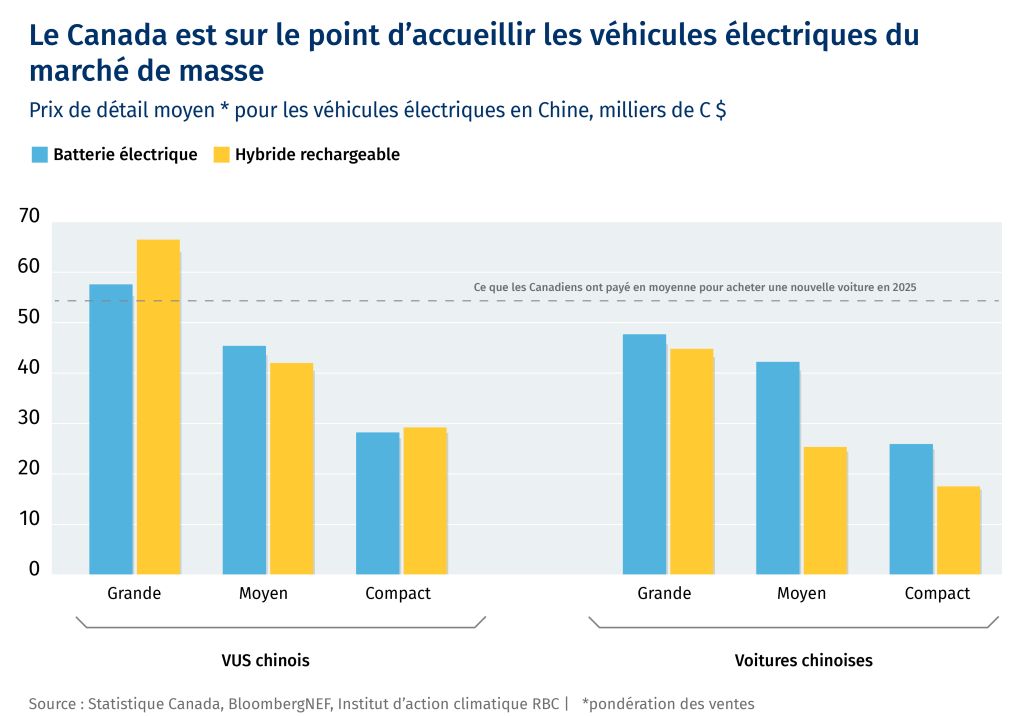
  • L’accord Canada-Chine sur les VE, qui permettra l’importation de 49 000 véhicules électriques chinois par an à faibles droits de douane, a été accueilli avec scepticisme : quelles marques arriveront au Canada ? Les Canadiens les achèteront-ils ?

La réponse à cette dernière question pourrait se résumer au prix…

Le Canada est sur le point d'accueillir les véhicules électriques du marché de masse.

Les législateurs américains rejettent les droits de douane de Trump sur le Canada 

  • La Chambre des représentants des États-Unis a voté pour l’abrogation des droits de douane sur les produits canadiens la même semaine où le président Trump menaçait de bloquer l’ouverture du pont international Gordie Howe en raison de différends commerciaux. 

  • Bien que le président soit susceptible de mettre son veto à cette motion, le vote de mercredi a reçu le soutien de six républicains, témoignant d’un mécontentement croissant à l’égard des politiques commerciales et des menaces de M. Trump. 

Le secteur agricole américain plaide pour le maintien de l’AEUMC

  • Plus de 40 organisations agricoles américaines ont formé une coalition pour soutenir l’Accord États-Unis–Mexique–Canada (AEUMC), soulignant les avantages économiques qu’il apporte aux collectivités rurales et aux exploitations agricoles américaines.

  • La campagne cible les membres de la Chambre des représentants, la Maison-Blanche et le président, s’appuyant sur des analyses économiques montrant que le Canada et le Mexique comptent pour environ le tiers de la valeur des exportations agricoles des États-Unis. 

Le gouvernement britannique signale un rapprochement avec l’Europe

  • La chancelière Rachel Reeves a annoncé que le Royaume-Uni est prêt à s’aligner unilatéralement sur les règles du marché unique de l’UE dans des secteurs comme les services financiers, afin de réduire les barrières commerciales, qualifiant une intégration plus étroite avec l’UE de « plus grande occasion » pour la croissance britannique, marquant un recentrage par rapport à la priorité accordée aux accords commerciaux hors d’Europe.

  • Le gouvernement travailliste a été réticent à revoir le Brexit comme enjeu politique, mais commence à envisager plus favorablement une intégration accrue avec l’UE dans sa recherche de leviers pour stimuler la croissance économique. 

— Thomas Ashcroft

1557107-Banner-wide-1

Les jeunes entreprises canadiennes du secteur agroalimentaire représentent une occasion d’investissement de 13 milliards de dollars. D’ici 2030, le financement des entreprises agroalimentaires en phase de croissance constituera un levier évident pour soutenir l’ambition d’Ottawa de mobiliser 1 000 milliards de dollars d’investissements afin d’accélérer la croissance économique du pays.

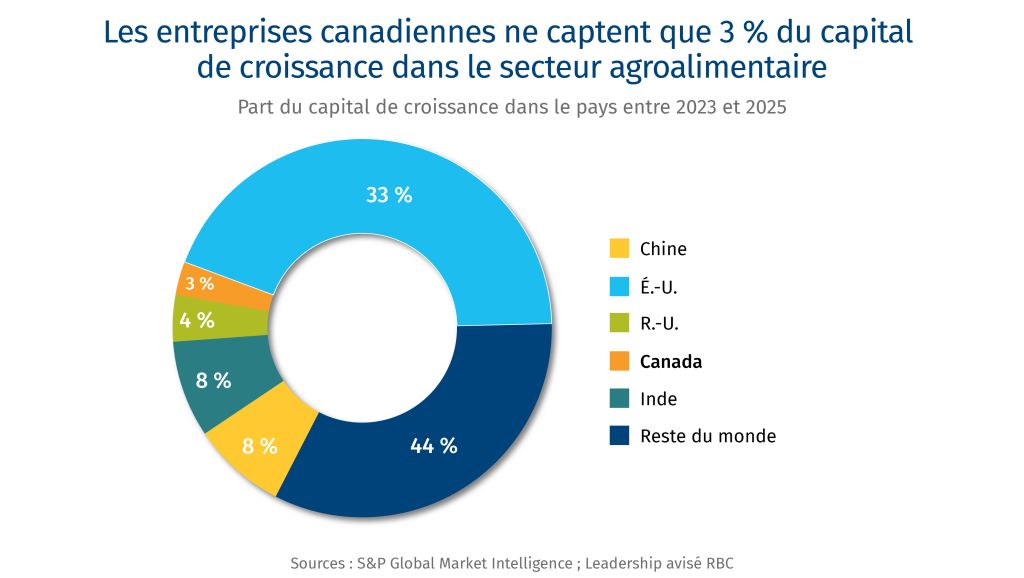
Le secteur agroalimentaire canadien est actuellement sous-financé par les fonds de croissance nationaux. À l’échelle fédérale, il ne représente que 2 % des fonds de croissance, de capital de risque et d’infrastructure soutenus par l’État, et n’a attiré qu’environ 4 % de l’ensemble des capitaux de croissance investis au Canada au cours des cinq dernières années.

Ce n’est pas faute d’intérêt. Des fonds de capital de risque et des investisseurs institutionnels ont cherché à se positionner, mais la fragmentation de la gouvernance entre les provinces, ainsi que l’adéquation limitée du secteur aux mandats de certains fonds, ont relégué l’agroalimentaire en marge des approches dominantes de déploiement du capital de croissance.

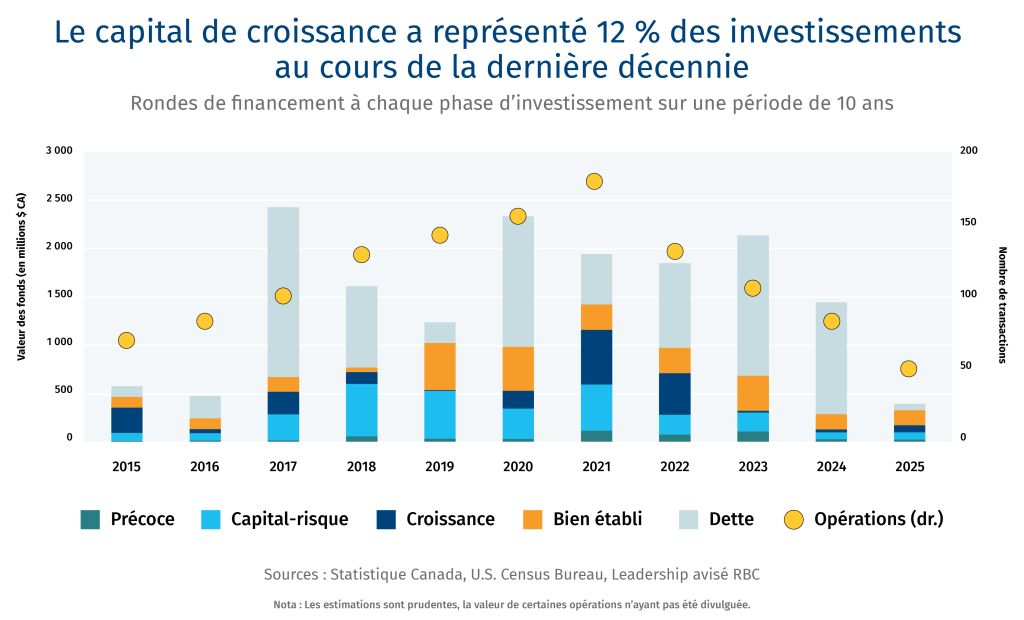
Les entreprises canadiennes des secteurs de l’agriculture et de l’alimentation ont bénéficié d’une part de l’essor du capital de croissance — soit 10,5 milliards de dollars — entre 2015 et 2021. Toutefois, les investissements ont, depuis, reculé dans l’ensemble des secteurs. Aujourd’hui, l’investissement de croissance dans l’agroalimentaire canadien est inférieur à son niveau d’il y a dix ans, avec une baisse de 32 % en valeur et de 29 % du nombre d’opérations.

Les mécanismes fondamentaux de croissance propres aux entreprises agroalimentaires peuvent mener à une exclusion du secteur des priorités des fonds. Afin d’aligner les investissements sur les ambitions du Canada en matière de croissance économique et de souveraineté, des fonds comme l’Initiative de catalyse du capital de risque et de croissance de 1 milliard de dollars annoncée dans le budget fédéral de 2025 pourraient prévoir des volets dédiés à l’agroalimentaire et dotés d’outils adaptés.

D’autres pays — notamment la Finlande, le Japon et les Émirats arabes unis — établissent explicitement des liens entre la sécurité alimentaire, la productivité et la politique industrielle au moyen de stratégies coordonnées de capital de croissance. Pour atteindre leurs objectifs en matière de sécurité alimentaire, les Émirats arabes unis ont lancé le pôle Agri-Food Growth and Water Abundance (AGWA), avec l’ambition d’attirer 48 milliards de dollars spécifiquement destinés aux secteurs de l’agriculture, de l’alimentation et de l’eau d’ici 2045.

L’enjeu — et l’occasion — pour les investisseurs et les innovateurs canadiens, tant publics que privés, consiste à mieux calibrer et à accroître l’échelle des capitaux et des entreprises afin d’ancrer la valeur économique au pays. Cela commence dès l’étape conceptuelle en renforçant le rôle des universités, dont la contribution à l’innovation s’est affaiblie, et en inversant le recul des investissements de recherche et développement agroalimentaire confiés aux universités par les entreprises, lesquels ont chuté de 64 % au cours des cinq dernières années.

Le Canada dispose de l’un des secteurs agricoles les plus productifs au monde et de producteurs concurrentiels à l’échelle internationale, et est un exportateur net de produits agricoles et alimentaires à valeur ajoutée. Pourtant, le pays perd progressivement sa position de soutien privilégié des jeunes entreprises agroalimentairesa. Cette situation s’explique par l’existence de lacunes et de barrières structurelles tout au long du parcours d’investissement et d’innovation, de la phase d’amorçage à la maturité.

Le Canada est en phase de construction. Son ambition d’attirer 1 000 milliards de dollarsb d’investissements au cours des cinq prochaines années pour stimuler la croissance du pays envoie un signal clair1. Une étape clé pour concrétiser cette ambition consiste à mettre à profit les infrastructures existantes ainsi que les fonds de croissance et de capital de risque du pays au service des secteurs à fort potentiel de croissance, comme l’agroalimentaire. Le budget fédéral de 2025 a désigné l’agroalimentaire comme l’un des trois secteurs où le Canada bénéficie d’un avantage stratégique à l’échelle mondiale. Pourtant, ce secteur représente moins de 2 % des fonds publics orientés vers la croissance. Et au cours des cinq dernières années, les entreprises agroalimentaires n’ont capté que 4 % des investissements de capital de croissancec au Canada, un niveau que les investisseurs du secteur qualifient de sous-investissement flagrant.

Pour que les investissements en capital de croissance au Canada correspondent à la contribution de l’agroalimentaire au PIB du pays, il faudra mobiliser environ 13 milliards de dollars d’ici 2030 — soit une augmentation de 36 % par rapport aux cinq dernières années : de tels investissements permettraient de cibler les actions et de positionner le Canada comme un pôle mondial dynamique d’innovation et de produits agroalimentaires.

Les bouleversements mondiaux des cinq dernières années soulignent la nécessité pour le Canada de renforcer sa souveraineté dans les domaines de l’innovation, de la production et de la transformation agroalimentaires. Or, le reste du monde n’attend pas que le Canada peaufine son approche. Sans mesures immédiates pour accroître sa capacité de transformation à valeur ajoutée, le pays risque de limiter le potentiel de croissance de son secteur agroalimentaire. Il risque également d’éroder son écosystème d’innovation agroalimentaire, les entreprises et les talents se tournant vers d’autres pays — notamment l’Australie, le Japon et l’Allemagne — qui intensifient leurs investissements en recherche et développement et en commercialisation2. Enfin, il risque de perdre en pertinence à l’ère des technologies de rupture — outils décisionnels pilotés par l’IA, édition génétique, intrants biologiques, automatisation, robotique et procédés alimentaires innovants — qui façonneront les gains de productivité des prochaines décennies.

Il existe un décalage entre le positionnement du secteur agroalimentaire canadien comme une superpuissance et de ses avantages stratégiques d’une part, et l’ampleur et l’orientation réelles des investissements nationaux d’autre part. Transformer le Canada en superpuissance agroalimentaire nécessite une approche ciblée et agile en matière de capital et de croissance capable de contourner les contraintes sectorielles et de révéler son plein potentiel.

Les entreprises canadiennes ne captent que 3 % du capital de croissance dans le secteur agroalimentaire
  • Objet : Conception, prototypage précoce, études de marché

  • Investisseurs : Investisseurs providentiels, incubateurs et accélérateurs, subventions universitaires et gouvernementales, fonds d’amorçage en capital de risque, bureaux de gestion de patrimoine

  • Atouts : Soutien gouvernemental et régional solide grâce à des programmes d’innovation en phase initiale

  • Défi : Rupture entre les secteurs public et privé dans la collaboration visant la commercialisation de la propriété intellectuelle

  • Objet : Projets pilotes, prototypage, essais de marché et production à petite échelle

  • Investisseurs : Accélérateurs, sociétés de capital de risque, capital de risque corporatif, subventions gouvernementales, bureaux de gestion de patrimoine, sociétés d’État

  • Atouts : Réseau de fonds de capital de risque en expansion

  • Défi : Complexité des parcours d’investissement et risques de sous-capitalisation pouvant entraîner des rondes de financement de transition, ralentir le développement et diluer l’actionnariat

  • Objet : Innovation continue, émergence d’un leadership de marché, mise à l’échelle des opérations

  • Investisseurs :  Sociétés de capital de risque, capital-investissement, investissements stratégiques corporatifs, sociétés d’État

  • Atouts : Accès aux marchés internationaux des capitaux, notamment aux États-Unis et dans l’Union européenne

  • Challenges: Gap in follow-on fund, especially Series B to growth and fragmented domestic capital-raising options

  • Objet : Flux de trésorerie stables, croissance plus modérée, efficacité opérationnelle et expansion, sortie

  • Investisseurs : Banques commerciales, capital-investissement, fusions et acquisitions, vente industrielle, premier appel public à l’épargne

  • Atouts : Solide soutien des banques commerciales, bien que le financement de projets demeure difficile à obtenir

  • Défis : Rareté de grands acquéreurs nationaux, ce qui conduit souvent à des ventes à des acheteurs étrangers ; les entreprises menant des projets d’infrastructure font face à des contraintes structurelles dans l’assemblage de montages financiers complexes

Trop peu d’entreprises parviennent à passer à la phase de croissance, et trop peu de capitaux sont disponibles pour celles qui y parviennent.

L’ampleur, la répartition et la valeur du capital de croissance investi dans les entreprises en expansion d’un secteur sont des indicateurs de sa dynamique et de ses perspectives de croissance. Au Canada, les marchés en amont et intermédiairesd — allant des intrants agricoles à la transformation alimentaire — bénéficient généralement d’un bon accès aux capitaux en phase initiale grâce aux subventions gouvernementales, aux bureaux de gestion de patrimoine familial et aux sociétés de capital-risque. Les marchés en aval, comme les marques alimentaires, ont moins accès à ce type de financement, avec un nombre réduit de fonds de capital-risque actifs. Les entreprises agroalimentaires, quel que soit leur segment de marché, commencent à se heurter au défi canadien du capital de croissance : des fonds internes fragmentés et limités lorsqu’il s’agit de lever 15 millions de dollars ou plus. Il existe un écart important en matière de financement de croissance dans l’ensemble des secteurs économiques, les sociétés de capital-risque nationales n’étant généralement pas en mesure d’injecter plus de 30 millions de dollars. Cette situation freine l’expansion des entreprises et réduit la capacité du Canada à attirer et à retenir des sociétés agroalimentaires à fort potentiel. La complexité du secteur agroalimentaire canadien accentue ce problème, car les investisseurs généralistes ont du mal à s’y retrouver sans expertise sectorielle. Les capitaux mobilisés, par exemple, pour soutenir une entreprise de technologies agricoles sont souvent complètement différents de ceux qui s’intéressent à une marque alimentaire, leurs indicateurs de croissance, marchés et besoins en capitaux étant très différents (par exemple, propriété intellectuelle ou entrepôt de distribution).

À l’échelle mondiale, le capital de croissance a fortement augmenté dans tous les secteurs, y compris l’agroalimentaire, jusqu’au pic de 2021. Entre 2015 et 2021, le capital de croissance dans l’agroalimentaire canadien a progressé de 1 405 % en phase d’amorçage et de 480 % en phase de capital-risque3. Cette croissance a été alimentée par plusieurs facteurs et intervenants :

  • L’intérêt mondial pour la technologie agroalimentaire et l’agriculture durable a explosé face à l’urgence croissante de nourrir davantage de personnes avec un impact environnemental réduit. En conséquence, les investissements mondiaux dans la technologie agroalimentaire ont atteint 71 milliards de dollars en 20214

  • Le Canada a lancé des incubateurs (YSpace Food Incubator), des accélérateurs (SVG Thrive) et des centres de sciences appliquées de l’alimentation (Saskatchewan Food Industry Development Centre) pour favoriser la commercialisation de l’innovation agroalimentaire.

  • Les fonds de capital-risque axés sur l’agriculture et l’alimentation, notamment District Ventures Capital, Ag Capital Canada, Emmertech, Tall Grass Ventures et Nya Ventures, ont également connu une croissance au Canada.

  • Certaines sociétés d’État ont contribué à dynamiser le secteur par des initiatives comme l’engagement de 2 milliards de dollars d’ici 2030 de Financement agricole Canada (FAC) pour soutenir l’innovation dans l’agriculture et l’alimentation.

Le capital de croissance a représenté 12 % des investissements au cours de la dernière décennie

Depuis 2021, le capital de croissance et les investissements dans la plupart des segments ont diminué. Les investissements dans les entreprises agroalimentaires canadiennes sont désormais inférieurs à ceux d’il y a dix ans, avec une baisse de 32 % en valeur et de 29 % du nombre d’opérations5. Cette contraction reflète les tendances observées dans d’autres grandes économies agroalimentaires — notamment les États-Unis, le Brésil et l’Australie — où le financement consacré aux technologies agroalimentaires a atteint son plus bas niveau en dix ans6.

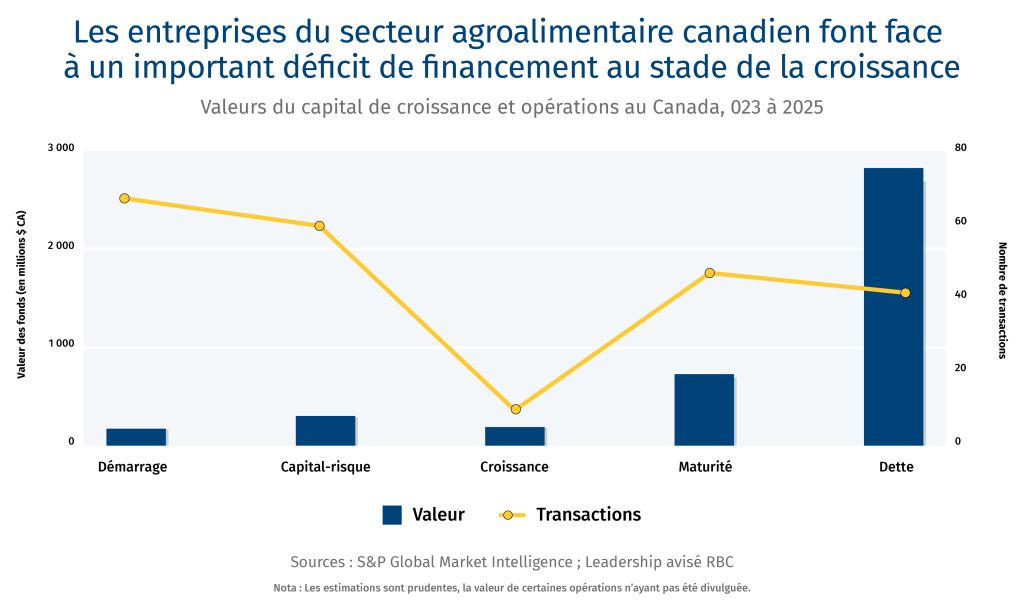
Bien que certains signes positifs aient émergé au cours des cinq dernières années — notamment la progression du capital-investissement et l’orientation vers des entreprises matures et à fort impact — les défis fondamentaux pour attirer et retenir le capital demeurent. Le défi le plus évident se situe à la phase de croissance. La valeur du capital disponible au Canada pour les entreprises en phase de croissance est d’environ 37 % inférieure à celle en phase de capital-risque, où les entreprises en démarrage bénéficient davantage du soutien des sociétés de capital-risque et des incubateurs7.

Les entreprises du secteur agroalimentaire canadien font face à un important déficit de financement au stade de la croissance

Cependant, se concentrer sur la résolution de ce problème de manière isolée peut engendrer de nouveaux déséquilibres tout au long de la chaîne. Par exemple, les fonds de capital-risque agroalimentaire apparus au Canada au cours de la dernière décennie cherchent désormais à lever de nouveaux fonds plus importants pour combler les lacunes à la phase de croissance, ce qui pourrait créer un nouveau déficit dans les investissements en phase de démarrage — c’est-à-dire des tours de financement compris entre 1 et 5 millions de dollars. Assurer la disponibilité de capitaux à chaque étape de la croissance et pour l’ensemble des segments de marché nécessite donc une coordination entre les investisseurs afin de garantir une couverture continue le long de la chaîne de financement.

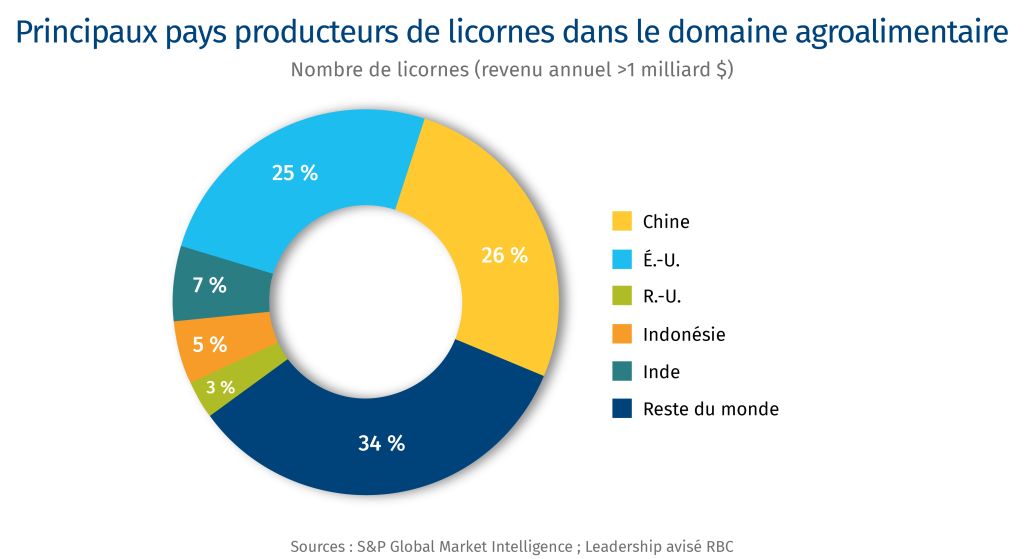
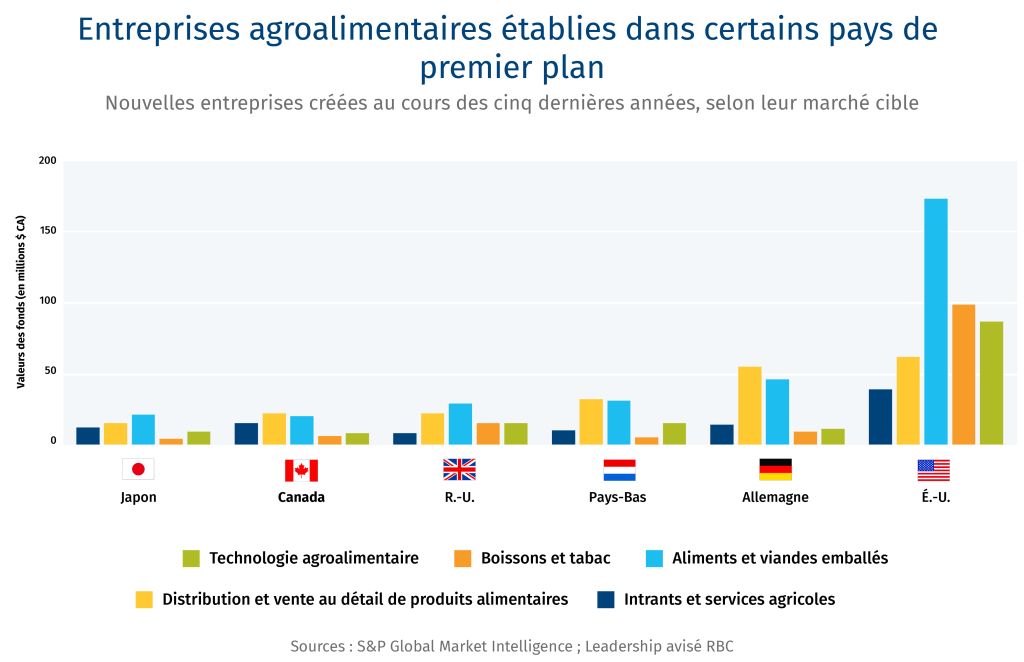
L’absence de « licorne » agroalimentaire canadienne — définie comme une entreprise en démarrage privée générant un chiffre d’affaires annuel d’au moins 1 milliard de dollars — constitue un signal macroéconomique indiquant que le Canada ne dispose pas d’un écosystème capable de propulser les entreprises prometteuses8. Les pays comparables, comme les Pays-Bas, l’Allemagne et l’Australie, comptent tous des licornes, et les poids lourds comme les États-Unis, l’Inde et la Chine disposent d’un portefeuille stable de ces entreprises à forte valeur.

Principaux pays producteurs de licornes dans le domaine agroalimentaire

Les structures de financement poussent les entreprises à se développer hors du Canada

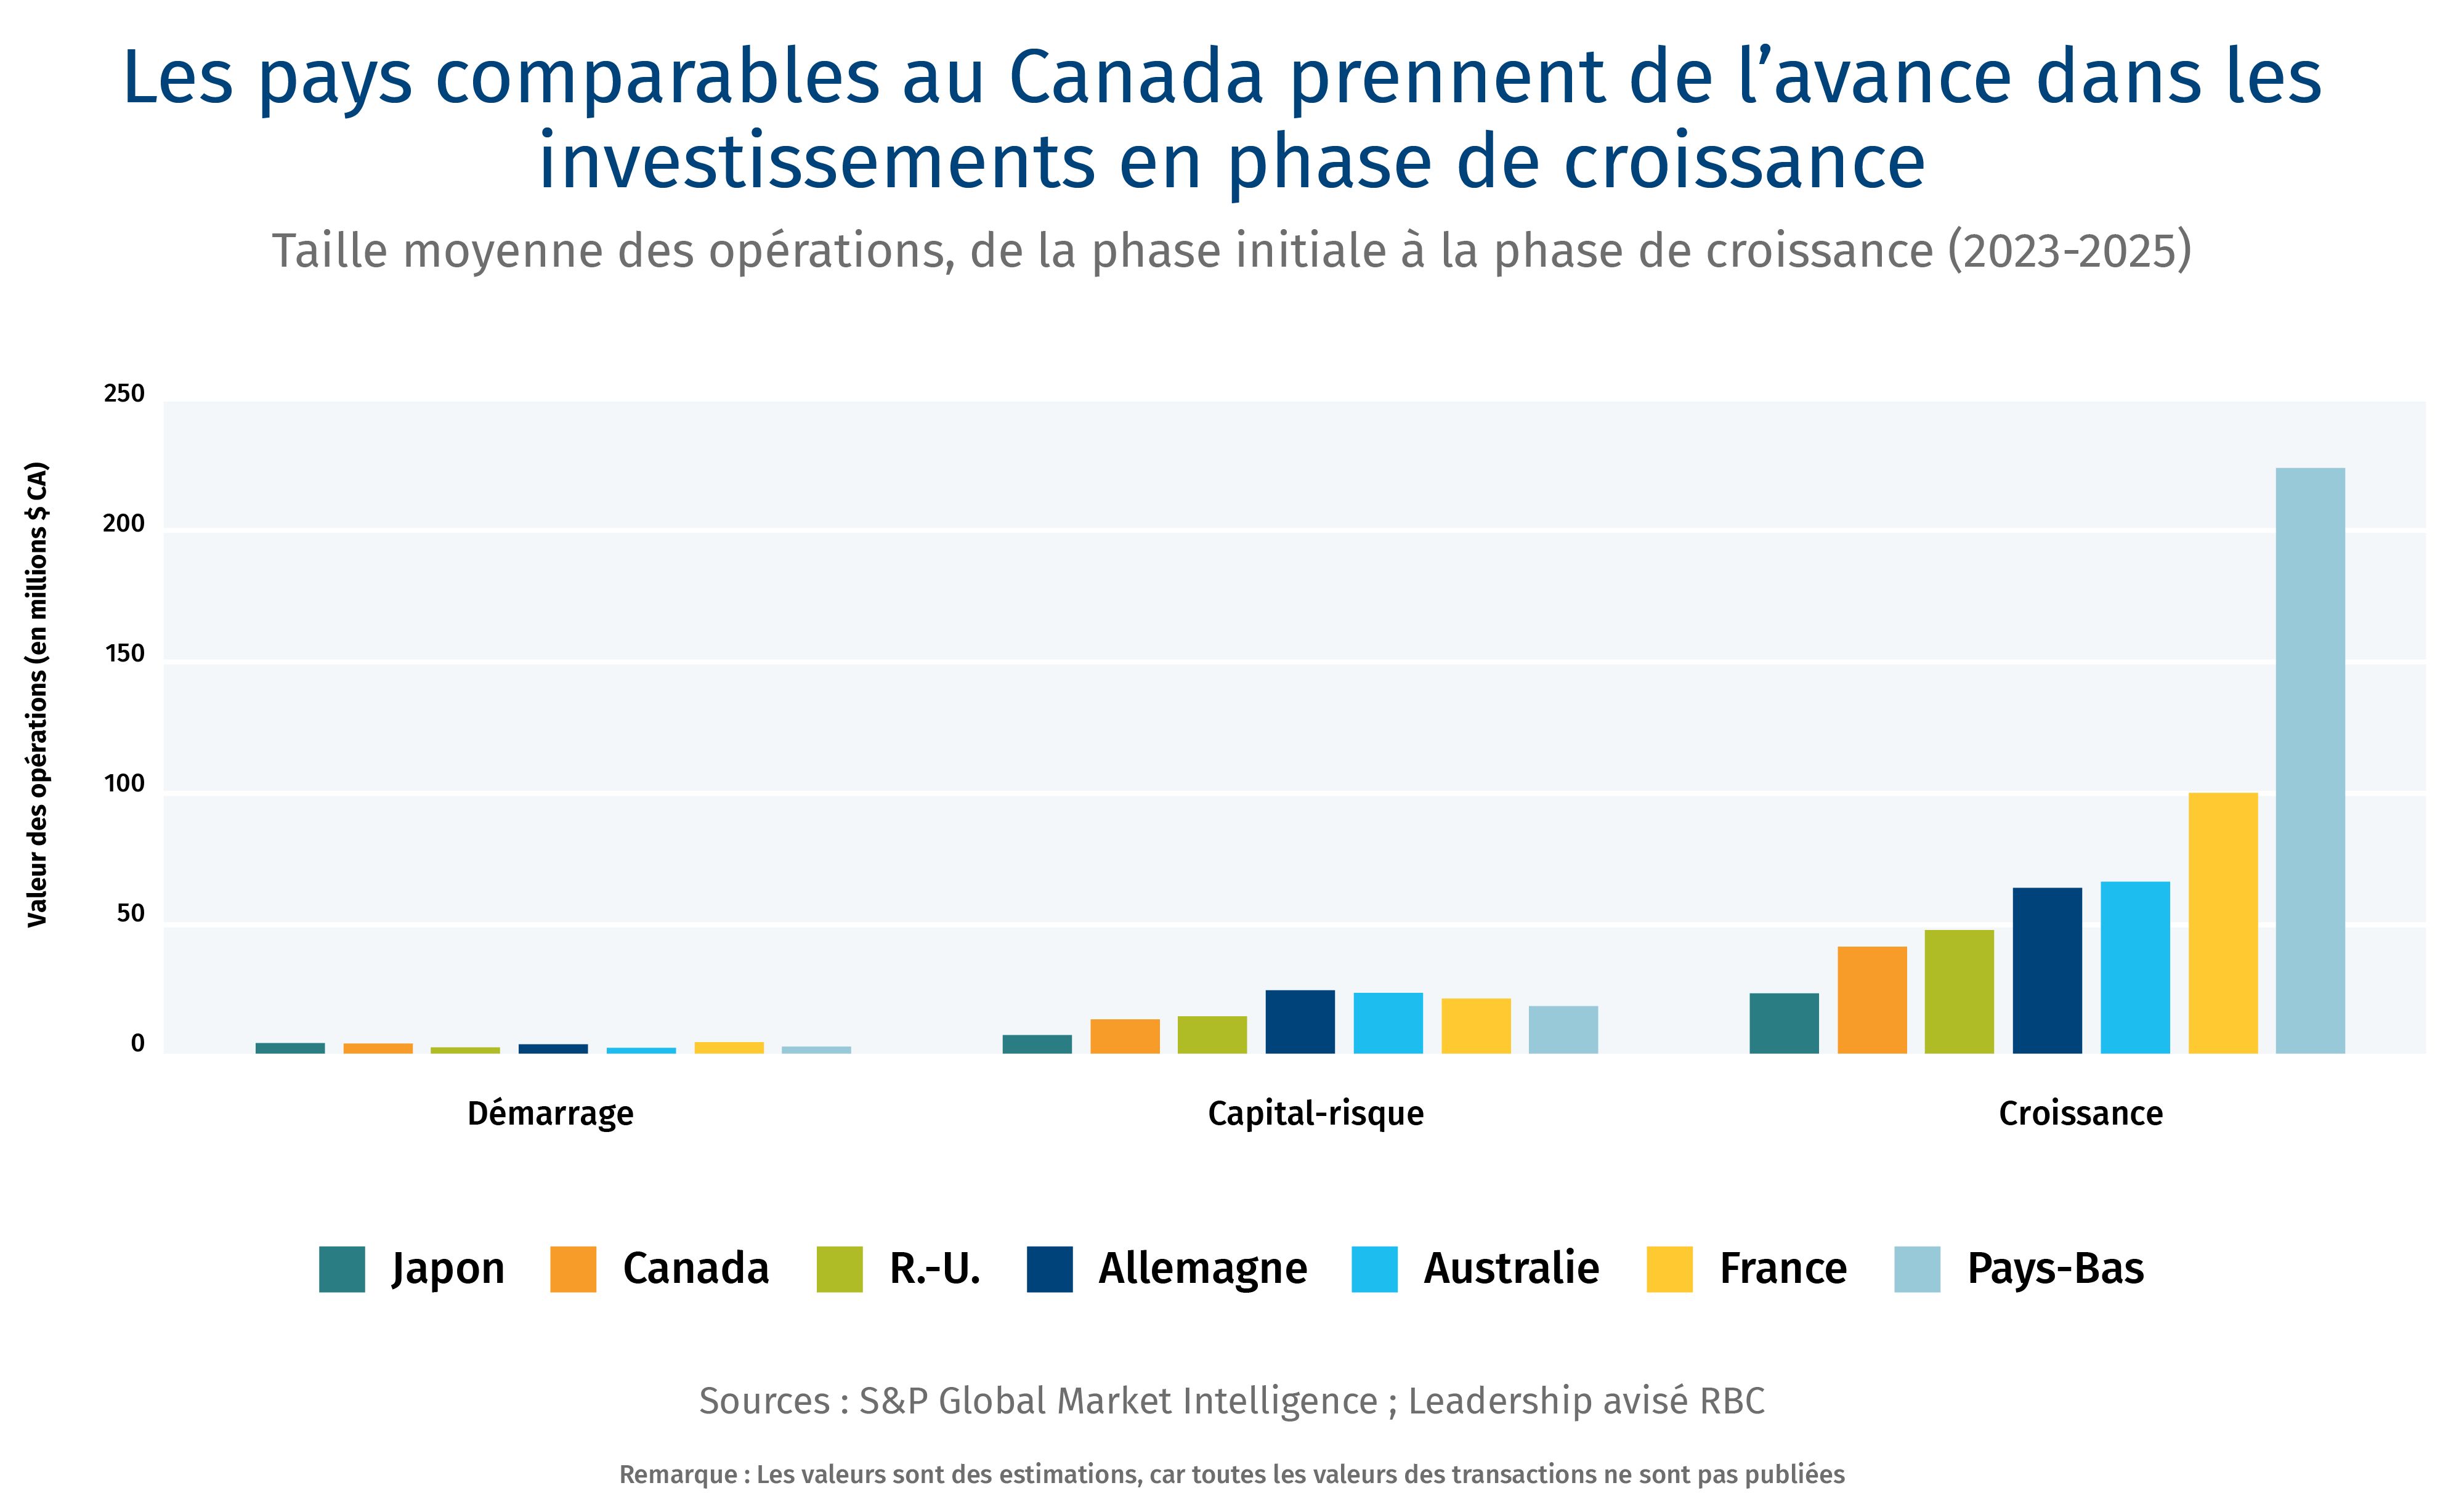
Les jeunes entreprises agroalimentaires canadiennes progressent souvent plus lentement dans les phases de commercialisation et d’expansion que leurs homologues dans les marchés concurrents en raison de bassins de capitaux moins importants. Un accès limité au capital limite la croissance et allonge les horizons de rentabilité. Si les entreprises en phase initiale peuvent attirer des fonds publics et du capital de risque, celles qui recherchent des rondes de financement plus importantes sont fréquemment contraintes de se tourner vers des sources de capital étrangères.

Les pays comparables au Canada prennent de l'avance dans les investissements en phase de croissance

Vive, une entreprise de protection des cultures établie à Mississauga, en Ontario, cherche à lever des capitaux de série D de plus de 40 millions de dollars à compter du premier trimestre de 2026. L’entreprise s’attend à ce que plus de 75 % des fonds levés lors de cette ronde proviennent de l’extérieur du Canada. Cette démarche s’inscrit dans la continuité de la première phase d’expansion commerciale de Vive, amorcée aux États-Unis, où l’approbation des ingrédients actifs de ses produits a nécessité quatre ans, contre huit ans au Canada.

Alimentent l’innovation agroalimentaire, mais ne soutiennent pas ces mêmes innovations aux étapes de croissance.

Le soutien gouvernemental aux premières étapes de la croissance provient principalement des incubateurs, des accélérateurs, ainsi que des programmes de partage des coûts et de recherche et développement — des composantes essentielles de la filière d’innovation agroalimentaire du Canada. Toutefois, cette concentration du financement et les modalités de mise en œuvre des programmes conduisent souvent à ce que les dirigeants de futures entreprises de pointe canadiennes de l’agroalimentaire soient qualifiés d’« entrepreneurs axés sur les subventions », contraints de consacrer un temps disproportionné à la recherche de financement, à la rédaction de demandes et au respect des exigences de reddition de comptes, plutôt qu’à la construction d’entreprises prêtes à accueillir des investisseurs. Bien entendu, les mécanismes de contrôle et de responsabilisation sont indispensables dans le cadre du financement public, mais l’accès à ces fonds et les obligations de suivi qui y sont associées gagneraient à être rendus plus efficients.

Un autre défi lié au capital gouvernemental réside dans le fait que le secteur ne correspond souvent pas parfaitement aux critères d’investissement des fonds nationaux, comme le Fonds de croissance du Canada, pour plusieurs raisons : taille des projets, dispersion géographique de la production et des initiatives, et définitions de l’innovation ou des technologies propres. Par conséquent :

  • Les 17 investissements et plus du Fonds de croissance du Canada ne comprennent aucune entreprise agroalimentaire.

  • Sur les 106 investissements de la Banque d’infrastructure du Canada, un seul est axé sur la production agricole.

  • Le secteur agroalimentaire ne représente qu’environ 3 % des 575 entreprises financées par l’Initiative de catalyse du capital de risque (ICCR) et le Plan d’action sur le capital de risque (PACR).

Le capital d’agriculteurs dont les capitaux sont immobilisés ou d’investisseurs institutionnels exclus représente une ressource sous-utilisée pour le secteur agroalimentaire canadien.

Les investisseurs institutionnels au Canada, comme les caisses de retraite et les sociétés de capital-investissement, veulent s’engager dans l’agroalimentaire canadien, mais se heurtent à un triple obstacle :

  • Nombre limité de projets de grande envergure

  • Besoin de co-investisseurs, publics ou privés, pour partager le risque

  • Réglementations restreignant les investissements

Le modèle canadien d’attraction de capitaux dans l’agriculture primaire illustre bien ces barrières. Le pays est optimisé pour la propriété familiale, avec des réglementations provinciales restreignant les investissements étrangers et imposant la gestion de l’offre pour certains sous-secteurs. Cela contraste fortement avec l’Australie, par exemple, qui considère l’agriculture comme un secteur d’exportation investissable grâce à de grandes exploitations regroupées et gérées par des sociétés professionnelles. Les investisseurs peuvent injecter des centaines de millions dans une seule entreprise, qui dispose alors de liquidités suffisantes pour investir dans de nouvelles entreprises et des innovations susceptibles d’accroître leur productivité.

Les investisseurs institutionnels souhaitant réaliser des placements significatifs avec des rendements éprouvés peuvent trouver le modèle canadien fragmenté difficile à naviguer. Ainsi, certaines des plus importantes caisses de retraite canadiennes investissent dans l’agriculture hors du Canada. Le portefeuille de ressources naturelles de la Caisse de retraite de la Fonction publique comprend environ 77 % d’investissements agroalimentaires, le Canada n’en représentant que 9,3 %. La plus grande part, 43,3 %, est dirigée vers des pays d’Océanie, principalement l’Australie.

Les agriculteurs jouent également un rôle clé dans le pipeline d’innovation et de capital agroalimentaire, car les nouveaux produits et services du segment amont peuvent directement influencer leur croissance et leur productivité. Cependant, les agriculteurs canadiens voient leurs possibilités limitées, le capital étant souvent immobilisé dans les coûts opérationnels et les actifs comme terres, bâtiments et équipements. Cela réduit à la fois les signaux de demande pour les technologies novatrices et les occasions de co-investissement dans des projets à forte incidence, par rapport à des pays capables d’attirer des investissements à grande échelle et disposant de capitaux disponibles au-delà des opérations et des actifs.

L’aversion au risque freine l’appétit des investisseurs, l’entrepreneuriat et l’innovation.

Contrairement aux États-Unis, où une culture « échouer rapidement, ajuster, passer à l’échelle » stimule l’activité transactionnelle et l’appétit pour le risque, les investisseurs canadiens se montrent généralement plus prudents, surtout au-delà de la phase d’amorçage, ce qui décourage les prises de pari audacieuses. Cela se reflète dans le nombre limité de nouvelles entreprises canadiennes recherchant des rondes de financement.

Entreprises agroalimentaires établies dans certains pays de premier plan

Les préférences traditionnelles des investisseurs pour des secteurs comme les technologies de l’information plutôt que pour l’innovation agroalimentaire — souvent perçue comme générant une croissance et des rendements plus faibles — limitent la participation des fonds de capital-risque généralistes et des investisseurs institutionnels. Cela contribue à restreindre les bassins de capitaux disponibles pour les opérations agroalimentaires en phase avancée.

La responsabilité de mettre en place des approches claires et cohérentes pour accéder au soutien et au capital ne devrait pas reposer uniquement sur les investisseurs. Lorsqu’une jeune entreprise parvient à attirer des clients, le capital suit souvent naturellement. Cela souligne l’importance d’améliorer la pertinence des innovations pour résoudre des problèmes concrets et de favoriser leur adoption par les agriculteurs, les entreprises et les détaillants canadiens, mais aussi par les clients étrangers, afin de permettre aux entreprises canadiennes de se développer à grande échelle.

Une demande confirmée permettrait aux jeunes entreprises d’accéder au financement tout au long de leurs phases de croissance et de collaborer avec les investisseurs pour établir les structures de capital appropriées. Three Farmers, une entreprise de collations basée en Saskatchewan, a accru sa production dans les Prairies et commercialise ses légumineuses assaisonnées dans plus de 4 000 points de vente au Canada et aux États-Unis. L’accès au capital de croissance a été un élément clé de son succès. Cela inclut une levée de fonds de 6,2 millions de dollars en 2022, menée par trois investisseurs stratégiques : District Ventures Capital, société de capital-risque spécialisée dans les biens de consommation emballés ; Exportation et développement Canada (EDC), qui aide les entreprises à se développer efficacement sur des marchés étrangers comme les États-Unis ; et Protein Industries Canada, qui offre un accès aux réseaux d’innovation et de chaîne d’approvisionnement9. En 2025, un nouveau partenariat stratégique avec Financement agricole Canada (FAC) a apporté non seulement des capitaux propres, mais aussi un « capital intelligent » sous forme de mentorat pour l’orientation dans le cadre réglementaire et la définition d’approches optimales de combinaison de capitaux. De tels exemples constituent un véritable guide pour mettre ponctuellement les entreprises en rapport avec les bons types d’investisseurs.

La mise en place de chaînes d’approvisionnement nécessite des capitaux — les entreprises agroalimentaires émergentes peinent à les mobiliser au Canada.

Le développement de chaînes d’approvisionnement agroalimentaires et la commercialisation de produits exigent souvent la création d’infrastructures pour les installations de production et de transformation, ce qui requiert des structures de capital adaptées combinant fonds propres et dette afin de rendre ces projets attrayants pour les entreprises et les investisseurs. Les nouvelles installations de production, en particulier pour les produits alimentaires et la transformation, nécessitent souvent des contrats d’achat ou des engagements d’adoption pour rassurer les investisseurs. Au Canada, où le bassin d’investisseurs prêts à s’engager dans des projets d’envergure est restreint, où les chaînes d’approvisionnement alimentaires sont décentralisées et où les étalons de prix peuvent être incertains — notamment pour les ingrédients alimentaires innovants —, l’obtention de tels engagements peut s’avérer difficile, augmentant le risque perçu.

Malgré les coûts initiaux liés à la commercialisation et à l’expansion, la croissance du secteur contredit l’idée selon laquelle l’élan pour la transformation à valeur ajoutée stagnerait au Canada. Au cours de la dernière décennie, la croissance annuelle des revenus dans la fabrication agroalimentaire a été en moyenne de 5,9 %, contre 3,6 % pour l’ensemble du secteur de la fabrication10.

Les investissements dans les actifs de fabrication agroalimentaire ont augmenté d’environ 32 % en termes réels au cours de la dernière décennie11. Cette croissance modérée est principalement portée par l’expansion d’entreprises agroalimentaires établies de grande envergure, qui développent des capacités de transformation significatives.

Pourtant, de nombreuses nouvelles entreprises innovant dans les ingrédients alimentaires se heurtent à des obstacles pour réunir les bonnes structures de capital en raison des barrières liées à la chaîne d’approvisionnement — absence de certitude quant aux prix et manque d’engagements contractuels de la part d’acheteurs avant la construction des infrastructures de transformation. En conséquence, le Canada risque de perdre des activités de transformation à valeur ajoutée au profit d’autres territoires où les capitaux circulent plus facilement. Par exemple, Phytokana Ingredients Inc., une jeune entreprise albertaine qui transforme des fèves cultivées au Canada en ingrédients alimentaires, s’efforce de développer la transformation à valeur ajoutée des légumineuses au Canada. L’entreprise cherche actuellement à financer la construction et la mise en service d’une installation de fractionnement sec entièrement automatisée d’une capacité annuelle de 30 000 tonnes métriques près de Strathmore, en Alberta12. Cependant, constituer une base de capital adéquate s’avère difficile avec les investisseurs nationaux, poussant Phytokana à envisager des investisseurs étrangers, ce qui pourrait influer sur le choix de l’emplacement de la future installation de transformation.

Le paysage agroalimentaire canadien est difficile à naviguer pour les jeunes entreprises et les investisseurs qui ne sont pas intégrés aux réseaux sectoriels régionaux et nationaux. Une fois dans ces réseaux, les entreprises en phase initiale bénéficient souvent d’un soutien solide, mais deux défis persistent pour établir des trajectoires cohérentes permettant aux entreprises d’attirer du capital par étapes :

  • Explorer les possibilités de financement et de soutien et s’orienter dans les processus de demande.

  • Déterminer les sources de financement pour les phases suivantes.

Cartographier les profils d’investisseurs selon les segments de marché et les mandats fournit une feuille de route structurée pour faire évoluer le capital, de l’amorçage aux étapes de croissance. Des pays comme le Royaume-Uni, Israël et Singapour offrent des exemples de mise en place de telles structures. Le Royaume-Uni, par exemple, est reconnu pour ses parcours structurés reliant les accélérateurs et les plateformes d’amorçage aux sources de capitaux des phases intermédiaires et avancées d’organisations comme Founder Factory.

Une des principales raisons pour lesquelles le nombre d’opérations agroalimentaires au Canada a chuté de 450 % entre la phase initiale et la phase de croissance au cours des trois dernières années réside dans le niveau de préparation des jeunes entreprises. Les investisseurs soulignent régulièrement que le manque de préparation constitue une contrainte majeure. Les fondateurs d’entreprises excellent souvent dans la preuve de concept et la phase de recherche et développement, mais ont de la difficulté à effectuer la transition vers une demande client validée, des modèles de revenus reproductibles, la conformité réglementaire, la préparation de la chaîne d’approvisionnement, ainsi que la maturité en gestion et gouvernance.

De nombreuses organisations, notamment les bureaux d’innovation des universités et les accélérateurs, s’attaquent à ces enjeux. Par exemple, le Réseau canadien d’innovation en alimentation met les jeunes entreprises en relation avec des partenaires dans des segments de marché technologique alimentaire définis, comme les ingrédients alimentaires. Ces programmes permettent aux jeunes entreprises de nouer des relations avec les détaillants et les acheteurs stratégiques plus tôt, tout en offrant aux entreprises et aux acteurs de la chaîne d’approvisionnement une meilleure visibilité quant aux innovations émergentes. Établir ces liens est essentiel pour améliorer les taux de réussite des entreprises et pour renforcer la connectivité entre les leaders sectoriels et les entreprises en démarrage, d’autant que seulement 6 % des entreprises canadiennes cotées en bourse investissent dans le capital-risque, contre 40 % aux États-Unis13.

Le Canada est de plus en plus perçu comme un pays où les contraintes réglementaires freinent le développement des entreprises agroalimentaires et la commercialisation de leur propriété intellectuelle.

Le pays accuse un retard par rapport à des concurrents clés comme l’Australie, le Japon, l’Allemagne, la France, l’Italie, le Royaume-Uni et la Corée du Sud en tant que ressort privilégié pour le dépôt de brevets agroalimentaires14. Cette situation découle de multinationales, notamment dans les sciences de la vie, qui déclarent avoir fortement rétrogradé le Canada dans leur classement des pays où investir en recherche et développement au cours de la dernière décennie. Cela s’explique en partie par des processus d’approbation pour les intrants agricoles, comme les ingrédients actifs des pesticides, qui peinent à garder le rythme et à demeurer transparents pour l’examen des demandes15. Ces tendances nuisent à l’image du Canada comme soutien à l’innovation agroalimentaire en phase initiale.

États-Unis : échelle et profondeur

Part de marché : les États-Unis ont capté 33 % des investissements agroalimentaires mondiaux au cours des trois dernières années.

Atout : l’ampleur et la maturité de leurs marchés de capitaux.

Leçon : créer des fonds de croissance capables de participer activement à toutes les phases du cycle de vie des entreprises. Par exemple, S2G Investments, basée à Chicago, gère plusieurs fonds et peut collaborer avec des entreprises à différentes phases de croissance, générant des bassins de capitaux plus profonds, alors que les entreprises agroalimentaires ont historiquement eu du mal à accéder à du financement auprès de sociétés de capital-investissement ou de banques commerciales (par exemple, avant la génération de revenus).

Inde : croissance alimentée par la demande

Part de marché : l’Inde attire désormais 8 % des investissements mondiaux en croissance agroalimentaire et devrait renforcer sa position au cours de la prochaine décennie grâce à l’amélioration rapide de sa productivité agricole.

Atout : la croissance repose sur une demande intérieure massive, un système alimentaire en pleine modernisation, et un soutien gouvernemental solide à l’innovation agricole.

Leçon : se concentrer sur les fondamentaux relatifs à la croissance de la production et de la consommation pour orienter les investissements. En réponse aux projections de consommation et de production, l’Inde connaît un fort développement des plateformes agroalimentaires, de la logistique de la chaîne d’approvisionnement et de l’agriculture de précision, le tout soutenu par une participation accrue des fonds de capital-risque nationaux et des investisseurs stratégiques.

Le pays capte désormais près de 8 % des investissements européens en technologies agroalimentaires16. La récente progression a été largement portée par un investissement de 260 millions de dollars dans Finnforel, une entreprise d’aquaculture, soulignant la force de la Finlande dans les protéines durables et les systèmes de production alimentaire avancés.

Avec seulement 2,3 millions d’hectares de terres agricoles — soit 3,7 % de la surface agricole canadienne —, la Finlande s’impose comme un pôle d’innovation suivant une approche semblable à celle soutenue par les gouvernements des Pays-Bas et du Danemark pour attirer des investissements sectoriels privés. L’écosystème finlandais se distingue par une forte collaboration public-privé, une expertise approfondie en agriculture et aquaculture en climat froid, et un accent sur des solutions technologiques de pointe orientées vers l’exportation.

Le Japon est désormais le troisième investisseur en technologies agroalimentaires en Asie, captant environ 13 % du marché, derrière l’Inde et la Chine17. Sa progression dans le classement mondial s’appuie sur plusieurs grandes opérations, notamment un investissement de 89 millions de dollars dans la jeune entreprise de biomatériaux Spiber.

Parmi ses avantages concurrentiels, le Japon bénéficie d’une forte participation d’investisseurs en capital-risque comme Global Brain Corporation et Beyond Next Ventures. Le marché interne japonais, mature, soutient la commercialisation d’aliments haut de gamme et fonctionnels, et présente des avantages notables dans des domaines clés de croissance, notamment les biomatériaux et les technologies de fermentation. L’écosystème national excelle également dans la mise à l’échelle de technologies à forte intensité de capital nécessitant de longs cycles de développement et des partenaires industriels solides.

Les Émirats arabes unis importent environ 80 % de leur alimentation. La sécurité alimentaire est donc devenue une priorité nationale. Le pays vise à produire 50 % de sa nourriture localement et à se classer premier dans l’Indice mondial de la sécurité alimentaire d’ici 205118. Pour atteindre cet objectif, les Émirats ont lancé le pôle économique Agri-Food Growth and Water Abundance (AGWA), qui prévoit attirer près de 48 milliards de dollars d’ici 2045.

La sécurité alimentaire en tant qu’impératif stratégique a stimulé la croissance rapide du secteur agroalimentaire national soutenue par les avantages plus larges de l’économie des Émirats arabes unis, notamment :

  • Zones franches et réglementation favorable aux investisseurs

  • Infrastructures logistiques de pointe et position géographique stratégique reliant l’Europe, l’Afrique et l’Asie

  • Fort soutien gouvernemental aligné sur des objectifs nationaux à long terme.

Incidence potentielle : Renforcement du rôle des universités, qui s’est affaibli en matière d’innovation, et inversement de la tendance à la baisse des investissements en recherche et développement agroalimentaire externalisés vers les universités, lesquels ont chuté de 64 % au cours des cinq dernières années19

Favoriser la commercialisation suppose d’aller au-delà des approches traditionnelles qui incitent les chercheurs principalement par le biais de subventions, où la réussite est mesurée en fonction des publications évaluées par les pairs, et où l’avancement repose sur le modèle classique axé sur la recherche et les services universitaires. Les facultés d’agroalimentaire pourraient envisager de promouvoir davantage les parcours universitaire-entrepreneur pour les chercheurs — à l’instar de ceux proposés par la Faculté d’agriculture de l’Université Dalhousie — et de mettre en place des cadres structurés permettant aux universités et au secteur privé de négocier la propriété intellectuelle afin de soutenir efficacement la commercialisation. Ces mesures pourraient inclure la facilitation de partenariats de co-conception entre établissements et entreprises, l’établissement de lignes directrices plus claires en matière de conflits d’intérêts, ainsi que l’intégration explicite des activités de commercialisation dans les critères de promotion et de titularisation, en particulier dans les disciplines des sciences appliquées et du génie.

Il est courant que les universités et collèges canadiens engagés dans des projets avec le secteur privé détiennent automatiquement la propriété intellectuelle issue de ces travaux. Bien que cette approche vise généralement à protéger l’intérêt public et la valeur institutionnelle, ces conditions — combinées à l’absence de reconnaissance formelle, de crédits liés à la titularisation et de mécanismes de rémunération pour les chercheurs agissant à titre d’entrepreneurs — peuvent constituer des obstacles importants à la commercialisation. Ainsi, des institutions comme les universités, qui jouent un rôle fondamental dans l’expérimentation et la génération d’idées nouvelles, risquent d’être de plus en plus exclues de la chaîne de commercialisation agroalimentaire, en particulier dans les domaines de l’innovation appliquée et à forte intensité de capital comme la transformation des aliments, la bioproduction et les technologies agricoles. L’expérience des États-Unis, d’Israël et de certaines régions d’Europe démontre que des modèles de propriété intellectuelle plus souples — notamment des cadres où la propriété intellectuelle appartient aux créateurs ou est partagée, assortis de mécanismes clairs de partage des revenus — peuvent accroître de manière significative la création de jeunes entreprises et la collaboration avec l’industrie et les investissements en aval, sans compromettre l’intégrité académique.

Incidence potentielle : Atténuation de la chute marquée du nombre d’opérations — de 450 % entre les stades de démarrage et de croissance — et rétention des talents entrepreneuriaux en STIM et en administration dans le secteur agricole au-delà du 1 % actuel des diplômés de cycles supérieursPotential impact: Mitigate the stark deal count shrink of 450% from early stage to growth stage; and retain entrepreneurial STEM and business talent in agriculture beyond the current 1% of postgraduates.20

Pour lever les obstacles propres aux premières étapes, il est proposé de développer une plateforme de conciergerie propulsée par l’IA intégrée à une organisation nationale existante disposant d’une crédibilité sectorielle et d’une connaissance institutionnelle reconnue. Cette plateforme permettrait aux jeunes entreprises de naviguer, en un seul point d’accès, l’ensemble des possibilités offertes par les secteurs public et privé en s’appuyant sur des outils existants comme AgPal.

Des initiatives comparables ont déjà été tentées afin d’aider de jeunes entreprises à s’orienter dans cet écosystème, et de nombreux incubateurs et accélérateurs offrent des services de mise en relation et d’accompagnement. Malgré cela, les jeunes entreprises agroalimentaires indiquent être désorientées aux premières étapes de leur création et faire face à une diminution marquée du soutien une fois sorties d’un incubateur ou d’un accélérateur. Cette chute de soutien est particulièrement prononcée dans l’agroalimentaire en raison de cycles de recherche et développement prolongés, de la complexité réglementaire et de l’intensité en capital du secteur. Un tel outil pourrait offrir un accompagnement personnalisé et en temps réel en matière d’admissibilité au financement, de prospection de clientèle, de parcours réglementaires, de relais plus clairs entre les différentes étapes de financement de croissance, et de connexions à l’écosystème.

L’optimisation de la plateforme nécessiterait toutefois un alignement entre les investisseurs et les intervenants de soutien en phase précoce quant aux définitions communes des segments de marché, aux catégories d’innovation et aux mandats d’appui, afin d’assurer une orientation précise des jeunes entreprises vers les occasions les plus pertinentes.

Incidence potentielle : Correction de la faible part de l’agroalimentaire dans le capital de croissance national en mobilisant davantage d’investisseurs généralistes, tout en attirant une plus grande proportion du capital de risque mondial, qui dépassait 500 milliards de dollars en 2025.21

Si le secteur souhaite susciter l’intérêt d’investisseurs externes, les leaders et investisseurs agroalimentaires établis au Canada doivent mettre en place des plateformes plus intentionnelles permettant aux investisseurs non spécialisés d’acquérir une meilleure compréhension, un cadre de référence et une conviction d’investissement. Un point de départ pourrait consister à organiser, à l’intention d’investisseurs généralistes canadiens et internationaux, des tables rondes nationales par segment de marché animées par des chefs de file de l’investissement agroalimentaire. Ces forums faciliteraient la création de liens, le partage de thèses d’investissement propres au secteur et la comparaison des profils de segments de marché, des horizons temporels et des trajectoires de sortie.

Les investisseurs généralistes qui souhaitent s’engager de manière significative et stratégique dans le secteur ont également l’occasion d’intégrer l’agroalimentaire à leur champ de couverture. Des moyens concrets d’ancrer l’expertise agroalimentaire directement dans les processus décisionnels d’investissement pourraient notamment inclure :

  • Des comités d’investissement et des conseils consultatifs renforçant leur expertise agroalimentaire par l’intégration d’exploitants agricoles, de transformateurs et d’investisseurs spécialisés du secteur.

  • Fund managers of investment firms participating in federal programs like VCCI must have a team with either:

    • une expérience préalable en investissement agroalimentaire ; ou

    • une relation consultative formelle avec des experts sectoriels.

Par ailleurs, les fonds de capital de risque et les programmes d’investissement peuvent prévoir des sous-allocations spécialisées au sein de fonds plus larges, par exemple des volets consacrés à des segments précis du marché agroalimentaire intégrés à des fonds généralistes.

Incidence potentielle : Possibilité, pour le secteur agroalimentaire, de générer un plus grand nombre de projets et d’entreprises admissibles à l’investissement par des fonds soutenus par l’État au-delà des 2 % actuels que le secteur capte de ces véhicules.

Bien que l’agroalimentaire soit régulièrement cité comme l’un des principaux avantages stratégiques du Canada, les programmes d’investissement gouvernementaux — tant provinciaux que fédéraux — demeurent souvent peu accessibles aux entreprises agroalimentaires en phase de croissance. Ils sont fréquemment mal adaptés aux réalités sectorielles, notamment en ce qui concerne la nature de l’innovation, l’intensité des actifs et les horizons de mise à l’échelle propres à l’agroalimentaire. Ce décalage laisse une part importante du potentiel agroalimentaire inexploité.

À titre d’exemple, l’ICCR n’exclut pas explicitement l’agroalimentaire, et certains gestionnaires de fonds participants exploitent d’ailleurs des fonds axés sur ce secteur. Toutefois, seulement 3 % des entreprises financées par des fonds soutenus par l’ICCR œuvrent dans l’agroalimentaire. Si l’expertise des gestionnaires et la mention explicite de l’agroalimentaire jouent un rôle, les critères des programmes, les définitions technologiques et les classifications de l’innovation influencent également les décisions d’investissement et orientent de façon systémique les capitaux vers des secteurs numériques ou à faible intensité d’actifs, au détriment de l’agroalimentaire.

Plutôt que de créer de nouveaux programmes, les fonds existants pourraient mettre en place des volets agroalimentaires dotés d’outils adaptés. Une option consisterait à envisager la mise en place d’un mandat agroalimentaire en phase de croissance au sein de l’ICCR — ou de son successeur dans le cadre de l’Initiative de catalyse du capital de risque et de croissance de 1 milliard de dollars annoncée dans le budget fédéral de 2025.

Les critères d’admissibilité des fonds gouvernementaux fédéraux et provinciaux pourraient être adaptés afin de mieux refléter les étapes de croissance des entreprises agroalimentaires, ouvrant ainsi la voie à des entreprises agroalimentaires de grande qualité :

  • Accepter les modèles d’affaires à forte intensité d’actifs disposant de solides plans d’affaires et de gestion des risques (par exemple : installations de transformation, cuves de fermentation, entreposage frigorifique, laboratoires pilotes).

  • Reconnaître l’innovation de procédé, les ingrédients novateurs, l’amélioration des rendements et la réduction des coûts comme de véritables innovations, et non uniquement les avancées logicielles ou basées sur la propriété intellectuelle.

  • Autoriser des horizons de commercialisation plus longs (7 à 10 ans plutôt que 3 à 5 ans), en accord avec les réalités réglementaires, de construction et d’adoption par le marché.

Incidence potentielle : Le Canada est un exportateur net de produits agroalimentaires transformés et à valeur ajoutée, avec un potentiel considérable d’accroissement de la transformation de produits qui sont encore majoritairement exportés sous forme de matières premières. Un exemple marquant est celui des protéines végétales : bien que le Canada soit le premier exportateur mondial de pois secs, environ 88 % de la production au cours des cinq dernières années a été exportée comme matière première.22 23 Cet exemple illustre une importante occasion manquée de création de valeur, de croissance de l’emploi et de diversification des exportations, alors que l’industrie des protéines de pois connaît un essor mondial.

Étendre la chaîne de valeur agroalimentaire canadienne exige que les investisseurs publics et privés mettent en œuvre des structures de capital mixtes adaptées aux particularités économiques du secteur agroalimentaire. Cela inclut l’examen d’outils permettant d’atténuer les risques liés au déploiement de capital pour des projets à fort impact répondant à une occasion de croissance claire pour le secteur agroalimentaire canadien, comme :

  • Capital subordonné ou patient en complément du capital-investissement

  • Garanties de premier risque par le gouvernement pour sécuriser les projets d’infrastructure

  • Instruments liés aux revenus ou structures convertibles adaptés à des marges variables

  • Soutien au financement lié à des contrats d’achat lorsque les engagements des acheteurs sont conditionnels, mais que la demande est manifeste

Dans les marchés agroalimentaires, les acheteurs en amont hésitent souvent à confirmer des contrats d’achat à long terme avant que les installations soient construites ou mises à l’échelle, alors que les investisseurs exigent une certaine certitude de revenus pour déployer leur capital — ce qui crée un blocage structurel. Des outils ciblés de partage des risques peuvent combler cet écart et débloquer des investissements privés dans la transformation, les ingrédients et la capacité de production alimentaire. Bien entendu, le Canada devra trouver des acheteurs pour les produits transformés plutôt que pour les matières premières, mais ne pas explorer les possibilités internes de développement de la transformation représente une occasion manquée de création de valeur pour le pays.

Télécharger le rapport

Alison Suntrum, Nya Ventures et CDL Agroalimentaire

Amy Standish, Ministère de l’agriculture de la Saskatchewan

Arlene Dickinson, District Ventures Capital

Ben Gibbons, Water Point Lane

Bianca Parsons, Alberta Food Processors Association

Blair Knippel, Inside Out LLC.

Brennan Gillis, Université Dalhousie

Bruce Rathgeber, Université Dalhousie

Celine Hildebrandt, Financement agricole Canada

Chris Hartt, Université Dalhousie

Chris Paterson, TallGrass Ventures

Chris Theal, Phytokana

D’Arcy Hilgartner, RDAR

Dana Gibson, Alberta Innovates

Darren Anderson, Vive Crop Protection

Dave Barrett, Université Dalhousie

Dawn Trautman, SVG Ventures, THRIVE

Drew Dwernychuk, Innovation Saskatchewan

Evan Fraser, Arrell Food Institute, Université de Guelph

Ghader Manafiazar, Université Dalhousie

Glen Price, Venturepark

Graeme Millen, Financement agricole Canada

Graham Markham, New Protein International

Greg McElheran, Exportation et développement Canada

Haibo Niu, Université Dalhousie

Heather Bruce, Université Dalhousie

Jeff Linner, PFM Capital Inc.

Jeff McKinnon, Four Mile

Jeff Zweig, Fiera Comox

Jodie Parmer, Banque d’infrastructure du Canada

Jolene MacEachern, Université Dalhousie

Kassandra Quayle, Protein Industries Canada

Kee Jim, G.K., K Jim Farms and Feedlot Health Management Services Ltd.

Ken McDougall, McDougall Acres Grainex Inc.

Kirby Sawatzky, Parkland Potato Varieties

Krista Heidebrecht, Aliments Sofina

Kristjan Hebert, Hebert Grain Ventures

Kyle Scott, Emmertech

Laurie Dmytryshyn, PIC Investment Group Inc.

Lawrence Hanson, Agriculture et Agroalimentaire Canada

Leah Perry, Wittington Ventures

Lenore Newman, Université de Fraser Valley

Marie Barnes, Invest Alberta

Martin Vanderloo, New Protein International

Marvin Slingerland, MNP

Matt Coutts, Coutts Agro Ltd.

Matt Petrow, Rayhawk Technologies

Miranda Stahn, New Harvest Canada

Oleta LeRush, BASF Canada

Richa Gupta, Réseau canadien d’innovation alimentaire

Rob Russell, Emmertech

Robert Saik, T1 Technology Corporation

Shaun Vey, Syngenta Canada

Stefanie Colombo, Université Dalhousie

Steven Webb, Global Institute of Food Security

Suresh Neethirajan, Université Dalhousie

Travis Esau, Université Dalhousie

Tyler Groeneveld, Protein Industries Canada

Wayne Arsenault, Avena Foods

Wilson Acton, Tall Ball Ventures

1557107-Banner-wide-1

Également dans ce numéro : Les échanges du Canada avec les marchés non américains atteignent des sommets historiques, et les États-Unis envisagent la création d’un bloc commercial de minéraux critiques pour rivaliser avec la Chine

Comme anticipé, dans le cadre de sa nouvelle stratégie automobile, le gouvernement libéral relance les incitatifs à l’achat de véhicules électriques (VÉ), abolit les mandats de vente de VE, investit dans l’expansion du réseau de recharge de VÉ et propose des incitatifs et des allégements fiscaux pour attirer les constructeurs automobiles internationaux qui souhaitent s’implanter au Canada.

Ces mesures sont une réponse aux droits de douane américains et visent à contrer la menace croissante d’un démantèlement de l’ACEUM par l’administration Trump.

Le premier ministre Mark Carney souhaite naturellement maintenir l’ACEUM et miser sur les avantages de la chaîne d’approvisionnement nord-américaine pour attirer de nouveaux investisseurs. Toutefois, même dans un contexte où l’accès au marché américain serait moins ouvert, le Canada dispose de plusieurs atouts susceptibles d’attirer des pays européens et asiatiques dans le secteur automobile.
Même si l’accès du Canada au marché américain se resserre, Ottawa peut faire valoir plusieurs raisons pour lesquelles les pays européens et asiatiques pourraient vouloir installer leurs usines automobiles au pays :

  • Les Canadiens achètent beaucoup de voitures et de VUS coûteux : neuvième marché automobile mondial, le Canada vend environ 1,9 million de véhicules par an, principalement des VUS et des camions de grande valeur. Le marché de l’entretien et des pièces y est également très développé, notamment en raison de ses hivers rigoureux. De plus, les fabricants d’équipement d’origine se font concurrence et visent désormais les clients à forte marge plutôt que le volume. Bref, les Canadiens achètent beaucoup de voitures, et souvent les plus rentables.

  • Les constructeurs automobiles asiatiques cherchent une plaque tournante en Amérique du Nord : avec 7,2 millions de ventes mondiales en 2024, la puissance combinée de Hyundai-Kia a dépassé GM et Stellantis pour se hisser au troisième rang mondial. Mais la forte concentration asiatique des capacités de production et des parts de marché des constructeurs automobiles asiatiques renforce l’intérêt d’une diversification géographique vers l’Amérique du Nord. Dans ce contexte, le Canada est bien placé pour devenir une deuxième plateforme de production nord-américaine, contribuant à l’atténuation des risques géopolitiques, climatiques et liés au travail.

  • Le Canada est un maillon essentiel des chaînes d’approvisionnement mondiales grâce à ses minéraux critiques, à son secteur des batteries, à son écosystème de pièces détachées et à une énergie propre et fiable, garantissant des chaînes d’approvisionnement sûres et compétitives. Volkswagen en sait quelque chose.

  • Le corridor Ontario–Québec constitue une véritable Silicon Valley de la technologie automobile : les atouts du Canada en matière d’IA, en systèmes autonomes et en développement logiciel (les domaines clés de la création de valeur future dans l’industrie automobile), renforcent davantage son attrait.

  • Le Canada bénéficie d’un vaste réseau d’accords de libre-échange : même si l’accès au marché américain évolue, il restera suffisant pour soutenir le commerce automobile. Il ne faut pas non plus oublier que le pays a signé 14 autres accords de libre-échange couvrant plus de 50 pays, 1,5 milliard de consommateurs et 60 % du PIB mondial.

— Jordan Brennan

Selon Claire Fan, économiste à RBC :

« Même si la balance commerciale se détériore, les exportateurs canadiens continuent de se tourner vers les marchés non américains. En novembre, les exportations de biens vers ces marchés dépassaient de 29 % leur niveau d’il y a un an, tandis que les importations en provenance de ces marchés grimpaient de 18 % — des niveaux qui frôlent des records historiques. »

Les États-Unis veulent créer un bloc commercial dédié aux minerais critiques pour contrer la Chine

  • Lors d’un sommet à Washington réunissant des représentants de plus de 50 pays, les États-Unis ont exposé un projet de zone commerciale des terres rares, fondé sur l’utilisation des droits de douane pour fixer des prix planchers des minéraux et sur la mobilisation des forces respectives des pays partenaires tout au long de la chaîne de valeur pour contrer la domination chinoise.

  • « Plusieurs accords bilatéraux ont été conclus, dont des « plans d’action » américains avec le Mexique, l’UE et le Japon pour coordonner les politiques commerciales.

  • La ministre des Affaires étrangères, Anita Anand, a souligné qu’un examen plus approfondi était requis avant toute adhésion à un tel cadre, qui pourrait néanmoins offrir au Canada un levier stratégique dans les futures négociations de l’ACEUM.  

Trump et Modi concluent une trêve commerciale

  • Washington s’est engagé à réduire de 50 % à 18 % les droits de douane sur les produits indiens, en échange de l’arrêt par New Delhi de ses achats de pétrole russe.

  • Même si les détails relatifs au calendrier des modifications aux droits de douane et aux autres assouplissements commerciaux restent vagues, la baisse de certains des droits de douane les plus sévères imposés par Trump a stimulé les actions de sociétés indiennes cotées aux États-Unis.

La réouverture de la mer Rouge accentue les pressions de surcapacité du transport maritime

  • Avec l’apaisement des attaques houthis et la remontée du trafic dans le canal de Suez, les transporteurs de conteneurs redoutent une pression accrue sur leurs bénéfices si les tarifs de fret baissent et que la surcapacité s’aggrave.

  • Le groupe Danois AP Møller-Maersk, deuxième plus grande compagnie mondiale de transport de conteneurs, a annoncé sa première perte d’exploitation depuis plusieurs années et prévoit des suppressions d’emplois pour en atténuer les conséquences.

  • Les escortes navales sont désormais nécessaires pour les porte‑conteneurs traversant la mer Rouge, et les tensions entre l’Iran, les États‑Unis et Israël constituent une menace pour la stabilité de cette route maritime.

Ottawa prévoit lier davantage l’aide internationale à ses objectifs commerciaux

  • Randeep Sarai, secrétaire d’État au Développement international, a indiqué que les dépenses canadiennes en développement et en aide humanitaire seront de plus en plus orientées vers des initiatives qui favorisent la « prospérité mutuelle. »

  • En diminuant le budget consacré à l’aide internationale, le gouvernement entend se servir de la répartition de ces fonds comme outil stratégique auprès des pays avec lesquels il souhaite renforcer ses relations commerciales.

— Thomas Ashcroft

1557107-Banner-wide-1

Également dans ce numéro : Les procédures judiciaires liées aux droits de douane s’intensifient, les relations entre le Canada et l’Inde reprennent de plus belle et deux géants économiques concluent « l’accord commercial ultime »

Le même jour où le Fonds monétaire international publiait un rapport selon lequel la suppression des barrières commerciales interieures au Canada pourrait entraîner une hausse de 7 % du PIB réel, une discussion s’est tenue au Canadian Club of Toronto.

Parmi les participants figuraient deux grands dirigeants d’entreprise canadienne, Tracy Robinson (CN) et Max Koeune (McCain Foods), qui se sont joints à Sean Strickland (Canada’s Building Trades Unions) et à Goldy Hyder (Conseil des entreprises du Canada) pour s’entretenir sur les changements majeurs que le Canada doit apporter en matière de développement des infrastructures, de réglementation des entreprises et d’immigration.

Voici quelques goulots d’étranglement qu’il faut régler rapidement :

  • Le Canada figure parmi les pires pays de l’OCDE pour le nombre de journées de travail perdues en raison d’interruptions de travail. Autrement dit, nos infrastructures de transport (ports, réseaux ferroviaires et voies maritimes ferrées), qui nous relient au reste du monde, se retrouvent paralysées, alors que l’on attend du Canada qu’il soit ponctuel.

  • L’obtention des permis nécessaires à l’extension de l’oléoduc TMX a pris plus de temps que la construction elle-même. Ce n’est là qu’un exemple parmi bien d’autres des difficultés causées par la lenteur des processus de délivrance des permis et des autres approbations.

  • Malgré une grave pénurie de main-d’œuvre qualifiée, nos provinces n’accueillent qu’un nombre dérisoire d’immigrants. Qui d’autre bâtira tous ces grands projets ?

  • Sur le plan réglementaire, il est plus facile d’exporter des aliments aux États-Unis que d’en expédier d’une province à l’autre. Quand le concept d’« économie unique » deviendra-t-il réalité ?

Que faut-il faire ?

Mme Robinson a souligné le besoin de revoir notre approche des négociations collectives afin d’éviter que l’économie ne soit aussi souvent paralysée, en particulier dans un contexte mondial où d’autres pays se réjouissent de cette situation.

M. Strickland a réclamé une meilleure planification de la main-d’œuvre pour recruter les bonnes personnes, en nombre suffisant, et répondre ainsi aux besoins de notre économie. On en parle depuis des années. C’est un problème qui peut se régler.

M. Koeune a appelé à des réformes en matière d’immigration qui permettraient aux demandeurs de résidence permanente d’avoir une idée plus claire des délais de traitement et de l’état d’avancement de leur dossier. Il a décrit le système comme une « boîte noire », une expression que j’ai entendue chez bien d’autres employeurs au cours des derniers mois.

Nous ne pouvons pas conquérir le monde sans commencer par régler nos propres difficultés.

Se défendre, d’accord. Avancer la tête haute, c’est encore mieux.

– John Stackhouse

Entreprises poursuivant les États-Unis Gouvernement à la suite d'une audience devant la Cour suprême

Depuis l’audience du 5 novembre devant la Cour suprême sur la légalité des droits de douane américains, plus de 1 000 entreprises, dont Costco, Revlon et Ray-Ban, ont intenté une poursuite contre l’administration Donald Trump, Pourquoi ? Si la plus haute cour du pays invalide ces droits de douane (verdict à une date encore inconnue), les plaignants espèrent obtenir un remboursement partiel des pertes qu’ils disent avoir subi en raison de ces mesures.

Production record : le pétrole canadien se tourne vers de nouveaux marchés

  • Même avec des prix mondiaux en berne, le Canada produit des volumes records de pétrole et augmente ses exportations vers l’Asie, en particulier vers la Chine où les ventes ont plus que quadruplé l’an dernier, mais aussi vers l’Inde et la Corée du Sud.  

  • Si les États-Unis restent la principale destination d’exportation du pétrole canadien, la hausse de capacité des pipelines et l’essor des marchés asiatiques soutiennent la valeur des actions des grandes sociétés pétrolières et favorisent la diversification économique. On peut s’attendre à une multiplication des demandes visant à accroître la capacité des pipelines.

Le Canada et l’Inde misent sur un commerce énergétique apolitique et fiable

  • Alors que les relations diplomatiques continuent de s’améliorer, les responsables se sont engagés à accroître les livraisons canadiennes de pétrole brut, de gaz naturel liquéfié et de gaz de pétrole liquéfié à l’Inde, tandis que davantage de produits pétroliers raffinés devraient être exportés en sens inverse.

  • Le ministre de l’Énergie, Tim Hodgson, a souligné que l’Inde constitue le marché où la demande d’énergie connaît la croissance la plus rapide, tout en assurant à ses homologues que le Canada n’utiliserait jamais l’énergie comme instrument de coercition. Un dialogue énergétique relancé entre les ministres canadien et indien pourrait aussi favoriser des investissements réciproques et une collaboration accrue dans d’autres domaines, notamment l’hydrogène, l’uranium, les biocarburants, le stockage des batteries, les minéraux essentiels, l’électricité et l’IA.   

  • Le haut-commissaire de l’Inde au Canada a déclaré que le premier ministre Carney se rendra probablement en Inde en mars et que, sous son gouvernement, le Canada n’est plus perçu comme le « petit frère » des États-Unis.

L’Inde et l’UE s’entendent sur l’accord commercial ultime

  • Alors que Washington s’apprête à imposer d’importants droits de douane, deux des plus grands marchés du monde ont conclu un accord commercial qui, une fois entré en vigueur, supprimera les droits de douane sur plus de 90 % des produits, ouvrant une nouvelle ère dans leurs relations économiques.

  • Les deux parties n’ont pas caché que cette avancée s’inscrivait en réaction à la politique commerciale américaine, afin d’atténuer l’impact des droits de douane et de renforcer leur autonomie économique. L’accord devrait stimuler les exportations de produits manufacturés indiens et offrir à l’UE un accès privilégié à ce vaste marché en forte croissance.

  • L’UE figure déjà parmi les principaux partenaires commerciaux de l’Inde. Si l’Inde n’est encore que le neuvième partenaire commercial de l’UE, cette dernière prévoit que ses échanges avec l’Inde doubleront d’ici 2032. Les négociations sur un accord de protection des investissements se poursuivent.

– Thomas Ashcroft

1557107-Banner-wide-1

Le monde est confronté à une série de chocs et de transformations d’une ampleur sans précédent. Le Canada doit s’adapter. Rapidement.

Certaines des structures et des configurations économiques qui ont façonné l’entrée du Canada dans le XXIᵉ siècle pourraient ne pas perdurer au cours de la présente décennie. Les alliances politiques et de sécurité, pourtant indispensables au maintien de la paix et de l’ordre internationaux, traversent actuellement une phase de réalignement profond. Par ailleurs, les technologies de pointe transforment en profondeur la nature du travail, des échanges commerciaux et des interactions humaines — à une ampleur et à une vitesse telles que même les analyses réalisées l’an dernier semblent
déjà dépassées.

La compression des délais et l’intensification des risques font qu’aucune entreprise, aucun gouvernement, aucune organisation du secteur public ni aucun organisme communautaire ne peut se permettre d’attendre et d’observer.

Eurasia Group et Leadership avisé RBC ont élaboré le présent rapport — une première en son genre — afin d’aider les Canadiens à se repérer dans ces risques profonds et ces bouleversements majeurs en 2026. Il rassemble cinq analyses tirées des Principaux risques 2026 d’Eurasia Group — les risques mondiaux les plus susceptibles d’avoir une incidence sur le Canada —, ainsi que cinq analyses de Leadership avisé RBC portant sur les forces internes les plus déterminantes susceptibles de façonner l’année à venir. Il ne s’agit ni de prédictions ni de prévisions, mais d’analyses rigoureuses et étayées des tendances, des dynamiques et des intérêts qui influencent notre économie et notre environnement de politiques publiques. Ces analyses s’appuient sur des données économiques, des perspectives de marché, ainsi que sur des échanges avec des chefs d’entreprise, des investisseurs et des décideurs de premier plan. Elles sont conçues comme des phares — et non comme des systèmes de navigation.

Le présent rapport constitue également le socle d’un nouveau partenariat mondial entre Eurasia Group et RBC visant à aider les entreprises et les gouvernements à évaluer et à gérer leurs propres risques dans un contexte inédit de forte volatilité. Au cours de l’année à venir, nous publierons d’autres analyses sur ces enjeux et réunirons des leaders de la réflexion issus des milieux économiques et gouvernementaux afin d’approfondir notre compréhension collective des risques auxquels nous sommes confrontés. En juin, nous tiendrons à Toronto le sommet annuel Canada–États-Unis d’Eurasia Group, qui contribuera à éclairer davantage les risques — mais aussi les occasions — qui se présentent alors que ces deux pays et voisins, chacun remarquable à sa manière, poursuivent l’évolution de leur relation économique et, au besoin, en réorientent les contours dans un monde en mutation rapide.

Les défis à venir peuvent paraître redoutables, voire insurmontables. Mais comme l’histoire — y compris l’histoire récente — nous l’a montré, ce sont précisément dans les périodes d’incertitude, cette cousine diffuse du risque, que celles et ceux qui font preuve de lucidité et de confiance dans leur jugement se distinguent.

Leadership avisé RBC

Le Canada cherche à renforcer ses capacités militaires, à développer une base industrielle et à nouer de nouveaux partenariats commerciaux à un rythme comparable à celui d’une économie de guerre. Un échec dans l’exécution pourrait conduire d’autres acteurs — notamment les États-Unis — à intervenir.

Lélan du Canada en faveur d’une militarisation accélérée s’est manifesté dès le moment où Donald Trump a exigé un engagement accru


de la part des alliés de l’OTAN des États-Unis.Il s’est ensuite renforcé à mesure qu’il évoquait la possibilité de prendre le contrôle de certaines parties de l’hémisphère occidental — du Canal de Panama au Groenland —, allant jusqu’à lancer l’idée du Canada comme 51ᵉ État américain. Pour les Canadiens, l’exercice a d’abord revêtu une dimension essentiellement budgétaire : il s’agissait de trouver les moyens d’allouer des dizaines de milliards de dollars au renforcement de ses forces armées de taille modeste et souvent négligées. Toutefois, lorsque Donald Trump a déployé l’armée américaine au Venezuela, l’avertissement adressé au Canada et à ses forces armées a pris une portée beaucoup plus concrète. Les frontières ne sont plus des points de passage. Elles sont devenues des lignes fermes qui doivent être défendues.

Consultez l’intégralité des risques ici.

Eurasia Group

La révolution politique américaine

Les États-Unis vivent une révolution politique : la tentative de Donald Trump de démanteler systématiquement les contrepoids à son pouvoir, de s’emparer des rouages de l’État et de les instrumentaliser contre ses adversaires. L’an dernier, nous avions mis en garde contre la « Rule of Don ». Ce qui a commencé comme une série de ruptures tactiques des normes s’est transformé en mutation systémique dépassant largement les simples joutes partisanes ou les excès de l’exécutif — un phénomène qualitativement distinct de ce que même les présidents américains les plus ambitieux ont tenté. Avec l’affaiblissement de nombreux freins institutionnels qui avaient résisté au cours du premier mandat de Trump, il n’est plus possible d’affirmer avec certitude quelle forme prendra le système politique américain une fois cette révolution achevée.

Selon la perspective de Donald Trump, il a surmonté une élection truquée, deux procédures de destitution partisanes, des dizaines de condamnations pénales qu’il juge injustes, ainsi

que deux tentatives d’assassinat — dont l’une est passée à un cheveu de réussir — pour orchestrer ce qu’il considère comme le plus grand retour politique de l’histoire américaine. Le président Trump conçoit la principale menace pour lui et ses alliés comme étant intérieure, et non extérieure, et il estime disposer d’un mandat pour se venger. L’administration considère ce projet non pas comme une attaque contre la démocratie, mais comme sa restauration, une épuration nécessaire d’un système politique capturé par un établissement profondément corrompu qui avait déjà instrumentalisé l’État contre eux. Plus de 77 millions d’Américains ont voté pour Donald Trump en 2024, et nombre d’entre eux sont d’accord avec ce diagnostic : la majorité des électeurs de 2024 qui ont déclaré que la démocratie influençait leur choix a choisi Donald Trump non pas parce qu’elle le considérait comme un défenseur des valeurs démocratiques, mais parce qu’elle estimait que le système était déjà défaillant et qu’elle souhaitait quelqu’un capable de le perturber. Le « trumpisme » est structurel et, à ce niveau le plus fondamental, les partisans de Trump obtiennent exactement ce qu’ils ont réclamé.

Pour consulter l’analyse complète des risques, téléchargez le rapport.

Leadership avisé RBC

Le Canada vise à doubler ses exportations hors des États-Unis vers deux de ses plus grands partenaires commerciaux antagonistes, la Chine et l’Inde, alors même que les investissements canadiens continuent de se diriger massivement vers les États-Unis.

Depuis que Mark Carney a lancé sa campagne « on lève les coudes » pour inciter le pays à commercer davantage avec le reste du monde, et entre Canadiens, les Canadiens ont dépensé et investi davantage aux États-Unis alors même que les Américains investissent moins au Canada. La solidité de l’économie américaine, ainsi que les allègements fiscaux prévus par le Big Beautiful Bill, ont renforcé l’attrait du plus grand marché mondial pour les investisseurs canadiens. Des caisses de retraite aux fonds communs de placement, plus de dollars canadiens que jamais ont afflué vers le sud. L’investissement des entreprises a suivi le même mouvement. M. Carney pourrait devoir aller encore plus loin sur le plan fiscal et réglementaire pour maintenir les investissements canadiens sur le territoire national.


Malgré les droits de douane, les consommateurs canadiens ont été lents à modifier leurs habitudes. Des marques très visibles, comme le whisky du Tennessee, ont sans doute constitué une cible facile dès le départ. Les vacances en Floride ou en Arizona ont également été affectées. Mais dans une large mesure, les Canadiens continuent de regarder Netflix, d’acheter des voitures Ford et de consommer du

Consultez l’intégralité des risques ici.

Eurasia Group

L’Europe assiégée

L’évidement du centre politique européen s’opère depuis une décennie. La France, l’Allemagne et le Royaume-Uni abordent l’année avec des gouvernements faibles et impopulaires, assiégés à la fois par la droite populiste, la gauche populiste, ainsi que par une administration américaine et des plateformes de médias sociaux alignées sur l’État qui soutiennent ouvertement leur effondrement. Aucun de ces pays ne fait face à des élections générales prévues à court terme. Pourtant, tous trois risquent au mieux la paralysie, au pire la déstabilisation — et au moins un dirigeant pourrait tomber. Les conséquences ne resteront pas circonscrites : la capacité de l’Europe à remédier à son malaise économique, à combler le vide sécuritaire laissé par le retrait américain et à soutenir le combat de l’Ukraine en pâtira.

Pour consulter l’analyse complète des risques, téléchargez le rapport.

Leadership avisé RBC

L’évolution des perspectives mondiales du pétrole et du gaz — du Venezuela au Qatar — modifie les perspectives d’investissement pour les exportations albertaines, ainsi que pour les grands projets d’infrastructure destinés à les acheminer vers les marchés d’outre-mer.

Les ambitions du Canada de devenir une superpuissance énergétique — y compris dans le pétrole et le gaz — sont mises à l’épreuve à la suite de l’intervention américaine au Venezuela. Mais les défis dépassent largement le voisinage immédiat du Canada. La demande à long terme de pétrole et de gaz demeure incertaine, d’autant plus que l’Asie se tourne de plus en plus vers l’électrification pour soutenir sa croissance. Un excédent mondial de l’offre, incluant le gaz naturel liquéfié américain, assombrit davantage les perspectives. Reste enfin la question de la croissance mondiale. Sans croissance, il n’y a pas de besoin accru en énergie — qu’elle provienne du Canada ou d’ailleurs.


En une manoeuvre stratégique à Caracas, le président américain Donald Trump a tenté d’encercler les Amériques, avec Washington comme capitale la plus influente de la région. Ce faisant, M. Trump pourrait avoir affaibli la carte de négociation la plus précieuse du Canada — ses exportations d’énergie. La reprise de la production de pétrole brut vénézuélien pourrait remplacer le pétrole canadien sur le marché américain, réduisant ainsi la part de marché de ce dernier à celle que lui laissent les Saoudiens et d’autres producteurs. Il s’agit donc d’un choc concurrentiel potentiel. Au cours des 25 dernières années, le Canada a consolidé sa position de principal fournisseur de pétrole et de gaz pour le plus grand marché pétrolier mondial, représentant près de trois barils importés sur cinq entrant aux États-Unis. Une industrie structurée pour servir l’Amérique produit aujourd’hui un record de cinq millions de barils par jour, contre un peu plus de deux millions en 2000, plus de 90 % de ses exportations étant destinées aux raffineries du Midwest, de la côte Ouest et du golfe des États-Unis.

Consultez l’intégralité des risques ici.

Eurasia Group

Le cycle déflationniste en Chine

La spirale déflationniste de la Chine s’aggravera en 2026, et Pékin ne fera rien pour l’enrayer. À l’approche du 21e Congrès du Parti en 2027, Xi Jinping privilégiera le contrôle politique et la suprématie technologique au détriment des mesures de stimulation de la consommation et des réformes structurelles susceptibles de briser le cycle. Pékin dispose des moyens pour prévenir une crise, mais le niveau de vie se détériorera, les retombées se diffuseront à l’étranger, et la deuxième économie mondiale restera enfermée dans un piège qu’elle a elle-même créé.

Les prix de l’immobilier en Chine reculent depuis quatre ans et demi, provoquant une destruction de la richesse des ménages d’une ampleur comparable à celle observée lors de la crise financière américaine de 2008, avec la différence notable que la dynamique reste négative et s’accélère. Cette correction prolongée a lourdement pesé sur la confiance des ménages, l’investissement et la demande intérieure. Face à l’affaiblissement du secteur immobilier, Pékin a fait le pari que l’essor de la production manufacturière de haute technologie compenserait la perte de croissance. Or, l’investissement orienté par l’État a surtout engendré des surcapacités, tandis que la faiblesse persistante de la demande intérieure limite la capacité du marché à absorber cette production excédentaire.


Le résultat est un phénomène d’« involution » : un trop grand nombre d’entreprises chinoises se disputent une demande insuffisante, en comprimant les prix pour survivre. Les marges s’effondrent, contraignant même les entreprises les mieux gérées à réduire salaires et effectifs afin de préserver leur viabilité. Les ménages, confrontés à une insécurité accrue, restreignent leurs dépenses, ce qui affaiblit encore la demande. Les entreprises réagissent alors par de nouvelles baisses de prix, enclenchant une dynamique auto-entretenue. Dans le même temps, le poids de l’endettement devient de plus en plus difficile à supporter à chaque itération du cycle. Les banques et les gouvernements locaux contribuent à prolonger cette situation en maintenant artificiellement en vie des entreprises « zombies » par le renouvellement des prêts et la protection de champions locaux. Cette pratique fige les surcapacités existantes. La spirale dette-déflation s’auto-alimente ainsi. Les droits de douane imposés par Donald Trump l’an dernier ont accentué ces pressions en fermant l’accès à un marché d’exportation clé. Les entreprises chinoises se trouvent dès lors confrontées à un choix défavorable : réduire encore leurs prix pour écouler leurs produits sur d’autres marchés, ou recourir au transbordement via des pays tiers afin d’atteindre malgré tout le marché américain. Dans les deux cas, les marges sont davantage comprimées. Plus du quart des entreprises chinoises cotées sont désormais déficitaires, une proportion inédite depuis vingt-cinq ans.

Pour consulter l’analyse complète des risques, téléchargez le rapport.

Leadership avisé RBC

Une surcorrection face à la récente hausse de l’immigration irrégulière met sous pression les employeurs, fragilise les collèges et universités, et menace de retarder une nouvelle vague de projets dans les ressources et les infrastructures — alors même que le Canada approche d’un point critique sur le plan démographique.

Le sentiment public et politique au Canada à l’égard de l’immigration devient de plus en plus négatif. Pourtant, cette opinion va à l’encontre des besoins du pays : le vieillissement de la population et la baisse des taux de fécondité font de l’immigration un levier central pour le maintien et l’expansion de la main-d’oeuvre qualifiée. Une réduction drastique de l’immigration pourrait entraîner un recul rapide de la population, compromettant les efforts visant à préserver le niveau de vie, soutenir l’activité économique et commerciale, et atteindre les objectifs économiques à court terme.


Le plan du gouvernement Mark Carney pour restreindre l’immigration intervient après des années de politique expansionniste. Le nombre de résidents temporaires a dépassé les capacités d’accueil au cours du mandat de dix ans de Justin Trudeau, commencé en 2015. Les infrastructures de logement et les services communautaires ont été surchargés, et la productivité a diminué, les travailleurs temporaires à bas salaire réduisant l’incitation pour certaines entreprises à investir dans la technologie, la formation ou l’équipement. Les cibles pour les nouveaux résidents temporaires, y compris les étudiants, ont été réduites de plus de 550 000 en 2026 par rapport à 2024. Les cibles pour les résidents permanents ont été diminuées de plus de 100 000 par rapport aux admissions de 2024. Malgré ces réductions, les Canadiens estiment que le niveau d’immigration reste trop élevé.

Consultez l’intégralité des risques ici.

Eurasia Group

L’IA se retourne contre ses utilisateurs

Sous la pression de générer des revenus et sans garde-fous contraignants, plusieurs des principales entreprises d’IA adopteront en 2026 des modèles économiques susceptibles de menacer la stabilité sociale et politique — suivant le modèle destructeur des réseaux sociaux, mais plus rapidement et à plus grande échelle.

Nous restons optimistes quant au potentiel révolutionnaire de l’IA. Les modèles de pointe actuels sont capables de raisonner sur des problèmes complexes et de montrer leur raisonnement, et sont intégrés aux flux de travail en codage, recherche et gestion des connaissances. Les agents à l’expansion rapide délèguent désormais de larges pans du développement logiciel à l’IA, accélérant leurs propres cycles de recherche et développement. Dans les domaines de la biotechnologie et des sciences des matériaux, l’IA ouvre de nouvelles voies de recherche, même si les percées commerciales restent encore à venir. Des centaines de millions de personnes utilisent désormais quotidiennement des chatbots pour tout, de la rédaction de courriels au débogage de code en passant par l’apprentissage de nouvelles compétences. C’est concret, et ce n’est que le début.


Mais l’IA ne peut pas, à court terme, répondre aux attentes des investisseurs. Même après des centaines de milliards de dollars d’investissements, les modèles les plus avancés continuent de produire des « hallucinations ». Leurs capacités sont impressionnantes pour certaines tâches, peu fiables pour d’autres, souvent de manière imprévisible. Cette inconstance complique leur déploiement dans des applications à enjeux élevés où l’erreur coûte cher. L’adoption par les entreprises reste inégale : selon le Census Bureau, seulement environ 10 % des sociétés américaines utilisent l’IA pour produire des biens et des services. Beaucoup rapportent des gains de productivité significatifs, mais les enquêtes suggèrent que la plupart n’ont pas encore constaté d’incidence réelle sur leurs résultats financiers. Les véritables gains de productivité viendront d’une diffusion large de la technologie à travers l’économie, ce qui prend du temps. Pourtant, les marchés ont déjà intégré dans leurs valorisations une révolution, et non
une évolution graduelle.

Pour consulter l’analyse complète des risques, téléchargez le rapport.

Leadership avisé RBC

Les perspectives économiques du Canada sont menacées non seulement par des chocs externes et des voisins exigeants, mais aussi par une asymétrie croissante du fédéralisme qui complique l’élaboration, l’acceptation et la mise en oeuvre d’une stratégie économique cohérente à l’échelle nationale.

Les divergences de vues entre Ottawa, les provinces et les gouvernements autochtones sur l’exploitation des ressources naturelles, le financement et la prestation de l’éducation, ainsi que la stabilisation d’un système de santé sous tension, accentuent la fragmentation du Canada en un ensemble de régimes de politiques publiques disparates, au moment même où le pays doit faire face à des négociations commerciales difficiles avec des États-Unis plus transactionnels et à une concurrence mondiale accrue. Des instruments constitutionnels autrefois considérés comme des recours ultimes — la clause dérogatoire, des contestations juridictionnelles offensives, des demandes d’exemptions aux réglementations et normes nationales, voire des votes provinciaux sur l’autonomie — deviennent de plus en plus courants. Cette évolution accroît la probabilité que les provinces et les groupes autochtones recourent à des droits de veto, formels ou informels, pour bloquer des priorités nationales. Un seul Canada, peut-être, mais de multiples nations en son sein.


Les conséquences pour l’unité nationale sont plus graves qu’à tout autre moment depuis les années 1990, car la fragmentation s’accompagne désormais de soutiens à l’étranger. Un ordre mondial plus fragmenté offre aux gouvernements étrangers, aux réseaux militants et aux acteurs corporatifs davantage d’occasions d’exploiter les tensions entre compétences, que ce soit en favorisant certaines provinces dans les décisions liées aux chaînes d’approvisionnement, en finançant des recours judiciaires et des campagnes médiatiques autour de projets de ressources, ou en amplifiant des récits séparatistes. Pour des rivaux géopolitiques, tout ce qui affaiblit la cohérence du Canada en tant qu’allié des États-Unis et partenaire du G7 peut même devenir un atout plutôt qu’un effet indésirable, à mesure que des acteurs infranationaux et des détenteurs de droits autochtones cherchent à affirmer plus vigoureusement leur voix sur l’énergie, le climat, la politique industrielle, le commerce intérieur et, de manière plus critique encore, les relations commerciales bilatérales avec les États-Unis.

Consultez l’intégralité des risques ici.

Eurasia Group

La zombification de l’AEUMC

Le commerce nord-américain restera dans une situation d’incertitude en 2026. L’Accord États-Unis–Mexique–Canada (AEUMC) ne sera ni prolongé, ni modernisé, ni abrogé. Il continuera plutôt à subsister dans un état intermédiaire, maintenant les entreprises et les gouvernements dans l’expectative, tandis que le président Donald Trump poursuivra des négociations avec les deux principaux partenaires commerciaux des États-Unis.

L’accord est soumis cette année à l’examen obligatoire prévu par ses dispositions, examen à l’issue duquel les parties peuvent décider de le proroger pour une période de seize ans. Or, Donald Trump cherche à éviter les contraintes qu’imposerait un nouvel accord trilatéral afin de conserver la flexibilité d’exercer une pression bilatérale et d’arracher des concessions économiques et politiques aux deux pays. Le Canada a déjà abandonné sa taxe sur les services numériques. Le Mexique impose désormais des droits de douane sur les importations chinoises. Les deux pays renforcent également leurs mesures contre les flux de fentanyl. Washington n’a concédé pratiquement rien en retour. Pourquoi s’enfermer dans un accord formalisé lorsque l’approche actuelle continue de produire des résultats favorables au président américain ? Ni le Canada ni le Mexique ne peuvent se permettre de se retirer. Les États-Unis absorbent environ 75 % des exportations canadiennes et près de 80 %
des exportations mexicaines. Donald Trump détient l’essentiel des leviers — et il en est pleinement conscient.


Il en résultera un « AEUMC zombie », ni pleinement mort ni véritablement vivant, et une zone de libre-échange nord-américaine soumise à une incertitude chronique.

Pour consulter l’analyse complète des risques, téléchargez le rapport.

Télécharger le rapport

1557107-Banner-wide-1

Cela fait partie du rapport conjoint de RBC Thought Leadership et d’Eurasia Group

Le Canada cherche à renforcer ses capacités militaires, à développer une base industrielle et à nouer de nouveaux partenariats commerciaux à un rythme comparable à celui d’une économie de guerre. Un échec dans l’exécution pourrait conduire d’autres acteurs — notamment les États-Unis — à intervenir.

Lélan du Canada en faveur d’une militarisation accélérée s’est manifesté dès le moment où Donald Trump a exigé un engagement accru
de la part des alliés de l’OTAN des États-Unis.Il s’est ensuite renforcé à mesure qu’il évoquait la possibilité de prendre le contrôle de certaines parties de l’hémisphère occidental — du Canal de Panama au Groenland —, allant jusqu’à lancer l’idée du Canada comme 51ᵉ État américain. Pour les Canadiens, l’exercice a d’abord revêtu une dimension essentiellement budgétaire : il s’agissait de trouver les moyens d’allouer des dizaines de milliards de dollars au renforcement de ses forces armées de taille modeste et souvent négligées. Toutefois, lorsque Donald Trump a déployé l’armée américaine au Venezuela, l’avertissement adressé au Canada et à ses forces armées a pris une portée beaucoup plus concrète. Les frontières ne sont plus des points de passage. Elles sont devenues des lignes fermes qui doivent être défendues.
Pour le Canada, la tâche de constituer une force militaire d’envergure — la plus importante depuis la Seconde Guerre mondiale — est considérable. En temps de guerre, des mesures exceptionnelles, comme des chaînes d’approvisionnement administrées par l’État, peuvent être mises en place rapidement. En temps de paix, chaque étape exige des négociations approfondies — un défi d’autant plus complexe dans un contexte où le public garde peu de souvenirs des pertes subies lors de la mission en Afghanistan et où l’appareil bureaucratique militaire a éprouvé des difficultés à gérer des volumes de passation de marchés et de déploiement bien moindres. La base industrielle représente un défi supplémentaire. Mentionnez le terme « complexe militaro-industriel » et la plupart des Canadiens répondront « non, merci ». Avant le retour de Donald Trump au pouvoir, le Canada se classait 27ᵉ sur 31 nations de l’OTAN en matière de dépenses militaires en proportion du PIB. En réalité, le financement de la défense est resté stagnant pendant vingt-cinq ans, à des niveaux bien inférieurs aux moyennes de la fin du XXᵉ siècle. Le recrutement militaire a également connu un déclin constant, avec moins de deux militaires pour mille habitants. Même les missions de maintien de la paix ont diminué, ne mobilisant plus qu’une poignée de casques bleus.


Le gouvernement de Mark Carney a attaqué ce défi de front. Son premier budget prévoyait un investissement de 81,1 milliards de dollars sur cinq ans. Désormais, Ottawa cherche à réduire la forte dépendance vis-à-vis des États-Unis, orientant sa diplomatie militaire dans une direction très différente : ses ministres ont parcouru le monde à la recherche d’équipements — sous-marins et bien d’autres — auprès de tout allié autre que les États-Unis. Les relations avec le Japon et l’Allemagne ont été transformées par cette logique de réarmement en temps de paix, de même qu’avec la Corée du Sud et la Suède. Mais le moment difficile arrive désormais : celui des choix. Ottawa risque inévitablement de contrarier un allié, et pourrait très bien mécontenter ses propres états-majors militaires, en optant pour des navires, des avions et des armements moins performants, sur le plan opérationnel comme financier, que les options américaines. Le défi de « l’interopérabilité » est encore plus grand si les Forces armées canadiennes doivent continuer à partager avec les États-Unis la responsabilité de la défense de l’Amérique du Nord. Aujourd’hui, 100 % des chasseurs, 91 % des hélicoptères et plus de 75 % des autres avions de mission du Canada proviennent des États-Unis. Si ces derniers estiment que l’équipement non américain du Canada n’est pas à la hauteur pour défendre l’Arctique ou, plus largement, l’Atlantique Nord, ils pourraient très bien intervenir eux-mêmes, même si cela signifie porter atteinte à la souveraineté canadienne.


L’ampleur de la bureaucratie entourant le système d’acquisition de défense du Canada — et une administration formée à répondre « peut-être » — a contribué à réduire considérablement la souplesse entrepreneuriale du secteur privé. Dans les derniers budgets, un quart de la Politique des retombées industrielles et technologiques, soit 15,3 milliards de dollars, restait non alloué en raison de frictions dans le déploiement, de barrières de certification et de définitions imprécises. Même le gouvernement reconnaît qu’il faut plus de 15 ans pour l’acquisition d’une flotte majeure. Une étude récente a en outre révélé que 18,5 milliards de dollars de dépenses en capital prévues n’avaient pas été engagés sur une période de cinq ans. Un nouveau mandat militaire « Acheter Canadien » pourrait, du moins à court terme, entraîner davantage de dollars poursuivant un nombre réduit de producteurs. Par ailleurs, les exigences accrues en matière de cybersécurité — et une part importante des nouvelles dépenses étant destinée à la cyberdéfense — risquent de provoquer de nouveaux retards.


Afin de surmonter l’inertie bureaucratique et de stimuler l’investissement militaire national, l’équipe Carney a mis en place l’Agence de l’investissement pour la défense, dont l’objectif est d’introduire une capacité rarement maîtrisée par l’appareil étatique : la rapidité d’exécution. Les nouveaux crédits n’ont pas encore été déployés à la vitesse ni à l’échelle nécessaires, tandis que les régions revendiquent déjà une part des retombées, indépendamment de leur contribution à l’intérêt national. Cette dynamique entraînera vraisemblablement une diminution de l’efficience et une augmentation des coûts, même si elle soutient la création d’emplois au Canada. Elle posera également la question de la compétitivité du pays sur un marché mondial de l’armement en expansion, alors que le Canada cherche à approfondir ses échanges avec des alliés en Europe et en Asie — des partenariats qui exigeront à la fois une masse critique suffisante et des normes élevées de performance industrielle.


Ce qui manque encore à ces équations est l’apport de capitaux privés du type de ceux qui ont contribué à l’essor du complexe militaro-industriel américain. Cette nouvelle forme de capitalisme de défense sera inédite pour de nombreux acteurs industriels canadiens, tout comme pour les forces armées elles-mêmes. Le Canada cherche par ailleurs à jouer un rôle de premier plan dans la Banque de défense, de sécurité et de résilience, une institution émergente que l’on peut assimiler à une forme de Banque mondiale pour l’OTAN et ses alliés. Celle-ci s’appuierait sur la solidité des bilans de ses membres afin de faciliter leur accès aux marchés financiers et de soutenir le financement de leurs budgets et de leurs chaînes d’approvisionnement. Dans ce contexte, les institutions financières publiques, comme la Banque de développement du Canada et Exportation et développement Canada, devront assumer un rôle accru pour aider les petites et moyennes entreprises canadiennes à mobiliser les capitaux nécessaires afin d’intégrer les chaînes de valeur dominées par les grands maîtres d’oeuvre — les prime contractors.


La base industrielle de défense du Canada compte environ 600 entreprises, contre 60 000 aux États-Unis, et la plupart emploient moins de 250 personnes. Ces entreprises canadiennes, modestes par la taille mais stratégiques par leurs capacités, disposent d’une base de capital tout aussi limitée. Nombre d’entre elles n’ont survécu que de justesse aux chocs de la demande provoqués par des annonces de programmes successives — souvent suivies de retards importants, voire d’abandons — de la part des gouvernements et des forces armées. À cette fragilité s’ajoute le fait que la moitié des exportations militaires canadiennes est destinée au marché américain, lequel pourrait restreindre l’accès si le Canada venait à marginaliser les grands maîtres d’oeuvre américains. Un risque plus discret, mais tout aussi réel, pour les PME canadiennes tient à l’enchevêtrement industriel : dans les systèmes de défense complexes, la propriété intellectuelle est fréquemment contrôlée par de grands acteurs — le plus souvent des multinationales — qui disposent du pouvoir de mettre à l’écart, voire d’évincer, un fournisseur de moindre taille.


Les généraux — et leurs autorités politiques — ont une prédilection bien connue pour les équipements spectaculaires, ce qui explique que tant d’occasions médiatiques mettent en scène de massives structures d’acier plutôt que les petits groupes d’hommes et de femmes qui opèrent et soutiennent ces systèmes. Pourtant,
ce sont précisément ces effectifs humains qui devront être plus nombreux — et ils sont de plus en plus difficiles à recruter. Les forces armées canadiennes ne mobilisent que 0,38 % de la population active, contre 0,56 % il y a dix ans, bien en deçà du Royaume-Uni (0,58 %), de l’Australie (0,60 %) et des États-Unis (1,69 %). L’armée canadienne, qui peine déjà à atteindre un effectif d’environ 100 000 personnes, pourrait devoir doubler, voire tripler, sa taille au cours de la prochaine décennie. Les besoins ne concernent pas uniquement les pilotes de chasse et les combattants de première ligne, mais aussi les opérateurs de bases dans l’Extrême-Nord et les spécialistes en cybersécurité répartis dans l’ensemble du pays. À l’heure actuelle, les Forces armées canadiennes (FAC) accusent un déficit d’environ 15 000 membres par rapport à leur effectif cible, ce qui crée des lacunes persistantes en matière de disponibilité opérationnelle et de soutien. Le principal facteur explicatif est la lenteur des processus. Les délais médians de recrutement dépassent 271 jours, soit plus du double de l’objectif officiel. Ces délais sont parfois encore plus longs pour l’importante population immigrante du Canada, soumise à des procédures d’habilitation de sécurité plus complexes. Il n’est donc guère surprenant que plus de la moitié des jeunes Canadiens qui posent leur candidature finissent par se désister. À ces contraintes s’ajoute le défi de l’entraînement. Les centres d’instruction des FAC fonctionnent à environ 80 % de leur capacité en raison d’une pénurie d’instructeurs. Cette pression est appelée à s’accentuer à mesure que les forces armées deviennent plus intensives en compétences scientifiques et technologiques. Le secteur de la défense est en effet 2,5 fois plus intensif en STIM (sciences, technologies, ingénierie et mathématiques) que l’industrie manufacturière dans son ensemble.


La remilitarisation constitue un élément central de la stratégie du Canada pour réaffirmer sa pertinence sur la scène internationale, notamment vis-à-vis de ses alliés, anciens comme nouveaux. Avant même le début du second mandat de Donald Trump, le Canada avait déjà renforcé sa participation militaire en Europe de l’Est en réponse à l’invasion de l’Ukraine par la Russie. Le déploiement canadien en Lettonie représente l’une des plus importantes missions en temps de paix pour le pays et est perçu en Europe comme un engagement substantiel en matière de défense du continent. Une armée canadienne en croissance pourrait également jouer un rôle dans la protection des Antilles contre les cartels de la drogue, ainsi que dans la gestion de l’instabilité dans des régions comme Haïti. Enfin, elle se redéfinira une nouvelle fois dans l’Arctique, sur terre, dans les airs, sous la glace — et dans l’orbite terrestre basse, où les prochains théâtres opérationnels pourraient se déployer.


Une industrie de la défense plus sophistiquée et mieux capitalisée, accompagnée de forces armées plus dynamiques, pourrait même contribuer à façonner le prochain chapitre des relations Canada–États-Unis. Ces deux pays, partenaires et non rivaux, sont appelés à relever conjointement les menaces croissantes que représentent la Chine, la Russie et l’Iran. Le sanctuaire géographique du Grand Nord canadien a longtemps constitué un avantage stratégique majeur. Toute perte de ce refuge représenterait un défi inédit pour le pays. Toutefois, pour les Canadiens attentifs à leur histoire, le rôle des conflits — qu’ils soient visibles ou latents — n’a jamais été éloigné de leur conscience stratégique.

Télécharger le rapport

1557107-Banner-wide-1

Cela fait partie du rapport conjoint de RBC Thought Leadership et d’Eurasia Group

Le Canada vise à doubler ses exportations hors des États-Unis vers deux de ses plus grands partenaires commerciaux antagonistes, la Chine et l’Inde, alors même que les investissements canadiens continuent de se diriger massivement vers les États-Unis.

Depuis que Mark Carney a lancé sa campagne « on lève les coudes » pour inciter le pays à commercer davantage avec le reste du monde, et entre Canadiens, les Canadiens ont dépensé et investi davantage aux États-Unis alors même que les Américains investissent moins au Canada. La solidité de l’économie américaine, ainsi que les allègements fiscaux prévus par le Big Beautiful Bill, ont renforcé l’attrait du plus grand marché mondial pour les investisseurs canadiens. Des caisses de retraite aux fonds communs de placement, plus de dollars canadiens que jamais ont afflué vers le sud. L’investissement des entreprises a suivi le même mouvement. M. Carney pourrait devoir aller encore plus loin sur le plan fiscal et réglementaire pour maintenir les investissements canadiens sur le territoire national.


Malgré les droits de douane, les consommateurs canadiens ont été lents à modifier leurs habitudes. Des marques très visibles, comme le whisky du Tennessee, ont sans doute constitué une cible facile dès le départ. Les vacances en Floride ou en Arizona ont également été affectées. Mais dans une large mesure, les Canadiens continuent de regarder Netflix, d’acheter des voitures Ford et de consommer du Coca-Cola au même rythme qu’avant la guerre commerciale.


Il y a quelques générations, à l’époque de Trudeau père, alors que le Canada cherchait à s’éloigner d’une Amérique à l’ère du Vietnam, des tensions similaires se faisaient sentir dans les salons et les salles de conseil canadiens. L’éléphant américain et la souris canadienne, proverbialement parlant, ne se limitaient pas aux petits enjeux ; il s’agissait de dépendances multiples : économiques, culturelles et, en fin de compte, liées à la souveraineté. Une nouvelle approche a alors émergé face au dilemme classique entre dépendance et indépendance : la Troisième option, selon laquelle le Canada chercherait à se rapprocher d’une Europe reconstruite, d’une Asie renaissante et d’un Tiers-Monde en résurgence.


À l’époque, la préoccupation majeure portait sur le Canada en tant qu’économie de « filiales » — c’est-à-dire dominée par des filiales américaines. Cinquante ans plus tard, plutôt que de jouer depuis une position de force, la recherche canadienne de nouvelles alliances mondiales intervient à un moment de dépendance maximale à l’égard des États-Unis, et de fluctuations d’incertitude elles aussi maximales. Cette dépendance s’est construite au cours du siècle passé à travers des partenariats de défense et de dissuasion comme le North American Aerospace Defense Command (NORAD), la coopération commerciale et en matière d’investissement et, pour le Canada, un profil fondé sur le fait d’être l’allié le plus semblable aux États-Unis. Aujourd’hui, le risque central n’est pas que le Canada rompe soudainement avec son voisin et allié, mais que les tentatives de diversification loin du pouvoir américain révèlent à quel point Ottawa dispose de peu de leviers solides auprès d’autres partenaires — et à quelle vitesse une Maison-Blanche plus transactionnelle peut exploiter l’asymétrie dans les domaines de la défense, du renseignement et du commerce international. La géographie reste une destinée.


La quête d’indépendance du Canada commence par l’économie. Les droits de douane américains ont entraîné la perte de dizaines de milliers d’emplois manufacturiers, ainsi que des coups durs pour les secteurs de l’automobile, de l’acier et du bois, et pour les régions qui en dépendent. Si ces droits de douane sont maintenus, la plupart des projections suggèrent une période prolongée de croissance lente qui érosionnera davantage la pertinence du Canada sur la scène mondiale. Les effets des droits de douane de M. Trump se sont fait ressentir rapidement et intensément, entraînant une baisse des exportations totales du Canada d’environ 10 % à la mi-2025.
À cela s’ajoute le problème aggravant de la dépendance : alors que le déficit commercial du Canada avec les États-Unis se creuse, son excédent d’investissement s’accroît. La première année de la guerre commerciale a rendu les Canadiens encore plus désireux d’investir aux États-Unis malgré les boycotts de bourbon. Les Canadiens ont injecté 61 milliards de dollars dans des titres américains au cours du premier semestre de 2025. La plus grande caisse de retraite du pays, le Canada Pension Plan, a porté la proportion de ses placements aux États-Unis, de 35 % au début de la décennie, à 47 % en 2025.


Après des décennies d’exportations canadiennes orientées vers les États-Unis, les entreprises commencent à repérer des occasions d’affaires ailleurs. Le Royaume-Uni achète davantage d’or brut, les investisseurs et banques centrales cherchant des solutions de rechange au dollar américain. Le reste de l’Europe achète plus de canola, d’aluminium et de pétrole canadien. La Chine augmente ses importations de pétrole canadien grâce à l’expansion du pipeline TransMountain, qui a porté les expéditions de pétrole hors d’Amérique du Nord à un niveau record en octobre 2025. Même des marchés lointains comme Singapour et l’Indonésie ont augmenté leurs importations canadiennes de pétrole, de charbon et de chlorure de potassium.


Ces succès illustrent l’engagement de Mark Carney à doubler les exportations vers les marchés hors des États-Unis d’ici 2035. Pour accélérer cette tendance naissante, le gouvernement Carney se concentre en 2026 sur le renforcement des liens commerciaux avec la Chine et l’Inde. Le gouvernement fédéral a également lancé des consultations sur des négociations commerciales avec plusieurs pays, dont les Émirats arabes unis, le Qatar et l’Arabie saoudite. Le premier budget de M. Carney a par ailleurs prévu 159 millions de dollars sur trois ans pour des programmes de financement du commerce afin d’aider les entreprises à pénétrer de nouveaux marchés. Il faudra faire infrastructures qui font que les ports canadiens figurent parmi les moins efficients du monde industrialisé.


Pour pouvoir exercer une influence sur un plus grand nombre de marchés étrangers, le Canada devra renforcer sa pertinence auprès de ces pays — en particulier dans des pays et marchés comme la Chine, l’Inde et même l’Europe continentale, qui ont historique de mesures commerciales non tarifaires contre le Canada lorsqu’ils veulent faire passer un message. Cela ne sera pas facile. Alors que le pouvoir mondial s’est déplacé vers l’Asie et que l’Europe et le Moyen-Orient se réarment et se réalignent, la pertinence relative du Canada s’est érodée. Le risque n’est pas l’exclusion pure et simple des clubs internationaux, mais plutôt une marginalisation discrète au sein des coalitions opérationnelles qui comptent le plus pour la sécurité, la technologie, la politique industrielle — et, en fin de compte, le commerce. À titre d’exemple, la Stratégie indo-pacifique d’Ottawa et le partenariat de sécurité approfondi avec les Philippines sont politiquement efficaces, mais insuffisants pour générer de grandes percées commerciales dans une région où le Japon, l’Australie, l’Inde et les États de l’ASEAN se tournent en priorité vers Washington, Pékin et entre eux. En Europe, les contributions majeures du Canada à la défense de la Lettonie et une posture plus affirmée dans l’Arctique renforcent sa crédibilité. Plus près de chez nous, dans les Antilles, les engagements pour restaurer l’ordre en Haïti, bien qu’importants et appréciés, ne transforment pas la place du Canada dans la région.


Trop souvent, ces alliés calibrent leur engagement avec le Canada à travers le prisme des conditions imposées à l’ère Trump sur l’OTAN et le commerce. Ottawa est perçu comme étroitement lié aux marchés et à la sécurité américains, mais lent à investir dans les capacités, l’application et l’échelle industrielle. Pour se forger un rôle plus indépendant et ambitieux sur la scène mondiale, le Canada peut s’appuyer sur certaines alliances et réseaux dont il fait déjà partie. C’est le cas du Conseil de l’Arctique, un groupe d’acteurs régionaux et de puissances qui se concentre sur des questions douces, comme la science et la protection de l’environnement. Le Canada peut approfondir ses liens avec les Scandinaves et, peut-être un jour, réengager la Russie à travers ces efforts non militaires, tout en renforçant sa capacité militaire dans la région aux côtés d’alliés partageant les mêmes vues, comme la Suède. Cela illustre bien le nouvel (et ancien) ethos de la politique étrangère canadienne, fondé sur les intérêts plutôt que sur les valeurs.


Une approche très différente pourrait être adoptée avec la francophonie et le Commonwealth, à condition que les autres membres soient prêts à se mobiliser, notamment financièrement. En Afrique, par exemple, où l’image de la France s’est détériorée, le Canada peut travailler avec ses partenaires francophones pour renforcer les défenses non militaires contre un ISIS renaissant au Sahel. Le Commonwealth peut jouer un rôle pragmatique à sa manière en facilitant la construction de passerelles commerciales de l’Australie à l’Inde et à l’Afrique du Sud, tandis que les États-Unis continuent de s’isoler. Des engagements militaires supplémentaires seront également nécessaires à mesure que les États-Unis se retirent des régions et pays instables. Haïti cristallise ce risque concret. Une mission dirigée par le Kenya, sous autorité de l’ONU et sous pression croissante de l’Organisation des États américains, offre au Canada l’occasion de devenir le centre de formation et de normes pour les contributeurs antillais en se concentrant sur les ports, la logistique énergétique et les fonctions étatiques de base — tout en rendant difficile pour les Canadiens de fermer les yeux si les États-Unis interviennent en pleine nuit pour démanteler des gangs ou des réseaux de migrants.

L’un des leviers les plus prometteurs pour le Canada pourrait être AUKUS — l’alliance de sécurité entre l’Australie, le Royaume-Uni et les États-Unis. Le pacte trilatéral s’est d’abord concentré sur les sous-marins nucléaires, un domaine loin des forces canadiennes, et il élargit désormais son champ à des capacités avancées, incluant la détection sous-marine, les satellites en orbite basse et la cybersécurité, autant de points forts du Canada. Le Canada peut se positionner comme un membre sérieux pour la prochaine phase de l’alliance, ce qui permettrait de gagner du levier sur la scène internationale tout en préservant un partenariat respectueux et pertinent avec les États-Unis.


L’année à venir offrira de nombreuses occasions d’explorer ce type de diplomatie de realpolitik alors que le Canada contribuera à concevoir ou à rejoindre des approches plus stratégiques, fondées davantage sur les intérêts que sur les valeurs, et sur le pragmatisme plutôt que sur les principes. Ce sera un recul par rapport aux approches plus idéalistes apparues à l’époque des Troisièmes options. Mais, comme chaque nation le sait, l’indépendance a un prix.

Télécharger le rapport