

 FR


Le blocage du détroit d’Ormuz a mis en lumière deux points de vulnérabilité dans le contexte du conflit au Moyen-Orient : l’un lié aux combustibles fossiles, l’autre aux politiques occidentales de décarbonation. À bien des égards, c’est la Chine qui mène aujourd’hui la transition énergétique mondiale. Les plus récentes données commerciales mettent en évidence la position souvent sous-estimée de la Chine au sein des chaînes logistiques mondiales en énergie propre — une position qui s’est encore renforcée avec la crise du détroit d’Ormuz.
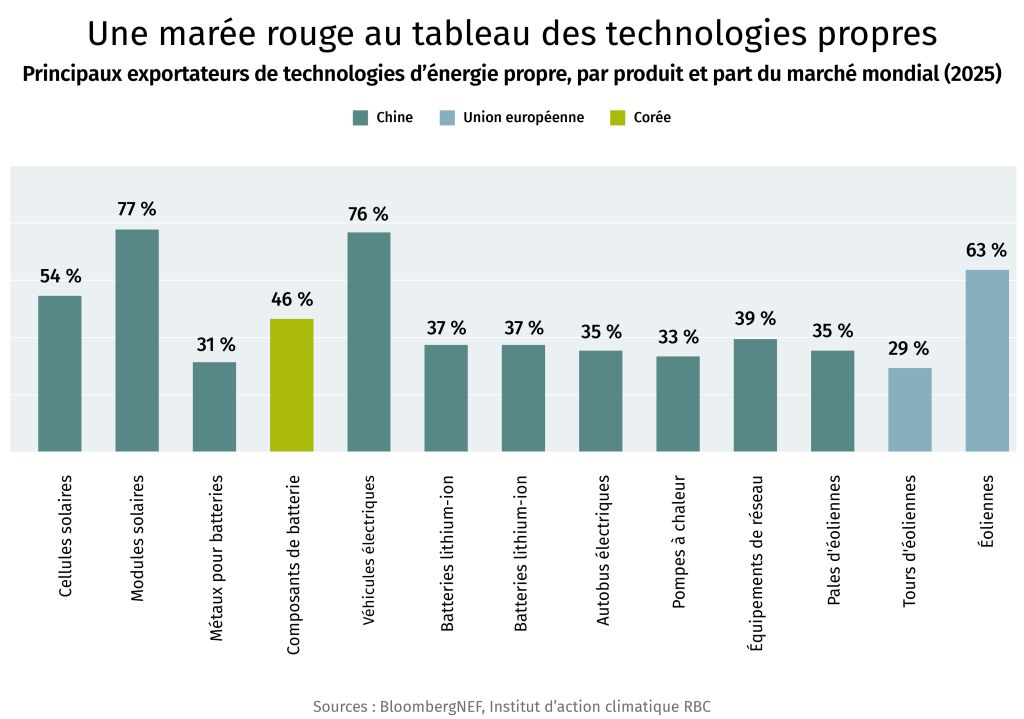
La Chine est le principal exportateur de presque toutes les grandes technologies propres, souvent avec une avance considérable. Les chefs de file non chinois — l’Union européenne pour les tours et les éoliennes, et la Corée du Sud pour les composants de batteries — s’approvisionnent auprès de la Chine ou investissent à ses côtés. En Amérique du Nord, les considérations géopolitiques ont jusqu’à présent pris le pas sur les avantages que procurerait l’exploitation de l’avantage structurel de la Chine.
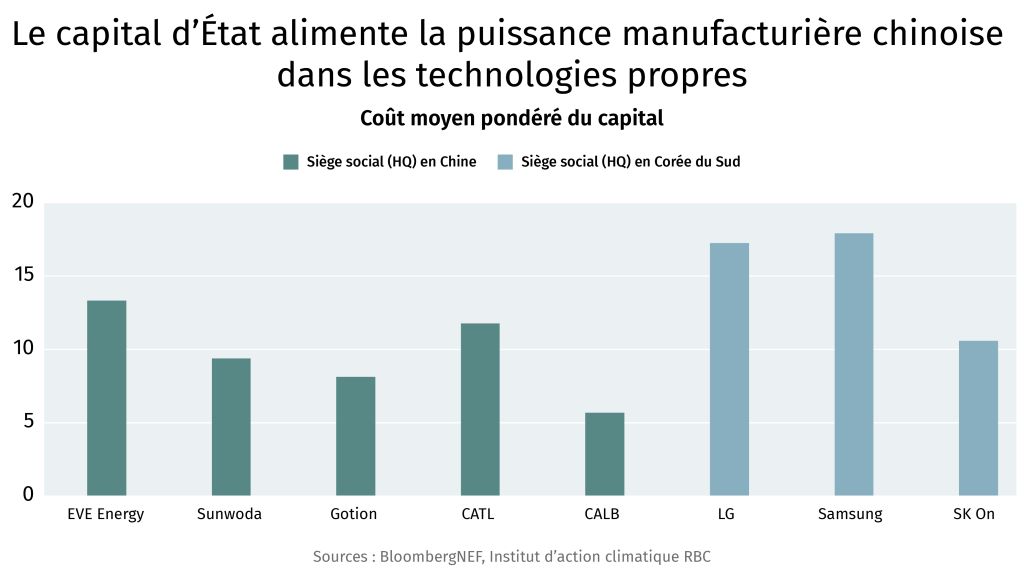
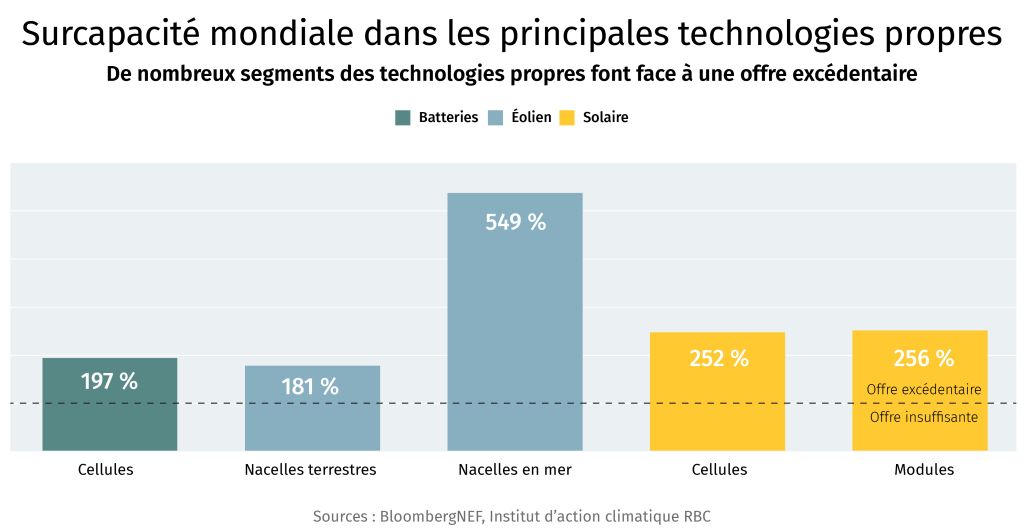
Les producteurs chinois bénéficient d’un coût du capital structurellement inférieur à celui de leurs concurrents grâce au soutien de l’État et à un accès privilégié au financement. Cette situation engendre et entretient souvent une surcapacité à une échelle que les marchés privés ne pourraient ni financer ni tolérer. Il en résulte une concurrence féroce sur le marché intérieur où seuls les acteurs les plus performants survivent, ce qui continue d’abaisser le seuil minimal des coûts de production. Lorsque la demande se redresse — si elle se redresse —, la Chine est la mieux placée pour accroître sa part de marché grâce à cette surcapacité. La Chine a, depuis, tenté de freiner cette concurrence au moyen d’ententes d’autodiscipline entre fabricants, mais ces efforts n’ont jusqu’à présent pas porté leurs fruits.
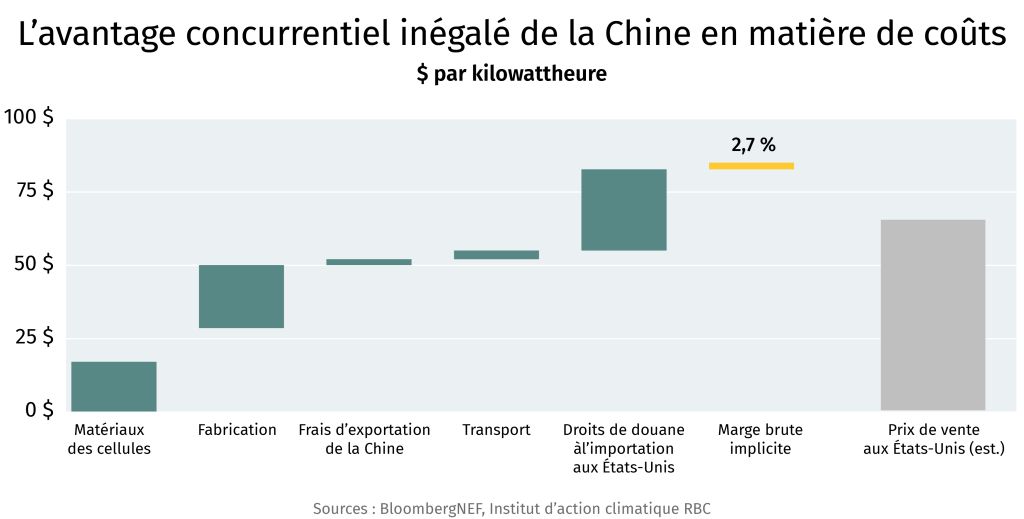
Les matériaux des cellules et les coûts de fabrication en Chine représentent moins de 50 $ US du coût livré de 84 $ US par kilowattheure (kWh) des cellules de batterie vendues aux États-Unis. Les droits de douane à l’importation ajoutent 27 $ US/kWh — soit davantage que l’ensemble des coûts de fabrication en Chine. Malgré cela, les exportateurs chinois dégagent une marge de 2,7 %.
À titre de comparaison, l’indice S&P des sociétés mondiales estime que le coût des cellules de batterie nord-américaines NCM811 (nickel-cobalt-manganèse) s’élève à environ 95 $ US/kWh, soit près de 90 % de plus que celui des cellules de batterie chinoises. Pour mettre ces chiffres en perspective, une Tesla Model Y Standard Range est équipée d’un bloc-batterie LFP (lithium-fer-phosphate) de 60 kWh. Au prix médian de 81 $ US/kWh pour les blocs-batteries LFP chinois, selon les données de BloombergNEF, une batterie de capacité comparable coûterait environ 4 900 $ US (6 500 $ CA), soit près de 13 % du prix affiché d’une Model Y au Canada.
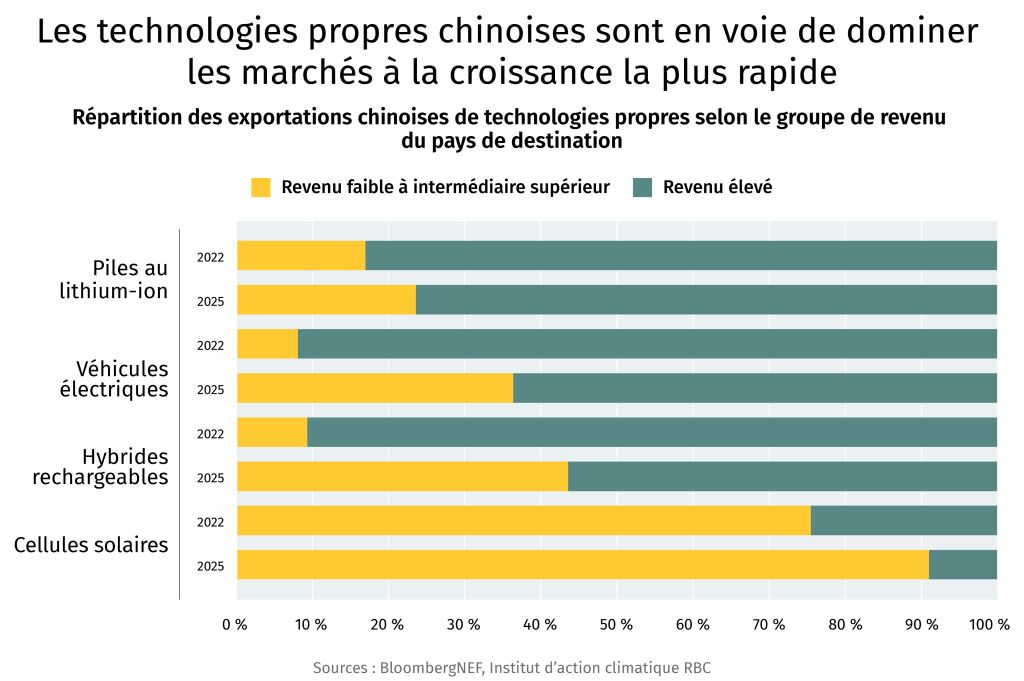
Alors que l’Occident demeure souvent préoccupé par le coût élevé des technologies propres, environ 40 % des exportations chinoises de véhicules électriques et plus de 90 % de ses exportations de cellules solaires ont été destinées à des pays à revenu faible ou intermédiaire en 2025. La structure de coûts de la Chine a permis l’émergence d’une catégorie d’acheteurs de technologies propres que les producteurs occidentaux ne parviendront probablement jamais à rejoindre : les marchés à forte croissance, principalement situés en Asie, où l’adoption des énergies propres s’accélère rapidement.
À lui seul, le Pakistan a ajouté 18,3 GW de capacité solaire en 2025, soit l’équivalent de 75 % de l’ensemble de la capacité solaire et éolienne installée au Canada à ce jour, grâce principalement à des importations en provenance de la Chine. Le taux d’adoption des véhicules électriques au Vietnam et en Thaïlande — deux pays dont le PIB nominal par habitant est inférieur à 10 000 $ — dépasse respectivement 40 % et 20 % (comparativement à 11 % au Canada en 2025). Ni le Vietnam ni la Thaïlande n’offrent d’incitatifs fiscaux à l’achat de véhicules électriques.
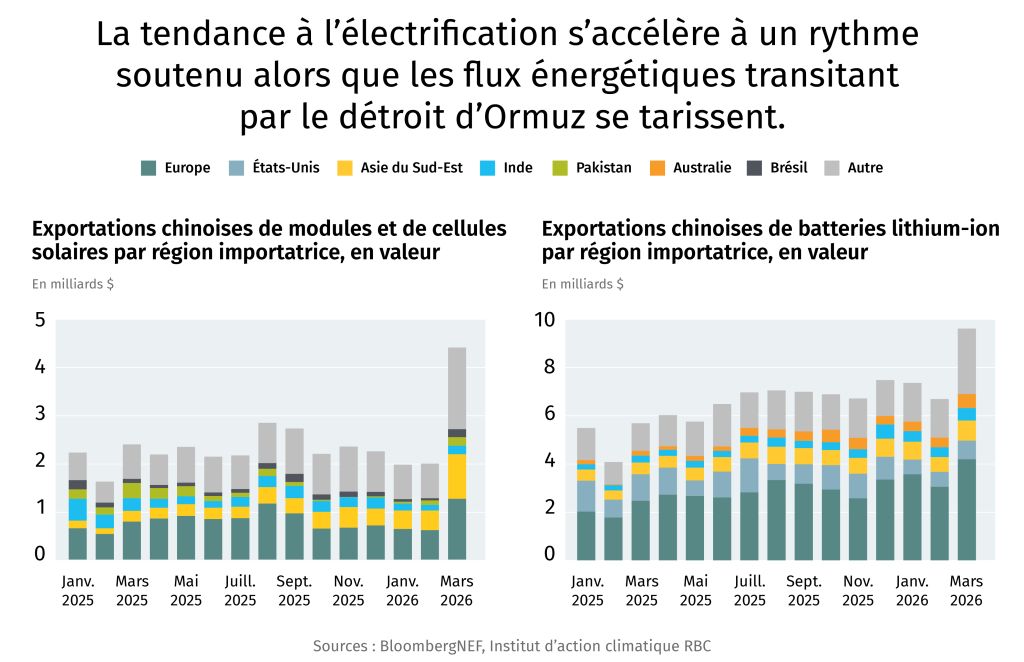
Le conflit au Moyen-Orient, qui a perturbé le trafic dans le détroit d’Ormuz, a mis en lumière la tendance à l’électrification, alors que les pays importateurs de combustibles fossiles accélèrent leurs achats de technologies d’énergie propre.
Par conséquent, les exportations chinoises de batteries ont atteint près de 10 milliards de dollars américains pour le seul mois de mars 2026, l’Europe, l’Asie du Sud-Est et le Moyen-Orient absorbant l’essentiel des volumes. La demande américaine n’a représenté que 8 % des exportations de mars.
La transition énergétique s’opère selon les conditions dictées par la Chine. La Corée du Sud et l’Europe ont abordé cette réalité comme un enjeu d’approvisionnement et de partenariat plutôt que comme un choix binaire, et elles en ont tiré des avantages. L’Amérique du Nord doit, elle aussi, adopter des stratégies qui établissent un équilibre entre l’utilisation de contenu et d’intrants chinois et le développement d’une base industrielle nationale capable de rivaliser et de prendre de l’expansion afin de saisir les occasions offertes par la transition énergétique mondiale.
Shaz Merwat est responsable principal, Politique énergétique, Institut d’action climatique RBC
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/information-sur-la-durabilite/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.