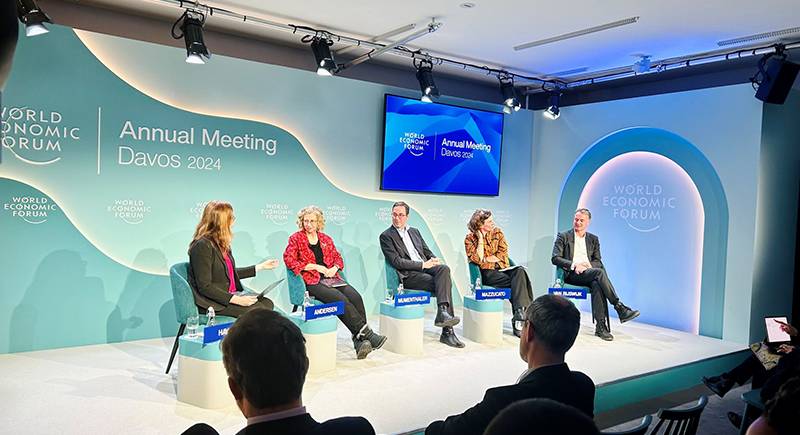
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Le secteur des technologies propres est en phase de correction. Le Forum CleanTech de l’an dernier, qui s’est tenu à Palm Springs, était empreint d’optimisme mesuré, bien que des rumeurs de faillites d’entreprise imminentes circulaient en coulisses.
En 2023, l’avenir des technologies propres avait déjà commencé à se diviser entre les initiatives commercialement viables et les autres, une tendance qui ne fera que s’accentuer. Lors du forum de cette année, qui a eu lieu à San Diego, il a été unanimement reconnu qu’une restructuration imminente du secteur des technologies propres était nécessaire.
Selon BloombergNEF, il est presque certain que les flux de capitaux qui financent des entreprises de technologies propres et qui s’élèvent à 40 milliards de dollars américains, ainsi que les engagements nationaux et des entreprises pour le climat, vont encore baisser cette année.
Les entreprises dont les fondamentaux économiques ou techniques sont plus faibles rencontrent en difficulté, tandis que les investissements en capital-risque et les fonds soutenant la croissance des nouvelles technologies industrielles diminuent. Comme il est devenu plus difficile d’obtenir des financements, des dizaines d’entreprises du secteur des technologies propres ont vu leur valeur baisser et leurs flux financiers se tarir. D’autres baisses et une consolidation de l’industrie semblent inévitables à terme.
Pourtant, l’ADN de la Silicon Valley est ainsi fait : les projets sont testés, échouent et tombent dans l’oubli jusqu’à ce qu’une licorne renaisse de leurs cendres. Et ce cycle se répète à l’infini.
Soyons clairs, l’optimisme est également de mise; le financement de projets et la création d’emplois pour les installations de fabrication de technologies propres n’ont jamais atteint des niveaux aussi élevés. Entre-temps, des mesures gouvernementales, comme l’Inflation Reduction Act des États-Unis, et des investisseurs soucieux des impacts climatiques soutiendront les meilleures entreprises dans leur processus de commercialisation.
La renaissance du secteur manufacturier en Amérique du Nord est en cours, les technologies passant de la phase de démonstration à celle du déploiement. Des usines de batteries pour véhicules électriques, d’électrolyseurs, de pipelines de dioxyde de carbone, et de production d’acier, de ciment et d’ammoniac bas carbone voient le jour partout sur le continent.
Les économies émergentes, notamment en Asie-Pacifique, offrent également des possibilités intéressantes. Certains pays où le niveau de vie augmente, comme l’Inde, la Corée du Sud et la Chine, sont particulièrement vulnérables aux effets des changements climatiques. Cependant, ils résistent au ralentissement économique occidental, ce qui en fait des régions de prédilection pour les investisseurs et les entrepreneurs du secteur des technologies propres.
D’ici la fin de l’année, le rôle de la politique, une autre variable clé influençant la trajectoire climatique future, deviendra également plus clair. Le malaise électoral se fait déjà sentir, avec un retour en arrière des politiques climatiques concernant les véhicules électriques, l’assouplissement des conditions d’octroi de permis d’exploitation du pétrole et du gaz au Royaume-Uni, et des appels à la suppression de la taxe sur le carbone au Canada.
Dans les salles de conférence du San Diego Bay Mission Resort, des rumeurs circulaient quant aux éventuelles difficultés supplémentaires qu’entraînerait le retour de Donald Trump à la Maison-Blanche. Cependant, comme les États traditionnellement républicains captent la majeure partie des flux de capitaux issus des mesures de l’Inflation Reduction Act, les politiques climatiques ne seront peut-être pas tout de suite abandonnées par Trump. Bien évidemment, un deuxième mandat de Joe Biden pourrait ancrer les politiques climatiques dans l’économie américaine.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Le Forum économique mondial (ce lien mène à un site web dont le contenu est en anglais seulement) constitue toujours une source à la fois d’espoir et d’anxiété. L’édition de cette année donnait une impression aboutie de paradoxe.
Le rassemblement de dirigeants de gouvernements, d’entreprises et de la société civile, qui se tient à Davos en Suisse, pendant une semaine, avait pour objectif de mettre l’accent sur une crise de confiance mondiale. Et pourtant, au dernier jour du Forum, les principales bourses mondiales – qui constituent en soi un bon indicateur du niveau de confiance – ont clos leur journée à des niveaux records. En parallèle, un plus grand nombre de citoyens que jamais, dans un plus grand nombre de pays que jamais, se préparent cette année à voter dans le cadre d’élections démocratiques. Le commerce mondial, qui constitue une autre mesure du niveau de confiance qui prévaut, connaît une embellie, bien qu’elle soit lente.
Voilà qui résume en quelques mots ce que représente Davos : l’un des rassemblements les plus éclectiques et dynamiques au monde qui donne à la fois un bon aperçu sur l’année à venir et qui se trompe tout autant (médias sociaux, crise financière mondiale, Brexit et COVID) qu’il voit juste. L’édition de cette année du Forum, qui constituait la 54e depuis la création de l’événement, a attiré 3 000 délégués (ce lien mène à un site web dont le contenu est en anglais seulement), dont 350 chefs de gouvernement et ministres, et 80 dirigeants de la sécurité nationale. Il a également attiré des dirigeants du secteur technologique, des entrepreneurs, des universitaires et des militants sociaux du monde entier.
Et que dire de l’ambiance générale ? Mitigée sur le plan économique, amère en matière politique, enthousiaste à l’égard de la technologie et nerveuse sur les questions de sécurité. Un habitué du Forum a estimé, pour sa part, que l’ambiance en était une d’« optimisme réaliste ». Un autre préférait la formule « incertitude radicale », qui pourrait ouvrir la voie à une période de destruction créatrice et de progrès remarquable – ou tout simplement à une période de destruction.
Voici certains des faits saillants que j’en retire :
1. Le climat économique est mitigé
Les participants au Forum de Davos semblaient croire en une croissance économique modeste cette année ainsi qu’en un ralentissement de l’inflation, ce qui devrait permettre aux banques centrales d’abaisser les taux d’intérêt – mais ni de manière trop marquée ni trop rapidement. Les chefs d’entreprise et les économistes ont dans une large mesure appelé à un atterrissage en douceur de l’économie américaine. Rappelons cependant que tel était le sentiment qui prévalait à Davos il y a un an – et que l’économie américaine a achevé l’année 2023 en affichant une croissance du PIB supérieure à 2,5 %. L’absence de récession ainsi que des pressions persistantes sur les coûts pourraient empêcher l’inflation de ralentir beaucoup plus ou la Réserve fédérale américaine de se montrer plus agressive à l’égard des taux. Parmi les forces inflationnistes, citons les dépenses engagées aux États-Unis en cette année électorale, les perturbations commerciales comme celles observées dans la mer Rouge (guerre) et au canal de Panama (climat), de même que les pénuries de main-d’œuvre. Dans l’ensemble, les consommateurs nord-américains et européens sont en bonne santé financière. En vérité, les achats d’articles de luxe atteignent des sommets sans précédent. On observe également des sorties de capitaux importantes des pays du golfe Persique riches en pétrole, ce qui contribue à faire grimper le prix des actifs. Il convient cependant de tenir compte de facteurs impondérables dans la mesure où Washington consacre désormais 18 % de son budget au service de la dette, ce qui pourrait contraindre le gouvernement à réduire ses dépenses, tandis que les perspectives économiques de la Chine sont en baisse et que son marché immobilier recule. Ces deux économies, qui représentent le tiers du PIB mondial, pourraient présenter les risques les plus importants sur le plan de la croissance, tandis que les perspectives en matière de taux d’intérêt interviennent elles aussi dans l’équation.
2. La Chine connaît un tassement
En à peine cinq ans, la Chine est passée du statut de chef de file du Forum économique mondial à celui de pays à la traîne. Le premier ministre Li Qiang a tenté de modifier cette réalité en faisant ses débuts à Davos, en se faisant accompagner d’une importante délégation et en profitant du fait que le discours d’ouverture lui avait été réservé pour exposer au monde entier la résilience dont sait faire preuve son pays. Rares furent ceux qui se sont ralliés à cette position. Dans la période précédant la tenue du Forum économique de Davos, la Chine a connu des sorties massives d’investissements étrangers et, à la fin de la semaine, Shanghai avait cédé le premier rang à Tokyo en termes de capitalisation boursière totale. En 2023, la population chinoise a également reculé pour la deuxième année consécutive. Le taux de natalité n’a jamais été aussi bas et la Chine abrite désormais le plus grand nombre de personnes âgées au monde. Le premier ministre Li a exhorté Washington à lever les sanctions commerciales, à annuler les interdictions imposées aux universitaires, en plus d’abandonner les restrictions technologiques qui dissuadent de nombreuses entreprises de faire des affaires dans son pays. En 2023, le monde a enregistré 5 400 mesures commerciales, un niveau correspondant au double du niveau d’avant la pandémie, et environ 20 % d’entre elles visaient la Chine. En parallèle, les investissements se sont déplacés de manière significative vers le Vietnam, l’Indonésie, le Mexique et l’Inde – alors que des sociétés chinoises ont elles-mêmes contribué à ce mouvement en transférant des milliards vers ces pays. Le message des Américains et des Européens était clair : ils ne compteront plus sur un seul pays, ou sur une seule région, pour combler leurs besoins.
3. L’Amérique est en voie de se rééquilibrer
À Davos, les États-Unis se sont présentés comme une superpuissance isolée qui pourrait, cette année, s’engager dans deux directions distinctes. L’administration Biden avait chargé ses principaux représentants en matière de politique étrangère, soit Antony Blinken et Jake Sullivan, d’insister sur le fait que, pour reprendre les mots de Jake Sullivan : « nous ne nous replierons pas sur nous-mêmes ». Ils ont décrit la doctrine Biden comme en étant une à « géométrie variable », s’adaptant d’une région, d’une situation et d’un échéancier à l’autre. Cette approche repose sur une combinaison d’idéaux et d’intérêts que Jake Sullivan décrit comme tenant de la « concurrence stratégique à l’ère de l’interdépendance ». En d’autres termes, un monde habité de partenaires qui peuvent être tantôt des amis et tantôt des ennemis. L’équipe Biden a laissé entrevoir qu’elle continuerait à encadrer ses rivaux en imposant des sanctions, en prévoyant des restrictions technologiques et en faisant valoir sa puissance militaire, y compris en procédant à des frappes contre leurs représentants. Les adversaires de l’Amérique semblent avoir bien compris cela. Certains de ses amis ont également fait état de leurs inquiétudes à l’égard d’une éventuelle présidence Trump et d’un retour à un régime faisant passer avant tout les intérêts américains. Les Européens craignent que Trump n’assouplisse sa politique à l’égard de la Russie et se sont ralliés à la position d’autres groupes qui s’inquiètent du fait qu’un deuxième mandat du président Trump ferait preuve de dureté à l’égard de l’Europe, du Canada et du Mexique en matière commerciale. Le ministre allemand des Finances, Christian Lindner, a déclaré que l’Europe devait renforcer ses capacités en matière de défense, de technologie, de même que son indépendance économique, afin de pouvoir traiter avec quiconque assumera le rôle de président l’an prochain en position de force. Quel que soit le résultat des élections de novembre, les perspectives de coopération mondiale sont limitées.
4. Le populisme a le vent en poupe
Le thème de la confiance a suscité de multiples discussions portant sur la démocratie et ce que rechercheront les électeurs du monde entier en 2024. La réponse se résume en un mot : changement. Cette année, 50 élections sont prévues dans divers pays ou régions allant de l’Indonésie à l’Inde et du Pakistan à l’Union européenne, à la Grande-Bretagne et au Mexique, sans compter les États-Unis bien évidemment. Aucune tendance spécifique ne se dessine à l’horizon, si ce n’est, dans de nombreux pays, l’appétit pour le changement d’une population marquée par la pandémie. Le nouveau président libertaire argentin, Javier Milei, a pris le devant de la scène pour livrer un discours allant parfaitement à l’encontre des vues du Forum économique mondial évoquant le pouvoir du capitalisme débridé et le caractère tenant de l’« extorsion » des impôts, livrant en cela le type de message déstabilisant de plus en plus en vogue. S’il est fort possible que le président Javier Milei constitue un cas particulier – le Wall Street Journal estimant notamment que son discours tenait de la « greffe de colonne vertébrale » –, on ne peut en dire autant de la soif en matière de changement politique et économique. Seulement 16 % des Américains estiment que leur gouvernement fédéral est apte « à faire ce qui s’impose » – cette proportion représentant un niveau record à la baisse après la crise financière, en plus de marquer un recul par rapport au niveau de 20 % qui prévalait en 2022. L’historien Niall Ferguson a comparé l’ambiance actuelle à l’âge d’or des années 20, alors que le populisme tant à droite qu’à gauche se tailla une nouvelle place, dans un contexte d’accentuation des inégalités de revenu. Une partie de ce phénomène trouve également ses racines dans la thématique globale que représente la confiance, alors que la pandémie a ébranlé la confiance qu’avaient de nombreuses personnes envers les institutions, et a façonné une nouvelle génération qui se montre moins optimiste quant à l’avenir.
5. L’IA divise
L’intelligence artificielle (IA) (ce lien mène à un site web dont le contenu est en anglais seulement) fut le principal mème de la semaine. Bill Gates a donné le ton en déclarant devant le public de Davos qu’il estimait que l’IA aurait un effet plus marqué que celui qui est associé à l’invention d’Internet. Les débats qui ont suivi se sont interrogés sur la mesure dans laquelle la foi que témoignent les membres du Forum envers la destruction créatrice – et qui consiste à laisser le marché choisir les gagnants – était justifiée dans une nouvelle ère technologique où la concentration des marchés semble croître à une vitesse vertigineuse. Une grande partie des échanges portant sur les cadres réglementaires ont mis l’accent sur la puissance des trois grands fournisseurs de services infonuagiques (Amazon, Microsoft et Google) et sur leur domination en matière de données, qui constituent le carburant fondamental de l’IA. « On ne dispose jamais de trop de données », a indiqué en guise de message d’avertissement Erik Brynjolfsson, qui dirige le Stanford Digital Economy Lab. Le Fonds monétaire international a également mis en garde contre les disparités économiques croissantes créées par l’IA entre les régions de même qu’entre les générations (bien que Satya Nadella, de la société Microsoft, et qui a grandi en Inde ait affirmé qu’il avait lui-même observé de ses propres yeux en quoi la technologie pouvait gommer les inégalités à travers le monde). D’autres ont souligné la mesure dans laquelle les gouvernements ne sont pas arrivés, à ce qu’il semblerait, à encadrer les médias sociaux alors que cette technologie en était encore à ses balbutiements. Les dirigeants européens, en particulier, ont insisté sur leur intention de réglementer l’IA même si cela devait ralentir l’innovation, tandis que les États-Unis et la Grande-Bretagne envisagent une approche plus permissive, préférant corriger les faux pas plutôt que d’empêcher tout progrès. « Si personne ne connaît l’avenir, nous pouvons intervenir à son endroit », a affirmé Jeremy Hunt, chancelier de l’Échiquier britannique. « Des choix s’offrent à nous. »
6. L’IA s’accélère
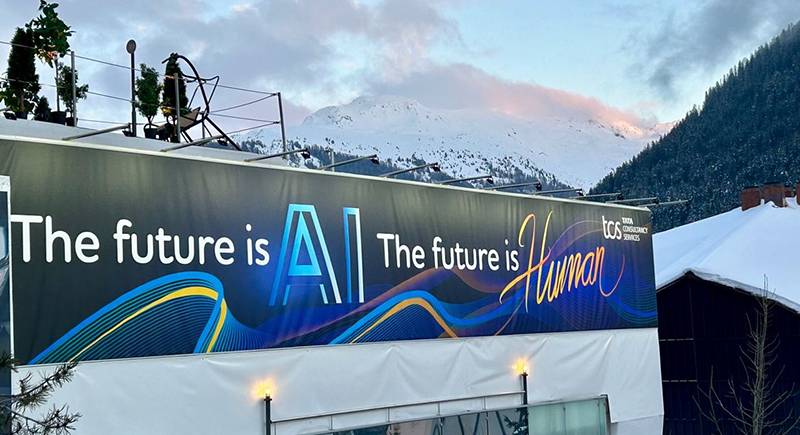
La principale avenue de Davos était parsemée de banderoles proclamant le pouvoir positif de l’IA, de nombreux magasins étant transformés en pavillons commerciaux pendant la semaine, avec pour objectif de promouvoir l’intelligence artificielle. J’ai moi-même assisté à un déjeuner qui s’est tenu dans l’un de ces magasins, organisé par une jeune entreprise américaine du domaine de l’IA, et qui souhaitait recueillir de la part de grandes entreprises des domaines de la fabrication industrielle, des soins de santé et de la robotique ce qu’elles retenaient de leurs expériences en matière d’IA. La conversation s’est résumée en un seul mot : productivité. La plupart des entreprises font appel à l’IA pour améliorer le rendement de leurs effectifs de vente, de leurs centres d’appel et de leurs équipes de codage – tout comme pour réduire le temps que consacrent les employés à la rédaction de rapports et à la production de présentations, activités que l’IA est en voie de parvenir à maîtriser. Peu d’employeurs présents à Davos, ou consultés dans le cadre des nombreux rapports produits par des cabinets-conseils publiés à l’occasion du Forum, ont affirmé qu’ils prévoyaient supprimer des emplois du fait de l’IA. La plupart d’entre eux ont déclaré qu’ils cherchaient plutôt à augmenter leurs revenus. Pour sa part, la société Accenture envisage de doter la plupart de ses 740 000 employés à travers le monde d’outils d’IA, tout comme elle l’a fait en leur offrant d’autres outils logiciels. Albert Bouria, le chef de la direction de Pfizer, a prédit « une renaissance du domaine des sciences de la vie », du fait de la rapidité avec laquelle l’IA est en mesure de scruter les séquences moléculaires pour les médicaments. Pour tirer parti du pouvoir créatif de l’IA, Sachin Dev Duggar, cofondateur de Builder.ai, a affirmé qu’il convenait d’opérer une transformation, l’importance accordée à la technologie devant céder le pas à la culture organisationnelle et à l’apprentissage. Pour le citer : « Comment peut-on s’y prendre pour faire en sorte que chaque employé porte une cape de superhéros plutôt que de penser que c’est l’IA qui est elle-même la superhéroïne ? »
7. L’IA est elle-même confrontée à des limites
Si les politiciens présents à Davos s’inquiétaient de l’emploi et de la vie privée, et si les chefs d’entreprise mettaient l’accent sur les performances ou le rendement, certains des responsables en matière de technologie dans le domaine de l’IA se sont ouverts quelque peu sur les limitations que présente cette approche, en soulignant que la rhétorique allait bien au-delà de ce que constitue la réalité. La faute en incomberait à YouTube. Il se pourrait fort bien que des modèles d’IA générative comme celui de ChatGPT soient en voie de s’approcher de leurs limites puisqu’ils se fondent sur l’apprentissage basé sur le texte et qu’ils ont déjà consommé la quasi-totalité de ce que l’univers a à offrir en matière textuelle. Cependant, aucun grand modèle de langage n’a encore conquis la vidéo ou n’est en mesure d’apprendre selon la méthode par tâtonnement, l’approche d’apprentissage la plus efficace pour les êtres humains. Yann LeCun, responsable de l’IA chez Meta, a affirmé qu’un enfant normal de quatre ans avait déjà absorbé 50 fois plus d’information que les plus grands modèles de langage. De surcroît, l’offre en matière d’information du genre humain s’étend davantage par le biais de la vidéo que par celui du texte. Un autre chercheur a expliqué que l’IA générative tenait dans une large mesure de l’association et non de la causalité, de telle sorte qu’elle présentait en soi des limites sur le plan de la logique et du jugement, sans compter les aspects relevant de la sensibilité et de la prévoyance. Comme ce chercheur l’a souligné, « c’est pour cela que les ordinateurs n’ont pas de sens commun ». Il a comparé la situation à celle qui concerne les avions et les oiseaux. Si les avions sont plus rapides que le sont les oiseaux, leurs capacités ne sont qu’une fraction de celles de ces derniers. Ce que l’IA générative est bel et bien en mesure de faire est d’aider les êtres humains à résoudre les problèmes, et notamment les problèmes qui nécessitent de découvrir de subtils modèles dans de vastes ensembles de données homogènes, comme c’est le cas de l’administration des médicaments, voire des modèles climatiques et leurs causes sous-jacentes.
8. L’enjeu du climat s’étiole
Au milieu de l’enthousiasme suscité par l’IA et de l’anxiété soulevée par les questions d’ordre géopolitique, il fut difficile de ne pas remarquer combien la question du climat en tant qu’enjeu (ce lien mène à un site web dont le contenu est en anglais seulement) avait marqué un pas de recul lors du Forum. Voilà qui ne constitue pas nécessairement en soi une mauvaise chose. De nombreuses séances portant sur le climat auxquelles j’ai assisté – alors que seulement une poignée de personnes se trouvaient parfois dans la salle – étaient axées sur l’action, beaucoup plus que sur l’angoisse ou sur les annonces. J’ai assisté à un petit déjeuner de travail en présence de dirigeants des secteurs de l’énergie, de la finance et de l’industrie, qui ont convenu du fait que cette année devait être celle des décisions finales en matière d’investissement pour parvenir à faire en sorte qu’un nombre beaucoup plus important de projets de décarbonation puissent être lancés (ou mis en chantier). Parmi les obstacles qu’il convient de retenir, citons l’absence de tarification mondiale du carbone industriel, les coûts associés à la conformité ainsi qu’une pénurie de modèles opérationnels en matière de financement mixte pour les gouvernements, les investisseurs et les banques. Il pourrait être utile de mettre plus précisément l’accent sur quelques projets révolutionnaires assortis d’échéances claires. Alors que prévalent actuellement des taux d’intérêt plus élevés, s’imposent également des taux de rendement plus intéressants, notamment dans le domaine des énergies renouvelables, volet dont on souhaite qu’il se développe selon un multiple de trois d’ici 2030. Cela ne constituera pas une mince affaire alors que la réglementation et la résistance des communautés entravent déjà la croissance. Aux États-Unis, le nombre d’objections juridiques aux projets d’énergie solaire et éolienne s’est multiplié par six. Pour que le monde puisse mettre en place de massifs nouveaux systèmes énergétiques d’ici une demi-décennie, il pourrait être nécessaire de se doter de nouvelles approches en matière de gouvernance. Comme le soulignait l’économiste Mariana Mazzucato, « peut-être y aurait-il lieu d’aborder la question du changement climatique avec un sentiment d’urgence équivalent à celui que suscite la guerre ».
9. La construction est en plein essor
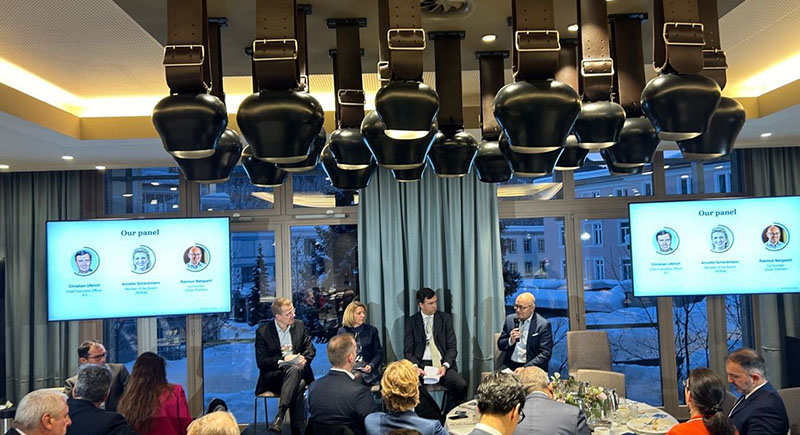
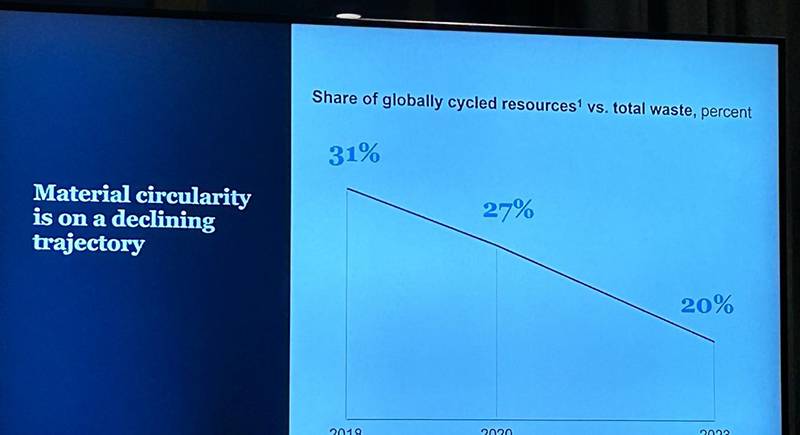
L’une des raisons pour lesquelles nous ne parvenons pas à atteindre nos objectifs climatiques est que nous continuons à construire au même rythme que nous le faisons depuis des décennies. Au cours des 25 prochaines années, devrait s’ajouter à travers le monde l’équivalent de l’ensemble du parc immobilier chinois, notamment dans les pays en développement, où des millions de personnes migrent vers les villes. À elle seule, l’Inde ajoute chaque année l’équivalent de ce que représente la ville de Chicago. La construction et l’exploitation des bâtiments représentent 26 % des émissions mondiales. Pour commencer, nous devons modifier les systèmes de chauffage et de refroidissement. Cependant, nous devons également transformer les briques, le béton, le verre et l’acier qui composent tous ces nouveaux bâtiments. Si l’Europe a ouvert la voie en matière de matériaux de construction recyclés, cette offre doit doubler d’ici 2030. La difficulté tient au fait que chaque ville, même en Europe, semble vouloir se doter de son propre code de construction, ce qui empêche les fournisseurs de créer des usines de recyclage de masse. J’ai assisté à une séance de travail réunissant des planificateurs et des constructeurs qui ont déclaré que, mis à part les défis, ils observaient que les coûts du recyclage en Europe se rapprochaient de la parité. Malgré tout, on n’observe aucun signe en faveur du recyclage dans les pays en développement, où la plupart des nouvelles structures du monde seront édifiées. « En définitive, tout doit être une question financière », a affirmé Christian Ulbrich, le chef de la direction du géant de l’immobilier JLL.
10. L’agriculture se développe
Se tenant dans une région connue pour l’élevage de vaches et de moutons, le Forum commence enfin à redonner à l’agriculture ses lettres de noblesse. À son ordre du jour figure la promotion des systèmes alimentaires. Du reste, le Forum a lancé l’initiative des « 100 millions d’agriculteurs » afin de faire progresser l’agriculture durable. Les systèmes agroalimentaires représentent 30 % des émissions mondiales de GES, 70 % de l’utilisation d’eau douce et 80 % de la déforestation tropicale, pressions qui pourraient s’accentuer dans un monde dont on prévoit qu’il accueillera 500 millions d’habitants de plus d’ici 2030. Le Forum a réuni des gouvernements, des entreprises alimentaires et des agriculteurs pour parvenir à résoudre ce problème, en grande partie en trouvant de nouveaux moyens de financer les agriculteurs tant pour ce qu’ils préservent que pour ce qu’ils produisent. J’ai eu l’occasion de rédiger un article à l’intention du Forum intitulé « 3 ways to unlock the potential of climate-smart agriculture » (ce lien mène à un site web dont le contenu est en anglais seulement), qui s’est inscrit dans le débat sur cette question. J’ai également parlé à un groupe d’agriculteurs et de producteurs alimentaires du Mexique, de Malaisie et des Philippines, avant de participer à une séance de travail regroupant des ministres de l’Agriculture, des agriculteurs et des chefs de la direction du secteur de l’agroalimentaire qui visait à définir des options. Nous nous sommes entendus sur le fait que les gouvernements doivent remanier les subventions agricoles, qui totalisent annuellement quelque 3 000 milliards de dollars, afin de récompenser non seulement la production mais également la durabilité. S’offre également une autre occasion intéressante pour faire en sorte que les crédits de carbone permettent aux pollueurs de payer les agriculteurs pour les émissions captées par leurs terres. Les gouvernements et les universités doivent également réorienter les sommes consacrées à la recherche et au développement de manière à investir plus dans le domaine de l’agriculture, qui ne représente actuellement que 2 % du budget mondial en matière de recherche et développement. Comme l’a souligné le vice-président de la Tanzanie, Philip Mpango, à notre groupe : « nous devons rendre l’agriculture séduisante ».
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
La semaine prochaine, je me rends au Forum économique mondial, où l’humeur devrait être maussade et, je l’espère, un peu plus humble, compte tenu de l’ampleur des conflits dans le monde. C’est la neuvième fois que je me rends à Davos, et je n’ai pas souvenir qu’une telle anxiété se soit jamais fait sentir à l’échelle internationale.
Voici quelques questions et idées que j’espère pouvoir approfondir :
Le conflit à Gaza se transforme-t-il en guerre régionale?
Au moment où le Hamas a attaqué Israël le 7 octobre, le risque connu était le Hezbollah. Le front Houthi, au Yémen, est une nouvelle variable imprévisible, tout comme la perspective émergente de l’envoi de troupes américaines (et autres) au combat. Des vies et la paix régionale sont en jeu, bien sûr. Il en est de même pour 15 % du commerce mondial qui transite par la mer Rouge.
Les États-Unis souhaitent-ils s’engager dans un conflit?
Jake Sullivan, qui occupe au sein de l’administration de Joe Biden la place qu’occupait Henry Kissinger sous Richard Nixon, sera présent à Davos pour exposer sa vision de la sécurité américaine dans un monde fracturé. La présence de Jake Sullivan coïncidera avec les caucus de l’Iowa aux États-Unis, qui nous permettront de connaître la popularité de Donald Trump au sein du Parti républicain. Le gouvernement de Joe Biden se retrouve confronté à de nombreux foyers de tension mondiaux à gérer en période électorale, que ce soit pour tenter de rétablir la paix ou pour prendre une position plus combattive.
Qui va prendre la place de la Chine?
Au milieu des années 2010, Xi Jinping était le leader en vue (selon les normes de Davos), les États-Unis se retirant de certains enjeux et la Chine devenant la nouvelle superpuissance. Cependant, les Chinois se sont faits discrets à Davos depuis la pandémie et ont cédé beaucoup de terrain à d’autres puissances émergentes, en particulier l’Inde et l’Arabie saoudite. Les deux pays ont fait du Forum une priorité stratégique, avec leurs propres pavillons, leurs programmes et leur assurance affichée pour tenter d’influencer la pensée mondiale.
La démocratie est-elle menacée?
Plus de la moitié de la population mondiale se rend aux urnes cette année, ce qui fait de 2024 une année historique avec un nombre record d’élections en une seule année (64 pays). Cependant, de l’Argentine à l’Inde, les principes démocratiques continuent d’être mis à mal, et cela semble également être le cas aux États-Unis. Selon l’Eurasia Group, le risque le plus élevé est la guerre que se mènent les États-Unis à eux-mêmes. Donald Trump reste une figure centrale à Davos; il ne sera pas présent, mais la perspective de son retour à la Maison-Blanche amène de nombreux pays à ajuster stratégiquement leur engagement envers les idéaux démocratiques.
La vérité est-elle en danger?
La désinformation est l’un des sujets d’actualité phares de cette année. En fait, le rapport annuel sur les risques mondiaux du Forum mentionne qu’il s’agit du principal risque perçu par ses membres, avant les préoccupations économiques et climatiques.
Y aura-t-il une opposition à l’IA?
Le principal sujet à l’ordre du jour du Forum de Davos est l’intelligence artificielle et son impact sur la société, les métiers, les soins de santé, l’éducation et la planète. J’ai hâte de savoir ce que les dirigeants des gouvernements et les décideurs en pensent, et si l’enthousiasme suscité par ChatGPT en 2023 laisse place, en 2024, à des remords, notamment en raison de la menace que cette technologie pourrait représenter.
Les guerres culturelles touchent-elles à leur fin ou ne font-elles que commencer?
Les facteurs ESG ne figurent nulle part dans le programme officiel de Davos, mais les thèmes perpétuels de l’environnement (climat), des considérations sociales (inclusion) et de la gouvernance (équité) ont été habilement renommés. Le Forum, jadis considéré comme les Jeux Olympiques du wokisme d’entreprise, a essayé de donner la parole à des voix populistes (sans grand succès) et d’aborder les enjeux qui leur sont chers. Son slogan « Rendre le monde meilleur » a également été de moins en moins mis en avant.
La guerre contre l’inflation perd-elle en intensité?
Davos attire beaucoup d’investisseurs importants et de gestionnaires de fonds, c’est donc l’endroit idéal pour évaluer la courbe de rendement. J’espère me faire une idée de l’optimisme des personnes présentes à Davos concernant un assouplissement de la politique monétaire, sachant qu’elles ont souvent tort. Parmi ces personnes, l’avis des keynésiens sera également intéressant, car la dette publique s’accumule et empêche peut-être les taux de baisser davantage.
D’autres guerres commerciales sont-elles à prévoir?
Créé dans les années 1970, le Forum était une plate-forme visant à permettre aux partisans du libre-échange de faire entendre les voix libérales sur le plan économique dans le monde entier. Aujourd’hui, il est rempli de protectionnistes modérés. Il y a l’Europe avec ses nouveaux tarifs douaniers climatiques visant à limiter l’importation de produits comme l’acier en provenance de pays à fortes émissions, et bien sûr, les États-Unis qui, quel que soit leur président, ne cachent pas leur volonté de donner la priorité à leur pays.
Le Canada peut-il être un artisan de la paix dans un monde en guerre?
On voit moins de représentants du Canada à Davos depuis que Justin Trudeau l’a utilisé en 2016 pour annoncer « le retour du Canada ». Chrystia Freeland, vice-première ministre, sera présente en tant que membre du conseil d’administration du FEM et pour défendre l’Ukraine, entre autres enjeux. Elle sera également amenée à aborder de nombreux autres sujets, notamment Israël et l’inflation. Cependant, il pourrait être plus important de se poser la question du rôle que le Canada peut jouer dans un monde aussi tourmenté. Le rôle d’archétype du pacificateur du Canada pourrait être plus nécessaire que jamais, mais de manières très différentes.
Vous pouvez suivre mes publications quotidiennes en direct de Davos sur ce canal social et sur rbc.com/fr/leadership-avise/.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
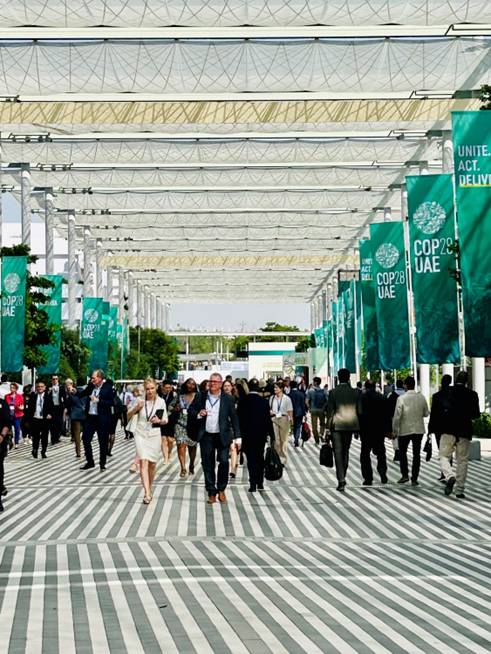
La COP des affaires. La COP du pétrole. La COP du pragmatisme. La COP de la capitulation. Il y a eu presque autant d’étiquettes accolées à la conférence sur le climat de Dubaï que de personnes présentes (100 000). Mais une chose est sûre : le rassemblement annuel des Nations unies ne sera possiblement plus jamais le même. Il y avait des vélos et des scooters électriques pour transporter les visiteurs sur le vaste site de l’exposition de Dubaï, des pare-soleil rétractables un peu partout et des hectares de pavillons intérieurs mettant en valeur tout ce que le Moyen-Orient fait dans la nouvelle économie. Et au dernier moment, un accord remarquable, bien qu’imparfait, a été conclu pour sortir le monde des combustibles fossiles.
Venons-nous d’assister à la fin de l’ère de l’or noir dans l’une des villes pétrolières les plus riches de la planète ? Ou était-ce davantage une manifestation politique qu’une volonté stratégique ? Quoi qu’il en soit, la 28e conférence des parties à la Convention-cadre des Nations unies sur les changements climatiques passera à l’histoire comme un tournant dans la diplomatie liée au climat. Il s’agit peut-être d’une crise existentielle, peut-être d’une entrée dans la fleur de l’âge. Voici quelques-unes des tendances que j’y ai observées :
1
L’action climatique est maintenant une affaire de gros sous
Dubaï était une jolie métaphore de l’énigme de la COP, avec une culture d’affaires dynamique axée sur la carboneutralité. Les Émirats arabes unis ne se sont pas excusés de présenter un événement mettant l’accent sur le monde des affaires, l’organisant dans un immense parc commercial qui accueille normalement certaines des plus grandes foires capitalistes du monde. Des centaines de PDG et de méga-investisseurs et 2 500 lobbyistes ont participé à la COP, la transformant en Davos à saveur climatique. Beaucoup de chefs d’entreprise ont passé plus de temps à de somptueux événements parallèles dans de célèbres hôtels chics de Dubaï, où 37 milliards de dollars américains d’engagements ont été annoncés, dont 7 milliards pour la production alimentaire respectueuse du climat. À la conférence en tant que telle, les hôtes semblaient utiliser toutes les installations disponibles pour présenter leur approche climatique, avec des présentoirs multimédias, des robots à l’œuvre et des zones créatives qui rappelaient Las Vegas. Une impression de Cirque du Soleil ?
2
On est loin de Paris
L’encre n’est pas encore sèche sur le communiqué final, mais la COP28 restera probablement dans les mémoires comme la croisée des chemins depuis Paris en 2015. À l’époque, la COP21 misait tout sur l’ambition, la planète s’engageant alors à réduire les émissions de gaz à effet de serre de manière assez importante et rapide pour éviter des répercussions climatiques catastrophiques. Depuis, les progrès ont été inégaux, comme en témoigne l’exercice de bilan effectué à Dubaï. Le thème de la conférence (unir, agir, fournir) reflète une perspective plus pragmatique en vertu de laquelle le monde pourrait bientôt admettre que les objectifs de Paris mis à jour à la COP26 de Glasgow risquent de ne pas être atteints, du moins pas dans les délais impartis. Cette COP n’a pas été exempte de promesses. Plus de 150 pays, dont le Canada, et 50 grandes sociétés pétrolières et gazières se sont engagés à réduire les émissions de méthane (un puissant gaz à effet de serre) de 75 % d’ici 2030. Ils ont ajouté un milliard de dollars américains de mesures pour y parvenir. S’ils tiennent leur promesse, on se souviendra de Dubaï comme du tremplin pour l’action.
3
Le nerf de la guerre, c’est le pétrole, évidemment
L’hôte de la COP, Sultan al Jabbar, dirige aussi la principale société pétrolière et gazière des Émirats arabes unis et joue un rôle important au sein de l’OPEP. Ce fut donc le franchissement d’une étape majeure quand il a annoncé, au début de la conférence, la promesse de 50 grandes pétrolières, représentant 40 % de la production mondiale, de décarboner leurs activités d’ici 2050, et à la fin de celle-ci, le tout premier engagement international concernant la sortie des combustibles fossiles. On ne sait pas encore où, quand ni comment cela se fera, mais la COP28 aura tracé une ligne dans le sable. Pour les Émirats arabes unis, qui produisent trois millions de barils par jour et envisagent d’augmenter ce volume, l’insistance finalement infructueuse de nombreux pays en faveur d’un « abandon progressif » des combustibles fossiles était malaisante. L’Arabie saoudite voisine a déployé tous les efforts possibles pour empêcher la diabolisation du pétrole, tandis que les États-Unis ont éludé le fait qu’ils sont maintenant les premiers producteurs au monde. La Chine et l’Inde, qui dominent la production de charbon, se sont également montrées discrètes. Malgré les engagements diplomatiques, les combustibles fossiles comptent toujours pour 80 % de la consommation mondiale d’énergie, soit à peine moins que dans les années 1990 (82 %). La hausse prévue des exportations américaines de GNL en 2026 ne fera qu’accentuer cette pression, tout comme les 5 000 usines de charbon de l’Asie qui continuent de croître.
4
Mais non, ce sont les énergies renouvelables
La montée irréversible des énergies renouvelables a été l’un des points importants abordés à la COP28. Un engagement a été pris concernant la multiplication par trois des énergies renouvelables d’ici 2030 et celle par deux de l’efficacité énergétique. L’énergie éolienne et l’énergie solaire sont omniprésentes aux Émirats arabes unis, qui se targuent d’être une puissance en matière d’énergies renouvelables. Il a aussi été question d’hydrogène vert à la conférence, c’est-à-dire de l’hydrogène créé au moyen d’énergie éolienne ou solaire et habituellement converti en ammoniac avant d’être expédié vers les marchés énergivores. Le grand gagnant à court terme, c’est le transport maritime, qui passe rapidement du diesel à l’ammoniac pour se conformer aux nouvelles normes internationales. Par ailleurs, l’industrie lourde – pensons à l’acier allemand – est activement à la recherche de solutions à base d’hydrogène. Qui deviendra donc le fournisseur numéro un ? Les Saoudiens et les Chinois travaillent ensemble en Asie pour exercer une emprise précoce, tandis que les États-Unis projettent une stratégie plus ambitieuse d’exportation d’hydrogène. Si l’on met en place des mesures incitatives adéquates pour faire concurrence aux combustibles fossiles, le Texas pourrait être le plus grand rival de l’alliance sino-saoudienne au chapitre de l’hydrogène. Et puis, il y a le Canada, avec des propositions à Terre-Neuve, en Nouvelle-Écosse et au Québec. La course à l’hydrogène vert est lancée.
5
Ou est-ce un mélange des deux ?
La sécurité énergétique n’est pas une expression populaire aux COP, mais c’est clairement l’une des priorités de l’administration Biden. Certes, John Kerry obtient encore la majeure partie du temps de parole à ces conférences, avec ses gifles à la Al Gore contre les grandes pétrolières. Mais loin du micro, d’autres responsables ont présenté un point de vue plus pragmatique, enraciné dans la sécurité nationale. Ils veulent éviter la dépendance à l’égard d’un fournisseur unique de quoi que ce soit. Autrement dit, les États-Unis et leurs alliés devront produire un vaste éventail d’énergies, même si cela coûte un peu plus cher à l’économie. L’énergie nucléaire, par exemple, pourrait prendre une place beaucoup plus importante ; 20 pays, dont le Canada, se sont d’ailleurs engagés à en tripler la production d’ici 2050. Pour atteindre la carboneutralité, il faudra 100 gigawatts d’énergie nucléaire supplémentaire, soit 10 fois les niveaux actuels. La Chine est une autre puissance nucléaire qui aspire à devenir un leader du secteur. Elle compte actuellement 22 centrales en développement. Les États-Unis, quant à eux, commencent à parler de la fusion nucléaire comme d’un atout déterminant. L’appétit pour « toutes les réponses précédentes » semble intact.
6
Le Grand jeu : vers 2050
Il n’était pas nécessaire de beaucoup s’éloigner de la salle de négociation pour constater que le monde est divisé. Les principaux producteurs de pétrole, y compris l’Iran, ont fait peu de bruit. On a largement continué à considérer la Russie comme un acteur indésirable, en dépit de son statut de puissance énergétique. L’Inde, pays qui produit énormément de charbon, a fait profil bas, tout comme la Grande-Bretagne, dont le gouvernement a revu à la baisse les engagements en matière de climat. En revanche, la colère grandissante des pays les plus pauvres, qui subissent de plein fouet les effets des changements climatiques, est palpable. Une fois de plus, la Chine joue un rôle pivot. Le pavillon chinois était le deuxième plus gros sur le site, après celui de l’Arabie saoudite. Il attirait notamment des pays africains intéressés par les technologies agricoles. Beijing et Riyad ont affiché leurs intentions concernant l’hydrogène vert. La Chine s’est même efforcée de se montrer coopérative avec les États-Unis, les envoyés spéciaux des deux pays, John Kerry et Xie Zhenhua, travaillant ensemble à l’atteinte d’un consensus. Les deux hommes, qui sont les piliers du mouvement climatique mondial, sont censés prendre leur retraite l’an prochain. Mais celui qui fait le plus trembler la foule des COP – Donald Trump – n’était pas là. Si M Trump, qui a exclu les États-Unis des discussions de l’ONU sur le climat, revient à la Maison-Blanche, tous les paris de Dubaï sont ouverts.
7
La division canadienne entre le fédéral et certaines provinces
Le Canada a joué un rôle prépondérant à l’occasion de cette COP. Le ministre du Changement climatique, Steven Guilbeault, qui a participé aux 28 COP, a présidé les efforts visant à conclure un accord définitif sur les combustibles fossiles et a continué à inciter les autres pays à adopter la tarification du carbone. Le gouvernement canadien a également profité de la conférence pour dévoiler son projet de plafonnement des émissions pour les secteurs du pétrole et du gaz, une première pour un pays producteur de pétrole (le Canada est le quatrième en importance au monde). Mais si M. Guilbeault, un ancien militant écologiste, a joui d’une place au soleil à la plupart des COP, il a vu passer quelques nuages à Dubaï. Deux conservateurs, Danielle Smith, première ministre de l’Alberta, et Scott Moe, premier ministre de la Saskatchewan, sont venus à la COP pour défendre une politique climatique différente. Les deux dirigent des provinces dont l’économie dépend d’industries polluantes et n’ont pas manqué de souligner les raisons pour lesquelles la planète aura besoin de pétrole et de gaz pendant plus longtemps que le souhaiteraient les écologistes. Les deux provinces ont tenu leur propre pavillon à l’écart de la zone officielle, afin de donner une tribune aux voix énergétiques, agricoles et autochtones qui n’avaient pas autant de temps d’antenne au pavillon fédéral.
8
Des fondations conçues pour durer
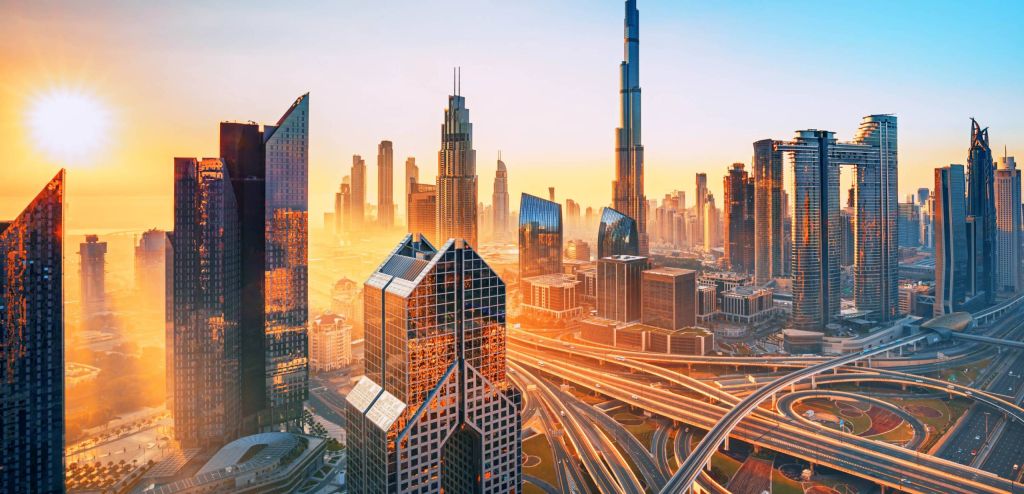
Y a-t-il meilleur endroit que Dubaï pour parler d’une révolution immobilière ? La ville n’était qu’un bled isolé à l’époque de la première COP ; aujourd’hui, c’est un mini-Manhattan qui rêve de grandir encore plus. Ce lieu éblouissant, avec sa ligne d’horizon de verre et d’acier, est le royaume de la climatisation. Dubaï donne aussi un avant-goût de ce qui pourrait se passer dans le monde au cours des 25 prochaines années, car on s’attend à ce que l’environnement bâti double. C’est inquiétant, étant donné que la construction est à l’origine de 38 milliards de tonnes d’émissions de carbone, ce qui représente 40 % de l’objectif mondial de réduction pour atteindre la carboneutralité. De nombreuses mesures sont toutefois prises à ce sujet. On a pu voir, à l’exposition en plein air de Dubaï, des technologies de construction hors site, des machines électriques et de nouveaux matériaux qui permettent de diminuer le bilan carbone des bâtiments. Les nombreuses villes désormais représentées à la COP ont par ailleurs montré des exemples de recyclage d’acier et de capture du carbone pour la fabrication de ciment. Hong Kong fait partie des chefs de file. En seulement trois ans, son secteur de la construction est passé d’une dépendance à 100 % au gaz à un fonctionnement à 60 % à batterie. Une préoccupation pour les ingénieurs : la hausse des températures les oblige à repenser tout ce qu’ils construisent – nulle part plus qu’à Dubaï.
9
Les marchés du carbone deviennent concrets
Rio Tinto est l’une des plus grandes sociétés minières du monde, et en matière de climat, elle a un défi de taille à relever. L’entreprise n’atteindra pas ses objectifs d’émissions de 2025. Elle devra donc dépenser beaucoup d’argent (possiblement un milliard de dollars par année) pour acheter des compensations carbone. En outre, Rio Tinto devra rivaliser avec des sociétés telles que Google et Microsoft pour l’obtention d’un nombre limité de compensations crédibles. Dans les 12 mois qui ont précédé la COP28, il y a eu une série de scandales liés aux compensations qui ont attisé la nervosité des marchés du carbone et des acheteurs. Cette pression provient d’une part des difficultés croissantes d’un nouveau mécanisme et d’autre part des efforts concertés des militants écologistes pour s’assurer que les compensations ne deviennent pas un moyen facile et bon marché d’éviter la mise en œuvre de véritables mesures de décarbonation. Les émetteurs allouant des milliards de dollars aux compensations, de plus en plus de développeurs introduisent de nouveaux types de compensations sur les marchés, allant des efforts de préservation de la nature aux technologies d’élimination du carbone. Un élément à retenir de Dubaï : l’agriculture durable. Plus les agriculteurs parviendront à mesurer la quantité de carbone que leur sol capture, plus les investisseurs et les entreprises se tourneront vers eux pour des compensations.
10
Le mot clé de la COP28 : rentabilité
Où est l’argent ? C’est une question drôle à entendre aux Émirats arabes unis, où vit la famille la plus riche du monde et où l’on trouve le plus grand nombre de millionnaires (100 000 au dernier recensement). La COP de cette année n’a pas fait exception en ce qui a trait à la difficulté à mobiliser des capitaux pour le climat. Sur les 200 000 milliards de dollars américains d’investissements institutionnels dans le monde, moins de 3 % sont consacrés à la transition énergétique et seulement 1 100 milliards de dollars américains vont aux énergies renouvelables et à l’électrification des transports. Bien des débats à Dubaï se sont résumés à un seul mot : le profit. Les investissements dans les technologies respectueuses du climat, dont les technologies propres, ne génèrent pas les rendements réels nécessaires pour attirer plus de capitaux. La hausse des taux d’intérêt a été un coup dur, mais le plus grand défi demeure les modèles économiques sous-jacents. L’action climatique doit générer des revenus, et il n’y a pas assez de nouveaux modèles d’affaires qui s’appuient sur autre chose que des subventions et du capital-risque. Il faudra davantage de financement mixte mettant en commun des fonds publics et privés. Selon Andrew Steer, qui dirige le Bezos Earth Fund, nous avons besoin d’une équipe tactique pour la planète. Mais cela ne suffira pas. L’apport de capitaux ne va s’accélérer que lorsque les exigences relatives à l’action climatique seront renforcées. Et sur ce front, de nombreuses ambitions de Dubaï risquent d’être laissées au milieu du désert en attendant que le reste du monde bouge.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Avantages et désavantages du plafonnement des GES
Il est enfin ici, mais pas encore là. Le gouvernement fédéral a jeté les bases de sa politique climatique la plus ambitieuse à ce jour, en dévoilant au milieu de la COP28 son cadre de plafonnement des émissions du secteur pétrolier et gazier, très médiatisé (et pour certains, très craint).
Aucun autre pays exportateur de pétrole et de gaz n’a plafonné ses émissions. Le Canada, quatrième producteur de pétrole au monde, vise maintenant à réduire ses émissions de 35 à 38 % d’ici 2030.
Pour y parvenir, le gouvernement veut limiter les émissions du secteur et établir un système de plafonnement et d’échange qui imposerait des pénalités aux producteurs qui dépassent le plafond. Les sommes ainsi amassées seraient investies dans des fonds de technologies propres ou, au besoin, serviraient à l’achat de crédits compensatoires de carbone.
Les grands producteurs de pétrole pensent qu’ils sont déjà en bonne voie d’atteindre ces objectifs, en utilisant des technologies de réduction comme le captage du carbone, mais ils n’y parviendront pas avant le milieu des années 2030. Il faut ensuite tenir compte des compétences territoriales. L’Alberta a été prompte à déclarer qu’Ottawa n’a pas le droit de dire aux provinces comment gérer leurs ressources naturelles.
Ottawa a publié son cadre de plafonnement et tiendra des consultations pendant 60 jours. Voici quelques-unes des questions que nous nous posons :
À quoi ressemblera la demande de pétrole et de gaz dans les années 2030 ? Le gouvernement fédéral a fait état d’une prévision de la Régie de l’énergie du Canada qui table sur une augmentation de la production de pétrole en 2030, à 5,1 millions de barils par jour, la majeure partie de cette hausse étant attribuable aux sables bitumineux et au projet d’expansion de l’oléoduc Trans Mountain. La production de gaz restera stable, tandis que les exportations de GNL seront beaucoup plus élevées. Si rien n’est fait, les émissions du secteur passeront de 174 mégatonnes en 2019 à 199 mégatonnes en 2030. Mais grâce aux technologies de réduction, les émissions devraient baisser à 134 mégatonnes, ce qui s’alignerait sur le plafond.
Où est l’argent ? Le secteur ne réussira pas à réduire autant ses émissions sans subventions massives d’Ottawa et des provinces. Tout d’abord, il y a l’Alliance Nouvelles voies, un groupe d’entreprises de sables bitumineux qui cherchent à élaborer un vaste projet de captage et de séquestration de leurs émissions. Ses membres négocient toujours les modalités avec le gouvernement et s’attendent à ce qu’un protocole d’entente soit signé d’ici quelques semaines. Ils devront toutefois obtenir des engagements financiers clairs avant de tout mettre en branle. Pour cela, Ottawa doit, entre autres, fournir beaucoup plus de précisions quant à sa proposition de crédits d’impôt à l’investissement, dont l’échéance actuelle est fixée à 2030.
Ottawa peut-elle mettre sur pied une plateforme technologique crédible ? Les entreprises feront probablement pression pour obtenir le droit d’affecter leur propre argent à leurs projets de technologies propres, sous réserve d’engagements à réduire les émissions. D’autres demanderont la mise en place d’un fonds indépendant, à l’instar d’Emissions Reduction Alberta, pour recueillir de l’argent auprès des émetteurs et le verser ensuite à des projets crédibles. Ces montants se chiffreront en milliards, ce qui pourrait aider l’Alberta à se positionner comme un chef de file mondial dans la transition énergétique. Ou créer un bel imbroglio.
Le plafond peut-il inclure une approche plus propre pour les crédits compensatoires ? Le cadre de plafonnement offre beaucoup de souplesse en regard des crédits compensatoires, y compris les crédits internationaux, afin d’aider les émetteurs qui ne parviennent pas à réduire leurs émissions en temps voulu. Le commerce mondial de la compensation a cependant fait l’objet de critiques croissantes cette année, surtout à cause de doutes quant à l’intégrité des activités favorables au climat comme le reboisement et la protection des terres. La crédibilité du plafond dépendra en partie de celle des crédits compensatoires achetés par les entreprises.
Que pensent les autres provinces ? Tous les regards sont tournés vers l’Alberta et la question est de savoir si le plafond fédéral peut s’aligner sur le système provincial. Les enjeux d’« interopérabilité » ne s’arrêtent toutefois pas là. Le plafond s’applique également aux ambitions de la Colombie-Britannique en matière de GNL, aux rêves de forage pétrolier en mer de Terre-Neuve et aux activités pétrolières conventionnelles de la Saskatchewan, qui fonctionnent toutes selon un régime d’émissions différent. Chaque province peut vouloir conserver ses paiements de redevances d’émissions, mais un marché libre pourrait être nécessaire pour disposer de plus d’options.
Quelle sera la marge de manœuvre ? Il serait présomptueux de penser que le secteur pourra réduire ses émissions d’ici 2030. Le cadre comprend donc d’importants « amortisseurs » pour tenir compte des fluctuations de la production – les marchés du pétrole et du gaz sont volatils par nature – et de retards éventuels dans le déploiement de la technologie. Il offre ce que l’on appelle des « périodes de conformité pluriannuelles » qui s’apparentent à une prolongation de trois ans si les projets de réduction du carbone n’étaient pas achevés d’ici 2030.
Y aura-t-il des peines d’emprisonnement ? Jusqu’à présent, les sanctions prévues en cas de non-conformité sont vagues, allant d’une lettre d’avertissement à une possible peine d’emprisonnement en vertu de la législation sur la protection de l’environnement qui régira le plafond. Le manque de clarté des mesures d’application de la loi continuera de causer de l’anxiété chez les cadres qui doivent veiller à ce que tout fonctionne. Un plafond adéquat nécessitera une surveillance adéquate.
Après un hiver de consultations, le fédéral devra, selon toute vraisemblance, passer une autre année à intégrer le plafond à la loi. Et d’ici là – sinon avant – le Canada se trouvera en pleine campagne électorale. Ce qui signifie que tout cela pourrait être le prélude à un vif débat national sur le rôle futur du pétrole et du gaz au sein de notre économie.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Assurer le financement climatique
C’était la journée de la finance à la #COP28, et la question de l’argent était sur toutes les lèvres.
C’est un sujet auquel on peut s’attendre à Dubaï, avec son étalage ostentatoire de richesse et d’ambition à chaque coin de rue. Mais à la grande conférence sur le climat des Nations Unies qui se tient ici, on a entendu de nombreuses questions sur la provenance de cet argent et à quoi il devrait être affecté.
Conclusion : nous devons mobiliser 100 000 milliards de dollars au cours des 25 prochaines années, et même pour Dubaï, amasser cette somme nécessite une certaine imagination.
Commençons par les gros montants. L’hôte de la conférence de cette année, les Émirats arabes unis, fait partie des nombreux pays qui souhaitent investir dans cette nouvelle ère de développement sans émissions. La COP (pour la Conférence des Parties qui ont signé la Convention-cadre des Nations unies sur les changements climatiques) de Dubaï a déjà recueilli 57 milliards de dollars des États membres, selon les organisateurs. En outre, les Émirats arabes unis se sont engagés à verser 270 milliards de dollars d’ici 2030. Le pays hôte, dont la fortune repose sur le pétrole, est également en train d’élaborer une proposition pour un fonds d’investissement climatique de 50 milliards de dollars, qu’il financerait avec BlackRock et TPG.
Une grande partie de cet argent est nécessaire dans les pays à faibles revenus, où l’industrie n’est pas en mesure de financer une transition vers des systèmes énergétiques non polluants, et les grands investisseurs montrent ce qui peut être fait, notamment grâce à des parcs solaires et à la production d’hydrogène.
Pour les petits montants, c’est plus compliqué. Cela relève des marchés du carbone, qui permettent aux pollueurs de payer des gens et des entreprises dans le monde entier pour poser des gestes respectueux du climat, comme la plantation d’arbres ou les semis directs pour absorber une partie des gaz à effet de serre qu’ils émettent. Ces marchés connaissent une croissance lente, mais régulière, qui devrait amener à transférer des milliards de dollars et à encourager une meilleure gestion des émissions.
Mais au cours de l’année dernière, une série de scandales, comme une fausse plantation d’arbres, a ralenti leur expansion.
À l’occasion de la journée de la finance, j’ai écouté certains des plus grands investisseurs du monde discuter de leurs préoccupations au sujet de ces difficultés croissantes pour les marchés du carbone. Ils craignent que les « puristes » du climat n’empêchent la maturation de ce marché relativement nouveau. Ils n’ont qu’à regarder à l’entrée une affiche officielle de la COP qui invite à assurer le financement climatique.
Le débat se poursuit sur la question de savoir si les choses vont avancer assez rapidement, en particulier lorsque le monde de la finance parle encore de milliards alors que des milliers de milliards pourraient être nécessaires.
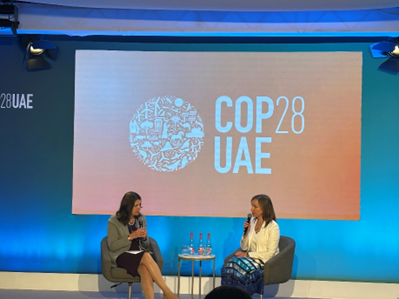
Également à l’occasion de la journée de la finance, le Canada est monté sur la scène mondiale pour parler de participation autochtone. Chana Martineau (à droite, ci-dessus), cheffe de la direction de l’Alberta Indigenous Opportunities Corporation (AIOC), a pris la parole aux côtés de la première ministre de l’Alberta, Danielle Smith (à gauche), pour expliquer comment la garantie de prêts de 3 milliards de dollars octroyée par la province a aidé les communautés autochtones à obtenir une voix au chapitre du développement économique. En seulement quatre ans, l’AIOC a contribué à la création de milliers d’emplois, à des revenus annuels de 27 millions de dollars pour les communautés et à l’établissement d’une source de 1,5 milliard de dollars de bénéfices sur les 30 prochaines années.
Pensez à ce que le Canada pourrait faire avec un Programme de garantie de prêts pour les Autochtones, comme celui qui a été annoncé dans l’Énoncé économique de l’automne. Un grand moment pour la réconcili-action.
Au-delà des combustibles fossiles
C’est la journée de l’énergie à la COP28 de Dubaï, et étant donné le lieu où se déroule la grande conférence des Nations Unies sur les changements climatiques, vous pourriez penser qu’elle porte sur le pétrole et le gaz. Détrompez-vous.
Les combustibles fossiles sont, bien sûr, au cœur de la COP, mais l’accent est mis également sur les énergies renouvelables et le nucléaire. Cette région devient rapidement un centre d’énergie solaire et éolienne. C’est aussi l’une des nombreuses régions qui enregistre une croissance du secteur nucléaire, qu’elle veut aider à promouvoir. La COP28 a déjà obtenu l’accord de 50 pays pour tripler la production nucléaire d’ici 2050 ; l’un d’eux, la Chine, construit 22 centrales nucléaires (bien qu’elle ait 5 000 projets de centrales électriques alimentées au charbon). Et en Europe, l’Allemagne se rapproche des 50 % d’énergie renouvelable.
Pour de nombreux participants, la journée de l’énergie a été moins axée sur l’approvisionnement énergétique que sur la sécurité énergétique – au niveau national et des ménages. Les pays de tous les continents continuent de décrier les séquelles de l’invasion de l’Ukraine par la Russie, qui a provoqué une flambée des prix. Ils semblent généralement adhérer à la nouvelle doctrine américaine selon laquelle sécurité énergétique égale sécurité nationale.
Les dirigeants africains, en particulier, ont passé la journée à exprimer leurs inquiétudes concernant leur propre vulnérabilité aux pénuries d’énergie et aux chocs énergétiques. Bon nombre de ces pays dépendent encore de la biomasse pour le chauffage et la cuisine et pourraient profiter d’un meilleur accès au gaz naturel avant de passer entièrement aux énergies renouvelables.
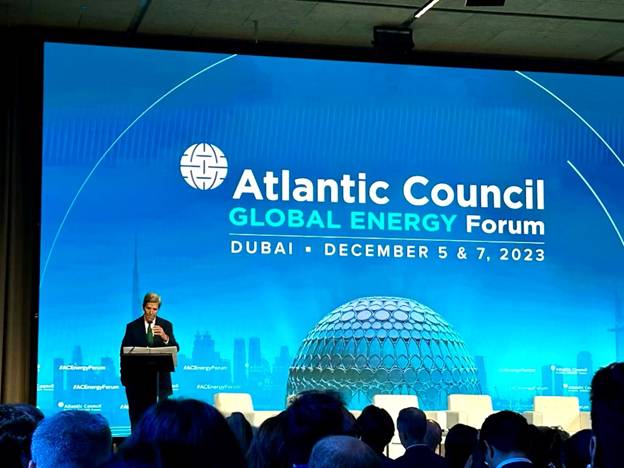
Dans l’intervalle se trouvent les nouvelles technologies énergétiques comme l’hydrogène et la fusion, ainsi que les technologies de réduction des émissions comme le captage du carbone et la fusion nucléaire. John Kerry, l’envoyé spécial des États-Unis sur les changements climatiques, a déclaré qu’il était enfin convaincu que nous n’étions plus à 30 ans de l’utilisation de la fusion. Et si c’est le cas, cela pourrait transformer la façon dont le monde produit de l’énergie.
L’Europe continue à promouvoir l’hydrogène, mais les données économiques pourraient freiner ses ambitions.
M. Kerry s’est montré direct en déclarant que la demande d’énergie continuera d’augmenter avec la croissance de la population et de l’économie et qu’il faut, par conséquent, répondre à la demande.
Il a exhorté la conférence des Nations unies à établir deux priorités. L’une consiste à s’assurer que la production totale diminue, c’est-à-dire que les producteurs captent les émissions rejetées par une usine, une raffinerie ou un puits. Deuxièmement, il faut se concentrer sur la réduction du méthane, où le secteur réalise d’énormes progrès. Plus de 50 sociétés, sous le mot-clic #COP, ont signé l’engagement mondial sur le méthane.
La COP28 s’achève dans une semaine et les dirigeants de Dubaï estiment que le secteur peut se forger un avenir et tiennent à maintenir cette orientation. Dans les jours à venir, ils tenteront de faire valoir qu’à long terme, la sécurité climatique passera par la sécurité énergétique.
Le verre et l’acier confrontés à l’anxiété climatique
C’était la journée des bâtiments à la COP28, et Dubaï est l’endroit idéal pour discuter de l’impact climatique des tours de bureaux et de l’étalement urbain.
Comme de nombreuses villes des marchés émergents, la silhouette étincelante de la métropole incarnait auparavant la quête humaine de progrès et de prospérité. Mais désormais, l’anxiété climatique domine parmi tout ce verre et cet acier.
La construction contribue à 40 % des émissions mondiales, envoyant 38 milliards de tonnes de dioxyde de carbone dans l’atmosphère chaque année, en grande partie à cause de la chaleur intense nécessaire à la production de l’acier et du béton. Si les taux de croissance actuels se maintiennent, les émissions pourraient doubler au cours des 25 prochaines années, du fait que des centaines de millions de personnes s’installent dans les villes. Et l’impact sur le climat serait majeur. Pensez à toute la chaleur nécessaire pour produire tout cet acier et ce verre.
J’ai participé à un groupe de discussion composé de cimentiers et d’ingénieurs qui expliquaient ce qui est possible et ce qui ne l’est pas. Nous avons convenu que le secteur de la construction doit trouver de nouvelles façons de proposer des immeubles respectueux de l’environnement, pour les investisseurs et les locataires, et offrir certains éléments de ces immeubles aux investisseurs qui pourraient vouloir en acquérir une partie, comme un toit à panneaux solaires, par exemple.
Les gouvernements peuvent aussi faire plus sur le plan de l’approvisionnement, en exigeant des promoteurs que les nouvelles écoles, les nouveaux hôpitaux et les nouveaux espaces publics soient aussi proches que possible de la carboneutralité. La société de services-conseils McKinsey & Co. estime que 11 % de toutes les émissions d’un immeuble pourraient être réduites avec de meilleures pratiques de gestion, qui n’augmentent pas les coûts de construction. Ces économies pourraient atteindre 22 % d’ici 2030, et 40 % si certains coûts étaient absorbés.
Une ville comme Dubaï pourrait probablement financer cela, en utilisant les revenus actuels du pétrole et du gaz, mais elle pourrait aussi avoir besoin de soutien pour investir davantage.
À l’avenir, de nouvelles approches, comme la construction hors site, l’électrification du matériel sur les sites et l’acier recyclé, pourraient aider. Il existe aussi de nouvelles technologies, comme les thermopompes, qui peuvent changer radicalement les systèmes énergétiques locaux. Dubaï – et d’autres villes qui connaissent une croissance rapide – pourrait avoir valeur de test. Le centre de conférence où se rassemblent les Nations Unies a plutôt des allures de campus formé d’immeubles bas et ouverts, chacun reconverti cette semaine pour la conférence sur les changements climatiques. De tels immeubles discrets pourraient servir de modèle à un nouveau type d’urbanisme – si les pays en développement rapide sont prêts à renoncer aux gratte-ciel.
Diane Hoskins, une architecte de premier plan et cocheffe de la direction de Gensler, a déclaré lors de notre réunion de la COP que les architectes et les ingénieurs doivent être plus flexibles, tout comme les gouvernements locaux. Ils doivent s’assurer que les immeubles contribuent à la lutte contre les changements climatiques, tout en étant résistants face à leurs impacts majeurs, y compris la chaleur.
Des modèles d’affaires prospères pourraient avoir une grande incidence, puisque l’argument du profit devient un facteur toujours plus déterminant de l’action climatique.
On en trouve un bon exemple à Hong Kong, où MPD Energy a aidé l’industrie de la construction à abandonner les combustibles fossiles en déployant des batteries portables pour alimenter le matériel. Il y a seulement trois ans, la construction à Hong Kong dépendait intégralement des combustibles fossiles. Aujourd’hui, elle ne l’est qu’à 40 %, grâce à des batteries qui peuvent produire jusqu’à 500 kW d’électricité et ont déjà aidé l’industrie à réduire ses émissions de 40 %.
Le débat sur la réduction des GES
Il faudra s’habituer à entendre l’expression « sans dispositif d’atténuation ». Elle occupe une place centrale à la conférence sur les changements climatiques des Nations Unies à Dubaï. Les principales puissances économiques et les plus gros producteurs de pétrole du monde, dont les Émirats arabes unis, le pays hôte, veulent que la COP28 réclame la réduction de la production de combustibles fossiles « sans dispositif d’atténuation », c’est-à-dire de tout ce qui ne capte pas les émissions de gaz à effet de serre à la source.
Les opposants à cette demande craignent que cela ne donne carte blanche aux producteurs de pétrole et de gaz pour produire autant qu’ils le veulent, tant qu’ils utilisent des technologies de captage du carbone. Ils redoutent que l’enthousiasme suscité par ces mesures d’atténuation fasse oublier les émissions causées par les combustibles fossiles lorsque les gens conduisent leur voiture ou chauffent leur maison. En outre, ils s’inquiètent qu’il n’y ait pas assez de preuves que les technologies de réduction sont aussi efficaces qu’il le faudrait.
Ce débat sur la réduction des émissions va probablement définir la COP28, qui porte bien son surnom de « COP du pétrole et du gaz ». Il n’est donc pas surprenant que la conférence ait attiré d’importantes délégations de pays producteurs de pétrole, ainsi que des équipes de direction de plusieurs des plus grandes sociétés pétrolières et gazières du monde.
Ils font valoir que le monde compte beaucoup sur les combustibles fossiles et qu’il ne réduira pas cette dépendance de sitôt, quel que soit le rythme de croissance des énergies renouvelables. Le dirigeant d’une société pétrolière des Émirats arabes unis a rapporté aujourd’hui un fait étonnant : lors du premier sommet mondial sur le climat, en 1992, environ 82 % de l’énergie mondiale provenait du pétrole, du gaz et du charbon ; actuellement, à l’heure de la COP28, cette part est de 80 %. Curieusement, plus du quart de l’énergie mondiale provient encore du charbon.
De nombreux activistes de la lutte contre les changements climatiques demandent des solutions plus radicales pour forcer une transition complète vers les énergies renouvelables. Ils nagent toutefois contre le puissant courant de l’offre et de la demande. Les États-Unis, qui sont maintenant le plus grand producteur de pétrole au monde, sont sur le point de produire un nombre record de barils cette année et pourraient envisager d’accroître de nouveau la production l’an prochain – une année électorale – afin de maintenir le prix de l’essence à un bas niveau. Cela alimente les rumeurs selon lesquelles l’Arabie saoudite augmentera sa propre production pour faire baisser davantage les prix et évincer les producteurs américains du marché.
Le potentiel d’une nouvelle guerre du pétrole a attiré cette semaine un visiteur inattendu aux Émirats arabes unis, Vladimir Poutine. Le président russe n’a pas assisté à la COP, mais il a rencontré des dirigeants émiratis, avant de se rendre en Arabie saoudite pour discuter de production pétrolière. Les Émirats arabes unis sont le huitième producteur de pétrole au monde et ils comptent accroître leur offre de 40 % au cours de cette décennie.
Peut-on réduire toute cette production ? C’est une question à laquelle la COP28 ne peut probablement pas répondre. Mais elle tentera d’inciter le monde à relever le défi.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Si vous aviez des doutes quant à la place qu’occupe le climat dans la liste des souhaits que le gouvernement Trudeau adresse au père Noël, lisez l’Énoncé économique de l’automne de Chrystia Freeland. Elle a présenté la stratégie économique annuelle du gouvernement sans mentionner une seule fois les « changements climatiques » ou l’« environnement ». (« Tout ce que je désire pour Noël, c’est deux » pourrait être son refrain des Fêtes, car elle rêve d’une inflation à 2 %.) Une approche aussi étroite des intérêts des consommateurs pourrait être une mauvaise nouvelle pour son caucus Vert. En revanche, le regain d’intérêt de Mme Freeland sur l’exécution pourrait être le bienvenu. Dans la stratégie de son gouvernement pour « l’économie propre », l’expression employée par Ottawa pour parler du climat, elle a précisé certaines choses.
Tout d’abord, le nouveau Fonds de croissance du Canada affectera environ la moitié de son financement de 15 milliards de dollars aux « contrats carbone pour différence », c’est-à-dire essentiellement des garanties de prix du carbone en cas de changement de politique gouvernementale. C’est beaucoup d’argent, mais cela ne suffira peut-être pas à soutenir financièrement une économie propre. Deuxièmement, le gouvernement déposera bientôt un projet de loi sur les crédits d’impôt à l’investissement pour des projets de capture de carbone et de technologies propres. Ces crédits d’impôt ont été promis il y a un an, mais ils n’ont jamais été finalisés. Ils seront essentiels pour les projets de décarbonisation, mais d’aucuns craignent qu’ils ne soient toujours pas concurrentiels par rapport aux mesures incitatives des États-Unis. Ottawa poursuit également son programme sur l’hydrogène, en promettant des allégements fiscaux pour l’ammoniac et en offrant plus de mesures incitatives pour les déchets de biomasse (copeaux de bois et résidus de culture) qui peuvent être utilisés dans le carburant d’aviation durable. Pour attirer plus de capitaux, Mme Freeland a donné son feu vert à une « taxonomie » qui aidera les banques et les caisses de retraite à qualifier les placements de « verts » ou de « transition », et elle incitera les caisses de retraite à investir davantage dans l’« économie propre » du Canada.
La façon dont une taxonomie traitera le gaz naturel sera controversée, tout comme une autre proposition de Mme Freeland : un programme national de garantie de prêts pour les Autochtones. Ottawa limitera-t-il ce que les communautés autochtones peuvent acheter en fonction de leur impact climatique ? Un groupe de 130 nations autochtones s’est empressé de dire que non, ça ne se passera pas comme ça ! Après des siècles de colonisation, ils choisiront leurs propres projets, y compris le gaz naturel, merci beaucoup. De tels débats domineront la session d’hiver, alors que les libéraux de Trudeau tenteront de montrer qu’ils sont capables de gérer l’économie actuelle et de contribuer à en bâtir une nouvelle.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
La météo s’est gâtée cette semaine à Ottawa, tout comme la politique entourant la carboneutralité. Notre malaise climatique prendrait-il de l’ampleur ? J’ai passé la journée de jeudi à la troisième conférence annuelle de l’Institut climatique du Canada, et on pouvait difficilement ignorer le refroidissement. Le ciel ensoleillé de la dernière décennie est maintenant assombri par la réalité économique, alors que les gouvernements (et les consommateurs) cherchent de plus en plus des solutions économiquement viables pour décarboner la planète. L’époque de l’abondance financière est révolue, ce qui nuit au capital de risque et à tous les innovateurs qui essaient de créer et de développer des technologies énergétiques. Le réservoir budgétaire des gouvernements (et des consommateurs) étant presque à sec, les milliards de dollars espérés pour stimuler l’action climatique risquent d’être amputés. La poigne réglementaire semble également se desserrer, si l’on en juge par la discrète présentation du gouvernement Trudeau au sujet de l’imposition d’un plafond sur les émissions du secteur pétrolier et gazier (maintenant appelé un « cadre ») lors de l’événement. Et puis, il y a toute cette volatilité mondiale – deux guerres brûlantes et une guerre froide – qui ébranle les marchés (et la confiance des investisseurs) partout dans le monde.
On pourrait croire que l’année 2024 n’augure rien de bon pour l’action en faveur du climat. Mais s’il y a de l’espoir, c’est du côté du secteur privé. Cette année, la conférence de l’Institut climatique du Canada était davantage axée sur les affaires. Des aciéristes, des producteurs de pétrole et des constructeurs sont venus présenter leur plan de décarbonation – non seulement pour la planète, mais aussi pour leur propre avantage concurrentiel. Ce fut également l’occasion pour l’administration Biden de lancer un appel : elle a envoyé à Ottawa son meilleur diplomate en matière d’énergie pour promouvoir l’action climatique menée par les entreprises. Geoffrey Pyatt a expliqué comment la loi sur la réduction de l’inflation transforme les systèmes énergétiques des États-Unis (et leur compétitivité), créant ainsi d’importantes opportunités d’affaires et de commerce pour leurs alliés. À cet égard, M. Pyatt voulait connaître la « géographie politique » du Canada et savoir quelle pourrait être notre place dans une stratégie énergétique continentale qui englobe le pétrole, le nucléaire, l’hydrogène et le gaz naturel. Autrement dit, la sécurité climatique relève maintenant de la sécurité énergétique, et les deux sont liées à la sécurité nationale. Les défenseurs du climat n’ont pas adhéré à toutes ses paroles, mais ils ont compris le message. C’est le début d’un temps nouveau.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Principaux points à retenir
Le secteur du bâtiment se classe troisième parmi les plus grands émetteurs de carbone au Canada, alors qu’il représentait 13 % de toutes les émissions en 2022, soit 92 millions de tonnes (Mt) d’équivalent CO2 (éq. CO2). Le Canada s’est fixé pour objectif d’abaisser cette quantité à 53 Mt d’ici 2030.
L’adoption généralisée du bois, notamment du bois massif, en guise de substitut ou de complément au béton et à l’acier pourrait réduire les émissions intrinsèques des bâtiments d’un ordre de jusqu’à 25 %.
L’utilisation du bois massif dans les nouveaux appartements, copropriétés et tours de bureaux pourrait réduire les émissions d’au moins 9 Mt, soit près de 10 % des émissions du secteur, d’ici 2030.
Outre les réductions d’émissions, l’utilisation accrue du bois massif dans la construction de bâtiments pourrait permettre, selon une estimation prudente, de faire croître le marché du bois massif de un million de dollars d’ici 2030. On s’attend à ce qu’une partie de cette croissance revienne aux communautés autochtones puisqu’elles se trouvent dans les zones de recrutement des sites forestiers, des scieries et des installations de fabrication de bois massif.
Il est essentiel de s’attaquer aux primes d’assurance liées à la construction et à l’occupation de bâtiments, ainsi qu’à l’inadéquation entre l’offre et la demande avant que le Canada ne puisse saisir les occasions de réduire ses émissions, d’exploiter son potentiel économique et de créer de nouveaux emplois.
Le Canada possède toutes les pièces du casse-tête qui s’avèrent nécessaires pour lui permettre de devenir un chef de file mondial dans le domaine du bois massif. Les engagements climatiques du pays offrent un moment particulièrement bien choisi pour permettre à tous les acteurs du secteur du bâtiment d’unir leurs forces afin de concrétiser cette ambition collective.
La Colombie-Britannique et le Québec sont en tête de l’essor du bois au Canada
Projets en bois massif achevés en 2022
Source : Institut d’action climatique RBC
661
Nombre de projets réalisés en bois massif au Canada
87 %
Part de la Colombie-Britannique, de l’Ontario et du Québec dans les projets en bois massif au Canada
12
Nombre d’étages autorisé pour les projets en bois massif au Canada
S’il se peut que cet immeuble de 10 étages qui est en voie de s’élever à proximité du quartier Harbourfront de Toronto ne se démarque pas dans la forêt de gratte-ciel qui peuplent la ville, il se distingue néanmoins par ce qu’il signifie sur le plan environnemental. En effet, l’édifice Limberlost Place du George Brown College est une structure en bois massif et en verre qui caresse l’ambition de devenir un bâtiment carboneutre.
Voilà une idée qui tombe à point.
Si les imposantes structures façonnées d’acier et de béton ont jadis symbolisé la croissance économique, elles sont désormais emblématiques du défi climatique qu’il importe de relever. L’utilisation répandue de ciment, d’acier et d’aluminium à intensité carbonique dans les bâtiments fait en sorte qu’il s’agit désormais du troisième secteur plus grand émetteur au Canada, alors qu’il représentait 92 Mt d’équivalent CO2 , soit 13 % de l’ensemble des émissions en 2022. La croissance démographique, l’urbanisation continue et l’urgence de construire de nouveaux immeubles à plusieurs étages pour faire face à une crise sur le plan de l’offre de logements pourraient faire en sorte qu’il soit plus difficile de parvenir à maîtriser les émissions.
Le Canada peut tirer parti de ses abondantes ressources forestières pour créer un marché mondial de poutres, de panneaux et de poteaux de grande taille en bois d’ingénierie pouvant potentiellement remplacer le béton et l’acier, voire en réduire considérablement l’utilisation, et, du même coup, les émissions qui y sont associées. La construction de l’édifice Limberlost Place, ainsi que la poignée de structures similaires qui parsèment le Canada, portent à croire qu’il se pourrait que nous soyons à l’aube de la prochaine vague de bâtiments durables faits de bois massif à faible teneur en carbone et assemblés comme le sont les armoires IKEA, dans une perspective de réduction des émissions.
Qu’est-ce que le bois massif ?
Les produits en bois massif sont des éléments structurels et porteurs qui interviennent dans la construction de bâtiments, sous forme de colonnes, de poutres et de panneaux . Si ces produits offrent des caractéristiques similaires sur le plan du comportement au feu et de la résistance sismique à celles du béton et de l’acier, ils sont néanmoins beaucoup plus légers. Le bois massif peut se substituer à l’acier et au béton dans les bâtiments de faible ou moyenne hauteur. Dans les bâtiments de plus grande hauteur, on fait généralement appel au bois massif en conjonction avec le béton et l’acier, le béton étant réservé à la cage d’escalier et au noyau renfermant les ascenseurs du bâtiment, les colonnes étant plutôt en acier.
L’essor du bois massif
L’émergence du bois massif au Canada en guise de complément et de solution de rechange au béton et à l’acier a été observée pour la première fois en 2007, alors que furent achevés plusieurs bâtiments commerciaux et institutionnels en Colombie-Britannique, en Ontario et au Québec . Parmi ces bâtiments figurent l’agrandissement de l’entrée sud du pavillon Kootenay Centre du College of the Rockies à Cranbrook, en Colombie-Britannique, le bâtiment de la Winnipeg Humane Society au Manitoba, ainsi que le chalet du club de golf OslerBrook Golf and Country Club à Collingwood, en Ontario. Avant cette date, les codes du bâtiment nationaux et provinciaux n’autorisaient pas l’utilisation du bois massif. Au Canada, 661 projets de bois massifs sont désormais réalisés. À titre de comparaison, 356 projets ont été menés à bien aux États-Unis.
Les gouvernements et les collèges/universités sont ceux qui ont passé la plupart des commandes des premiers bâtiments commerciaux et institutionnels. Bien que l’on doive toujours la majorité de ces bâtiments à cette clientèle, les promoteurs et constructeurs du secteur privé entrent désormais dans la mêlée. Aujourd’hui, un tiers de tous les projets en bois massif prévus et en cours de construction sont des projets résidentiels à plusieurs étages.
Perspectives
Privilégier le bois : Le plan de match en matière de bois massif de la Colombie-Britannique
Plusieurs politiques habilitantes ont fait de la Colombie-Britannique un chef de file dans le domaine de l’utilisation et de la production de bois massif au Canada comme à travers le monde.
Championne de longue date de son secteur forestier et de ses produits, la Colombie-Britannique a déposé en 2009 la loi intitulée Wood First Act, dont le mandat consistait à intégrer le bois aux bâtiments financés par la province. L’approche en matière d’approvisionnement « privilégiant le bois » pour les projets publics s’est poursuivie avec les gouvernements successifs et a culminé avec la création de l’Office of Mass Timber Implementation en 2020. Un programme de démonstration du bois massif fut annoncé en 2020 afin de soutenir les premiers utilisateurs du bois massif, comme la société Adera Development, en vue d’accélérer l’adoption plus largement répandue de ce matériau de construction à faibles émissions de carbone. La province continue d’intervenir rapidement à l’égard des obstacles réglementaires, notamment en ce qui concerne les exigences du code du bâtiment. La Colombie-Britannique fut la première province à autoriser les bâtiments résidentiels à ossature de bois de six étages. Lorsque le Code national du bâtiment du Canada (CNB) a été révisé en 2020, autorisant les bâtiments en bois massif de 12 étages, la province emboîta le pas, et ce, même si le CNB n’avait pas été arrêté de manière définitive.
La province a tiré parti de ses abondantes ressources forestières pour reproduire le modèle retenu par de nombreux pays européens afin de promouvoir le bois massif. Des pays qui disposent d’un secteur forestier important, comme l’Australie, l’Allemagne, la Suède ou la Finlande, furent parmi les premiers pays européens à supprimer les restrictions imposées au bois intégrées aux codes du bâtiment, ce qui représentait l’obstacle le plus important à l’utilisation et à l’adoption du bois massif. Conscient du fait que le soutien gouvernemental s’avère fréquemment nécessaire pour commercialiser et généraliser l’adoption de nouveaux produits, ces gouvernements ont également mis de l’avant des subventions en matière de développement de projets ainsi que de recherche et développement pour inciter les constructeurs et les promoteurs à faire appel au bois massif dans leurs projets de construction.
L’impératif associé aux 9 Mt d’émissions
12-25 %
Baisse des émissions des bâtiments si les promoteurs remplacent le béton et l’acier par le bois massif
6 %
Apport du béton, de l’acier et de l’aluminium aux émissions du Canada
10 %
Baisse des émissions due à l’utilisation généralisée du bois massif dans les bâtiments
Les profils en matière d’émissions du béton et de l’acier sont, respectivement, six et cinq fois supérieurs au profil du bois3. Dans le contexte des bâtiments et des émissions intrinsèques, le béton, l’acier et l’aluminium représentaient 6 % des émissions totales du Canada, soit 41 Mt d’émissions de gaz à effet de serre, en 20224.
Dans les bâtiments à grand nombre d’étages, le plancher représente la plus vaste surface totale et exprime 50 % des émissions intrinsèques du bâtiment5, lesquelles sont associées à des matériaux dont on considère que la décarbonation s’avère particulièrement difficile. Au vu du profil en matière d’émissions du plancher d’un bâtiment, une partie considérable des efforts de décarbonation ont porté sur cet élément structurel.
Les constructeurs qui possèdent une vaste expérience dans l’utilisation du bois massif estiment que les bâtiments à grand nombre d’étages comportant un plancher en bois massif peuvent ouvrir la voie à une réduction de leurs émissions moyennes de 27 % dans le cas du plancher et de 12 % à 25 % dans le cas de l’ensemble de la structure du bâtiment6.
Profil d’émissions intrinsèques d’une tour de taille moyenne
Le secteur pourrait réduire ses émissions de 5,5 Mt d’ici 20307 si le tiers de tous les nouveaux appartements et copropriétés, ainsi que si toutes les nouvelles tours de bureaux implantées dans les grands centres urbains, étaient construits en bois massif. Le niveau des émissions pourrait encore diminuer de 3 Mt si tous les appartements et copropriétés devaient à l’avenir être construits à l’aide d’un plancher de bois massif et si la capacité en matière de fabrication nationale ne devait pas constituer un facteur contraignant8. Ces réductions d’émissions démontrent bien que de petits efforts, comme ceux qui sont associés au fait de ne modifier qu’un seul élément de la structure d’un bâtiment, peuvent mener à des réductions d’émissions significatives, malgré le fait que l’ampleur des gains puisse sembler minime par rapport à ceux qui seraient associés à d’autres solutions purement technologiques, comme dans le cas des thermopompes ou des véhicules électriques9.
La construction en bois massif pourrait également réduire la circulation automobile sur le chantier, en plus de limiter quelque peu le recours aux équipements lourds à combustibles fossiles. Contrairement au béton, le bois massif est un produit en bois préfabriqué qu’il est possible de livrer en quelques expéditions avant de l’entreposer sur le chantier de construction.
Les praticiens du domaine du bois massif que sont Veronica Madonna, de l’Université d’Athabasca, qui est également fondatrice du cabinet d’architectes Studio VMA, et Scott Lee, de la société Element5, un fabricant de bois massif disposant d’usines au Québec et en Ontario, ont découvert que cet avantage sur le plan de l’entreposage peut permettre de réduire de l’ordre de 80 % à 90 % la circulation des véhicules de livraison sur le chantier, par rapport à la situation qui prévaut sur un chantier de construction d’immeubles traditionnels de béton et d’acier.
Perspectives
Les émissions intrinsèques propres à l’acier et au béton
Le bois massif, l’acier et le béton se composent fondamentalement de matières naturelles extraites à la surface ou sous la surface de la Terre.
Les processus énergétiques et industriels qui interviennent pour transformer le minerai de fer en acier et le calcaire et l’argile en ciment et, éventuellement, en béton, expliquent leur profil d’émissions intrinsèques élevé par rapport à celui du bois massif. En effet, les processus industriels en cause dans la fabrication de l’acier et du béton nécessitent qu’on fasse intervenir une chaleur extraordinairement élevée, dont la température varie entre 1 400 et 1 600 °C, pour transformer les matières premières dans des hauts fourneaux ou des fours. L’Agence internationale de l’énergie estime que l’énergie nécessaire pour alimenter les hauts fourneaux servant à la fabrication de l’acier représente 87 % des émissions générées dans le cadre du processus de fabrication de l’acier. Dans le cas de la production du ciment, c’est l’inverse qui est vrai, alors que 65 % des émissions sont attribuables aux processus industriels, soit, plus spécifiquement, à la production de gaz à effet de serre résultant du chauffage du calcaire et de l’argile dans les fours. Le profil d’émissions considérablement moindre du bois massif peut être attribué à un processus de fabrication qui laisse en grande partie les matières premières d’origine intactes.
Un autre avantage tient au fait que le bois massif pèse environ 30 % de moins que le béton. L’avantage qui découle d’une réduction de la circulation associée aux véhicules de livraison sur le chantier et d’un différentiel de poids plus élevé est une réduction des émissions liées au transport. L’effet combiné du caractère préfabriqué du bois massif et de sa relative légèreté par rapport aux matériaux que sont l’acier et le béton signifie qu’il est moins nécessaire de faire appel à de l’équipement lourd sur le chantier de construction, comme des grues. Du reste, lorsque de tels équipements doivent intervenir, ils sont utilisés moins longtemps. Ces deux pratiques permettent de réduire la quantité de combustible fossile assurant le fonctionnement des équipements de construction, ce qui permet d’abaisser le niveau des émissions.
L’occasion qui s’offre au Canada de conquérir une part du marché mondial du bois massif
3x
Taux de croissance des emplois canadiens associés au bois massif d’ici 2030
3x
Taux de croissance du PIB canadien provenant du bois massif d’ici 2030
$4.9B
Marché mondial du bois massif d’ici 2030
L’an dernier, le bois massif a représenté 1 % de l’ensemble des matériaux de construction en Amérique du Nord. En 2022, le marché mondial du bois massif a atteint 1,6 milliard de dollars et on s’attend à ce que ce niveau atteigne cette année 1,9 milliard de dollars10. Les analystes estiment que le marché pourrait atteindre 4,9 milliards de dollars d’ici 2030 pour autant que la demande mondiale continue à croître au rythme annuel de 14,5 %.
En 2023, la part du Canada du marché mondial du bois massif s’élève à 379 millions de dollars. Et cette part augmente, alors qu’on s’attend à ce que 649 millions de dollars viennent s’ajouter à la production économique du pays du fait de la production du bois massif selon un scénario où aucune nouvelle capacité de fabrication ne serait ajoutée d’ici 2030. L’augmentation de la capacité de production et les efforts engagés par le Canada pour conquérir 25 % du marché mondial du bois massif pourraient faire en sorte que la production économique dépasse 1,2 milliard de dollars d’ici 2030.
Si le secteur de la construction devait délaisser le béton et l’acier à forte intensité de carbone et si l’industrie du bois massif devait prendre son essor, on estime que pourrait en découler une part plus importante du marché mondial des matériaux de construction, estimé à 2 600 milliards de dollars d’ici 2030.
Bien qu’il n’existe aucune donnée officielle sur l’emploi pour le secteur du bois massif, nous estimons qu’il emploie en 2023, directement et indirectement, environ 4 000 Canadiens11. On s’attend à ce que la croissance de l’emploi dans le secteur triple d’ici 2030, pour atteindre les 12 150 emplois dans les domaines de la fabrication, de la technologie, de la foresterie, de la conception et de l’ingénierie, pour autant que la demande future se concrétise.
On s’attend à ce que certains de ces emplois reviennent aux communautés autochtones puisqu’elles se trouvent dans les zones de recrutement des sites forestiers, des scieries et des installations de fabrication de bois massif.
Les ressources forestières du Canada pourraient stimuler son économie à faibles émissions de carbone
Deux scénarios pour l’économie prometteuse du bois massif au Canada
RBC Climate Action Institute derived analysis using data in Polaris Market Research’s Cross Laminated Timber Market report, Natural Resources Canada Mass Timber data base, and Statistics Canada sectoral GDP data.
Obstacles au bois massif et aux ambitions climatiques du Canada
La hausse constante du nombre de projets en bois massif en cours au Canada témoigne des ambitions écologiques du secteur du bâtiment. Les entretiens menés auprès de représentants de l’industrie laissent entrevoir un fort désir d’accentuer le recours au bois massif, cependant que des difficultés fondamentales empêchent les acteurs du marché d’élever leurs ambitions au rythme qui s’avère nécessaire pour atteindre les objectifs climatiques du Canada.
Répartition de l’utilisation des matériaux de construction en Amérique du nord en 2022
Breakdown of building construction materials use in North America
Source : Mantle Developments, 2022
La souscription d’assurance est devenue la principale difficulté à relever, tant pour l’assurance liée à la construction que pour l’assurance liée à l’occupation. Actuellement, chaque bâtiment doit disposer d’une police sur mesure, ce qui augmente considérablement le coût final du projet12, ces coûts se répercutant à terme sur l’acheteur final. Les primes liées à la construction qui s’appliquent dans le cas d’un bâtiment réalisé en bois massif peuvent être jusqu’à dix fois plus élevées que celles qui sont associées à un bâtiment similaire conçu en acier et en béton. Cette composante de coût érode la compétitivité des bâtiments réalisés en bois massif et en entrave l’utilisation généralisée dans les contextes résidentiels, commerciaux et institutionnels13.
Un deuxième problème structurel tient à l’inadéquation entre les lieux propices à la production de bois massif et la demande pour ce matériau.
Patrick Chouinard, fondateur de la société Element5, souligne que, comme la Colombie-Britannique a fait office de pionnière dans le domaine, la base manufacturière s’est concentrée dans l’ouest du Canada, cependant que la demande actuelle et nouvelle provient en grande partie de l’est du Canada, ainsi que du centre et du nord-est des États-Unis. Patrick Crabbe, directeur du secteur du bois massif au sein de la société Bird Construction, qui s’est tourné très tôt vers le bois massif et en vante les mérites, estime que 62 % de la capacité et 22 % de la demande se retrouvent dans l’ouest du Canada, tandis que 78 % de la demande et 38 % de la capacité se retrouvent dans l’est du pays14.
Perspectives
Des primes exorbitantes pour les bâtiments en bois massif
Le manque de données permettant d’évaluer le risque d’incendie des bâtiments en bois massif constitue la principale raison qui explique que les primes d’assurance liées à la construction et à l’occupation des bâtiments en bois massif sont six à dix fois plus élevées que celles qui visent les bâtiments conventionnels en acier et en béton.
Le fait que le marché du bois massif soit restreint et représente un marché de niche exacerbe cette réalité. Le manque de données actuarielles fait en sorte que les compagnies d’assurance envisagent généralement l’assurance des bâtiments en bois massif en s’inspirant de l’archétype de structure de bâtiment qui s’en rapproche le plus, soit celui d’une maison à ossature de bois façonnée avec des pièces de 2 po x 4 po. Conscients du fait que l’adoption du bois massif constitue une nécessité pour décarboner le secteur, les leaders de l’écosystème du bois massif comme l’entreprise de services de construction Ellis Don ou le Conseil canadien du bois et la société FP Innovations se sont employés à combler l’écart sur le plan des connaissances et de l’information qui existe au sein du secteur de l’assurance en réunissant des intervenants du secteur pour discuter du défi que représente la question de l’assurance et examiner les solutions potentielles. Il s’agit là d’un début prometteur, mais néanmoins lent. Ces actions n’ont pas encore produit les résultats escomptés, que ce soit au Canada ou à l’échelle internationale, et continuent à représenter un obstacle significatif à l’utilisation à grande échelle du bois massif.
Pour les fabricants, l’un des principaux obstacles à l’expansion des opérations tient au coût que représente l’acquisition des équipements et de la technologie spécialisés qui conviennent au bois massif, qui ne sont produits que par une poignée de fabricants établis en Europe. Le coût élevé des équipements de fabrication empêche également de nouveaux acteurs de se lancer dans le secteur du bois massif. On estime que le capital requis pour mettre en place des installations de fabrication d’une capacité de 50 000 m2 est de 200 millions de dollars, une partie très importante des coûts étant attribuable à la machinerie.
Les scieries canadiennes sont dominées par des joueurs qui produisent du bois de dimension, c’est-à-dire du bois d’œuvre coupé dans des dimensions standardisées (p. ex. 2 po x 4, 6 ou 8 po) qu’on retrouve dans les grands magasins de rénovation résidentielle et auxquels on a recours pour construire la charpente de maisons isolées. Si les produits en bois massif sont fabriqués à partir de bois de dimension, la teneur en humidité et les exigences d’usinage du bois sont considérablement différentes. Ces différences ont engendré une pénurie de « matière première » appropriée en bois massif, ce qui a mené à une pénurie des approvisionnements en bois massif.
Associé et architecte auprès de la société DIALOG, et pionnier dans l’adoption du bois massif, Craig Applegath est d’avis que le temps d’attente associé au bois massif au Canada est de deux ans15.
Certains fabricants de bois massif sont intervenus à l’égard de ce troisième enjeu structurel par le biais d’une intégration en amont en faisant l’acquisition de scieries pour leur permettre de contrôler le type de bois produit ainsi que la façon dont il est transformé en matière première.
Patrick Crabbe salue le rôle de leadership qu’ont assumé divers gouvernements pour susciter de l’intérêt à l’égard du bois massif et en promouvoir l’utilisation. Il souligne que le succès des efforts qu’ils ont engagés a involontairement conduit à un déséquilibre entre l’offre et la demande. Si ce déséquilibre du marché ne devait pas être résolu, il pourrait ralentir le rythme de l’adoption du bois massif et mettre en péril les objectifs en matière de décarbonation du secteur du bâtiment.
Recommandations
S’il se peut que le Canada a accusé un certain retard à l’égard du marché du bois massif, il a rattrapé ses concurrents européens en moins d’une décennie, tant sur le plan de l’utilisation du bois massif que de sa fabrication. Cette situation n’est pas non plus le fruit du hasard. Les premiers succès du Canada sont imputables à des politiques et des programmes fédéraux et provinciaux qui ont été adaptés à l’évolution des forces du marché et de la réglementation ainsi qu’à la présence d’entrepreneurs visionnaires sur l’ensemble de la chaîne de valeur.
Cependant, nous n’en sommes qu’au premier acte d’une pièce qui en comporte plusieurs. Le Canada a l’occasion de jouer un rôle de premier plan dans le mouvement mondial qui sous-tend le bois massif s’il adopte les recommandations suivantes :
Normaliser la souscription d’assurance afin d’abaisser les coûts. La normalisation de la souscription d’assurance contre les risques d’incendie applicable aux bâtiments en bois massif à l’étape de la construction et de l’occupation des bâtiments permettrait de réduire les primes d’assurance et les coûts globaux pour les constructeurs et les propriétaires de bâtiments.
Continuer à financer des subventions d’immobilisations. Les subventions fédérales et provinciales ont joué un rôle essentiel dans la réduction du coût de la machinerie, en plus de favoriser la création d’une capacité de fabrication additionnelle, soit de la part des fabricants existants, soit de celle des nouveaux venus. La poursuite de ces programmes permettrait de garantir que l’offre puisse suivre la croissance à deux chiffres de la demande nationale et internationale.
Conclusion
Les constructeurs, les architectes, les ingénieurs et les fabricants sont d’avis que le Canada peut tirer parti de l’abondance de ses forêts naturelles et devenir un leader mondial dans les domaines de la recherche, de la fabrication et de l’utilisation du bois massif, tout en agissant à titre de fer de lance des efforts visant à décarboner le secteur du bâtiment. Si des défis fondamentaux subsistent, le secteur s’accorde à reconnaître qu’ils ne sont pas insurmontables. Le moment est venu pour tous les intervenants du secteur du bâtiment de relever ensemble ces défis et d’y trouver des solutions. Ainsi que, pour le Canada, de démontrer au monde entier notre sens de l’innovation en matière de construction de bâtiments et d’action climatique.
Farhad Panahov, Économiste Yadullah Hussain, directeur de rédaction, Institut d’action climatique RBC Darren Chow, premier directeur, Médias numériques Shiplu Talukder, spécialiste, Publication numérique Caprice Biasoni, graphiste spécialisée
Remerciements :
Patrick Chouinard, Founder, Element5 Patrick Crabbe, Director of Mass Timber, Bird Construction Mark Gaglione, Co-lead, EllisDon Building and Material Sciences Department Vince Davenport, Co-lead, EllisDon Building and Material Sciences Department
Certains historiens de l’architecture feraient valoir que le bois massif n’est pas un nouveau matériau de construction au Canada. Le bois massif (ou gros bois d’œuvre) est utilisé au Canada depuis la fin des années 1800. Construit en 1895 et toujours utilisé aujourd’hui, le plus ancien bâtiment en bois massif qui demeure au Canada est situé au 312 Adelaide Street West, à Toronto.
Hsu, S. L. (juin 2010). « Life cycle assessment of materials and construction in commercial structures: variability and limitations ». Massachusetts Institute of Technology.
Estimations de l’Institut d’action climatique de RBC basées sur une analyse des données tirées du Programme des Nations Unies pour l’environnement : Rapport sur l’état mondial des bâtiments et de la construction en 2022 (section 3.3 – Émissions dans le secteur des bâtiments) et des Estimations préliminaires des émissions nationales de l’Institut canadien du climat.
Entrevue avec Mark Gaglione et Vince Davenport, coresponsables du Service des bâtiments et de la science des matériaux de la société Ellis Don. Craig Applegath, de la société Dialog, estime pour sa part que, dans certains types de bâtiments, le plancher peut représenter 70 % du total des matériaux de construction utilisés.
La réduction des émissions du plancher se fonde sur l’hypothèse selon laquelle le bâtiment en bois massif repose sur des fondations en béton et en acier. Les réductions totales de 12 % et de 25 % visent une structure en bois massif par rapport à une structure équivalente construite selon la méthode faisant intervenir à la fois de l’acier et des poutres.
Unités résidentielles construites entre 2025 et 2030.
Selon les données de Ressources naturelles Canada, la capacité actuelle de fabrication de bois massif au Canada est estimée à 1,1 million de mètres cubes. En guise de comparaison, la revue Architectural Record estime que la capacité européenne s’élève à 1,6 million de mètres cubes.
Les émissions résultant du recours à des planchers en bois massif seraient négatives si l’on tenait compte du carbone biogénique. Le Service des bâtiments et de la science des matériaux de la société Ellis Don évalue les économies associées au carbone biogénique à 170 kg/eq. CO2/m2.
L’analyse produite par l’Institut d’action climatique RBC s’est appuyée sur les données tirées du rapport Cross Laminated Timber Market de la société Polaris Market Research, sur la base de données portant sur le bois massif de Ressources naturelles Canada, ainsi que sur les données sectorielles sur le PIB de Statistique Canada.
L’analyse produite par l’Institut d’action climatique RBC s’est appuyée sur les données tirées du rapport Cross Laminated Timber Market de la société Polaris Market Research, sur la base de données portant sur le bois massif de Ressources naturelles Canada, ainsi que sur les données sectorielles sur le PIB de Statistique Canada.
Les constructeurs de projets dont le coût est supérieur à 50 millions de dollars doivent généralement faire intervenir plusieurs compagnies d’assurance pour assurer la couverture de leurs projets. Cette pratique ne peut être évitée du fait que les compagnies d’assurance prévoient une limite assurable maximale inférieure dans le cas du bois massif à celle qui s’applique aux autres matériaux de construction conventionnels comme le béton, l’acier et le bois traditionnel.
Les constructeurs qui possèdent une vaste expérience dans le domaine de la construction en bois massif sont parvenus à atteindre la parité des coûts avec les bâtiments conventionnels façonnés d’acier et de béton en optimisant les pratiques en matière de conception, de construction et d’ordonnancement.
Données présentées par Patrick Crabbe dans le cadre de la Toronto Mass Timber Conference du Brookfield Sustainability Institute, septembre 2023. Données tirées du rapport intitulé Mass Timber North America de la société Forest Economic Advisors, juillet 2022.
Estimations réalisées en octobre 2022 dans un article de la revue Medium intitulé 10 Reasons to Build with Mass Timber.
Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.
Nous sommes à l’ère des données agricoles. Dans n’importe quelle exploitation agricole entre Penticton et l’Île-du-Prince-Édouard, il y a maintenant autant de logiciels que d’engrais. L’agriculture de précision aide les agriculteurs à stimuler leurs rendements et leurs exportations depuis une génération. Aujourd’hui, cette technologie vient soutenir la lutte contre les changements climatiques. Dans un monde fracturé, l’agriculture de l’ère numérique peut aider le Canada à produire plus d’aliments en générant moins d’émissions. Cela rejoint l’ambition de la Canadian Alliance for Net-Zero Agri-food (CANZA). Cette alliance a été lancée cette semaine par les plus grandes sociétés et exploitations agricoles canadiennes dans l’objectif de réduire les émissions provenant des animaux, des déchets alimentaires, de la perturbation des sols et de la machinerie. Bien que l’agroalimentaire représente 20 % des émissions, ce secteur peut aussi agir en tant que puits de carbone à condition de récompenser les agriculteurs pour la gestion durable des terres et des animaux. Le secteur a déjà réduit l’intensité de ses émissions de 50 % en vingt ans. Et au cours des deux prochaines décennies, des pratiques respectueuses du climat pourraient lui permettre d’éliminer 150 millions de tonnes de carbone, soit l’équivalent du parc automobile du Canada.
Créée par RBC, Aliments Maple Leaf, McCain Foods, Loblaw et Nutrien, CANZA estime que les réductions d’émissions ne dériveront pas uniquement de la technologie. Changement de système. L’alliance a lancé un premier projet pilote, en Saskatchewan, dans le but de montrer comment les agriculteurs peuvent capter et stocker les émissions de gaz à effet de serre dans le sol. Les agriculteurs auront ensuite l’occasion de gagner de l’argent en vendant des crédits carbone aux transformateurs et aux détaillants de produits alimentaires, puis aux investisseurs. Mais avant tout, le Canada a besoin de définir une méthode de mesure, de déclaration et de vérification des résultats qui soit acceptable. Selon une estimation de l’Institut d’action climatique RBC, l’adoption d’un dispositif approprié pour mesurer, déclarer et vérifier les résultats aiderait les agriculteurs canadiens à générer au moins 2 milliards de dollars. Pour ce faire, les gouvernements devront soutenir les agriculteurs dans le développement de nouvelles méthodes de culture. Des marchés transparents et responsables seront nécessaires. Et les consommateurs devront faire preuve de plus de discernement. La clé de la réussite sera la confiance. Tous les agriculteurs le savent : si la confiance n’est pas au rendez-vous, les données sont aussi infertiles que des sols sans pluie.


 FR