

 FR


Pour la semaine du 21 sept.
Les données économiques d’une semaine moins chargée seront examinées de près pour repérer les signes indiquant que le rebond généralisé de la croissance au Canada au deuxième trimestre s’est prolongé au troisième. Les principales publications comprennent les données sur les ventes au détail et l’Enquête sur l’emploi, la rémunération et les heures de travail, ainsi que les données avancées sur le secteur de la production et les ventes en gros du mois d’août, jeudi et vendredi.
Le gouverneur de la Banque du Canada, Tiff Macklem, devrait parler de l’« évolution de l’économie » lundi à Halifax, ce qui pourrait fournir des indications supplémentaires en prévision de sa décision sur le taux directeur, le 28 octobre.
Les ventes au détail devraient s’ajouter aux signes de ralentissement de la croissance après la flambée du deuxième trimestre
Nous nous attendons à ce que les données de juillet sur les ventes au détail soient proches de l’estimation anticipée qui montre une baisse de 0,8 % par rapport à juin, mettant fin à une série de gains sur six mois.
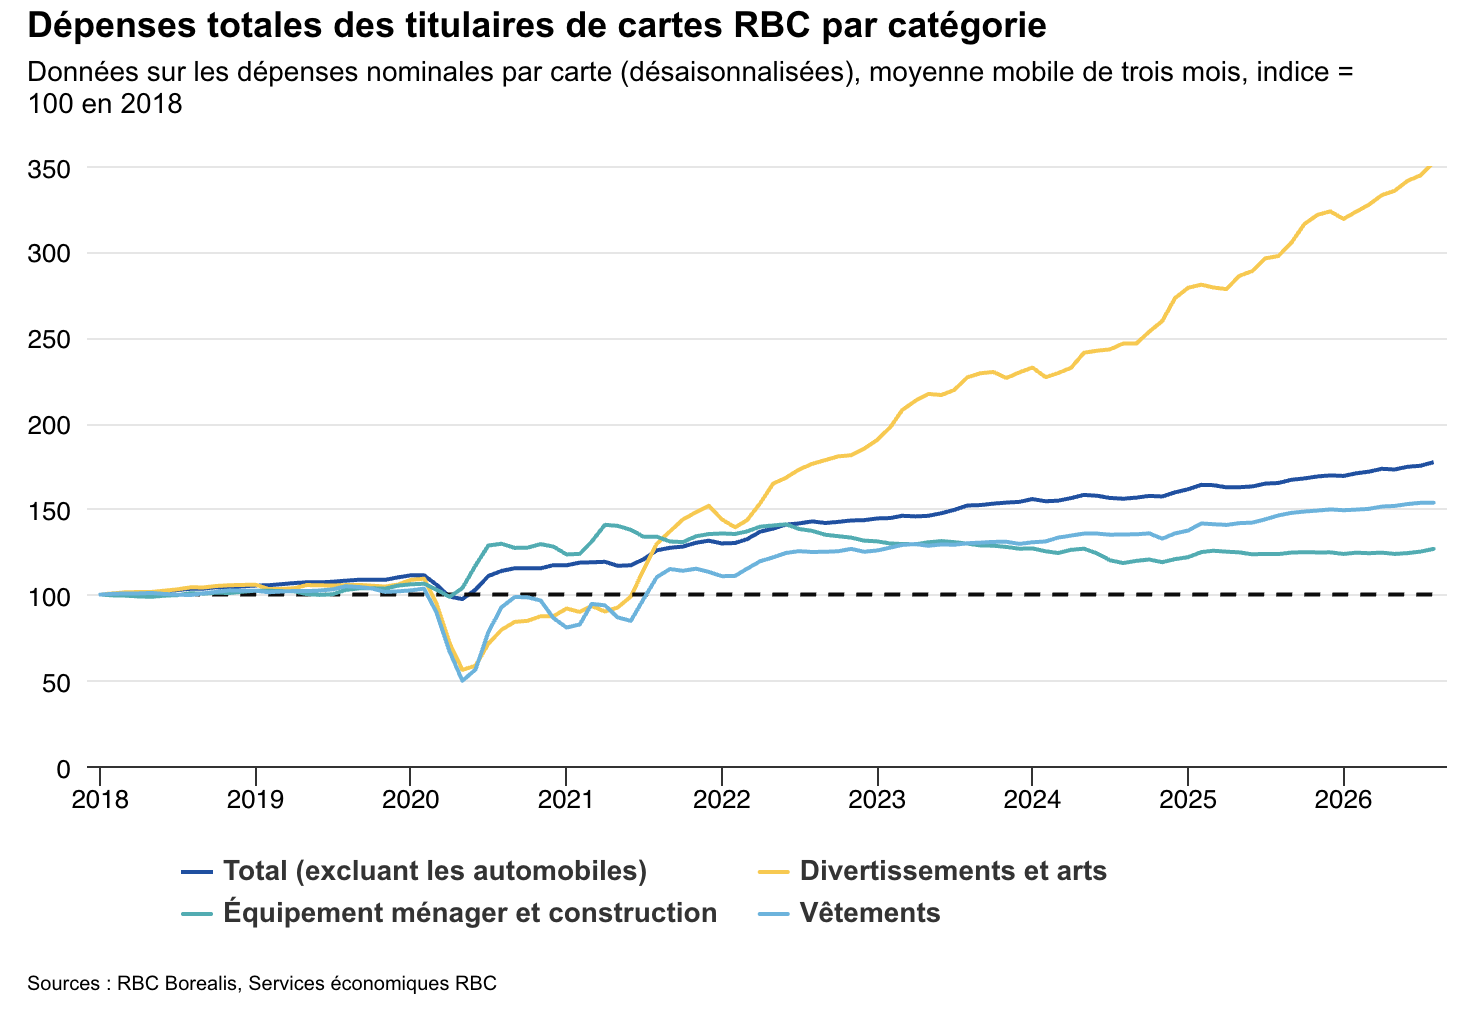
La faiblesse sous-jacente a probablement été plus marquée lorsqu’on tient compte des hausses du prix de l’essence, les premières données du secteur montrant un important repli des ventes de véhicules en juillet. Toutefois, la vigueur observée au début de l’année signifie que les ventes en volume sont probablement demeurées relativement fermes sur 12 mois, après avoir augmenté de 2 % sur 12 mois en juin. Notre suivi des opérations sur cartes de crédit de RBC et un rebond des ventes d’automobiles suggèrent un raffermissement partiel en août.
Les premiers rapports sur les ventes en gros et les ventes manufacturières ont également indiqué un début de ralentissement pour le troisième trimestre – soit une baisse (hors incidence des prix) de 0,6 % et de 1,4 % en juillet, respectivement, après des hausses notables au deuxième trimestre. Toutefois, les données sur le marché du travail se sont également améliorées plus tôt, le taux de chômage s’étant largement maintenu à 6,4 % au troisième trimestre. Cela cadre avec notre point de vue selon lequel la croissance du produit intérieur brut devrait être plus lente, mais tout de même positive, après une expansion de 3,3 % au deuxième trimestre.
Le discours de M. Macklem donne des indices sur la prépondérance du risque
Dans le calendrier des banques centrales, on se demande si la Banque du Canada (BdC) relèvera son taux directeur plus tard en octobre, après que la Réserve fédérale aura relevé le sien pour la première fois depuis 2023 cette semaine.
Lors de sa dernière réunion, la BdC a exprimé ses préoccupations à l’égard des répercussions sur l’inflation générale de la hausse des prix de l’énergie. Le compte rendu de la réunion a toutefois précisé que les décideurs se concentrent davantage sur leurs répercussions sur l’inflation générale que sur les prix élevés du pétrole eux-mêmes, sur lesquels la banque centrale ne peut pas exercer d’influence.
Les signes de répercussions sur l’inflation dans son ensemble ont été limités jusqu’à présent, et nous nous attendons à ce que les répercussions au cours des prochains mois restent limitées, car la hausse des coûts du carburant érodera les marges dans l’ensemble des chaînes d’approvisionnement des entreprises avant d’atteindre les prix à la consommation finaux. Toutefois, les risques augmentent si les prix du pétrole demeurent élevés ou progressent davantage.
Les décideurs auront également plus de renseignements avant la décision de politique monétaire d’octobre, y compris un autre mois de données sur l’inflation et le marché du travail, ainsi que l’Enquête sur les perspectives des entreprises pour le troisième trimestre, qui montrera si les attentes d’inflation des entreprises ont changé dans le contexte actuel.
Selon nos prévisions de base, la BdC devrait commencer à relever graduellement son taux au début de 2027, en raison de la vigueur de l’économie plutôt que du prix mondial du pétrole. Les risques pesant sur ces prévisions penchent vers des hausses plus hâtives.
-
Les estimations démographiques du Canada pour le deuxième trimestre sont publiées la semaine prochaine et nous nous attendons à une troisième baisse consécutive, bien que plus faible, du nombre de résidents non permanents dans l’ensemble, après la réorientation de la politique d’immigration par le gouvernement. La croissance du PIB par habitant devrait donc de nouveau augmenter au deuxième trimestre, toujours sur la voie d’une reprise après des baisses les années précédentes.
À propos des auteurs :
Nathan Janzen travaille à RBC depuis 2008, où il s’occupe principalement de la couverture des perspectives macroéconomiques du Canada et des États-Unis. Il est titulaire d’une maîtrise en économie de l’Université McMaster et d’un baccalauréat en économie de l’Université de Regina.
Claire Fan est économiste principale à RBC. Elle se concentre sur les tendances macroéconomiques et est chargée d’établir des prévisions relatives au PIB, au marché du travail et à l’inflation pour le Canada et les États-Unis, en fonction des principaux indicateurs.
Share these insights with your network:
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

