

 FR



La semaine prochaine, l’accent sera mis sur la réunion de septembre du FOMC. Nous nous attendons maintenant à ce que la Fed relève le taux des fonds fédéraux de 25 points de base, la première hausse depuis 2023.
Les données de l’IPC de base publiées en août ont mis en évidence l’accélération de la tendance inflationniste, l’IPP a signalé des pressions notables sur l’inflation potentielle et le WTI a atteint 100 $ le baril en raison des préoccupations à l’égard de la guerre en Iran. Parallèlement, le volet emploi du mandat de la Fed ne montrait aucun signe évident de faiblesse. Compte tenu de l’intensification des risques inflationnistes, nous nous attendons à ce que la Fed fasse suivre la hausse de taux de la semaine prochaine de deux autres relèvements de 25 points de base lors des réunions restantes de cette année, ce qui annulerait entièrement les trois baisses de taux préventives effectuées en 2025.
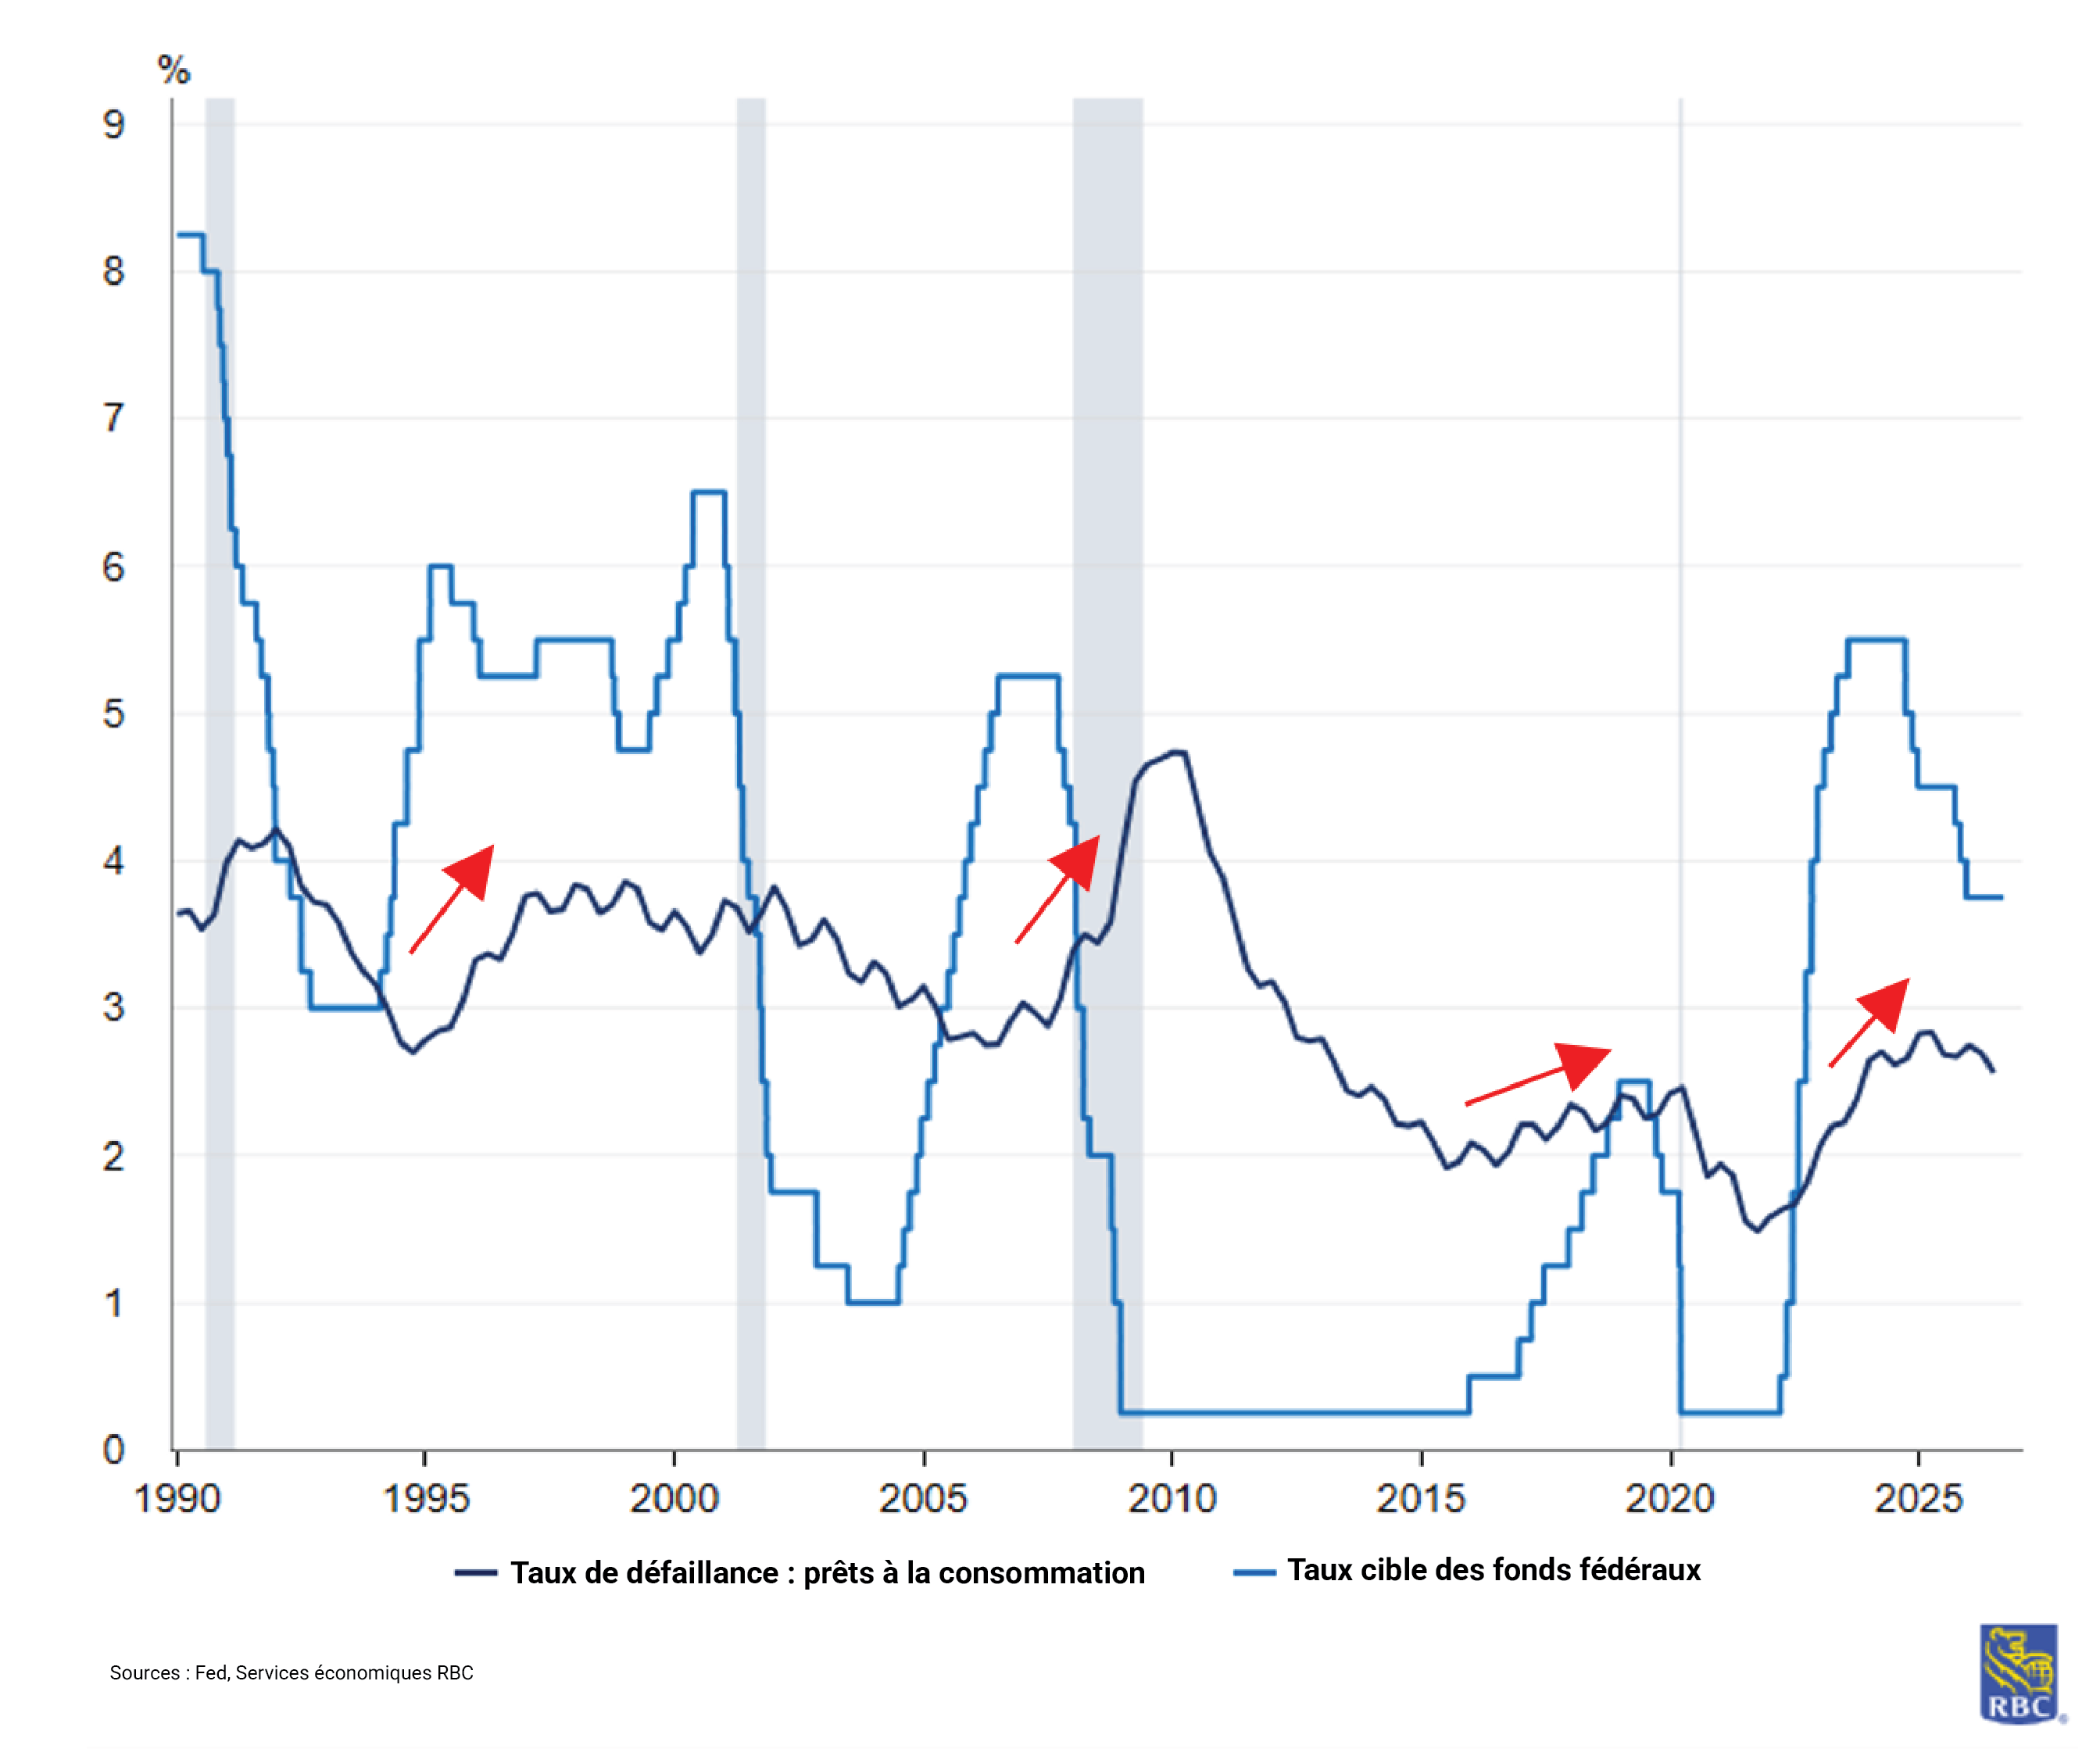
La perspective de hausses de taux signifie que les consommateurs en ressentiront les effets. Comme nous l’avons déjà souligné, le fardeau des frais d’intérêts non hypothécaires est déjà élevé, et la hausse des taux y contribuera. Fait important, le rapport sur les ventes au détail d’août nous dira comment les consommateurs ont tenu le coup jusqu’à la fin de l’été. Nous prévoyons que les ventes au détail d’août afficheront une hausse de 0,7 % par rapport au mois précédent, mais que cette hausse sera principalement attribuable aux ventes d’essence. Les prix de l’essence ont augmenté de 4 % sur un mois en août, ce qui devrait entraîner un certain repli ailleurs. Les véhicules automobiles devraient également contribuer à la hausse des dépenses globales, car Autodata a enregistré une hausse des ventes de véhicules, après une hausse importante du crédit à la consommation non renouvelable (c.-à-d. les prêts automobiles). Toutefois, si l’on exclut l’incidence des ventes d’essence et d’automobiles, nous prévoyons une croissance plus modérée des dépenses, de 0,1 % par rapport au mois précédent.
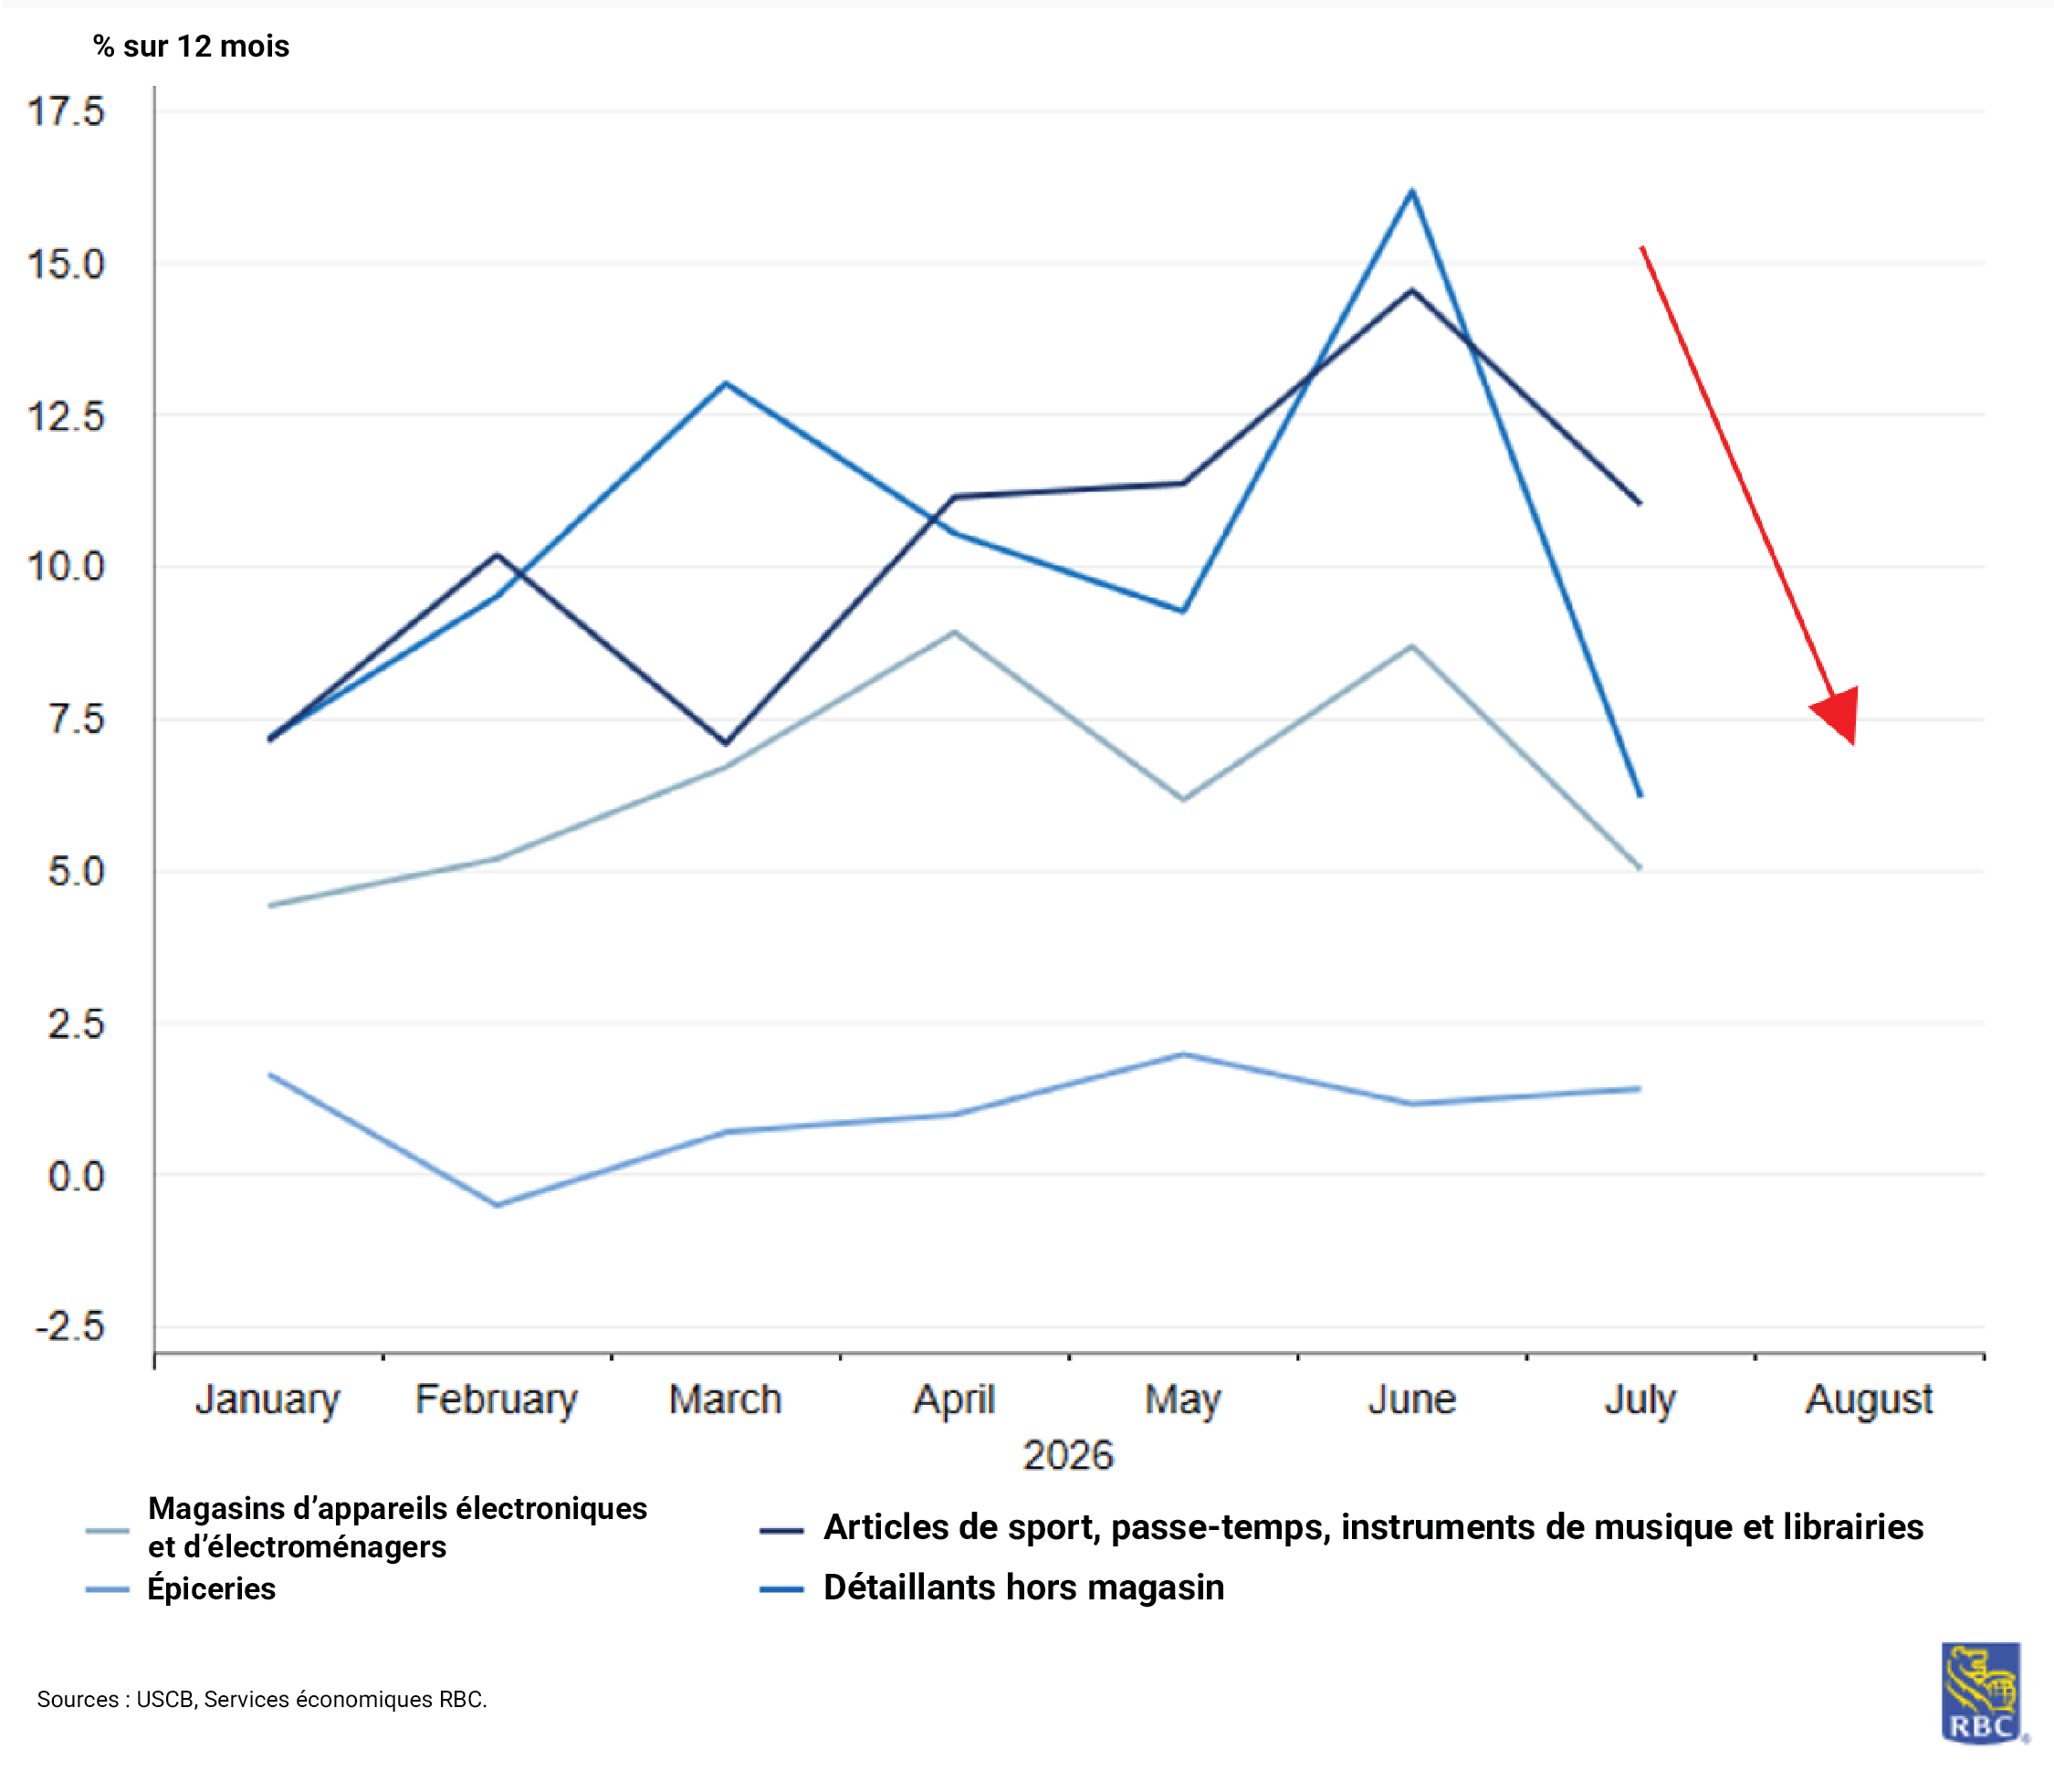
La plupart des consommateurs ont probablement déjà dépensé leurs remboursements d’impôt et, sous l’effet de la hausse des prix de l’énergie, la confiance des consommateurs s’est détériorée en août. Tant l’indice de confiance de l’Université du Michigan que celui du Conference Board ont reculé, ce qui laisse présager un ralentissement de l’activité économique. Les catégories de dépenses discrétionnaires font face à des difficultés, car les ménages à revenu faible et moyen épargnent moins et augmentent leur utilisation des cartes de crédit. Cette situation se reflète dans la croissance plus lente des dépenses d’épicerie et dans le recul des achats de certains biens discrétionnaires coûteux, comme les appareils électroniques et les électroménagers. Nous nous attendons à ce que l’ensemble de la demande des consommateurs continue d’être soutenue par les ménages fortunés et à revenu élevé, concentrés de façon
Les hausses de taux présentent un risque de hausse des défauts de paiement
Le recul des dépenses devient évident à mesure que les remboursements d’impôt s’épuisent
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone is a Senior US Economist at RBC. She is responsible for generating RBC’s US economic forecasts across GDP, employment, and inflation, and providing macro commentary through publications, presentations, and the media.
Imri Haggin is an US Economist at RBC, where he focuses on thematic research. His prior work has centered on consumer credit dynamics and treasury modeling, with an emphasis on leveraging data to understand behavior.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

