

 FR



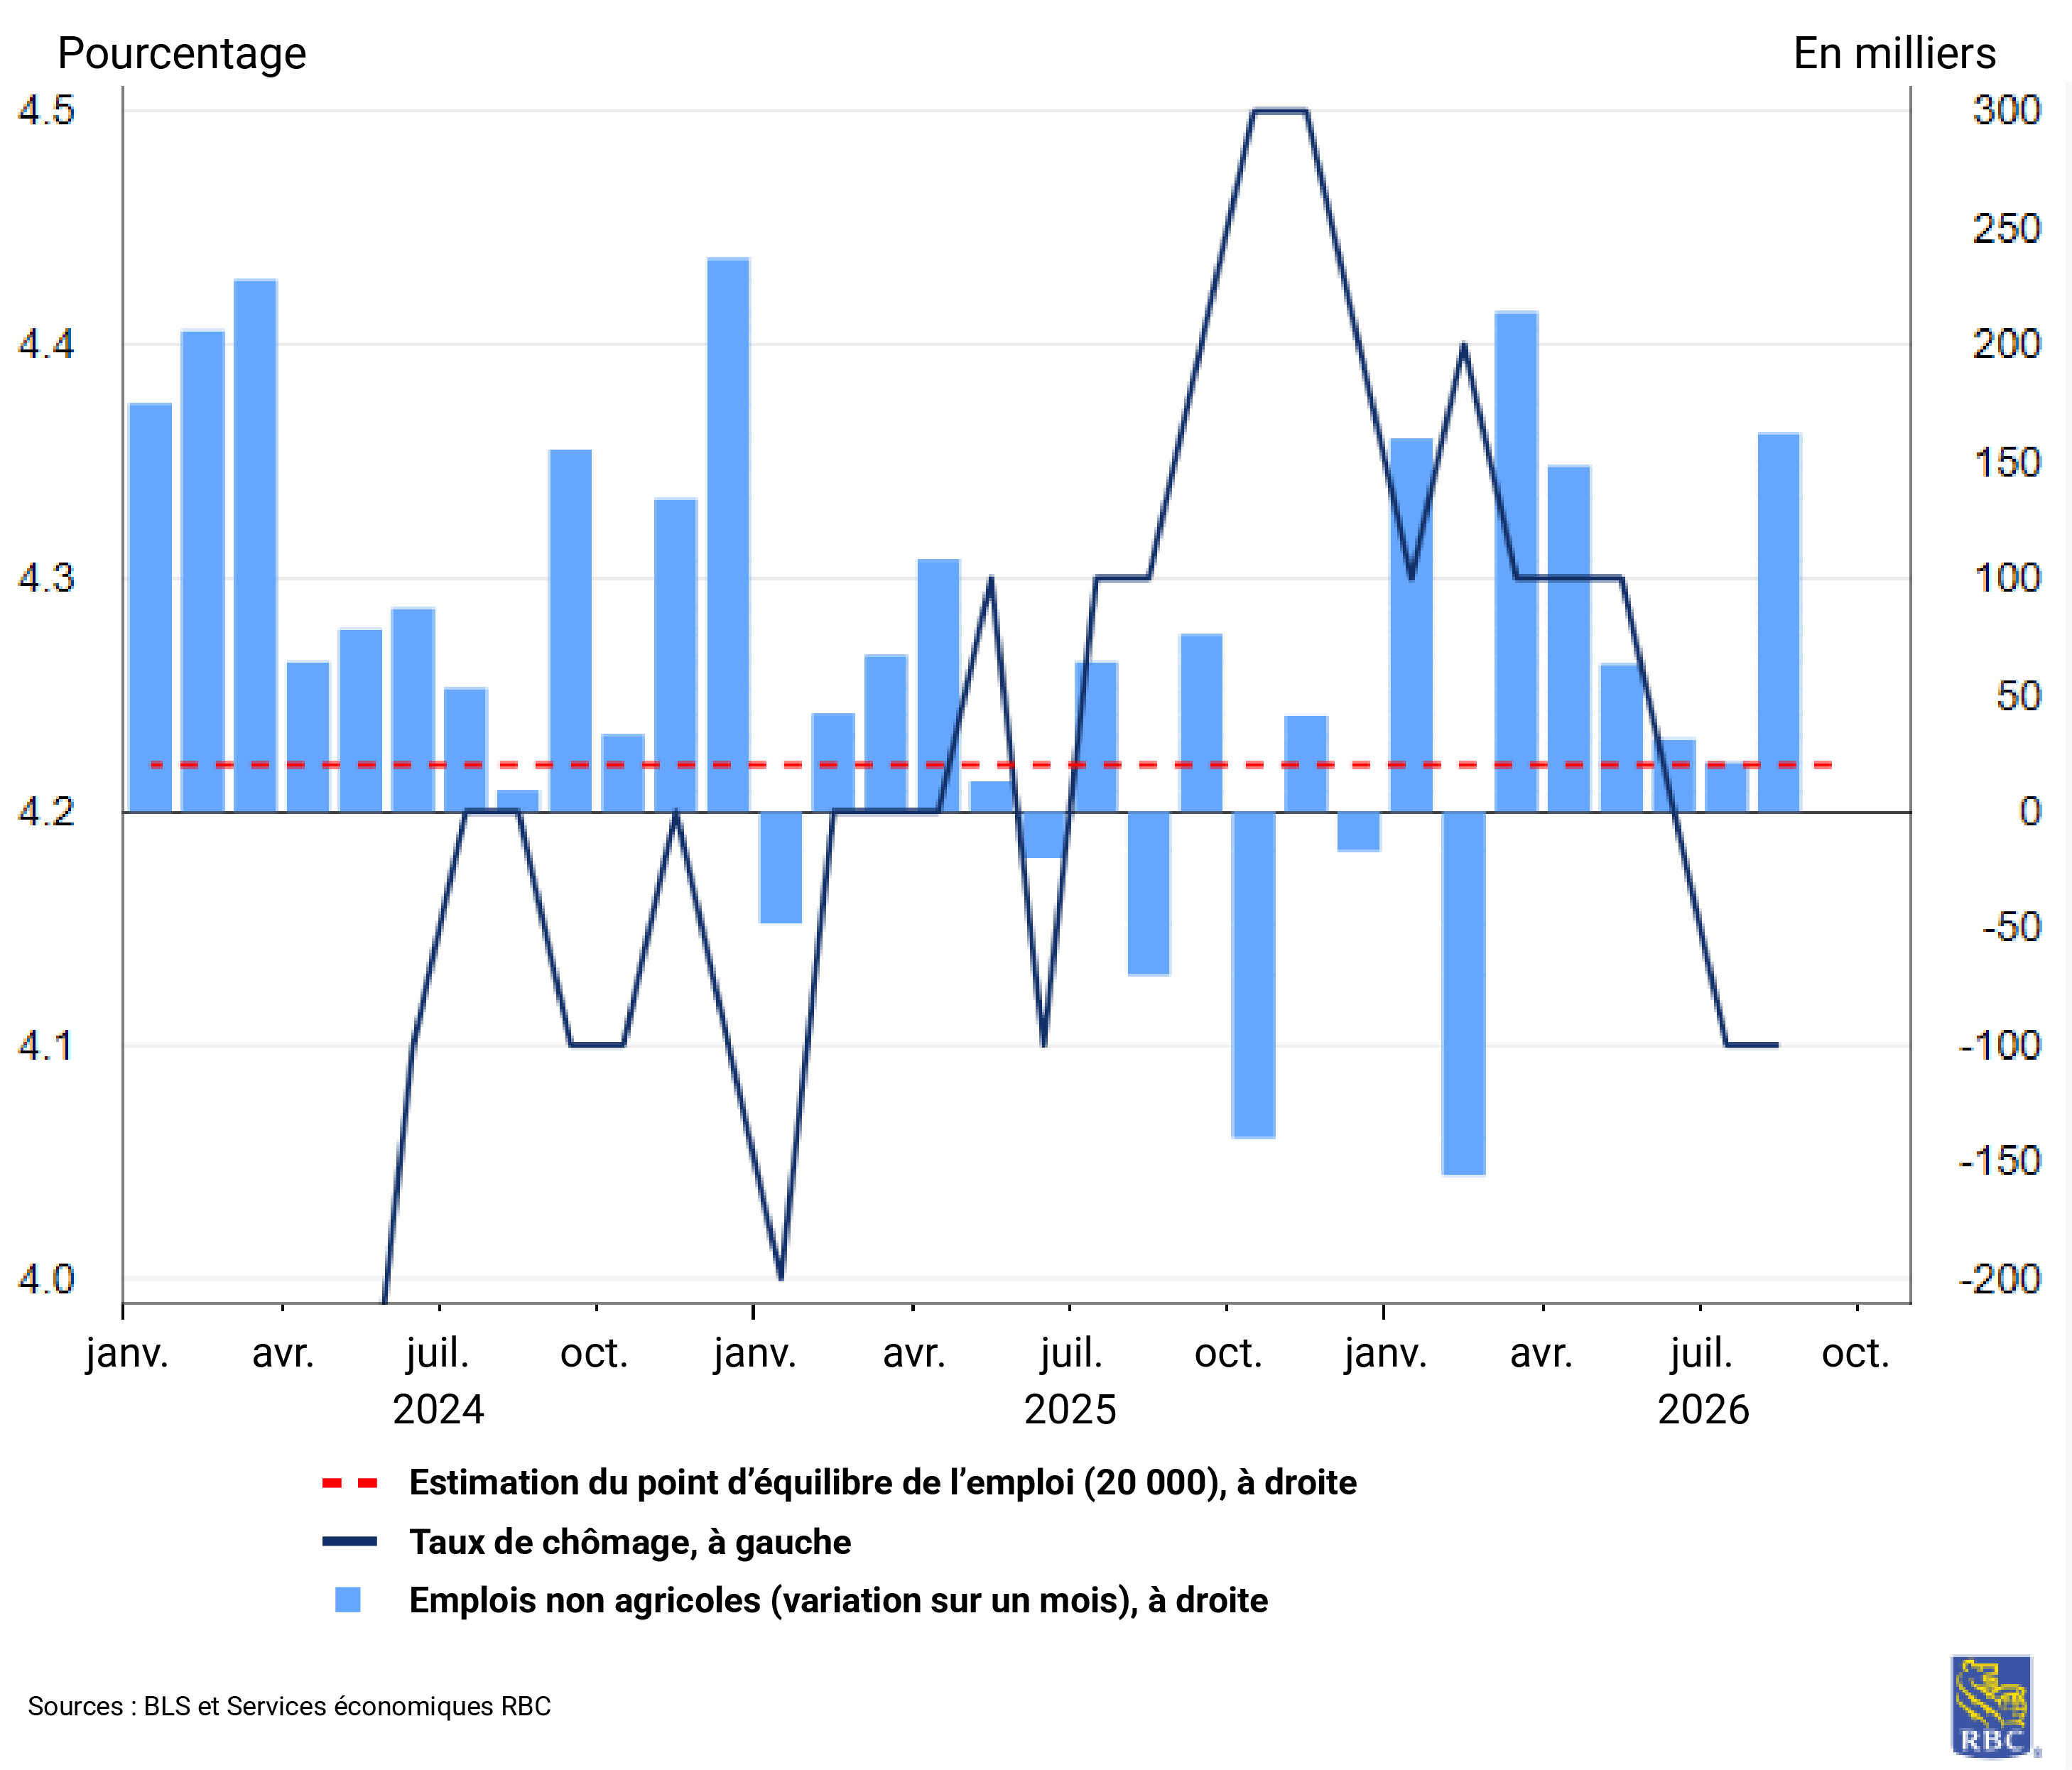
La semaine prochaine sera riche en données et se conclura par la publication du rapport sur l’emploi de septembre vendredi. Nous ne nous attendons pas à ce que les données sur le marché de l’emploi modifient le discours prédominant; nous ne sommes pas préoccupés par le marché de l’emploi. Les emplois non agricoles ont été nettement supérieurs à notre estimation du point d’équilibre (+20 000), ce qui a fait baisser davantage le taux de chômage depuis le début de l’année.
Nous nous attendons à ce que pas moins de 83 000 nouveaux emplois soient créés en septembre, car la création d’emplois ne se limitera plus aux soins de santé, mais touchera aussi le secteur des biens. Si l’on exclut les embauches dans le secteur de la construction, qui ont été soutenues par l’expansion de l’IA, le secteur des biens n’a pas entièrement récupéré le terrain perdu au chapitre de l’emploi au début de la guerre commerciale, en 2025. Dans un contexte marqué par des départs à la retraite soutenus, un nombre extrêmement faible de mises à pied (le nombre de demandes d’assurance-chômage ayant baissé en septembre) et une immigration minime, le taux de chômage devrait rester bas, à 4,1 %. Il importe de noter que le ralentissement tendanciel de la croissance des salaires (3,1 % sur 12 mois) occulte un indicateur plus pertinent du pouvoir d’achat : le salaire hebdomadaire moyen (c’est-à-dire le salaire net), qui a légèrement augmenté pour atteindre 3,7 % sur 12 mois en août.
Le rapport de mercredi du Bureau of Economic Analysis sur les revenus et les dépenses des particuliers offrira des indices importants sur la santé des consommateurs. Après la publication de chiffres exceptionnels concernant les ventes au détail, nous prévoyons que les dépenses personnelles réelles auront augmenté de 0,6 % sur un mois en août, ce qui laisse croire que les consommateurs continuent de dépenser malgré les pressions sur les prix. Les dépenses en services demeurent exceptionnellement élevées et devraient se maintenir en août : les dépenses dans les restaurants et les bars ont bondi, et pas seulement en raison de l’inflation. Les services financiers et l’assurance devraient apporter une contribution importante grâce à une hausse de 3 % de l’indice S&P 500 sur un mois. Les dépenses en soins de santé continueront d’augmenter en raison du vieillissement de la population. Parallèlement, les ménages à revenu faible et moyen dépendent de plus en plus du crédit pour faire leurs dépenses, les paiements d’intérêts non hypothécaires en tant que part du revenu disponible oscillant tout juste en deçà du seuil de 2,8 % qui a précédé les trois récessions d’avant la pandémie de COVID-19. L’économie reste en forme de K et nous prévoyons une baisse du taux d’épargne des particuliers à 2,7 %.
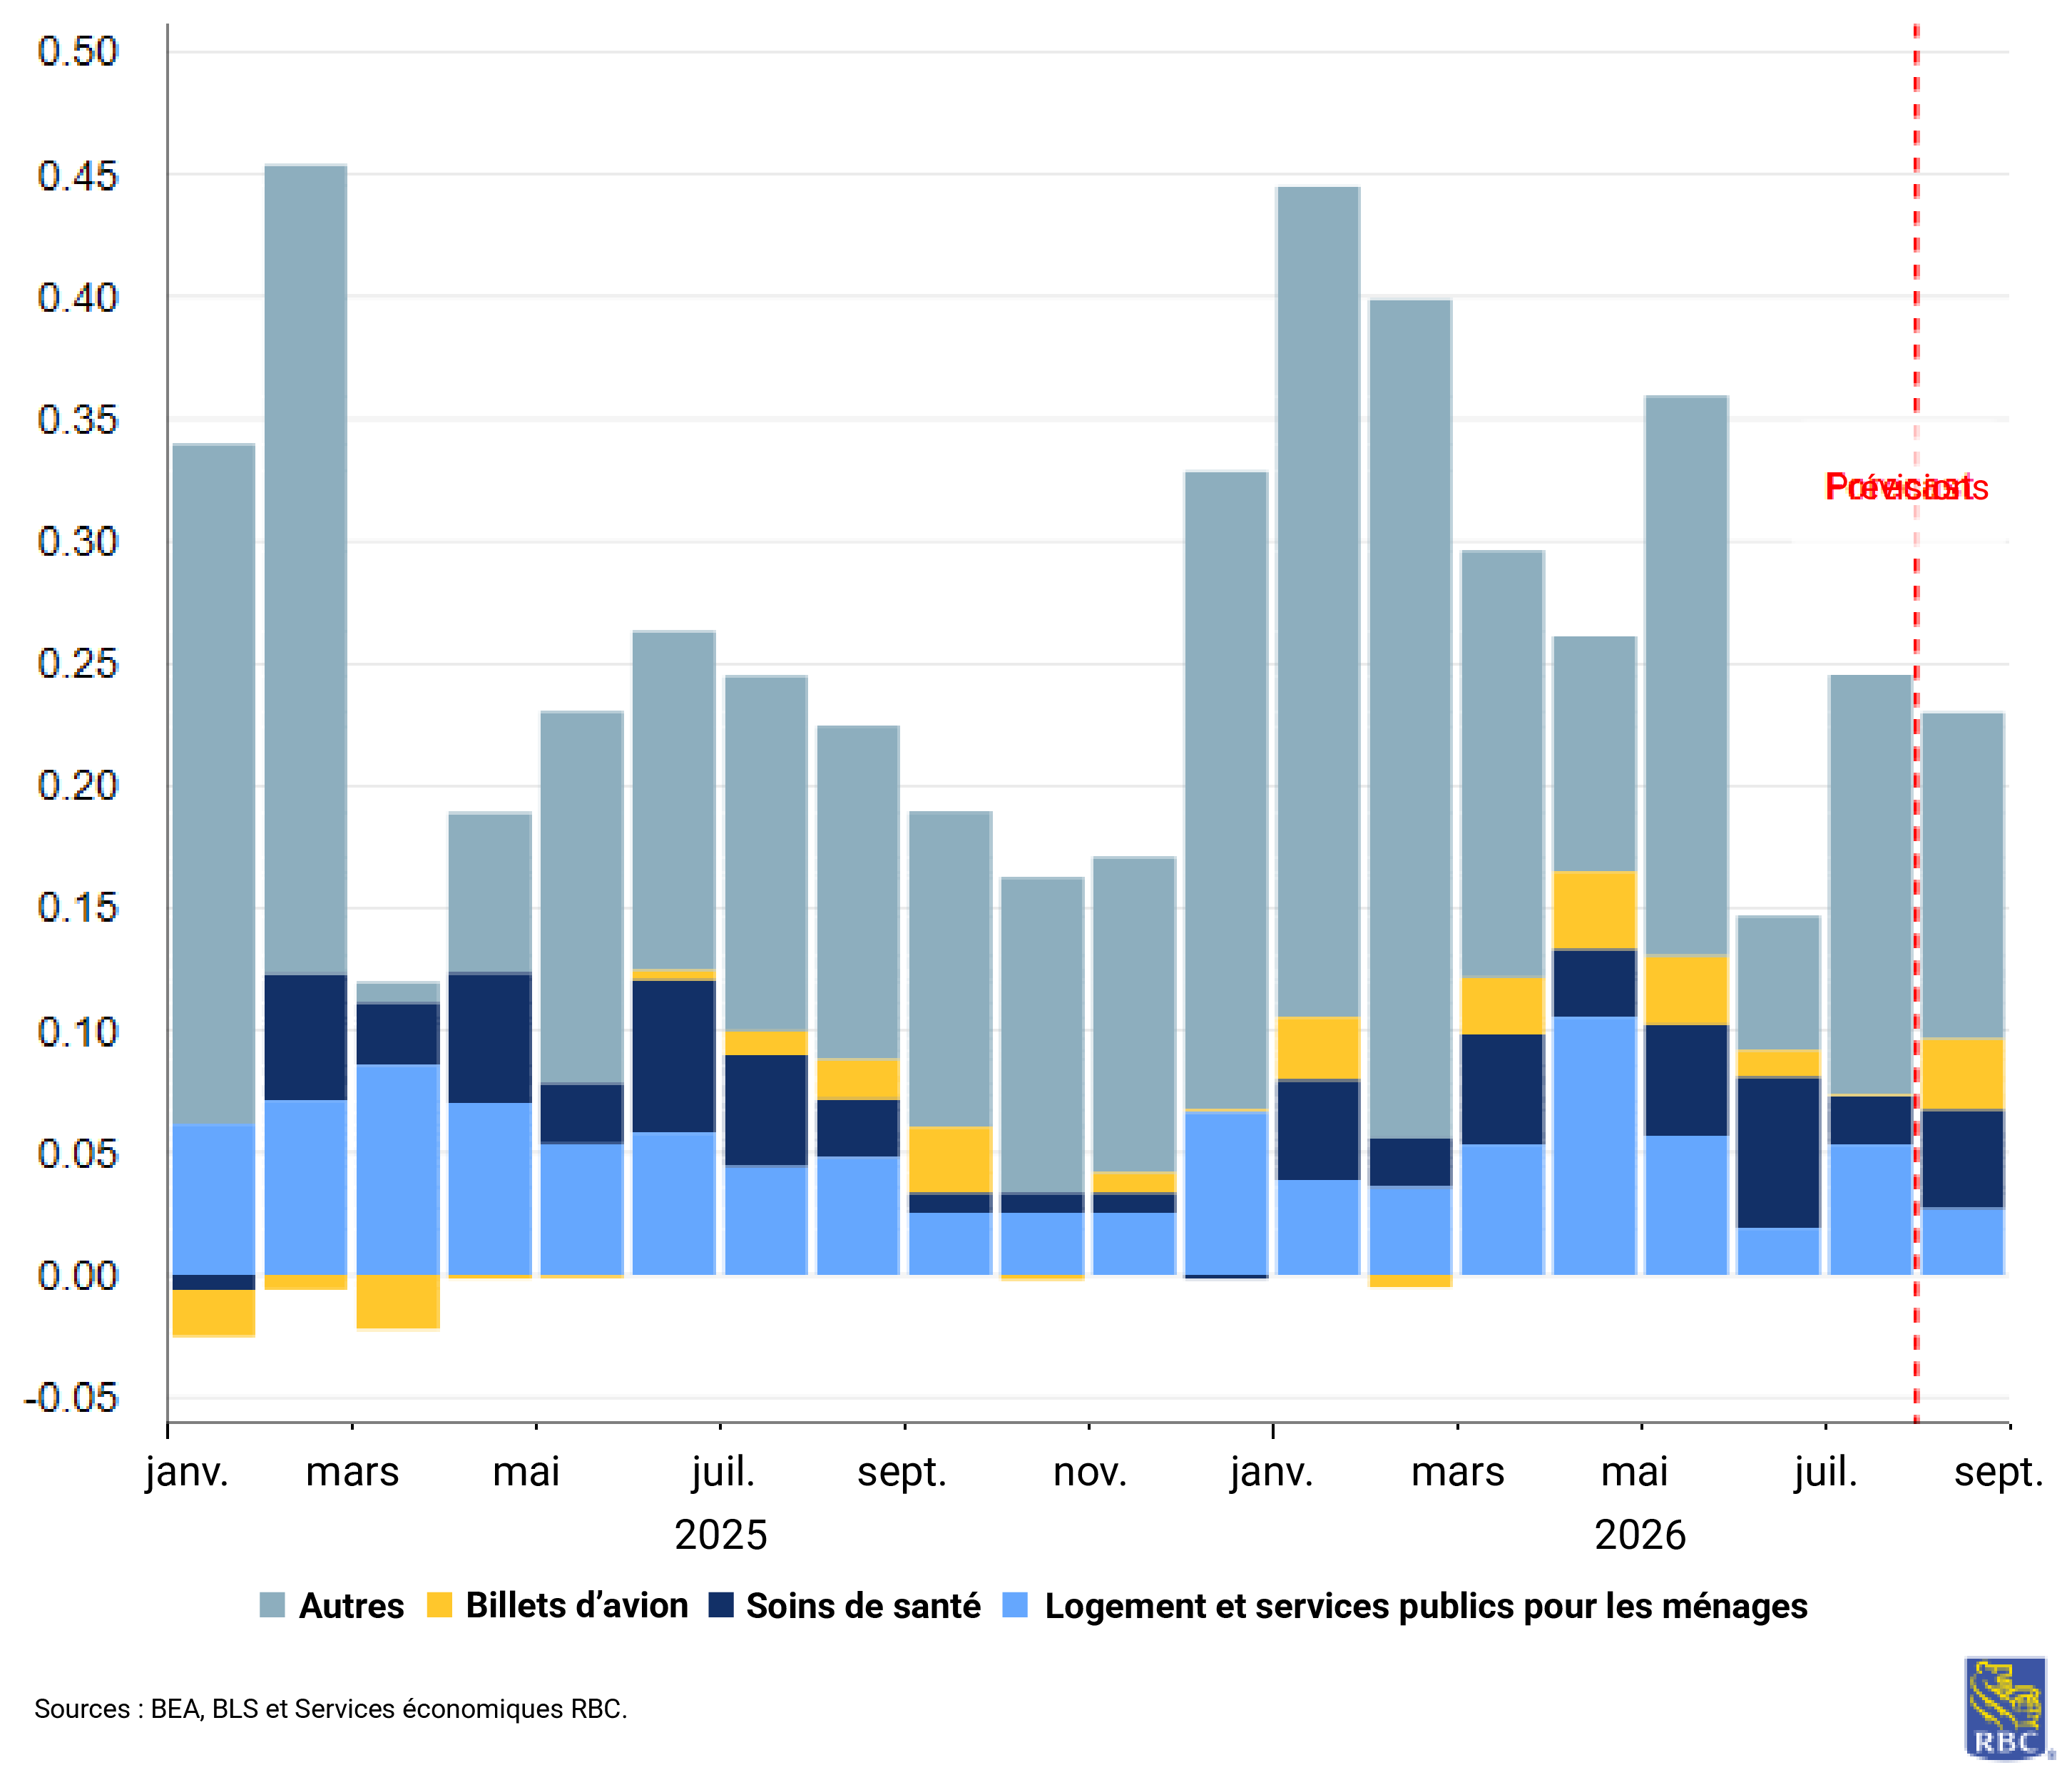
Étant donné que les risques d’inflation augmentent, les données sur les dépenses personnelles de consommation (DPC) du mois d’août retiendront beaucoup l’attention. Nous nous attendons à ce que les DPC de base augmentent de 0,2 % sur un mois et que les DPC globales augmentent de 0,3 % sur un mois. Les composantes de l’indice des prix à la production (IPP) qui comptent le plus pour les DPC de base, en particulier les services de soins médicaux, ont varié de façon modérée, mais cette tendance sera contrebalancée par les prix des billets d’avion. Avec la publication de ce rapport, les changements méthodologiques apportés à trois séries de déflateurs des DPC entreront en vigueur. La mise à jour devrait entraîner une baisse du rythme annuel de l’inflation selon les DPC, mais il ne faut pas confondre cela avec un signe de désinflation à venir.
Les données des composantes les plus déterminantes pour l’inflation mesurée selon les DPC ont été contrastées en août
La croissance accélérée de l’emploi en 2026 fait baisser davantage le taux de chômage
About the authors:
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

