Leadership avisé RBC Géopolitique, commerce et économie Le nouveau plan de match du capital canadien : cinq secteurs clés qui illustrent le potentiel du Canada
Géopolitique, commerce et économie

Le nouveau plan de match du capital canadien : cinq secteurs clés qui illustrent le potentiel du Canada

Comment cinq secteurs clés montrent ce qui est possible

Le monde est entré dans une nouvelle phase du capitalisme.

Une part croissante de l’épargne est désormais investie dans de nouveaux secteurs et dans les technologies de pointe. De plus en plus de gouvernements utilisent de nouveau leurs bilans pour orienter leur économie, et de plus en plus d’investisseurs se tournent vers un éventail d’économies de taille moyenne et de bassins de ressources pour se protéger contre les bouleversements géopolitiques. Le Canada joue un rôle central dans ce contexte et tente d’attirer les milliards de dollars de capital en jeu. En amont du Sommet canadien de l’investissement qui s’est tenu à Toronto en septembre, Leadership avisé RBC et McKinsey & Company se sont associés pour analyser la nouvelle carte mondiale des capitaux et la place qu’y occupe le Canada. Ce projet sans précédent s’appuie sur le rapport fondamental du McKinsey Global Institute intitulé « Catalyzing competitiveness: Where investment happens and why » (Stimuler la compétitivité : où sont effectués les investissements et pourquoi), qui a remis en question la notion de compétitivité en posant une question simple : où le capital productif est-il investi, et pourquoi ? Son analyse est allée au-delà des mesures générales de la compétitivité pour s’intéresser à la dynamique économique des décisions d’investissement dans l’ensemble des secteurs.

Une équipe de recherche de McKinsey & Company et de Leadership avisé RBC a complété cette méthodologie par un grand nombre d’informations et de données propres au Canada. Nous avons cherché à comprendre la place du Canada dans la réflexion des investisseurs. Les résultats de cette étude montrent que le Canada est tout à fait concurrentiel par rapport à ses pairs, en particulier dans certains secteurs clés tournés vers l’avenir. Ce rapport vise à aider les dirigeants des secteurs public et privé à mieux comprendre cette nouvelle ère du capital et les possibilités qu’en tire le Canada.

John Stackhouse, premier vice-président, Bureau du chef de la direction, Banque Royale du Canada

Zak Cutler, associé senior et associé gestionnaire, Toronto, McKinsey & Company

  • Les capitaux mondiaux se raréfient et sont de plus en plus orientés vers quelques secteurs novateurs. Depuis 2022, près des trois quarts des investissements directs étrangers (IDE) annoncés ont été investis dans des centres de données, des semi-conducteurs, des véhicules électriques (VE) et des batteries, des produits pharmaceutiques et des secteurs habilitants, comme les minéraux critiques et l’énergie.

  • La carte des capitaux mondiaux évolue et les puissances moyennes, comme le Canada, s’imposent désormais comme des investisseurs de premier plan. Le « Capital 10 » (C10), qui regroupe les dix plus grands acteurs hors États-Unis et Chine, produit un cinquième du PIB mondial, mais contrôle 43 % des IDE sortants, soit bien plus que les États-Unis et la Chine réunis, alors qu’il ne représente que la moitié de leur poids économique1. Le C10 comprend également le Japon, Singapour, l’Allemagne, la France, l’Australie, l’Espagne, le Brésil, la Suède et la Corée du Sud.

  • Ces changements à l’échelle mondiale ont incité de nombreux grands investisseurs institutionnels à chercher à diversifier leurs investissements. Des rendements accrus, la rapidité, la certitude et l’accès au marché sont des éléments clés de la réussite. Mais la concurrence pour attirer les capitaux mondiaux n’a jamais été aussi vive.

  • Le Canada pourrait devenir le chef de file de la croissance du G7 s’il changeait son plan de match. Une injection de 1 000 milliards de dollars de dépenses d’investissement sur cinq ans pourrait se traduire par 950 milliards de dollars de PIB et jusqu’à 1,4 million d’emplois directs.

  • Le Canada a un atout majeur à faire valoir en tant que pôle d’investissement. Riche en ressources, le pays est particulièrement compétitif dans un contexte où les coûts de l’énergie jouent un rôle prépondérant. Il devra toutefois améliorer sa compétitivité en matière de coûts de main-d’œuvre et d’économie d’échelle. Le Canada peut tirer parti de plusieurs occasions, notamment dans ces cinq secteurs :

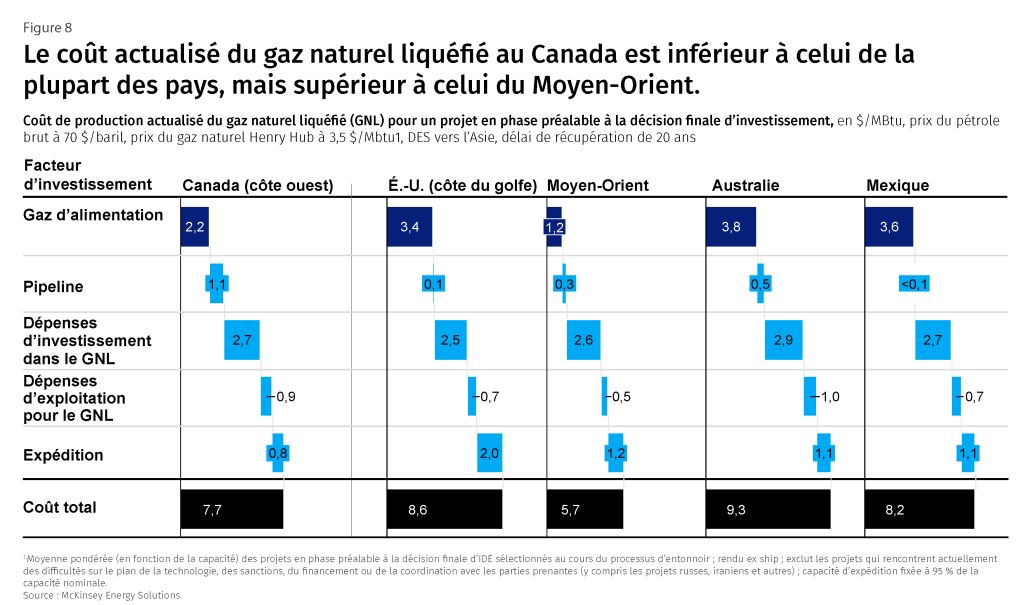
    • Gaz naturel liquéfié : la côte ouest du Canada bénéficie de l’un des coûts actualisés les plus bas pour les producteurs de GNL exportant vers l’Asie, et la côte est revêt un intérêt stratégique pour les pays européens cherchant à diversifier leur approvisionnement énergétique.

    • Exploitation minière : le Canada combine une richesse naturelle enviable avec des gisements dont l’exploitation est compétitive, une main-d’œuvre qualifiée, un réseau dense de fournisseurs et des partenariats de recherche dont il peut tirer parti pour développer ses industries établies (potasse et uranium), ainsi que des minéraux essentiels pour combler les déficits de demande prévus à l’échelle mondiale (cuivre, nickel et zinc).

    • Véhicules électriques : le Canada pourrait se transformer en pôle technologique en se concentrant sur les composants automobiles à valeur élevée (groupes motopropulseurs, électronique, systèmes de batterie et pièces à forte intensité logicielle), ce qui renforcerait son potentiel de diversification des exportations.

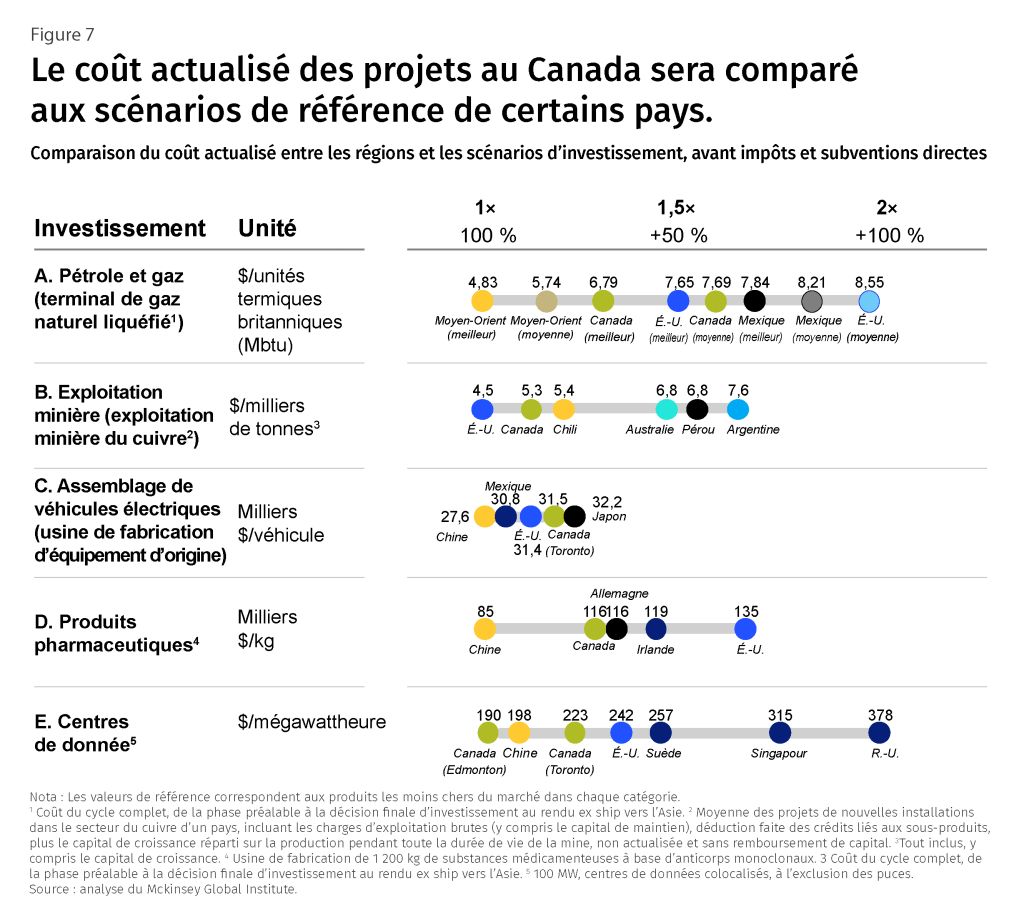
    • Produits pharmaceutiques : le Canada est mieux classé que les États-Unis, l’Irlande et l’Allemagne en termes de coûts de fabrication unitaires et pourrait tirer parti de sa main-d’œuvre hautement qualifiée, issue d’un réseau d’universités et d’hôpitaux de classe mondiale.

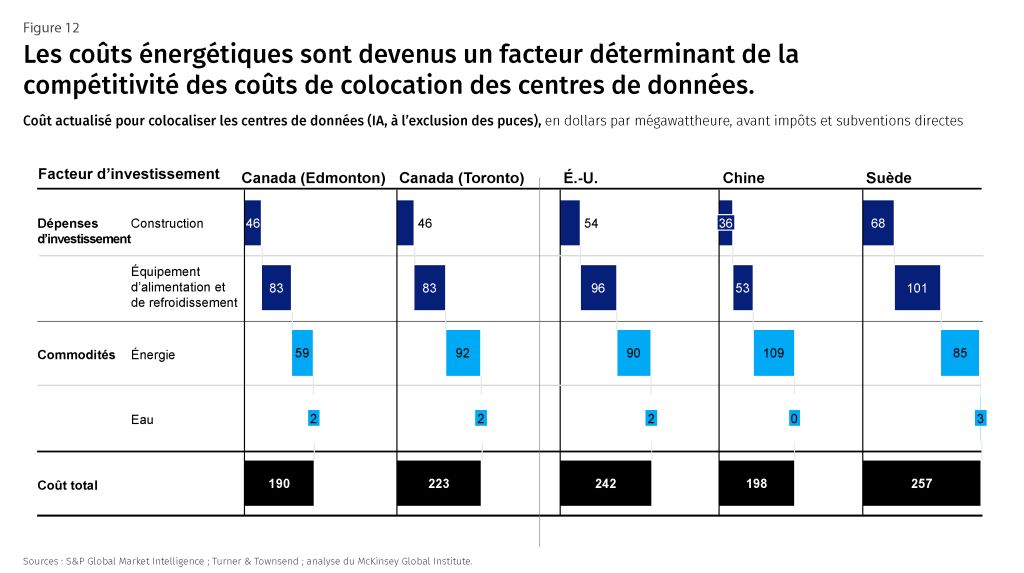
    • Centres de données : le Canada pourrait devenir un site de prédilection pour les centres de données grâce à son climat frais, à ses terres disponibles, à son énergie relativement peu coûteuse, à la stabilité de son réseau électrique et à sa main-d’œuvre qualifiée dans le secteur de la construction. Le coût actualisé de la construction d’un centre de données au Canada s’élève à 190 $ par mégawattheure (MWh), contre 242 $ aux États-Unis.

Le réalignement géopolitique qui s’opère actuellement a radicalement modifié la façon dont les investisseurs évaluent le risque et le rendement, et de nombreux acteurs institutionnels disposant d’importants capitaux cherchent à diversifier leurs investissements. Le Sommet canadien de l’investissement, qui attire certains des plus grands investisseurs du monde, avec un total de plus de 100 000 milliards de dollars sous gestion, en est la preuve.

Avec autant de capitaux prêts à être investis et une forte tendance à la construction nationale, la concurrence s’intensifie. De nombreux pays, soucieux de renforcer leur économie nationale, s’efforcent de créer les conditions nécessaires pour attirer d’importants investissements directs étrangers (IDE) pour financer des infrastructures et des technologies essentielles. Les grands gagnants seront ceux qui sauront le mieux allier rendements élevés, rapidité, certitude et accès au marché.

Le Canada est bien placé pour tirer parti de cette nouvelle dynamique.

Notre analyse indique qu’en apportant quelques modifications à son plan de match, le Canada pourrait libérer 1 000 milliards de dollars supplémentaires de dépenses d’investissement au cours des cinq prochaines années, faisant ainsi du pays le chef de file de la croissance du PIB au sein du G7. Un investissement d’une telle ampleur entraînerait une augmentation de 10 à 15 % du PIB par habitant et la création de jusqu’à 1,4 million d’emplois directs.

Mais avant d’examiner en détail ce que doit faire le Canada pour tirer parti de cette occasion historique, il est important de prendre du recul. On constate alors clairement que les capitaux mondiaux sont aux prises avec trois courants contradictoires, chacun allant dans une direction différente.

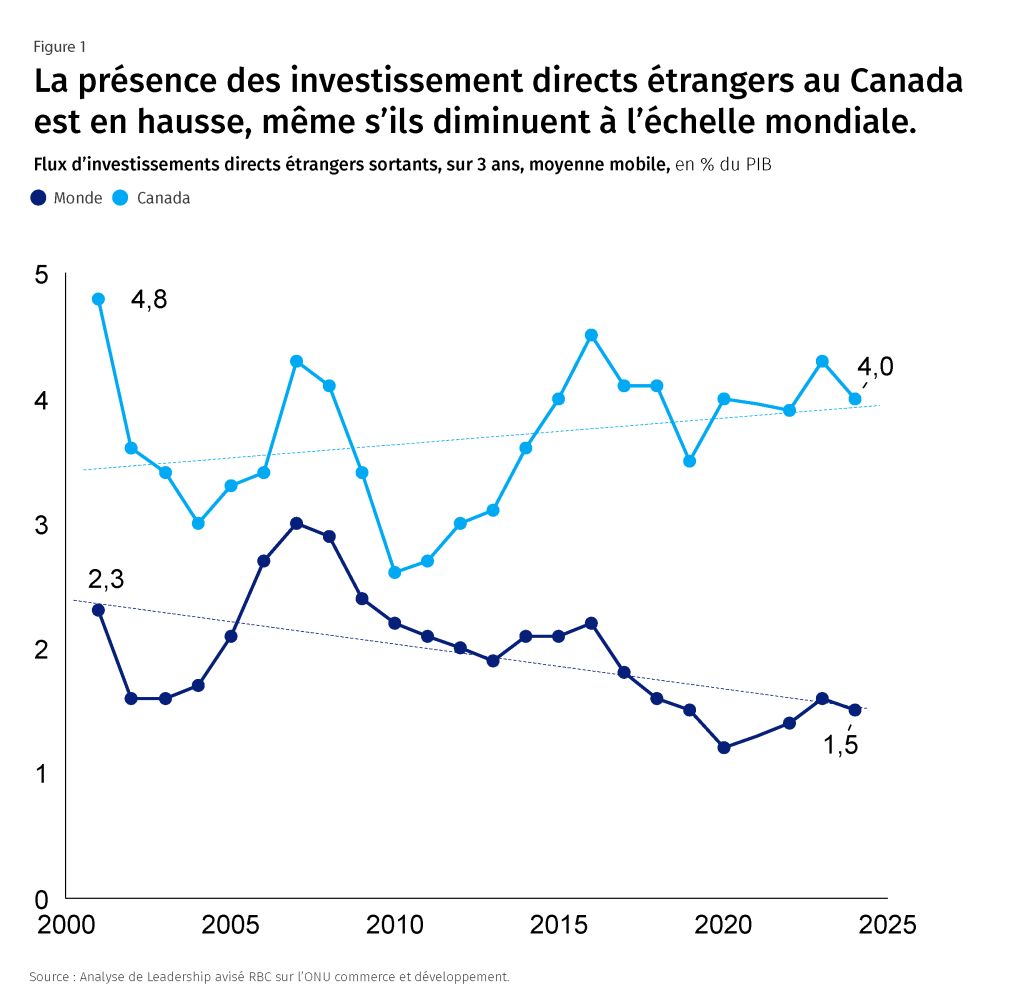
Premièrement, les IDE mondiaux se raréfient et sont concentrés dans les secteurs d’avenir (figure 1). Les centres de données, les semi-conducteurs, les véhicules électriques et les batteries, les produits pharmaceutiques et les secteurs habilitants, comme les minéraux critiques et l’énergie, ont absorbé près des trois quarts des IDE consacrés aux nouveaux projets annoncés depuis 2022.

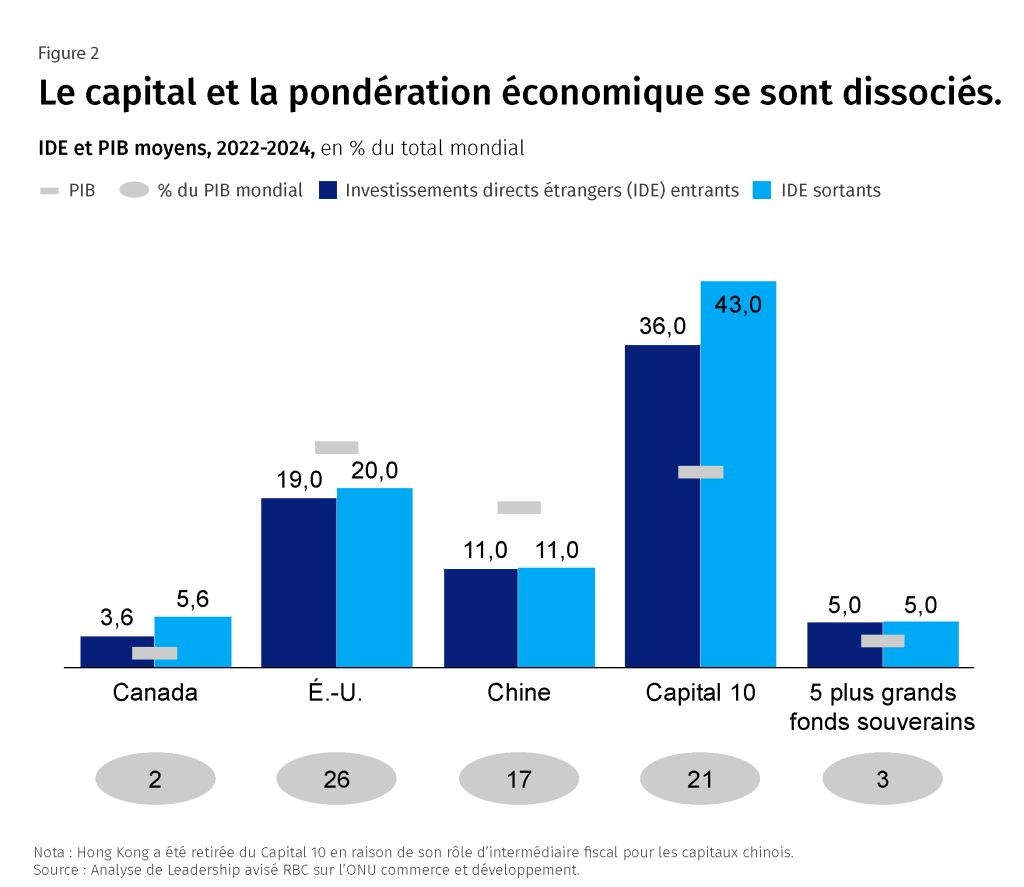
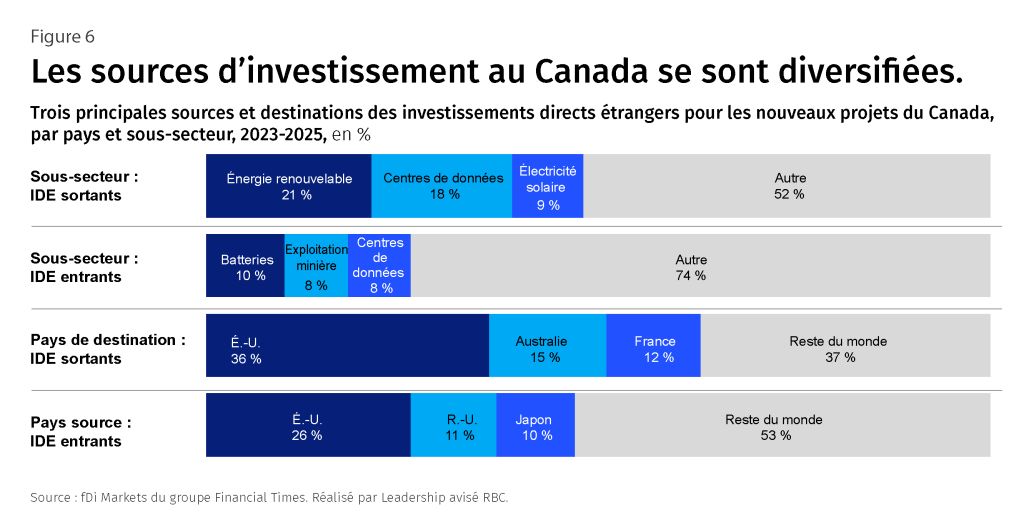
Deuxièmement, les États-Unis, qui ont longtemps été la première destination mondiale des IDE, connaissent des changements politiques et se replient sur eux-mêmes. La vigueur des dépenses d’investissement nationales aux États-Unis, renforcée par les efforts visant à consolider la compétitivité américaine en matière d’investissement dans les secteurs nouveaux et traditionnels, a incité les entreprises américaines à investir davantage au pays (figure 2). Les plus grandes sources de capitaux du monde ont également investi massivement dans des actifs américains, attirées par la profondeur de ses marchés de capitaux et ses rendements impressionnants. Par exemple, la part des États-Unis dans les IDE sortants du Canada s’élève désormais à 36 %, contre 11 % au cours des deux dernières décennies. De nombreux investisseurs institutionnels mondiaux recherchent de nouvelles pistes pour placer leurs capitaux.

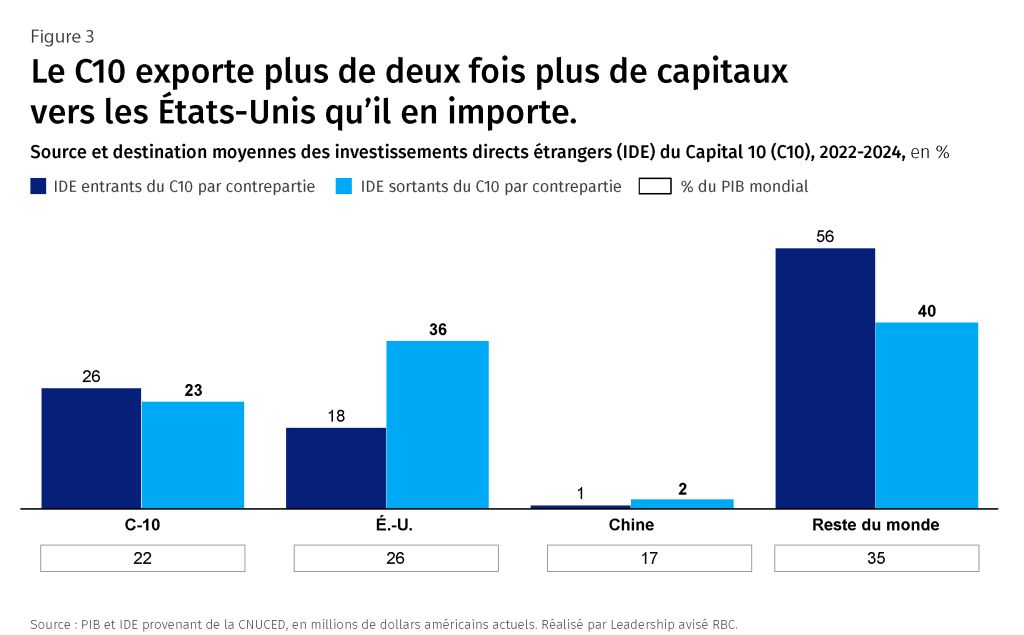
Troisièmement, le « Capital 10 », ou C10, qui regroupe les dix plus grandes sources de capitaux étrangers en dehors des États-Unis et de la Chine, gagne en importance. Ce groupe de pays de puissance moyenne (Canada, Japon, Singapour, Allemagne, France, Australie, Espagne, Brésil, Suède et Corée du Sud) est progressivement devenu le poids lourd des IDE mondiaux (figure 3). Ensemble, ces pays produisent un cinquième du PIB mondial, mais contrôlent 43 % des IDE sortants, soit plus de 40 % de plus que les États-Unis et la Chine réunis, alors qu’ils ne représentent que la moitié de leur poids économique.

Le Canada occupe une position unique dans le C10. Au cours des dernières années, le pays a attiré 3,6 % des IDE entrants mondiaux, alors qu’il ne représente que 2,0 % du PIB mondial (et dépasse encore davantage son poids en matière d’IDE sortants, avec 5,6 %)2. Cependant, par rapport à son potentiel, à savoir des ressources abondantes, une main-d’œuvre hautement qualifiée et une énergie propre et abordable, le Canada demeure un pays sous-investi.

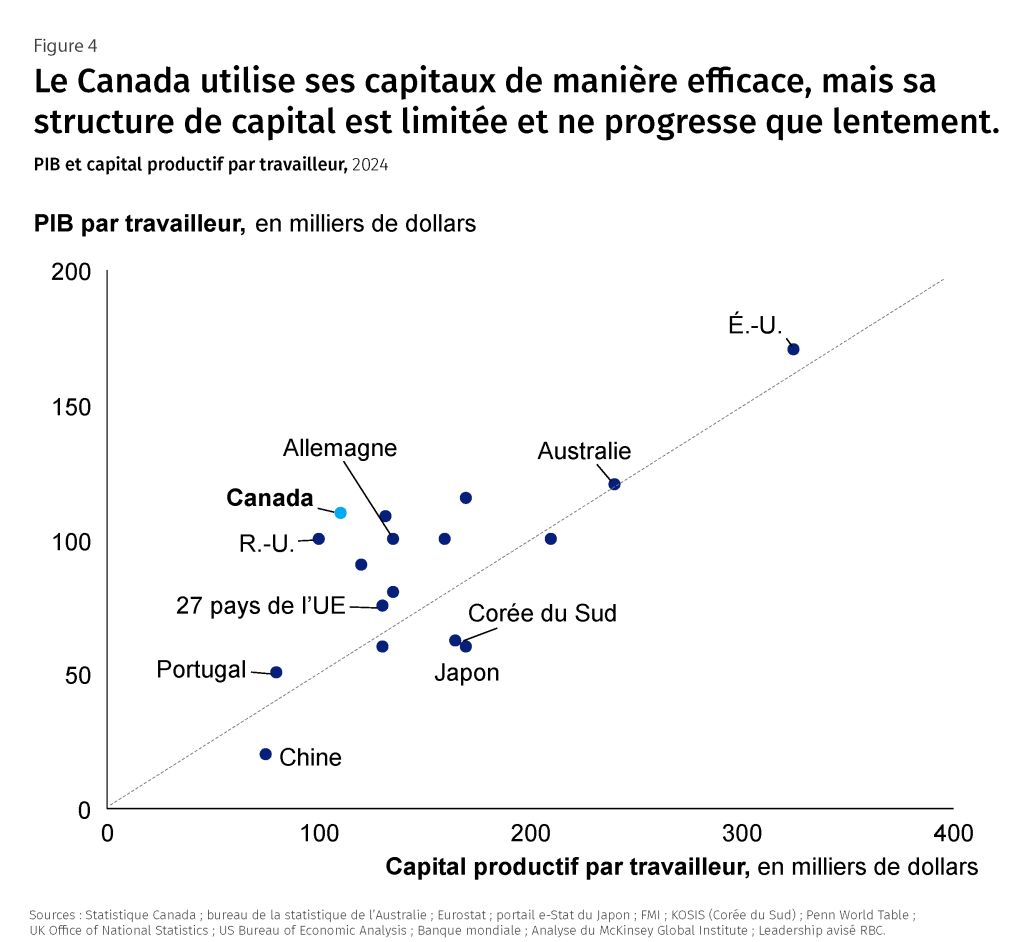
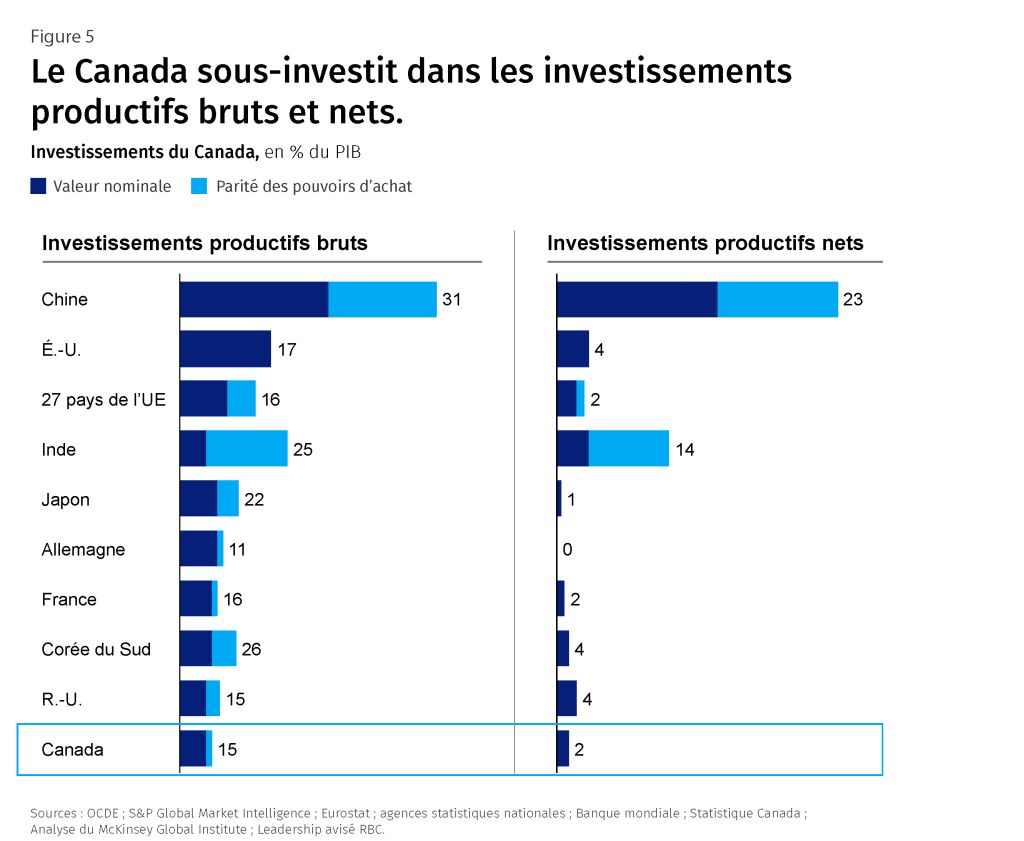
Malgré ses nombreux atouts, l’investissement intérieur du Canada est resté à la traîne par rapport à ses pairs. Le stock de capital par travailleur est d’environ 125 000 $, ce qui le place au quatrième rang le plus bas parmi ses pairs et bien en deçà des États-Unis (337 000 dollars) (figure 4). Et bien que le PIB du Canada par travailleur se classe au quatrième rang dans ce même groupe, ce qui confère au pays le deuxième meilleur ratio capital/production de l’échantillon, il investit trop peu pour maintenir ce niveau. Les dépenses d’investissement nationales s’établissent à 15 % du PIB, ce qui place le Canada, à égalité avec le Royaume-Uni, parmi les derniers du groupe de pairs. Sur une base nette, après amortissements, le taux d’investissement du Canada tombe à seulement 1,6 % du PIB, soit le troisième plus bas du groupe de pairs (figure 5).


Le Canada a réussi à faire plus avec moins, mais ce n’est pas une stratégie de croissance durable. Les capitaux canadiens sont de plus en plus investis à l’étranger (figure 6).

Pour inverser cette tendance, un changement de cap s’impose.

Pour attirer de nouveaux capitaux, le Canada devra s’orienter vers de nouveaux secteurs et les développer à grande échelle. Il y a 20 ans, grâce à l’essor des sables bitumineux, le secteur pétrolier et gazier était de loin le principal secteur d’attraction de capitaux au Canada, à 39 cents pour chaque dollar entrant. Aujourd’hui, ce chiffre est tombé à deux cents3. En revanche, les entreprises et les investisseurs institutionnels canadiens sont devenus des acteurs majeurs du développement mondial de l’IA et des centres de données, si bien que les investissements canadiens sortants dans les centres de données ont atteint 20 milliards de dollars en 2025 – une somme qui équivaut presque au total cumulé des investissements entrants dans les centres de données depuis 20054. Une partie de ces capitaux nationaux en quête d’occasions de haute technologie à l’étranger pourrait être réorientée vers le marché intérieur, si les conditions et les rendements sont favorables5.

Pour concrétiser ce potentiel, le Canada devra aussi améliorer son attractivité en matière d’investissement au niveau sectoriel et s’attaquer aux contraintes qui limitent la formation de capital. Le chapitre suivant examine cinq secteurs d’avenir afin de mettre en lumière la compétitivité des investissements du Canada par rapport à celle de ses pairs.

Dans quels secteurs les dépenses d’investissement dans de nouveaux projets pourraient-elles donc avoir leur place au Canada ?

Le présent chapitre examine quelques secteurs dans lesquels les IDE pourraient réellement se diriger. La sélection a été effectuée à l’aide des trois archétypes du McKinsey Global Institute qui déterminent les destinations d’investissement, tous trois présents au Canada :

  1. Ancré (résilient, localisé), c’est-à-dire lié à une région donnée par la richesse des ressources, la demande intérieure ou la réglementation ;

  2. Mobile (concurrentiel sur le plan des coûts, négocié), c’est-à-dire implanté en fonction de la compétitivité mondiale des coûts et sensible aux coûts des intrants, aux droits de douane et au transport ;

  3. Arènes (croissance, innovation), c’est-à-dire des pôles où les talents, les capitaux et les infrastructures sont déjà regroupés.

Nous avons examiné les secteurs productifs consacrés exclusivement aux activités d’échanges internationaux et exclu ceux qui présentaient une complexité accrue et des incidences politiques en raison des restrictions liées à la propriété (comme les services bancaires, les télécommunications, la radiodiffusion, le transport aérien et le transport ferroviaire). Résultat : cinq secteurs regroupent les trois archétypes :

  • Gaz naturel liquéfié et exploitation minière (secteurs « ancrés », où la richesse naturelle du Canada constitue un atout, mais où la mise en œuvre des projets est un obstacle)

  • Véhicules électriques et produits pharmaceutiques (secteurs « mobiles », où le Canada est concurrentiel sur le plan des coûts d’expédition et de la proximité avec les États-Unis)

  • Centres de données (« arènes », où le Canada est concurrentiel en matière d’électricité, de terres et de vitesse, face à un marché américain qui se développe déjà à grande échelle)

Ces secteurs ont été sélectionnés non pas parce que nous pensons qu’ils représentent les occasions d’investissement les plus prometteuses pour le Canada, mais parce qu’ensemble, ils couvrent différents archétypes d’investissement et offrent une perspective utile sur la compétitivité sous-jacente du Canada en tant que destination d’investissement.

Si la compétitivité du Canada en matière de coûts varie selon le secteur (figure 7), le pays bénéficie d’une multitude d’avantages inhérents lui donnant la possibilité d’accroître sa présence. La suite de ce chapitre donne un aperçu de chaque secteur, en soulignant les occasions d’investissement pour le Canada, tandis que l’annexe de ce rapport contient des analyses plus détaillées.

Le Canada a l’occasion de répondre à la demande mondiale croissante de GNL grâce à ses réserves abondantes et peu coûteuses. Le pays dispose également d’un avantage stratégique en ce qui a trait à la distribution de GNL sur ses côtes ouest et est. Une réglementation claire, des délais prévisibles et des partenariats harmonisés avec les populations autochtones et les autres parties prenantes sont nécessaires pour que les projets commerciaux puissent aboutir à des décisions d’investissement définitives en toute confiance.

Les enjeux de cette occasion

  • La demande mondiale de GNL devrait atteindre près de 800 millions de tonnes par an d’ici 2050, soit une augmentation d’environ 75 % par rapport aux niveaux de 2025. Les calendriers actuels des projets et la conclusion à l’échelle mondiale de contrats à long terme laissent croire qu’un déficit d’approvisionnement important de GNL pourrait apparaître après 2033 (même avant la crise du détroit d’Ormuz qui a précédé 2026).

  • Pour ce qui est des livraisons en Asie, la côte ouest du Canada offre l’un des coûts actualisés les plus bas pour les producteurs de GNL ; sa côte revêt une importance stratégique pour les pays européens cherchant à diversifier leurs fournisseurs actuels, certes peu coûteux mais présentant un risque géopolitique élevé (figure 8).

  • La GNL du Canada produit également relativement peu d’émissions carbone. Le Canada est en mesure de produire environ 0,15 tonne d’équivalent CO2 par tonne de GNL, contre une moyenne mondiale d’environ 0,35, tandis que les projets entièrement électrifiés en Colombie-Britannique affichent des émissions encore plus faibles (entre 0,02 et 0,08 tonne environ)6. Ces avantages en matière d’émissions s’expliquent par le climat froid du Canada et par l’utilisation d’hydroélectricité à faibles émissions de carbone pour alimenter les installations de liquéfaction.

  • L’augmentation de la production canadienne de GNL à 56 millions de tonnes par année – le niveau de capacité envisagé dans un scénario élaboré en 2020 par le Conference Board du Canada – devrait, selon les estimations, ajouter plus de 11 milliards de dollars par an au PIB, créer 96 600 emplois et générer plus de 90 milliards de dollars de recettes publiques d’ici 20647. Ces retombées s’étendent à l’ensemble du pays, mais dépendent aussi de la construction de terminaux. Or, pour alimenter un terminal, les producteurs forent et traitent davantage de gaz, ce qui génère entre 8 et 10 milliards de dollars par an en dépenses d’investissement, en emplois et en redevances8.

  • Les avantages sont également environnementaux. Les normes réglementaires et de mesure rigoureuses auxquelles sont soumis les producteurs canadiens de pétrole et de gaz se traduisent par des débits de fuite de méthane en amont inférieurs à ceux de nombreux concurrents mondiaux ; le GNL du pays figure d’ailleurs parmi les plus faibles en émissions au monde. S’il parvient à remplacer le charbon dans la production d’énergie en Asie, par exemple, le gaz naturel pourrait réduire les émissions de CO2 par mégawattheure de 50 % à 60 %9, ce qui constituerait une réduction importante des émissions mondiales.

  • Le Canada peut se positionner pour répondre à la demande à venir en simplifiant les approbations réglementaires et en améliorant la clarté des procédures afin d’éviter les retards qui avaient par le passé conduit à l’annulation d’investissements. La viabilité des projets dépend désormais également d’une coordination moderne entre les parties prenantes, notamment en établissant des partenariats efficaces avec les populations autochtones et en conciliant la croissance des capacités avec les objectifs de zéro émission nette, afin de garantir que le Canada exporte un produit énergétique haut de gamme et sobre en carbone, respectueux des considérations environnementales et sociales.

Le Canada possède d’importantes réserves de minéraux qui ne demande qu’à être exploitées, non seulement dans les domaines où il est déjà un chef de file établi (comme la potasse et l’uranium), mais aussi dans ceux qui sont essentiels pour combler les déficits de demande prévus à l’échelle mondiale (comme le cuivre, le nickel et le zinc)10. Ces derniers se concentrent dans des districts nordiques reculés, où la réussite dépend de l’accès à un réseau routier, à l’électricité et à la logistique, et non d’investissements au cas par cas dans chaque mine. Investir dans des infrastructures de corridors partagés et dans un processus d’octroi de permis simplifié à l’échelle des districts permettrait de faire avancer de nombreux projets simultanément.

Les enjeux de cette occasion

  • La demande mondiale de cuivre et de nickel devrait dépasser l’offre dans les années à venir, sous l’impulsion de la demande prévue liée à l’électrification, au développement des réseaux électriques, aux centres de données et à la défense.

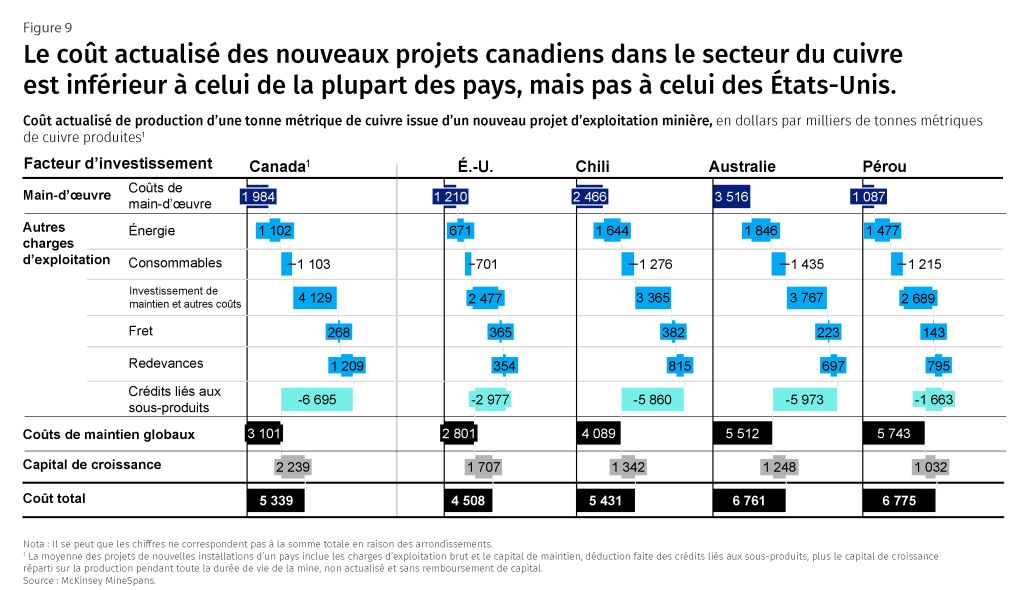
  • Bien que les coûts en capital soient plus élevés, le Canada allie une richesse naturelle de premier ordre à des gisements dont l’exploitation est compétitive, une main-d’œuvre technique qualifiée, un réseau dense de fournisseurs et des partenariats de recherche (figure 9). Le pays compte 1 097 sociétés minières cotées, soit environ 40 % des sociétés minières cotées dans le monde, et a enregistré en 2024 un financement par capitaux propres d’environ 10,4 milliards de dollars dans le secteur minier11.

  • Sur les 85 projets de développement canadiens identifiés qui comportent des ressources ou réserves rendues publiques et un concept de développement identifiable, 88 % de la valeur du pipeline se concentre dans 18 districts proches géographiquement et partageant des besoins communs en matière d’infrastructures. Conclusion : l’investissement dans les infrastructures peut débloquer le développement, tout comme la simplification des processus d’octroi de permis et de réglementation (par exemple, en réglant la question de la participation des Autochtones à l’échelle des districts plutôt que projet par projet). En effet, au Canada, le délai moyen entre la découverte et la mise en production est de 20,4 ans, contre 13,3 ans en Australie, et les délais d’attente ont presque triplé en trois décennies12.

  • Le fait de combler les lacunes sur le plan des infrastructures et de renforcer la prévisibilité des processus d’octroi de permis et de réglementation pourrait contribuer à rendre les ressources du Canada plus accessibles et plus abordables. Par exemple, aujourd’hui, les mines du nord supportent des coûts d’exploitation supérieurs de 30 à 60 %, tandis que les projets liés aux minéraux critiques situés à plus de 50 kilomètres du réseau de transport affichent des coûts d’investissement plus de trois fois supérieurs à ceux des projets situés à proximité de ce réseau13.

    Il serait également possible de rechercher des gains de productivité dans les exploitations existantes. La productivité du secteur minier en Amérique du Nord stagne depuis 2018. La teneur du minerai de cuivre extrait a baissé de 17 % entre 2012 et 2024. Les coûts devraient augmenter de 23 % d’ici 2035, et 78 % des projets ont dépassé leur budget ou leur délai entre 2003 et 2023. Les charges de base se concentrent dans cinq catégories – capital de maintien, maintenance et pièces de rechange, énergie, consommables et main-d’œuvre – et l’IA, l’automatisation et l’électrification peuvent apporter des réponses à chacune d’entre elles14.

Le Canada est concurrentiel sur le plan de l’assemblage de véhicules électriques, mais l’occasion la plus intéressante se situe en amont dans les pièces automobiles à valeur élevée, comme les groupes motopropulseurs, l’électronique, les systèmes de batterie et les pièces à forte intensité logicielle, qui tirent parti des capacités d’ingénierie de précision et du réseau de fournisseurs du pays.

Behind the opportunity

  • Miser sur les composants permettrait de mieux se prémunir contre les droits de douane, la concurrence chinoise et une éventuelle convergence salariale. Le Canada dispose déjà des bases nécessaires : un écosystème de fournisseurs de calibre mondiale, une R & D automobile solide, un accès à des minéraux essentiels pour les batteries et une énergie sobre en carbone et à moindre coût.

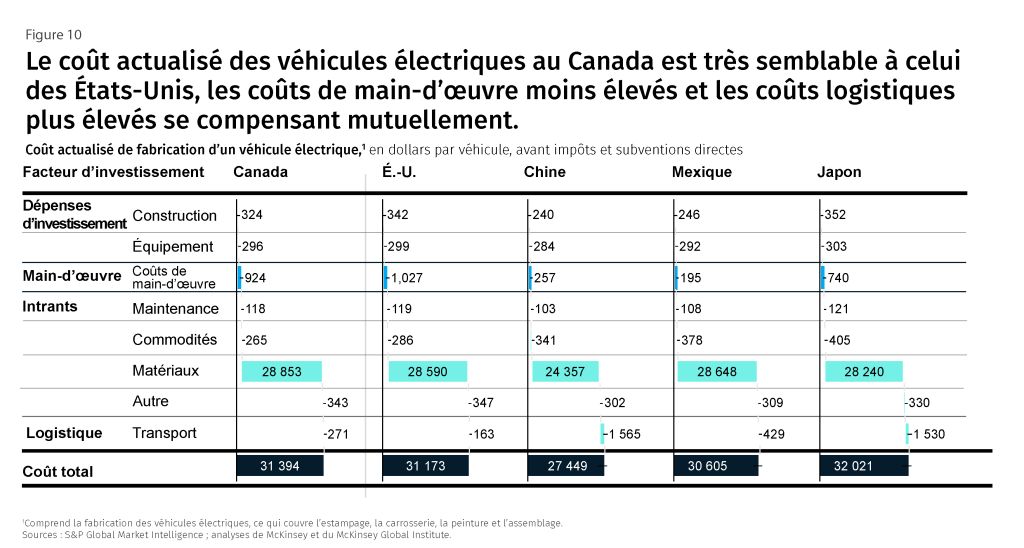
  • La compétitivité du pays au chapitre de l’assemblage de véhicules complets est en recul : l’assemblage automobile a chuté de 44 % entre 2010 et 2024, tandis que la production de pièces automobiles a augmenté de 9 %. Enfin, l’avantage concurrentiel du Canada sur le plan de la main-d’œuvre est inférieur à celui d’autres pays, dont le Mexique, et pourrait ne pas résister à la concurrence des États-Unis à long terme (figure 10).

  • En allant au-delà de la simple fabrication de pièces automobiles bon marché et banalisées, le Canada peut commercialiser sa propre propriété intellectuelle dans des segments à valeur élevée de la chaîne d’approvisionnement, tels que les logiciels avancés, les diagnostics propriétaires de batteries et les technologies de recyclage spécialisées.

  • Mettre l’accent sur le marché secondaire pour les véhicules électriques pourrait permettre de générer des revenus récurrents à marge élevée tout au long du cycle de vie d’un véhicule. Cela pourrait transformer le Canada en un pôle technologique d’avant-garde.

  • L’expansion vers les composants haut de gamme pourrait réduire les obstacles à l’entrée pour l’innovation entrepreneuriale par rapport à l’assemblage, permettant ainsi au Canada de développer rapidement la technologie locale, d’acquérir des compétences spécialisées et d’attirer des investissements étrangers.

  • Cela renforce également le potentiel de diversification des exportations. Les composants sont moins chers et plus faciles à transporter que des véhicules de plusieurs tonnes. Cela pourrait permettre au Canada de contribuer aux modèles de production à l’échelle mondiale, en particulier en Europe et en Asie, où les ventes de véhicules électriques devraient connaître la plus forte croissance, tout en réduisant la dépendance excessive du secteur vis-à-vis des États-Unis.

Le Canada peut tirer parti de la demande croissante de produits biologiques – des produits issus d’organismes vivants – en construisant d’importantes installations de fabrication et, parallèlement, relever son défi de longue date qui consiste à convertir l’innovation en commercialisation. Plus généralement, le renforcement du secteur de la production pharmaceutique au Canada peut favoriser à la fois la sécurité sanitaire au pays et la participation à des chaînes d’approvisionnement mondiales résilientes, tandis que les produits biologiques représentent une occasion particulièrement intéressante pour tirer parti des capacités scientifiques et de fabrication existantes du pays. Le Canada peut devenir une deuxième base manufacturière, aux côtés des États-Unis ou de l’Europe, car les investisseurs renforcent les capacités nord-américaines et les fabricants mondiaux cherchent des sites abordables pour leur expansion.

Les enjeux de cette occasion

  • Le Canada est mieux classé que les États-Unis, l’Irlande et l’Allemagne au chapitre des coûts de fabrication unitaires (figure 11). Le pays dispose d’une main-d’œuvre hautement qualifiée, issue d’un réseau d’universités et d’hôpitaux de classe mondiale, ainsi que d’une présence déjà bien établie dans le secteur pharmaceutique. Il offre également un accès aux deux plus grands marchés pharmaceutiques du monde : les États-Unis et l’Europe.

  • Si les coûts opérationnels avant impôts du Canada sont les plus faibles de ce groupe de pairs, cet avantage peut s’amenuiser après impôts ; le choix final du site dépend souvent de la combinaison des mesures incitatives proposées par le gouvernement fédéral et provincial.

  • Les principaux produits pharmaceutiques du Canada comprennent à la fois des produits novateurs et des médicaments génériques. Le pays pourrait attirer les IDE dans le secteur des sciences de la vie en offrant un argumentaire unique et cohérent : la priorité canadienne en matière de propriété intellectuelle (c’est-à-dire le droit de premier refus), son positionnement concurrentiel en matière de coûts, un processus d’examen coordonné de Santé Canada, des approbations de remboursement provinciales regroupées et un accès privilégié aux instituts de recherche publics qui forment une main-d’œuvre qualifiée pour la fabrication de pointe.

  • Si cette stratégie est bien menée, le Canada pourrait commercialiser et conserver une plus grande partie de sa propriété intellectuelle. Depuis toujours, la participation des capitaux nationaux diminue, passant de 42 % lors des premières rondes de financement à 24 % lors des rondes en phase avancée, 75 % des investisseurs participant aux sorties étant étrangers15. Cela signifie que les entreprises canadiennes se retirent prématurément, exportant ainsi leur valeur et leur propriété intellectuelle.

  • Les organisations de développement et de fabrication sous contrat (ODFC) choisissent des sites en fonction des coûts de production, des antécédents réglementaires, de la disponibilité de la main-d’œuvre technique et de la rapidité d’homologation. Le Canada est attrayant à cet égard. En agissant maintenant, le pays pourrait se positionner en tant que pôle canadien de référence pour les ODFC spécialisées dans les conjugués anticorps-médicament (CAM), en formant les opérateurs, en mettant en place les processus et en développant les réseaux de fournisseurs. Cela pourrait inciter les fabricants à maintenir leurs activités de développement et leurs essais cliniques au Canada.

Le Canada peut participer à façonner l’économie mondiale de l’IA et du calcul intensif tout en garantissant sa propre sécurité nationale et sa souveraineté numérique en investissant dans les centres de données. Fort de son climat frais, de ses terres disponibles, d’une énergie relativement peu coûteuse, de la stabilité de son réseau électrique et d’une main-d’œuvre qualifiée dans le secteur de la construction, le pays peut également tirer parti des centres de données pour favoriser la création de valeur en aval grâce aux talents, à la propriété intellectuelle et à l’adoption de l’IA dans l’ensemble de l’économie.

Les enjeux de cette occasion

  • La demande mondiale de centres de données, mesurée par les besoins en énergie, devrait pratiquement tripler d’ici 2030, pour passer d’environ 82 gigawatts à 278 gigawatts, l’IA représentant environ 70 % de cette croissance16. Selon les estimations, l’investissement cumulé dans les installations pourrait à lui seul dépasser 2 000 à 2 500 milliards de dollars américains d’ici 2030, et atteindre 8 000 à 10 000 milliards de dollars américains si l’on inclut le matériel informatique et de calcul.

  • Le Canada dispose de plusieurs avantages concurrentiels pour devenir un site de prédilection pour les centres de données. Le pays est compétitif en matière de coûts, grâce à son électricité bon marché issue d’un réseau relativement sobre en carbone (figure 12), à son climat frais et à la stabilité de son réseau électrique. Il bénéficie également de terres disponibles, ce qui permet de construire certains centres de données d’IA (notamment ceux destinés à l’entraînement) loin des zones métropolitaines, offrant ainsi des opportunités de développement dans des régions du Canada jusqu’alors peu exploitées.

  • Le réseau de raccordement américain est saturé, avec un délai d’attente médian d’environ cinq ans entre la demande et la mise en service17. Le Canada peut se démarquer en simplifiant et en normalisant la connexion au réseau et l’octroi de permis, ainsi qu’en proposant des sites prêts à accueillir des centres de données, dotés d’une alimentation électrique garantie et de permis préapprouvés, le tout soutenu par un calendrier de raccordement publié et exécutoire.

  • Avec l’expansion des centres de données, le Canada pourrait collaborer avec des fournisseurs de services infonuagiques à très grande échelle, d’autres partenaires du secteur privé et des promoteurs pour développer de nouvelles sources de production d’énergie de tous types (y compris le gaz et le nucléaire), structurées de façon à ce que les charges importantes contribuent à protéger les usagers existants (par exemple, en finançant leur propre connexion au réseau et, dans certains cas, en redistribuant les recettes à d’autres clients). De cette manière, le pays pourrait également saisir une valeur durable, comme la propriété intellectuelle, le talent et la souveraineté, plutôt que de se contenter d’héberger les capacités des autres.

.

Le Canada n’a pas besoin d’une nouvelle stratégie concurrentielle. Ce qu’il faut, ce sont des mesures pour modifier l’issue des décisions d’investissement afin qu’elles favorisent de plus en plus le Canada. Selon nous, trois actions s’imposent :

  1. Concrétisation des projets : transformer les bonnes idées et les engagements politiques en projets réellement investissables

  2. Dynamisation du système : prendre des mesures audacieuses qui modifient sensiblement les rendements ajustés au risque

  3. Élimination des goulots d’étranglement : résoudre les contraintes structurelles dans chaque secteur ciblé

Bon nombre des défis mis en lumière dans nos analyses des secteurs d’investissement figurent à l’ordre du jour des gouvernements depuis des décennies, qu’il s’agisse de la lenteur et de l’incertitude des procédures d’octroi de permis, du manque d’investissements habilitants, de la faible productivité ou des obstacles interprovinciaux. Le Canada s’est engagé dans la bonne direction, en lançant de nouvelles initiatives et en adoptant des lois favorables, comme le Bureau des grands projets, la stratégie Propulser un Canada fort, l’entente sur le corridor énergétique national et la reconnaissance mutuelle prévue dans le cadre de la Loi sur l’unité de l’économie canadienne.

Ce que ces annonces et ces lois adoptées soulignent toutefois, c’est que c’est la mise en œuvre, et non le diagnostic, qui freine le Canada. Les investisseurs ne réorientent pas leurs capitaux sur la base d’engagements, mais en fonction de preuves tangibles de changement, et le Canada doit pouvoir mettre en avant des réussites concrètes.

Pour y parvenir, plusieurs approches sont envisageables, notamment la définition d’objectifs clairs assortis de jalons et d’une obligation de rendre des comptes. Par exemple, l’Infrastructure and Projects Authority (IPA – Autorité des infrastructures et des projets) et la National Infrastructure and Service Transformation Authority (NISTA – Autorité nationale pour la transformation des infrastructures et des services) du Royaume-Uni ont produit des rapports annuels comprenant des principaux indicateurs de rendement, des tableaux de bord et des calendriers pour tous les grands projets du gouvernement18.

Le délai pour attirer des capitaux qui sont rapidement réaffectés aux secteurs d’avenir est limité. Le Canada doit impérativement redéfinir rapidement la façon dont les investisseurs évaluent le pays, d’autant plus que ses pairs agissent eux-mêmes rapidement.

Par exemple, les États-Unis ont instauré un ordre exécutif visant à favoriser la prospérité grâce à la déréglementation, qui exige des agences qu’elles abrogent dix règles, réglementations ou documents informatifs existants pour chaque nouvelle mesure adoptée19. Cette initiative de déréglementation « dix pour un » s’appuie sur l’initiative précédente « deux pour un », qui reposait sur une logique similaire. De plus, les États-Unis ont eu recours à plusieurs outils pour favoriser les investissements, depuis la loi « One Big Beautiful Bill Act » rétablissant la déduction intégrale des dépenses de R & D nationales jusqu’aux initiatives des administrations précédentes, notamment le programme CHIPS20 (combinant subventions, financements et crédit d’impôt de 25 % pour le secteur manufacturier) et l’IRA21, qui accorde des crédits de production à la suite en fonction du volume22.

Le Canada peut apporter des ajustements pour dynamiser son climat d’investissement tout en améliorant les rendements ajustés au risque en misant sur les critères suivants : délais, coûts, certitude et marché potentiel. Même si elles ne sont pas exhaustives ni prescrites, voici quelques mesures que le Canada pourrait envisager :

  • Améliorer la rapidité du pays en réduisant les délais de construction. Une réforme réglementaire pourrait être entreprise afin de simplifier les lois dans l’ensemble des administrations publiques ou d’établir des corridors et des districts précertifiés où les questions liées au terrain, à l’évaluation de référence, au réseau électrique et à l’approvisionnement en eau sont réglées de manière globale, et non projet par projet.

  • Rendre le Canada plus prévisible en réduisant les risques d’ordre politique et réglementaire liés aux projets de développement national. Le Canada pourrait geler les règles clés au moment de l’approbation (comme les normes environnementales, la tarification du carbone, l’évaluation et la consultation) afin qu’elles demeurent en vigueur pendant toute la durée d’un projet, et pas seulement jusqu’au prochain cycle politique.

  • Incentivizing productive investment by providing an integrated (federal and provincial) package of fiscal, financial, and market incentives for priority sectors and designed for multiple investors at national scale, rather than bespoke negotiations. For example, Canada could provide refundable investment tax credits to support upfront project economics, crowd-in financing (such as loan guarantees and cofinancing), and in-kind support, including training and reserved site and grid capacity.

Les décisions d’investissement sont prises pour chaque projet, et chaque secteur présente son propre goulot d’étranglement qui, s’il était éliminé, pourrait permettre d’obtenir des investissements supplémentaires considérables.

Les investisseurs misent avant tout sur la rapidité. Les réseaux électriques fonctionnant à pleine capacité ou presque, tant au Canada qu’à l’échelle mondiale, la contrainte déterminante réside dans la mise en place de nouvelles capacités de production et de raccordement au réseau à grande échelle. Pour saisir cette occasion, le Canada doit agir en quelques années, et non en plusieurs décennies. Cela pourrait nécessiter le recours à des solutions de production d’énergie au gaz à court terme, associées à un processus de raccordement simplifié, à une réglementation fluide et à l’adhésion des collectivités locales.

Alors que la compétitivité du Canada dans le secteur manufacturier traditionnel repose sur les écarts salariaux et, souvent, sur des subventions, le pays dispose d’une main-d’œuvre qualifiée et d’un savoir-faire en matière de procédés qui lui confèrent des avantages pour les composants et les systèmes à valeur plus élevée, notamment pour la fabrication spécialisée dans des secteurs comme les produits pharmaceutiques et les véhicules électriques. Pour accroître la chaîne de valeur, il faut disposer de sites prêts à l’emploi (par exemple, déjà préautorisés et électrifiés), d’un soutien fiscal et financier lié aux résultats (comme les homologations, les volumes d’exportation et la formation), ainsi que d’un plan crédible de redéploiement et de mise à niveau des aptitudes des travailleurs afin d’appuyer cette transition.

L’ambiguïté et l’évolution des règles de facteurs comme les octrois de permis, les exigences relatives à la mobilisation des parties prenantes et la tarification du carbone peuvent réduire les estimations des rendements ajustés au risque, pourtant attrayantes. En établissant des règles plus claires et en s’engageant à ne pas les modifier, les projets admissibles peuvent être mis en œuvre avec des conditions commerciales, même si les délais sont plus longs que dans d’autres pays.

Bon nombre des projets miniers non exploités au Canada se trouvent dans des districts éloignés où la contrainte n’est pas la géologie, mais tout ce qui suit la découverte. Pour y remédier, il faudrait rendre ces districts prêts à l’emploi grâce à des infrastructures à l’échelle du corridor, à la coordination des permis, au raccordement au réseau électrique et à l’accès routier. L’accès partagé répartit les coûts et les risques entre une cohorte de projets : des infrastructures qu’aucune mine ne pourrait justifier à elle seule deviennent viables à l’échelle des districts, et les décisions d’investissement s’ensuivent.

Les capitaux s’orientent vers les régions où les rendements ajustés au risque sont les plus élevés, et le Canada dispose d’atouts dont beaucoup de ses pairs sont dépourvus : une richesse naturelle, des talents, l’accès au marché et de l’énergie propre. Pourtant, le pays a toujours été sous-investi par rapport à ses pairs. En améliorant la compétitivité du Canada, ce qui lui permettrait d’acquérir la part d’investissement qui lui revient, les investissements au Canada pourraient augmenter d’environ 1 000 milliards de dollars sur cinq ans, ce qui ajouterait environ 950 milliards de dollars au PIB et pourrait faire grimper la croissance annuelle moyenne du PIB de 2,3 points de pourcentage, à environ 4 % sur cette période – un taux supérieur à la moyenne de l’OCDE (1,5 %). Cela pourrait créer entre 1 million et 1,4 million d’emplois directs, et jusqu’à environ 2 millions si on inclut les emplois induits23.

La voie que doit suivre le Canada pour combler cet écart est à la fois très ambitieuse et réalisable ; le pays devra prendre des mesures rapides et décisives pour transformer les engagements politiques en projets investissables, mettre en place des initiatives audacieuses qui modifient sensiblement les rendements ajustés au risque, et résoudre les contraintes structurelles dans les secteurs critiques. Il n’est pas trop tard, mais le Canada doit prendre des décisions qui définiront son rôle dans les secteurs clés au cours du prochain demi-siècle et façonneront sa présence sur la scène internationale.

Notre méthode de calcul des coûts actualisés convertit les données économiques de l’ensemble du cycle de vie d’un projet en une seule unité de coût. Elle peut être interprétée comme le prix unitaire qui rendrait la valeur actualisée nette d’un projet égale à zéro sur l’ensemble de son cycle de vie, rendant ainsi ce projet viable, et est conforme au concept macroéconomique des coûts marginaux à long terme.

Nous modélisons les dépenses d’investissement et les dépenses d’exploitation sous forme de flux de trésorerie échelonnés dans le temps, nous les actualisons en utilisant le coût moyen pondéré du capital, puis nous divisons le résultat par la production actualisée sur toute la durée de vie du projet afin de calculer le coût actualisé. Les éléments pris en compte dans l’analyse comprennent les coûts de construction, les coûts d’équipement, les coûts de main-d’œuvre – déterminés par les salaires, la productivité horaire et les heures travaillées – et les charges d’exploitation comme les matériaux, l’énergie et la maintenance. La modélisation comprend des données supplémentaires propres à chaque cas, comme le délai de mise en marché et les effets d’échelle, le cas échéant.

Pour comprendre l’influence de chaque facteur sur le coût actualisé, nous comparons chaque région au scénario de référence en remplaçant un facteur à la fois. Par exemple, dans notre scénario de fabrication de véhicules électriques, nous nous sommes demandé comment le coût de construction d’un véhicule au Canada évoluerait si une usine canadienne versait des salaires mexicains. Un effet d’interaction reflète le fait que certains facteurs s’influencent les uns les autres et ne donnent pas le même résultat lorsqu’ils sont évalués séparément (par exemple, une durée de construction plus longue a davantage d’importance dans une région où le coût moyen pondéré du capital est plus élevé).

Le cas d’une usine de véhicules électriques intégrée illustre le fonctionnement de la méthode de calcul des coûts actualisés. Nous analysons une usine représentative qui produit 500 000 véhicules électriques par an et qui couvre l’estampage, la carrosserie, la peinture et l’assemblage général, et nous l’utilisons comme référence pour établir le coût actualisé d’un véhicule en dollars. Nous comparons le coût de construction du même véhicule dans des usines comparables au Canada, aux États-Unis, au Mexique, en Chine et au Japon, les plus grands constructeurs automobiles du monde.

Dans les secteurs où les prix du marché sont comparables aux autres économies, le coût actualisé sert d’indicateur du rendement du capital investi. Comme nous calculons le coût de chaque site sur la base d’une livraison vers le même marché de destination, les différences de coût actualisé se traduisent directement par des différences de marge. C’est pourquoi un écart de quelques centaines de dollars par véhicule peut s’avérer décisif dans un secteur où les marges unitaires sont faibles. Les mesures commerciales peuvent avoir une influence considérable sur les données économiques de production, c’est pourquoi nous présentons les droits de douane séparément du coût actualisé.

Nota : Tous les chiffres figurant dans l’analyse d’investissement sont exprimés en dollars de 2024, convertis à partir de la monnaie locale selon les taux de change du marché en vigueur en 2024. Nos analyses de rentabilité s’appuient sur les travaux de McKinsey portant sur ces cinq secteurs, qui nous permettent de comprendre la quantité de capital, de main-d’œuvre, d’énergie, de matériaux et d’autres intrants généralement nécessaires à la fabrication d’un produit – en l’occurrence, un véhicule électrique – ainsi que la durée habituelle du processus. Nous évaluons ces intrants aux coûts habituels dans une zone géographique donnée, en nous appuyant également sur les bases de données propriétaires gérées par l’équipe de recherche économique de MGI, ainsi qu’au coût moyen pondéré du capital habituel, en nous appuyant sur la Value Intelligence Platform de McKinsey, une base de données mondiale regroupant les données financières des entreprises. Les coûts actualisés sont présentés avant impôts et subventions directes ; les droits de douane sont indiqués séparément.

Compte tenu du sous-investissement historique du Canada et l’occasion historique qui s’offre à lui, nous avons évalué le potentiel du pays en termes quantitatifs. Cette analyse estime la part des investissements mondiaux que le Canada pourrait attirer grâce à une compétitivité accrue en matière d’investissement, ainsi que la façon dont ces investissements se traduiraient par des gains de PIB et d’emploi sur une période de cinq ans. Elle porte sur les cinq principaux secteurs du rapport, leurs industries en aval et les retombées sur le reste de l’économie.

Pour effectuer cette analyse, nous estimons le potentiel d’investissement du Canada en comparant sa position actuelle par rapport à celle d’autres économies matures comparables. Nous normalisons la position du Canada à l’aide d’un « quotient de localisation », qui permet de comparer la part des investissements mondiaux réalisés dans un secteur au Canada à la part globale du Canada dans les investissements mondiaux. Une valeur de 1 indique que la part économique du Canada est comparable à celle des autres économies ; si elle est inférieure à 1, le Canada est sous-pondéré ; si est supérieure à 1, il attire plus que sa part dans un secteur par rapport aux autres économies.

Le scénario de référence part du principe que le Canada fait partie des 40 % des économies de l’OCDE les plus performantes, avec des ressources globalement similaires dans chaque secteur. En ce qui concerne les machines et matériel, le quotient de localisation du Canada passe ainsi d’environ 0,1 à environ 0,7, soit à peu près le niveau actuel de la Suisse ; pour les centres de données, représentés par les TI et les services d’information, il passe d’environ 0,8 à environ 1,3, soit à peu près le niveau du Royaume-Uni ; dans le secteur pharmaceutique, il passe d’environ 0,3 à environ 0,6, ce qui est comparable à l’Italie ; et dans les métaux de base, il passe d’environ 0,3 à environ 0,6, ce qui est comparable à la Suède. Lorsque le Canada dépasse déjà la référence (par exemple, dans l’extraction de pétrole et de gaz), sa position est maintenue au même niveau. Cela devient notre ambition en matière d’investissement.

Les investissements que le Canada peut mobiliser sont répartis en trois postes. Le premier correspond aux dépenses d’investissement qui figurent déjà dans les prévisions de référence du Canada pour ces secteurs. Le deuxième correspond aux dépenses supplémentaires nécessaires pour combler l’écart du quotient de localisation, calculées année par année à partir de 2026 comme la différence entre le niveau d’ambition de référence et le scénario de référence. Le troisième correspond aux investissements réalisés par les fournisseurs pour répondre à cette demande supplémentaire, résultant des liens entre les différentes industries canadiennes. Les investissements directs étrangers et les investissements nationaux sont tous deux pris en compte. La somme finale de ces trois postes s’élève à 962 milliards de dollars, mobilisés sur une période de cinq ans.

Nous convertissons ensuite cet investissement en PIB en trois étapes. Les investissements s’accumulent pour former un stock de capital, qui s’amortit à un taux de 7 % par an ; ainsi, seul le capital encore en circulation contribue à la production. Ce stock restant est multiplié par un ratio capital-production propre à chaque secteur, estimé en fonction des investissements et de la valeur ajoutée sur la période 2010-2025. Les retombées sur les fournisseurs et l’économie dans son ensemble sont ensuite ajoutées à l’aide de l’inverse de Leontief du tableau des entrées-sorties du Canada, qui indique la production de chaque autre secteur nécessaire pour répondre à une demande d’un dollar dans chaque secteur prioritaire. Afin de refléter la productivité accrue du capital frais, nous utilisons une période d’estimation de 15 ans pour calculer le ratio investissement-PIB, plutôt que l’ensemble de la période historique. Résultat : les nouveaux investissements contribuent 1,3 fois plus au PIB qu’un dollar moyen existant.

Les investissements qui en découlent devrait générer environ deux millions d’emplois. La création d’emplois est estimée par secteur sur la même période, en appliquant un ratio production-emploi. Ce multiplicateur est compatible avec de véritables nouveaux investissements productifs, car les nouvelles installations requièrent davantage de capital par travailleur et nécessitent moins de main-d’œuvre pour atteindre la même production que les installations plus anciennes déjà amorties. Les nouvelles capacités sont également modélisées en utilisant un taux d’adoption de l’automatisation plus élevé que celui des installations existantes, ce qui reflète la technologie dont elles sont dotées.

Pour combler l’écart de main-d’œuvre généré par cet investissement, le Canada devra pourvoir les postes grâce à une combinaison de plusieurs facteurs : une baisse du chômage, un retour du taux d’activité de la population active à son niveau historique et une réduction du sous-emploi. En outre, une augmentation de l’immigration nette contribuerait également à rééquilibrer la situation.

Les investissements industriels et la valeur ajoutée sont tirés de l’ensemble de données de S&P Global Market Intelligence, les positions par rapport aux pairs étant mesurées sur la période 2019-2025. Les liens avec les fournisseurs et l’économie dans son ensemble utilisent le tableau des entrées-sorties de l’OCDE pour le Canada (2022) et les données du Contenu en emplois des échanges de l’OCDE pour la même année. Les données sur le marché du travail proviennent de l’Enquête sur la population active de Statistique Canada jusqu’en juillet 2026. Les fourchettes historiques du chômage et du taux d’activité sont tirées de la série annuelle depuis 1976, et le sous-emploi de la série de 2025 sur l’emploi à temps partiel selon la raison.

Les IDE sont souvent considérés comme un indicateur de la compétitivité mondiale en matière d’investissement, révélant où se trouvent les meilleurs rendements ajustés au risque selon les investisseurs. Bien que cela soit vrai, les chiffres globaux des IDE dissimulent parfois des informations essentielles. Tout d’abord, les IDE incluent les opérations de fusions-acquisitions transfrontières – c’est-à-dire la redistribution des droits de propriété – qui, à elles seules, n’entraînent ni une augmentation des capacités ni une croissance de la productivité. Les capitaux étrangers qui acquièrent une mine canadienne existante diffèrent grandement de ceux qui en construisent une nouvelle. Dans le cas du Canada, l’ampleur de cette différence est plus importante que ne le laissent supposer les chiffres globaux. Au cours de la dernière décennie, les opérations de fusions-acquisitions représentaient environ 30 % des IDE entrants au Canada et environ 40 % des IDE sortants. Les IDE sont un moyen d’atteindre un objectif plus ambitieux et plus lucratif. Le véritable enjeu est de convertir les flux financiers liés aux dépenses d’investissement dans de nouveaux projets – c’est-à-dire les nouvelles infrastructures, les usines, l’équipement, les logiciels, la propriété intellectuelle et la R & D – en expansion des capacités, en connaissances théoriques et pratiques, en renforcement de la chaîne d’approvisionnement et en gains de productivité. Les pays qui dotent leur main-d’œuvre de machines, de matériel et de logiciels plus nombreux et de meilleure qualité sont, tout compte fait, plus productifs et plus dynamiques.

1 Données sur les tendances relatives aux IDE de l’ONU commerce et développement.

2 ONU commerce et développement.

3 fDi Markets.

4 fDi Markets.

5 Il existe toutefois un domaine où cette tendance s’inverse : le Canada est un importateur net d’investissements en R & D. Depuis 2005, les capitaux destinés à la R & D entrant au Canada – environ 65 milliards de dollars, soit 13 % du total des capitaux entrants – ont largement dépassé les capitaux de R & D quittant le pays.

Les investissements en R & D sortants s’élèvent à 10 milliards de dollars, soit 2 % du total des investissements sortants. Quoi qu’il en soit concernant les sorties de capitaux canadiens, le rôle du pays en tant que pôle de financement de la recherche ne s’est pas affaibli ; fDi Markets.

6 Mark Cameron et Arash Golshan, « Refaire le plein », Forum des politiques publiques, 8 décembre 2025.

7 Gouvernement de la Colombie-Britannique. Canada, 2020 ;

8 Why Canada is on the brink of LNG-driven prosperity », Resource Works, 24 avril 2025.

9 Forum des politique publiques ; Centre canadien de l’énergie ; Oxford Institute for Energy Studies.

10 « Combler l’écart de productivité du Canada : ouvrir la voie à un leadership mondial », McKinsey, 3 novembre 2025.

11 « Les minéraux et l’économie », Ressources naturelles Canada, mis à jour le 27 février 2026.

12 From discovery to delay: Mine permitting stretches project timelines », S&P Global, 8 juillet 2026.

13 « Corriger les inégalités », L’association minière du Canada, 5 mai 2015.

14 Global Materials Perspective 2025, McKinsey, octobre 2025.

15 « Does Canada own its life sciences future? », Institut adMare, juillet 2025.

16 Analyse de Maria Goodpaster, Piotr Pikul, Anna Kortis et Olivier Bus, « Colocation data centers: The infrastructure race behind AI », McKinsey Global Institute, 30 juin 2026.

17 « Queued Up: 2026 Edition, Characteristics of Power Plants Seeking Transmission Interconnection As of the End of 2025 », Berkeley Lab, juin 2026.

18 « Annual report 2025/2026 », National Infrastructure & Service Transformation Authority, juillet 2026.

19 « Unleashing Prosperity through Deregulation », Maison-Blanche, 31 janvier 2025.

20 « CHIPS » désigne les dispositions de la loi « Creating Helpful Incentives to Produce Semiconductors (CHIPS) for America » de 2022, qui prévoyait des mesures incitatives férérales visant à soutenir la fabrication et la recherche dans le domaine des semi-conducteurs aux États-Unis.

21 « IRA » désigne la loi sur la réduction de l’inflation (« Inflation Reduction Act ») de 2022, qui comprenait des incitations fiscales destinées à soutenir la fabrication et les investissements nationaux dans le secteur de l’énergie propre.

22 « One Big Beautiful Bill Act tax policies: Details and analysis », Tax Foundation, 10 février 2026 ; « U.S.

Department of the Treasury releases final rules to strengthen U.S. semiconductor industry », Département du Trésor américain, 22 octobre 2024 ; « The Section 45X Advanced Manufacturing Production Credit », Congrès américain, 13 août 2026.

23 Analyse du McKinsey Global Institute.

24 World Energy Outlook 2025 (WEO, Perspectives énergétiques mondiales), IEA, 12 novembre 2025 ; Analyse de McKinsey.

Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.

Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/information-sur-la-durabilite/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

Avis important concernant le présent site Web et mise en garde au sujet des déclarations prospectives

Les renseignements figurant sur le présent site Web sont fournis à titre d’information seulement et ne constituent en aucun cas une offre de vente ou une sollicitation d’achat d’un titre, d’un produit ou d’un service dans quelque territoire que ce soit. Ils ne visent pas non plus à donner des conseils de placement ou des conseils à caractère financier, juridique, comptable, fiscal ou autre, et ces renseignements ne doivent pas servir de fondement à de tels conseils. Aucune partie des présentes ne doit servir de fondement à quelque contrat, engagement ou décision de placement que ce soit, ni être considérée à ce titre. Le lecteur est seul responsable des conséquences de l’utilisation qu’il fait des renseignements contenus dans les présentes. Ni la Banque Royale du Canada (« RBC », « nous », « notre » et « nos »), ni ses filiales ou sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation de tous renseignements figurant dans les présentes par le lecteur.

De temps à autre, nous faisons des déclarations prospectives écrites ou verbales au sens de certaines lois sur les valeurs mobilières, y compris sur le présent site Web, dans les documents que nous déposons auprès d’organismes canadiens de réglementation des valeurs mobilières et de la Commission des valeurs mobilières des États-Unis (U.S. Securities and Exchange Commission), ainsi que dans d’autres communications. Ces déclarations sont assujetties à notre mise en garde concernant les déclarations prospectives. Les déclarations prospectives sur notre site Web portent notamment sur des déclarations concernant nos objectifs, notre vision, nos engagements, nos buts et nos cibles en matière d’économie, d’environnement (notamment en ce qui concerne les changements climatiques), de société et de gouvernance, ainsi que sur des événements et des actions potentiels. De par leur nature même, les déclarations prospectives reposent sur des hypothèses et font l’objet d’incertitudes et de risques intrinsèques pouvant faire que nos prédictions, prévisions, projections et autres déclarations prospectives, et que nos objectifs, notre vision, notre engagement et nos buts et nos cibles ne se matérialisent pas. Le lecteur ne doit pas se fier indûment à ces déclarations, puisque nos résultats réels pourraient différer sensiblement des attentes exprimées dans ces déclarations prospectives en raison d’un certain nombre de facteurs de risque, dont plusieurs sont indépendants de notre volonté et dont nous pouvons difficilement prédire les effets. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html.

Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté sur le présent site Web.

Les opinions exprimées sur le présent site Web reflètent le jugement des auteurs à la date de publication et peuvent changer. Nous ne garantissons pas l’exactitude des renseignements ni des opinions exprimées dans les présentes, et ceux-ci ne doivent pas être considérés comme constituant une analyse complète des sujets traités. RBC et ses sociétés affiliées ne cautionnent pas, explicitement ou implicitement, tout conseil, avis, renseignement, produit ou service de tiers.

Toutes les références à des sites Web sont fournies à titre d’information seulement. Le contenu des sites Web mentionnés sur le présent site Web, y compris ceux dont le lien est fourni, et de tout autre site Web auquel ces sites font référence n’est pas intégré par renvoi au présent site Web et n’en fait pas partie.  Le présent site Web n’est pas non plus destiné à faire des déclarations sur les initiatives liées aux critères ESG de tiers, qu’ils soient nommés aux présentes ou autrement, qui peuvent impliquer des renseignements et des événements qui échappent à notre contrôle.