

 FR


Le Canada et l’UE entretenaient déjà des liens culturels, commerciaux et de sécurité étroits avant de conclure l’Accord économique et commercial global (AECG), entré en vigueur il y a près d’une décennie. Alors que les deux parties cherchent à forger une alliance plus ambitieuse dans un contexte de bouleversements géopolitiques et commerciaux majeurs, la collaboration transatlantique s’impose comme une pierre angulaire pour l’économie, l’énergie et la défense des deux côtés de l’Atlantique.
L’AECG en a jeté les bases. Cet accord a supprimé 98 % des droits de douane en 2017 et a depuis propulsé l’UE au rang de deuxième partenaire commercial du Canada, derrière les États-Unis et devant la Chine. Les exportations de marchandises canadiennes vers l’UE ont bondi de 80 % au cours de cette période, tandis que les importations en provenance de l’UE ont augmenté de 60 %. Si l’on tient compte des services, le Canada exporte 68 milliards de dollars vers l’UE et en importe 124 milliards1.
Cependant, des défis de taille persistent, empêchant de nombreuses entreprises canadiennes d’exporter vers cette région, ou d’accroître leurs exportations existantes. Afin de mieux cerner les obstacles et les occasions, RBC a mené en septembre une étude de marché auprès de près de 1 000 propriétaires d’entreprises canadiennes. Voici un aperçu de ce qu’ils nous ont confié :
-
« La réglementation de l’UE est trop complexe. »
-
« La Chine vend directement nos produits aux pays de l’UE ; nous n’avons aucune marge de manœuvre au niveau des prix pour rivaliser. »
-
« Notre service pourrait s’étendre aux États-Unis assez facilement, mais ce serait plus difficile en Europe. »
-
« Je vendrais en Europe si je pouvais établir une relation avec un client. »
Bien que l’AECG soit en vigueur depuis près d’une décennie, seulement un propriétaire d’entreprise interrogé sur cinq connaissait cet accord et ses avantages. De plus, malgré l’intérêt pour l’exportation vers l’Europe, cette ambition se concrétise rarement, notamment en raison du temps nécessaire pour entrer sur le marché, de la distance et de la logistique, ainsi que du manque d’accès à un soutien spécialisé – sans parler du fardeau réglementaire et fiscal.
Pourtant, alors que le Canada s’attelle à approfondir son alliance avec l’Europe, qui reposera probablement sur l’AECG, ce marché offre une occasion considérable. Par rapport au poids économique de l’UE, le Canada est largement sous-représenté à l’exportation et sous-pondéré à l’importation. Si les deux parties échangeaient à la hauteur de leur poids économique, les exportations canadiennes de biens et de services vers l’UE pourraient plus que doubler, pour atteindre plus de 150 milliards de dollars. Les exportations de l’UE vers le Canada, quant à elles, augmenteraient de plus de 40 %, dépassant les 170 milliards de dollars.
L’écart entre les flux d’investissement est tout aussi frappant. Ces dernières années, l’UE a exporté environ 360 milliards de dollars américains d’investissements directs à l’étranger (IDE)2. La principale destination, et de loin, reste les autres États membres de l’UE, qui reçoivent 29 cents par dollar. Le Canada a reçu seulement 1,4 cent par dollar d’IDE sortant en provenance de l’UE, alors qu’il représente près de 4 cents par dollar à l’échelle mondiale. De même, l’UE reçoit quelque 300 milliards de dollars américains en IDE, le Canada représentant moins d’un cent par dollar.
Il existe une multitude d’occasions transatlantiques à exploiter : de la fabrication de haute technologie et de la défense aux technologies énergétiques propres, en passant par des ressources classiques aussi diverses que le gaz naturel, le pétrole et le gaz, la potasse, l’uranium et les engrais. Alors que le Canada élargit ses horizons à la recherche de nouvelles routes commerciales, l’Europe s’impose comme une escale prometteuse.
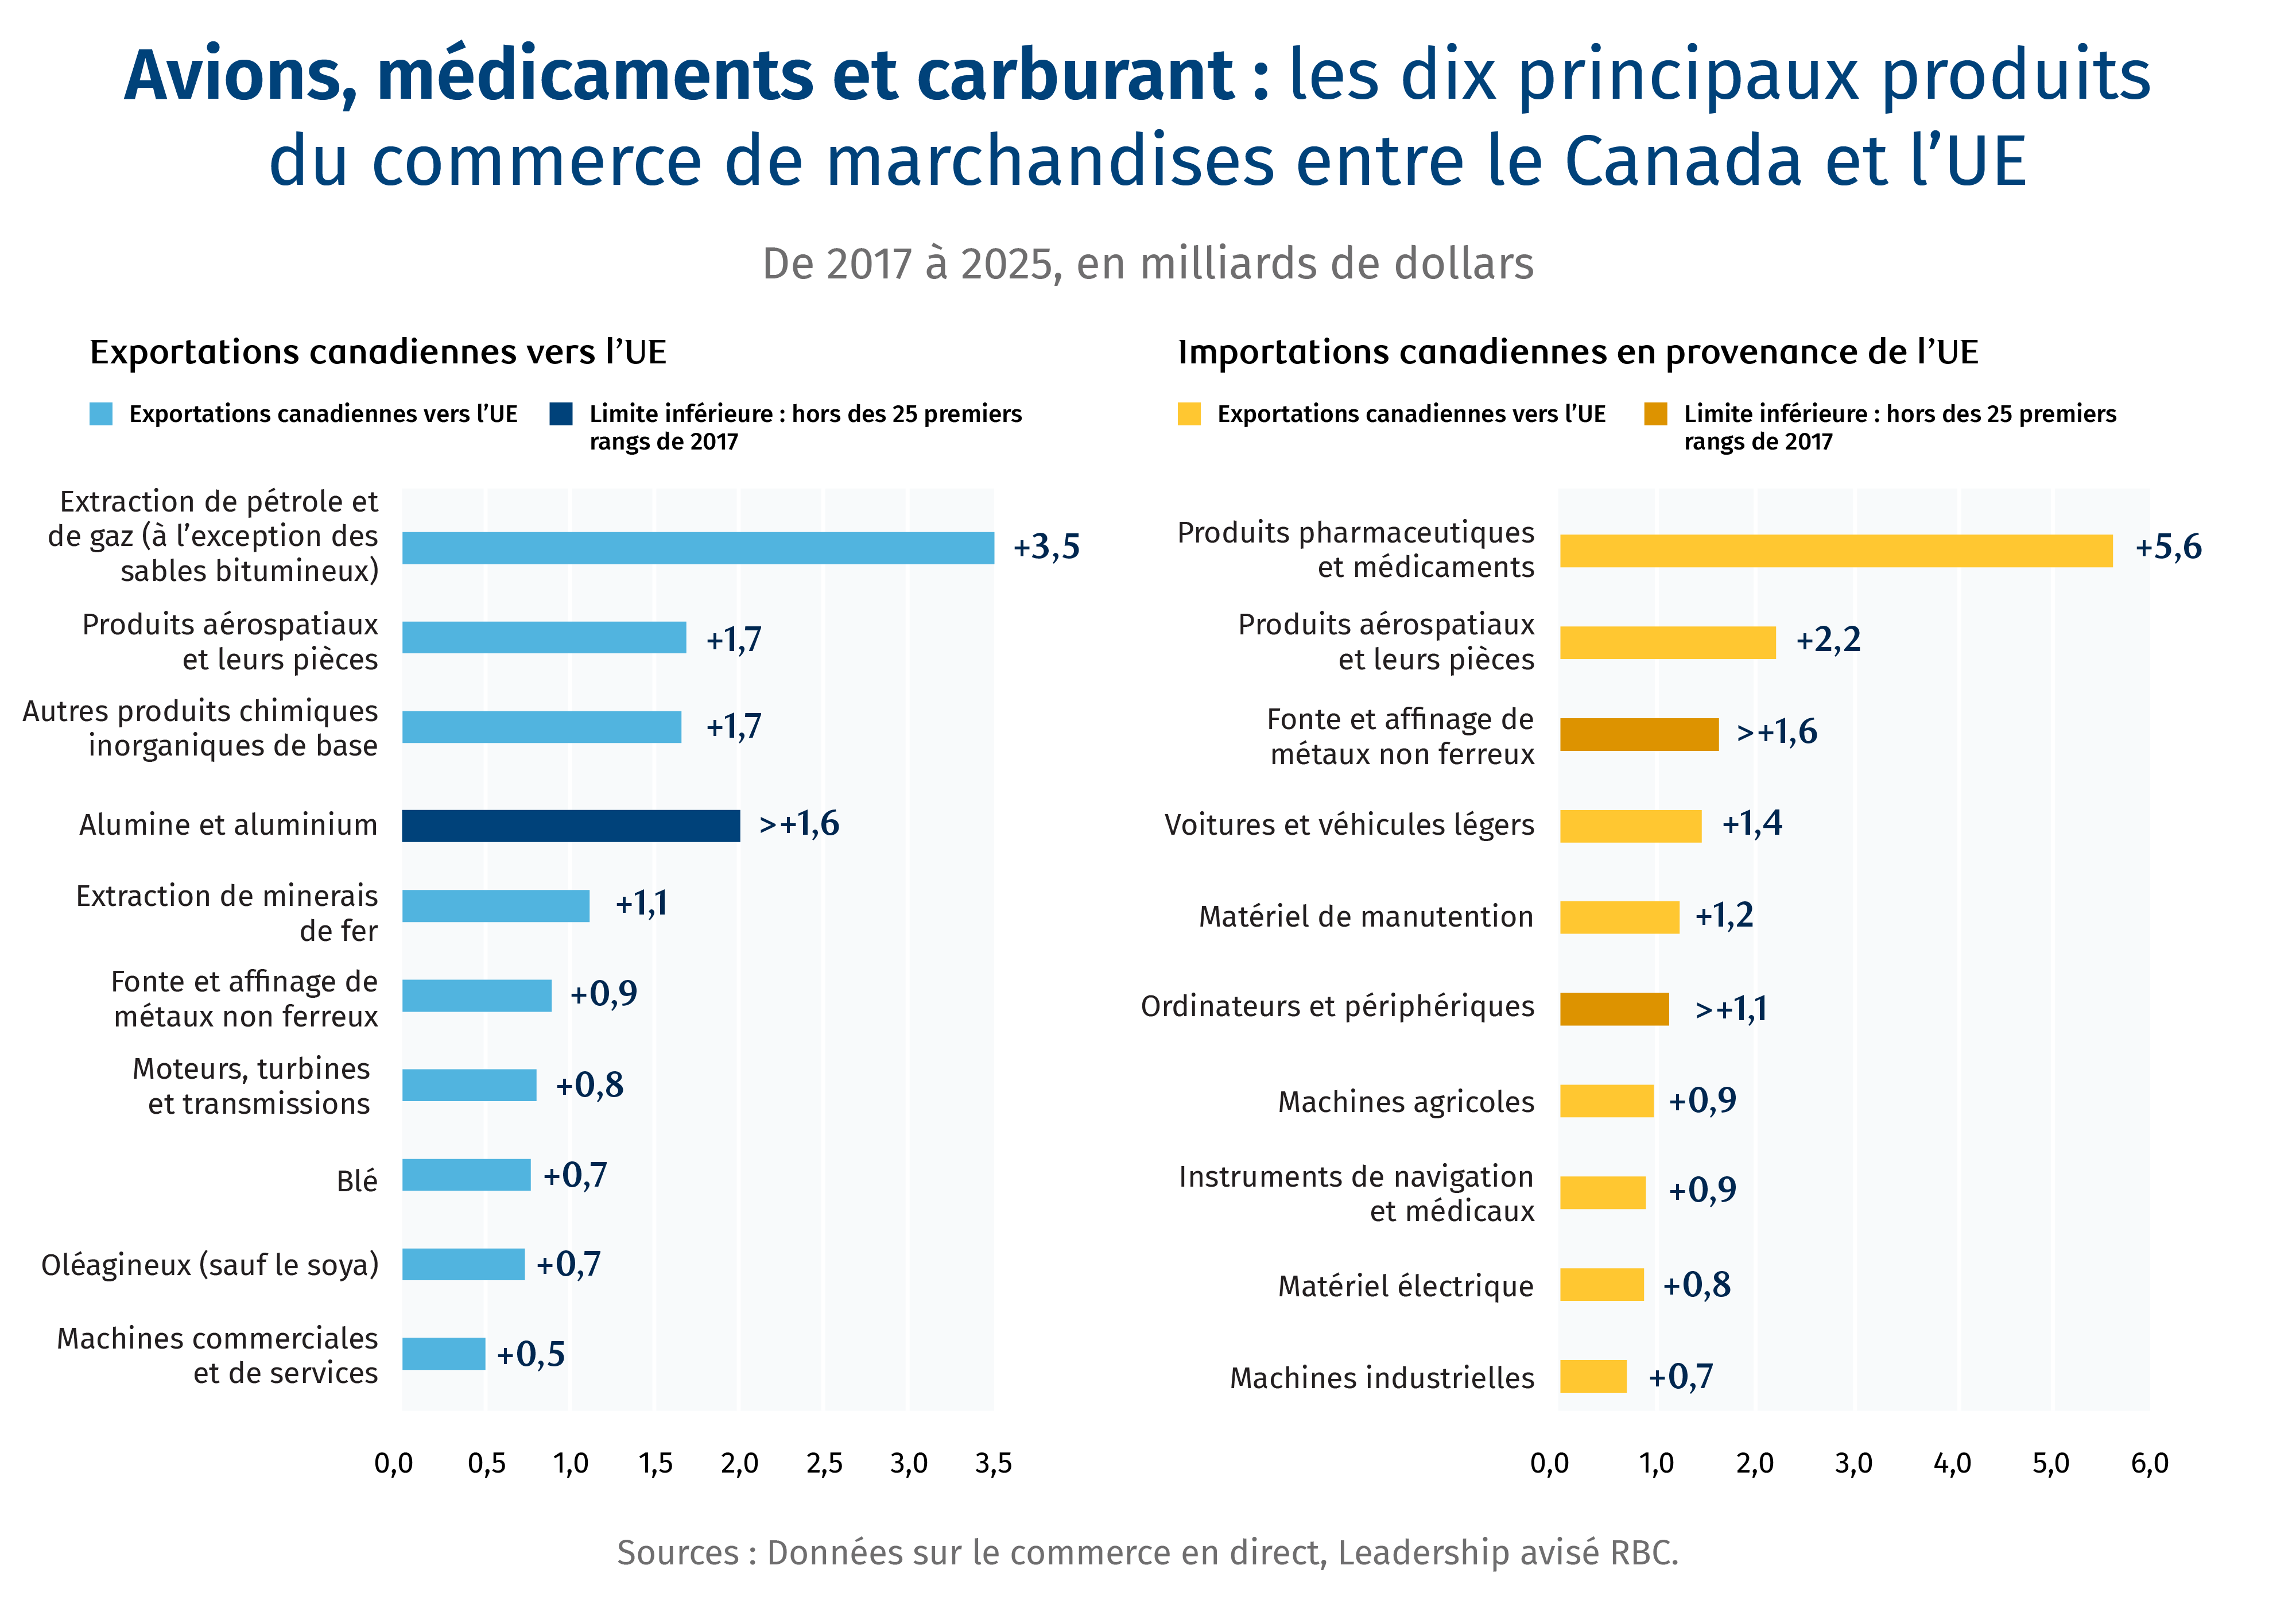
Secteur manufacturier : des liens bien établis, mais un vaste potentiel
L’industrie aérospatiale démontre que les échanges transatlantiques bilatéraux dans le domaine de la fabrication peuvent fonctionner, et d’autres occasions peuvent être saisies dans les secteurs de l’acier et de l’aluminium. L’assemblage automobile devrait demeurer difficile jusqu’à ce que les droits de douane soient levés et que le marché nord-américain s’électrifie.
Les secteurs manufacturiers nord-américains et européens sont confrontés à des capacités excédentaires, à la faiblesse de la demande intérieure et à la concurrence accrue de la Chine. Les tensions commerciales mondiales viennent compliquer une réalité économique déjà fragile. Il existe toutefois des possibilités de coordination dans certains segments précis de la fabrication de pointe.
Le Canada vend à l’UE des produits bruts et semi-transformés et y achète des produits finis. Les produits manufacturés représentent environ 65 % des biens canadiens exportés vers l’UE (environ 28 milliards de dollars), mais la quasi-totalité de ce que le Canada importe (environ 90 milliards de dollars). Ce manque à gagner de 62 milliards de dollars est atténué par un excédent de 14 milliards de dollars dans le secteur des ressources, ce qui laisse un déficit d’environ 50 milliards de dollars pour les marchandises.
L’industrie aérospatiale fait exception à cette tendance, même si cela reste marginal. En 2025, le Canada a vendu 4,6 milliards de dollars de produits aérospatiaux et leurs pièces à l’UE et en a acheté 4,4 milliards. Les exportations ont augmenté de 60 % depuis 2017. Ce secteur pourrait servir de modèle pour approfondir les liens dans le domaine de la fabrication de pointe.
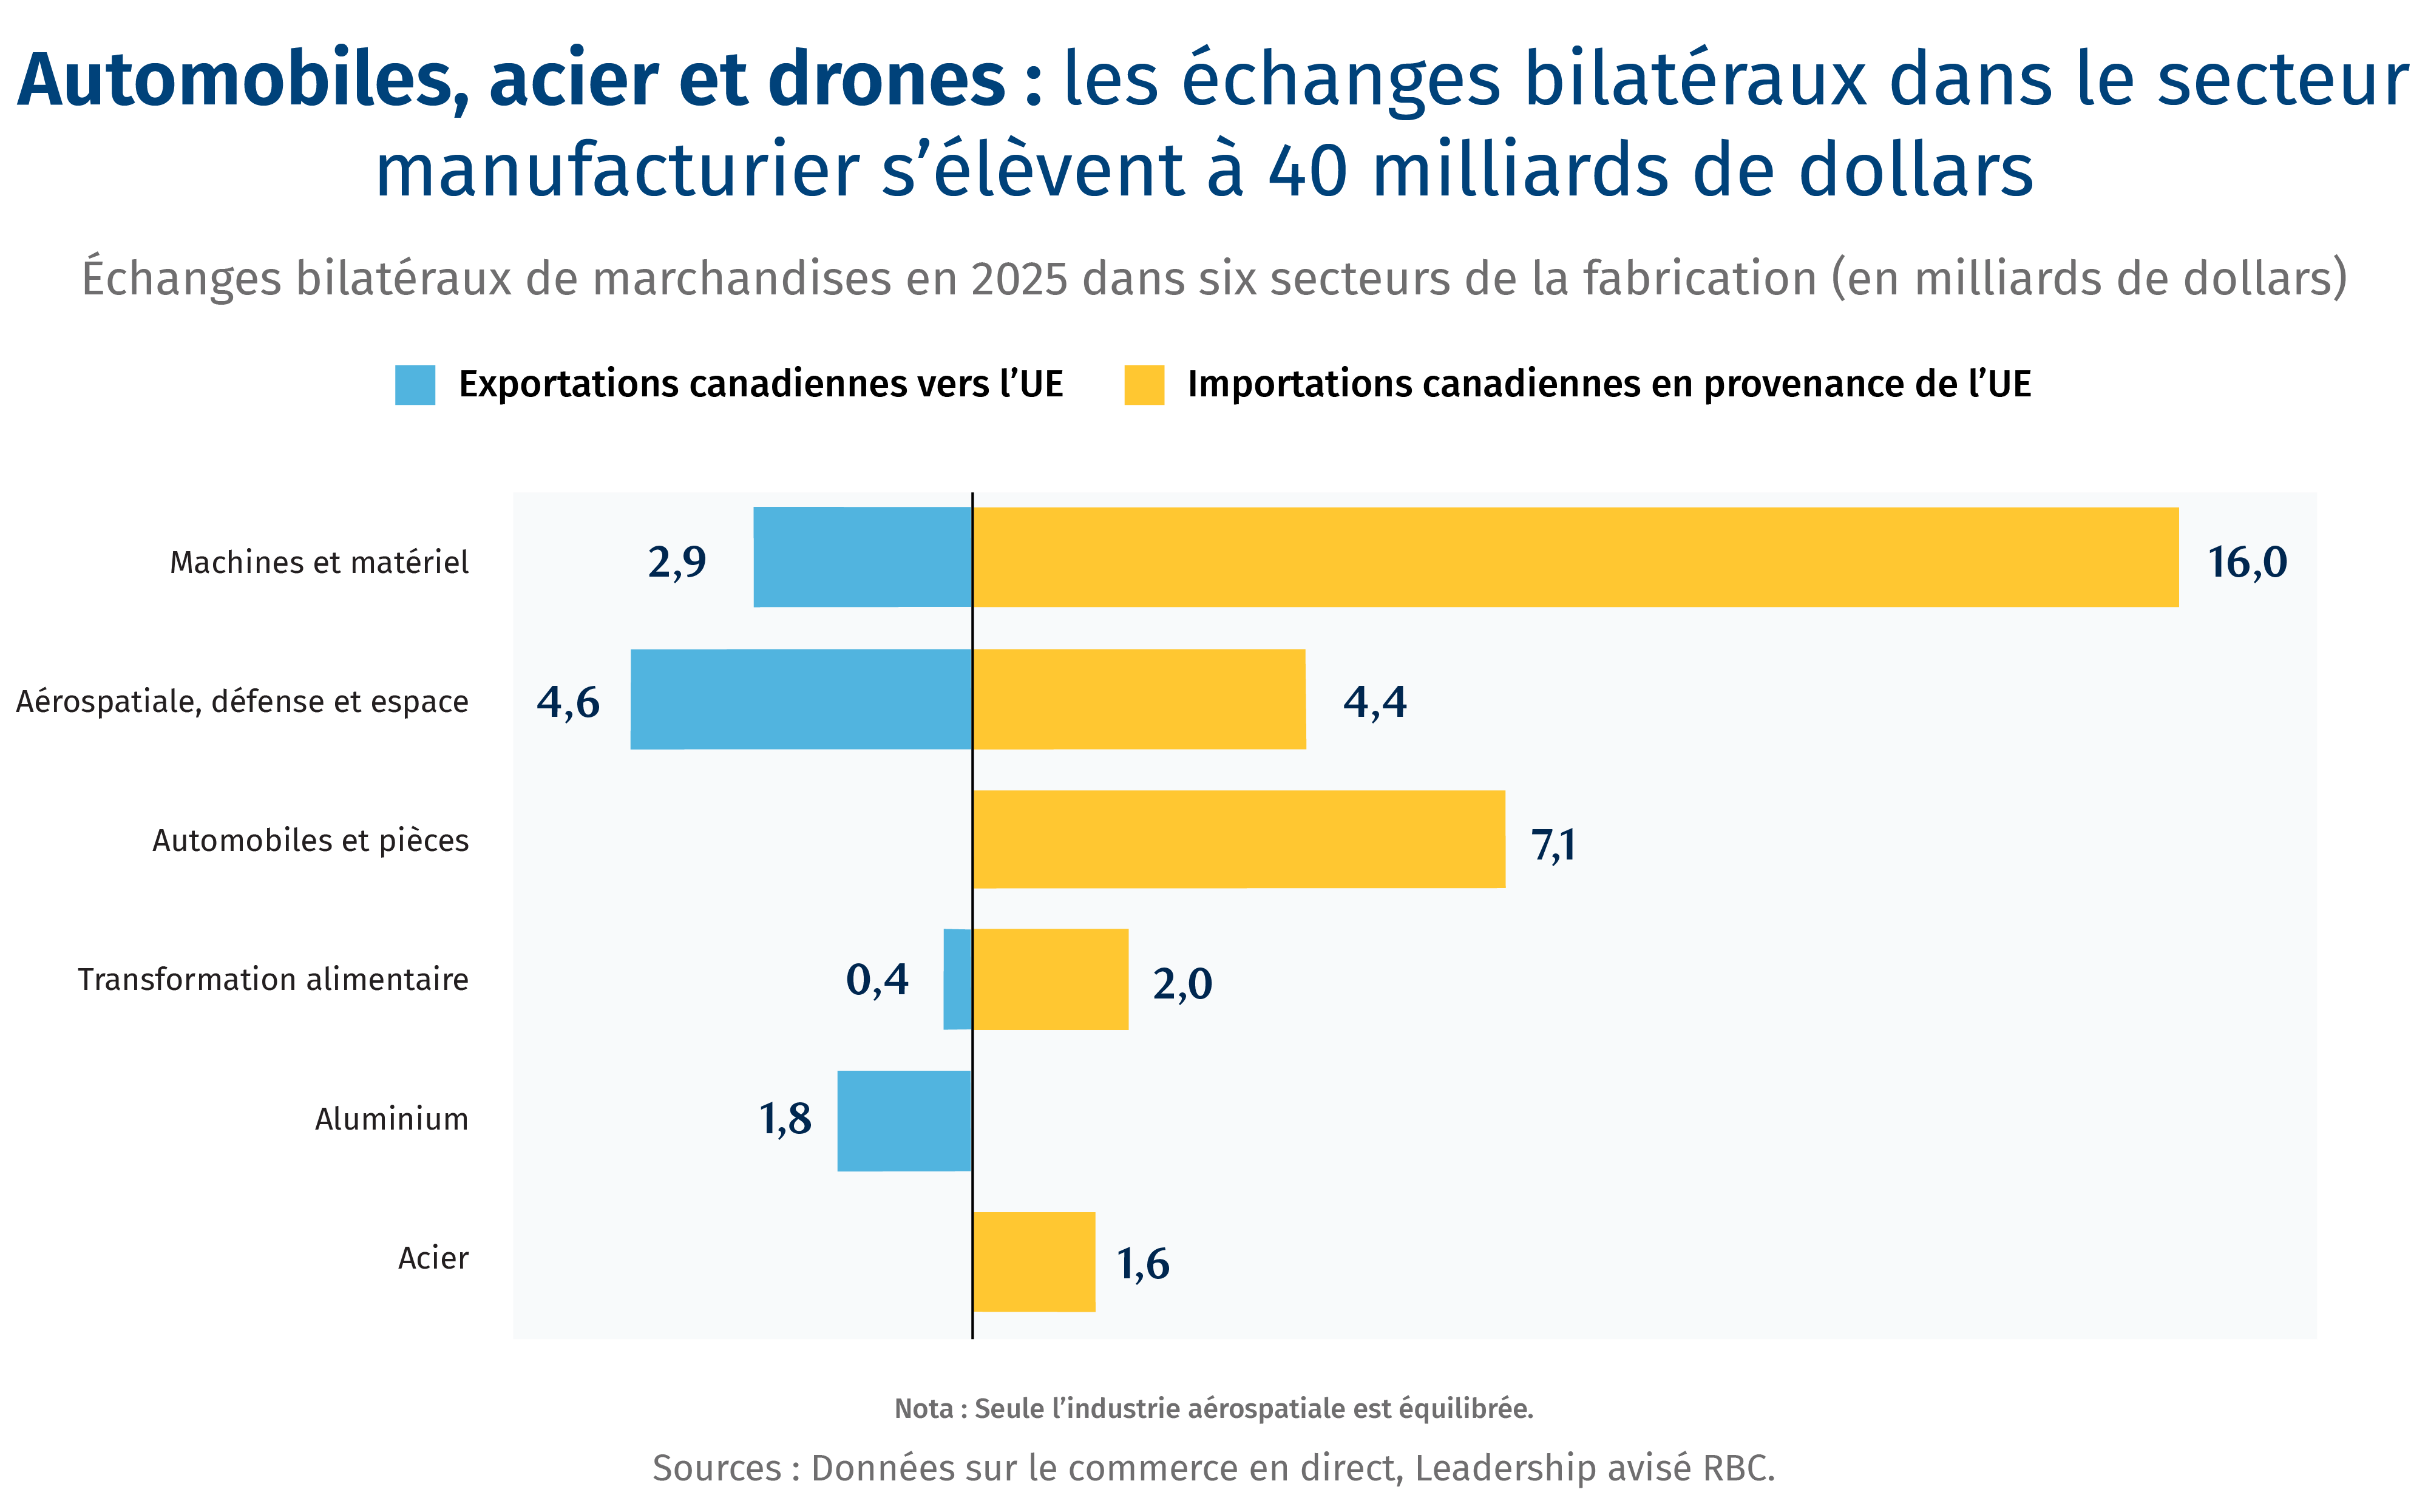
Le potentiel de croissance
Si le Canada et l’UE échangeaient à la hauteur de leur poids économique, les exportations manufacturières du Canada pourraient plus que doubler, pour atteindre 65 milliards de dollars, tandis que les importations depuis l’UE dépasseraient 110 milliards de dollars.
L’aérospatiale comme modèle. Il faudrait étendre ce même modèle de chaîne d’approvisionnement à d’autres secteurs de la fabrication de pointe, notamment l’aéronautique de défense, l’espace, l’assemblage de véhicules électriques, les pièces automobiles, tout en s’appuyant sur les liens existants dans les secteurs de l’acier et de l’aluminium.
L’aluminium à faible teneur en carbone comme opportunité. Le Canada est le quatrième producteur primaire mondial (3,3 millions de tonnes en 2024) et affiche l’empreinte carbone la plus faible parmi les principaux producteurs. En 2024, les États-Unis ont absorbé 90 % des exportations canadiennes3. La taxe carbone aux frontières de l’UE (Mécanisme d’Ajustement Carbone aux Frontières ou MACF), qui est entrée dans sa phase définitive en janvier 2026, couvre le fer, l’acier et l’aluminium. Dans le cadre du MACF, l’intensité carbonique devient un facteur de différenciation tarifaire. Bruxelles déduit les prix du carbone payés à l’étranger, mais seul le montant réellement payé est pris en compte, déduction faite des rabais et des quotas gratuits, tous devant être certifiés de manière indépendante4.
L’acier comme objectif secondaire. Les aciéries canadiennes vendent aujourd’hui peu en Europe et les quotas sont faibles. Le régime de l’UE plafonne le volume à environ 18 millions de tonnes et applique un supplément de 50 % au-delà de ce seuil. Le Canada figure sur la liste des partenaires de libre-échange, mais ne s’est pas vu attribuer de quota propre. Le Comité de commerce des marchandises de l’AECG tient actuellement une réunion technique sur la surcapacité ainsi qu’un échange sur les règles canadiennes relatives à la fonte et au coulage5. Le Canada pourrait en profiter pour demander un quota national ou un accès garanti au quota commun, et offrir une réciprocité quant à ses propres quotas.
Secteur automobile : tirer parti des investissements existants dans les VE et se positionner pour obtenir de nouveaux mandats. Au Canada, l’assemblage final dépend de l’accès en franchise de droits au marché américain, et non de l’AECG. Environ 90 % de la production canadienne est exportée, et 90 % de ces exportations sont destinées aux États-Unis. Les pièces et les matériaux pour batteries sont soumis à moins de contraintes. L’objectif du Canada, qui vise à atteindre 75 % de ventes de VE d’ici 2035, pourrait éventuellement créer une demande structurante, mais cet objectif est freiné par la politique américaine. Compte tenu de l’absence d’usines d’assemblage européennes au Canada, et du fait qu’elles ne sont pas mentionnées dans la nouvelle stratégie automobile du pays, les possibilités de renforcement du partenariat sont limitées6. Voici quelques pistes pouvant stimuler les investissements :
-
Co-investir avec des fabricants de l’UE. Le Fonds de réponse stratégique a investi 18,5 millions de dollars dans Prevost, une division du Groupe Volvo, pour soutenir un projet de 87,5 millions de dollars. Des conditions similaires pourraient être offertes aux fabricants de pièces, de batteries et de machines de l’UE7.
-
Règles du Canada relatives aux incitatifs pour les VE. Les incitatifs pour les VE plafonnent le prix des importations en provenance des partenaires de libre-échange à 50 000 $, mais pas celui des VE fabriqués au Canada8.
Agriculture : un potentiel de croissance
Des réglementations contraignantes ont limité la capacité du Canada à faire de l’Europe un marché d’exportation clé, mais l’approvisionnement du bloc en produits agricoles essentiels, notamment en grains, en protéines et en potasse offre une occasion prometteuse.
La valeur du commerce agricole et alimentaire entre le Canada et l’UE a presque doublé dans les deux sens depuis l’entrée en vigueur de l’AECG. Pourtant, l’UE ne représente encore qu’une petite part des exportations canadiennes – à peine plus de 6 % de ses exportations agricoles en 2025. En 2025, le Canada a vendu à l’UE l’équivalent de 7,32 milliards de dollars de produits d’intrant liés à l’agriculture, à la pêche et à l’alimentation, et en a acheté plus de 11 milliards de dollars9 en retour.
Les types de produits agricoles échangés entre le Canada et l’UE sont très différents. L’Europe est un marché alimentaire vaste, prospère et mature, qui est déjà autosuffisant pour la plupart des denrées de base. L’année dernière, l’UE a exporté l’équivalent de 238 milliards d’euros de produits agroalimentaires10, avec un excédent de près de 50 milliards d’euros. Ses importations en provenance du Canada consistent donc en des biens ou des marchandises qu’elle ne produit pas en quantités si importantes, comme les grains primaires. Les principales exportations du Canada vers l’Europe sont majoritairement constituées de grains et d’oléagineux en vrac, comme du canola, du soja, du blé et du maïs, ainsi que de l’engrais de potasse, tandis que le panier d’exportation alimentaire de l’Europe vers le Canada se compose principalement d’aliments préparés et de boissons, comme du vin, des spiritueux et du fromage, ainsi que de machines agricoles.
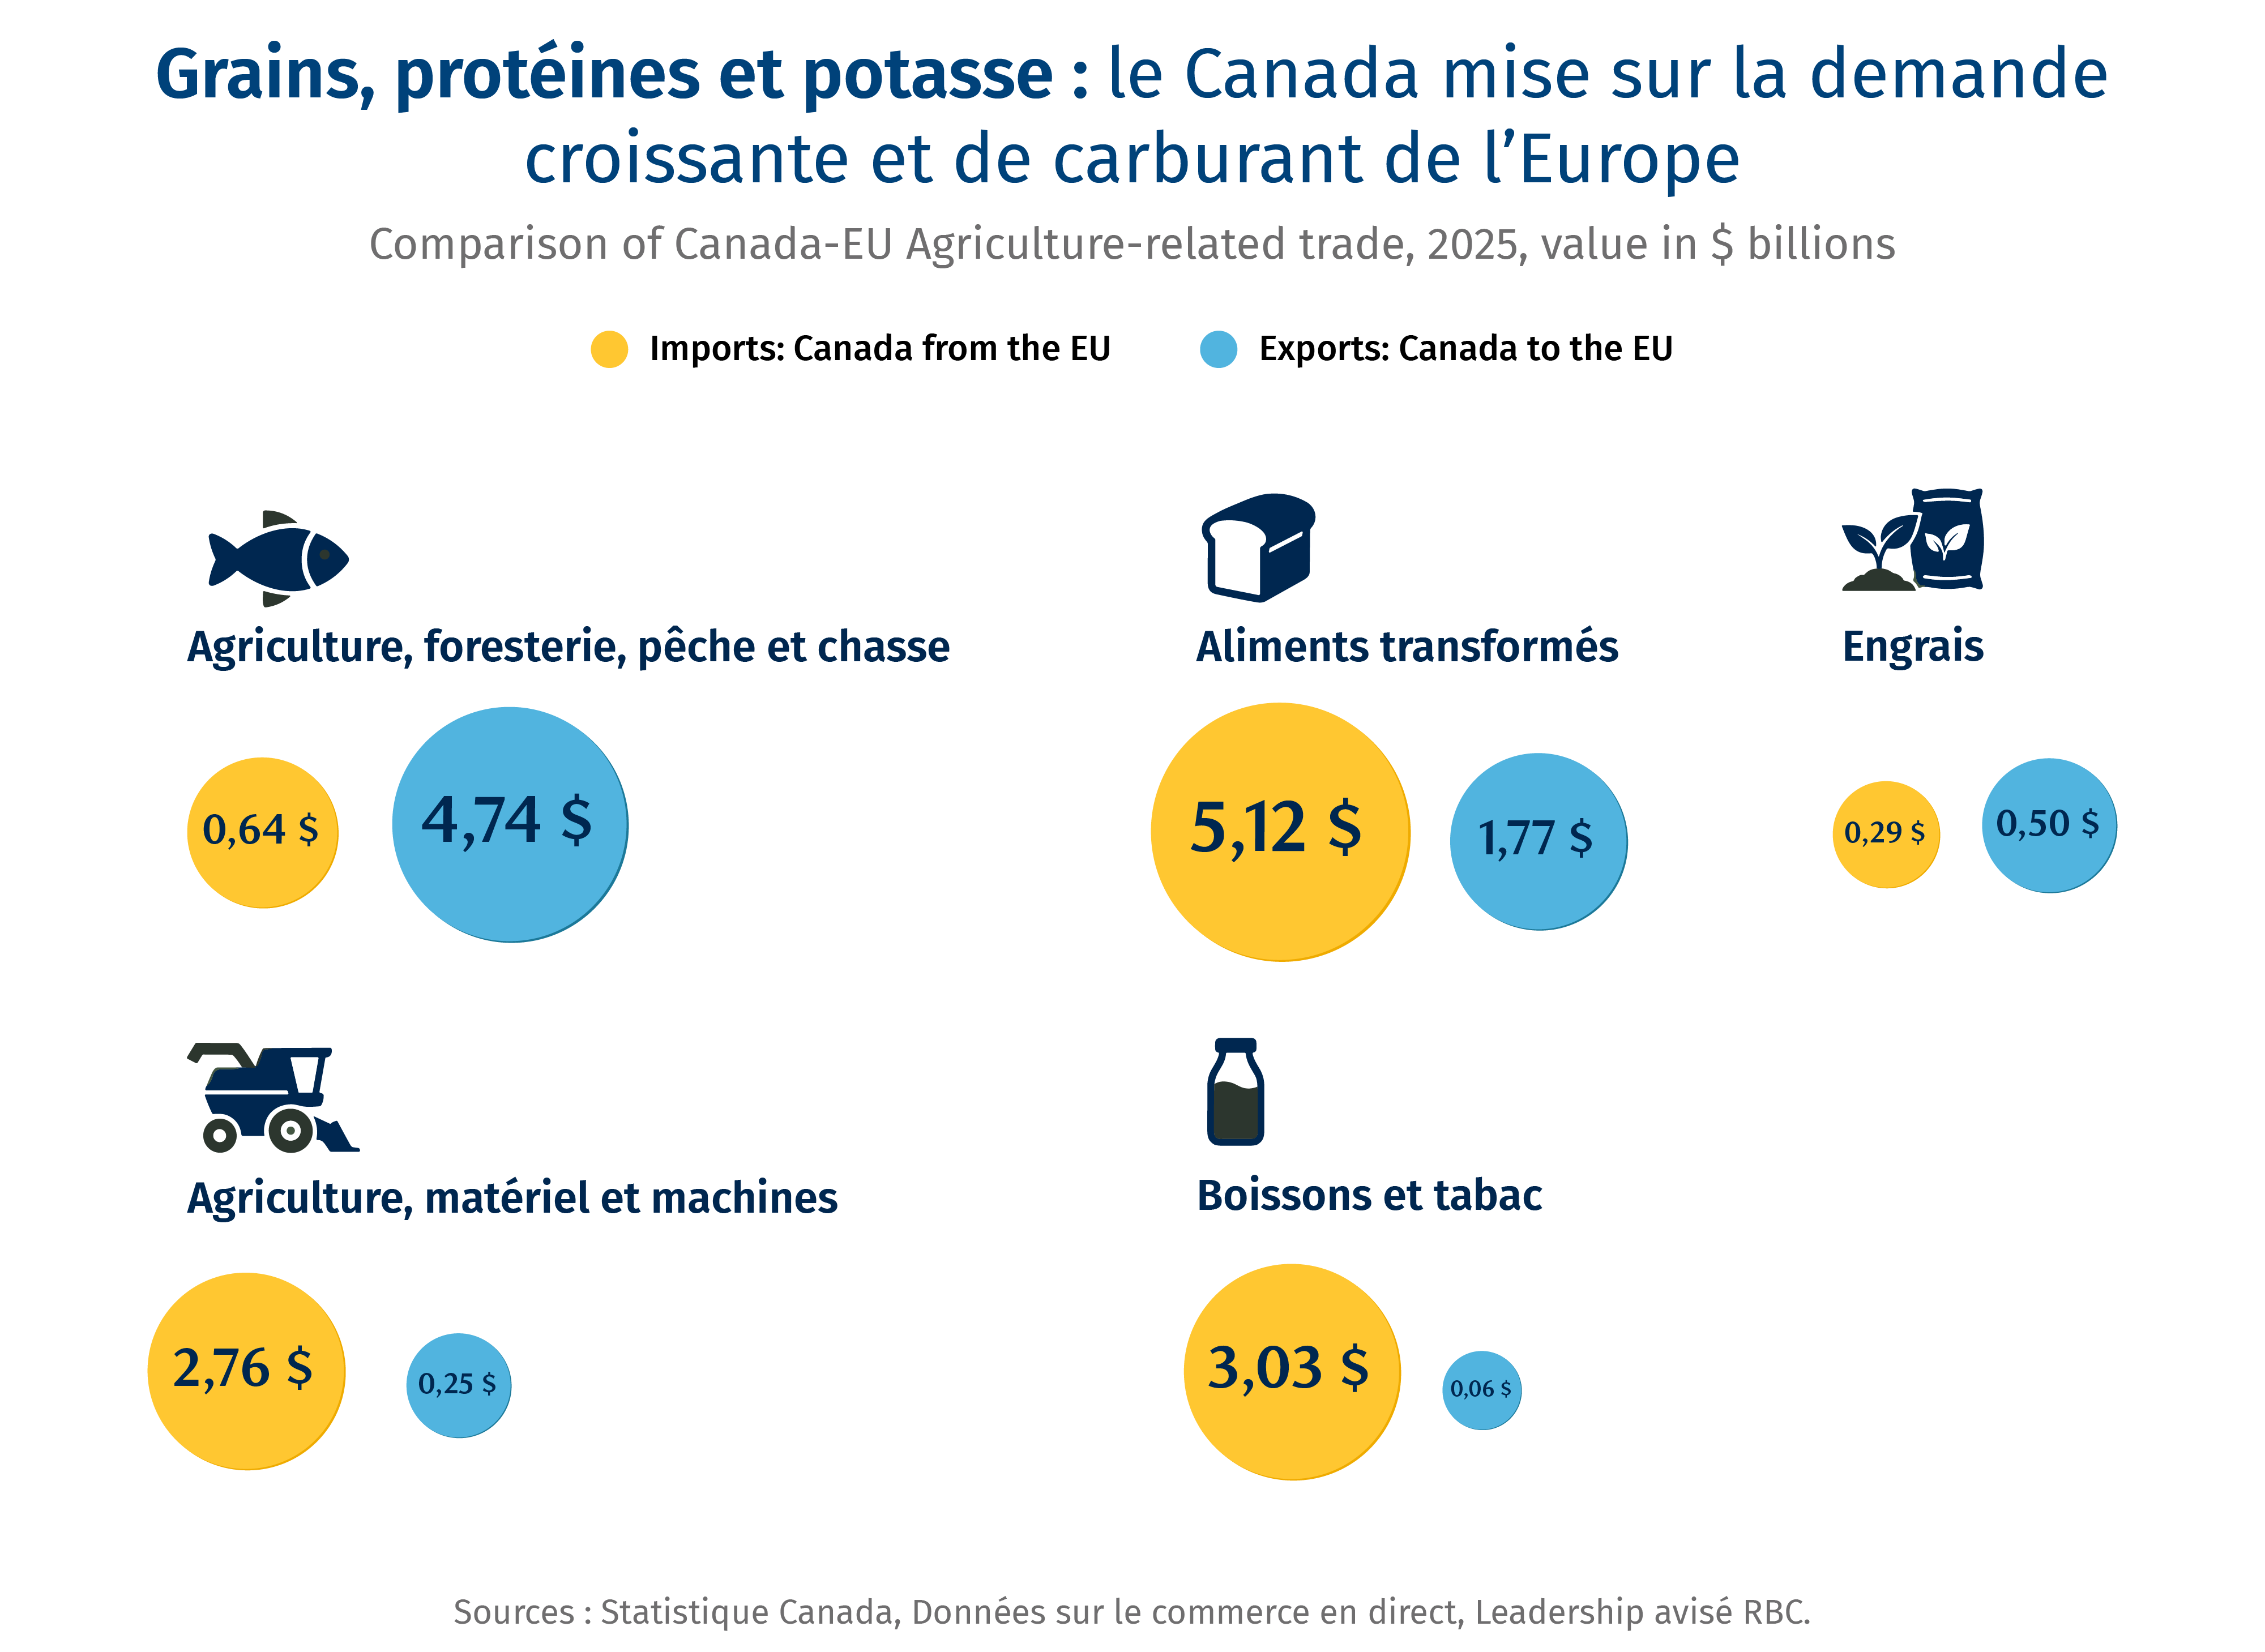
Le potentiel de croissance
Alors que l’UE cherche à renforcer la résilience de sa chaîne d’approvisionnement agroalimentaire et que le Canada cherche à étendre ses exportations au-delà des États-Unis, de nombreux domaines peuvent profiter aux deux partenaires.
Les protéines et les oléagineux offrent un potentiel de croissance évident. En 2025, le Canada a acheté 106 millions de dollars de porc et 71 millions de dollars de bœuf à l’Europe, alors qu’il lui en a vendu seulement 6,5 millions de dollars et 24 millions de dollars respectivement11. Pour augmenter ces ventes, le Canada devra notamment faire pression sur l’UE afin qu’elle reconnaisse ses normes alimentaires et de salubrité, qui limitent actuellement les exportations canadiennes.
La cote à faible risque du Canada en vertu du nouveau règlement de l’UE sur la déforestation, qui couvre notamment les bovins et le soja, donne un avantage modeste au Canada par rapport à des pays comme le Brésil et l’Argentine. Les exportations de canola vers l’UE ont dépassé le milliard de dollars en 2025, la majeure partie consistant en des graines broyées pour la production de biocombustibles et de farine pour l’alimentation animale. L’UE compte éliminer progressivement l’huile de palme de ses programmes de biocombustibles d’ici 2030, ce qui laisse davantage de place au canola canadien, qui est produit de façon durable.
Les engrais constituent une autre occasion importante. L’UE a commencé à instaurer progressivement des droits de douane sur les engrais russes et biélorusses en 2025, qui atteindront 430 € la tonne d’ici 202812, afin de réduire sa dépendance à l’égard de la Russie et les revenus que celle-ci tire de la guerre. Avec environ un tiers de la production mondiale13, le Canada est le plus grand producteur de potasse au monde et a fourni 39 % des exportations mondiales de potasse en 2024, soit à peu près autant que la Russie et le Belarus réunis14. Les producteurs canadiens pourraient vendre davantage en Europe s’ils augmentaient leur production et si les capacités ferroviaires et portuaires permettaient d’acheminer leurs produits vers l’Est, ou en passant par le port saisonnier de Churchill.
La réglementation demeure un obstacle. L’AECG n’a pas modifié les exigences réglementaires d’accès au marché de l’UE, ce qui limite sa capacité à se traduire par une hausse des exportations canadiennes. Parmi ces exigences, on peut citer les restrictions sur les hormones de croissance pour le bétail, l’utilisation de l’acide peracétique pour lutter contre les bactéries dans les carcasses de viande, ainsi que les tests de dépistage de la trichinose, une maladie dont le Canada est exempt15. Les enjeux de conformité sont l’une des principales raisons pour lesquelles les exportateurs de bœuf canadiens n’atteignent qu’environ 3 % de leur quota en franchise de droits vers l’UE16. La plupart des parcs d’engraissement canadiens utilisent des hormones de croissance sur le bétail, et les deux plus grands exploitants d’abattoir du Canada utilisent des produits d’assainissement qui ne sont pas acceptés par l’UE. D’autres règles de l’UE, comme celles qui régissent les cultures génétiquement modifiées, les limites maximales de résidus de pesticides et les exigences de durabilité comme la prévention de la déforestation, compliquent davantage l’accès au marché et freinent la croissance des exportations.
Or, la Stratégie nationale de sécurité alimentaire du Canada, qui vise à renforcer la concurrence dans le secteur de la transformation, pourrait permettre de développer une capacité de transformation plus souple et adaptée aux marchés d’exportation ayant des exigences réglementaires distinctes, permettant ainsi aux producteurs d’accroître leur accès au marché de l’UE.
Les investissements dans les infrastructures nationales pourraient ouvrir les portes de l’UE. Les États-Unis sont le premier partenaire commercial du Canada, absorbant plus de 60 % des exportations agricoles canadiennes en 202517. Les exploitations agricoles, les exploitants d’abattoir et les transformateurs canadiens sont intégrés à des chaînes d’approvisionnement nord-américaines qui partagent un ensemble de règles communes. À l’heure actuelle, l’expédition de produits agroalimentaires canadiens depuis les points de production, qui se trouvent souvent dans les Prairies canadiennes, vers les ports de l’Est qui desservent les marchés européens est coûteuse, généralement plus que l’expédition transatlantique. Il est essentiel de gagner en efficience et d’investir dans les infrastructures nationales pour favoriser la croissance du commerce transatlantique.
Minéraux essentiels et énergie : alignement atlantique
Le besoin le plus pressant de l’Europe est l’énergie, qui constitue également la plus grande force du Canada ; pourtant, les deux ne sont guère reliés. L’ouverture de voies d’approvisionnement en énergie, complétée par une augmentation du commerce de minéraux, de combustible nucléaire et de potasse, pourrait améliorer la sécurité énergétique et la diversification des deux régions. Les exportations canadiennes de pétrole et de minéraux vers l’Europe atteignent des volumes records, mais partent d’un niveau de référence faible. Les exportations de minéraux ont presque doublé entre 2017 et 2025, pour atteindre 10 milliards de dollars, tandis que celles du secteur de l’énergie (pétrole, gaz et uranium) ont été multipliées par six, pour s’établir à 6,5 milliards de dollars. Ensemble, ces exportations représentent 38 % des ventes du Canada à l’UE, contre 28 % en 2016.
Cette croissance a toutefois peu à voir avec l’AECG. Le pétrole brut est déjà exempt de droits de douane, et l’accord ne supprime les droits de douane que sur les produits raffinés et transformés, jusqu’à concurrence de 4,7 % pour le pétrole non brut. Les exportations d’énergie canadiennes sont davantage déterminées par la géographie que par les droits de douane, son pétrole et son gaz étant orientés vers le marché américain.
La géopolitique est en train de changer la donne. Les relations hostiles de l’Europe avec la Russie, l’une de ses principales sources d’énergie, ainsi que les troubles au Moyen-Orient offrent une opportunité pour le Canada, riche en ressources. La politique commerciale agressive des États-Unis n’a fait qu’accroître l’urgence de la situation de part et d’autre. La demande européenne d’un approvisionnement sûr, non russe et non chinois, est désormais inscrite dans la loi : l’UE mettra fin à l’approvisionnement en gaz par gazoduc en provenance de Russie d’ici le 30 septembre 2027, et ses règles relatives aux matières premières incitent les acheteurs à se tourner vers des fournisseurs diversifiés.
Le Canada affiche un déficit commercial des marchandises d’environ 49 milliards de dollars avec l’UE, mais les secteurs de l’énergie et des minéraux enregistrent un excédent combiné d’environ 6 milliards de dollars. Les exportations de minéraux et de métaux s’élèvent à 10 milliards de dollars, et l’UE représente 7,4 % des exportations canadiennes. Toutefois, ce panier est principalement composé de minerai de fer (3 milliards de dollars), d’aluminium et de nickel.
Le potentiel de croissance
L’UE veut diversifier son approvisionnement énergétique, tandis que le Canada cherche à élargir son marché. Le gaz naturel, mais aussi les minéraux et le combustible nucléaire, pourraient assurer cette synergie. Compte tenu des gains importants à la clé en matière d’économie, d’émissions et de sécurité énergétique, le secteur des ressources pourrait s’avérer être le principal domaine de collaboration transatlantique.
La demande de pétrole présente un potentiel limité, mais pourrait tout de même augmenter. L’Europe privilégie le pétrole léger non corrosif produit au large des côtes de Terre-Neuve-et-Labrador ; les exportations ont atteint un sommet de 3,9 milliards de dollars (contre 2,1 milliards de dollars en 2024 et 300 millions de dollars en 2016), en partie parce que les droits de douane américains ont poussé les exportateurs à trouver d’autres acheteurs. Par ailleurs, une grande partie des infrastructures énergétiques canadiennes est orientée vers le sud, les États-Unis absorbant environ 90 % de leurs exportations de pétrole brut, de produits raffinés et de gaz. Ironie du sort, le Canada est un importateur net de combustibles raffinés avec l’UE, qui lui en a fourni environ 2,2 milliards de dollars en 2025 (principalement des Pays-Bas et de la Belgique vers le Québec et la Nouvelle-Écosse), tandis que ses exportations s’élevaient à 800 millions de dollars. La demande de combustibles fossiles de l’UE devrait diminuer à long terme, ce qui compliquera la construction de nouvelles infrastructures énergétiques canadiennes orientées vers l’Est. L’Agence internationale de l’énergie prévoit une baisse de 730 000 barils par jour d’ici 2030, tandis que l’Asie devrait connaître une hausse de 2 millions de barils par jour. Selon une estimation, la demande de gaz de l’UE devrait passer de 275 milliards de mètres cubes à seulement 190 milliards.
Le gaz canadien a un rôle stratégique à jouer. En 2025, toutes les cargaisons de LNG Canada soutenues par Shell étaient destinées à l’Asie de l’Est, et la phase 2 de l’expansion de l’entreprise cible la clientèle asiatique. Il existe toutefois des itinéraires indirects pour acheminer le gaz canadien vers les clients européens. La société d’État allemande SEFE a récemment signé une entente conditionnelle portant sur un million de tonnes par an pour le projet de GNL Ksi Lisims, soutenu par les Premières Nations. Uniper, quant à elle, a conclu une entente exécutoire de 20 ans portant sur deux millions de tonnes par an, dont les premières livraisons sont prévues en 2032. Ces deux ententes sont toutefois flexibles quant à la destination, et la société française TotalEnergies, qui a conclu sa propre entente de deux millions de tonnes par an, a déclaré qu’elle approvisionnerait la clientèle asiatique. L’Europe pourrait bien finir par acheter et financer le GNL canadien, sans pour autant le consommer.
Les règles de l’UE en matière d’émissions pourraient favoriser l’énergie canadienne. Le Règlement de l’UE sur le méthane exige des importateurs de combustibles fossiles qu’ils mettent en place des mesures de surveillance, de déclaration et de vérification équivalentes à celles prévues par le Règlement à compter du 1er janvier 2027, et qu’ils respectent les limites d’intensité des émissions à partir de 2030. Les reports proposés font toujours l’objet de négociations, compte tenu des préoccupations liées aux coûts énergétiques et à la sécurité d’approvisionnement. Toutefois, d’un point de vue structurel, il s’agit dans tous les cas d’un avantage pour le Canada (faible intensité et stabilité politique). Les mesures de contrôle du méthane mises en place par le Canada pourraient aider ses fournisseurs de GNL à respecter ces exigences et à attirer des acheteurs européens ; une liquéfaction électrique alimentée par l’électricité à faibles émissions de carbone de la Colombie-Britannique placerait le Canada parmi les producteurs de GNL présentant l’intensité d’émissions la plus faible au monde. Cela pourrait renforcer l’attrait du GNL canadien, que ce soit par le biais de livraisons directes ou d’échange de cargaisons, sous réserve du respect des exigences de conformité de l’UE.
Combler le manque d’affinage des minéraux essentiels transformés. La Chine traite la plupart des minéraux utilisés pour les batteries. Le nickel ou le cobalt canadien raffiné en Chine ne contribue donc guère à réduire la dépendance de l’Europe. L’objectif du Règlement de l’UE sur l’approvisionnement sûr et durable en matières premières critiques, qui stipule que, d’ici à 2030, l’Union ne dépende plus d’un unique pays tiers pour plus de 65 % de son approvisionnement concernant une matière première stratégique, pourrait changer la donne. La déclaration commune et la lettre d’intention non contraignante signées en 2026 entre la Banque d’investissement européenne et le Canada pourraient jeter les bases. Le projet québécois Dumont Nickel est le seul projet canadien que la Commission a désigné comme projet stratégique d’un pays tiers, ce qui peut ouvrir l’accès au financement de l’UE. Ce qui manque, ce sont les contrats d’achat et le traitement, où les acheteurs européens s’engagent à acheter du nickel, du cobalt et de l’aluminium, et à les affiner au Canada plutôt qu’en Chine.
Le combustible nucléaire est le moyen le plus direct de supplanter la Russie. L’uranium est la seule marchandise pour laquelle l’Europe est un client majeur du Canada, absorbant pas moins de 45 % de ses exportations d’uranium, selon une estimation. Le Canada est déjà le plus important fournisseur d’uranium des services publics de l’UE. En effet, les sociétés Orano (25 %) et Cameco (21 %), toutes deux établies en Saskatchewan, couvrent une part importante des besoins de l’UE en matière de traitement. La Russie fournit encore environ un quart des services de conversion (Rostom, 24 %) et d’enrichissement (23 %) de l’UE. Des contrats à long terme entre les fournisseurs canadiens et les services publics de l’UE constituent donc le moyen le plus direct de se substituer à ce marché. En 2025, la Commission a promis de limiter l’importation de combustible nucléaire russe, mais il y a peu d’indications montrant que d’autres sources d’approvisionnement sont actuellement recherchées.
Défense et espace : la nouvelle alliance
En tant que seul pays non européen à participer au programme Security Action for Europe (SAFE) de l’UE, le Canada est particulièrement bien placé pour approfondir son partenariat avec ses alliés transatlantiques.
Les menaces croissantes émanant de la Russie à la suite de son invasion de l’Ukraine en 2022 ont contraint l’UE à renforcer son industrie de la défense, les dépenses devant atteindre un niveau record de 454 milliards d’euros (704 milliards de dollars) cette année, contre 418 milliards d’euros (648 milliards de dollars) l’an dernier.
Outre les budgets nationaux, le programme SAFE prête aux gouvernements 150 milliards d’euros à faible taux d’intérêt pour l’achat d’armes. Normalement, pas plus de 35 % des pièces d’un produit financé par le programme SAFE peuvent provenir de l’extérieur de l’Europe, mais les pièces canadiennes peuvent représenter jusqu’à 80 %.
Jusqu’à présent, le Canada a à peine tiré parti de cet avantage : ses exportations ne représentent que 0,5 % des dépenses en matériel de défense de l’UE, soit environ 900 millions de dollars en 2025. Ces exportations ont principalement été destinées à l’Allemagne (372 millions de dollars) et à la Pologne (217 millions de dollars).
Dans un monde de plus en plus incertain où les besoins mondiaux en matière de défense augmentent, une multitude de nouvelles occasions pourraient stimuler ces exportations. Toutefois, le Canada devra d’abord se renforcer : la plupart des entreprises nationales du secteur de la défense sont de petite taille, et l’industrie vend 70 % de ses produits à ses partenaires du Groupe des cinq, à savoir les États-Unis, le Royaume-Uni, l’Australie et la Nouvelle-Zélande.
Le potentiel de croissance
En s’intégrant aux chaînes d’approvisionnement européennes dans le domaine de la défense, les entreprises canadiennes contribueraient aux efforts déployés par Ottawa et Bruxelles pour renforcer la coopération en matière de sécurité.
L’industrie aérospatiale canadienne pourrait répondre à un besoin immédiat de l’Europe. En 2025, le Canada a fourni 8,9 % des aéronefs, des engins spatiaux et des pièces importés par l’UE. L’Allemagne a récemment renforcé ses capacités de renseignement indépendantes en acquérant au moins trois nouveaux aéronefs de renseignement d’origine électromagnétique (Sigint) Pegasus basés sur les jets d’affaires Bombardier Global 6000, et envisage d’agrandir sa flotte de trois à six unités supplémentaires.
Participer au programme de prêts à l’Ukraine afin d’élargir l’accès. L’UE a accordé un prêt de 90 milliards d’euros (140 milliards de dollars) à l’Ukraine afin de répondre à environ deux tiers de ses besoins financiers et militaires en 2026 et en 2027. Cette initiative s’inscrit dans la lignée de l’engagement d’Ottawa, qui a promis 8,5 milliards de dollars en aide militaire depuis 2022, ainsi que de celui de plusieurs entreprises canadiennes, notamment Roshel, Dominion Dynamics et Sentinel R&D, qui ont établi des partenariats de production avec l’industrie ukrainienne.
Le Canada pourrait également chercher à conclure une entente de coopération en vue de s’intégrer à la constellation de satellites IRIS² de l’UE, comme l’a fait la Corée du Sud en septembre.
Le Canada pourrait mettre à profit ses contrats de défense de plusieurs milliards de dollars pour intégrer ses entreprises à la chaîne d’approvisionnement de l’UE. Ottawa a récemment désigné la société allemande Thyssenkrupp Marine Systems (TKMS) comme fournisseur privilégié pour l’acquisition de 12 sous-marins. Il s’agit du plus important projet d’acquisition de défense de tous les temps au Canada. Par ailleurs, l’entreprise suédoise Saab a présenté une offre pour construire des chasseurs Gripen et des aéronefs de surveillance GlobalEye en Ontario et au Québec, si le Canada décide de les acheter.
Conformément au programme SAFE et aux règles de préférence européenne dans les achats publics, les produits fabriqués dans des usines de l’UE sont considérés comme européens. Les activités de la coentreprise tchèque Roshel et du chantier maritime finlandais Davie sont donc admissibles. Ottawa pourrait également tirer parti de ses contrats de sous-marins et de chasseurs pour intégrer des fournisseurs canadiens dans la chaîne d’approvisionnement européenne.
Fournir des drones, des avions-citernes et d’autres matériels de défense à l’Europe. L’Initiative européenne de défense contre les drones, un réseau de détection et de neutralisation des drones hostiles, devrait être mise en place d’ici la fin de 2026. Ottawa se positionne pour tirer parti de cette situation : le pays a attribué des contrats d’une valeur de 50 millions de dollars à six fabricants canadiens de drones et a ouvert une place de marché regroupant de près de 400 fournisseurs canadiens agréés, sur le modèle de Brave1, l’accélérateur de technologie de défense ukrainien.
En 2025, les véhicules terrestres et leurs pièces constituaient la plus importante catégorie d’exportations militaires autorisées du Canada, avec une valeur de 930 millions de dollars dans l’ensemble des marchés hors États-Unis. Les entreprises canadiennes pourraient aussi en profiter pour en fabriquer dans le cadre du projet de Surveillance du flanc oriental de l’UE, qui vise à renforcer la sécurité le long de la frontière orientale des pays participants.
Par ailleurs, alors que l’UE se prépare à faire face à des feux de forêt fréquents chaque été, la société De Havilland, établie à Calgary, a conclu une entente pour fournir 22 de ses avions-citernes DHC-515 à six pays de l’UE, et d’autres ententes devraient suivre sous peu.
Collaborer à la surveillance de l’Arctique. Le Canada et plusieurs pays d’Europe du Nord s’inquiètent des répercussions environnementales, en plus des besoins croissants en matière de défense et de logistique dans cette région qui se réchauffe rapidement. Les satellites-radars RADARSAT du Canada, qui voient à travers les nuages et dans l’obscurité et font partie du programme d’observation de la Terre de l’Agence spatiale européenne (ESA), pourraient être étendus.
Les nouvelles règles de l’UE en matière d’espace ouvrent de nouveaux horizons aux entreprises canadiennes. Depuis son introduction en 1979, le Canada demeure le seul État non européen à coopérer avec l’ESA. L’engagement de 407 millions d’euros pris par Ottawa envers l’ESA en novembre 2025, le plus important jamais pris, inclut le nouveau programme de l’ESA portant sur les satellites d’observation de la Terre destinés à la sécurité et à la défense.
Le projet de législation spatiale de l’UE (EU Space Act) pourrait aussi constituer une aubaine pour les opérateurs canadiens, puisque l’UE renoncerait à certaines de ses exigences réglementaires et tarifaires pour les ressorts qu’elle juge suffisamment proches de son cadre réglementaire.
Le Canada pourrait servir de rampe de lancement pour les engins spatiaux de l’UE. L’Europe s’est engagée à verser 902 millions d’euros dans le cadre du Défi des lanceurs européens (European Launcher Challenge) de l’ESA afin d’acheter des services de lancement auprès de cinq nouveaux fabricants européens de fusées, les vols devant avoir lieu d’ici 2030. Bien que le Canada ne puisse actuellement pas lancer ses satellites depuis son propre territoire, cela pourrait changer d’ici quelques années. En effet, Ottawa consacre 200 millions de dollars à la construction d’une plateforme de lancement au Spaceport Nova Scotia, près de Canso, qui devrait être opérationnelle d’ici la fin de 2026. Le promoteur du Spaceport a déjà obtenu un contrat pour lancer des roquettes pour la société allemande Isar Aerospace.
Technologie, IA et données : se rapprocher de l’UE
Alors que les dépenses mondiales en matière d’IA ne cessent d’augmenter, le Canada a l’occasion de collaborer plus étroitement avec l’UE. Avant cela, il faudra toutefois poser certaines bases réglementaires.
Malgré l’accès privilégié du Canada au marché de l’UE, les échanges bilatéraux dans le domaine de la technologie restent modestes. L’année dernière, l’UE a importé l’équivalent de 724 millions d’euros d’ordinateurs, d’équipements de télécommunication et de composants électroniques en provenance du Canada et en a exporté à hauteur de 1,6 milliard d’euros.
En 2001, l’UE a reconnu que la législation canadienne en matière de protection des renseignements personnels applicable au secteur privé était adéquate. Les entreprises peuvent donc transmettre des données personnelles de l’UE à des entreprises canadiennes sans avoir à se conformer aux garanties juridiques renforcées exigées par d’autres pays. Forts de cet acquis, les deux parties ont lancé un partenariat numérique en 2023 et ont entamé des discussions sur un accord commercial numérique en mars, jetant ainsi les bases d’un commerce accru dans le domaine de la technologie.
Le potentiel de croissance
Le statut de membre associé du Canada pourrait aider les entreprises canadiennes à accéder au marché de l’UE.
L’Europe investit massivement dans l’IA et l’infonuagique. L’initiative InvestAI de l’UE, lancée en février 2025, vise à mobiliser 200 milliards d’euros pour des investissements dans l’IA, dont 20 milliards d’euros pour sept grands centres de calcul dédiés à l’IA, appelés giga-usines. L’UE veut aussi tripler la capacité de ses centres de données d’ici cinq à sept ans. En 2024, le marché européen de l’infonuagique représentait 61 milliards d’euros, mais les fournisseurs européens n’en détenaient qu’environ 15 %. Les entreprises canadiennes font leur entrée sur ce marché ; Cohere, une entreprise d’IA basée à Toronto, prévoit fusionner avec l’entreprise allemande Aleph Alpha, qui collabore avec des organismes du secteur public allemand, afin de former une entreprise dirigée par des Canadiens dont le siège social sera situé à Toronto et à Berlin. En février, le Canada et l’Allemagne ont également lancé une Alliance pour la souveraineté technologique dans le but de réduire la dépendance envers la technologie étrangère. De plus, Ericsson, le fabricant suédois d’équipement de télécommunications, consacre plus de 630 millions de dollars à la recherche à Ottawa et à Montréal dans le cadre d’une entente conclue en 2024 avec le gouvernement fédéral. Mistral AI, le développeur parisien de modèles d’IA, ouvre un bureau à Montréal, prévoit en ouvrir un autre à Toronto et a signé en juin une entente avec le gouvernement du Québec concernant l’utilisation de l’IA dans les services publics.
Peu d’entreprises canadiennes ont la capacité de se développer en Europe. CGI a généré 6,2 milliards de dollars grâce à ses activités européennes au cours de son dernier exercice financier. Brookfield, le gestionnaire d’actifs de Toronto, s’est engagé à investir 20 milliards d’euros dans les infrastructures d’IA en France et jusqu’à 10 milliards de dollars américains dans un centre de données dédié à l’IA en Suède à partir de 2025. La plupart des entreprises n’ont toutefois pas l’envergure nécessaire pour cela : environ 99 % des 48 400 entreprises de technologie canadiennes sont des petites ou moyennes entreprises, 85 % emploient moins de 10 personnes et seul un quart d’entre elles environ sont exportatrices. Les États-Unis absorbent les deux tiers des exportations canadiennes de matériel technologique, tandis que l’Union européenne et le Royaume-Uni représentent à eux deux environ 11 %.
L’Europe veut s’assurer que l’infonuagique et à l’IA des administrations publiques sont gérées par des fournisseurs européens. Le Règlement sur le développement de l’informatique en nuage et de l’IA, proposé en juin 2026, limiterait de façon générale le recours des organismes du secteur public aux fournisseurs d’infonuagiques établis dans l’UE. Pour les activités sensibles, les fournisseurs devront être détenus et contrôlés au sein de l’UE, à l’exception des pays approuvés par la Commission, et aucune exception ne s’appliquerait aux activités les plus sensibles. Le Canada pourrait figurer parmi ces pays.
Cependant, la législation canadienne sur la protection de la vie privée des consommateurs doit être mise à jour. Le Projet de loi C-36, qui modifierait la Loi sur la protection des renseignements personnels, n’a pas encore été adopté. La dernière mise à jour remonte à 2000, bien avant la prolifération des médias sociaux, et certains craignent que les lois canadiennes sur la protection des renseignements personnels ne soient plus reconnues par l’UE. Pour l’instant, les données personnelles circulent librement de l’UE vers les entreprises canadiennes, car l’UE estime que la loi protège adéquatement les données et est conforme à sa propre réglementation. Toutefois, cette évaluation est revue tous les quatre ans, la prochaine étant prévue en 2028.
Obtenir le statut de pays associé conformément aux nouvelles règles sur l’infonuagique. En vertu du Règlement sur le développement de l’informatique en nuage et de l’IA, le Canada pourrait obtenir ce statut, ce qui permettrait aux fournisseurs sous contrôle canadien de participer aux appels d’offres pour des contrats essentiels d’infonuagique et d’IA au même titre que les opérateurs de l’UE. Le hic, c’est que les infrastructures, le personnel et les données des clients doivent demeurer au sein de l’UE. Les plus grands gagnants seraient donc les entreprises canadiennes qui exercent déjà leurs activités en Europe. Ottawa devrait offrir quelque chose en contrepartie : veiller à ce que ses lois sur la protection des renseignements personnels restent conformes aux normes de l’UE et ouvrir les contrats publics canadiens – y compris ses propres achats souverains liés à l’infonuagique – aux fournisseurs de l’UE avec des conditions équitables.
Accepter les tests de produits de l’autre partie. Le Conseil de partenariat numérique Canada-UE, qui s’est réuni pour la première fois à Montréal en décembre 2025, envisage la reconnaissance mutuelle des tests de produits connectés et assistés par l’IA. Un accord permettrait aux laboratoires canadiens de certifier les produits destinés au marché de l’UE et aux fabricants canadiens de n’effectuer qu’un seul essai pour les deux marchés.
Collaborateurs :
Jordan Brennan, premier directeur général
Shaz Merwat, responsable principal, Politique énergétique
Wilson Fink, responsable principal, Politique agricole
Thomas Ashcroft, responsable principal de politique, Enjeux mondiaux
Les flux commerciaux dans le secteur des services concernent l’année 2024, et non 2025, et incluent le Royaume-Uni, la Norvège et la Suisse, qui ne sont pas membres de l’Union européenne.
Moyenne de 2022 à 2024.
Faits sur l’aluminium, Ressources naturelles Canada.
Union européenne, Mécanisme d’ajustement carbone aux frontières.
Commission européenne, Nouvelles mesures de sauvegarde de l’UE sur les importations d’acier en provenance de pays tiers.
Premier ministre du Canada, « Le premier ministre Carney annonce une nouvelle stratégie visant à transformer l’industrie automobile canadienne », 5 février 2026.
Innovation, Sciences et Développement économique Canada, « Le gouvernement du Canada annonce un investissement dans Prevost (Groupe Volvo Canada inc.) à Sainte-Claire pour soutenir la fabrication d’autobus et le transport propre au Canada », 16 octobre 2026.
Transports Canada, Programme pour l’abordabilité des véhicules électriques : Aperçu.
Statistique Canada, Base de données sur le commerce international canadien de marchandises, consultée par l’entremise d’Innovation, Sciences et Développement économique Canada ; Données sur le commerce en direct, Exportations canadiennes vers l’Union européenne (EU-27) et importations, de 2021 à 2025, en utilisant les codes SCIAN 11 (Agriculture, foresterie, pêche et chasse), 311 (Fabrication d’aliments), 312 (Fabrication de boissons et de produits du tabac), le code SH 31 (Engrais) et certains codes liés à l’agriculture provenant de la fabrication d’équipements et de machines, en dollars canadiens courants, consultées le 27 octobre 2026.
Statistique Canada, Base de données sur le commerce international canadien de marchandises, consultée par l’entremise d’Innovation, Sciences et Développement économique Canada ; Données sur le commerce en direct, Exportations canadiennes de marchandises vers l’Union européenne (EU-27) et importations, 2025, en utilisant les codes SH 201, 202, 203, 20630, 20641 et 20649.
L’UE augmente les droits de douane sur les importations russes et biélorusses de produits agricoles et d’engrais.
Le Canada était le premier producteur de potasse au monde.
Données, statistiques et analyses sur l’exploitation minière – Faits sur la potasse.
Fiche de renseignements sur la Trichinose.
Division de statistique des Nations Unies, base de données Comtrade de l’ONU, codes de marchandises HS 0201 et 0202, Exportations canadiennes de marchandises vers l’Union européenne (EU-27), 2025.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/information-sur-la-durabilite/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.