

 FR


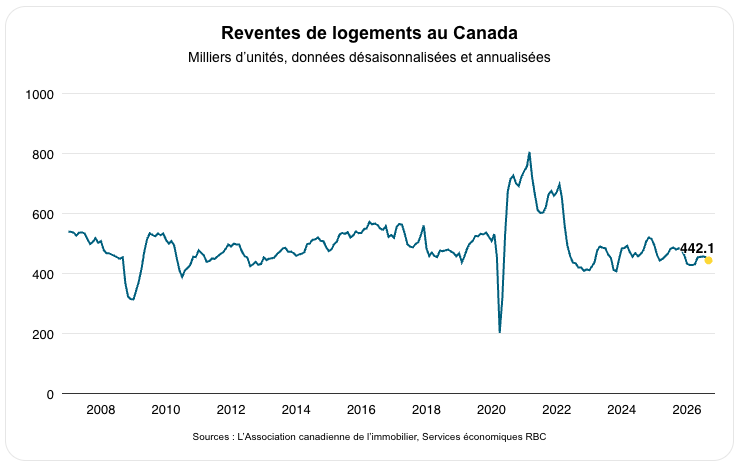
Le marché canadien du logement a nettement reculé en septembre, après plusieurs mois de timide amélioration. Les reventes ont diminué de 2,3 % par rapport à août en données désaisonnalisées, interrompant l’amélioration amorcée au printemps.
Deux facteurs se sont conjugués pour maintenir les acheteurs sur la touche. L’intensification de la guerre commerciale entre le Canada et les États-Unis a ébranlé la fragile confiance des consommateurs, qui commençait à se rétablir, tandis que l’anticipation de hausses des taux d’intérêt de la Banque du Canada a fait légèrement monter les taux hypothécaires fixes, incitant les acheteurs potentiels à faire une pause. Les marchés du travail se sont affaiblis en parallèle, accentuant l’hésitation des acheteurs.
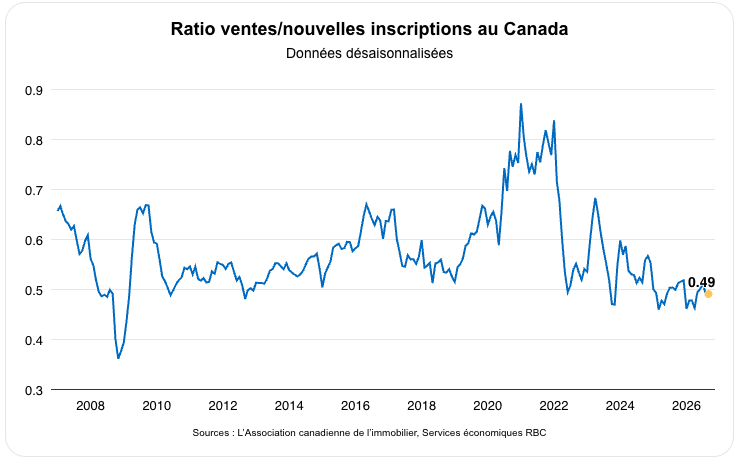
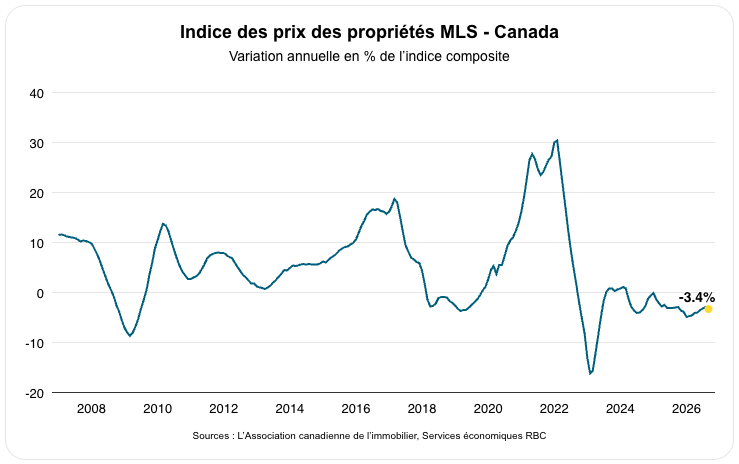
Le recul de l’activité des acheteurs a accéléré la baisse des prix pour la première fois en sept mois. L’indice des prix des propriétés MLS a chuté de 0,4 % par rapport à août et se situe à 3,5 % sous son niveau d’il y a un an, ce qui ramène les prix à leur niveau du début de 2021.
Les nouvelles inscriptions ont également diminué, de 1,8 % d’un mois sur l’autre en données désaisonnalisées, la contraction de l’offre limitant quelque peu l’ampleur de la baisse des prix.
Les taux augmentent, mais moins fortement qu’en 2022
Le recul de septembre témoigne de la reprise en dents de scie à laquelle nous nous attendions, alors que les ménages composent avec l’évolution de la politique commerciale et la hausse des coûts d’emprunt. Les taux de rendement obligataires ont déjà commencé à augmenter en prévision des hausses du taux directeur de la Banque du Canada, faisant monter les taux hypothécaires fixes avant même que la banque centrale n’agisse.
Cela dit, il faut tenir compte de l’ampleur de ce cycle. Nous prévoyons que la Banque du Canada relèvera le taux du financement à un jour d’un point de pourcentage au total en 2027, soit une hausse bien moindre que lors du dernier cycle de resserrement, où ce taux est passé de 0,25 % à 5 % en un peu plus d’un an. De plus, ces hausses de taux demeurent probablement conditionnelles à une amélioration de l’économie canadienne.
Même si les hausses de taux réduisaient encore l’abordabilité des propriétés pour certains acheteurs potentiels, leur rythme graduel ne devrait pas entraîner un recul des reventes d’une ampleur comparable à celui observé après la pandémie.
Néanmoins, les résultats de septembre montrent clairement que le marché traversera des périodes difficiles à mesure que les taux augmenteront et que l’incertitude commerciale persistera.
La faible abordabilité des propriétés rattrape les marchés jusque-là les plus performants
En Ontario et en Colombie-Britannique, de plus en plus d’acheteurs continuent de se retirer du marché, car la faible abordabilité des propriétés, la faible croissance démographique et la faible confiance des consommateurs pèsent sur la demande.
Dans la région du Grand Toronto, les reventes ont diminué de 5,3 % d’un mois sur l’autre, tandis que celles du Grand Vancouver ont reculé de 6,2 %. Le recul a été encore plus marqué à Victoria, où les reventes ont chuté de 25 % d’un mois sur l’autre, soit la plus forte baisse au pays.
Cette baisse n’a toutefois pas eu d’effet majeur sur les prix. Les nouvelles inscriptions ont continué de diminuer dans la plupart des marchés de l’Ontario et à Vancouver, maintenant un équilibre relativement stable entre l’offre et la demande.
L’inverse se produit au Québec, qui commence plus tardivement à subir les effets de la faible abordabilité des propriétés. Les reventes ont plafonné, tandis que les nouvelles inscriptions ont progressivement augmenté tout au long de 2026, exerçant enfin des pressions à la baisse sur les prix après des années de résilience. Le marché de Montréal montre les premiers signes de faiblesse, tandis que la situation demeure contrastée à Québec, où le marché reste vulnérable. Nous prévoyons que les prix continueront de fléchir à mesure que les futures hausses de taux réduiront la capacité financière des acheteurs, les excluant de marchés où l’abordabilité des propriétés ne s’est que rarement améliorée par rapport à ses pires niveaux historiques.
Dans certaines régions des Prairies, les conditions du marché se détendent : le recul des reventes à Winnipeg, à Regina, à Saskatoon et à Edmonton fait diminuer le ratio ventes-nouvelles inscriptions, même si celui-ci demeure favorable aux vendeurs dans la plupart des cas.
La situation est contrastée au Canada atlantique. Comme au Québec, certains marchés montrent des signes d’essoufflement alors que les prix demeurent près de leurs niveaux records. En revanche, les reventes progressent depuis avril à Halifax et à Terre-Neuve-et-Labrador, signe d’une stabilisation après une période de faiblesse amorcée à la fin de 2025.
Deux pas en avant, un pas en arrière
Malgré le faux pas de septembre, les conditions propices à une stabilisation graduelle demeurent en place à l’approche de 2027.
Nous prévoyons un raffermissement de la demande à mesure que les marchés du travail se redresseront et que la demande refoulée commencera à se concrétiser. Cela dit, la reprise ne sera pas linéaire. L’incertitude entourant la politique commerciale continue de peser sur la confiance des ménages et des entreprises, tandis que les tensions géopolitiques maintiennent les coûts de l’énergie à des niveaux inhabituellement élevés.
Bien que les gouvernements offrent un soutien budgétaire et que les entreprises s’adaptent à l’évolution de la situation, la politique tarifaire imprévisible de l’administration américaine suscite chez bon nombre de personnes des inquiétudes quant à ses répercussions sur l’emploi et les revenus. Dans ce contexte, nous prévoyons que la reprise du marché du logement se poursuivra graduellement, avec des hauts et des bas.
À propos de l’auteur :
Rachel Battaglia est économiste à RBC. Elle fournit des prévisions pour les économies provinciales canadiennes et analyse les principales tendances en matière de logement et de dépenses de consommation.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

