

 FR


Nous demeurons optimistes, mais prudents quant à l’amélioration de l’économie canadienne par habitant, malgré la nouvelle escalade des risques commerciaux et les prix de l’énergie toujours élevés.
Malgré une nouvelle intensification des tensions commerciales avec les États-Unis et l’augmentation des prix de l’énergie en raison du conflit au Moyen-Orient qui s’éternise, l’économie canadienne a continué à faire preuve de résilience au premier semestre de 2026.
La croissance du produit intérieur brut canadien a rebondi au deuxième trimestre après un ralentissement hivernal, et les conditions du marché du travail se sont améliorées.
Nous prévoyons une croissance de 1 % en 2026, un taux historiquement faible, mais qui s’avère nettement meilleur si l’on tient compte des importants obstacles démographiques, notamment une baisse de la population, une première au Canada.
La croissance par habitant brosse un tableau plus encourageant de la façon dont les Canadiens perçoivent l’économie. Le taux de chômage, même s’il est toujours élevé, a atteint son plus bas niveau en deux ans en juillet et en août, et a reculé de près de trois quarts de point de pourcentage par rapport à il y a un an.
Résilience dans un contexte de tensions commerciales renouvelées
Les tensions commerciales entre le Canada et les États-Unis ont considérablement augmenté au cours de l’été : les États-Unis ont imposé des droits de douane de 50 % sur une autre série de biens représentant environ 5 % des importations canadiennes, et le Canada a imposé des mesures de représailles sur des importations en provenance des États-Unis d’un montant équivalent.
Même si ces mesures auront des répercussions importantes sur certains secteurs ciblés, nous nous attendons à ce qu’elles aient une incidence économique générale limitée, et à ce que le soutien budgétaire offre une certaine protection.
Le plus grand risque réside dans une nouvelle escalade potentielle. De plus, l’imprévisibilité quant aux prochains produits qui pourraient faire l’objet de droits de douane augmente l’incertitude chez les exportateurs et les importateurs des deux côtés de la frontière.
Pour l’instant, l’escalade a toutefois été limitée. L’économie canadienne s’est révélée plus résiliente que prévu aux chocs commerciaux survenus au cours de la dernière année et demie. Il y a eu des répercussions importantes sur certains sous-secteurs ciblés, mais les effets ne se sont pas encore propagés dans d’autres segments de l’économie.
Les investissements des entreprises ont également montré des signes de reprise, en partie grâce au déploiement mondial de centres de données pour soutenir les capacités d’intelligence artificielle (IA), qui commence à se propager de façon plus importante au Canada.
L’économie canadienne demeure étroitement liée à celle des États-Unis et vulnérable aux chocs commerciaux généraux, mais elle est beaucoup plus forte qu’au printemps 2025, lorsque les tarifs douaniers ont augmenté de façon importante pour la première fois.
Les dépenses de consommation demeurent solides, malgré les coûts de l’énergie
Les prix de l’énergie plus élevés attribuables au conflit au Moyen-Orient, qui limite les flux de pétrole dans le détroit d’Ormuz, réduisent le pouvoir d’achat des ménages, surtout pour ceux à faible revenu.
Le taux d’épargne des ménages a toutefois augmenté au deuxième trimestre, en partie en raison d’une augmentation des transferts gouvernementaux, mais également grâce à la plus forte augmentation des salaires en près de deux ans (1,4 %).
La croissance des salaires horaires a ralenti, car le taux de chômage demeure élevé, mais la croissance de l’emploi a rebondi après un début d’année décevant.
Les marchés du logement ont montré d’autres signes de stabilisation, et le suivi des opérations sur cartes RBC laisse entrevoir une plus grande résilience de la croissance des dépenses de consommation au cours de l’été.
Les prix plus élevés du pétrole se traduisent également par des recettes beaucoup plus élevées pour les régions productrices de pétrole du pays, qui est un exportateur net d’énergie.
La probabilité d’une hausse plus précoce du taux directeur par la BdC augmente
La Banque du Canada (BdC) a indiqué qu’elle était plus préoccupée par la répercussion des coûts plus élevés de l’énergie sur l’inflation en général que par les risques commerciaux. Elle estime que les dépenses gouvernementales ciblées conviennent mieux pour remédier aux incidences sectorielles des échanges commerciaux que des changements généraux du taux directeur.
À ce jour, il y a peu de signes d’une répercussion importante des prix plus élevés de l’énergie, à part un bond mécanique des prix de l’essence. Nous continuons de nous attendre à une répercussion limitée sur les prix à la consommation finaux, à l’exception des produits à forte intensité énergétique, comme l’essence et les billets d’avion.
Toutefois, l’une des conséquences de l’amélioration graduelle de l’économie et d’un taux de chômage plus bas est également que les arguments en faveur du maintien du taux au jour le jour dans la partie inférieure de la fourchette neutre estimée de la BdC, qui est de 2,25 % à 3,25 %, continuera de s’affaiblir au fil du temps.
Nous nous attendons à ce que la banque centrale continue de prendre ses décisions de politique monétaire en fonction de la vigueur générale de l’économie canadienne et des risques d’inflation prévisionnels, plutôt qu’en réaction directe aux prix mondiaux du pétrole.
Nous continuons toutefois de prévoir que l’économie soutiendra des hausses progressives du taux directeur dès le premier trimestre de 2027. Il est aussi de plus en plus possible que la première hausse puisse survenir plus tôt.
Les économies provinciales du Canada divergent sur plusieurs fronts
L’année 2026 se déroule essentiellement comme prévu, toutes les provinces étant en voie d’afficher une croissance pour une troisième année consécutive.
La résilience des ménages, l’amélioration des marchés du travail et une politique budgétaire expansionniste offrent un soutien généralisé partout au pays.
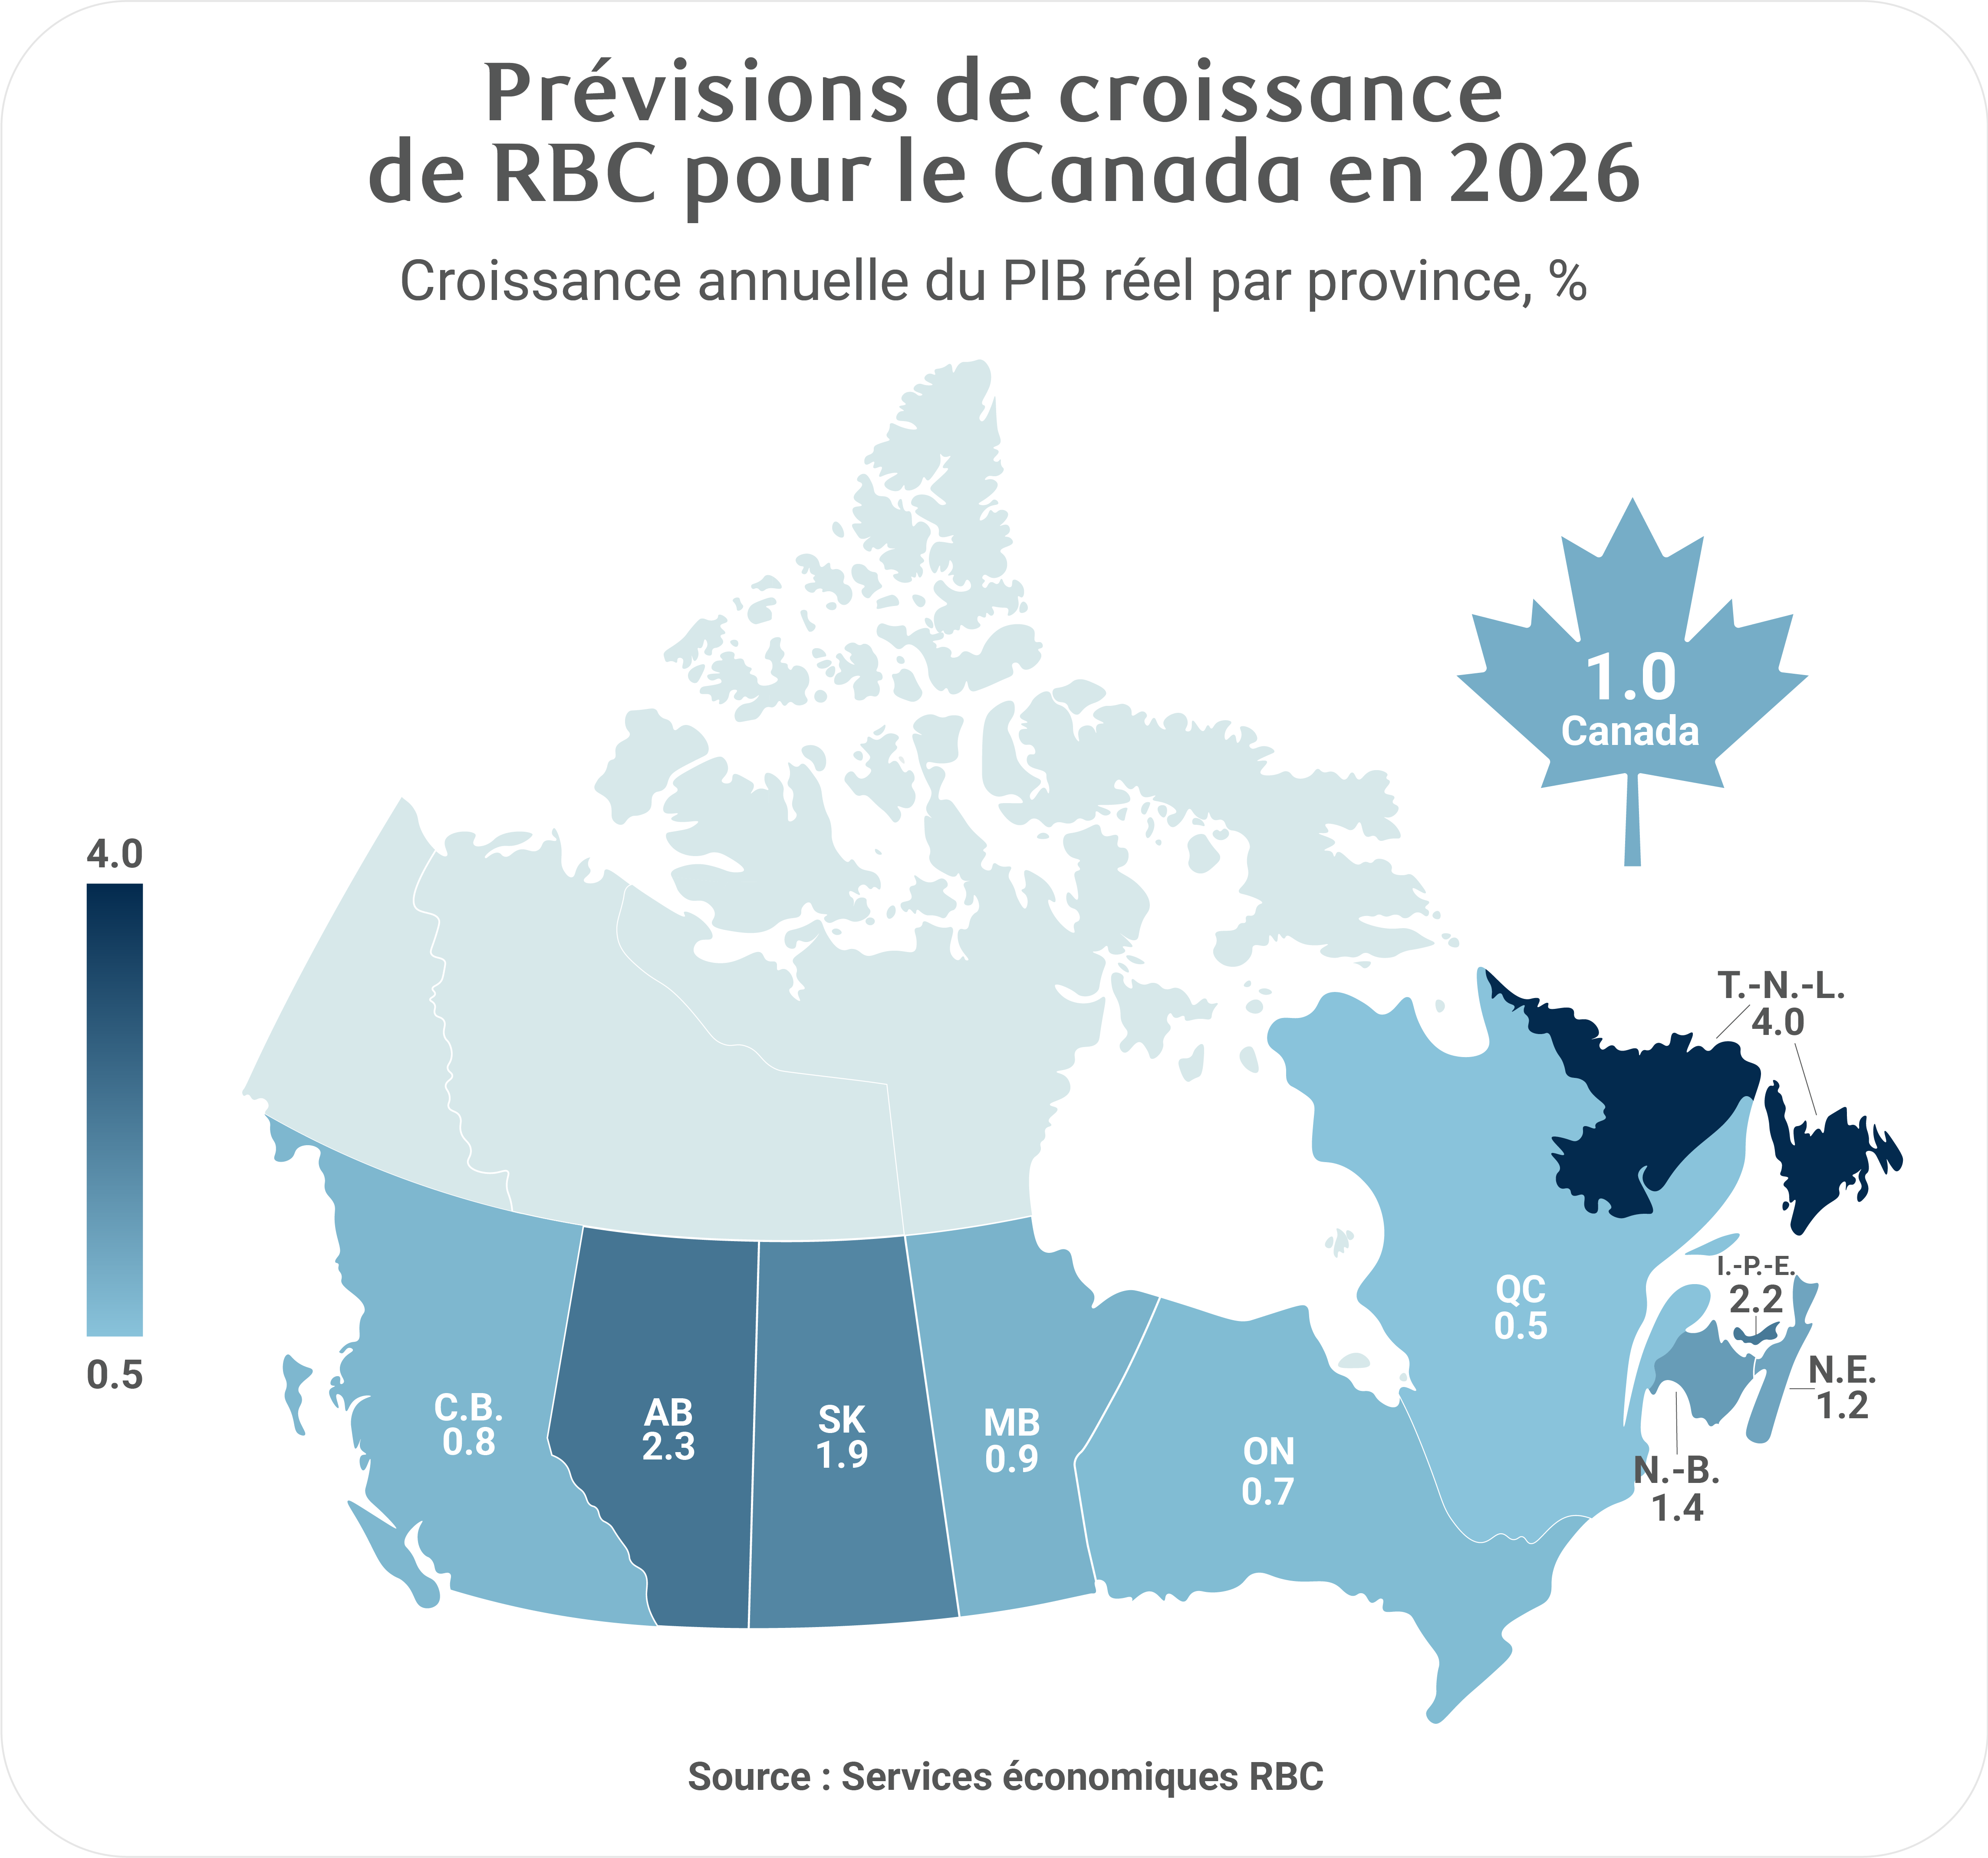
Le rythme de croissance varie toutefois considérablement. Les droits de douane américains, les prix élevés des produits de base, la diminution de la population et l’évolution de la dynamique des investissements dans le logement maintiennent un écart entre les régions : on constate un écart de 3,5 points de pourcentage entre la province dont la croissance est la plus rapide (Terre-Neuve-et-Labrador) et celle dont la croissance est la plus lente (le Québec).
Les provinces riches en produits de base, soit Terre-Neuve-et-Labrador (4 %), l’Alberta (2,3 %) et la Saskatchewan (1,9 %), sont en tête aux côtés de l’Île-du-Prince-Édouard (2,2 %). Suivent le Nouveau-Brunswick (1,4 %), la Nouvelle-Écosse (1,2 %) et le Manitoba (0,9 %).
La Colombie-Britannique (0,8 %), l’Ontario (0,7 %) et le Québec (0,5 %) occupent le bas de notre classement de croissance, freinées par l’exposition aux droits de douane et le ralentissement de la croissance de la population.
Nos prévisions comportent des révisions à la hausse mineures pour l’Ontario et le Québec par rapport à la mise à jour trimestrielle canadienne de juin, malgré le fait qu’il s’agisse des deux provinces les plus touchées par les droits de douane imposés en vertu de l’article 338. L’excellente tenue de l’Ontario au deuxième trimestre et la croissance supérieure aux attentes du Québec au premier trimestre les placent en meilleure position que prévu pour le deuxième semestre de 2026.
Nous avons également revu légèrement à la hausse nos prévisions pour Terre-Neuve-et-Labrador et l’Alberta en raison des prix élevés soutenus des produits de base et de l’amélioration de la capacité (dans certains cas) qui alimente une meilleure production.
Les nouveaux tarifs douaniers accentuent les pressions dans les provinces exposées aux échanges commerciaux
Les dommages causés par les droits de douane américains ont été plus importants dans certaines régions. L’Ontario, le Québec et la Colombie-Britannique subissent les pires effets, car les principales exportations, comme les véhicules, l’acier, les équipements de transport et les produits forestiers, s’affaiblissent et ont des répercussions sur les emplois dans les secteurs touchés. Les nouveaux tarifs douaniers américains imposés en vertu de l’article 338 représentent d’autres risques de baisse. Les produits en plastique, la machinerie électrique, les meubles et les produits du bois figurent parmi les segments les plus touchés et les exportations de ces produits vers les États-Unis en provenance de ces provinces pourraient ralentir considérablement, voire s’interrompre.
Les rajustements tarifaires de septembre modifient l’exposition entre certaines provinces, sans toutefois changer de façon importante le classement des provinces les plus touchées. Certains produits du papier ont été ajoutés à la liste des produits visés par les droits de douane, ce qui a touché la Nouvelle-Écosse de façon disproportionnée et la fait figurer parmi les provinces les plus exposées. Les exportations de produits du papier représentent environ 0,4 % du PIB nominal de la province, un coup dur pour le secteur, mais il est peu probable qu’elles freinent considérablement la croissance globale.
En revanche, le retrait des tableaux et panneaux de contrôle1 de la liste des produits visés par les droits de douane devrait aider légèrement les exportations de la Colombie-Britannique.
Les nouveaux droits de douane (notamment ceux imposés en vertu de l’article 338) pourraient toucher environ 12 % des exportations intérieures du Québec et de la Nouvelle-Écosse vers les États-Unis et 10 % de celles de la Colombie-Britannique et de l’Ontario, soit environ le double de la moyenne nationale.
Même s’ils sont importants, les droits de douane américains représentent toujours un choc sectoriel plutôt qu’un choc économique généralisé. Le soutien budgétaire et la croissance compensatoire d’autres secteurs devraient empêcher un ralentissement plus marqué de la croissance du PIB réel.
Le redressement des ressources naturelles favorise la croissance dans les provinces riches en produits de base
La convergence des prix élevés des produits de base et de l’expansion de la capacité de production stimulent une croissance démesurée dans les régions productrices de ressources, qui profitent des redevances de production tout en demeurant largement à l’abri des droits de douane américains.
Terre-Neuve-et-Labrador et l’Alberta profitent de l’augmentation de la capacité de Trans Mountain et de l’augmentation de la production des quatre champs extraterritoriaux de Terre-Neuve-et-Labrador après une inactivité prolongée.
Parmi les autres produits de base, les prix plus élevés du canola, attribuables à la forte trituration de graines de canola au pays et à la demande chinoise, ont déclenché des semis records (Cet article est disponible uniquement en anglais) en Saskatchewan.
Les dépenses de consommation se maintiennent dans la plupart des provinces
La résilience des dépenses de consommation se maintient dans la plupart des provinces, même après avoir tenu compte de l’inflation des dépenses d’essence.
L’Alberta est en tête de la croissance des ventes au détail au pays jusqu’à présent, grâce à une augmentation de la population supérieure à la moyenne et à un rendement économique général supérieur. L’Île-du-Prince-Édouard, le Nouveau-Brunswick et la Nouvelle-Écosse suivent toutefois de près. Les prix de l’essence contribuent démesurément à ces données (ils représentent de 1,5 à deux fois la part moyenne du budget) et les dépenses de consommation sous-jacentes demeurent solides.
Nous avons déjà souligné des signes avant-coureurs d’une réduction de l’épargne au profit du paiement de factures plus élevées, mais nous ne constatons pas encore de signes généraux importants de tensions financières dans aucune province. Cela devrait soutenir les dépenses de consommation pour le reste de l’année et au début de 2027, mais à des taux variables à l’échelle du pays.
Tableaux de prévisions détaillés
Détail des prévisions économiques
Tableaux des prévisions provinciales
Perspectives de taux d’intérêt
À propos des auteurs :
Frances Donald est l’économiste en chef de RBC et supervise une équipe de professionnels de premier plan, qui fournissent des analyses et des informations économiques pour informer les clients de RBC dans le monde entier. Frances est une experte clé sur les questions économiques et est très recherchée par les clients, les dirigeants gouvernementaux, les décideurs et les médias aux États-Unis et le Canada.
Robert Hogue est membre du l’équipe Économique et leadership avisé RBC, se spécialisant dans l’analyse et les prévisions pour le marché de l’habitation canadien et les économies provinciales. Il compte parmi ses publications Tendances immobilières et accessibilité à la propriété, Perspectives provinciales et l’analyse des budgets provinciaux. Dans ses fonctions, il est fréquemment appelé à commenter l’évolution de la conjoncture économique auprès de la direction de RBC, de ses clients et des médias.
Nathan Janzen travaille à RBC depuis 2008, où il s’occupe principalement de la couverture des perspectives macroéconomiques du Canada et des États-Unis. Il est titulaire d’une maîtrise en économie de l’Université McMaster et d’un baccalauréat en économie de l’Université de Regina.
Rachel Battaglia est économiste à RBC. Elle fournit des prévisions pour les économies provinciales canadiennes et analyse les principales tendances en matière de logement et de dépenses de consommation.
Salim Zanzana est économiste à RBC. Il se concentre sur les questions macroéconomiques émergentes, allant des tendances du marché du travail aux changements dans la croissance structurelle à long terme du Canada et d’autres économies mondiales
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

