

 FR


Tout au long de l’année, notre point de vue sur l’économie américaine a reposé sur trois thèmes : une croissance solide, un marché du travail vigoureux et une inflation de plus en plus persistante, qui risque d’être difficile à résorber.
Les données de novembre ont confirmé ces trois thèmes. L’économie absorbe de multiples chocs, mais elle doit composer avec des prix plus élevés et, maintenant, avec des taux d’intérêt plus élevés. Nous n’utilisons pas le mot « surchauffe ». On peut toutefois se demander si l’économie commence à s’échauffer ou si elle reste simplement stable.
Voici où les tensions se sont accentuées ce mois-ci :
La croissance a tenu bon et s’est même accélérée
L’économie américaine a continué de mieux résister aux chocs que prévu, et les données récentes laissent entrevoir un regain de dynamisme. Deux facteurs se démarquent.
-
Les investissements dans l’IA sont passés de la construction de centres de données à leur équipement. Globalement, les dépenses en matériel non résidentiel ont enregistré au troisième trimestre leur plus forte croissance trimestrielle depuis 2011 (hors période de réouverture après la COVID-19). La croissance des dépenses en matériel de traitement de l’information s’est accélérée pour dépasser 37 % en taux annuel désaisonnalisé, tandis que les dépenses en matériel industriel ont progressé de près de 25 % sur la même base.
-
La consommation personnelle s’est accélérée au troisième trimestre, tirée par les consommateurs à revenu plus élevé. Les dépenses tournent à plein régime. Les dépenses en biens durables s’accélèrent malgré la hausse des prix, et celles en services (en hausse de 4,1 % en taux annuel désaisonnalisé au troisième trimestre) ont progressé à leur cadence la plus rapide depuis 2022.
La croissance du PIB a été particulièrement vigoureuse au troisième trimestre, à 3,4 %. Plus impressionnantes encore, les ventes finales aux acheteurs privés au pays, qui donnent une idée plus précise de la demande sous-jacente, ont bondi de 4,9 %. La croissance nominale frôle les 6 %. Nous avons relevé nos prévisions de croissance à 2,4 % pour 2026 comme pour 2027, et les récentes révisions des données laissent entrevoir des résultats potentiellement encore supérieurs à nos prévisions.
Les tensions montent sur le marché du travail, mais le seuil de surchauffe est plus élevé
Nous soutenons depuis longtemps que, pour des raisons structurelles, les États-Unis risquent davantage de manquer de travailleurs que de manquer d’emplois. Ce qui pourrait changer, c’est que la vigueur cyclique accentue maintenant les pressions structurelles.
Une économie affichant une croissance nominale de 6 % exerce naturellement une pression sur l’offre de main-d’œuvre, tandis que les départs à la retraite continuent de réduire le bassin de travailleurs. Les créations d’emplois d’octobre ont été nettement supérieures aux attentes, et le taux de chômage a légèrement reculé à 4,1 % (même si un plus grand nombre de personnes ont réintégré la population active ce mois-ci en particulier).
Parallèlement, les petites entreprises citent la qualité de la main-d’œuvre disponible comme leur principale préoccupation, dans des proportions nettement supérieures aux normes d’avant la pandémie. Certains responsables de la Réserve fédérale ont soulevé des préoccupations semblables, et c’est une question que nous posent de plus en plus les dirigeants : Où trouver des conducteurs d’autobus, des personnes de métier et du personnel dans l’hôtellerie et la restauration?
Quand un marché du travail tendu cesse-t-il d’être une bonne chose pour devenir un problème?
Premièrement, lorsque les salaires commenceront à augmenter de façon plus marquée. Nous n’en sommes pas encore là. La croissance des salaires semble solide, du moins à première vue. Nous continuons toutefois de signaler que certains facteurs pourraient tirer vers le bas les principaux indicateurs de croissance des salaires, notamment les départs à la retraite de travailleurs plus âgés dont la rémunération dépasse la moyenne et la création nette d’emplois dans des secteurs où les salaires sont inférieurs à la moyenne, comme les soins de santé et l’aide sociale.
Deuxièmement, lorsque les pénuries de main-d’œuvre freinent la croissance des entreprises. Là encore, rien ne l’indique : Le taux d’utilisation de la capacité a reculé ce mois-ci, et certains des segments les plus dynamiques du secteur manufacturier misent davantage sur l’automatisation que sur leurs effectifs.
La technologie aide également des secteurs comme le transport et l’entreposage à faire plus avec la main-d’œuvre dont ils disposent. Quand la population active diminue, une croissance qui nécessite moins de nouvelles embauches constitue un avantage. Elle devrait également ralentir la « surchauffe » au sens traditionnel.
Les hausses de prix se généralisent et d’autres pressions se profilent
Même si la croissance et l’emploi semblent solides, le problème de l’inflation s’aggrave aux États-Unis. Les hausses de prix touchent un nombre croissant de catégories. Environ la moitié des composantes de l’indice des prix à la consommation affichent des hausses de plus de 3 % en glissement annuel.
Les prix plus élevés du diesel se sont répercutés sur les coûts de fret, ce qui fait grimper les prix de nombreux biens, de l’épicerie aux vêtements et aux jouets. Les services de transport ont également été touchés, annulant presque tous les progrès de l’été en matière d’inflation.
Il est également difficile de dire si les pressions sur les prix à la consommation se dissiperont de sitôt. Les coûts du transport de marchandises ont augmenté de 16,5 % en glissement annuel et sont répercutés sur l’ensemble de la chaîne d’approvisionnement. Dans l’ensemble, les prix à la production augmentent de 6,5 % en glissement annuel, ce qui représente l’écart le plus important entre l’indice des prix à la production et l’indice des prix à la consommation depuis le milieu de 2022.
Les licenciements restant limités, les entreprises semblent choisir de répercuter leurs coûts plus élevés sur les consommateurs plutôt que de protéger leurs marges en réduisant les coûts de main-d’œuvre. À l’approche du magasinage des Fêtes, le risque clé sera de savoir si les détaillants maintiennent leurs prix ou limitent les rabais. Une plus grande part de la hausse des coûts pourrait alors se répercuter sur les consommateurs au début de 2027.
Le défi Poly-K de la Fed
La notion de consommateur en forme de K est déjà bien connue, mais l’idée d’une économie fracturée doit évoluer.
Les divergences en K se multiplient dans l’économie américaine : Les retraités et les travailleurs, l’investissement dans l’IA et dans le logement, l’inflation liée à l’offre et l’inflation liée à la demande. Nous la décrivons comme une économie « Poly-K ». En considérant ces divergences ensemble, on voit se dégager une tendance. Les facteurs qui alimentent l’inflation sont moins sensibles aux taux d’intérêt et se situent dans la partie supérieure du « Poly-K ». Les pans de l’économie les plus sensibles aux taux contribuent moins à l’inflation et sont déjà en difficulté dans la partie inférieure.
Cela aide à comprendre pourquoi les messages de la Fed peuvent parfois sembler contradictoires. Si l’effet de taux plus élevés sur l’inflation demeure incertain, il y a de bonnes raisons d’éviter d’accentuer les pressions sur les pans les plus vulnérables de l’économie, dont certains montrent déjà des signes de tension. C’est aussi pourquoi nos prévisions peuvent faire état d’une inflation supérieure à la cible et d’un nombre relativement modeste de hausses de taux. La décision d’octobre de laisser les taux inchangés, alors que deux membres ont voté en faveur d’une hausse, reflète cette tension.
Cela dit, la généralisation des hausses de prix et le raffermissement du marché du travail compliqueront la tâche de la Fed si elle veut faire valoir que de modestes ajustements suffiront par la suite. Nous prévoyons des hausses en décembre et en mars, mais d’autres pourraient être décrétées.
L’économie américaine a montré qu’elle pouvait absorber de nombreux chocs. La grande question est de savoir comment les coûts se répartiront entre les différentes composantes de cette économie « Poly-K ».
Perspectives de croissance
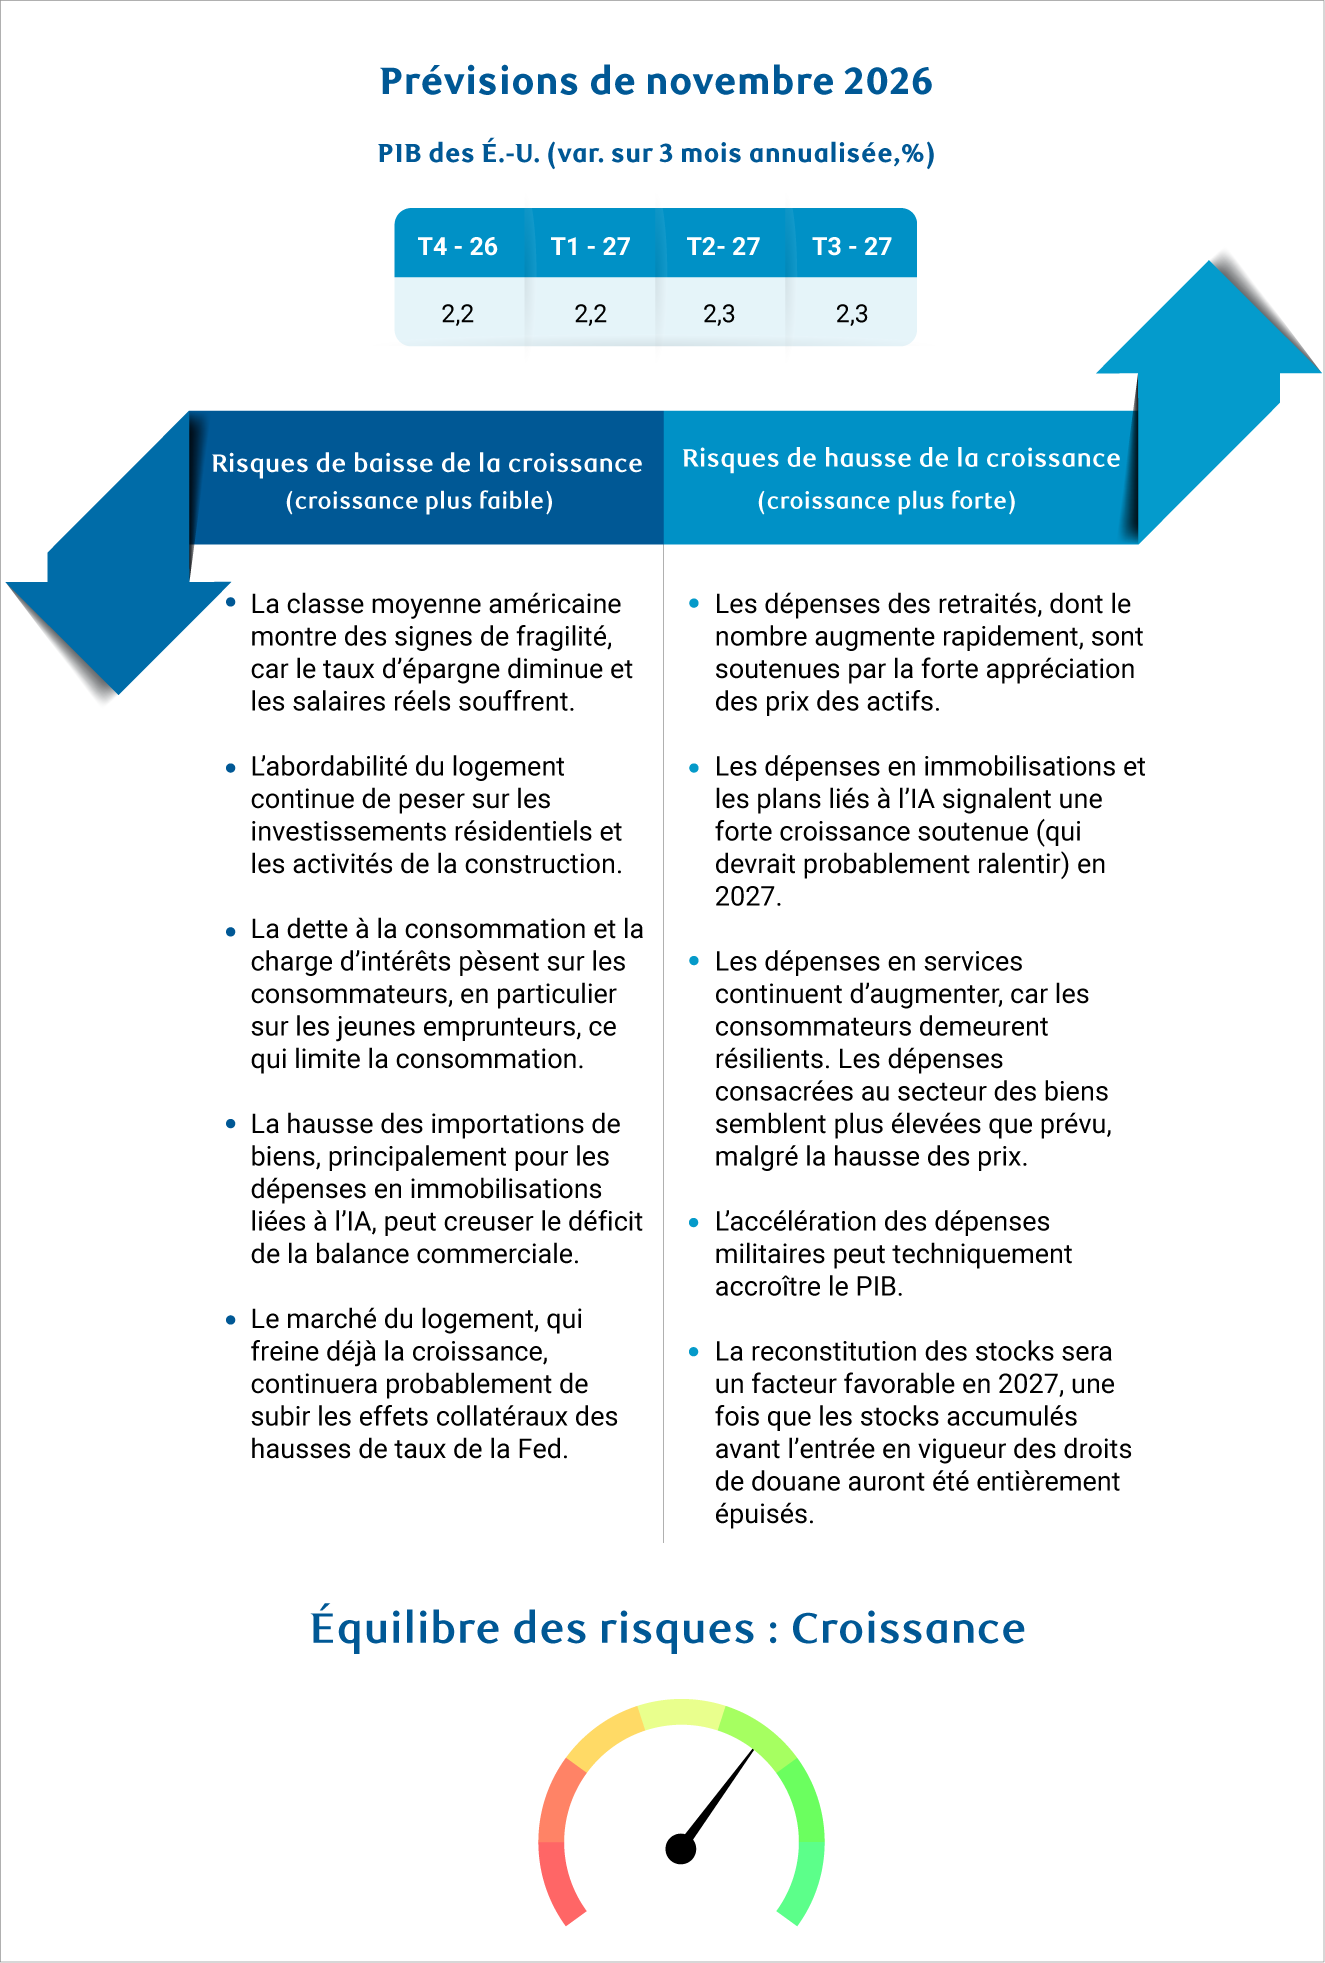
Notre point de vue : L’économie américaine reste résiliente. Sa croissance sous-jacente dépasse le rythme tendanciel de 2 %, mais masque des divergences. L’IA continue de stimuler à elle seule l’investissement des entreprises : les dépenses en matériel de traitement de l’information et en infrastructures de centres de données ont bondi, tandis que les dépenses en immobilisations hors IA restent exceptionnellement faibles. Les dépenses des consommateurs se sont accélérées malgré des prix élevés, mais un cycle de hausses des taux de la Fed pèsera sur les ménages endettés. Comme les prix de l’énergie sont élevés, nous estimons que les risques pour l’économie sont à peu près équilibrés, des surprises à la baisse demeurant possibles si l’inflation énergétique se propage de façon plus marquée à d’autres secteurs.
Perspectives d’inflation
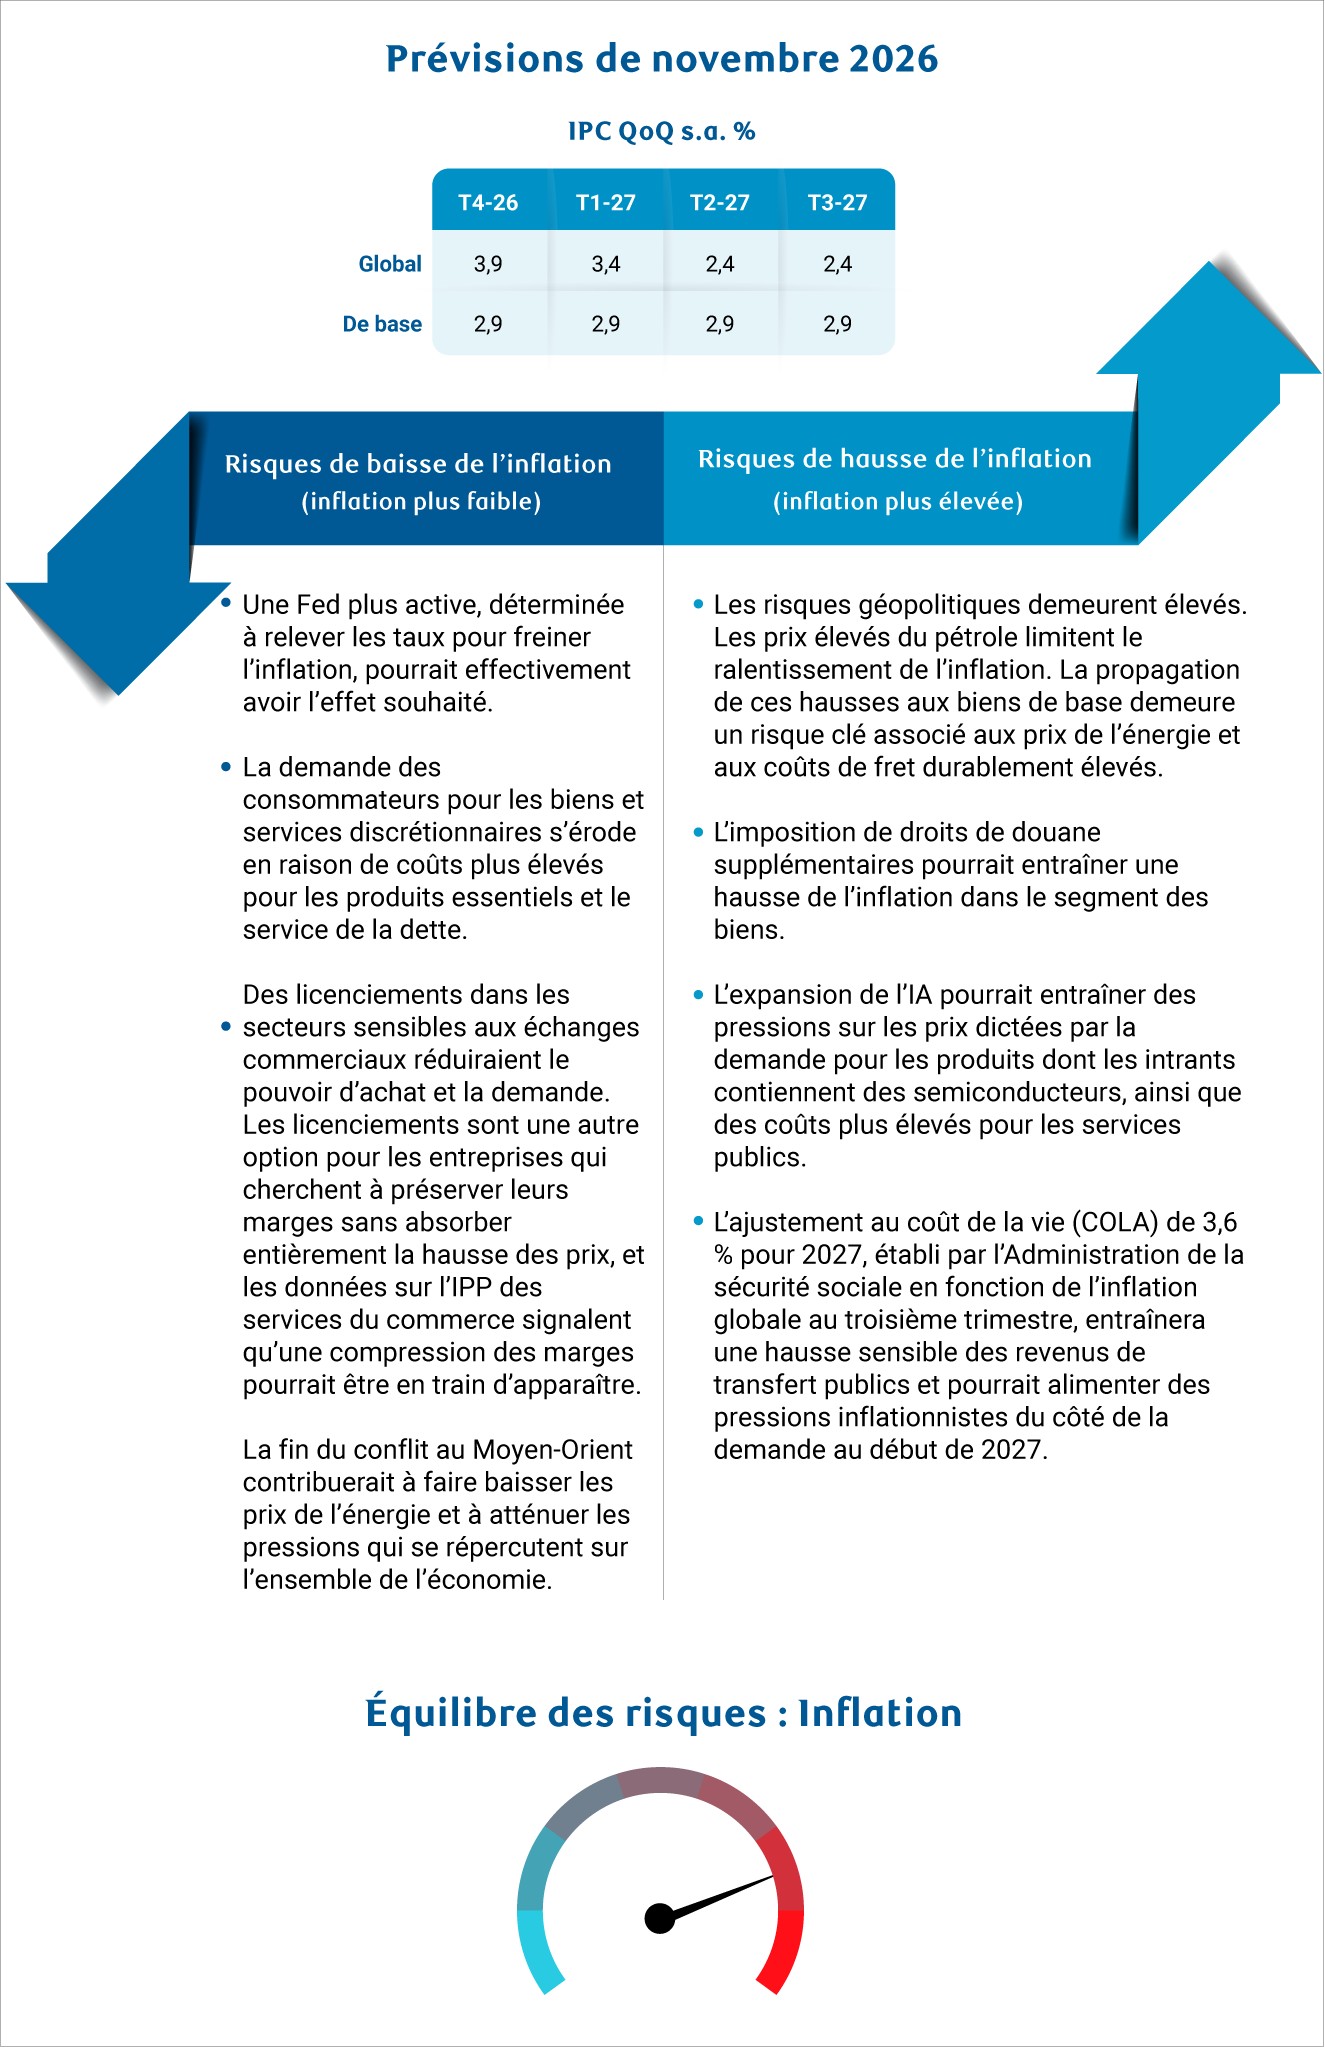
Notre point de vue : Les pressions inflationnistes demeurent généralisées et persistantes, les prix de l’énergie étant élevés et les droits de douane toujours en jeu. Les coûts de fret sont préoccupants et semblent se répercuter sur le secteur des biens de base. Des signes de réaccélération de l’inflation de base se dessinent. La désinflation du logement est terminée, et nous considérons l’inflation du logement comme un risque grandissant à plus long terme en raison du manque d’offre. Fait important, la fin de la position attentiste de la Fed ne garantit pas que l’inflation principalement liée à l’offre sera jugulée. Nous reconnaissons également que ces hausses pourraient avoir des effets secondaires indésirables pour les consommateurs à revenu faible et moyen. Habituellement, les hausses contribuaient à protéger contre une flambée de l’inflation liée à la demande. Toutefois, comme les revenus autres que ceux du travail prennent de plus en plus d’importance, de nouveaux risques émergent. Si l’inflation ralentit au moment où les ajustements au coût de la vie (COLA) de 2027, ajustés à l’inflation, sont appliqués aux revenus de la Sécurité sociale, le risque demeure que ces prestations, censées soutenir les retraités, alimentent des hausses de prix plus généralisées.
Perspectives du marché du travail
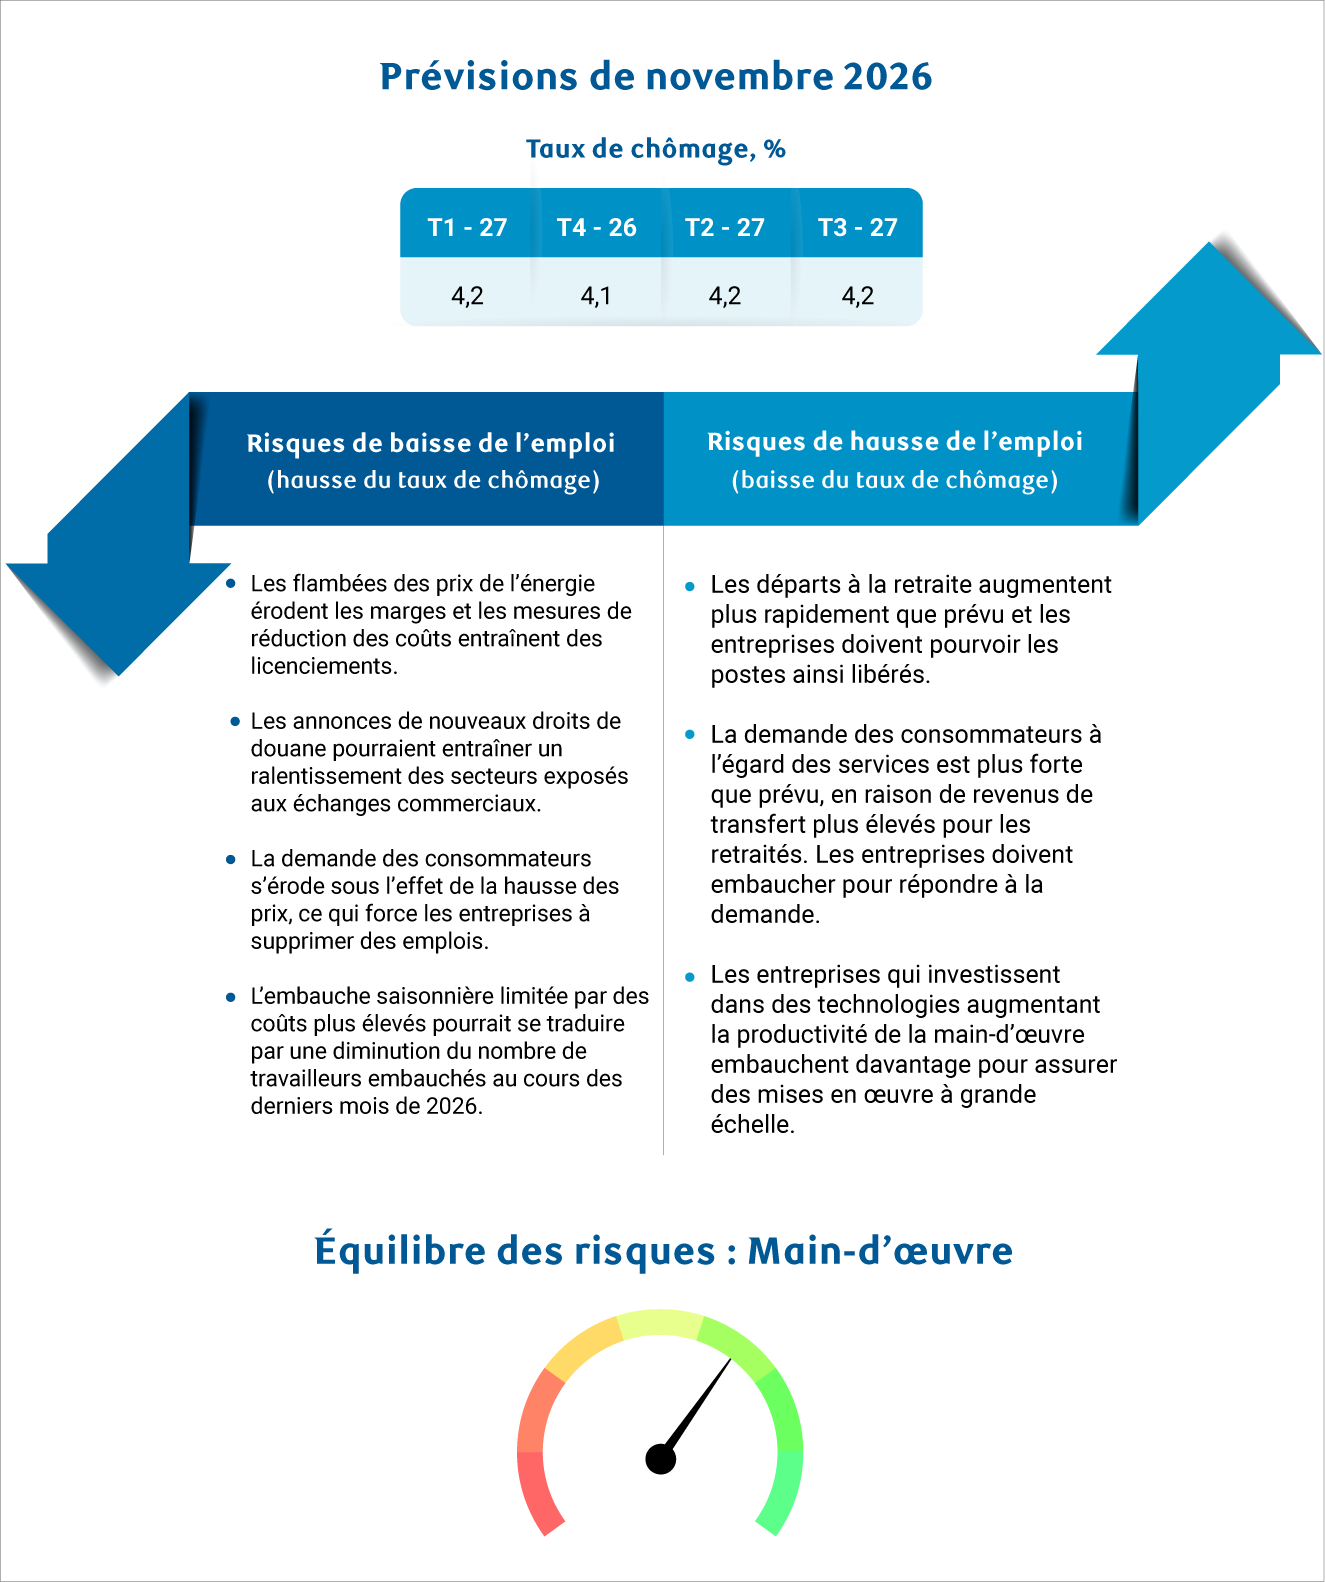
Notre point de vue : Nous nous attendons toujours à ce que les facteurs structuraux fassent en sorte que le marché américain du travail reste très tendu. L’embauche mensuelle a dépassé les attentes ces derniers mois, surtout compte tenu du nombre exceptionnellement faible de créations d’emplois nécessaires pour maintenir le taux de chômage stable. Toutefois, le contexte demeure contrasté. L’emploi recule dans certains secteurs où prédominent les emplois de bureau, ce qui accentue les difficultés d’adéquation des compétences auxquelles se heurtent les nouveaux diplômés. Le taux de chômage est le meilleur indicateur de la santé du marché du travail et il demeure exceptionnellement bas, à 4,2 %. Pourtant, les départs à la retraite ont fait baisser le taux de chômage récemment. Si nous observons un renversement de cette tendance, les personnes qui reviennent sur le marché du travail pourraient entraîner une légère hausse du taux de chômage. Toutefois, le nombre extrêmement faible de demandes d’assurance-chômage et le nombre minimal d’avis de licenciement collectif (WARN) donnent à penser qu’il n’y a pas actuellement de risque important de hausse des licenciements.
À propos des auteurs :
Frances Donald est l’économiste en chef de RBC et supervise une équipe de professionnels de premier plan, qui fournissent des analyses et des informations économiques pour informer les clients de RBC dans le monde entier. Frances est une experte clé sur les questions économiques et est très recherchée par les clients, les dirigeants gouvernementaux, les décideurs et les médias aux États-Unis et le Canada.
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

