

 FR


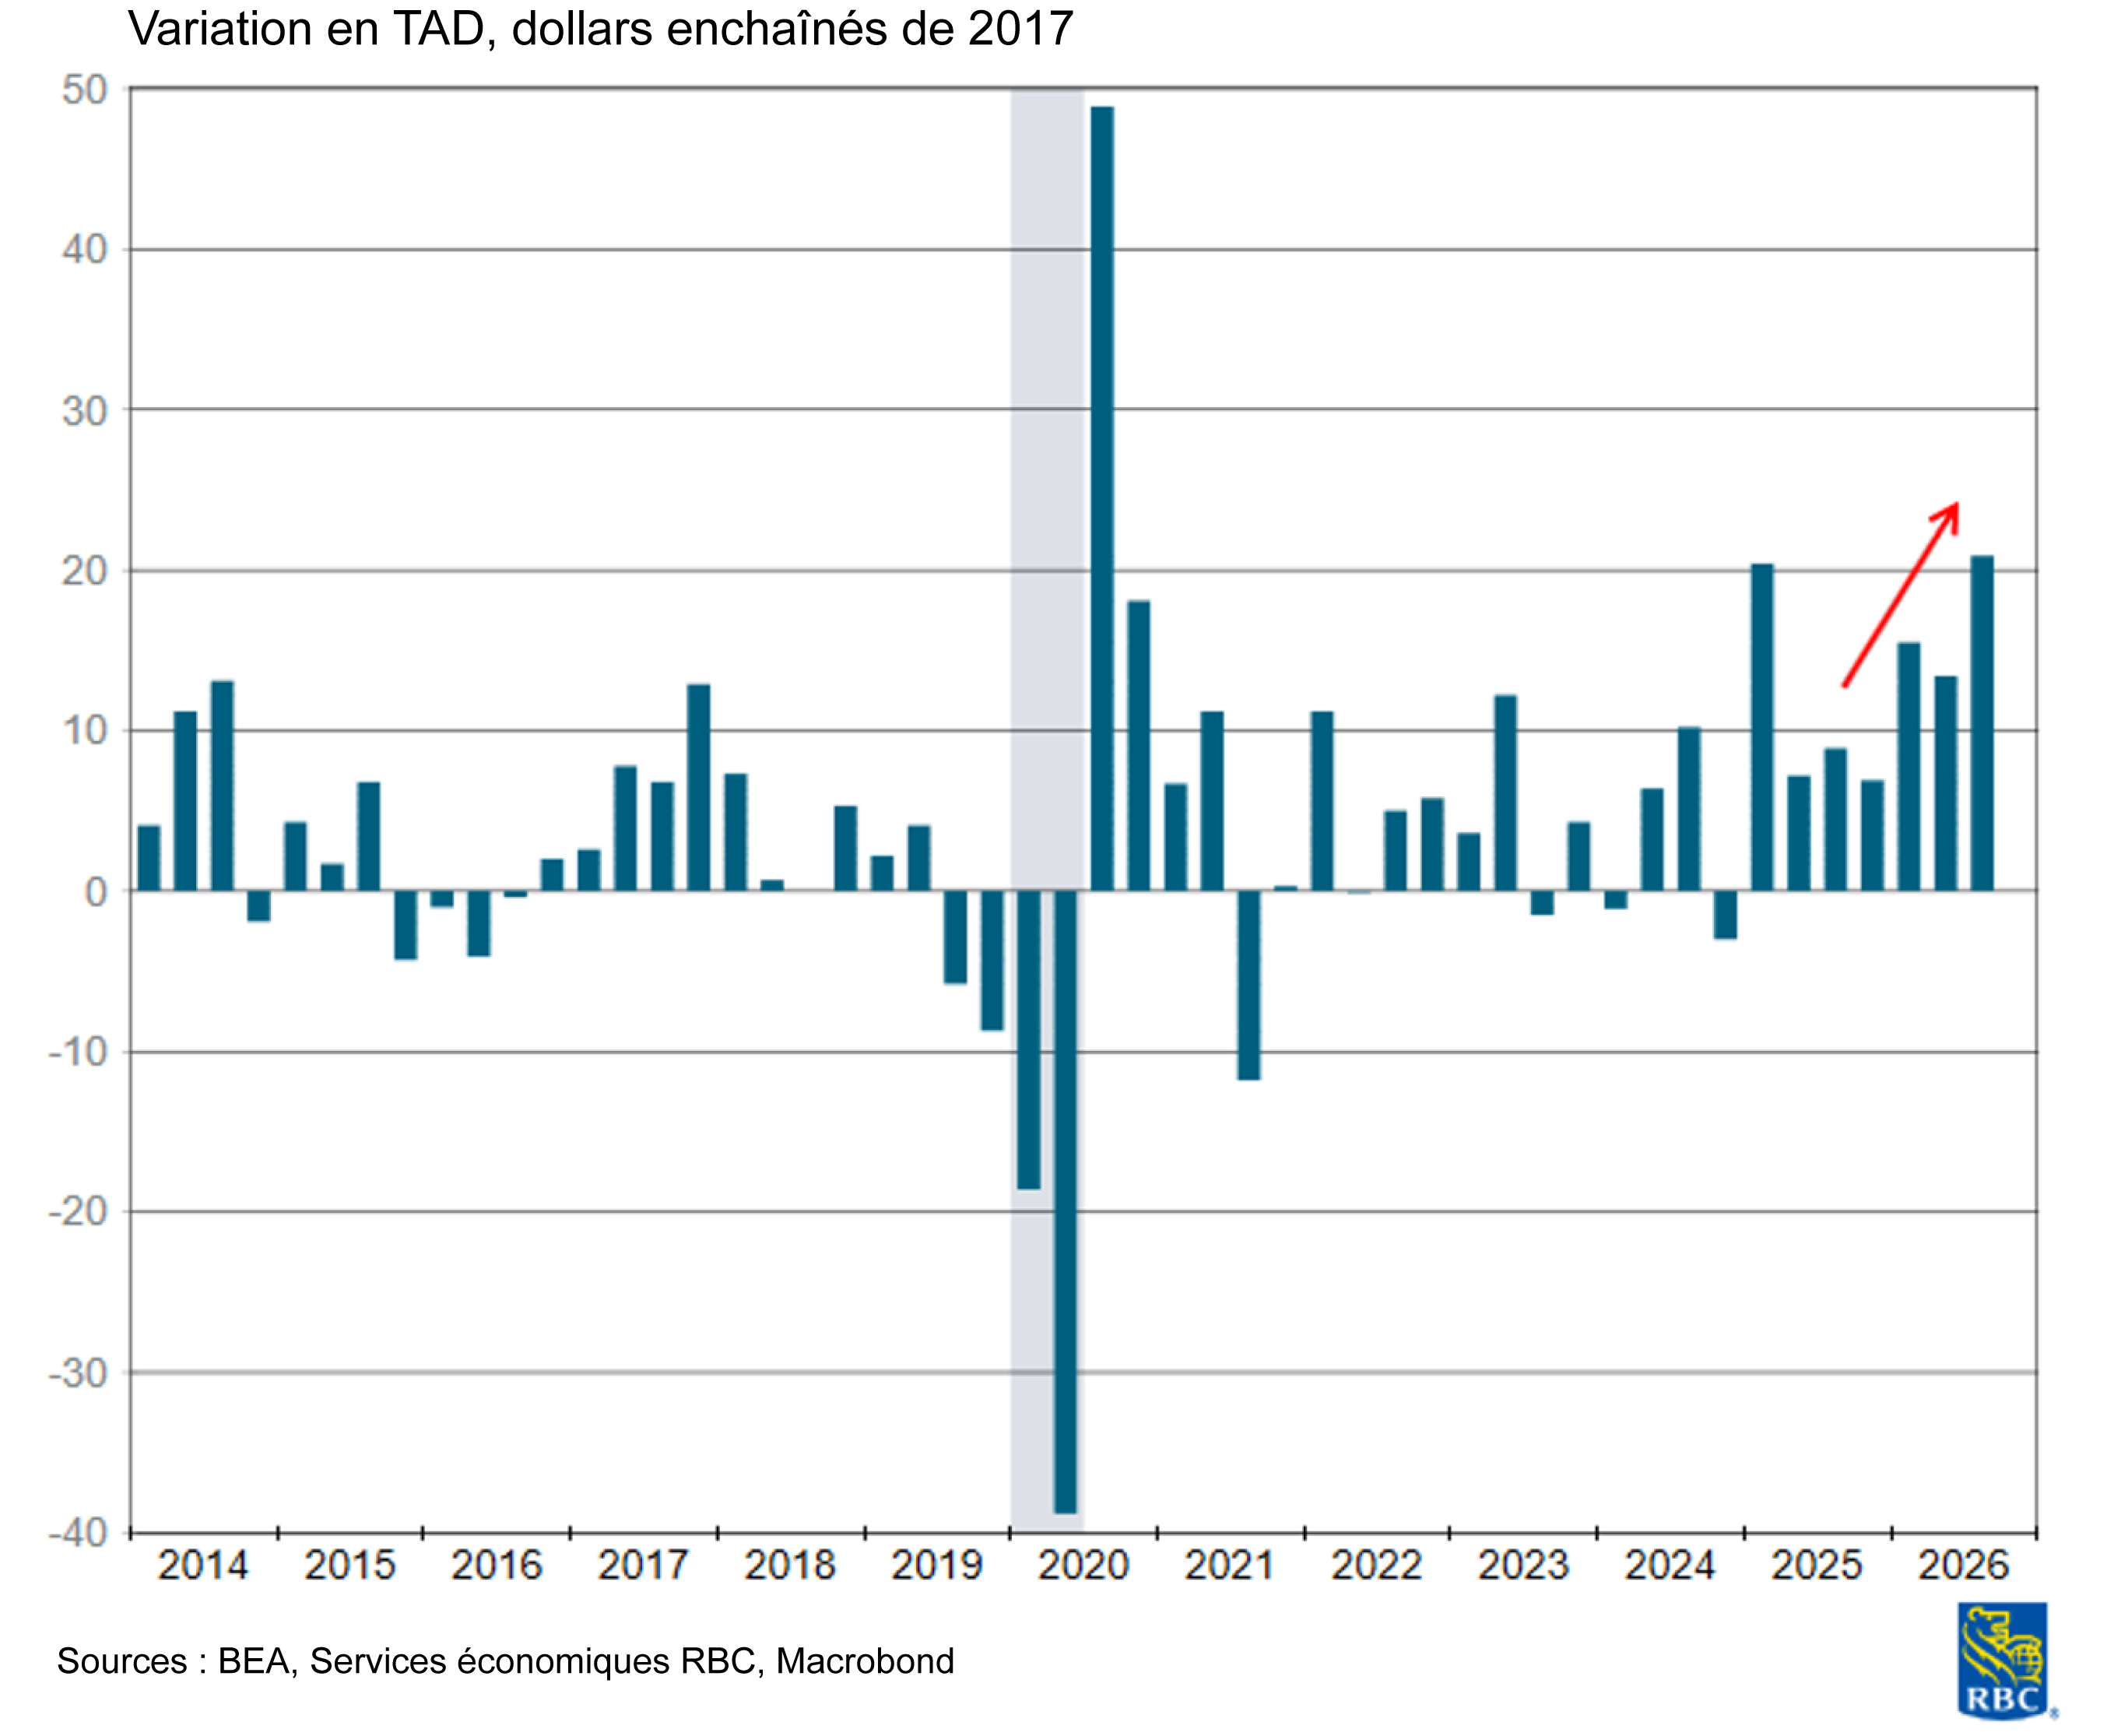
L’économie américaine a enregistré une forte croissance au troisième trimestre, le PIB global s’étant accéléré à 3,4 % (TAD d’un trimestre à l’autre). La croissance a été alimentée par la très forte vigueur de la consommation et les investissements des entreprises. En effet, le momentum des investissements est largement attribuable à l’IA. À la suite du boom des centres de données, les infrastructures sont maintenant en train d’être équipées de tous les systèmes nécessaires, qu’il s’agisse du matériel informatique, des équipements électriques, de la plomberie ou des systèmes de chauffage, de ventilation et de climatisation, lesquels ont tous contribué à un trimestre record pour les investissements en équipement.
Les consommateurs américains ont continué de faire preuve de résilience face aux pressions inflationnistes, la consommation ayant augmenté de 3,8 % au troisième trimestre. Cette vigueur est en partie attribuable à la Coupe du monde qui s’est déroulée en juillet. Toutefois, le momentum des dépenses dans le secteur des services s’est maintenu tout au long de septembre et demeure un moteur clé de la croissance de l’économie. Les faibles mises à pied sont un autre signal clé : le marché de l’emploi est tendu et, lorsque les consommateurs ont des emplois, ils dépensent leurs revenus. Toutefois, les dépenses discrétionnaires augmentent plus rapidement que les dépenses non discrétionnaires, et les dépenses réelles dans le secteur des services sont toujours en territoire positif, contrairement aux dépenses réelles en biens. Cela illustre comment le contexte d’inflation exacerbe la dynamique de l’économie en K.
Dans l’ensemble, l’inflation alimentée par la demande est une préoccupation croissante et, malgré la baisse des données sur les DPC de base pour septembre, les pressions inflationnistes générales ne disparaîtront pas de sitôt. À 3,6 % sur 12 mois, les services de base, à l’exclusion du logement, ont atteint leur plus haut niveau en plus de 2 ans, et ce, dans un contexte d’intensification des pressions sur les biens de base. Soyons clairs : nous ne croyons pas que les DPC de base intègrent déjà entièrement les répercussions indirectes de la hausse des prix de l’énergie.
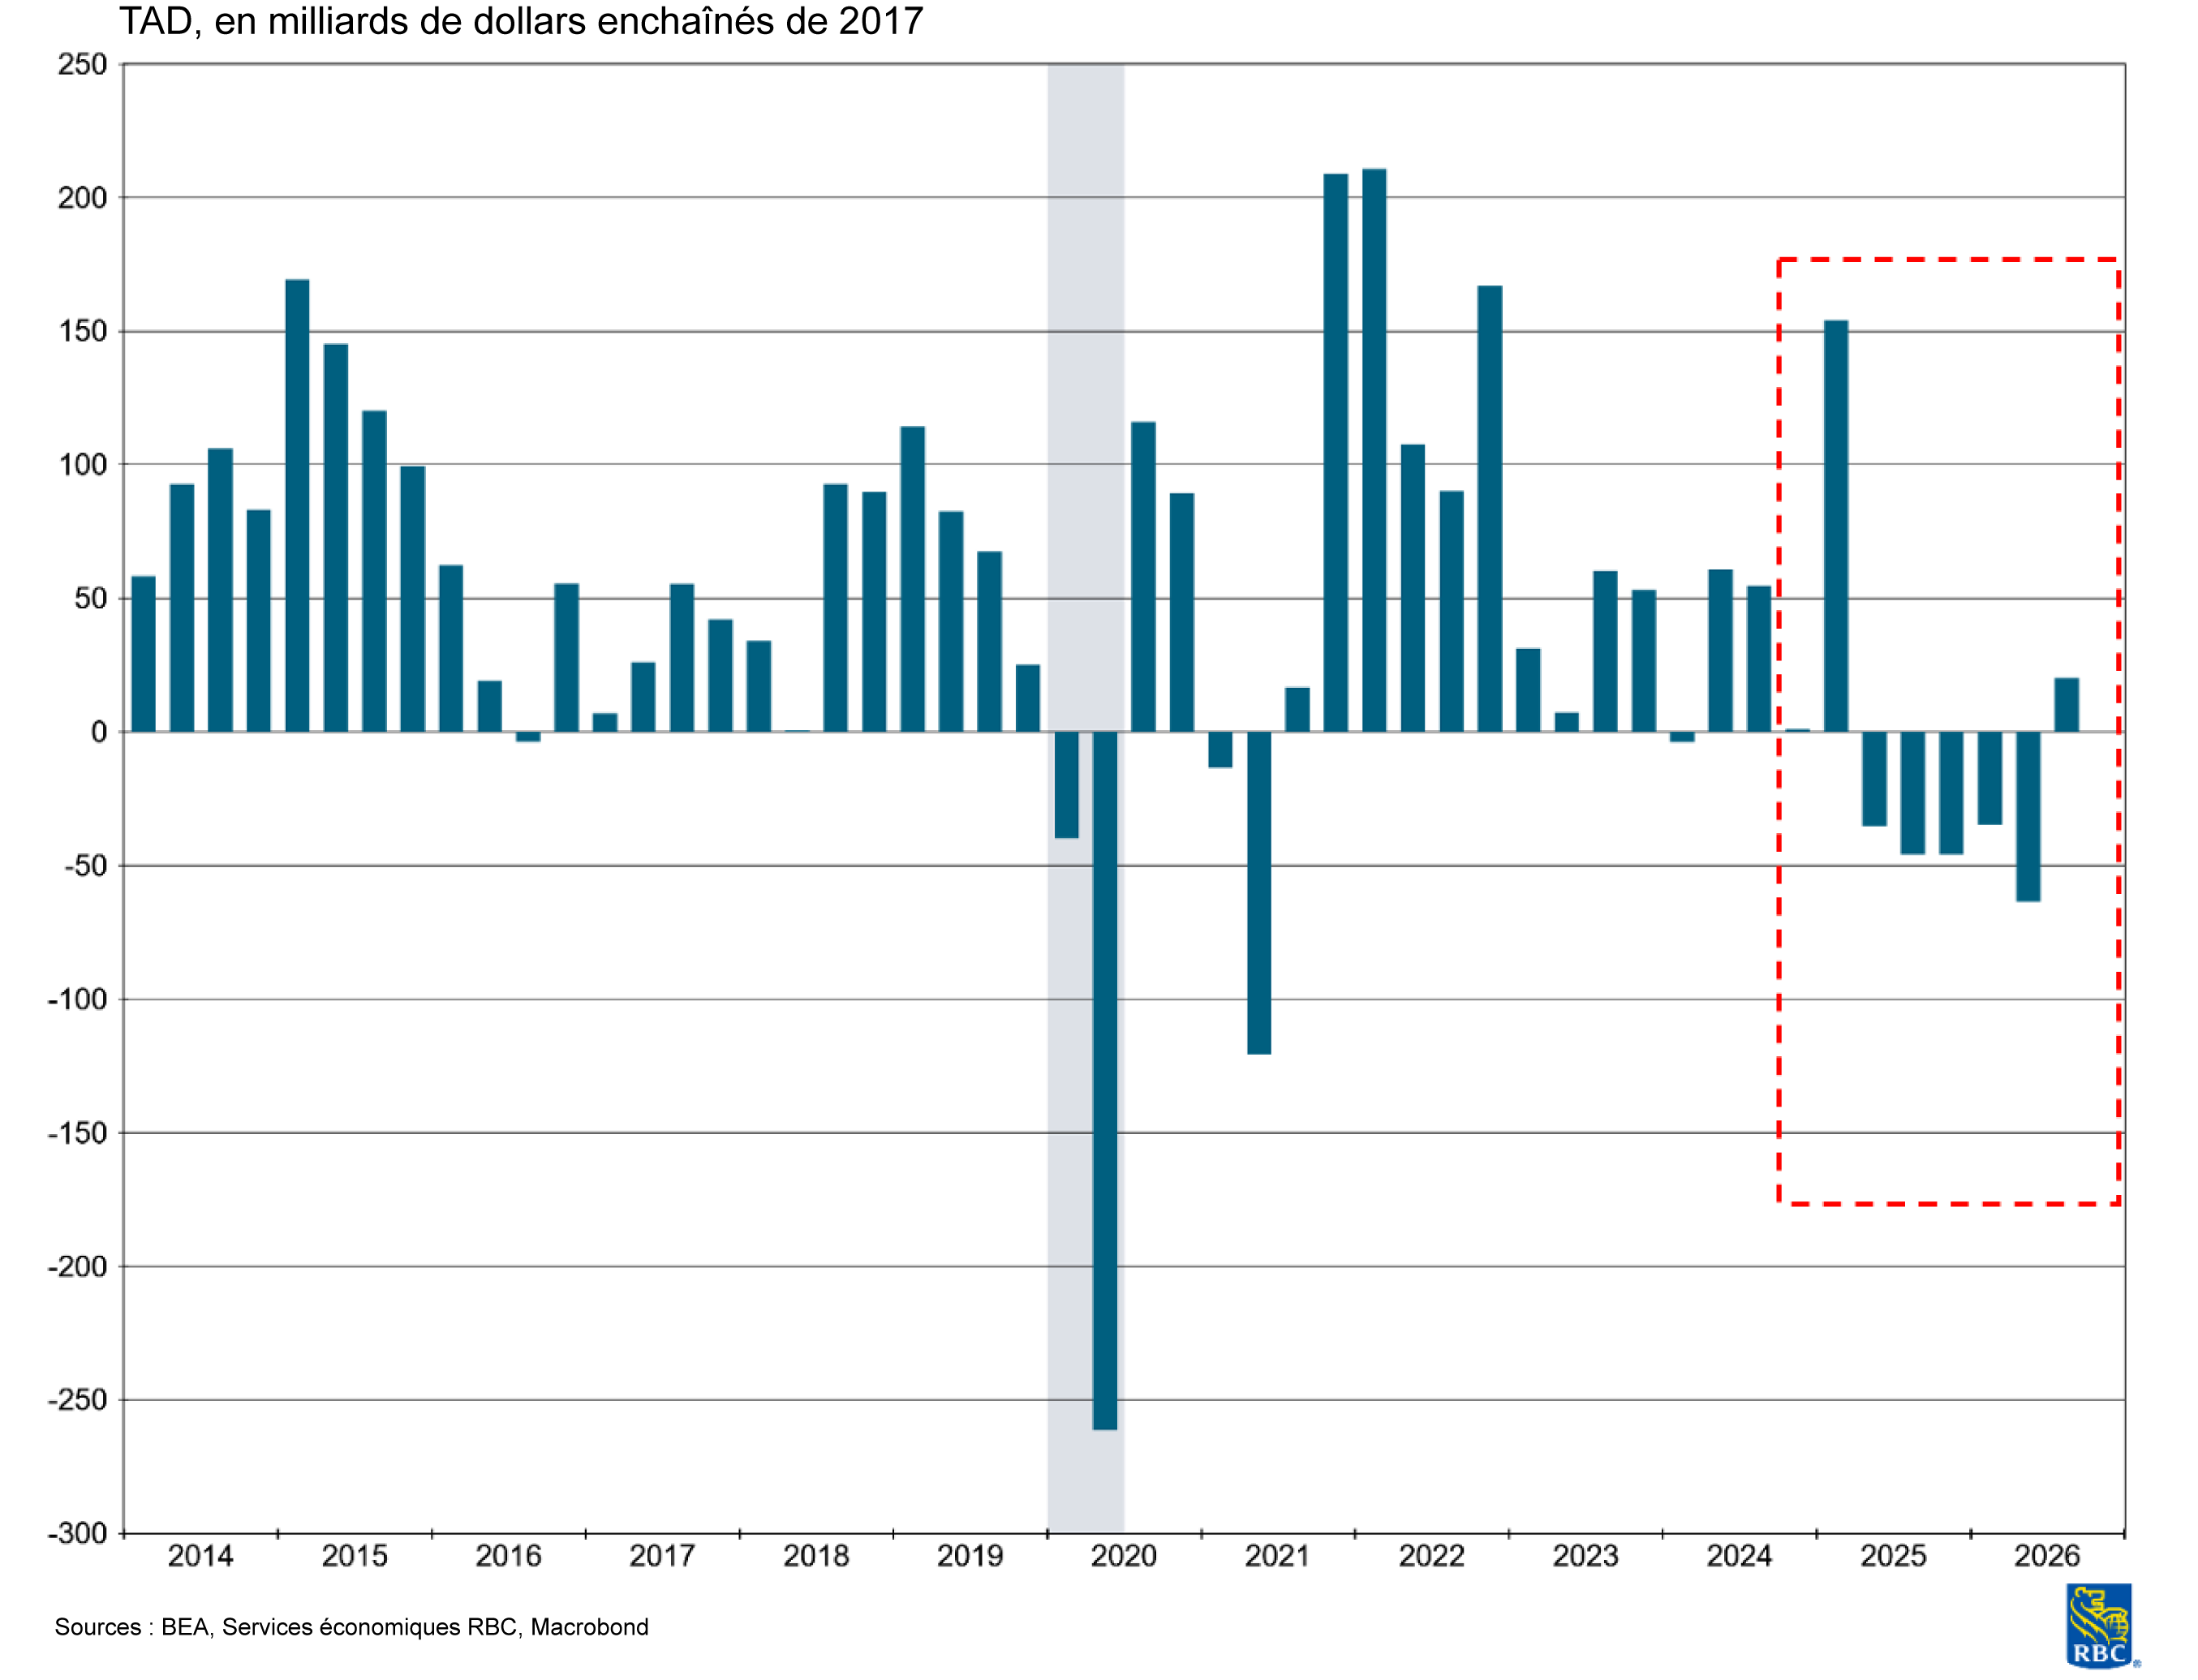
Parmi les risques inflationnistes à surveiller pour la suite des choses figure également le redressement des niveaux de stocks. Après cinq trimestres consécutifs de baisse, les stocks ont augmenté au troisième trimestre. Le risque tient ici au calendrier : la majeure partie de la réduction des stocks est survenue après la forte accumulation observée au premier trimestre de 2025, laquelle était largement attribuable à la constitution de stocks avant l’entrée en vigueur des droits de douane. Cette situation accentue les pressions sur les coûts et augmente la probabilité que les pressions tarifaires gonflent l’inflation en 2027.
Le développement de l’IA continue de favoriser une croissance exceptionnelle des investissements en équipement
Les données du troisième trimestre indiquent que les stocks constitués avant l’entrée en vigueur des droits de douane pourraient désormais être en grande partie épuisés
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

