

 FR


La semaine prochaine, nous nous intéresserons aux données du BEA sur le revenu et les dépenses des particuliers, et surtout aux données sur l’inflation. Nous prévoyons que l’indice des prix des dépenses personnelles de consommation (DPC) de base aura augmenté de 0,4 % d’un mois sur l’autre en septembre, ce qui portera son rythme en glissement annuel à 3,1 %.
L’inflation globale devrait augmenter de 0,5 % d’un mois sur l’autre et atteindre 3,7 % en glissement annuel. Il y a plusieurs raisons pour lesquelles nous nous attendons à une nouvelle accélération des DPC de base ce mois-ci. Premièrement, les données de l’indice des prix à la consommation (IPC) de septembre indiquent des hausses importantes des prix des biens importés, notamment les vêtements, les jouets et les ordinateurs. Deuxièmement, l’indice des prix à la production (IPP) pour les tarifs aériens, qui alimente les services de transport des DPC, a augmenté de 2,0 % d’un mois sur l’autre, comparativement à 1,2 % d’un mois sur l’autre des tarifs aériens dans l’IPC. Troisièmement, les soins de santé, qui sont inclus dans les DPC, mais pas dans l’IPC, ont accentué les pressions sur les prix, en particulier l’IPP pour les soins aux patients hospitalisés (hausse de 0,3 % d’un mois sur l’autre). Comme il s’agit de la mesure de l’inflation privilégiée par la Réserve fédérale américaine, nous nous attendons à ce que les données montrent une trajectoire préoccupante. Nous ne nous attendons pas à ce que le présent rapport tienne compte de toute l’ampleur des risques de hausse découlant des prix de l’énergie et des droits de douane. Les coûts du fret exceptionnellement élevés continueront probablement de se répercuter sur les prix à la consommation avec un certain décalage.
Nous nous attendons à ce que la Réserve fédérale américaine maintienne son taux directeur lors de sa réunion d’octobre. La réalité difficile est que le moment des prochaines hausses aura peu d’influence sur la trajectoire de l’inflation. Des taux d’intérêt plus élevés ne peuvent résoudre le problème de l’inflation alimentée par l’offre, et ils ne sont pas bien outillés pour freiner les pressions liées à la demande non plus lorsque la majeure partie de la demande provient de groupes qui ne sont pas particulièrement sensibles aux taux : les consommateurs à revenu élevé et les retraités. Nous nous attendons à d’autres hausses au cours des prochains mois, mais nous gardons à l’esprit que des hausses de taux nuiraient de façon disproportionnée aux ménages à revenu faible et moyen, qui épargnent moins et qui font déjà face à une lourde charge d’intérêts personnelle.
Pour les consommateurs, nous nous attendons à ce que les dépenses personnelles continuent d’augmenter, portées par les ménages à revenu élevé et les retraités. Nous prévoyons une hausse de 0,6 % d’un mois sur l’autre, en raison principalement de la vigueur des dépenses pour les services et des effets de la hausse des prix de l’énergie. Si l’on exclut l’incidence de l’inflation, les dépenses personnelles réelles devraient afficher une augmentation de 0,1 % d’un mois sur l’autre, ce qui est plus modeste. Néanmoins, comme les dépenses dépassent la croissance des revenus (0,3 % d’un mois sur l’autre), il est peu probable que la plupart des consommateurs maintiennent la croissance de leur consommation au cours des prochains mois, surtout si les prix de l’énergie demeurent élevés.
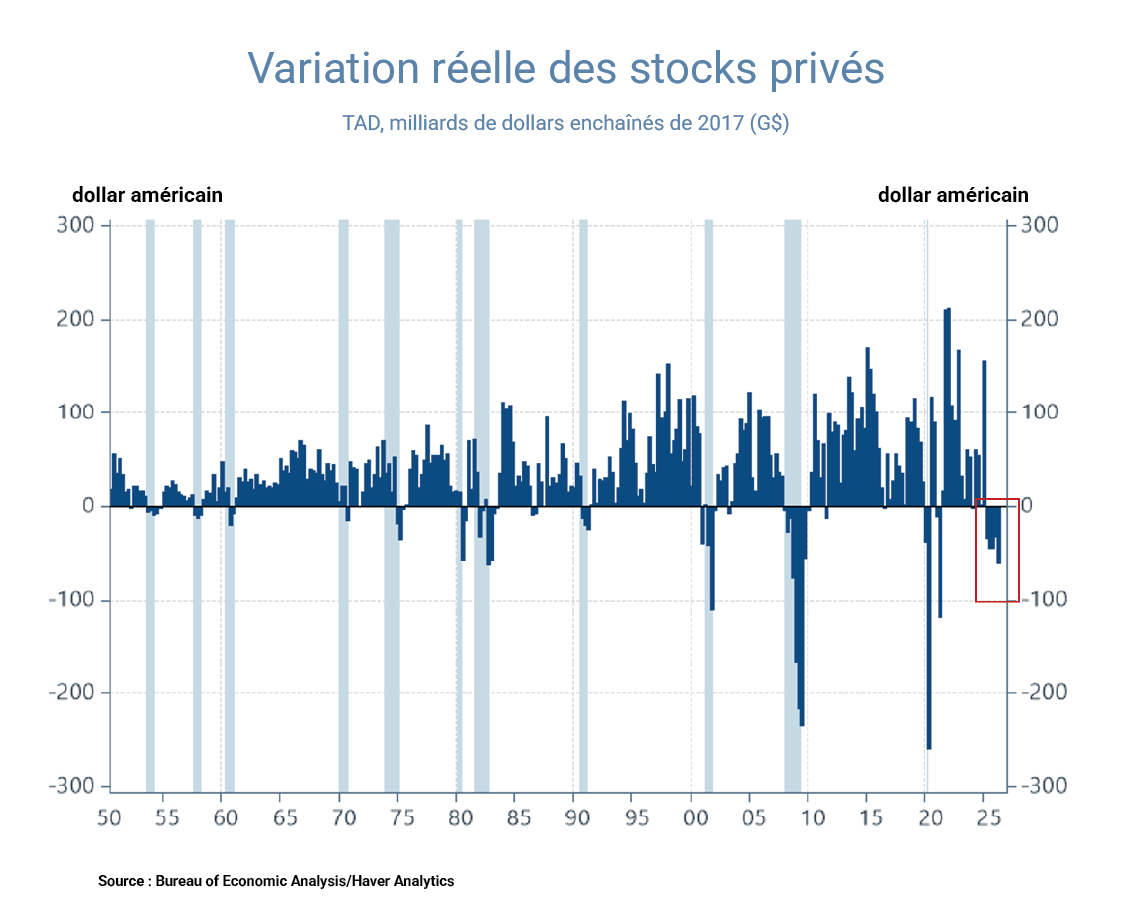
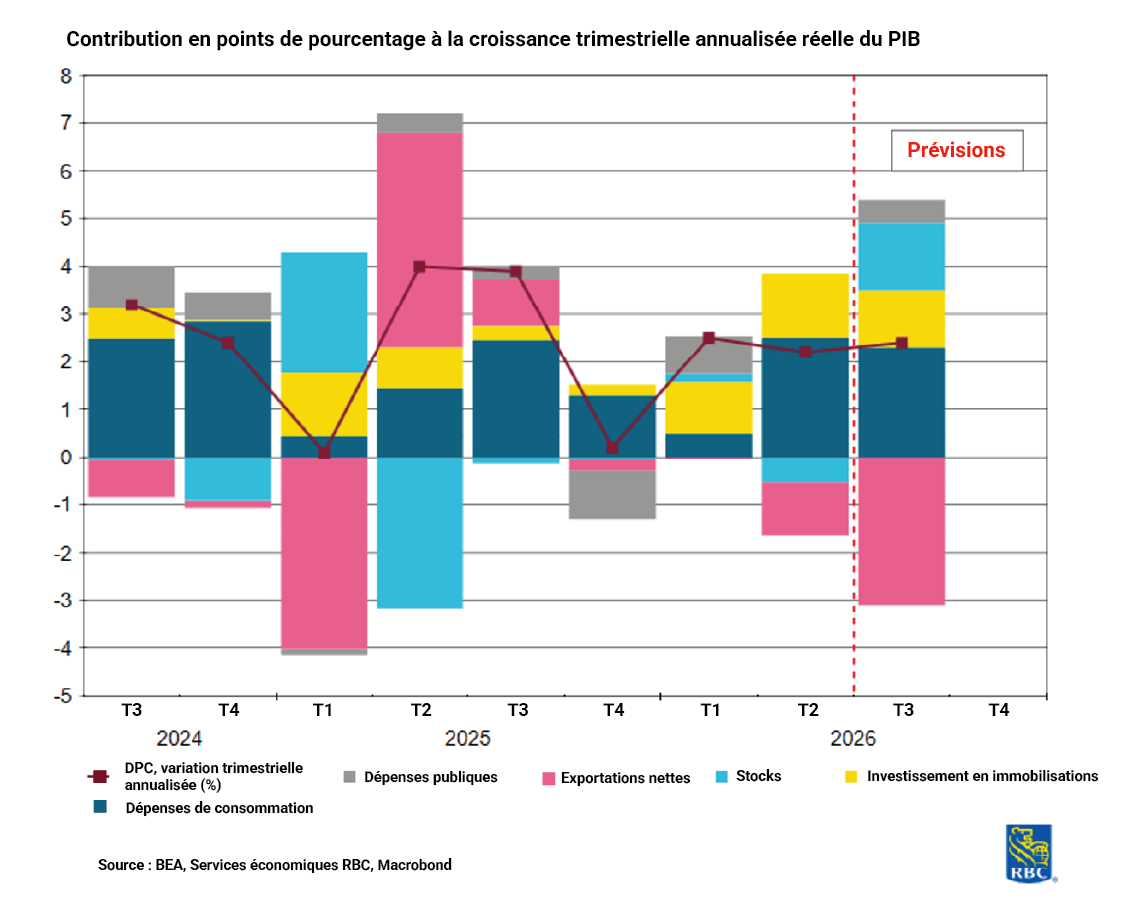
Nous obtenons également des données provisoires sur le PIB pour le troisième trimestre et prévoyons une croissance de 2,4 %. Nous nous attendons à ce que la majeure partie de la croissance soit alimentée par la consommation des ménages et les dépenses en immobilisations non résidentielles liées à l’IA. Malgré la vigueur des secteurs susmentionnés, le commerce international et les stocks devraient peser sur la croissance, une conséquence du contexte des droits de douane. Les stocks accumulés au premier trimestre de 2025 diminuent depuis cinq trimestres consécutifs et nous nous attendons à ce que les stocks constitués avant l’entrée en vigueur des droits de douane qui subsistent s’épuisent cette année. Bien qu’une reconstitution des stocks en 2027 favorise la croissance, elle accroît le risque d’inflation avec l’entrée en vigueur des plus récents droits de douane.
Il n’y a jamais eu de baisse des stocks pendant cinq trimestres consécutifs en dehors des périodes de récession
Les dépenses de consommation et les investissements des entreprises devraient être les moteurs de la majeure partie de la croissance au troisième trimestre
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

