

 FR


La semaine prochaine sera relativement calme sur le plan des données économiques, tandis que les marchés assimilent l’évolution récente de l’inflation et du marché du travail. Quelques statistiques de second plan seront publiées en milieu de semaine et fourniront chacune un nouvel éclairage sur l’évolution de la conjoncture macroéconomique. Nous ne prévoyons pas que ces données modifieront notre analyse d’ensemble : les pressions inflationnistes en amont sont préoccupantes, le marché du travail demeure solide, et les consommateurs tiennent bon, mais les tensions s’accentuent.
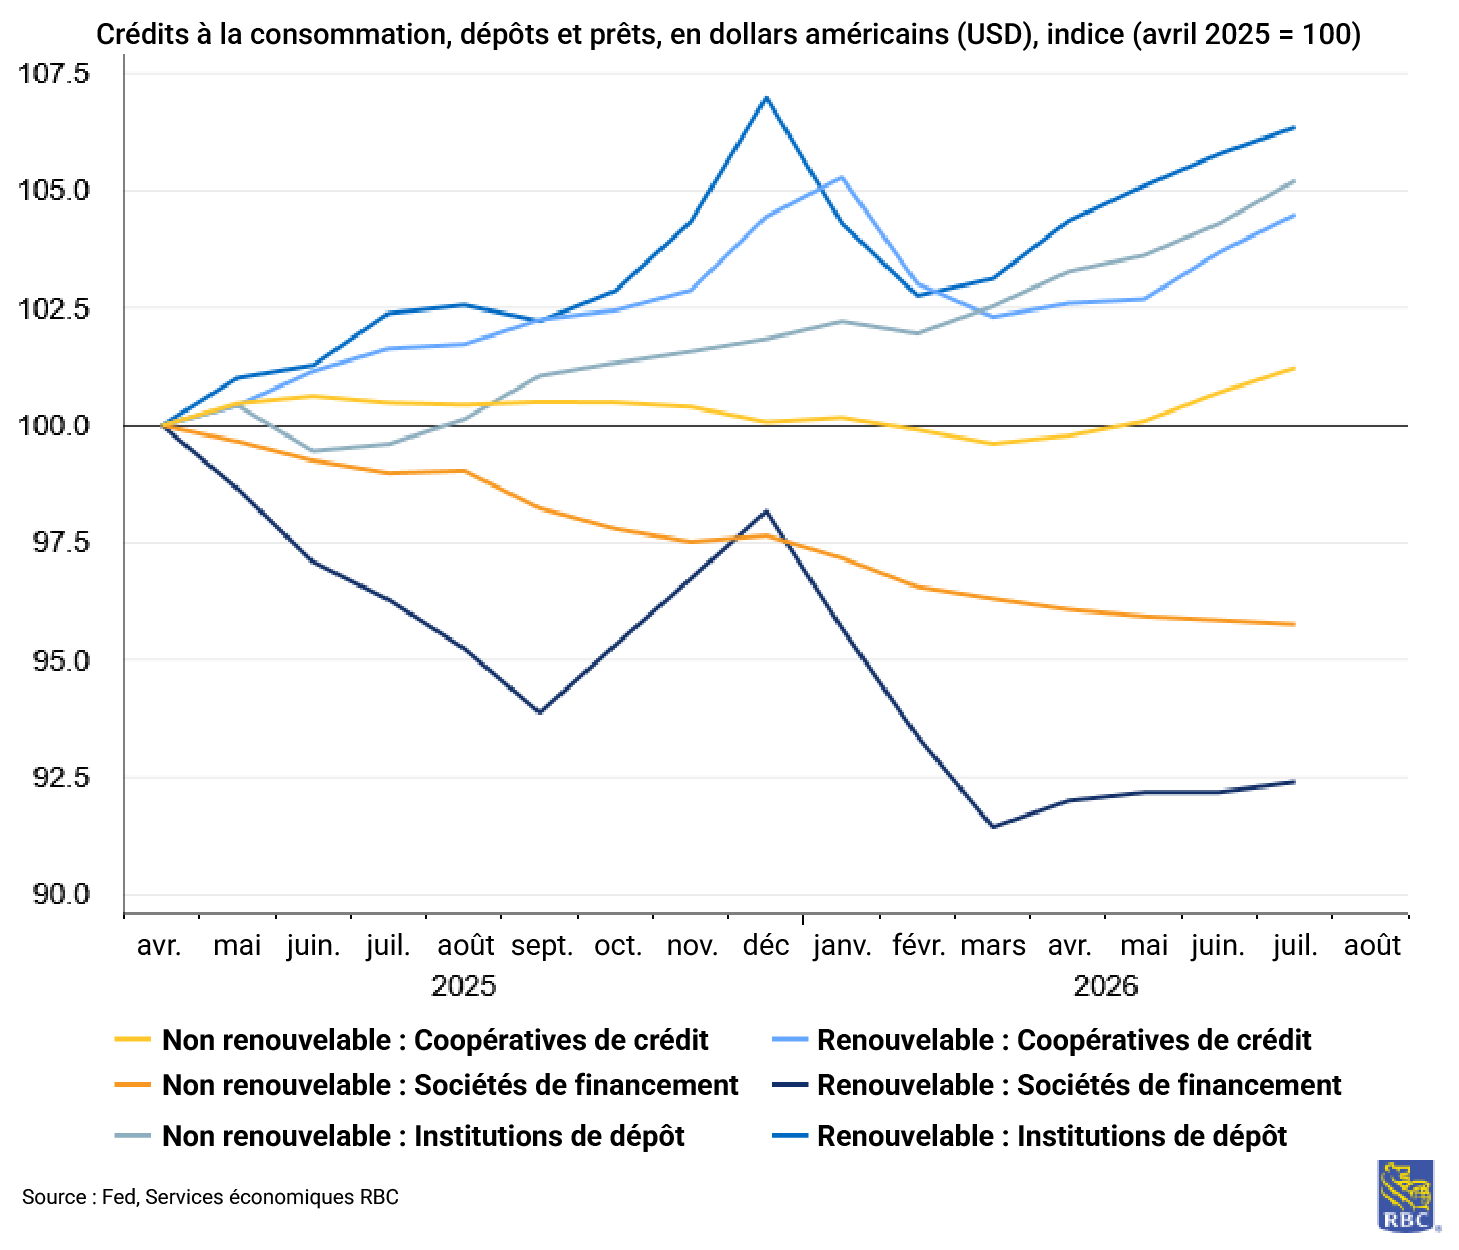
Les données d’août sur le crédit à la consommation seront publiées la semaine prochaine et nous nous attendons à ce qu’elles brossent un tableau préoccupant. Nous prévoyons une hausse de 12,8 milliards de dollars de l’encours du crédit à la consommation, principalement attribuable au crédit à la consommation renouvelable (c’est-à-dire aux cartes de crédit). Depuis le « jour de la libération », l’encours du crédit à la consommation renouvelable a augmenté de près de 5 %, les consommateurs ayant eu recours au crédit pour maintenir leurs dépenses malgré le ralentissement de la croissance des salaires. Les consommateurs consacrent également une part moins importante de leur revenu net à l’épargne. Même si le rapport d’août sur le revenu et les dépenses des particuliers a fait état d’une importante révision à la hausse du taux d’épargne des particuliers, à 4,1 %, la tendance baissière reste préoccupante : le taux demeure à son plus bas niveau depuis quatre ans.
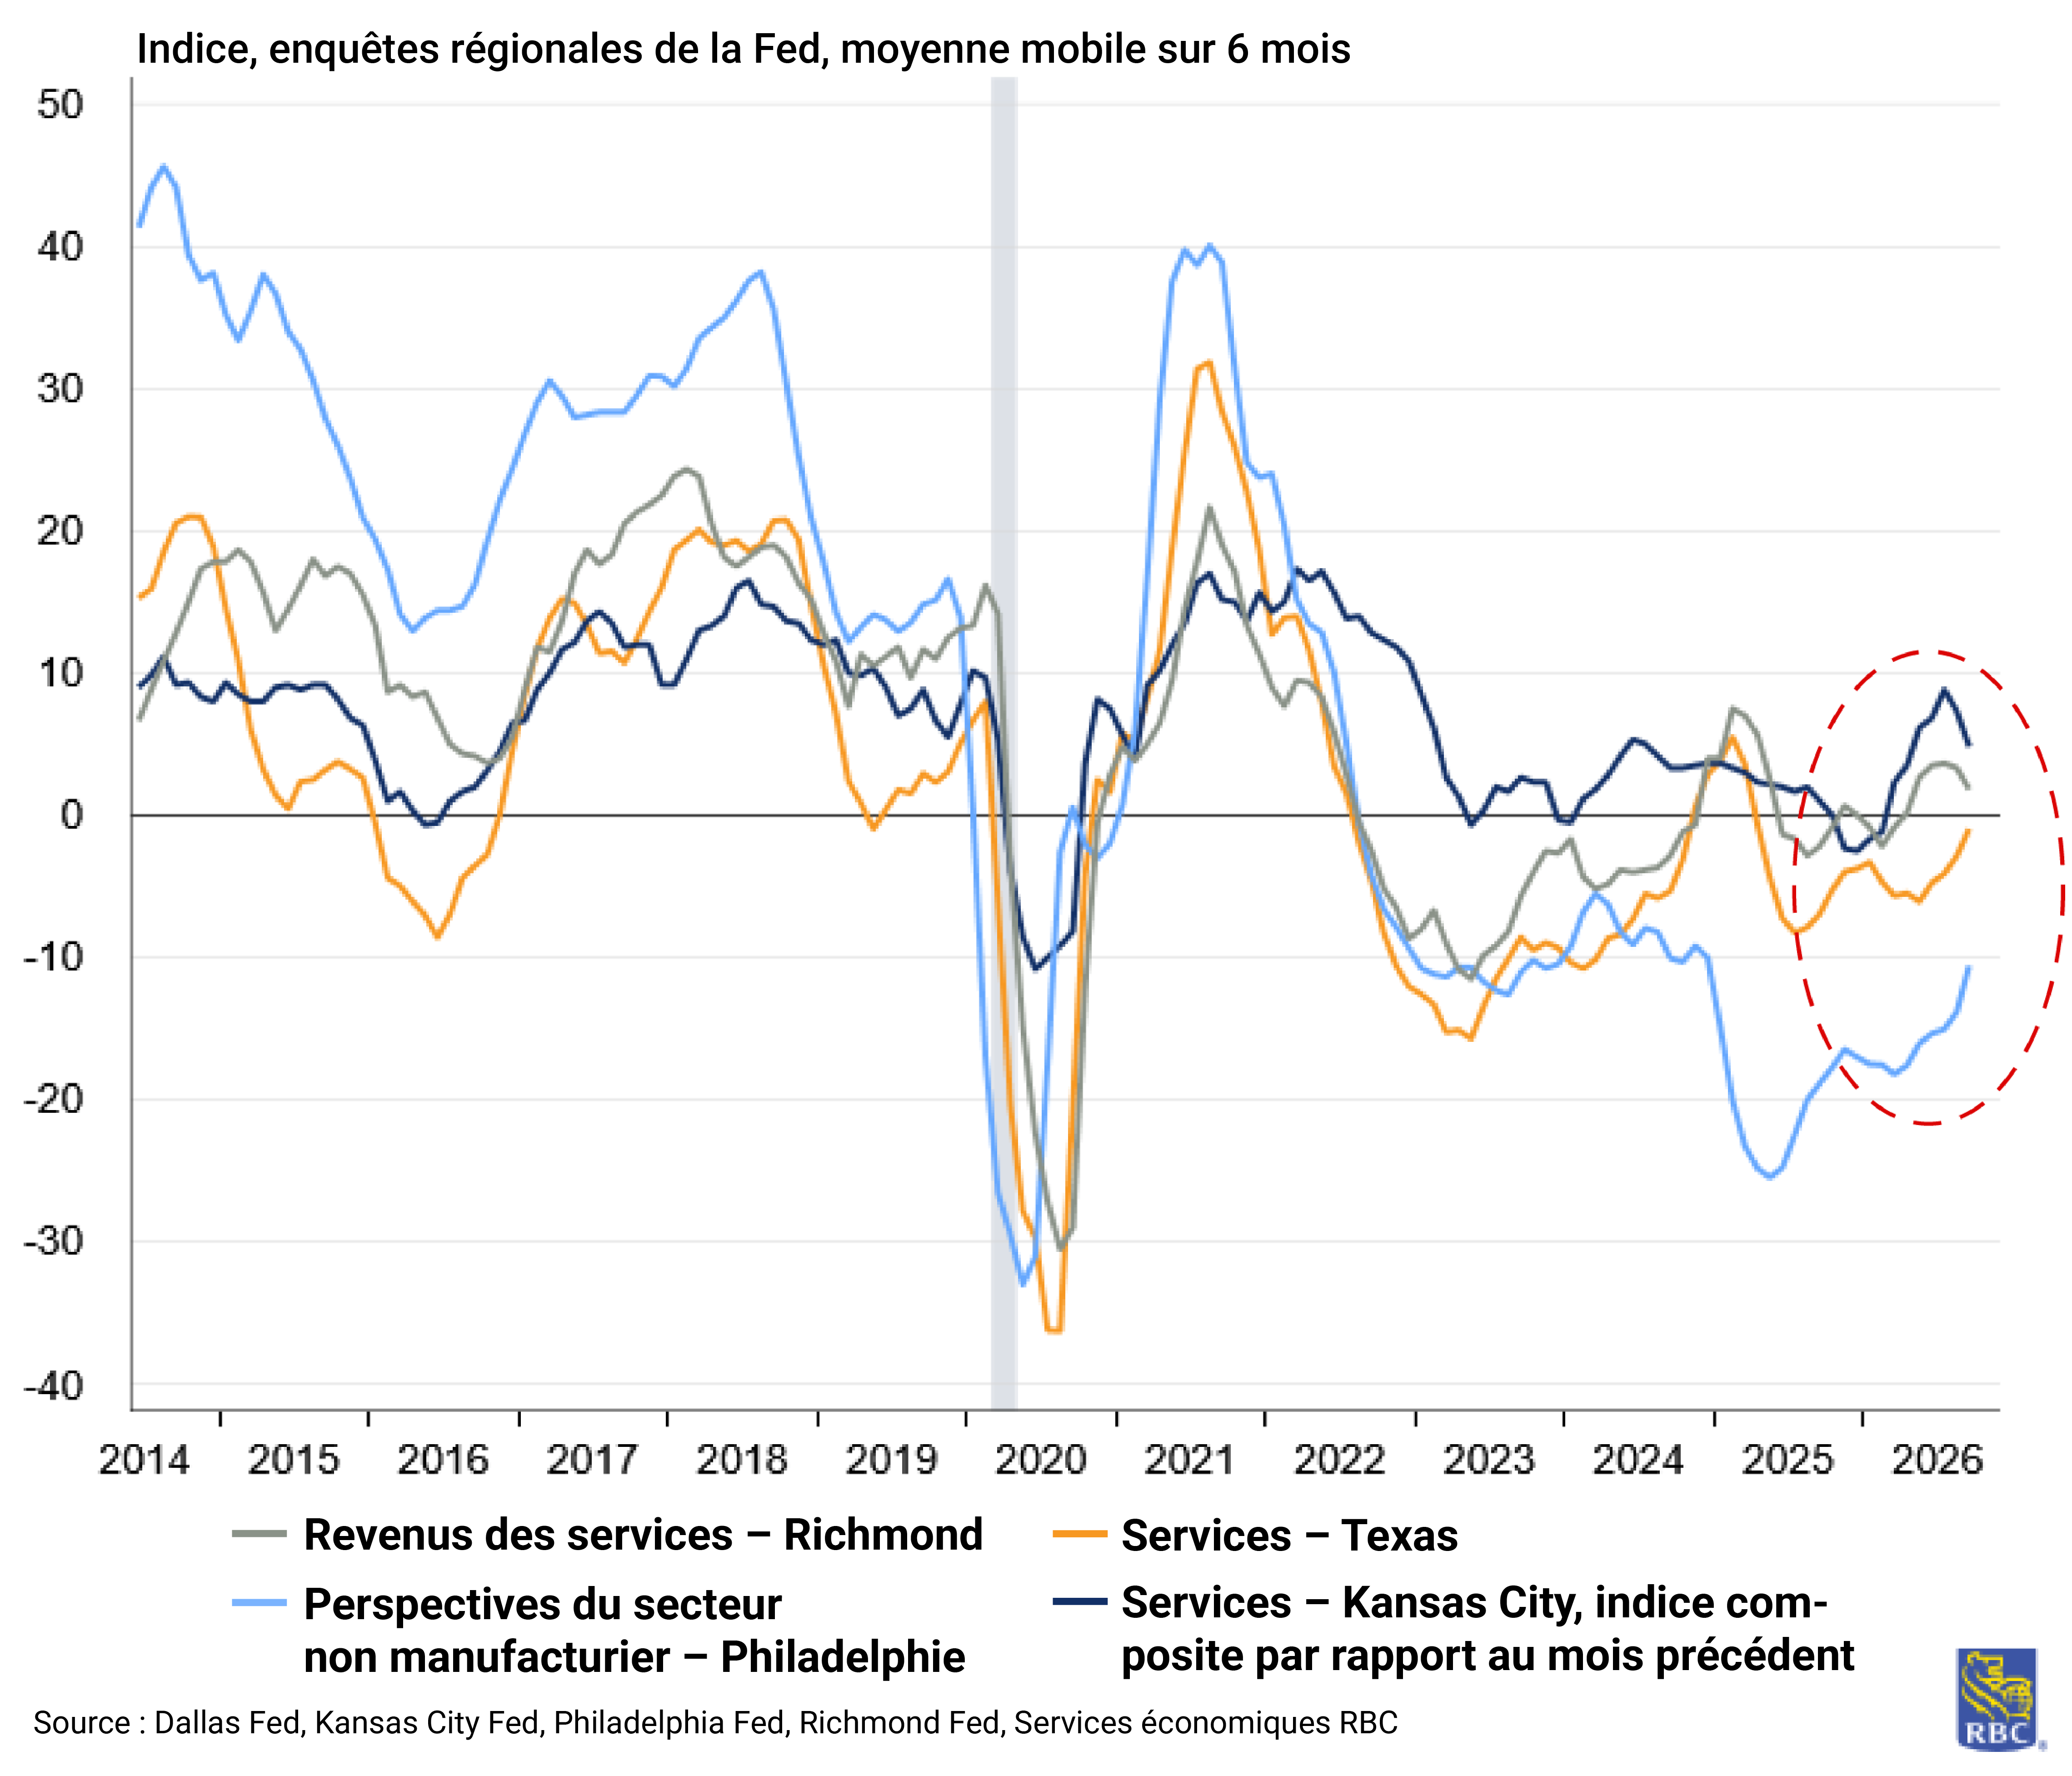
L’indice ISM des services retiendra l’attention après la réaction disproportionnée des marchés à la hausse des indices PMI préliminaires des secteurs manufacturier et des services de S&P. Contrairement aux données de S&P, nous nous attendons à ce que l’indice ISM indique que le secteur des services poursuit son expansion, mais à un rythme plus lent, à 54,8. Les indices PMI des services de S&P et de l’ISM ont évolué en sens opposé pendant 13 des 24 derniers mois, et nous accordons généralement plus de poids à l’ISM, qui constitue un meilleur indicateur de la croissance du PIB. Les enquêtes régionales de la Fed corroborent cette analyse : celles de Kansas City et de Richmond font état d’une stagnation de l’activité dans les services, tandis que l’activité s’est détériorée au Texas et à Philadelphie. Cette évolution cadre avec les données sur les dépenses réelles des particuliers en services, dont le rythme de croissance d’un mois sur l’autre ralentit depuis mai. Même si nous prévoyons que les consommateurs à revenu élevé continueront de soutenir les dépenses en services, la croissance future risque d’être freinée par les tensions liées au crédit à la consommation.
La bonne nouvelle, c’est que, malgré les pressions inflationnistes qui pèsent sur les consommateurs, le marché du travail demeure stable pour l’instant. Les demandes initiales de prestations d’assurance-emploi diminuent depuis le début de l’année et sont demeurées relativement stables tout au long de septembre. Nous nous attendons à ce que cette tendance se maintienne, les demandes initiales devant s’établir à 199 000 pour la semaine se terminant le 3 octobre.
Les soldes des cartes de crédit augmentent tandis que l’inflation pèse sur les budgets
Les enquêtes régionales de la Fed signalent un ralentissement de l’élan des services
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

