

 FR


Principaux constats
Le Canada ne dispose d’aucun moyen national d’accès à l’orbite, ce qui constitue une faiblesse tant sur le plan économique que sur celui de la sécurité nationale. Le pays dépend de sites de lancement étrangers pour mettre ses satellites en orbite, ce qui limite considérablement sa capacité à développer son industrie spatiale dans un contexte d’incertitude mondiale, de réalignement des alliances et de nécessité de renforcer la dissuasion en matière de défense.
Le Canada possède déjà de solides assises en innovation spatiale sur lesquelles il peut s’appuyer pour aller plus loin. Des entreprises spatiales de premier plan, trois jeunes pousses spécialisées dans la fabrication de lanceurs et un regain d’intérêt du gouvernement pour le renforcement des capacités de défense et spatiales pourraient jeter les bases d’une industrie florissante.
Le Canada peut prendre sa part d’un marché de 10 milliards de dollars américains consacré aux spatioports et aux services de lancement. Nos recherches montrent que la demande intérieure et internationale prévue entre 2027 et 2035 justifie le développement d’une solution de lancement viable en Amérique du Nord à condition que le Canada agisse rapidement.
Le spatioport de la Nouvelle-Écosse présente plusieurs atouts recherchés par les pays alliés. Le centre de lancement en construction pourrait répondre aux besoins croissants de l’industrie, tant dans les secteurs de la défense que dans le secteur commercial. Le Canada pourrait ainsi proposer ses services de lancement à des pays aussi différents que le Luxembourg et la Corée du Sud. Les liens du Canada avec l’OTAN et l’Agence spatiale européenne pourraient contribuer à faire du pays une grande puissance spatiale.
L’industrie des lancements spatiaux nécessitera des investissements initiaux importants. La demande commerciale, à elle seule, ne suffira pas à combler le déficit de financement. Le soutien du gouvernement fédéral sera nécessaire pour permettre à cette industrie de prendre son envol. L’appui fédéral et la demande militaire seront également essentiels pour composer avec les risques inhérents aux lancements spatiaux. La construction et le lancement de fusées coûtent des centaines de millions de dollars. Sur les 216 programmes de petits lanceurs recensés à l’échelle mondiale en 2025, seuls 37 avaient tenté une mise en orbite et 17 étaient opérationnels.
La prochaine grande course économique se jouera dans l’espace. Et il ne s’agit pas seulement d’envoyer des astronautes sur Mars. Bon nombre des ambitions spatiales visent plutôt à améliorer la vie sur Terre : des satellites en orbite terrestre basse pour les communications et l’analyse de données au service de dizaines de secteurs d’activité. Avec les infrastructures essentielles qui les soutiennent, ces technologies pourraient faire tripler la valeur de l’économie spatiale mondiale pour la porter à 1 800 milliards de dollars américains d’ici 20351.
Mais tout commence par le lancement des fusées. Et c’est précisément là que le Canada achoppe : le pays ne dispose d’aucun moyen national d’accès à l’orbite.
Il s’agit d’une vulnérabilité majeure pour la sécurité nationale, et pas seulement d’un risque économique. Les forces armées canadiennes dépendent des satellites pour la surveillance, le renseignement et la conduite des opérations. Des adversaires ont mis au point des armes conçues pour neutraliser les satellites. Si le Canada perdait certains de ses actifs spatiaux en situation de crise, Ottawa devrait réserver une place à bord de fusées étrangères pour les remplacer, en fonction des calendriers de lancement d’autres pays. Ces satellites remplissent des fonctions essentielles. La Mission de la constellation RADARSAT, par exemple, permet de surveiller l’Arctique canadien jusqu’à quatre fois par jour, de repérer les navires qui ne signalent pas leur position, de fournir les données nécessaires à la navigation dans les eaux canadiennes, et d’aider les équipes d’intervention d’urgence à cartographier les inondations et les feux de forêt.
Depuis septembre 2025, les 27 satellites canadiens lancés ont tous été mis en orbite à bord de fusées de SpaceX depuis des bases de lancement américaines. Il en a été de même pour les trois satellites de la Mission de la constellation RADARSAT en 20192. Le problème : SpaceX n’accepte plus de nouvelles réservations de lancement pour ses fusées Falcon 9 au-delà de la fin de 20283.
Le Canada doit maintenant relever deux défis. Il lui faut trouver une solution de rechange auprès d’un pays allié pour mettre ses satellites en orbite, tout en développant ses propres capacités de lancement afin de préserver son autonomie et sa souveraineté.
La bonne nouvelle, c’est que le Canada possède une solide tradition d’innovation spatiale. Le projet du Canadarm et des décennies de collaboration avec la NASA ont contribué à faire émerger une industrie spatiale de premier plan qui compte notamment des entreprises de renom comme MDA Space, Telesat et Kepler Communications. Le gouvernement fédéral a également renforcé ces efforts en lançant un programme de 105 millions de dollars pour développer des lanceurs canadiens en concluant une entente de dix ans pour des infrastructures de lancement en Nouvelle-Écosse, en signant de nouveaux accords spatiaux avec des pays alliés européens, et en adhérant au réseau de lancement STARLIFT de l’OTAN.
Mais le Canada doit agir rapidement : les décisions concernant les lancements des années 2030 se prennent dès maintenant. Telesat, MDA Space et Kepler Communications ont déjà réservé des services de lancement pour environ 300 satellites, presque tous à bord de fusées Falcon 9 de SpaceX. Or, 129 autres satellites dont le lancement est prévu d’ici 2035, et qui représentent environ 290 millions de dollars américains en contrats de lancement, n’ont toujours pas de place réservée4.
À cela s’ajoutera une demande gouvernementale soutenue dans les années à venir. Les décisions qu’Ottawa prendra au sujet des services de lancement dans le cadre de ses prochains contrats militaires détermineront les perspectives de développement des fabricants canadiens de lanceurs, ainsi que les possibilités de partenariat avec des fournisseurs de services de lancement alliés.
Les Forces armées canadiennes prévoient accélérer la majeure partie d’un programme d’investissements spatiaux de 26 milliards de dollars, initialement réparti sur 20 ans. Pour concrétiser ce programme, elles auront besoin de lanceurs capables de transporter des charges utiles volumineuses et d’effectuer des lancements fréquents. Sans capacité de lancement souveraine, ces satellites devront se disputer les rares places disponibles à bord de fusées étrangères.
Cap sur l’espace : une occasion de 10 milliards de dollars américains pour le Canada
La valeur totale des lancements en orbite a atteint 19 milliards de dollars américains en 2025, soit une hausse du tiers en un an5. Entre 2027 et 2035, la valeur cumulée du marché mondial des lancements pourrait atteindre environ 265 milliards de dollars américains6. Toutefois, une faible part de ce marché est réellement ouverte à la concurrence. La Chine, la Russie et d’autres grandes puissances spatiales lancent leurs propres satellites depuis leur territoire, et la plupart des gouvernements font actuellement appel à des lanceurs nationaux pour leurs missions.
Le Canada pourrait toutefois viser un marché d’au moins 10 milliards de dollars américains entre 2027 et 2035. L’industrie canadienne des lancements pourrait y faire concurrence à mesure que des acteurs du Luxembourg, de la France, de la Corée du Sud et du Japon cherchent à mettre des satellites en orbite à des fins commerciales, scientifiques et militaires.
Cette estimation est prudente : elle extrapole les données de 2025 et ne tient compte que des satellites gouvernementaux pour lesquels des créneaux de lancement sont réservés à l’étranger, comme l’ont fait l’Espagne, le Luxembourg et la Corée du Sud en 2025. Elle comprend également la demande commerciale qui, jusqu’à présent, a reposé sur les lancements de fusées Falcon 9. En revanche, elle exclut les marchés gouvernementaux des États-Unis, de la Chine, de l’Europe, du Japon et de l’Inde, qui utilisent principalement leurs propres lanceurs7.
Toutefois, certains de ces marchés sont eux aussi confrontés à une pénurie de lanceurs.
L’Union européenne prévoit que d’ici 2030-2031, les besoins de ses missions gouvernementales dépasseront l’offre prévue de fusées Ariane 6 et Vega C. Le commissaire européen à la Défense et à l’Espace a également mis en garde contre une pénurie de lanceurs à l’horizon 20308.
Une solution de lancement conçue et fabriquée au Canada pourrait stimuler l’industrie nationale des satellites et permettre aux pays alliés de mettre rapidement en orbite des actifs spatiaux lorsqu’ils en ont besoin.
La taille des lanceurs compte aussi. Les forces armées canadiennes visent une capacité de lancement souveraine d’ici 2028, mais uniquement au moyen d’un petit lanceur pouvant transporter une charge utile de 200 kg. En 2025, les petits lanceurs n’ont servi qu’à propulser 4 % des satellites mis en orbite ; les autres ont été lancés à bord de fusées plus puissantes, notamment la Falcon 9, qui peut transporter environ 17 tonnes9. Les satellites assez légers pour être lancés à bord d’une fusée pouvant transporter 200 kg représentent environ le quart des satellites prévus par le Canada, mais moins de 2 % de leur masse totale. Ainsi, si un petit lanceur répond au besoin militaire de disposer d’un moyen de lancement à réaction rapide, la viabilité d’un spatioport repose sur la capacité de lancer des fusées de moyenne puissance capables de transporter une tonne ou plus.
La demande pourrait suivre. Le volet en orbite terrestre moyenne du programme de communications dans l’Arctique, le programme de surveillance renforcée de la Défense (qui remplacera RADARSAT pour les applications militaires) et le projet Surveillance de l’espace 2 pourraient tous entraîner l’ajout de satellites militaires canadiens. À en juger par des systèmes comparables, ces satellites pourraient nécessiter une capacité de lancement totale de 10 à 25 tonnes d’ici 2035 à bord de fusées de moyenne ou de forte puissance10.
Les entreprises canadiennes qui développent des lanceurs s’orientent de plus en plus vers ce créneau, en misant sur des capacités de lancement de moyenne puissance, mais selon des stratégies de développement, des échéanciers et des besoins en capitaux différents.
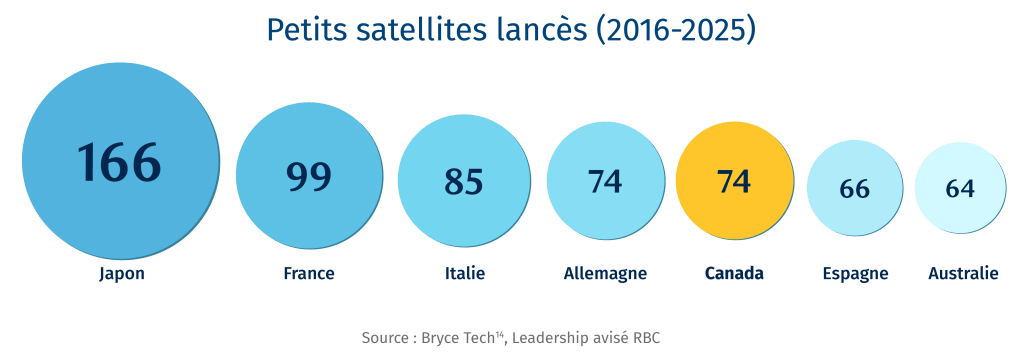
Même une faible part de ce marché représenterait des retombées importantes. Si un petit lanceur canadien atteint l’orbite en 2029 et passe ensuite à six lancements par année, et qu’un lanceur de moyenne puissance fait ses débuts en 2033 et effectue quatre lancements d’ici 2035, cela représenterait au total 31 lancements, pour une valeur de plus de 400 millions de dollars américains. Cela équivaut à environ 4 % du marché total potentiel, soit quelque 150 millions de dollars américains par année d’ici 2035 — environ le dixième du marché potentiel projeté pour cette année-là11.
Les premiers revenus que le Canada tirera de lancements pour des clients étrangers proviendront probablement du spatioport de la Nouvelle-Écosse dès 2028. En juillet 2026, l’entreprise allemande Isar Aerospace a conclu une entente de dix ans pour lancer sa fusée Spectrum depuis le spatioport de la Nouvelle-Écosse à compter de 2028. De son côté, l’entreprise américaine SEOPS a récemment réservé cinq lancements de Spectrum entre 2028 et 2030 depuis la Norvège et la Nouvelle-Écosse.
La demande en matière de défense chez les pays alliés constitue aussi un avantage pour les lanceurs canadiens. Le ministre allemand de la Défense a récemment souligné que la sécurité nationale ne devait pas être tributaire des « files d’attente commerciales ». Les gouvernements alliés devraient en effet accorder la priorité aux lancements militaires plutôt qu’aux lancements commerciaux.
Par ailleurs, le Canada a adhéré récemment au réseau STARLIFT de l’OTAN, qui vise à renforcer la capacité des pays alliés à remplacer rapidement leurs satellites. Une fusée lancée depuis le Canada et capable d’atteindre les orbites polaires utilisées pour surveiller l’Arctique serait très concurrentielle auprès de ces clients.
À mesure que le secteur prend son essor, Ottawa devra déterminer comment structurer la prochaine tranche de financement des lancements : quelles capacités d’emport privilégier, quels jalons utiliser pour échelonner le financement et comment se procurer des services de lancement. Les besoins de la défense devraient guider ces choix, puisqu’il s’agit du segment le plus lucratif du marché et de celui où la souveraineté revêt la plus grande importance. En moyenne, la construction et le lancement d’un satellite militaire coûtent cinq fois plus cher que ceux d’un satellite typique. Les forces armées sont par ailleurs prêtes à payer pour garantir leur accès à l’espace. La défense devrait représenter près de la moitié de la valeur des satellites construits et lancés au cours de la prochaine décennie, mais seulement 9 % du nombre total de satellites12.
Financement des capacités de lancement du Canada
Compte tenu des investissements initiaux considérables qu’exige cette industrie, il faudra mobiliser des capitaux importants pour répondre à la demande croissante des gouvernements et du secteur commercial.
Les trois entreprises canadiennes qui développent des lanceurs — Canada Rocket Company, NordSpace et Reaction Dynamics — ont recueilli ensemble 200 millions de dollars, dont 8,3 millions accordés sous condition à chacune dans le cadre du programme fédéral Lancer le Nord. Cette somme ne représente toutefois qu’une fraction du coût nécessaire pour rendre un lanceur opérationnel. Canada Rocket Company, une entreprise torontoise fondée en 2025 pour développer une capacité de lancement souveraine, estime avoir besoin de jusqu’à 660 millions de dollars américains pour effectuer le premier lancement de sa fusée en 2032, conçue comme une solution de rechange à la Falcon 9.
La demande commerciale ne suffira pas, à elle seule, à combler cet écart de financement. Même si les lanceurs canadiens remportaient tous les contrats de lancement des quelque 129 satellites canadiens qui n’ont actuellement aucune place réservée pour leur mise en orbite, les revenus atteindraient 290 millions de dollars américains aux prix actuels, soit moins de la moitié de la somme visée par Canada Rocket Company.
Les investisseurs institutionnels commencent à s’intéresser au secteur. En janvier 2026, la Banque de développement du Canada (BDC) a codirigé le financement de démarrage de Canada Rocket Company. De son côté, Reaction Dynamics a recueilli environ 51 millions de dollars jusqu’à présent, notamment dans le cadre d’un financement de série A auquel a participé Investissement Québec. Ces premiers financements restent toutefois bien en deçà des capitaux nécessaires pour réaliser un premier lancement. C’est entre la phase de développement et le premier vol que la plupart des entreprises échouent et que l’accès au financement devient déterminant.
Le soutien gouvernemental est également nécessaire pour assumer les risques inhérents aux lancements spatiaux. Sur les 216 programmes de petits lanceurs recensés dans le monde en 2025, seuls 37 avaient tenté une mise en orbite et 17 étaient opérationnels. Par ailleurs, 112 programmes avaient été annulés, abandonnés ou mis en veille13.
Les clients des fabricants de satellites canadiens pourraient aussi contribuer à accroître la demande. Un lanceur canadien permettrait aux entreprises du pays de proposer des satellites et leur lancement dans une offre intégrée, tout en attirant vers le Canada les lancements de clients étrangers.
Le financement public devra jouer un rôle moteur. SpaceX, par exemple, a obtenu de la NASA un contrat de 1,6 milliard de dollars américains dans le cadre du programme Commercial Resupply Services, qui a permis à l’entreprise d’éviter la faillite à ses débuts. De son côté, Firefly Aerospace, établie au Texas, a obtenu un contrat de 93,3 millions de dollars américains de la NASA avant de réussir, en 2022, le premier lancement orbital de sa fusée Alpha.
Les atouts du Canada
-
La géographie. Une fois les travaux terminés, le spatioport de la Nouvelle-Écosse, à Canso, permettra de lancer des fusées vers le sud, au-dessus de l’océan, pour atteindre les orbites polaires utilisées par les satellites d’observation de la Terre et de surveillance. Seul un petit nombre de sites chez les pays alliés offrent des conditions comparables, notamment Vandenberg, en Californie, Andøya, en Norvège, et SaxaVord, en Écosse.
-
Des technologies et une expertise exclusives. Le Canada conçoit et exploite déjà des satellites recherchés par ses alliés. Le réseau Lightspeed de Telesat, qui comptera 225 satellites en orbite terrestre basse (OTB), desservira des clients commerciaux, les Forces armées canadiennes et les pays alliés de l’OTAN. MDA Space construit les satellites Lightspeed, et sa technologie radar CHORUS servira de fondement au satellite canadien destiné à prendre la relève de RADARSAT. En janvier 2026, Kepler Communications a lancé les dix premiers satellites de son réseau de relais de données optiques. Grâce à des liaisons optiques compatibles avec les normes de la Space Development Agency des États-Unis, ce réseau permettra de transférer des données en temps réel entre satellites, aéronefs et stations au sol.
-
Un spatioport doté d’un client d’ancrage. Le ministère de la Défense nationale a conclu avec Maritime Launch Services un bail de dix ans d’une valeur de 200 millions de dollars pour une plateforme de lancement au spatioport de la Nouvelle-Écosse. La capacité de lancement en orbite complète devrait être opérationnelle d’ici 2028. Reaction Dynamics, une entreprise québécoise spécialisée dans la propulsion hybride et les lanceurs de petits satellites, prévoit y tenter son premier lancement orbital. Le fabricant sud-coréen de fusées à propulsion hybride Innospace a également signé une lettre d’intention. Un deuxième site, le complexe spatial de l’Atlantique de NordSpace, situé à St. Lawrence, à Terre-Neuve-et-Labrador, prévoit commencer les lancements orbitaux en 2028 au moyen de lanceurs légers et de moyenne puissance.
-
Des alliances stratégiques. Le Canada a conclu des ententes de coopération spatiale avec la France et la Norvège et participe désormais à plusieurs des principaux cadres de coopération spatiale entre pays alliés, notamment l’Agence spatiale européenne et le réseau de lancement STARLIFT de l’OTAN.
Options de lancement auprès des pays alliés
| Catégorie de satellites | Demande canadienne | Options de lancement chez les pays alliés |
|---|---|---|
| Petits lanceurs (jusqu’à 200 kg) | Environ 95 satellites, représentant 3,3 tonnes sur neuf ans | Rocket Lab Electric (États-Unis) : 18 lancements orbitaux en 2025 ; coût déclaré de 8 millions de dollars US par lancement. La fusée est vendue dans son intégralité. Le carnet de commandes de Rocket Lab compte 90 lancements pour les fusées Electron et Neutron. |
| Firefy Alpha (États-Unis) : un échec au lancement et une fusée perdue lors d’essais au sol. Reprise des vols en mars 2026 ; la majeure partie de la capacité de lancement de 2027 est déjà réservée. | ||
| Isar Spectrum (Allemagne) : la fusée Spectrum a atteint l’orbite en septembre 2026 après l’échec de son premier vol. Les lancements de 2027 et 2028 affichent complet. Des lancements depuis la Nouvelle-Écosse sont prévus à compter de 2028. | ||
| DPP Miura 5 (Espagne) : premier vol prévu en 2027. | ||
| MaiaService (France) : premier vol prévu en 2027. | ||
| Lanceurs légers (200 à 700 kg) | Environ 33 satellites, représentant 9,7 tonnes sur neuf ans, principalement les satellites relais de 300 kg de Kepler. | Rocket Lab Neutron (États-Unis) : premier lancement prévu à la fin de 2026. Au moins sept lancements sont déjà réservés d’ici 2029, dont certains pour Kepler en 2028. |
| Isar Spectrum (Allemagne) : Voir ci-dessus. | ||
| Lanceurs de moyenne à forte capacité (1 tonne ou plus) | Un satellite : celui destiné à remplacer RADARSAT (masse estimée de 1,4 à 2,2 tonnes, au début des années 2030). La masse des satellites militaires prévus n’est pas encore établie; elle pourrait totaliser de 10 à 25 tonnes vers 2035. | Vega C (Agence spaciale européenne) : trois lancements réussis sur trois en 2025 et deux sur deux en 2026. Les créneaux sont en grande partie réservés par les gouvernements européens. L’Union européenne prévoit six lancements Vega par année en 2030, alors qu’il en faudrait huit par année pour répondre aux seuls besoins des missions gouvernementales européennes. |
| Ariane 6 (Agence spatiale européenne) : quatre lancements réussis sur quatre en 2025 et quatre sur quatre en 2026. Amazon a encore 21 lancements à effectuer. L’Union européenne prévoit que ses gouvernements auront besoin de 14 lancements par année d’ici 2031. | ||
| Rocket Lab Neutron (États-Unis) : fusée de moyenne puissance pouvant également transporter plusieurs petits satellites lors d’un même lancement. | ||
| H3 (Japon) : deux lancements réussis sur trois en 2025 et deux sur deux en 2026. Les missions du gouvernement japonais sont prioritaires ; seuls deux clients commerciaux ont été annoncés. | ||
| New Glenn (États-Unis) de Blue Origin : échec en avril 2026 et explosion d’une fusée en mai 2026. La reprise des vols est prévue avant la fin de 2026. Amazon a réservé 24 lancements. | ||
| ULA Velcan (États-Unis) : fusée clouée au sol depuis février 2026 ; reprise des vols prévue avant la fin de 2026. Plus de 80 missions sont réservées, dont 38 pour Amazon, en plus des lancements liés à la sécurité nationale américaine. |
À retenir pour le Canada :
Confrontés à un impératif de sécurité nationale, de nombreux gouvernements alliés ont agi plus rapidement que le Canada et mobilisé davantage de capitaux. Trois grandes leçons se dégagent.
1. Acheter des créneaux de lancement, pas seulement des fusées. Les modèles qui ont fait leurs preuves combinent le financement du développement avec un engagement gouvernemental à acheter des services de lancement.
-
Europe : les fusées Ariane 6 et Vega C sont encadrées par une entente conclue en 2023 qui garantit un nombre minimal de lancements gouvernementaux chaque année, avec un soutien pouvant atteindre 340 millions d’euros par année.
-
Agence spatiale européenne : les États membres ont engagé 902 millions d’euros dans le cadre du European Launcher Challenge. Ce programme finance des services de lancement à mesure que les entreprises franchissent des jalons précis, notamment la mise en orbite avant 2028.
-
Allemagne : les entreprises ont obtenu du financement à condition d’utiliser leurs deux premiers lancements pour mettre en orbite des charges utiles gouvernementales.
-
États-Unis : la Falcon 9 de SpaceX s’est développée grâce aux contrats de transport de fret de la NASA. De son côté, le programme militaire de lancements liés à la sécurité nationale a engagé environ 13,7 milliards de dollars américains pour quelque 54 missions d’ici 2032.
Leçon pour le Canada : des engagements fermes à lancer des charges utiles gouvernementales inciteraient les fournisseurs à investir dans des installations canadiennes. Le programme fédéral Lancer le Nord, doté de 105 millions de dollars, ne prévoit toutefois aucun engagement d’achat de créneaux de lancement. Les nouveaux fournisseurs de services de lancement des pays alliés remplissent leurs carnets de commandes et choisissent leurs sites de lancement. Le Canada peut leur offrir à la fois un site de lancement, une fois celui-ci achevé, et un flux régulier de charges utiles gouvernementales et commerciales. En s’engageant tôt, le Canada pourrait ainsi s’assurer une place durable à bord de lanceurs exploités par ses alliés à laquelle d’autres pays n’auraient pas accès.
2. Coopérer avec les pays alliés.
-
L’accès souverain à l’espace repose de plus en plus sur la possibilité de lancer des satellites depuis le territoire de pays alliés, ainsi que sur un approfondissement de la coopération industrielle et militaire.
-
La stratégie spatiale britannique de 2026 confie le développement de fusées à l’Allemagne et à d’autres pays alliés, et privilégie plutôt les investissements dans ses propres infrastructures de lancement.
-
La France, quant à elle, a ouvert sa base de lancement de Kourou, en Guyane française, à des entreprises allemandes et espagnoles.
Leçon pour le Canada : tous les lanceurs établis capables de transporter les plus gros satellites canadiens servent d’abord les besoins de leur propre gouvernement. Les besoins des missions de l’Union européenne devraient à eux seuls dépasser la capacité offerte par les fusées Ariane 6 et Vega C d’ici 2030-2031. Le carnet de commandes de la fusée japonaise H3 est dominé par les missions gouvernementales. Aux États-Unis, les lancements liés à la sécurité nationale sont prioritaires à bord du lanceur lourd Vulcan de United Launch Alliance, de la fusée New Glenn de Blue Origin et, de plus en plus, de la Falcon 9 de SpaceX. Lorsque les capacités de lancement sont limitées, les charges utiles canadiennes passent après celles du pays hôte. Cette situation renforce l’argument en faveur d’une capacité de lancement nationale.
3. Établir rapidement un cadre juridique.
-
La Nouvelle-Zélande a fait entrer en vigueur son accord de protection des technologies avec les États-Unis dans les six mois suivant sa signature, avant d’accueillir le premier lancement de Rocket Lab, une entreprise californienne. Cet accord a depuis permis à la Force spatiale américaine de réaliser une mission militaire à réaction rapide depuis la Nouvelle-Zélande. L’Australie a conclu un accord similaire en neuf mois.
Leçon pour le Canada : les négociations sur son propre accord sont terminées depuis plus de deux ans, mais celui-ci n’a toujours pas été finalisé. En l’absence d’une loi encadrant les lancements spatiaux — le projet de loi C-28, la Loi canadienne sur les lancements spatiaux, en est à la deuxième lecture — les fusées étrangères ne peuvent pas utiliser les sites de lancement canadiens.
Télécharger le rapport
McKinsey. Avril 2024 Space: The $1.8 trillion opportunity for global economic growth. https://www.mckinsey.com/industries/aerospace-and-defense/our-insights/space-the-1-point-8-trillion-dollar-opportunity-for-global-economic-growth
Décompte de Leadership avisé RBC des satellites lancés pour le compte d’entreprises, d’organismes gouvernementaux et d’universités du Canada, de septembre 2025 à octobre 2026.
Bloomberg. Juillet 2026. SpaceX turns away Falcon customers in major bet on Starship. https://www.bloomberg.com/news/articles/2026-07-23/spacex-is-turning-away-falcon-customers-in-major-bet-on-starship
Calculs de Leadership avisé RBC fondés sur les satellites annoncés publiquement et sur des projections établies à partir de la cadence de lancement déclarée par les entreprises ou de leur historique des cinq dernières années.
Space Foundation. Juillet 2026. The State of the Global Space Economy. https://www.spacefoundation.org/wp-content/uploads/2026/07/SF-GSE-REPORT-2026July-FOR-RELEASE.pdf
Calculs de Leadership avisé RBC fondés sur un taux de croissance annuel de 7 %, établi à partir des analyses du Forum économique mondial et de McKinsey sur les revenus mondiaux des lancements jusqu’en 2035, puis extrapolé à partir des revenus mondiaux de 2025 : https://www.mckinsey.com/industries/aerospace-and-defense/our-insights/space-the-1-point-8-trillion-dollar-opportunity-for-global-economic-growth and https://www.spacefoundation.org/wp-content/uploads/2026/07/SF-GSE-REPORT-2026July-FOR-RELEASE.pdf
Novaspace. October 2025. Novaspace projects $665 billion in satellite build and launch activity.
European Commission. September 2026. Opening address by Commissioner Kubilius at the 2nd Access to Space Conference « Ready to Launch: Building Europe’s Competitive, Resilient and Responsive Access to Space ».
BryceTech. Juillet 2026. Smallsats by the numbers 2026. https://brycetech.com/reports/report-documents/smallsats-2026/
Calculs de Leadership avisé RBC fondés sur les prix actuels des lancements au moyen de petits lanceurs et de lanceurs de moyenne puissance.
Calculs de Leadership avisé RBC fondés sur les prix actuels des lancements au moyen de petits lanceurs et de lanceurs de moyenne puissance.
Novaspace. Octobre 2025. Novaspace projects $665 billion in satellite build and launch activity. https://nova.space/press-release/novaspace-projects-665b-in-satellite-build-and-launch-activity/
New Space Index. Octobre 2025. Small launchers – 2025 survey and competitive landscape. https://www.newspace.im/assets/Small-Launchers-2025_Erik-Kulu_IAC2025.pdf
BryceTech. Juillet 2026. Smallsats by the numbers 2026. https://brycetech.com/reports/report-documents/smallsats-2026/
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/information-sur-la-durabilite/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.