Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

La récente entente de principe d’équivalence sur le méthane entre le Canada et l’Alberta fixe un objectif de réduction de 75 % des émissions de méthane de pétrole et de gaz d’ici 2035, par rapport aux niveaux de 2014.1 Cela pourrait s’avérer déterminant pour les ambitions climatiques du pays : le méthane a environ 80 fois plus d’incidence sur le réchauffement que le CO₂, sur une période de 20 ans, et représente près d’un quart des émissions totales de gaz à effet de serre du secteur, ce qui en fait l’un des leviers les moins coûteux et les plus percutants pour les avancées liées au climat à court terme.

Pour les producteurs de pétrole et de gaz, la mesure et l’analyse du rendement des émissions de méthane offrent maintenant une plus grande souplesse sur le plan de la mise en œuvre, mais avec la vérification au premier plan.

Dans de nombreux cas, les entreprises du secteur du pétrole et du gaz sont déjà en place et comprennent plusieurs technologies clés de réduction des émissions de méthane, notamment : 

  • Unités de récupération de vapeur qui captent le gaz de réservoirs d’entreposage qui autrement serait libéré dans l’atmosphère ;

  • Systèmes pneumatiques à faible purge qui éliminent les émissions de méthane courantes provenant des instruments de contrôle des vannes et des pompes ;

  • Remplacements de joint d’étanchéité de compresseur pour prévenir les fuites des appareils sous pression ;

  • Leak detection and repair programs that use optical gas imaging and continuous monitors to find and tackle fugitive emissions.

Ensemble, ces technologies pourraient réduire les émissions de plus de trois millions de tonnes par année, soit l’équivalent d’environ 1 % des émissions annuelles en Alberta.2 La province a déployé ces technologies à grande échelle. Depuis 2019, l’Alberta a investi 172 millions de dollars dans la technologie de réduction du méthane, incluant l’installation de plus de 58 000 dispositifs à faible purge ou à purge nulle. Les résultats sont tangibles : les programmes financés par le gouvernement ont permis d’éviter le rejet d’environ 17 millions de tonnes d’émissions, selon le gouvernement de l’Alberta. Un programme de mise en œuvre de 25 millions de dollars a permis à 49 exploitants de déployer l’équipement dans plus de 650 sites, à des coûts d’élimination inférieurs à 50 dollars la tonne.3

Le secteur canadien de l’atténuation des émissions de méthane compte plus de 130 entreprises, et les mesures de conformité en vertu de l’application renforcée des règles sur le méthane devraient créer 34 000 emplois entre 2027 et 2040.

Cependant, tout progrès comporte des vents contraires. L’Alberta avait gelé le prix des crédits du fonds provincial « Technology Innovation and Emissions Reduction » (TIER) à 95 dollars la tonne en mai 2025, bien en deçà de la trajectoire fédérale de 170 dollars, invoquant les pressions tarifaires exercées par les États-Unis.4 Le protocole d’accord engage les deux gouvernements à respecter un prix minimum réel de 130 dollars la tonne ; cependant, quelques jours après sa signature, l’Alberta a effectué des modifications qui ont inondé le marché des crédits.

Bien que l’accord soit prometteur, son succès dépend d’une vérification transparente, d’autant plus qu’une exploration aérienne pluriannuelle a révélé que les émissions de méthane de l’Ouest canadien s’avéraient presque deux fois les inventaires officiels.5 Le Canada en a tenu compte lorsqu’il a mis à niveau sa méthodologie, entraînant une augmentation de plus de 35 % des émissions fugitives déclarées.6 L’engagement de l’accord envers une évaluation indépendante par un tiers pourrait s’avérer son élément le plus important.

Grâce à une interdiction qui remonte à 1971, la Norvège affiche la plus faible intensité de méthane au monde, mais son secteur pétrolier et gazier ne représente qu’une fraction de celui du Canada.7 Le rapport Global Methane Tracker 2025 de l’AIE situe l’intensité des émissions en amont du Canada à environ 0,40 kg de méthane/GJ, ce qui est inférieur à la moyenne mondiale de 0,55 kg de méthane/GJ, bien devant la Russie, l’Iran et le Turkménistan, mais plus élevé que la Norvège et l’Arabie saoudite.8

La réglementation de l’Union européenne (UE) sur le méthane, soit la première norme juridiquement contraignante au monde, exigera des importateurs qu’ils signalent l’intensité du méthane à partir de 2028 et atteignent les seuils d’intensité maximale d’ici 2030, liant rendement du méthane à faible émission et accès au marché, offrant ainsi un avantage potentiel aux producteurs pour concurrencer sur le plan de l’intensité du méthane.9

Les capitaux privés surveillent cette tendance. Un exemple récent est l’entreprise montréalaise GHGSat qui a levé 47 millions de dollars en septembre 2025, portant le financement total à 173 millions de dollars, avec l’appui des entités canadiennes Yaletown Partners, BDC Capital et Banque Nationale.10 La société GHGSat exploite désormais 16 satellites de détection du méthane et s’est associée à ExxonMobil et à Aramco.

Plus tard cette année, une ébauche d’accord d’équivalence devrait faire l’objet d’une consultation publique de 60 jours. Les signaux laissent entrevoir un régime mondial de plus en plus strict pour les émissions de méthane : normes d’importation de l’UE d’ici 2030 ; recherche par le Japon et la Corée du Sud d’un approvisionnement en gaz à faible émission de carbone ; et l’Engagement mondial sur le méthane, approuvé par 159 pays.

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

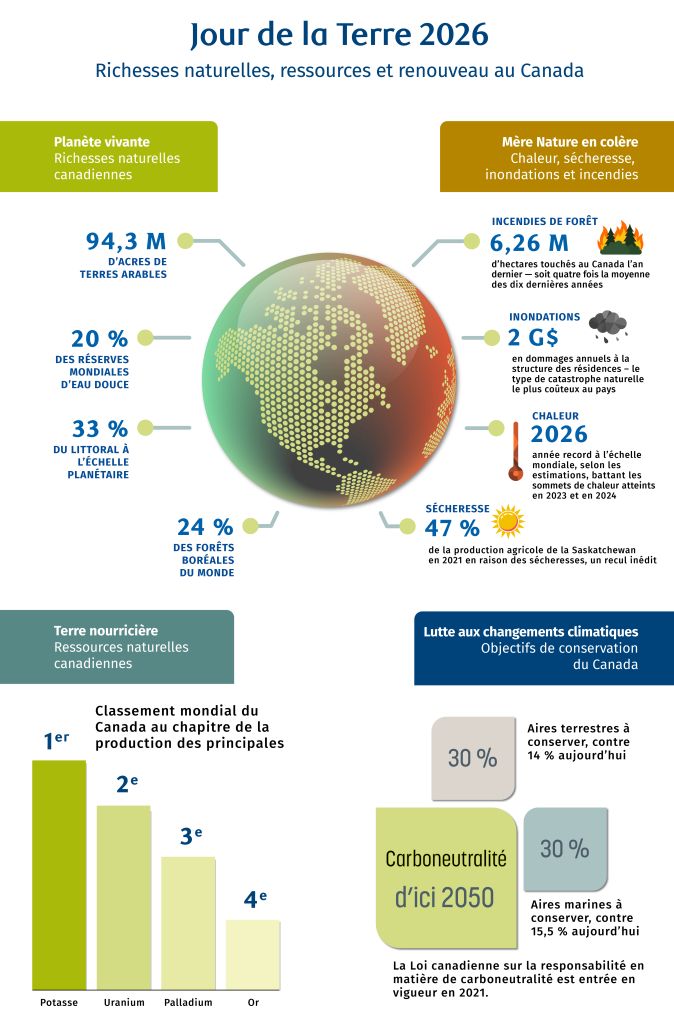
Jour de la Terre 2026. Richesses naturelles, ressources et revnoveau au Canada

« Notre pouvoir, notre planète » est le thème mondial du Jour de la Terre de cette année. En effet, l’énergie propre constitue souvent le socled’une économie plus propre. Selon une nouvelle recherche réalisée par Jordan Brennan et Farhad Panahov à RBC,un investissement d’environ 670 milliards de dollars au cours des dix prochaines années sera nécessaire pour soutenir la transition énergétique du réseau électrique du Canada. Même si 80 % de l’électricité est non émettrice, le réseau canadien devra accroître sa capacité et être modernisé. Pour en savoir plus, lisez le rapport Gains en capital.

Les feux de forêt ne prennent pas de pause pour le Jour de la Terre. Près de 200 feux de forêt brûlaient au Canada la semaine dernière, soit presque deux fois la moyenne des dix dernières années pour cette période de l’année. Cela met en évidence l’ampleur du défi que représente la protection de la nature. Comme l’indique un récent rapport de RBC, ignorer la nature, c’est compromettre la prospérité, surtout alors que nous déployons des projets majeurs d’intérêt national. La conservation doit désormais être vue comme un capital auquel les générations à venir pourront accéder.

Le célèbre procédé Fischer‑Tropsch nous a donné l’essence et le carburant d’aviation — et il est maintenant en voie de produire des carburants durables. Unsiècle exactement après queFranz Fischer et Hans Tropsch ont révolutionné les hydrocarbures, cette même technique est aujourd’hui utilisée pour dissocier la production d’hydrocarbures des matières premières d’origine fossile, notamment en produisant des carburants d’aviation durables à partir de dioxyde de carbone. Mais une véritable durabilité exige une intégration à l’échelle des systèmes avec des « modules en amont à faibles émissions de carbone, tels que l’hydrogène vert et le captage du CO₂ », explique Ding Ma, de l’Université de Pékin, dans Nature. Le procédé dépasse désormais le stade des laboratoires, plusieurs pays, dont la Chine, travaillant à une fabrication chimique à faibles émissions.

Le capital naturel, c’est-à-dire les forêts, l’eau potable, les sols fertiles et la biodiversité, est l’un des atouts les plus précieux d’un pays. Il soutient les industries, protège les collectivités et joue un rôle majeur dans la résilience climatique. Le Canada est exceptionnellement riche en capital naturel, mais quand il s’agit d’investir dans celui-ci et d’en assurer la gestion, le tableau est mitigé, surtout si on le compare à des pays comme le Royaume-Uni, l’Australie et le Danemark.

La richesse naturelle du Canada est difficile à surestimer. Le pays abrite environ 24 % de la forêt boréale mondiale et près de 20 % des ressources en eau douce de la planète. Les secteurs des ressources naturelles, notamment le pétrole, les mines, la foresterie et l’agriculture, représentent environ 20 % du PIB canadien, chaînes d’approvisionnement comprises. Pourtant, le Canada peine à transformer le capital naturel en une catégorie d’actifs investissables à grande échelle.

Leçons à tirer du reste du monde

Royaume-Uni : Le Royaume-Uni a adopté une approche plus systématique pour intégrer la comptabilité du capital naturel dans les politiques publiques et la planification. Depuis 2012, le Natural Capital Committee du Royaume-Uni conseille le gouvernement sur la manière de mesurer les écosystèmes et d’investir dans ceux-ci — une fonction qui a évolué vers la création de l’Office for Environmental Protection en 2021. Aujourd’hui, le Royaume-Uni publie des comptes officiels du capital naturel qui estiment la valeur économique des forêts, des rivières et d’autres actifs, un outil comptable dont dispose également le Canada dans le cadre du système des Nations Unies de comptabilité économique et environnementale. L’approche britannique, qui intègre des considérations économiques et environnementales dans la prise de décision, est complétée par des mécanismes de marché capables de stimuler les investissements dans les actifs naturels, comme le programme Biodiversity Net Gain.

Australie : Comme le Canada, ce pays est riche en ressources naturelles et en dépend fortement sur le plan économique pour l’exploitation minière, l’agriculture, le pétrole et le gaz. Toutefois, l’Australie a adopté une approche plus ambitieuse pour attirer les investisseurs privés dans le capital naturel. Des projets d’infrastructure d’envergure ont été réalisés pour mobiliser des investissements institutionnels, y compris ceux de fonds de pension canadiens, dans des projets à long terme, notamment dans le développement des énergies renouvelables et l’utilisation durable des terres. Un exemple est le Murray–Darling Basin Plan, une initiative de 13 milliards de dollars visant à gérer durablement les ressources en eau dans la principale région agricole du pays.

Danemark : Ce pays scandinave ne dispose pas des vastes ressources naturelles du Canada. Il a plutôt choisi d’intégrer la durabilité environnementale dans sa fiscalité afin de rendre l’investissement dans la gestion durable des ressources naturelles plus attrayant sur le plan économique. C’est pourquoi plus de 50 % de l’électricité du Danemark provient de l’énergie éolienne et solaire.

Bien que le Canada ait pris des engagements importants, il ne dispose toujours pas des systèmes coordonnés de ses pairs. Le troisième pilier de la stratégie Une force de la nature, Valoriser la nature et mobiliser des capitaux, vise à relever ce défi. En commençant par la mise sur pied d’un groupe d’experts sur la comptabilité du capital naturel et le financement de la nature, le gouvernement fédéral cherche à mobiliser des capitaux privés, en complément de son engagement de 3,8 milliards de dollars en faveur de résultats positifs pour la nature. Si le Canada peut évaluer la valeur de ses actifs naturels, attirer davantage d’investissements privés et aligner ses objectifs environnementaux avec la croissance économique, il pourra transformer son patrimoine en avantage économique durable.

Pour en savoir plus sur le capital naturel, lisez Extraire la valeur : la nature, un atout dans les programmes de stimulation de la croissance.

« L’agriculteur est responsable du sol qu’il exploite. Cette ressource naturelle ne se régénère pas au même rythme qu’elle s’épuise… Il lui faut donc constituer un compte d’épargne‑sol. Cela lui permettra non seulement de préserver son sol, mais aussi d’augmenter son revenu et d’accumuler des intérêts. »

Cette citation (traduite librement) tirée d’une édition de 1948 de la publication de RBC Making Money by Saving Soil, est aussi pertinente aujourd’hui qu’à son origine. En fait, la question de la conservation des sols fait partie des préoccupations des agriculteurs depuis bien longtemps. La situation a bien sûr évolué : la recherche, les mégadonnées et la technologie nous ont permis de mieux comprendre les dynamiques du sol sous nos pieds. Mais bon nombre des défis liés à la conservation des sols pour produire des cultures saines demeurent les mêmes. Lisez l’article de Lisa Ashton, cheffe intérimaire, Institut d’action climatique, à link.

  • Quelque 10 000 événements sont organisés dans le monde pour célébrer le Jour de la Terre 2026. Toutefois, si vous manquez de temps, Eathday.org propose50 moyens de passer à l’action pour la planète.

  • Selon un nouveau rapport de MaRS, le coût des rénovations en profondeur requises pour réduire de 40 % les émissions de gaz à effet de serre des bâtiments canadiens d’ici 2030 serait d’environ 10 $ le pied carré

  • James Rising et ses collègues du Grantham Research Institute on Climate Change expliquent comment les investissements en adaptation climatique peuvent générer un « triple dividende » : prévenir les pertes, stimuler l’activité économique et offrir des co‑bénéfices sociaux et environnementaux.

  • Malgré le contrecoup subi par les énergies renouvelables, 44 % des Américains continuent de s’inquiéter au sujet du changement climatique, un niveau proche d’un sommet historique. À l’inverse, seuls 35 % des répondants se disent optimistes quant à l’état de l’environnement (un creux record), selon Gallup.

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

➔ L’accord de principe entre le Canada et l’Alberta sur le méthane permet-il à la fois une hausse de la production de pétrole et de gaz et une baisse des émissions ?

➔ Les raisons pour lesquelles le commerce durable du Canada se retrouve déficitaire.

➔  Une ville de la Colombie-Britannique montre la voie en matière de réglementation liée au chauffage.

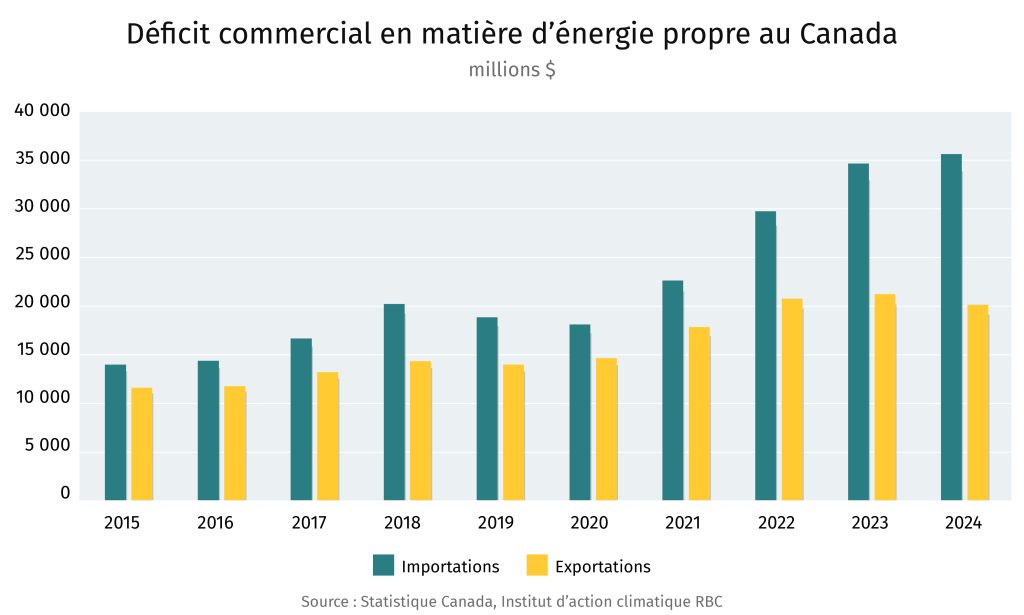
➔  Le déficit commercial écotechnologique du Canada ne cesse d’augmenter. Le déficit commercial environnemental et écotechnologique du pays n’a cessé d’augmenter pour s’établir à 15,6 milliards de dollars en 2024, comparativement à 2,4 milliards il y a dix ans, selon les dernières données de Statistique Canada . Les importations d’électricité propre, soit l’atout climatique le plus prisé du Canada, ont bondi ces dernières années, alors que les exportations chutaient en raison de la sécheresse et de la demande intérieure croissante d’électricité. Selon l’économiste Farhad Panahov, le matériel écotechnologique, des éoliennes aux véhicules électriques et au matériel de traitement de l’eau, représentait environ 80 % de la croissance des importations, en phase avec les fortes tendances d’adoption et de déploiement au Canada au cours de la même période.

Déficit commercial en matière d'énergie propre au Canada

➔  L’Union européenne a mis en place le premier programme du bloc, sur une base volontaire, pour générer des crédits carbone certifiés. Les crédits générés en vertu du Règlement sur l’élimination du carbone et l’agriculture du carbone (CRCF) sont conçus dans le cadre d’une certification volontaire du carbone, pour stimuler l’extensibilité et aider l’UE à atteindre ses objectifs de carboneutralité d’ici 2050. Selon Lisa Ashton, directrice intérimaire de l’Institut d’action climatique RBC, le Canada pourrait s’en inspirer : le secteur agricole dispose d’un ensemble de programmes pour conclure des ententes de conformité et saisir des occasions de marché volontaires, mais avec une disponibilité limitée de protocoles de conformité reconnaissant le rôle des agriculteurs dans la construction de puits de carbone du pays au moyen de pratiques durables. Toutefois, le protocole d’entente entre le Canada et l’Alberta et la révision de la tarification étalon du carbone pourraient améliorer la capacité des agriculteurs à accéder aux marchés du carbone.

➔  Hydro-Québec encourage les ménages à produire leur propre énergie. Une nouvelle subvention de 1 000 $ par kW pour les ensembles solaires couvre jusqu’à 40 % des coûts admissibles du projet. Le Québec retarde par rapport aux autres territoires nord-américains en ce qui concerne l’énergie solaire, car son hydroélectricité bon marché signifie que des périodes de remboursement de 25 à 30 ans ont rendu l’énergie solaire non rentable. Cela est en train de changer. Alors qu’Hydro-Québec met au point des sources d’énergie de remplacement et redirige les excédents vers l’exportation et le secteur, la production ainsi répartie allège la pression sur le réseau. En effet, les ménages peuvent même revendre leur électricité excédentaire au réseau. L’objectif des nouveaux incitatifs vise à faire passer les coûts d’investissement de 36 000 $ à 24 000 $, ce qui représente un délai de récupération de 10 à 12 ans. Bien que le délai de récupération des coûts soit long, il est difficile de rivaliser avec les prix d’électricité les plus faibles du continent. En revanche, pour le Pakistan qui est au beau milieu d’une révolution solaire, une mise en place semblable coûterait 6 500 $, selon les estimations du responsable de la politique énergétique Shaz Merwat. Lisez également notre rapport : Comment les maisons intelligentes peuvent accroître l’efficacité du réseau électrique.

Terre-Neuve-et-Labrador pourrait compter parmi les principaux producteurs d’énergie éolienne au Canada. Les dernières prévisions de la Régie de l’énergie du Canada (Avenir énergétique du Canada en 2026 ), s’attendent à ce que la province de l’Atlantique devienne une centrale éolienne extracôtière, représentant une part importante de la nouvelle capacité d’énergie éolienne d’ici 2050, de même que pour l’Alberta.

Shaz Merwat passe en revue les perspectives éoliennes de la province de l’Atlantique :

  • L’énergie éolienne, principalement en mer, pourrait représenter une capacité de 13,3 watts d’électricité d’ici 2050 dans la province, comparativement à des chiffres négligeables aujourd’hui, selon l’hypothèse de base de l’équipe de la Régie de l’énergie du Canada (scénario selon les mesures actuelles).

  • La capacité totale en électricité de la province devrait tripler, dont 98 % en énergies renouvelables d’ici 2050 (contre environ 87 % aujourd’hui).
    Source : Régie de l’énergie du Canada

  • La Régie de l’énergie du Canada (REC) mise gros sur Terre-Neuve. La province bénéficie de conditions éoliennes de niveau international, mais de presque aucune industrie éolienne à l’heure actuelle, et compte tenu de certaines baisses majeures récentes liées à la demande anticipée d’hydrogène vert, l’éolien représente probablement un risque de marché plus important.

  • Les coûts des turbines flottantes et de celles en eau profonde limitent également la mise en place d’une énergie éolienne extraterritoriale. Le corridor de transmission requis pour acheminer l’énergie vers le marché du Québec demeure une proposition de plusieurs milliards de dollars sans décision d’investissement finale, mais sera nécessaire si Terre-Neuve-et-Labrador souhaite poursuivre ses projets d’exportation d’énergie éolienne vers le Québec et les provinces de l’Atlantique.

  • L’Alberta pourrait représenter un défi de plus à l’effort du Canada pour accroître l’énergie éolienne. La province possède les ressources et le réseau requis pour devenir le plus important producteur d’énergie éolienne au Canada. Or, les nouveaux investissements en éolien sont essentiellement gelés, en raison d’une incertitude politique qui ne s’est pas encore dissipée.

  • La mise en place de l’énergie éolienne dépend fortement de l’Alberta et de Terre-Neuve, où l’on prévoit que ces provinces ajouteront respectivement 16 et 13 GW, selon l’hypothèse de base de la REC, constituant la majeure partie des 72 GW d’ici 2050 pour l’ensemble du Canada.

  • D’ici 2050, selon les perspectives de la REC, l’éolien devrait représenter 30 % de la capacité de production totale du Canada, par rapport à seulement 11 % en 2025.

Par Vivan Sorab

Le récent accord d’équivalence du méthane entre Ottawa et l’Alberta prépare le terrain pour que la province régule le méthane à sa manière.

La réduction des émissions de méthane se veut l’une des mesures les moins coûteuses et les plus efficaces pour réaliser des progrès climatiques à court terme. Sur une période de 20 ans, le méthane impacte environ 80 fois plus le réchauffement climatique que le dioxyde de carbone et représente près du quart des émissions totales de gaz à effet de serre du secteur pétrolier et gazier du Canada.

L’accord d’équivalence met en suspens la Réglementation d’Ottawa sur le méthane et permet à l’Alberta de mettre en œuvre sa propre approche axée sur le rendement qui regroupe des règlements, des crédits compensatoires et des investissements ciblés, ainsi que la modélisation du méthane, l’analyse et les résultats de la réduction des émissions, dont la supervision s’effectue par un tiers nommé conjointement et à coûts partagés.

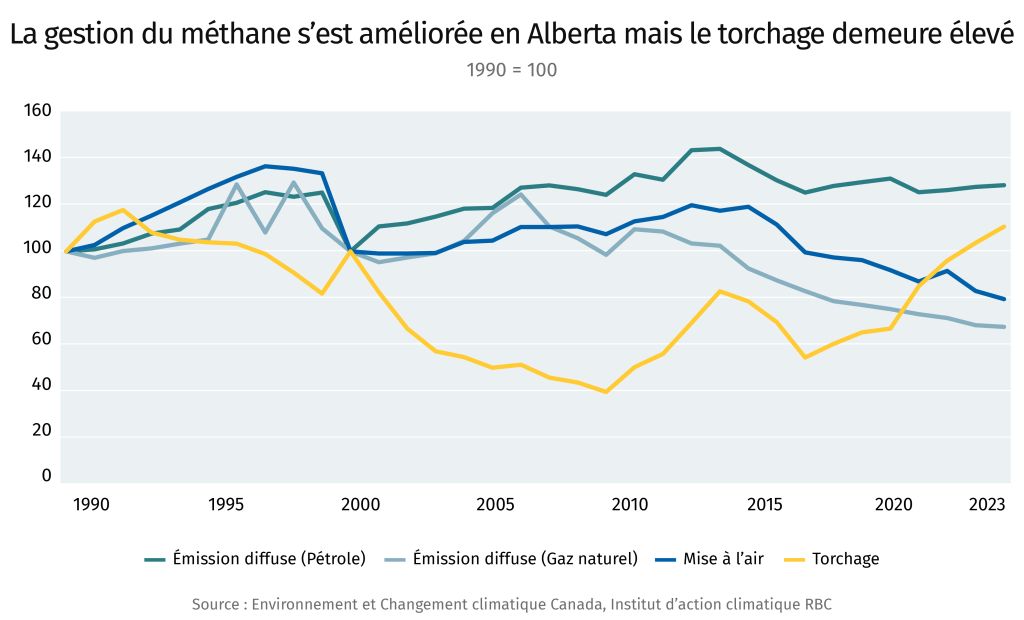
La gestion du méthane s'est améliorée en Alberta mais le torchage demeure élevé

Les nouvelles règles provinciales entreront en vigueur le 1er janvier 2027. L’entente, d’une durée de dix ans, remplacera l’accord d’équivalence actuel, qui doit prendre fin en octobre 2030. Si les réductions sont insuffisantes, l’Alberta s’engage à prendre des mesures correctives.

Voici quelques observations :

  • Un véritable élan émerge de tout ça. L’Alberta a déjà réduit ses émissions de méthane de plus de 50 % par rapport à leurs niveaux de 2014, pour environ 172 millions de dollars d’investissements technologiques de réduction depuis 2019 et plus de 58 000 dispositifs à faible purge ou sans purge, installés dans le cadre du programme de compensation des émissions de carbonede la province.

  • L’acceptation de la vérification des émissions par un tiers représente une étape importante, compte tenu de la divergence des résultats précédents entre les données du secteur et celles d’études indépendantes.

  • L’objectif de 2035 prolonge le délai de conformité de l’Alberta de cinq ans par rapport aux règlements fédéraux existants sur le méthane, faisant passer le seuil de conformité à 75 %, contre 72 % auparavant.

  • Le secteur canadien de l’atténuation du méthane compte plus de 130 entreprises. Les mesures de conformité en vertu des règlements fédéraux pourraient générer 34 000 emplois entre 2027 et 2040, selon une estimation.

  • Les technologies utilisées sont en grande partie éprouvées et disponibles : unités de récupération de vapeur, dispositifs pneumatiques à faible purge, systèmes de contrôle en continu, et programmes de détection et de réparation des fuites.

  • Un projet d’accord d’équivalence est attendu plus tard cette année, suivi d’une consultation publique de 60 jours, les deux parties visant à le finaliser d’ici la fin de l’année.

  • Deux autres protocoles d’entente entre le Canada et l’Alberta demeurent en suspens, notamment l’équivalence de tarification du carbone industriel et un accord trilatéral avec les partenaires de Pathways Alliance.

Ottawa et l’Alberta parient qu’une réglementation coopérative fondée sur les résultats peut entraîner à la fois une augmentation de la production pétrolière et gazière et une baisse des émissions. Ce modèle deviendra un plan sous réserve que les détails puissent résister à un examen.

  • En Colombie-Britannique, l’objectif de ventes de véhicules électriques est passé de 100 % à 75 % en 2035, par souci de conformité aux objectifs fédéraux. Adam Thorn de l’Institut Pembina est « encouragé », mais Brian Kingston, chef de la direction de l’Association canadienne des constructeurs de véhicules, est « déçu » que la Colombie-Britannique se conforme à son mandat provincial en matière de véhicules électriques.

  • New Westminster veut éviter un autre épisode de « dôme de chaleur » : Après que la ville de la Colombie-Britannique ait connu le taux de mortalité le plus élevé lors du dôme de chaleur de 2021, elle est devenue la première ville canadienne à adopter un règlement de chaleur maximale, exigeant que les propriétaires conservent au moins une pièce dans un appartement loué à 26 °C ou moins. « Bien qu’imparfait… c’est une reconnaissance que d’autres vagues de chaleur vont survenir, et que nous devons tous nous adapter », explique Colin Chan, directeur exécutif de l’Autorité provinciale du service de santé de la Colombie-Britannique.

  • L’énergie solaire a atteint un point de bascule. « Dans l’ensemble et depuis un certain temps, l’énergie solaire est déjà moins chère que l’énergie fossile, mais les coûts initiaux étaient auparavant plus élevés », explique Nicolas Fulghum , analyste principal des données énergétiques et climatiques chez Ember.

  • À suivre : Jesse Jenkins, professeur agrégé de politique énergétique à l’Université Princeton, est la voix numérique la plus influente du secteur de l’énergie propre aux États-Unis. Voici une liste de 99 autres poids lourds d’influence aux États-Unis dans le domaine du climat.

Créé par Yadullah Hussain, Directeur de rédaction, RBC Institut d’action climatique.

Le bulletin Bouleversements climatiques ne pourrait pas exister sans la collaboration dJohn StackhouseJordan Brennan, John Intini, Farhad PanahovLisa AshtonShaz MerwatVivan SorabCaprice Biasoni, Lavanya Kaleeswaran et Joelle Schonberg.

Avez-vous des commentaires, des félicitations ou, euh, des critiques à faire ? Écrivez-moi à (yadullahhussain@rbc.com).

Bulletin d’information sur le climat

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

J’étais à Houston ces derniers jours pour la semaine CERAWeek, aussi appelée le Super Bowl de l’énergie, où se tenait une série d’échanges intenses et instructifs sur l’actuelle crise mondiale de l’énergie. L’an dernier, le forum était tout ouïe lorsque le nouveau gouvernement Trump a présenté sa stratégie de « domination énergétique ». Cette année, le forum n’en avait que pour la crise énergétique majeure causée par la guerre en Iran.

Selon le point de vue dominant, le conflit – et donc le danger dans le golfe Persique – perdurera pendant un certain temps encore, et les marchés de l’énergie peineront à trouver une nouvelle normalité. L’ancien secrétaire à la défense James Mattis, qui a participé à trois guerres dans la région du Golfe et autour, a déclaré que les États-Unis ne pouvaient pas crier victoire unilatéralement. Même si sa marine a été détruite, l’Iran peut encore déployer des missiles de croisière antinavires tout le long de sa côte de 1 000 kilomètres. Cela implique que le conflit pourrait durer plus longtemps que prévu et que les répercussions économiques pourraient s’accentuer si les chaînes d’approvisionnement restent paralysées. La circulation dans le détroit d’Ormuz est en baisse de 70 %, plus de 850 pétroliers y étant pris pour cibles. Il faudra des semaines pour évacuer cette flotte – ce qui a amené l’AIE à qualifier la situation de « plus grand défi mondial pour la sécurité énergétique et alimentaire de tous les temps ».

La perturbation du marché du GNL n’est pas un choc temporaire. Le chef de la direction de QatarEnergy a confirmé que le pays a perdu environ 17 % de sa capacité d’exportation de GNL pour des années et que la remise en état des installations nécessitera des milliards de dollars. Les marges sur le GNL ont déjà augmenté de 200 % en moyenne pour la période de 2026 à 2028. L’augmentation de l’offre en provenance de l’Australie, du Canada et des États-Unis suffira tout juste à compenser les pertes, mais n’entraînera aucune croissance de l’offre. Cela signifie qu’il est peu probable de voir l’offre de GNL revenir à ses niveaux d’avant la guerre d’ici la fin de 2027, dans le meilleur des cas. Les analystes de S&P Global Energy s’attendent à une perte de production pouvant atteindre 35 millions de tonnes de GNL en 2026, ce qui correspond à la moitié des importations annuelles du Japon.

Le Programme alimentaire mondial a averti que pas moins de 45 millions de personnes supplémentaires pourraient souffrir d’insécurité alimentaire grave si le conflit ne se règle pas bientôt – une crise comparable à celle qu’a causée l’invasion de l’Ukraine par la Russie. Cela tient en grande partie au fait que 30 % de la production mondiale d’urée provient de l’Iran et de pays tributaires du détroit d’Ormuz et que les exportations d’engrais du golfe Persique ont brutalement chuté, avec pour effet de pousser les prix à la hausse partout dans le monde et de menacer la saison des plantations au printemps. Les coûts de stockage et de fret ont quadruplé en Europe, ce qui ajoute au cauchemar du transport. Les prix des intrants agricoles ont presque doublé en Égypte. Les usines d’engrais en Inde, au Bangladesh et au Pakistan ont dû arrêter complètement leur production en raison de l’envol des prix du gaz naturel et du pétrole – et, contrairement à 2022, il n’existe guère de solutions de rechange. L’Inde a réduit la production de trois de ses usines d’urée. Le Bangladesh a fermé quatre de ses cinq usines d’engrais.

Le détroit est la seule voie maritime pour 93 % des importations de pétrole du Japon, ce qui pousse Tokyo à commencer à libérer 80 millions de barils de pétrole de ses réserves stratégiques. Les réserves de GNL du pays sont considérablement moindres, les entreprises japonaises n’ayant qu’environ trois semaines de stocks de GNL, soit l’équivalent du volume total de leurs importations de GNL dépendantes du détroit d’Ormuz. Taïwan et la Corée du Sud sont aussi gravement menacés. En Asie du Sud, des mesures de rationnement du carburant sont mises en place. Le Pakistan et le Bangladesh dépendent du Qatar pour environ la moitié de leurs importations de GNL. Les prix au comptant du GNL en Asie ont bondi de 143 % depuis le 28 février.

Les hausses des coûts de la dette et des prix à l’importation ont toujours été problématiques pour les pays en développement, en particulier ceux qui ont recours au crédit étranger et à l’énergie pour stimuler leur croissance. Dans plusieurs économies africaines, l’énergie et les transports comptent pour 15 à 25 % de l’inflation. La Banque asiatique de développement a déterminé que les Philippines, le Pakistan et le Sri Lanka étaient les économies les plus vulnérables de la région. Des répercussions se feront également sentir dans les régions de fabrication à faible coût, où les prix des intrants – les plastiques à base de pétrole, par exemple – sont en hausse. Tous ces éléments vont obliger les pays endettés à emprunter davantage pour subventionner la consommation et l’industrie, alors même que les coûts d’intérêt augmentent de nouveau. En Ouzbékistan, en Égypte et en Mongolie, les subventions liées aux carburants représentent respectivement 28,3 %, 28,0 % et 11,9 % des dépenses publiques. Les pays qui dépendent du tourisme, comme le Kenya et le Sri Lanka, pourraient souffrir encore plus.

Tout le monde s’entend pour dire que la demande d’énergie des centres de données liés à l’IA continuera d’augmenter et qu’il n’y aura pas assez de gaz pour les faire fonctionner. De grandes entreprises technologiques comme Google et Microsoft élaborent des plans pour recourir à l’énergie nucléaire, et même relancer des centrales désaffectées aux États-Unis. Mais il faudra des années pour ce faire. Les centres de données représentent à présent 4 % de la consommation électrique américaine, et on prévoit que ce chiffre pourrait atteindre 12 %. Ce phénomène n’est pas propre aux États-Unis et à la Chine. Des pays asiatiques comme les Philippines ont des stratégies ambitieuses en matière de centres de données, qui dépendent d’une hausse des importations de gaz pour tourner. Ils auront maintenant besoin de ce gaz – à un coût beaucoup plus élevé – pour maintenir les usines et les systèmes de climatisation en marche. Le déséquilibre entre l’offre et la demande ne se calcule pas.

Le choc énergétique a mis en lumière l’ambition de la Chine de vendre des véhicules électriques au monde entier, en particulier aux pays en développement – pour autant que ces pays tributaires de l’énergie puissent trouver de nouvelles façons d’électrifier leurs parcs automobiles. À l’heure actuelle, quelque 60 % des véhicules entièrement électriques dans le monde se vendent en Chine. Le choc énergétique va-t-il doper la croissance de ce segment ? Cela risque de prendre un certain temps, notamment dans les pays qui doivent composer avec un certain nombre d’autres difficultés pour bâtir leur infrastructure électrique. Il faut s’attendre à voir à la fois des véhicules à essence et des véhicules électriques sur les routes de la plupart des pays pendant encore longtemps – même Ford Motor Co, aux États-Unis, a mis à profit le forum de Houston pour promouvoir sa stratégie de développement d’une nouvelle camionnette électrique, mise au point dans une unité de recherche avancée en Californie. L’attrait de cette camionnette tient davantage à sa simplicité qu’à ses besoins énergétiques. Les nouveaux véhicules n’utilisent qu’une fraction des composantes (tout tourne autour de la batterie) et du câblage interne de leurs prédécesseurs, ce qui en rend la fabrication beaucoup plus facile et moins coûteuse. Les constructeurs automobiles américains apprennent aussi de la Chine à concevoir des véhicules comme des plateformes technologiques. La principale question pour Jim Farley, le chef de la direction de Ford, est de savoir comment les Américains réagiront. Comme Ford le sait, l’automobile est une culture.

Nous n’en sommes qu’au début – et les événements imprévus se multiplient –, mais le conflit pourrait entraîner une perte de production de l’ordre de 10 millions de barils par jour cette année. Cela représente environ 10 % des besoins mondiaux. Il existe des quantités de champs de pétrole pour compenser cette perte, mais cela ne se fera ni rapidement ni efficacement. Prenons l’exemple du Venezuela. La récente augmentation de 250 000 barils par jour de sa production pour 2026 représente moins de 0,3 % de la consommation mondiale. La Guyane, sa voisine, est plus prometteuse, tout comme le Brésil, le Nigéria et même la Libye. Mais toutes ces possibilités, prises ensemble, ne permettent même pas d’approcher les volumes perdus. Certaines conversations, à la semaine CERAWeek, évoquaient une reprise des forages en Alaska et de l’exploration en mer du Nord, et même à l’extrême nord de la Norvège. La production devrait également augmenter au Canada, y compris en mer au large de Terre-Neuve-et-Labrador. Mais la plupart des yeux sont tournés vers la Russie. Le pays pourrait avoir quelque 80 millions de barils de pétrole en ce moment dans les eaux internationales, et bien davantage prêts à expédier.

Le ministre de l’Énergie Timothy Hodgson n’a pas mâché ses mots. Le Canada va produire et exporter beaucoup plus de pétrole et de gaz. Il a même chiffré cette perspective à 2,5 millions de barils de pétrole supplémentaires par jour (soit une hausse de 50 %) et à 100 milliards de pieds cubes de gaz (le double des prévisions) d’ici 2035. Le ministre a expliqué à divers auditoires que le soutien des Autochtones au développement des ressources avait rarement été aussi fort, en partie parce que la plupart des grands projets d’exploitation des ressources ont à présent un actionnariat autochtone. La première ministre de l’Alberta Danielle Smith a évoqué devant un auditoire la conclusion prochaine d’un accord sur la tarification du carbone entre Ottawa et sa province, lequel accord sera essentiel pour les contrats à long terme. Il pourrait également sous-tendre des plans d’investissement massif dans la capture et le stockage du carbone, un objectif auquel le gouvernement Carney demeure très attaché. En coulisses, des fonds souverains, des multinationales et des sociétés d’État se sont réunis pour faire progresser des négociations sur des contrats à long terme et des prises de participation. Une question semblait tous les habiter : Le Canada saura-t-il, cette fois-ci, agir rapidement et à grande échelle ?

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

Ce que vous devez savoir sur la lutte de l’Occident pour briser le rôle dominant de la Chine dans le raffinage des éléments des terres rares – et les technologies qui pourraient briser l’emprise de Beijing

À présent que l’Occident a cédé le raffinage des minéraux critiques à la Chine, l’un des défis industriels de
la décennie est de reconstruire cette capacité d’une manière qui soit respectueuse de l’environnement,
économiquement viable, évolutive et en accord avec les cadres réglementaires occidentaux.

La Chine contrôle 70 % du marché mondial du raffinage pour 19 des 20 minéraux les plus essentiels au monde, parmi lesquels les éléments des terres rares, dont plus de 90 % sont transformés dans le pays. Cette position dominante est l’effet combiné de trois forces structurelles qui se complètent entre elles au fil du temps.

Économie. En chine, le faible coût de la main-d’œuvre, les subventions en faveur de l’énergie et le soutien étatique à l’industrie ont engendré une structure de coûts avec laquelle les usines de traitement occidentales ne pouvaient pas rivaliser, compte tenu des prix des marchandises.

Environnement. Le raffinage conventionnel des terres rares repose sur une cuisson à l’acide sulfurique, plusieurs étapes de lixiviation et une extraction avec solvants, ce qui génère des déchets toxiques et des résidus radioactifs. Selon une analyse de Harvard, pour chaque tonne de terre rare produite, le raffinage conventionnel génère près de 2 000 tonnes de déchets toxiques. Les territoires occidentaux internalisent ces coûts sous la forme de systèmes de permis, de responsabilité environnementale et d’opposition des communautés.

Écosystème industriel. À mesure de l’expansion de sa capacité de raffinage, la Chine a attiré des talents en ingénierie et des producteurs en aval, tandis que la demande des utilisateurs finaux a augmenté – chaque facteur venant renforcer les autres. En revanche, le raffinage de l’Occident s’est replié pendant une quarantaine d’années, ce qui a mené les marchés financiers à cesser de financer les projets, les institutions à cesser de former les talents, et les producteurs en aval à se rabattre sur l’approvisionnement en Chine. La Chine est dans la situation inverse, puisqu’elle bénéficie de quatre décennies de connaissance du raffinage, d’expertise en ingénierie et de propriété intellectuelle qui font barrière au retour de l’occident dans cette industrie.

Si l’Occident menait la reconstruction de sa capacité de raffinage sur la base du modèle chinois, il se heurterait aux mêmes obstacles qui ont causé la délocalisation de cette activité. De plus, la situation est aggravée par les contrôles d’exportation mis en place par la Chine en octobre 2025 à l’égard des équipements et technologies de raffinage. Une voie plus facile serait d’engager directement la responsabilité environnementale liée aux méthodes conventionnelles et, ce faisant, d’améliorer le rendement économique.

Les subventions et décisions d’approvisionnement donnent une indication des méthodes de raffinage ayant atteint les seuils élémentaires de viabilité. Depuis 2022, le département de la Guerre des États-Unis, le ministère de l’Énergie et le gouvernement du Canada ont investi des capitaux importants dans la transformation des minéraux critiques de nouvelle génération.

Déchets et résidus. De nouvelles méthodes de traitement telles que le grillage éclair et les échangeurs d’ions modulaires réduisent considérablement, voire éliminent les déchets, ce qui permet d’autoriser des projets où les méthodes de traitement conventionnelles ne seraient pas acceptables.

La société canadienne Ucore Rare Metals en est un exemple. Sa plateforme RapidSX est un système d’extraction en colonne avec solvants destiné à la séparation des terres rares, qui est environ trois fois plus rapide que les mélangeurs-décanteurs conventionnels. Son empreinte physique est réduite et il ne nécessite pas d’équipements ou technologies chinois. Le département de la Défense des États-Unis a accordé 4 millions de dollars américains aux installations de démonstration d’Ucore à Kingston, en Ontario, puis 18 millions de dollars américains à son centre Strategic Metals Complex (SMC) en Louisiane. Lors de la réunion des ministres des Ressources du G7 en octobre 2025, le gouvernement du Canada s’est engagé à investir 36 millions de dollars dans le raffinage du samarium et du gadolinium.

Émissions. Quant au processus de décarbonation, il repose principalement sur les sources d’énergie. Le remplacement des fours à combustibles fossiles par des solutions basées sur des énergies alternatives (énergie hydroélectrique ou autres sources propres) résoudrait donc le problème des émissions, tout en améliorant la rentabilité compte tenu de la baisse des coûts de l’électricité propre. La plupart des activités mondiales de raffinage des minéraux critiques reposent sur une forte utilisation du charbon en Chine. L’utilisation de l’énergie hydroélectrique, comme le propose le Québec, modifie considérablement le profil d’émissions associé à cette industrie.

La société australienne Metallium Resources Inc. travaille à une solution pour transformer la récupération des métaux et recycler les déchets grâce à un système de grillage éclair – impulsions électriques d’une milliseconde pour monter à une température de plus de 3 000 degrés Celsius permettant d’extraire les métaux de façon sélective, sans acide ni eau. Le département de la Guerre des États-Unis a accordé une première subvention axée sur le gallium et sélectionné cette technologie comme une étape de traitement dans le cadre d’un projet de récupération des boues rouges en Louisiane. L’usine de démonstration de Metallium au Texas a été commandée, avec un approvisionnement en matière première assuré par une convention exécutoire conclue avec la société Glencore plc.

Recyclage. L’AIE a découvert que les minéraux de transition énergétiques recyclés, tels que le nickel, le titane et le lithium, produisent en moyenne 80 % moins d’émissions de gaz à effet de serre que les matériaux provenant directement des mines. Les taux de recyclage des éléments de terres rares et du lithium demeurent inférieurs à 5 % à l’échelle mondiale, mais les matières premières s’accumulent rapidement : batteries de VE, aimants d’éoliennes en fin de vie et déchets électroniques des infrastructures d’IA dont le contenu en métaux critiques peut être récupéré.

L’UE a institutionnalisé la demande de produits recyclés au moyen d’une réglementation exécutoire. En vertu du règlement 2023/1542 de l’UE relatif aux batteries, les fabricants sont tenus de respecter des exigences minimales en matière de contenu recyclé. Il s’agit de seuils de conformité exécutoires, et non de cibles. Ces dispositions donnent le signal d’une demande structurelle en matériaux de récupération que l’infrastructure de raffinage actuelle ne peut pas satisfaire.

ReElement Technologies ambitionne de transformer les débris en matériaux miniers. ReElement est une filiale d’American Resources Corp qui exploite un échangeur d’ions modulaire et une plateforme de raffinage avec solvants qui transforme les débris magnétiques des terres rares et la masse noire des piles au lithium-ion en produits séparés d’une purification élevée. La plateforme prend en charge plusieurs types de matières premières sans utiliser les concentrés chinois. ReElement a reçu un financement des départements de la Défense et de l’Énergie dans le cadre des efforts des États-Unis pour établir une capacité nationale de raffinage des terres rares et des métaux de batterie.

Il faudra du temps pour rivaliser avec la prédominance de la Chine dans le secteur du raffinage, mais le financement de technologies expérimentales, avec le soutien de mesures politiques, laisse penser que la transition est amorcée.

Télécharger le rapport

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

➔ Le Canada établit de nouveaux scénarios pour une nouvelle ère énergétique

➔ Le petit changement qui a révolutionné l’efficacité énergétique

➔ Un guide pour les climato-optimistes

Que deviennent les plantations de café lorsque les chauves-souris qui contrôlent les ravageurs disparaissent ? Le monde commence à prendre conscience que la biodiversité influence tout, de votre café du matin aux résultats financiers des entreprises. Récemment, 152 gouvernements membres, dont le Canada, ont appuyé le rapport d’évaluation de l’IPBES sur les entreprises et la biodiversité. Il s’agit d’une recherche marquante : plus de la moitié de l’économie mondiale – soit environ 78 billions de dollars US – dépend de la nature, qu’il s’agisse de l’alimentation, du tourisme ou de la construction, selon l’Institut de recherche RBC. L’un des principaux constats du rapport de l’IPBES : la nécessité d’aligner les politiques budgétaires et les flux financiers sur les objectifs de biodiversité et de durabilité. Cependant, une couverture médiatique discrète suggère que le message de la nature comme un actif stratégique, et un bouclier, n’a pas encore trouvé un écho auprès du grand public des entreprises. Pour en savoir plus, lisez Extraire la valeur : la nature, un atout dans les programmes de stimulation de la croissance.

Un moment déclic pour l’efficacité énergétique Même si la surface bâtie mondiale a augmenté de 20 % au cours de la dernière décennie, la consommation d’électricité liée à l’éclairage est demeurée stable. La raison ? Les ampoules DEL, près de 12 fois plus efficaces que les lampes halogènes. Sans elles, la consommation mondiale d’électricité aurait augmenté de 800 TWh – soit plus que la consommation annuelle de l’Afrique, selon l’Agence internationale de l’énergie. Le potentiel d’économie reste considérable : environ 30 % des lampes en Amérique du Sud et dans certaines régions d’Asie-Pacifique (hors Chine et Inde) doivent encore être modernisées. Et même dans les pays déjà équipés, le remplacement des premières générations de LED, aujourd’hui dépassées, permettrait de réduire encore davantage la consommation électrique.

Le nucléaire fait un retour dans le débat climatique Cette technologie d’électricité à faible émission de carbone est à la base de certains des réseaux les plus propres au monde et pourrait contribuer à la décarbonation de plusieurs industries, explique Vivan Sorab, responsable principal, Politique, Technologie propre RBC. Le réseau électrique français émet seulement 22 gCO₂/kWh, l’un des niveaux les plus faibles au monde, le nucléaire fournissant 65 % de l’électricité du pays. En Ontario, l’intensité des émissions du réseau a augmenté à 74 gCO₂/kWh en 2024 par rapport à l’année précédente, en raison de travaux de remise à neuf des centrales nucléaires et de la hausse de la demande, qui ont nécessité un recours accru au gaz naturel. Les petits réacteurs modulaires (PRM) pourraient étendre la contribution du nucléaire au-delà du réseau électrique. Certaines industries fortement émettrices – extraction de pétrole lourd, pétrochimie – ont besoin de vapeur à haute température que les énergies renouvelables peinent à fournir seules. Les PRM pourraient éventuellement produire à la fois de l’électricité et de la chaleur industrielle, ce qui en ferait l’une des rares technologies capables d’aider les secteurs difficiles à décarboner. Pour en savoir plus sur l’énergie nucléaire, lisez L’avantage atomique : une occasion historique pour le Canada à l’aube d’une nouvelle ère nucléaire.


Par John Stackhouse

La délégation climatique présente cette semaine à la grande conférence énergétique CERAWeek, à Houston, avait de quoi être un peu déboussolée. L’humidité du bayou et les files de la TSA y étaient pour quelque chose, certes, mais c’est surtout le changement dans le discours sur l’action climatique qui donnait l’impression d’un virage à 180 degrés. 

Il y a deux ans, la secrétaire à l’Énergie de Joe Biden, Jennifer Granholm, était venue expliquer la pause imposée aux exportations de gaz naturel liquéfié (GNL). Lundi, Chris Wright, secrétaire à l’Énergie sous Donald Trump, est monté sur la même scène pour présenter un plan visant à doubler la production de GNL d’ici la fin de la décennie.

Et ce n’est pas seulement la Maison-Blanche qui a changé de cap climatique. Des délégations de dizaines de pays sont venues à Houston pour demander plus de tout, surtout du gaz naturel. Le Japon, berceau du protocole de Kyoto et de nombreuses innovations climatiques, était en tête de file, expliquant qu’il ne peut plus compter uniquement sur le Qatar et quelques autres fournisseurs pour alimenter en gaz son économie insulaire. (Souvenons-nous de l’arrêt du nucléaire après Fukushima.)

Les États-Unis travaillent désormais à fournir au Japon et à d’autres alliés autant de gaz et de pétrole que possible. Et une grande partie de cet approvisionnement pourrait provenir du Canada.

En matière de pétrole, le Canada comble déjà les deux tiers de l’écart entre la production américaine (12 millions de barils/jour) et sa consommation (20 millions). Nous fournissons une part encore plus importante du gaz consommé par les Américains dans plusieurs États.

Le ministre canadien de l’Énergie, Tim Hodgson, est venu à Houston pour affirmer que le gouvernement fédéral est déterminé à voir la production pétrolière augmenter de 2,5 millions de barils par jour – une hausse de 50 % – et à doubler les exportations de GNL par rapport aux plans actuels. Peut-on concilier cette hausse avec les engagements climatiques ?

J’ai posé la question à Tim Hodgson et à la première ministre de l’Alberta, Danielle Smith, lors d’un échange que j’animais à Canada House dans le cadre de la conférence. Ils ont affiché une forte convergence de vues (à tel point que Mme Smith s’est décrite comme la porte-parole environnementale de la politique énergétique de Mark Carney). Ils ont ensuite insisté sur trois priorités : le méthane, la tarification du carbone et Pathways.

Leurs gouvernements ont d’ailleurs annoncé plus tard dans la journée une entente sur les émissions de méthane qui contribuera à maintenir le Canada – et l’Alberta – sur la voie vers l’objectif de zéro émission nette (ou la « carboneutralité », selon la terminologie privilégiée par Mme Smith). La tarification du carbone industriel demeure plus complexe, même si des prolongations d’échéancier pourraient permettre de débloquer la situation.

Le principal enjeu reste Pathways, que M. Hodgson décrit comme « le plus grand projet de captage du carbone au monde », et qui permettrait de réduire nettement l’empreinte carbone des barils supplémentaires. La question des coûts demeure toutefois entière. Ottawa estime que Pathways pourrait coûter aussi peu que 50 cents par baril – une aubaine pour l’industrie si cela permet d’atteindre une hausse de production de 50 %. Les acteurs du secteur présents sur place jugent plutôt que les coûts seront plus élevés, bien qu’ils espèrent que des investissements éventuels de fonds de pension canadiens pourraient réduire les coûts en capital à long terme.

Nous devrions en savoir davantage la semaine prochaine, à l’approche de l’échéance du 1er avril prévue dans le protocole d’entente Ottawa–Alberta sur l’énergie. La crise mondiale pourrait entraîner certains retards et nécessiter de nouveaux ajustements. Mais le message envoyé à Houston par Ottawa et l’Alberta était clair : davantage de production et moins d’émissions, voilà le nouveau plan canadien.

Par Shaz Merwat, responsable principal, Politique énergétique

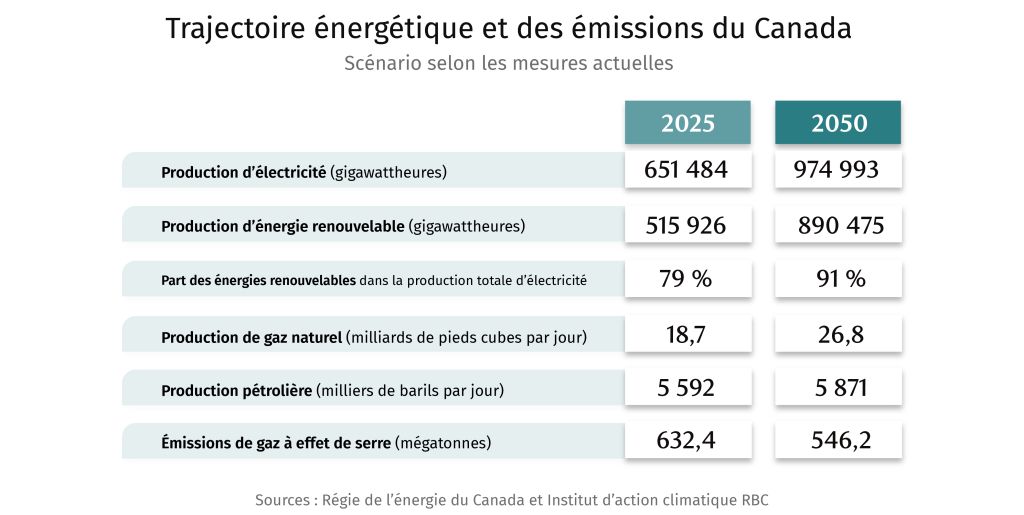
L’électrification sera le principal moteur climatique du Canada. La production d’électricité devrait augmenter de 50 % d’ici 2050, les énergies renouvelables représentant 91 % du réseau (contre 79 % aujourd’hui), selon le plus récent scénario de référence de la Régie de l’énergie du Canada, qu’elle désigne sous le nom de Mesures actuelles.

Même si la carboneutralité d’ici 2050 demeure un objectif ambitieux, l’économie devrait continuer de progresser vers des sources plus sobres en carbone. Alors que le charbon, fortement émetteur, est presque éliminé et que la croissance de la production de pétrole brut ralentit, l’expansion des combustibles fossiles sera principalement portée par le gaz naturel, relativement moins émetteur : d’ici 2050, il représentera 43 % de la production totale de pétrole et de gaz, contre 36 % aujourd’hui.

Trajectoire énergétique et des émissions du Canada. Scénario selon les mesures actuelles.

Publié deux semaines après le début de la guerre en Iran, qui pourrait s’avérer l’un des événements énergétiques les plus marquants du siècle, le rapport propose plusieurs trajectoires pour la croissance de l’énergie et de l’électricité au Canada, ainsi que pour la réduction des émissions.

  • Le Canada va au-delà du scénario unique de carboneutralité : cette édition conserve les scénarios Mesures actuelles et Carboneutralité du Canada du rapport Avenir énergétique du Canada en 2023 (AE2023), mais y ajoute des scénarios à la hausse et à la baisse. Ceux-ci encadrent le scénario de référence en faisant varier la croissance économique, les exportations de gaz naturel liquéfié, la demande des centres de données et les prix mondiaux de l’énergie, offrant ainsi une fourchette de résultats plus réaliste de ±20 %, plutôt que de considérer la carboneutralité en 2050 comme seule trajectoire.

  • Les émissions diminueront d’environ 14 % d’ici 2050. Dans tous les cas, les émissions de GES sous Mesures actuelles sont plus faibles dans Avenir énergétique 2026 (AE2026) que dans l’édition précédente, mais une économie canadienne carboneutre n’apparaît toujours pas à l’horizon. D’ici 2050, AE2026 projette 546 mégatonnes (Mt), contre 566 Mt dans l’édition 2023, ce qui reflète une décarbonation plus rapide à court terme grâce aux politiques déjà en place, notamment dans le secteur de l’électricité.

  • Le soleil et le vent alimenteront le réseau. La production d’électricité dans le scénario Mesures actuelles est globalement similaire dans les deux rapports. D’ici 2050, la production atteint environ 975 TWh dans Avenir énergétique en 2026, contre 972 TWh dans Avenir énergétique 2023. La principale différence réside dans la part des énergies renouvelables : le rapport de 2026 prévoit une montée plus rapide, atteignant 91 % de production non émettrice d’ici 2050, contre 86 % dans le rapport de 2023, avec une accélération plus marquée après 2035.

  • Le pic pétrolier est repoussé La production pétrolière reste similaire à court terme, mais AE2026 est nettement plus prudent à moyen terme. D’ici 2035, AE2026 prévoit environ 6,0 millions de barils par jour, contre 6,5 millions dans AE2023. Les trajectoires convergent ensuite : 5,9 millions en 2050 dans AE2026, contre 6,3 millions dans AE2023. Le pic de production pétrolière est ainsi repoussé de sept ans, passant de 2035 à 2042. Selon le Scénario plus élevé, la production de pétrole montera à 6,4 millions de barils par jour.

  • …et le gaz naturel prend de l’ampleur. AE2026 prévoit une production nettement plus élevée à tous les horizons, atteignant 26,8 milliards de pieds cubes par jour d’ici 2050, contre 21,5 dans AE2023 – soit une hausse de 25 %, largement attribuable aux nouvelles hypothèses d’exportations de GNL intégrées au modèle 2026.

  • Le captage du carbone restera marginal. Bien que les volumes ne soient pas détaillés dans les projections, environ 4 % de la production totale d’électricité proviendrait de gaz naturel avec captage du carbone dans le scénario Mesures actuelles.Les émissions totales du secteur pétrolier et gazier devraient atteindre 176 Mt en 2050, en baisse de 12 % par rapport aux 199 Mt projetées en 2025, malgré une hausse de 5 % de la production (5,9 millions de barils par jour en 2050, contre 5,6 millions en 2025).

  • Le Canada est à la traîne de ses pairs : à l’échelle mondiale, dans le scénario Mesures actuelles, les émissions du Canada passeraient de 694 Mt en 2023 (dernières données disponibles) à 562 Mt d’ici 2035, soit une réduction de 23 % par rapport au niveau de 2005 (environ 730 Mt). Cela place le Canada légèrement derrière les États-Unis, où Rhodium Group prévoit une réduction de 26 à 35 % d’ici 2035 par rapport à 2005. Les deux pays sont nettement derrière l’Union européenne, qui vise une réduction d’environ 45 à 47 % d’ici 2035 selon les mesures actuelles et prévues. Les trois restent toutefois loin de la carboneutralité sans mesures additionnelles.​​​​​​​​​​​​​​​​

Fred Pearce, écrivain scientifique et conférencier britannique, auteur au fil des ans de plusieurs ouvrages aux titres plutôt sombres — Quand meurent les grands fleuves, The Land Grabbers et With Speed and Violence – change de ton avec Despite it All: A Handbook for Climate Hopefuls.Il y racontedes histoires qui témoignent d’« espoir au milieu de la morosité ».

Voici un extrait d’un bref échange de courriels :

Qu’est-ce qui vous rend optimiste ?
Nous sommes toujours en grand danger. Chaque tonne de gaz à effet de serre ajoutée à l’atmosphère y demeure pendant des siècles. Mais mon espoir repose sur les progrès techniques extraordinaires que nous avons accomplis. La Chine, et de plus en plus l’Inde ainsi que d’autres pays en plein développement, adoptent l’énergie solaire comme source d’énergie par défaut, parce qu’elle est si peu coûteuse. C’était impensable il y a seulement vingt ans. La Chine est en train de révolutionner le marché des batteries : leur coût s’effondre, et le stockage de l’énergie solaire devient réellement envisageable. Nous entrons dans l’ère solaire. Ce sont désormais les facteurs économiques, et non politiques, qui font la différence. Il reste à savoir si les choses vont se faire assez rapidement. Mais elles avancent.

L’une des raisons de votre optimisme est la baisse de la taille des familles et le vieillissement de la population, mais cela ne risque-t-il pas de freiner la croissance économique et la capacité des gouvernements à soutenir les citoyens ?
 
Il s’agit d’une nouvelle forme de « bombe démographique ». On redoute souvent qu’un nombre croissant de personnes âgées « à charge » et un nombre décroissant d’actifs pour les soutenir ne pèsent sur l’économie. Le vieillissement pourrait aussi ralentir l’activité économique en affaiblissant l’innovation portée par les jeunes ambitieux. Il faut revoir notre regard sur les aînés : les considérer comme une source de savoir et d’expérience, comme des aidants autant que des personnes aidées. J’ai 74 ans et je travaille encore, alors je suis bien placé pour le dire ! Mais rappelons aussi que nous avons moins d’enfants à charge, et qu’aujourd’hui la majorité des femmes participent à l’économie, plutôt que de rester à la maison pour élever les enfants.

Qu’est-ce qui vous inquiète le plus ?
Les effets de seuil, les points de non-retour. La fonte des calottes glaciaires au Groenland et en Antarctique, et la montée du niveau des mers qui en résulte, pourraient bientôt devenir irréversibles – même si les températures redescendent. La déforestation en Amazonie pourrait approcher un seuil critique où le manque d’arbres assèche l’air, entraînant la mort des arbres restants. Le système de circulation océanique pourrait lui aussi être proche d’un effondrement, ce qui interromprait le Gulf Stream.  Sans oublier le dégel du pergélisol, qui libère du méthane – un puissant gaz à effet de serre – et accélère fortement le réchauffement. Là encore, de manière irréversible. La science ne peut pas encore nous dire précisément où et quand ces points de bascule pourraient être franchis. Ainsi, même si nous faisons des progrès remarquables pour sortir de notre dépendance aux énergies fossiles, je crains qu’il soit déjà trop tard pour éviter ces grands bouleversements. Nous aurons peut-être de la chance… ou pas.

  • Le manque de valorisation et de prise en compte des actifs naturels fait partie des quatre obstaclesqui freinent les initiatives d’adaptation climatique au Canada, écrivent James Stewart, chercheur principal au CD Howe Instituteet Anabela Bonada, directrice générale du Centre Intact sur l’adaptation aux changements climatiques de l’Université de Waterloo.

  • Gavin Mooney, conseiller en transition énergétique analyse comment le déploiement rapide de l’énergie solaire a aidé le Pakistan à atténuer sa forte dépendance au gaz naturel du Moyen-Orient.

  • Le Canada s’apprête à lancer l’un des plus vastes programmes de développement de son réseau électrique de son histoire. Pour que ce vaste chantier réussisse, les Nations autochtones doivent en être au centre, et non en périphérie, écrivent Kwatuuma Cole Sayers et Blake Shaffer dans un article d’opinion.

  • As energy systems are struggling to transform in the face of climate change, Justice in Canada’s Energy Transition report asserts that justice and equity are central to making a low-carbon economy sustainable, writes Julie MacArthur, a co-editor of the report.

  • « Alertes à la chaleur extrême, avertissements de conditions propices aux feux de forêt, records mensuels de température battus une fois de plus… il s’agit sans doute de l’une des vagues de chaleur hors saison les plus anormales que j’ai observées », indique le climatologue Zachary Labe à propos de la saison actuelle.

Créé par Yadullah Hussain, Directeur de rédaction, RBC Institut d’action climatique.

Le bulletin Bouleversements climatiques ne pourrait pas exister sans la collaboration dJohn StackhouseJordan Brennan, John Intini, Farhad PanahovLisa AshtonShaz MerwatVivan SorabCaprice Biasoni, Lavanya Kaleeswaran et Joelle Schonberg.

Avez-vous des commentaires, des félicitations ou, euh, des critiques à faire ? Écrivez-moi à (yadullahhussain@rbc.com).

Bulletin d’information sur le climat

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

  • Le Canada est l’un des six pays à disposer d’un éventail de technologies nucléaires conçues sur son territoire et exportables. Cet atout stratégique confère au Canada une position idéale pour façonner la sécurité énergétique mondiale et forger des alliances à long terme.

  • Le Canada peut tirer parti de l’ambition nucléaire croissante à l’échelle mondiale. Les États-Unis ont pour ambition de quadrupler leur capacité nucléaire, et plus de 30 autres pays se sont engagés à tripler la leur d’ici 2050.Le Canada peut offrir une valeur éprouvée tout au long de la chaîne d’approvisionnement nucléaire pour aider à répondre aux besoins d’un marché mondial en pleine expansion.

  • L’uranium est la vulnérabilité structurelle des États-Unis, et l’avantage du Canada. Les réacteurs nucléaires américains ont besoin de 25 355 tonnes d’uranium par an, mais ne comblent que 8 % de ce besoin au pays. Le Canada, qui possède les troisièmes plus importantes ressources en uranium au monde et qui augmente sa production, s’impose comme un pilier des chaînes d’approvisionnement de combustibles nucléaires en Amérique du Nord grâce à la grande qualité de ses gisements, à la fiabilité de sa production et à sa stabilité géopolitique.

  • La chaîne d’approvisionnement nucléaire du Canada est prête à s’étendre, mais se trouve à un point d’inflexion stratégique. Les projets de remise à neuf des installations nucléaires de l’Ontario ont permis de préserver des capacités de fabrication et d’ingénierie à rentabilité élevée, et ont démontré que les projets nucléaires d’envergure pouvaient être achevés avant l’échéance et à un coût inférieur au budget. Toutefois, la compétitivité future dépend d’une clarté suffisante des politiques, d’un pipeline de projets bien fourni et de la réussite de la construction de nouvelles centrales nucléaires, nécessaires pour justifier des investissements et une expansion soutenus.

  • Le Canada est confronté à trois scénarios nucléaires plausibles et non mutuellement exclusifs. Le Canada peut axer sa stratégie sur : 1) la sécurité de l’approvisionnement en uranium et en combustible ; 2) le leadership technologique grâce aux réacteurs à eau lourde sous pression et aux petits réacteurs modulaires à eau légère ; ou 3) l’intégration plus étroite au développement de l’infrastructure nucléaire nord-américaine.

  • Le Canada doit agir rapidement pour réaliser son ambition nucléaire. Alors que l’intérêt mondial pour l’énergie nucléaire connaît un essor fulgurant, les concurrents dans le secteur du nucléaire civil associent technologie, financement, diplomatie et partenariats à long terme. Le Canada dispose d’une marge de manœuvre de plus en plus réduite pour transformer ses intentions en influence durable. Cela pourrait représenter une occasion d’exportation de plusieurs milliards de dollars. En effet, selon un scénario de l’Agence internationale de l’énergie, les investissements dans le domaine nucléaire doivent presque doubler pour atteindre 120 milliards de dollars américains par an d’ici 2030 afin de doubler la capacité nucléaire.

Après une période de stagnation dans le monde occidental, l’énergie nucléaire fait son retour – une résurgence mondiale alimentée par la demande croissante d’énergie liée à l’intelligence artificielle, les préoccupations en matière de sécurité énergétique et l’évolution des politiques industrielles.

Le secteur de la technologie, confronté à une augmentation imminente de la demande d’énergie en raison des centres de données de l’IA, est un facteur clé de la renaissance nucléaire. Des entreprises comme Google, Microsoft, Meta et Amazon ont signé des ententes avec des producteurs d’énergie nucléaire conventionnelle et des sociétés de technologie nucléaire de pointe. Google a signé une convention d’achat d’énergie de 25 ans avec NextEra Energy en vue de la remise en service du Duane Arnold Energy Centre dans l’Iowa, une centrale de 610 MW à l’arrêt depuis 20201. L’entreprise a également apporté un capital de démarrage à Elementl Power pour le développement de trois sites nucléaires de pointe aux États-Unis2, et s’est associée à l’entreprise Kairos Power, spécialisée dans les petits réacteurs modulaires, et à la Tennessee Valley Authority dans le cadre d’un projet de développement3. Amazon a investi plus d’un milliard de dollars américains dans des projets et des technologies nucléaires4, notamment en prenant une participation dans X-Energy, une société de conception de petits réacteurs modulaires de pointe5. Enfin, Meta, qui cherchait à s’assurer un approvisionnement fiable en électricité à long terme pour nourrir ses ambitions en matière d’IA, a signé des ententes de 20 ans pour acheter de l’énergie auprès de trois centrales nucléaires américaines. Elle s’est également engagée à développer des petits réacteurs modulaires avec deux entreprises. Selon Meta, ces ententes lui permettront de disposer de 6,6 gigawatts d’énergie d’ici 20356.

Au-delà des besoins croissants d’énergie liés à l’intelligence artificielle, les préoccupations en matière de sécurité énergétique, particulièrement en Europe, remettent en cause les plans de sortie du nucléaire en faveur de l’élaboration de nouvelles stratégies dans ce domaine. L’Italie a récemment commencé à envisager la réintroduction de l’énergie nucléaire dans son bouquet énergétique, près de quarante ans après la fermeture de sa dernière centrale7. Le Danemark envisage activement le recours à l’énergie nucléaire8, et la Norvège a lancé des analyses d’impact en vue de l’installation d’un éventuel petit réacteur modulaire9. La Commission européenne élabore également une stratégie visant le déploiement de petits réacteurs modulaires d’ici les années 203010.

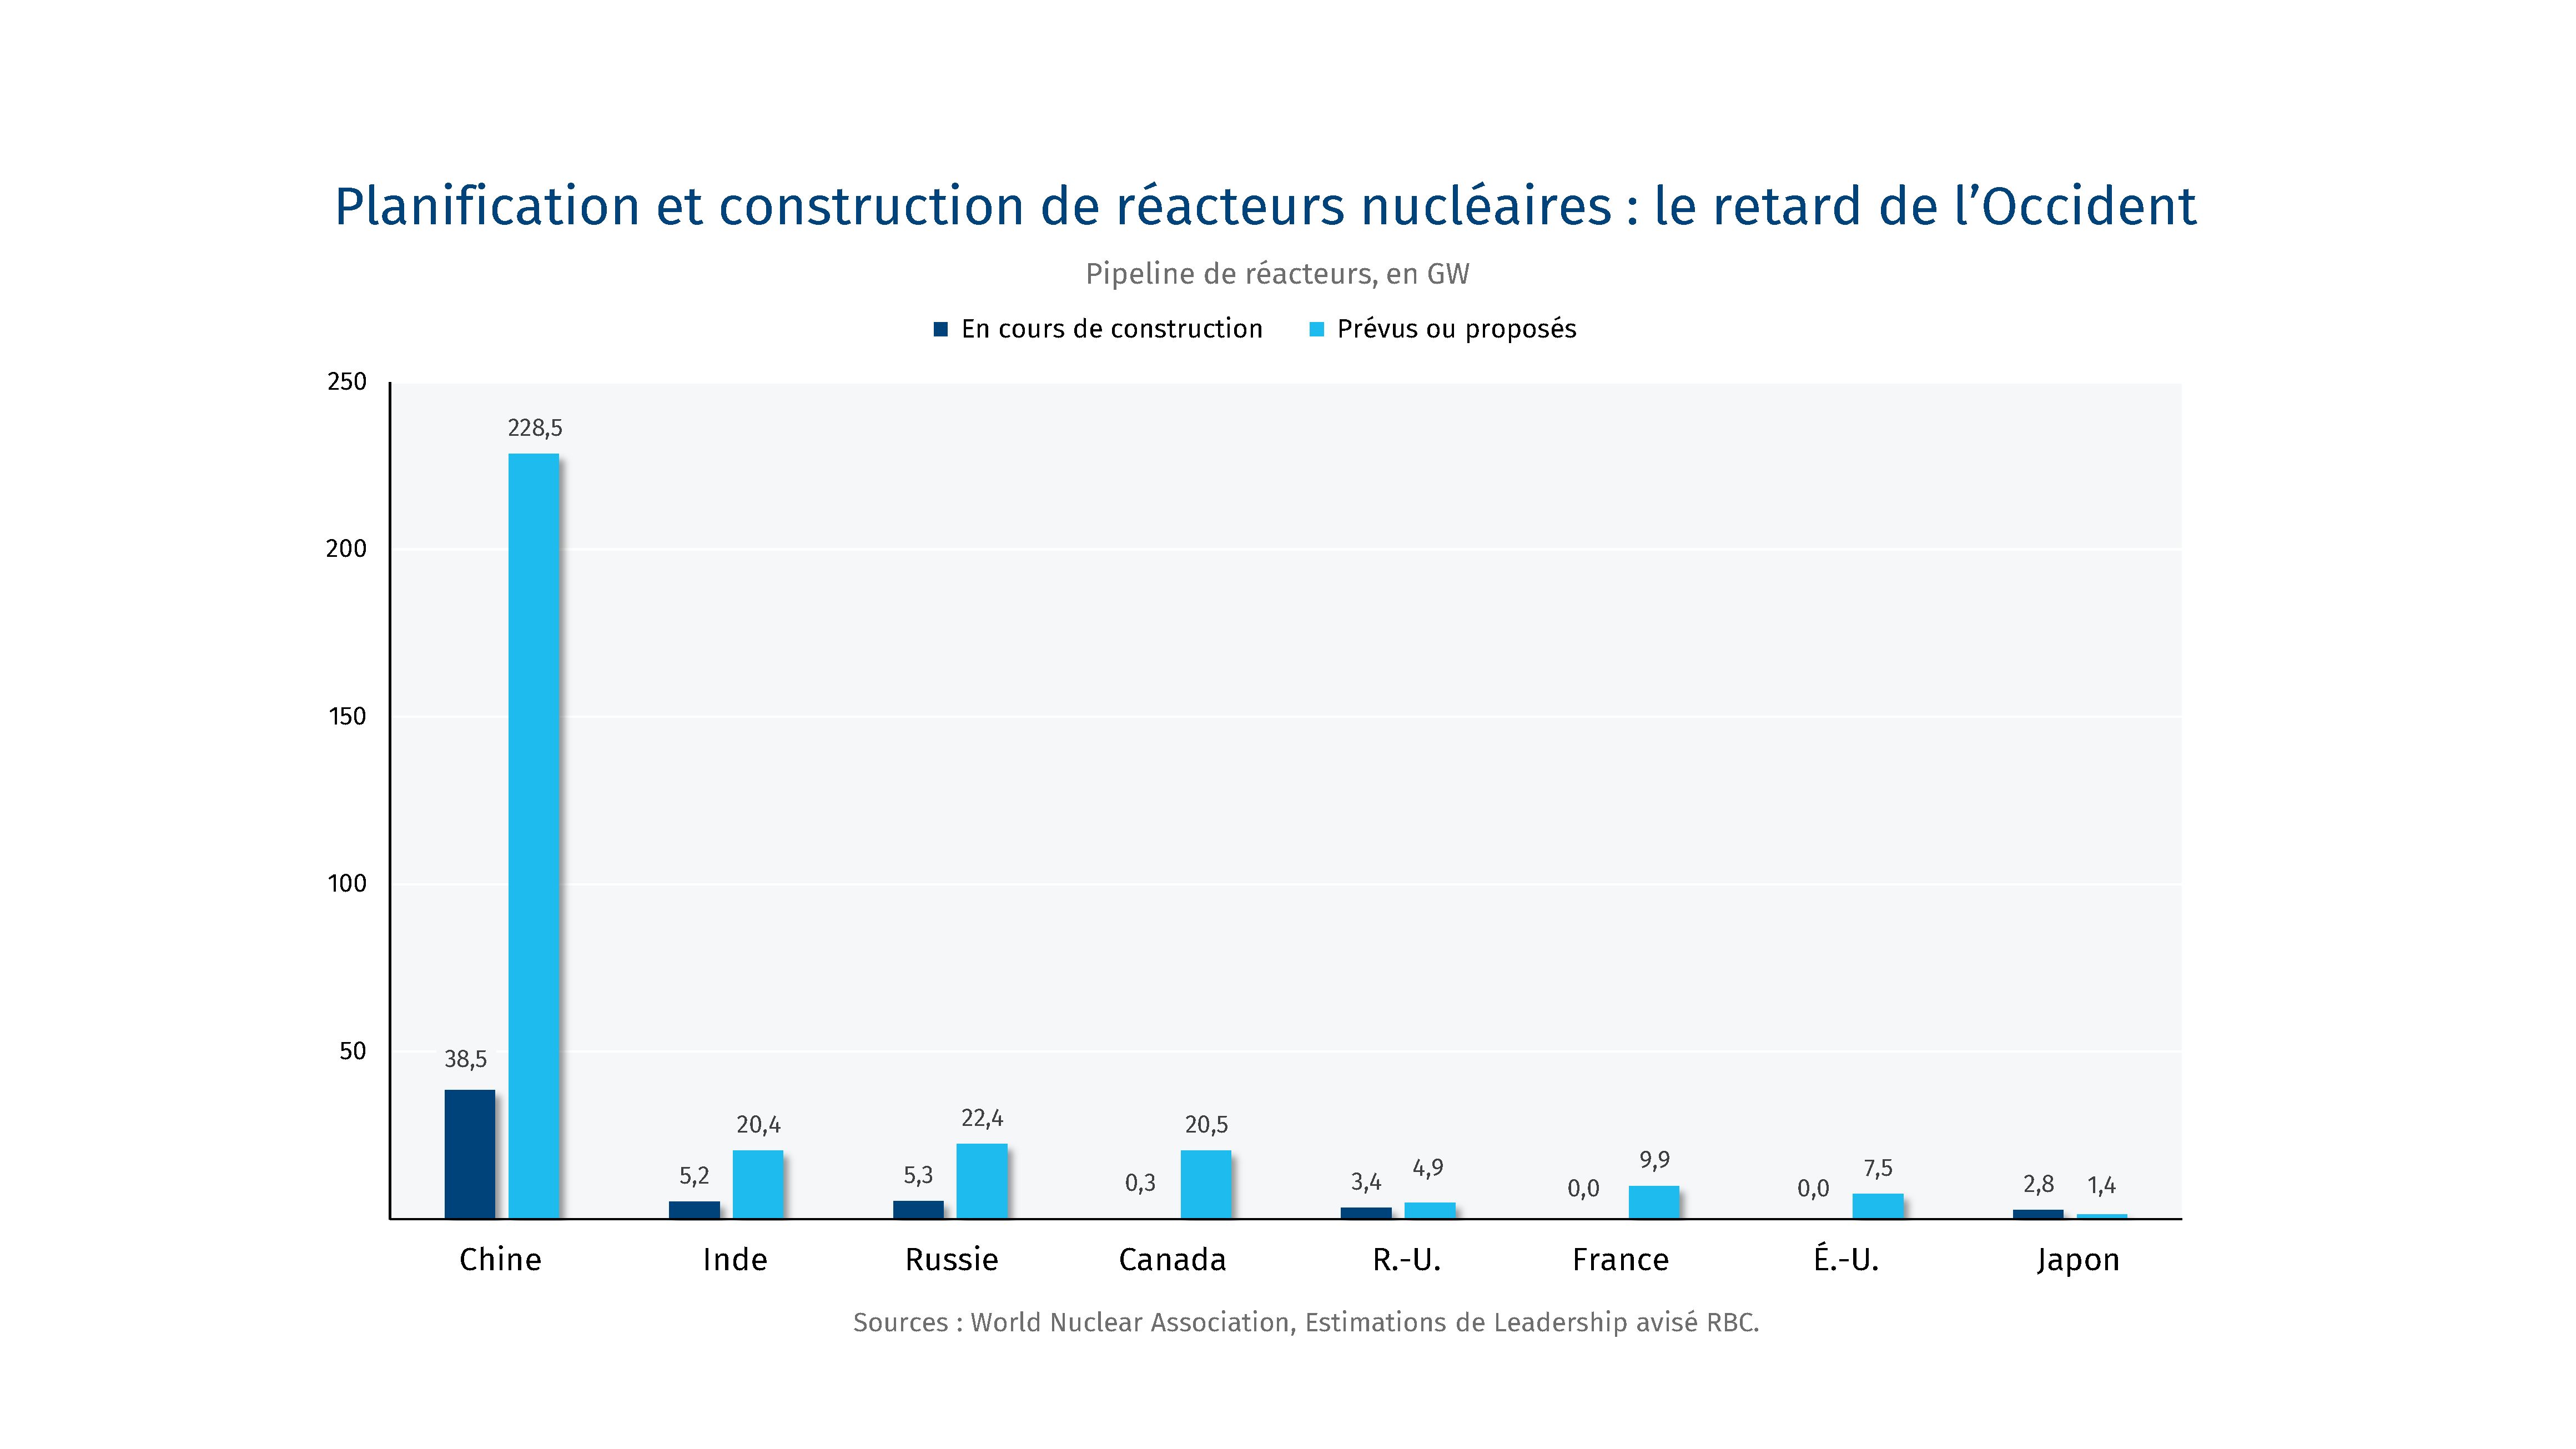
Planification et construction de réacteurs nucléaires: le retard de l’Occident

La résurgence du nucléaire en Occident se heurte toutefois à d’importants défis. Les projets de construction de réacteurs dans plusieurs pays occidentaux ont notamment été marqués par des dépassements de coûts et de délais qui ont accru les risques de non-achèvement et freiné le financement. Vogtle 3 et 4 en Géorgie, les premiers projets de nouveaux réacteurs aux États-Unis depuis des décennies, ont été finalisés en 2014 pour un coût estimé à 36,8 milliards de dollars, alors que le coût initial était estimé à 14 milliards de dollars11. Le projet de Flamanville 3, en France, a été relié au réseau en décembre 2024, avec un retard de douze ans et un coût de 13,2 milliards d’euros, soit quatre fois l’estimation initiale12. Le projet britannique Hinckley Point C est toujours en construction et devrait désormais coûter 49 milliards de livres, soit près du triple de l’estimation de 18 milliards de livres quand la construction a débuté en 2017, la première unité ne devant pas être mise en service avant 203013. Aux États-Unis, le projet V.C. Summer en Caroline du Sud a été abandonné en 2017 en raison des retards et des dépassements de coûts14.   

Mais avec le regain d’intérêt pour le nucléaire, la capacité mondiale pourrait augmenter de 75 % pour atteindre environ 730 GW d’ici 2050 si les politiques actuelles sont maintenues, selon l’Agence internationale de l’énergie.15 

Les États-Unis, pour leur part, visent à quadrupler ce qui constitue déjà le plus grand parc de réacteurs nucléaires au monde d’ici 2050 (contre un objectif initial de tripler la capacité), à renforcer leur chaîne d’approvisionnement et à moderniser l’approvisionnement en combustible nucléaire. Ils progressent rapidement dans le domaine de la technologie nucléaire de nouvelle génération, en consacrant environ 5 milliards de dollars de fonds fédéraux à la recherche, à la démonstration et au déploiement précoce de petits réacteurs modulaires et avancés par le biais de programmes du département de l’Énergie des États-Unis.

La Chine développe quant à elle une capacité additionnelle de 38,5 GW16, tandis que la Russie tire parti de l’énergie nucléaire pour atteindre ses objectifs en matière de politique arctique, industrielle et étrangère, en étendant son modèle d’exportation de réacteurs soutenu par l’État.

Fort d’importantes réserves d’uranium et d’une grande expertise en technologie nucléaire, le Canada est l’un des six pays à disposer d’un éventail de technologies nucléaires conçues sur son territoire et exportables. Il lance par ailleurs un nouveau programme de construction nucléaire qui pourrait devenir l’un des plus importants de l’Occident si l’ensemble des projets se déroulent comme prévu. La construction du premier petit réacteur modulaire du G7 a débuté sur le site nucléaire de Darlington, à Clarington, en Ontario. En outre, plusieurs réacteurs ont été remis à neuf avant l’échéance et à un coût inférieur au budget, allant à l’encontre de la tendance au dépassement des coûts des projets nucléaires dans d’autres pays occidentaux.

En d’autres termes, le Canada a l’occasion de jouer un rôle clé dans la résurgence de l’énergie nucléaire en assurant l’approvisionnement mondial en uranium et en combustible, en jouant un rôle de premier plan dans l’exportation de technologies et de services nucléaires vers ses alliés, en développant les chaînes d’approvisionnement nucléaires nord-américaines et en renforçant les exportations nucléaires mondiales.

Pour analyser ces trois scénarios, Leadership avisé RBC s’est entretenu avec des experts en énergie nucléaire au Canada et aux États-Unis et a estimé les besoins en combustible nucléaire pour les parcs de réacteurs en expansion des deux pays.

L’objectif

À mesure que les réacteurs redémarrent à l’échelle mondiale, la stabilité de l’exploitation minière de l’uranium et des services liés au combustible nucléaire (conversion, enrichissement, fabrication) devient de plus en plus cruciale pour la sécurité énergétique. Les gisements d’uranium de classe mondiale du Canada et son expertise en matière de conversion d’uranium constituent le pilier de la sécurité de l’approvisionnement du combustible nucléaire de ses alliés en Amérique du Nord et à l’étranger, et permettent de se prémunir contre l’insécurité énergétique et les risques de nationalisation des ressources.

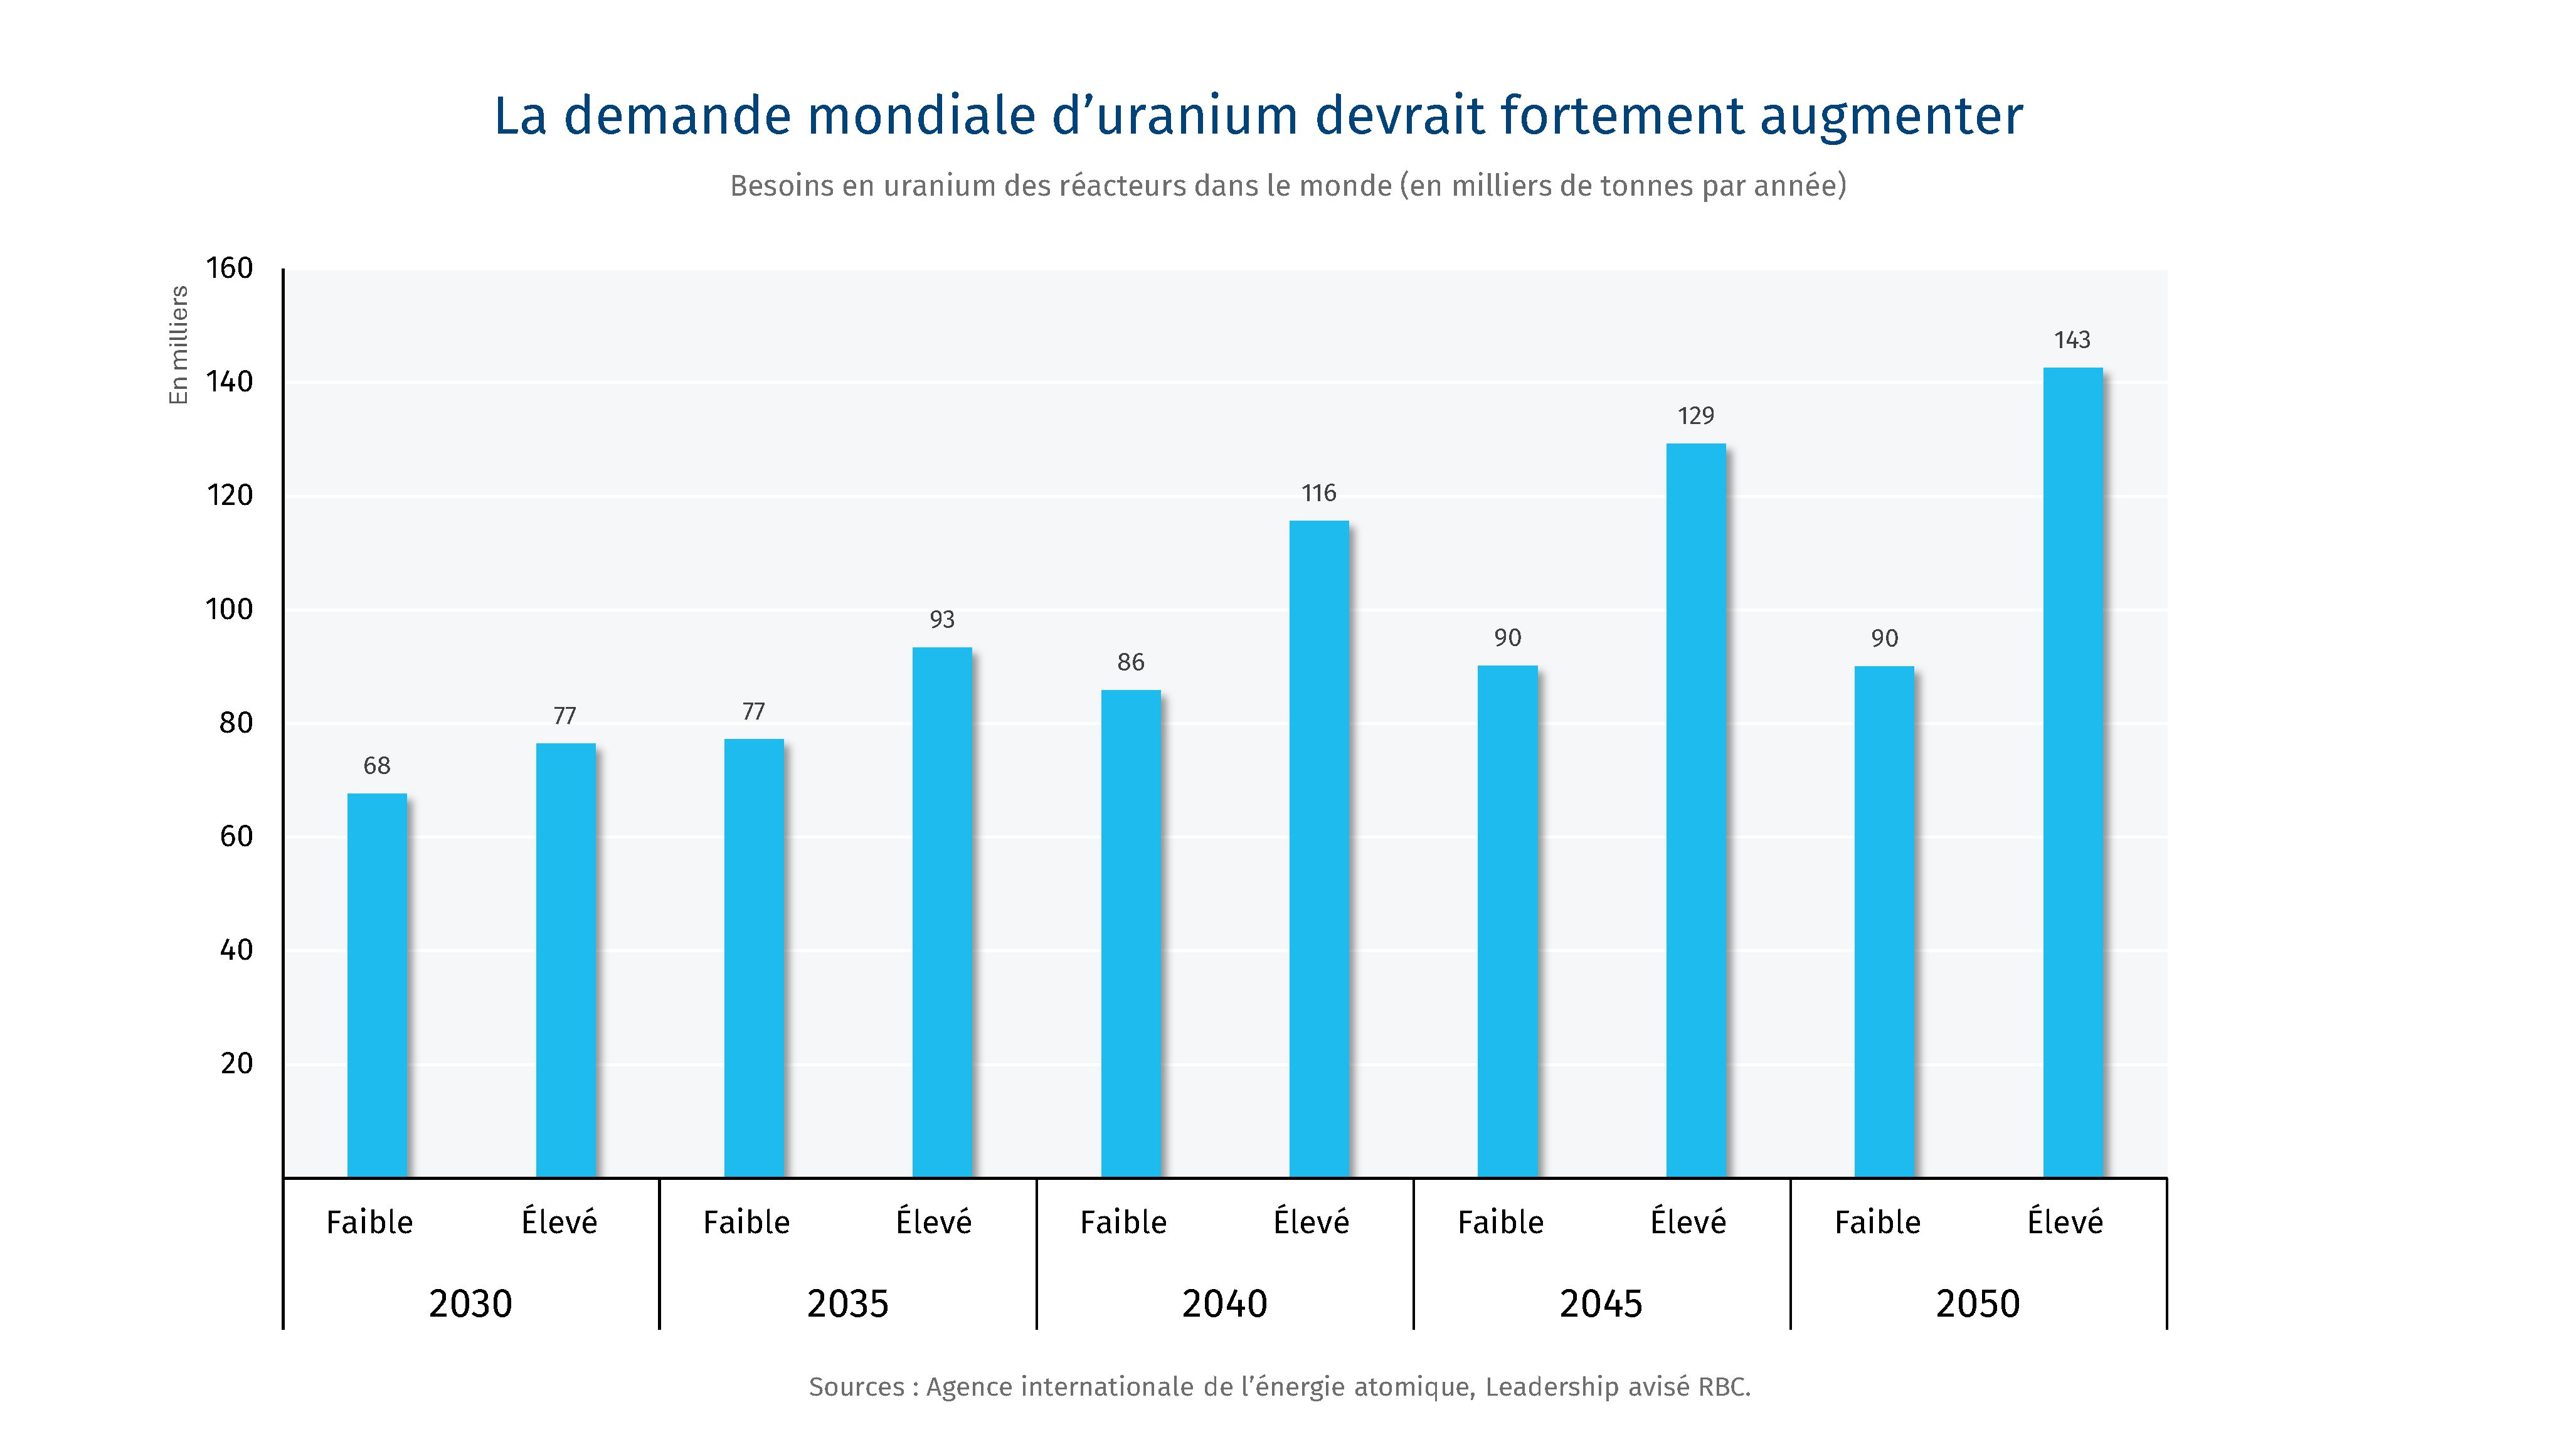
La demande mondiale d’uranium devrait fortement augmenter

Tirer parti de l’avantage canadien

Les réacteurs prévus et en construction augmenteront les besoins mondiaux d’uranium à mesure qu’ils entreront en service, ce qui nécessitera l’ouverture de nouvelles mines, car la qualité des ressources existantes diminuera et l’approvisionnement en uranium secondaire deviendra plus limité.

Le Canada possède les troisièmes plus importantes ressources en uranium au monde après l’Australie et le Kazakhstan,17 et joue déjà un rôle clé dans les chaînes d’approvisionnement en combustible nucléaire grâce à la haute qualité de ses gisements, à la fiabilité de sa production, à sa stabilité géopolitique et à son expertise en matière de fabrication de combustibles.

L’expansion continue des projets existants et l’ouverture de nouvelles mines en Saskatchewan renforceront la position du Canada en tant que pilier essentiel de la sécurité énergétique pour ses alliés en Amérique du Nord et dans le monde. En misant sur ses atouts dans le domaine de la conversion d’uranium (le Canada détient 18 % de la capacité mondiale de conversion d’uranium),18 le Canada peut renforcer la stabilité de l’approvisionnement en combustible du parc nucléaire en expansion en Amérique du Nord et à l’étranger.

Les voies vers la réussite

Le parc de réacteurs nucléaires américain présente déjà des faiblesses majeures en matière de sécurité énergétique, 20 % de son uranium enrichi provenant de la Russie en 2024.19 Les États-Unis ont cherché à réduire cette dépendance en proposant des investissements dans le retraitement du combustible épuisé et en instaurant, sous l’administration précédente, une interdiction d’importer de l’uranium enrichi provenant de la Russie (la Russie contrôle 40 % de la capacité mondiale d’enrichissement)20. Cependant, même avec une expansion potentielle des infrastructures d’enrichissement, les États-Unis resteront dépendants des importations d’uranium, la production nationale ne représentant actuellement qu’une fraction des besoins annuels des réacteurs. En 2024, les opérateurs de réacteurs américains ont acheté 25 355 tonnes d’uranium, dont seulement 8 % provenaient du marché intérieur, le Canada constituant la principale source d’approvisionnement des États-Unis avec 36 % du total21 La poursuite du partenariat entre les États-Unis et le Canada en matière d’uranium sera essentielle pour la sécurité de l’approvisionnement en combustible nucléaire des États-Unis.

L’objectif

En tirant parti de son expertise technologique et en développant son programme nucléaire national de grande envergure, parallèlement à une expertise croissante dans le déploiement de petits réacteurs modulaires, le Canada renforcerait sa sécurité énergétique et économique à l’échelle nationale. Cela lui permettrait également de disposer d’un éventail unique de technologies de réacteurs, de services d’ingénierie et d’exploitation, ainsi que d’un soutien réglementaire pour les territoires nouvellement ou déjà dotés de centrales nucléaires.

Tirer parti de l’avantage canadien

L’expérience du Canada en matière de conception, de construction et d’exploitation du réacteur à eau lourde sous pression CANDU, avec un parc de 17 réacteurs en Ontario et au Nouveau-Brunswick et 12 unités exportées à l’international depuis les années 197022, constitue un atout majeur. Alimentés à l’uranium naturel, les réacteurs canadiens ne dépendent pas de combustibles à uranium enrichi, ce qui leur permet de ne pas être tributaires d’un groupe restreint de fournisseurs d’uranium enrichi – un atout de plus en plus précieux à l’heure où l’indépendance énergétique gagne du terrain à l’échelle mondiale. Des conceptions modernes à l’échelle du gigawatt et des versions modernisées des réacteurs existants pourraient élargir l’éventail de réacteurs du Canada, sous réserve d’obtenir les autorisations nécessaires et de faire leurs preuves sur le marché canadien. Parallèlement, la construction et l’exploitation réussies de petits réacteurs modulaires à eau légère à l’échelle du réseau en Ontario consoliderait la position du Canada en tant que pionnier et exploitant de cette technologie, permettant ainsi aux fournisseurs et aux opérateurs de commercialiser leur expertise en matière de construction, d’exploitation et de réglementation dans de nouveaux marchés.

Grâce à ces capacités combinées, le Canada pourrait devenir l’un des rares pays à disposer d’une expertise et d’une capacité d’exportation crédibles couvrant un éventail de technologies, des grands réacteurs nucléaires aux petits réacteurs modulaires.

Une telle stratégie en matière d’énergie nucléaire pourrait aussi donner de l’élan à plus de 200 fabricants nationaux qui soutiennent le programme du Canada. Le déploiement des réacteurs à eau lourde sous pression et des petits réacteurs modulaires à l’étranger pourrait permettre au Canada de créer de la valeur tout au long du cycle de vie des réacteurs, de l’approvisionnement en uranium et en combustible, au soutien réglementaire et à la construction et l’exploitation des réacteurs, en passant par la remise à neuf et le déclassement, et ce, même en délocalisant partiellement la chaîne d’approvisionnement dans les pays partenaires.

Les voies vers la réussite

L’expérience acquise lors des premiers projets de petits réacteurs modulaires permettra au secteur nucléaire canadien, ainsi qu’à ses partenaires de la chaîne d’approvisionnement, de la construction et de l’ingénierie, de consolider le déploiement à l’échelle mondiale. La Pologne,23 la Hongrie24 et la Bulgarie25 pourraient représenter à elles seules un pipeline de 40 petits réacteurs modulaires, offrant ainsi au Canada un marché initial crucial dès les années 2030. Le déploiement national de grands réacteurs, quant à lui, ouvrira la voie aux exportations internationales plus tard dans la décennie. Pour y parvenir, le Canada devra mener à bien la mise en œuvre et l’exploitation de ses installations locales, en s’appuyant sur le développement de sa chaîne d’approvisionnement et de sa base de production nucléaire au-delà de ses capacités actuelles en matière de remise à neuf. Il faudra combler les principales lacunes en matière de production, comme les caissons de réacteurs et la production d’eau lourde pour les nouveaux réacteurs. Le Canada devra aussi étoffer son bassin de talents pour se préparer à la construction de réacteurs tout en préservant son expertise existante, les déploiements mondiaux créant une concurrence pour les talents.

L’objectif

Une intégration plus étroite au sein de la chaîne d’approvisionnement des États-Unis (y compris la fabrication, la construction et le déploiement des composants des réacteurs) permettrait au Canada d’accéder à un pipeline d’exportation bien établi pour les grands réacteurs nucléaires à eau légère. Si le Canada parvient à mener des négociations commerciales fructueuses et à mettre en place un transfert transfrontalier de propriété intellectuelle, il pourrait partiellement délocaliser les chaînes d’approvisionnement pour les composants de grands réacteurs d’origine américaine, ce qui lui permettrait de soutenir ses propres programmes de construction au pays et de contribuer à la construction de réacteurs à l’étranger.

Tirer parti de l’avantage canadien

La coopération entre les États-Unis et le Canada pour le nucléaire civil s’appuie sur plusieurs décennies de collaboration technologique et d’échange d’expertise. Bien que le Canada et les États-Unis exploitent aujourd’hui des technologies de réacteurs nucléaires différentes et disposent de procédures de réglementation nucléaire distinctes, les deux pays ont officiellement collaboré à l’élaboration de plusieurs technologies de pointe, comme les combustibles pour les petits réacteurs modulaires de nouvelle génération et les petits réacteurs modulaires à eau légère, dans le cadre d’un travail technique conjoint entre les organismes de réglementation de chaque pays.26

Le Canada, dont le parc nucléaire repose depuis toujours sur une seule technologie, pourrait élargir son parc de grands réacteurs nucléaires pour y inclure des modèles d’origine américaine, tels que l’AP-1000, qui est déjà exploité depuis plus d’une décennie aux États-Unis et en Chine. Cela pourrait réduire les risques liés à la construction de réacteurs de l’ordre du gigawatt au Canada en tirant parti des enseignements des projets de construction antérieurs aux États-Unis et en Chine. Cela permettrait également de développer la chaîne d’approvisionnement nucléaire canadienne et d’accéder de manière sélective à un pipeline d’exportation mondial. À l’heure actuelle, des contrats pour 20 réacteurs AP-1000 ont été conclus dans des marchés comme la Pologne, la Hongrie, l’Ukraine et l’Inde,27 et des fabricants canadiens ont signé des protocoles d’entente pour la fourniture potentielle de composants, tels que de la robinetterie et des équipements de régulation de débit,28 ainsi que des générateurs de vapeur, des caissons à pression et des échangeurs de chaleur.29

Des fabricants canadiens ont déjà fourni des composants, notamment de la robinetterie30 et des services de fabrication de modules de réacteurs31 pour des projets nucléaires américains, tels que les réacteurs Vogtle 3 et 4 en Géorgie. Les chaînes d’approvisionnement nucléaires américaines, largement inactives jusqu’à l’arrivée des projets Vogtle, n’ont pas la capacité requise pour porter la construction de réacteurs aux niveaux envisagés par le gouvernement américain32 Si des projets de construction voient le jour, cela pourrait donc créer des occasions pour les fabricants canadiens. La chaîne d’approvisionnement nucléaire canadienne compte déjà plus d’une vingtaine d’entreprises détenant des certifications délivrées par l’American Society of Mechanical Engineers, couvrant les composants de base, les systèmes de sûreté et les systèmes de décharge33 ce qui témoigne de l’existence d’une base industrielle établie et agréée en mesure de soutenir le déploiement de réacteurs à grande échelle.

Les voies vers la réussite

Pour parvenir à s’intégrer plus étroitement à la chaîne d’approvisionnement nord-américaine, le Canada devra consolider et accroître les occasions de fabrication et d’exportation sur son territoire à mesure que les États-Unis développent leur base industrielle nucléaire. Washington considère de plus en plus l’énergie nucléaire comme un secteur économique stratégique, la politique industrielle jouant un rôle accru au même titre que les considérations commerciales. Les récents accords conclus entre le gouvernement fédéral américain et les partenaires du secteur nucléaire reflètent cette orientation et positionnent le déploiement de réacteurs comme un vecteur de renouveau industriel aux États-Unis. L’évolution des dynamiques commerciales existantes entre les États-Unis et le Canada, comme les droits de douane sur les composants fabriqués au Canada, ainsi que les négociations commerciales, détermineront la mesure dans laquelle le Canada pourra délocaliser sa production et accroître ses exportations actuelles vers les États-Unis.

  • Il y a 80 ans, le Canada est devenu le deuxième pays après les États-Unis à réaliser une fission nucléaire durable grâce à la pile expérimentale d’énergie zéro (ZEEP – Zero Energy Experimental Pile) aux laboratoires Chak River, en Ontario.34

  • La technologie canadienne de réacteurs nucléaires à eau lourde sous pression, le CANDU, fournit 15 % de l’électricité du pays grâce à 16 réacteurs en Ontario et un réacteur au Nouveau-Brunswick.35

  • Le secteur nucléaire canadien emploie environ 89 000 personnes,36 et est un important producteur d’isotopes médicaux, comme le cobalt 60, produit par les réacteurs et utilisé dans le traitement du cancer et la stérilisation médicale.

  • Le Canada est un chef de file en matière de technologies nucléaires de nouvelle génération : il a élaboré la première feuille de route du projet pilote de petits réacteurs modulaires au monde en 2018 et travaille actuellement à la construction du premier petit réacteur modulaire du G7 près de Toronto, un projet qui fournira à terme 300 MW de capacité, soit assez pour alimenter 300 000 foyers en électricité fiable et sans émissions.

  • Le Canada progresse rapidement dans la mise en œuvre de son dépôt en formations géologiques profondes, l’aboutissement de nombreuses années de consultation avec les parties prenantes et les Autochtones. Ce projet en est désormais à la phase d’évaluation environnementale, un pas de plus vers une solution unique pour la gestion responsable et à long terme du combustible nucléaire épuisé.

Pour développer son secteur nucléaire, le Canada doit renforcer et perfectionner plusieurs aspects de la chaîne d’approvisionnement :

  • Établir une stratégie nucléaire globale axée sur la sécurité énergétique et économique et sur une approche de déploiement par parc de réacteurs, une stratégie pancanadienne globale, en coordination avec l’Ontario et d’autres provinces, l’industrie et les universités, peut renforcer la confiance nécessaire aux investissements dans la chaîne d’approvisionnement, au développement de la main-d’œuvre, à la coopération interprovinciale et aux partenariats internationaux. Cette stratégie pourrait intégrer des objectifs de déploiement, des calendriers de construction pour les grands projets et une vision claire des technologies à adopter dans le but d’assurer la sécurité énergétique et économique future.

  • Mettre en place une infrastructure diplomatique et de financement concurrentielle pour les exportations nucléaires. La création d’une facilité de financement dédiée aux exportations nucléaires, soutenant un éventail de réacteurs multi-technologies incluant les petits réacteurs modulaires, pourrait rehausser la compétitivité du Canada en tant qu’exportateur de réacteurs nucléaires, de composants et d’expertise. Celle-ci pourrait être associée à une infrastructure diplomatique renforcée, avec des délégués commerciaux spécialisés dans le nucléaire et l’intégration de la coopération nucléaire civile dans les stratégies de politique étrangère du Canada.

  • Constituer et maintenir une main-d’œuvre qualifiée dans le secteur nucléaire. La planification du perfectionnement des aptitudes, y compris l’expansion des programmes d’apprentissage, l’accélération des procédures d’obtention de visas pour les spécialistes du nucléaire, des partenariats avec les universités et des centres de formation liés aux calendriers de déploiement, pourraient faciliter le déploiement du nucléaire à grande échelle.

  • Combler les lacunes critiques de la chaîne d’approvisionnement et soutenir l’expansion. Le Canada devra accroître la production d’eau lourde et combler les lacunes dans la fabrication de calandres et l’approvisionnement en zirconium pour les gaines de combustible, tout en aidant les fournisseurs locaux à demeurer concurrentiels face aux fabricants d’autres pays où le nucléaire civil est développé, comme la Chine. La chaîne d’approvisionnement nucléaire peut offrir une voie de diversification aux fabricants d’autres secteurs (p. ex., automobile), mais elle pourrait aussi bénéficier d’un soutien ciblé pour obtenir des certifications de production de composants nucléaires, coûteuses et chronophages, délivrées par des organisations professionnelles comme l’Association canadienne de normalisation et l’American Society of Mechanical Engineers.

  • Protéger la chaîne de valeur de l’uranium et renforcer la sécurité en matière de combustible. L’augmentation des capacités d’exploitation minière, l’expansion des infrastructures de conversion pour offrir davantage de services à valeur ajoutée tout au long du cycle du combustible nucléaire, ainsi que l’évaluation des besoins en matière de combustible avancé et l’expansion potentielle des capacités du Canada en matière de combustible dans des secteurs comme la fabrication et l’enrichissement permettront au Canada et à ses alliés de se préparer à un avenir énergétique sûr, quelle que soit la technologie utilisée.

Télécharger le rapport

Leadership avisé RBC tient à remercier les personnes et les organisations suivantes d’avoir partagé leur expertise.

AtkinsRéalis

Énergie atomique du Canada limitée

BWXT Canada

Cameco Corporation

Commission canadienne de sûreté nucléaire

Conexus Nuclear Inc.

David Paterson

Laurentis Energy Partners

Michelle Leslie

Milt Caplan, MZ Consulting

Norm Sawyer, ION Nuclear Consulting

Ontario Power Generation

RBC Marché des Capitaux

SMR Forum

The Breakthrough Institute

Canadian Association of Small Modular Reactors

Association nucléaire canadienne

Organization of Canadian Nuclear Industries

World Nuclear Association

Westinghouse Canada

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

➔ La stratégie du Canada pour le « Davos de l’énergie ».

➔ Ce que les dirigeants canadiens nous ont confié sur leur vision de l’action climatique.

➔ Selon une étude, le secteur pétrolier canadien pourrait mettre en œuvre une tarification industrielle du carbone au coût équivalent à un Timbit par baril.

La transition énergétique — et non la défense — sera le moteur de la demande en minéraux critiques. Selon Shaz Merwat, responsable principal, Énergie, Leadership avisé RBC, l’accent mis sur les véhicules électriques et autres technologies de la transition énergétique sera essentiel pour soutenir les investissements dans le secteur canadien des minéraux critiques. La bonne nouvelle réside dans le fait que les technologies de traitement émergentes — comme le chauffage par joule flash et l’extraction directe du lithium — pourraient modifier la courbe de coût des nouveaux projets de raffinage au Canada. L’avantage du Canada en matière d’électricité propre pourrait également constituer un facteur différenciateur à mesure que les technologies de traitement réduisent suffisamment l’intensité énergétique pour rivaliser avec la Chine.​​​​​​​​​​​​​​ Lisez le rapport Exploiter et transformer de M. Merwat, et Sept points à retenir de la PDAC.

Comment les dirigeants d’entreprises canadiennes abordent-ils les politiques climatiques ? Au cours des dernières semaines, l’équipe Action climatique a mené une tournée d’écoute afin de mesurer l’engagement des dirigeants d’entreprises canadiennes en matière d’action climatique. Voici ce que nous avons constaté : les entreprises canadiennes privilégient ce qui est réalisable. Il ne s’agit pas d’un repli, mais d’une concentration accrue sur ce qui peut être bâti, financé et déployé à grande échelle au cours de la présente décennie. Les capitaux liés à l’action climatique sont abondants. Le défi réside dans leur déploiement. Consultez l’intégralité de notre dossier de synthèse ici.

La création de demande constitue l’impulsion à l’origine de la nouvelle Coalition pour l’élimination anticipée du carbone au Canada. Lancée ce mois-ci, la coalition réunit RBC, Shopify, le gouvernement du Canada ainsi que d’autres investisseurs afin de mobiliser 100 millions de dollars de nouveaux financements destinés à des projets canadiens d’élimination du dioxyde de carbone d’ici 2030. Ces projets couvrent plusieurs secteurs — notamment l’énergie, l’industrie lourde et l’agriculture — et visent à accélérer le déploiement à grande échelle de technologies durables d’élimination du carbone. Parmi celles-ci figurent le captage direct dans l’air, le biochar, la bioénergie avec captage et stockage du carbone, l’altération accélérée des minéraux et les solutions marines d’élimination du dioxyde de carbone. Compte tenu de l’abondance de ses ressources minérales et de sa biomasse, ainsi que de son accès à des sources d’électricité propres pour les procédés de transformation, le Canada dispose d’un avantage concurrentiel dans ces modes d’élimination du carbone.

On espère que le conflit au Moyen-Orient sera de courte durée, mais il affecte déjà la croissance économique et les flux d’énergie, ainsi que les objectifs climatiques, à l’échelle mondiale.

Alors qu’une grande partie de cette région riche en pétrole et en gaz est plongée dans la crise, d’importants importateurs en Europe et en Asie s’efforcent de sécuriser d’autres sources d’approvisionnement en combustibles fossiles. Si l’énergie solaire et l’énergie éolienne sont souvent qualifiées de sources « intermittentes », le pétrole et le gaz font désormais face, eux aussi, à leurs propres incertitudes. Pour les décideurs — qu’ils se trouvent dans des pays riches en ressources énergétiques ou dans des économies qui disposent de peu d’options —, l’enjeu consiste à prendre des décisions urgentes à court terme sans compromettre les objectifs climatiques à long terme.

Voici ce qui est en jeu…

Pour le Canada : des décisions majeures, des enjeux élevés

Superpuissance refuge.Des pays préoccupés se tournent vers le Canada à la recherche d’approvisionnements en pétrole et en gaz politiquement neutres, souligne Tim Hodgson, ministre de l’Énergie et des Ressources naturelles. Atout supplémentaire : les hydrocarbures canadiens ne transitent pas par des points névralgiques mondiaux, mais ils se heurtent néanmoins à des obstacles logistiques sur le plan national. Le Canada peut-il accroître son rôle de fournisseur fiable sans compromettre ses objectifs climatiques ?

Les investisseurs commencent déjà à tâter le terrain. La tentation est grande de construire de nouveaux terminaux de GNL sur la côte Ouest et de nouveaux oléoducs, voire de lancer des projets sur la côte Est afin d’approvisionner l’Europe. Terre-Neuve-et-Labrador a récemment conclu une entente avec Equinor et BP p.l.c. afin de jeter les bases de la construction et de la production du projet extracôtier de 14 milliards de dollars de Bay-du-Nord. Le tracé d’oléoduc autrefois connu sous le nom de Keystone XL — désormais appelé Prairie Connector — refait, lui aussi, surface. Ces projets pourraient déclencher une poussée de croissance économique, mais ils entraîneraient presque certainement une hausse des émissions.

Enjeux provinciaux. La Colombie-Britannique et le Québec doivent désormais composer avec la tension entre leurs exigences environnementales strictes et la pression croissante visant à autoriser de nouvelles infrastructures énergétiques sur leur territoire. L’Alberta, pour sa part, devra veiller à ne pas miser de manière excessive sur les investissements dans le pétrole et le gaz dans un contexte de demande énergétique mondiale incertaine.

Pour l’Europe : un réalignement énergétique ?

Dérive continentale. La hausse de 40 % des prix du GNL en Europe à la suite de la frappe contre l’Iran a mis en évidence le peu d’options dont dispose le bloc économique. Alors que le continent demeure marqué par la perte des approvisionnements en gaz acheminés par gazoduc depuis la Russie, le choc actuel au Moyen-Orient a ébranlé le consensus européen en matière de transition verte. La décision récente de l’Italie de suspendre la tarification du carbone — ainsi que le recalibrage discret par l’Allemagne du système d’échange de quotas d’émission en place depuis plus de 20 ans — témoignent d’un virage privilégiant d’abord la sécurité énergétique plutôt que les impératifs climatiques.

Une énergie assortie de conditions. Alors que les exportations de GNL qatari transitant par le détroit d’Ormuz se tarissent, l’Europe fait face à une crise gazière à court terme, l’Italie, la Belgique et la Pologne étant plus exposées que d’autres. Si le GNL américain permet pour l’instant de combler une partie du manque, cette dépendance devient de plus en plus transactionnelle et s’accompagne de conditions politiques qui compliquent l’alliance transatlantique. Confrontée à un embargo complet sur le gaz russe et à une chaîne logistique des technologies renouvelables qui demeure dangereusement concentrée en Chine, l’Europe se retrouve dans une impasse stratégique : revenir au charbon traditionnel, payer la prime américaine, ou accélérer la transition énergétique en s’appuyant sur des chaînes logistiques dominées par la Chine.

Pour l’Asie : un signal d’alarme

Le paradoxe de l’« électro-État » : la sécurité énergétique de la Chine est aujourd’hui définie par une contradiction frappante. Destination d’environ 38 % du pétrole transitant par le détroit d’Ormuz, Pékin a beaucoup à perdre de l’instabilité au Moyen-Orient — une vulnérabilité accentuée par la disparition du brut vénézuélien à la suite de l’éviction du régime de Maduro plus tôt cette année. Si Pékin a récemment publié un prudent 15ᵉ plan quinquennal, abaissant son objectif d’intensité carbone à 17 % afin de privilégier la stabilité industrielle, ce recul apparent masque en réalité un virage plus profond. Comme le souligne Jason Bordoff, directeur du Centre on Global Energy Policy à l’Université Columbia, en absorbant dès aujourd’hui les coûts à court terme liés aux perturbations des combustibles fossiles, la Chine prépare en fait le terrain pour consolider sa domination en tant que premier véritable « électro-État » au monde.

Le dilemme de l’Inde. Même avant la récente déstabilisation au Moyen-Orient, New Delhi avait déjà manifesté un intérêt marqué pour l’énergie canadienne, le haut-commissaire Dinesh Patnaik affirmant que l’Inde était prête à absorber « tout ce que le Canada est en mesure d’offrir ». Bien que l’Inde entretienne des liens de longue date avec les pays du Moyen-Orient, la vulnérabilité du détroit d’Ormuz — par lequel transite près de 15 % de ses importations de pétrole brut — a accéléré un mandat de diversification énergétique déjà bien établi. Pour l’Inde, la crise pourrait ainsi avoir plusieurs effets simultanés : une hausse du recours au charbon, une augmentation des importations de GNL en provenance de pays occidentaux, mais aussi une accélération des efforts visant à développer l’énergie solaire et d’autres sources renouvelables.

Le virage asiatique. Environ 37 % du pétrole transitant par le détroit d’Ormuz est destiné à la Corée du Sud, au Japon et à d’autres centres régionaux — une dépendance qui impose une révision stratégique radicale. Plutôt que d’attendre que les tensions au Moyen-Orient se calment, la Corée du Sud transforme cette volatilité en catalyseur. Le président du pays a qualifié la crise de « bonne occasion d’accélérer la transition vers les énergies renouvelables ».

Il reste incertain si les combustibles fossiles ou les énergies renouvelables sortiront gagnants de ce conflit catastrophique. Ce qui est certain, en revanche, c’est que la course mondiale pour sécuriser les approvisionnements énergétiques s’est intensifiée.

La conférence IHS CERA, qui se tiendra à Houston à partir du 23 mars, verra une présence canadienne bien plus importante que les années précédentes, avec le pavillon Canada House et la participation de Tim Hodgson, ministre de l’Énergie et des Ressources naturelles, accompagné de représentants d’Invest in Canada, d’Innovation, Sciences et Développement économique Canada et d’Affaires mondiales Canada, entre autres.

Le défi pour le Canada consiste à attirer les investissements américains tout en diversifiant ses sources de capitaux afin de préserver sa souveraineté et de réduire sa dépendance au marché américain.

—Quatre thèmes stratégiques pour le Canada lors de l’événement :

  • Veiller sur la sécurité énergétique : Positionner le Canada comme une superpuissance énergétique à la fois propre et conventionnelle, sûre et stable.

  • Being resourceful: Showcase Canada’s leadership in innovation, research and development, and emissions reduction in energy;

  • Soutenir l’équipe Canada : Appuyer les entreprises énergétiques en valorisant les avantages du Canada comme destination privilégiée pour les investissements dans le secteur de l’énergie.

  • Exploiter l’angle de la souveraineté : Souligner la souveraineté énergétique du Canada et sa capacité à répondre à la demande énergétique mondiale croissante grâce à une diversification des marchés.

— Plusieurs provinces canadiennes, entreprises énergétiques et leaders d’opinion contribueront à amplifier ce message, avec notamment la première ministre de l’Alberta, Danielle Smith prévue à l’une de ces discussions.

— Avec le lancement, cette année, des travaux routiers dans le Cercle de feu riche en minéraux et l’adoption d’une nouvelle Stratégie sur les minéraux critiques, le ministre de l’Énergie et des Mines de l’Ontario, Stephen Lecce, participera à une discussion sur la nouvelle géopolitique des minéraux critiques.

— Canada House proposera une programmation couvrant le pétrole, l’énergie nucléaire, le GNL, l’intelligence artificielle appliquée à l’énergie, l’investissement au Canada et les technologies de réduction du méthane. Le ministre Tim Hodgson participera à certaines séances, y compris « Capital in Motion: Funding an Infrastructure Supercycle ». Une autre séance, animée par Sharleen Gale, présidente de la First Nations Major Projects Coalition, portera sur la livraison de l’énergie canadienne dans les marchés mondiaux.

—D’autres séances aborderont le GNL à faible empreinte carbone du Canada, les réacteurs nucléaires de nouvelle génération, le leadership canadien en matière d’innovation sur le méthane, les technologies propres assistées par intelligence artificielle, ainsi que les avancées et les obstacles dans l’acheminement du pétrole canadien vers les marchés internationaux.

— Le monde est confronté à une pénurie de cuivre. John Stackhouse et Shaz Merwat expliquent quel rôle le Canada peut jouer.

— Le secteur agricole se demande pourquoi les agriculteurs canadiens ne participent pas à grande échelle aux marchés carbone réglementaires pour générer des crédits compensatoires. Lisa Ashton, cheffe intérimaire, a présenté les conclusions d’Action climatique 2026 lors de la Conférence annuelle sur la durabilité de l’agriculture canadienne, et la tarification du carbone a dominé la période de questions.

Dale Beugin et Ross Linden‑Fraser, de l’Institut canadien du climat, expliquent pourquoi la tarification du carbone industriel ne coûtera qu’un Timbit par baril pour le secteur des sables bitumineux au Canada.

— ESG signifie désormais énergie, sécurité et géopolitique, écrit Liam Denning, chroniqueur d’opinion chez Bloomberg.

— Les provinces et territoires canadiens ont signé un accord pour construire l’infrastructure de transmission nécessaire à la prochaine génération de croissance énergétique du pays. Tim Weis, de Pembina, en explique l’importance.

— Ce ne sont pas seulement les derniers droits de douane américains qui ont fragilisé le secteur canadien du bois d’œuvre. Salim Zanana, Services économiques RBC, détaille les milliers de suppressions d’emplois.

Créé par Yadullah Hussain, Directeur de rédaction, RBC Institut d’action climatique.

Le bulletin Bouleversements climatiques ne pourrait pas exister sans la collaboration dJohn StackhouseJordan Brennan, John Intini, Farhad PanahovLisa AshtonShaz MerwatVivan SorabCaprice Biasoni, Lavanya Kaleeswaran et Joelle Schonberg.

Avez-vous des commentaires, des félicitations ou, euh, des critiques à faire ? Écrivez-moi à (yadullahhussain@rbc.com).

Bulletin d’information sur le climat

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

Les acteurs du secteur sont enthousiastes et le gouvernement apporte son appui, mais il reste beaucoup à faire pour réaliser pleinement le potentiel minier du Canada.

L’événement tenu cette année à Toronto par la PDAC (Association canadienne des prospecteurs et entrepreneurs) a été animé par de nombreuses discussions sur les richesses du Canada en minéraux critiques et sur la rapidité avec laquelle celles-ci pourraient être acheminées vers les marchés mondiaux, à une échelle commerciale. Les acteurs du secteur sont enthousiastes et le gouvernement apporte son appui, mais il reste beaucoup à faire pour réaliser pleinement le potentiel minier du Canada. Voici sept thèmes que nous avons relevés lors de l’événement.

Les États-Unis et le Canada abordent la question des minéraux critiques à partir de cadres stratégiques sensiblement différents, et cette divergence a des répercussions sur la coopération bilatérale.

Aux États-Unis, l’approche repose sur l’idée d’un déclin industriel et d’une urgence de sécurité nationale : capacité manufacturière d’appoint, dépendance aux systèmes d’armement et crainte que la Chine dépasse la capacité américaine de production d’armement par un facteur de cinq à six. Dans ce contexte, les minéraux critiques ne constituent pas un problème d’optimisation de la chaîne d’approvisionnement, mais plutôt le symptôme d’un affaiblissement plus large des capacités industrielles américaines, qui s’étend aux fonderies, au traitement chimique et à la fabrication de pointe.

L’approche canadienne est davantage commerciale : une occasion liée aux chaînes d’approvisionnement, un avantage géologique à monétiser et une place à consolider parmi les alliés.

Cet écart dans la perception de la menace crée des frictions, l’attente étant que les États-Unis agissent (ou finissent par agir) selon une logique plus binaire : alignement ou non-alignement. Le Canada, pour sa part, s’est positionné comme une puissance intermédiaire cherchant à promouvoir une coopération multilatérale fondée sur des règles.

La question de savoir si le Canada réduira cet écart de perception – ou s’il élaborera une justification stratégique indépendante fondée sur ses propres intérêts de sécurité économique – influencera probablement le sérieux avec lequel il sera considéré dans les discussions bilatérales à mesure que progressera l’examen de l’Accord Canada–États-Unis–Mexique.

Les ressources géologiques du Canada sont enviables, mais l’extraction sans transformation en aval est de plus en plus considérée comme sous-optimale. Or, les conditions économiques entourant la mise en place de capacités de transformation au Canada sont nettement défavorables.

À titre indicatif, les coûts de conversion du spodumène de lithium en matériau de qualité cathodique sont environ deux fois plus élevés qu’en Chine et, par moments, qu’en Amérique latine. À l’échelle mondiale, les marges des fonderies de cuivre se situent souvent entre 2 % et 5 %, voire à peine au seuil de rentabilité. Le Canada a fermé plusieurs fonderies au cours des quinze dernières années. Même en Chine, le secteur du raffinage des terres rares n’a pas généré, depuis trois décennies, un rendement couvrant son coût du capital, un repère auquel tout nouvel acteur devrait être mesuré.

De telles marges ne permettent pas au secteur privé d’investir à grande échelle sans aide. Un consensus clair s’est dégagé sur le fait que le capital public devra être investi en premier dans les infrastructures de transformation – et remboursé en dernier. Le concept de club d’acheteurs, qui consiste à regrouper la demande des pays du G7 et à stabiliser les prix lorsqu’ils sont faibles, permet de résoudre en partie ce problème. Toutefois, la structure de gouvernance et de confiance nécessaire pour déployer ce capital à grande échelle reste à définir.

La distinction bilatérale/plurilatérale qui est ressortie des séances – en lien avec la vision américaine d’un club d’acheteurs, où l’approvisionnement serait négocié de façon bilatérale tandis que la demande serait agrégée de manière multilatérale – semble représenter un partage du fardeau, mais mérite d’être examinée de plus près. Cette structure permet essentiellement aux États-Unis d’acquérir des approvisionnements en minéraux selon leurs propres conditions, de les stocker sur leur territoire, puis de demander à leurs alliés de regrouper leur demande autour de ce qui constitue, en fait, les stocks stratégiques américains. En termes simples : achetez américain.

La tendance des pays à agir dans leur propre intérêt en situation de pénurie explique précisément pourquoi le projet Vault exige un stockage national. Néanmoins, pour d’autres pays comme le Canada, le risque est de devenir un fournisseur privilégié sans garantie d’un accès préférentiel aux moments les plus cruciaux. Une telle asymétrie pourra, espérons-le, faire l’objet de négociations.

S’il est une marchandise dont la thèse d’investissement est particulièrement favorable, c’est bien le cuivre. La convergence des investissements dans les infrastructures liées à l’IA, l’électrification, la défense et l’expansion des réseaux électriques a créé un profil de demande auquel les investisseurs généralistes peuvent souscrire sans s’appuyer sur des hypothèses dépendant des politiques publiques.

Pourtant, même avec cette demande enviable, un large consensus persiste quant à une pénurie croissante d’approvisionnement en cuivre. Dans le cas du Canada, le cuivre pourrait constituer le point d’entrée le plus réaliste à court terme pour susciter des investissements miniers plus larges, notamment dans des gisements polymétalliques connexes, ce qui contribuerait à résoudre plusieurs défis plus traditionnels – et moins spécialisés – du développement minier.

En termes simples, une demande durable à long terme stabilise les chaînes d’approvisionnement. La Chine a établi sa domination dans le secteur des minéraux critiques grâce à la demande civile (véhicules électriques, éoliennes, batteries) à une échelle qui a justifié les investissements dans le raffinage et permis de créer des effets d’apprentissage qui rendent aujourd’hui ses marges de transformation difficiles à concurrencer.

Le paradoxe stratégique auquel est confrontée l’Amérique du Nord réside dans la tentative de bâtir des chaînes d’approvisionnement en minéraux critiques tout en réduisant simultanément les moteurs de la demande civile nécessaires pour justifier ces investissements. En l’absence d’un signal crédible de demande intérieure, les installations de transformation font face à des achats incertains, et sans engagements d’achat, le financement des projets est inaccessible. À court terme, d’autres leviers, tels que la défense, l’IA et les centres de données, devraient servir de catalyseurs. Toutefois, l’ampleur de la demande potentielle en énergie propre retient davantage l’attention des investisseurs généralistes et axés sur le long terme.

Le recours à une stratégie unique pour plus de 30 minerais ne tient pas compte de la complexité propre à la chaîne d’approvisionnement de chacun. En matière de politique publique, le véritable problème concerne les segments spécialisés où le Canada se distingue : les terres rares, le scandium, le tungstène, le graphite, le nickel et, possiblement, le lithium, dont les marchés sont souvent petits, opaques ou dominés par un seul producteur (souvent la Chine).

Une stratégie axée sur cinq à huit minerais, appuyée par un ancrage clair de la demande, serait jugée plus réalisable et plus crédible qu’une approche globale. Si elle est bien orientée, une telle stratégie aura des retombées positives sur l’acquisition des compétences et du capital humain nécessaires à sa mise en œuvre, notamment dans des domaines comme la séparation des terres rares, l’hydrométallurgie et le traitement avancé, qui exigent une spécialisation ne pouvant être obtenue par l’achat d’équipement seul. Le savoir-faire existant dans les pays du G7 constitue un potentiel inexploité.

Une étude de cas sur Foran Mining Corp., société établie à Vancouver, illustre le fonctionnement et les limites du système : un retard de financement de deux ans, un projet conçu pour produire 4 900 tonnes par jour relevant de la compétence provinciale afin d’éviter l’examen fédéral, et un fardeau général de conformité.

Le Bureau des grands projets représente un virage important vers la facilitation de ce type de projet. L’extension d’installations existantes offre des possibilités à court terme, tandis que des partenariats précoces avec les communautés autochtones, fondés sur une participation économique réelle, demeurent le levier le plus efficace pour atténuer les risques liés aux autorisations et au financement.

Géopolitique, commerce et économie

Davos 2018 : Ressouder un monde fracturé

Voici quelques-unes des questions qui m’ont le plus interpellé au Forum économique mondial tenu cette année.

Action climatique 2026 : Recul, réinitialisation ou renouveau ? a mis en évidence, pour la première fois depuis 2019, un ralentissement de l’action climatique en 2025. Cela n’a rien d’étonnant, étant donné les priorités pressantes des Canadiens — commerce, coût de la vie, unité nationale et sécurité. Mais il soulève une question cruciale : cette tendance va-t-elle se poursuivre en 2026 ? Et que peut faire le Canada pour surmonter ces obstacles et relancer l’action climatique dans l’année à venir ?

Au cours des dernières semaines, l’Institut d’action climatique a entrepris une série de consultations avec des leaders de l’industrie et des experts en politiques climatiques afin de mieux comprendre les perspectives pour l’action climatique au Canada et de cerner le chemin que suivront gouvernements, entreprises et citoyens : réinitialiser, reculer ou renouveler ?

1. Les ambitions climatiques sont recentrées sur le réalisable.

De nombreux objectifs climatiques fixés au début des années 2020 pour 2030 et au-delà deviennent plus difficiles à atteindre — non pas par manque d’ambition, mais parce que les pressions à court terme entrent en collision avec les plans de décarbonation à long terme. Dans les économies avancées, gouvernements et entreprises recalibrent leurs priorités, mettant l’accent sur la faisabilité et la concrétisation à court terme plutôt que sur des ambitions spectaculaires. Le résultat n’est pas un recul, mais une réinitialisation : un accent sur ce qui peut être réellement bâti, financé et déployé au cours de la décennie.

Si les Canadiens restent conscients du changement climatique, leur inquiétude s’intensifie véritablement lorsque les questions climatiques se mêlent à des enjeux immédiats de santé et de sécurité — en particulier lorsqu’il s’agit des feux de forêt. Cette intersection entre risques climatiques et vie quotidienne redessine les débats politiques et définit les actions climatiques prioritaires à court terme. Les gouvernements cherchent de plus en plus à aligner leurs politiques climatiques sur la manière dont les Canadiens vivent les effets environnementaux, tout en tenant compte de questions macroéconomiques comme le pouvoir d’achat, la sécurité énergétique et la compétitivité industrielle, plutôt que sur l’action climatique comme un objectif isolé.

2. Les capitaux climatiques sont abondants. Le défi réside dans leur déploiement.

Selon nos estimations, près de 100 milliards de dollars d’incitatifs gouvernementaux sont prévus d’ici 2035 pour les technologies propres et les programmes climatiques1.

Le problème : de nombreux dirigeants industriels considèrent que plusieurs fonds climatiques canadiens sont « intouchables » ou que les coûts liés aux opérations sont trop élevés. Par exemple, les acteurs des secteurs minier et des technologies propres éprouvent des difficultés à accéder à des programmes comme le Fonds pour une économie à faibles émissions de carbone en raison d’obstacles bureaucratiques comme des processus de subvention complexes. Selon eux, ce problème est systémique et touche l’ensemble des programmes et incitatifs climatiques. Il est à noter que la vérificatrice générale a constaté que le fonds zéro émission nette du gouvernement fédéral, un fonds fédéral de 8 milliards de dollars récemment retiré, n’avait attiré que 15 des 55 entreprises canadiennes les plus émettrices et n’avait abouti qu’à deux ententes signées à la fin de 2024. La principale barrière mentionnée était la longueur et la complexité du processus de candidature, d’une moyenne de 407 heures2.

Le recours aux applications d’intelligence artificielle a été suggéré par l’industrie comme un moyen de rationaliser les processus d’examen des projets et de synthétiser les données, réduisant ainsi la charge administrative pour les gouvernements et les demandeurs. L’administration publique assistée par l’IA est une tendance en pleine expansion, avec un nombre croissant d’exemples concrets, comme DAISY — le Development Application Information System en Nouvelle-Galles-du-Sud, Australie — qui aide les conseils municipaux et les promoteurs de projets à accélérer les processus d’approbation.

3. Les frictions réglementaires et l’incertitude géopolitique menacent la compétitivité climatique du Canada.

À une époque marquée par le protectionnisme, des alliances changeantes et des risques liés aux chaînes d’approvisionnement, l’idée que le Canada puisse rivaliser à l’échelle mondiale uniquement sur la base de son ambition climatique peut sembler ambitieuse. Pourtant, pour les secteurs à forte intensité d’émissions et exposés au commerce international, la compétitivité climatique ne relève pas de l’idéalisme, mais de la question de savoir si la décarbonation peut concrètement soutenir la croissance, la résilience et l’accès aux marchés.

Le secteur canadien de l’acier illustre bien cette tension. Au cours de la dernière année, les exportations du secteur ont chuté de 24 %, entraînant une baisse des revenus et de la demande, ainsi que la perte de plus de 1 000 emplois directs, reléguant les objectifs à long terme de neutralité carbone d’ici 2050 à un rang moins prioritaire pour les entreprises3. Pourtant, certaines occasions de décarbonation, clairement alignées avec la croissance et les perspectives de marché, permettent de renforcer l’argument en faveur de la compétitivité climatique. Les droits de douane américains de 50 % sur l’acier canadien ont accéléré les plans d’Algoma Steel pour passer des fours à coke traditionnels aux fours à arc électrique fonctionnant à l’électricité plutôt qu’au charbon. Cette transition permet une exploitation plus souple, moins coûteuse et plus concurrentielle face aux pressions commerciales. Cependant, ce changement n’est pas sans compromis, y compris des investissements initiaux importants et des pertes d’emplois.

L’industrie du bois de la Colombie-Britannique, notamment, est un secteur durement frappé par les droits de douane, mais qui présente un potentiel de renforcement des ambitions de compétitivité climatique du Canada. Après une longue période de recul alimentée par la fermeture de scieries, les infestations de parasites et les feux de forêt, le secteur du bois est à la recherche d’occasions de reprise dans de nouveaux marchés susceptibles de stimuler la demande. Le bois massif pourrait constituer une telle occasion.

En tant que matériau à faible émission de carbone, le bois massif peut relancer la production nationale, soutenir l’essor du logement modulaire et décarboner le secteur de la construction. Pour réussir, les gouvernements fédéral, provinciaux et municipaux doivent prioriser les achats à faible empreinte carbone, adopter des codes du bâtiment pour les constructions en bois de grande hauteur, et simplifier les processus d’autorisation des projets.

La compétitivité climatique du Canada dans d’autres secteurs dépend de la mise en œuvre de grands projets. Bien que le pays détienne la sixième plus grande réserve mondiale de lithium et d’importants gisements de nickel, de cobalt et de terres rares, il n’est pas un fournisseur important de matériaux essentiels pour les batteries, les éoliennes et les véhicules électriques4. Bien que Ressources naturelles Canada ait déterminé que les minéraux critiques sont essentiels pour la croissance économique et la stratégie climatique, les projets miniers sont encore freinés par des lacunes de financement et des délais d’autorisation prolongés. La fragmentation géopolitique complique l’accès aux marchés et le financement des projets canadiens. Pour les investisseurs, l’alignement climatique seul n’est pas suffisant  : ils exigent une clarté réglementaire, une infrastructure adaptée, des partenariats solides avec les collectivités autochtones, et des contrats d’approvisionnement à long terme. Sans processus d’approbation simplifiés et une politique coordonnée entre le fédéral et les provinces, le Canada risque de ne pas exploiter pleinement sa richesse minérale pour contribuer à la transformation énergétique et industrielle mondiale.

La compétitivité climatique pourrait demeurer une illusion si le Canada n’arrive pas à réduire rapidement les frictions politiques et à atténuer l’incertitude géopolitique afin que l’alignement climatique devienne le chemin le plus simple vers la croissance dans les secteurs basés sur les ressources.

4. Une stratégie nationale de l’électricité exige un profond changement de priorités.

Une stratégie pancanadienne imminente vise à établir un plan pour l’expansion de la production d’électricité et à lever les barrières entre les marchés provinciaux.

Selon nos estimations, accroître la production d’électricité d’ici 2050 à partir de sources à faibles émissions — le nucléaire, l’hydroélectricité, le gaz naturel atténué, le solaire et l’éolien — coûterait plus de 1 000 milliards de dollars5. La demande croissante d’électricité au Canada est un sujet brûlant, alors que les grandes sociétés industrielles et les consommateurs doivent composer avec les coûts actuels pour répondre aux besoins, comme ceux du plan d’investissement de 5,9 milliards de dollars de Toronto Hydro pour 2025‑2029. Cette mise à niveau urgente met en lumière la pression exercée sur les infrastructures existantes pour soutenir l’électrification, notamment l’adoption de thermopompes.

La disponibilité de sources d’électricité renouvelables fiables pour répondre à la demande croissante constitue une préoccupation majeure, d’autant plus que la viabilité économique du développement de la production à faibles émissions de carbone varie selon les provinces, ce qui complique l’atteinte de l’objectif national de décarbonation complète des systèmes électriques d’ici 2050. Les infrastructures existantes et les contraintes de coûts font que le gaz naturel continue de jouer un rôle important et devrait rester la principale source de chauffage dans de nombreuses provinces, notamment en Alberta, en Saskatchewan et dans certaines provinces atlantiques. Du côté de la demande, le pouvoir d’achat demeure souvent le facteur déterminant pour les ménages qui envisagent de passer à des technologies à faibles émissions, comme les thermopompes. Cependant, dans des provinces comme la Saskatchewan, où les subventions pour le remplacement des combustibles sont limitées ou inexistantes, les propriétaires ne peuvent souvent pas justifier l’investissement initial nécessaire pour adopter des solutions à faibles émissions. Sans mesures politiques favorables ou incitations économiques renforcées, la transition vers des technologies plus propres demeure financièrement difficile pour de nombreux ménages.

La montée de l’offre énergétique pour répondre à la demande et réaliser une vision pancanadienne nécessite un changement de priorités vers la construction de projets d’envergure, en se concentrant sur des infrastructures comme le réseau énergétique Est-Ouest et les grands projets climatiques. Or, ces projets n’ont pas encore été lancés, ce qui soulève la question de savoir si le « grand et audacieux » est possible, ou si la tradition canadienne « petit et fragmenté » persistera.

D’autres pays trouvent des moyens de satisfaire les besoins croissants de leurs économies en électricité. En 2024, la Chine a ajouté environ 543 gigawatts de nouvelle capacité électrique, selon l’Administration nationale de l’énergie. La production ajoutée en Chine depuis la fin de 2021 dépasse désormais la taille de l’ensemble du système électrique américain. Si les besoins du Canada sont proportionnellement plus modestes, cette comparaison illustre la vitesse nécessaire pour rester concurrentiels au chapitre de la fabrication d’énergies propres, des chaînes logistiques et du déploiement technologique.

5. Trop de solutions de séquestration du carbone prêtes à déployer peinent à passer à l’échelle.

Les forêts, les zones humides et les terres agricoles du Canada pourraient réduire les émissions du pays de jusqu’à 78 mégatonnes d’équivalent CO2 d’ici 2030 si une gestion durable et la conservation étaient favorisées6.  Débloquer ces solutions nécessite une mise à l’échelle. En effet, les projets doivent atteindre des économies d’échelle pour justifier le coûteux processus de vérification dans des marchés fonctionnels, et ainsi générer une réelle valeur pour les gestionnaires de terres, comme les agriculteurs. Cette mise à l’échelle est également indispensable pour attirer les investisseurs cherchant à obtenir en une seule opération des crédits importants ou les avantages revendiqués. Malgré l’immensité du paysage naturel canadien, le manque de mise à l’échelle opérationnelle reste donc la principale barrière à l’efficacité des incitatifs.

À l’exception du Conservation Cropping Protocol en Alberta, aujourd’hui retiré, et de la forêt pluviale Great Bear, il existe peu d’exemples canadiens de démarches de marché à grande échelle pour encourager les solutions basées sur la nature. La fragmentation des systèmes de tarification du carbone et la rigidité des protocoles sont des obstacles majeurs qui ont ralenti les progrès au Canada. Cependant, la révision en cours des référentiels de tarification industrielle du carbone et les accords bilatéraux, comme le protocole d’entente de l’Alberta avec le gouvernement fédéral, offrent une occasion de mettre à l’essai des politiques capables de libérer des investissements pour des solutions fondées sur la nature.

6. Mobiliser les consommateurs soucieux du climat est essentiel à la décarbonation.

Malgré l’augmentation des menaces à la sécurité nationale, les préoccupations liées au pouvoir d’achat et un ralentissement économique, environ 33 % des Canadiens continuent de classer le changement climatique parmi leurs trois principales préoccupations, selon notre sondage auprès des consommateurs.

La demande des consommateurs constitue un levier crucial. Dès lors que l’économie devient favorable, l’adoption de technologies comme les thermopompes et les véhicules électriques s’accélérerait grâce à des incitatifs financiers, des signaux de prix clairs et des cadres politiques stables. Les entreprises et les décideurs peuvent exploiter cette demande en alignant les politiques climatiques sur l’accessibilité financière et la compétitivité pour les consommateurs.

Les grands projets d’infrastructure — comme les nouveaux corridors de transmission, les pôles de fabrication de technologies propres et les systèmes de gestion du carbone — nécessitent la confiance du public pour passer de la proposition à la mise en œuvre. Sans cette confiance, même des projets techniquement solides stagnent. Pour bâtir cette confiance, il faut démontrer des avantages tangibles : création d’emplois, réduction des coûts énergétiques à long terme, amélioration de la fiabilité, et renforcement de la résilience face aux conséquences climatiques.

Le défi climatique du Canada repose de plus en plus sur l’échelle et sur la capacité d’exécution. L’ambition demeure importante, mais ce sont la mise en œuvre, la coordination et la confiance qui détermineront si le pays parvient à transformer ses objectifs en résultats concrets.

Télécharger le rapport