

 FR


Les politiques climatiques des gouvernements semblent s’assouplir, mais les entreprises continuent de subir les effets des changements climatiques.
En effet, les changements climatiques perturbent les activités de nombreuses entreprises : pensons aux viticulteurs de la vallée de l’Okanagan qui doivent composer avec des raisins altérés par la fumée des incendies de forêt dévastateurs, aux services publics contraints d’importer de l’électricité en raison de la baisse des niveaux d’eau, ou encore aux propriétaires résidentiels confrontés à une hausse des primes d’assurance habitation en raison des inondations et d’autres phénomènes météorologiques extrêmes exacerbés par les changements climatiques. Selon le dernier rapport des Nations Unies, le réchauffement climatique mondial devrait dépasser 1,5 °C. Les conséquences des changements climatiques, déjà perceptibles, « se manifesteront plus rapidement, seront plus graves et dureront plus longtemps, causant davantage de pertes humaines et de perturbations profondes »1. Sur le terrain, les dommages environnementaux sont omniprésents, même si les pressions réglementaires se sont atténuées.
Cette réalité se reflète dans les investissements, malgré l’assouplissement des politiques climatiques à l’échelle mondiale. Les investissements mondiaux dans la transition énergétique ont atteint un sommet de 2 300 milliards de dollars américains l’an dernier, en hausse de 8 % par rapport à l’année précédente, les entreprises ayant poursuivi leurs investissements malgré la guerre tarifaire menée par les États-Unis et la multiplication des obstacles au commerce dans le monde.2
Au Canada, les investissements dans les technologies climatiques demeurent modestes. Selon la Canadian Venture Capital and Private Equity Association, ils ont totalisé 336 millions de dollars répartis entre 18 opérations au premier semestre de 2026, soit une hausse de 4 % en valeur, mais huit opérations de moins qu’à la même période l’année précédente3. Les capitaux destinés aux technologies sont probablement réorientés vers l’IA ou vers des domaines où les politiques sont plus stables et les rendements plus rapides à obtenir. Les technologies climatiques,4 les innovations et les programmes connexes semblent devoir redoubler d’efforts pour attirer les investissements en démontrant qu’ils peuvent offrir des rendements concurrentiels par rapport aux autres secteurs.
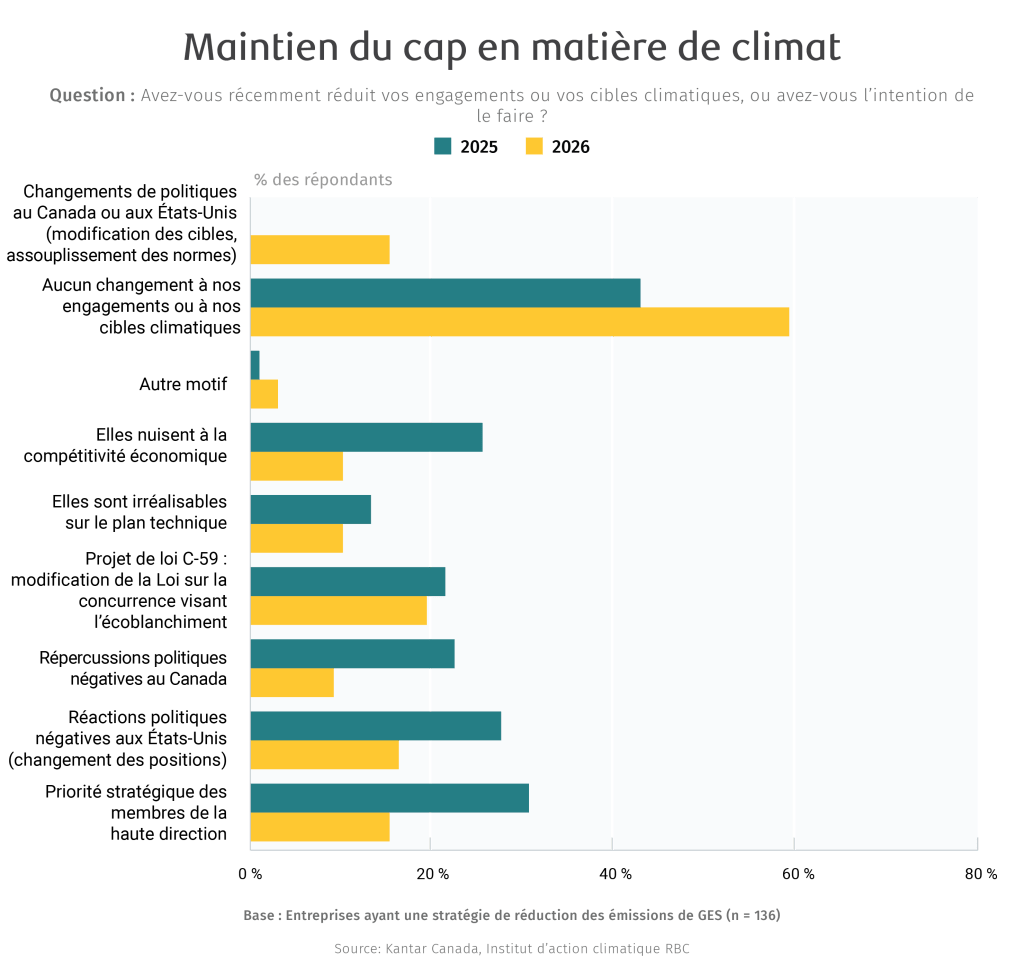
L’un des principaux constats du sondage mené cette année auprès de 150 dirigeants d’entreprise est que très peu d’entre eux invoquent le contexte politique ou économique pour justifier un éventuel recul de leurs engagements climatiques.Moins de 20 % ont cité le contexte politique nord-américain pour expliquer une réduction de leurs engagements climatiques, contrairement à ce qui avait été observé au cours des deux années précédentes. De plus, seulement un dirigeant sur dix a invoqué des préoccupations liées à la perte de compétitivité économique pour justifier l’absence de mesures climatiques.
Voici d’autres constats tirés du sondage annuel :
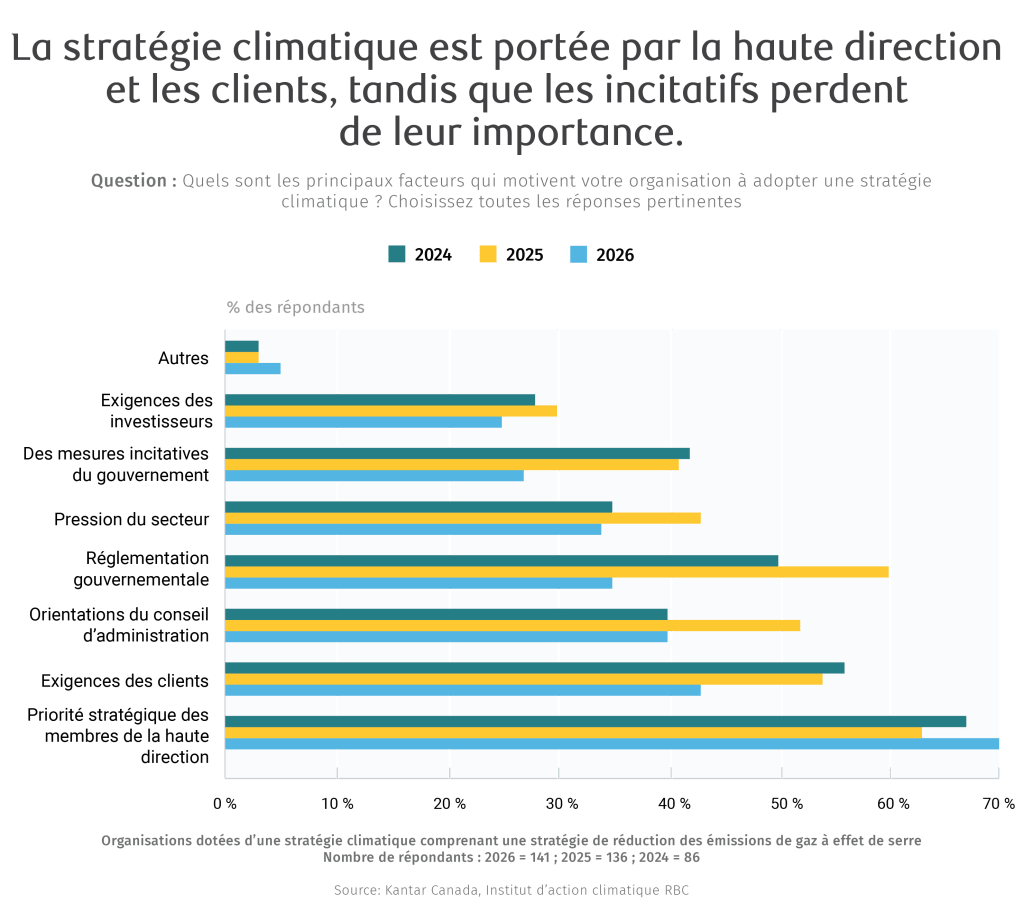
Les résultats témoignent également du ferme engagement des membres de la haute direction. Une nette majorité des dirigeants interrogés estiment être eux-mêmes les principaux moteurs des stratégies climatiques de leur entreprise (70 %), suivis par la demande des consommateurs (43 %). Les résultats du sondage indiquent que la réglementation et les incitatifs gouvernementaux jouent désormais un rôle moins important qu’auparavant dans les décisions des entreprises. Cette évolution pourrait s’expliquer par un accès plus facile aux incitatifs ou par le fait que ceux-ci ne sont plus considérés comme indispensables à la transition énergétique.
Les réponses des 150 membres de la haute direction interrogés au Canada donnent à penser que ceux-ci jouent un rôle moteur dans les politiques climatiques de leur entreprise, mais que l’accès aux capitaux demeure un obstacle persistant.
-
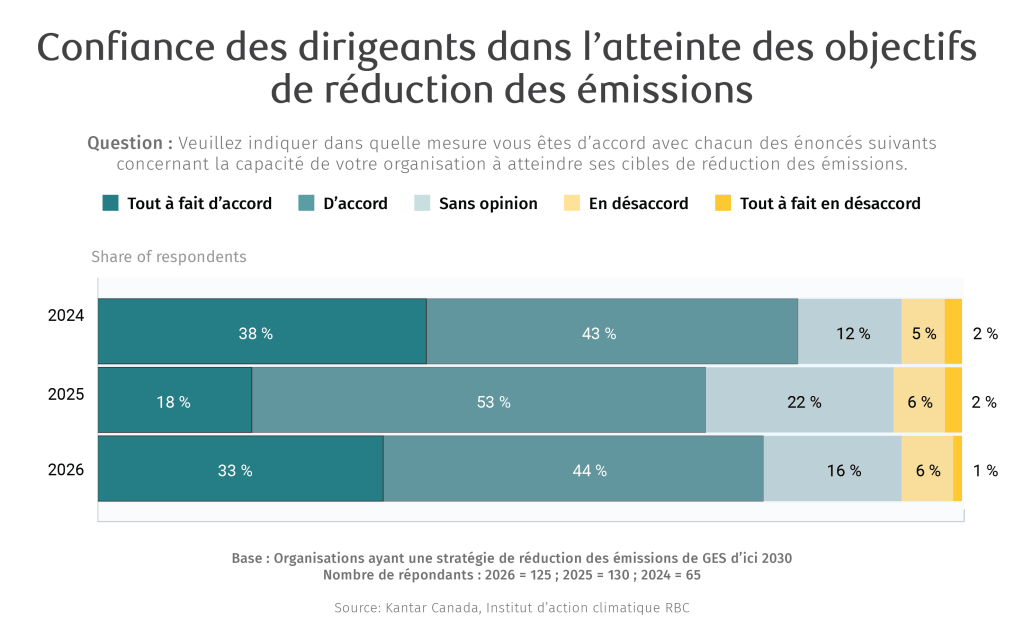
La confiance des dirigeants se redresse : Un dirigeant sur trois (33 %) se dit tout à fait convaincu que son entreprise atteindra ses cibles de réduction des émissions, un niveau qui se rapproche de celui de 2024 (38 %), après le recul enregistré l’an dernier, alors que seulement 18 % des dirigeants se disaient très confiants d’atteindre leurs cibles.
-
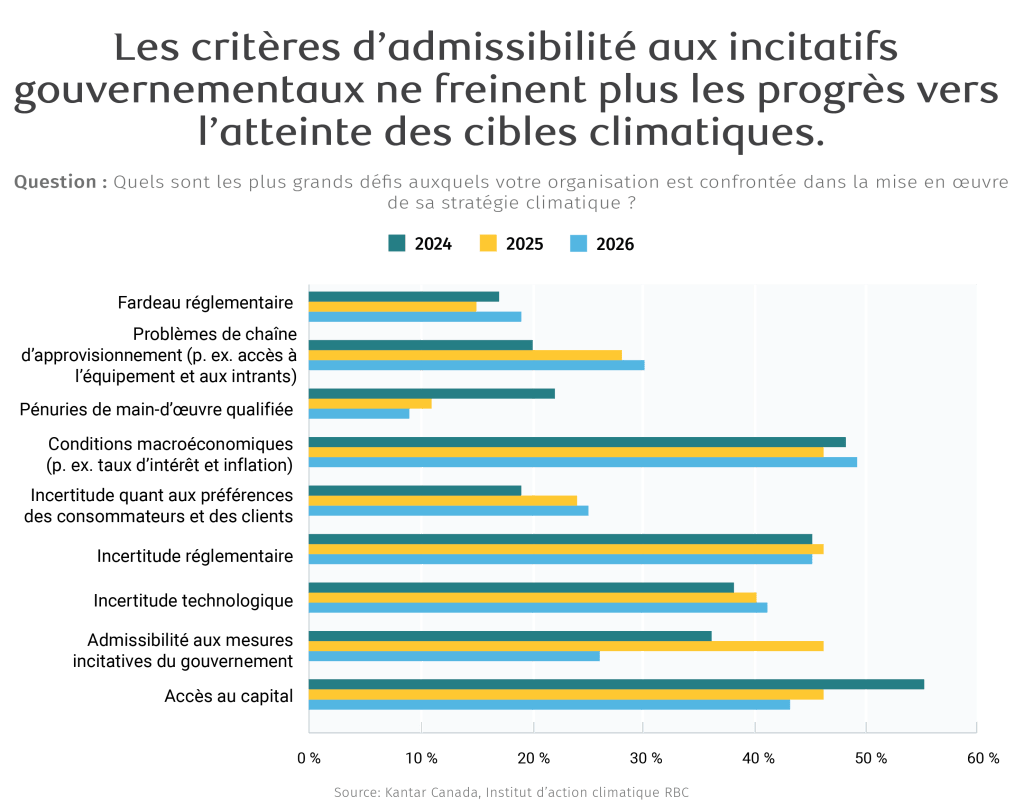
Les obstacles s’atténuent, sans toutefois disparaître complètement : L’accès aux capitaux (43 %, contre 55 % en 2024 et 46 % en 2025) et l’admissibilité aux incitatifs (26 %, contre 36 % en 2024 et 46 % en 2025) sont deux aspects pour lesquels la situation s’est améliorée. Sans surprise, la conjoncture macroéconomique est apparue comme le principal défi cette année.
-
La tarification du carbone industriel demeure un levier important : 27 % des dirigeants estiment qu’une amélioration de la tarification du carbone est essentielle pour atteindre les cibles de leur entreprise, tandis que 41 % jugent cette mesure nécessaire pour permettre au Canada d’atteindre zéro émission nette d’ici 2050, une proportion supérieure à celle des dirigeants qui préconisent un resserrement de la réglementation sur les émissions (19 %).
-
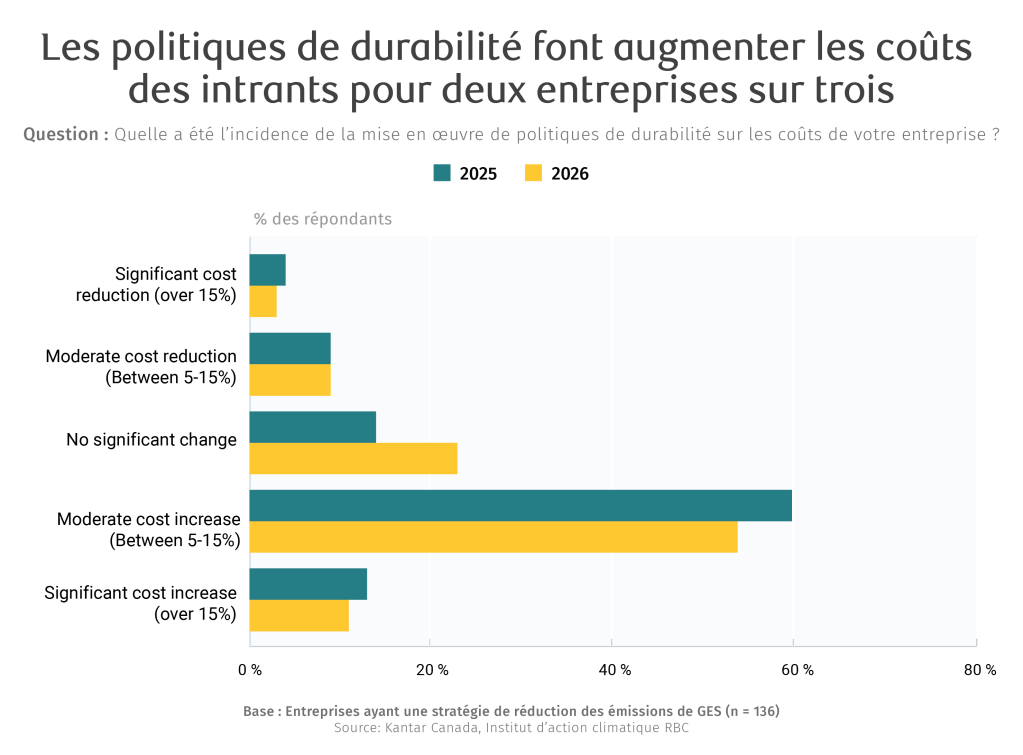
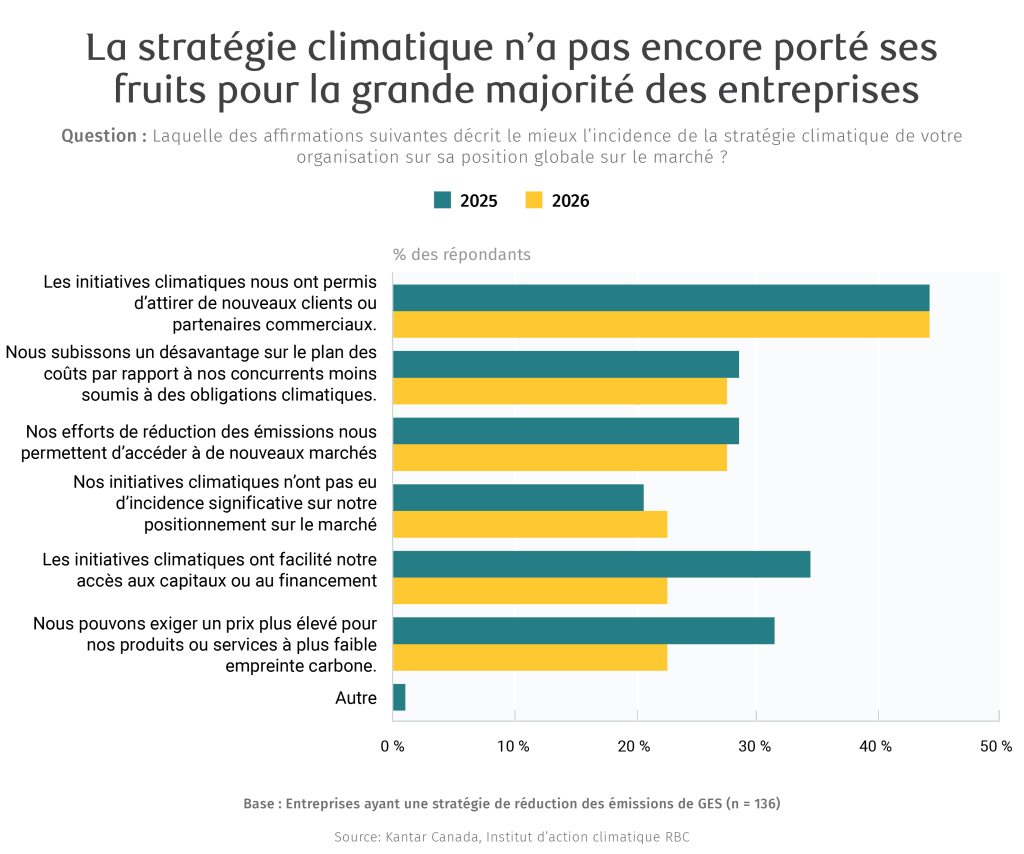
Les pressions sur les coûts demeurent stables, mais les avantages potentiels diminuent : 54 % des dirigeants font état d’une incidence modérée sur les coûts (de 5 % à 15 %), une proportion inchangée par rapport à l’an dernier. Toutefois, ils sont moins nombreux à constater la possibilité de vendre leurs produits ou services à un prix plus élevé (23 %, contre 32 %) ou d’obtenir plus facilement du financement (23 %, contre 35 %).
-
L’incidence sur les coûts demeure modeste pour la plupart des entreprises. Seulement 11 % des entreprises sondées ont déclaré que les politiques de durabilité avaient entraîné une hausse de coûts supérieure à 15 %. La majorité a plutôt fait état de coûts modestes ou gérables. Ces résultats remettent en question l’idée selon laquelle l’action climatique serait nécessairement coûteuse. Ils indiquent que de nombreuses technologies de réduction des émissions sont désormais aussi abordables, voire plus abordables, que les solutions classiques, ce qui en fait des choix économiquement avantageux.
-
Aucun changement majeur dans l’accès aux marchés. Environ 45 % des dirigeants déclarent avoir attiré de nouveaux clients ou partenaires commerciaux, une proportion semblable à celle de l’an dernier. Toutefois, ils sont moins nombreux à affirmer pouvoir demander des prix plus élevés (23 %, contre 32 % lors du sondage précédent). Les avantages commerciaux relativement limités associés au leadership climatique montrent que les mesures de lutte contre les changements climatiques ne procurent pas systématiquement un avantage concurrentiel. Les organisations devront peut-être revoir leurs attentes, car les engagements climatiques ne se traduisent pas
Portrait des politiques publiques
Le portrait des politiques publiques repose sur des données quantitatives et qualitatives concernant les dépenses publiques, l’incidence des politiques gouvernementales sur l’évolution des émissions de gaz à effet de serre (GES), ainsi que le point de vue des spécialistes des politiques climatiques sur ces politiques et leur efficacité au Canada.
L’équipe de recherche de l’Institut d’action climatique RBC assure le suivi des dépenses annuelles des gouvernements à l’échelle fédérale et dans les quatre plus grandes provinces, en fonction du produit intérieur brut, afin de maintenir le suivi de l’engagement fiscal des gouvernements en matière de lutte contre les changements climatiques.
Pour déterminer si les politiques et les dépenses publiques permettent au Canada de progresser vers l’atteinte de ses cibles de 2035 et de 2050, l’équipe de recherche examine également les projections modélisées des émissions de gaz à effet de serre (GES) selon différents scénarios de politiques. Ces projections lui permettent d’évaluer, de façon quantitative, les tendances relatives à l’efficacité des politiques dans l’atteinte des cibles de réduction des émissions de GES. Elles sont produites chaque année par Environnement et Changement climatique Canada.
Enfin, l’équipe de recherche a mené un sondage auprès d’un groupe de plus de 40 spécialistes des politiques publiques afin de mieux comprendre les effets des politiques actuelles sur l’atteinte des cibles canadiennes de réduction des émissions de GES. L’Institut d’action climatique a recueilli leur opinion sur l’efficacité des politiques (c’est-à-dire leur capacité à produire les résultats escomptés), leurs répercussions (c’est-à-dire leurs conséquences plus générales, voulues ou non) et leur pérennité (c’est-à-dire leur stabilité à long terme). Ce sondage a été réalisé entre juin et août 2026.
La liste des membres du groupe de spécialistes des politiques publiques a été établie par l’Institut d’action climatique et l’Institut climatique du Canada. Elle comprenait des universitaires, des spécialistes des politiques publiques, d’anciens représentants gouvernementaux et des analystes. Notre équipe Action climatique, en collaboration avec des spécialistes externes des politiques climatiques, a déterminé que les principales mesures présentées dans le Portrait des politiques publiques – tarification du carbone, réglementation sur le méthane et sur les combustibles propres, incitatifs destinés aux consommateurs et aux entreprises, programmes de financement, ainsi qu’éducation et sensibilisation – avaient une incidence importante sur l’évolution des émissions de GES au Canada.Veuillez consulter la liste complète des participants dans la section Remerciements.
Sondage auprès des entreprises
Industry coverage included Buildings, Agriculture, Oil & Gas, Transport, Heavy Industry, and Electricity, with top up in ‘other’ industries. Le sondage auprès des entreprises permet de suivre, d’une année à l’autre, l’évolution de la façon dont les dirigeants intègrent la lutte contre les changements climatiques à leurs stratégies, à leurs activités ainsi qu’à leurs produits et services. Il porte principalement sur les six secteurs prioritaires définis par l’équipe de l’Institut d’action climatique, soit les bâtiments, l’agriculture, le pétrole et le gaz, les transports, l’industrie lourde et l’électricité.
Réalisé en juin et juillet 2026 par Kantar Canada inc., un fournisseur externe, ce sondage recueille les réponses d’environ 150 entreprises.
Il s’agit d’un sondage en ligne auquel les personnes interrogées répondent elles-mêmes. Le recrutement visait des vice-présidents et des dirigeants d’entreprise, selon les possibilités de recrutement. L’objectif était d’obtenir entre 100 et 150 questionnaires dûment remplis provenant d’autant d’entreprises. Les secteurs représentés comprenaient les bâtiments, l’agriculture, le pétrole et le gaz, les transports, l’industrie lourde et l’électricité, auxquels se sont ajoutées des entreprises d’autres secteurs pour compléter l’échantillon.
Sondage auprès des consommateurs
Le sondage auprès des consommateurs permet de suivre, d’une année à l’autre, l’évolution des perceptions, des expériences et des comportements des consommateurs canadiens à l’égard des changements climatiques.
Il a été réalisé par Ipsos Canada, un fournisseur externe, en juin et juillet 2026. Il recueille environ 2 000 réponses individuelles dans le cadre de son sondage omnibus en ligne, mené en français et en anglais partout au Canada.
Ce sondage examine les perceptions, les expériences et les comportements des adultes du Canada, des États-Unis et du Royaume-Uni à l’égard des changements climatiques.
Les mêmes trois questions ont été posées dans les trois pays, tandis que les personnes interrogées au Canada ont répondu à 11 questions supplémentaires.
Le sondage a été réalisé en ligne du 3 au 5 juin 2026 au Canada, du 8 au 9 juin 2026 aux États-Unis et du 12 au 16 juin 2026 au Royaume-Uni.
Le sondage a été mené auprès d’adultes âgés de 18 ans ou plus par l’intermédiaire de la communauté en ligne Ipsos iSay.
Les résultats sont considérés comme exacts dans les limites d’un intervalle de confiance de plus ou moins un certain nombre de points de pourcentage, 19 fois sur 20, par rapport aux résultats qui auraient été obtenus si l’ensemble de la population adulte avait été interrogé. Les tailles des échantillons et les intervalles de confiance sont les suivants :
Canada : n = 2 001 ; ± 2,7 points de pourcentage.
Afin de permettre des comparaisons internationales et de mieux connaître les perceptions des consommateurs étrangers, Ipsos a également sondé des consommateurs au Royaume-Uni et aux États-Unis sur certaines questions. Ces sondages, réalisés en juin et juillet, ont recueilli environ 1 000 réponses chacun.
Les tailles des échantillons et les intervalles de confiance sont les suivants :
États-Unis : n = 1 005 ; ± 3,8 points de pourcentage.
Royaume-Uni : n = 1 122 ; ± 3,6 points de pourcentage.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/information-sur-la-durabilite/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.