

 FR


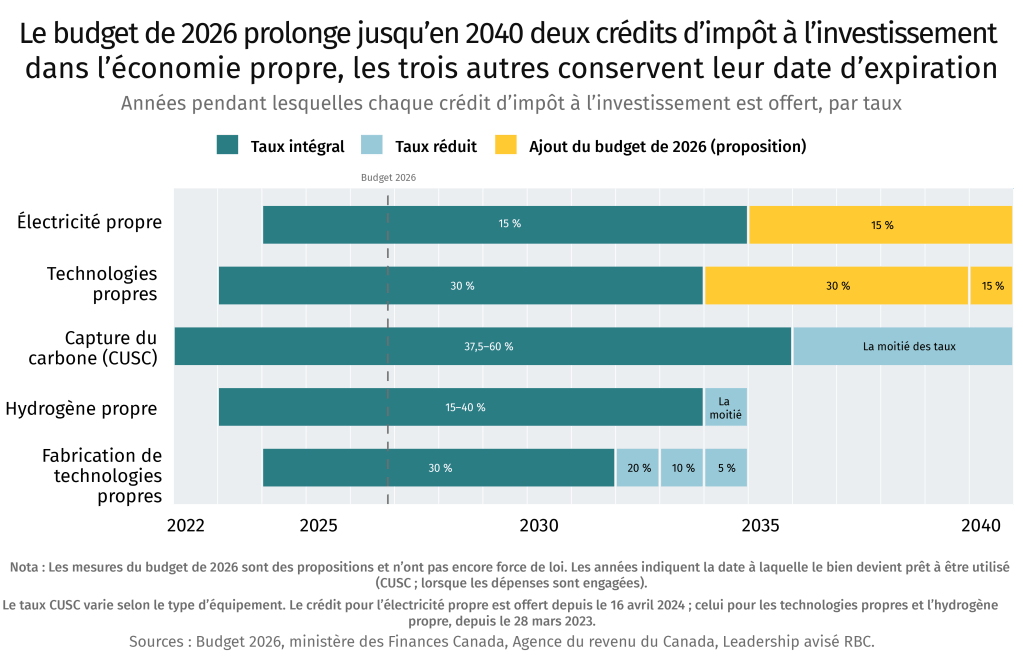
La proposition de prolonger de six ans, soit jusqu’à la fin de 2040, deux crédits d’impôt à l’investissement (CII) dans l’économie propre du Canada constitue la plus importante part de l’engagement de plus de 50 milliards de dollars annoncé par Ottawa pour renforcer le réseau électrique du Canada.
Ottawa affirme que cette prolongation apportera la certitude que commandent les projets à long terme. Les barrages hydroélectriques, les lignes de transport et les parcs éoliens qui prennent des années à planifier et à construire pourraient encore y être admissibles s’ils sont mis en service à la fin des années 2030. Les sociétés de services publics qui construisent d’importantes lignes de transport dans leurs provinces pourraient également avoir accès au crédit à l’investissement dans l’électricité propre, et les projets utilisant du matériel canadien pourraient bénéficier d’un taux plus élevé.
L’argent prend toutefois du temps à arriver. Selon les données de l’Agence du revenu du Canada, les entreprises avaient demandé 1,56 milliard de dollars en crédits d’impôt à l’investissement en date de mars 2026. Selon le dernier montant en date du commissaire fédéral à l’environnement, les paiements autorisés s’élevaient à 22 millions de dollars en juillet 2025.
Le CII dans les technologies propres rembourse jusqu’à 30 % des coûts en capital admissibles pour l’équipement comme les panneaux solaires, les éoliennes, le stockage par batterie et les thermopompes, tandis que le CII dans l’électricité propre couvre jusqu’à 15 % des coûts de production, de stockage et de transport des sociétés d’État provinciales de services publics.
Le budget propose d’étendre le CII dans l’électricité propre aux lignes de transport à plus haute tension de chaque province, soit des lignes de 500 kilovolts (kV) en Ontario et des lignes de 735 kV au Québec. Les projets qui utilisent des produits fabriqués au Canada reçoivent un boni allant jusqu’à 10 points de pourcentage au titre du crédit pour les technologies propres et jusqu’à 5 points de pourcentage pour l’électricité propre, sous réserve d’une période de consultation de 60 jours. Ottawa affirme que ce boni vise à encourager l’utilisation de produits industriels canadiens dans les projets nécessaires pour doubler la production et le transport d’électricité au pays.
Le ministère des Finances du Canada prévoit que la prolongation et les changements concernant le transport coûteront 2,4 milliards de dollars d’ici 2030-2031, et 36,1 milliards de dollars de 2031-2032 à 2041-2042.
Cependant, trois autres crédits pour l’économie propre, qui soutiennent l’hydrogène propre, la capture, l’utilisation et le stockage du carbone (CUSC) et la fabrication de technologies propres, sont restés inchangés : le crédit pour la fabrication commence à diminuer dès 2032, le crédit pour l’hydrogène diminue de moitié en 2034 et les taux intégraux du crédit CUSC expirent après 2035. L’hydrogène n’est mentionné qu’une seule fois dans le budget, et le rapport sur les dépenses fiscales du ministère des Finances estime que le coût du crédit pour l’hydrogène est inférieur à 500 000 $ par an de 2023 à 2025.
Quel montant de CII a été demandé jusqu’à maintenant ?
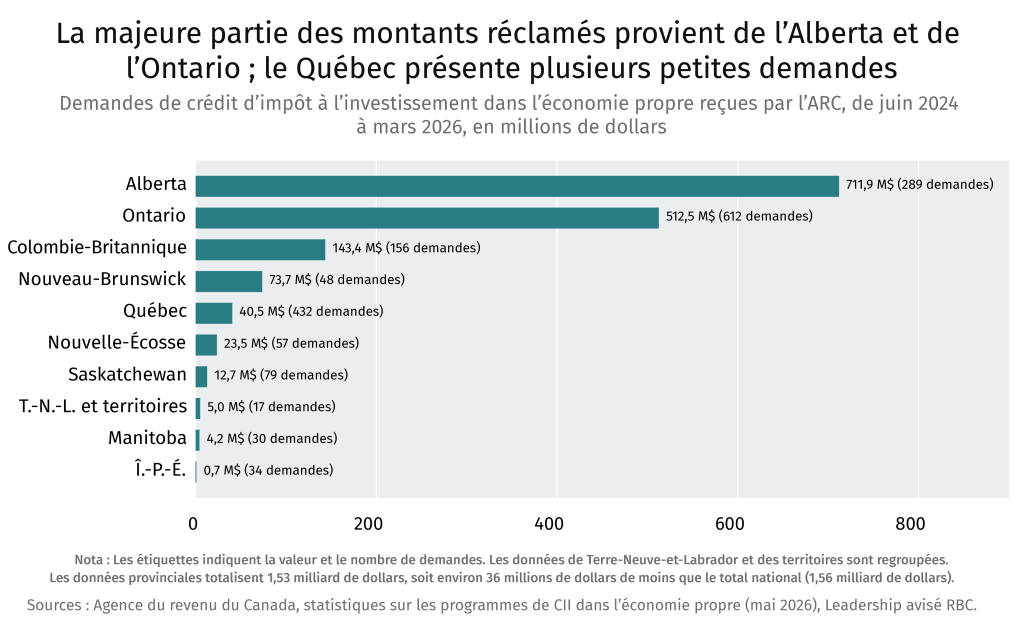
L’ARC a reçu 1 763 demandes totalisant environ 1,6 milliard de dollars entre juin 2024 et mars 2026 et en a traité 465. Les technologies propres ont fait l’objet de 1 261 demandes d’une valeur de 1,23 milliard de dollars. L’Alberta est arrivée en tête avec 712 millions de dollars pour 289 demandes, et le Québec en a enregistré 432, pour un total de 40,5 millions de dollars.
Les demandes sont restées en deçà des attentes. Selon les rapports du commissaire fédéral à l’environnement, le ministère des Finances avait estimé que les crédits coûteraient environ 9,2 milliards de dollars avant la fin de 2025. En juillet 2025, 22 millions de dollars avaient été autorisés aux fins de paiement, tous pour les technologies propres. L’ARC avait traité environ un quart des demandes en mars 2026. Le budget de 2026 réduit les estimations du coût des crédits, citant une révision des coûts.
Part of that gap could be a result of timing. The credits were enacted retroactively and companies have until Dec. 31, 2026, to file for earlier years. Most credits can only be claimed once equipment is in use. Processing is another potential factor, with the CRA reviewing claims before paying them, which could add to the time taken for claims to be paid out. This could result in delays in recording credits against capital spending. Cet écart pourrait en partie être lié au calendrier. Ces crédits ont été adoptés rétroactivement et les entreprises ont jusqu’au 31 décembre 2026 pour présenter des demandes pour les années antérieures. La plupart des crédits ne peuvent être réclamés qu’une fois l’équipement en cours d’utilisation. Le traitement est un autre facteur potentiel, puisque l’ARC examine les demandes de crédit avant d’effectuer les paiements, ce qui pourrait prolonger les délais de remboursement. Cela peut entraîner des retards dans l’imputation des crédits aux dépenses en immobilisations.
Comparaison avec les États-Unis
En 2025, en vertu de la One Big Big Bill Act, les États-Unis ont mis fin aux crédits pour les projets d’énergie éolienne et solaire dont la construction n’avait pas commencé avant le 4 juillet 2026, à moins que les installations ne soient mises en service avant la fin de 2027. Toutefois, les crédits pour le nucléaire, la géothermie, le stockage et l’hydroélectricité seront maintenus jusque dans les années 2030.
Aux États-Unis, la capture du carbone continue d’obtenir du soutien. Le crédit verse maintenant le même montant, jusqu’à 85 $ US la tonne, pour le CO2 utilisé dans la récupération assistée du pétrole et le stockage permanent. En avril, Ottawa a proposé d’autoriser la récupération assistée du pétrole au titre du crédit CUSC du Canada, à la moitié des taux standards.
La construction des projets américains d’hydrogène doit commencer avant 2028 pour être admissible au crédit de production du pays. Au Canada, la participation a été faible, et de grands projets à Terre-Neuve-et-Labrador et en Colombie-Britannique ont été réduits ou suspendus.
Le remboursement est aussi différent au sein des deux systèmes. Au Canada, les crédits sont remboursables : si un crédit dépasse la facture fiscale d’une entreprise, l’ARC paie la différence. Ce n’est pas le cas de la plupart des crédits d’impôt américains, mais les entreprises peuvent les vendre à d’autres contribuables contre de l’argent.
Changer les règles aux États-Unis exigerait l’adoption de la législation par les deux chambres du Congrès et la signature du président.
Ce que les entreprises doivent surveiller
-
Les projets de production d’électricité bénéficieraient d’un soutien jusqu’en 2040. Cependant, les fabricants auraient droit à des crédits en baisse à compter de 2032.
-
Le délai de remboursement pourrait avoir une incidence sur le financement. L’ARC examine les demandes avant d’effectuer les paiements et le traitement est lent.
-
La satisfaction des exigences de main-d’œuvre rend les crédits plus attrayants. Les entreprises qui ne satisfont pas aux exigences actuelles de salaire et de formation d’apprenti obtiennent 5 % au lieu de 15 % dans le cadre du crédit pour l’électricité propre et 20 % au lieu de 30 % pour les technologies propres.
-
Un coup de pouce pour les fournisseurs d’électricité. Les sociétés de services publics qui construisent leurs plus grandes lignes de transport peuvent maintenant demander le crédit d’impôt pour les transformateurs et autres équipements qu’elles achètent. Cependant, le crédit pour la fabrication ne mentionne pas le matériel de réseau parmi les produits profitant du soutien à la fabrication au Canada.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/information-sur-la-durabilite/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.