

 FR


Le Canada est sur le point de découvrir s’il peut encore réaliser de grands projets.
Les trois prochaines années pourraient voir le lancement de plusieurs grands projets pétroliers et gaziers : deux terminaux de GNL (en plus de deux déjà en construction), deux oléoducs, une installation de capture de carbone et les premières phases d’expansion des sables bitumineux qui pourraient conduire à une augmentation de la production pouvant atteindre un million de barils par jour.
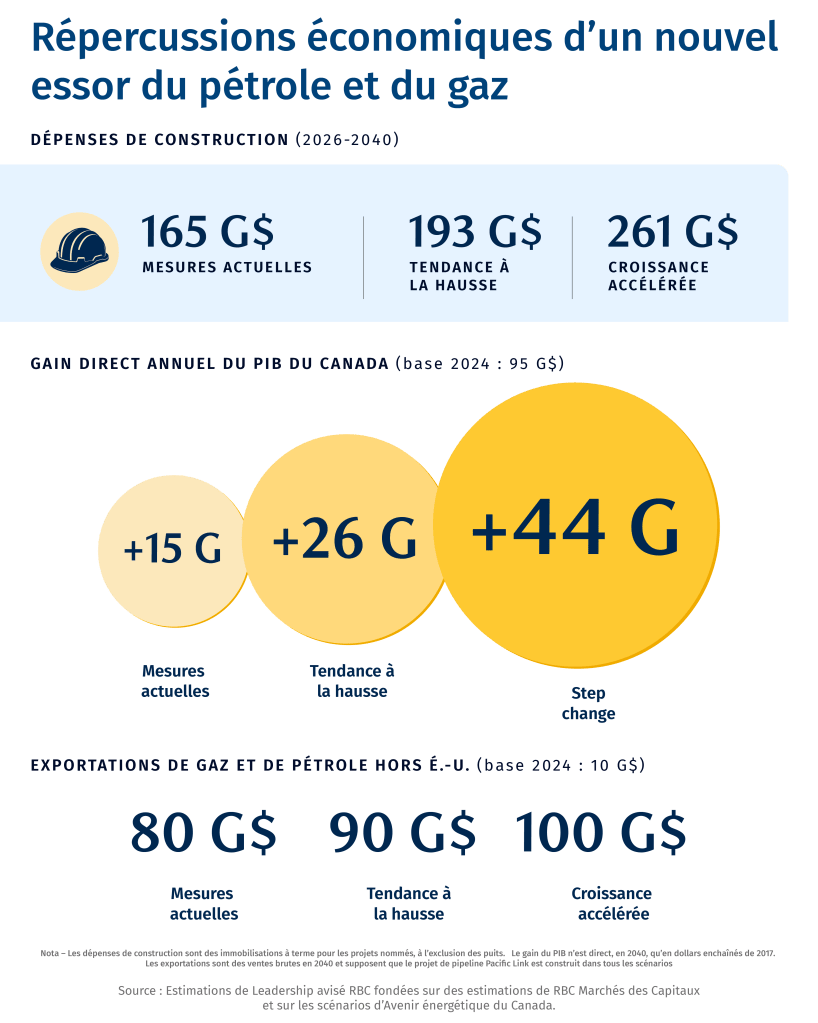
La vague de projets pourrait totaliser plus de 200 milliards de dollars dans le secteur de la construction d’ici 20401, générant des retombées économiques bien au-delà de l’Alberta. La construction se fera principalement en Colombie-Britannique, la demande de matières allant de la plaque d’acier de l’Ontario aux tubes de canalisation de la Saskatchewan. D’ici 2040, un secteur pétrolier et gazier élargi pourrait ajouter 44 milliards de dollars par année au PIB du Canada, une hausse de près de 50 % par rapport à sa contribution actuelle de 95 milliards de dollars2.
Le calendrier est important. Selon les récentes analyses de Leadership avisé RBC et de McKinsey & Company, les investissements directs étrangers se font de plus en plus rares et sont plus concentrés dans les secteurs d’avenir, au premier rang desquels figure l’énergie. Depuis des années, la faiblesse du Canada est la vitesse, surtout le temps qu’il faut pour octroyer les permis et construire3. Mais les gouvernements ont fait des progrès : Ottawa a plafonné les examens fédéraux à deux ans, et l’Alberta et la Colombie-Britannique ont accéléré et fusionné leurs propres processus4. Il est encore tôt, mais les signes sont prometteurs : deux projets de plusieurs milliards de dollars vont de l’avant : l’oléoduc Pacific Link de l’Alberta à la côte Ouest, soutenu par le gouvernement, et la phase 2 de LNG Canada, dirigée par le secteur privé.
Il reste la tâche non moins ardue de bâtir à un rythme soutenu : avoir les métiers certifiés aux bons endroits, un approvisionnement immédiat en acier et en tubes, un marché hors États-Unis pour les barils et la logistique nécessaire pour veiller à ce que l’économie puisse atténuer les fluctuations.
Il ne s’agit pas nécessairement d’une version plus grandiose du dernier grand essor de l’énergie qui a eu lieu entre 2006 et 2014. À son apogée, le présent essor représente une part moins importante de l’économie que les sables bitumineux en 2014, et le rythme de croissance de l’Alberta est relativement ordinaire, du moins par rapport à la période 2006-20145.
Ce qui en fait cette fois-ci davantage un effort d’intérêt national, c’est que les travaux s’échelonneraient sur 15 ans, touchant plus d’une marchandise, une grande partie des projets étant réalisés en Colombie-Britannique. Les projets feront appel au marché de l’emploi à peu près en même temps que d’autres projets de grande envergure en cours partout au pays. En supposant, bien sûr, que les choses se déroulent comme prévu. Le dernier essor de la construction dans le secteur a entraîné deux fois plus de dépenses que l’Alberta ne l’avait prévu et a produit 12 % de moins que prévu6.
Pour bien faire les choses, il faut gérer avec soin trois volets distincts, mais interreliés. La production sans pipelines réduit le prix de chaque baril ; les pipelines sans production sont vides ; et une croissance de cette envergure pourrait dépasser les limites d’émissions des sables bitumineux établies par l’Alberta sans capture de carbone à grande échelle (16 tm de plus que le plafond de 100 tm). Cette initiative sera dirigée par l’Alliance des sables bitumineux, un regroupement des cinq plus grandes sociétés pétrolières du pays, qui réalisera le projet Pathways, un réseau de transport et de stockage du dioxyde de carbone (CO2).
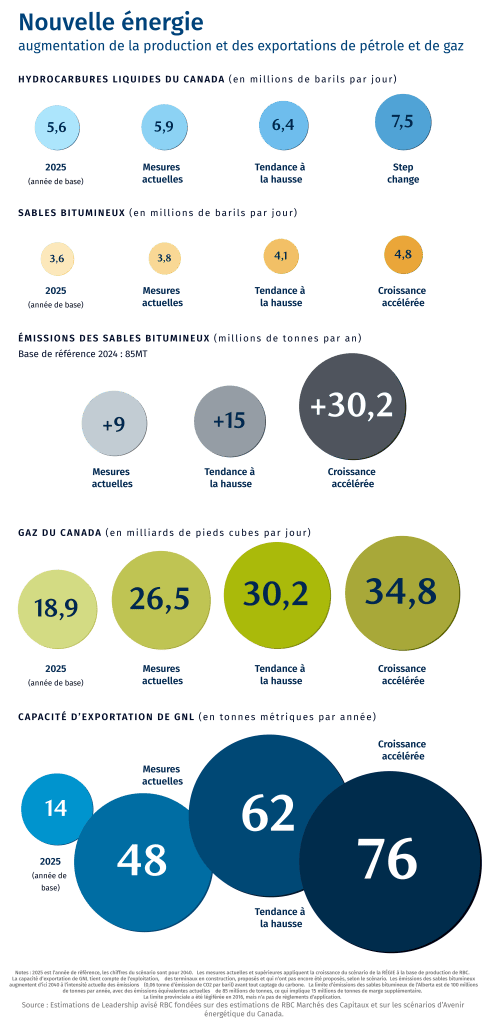
Le présent document décrit ce sur quoi ces trois volets pourraient déboucher, et ce que le Canada doit faire pour que tout fonctionne. Trois scénarios de croissance sont utilisés : ceux des mesures actuelles et de la tendance à la hausse de la Régie de l’énergie du Canada exposés dans la publication Avenir énergétique du Canada en 2026, puis un troisième de croissance accélérée, fondé sur le scénario de tendance à la hausse mentionné dans la publication susmentionnée, mais adapté en fonction d’une analyse antérieure détaillée dans le rapport Gains en capital de Leadership avisé RBC. Dans ce scénario de croissance accélérée, la production de pétrole du Canada augmente de près de deux millions de barils par jour d’ici 2040, et sa production de gaz est presque multipliée par deux7. Les valeurs indiquées dans le présent rapport proviennent du scénario croissance accélérée (pour en savoir plus, consulter l’annexe statistique).
L’occasion : trois volets, un essor
Production : bâtir maintenant et créer un secteur de plus grande envergure procurant des avantages récurrents à l’échelle nationale
La phase 2 de LNG Canada est en cours, tandis que Ksi Lisims LNG, soutenu par les Premières Nations, vise une décision d’investissement avant la fin de 2026. Prairie Connector de South Bow vise une décision d’ici la mi-2027, et Pacific Link (anciennement l’oléoduc de la côte Ouest), qui transportera un million de barils par jour de l’Alberta vers un port en eau profonde au sud de la Colombie-Britannique, a récemment fait l’objet d’une accélération par le gouvernement fédéral avec une date prévue de début des travaux de construction en septembre 20278.
En supposant que ces projets aillent de l’avant, la construction en Alberta et en Colombie-Britannique culminerait à un montant estimé de 30 milliards de dollars par année vers 2030, dont un total de 170 milliards en Colombie-Britannique. C’est considérablement plus que ce que la province a construit entre 2018 et 2024.
Entre-temps, les barils proviendront principalement de projets d’expansion de sites déjà en exploitation, et non de nouvelles mines de sables bitumineux : la production de pétrole de l’Alberta croît chaque année d’environ 118 000 barils par jour, ce qui est légèrement inférieur à sa moyenne depuis 20015.
Le résultat : le secteur pétrolier et gazier gagnerait en importance de façon permanente, et l’Alberta créerait à elle seule environ 52 000 emplois permanents dans la production pétrolière et gazière2. Pour mettre le tout en contexte, le gain direct pour le PIB représente approximativement le double de la contribution combinée des secteurs de l’acier et de l’automobile du Canada9. Et il s’agit de mesures prudentes : dollars réels (non nominaux), effets directs (hors indirects) et exclusion faite des dépenses de construction ponctuelles qui sont souvent attribuées aux valeurs du PIB2.
Pipelines : la recherche d’un deuxième client
Plus de 90 % des exportations de brut du Canada et la quasi-totalité de ses exportations de gaz naturel sont destinées aux États-Unis. La nouvelle vague de projets – les terminaux de GNL sur la côte Ouest, le pipeline TMX existant et le nouveau pipeline d’un million de barils de pétrole vers un port du Pacifique – placerait l’énergie canadienne devant les acheteurs asiatiques, faisant potentiellement passer les exportations de pétrole et de gaz hors États-Unis d’environ 10 milliards de dollars en 2024 à environ 100 milliards de dollars d’ici 2040. Cela pourrait aussi créer plus d’occasions pour exporter le gaz de pétrole liquéfié vers l’Asie.
Cela représenterait 33 % des exportations hors États-Unis, à l’échelle de l’économie, conformément à l’engagement du premier ministre Mark Carney de doubler les exportations hors États-Unis pour les porter à 300 milliards de dollars. Le dossier de Pacific Link soumis au Bureau des grands projets estime qu’un deuxième oléoduc destiné à l’Asie réduirait l’écart de prix entre le brut lourd canadien et la référence américaine d’un montant pouvant atteindre 3 dollars le baril, sur chaque baril de pétrole lourd que l’Alberta exporte pour l’ensemble du bassin10. Un écart de prix réduit sur le pétrole lourd pourrait générer une valeur économique supplémentaire de 7 milliards de dollars pour le Canada, annuellement.
Les nations autochtones seront des partenaires essentiels de cet essor. En tant que propriétaires du capital, la Nation Haisla détient une participation majoritaire dans le projet Cedar LNG et la Nation Nisga’a est un partenaire du projet Ksi Lisims LNG. Sur le plan de la main-d’œuvre, les travailleurs autochtones représentaient environ un dixième de l’effectif du pipeline Trans Mountain et du gazoduc Coastal GasLink11. Le Canada s’est aussi engagé à offrir au moins 10 % du projet Pacific Link aux communautés autochtones dans le cadre des programmes de garanties de prêt aux Autochtones du Canada et de l’Alberta.
Pathways : l’occasion de susciter l’innovation dans le secteur de l’énergie
Pathways, le réseau de capture du carbone faisant l’objet d’une entente de principe entre les principaux producteurs de sables bitumineux, Ottawa et l’Alberta, permettra la croissance de la production de sables bitumineux sans dépasser les limites d’émissions de l’Alberta.
De plus, Pathways pourrait transformer les Prairies en un centre de technologie et d’ingénierie climatique. Les émissions de l’Alberta se répartissent en deux groupes : les sables bitumineux et la région industrielle Heartland, avec espace de stockage sous les deux filières, ce qui est un point de départ rare pour un secteur de gestion du carbone florissant, plutôt qu’un projet de gestion du carbone.
Cinq problèmes avec lesquels le Canada doit composer
Les trois volets dépendent de cinq éléments essentiels : la certitude des investissements, la disponibilité de la main-d’œuvre, la fabrication des intrants clés (acier et équipement), l’exécution des projets (respect des échéanciers et des budgets) et la création de nouveaux marchés.
1. Certitude pour les investisseurs : les modalités fiscales doivent être permanentes
Le capital a besoin de certitude. L’Alberta a annoncé trois révisions des redevances pour la période de 2007 à 2016 et toutes, essentiellement, au cours d’un même cycle de croissance. La Colombie-Britannique a modifié ses modalités de redevances en 2022, quatre ans après la décision finale d’investissement de LNG Canada, et a annoncé un nouveau régime de gaz sensible aux prix cette année, qui prendra effet le 1er janvier 2027.
La mesure a soulevé des préoccupations de la part des producteurs et des gestionnaires du risque, car elle fait de la Colombie-Britannique un territoire où le risque est plus élevé12. Chaque modification de règle, d’échéancier et de condition de permis érode les taux de rendement internes. Les investisseurs ont besoin de certitude quant à la durée du cycle d’investissement.
La récente mégadéduction fédérale pour la productivité est considérée comme un modèle, étant donné qu’elle s’applique à tous les secteurs d’activité. Simple et « permanent » est probablement avantageux pour les redevances également.
Les promoteurs recherchent également la stabilité des prix du carbone. En Alberta, le prix global du carbone au titre de la Technology Innovation and Emissions Reduction (TIER) passera à 130 dollars la tonne d’ici 2035, mais les crédits de carbone se négocient encore autour de 30 dollars aujourd’hui. L’entente Canada-Alberta établit un seuil de crédit qui augmentera pour atteindre 110 dollars d’ici 2040, ce que l’Alberta doit entériner avant la fin de l’année, et l’entente Pathways est non exécutoire jusqu’à ce que les ententes finales soient signées13.
Le prix du baril au titre du projet Pathways est bon marché, soit environ 2 dollars avant les fonds publics (coût attribué à tous les barils produits, à l’échelle du bassin), mais cher la tonne capturée. Pourtant, sa valeur réside probablement davantage dans la croissance qu’il favorise que dans les tonnes qu’il élimine.
Compte tenu des émissions par baril actuelles, on estime qu’environ 16 millions de tonnes devront être capturées d’ici 2040 pour respecter la limite de 100 millions de tonnes imposée par l’Alberta pour les sables bitumineux (en supposant qu’il n’y aura pas de réduction notable de l’intensité des émissions en amont). La limite de 100 millions de tonnes en provenance des sables bitumineux établie par l’Alberta n’a en fait jamais été entérinée, ce qui peut alimenter l’incertitude réglementaire, surtout pour les investisseurs étrangers14.
La permanence est une exigence souvent citée par les investisseurs, et une qui est encore plus appréciée dans le contexte actuel de perturbations géopolitiques et énergétiques accrues, notamment en raison de la pandémie, de la guerre Ukraine-Russie et du blocage du détroit d’Ormuz.
2. Disponibilité de la main-d’œuvre : métiers certifiés, dénombrement de l’effectif et logements
Au plus fort de la construction, 130 000 travailleurs seront nécessaires sur place et dans la chaîne logistique directe, soit environ le double de la moyenne historique15. L’Alberta manque de travailleurs certifiés. En outre, neuf personnes sur dix embauchées dans le secteur de la construction au cours de la prochaine décennie ne feront que combler les départs à la retraite. Pour ce qui est des métiers spécialisés, les lacunes sont observées durant la période de 2027 à 2031 chez les chaudronniers, les soudeurs, les tuyauteurs et les mécaniciens de chantier. En effet, un apprenti qui commence sa formation en 2027 ne sera certifié qu’en 2030-2031 (au plus tôt), et environ la moitié d’entre eux obtiendra la certification dans les six ans16.
L’Alberta a importé une grande partie de sa main-d’œuvre pour pallier la dernière pénurie. Le nombre de travailleurs provenant de l’extérieur de la province en Alberta a doublé entre 2004 et 2008, et environ 40 % de l’effectif nécessaire provenait des provinces de l’Atlantique. Cette source est moins importante à l’heure actuelle : le taux de chômage à Terre-Neuve-et-Labrador est passé de 15 % en 2006 à 10,1 %. On prévoit que la province connaîtra son propre pic de construction en 2031 avec le projet d’exploitation pétrolière en mer Bay du Nord de 14 milliards de dollars et le projet d’expansion de Churchill Falls de 70 milliards de dollars. On prévoit également que 30 % des travailleurs de la construction prendront leur retraite. Et cela ne dit rien sur le fait que d’autres régions du pays misent sur les mêmes métiers17.
L’Ontario, où le taux de chômage est plus élevé aujourd’hui qu’en 2006, pourrait partiellement contribuer à la solution. Mais cela pourrait entrer en conflit avec la vague d’embauche dans le secteur de la construction de l’Ontario, suscitée par la croissance des projets d’électrification, miniers et industriels18.
Alors que les travailleurs étrangers temporaires pourraient offrir une solution provisoire, importer de la main-d’œuvre tandis que le taux de chômage des jeunes Canadiens est près de deux fois plus élevé que le taux national s’avérerait une occasion ratée19. Une solution pourrait être offerte par un programme national de type service, « venez travailler pour le Canada – et le bâtir », qui crée des incitatifs à la mobilité de la main-d’œuvre. Comme notre récent rapport Une stratégie d’immigration plus judicieuse le note, le gouvernement fédéral estime que plus de 1,4 million de nouveaux travailleurs des métiers spécialisés seront nécessaires d’ici 2033, compte tenu de la vague de départs à la retraite. Le rapport présente également des idées pour remédier à cette pénurie par un régime d’immigration souple et axé sur le marché.
Alors qu’il s’engage dans une série de projets transformationnels qui vont au-delà du pétrole et du gaz, le Canada devra gérer les hauts et les bas de l’exigence de main-d’œuvre. Le Bureau des grands projets supervise à lui seul 18 projets d’une valeur de 194 milliards de dollars à l’échelle du pays. Ils créeraient 300 000 emplois, ce qui nécessiterait des logements, des routes, des écoles et des services sociaux. Pour gérer ces besoins changeants de main-d’œuvre, il faudrait que les organismes fédéraux, les provinces et le secteur privé collaborent et s’assurent de ne pas provoquer de fluctuations marquées des coûts du logement, des talents et des services.
L’immigration doit contribuer à la solution, mais elle doit être gérée plus judicieusement que la dernière vague. On pourrait y arriver en laissant les provinces et les territoires, qui connaissent leurs pénuries locales, gérer le flux des métiers spécialisés ciblés, et en laissant le programme fédéral Entrée express se concentrer sur les meilleurs candidats, plutôt que de miser sur différentes catégories. Les travailleurs temporaires qualifiés et sélectionnés pourraient être candidats à la résidence permanente, car la solution qui privilégie le travail d’abord et l’établissement ensuite donne les meilleurs résultats à long terme. Le maintien de l’effectif est également important : le taux de maintien sur cinq ans va de 39 % à l’Île-du-Prince-Édouard à quelque 94 % en Ontario et en Alberta. Les emplois, les salaires et les mesures d’aide à l’établissement doivent permettre de maintenir les candidats dans les régions qui en ont besoin. À tout cela s’ajoutent un objectif de croissance démographique stable de près de 1 % et des données en temps réel sur l’emploi, et nous pouvons construire à grande échelle sans répéter la hausse de l’immigration de 2022 à 2024, qui a mis à rude épreuve les secteurs du logement et des services.
3. Fabrication et approvisionnement : un plan national pour des projets d’envergure nationale
Le Canada produit peu des composantes de grande envergure dont un essor de cette ampleur a besoin. Il compte sur une usine de tubes de canalisation de grand diamètre, à Regina, et sur un seul producteur de plaques d’acier à Algoma, en Ontario. Plus de la moitié des plaques d’acier sont importées. Les 215 modules de LNG Canada ont été importés de Chine et la structure flottante de Cedar LNG est en voie de construction en Corée du Sud20. Pour chaque dollar de construction dans le secteur pétrolier et gazier de l’Alberta, seulement 9 cents se répercutent sur le PIB d’une autre province canadienne, et 21 cents sont affectés aux importations. Et les secteurs qui pourraient approvisionner cet essor au pays (comme l’acier et l’aluminium) continueront probablement de subir la pression des droits de douane américains, même à long terme.
Une politique industrielle peut soutenir l’essor de la construction et de la fabrication et tenir compte des capacités, comme les chaînes logistiques, la propriété intellectuelle et l’emploi local. Elle peut inclure le rééquipement des usines existantes, en Ontario par exemple, pour les plaques et les tubes dont les projets ont besoin tout en passant les commandes assez tôt pour que les usines puissent planifier la production. Ottawa a revu le seuil de la valeur du contenu canadien devant être utilisé dans les projets et l’a fait passer de 25 à 5 millions de dollars en 2025 afin de stimuler le marché de l’emploi canadien. Les engagements en matière d’effectif des promoteurs de projet pourraient aussi intégrer des ratios d’apprentis et des partenariats de formation régionaux pour renforcer la capacité. Le hic sera de déterminer si cette mesure entraîne une hausse des coûts au-delà du seuil que les promoteurs de projet jugeraient non concurrentiel. Tenter de trouver un équilibre entre cela et les avantages d’ajouter plus que seulement 9 cents au PIB par dollar de construction engagé s’avérerait une discussion plus opportune entre les décideurs compte tenu de l’activité et des politiques industrielles accrues.
4. Nouveaux marchés : pour trouver un deuxième client, il faut mettre en œuvre une stratégie complète qui ne se limite pas à l’installation de tubes de canalisation
L’Asie est en grande partie une frontière inexploitée sur le plan énergétique canadien. Consolider la place des barils de pétrole lourd canadien dans les mégaraffineries en pleine expansion en Asie, pour le carburéacteur et les produits pétrochimiques, peut assurer la durabilité des combustibles fossiles canadiens.
Mais les avantages pourraient aller bien au-delà. Les efforts visant à renforcer les relations commerciales avec les pays de l’ANASE, dont le Japon, la Corée du Sud, le Vietnam et les 40 pays visés par la Stratégie du Canada pour l’Indo-Pacifique, qui cible 65 % de la population mondiale et 50 % du PIB mondial d’ici 2040, pourraient contribuer à la diversification des exportations d’énergie et des exportations canadiennes en général. Les exportations de pétrole et de gaz pourraient s’avérer le fer de lance des exportations, qui crée des débouchés pour d’autres biens et services, du canola à la technologie climatique.
Les retombées de ces exportations d’énergie vers l’Asie se répercuteront dans le compte courant du Canada, qui affichait un déficit de 30 milliards de dollars en 2025. Mais on peut aussi les exploiter davantage. À tout le moins, elles pourraient accroître la commercialisation du GNL et du brut canadiens en Asie – une région qui devrait être la plus importante source de croissance économique de ce siècle –, en vue de conclure de nouvelles ententes avec les pays clients pour élargir les échanges commerciaux du Canada en général. Une relation économique plus étroite génère probablement des investissements transfrontaliers plus importants, permettant tant aux consommateurs qu’aux producteurs d’accroître et d’immobiliser leur valeur dans les chaînes logistiques en amont et en aval. Les ports et les terminaux maritimes font partie de l’essor et représentent une occasion d’attirer au Canada des investissements directs asiatiques. De nombreux fonds souverains, gestionnaires de caisses de retraite et investisseurs institutionnels de l’Asie cherchent à réduire leur exposition aux États-Unis et à placer une partie de leurs fonds dans des territoires stables et prometteurs.
5. Exécution de projet : de l’approbation à une chambre de compensation
Par le passé, les processus d’octroi de permis comportaient une multitude de paliers d’approbation et de permis accordés par divers types de gouvernements, qui frustraient les promoteurs, haussaient les coûts et décourageaient les nouveaux capitaux. Les coûts des huit mégaprojets de l’Ouest du Canada des deux derniers cycles ont dépassé les budgets et les échéanciers : les coûts d’investissement de Trans Mountain ont quadruplé, passant à 34 milliards de dollars, et les coûts de Coastal GasLink (canalisation d’alimentation de LNG Canada) ont plus que doublé.
Cette fois-ci, l’ordonnancement pourrait s’avérer le facteur le plus déterminant. Les gouvernements ne peuvent pas tout financer simultanément, et aucune entité n’a encore reçu le mandat de classer les projets selon ce que les régions hôtes et les fournisseurs peuvent absorber. L’Alberta a déjà compté sur cette fonction, lorsqu’elle a mis sur pied un secrétariat des sables bitumineux dans la foulée du rapport Radke de 2006 et établi des plans d’infrastructures régionales pour deux des trois régions de sables bitumineux. Le secrétariat a toutefois été dissout en 2016.
Le nouveau Bureau des grands projets accélère les approbations et coordonne le financement, et les ententes entre les paliers fédéral et provinciaux de 2025-2026 prévoient des modalités fiscales, des modalités afférentes au carbone et des échéanciers, mais rien sur la capacité de la région hôte4. Cependant, beaucoup voient le rôle du Bureau des grands projets comme un moyen de rétablir la confiance, plutôt que comme une solution permanente. Le défi d’ordonnancement aujourd’hui pourrait se poser lorsque les promoteurs établissent leurs propres priorités, laissant de côté les projets de petite et moyenne envergure.
Une chambre de compensation pourrait aider. Une table regroupant Ottawa, la Colombie-Britannique et l’Alberta pourrait centraliser l’ordonnancement et l’octroi de permis : un groupe uni de hauts responsables de chaque gouvernement, y compris une représentation autochtone, pour soulever, chaque semaine, les plaintes qui freinent les projets de manière coordonnée. Une configuration semblable a été utilisée avec succès pour l’expansion de Trans Mountain. Elle comprenait notamment des engagements envers 129 communautés autochtones afin d’explorer la participation économique, les possibilités d’approvisionnement et de sous-traitance, la surveillance environnementale et les possibilités d’emploi et de formation.
La difficulté est d’atteindre un équilibre entre la rapidité et la rigueur. La consultation et la surveillance existent pour de bonnes raisons, et les gouvernements ne peuvent pas raisonnablement être coinvestisseurs dans tous les projets. Définir « intérêt national » et un cadre de classement des projets permet aux gouvernements de répartir et de prioriser les demandes concurrentes en conséquence. Les premiers gains visibles, comme les centres de données qui génèrent leur propre électricité, peuvent démontrer à une communauté un avantage, comme cela a été le cas en Alberta avec des annonces importantes cette année.
Une superpuissance de la gestion du carbone
Dans les deux scénarios de croissance de la Régie de l’énergie du Canada, la pression exercée sur le développement est moindre, mais le prix économique l’est également. Dans notre scénario de croissance accélérée, un nouvel oléoduc est nécessaire d’ici 2033, parallèlement à la pleine réalisation du projet Pathways. Des décisions clés sont déjà à l’étude : les ententes de Pathways, possiblement un autre LNG FID (Ksi Lisims) et le seuil de crédit de l’Alberta pour la TIER d’ici la fin de l’année.
Le Canada doit libérer son plein potentiel en tant que superpuissance énergétique21. Le pays doit tracer sa propre voie et se démarquer de ses concurrents mondiaux. Le Canada doit démontrer qu’il est en mesure de bâtir, et rapidement.
Favoriser une révolution de l’innovation énergétique
L’extraction des ressources et leur exportation sous forme brute signifient la mise sur pied de secteurs autour du baril. L’organisme de réglementation des ingénieurs et des géoscientifiques de l’Alberta compte environ 71 000 membres inscrits, ce qui constitue un bon point de départ. Les entreprises en démarrage du secteur de la technologie climatique, comme Carbon Engineering (acquise par une grande pétrolière américaine en 2023), Eavor, Entropy et Qube, font partie des entreprises de Calgary qui font progresser les technologies propres. Ce qui manquait, ce sont des acheteurs clés qui s’engagent à acheter les services, les biens et les technologies d’entreprises prometteuses, et à ainsi les aider à prendre de l’expansion. Un projet de plus de 200 milliards de dollars pourrait s’avérer l’une de ces occasions.
L’installation d’essais d’un organisme de recherche albertain a prouvé l’efficacité du drainage par gravité au moyen de vapeur et aujourd’hui, plus de la moitié de la production de sables bitumineux fait appel à cette technologie22. Houston ne disposait d’aucune industrie spatiale lorsque la NASA l’a choisie pour son centre de vols spatiaux habités en 1961 et y a établi 750 employés ; les contrats à prix fixe de la NASA ont plus tard offert à SpaceX un marché sur lequel prendre de l’expansion. La politique de préférence des fournisseurs de la Norvège du début des années 1970 a permis de développer une industrie pétrolière qui vend maintenant à l’étranger, en contrepartie d’une baisse mesurable de l’efficacité. Les ingénieurs de Calgary ont les capacités, mais ont besoin de soutien pour croître et faire partie d’une nouvelle cohorte nationale de champions technophiles.
La capture de carbone ne se développera à grande échelle pas tant qu’il n’y aura pas de signal de prix crédible. Les crédits se négocient à près de 30 dollars la tonne, soit moins que ce que coûte la capture. L’Alberta s’est engagée à entériner d’ici la fin de l’année un seuil de crédit qui s’établira à 60 dollars la tonne en 2030, soit bien loin des coûts implicites du projet Pathways, possiblement bien supérieurs à 300 dollars la tonne avant les fonds publics13. Le contrat d’une durée de 15 ans conclu entre le Fonds de croissance Canada et Entropy prévoit 86,50 dollars la tonne23. La prévisibilité des prix est indispensable pour que les investisseurs puissent en tenir compte dans leurs décisions d’investissement. Le Canada contribue principalement aux coûts de construction : un crédit d’impôt fédéral et une subvention de l’Alberta couvrent environ la moitié du capital de Pathways. C’est différent aux États-Unis, qui paient 85 dollars américains la tonne stockée, 85 dollars américains la tonne de capture industrielle et 180 dollars américains pour la capture directe dans l’air, ce qui rend l’exercice plus attrayant et lucratif pour les promotteurs24.
Cependant, la capacité de stockage est un avantage canadien, avec le pipeline Alberta Carbon Trunk Line (ACTL) long de 240 kilomètres qui n’est exploité qu’à environ un dixième de sa capacité22.
Les usines ont suivi les prix. Carbon Engineering, fondée à Calgary et vendue à Occidental Petroleum en 2023 pour 1,1 milliard de dollars américains, construit sa première grande usine au Texas, où la loi américaine paie par tonne stockée25. Eavor a mis à l’essai un prototype en Alberta, mais a construit sa première usine commerciale en Bavière grâce à une subvention de l’UE et au tarif de rachat garanti de l’Allemagne pour l’électricité produite par l’énergie géothermique26. Entropy a ajouté une deuxième phase près de Grande Prairie après que le Fonds de croissance s’est engagé à acheter ses tonnes23,7.
Pour le méthane, des règles existent, mais les fournisseurs ne sont pas établis. L’Alberta a fait état d’une baisse de 52 % en 2023 par rapport aux niveaux de 2014, mais des mesures aériennes réalisées en 2021 ont établi que les émissions de méthane du secteur pétrolier et gazier étaient environ 1,5 fois supérieures aux chiffres officiels28. L’entente de principe conclue en mars avec Ottawa intègre ce mécanisme de contrôle : la réglementation fédérale s’effacerait si l’Alberta atteignait une réduction de 75 % d’ici 2035, attestée par une évaluation indépendante29. Les acheteurs emboîtent le pas. L’Europe exigera des importateurs de démontrer des mesures équivalentes à compter de 2027, et la japonaise JERA et la coréenne KOGAS, deux des plus grands acheteurs de GNL au monde, ont mis sur pied une coalition visant à accroître la transparence des émissions de méthane dans les chaînes logistiques de GNL30.
L’enjeu le plus important, ce sont les emplois permanents. La construction est temporaire. En Alberta, notre estimation de 52 000 emplois permanents maintient la productivité à son niveau actuel, mais le secteur a beaucoup rationalisé ses activités : le nombre d’emplois par baril a diminué d’environ un quart entre 2015 et 20242. Si la baisse se poursuivait au même rythme, un essor qui se limiterait à l’ajout de barils créerait environ 30 000 emplois permanents d’ici 2040. Ni les exploitants ni les gouvernements ne peuvent à eux seuls combler l’écart. Les exploitants, responsables devant leurs actionnaires, continueront à rechercher l’efficacité. Ainsi, les quelque 20 000 emplois entre les deux dépendent d’autres secteurs mis sur pied autour du baril : capture, surveillance, traitement et services qui les vendent à l’étranger. Les centres de données ne peuvent combler cette lacune. Le campus d’un gigawatt de Meta table sur environ 300 emplois permanents31. Il est client des secteurs du gaz et de l’électricité qui, selon nous, ne sont pas de grands employeurs7.
L’ambition du Canada pour le nouvel essor de projets doit être d’ouvrir la voie à l’innovation, au-delà des ressources. Un nouvel essor énergétique à l’ère de l’intelligence artificielle et de la fabrication de haute technologie pourrait donner naissance à de nouveaux secteurs et à une main-d’œuvre technophile susceptibles de contribuer au prochain chapitre de la croissance du Canada.
RBC project inventory: forward construction capital for named projects, 2026–40, at disclosed or inferred costs, excluding wells, spread evenly across disclosed construction windows. Total $261 billion is in the Step Change case with peak year spending of (2030) $31 billion across the western basin. Workers: Statistics Canada input-output multipliers (Table 36-10-0595-01, 2022), direct plus indirect, within province. Inventaire des projets de RBC : capital prévisionnel en vue de la construction des projets désignés, pour la période de 2026 à 2040, aux coûts déclarés ou présumés, à l’exclusion des puits, répartis uniformément sur les périodes de construction déclarées. Un total de 261 milliards de dollars est inclus dans le scénario de la croissance accélérée avec un pic des dépenses annuelles (2030) de 31 milliards de dollars dans le bassin de l’Ouest. Travailleurs : multiplicateurs d’entrée-sortie de Statistique Canada (Tableau 36-10-0595-01, 2022), directs et indirects, au niveau provincial.
Analyse de RBC : Statistique Canada (2024), valeur ajoutée réalisée, emploi et rémunération par baril (en dollars enchaînés de 2017), appliqués aux volumes de la Régie de l’énergie du Canada et ramenés à 2024. Effets directs seulement : 44 milliards de dollars par année d’ici 2040 dans le cas du scénario de croissance accélérée, sur une base d’environ 95 milliards de dollars. Les retombées chez les fournisseurs, qui représentent environ 1,5 fois le gain direct (approx. 68 milliards de dollars), sont fondées sur les ratios d’entrée-sortie à l’échelle nationale de Statistique Canada et sont fournies à titre indicatif. Alberta : 29 milliards de dollars et 52 100 emplois permanents au niveau de productivité de 2024 (le nombre d’emplois par mille barils d’équivalent pétrole par jour est passé de 28,2 en 2015 à 20,9 en 2024 ; analyse de RBC des données sur l’emploi et la production de Statistique Canada). Les dépenses de construction sont ponctuelles et ne s’ajoutent jamais au gain annuel.
RBC Leadership avisé et McKinsey & Company, Canada’s New Capital Playbook (8 septembre 2026).
Les examens fédéraux sont plafonnés à deux ans (Bureau des grands projets) ; le délai d’approbation est de 120 jours en Alberta (gouvernement de l’Alberta) ; processus combiné d’évaluation et d’octroi de permis de la Colombie-Britannique (gouvernement de la Colombie-Britannique). Rapport Radke (2006). Gouvernement de l’Alberta. Lexology (septembre 2012) sur les plans d’infrastructures régionales. Protocole d’entente Canada-Alberta (27 novembre 2025) et accord de mise en œuvre (15 mai 2026).
Analyse de RBC (inventaire des projets, note 1) : projets de construction en Colombie-Britannique d’une valeur d’environ 170 milliards de dollars, contre 83 à 113 milliards de dollars pour la phase 1 du projet LNG Canada, de Coastal GasLink, de Trans Mountain et de Site C durant la période de 2018 à 2024. Croissance des hydrocarbures liquides en Alberta : Régie de l’énergie du Canada, Avenir énergétique du Canada en 2026 ; Alberta Energy Regulator, ST98 2025 ; analyse de RBC (118 000 barils par jour par an dans le scénario de croissance élevée sur la période de 2025 à 2040, contre 121 000 sur la période de 2001 à 2025 et environ 135 000 lors de la période prospère de 2005 à 2015). Ingénierie et construction d’installations pétrolières et gazières en C.-B. en 2023 (environ 21 milliards de dollars) : Resource Works (août 2026), information tirée des données de Statistique Canada.
Rapport Radke (gouvernement de l’Alberta, 2006). Statistiques officielles de l’Alberta, Oil and Gas Industry Investment (août 2015), citant Statistique Canada (100,1 milliards de dollars entre 2006 et 2011 contre une prévision de 50 milliards de dollars). ERCB ST98-2013 (la production de bitume en 2011 est inférieure de 12 % à la projection établie). Les dépassements sont mesurés par rapport à la première estimation publique de chaque projet, à partir des déclarations de l’entreprise. Alberta Petroleum Marketing Commission, rapport annuel 2019-2020 (raffinerie de Sturgeon, 10,1 milliards de dollars contre 5,7 milliards de dollars sous sanction). TC Énergie (février 2023). Bureau de la directrice parlementaire du budget, Réseau de pipelines Trans Mountain – Rapport de 2024 (novembre 2024). Gouvernement de l’Alberta, soumission du projet d’oléoduc de la côte Ouest au Bureau des grands projets (2 juillet 2026) concernant le tracé et les promoteurs.
Analyse de RBC. Régie de l’énergie du Canada, Avenir énergétique du Canada en 2026 (scénarios des mesures actuelles et de la tendance à la hausse). Le scénario de la croissance accélérée est la modélisation de RBC de 7,1 millions de barils d’hydrocarbures liquides par jour d’ici 2035, tel qu’il est publié dans le rapport Gains en capital, prolongée de façon linéaire jusqu’en 2040. D’ici 2040, les hydrocarbures liquides du Canada passeront de 5,5 à 7,5 millions de barils par jour, et le gaz, de 18,9 à 34,8 milliards de pieds cubes par jour.
EnergyNow (juin 2026) sur la phase 2 du projet LNG Canada. Échéancier des promoteurs pour Ksi Lisims, le gazoduc de Prince Rupert et la phase 2 du projet Coastal GasLink (cibles). South Bow, résultats du T2 2026 (Prairie Connector). Gouvernement de l’Alberta, soumission du projet d’oléoduc de la côte Ouest au Bureau des grands projets (2 juillet 2026). Protocole d’entente Canada-Alberta-Alliance des sables bitumineux (2 juillet 2026). Année du pic des dépenses : inventaire des projets de RBC (note 1).
Gain direct du PIB provenant des secteurs de l’automobile et de l’acier au Canada, soit environ 21 à 23 milliards de dollars combinés. Automobile : Innovation, Sciences et Développement économique Canada, L’industrie canadienne de l’automobile (mise à jour le 20 avril 2026), 16,8 milliards de dollars (2024) ; Trillium Network for Advanced Manufacturing, Cars & Canola, 19,2 milliards de dollars (2024). Acier : Association canadienne des producteurs d’acier, 4,2 milliards de dollars (non daté). La comparaison sert seulement à donner une idée de l’échelle.
Données sur les exportations de la Régie de l’énergie du Canada (2024 : exportations de brut de 4,20 millions de barils par jour pour 100,7 milliards de dollars américains, dont 93 % aux États-Unis ; 99,9 % des exportations de gaz sont destinées aux États-Unis). Gouvernement de l’Alberta, soumission du projet d’oléoduc de la côte Ouest au Bureau des grands projets (résumé en termes simples : « pouvant atteindre 3 dollars américains le baril »). Régie de l’énergie du Canada, Avenir énergétique du Canada en 2026 (prix de référence : l’écart de prix du pétrole lourd est maintenu à 12,50 $ US le baril, par rapport à 18,30 $ US en 2023, avant l’entrée en service de l’expansion de Trans Mountain). Association canadienne des producteurs pétroliers, Understanding the WCS–WTI Differential (avril 2026). Gouvernement de l’Alberta, budget de 2026 (un écart de prix d’un dollar équivaut à des recettes d’environ 670 millions de dollars par année pour le Trésor).
Cedar LNG ; Ksi Lisims LNG. Trans Mountain Final SEEMP (novembre 2024) ; Coastal GasLink SEEMP No. 11 (données d’octobre 2023).
Gouvernement de l’Alberta, nouveau cadre des redevances (octobre 2007) ; actualisation du cadre de gestion des redevances, annoncé le 29 janvier 2016, et prenant effet le 1er janvier 2017. Révision des redevances par le gouvernement de la Colombie-Britannique (2022). Décision d’investissement finale pour LNG Canada (octobre 2018). Le nouveau régime de redevances de la Colombie-Britannique sur le gaz sensible aux prix, annoncé en mars 2026 et prenant effet le 1er janvier 2027 : Bloomberg, British Columbia Finalizes Regulatory Authority as LNG Industry Weighs Impact (24 avril 2026) ; EnergyNow, British Columbia Sparks Angst Over Gas Tax Change Amid LNG Race (avril 2026).
Accord de mise en œuvre Canada-Alberta (15 mai 2026) : barème des prix globaux (95 $ la tonne en 2026, 130 $ en 2035), cible et plancher de crédit (60 $ en 2030, 80 $ en 2035, 110 $ en 2040), ce que l’Alberta doit entériner au plus tard 31 décembre 2026. Protocole d’entente Canada-Alberta-Alliance des sables bitumineux (2 juillet 2026) : entente non exécutoire jusqu’à la conclusion des ententes finales, prévue le 15 novembre. Coût unitaire de Pathways : 1,95 $ le baril avant les publics, 1,07 $ après le crédit d’impôt fédéral à l’investissement et le programme de subvention de l’Alberta. Le coût implicite du carbone pour le projet Pathways « bien supérieur à 300 dollars la tonne » est calculé à environ 425 dollars la tonne, ce qui suppose des coûts en immobilisations d’environ 25 milliards pour la phase 1 (6 millions de tonnes), avec un coût du capital de 9 % et des charges d’exploitation de 50 $ la tonne.
Oil Sands Emissions Limit Act (2016). Gouvernement de l’Alberta. Parkland Institute (février 2017) sur les exclusions et la réglementation. Environnement et Changement climatique Canada : Rapport d’inventaire national 2026. Selon la Loi, (à l’exclusion de l’électricité produite par cogénération et jusqu’à 10 millions de tonnes de nouveaux projets de valorisation et expérimentaux), les émissions déclarées par l’Alberta sont d’environ 85 millions de tonnes. Analyse de RBC utilisant à titre indicatif 0,06 tonne d’équivalent CO2 par baril supplémentaire, ce qui représente environ 9 millions de tonnes ajoutées d’ici 2040 selon le scénario des mesures actuelles, 15 millions selon le scénario de la tendance à la hausse et 31 millions selon le scénario de croissance accélérée, contre environ 15 millions de tonnes disponibles sous le plafond, ce qui suppose la capture de 16 millions de tonnes. Protocole d’entente Canada-Alberta-Alliance des sables bitumineux (2 juillet 2026) : la première phase de Pathways capture 6 millions de tonnes par an auprès de 13 installations d’ici 2035, pour atteindre 11 millions d’ici 2040.
Inventaire des projets de RBC et multiplicateurs d’entrée-sortie de Statistique Canada (Tableau 36-10-0595-01, 2022), directs et indirects, au niveau provincial : le nombre d’emplois dans le secteur de la construction au cours de l’année la plus occupée (2030) est d’environ 132 000 dans le scénario de croissance élevée, soit approximativement deux fois la moyenne de 74 000 pour la période de 2026 à 2040.
Guichet-Emplois d’EDSC, Analyse économique – Alberta (200 900 personnes sans emploi en 2025). Gouvernement de l’Alberta, Annual Alberta Labour Market Review 2006 (environ 70 000 personnes sans emploi, données dérivées). ConstruForce Canada, Alberta 2026-2035 (20 juillet 2026) : 48 800 embauches dans le secteur de la construction et 43 700 départs à la retraite. Energy Safety Canada / Carrières dans le secteur de l’énergie, National Labour Market Outlook to 2035 (11 juin 2026).
Statistique Canada, 11F0019M no 350 (67 333 employés de l’extérieur travaillant en Alberta en 2004 ; 133 061 en 2008) ; la part des provinces de l’Atlantique est tirée des sources indiquées par Statistique Canada. Newfoundland and Labrador Statistics Agency (taux de chômage : 15,0 % en 2006, 10,1 % en 2025). ConstruForce Canada, Terre-Neuve-et-Labrador 2026-2035 (juillet 2026) : le pic de construction de la province est atteint en 2031.
Taux de chômage en Ontario : 6,4 % en 2006 et 7,7 % en 2025 : Enquête sur la population active de Statistique Canada. ConstruForce Canada, Ontario 2026-2035 (20 juillet 2026) : le secteur de la construction en Ontario a besoin de 126 100 embauches d’ici 2035, dont 92 000 pour remplacer les départs à la retraite et 34 100 pour suivre le rythme de la croissance.
Statistique Canada, Enquête sur la population active : taux de chômage chez les jeunes (de 15 à 24 ans) et pour tous les âges.
Agence des services frontaliers du Canada / Tribunal canadien du commerce extérieur, NQ-2016-001 (2016). Trans Mountain, EVRAZ: A World Leader in Pipe Manufacturing (25 février 2022, avec correction). Imperial and Kiewit (Kearl). Fluor (18 juillet 2023). LNG Canada (août 2025). Offshore Energy (5 juin 2026) sur le chantier naval de Samsung Heavy Industries, à Geoje. Statistique Canada, Tableau 36-10-0595-01 (2022) : de chaque dollar de construction dans le secteur pétrolier et gazier en Alberta, 9 cents se répercutent sur le PIB d’autres provinces et 21 cents vont à l’étranger. Indice des prix à la production du Bureau of Labor Statistics des États-Unis pour les tuyaux et les tubes en acier (WPU101706), référence nord-américaine. Droits de douane américains sur l’acier en vertu de l’article 232 (juin 2025).
Premier ministre du Canada, remarque lors de l’annonce du lancement de la prochaine Stratégie nationale d’électrification (14 mai 2026) : « Nous devons libérer tout le potentiel du Canada en tant que superpuissance énergétique », pm.gc.ca.
Gouvernement de l’Alberta, Alberta’s Energy Heritage: Facility Test Facility (AOSTRA mise sur pied en 1974 ; ouverture de l’installation d’essais en 1987, où les premières paires de puits ont prouvé l’efficacité du drainage par gravité au moyen de vapeur). ERCB ST98-2013 (perspectives minières in situ en 2012). AER, ST98 2025 (52 % du bitume brut in situ en 2024). Analyse de RBC (coût en capital par baril par jour : 15 000 $ à 40 000 $ in situ contre 88 000 $ à 117 000 $ pour les mines et les projets de valorisation en 2006). Rapport Radke (2006), p. 40 (valorisation : environ 0,9 million de barils par jour comparativement aux 1,4 million prévus). Alberta Petroleum Marketing Commission, rapport annuel 2019-2020 (raffinerie de Sturgeon). Wolf Midstream (Alberta Carbon Trunk Line : capacité de 14,6 millions de tonnes par année, soit environ 1,6 million de tonnes transportées). Compilation des coûts de capture par l’IISD (2023) (environ 21 $ à 48 $ la tonne dans les secteurs concentrés, tels que le traitement du gaz, les engrais et l’hydrogène) ; Robertson and Mousavian, IISD (2022), pour Quest (environ 200 $ la tonne pour les dégagements gazeux des sables bitumineux).
Ministère des Finances du Canada et Fonds de croissance Canada (20 décembre 2023) : investissement de 200 millions de dollars dans Entropy et le premier contrat de carbone du Fonds pour la différence, à 86,50 $ la tonne pour un maximum de 9 millions de tonnes sur 15 ans, en incluant la production de la deuxième phase. Entropy (30 juillet 2026) : mise en service de la phase 2 de l’usine Glacier, quelque 192 000 tonnes par an au total (données de l’entreprise).
26 U.S.C. § 45Q, dans sa version modifiée par la loi de la réconciliation de 2025 (Public Law 119-21) : 85 $ US la tonne pour la capture industrielle et 180 $ US pour la capture directe dans l’air, émissions stockées dans des formations géologiques, avec valeurs équivalentes pour l’utilisation. Global CCS Institute, U.S. Preserves and Increases 45Q Credit in One Big Beautiful Bill Act, (2025). Soutien du Canada : voir les notes 13 et 23.
Occidental, annonce de l’acquisition de Carbon Engineering (15 août 2023 ; 1,1 milliard de dollars américains). Occidental, appel sur les bénéfices du T2 2026 : l’usine de capture directe dans l’air Stratos, dans le comté d’Ector, au Texas, sera entièrement mise en service vers la fin de 2026 et en exploitation en 2027. Crédit des É.-U. : voir note 24.
Eavor, première production d’électricité à Geretsried, en Bavière (4 décembre 2025). POWER, Eavor’s First-of-Its-Kind Closed-Loop Geothermal Project Produces Grid Power in Germany : subvention de 91,6 millions d’euros du Fonds pour l’innovation de l’UE, tarif de rachat garanti de l’Allemagne d’environ 250 euros le mégawattheure, prototype à Rocky Mountain House, Alberta. Eavor Deutschland (2 mai 2024) : financement d’un maximum de 45 millions d’euros par la Banque européenne d’investissement.
Deep Sky, Deep Sky livre les premiers crédits certifiés d’élimination du carbone par captage direct dans l’air en Amérique du Nord (29 juin 2026 ; certification par Isometric ; crédits livrés à Microsoft et à RBC jusqu’en 2034). Deep Sky, annonce des clients pionniers (13 novembre 2024 ; 10 000 crédits pour la Banque Royale du Canada et Microsoft). Deep Sky Alpha, à Innisfail, est entré en exploitation le 20 août 2025.
Gouvernement de l’Alberta, Alberta’s methane emissions (objectif de réduction de 45 % en 2025 par rapport à 2014 ; réduction de 52 % avant 2023, selon les données de l’exploitant). Conrad, Tyner, Li, Xie and Johnson, Communications Earth & Environment (2023) : 1 337 kilotonnes par an selon des mesures aériennes prises en 2021, contre 909 selon l’inventaire fédéral.
Règlement (UE) 2024/1787 : les importateurs doivent démontrer des mesures, une déclaration et une vérification équivalentes à compter du 1er janvier 2027 pour les contrats conclus ou renouvelés le ou après le 4 août 2024 ; le pétrole brut et le GNL en font partie. JERA, Launch of the methane emission reduction initiative (CLEAN) by KOGAS and JERA (juillet 2023) : la Coalition for LNG Emission Abatement toward Net-zero vise à accroître la transparence des émissions de méthane au moyen du dialogue avec les producteurs de GNL.
Meta, salle de presse (juillet 2026) : 13 milliards de dollars canadiens, un centre de données d’un gigawatt dans le comté de Sturgeon, environ 3 000 emplois dans le secteur de la construction en période de pointe et plus de 300 emplois permanents (estimation de l’entreprise).
RBC Marchés des Capitaux a préparé le modèle économique de la soumission de l’oléoduc de la côte Ouest mentionnée dans ce document. Les données mentionnées dans le texte sont celles du scénario de croissance accélérée. Les scénarios des mesures actuelles et de la tendance à la hausse de la Régie de l’énergie du Canada sont indiqués aux fins de comparaison. Les gains pour le PIB appliquent les données sur la valeur ajoutée, l’emploi et la rémunération par baril de 2024 de Statistique Canada aux volumes croissants, en dollars enchaînés de 2017, effets directs seulement. Les effets sur les fournisseurs et les ménages sont fondés sur les ratios d’entrée-sortie à l’échelle nationale et sont donnés à titre indicatif. Les données sur la construction représentent le capital prévu pour les projets désignés, dont plusieurs sont des propositions, à l’exception des puits, et elles ne sont pas ajoutées aux gains annuels. La réduction de 3 $ US correspond à la limite supérieure de la soumission de l’oléoduc de la côte Ouest et elle est indiquée hors PIB. Le capital du projet Pathways est une estimation provisoire d’une fourchette de 20 à 30 milliards de dollars non divulguée. Le calcul des émissions utilise 0,06 tonne d’équivalent CO2 par baril supplémentaire à titre indicatif.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/information-sur-la-durabilite/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.