

 FR


Pour la semaine du 2 novembre
La Banque du Canada a donné suite à une hausse des taux d’intérêt largement anticipée cette semaine, mais elle a laissé la possibilité d’autres hausses sous réserve de l’évolution des données sur la croissance et l’inflation.
Les détails du budget fédéral de jeudi seront suivis de près pour ce qui est des mesures de croissance – consultez notre aperçu de ce à quoi il faut s’attendre.
Toutefois, le rapport sur le marché du travail d’octobre, qui paraîtra vendredi prochain, et les données sur le commerce international de septembre, qui seront publiées mercredi, seront également suivis de près afin de déterminer si la croissance sous-jacente demeure résiliente, alors que l’économie continue d’absorber la dernière série de droits de douane américains imposés en août.
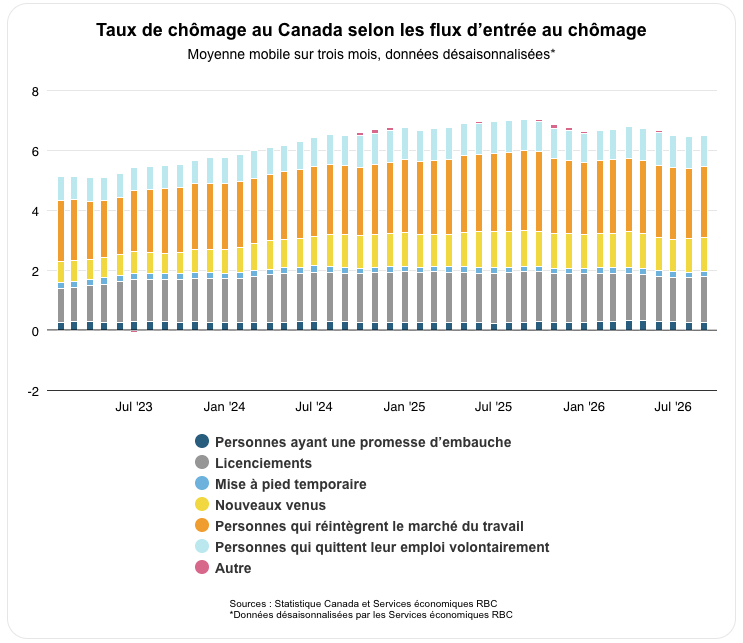
Nous nous attendons à ce que le nombre total d’emplois au Canada ait augmenté de 15 000 en octobre, le taux de chômage reculant légèrement à 6,4 %, contre 6,5 % en septembre. L’emploi a nettement déçu en septembre (-68 000), mais la faiblesse était largement concentrée dans les postes du secteur public (travailleurs de l’éducation et de la santé) plutôt que dans les secteurs privés fortement exposés aux échanges commerciaux.
L’emploi dans le secteur manufacturier a bel et bien diminué en septembre, mais il n’a que partiellement effacé les gains du mois précédent, et les premières données sur les offres d’emploi d’indeed.com indiquent un raffermissement de la demande d’embauche en octobre.
Cela cadre avec notre point de vue selon lequel les droits de douane ont peut-être interrompu les progrès sur le marché du travail, mais leurs effets ne sont pas assez importants pour annuler ces progrès. Dans l’ensemble, nous estimons qu’environ 0,4 % du produit intérieur brut et de l’emploi du Canada est lié à la demande américaine de biens figurant sur les listes de droits de douane.
L’Enquête sur les perspectives des entreprises de la BdC pour le troisième trimestre cadre avec cette évaluation. Les perspectives d’emploi, bien qu’elles soient faibles, demeurent positives et plus élevées qu’il y a un an. Même si l’incertitude persistante entourant le contexte commercial à plus long terme décourage les entreprises de s’engager à accroître leur main-d’œuvre, la plupart d’entre elles indiquent prévoir de maintenir leurs effectifs inchangés. Les entreprises qui font état de plans d’expansion ont tendance à être liées aux dépenses publiques ou aux ressources naturelles.
Recul attendu des achats américains dans les données commerciales
Les données sur le commerce de marchandises du Canada pour septembre refléteront le premier mois complet depuis l’entrée en vigueur, le 22 août, des droits de douane américains prévus à l’article 338. Le rapport d’août a montré que l’excédent commercial du Canada avait bondi, en partie parce que les exportateurs avaient devancé leurs expéditions avant la mise en œuvre des droits de douane à la fin du mois. Une hausse de 16 % des prix du pétrole en septembre a probablement gonflé l’excédent commercial du Canada dans le secteur de l’énergie en septembre, mais nous nous attendons à ce que le revirement des achats américains de produits nouvellement assujettis aux droits de douane se manifeste par un repli des exportations non énergétiques en septembre.
Nous nous attendons toujours à ce que les nouveaux droits de douane imposés par l’administration américaine aient une incidence importante sur les secteurs directement ciblés. Toutefois, comme plus de 80 % des exportations canadiennes vers les États-Unis conservent toujours l’accès en franchise de droits en vertu de l’ACEUM, nous prévoyons des répercussions limitées sur l’ensemble de l’économie.
De plus, même si la balance commerciale du Canada devrait diminuer, les données sur les importations fourniront également des indices sur la vigueur de la demande intérieure. Les importations d’équipement, en particulier, se sont raffermies au cours des derniers mois, signe positif d’une reprise des investissements intérieurs dans l’équipement, soutenue en partie par le déploiement des infrastructures d’IA, qui semble commencer à prendre davantage d’ampleur au Canada.
-
Les marchés du travail américains sont probablement demeurés tendus en octobre, le taux de chômage s’étant maintenu à 4,2 %, après avoir légèrement augmenté en septembre pour atteindre ce niveau, contre 4,1 % en août. La croissance de l’emploi devrait demeurer modeste par rapport aux niveaux historiques, mais nous nous attendons à une hausse de 42 000 emplois, légèrement supérieure à celle de 29 000 enregistrée en septembre, et la croissance de la population active devrait continuer d’être freinée par le ralentissement de la croissance démographique et les taux élevés de départs à la retraite. Les demandes initiales de prestations d’assurance-chômage montrent que les mises à pied demeurent peu nombreuses.
À propos des auteurs :
Nathan Janzen travaille à RBC depuis 2008, où il s’occupe principalement de la couverture des perspectives macroéconomiques du Canada et des États-Unis. Il est titulaire d’une maîtrise en économie de l’Université McMaster et d’un baccalauréat en économie de l’Université de Regina.
Annie Zheng est économiste à RBC. Elle est membre du groupe d’analyse macroéconomique et se spécialise dans la modélisation macroéconomique.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

