

 FR


Pour la semaine du 16 novembre
Nous continuons de chercher, dans le rapport sur l’inflation en octobre au Canada qui sera publié lundi prochain (le dernier avant la prochaine réunion de la Banque du Canada), des signes indiquant que la hausse des coûts de l’énergie exerce des pressions plus généralisées sur les prix.
Nous nous attendons à ce que l’inflation globale selon l’IPC ralentisse légèrement pour s’établir à 3 % en glissement annuel, par rapport à 3,1 % en septembre. Les prix de l’énergie sont essentiellement demeurés stables entre septembre et octobre, à des niveaux nettement supérieurs à ceux de l’an dernier. L’inflation des produits alimentaires, qui s’est rapprochée de 2 %, devrait avoir peu changé en octobre.
Si l’on exclut les produits alimentaires et l’énergie, nous nous attendons à ce que l’IPC diminue légèrement, passant de 2,1 % en septembre à 1,9 % en octobre. Les mesures de base privilégiées par la Banque du Canada, y compris l’IPC tronqué et l’IPC médian, devraient afficher en moyenne le même taux de croissance en glissement annuel, après une autre hausse bénigne de 0,2 % en glissement mensuel.
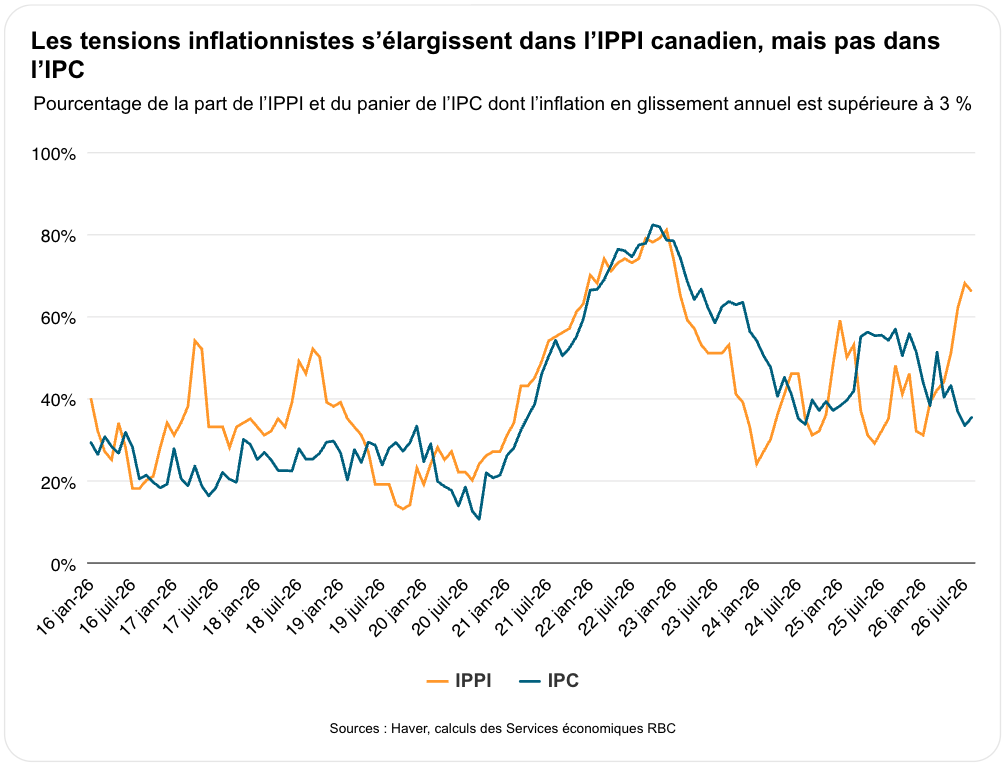
La répercussion des coûts de l’énergie demeure modeste à ce jour, mais les pressions s’intensifient
Fait important, l’indice de diffusion que nous calculons pour suivre la part d’articles du panier de consommation affichant une inflation anormalement élevée devrait être demeuré relativement faible, ce qui laisse entrevoir des transferts sectoriels limités des prix de l’énergie vers les autres composantes des prix à la consommation, à l’exception du transport interurbain.
Néanmoins, le peu de signes observés à ce jour n’exclut pas la possibilité de transferts sectoriels plus importants à l’avenir. En octobre, la BdC a choisi de relever les taux d’intérêt pour neutraliser à l’avance certains de ces risques de hausse de l’inflation avant qu’ils se concrétisent. Nous nous attendons à ce qu’une nouvelle hausse de taux en décembre porte le taux du financement à un jour à 2,75 %, soit au milieu de la fourchette estimative du taux neutre.
Une hausse en décembre est toutefois loin d’être acquise. Les données économiques publiées depuis la dernière réunion de la BdC se sont généralement révélées plus faibles. Le marché de l’emploi a enregistré un troisième recul consécutif en octobre et la croissance du PIB au troisième trimestre devrait être inférieure à l’estimation de 2 % de la BdC. De plus, les prix de l’essence au pays ont considérablement reculé en novembre, se rapprochant des niveaux de mars, car les prix du pétrole et les marges de raffinage se normalisent.
Toutefois, l’évolution des cours du pétrole est très imprévisible et les périodes précédentes de prix élevés signifient également que les pressions se sont déjà accumulées dans le pipeline. Le même indice de diffusion, calculé en fonction des prix à la production, indique un élargissement important de la portée de ces pressions, qui continuera probablement de se répercuter peu à peu sur les chaînes d’approvisionnement avant de se manifester, avec un certain décalage, dans les prix à la consommation.
Notre hypothèse de base reste une hausse en décembre, malgré une faible conviction.
-
Le rapport sur les ventes au détail au Canada en septembre, qui sera publié vendredi prochain, fera le point sur la demande des ménages dans un contexte de hausse des coûts d’emprunt. Les estimations préliminaires de Statistique Canada faisaient état d’une augmentation de 0,7 % des ventes nominales, ce qui concorde dans l’ensemble avec nos propres données sur les titulaires de carte, qui indiquaient une résilience des dépenses à l’automne.
-
Les données sur les mises en chantier viendront compléter les publications canadiennes de la semaine. Nous nous attendons à ce que les mises en chantier diminuent à 236 000 unités annualisées en octobre, comparativement au niveau élevé de 259 000 enregistré en septembre.
À propos des auteurs :
Claire Fan est économiste principale à RBC. Elle se concentre sur les tendances macroéconomiques et est chargée d’établir des prévisions relatives au PIB, au marché du travail et à l’inflation pour le Canada et les États-Unis, en fonction des principaux indicateurs.
Abbey Xu est économiste à RBC. En tant que membre du groupe d’analyse macroéconomique, elle se spécialise dans les modèles de prévisions macroéconomiques, et présente des analyses et des mises à jour opportunes sur les tendances économiques.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

