

 FR


Le budget de 2026 arrive un an après que le gouvernement Carney a amorcé son virage « emprunter pour investir pour croître ». Après la mise à jour du printemps et une avalanche d’annonces, la question fondamentale est la suivante : Que reste-t-il à faire?
À notre avis, la réponse réside moins dans de nouveaux programmes que dans une exécution rigoureuse.
En résumé : La stratégie d’Ottawa demeure adaptée, mais les déficits et la dette sont appelés à augmenter, et les retombées majeures sur la croissance ne se feront pas sentir avant plusieurs années. Le budget de 2026 doit démontrer qu’il continue d’atteindre ses objectifs tant en matière de croissance que de stratégie budgétaire.
Voici quatre réalités auxquelles le budget fait face et quatre choses qu’il doit accomplir.
Quatre réalités auxquelles fait face le budget de 2026
Quatre choses que le budget doit accomplir
Quatre réalités auxquelles fait face le budget de 2026
1. Calcul du déficit : Les nouvelles dépenses ont englouti la manne budgétaire
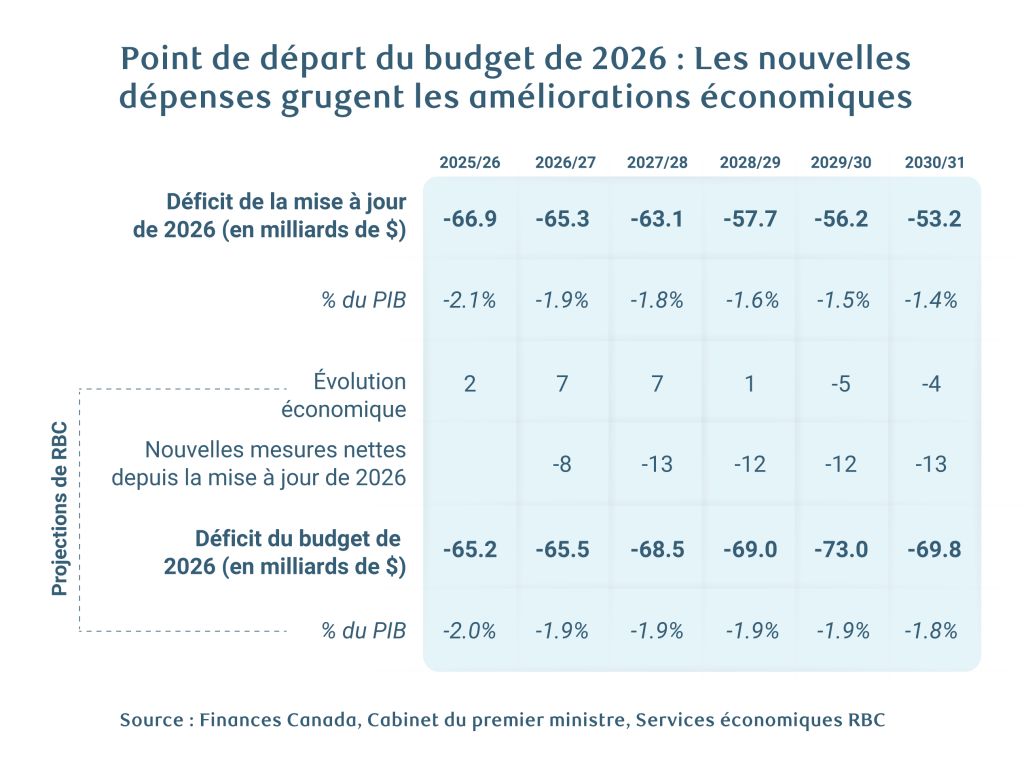
La hausse des prix du pétrole et un produit intérieur brut (PIB) nominal plus solide à court terme offrent à Ottawa un meilleur point de départ que la mise à jour du printemps, mais les annonces récentes ont plus que neutralisé ce gain.
Nous estimons à 57 milliards de dollars les nouveaux engagements de dépenses sur cinq ans, au premier rang desquels figurent la mégadéduction d’impôt pour les sociétés (36 milliards de dollars), le financement des services de garde d’enfants et la prolongation du congé de taxe sur les carburants1.
Si l’on ajoute à cela nos perspectives de croissance à moyen terme plus modérées, revues à la baisse en raison des révisions de la croissance démographique, les déficits pourraient, d’ici 2030-2031, dépasser de plus de 15 milliards de dollars ceux prévus dans la mise à jour du printemps, ce qui éroderait presque entièrement la marge de sécurité par rapport au premier point d’ancrage budgétaire du gouvernement : un ratio déficit/PIB en baisse.
La trajectoire du déficit ne différerait pas radicalement de celle du budget de 2025, et sa stabilité s’explique en partie par l’amélioration des chiffres à court terme. Néanmoins, ce qui préoccupe, c’est la tendance bien connue : les déficits des années ultérieures sont révisés à la hausse, tandis que des engagements non remplis se profilent à l’horizon.
Le deuxième point d’ancrage, soit l’équilibre du budget de fonctionnement d’ici 2028-2029, demeure à portée de main, car la plupart des nouvelles dépenses sont considérées comme des dépenses en immobilisations selon la définition du gouvernement. Le ministre des Finances François-Philippe Champagne a laissé entendre que cet équilibre pourrait être atteint un an plus tôt.
2. Les pressions sur la dette s’accumulent au-delà du déficit
Les déficits racontent une partie de l’histoire des finances publiques, tandis que les emprunts en racontent une bonne partie du reste.
Les ratios d’endettement profitent de la hausse du PIB nominal pendant la majeure partie de la période de projection, mais les nouvelles dépenses pourraient les orienter à la hausse. Il ne s’agit pas de points d’ancrage budgétaires pour Ottawa, mais ce sont d’importants indicateurs de viabilité.
De plus, comme d’importantes dépenses hors déficit sont à venir, par exemple des projets d’immobilisations fédéraux ou du financement de la Couronne destiné à des tiers, le risque est que la dette brute et la dette nette augmentent plus rapidement. Ces dépenses sont comptabilisées sous forme d’actifs, de sorte que seule une partie des dépenses a une incidence immédiate sur le déficit, mais les décaissements se reflètent dans la dette brute et parfois dans la dette nette.
Ensemble, le pipeline fédéral Pacific Link proposé (de 35 à 44 milliards de dollars), les autres engagements conditionnels en dépenses d’immobilisations pris depuis la mise à jour du printemps et les nouvelles dépenses déficitaires pourraient ajouter plus de 110 milliards de dollars à la dette fédérale brute au cours de la prochaine décennie2.
Les besoins d’emprunt du gouvernement fédéral dépassent déjà de 35 milliards de dollars le plan de 133 milliards de dollars de la mise à jour du printemps pour 2026-2027 : que cela s’explique par le calendrier des décaissements ou par un changement plus marqué des dépenses hors déficit, le plan d’emprunt du budget sera révélateur.
Au fil du temps, Ottawa verrait la hausse des ratios d’endettement en partie compensée par le remboursement de prêts ou une croissance économique plus forte. Mais la principale question est de savoir quand.
3. Les signaux sont positifs pour l’investissement privé, mais l’impact sur la croissance prendra plusieurs années
Ottawa engage des dépenses maintenant pour obtenir de la croissance plus tard.
Jusqu’à présent, les efforts visant à stimuler l’investissement du secteur privé au Canada ont surtout pris la forme de mesures gouvernementales, essentiellement des mesures visant à améliorer le climat d’investissement et la promesse d’incitatifs publics. Le véritable test sera de voir si le secteur privé prend le relais en déployant des capitaux à grande échelle dans de nouveaux projets.
Les premiers signaux montrent un certain momentum, notamment (ce lien mène à un site web dont le contenu est en anglais seulement) la hausse des importations de machines et d’équipement, un intérêt accru des investisseurs mondiaux pour le Canada3 et un nombre croissant de grands projets, mais un changement important du côté des capitaux privés n’est pas encore visible dans les données.
Nous considérons la fin de 2027 comme un jalon plus réaliste pour évaluer les projets d’investissement privé, lorsque leurs retombées concrètes seront plus visibles ou prévisibles.
Néanmoins, les retombées les plus importantes sur la croissance se feront probablement sentir dans 5 à 10 ans. Cela tient au bassin de projets et au fait que les principales retombées de la stratégie d’Ottawa proviendront de projets d’infrastructures achevés qui soutiennent des investissements continus et généralisés.
Dans l’intervalle, la croissance est modérément soutenue par les déficits élevés des gouvernements fédéral et provinciaux, tant du côté des dépenses de fonctionnement que du côté des dépenses en immobilisations, où l’augmentation des investissements gouvernementaux, par exemple dans le domaine de la défense, est de plus en plus visible.
Dépenser maintenant pour obtenir de la croissance plus tard soulève une question importante : Est-il important que les ratios d’endettement d’Ottawa soient élevés plus longtemps?
4. Hausse des taux et attention croissante des investisseurs à l’égard de la dette publique
Les taux des obligations du gouvernement du Canada ont suivi la progression mondiale à la hausse, celui des obligations à 10 ans ayant gagné 40 points de base en quatre mois. Le changement des attentes en matière d’inflation et de taux d’intérêt est le principal facteur, mais la hausse des primes de terme, potentiellement liée à des préoccupations budgétaires, est aussi en jeu.
La hausse des taux exerce des pressions sur tous les emprunteurs. Le budget de 2025 estimait qu’une hausse soutenue de 100 points de base des taux d’intérêt ferait augmenter le déficit de 8 milliards de dollars après quatre ans. La hausse des taux et des déficits plus importants dans le budget de 2026 feront grimper encore davantage les frais de la dette publique en proportion des recettes, par rapport à la trajectoire à la hausse de la mise à jour du printemps.
Le Canada ne figure pas en tête de liste des pays scrutés par les investisseurs : les niveaux d’endettement et de déficit y sont inférieurs à ceux de pays comparables comme la France et les États-Unis (surtout sur une base nette), et les perspectives budgétaires structurelles sont plus favorables. Les marchés devraient accorder à Ottawa une certaine souplesse budgétaire.
Ce n’est pas un chèque en blanc. Par exemple, l’érosion récente des finances provinciales complique la situation globale de la dette. Le maintien de la crédibilité tant à l’égard du programme de croissance que de la viabilité budgétaire demeure essentiel au profil de crédit relativement solide du Canada, malgré les vents contraires macroéconomiques.
Quatre choses que le budget doit accomplir
1. Rapports d’étape et ajustements, pas de nouveaux programmes
La plupart des pressions budgétaires immédiates sont contenues. Les grandes priorités du programme électoral ont été financées. En matière d’abordabilité, Ottawa a réagi en soutenant les ménages vulnérables face aux droits de douane et au choc pétrolier, aidé par une économie qui s’améliore lentement et par la stagnation des marchés du logement dans bien des régions.
Il existe des moyens de renforcer le programme de croissance, qu’il s’agisse d’autres mesures fiscales allant au-delà de la mégadéduction ou d’une augmentation des actifs investissables au-delà de l’ouverture des aéroports à l’investissement privé prévue par Ottawa, mais le coût élevé de la mégadéduction4, auquel s’ajoutent les arbitrages plus difficiles en matière de recettes ou sur le plan politique qu’impliquent certaines autres mesures, porte à croire qu’Ottawa devrait surtout temporiser. Nous surveillerons néanmoins les messages sur les orientations futures.
La politique non budgétaire demeure un levier clé. La réforme réglementaire prévue dans le projet de loi C-39 (Loi visant à bâtir un Canada fort) est le type de changement décentralisé que nous espérions, qui ouvre la voie à des investissements allant au-delà de ceux qui relèvent du Bureau des grands projets. La politique de concurrence est un autre domaine où les ouvertures n’ont pas encore débouché sur une approche coordonnée.
Au lieu de nouveaux programmes, le budget devrait mettre l’accent sur un compte rendu clair de l’avancement des grandes initiatives et de leur échéancier, ainsi que sur des ajustements ciblés.
Le budget de 2026 donnera probablement un aperçu du Plan des niveaux d’immigration 2027-2029
L’amélioration des marchés du travail et l’émergence d’un bassin de projets pourraient bientôt aggraver les pénuries de main-d’œuvre qualifiée, ce qui laisse entrevoir un ajustement du plan. Nous nous attendons à ce qu’Ottawa s’écarte quelque peu de sa cible de 5 % de résidents temporaires (RT), puisque les récentes révisions démographiques ont révélé un ralentissement des départs de RT : la période d’ajustement pourrait être prolongée ou la proportion finale être plus élevée. Les cibles de résidents permanents pourraient aussi être légèrement revues à la hausse. Les récents changements apportés par le gouvernement au système Entrée express donnent à penser que d’autres changements pourraient être en cours.
2. Un plan pour le logement et la santé
Même si les pressions immédiates sont contenues, deux secteurs de dépenses devront bientôt être pris en compte.
Le budget de 2026 pourrait présenter la prochaine mouture de la Stratégie nationale sur le logement, qui prendra fin en 2027-2028. Le Bureau du directeur parlementaire du budget (DPB) a souligné que le financement fédéral du logement chute de plus de 10 milliards de dollars en 2026-2027 à 4 milliards de dollars d’ici 2028-2029, même en tenant compte de Maisons Canada5. Des mesures annoncées dans la mise à jour, comme les réformes des redevances d’aménagement, ont peut-être rehaussé ce profil, mais elles semblent temporaires.
Plusieurs ententes de financement de la santé conclues avec les provinces prendront aussi fin en 2027-2028, y compris le facteur d’indexation garanti de 5 % du Transfert canadien en matière de santé et des ententes ponctuelles (environ 3 milliards de dollars et plus par année). Les provinces se font de plus en plus entendre pour réclamer une part fédérale du financement durablement plus élevée, car la hausse des coûts des soins de santé a détérioré leurs budgets de 2026, une pression qui persiste. Compte tenu de la récente prolongation d’un an du financement en santé mentale, la ministre de la Santé Marjorie Michel a qualifié ce dossier d’enjeu pour 2027.
Dans ces deux domaines, nous guetterons les efforts d’Ottawa pour obtenir des gains d’efficacité, tant dans ses propres programmes et organismes qu’auprès des provinces, afin de contenir les coûts budgétaires, ainsi que, idéalement, d’éventuelles ententes qui définiraient des engagements à long terme plutôt que des mesures de financement ponctuelles qui reportent le problème à plus tard.
3. Ne pas oublier la défense et les services de garde d’enfants à plus long terme
La défense a été la plus importante initiative du budget de 2025 : 59 milliards de dollars de dépenses déficitaires (selon la comptabilité d’exercice) et 82 milliards de dollars de dépenses financées par emprunt (selon la comptabilité de caisse) sur cinq ans. On peut raisonnablement soutenir que les objectifs d’Ottawa en matière de croissance et de santé budgétaire dépendent tous deux d’une bonne gestion de la défense.
Ottawa a récemment précisé que les dépenses du budget de 2025 correspondent à des dépenses de défense de base de 2,5 % selon les critères de l’OTAN d’ici 2030 (4 % au total6). L’atteinte de la cible de base convenue de 3,5 % d’ici 2035 (5 % au total) pourrait exiger plus de 65 milliards de dollars de dépenses de caisse annuelles supplémentaires d’ici 2035-2036, selon le DPB (en dollars courants7).
Les dépenses de défense sont plus élevées selon la comptabilité de caisse que selon la comptabilité d’exercice, car elles concernent largement des immobilisations. Les montants finissent toutefois par être inscrits au solde budgétaire sous forme de charges d’amortissement. Cela signifie que même le financement alloué aujourd’hui à la défense représentera une augmentation des dépenses bien au-delà de la période de projection actuelle.
Les ententes de prolongation du système pancanadien d’apprentissage et de garde des jeunes enfants jusqu’en 2030-2031 ont été signées avec toutes les provinces, à l’exception de l’Alberta, mais les 43 milliards de dollars prévus au budget pour la prolongation de cinq ans devront être renouvelés avant la fin de la période de projection du budget. Les provinces demandent un cadre de financement d’au moins 10 ans, et certaines restent en dehors de la cible déclarée de 10 $ par jour.
Nous ne prévoyons pas de financement pour l’un ou l’autre de ces engagements dans le budget de 2026, mais nous surveillerons la façon dont Ottawa présente la voie à suivre et gère sa marge de manœuvre budgétaire.
4. Gestion des passifs éventuels importants et examen des programmes
La gestion des passifs éventuels est un autre moyen pour Ottawa de préserver sa marge de manœuvre budgétaire. Les charges annuelles d’Ottawa au titre des passifs éventuels fluctuent, tout en suivant une tendance à la hausse. Elles concernent divers éléments, surtout les revendications autochtones.
Les chiffres définitifs du déficit de 2025-2026 pourraient comprendre des charges de 10 à 15 milliards de dollars et plus au titre des passifs éventuels.
Le budget de 2025 l’annonçait déjà, ce qui laisse supposer que les prévisions intégraient une charge annuelle d’environ 10 milliards de dollars, soit la moyenne annuelle, avec un montant plus élevé en 2025-2026. Une provision pluriannuelle a également été constituée pour les créances fiscales irrécouvrables; si elle était imputée en une seule fois, nous estimons qu’elle s’élèverait à 5 milliards de dollars pour ramener l’ancienneté des créances fiscales actuelles à sa moyenne d’avant la pandémie.
Les passifs doivent respecter certains critères pour être comptabilisés, mais dans la mesure où Ottawa dispose d’une marge de manœuvre, devancer leur comptabilisation contribuerait à assainir les finances publiques en aidant à éviter de futures surprises qui compromettraient la trajectoire descendante du déficit. Cela dit, comptabiliser le passif est une chose; gérer le passif en est une autre, et les fonds ne sont pas débloqués tant que le problème n’est pas résolu.
Une autre façon d’établir une réserve pour éventualités budgétaires est de rationaliser les dépenses existantes.
L’examen des dépenses du budget de 2025 reposait sur une base étroite, soit les seules opérations gouvernementales, ce qui épargnait les transferts aux particuliers et aux provinces. De toute évidence, la préférence politique est de maintenir le statu quo, surtout tant qu’un soutien unifié est important pour le programme de croissance. Néanmoins, nous chercherons des signes qu’Ottawa réalise des gains d’efficacité ou réduit les programmes inefficaces en prévision de choix potentiellement plus difficiles à l’avenir.
À propos de l’auteur :
Cynthia Leach est économiste en chef adjointe à RBC, où elle se concentre sur l’analyse budgétaire fédérale et provinciale, les politiques gouvernementales, la démographie et d’autres recherches thématiques.
- Nous supposons que toutes les annonces concernant la défense sont couvertes par les enveloppes de financement antérieures et qu’aucun rééchelonnement des dépenses existantes n’a lieu, un tel rééchelonnement étant difficile à prévoir. ↩︎
- La mise à jour prévoyait déjà une hausse beaucoup plus marquée du besoin d’emprunt total, soit 672 milliards de dollars sur la période de projection de cinq ans, comparativement à 296 milliards de dollars pour le déficit cumulé. On ne sait pas exactement quel montant de dépenses de référence pour les grands projets ou de prêts de la Couronne est intégré à ce chiffre brut. ↩︎
- https://www.cppinvestments.com/insights-institute/trusted-but-untapped-canadas-next-competitive-advantage-is-investibility ↩︎
- La mégadéduction pour les sociétés a été coûteuse : contrairement au discours d’Ottawa, nous croyons que son application à l’activité existante fera en sorte que le coût budgétaire dépassera les retombées directes sur la croissance. À elle seule, elle ne transformera pas le paysage de l’investissement, mais il s’agit d’un ajout positif qui devrait entraîner une légère hausse permanente du PIB, que nous estimons à environ 0,2 % au cours de la prochaine décennie, davantage concentrée sur la fin de la période. ↩︎
- https://www.pbo-dpb.ca/en/publications/RP-2526-020-S–build-canada-homes-outlook-housing-programs-under-budget-2025–maisons-canada-perspectives-entourant-programmes-logement-dans-cadre-budget-2025 ↩︎
- La cible de 5 % de l’OTAN comprend au moins 3,5 % du PIB en dépenses de défense de base selon la définition existante de l’OTAN, et jusqu’à 1,5 % en dépenses accessoires soutenant la défense et la sécurité (comme les infrastructures essentielles). ↩︎
- https://distribution-a617274656661637473.pbo-dpb.ca/b9f6943126db9046c5ab3cf60dd1e2e24fa6ddecc55ea53677581b0207a7aebe ↩︎
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

