

 FR


Le budget de 2026 reprend une formule bien connue : l’amélioration du scénario de référence compense d’importantes nouvelles dépenses, ce qui maintient le solde budgétaire et les points d’ancrage budgétaires sur la trajectoire prévue.
L’objectif d’investissements privés de 500 milliards de dollars du gouvernement Carney bénéficie de la Mégadéduction à la productivité, du financement prévu dans le cadre de la stratégie nationale d’électrification et de diverses mesures de soutien. Toutefois, le budget de 2026 ne marque pas de changement de cap stratégique et n’apporte pas de nouvelles réalisations phares pour les grands projets et la défense – et nous ne nous y attendions pas non plus, compte tenu du long délai d’exécution de ces initiatives.
Par ailleurs, le budget de 2026 consacre un financement important aux grandes infrastructures sociales et aux mesures d’abordabilité, en particulier au financement destiné aux Autochtones, au logement hors marché et aux aides directes ponctuelles liées au coût de la vie. Au total, la moitié des 150 milliards de dollars prévus dans le budget en nouvelles mesures est consacrée aux dépenses courantes et non aux dépenses en immobilisations.
Les enjeux liés à la stratégie budgétaire du gouvernement s’en trouvent accrus. Les retombées du programme d’investissement sur la croissance sont attendues à plus long terme et demeurent incertaines.
L’augmentation importante dès maintenant des dépenses courantes pour régler les problèmes d’abordabilité pourrait réduire la capacité de prendre en charge les investissements futurs, surtout alors que d’autres engagements budgétaires importants (implicites) liés à la défense, à la santé et aux services de garde d’enfants se profilent à l’horizon.
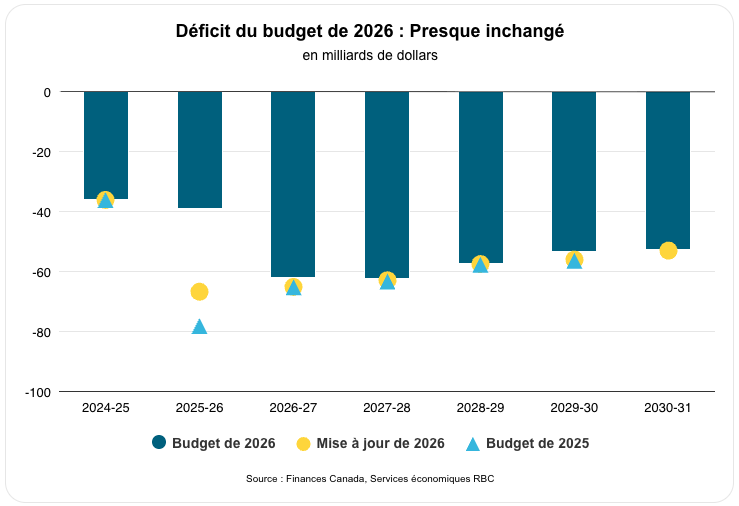
Les déficits sont stables après une forte amélioration en 2025-2026, mais les dépenses demeurent élevées
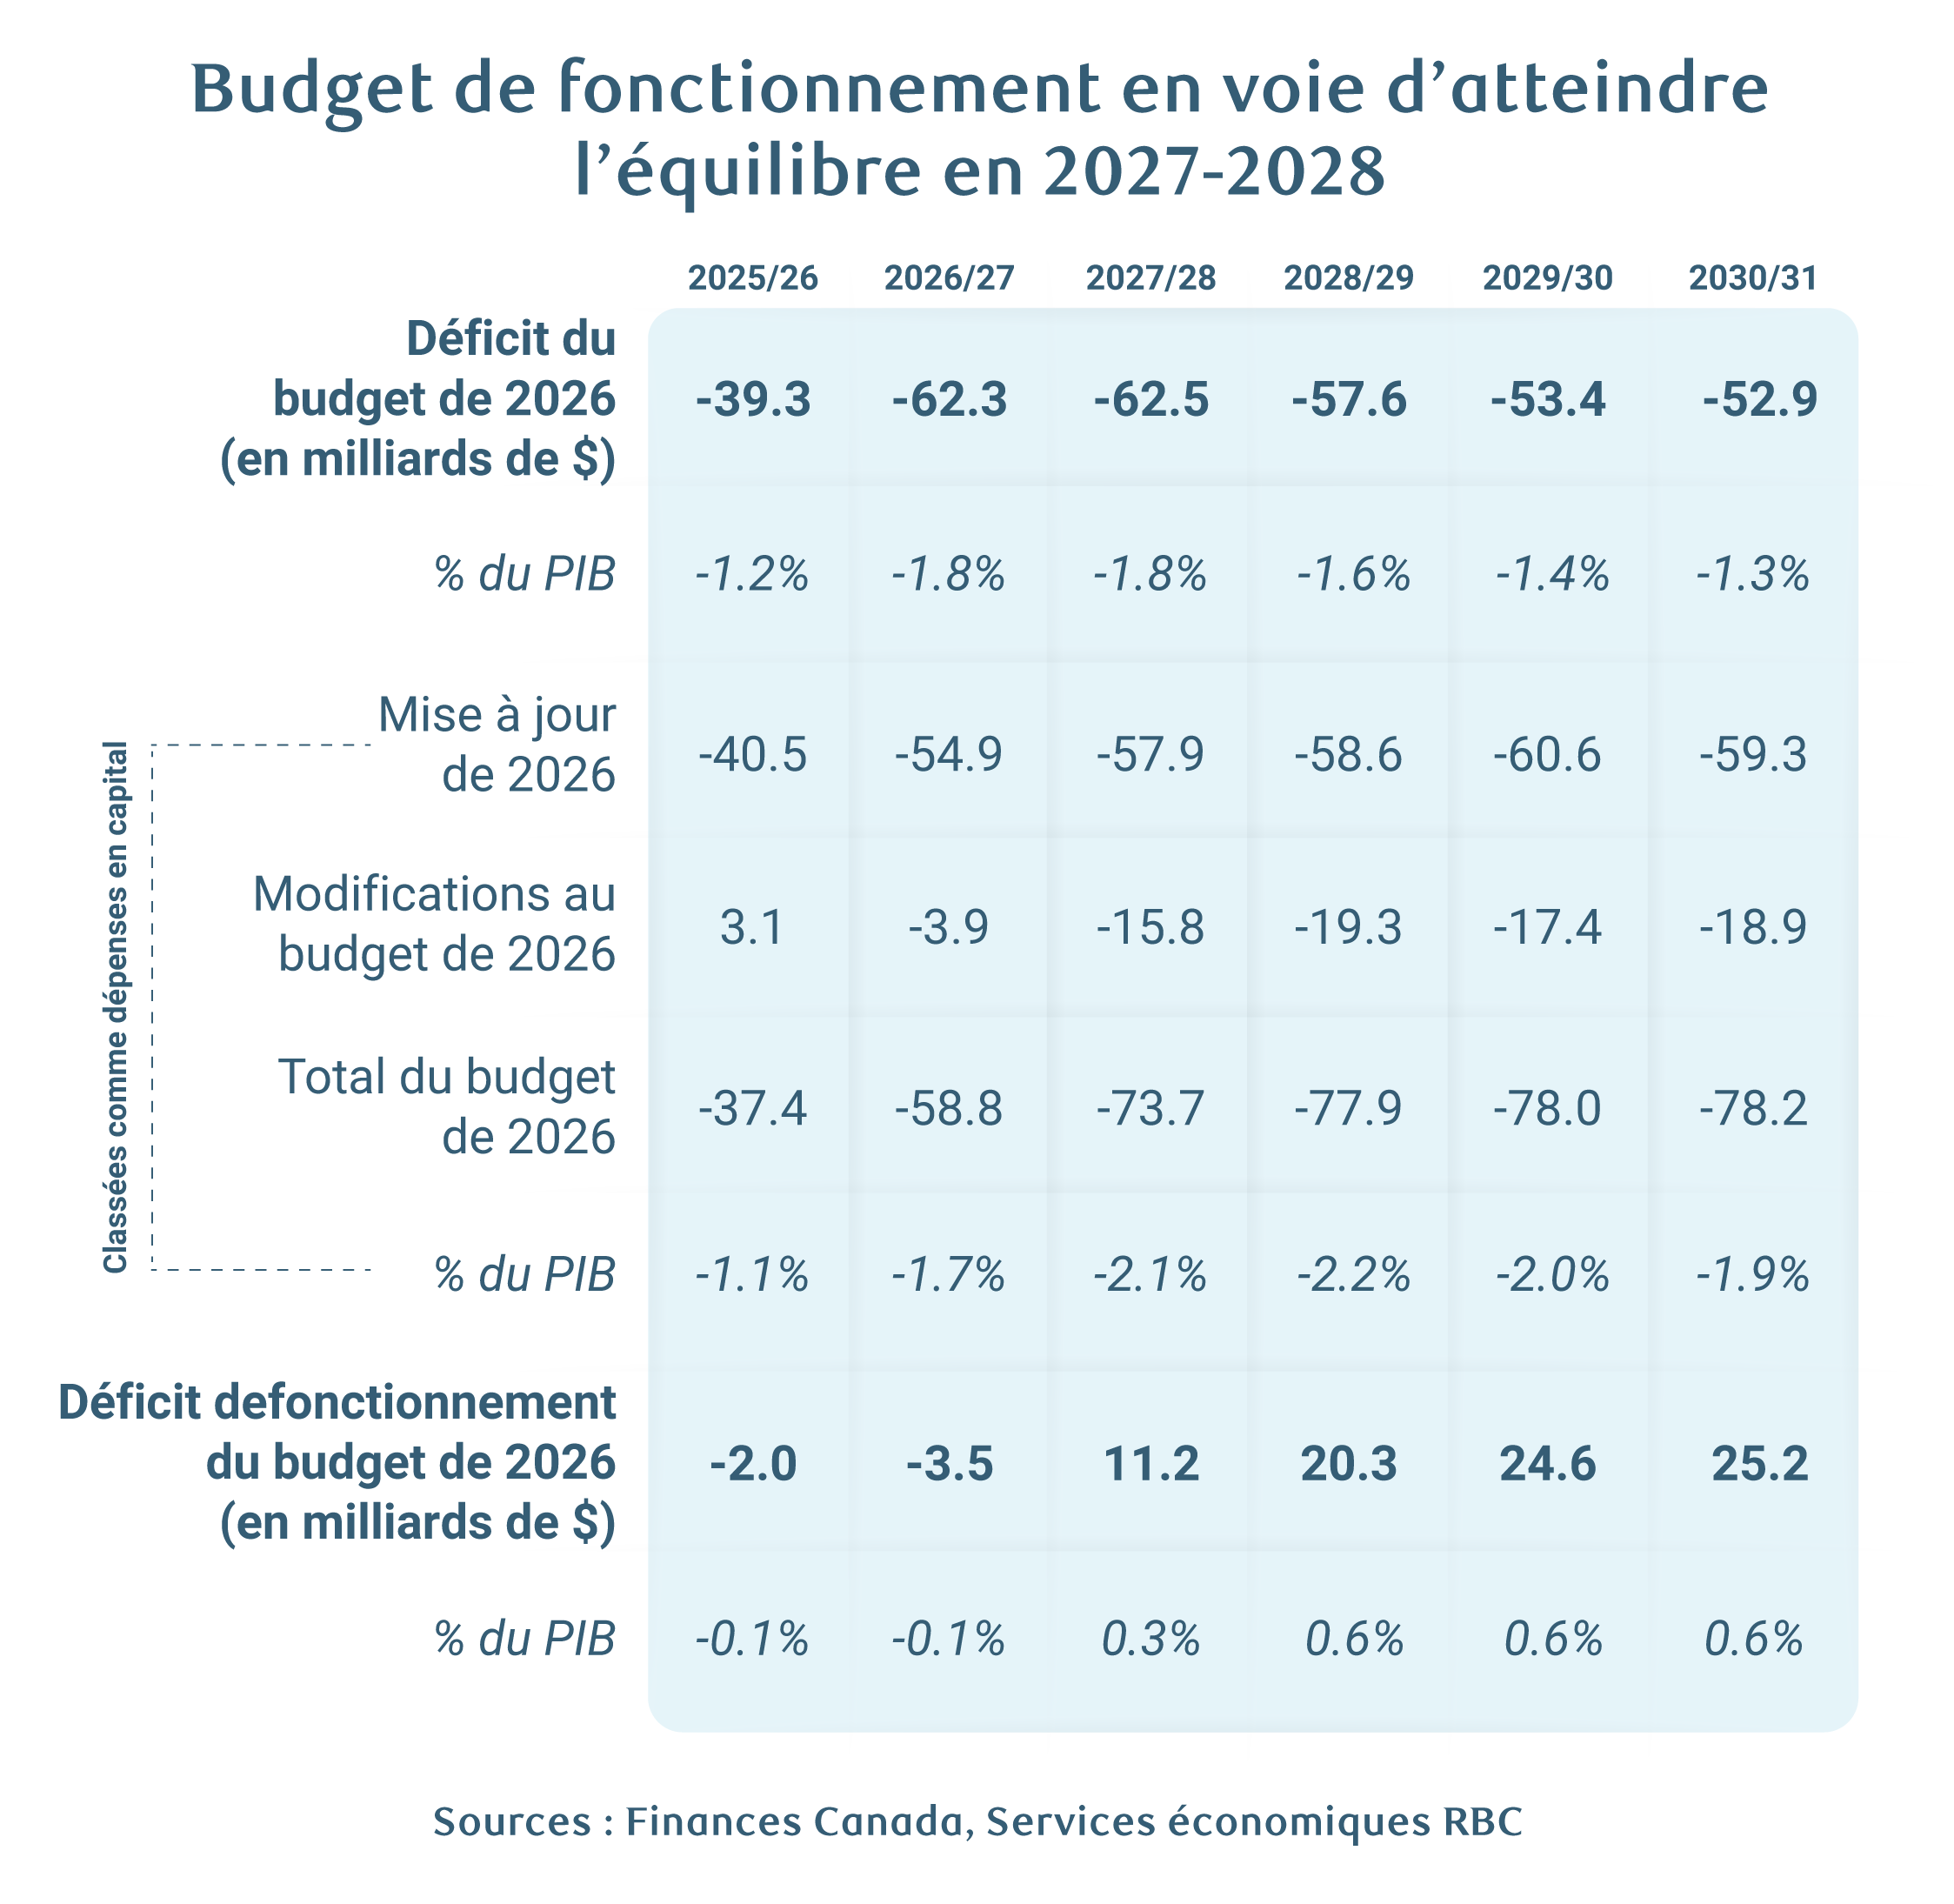
La trajectoire du déficit prévue dans le budget de 2026 nous a beaucoup surpris par rapport à notre prévision. À compter de 2026-2027, elle demeure pratiquement inchangée par rapport à la mise à jour du printemps, de sorte que le ratio déficit/PIB poursuit sa baisse.
À 39 milliards de dollars, le chiffre préliminaire pour 2025-2026 s’est également avéré inférieur de 30 milliards de dollars au déficit projeté de 67 milliards de dollars dans la mise à jour. Pendant la majeure partie de l’exercice 2025-2026, nous pensions que le déficit serait beaucoup plus faible. Même après 11 mois de suivi, la Revue financière faisait encore état d’un déficit cumulé de seulement 25,6 milliards de dollars. L’édition de mars l’a ensuite révisé à la hausse, à 55,3 milliards de dollars. D’importants redressements de fin d’exercice, liés à des recettes fiscales plus élevées en fin d’exercice, ont clairement inversé la tendance.
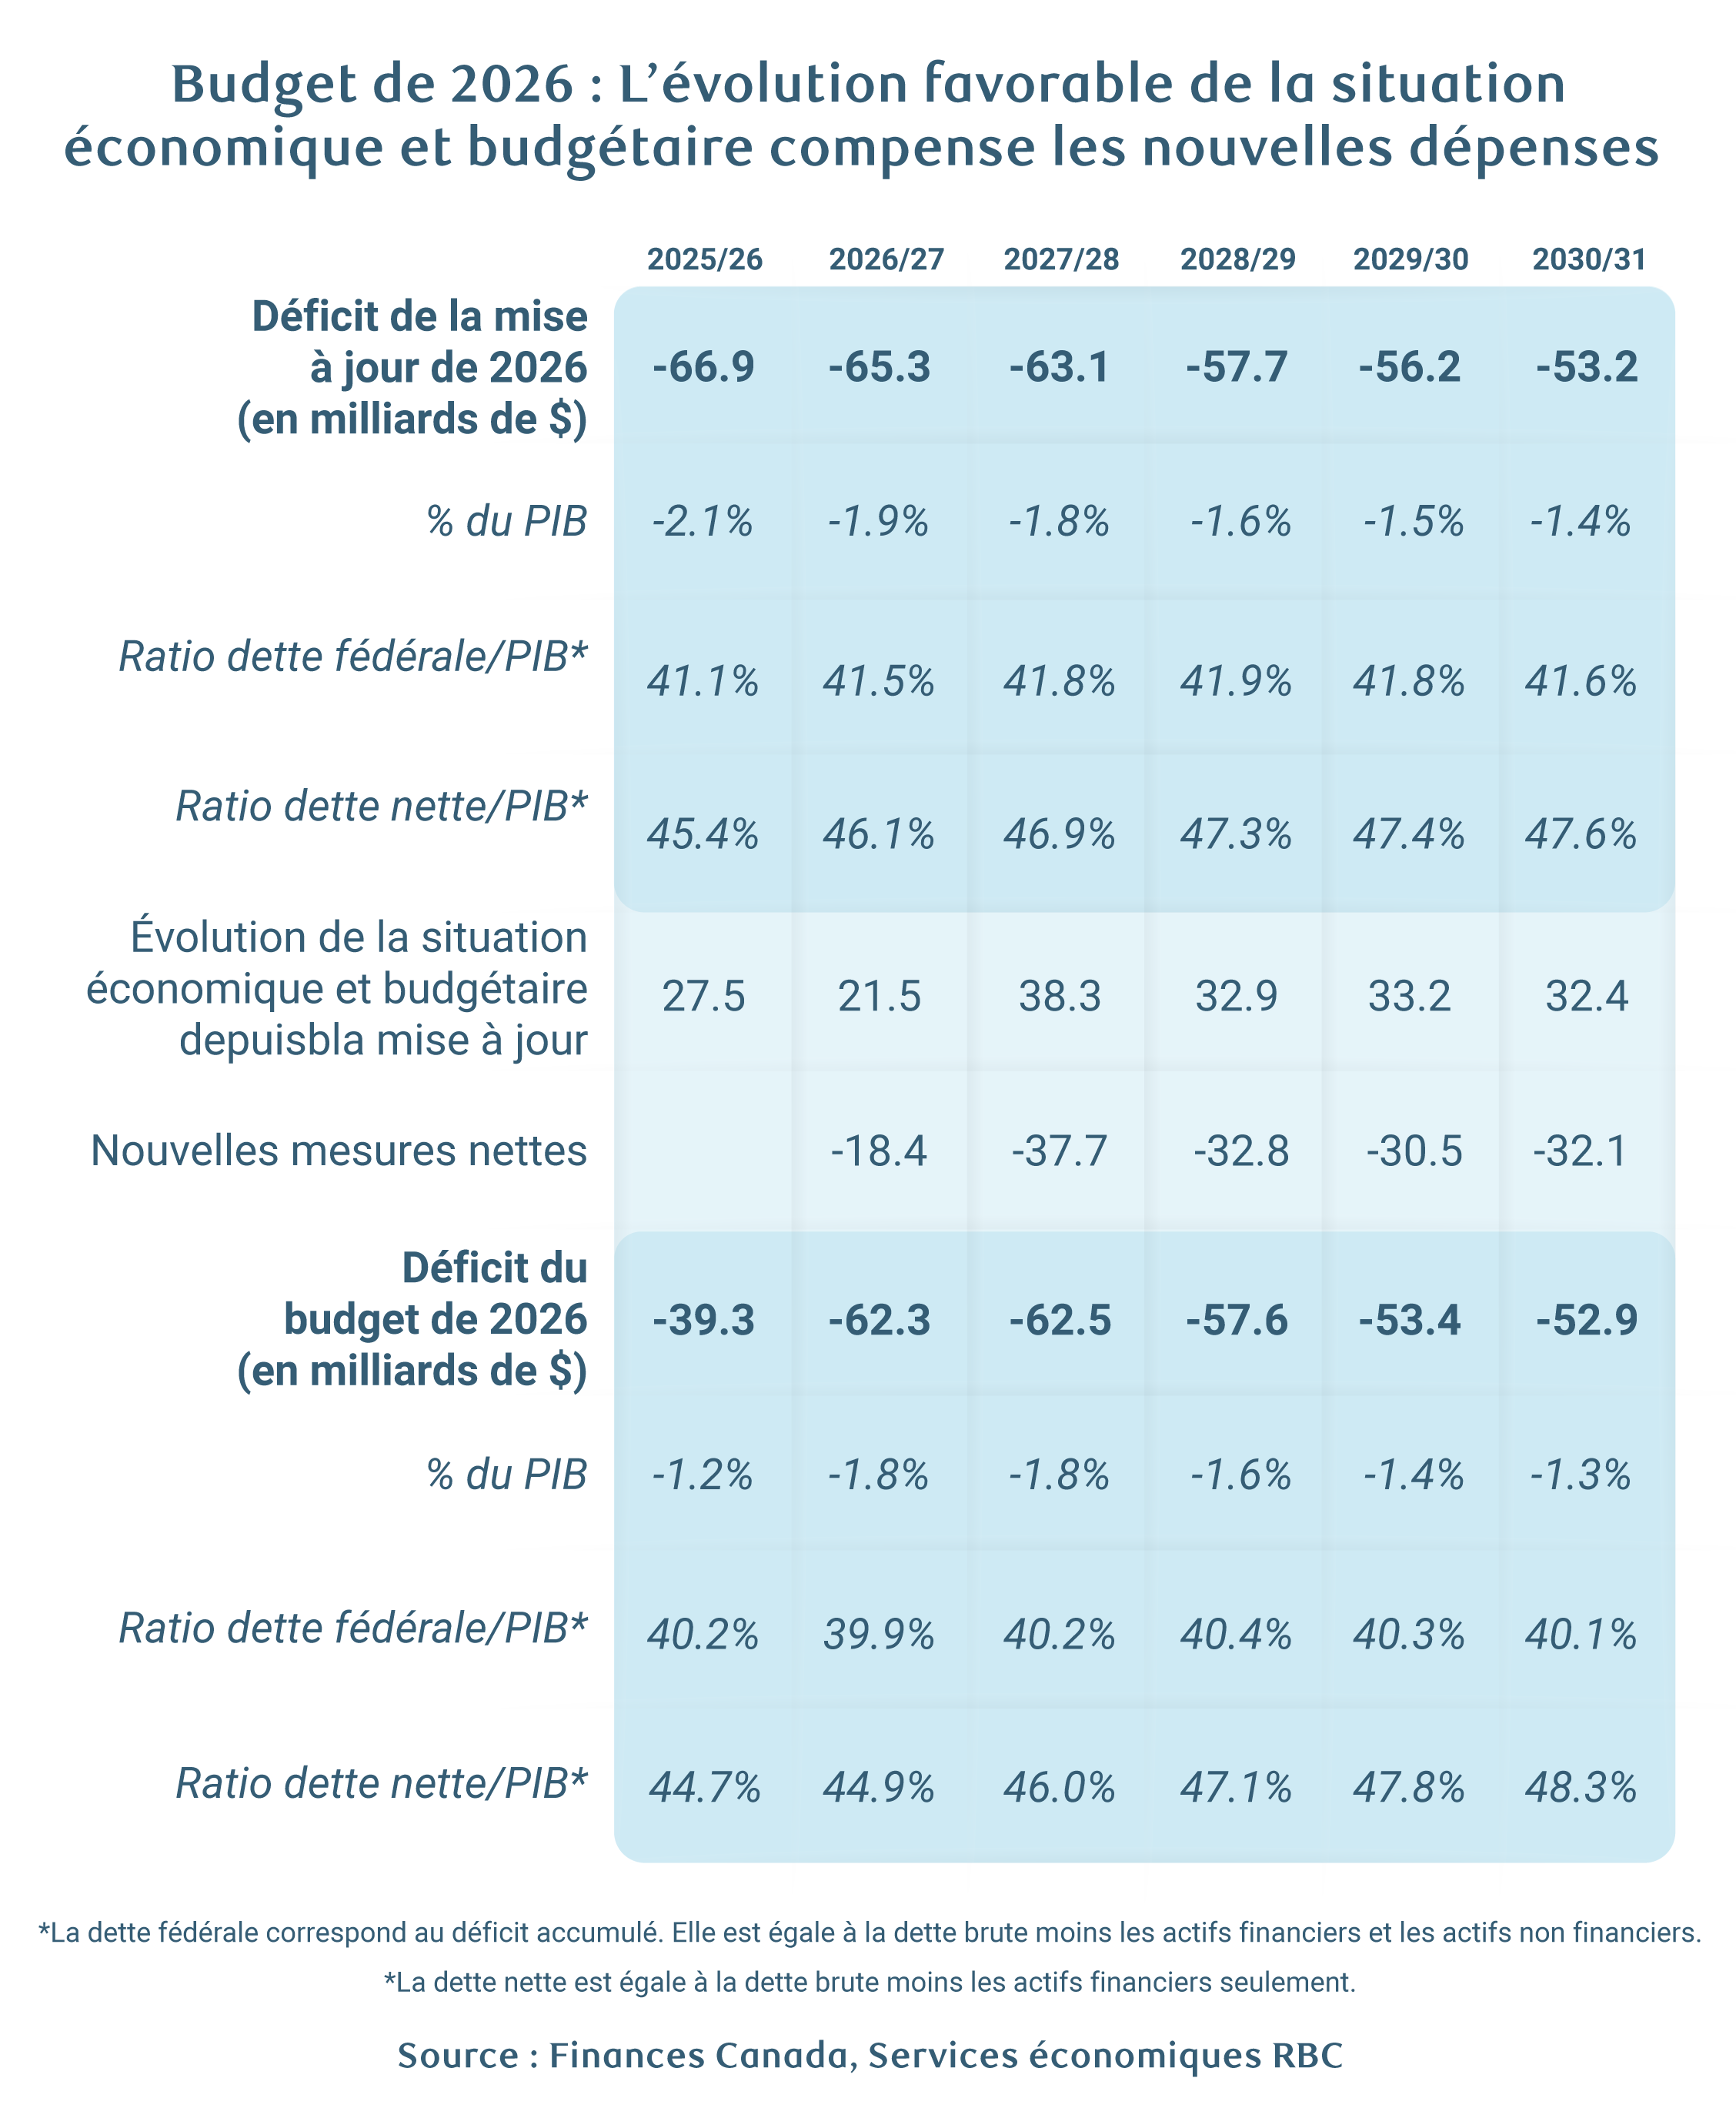
Toutefois, comme dans le cas de la mise à jour, un profil de déficit prospectif essentiellement inchangé ne signifie pas que les nouvelles dépenses sont contenues. Au contraire, sur les cinq exercices à compter de 2026-2027, l’évolution favorable de la situation économique et budgétaire représente 158 milliards de dollars, auxquels correspondent 152 milliards de dollars de nouvelles dépenses.
Cibles budgétaires
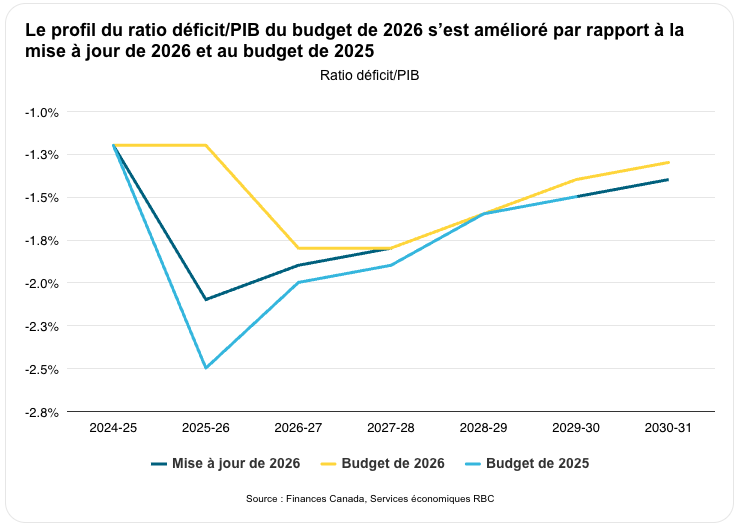
Ottawa a établi deux cibles budgétaires : i) un ratio déficit/PIB en baisse et ii) l’équilibre du budget de fonctionnement d’ici 2028-2029. Le gouvernement s’est aussi fixé comme objectif budgétaire global d’attirer 500 milliards de dollars en investissements privés (1 000 milliards de dollars au total) sur cinq ans.
Comme indiqué ci-dessus, la cible i) continue d’être atteinte. Le budget de 2026 présente une trajectoire plus favorable et un meilleur résultat en fin de période que la mise à jour du printemps et le budget de 2025.
Selon les tableaux des dépenses en capital du budget, la moitié des nouvelles dépenses du budget de 2026 est considérée comme une dépense en capital selon la définition du gouvernement (le budget indique que les deux tiers des nouvelles mesures soutiennent la croissance et les investissements). Le budget de 2026 continue d’atteindre la cible ii), avec un budget de fonctionnement équilibré prévu un an plus tôt en 2027-2028.
Le budget de 2026 réaffirme l’importance qu’Ottawa accorde à l’objectif de 500 milliards de dollars et fait état des progrès accomplis vers cet objectif.
Dette et besoins d’emprunt
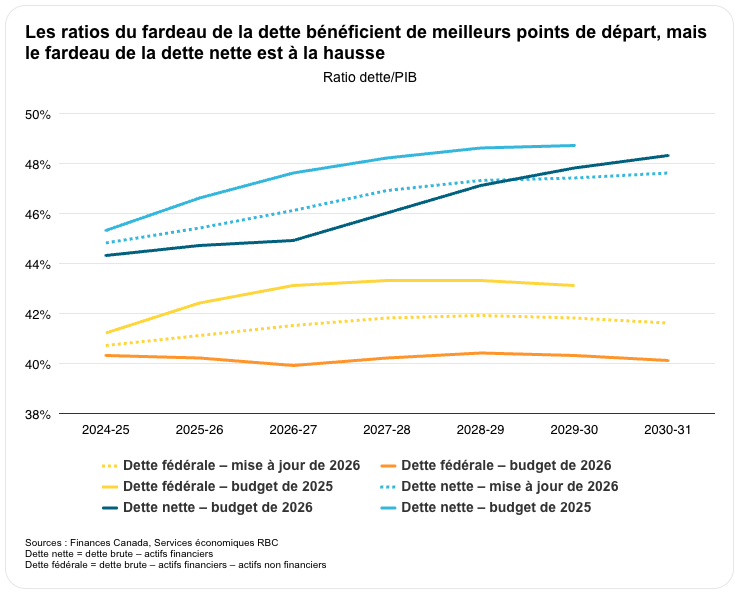
Le ratio de la dette fédérale au PIB – le ratio du fardeau de la dette privilégié par Ottawa, qui exclut les actifs financiers et non financiers de la dette brute – bénéficie d’un meilleur point de départ grâce à un PIB nominal de référence plus élevé. Ce ratio reste inférieur aux niveaux projetés dans la mise à jour du printemps et dans le budget de 2025 tout au long de la période de projection. Il demeure stable tout au long de la période, sans amorcer de baisse avant le milieu des années 2030 dans les projections de référence à long terme d’Ottawa, comme auparavant.
Le fardeau de la dette nette évolue toutefois un peu différemment : il augmente à partir de 2026-2027. La dette nette correspond à la dette brute moins les seuls actifs financiers et présente un intérêt particulier pour les investisseurs et les agences de notation. Toutefois, avec un meilleur point de départ, ce ratio n’est que légèrement plus élevé en 2030-2031 que dans la mise à jour du printemps.
La trajectoire différente s’explique par les emprunts contractés par Ottawa pour financer des actifs non financiers.
Les besoins financiers cumulatifs d’Ottawa sur les cinq exercices allant de 2026-2027 à 2030-2031 devraient maintenant s’établir à 765 milliards de dollars, soit des besoins supérieurs de 19 milliards de dollars par année en moyenne aux chiffres de la mise à jour du printemps. Le principal facteur est le niveau plus élevé des dépenses d’acquisition d’actifs non financiers, surtout dans le domaine de la défense. Les projections plus élevées pour les emprunts des sociétés d’État et les règlements liés aux passifs éventuels y contribuent également.
Plan d’emprunt
Aucun changement n’a été apporté aux émissions prévues d’obligations du gouvernement du Canada pour l’exercice 2026-2027, qui s’établissent à 298 milliards de dollars canadiens. Cela signifie que le rythme actuel des émissions d’obligations devrait être maintenu durant le reste de l’exercice. Les besoins financiers plus élevés de l’exercice 2026-2027 sont financés par une augmentation de 16 milliards de dollars canadiens de l’encours prévu des bons du Trésor, qui atteint ainsi 284 milliards de dollars canadiens au 31 mars 2027.
Pour l’exercice 2027-2028, les émissions prévues d’obligations augmentent de 18 milliards de dollars canadiens pour atteindre 316 milliards de dollars canadiens. Les émissions à 2 ans et à 5 ans sont revues à la hausse, tandis que celles à 10 ans et à 30 ans sont maintenues. Selon le budget, l’encours des bons du Trésor devrait encore augmenter de 6 milliards de dollars canadiens au cours de l’exercice 2027-2028, pour s’établir à 290 milliards de dollars canadiens au 31 mars 2028.
– Simon Deeley, stratégiste, Taux canadiens
Recettes et dépenses
Les évolutions économiques et budgétaires positives qui compensent les nouvelles dépenses sont attribuées, dans une proportion d’environ 70 %, à des recettes plus élevées, principalement des impôts sur le revenu en raison de prix du pétrole plus élevés et du report d’un niveau de référence plus solide pour 2025-2026.
Les 30 % restants proviennent de charges de programmes directes moins élevées, réduites en moyenne de 12,4 milliards de dollars par année. Cela tient à une meilleure évaluation du calendrier et du recours aux mesures dans un large éventail de dépenses fédérales hors immobilisations. Bien qu’il puisse s’agir en partie de retards dans les initiatives récentes, cette réduction s’applique à l’ensemble de la catégorie de charges, qui a fortement augmenté au cours des dernières années, et est présentée comme une révision à la baisse permanente du profil des charges de programmes directes.
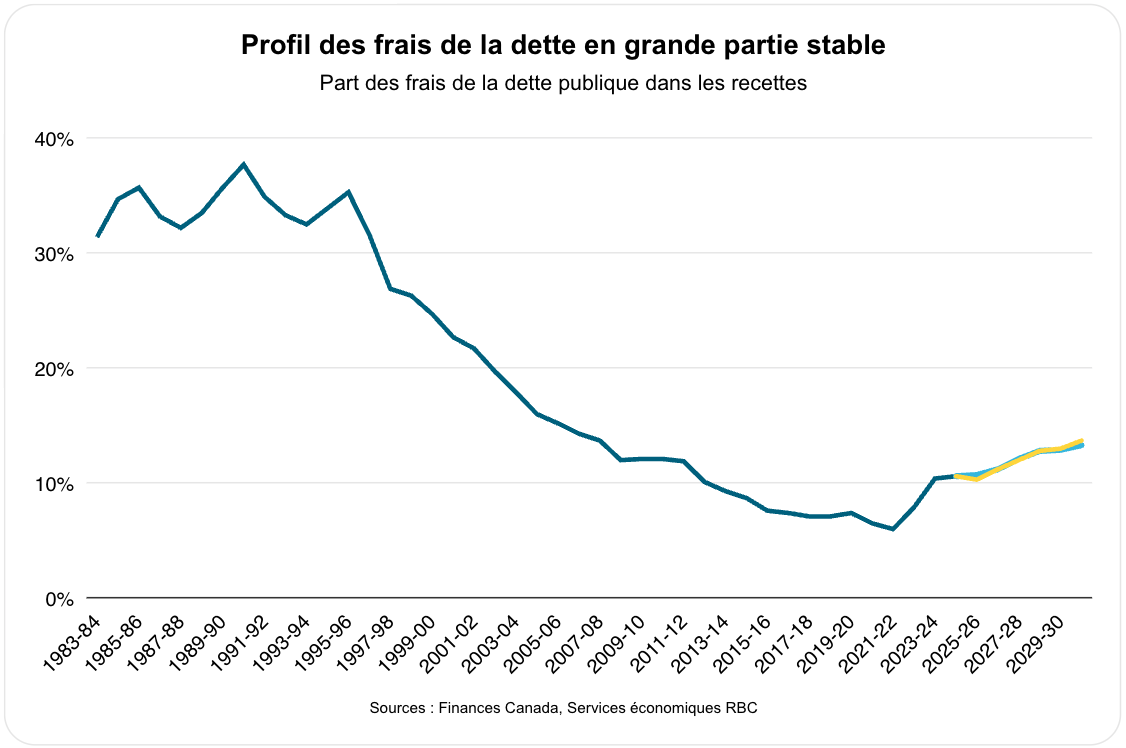
Les frais de la dette publique suivent essentiellement le même profil que celui de la mise à jour du printemps, avec une tendance à la hausse au cours de la période de projection.
Nouvelles mesures
Le budget de 2026 combine de nouveaux incitatifs importants pour les investissements privés – notamment la mégadéduction – avec de nombreuses mesures de soutien aux infrastructures sociales et à l’abordabilité.
Mesures ayant le coût budgétaire le plus élevé sur cinq ans
-
36 milliards de dollars – Mégadéduction pour la productivité
Comme prévu, la mégadéduction d’impôt pour les sociétés a été la principale mesure du budget de 2026.
La principale mesure fiscale d’Ottawa pour aider les petites entreprises, l’Incitatif de croissance du Canada, prévoit une exonération d’impôt sur les gains en capital et le report de l’impôt à payer sur ces gains. Son coût budgétaire reste modéré. Le budget comprend également une série de mesures de simplification fiscale.
-
27 milliards de dollars – Faire progresser la réconciliation avec les peuples autochtones
Même si le texte du budget ne souligne pas ce nouvel engagement important, le budget de 2026 prévoit au moins 12 milliards de dollars pour les infrastructures autochtones, notamment pour l’approvisionnement en eau potable, ainsi que pour le logement et d’autres infrastructures dans les collectivités des Premières Nations. Le reste vise l’éducation, les enfants et les familles, ainsi que la santé et la sécurité.
-
16 milliards de dollars – Logement et mesures de soutien connexes
Le logement, en particulier hors marché, fait l’objet d’une attention particulière, avec un nouvel objectif : mettre fin à l’itinérance d’ici 10 ans. Environ 11 milliards de dollars sont versés à Maisons Canada pour un nouveau fonds qui vise à associer au logement des services intégrés de santé et de soutien social, à couvrir les dépenses en immobilisations liées au nouveau financement provincial et territorial de soutien et de transition et à renouveler l’Allocation canadienne pour le logement.
Maisons Canada reçoit aussi une injection de liquidités de 13 milliards de dollars sur 10 ans à compter de 2028-2029 pour accroître l’offre de logements hors marché, même si l’incidence selon la comptabilité d’exercice devrait être moindre. Le budget comporte aussi de nouveaux engagements visant à lui fournir des terrains fédéraux pour le logement.
Malgré les nouveaux engagements importants, le budget ne précise pas s’il s’agit de la nouvelle Stratégie nationale sur le logement (l’ancienne expire en 2027-2028) ni comment le soutien fédéral global au logement évoluera par rapport au profil en baisse précédemment prévu par le Bureau du directeur parlementaire du budget.
-
14 milliards de dollars – Mesures de soutien direct à l’abordabilité
Cela comprend une combinaison de mesures annoncées précédemment et de nouvelles mesures. La nouveauté est un autre complément ponctuel de 50 % en 2027 à l’Allocation canadienne pour l’épicerie et les besoins essentiels (c.-à-d. l’ancien crédit pour la TPS/TVH), d’un coût de près de 5 milliards de dollars sur cinq ans. Autrement, la prolongation de la réduction de la taxe fédérale sur les carburants, le financement visant à stabiliser les services de garde d’enfants à l’échelle nationale et le financement de nouveaux programmes de rénovation avec installation de thermopompes – toutes des mesures déjà annoncées – représentent l’essentiel du solde.
-
11 milliards de dollars – Soutenir les travailleurs et les entreprises
Initiatives d’allègement des droits de douane et de diversification annoncées précédemment.
-
9 milliards de dollars – Propulser un Canada fort (Stratégie nationale sur l’électricité)
Le budget fait la promotion d’un financement fédéral de 50 milliards de dollars jusqu’en 2050 pour la Stratégie nationale sur l’électricité publiée en mai, et la majeure partie de ce total est probablement attribuable à des crédits d’impôt pour l’énergie propre déjà annoncés. Les coûts inscrits au budget concernent l’élargissement de l’admissibilité à ces crédits d’impôt pour l’énergie propre et leur prolongation jusqu’en 2040, alors qu’ils devaient prendre fin en 2034. Ils couvrent aussi certaines infrastructures et certains projets dans le secteur de l’électricité, ainsi que des infrastructures de recharge pour véhicules électriques.
-
Non budgétaire : Plan des niveaux d’immigration 2027-2029
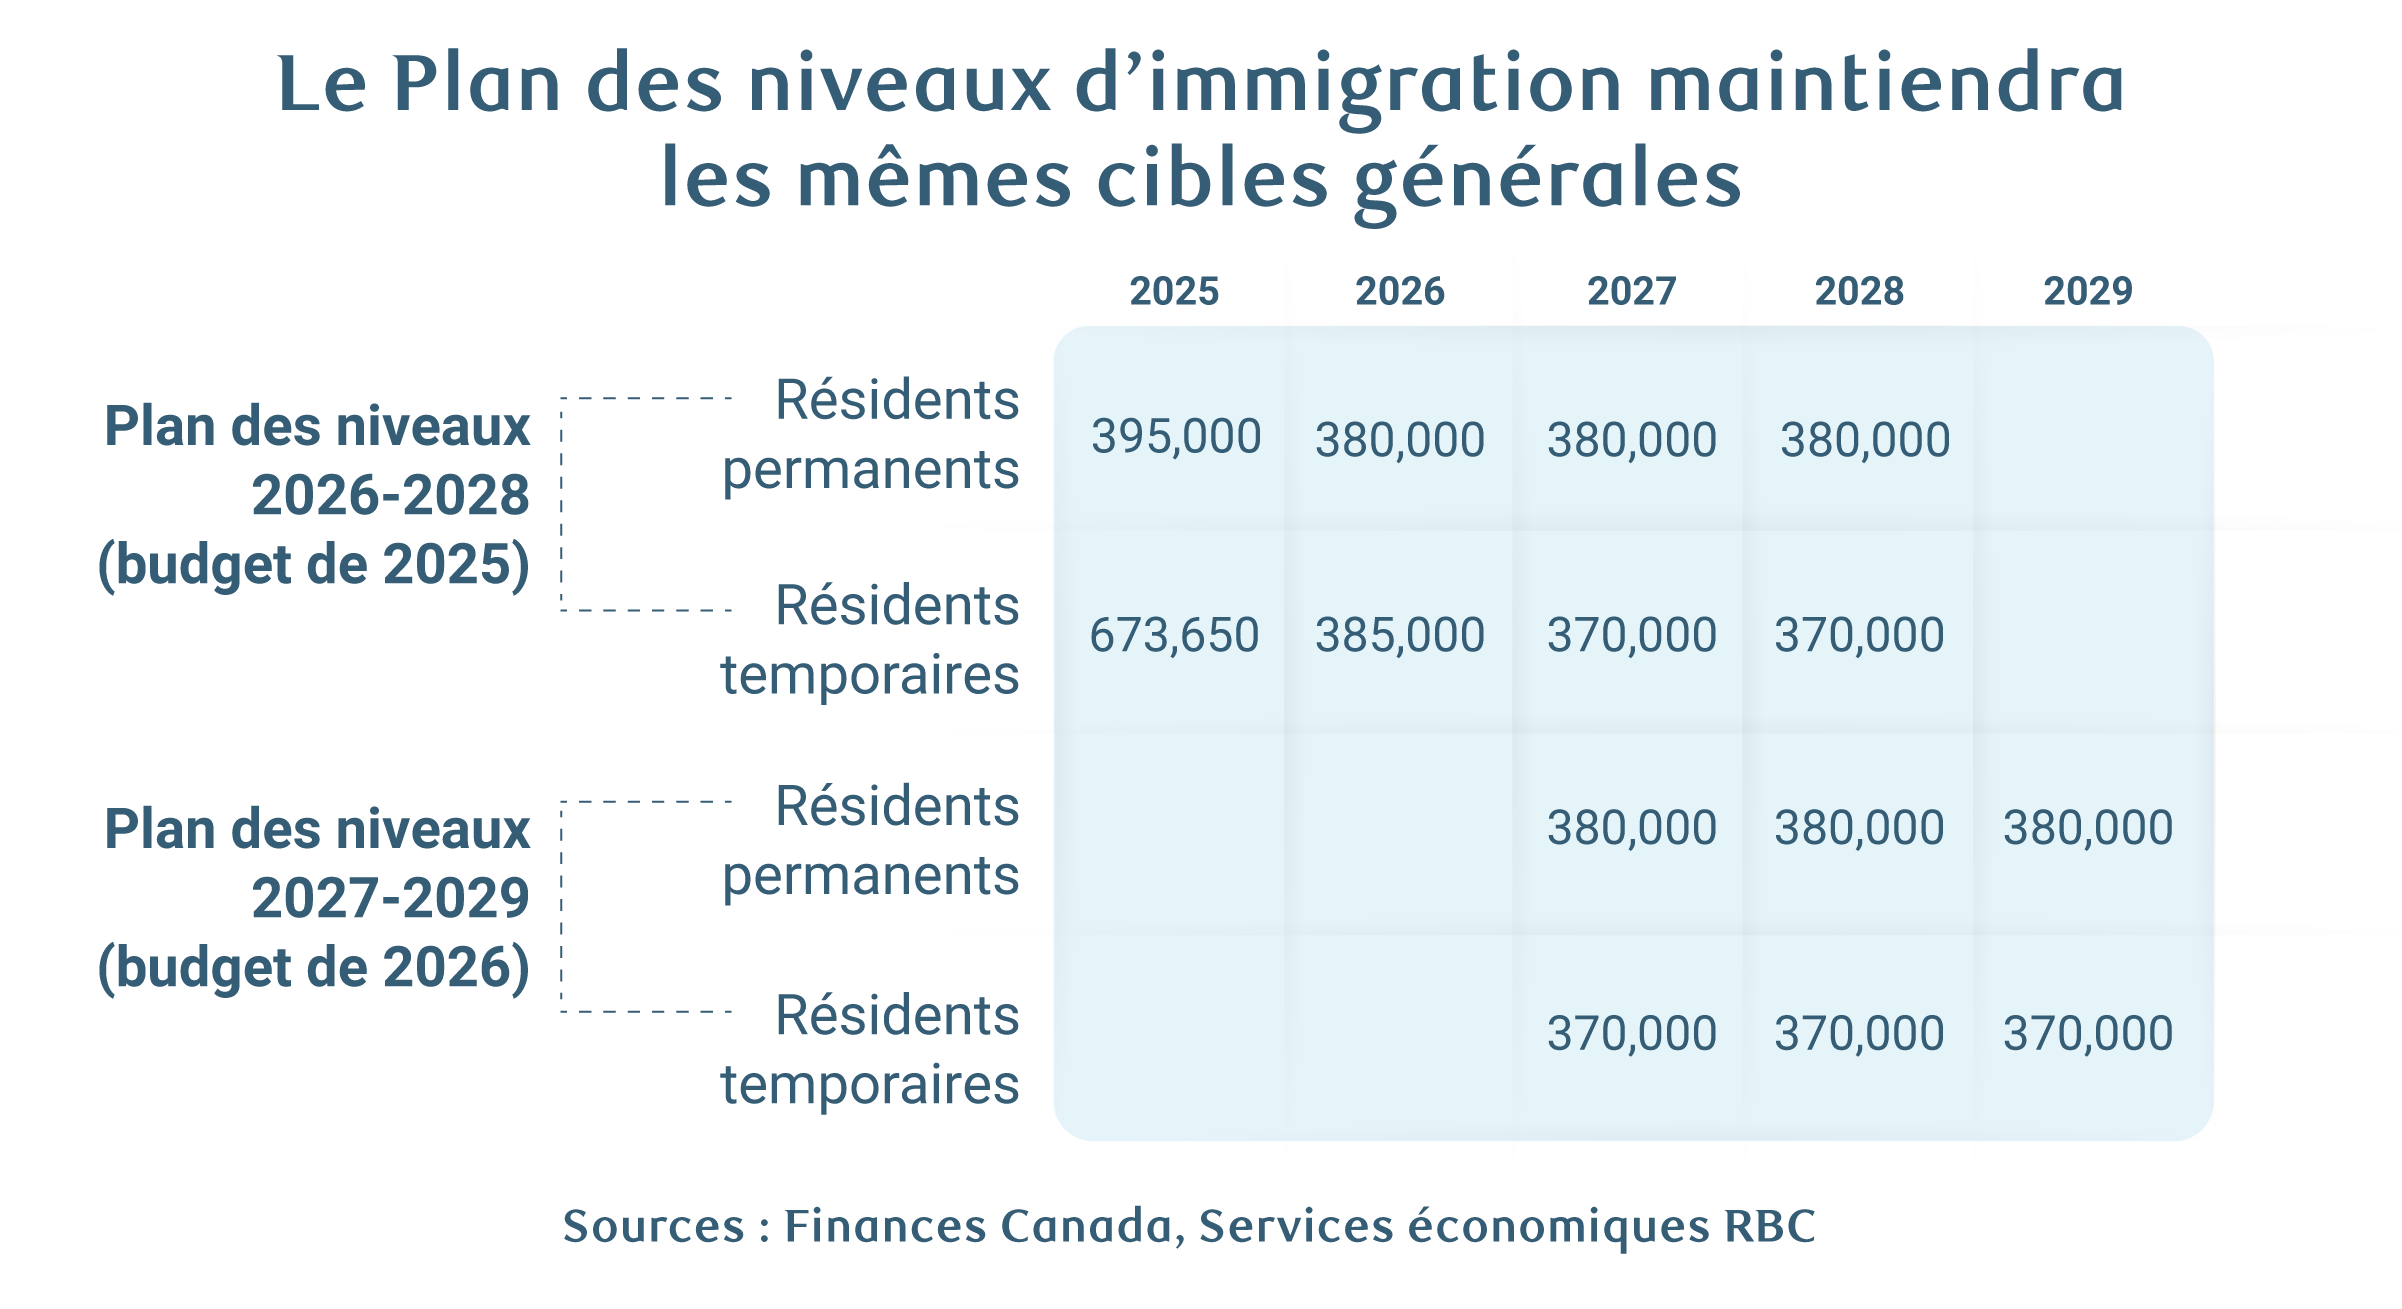
Même si le budget souligne que le plan maintiendra les mêmes cibles générales, il semble reconduire une mesure de l’an dernier sous la forme d’une catégorie d’admission ponctuelle qui pourrait permettre à 200 000 résidents temporaires supplémentaires d’obtenir la résidence permanente. Bien qu’il semble s’agir d’un assouplissement important des cibles d’admission de résidents permanents (encore plus élevées que celles des plans des niveaux au plus fort de la flambée démographique), nous fournirons bientôt une analyse complète du plan publié en parallèle.
Pour ce qui est des résidents temporaires – principale raison de la flambée démographique –, le budget de 2026 maintient le nombre d’arrivées, mais ne précise pas quand sera atteinte la cible antérieure, selon laquelle les résidents temporaires devaient représenter 5 % de la population. Statistique Canada a récemment publié des révisions des données démographiques montrant un rythme plus lent des sorties de résidents temporaires.
À propos des auteurs :
Cynthia Leach est économiste en chef adjointe à RBC, où elle se concentre sur l’analyse budgétaire fédérale et provinciale, les politiques gouvernementales, la démographie et d’autres recherches thématiques.
Salim Zanzana est économiste à RBC. Il se concentre sur les questions macroéconomiques émergentes, allant des tendances du marché du travail aux changements dans la croissance structurelle à long terme du Canada et d’autres économies mondiales
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

