

 FR


Notre idée de base cette année a été de ne pas miser contre l’économie américaine : un consommateur à revenu élevé résilient, un marché du travail solide, de généreuses dépenses budgétaires et un essor des investissements alimenté par l’IA stimulant la plus grande économie du monde. Cependant, une vigueur soutenue peut également avoir un prix, et, à la fin de l’été, trois événements ont montré à quel point il est difficile de maintenir l’équilibre.
-
C’est toujours vrai : les États-Unis ont besoin de travailleurs, pas d’emplois. Le taux de chômage a commencé l’été à 4,3 % et a baissé à 4,1 %, car la croissance de l’emploi a dépassé les attentes. Les États-Unis en sont maintenant à environ 80 000 par mois, après n’avoir créé que 10 000 emplois par mois en 2025. C’est particulièrement vigoureux, étant donné que notre estimation du point d’équilibre de la croissance de l’emploi a diminué à environ 20 000 par mois, car le nombre record de départs à la retraite et le ralentissement de l’immigration signifient que l’économie n’a pas besoin de créer le même nombre d’emplois qu’auparavant.
Par ailleurs, les mises à pied frôlent des creux historiques, les offres d’emploi continuent d’augmenter plus rapidement que la main-d’œuvre civile et les travailleurs récemment mis à pied ont près de 40 % de chances de réintégrer le marché du travail d’ici cinq semaines. Il s’agit généralement d’une bonne nouvelle pour les consommateurs, mais un resserrement des marchés de l’emploi à ce niveau peut également signifier que la disponibilité de la main-d’œuvre devient plus difficile, ce qu’il faut surveiller.
-
L’inflation va dans la mauvaise direction, et ce n’est pas seulement une question d’énergie. Plus de la moitié des composantes de l’indice des prix à la consommation dépassent 3 %. Il y a en effet une diffusion de l’inflation parmi les indicateurs, mais aussi entre les indicateurs : les données de l’indice ISM et de l’indice des prix à la production confirment que l’inflation semble accélérer, et non ralentir. Les prix des biens courent toujours un risque, puisque les droits de douane sont toujours en place, et il y a des signes que les prix élevés de l’énergie se répercutent sur les tarifs aériens et d’autres secteurs. Les coûts de transport, en particulier, ont bondi, ce qui augmente le risque que les prix des biens soient poussés à la hausse.
-
La Réserve fédérale a relevé les taux pour la première fois en trois ans, non pas pour tenter d’ouvrir le détroit d’Ormuz et faire baisser les prix de l’énergie, mais pour chercher à :
-
Endiguer toute répercussion potentielle des prix élevés de l’énergie sur l’ensemble des prix.
-
Atténuer légèrement l’inflation alimentée par la demande, dont une partie est toujours en cours.
Nous nous attendons à deux autres hausses de la Fed cette année, ce qui ne sera pas suffisant pour modifier nos perspectives à l’égard de l’économie américaine, mais qui justifieront une certaine surveillance des consommateurs à faible revenu et de ceux qui sont sensibles aux taux d’intérêt et à l’inflation. Consultez notre liste d’événements à surveiller à (Ce lien n’est disponible qu’en anglais.) mesure que la Fed se resserre.
-
Ce qui retient l’attention à l’approche de 2027
Un marché de l’emploi tendu, une inflation élevée et une hausse des taux de la Fed pourraient conforter l’idée que les États-Unis sont en « surchauffe ». Mais ce n’est pas tout à fait ainsi que nous voyons les choses, du moins pas encore. L’inflation est forte, mais largement alimentée par l’offre. La croissance a été solide, mais elle dépend des dépenses en immobilisations non résidentielles (c.-à-d. les investissements dans l’IA). Par ailleurs, certains signes précurseurs de tensions mineures dans le segment du crédit à la consommation ont été observés. En effet, ce que nous observons maintenant est plus compatible avec une économie « dynamique ». Toutefois, la question de savoir si les États-Unis finiront par connaître une surchauffe ou ralentir par rapport aux niveaux actuels peut être ramenée à trois thèmes.
-
Le pari sur les dépenses en IA. Il ne fait aucun doute que l’optimisme à l’égard de l’économie américaine repose fermement sur les investissements dans l’IA, et ce, depuis un certain temps. Les investissements non résidentiels ont constamment contribué à la croissance du PIB depuis 2021, en grande partie grâce aux structures (c.-à-d. la construction de centres de données) et aux dépenses en équipement liées à la construction de centres de données (c.-à-d. les technologies de l’information et le matériel électrique). Selon nos calculs, sans l’augmentation des investissements dans l’IA, la croissance du PIB des États-Unis aurait été environ deux fois moins rapide en 2026, soit moins de 1,0 % au premier semestre. Cependant, l’opposition publique et les restrictions gouvernementales augmentent, ce qui soulève la question suivante : les dépenses en IA peuvent-elles maintenir leur élan? C’est un risque qui nous préoccupe plus que quelques hausses de taux supplémentaires.
-
La faille du crédit à la consommation. Pour le dire franchement, les ménages américains épargnent moins et empruntent davantage pour maintenir leurs dépenses. Les salaires réels affichent une tendance négative pour les consommateurs depuis avril (en particulier pour les ménages à revenu faible et moyen). Les prêts renouvelables et non renouvelables augmentent. Les paiements d’intérêts personnels non hypothécaires représentent maintenant 2,5 % du revenu disponible, ce qui est dangereusement proche du seuil de 2,8 % qui a précédé les trois récessions précédant la COVID-19. Les défauts de paiement des prêts des banques commerciales se situent à 2,6 %, ceux des cartes de crédit à 2,9 %, et il y a eu récemment une flambée des défauts de paiement de plus de 120 jours de retard. Nous continuons de croire que l’économie en forme de « K » est en vigueur : les consommateurs à revenu élevé stimulent la consommation aux États-Unis, sont moins touchés par l’inflation et continuent d’enregistrer une forte croissance des revenus non liés au travail. Mais il y a suffisamment de tensions croissantes pour les catégories à faible revenu pour qu’elles méritent d’être surveillées afin de détecter un déclencheur d’un ralentissement général des dépenses de consommation.
-
L’inconnue « retraités ». Les prestations de sécurité sociale soutiennent maintenant plus de 57 millions de bénéficiaires et, contrairement à la croissance des salaires, elles sont rajustées en fonction de l’inflation (selon les données de l’IPC-W du troisième trimestre de 2026). Voici ce qui divise profondément les États-Unis : les retraités verront une partie de leur revenu augmenté par l’ajustement au coût de la vie de 3,5 % des prestations de la Sécurité sociale (COLA) de 2027, tandis que les travailleurs ne devraient pas voir de croissance des salaires à ce niveau. Si l’inflation ralentit en 2027 alors que les paiements de transfert élevés persistent, les ajustements au coût de la vie pourraient devenir une source de pression inflationniste alimentée par la demande, créant une dynamique inhabituelle où les prestations destinées à soutenir les retraités alimentent les hausses de prix générales. N’oubliez pas que la population active diminue. Près de 20 % des revenus américains proviennent de transferts gouvernementaux et 22 % des dépenses sont consacrées aux soins de santé.
Growth outlook
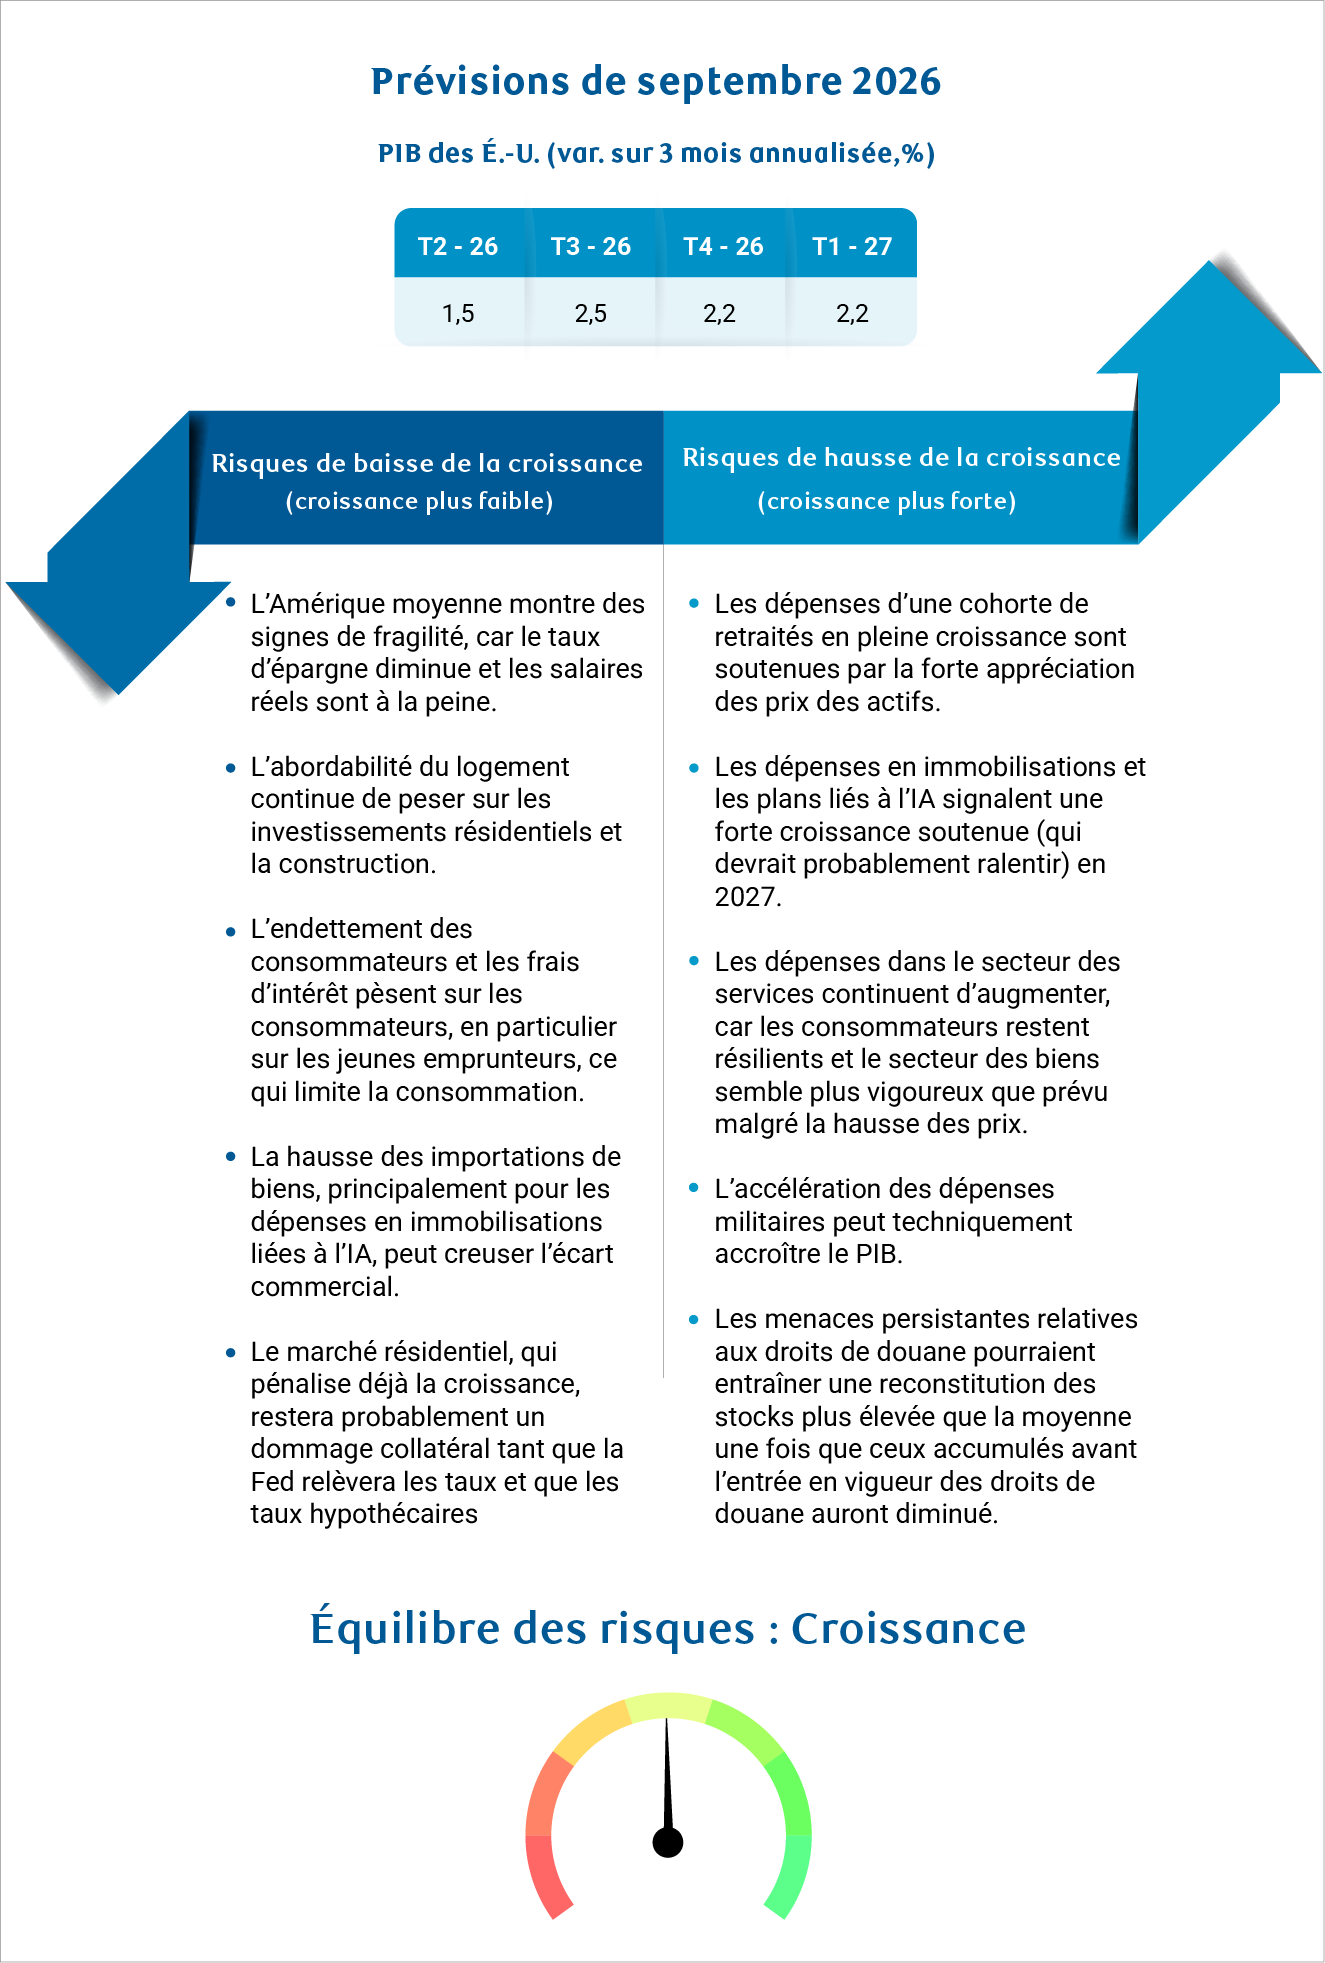
La résilience de l’économie américaine se maintient et la croissance sous-jacente suit une tendance légèrement supérieure à 2 %, mais des tendances divergentes persistent en arrière-plan. L’IA continue de stimuler l’ensemble de l’investissement : les dépenses en matériel de traitement de l’information et en infrastructures de centres de données ont bondi, tandis que les dépenses en immobilisations hors IA restent exceptionnellement faibles. En ce qui concerne la consommation, des signes montrent que les réserves de l’Amérique moyenne commencent à se fissurer, ce qui vaut la peine d’être surveillé. Les prix de l’énergie flambent de nouveau. Par conséquent, nous estimons que les risques pour l’économie sont à peu près équilibrés et qu’il est toujours possible qu’elle subisse des baisses surprises si l’inflation de l’énergie se répercute au-delà de la croissance globale des prix, tandis que de bonnes surprises sur la productivité et l’essor des investissements dans l’IA restent possibles.
Inflation outlook
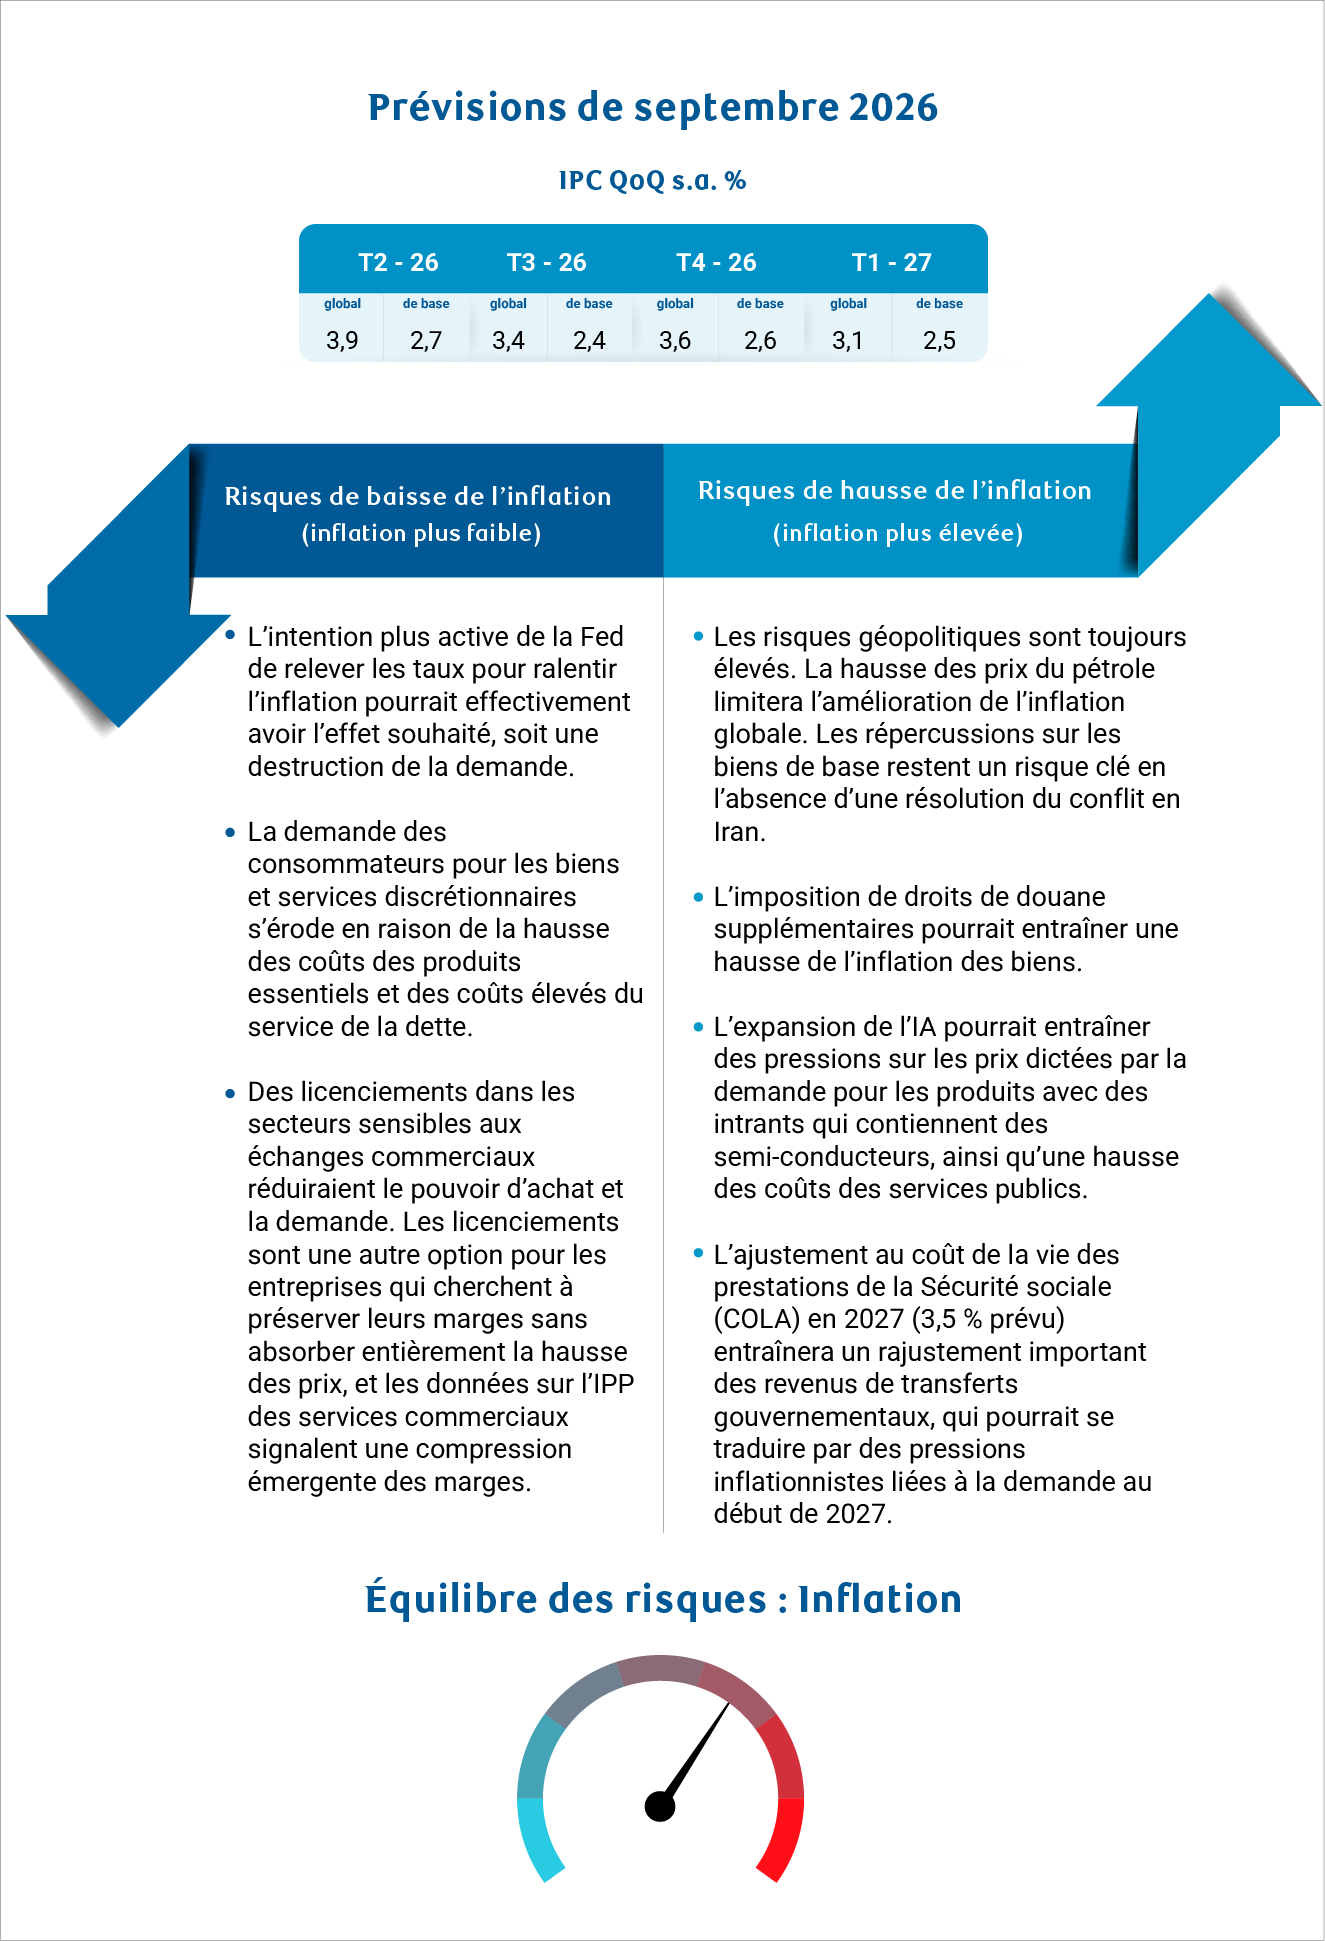
Les pressions inflationnistes demeurent importantes et persistantes, les prix de l’énergie s’accélérant de nouveau et les pressions liées aux droits de douane demeurant en place. Fait important, la Fed qui sort de sa position attentiste ne garantit pas que l’inflation liée à l’offre sera jugulée. Nous reconnaissons également que toute hausse supplémentaire pourrait avoir des effets secondaires indésirables pour les consommateurs à revenu faible et moyen. Habituellement, les hausses contribuaient à protéger contre une flambée de l’inflation liée à la demande. Si l’inflation ralentit alors que nous obtenons des ajustements au coût de la vie des prestations de la Sécurité sociale (COLA) en 2027, les prestations visant à soutenir les retraités pourraient alimenter des hausses de prix plus importantes. Il en va de même pour les valorisations boursières élevées qui continuent de soutenir les ménages les plus fortunés, qui représentent la majeure partie de la demande des consommateurs.
Labor market outlook
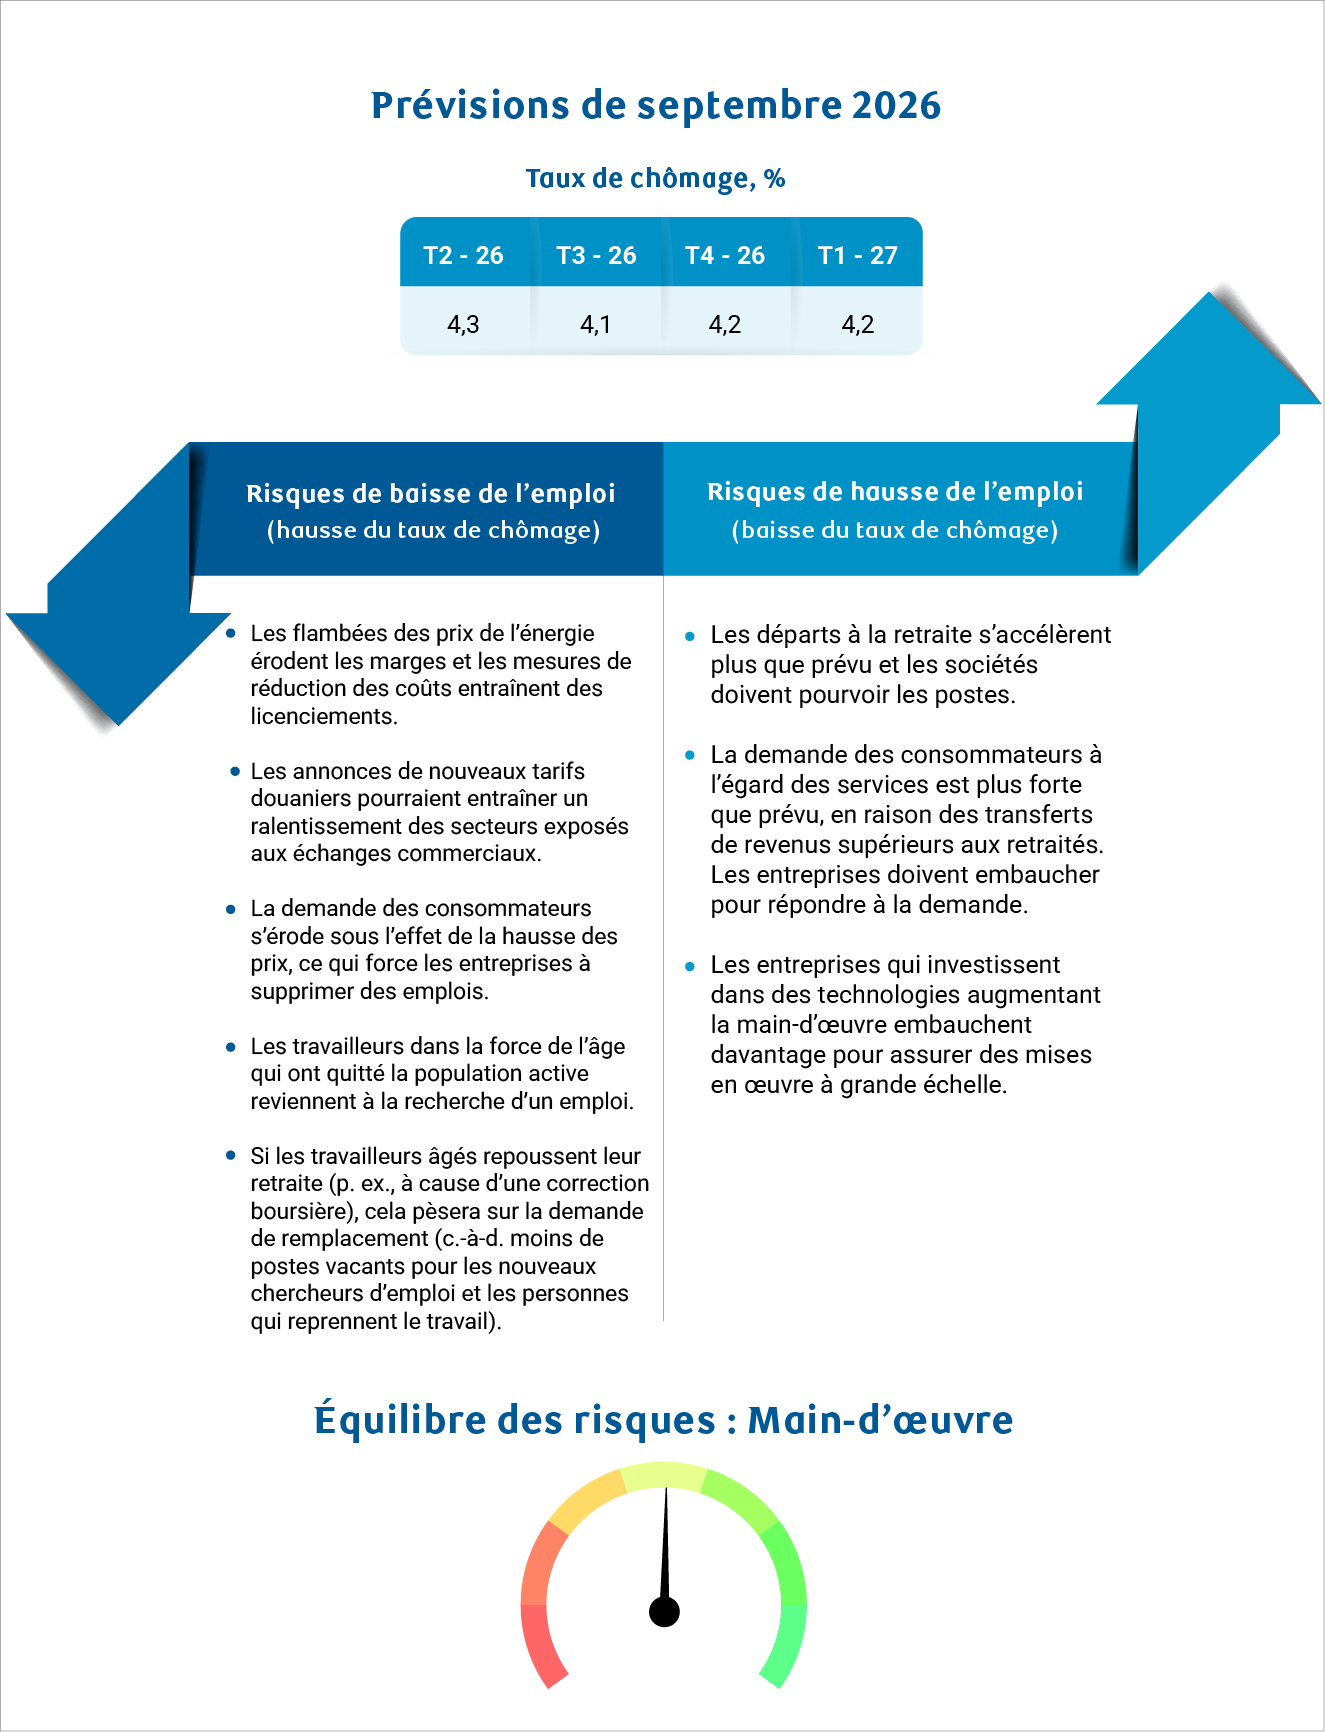
Nous nous attendons toujours à ce que les facteurs structurels fassent en sorte que le marché américain du travail reste très tendu. La création mensuelle d’emplois a nettement dépassé les attentes ces derniers mois, d’autant plus que le point d’équilibre de la croissance de l’emploi est exceptionnellement bas. Toutefois, le contexte demeure contrasté. L’emploi dans certains secteurs des cols blancs reste en baisse, ce qui contribue à l’important problème d’adéquation des compétences auquel font face les nouveaux diplômés. Le taux de chômage nous donne une meilleure idée du resserrement du marché de l’emploi que la croissance de l’emploi, et il demeure exceptionnellement bas à 4,1 %. Les départs records à la retraite ont contribué à contenir le taux de chômage, mais, si nous observons un renversement de cette tendance, les personnes qui reviennent sur le marché du travail pourraient entraîner une légère hausse du taux de chômage. Pour l’instant, le faible nombre d’avis préalable de licenciement collectif et le nombre historiquement faible de demandes d’assurance-chômage donnent à penser qu’il n’y a pas actuellement de risque important d’augmentation des licenciements.
À propos des auteurs :
Frances Donald est l’économiste en chef de RBC et supervise une équipe de professionnels de premier plan, qui fournissent des analyses et des informations économiques pour informer les clients de RBC dans le monde entier. Frances est une experte clé sur les questions économiques et est très recherchée par les clients, les dirigeants gouvernementaux, les décideurs et les médias aux États-Unis et le Canada.
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

