

 FR


Pour la première fois depuis juillet 2023, la Réserve fédérale américaine a relevé son taux directeur de 25 pb : « Mon engagement en juin a été de réaffirmer… que nous allons stabiliser les prix… Les mesures prises aujourd’hui commencent à montrer que nous prenons cette question au sérieux. » Le sommet de la communication sur cette réunion – la déclaration du FOMC, le Sommaire des projections économiques et la conférence de presse du président de la Fed, M. Warsh – donne à penser que la Fed envisage d’autres hausses. Le Sommaire des projections économiques a montré que 16 membres du comité s’attendent à une autre hausse de taux en 2026, ce qui renforce la tendance à la fermeté. De plus, dans le cadre du Sommaire, les projections d’inflation des DPC et de croissance du PIB ont été révisées à la hausse, tandis que le taux de chômage a nettement diminué, ce qui peint un portrait orienté vers le risque inflationniste.
Voici trois questions clés pour la Fed, les marchés et les économistes :
-
Ce cycle de hausse sera-t-il un traitement efficace de l’inflation alimentée par les chocs de l’offre?
-
La hausse des taux d’intérêt pourrait-elle freiner la croissance?
-
Quelles tendances la Fed doit-elle observer pour qu’elle se mette de nouveau en pause?
Comme on pouvait s’y attendre, son président, M. Warsh, n’a pas donné d’indications prospectives, mais il a décrit trois événements clés qui ont marqué le début de la hausse au cours des sept dernières semaines :
-
Un large éventail de données, y compris celles sur le marché de l’emploi, ont montré que l’économie s’était raffermie.
-
Les tendances de l’inflation pendant l’été « ne passaient pas le test ».
-
La situation géopolitique a changé pour le pire.
Nous nous attendons à deux autres hausses en 2026, ce qui annulera entièrement les réductions de 2025 « préventives ». Le président Warsh a souligné qu’il aurait du mal à envisager des conditions restrictives et que les conditions actuelles permettaient à la Fed d’éliminer une « dose d’assouplissement ».
Nous reconnaissons qu’il est peu probable que trois hausses de taux fassent vraiment bouger les choses, car l’inflation est principalement alimentée par l’offre. Toutefois, cela pourrait causer des effets secondaires désagréables pour les consommateurs à revenu faible et moyen, déjà affaiblis par les prix élevés de l’énergie, la réduction de l’épargne et l’alourdissement du fardeau de la dette.
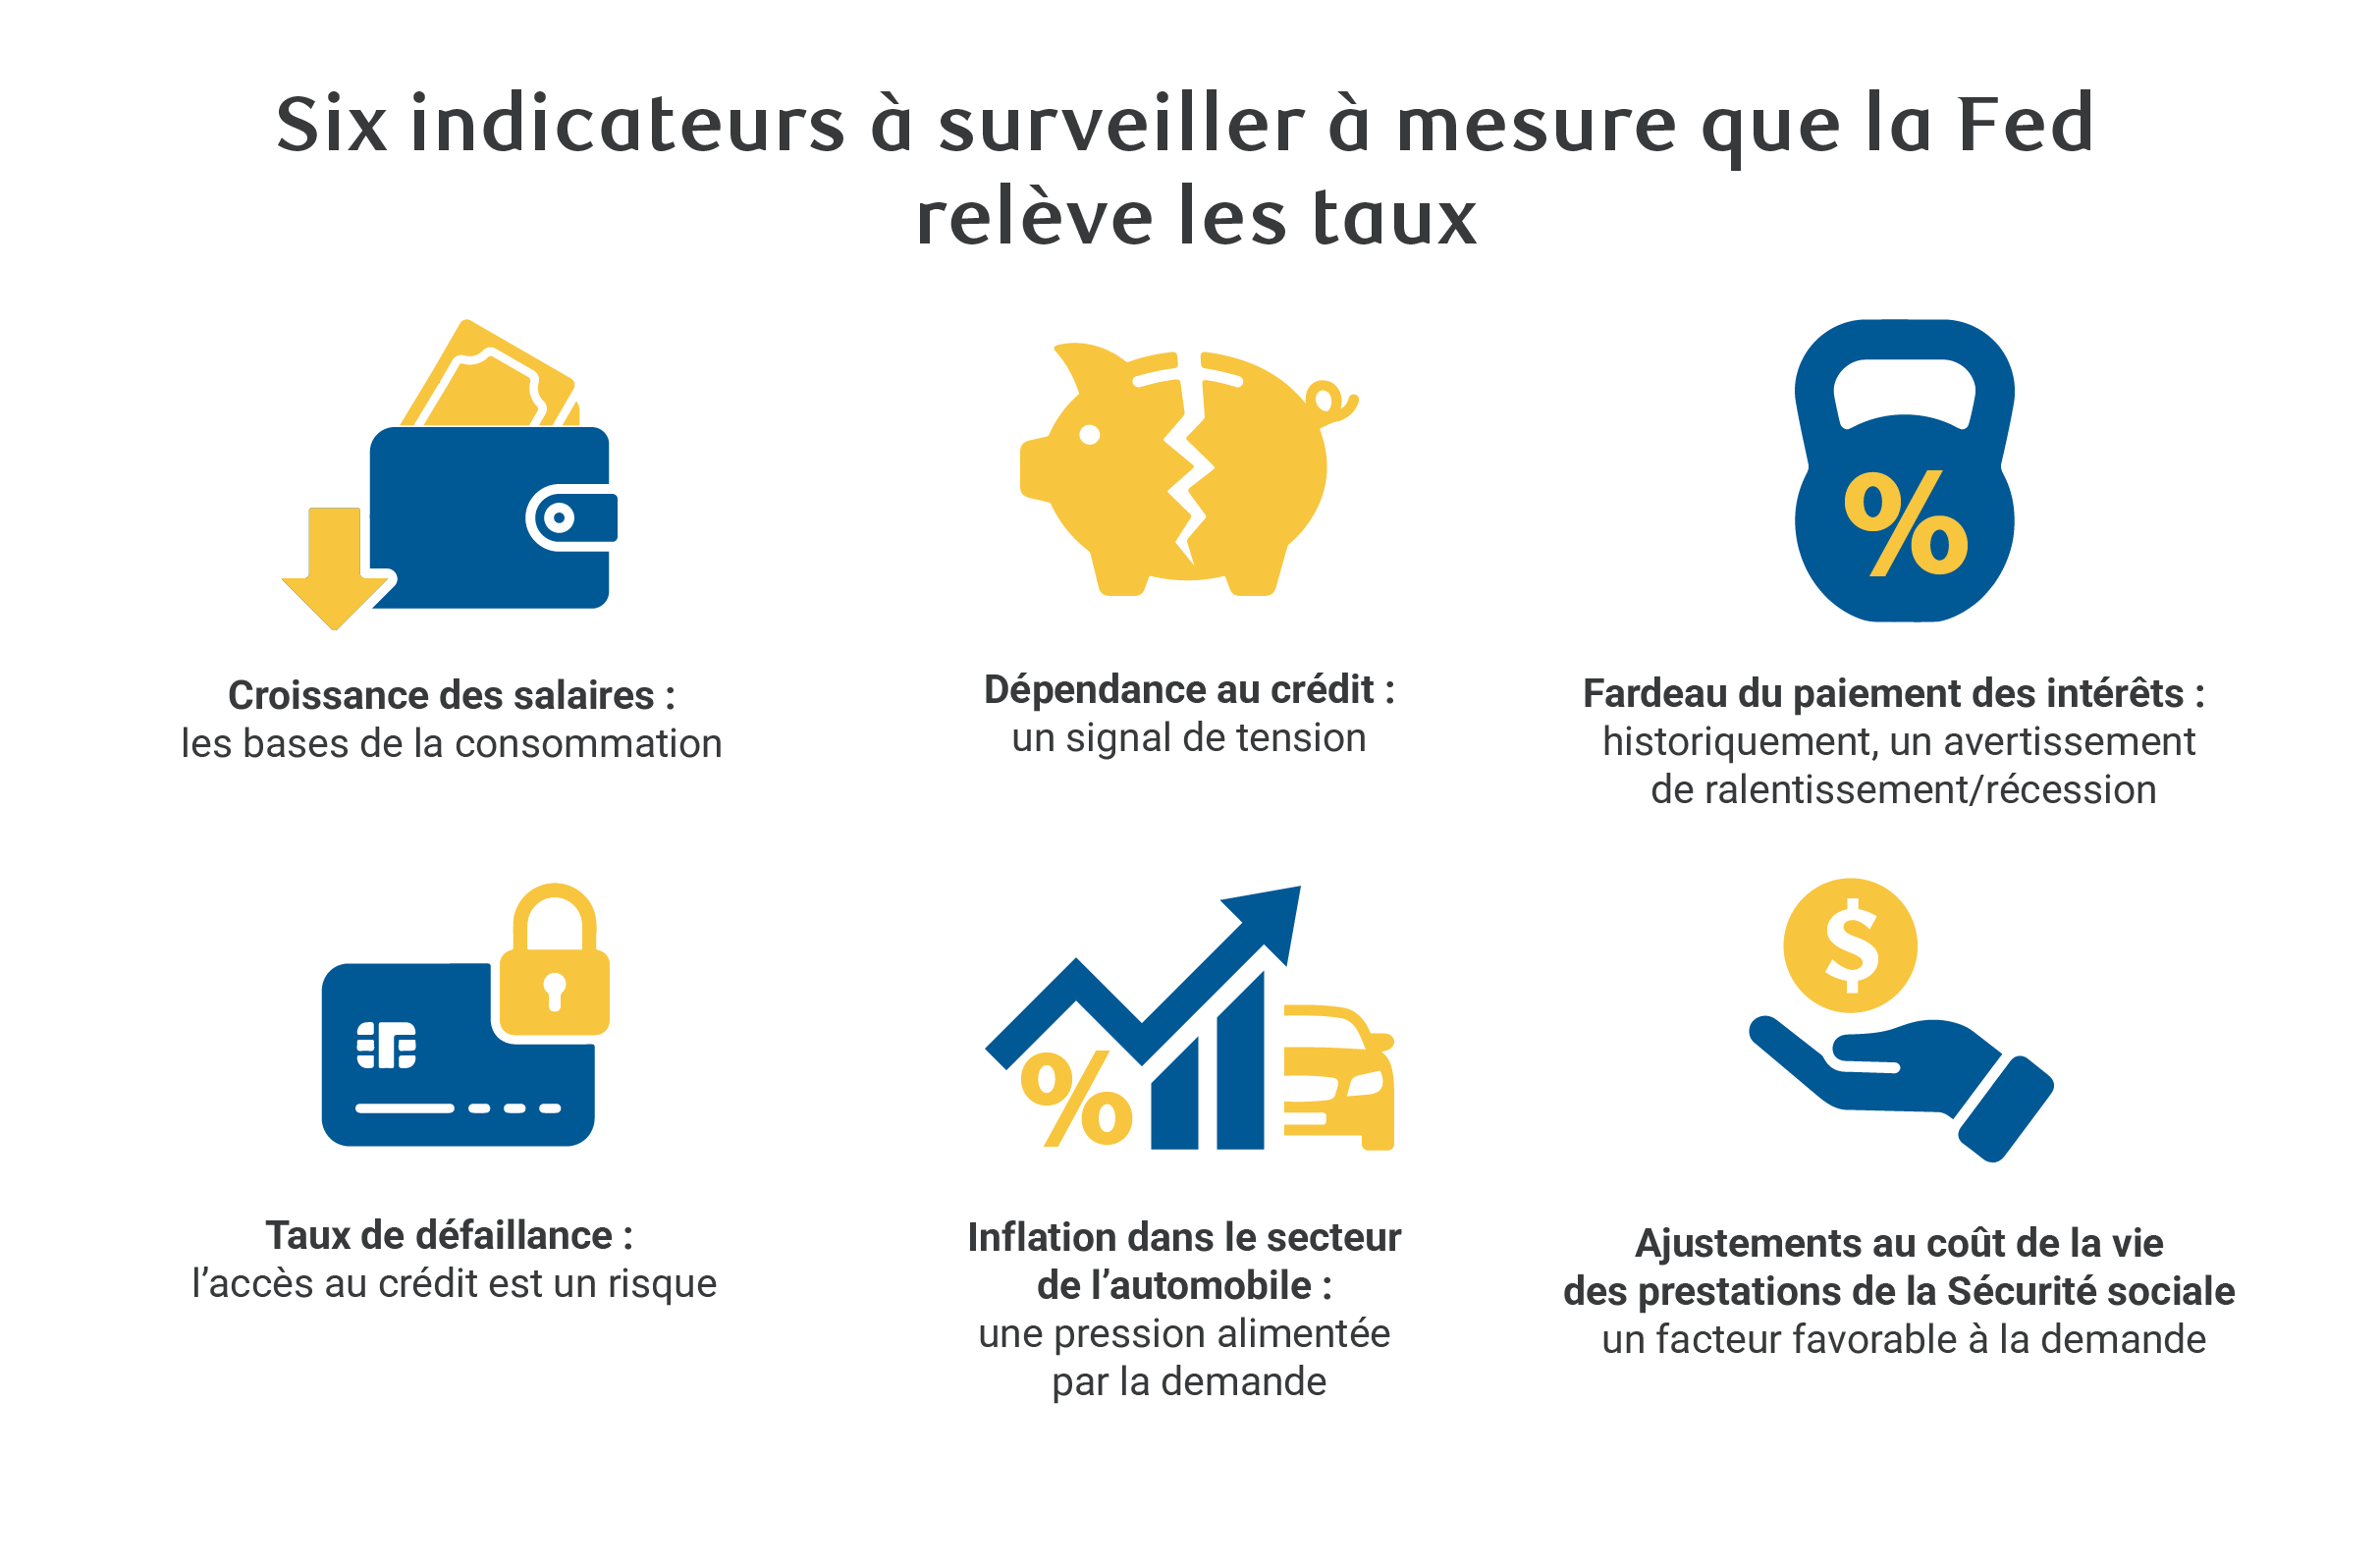
Les volontés et les besoins de la Fed dépendront d’un éventail de données et d’événements, y compris la fluctuation des prix du pétrole et l’oscillation des politiques tarifaires. Un contexte macroéconomique particulièrement incertain exige de surveiller de près certains indicateurs clés. Voici six indicateurs que nous surveillerons au cours des prochains mois :
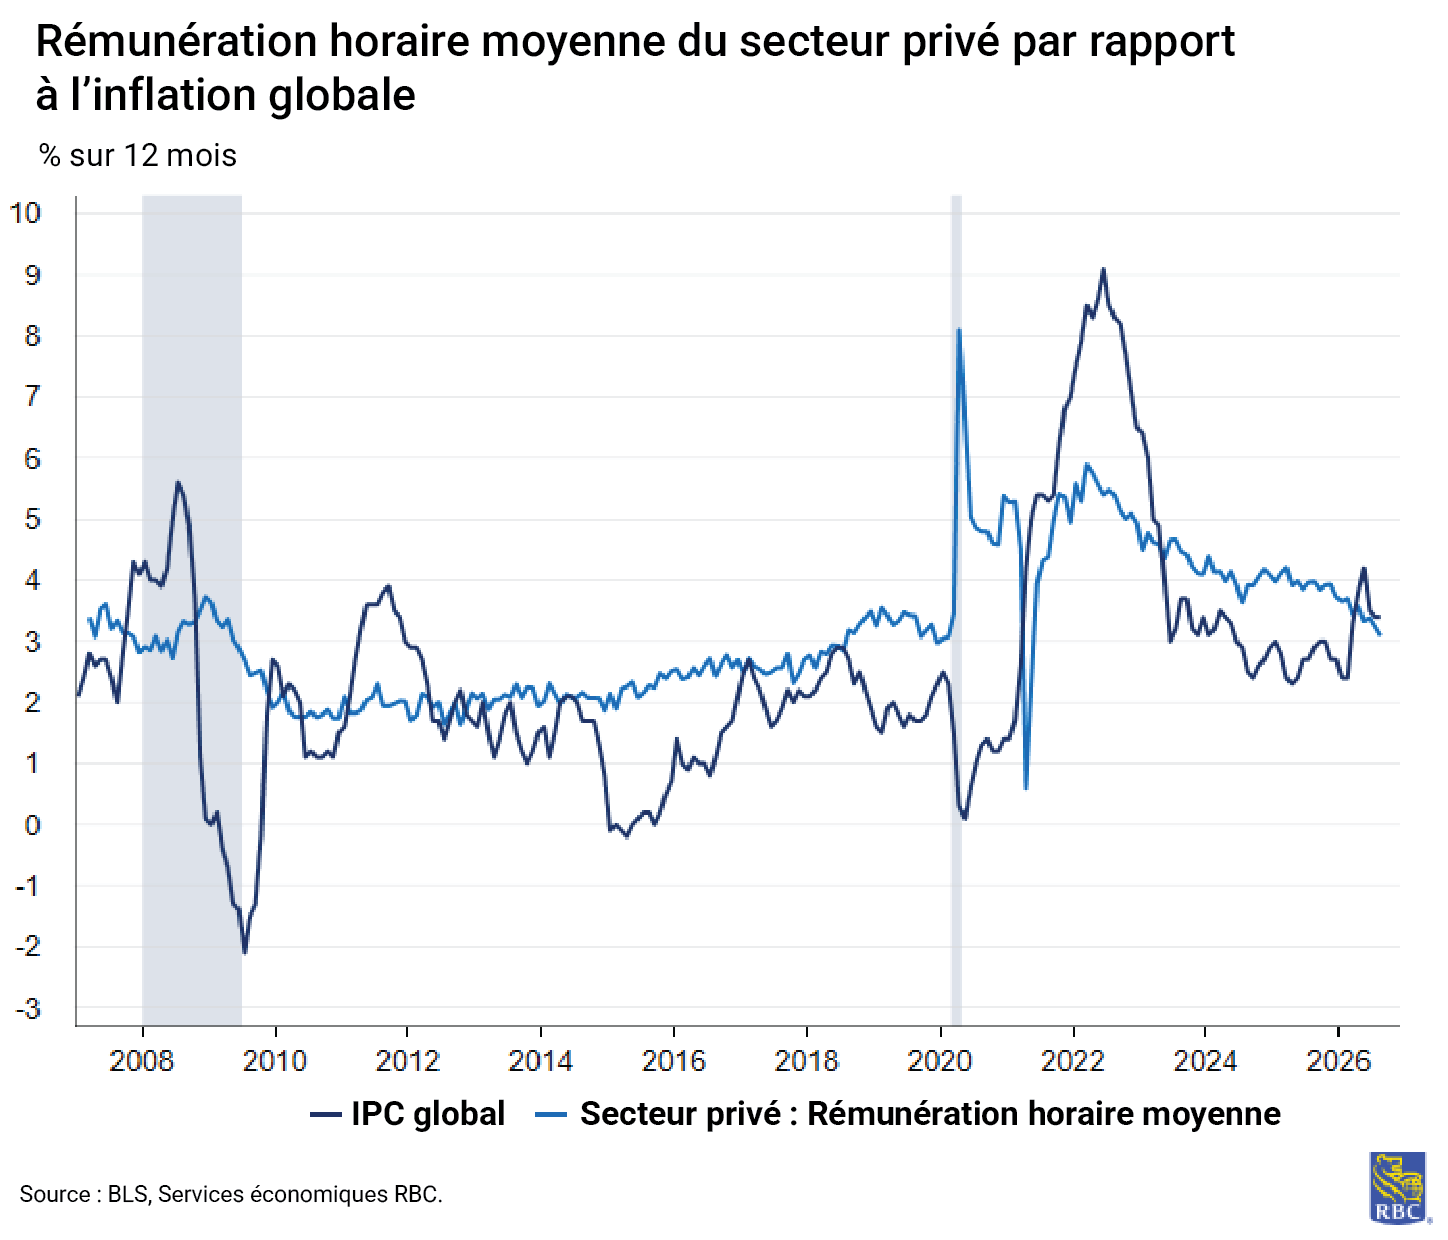
1) Croissance des salaires et inflation : les bases de la consommation
La croissance des salaires dans le secteur privé n’a pas suivi le rythme de l’inflation depuis avril, ce qui crée une croissance négative des salaires réels qui menace les dépenses de consommation. Les salaires représentent 50 % du revenu personnel, de sorte que cet écart est important. Même si le revenu personnel disponible a augmenté de 4,2 % sur 12 mois, cela cache une répartition inquiétante : les personnes à revenu élevé profitent de la hausse des revenus d’intérêt, car la Fed relève les taux, tandis que les ménages à revenu faible et moyen font face à des baisses des salaires réels. Si l’inflation continue de surpasser la croissance des salaires, on peut se demander si la hausse des revenus d’intérêts personnels au sommet peut compenser la destruction de la demande par les baisses des salaires réels au bas de l’échelle.
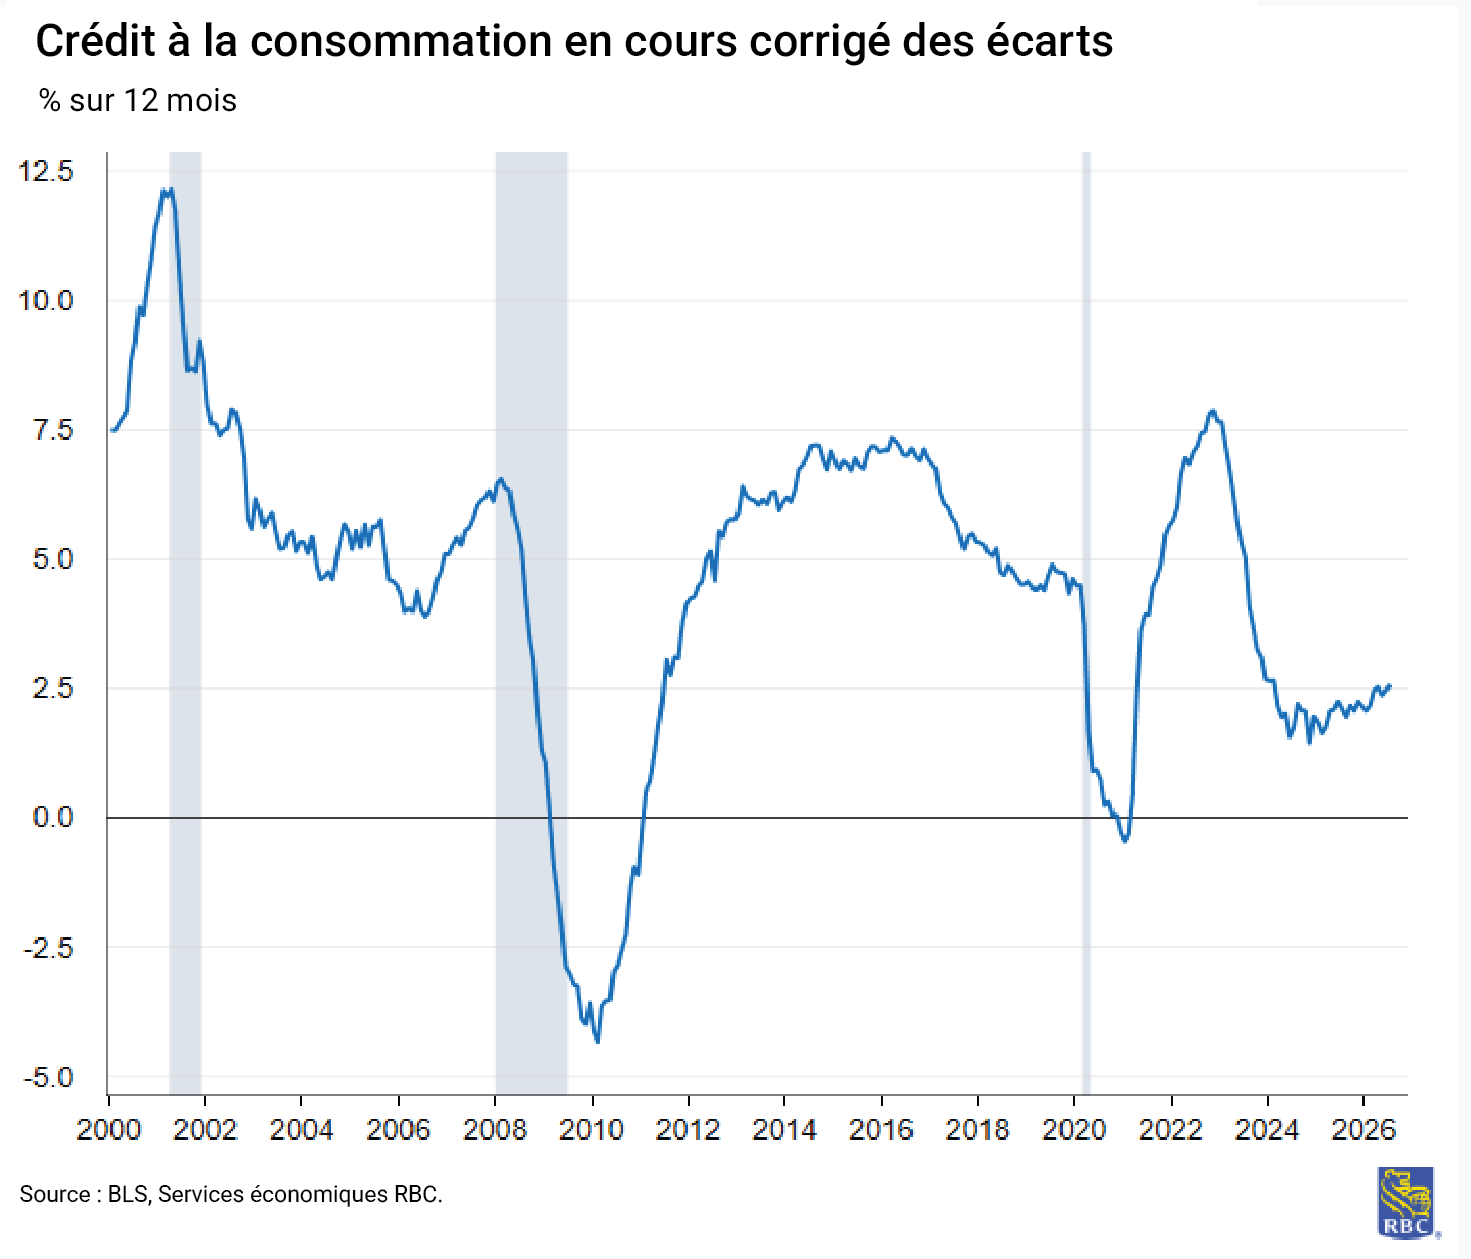
2) Dépendance au crédit : un signal de tension
Les ménages épargnent moins et empruntent davantage pour maintenir leurs dépenses. L’utilisation du crédit renouvelable – cartes de crédit et marges de crédit sur valeur domiciliaire – a augmenté de 4 % sur 12 mois, tandis que les prêts non renouvelables (automobiles, étudiants, personnels) ont également progressé. Ce changement signale une intensification des tensions pour les consommateurs, même avant les hausses de taux de la Fed. Par le passé, une croissance négative des salaires réels entraînait une hausse des prêts à la consommation. Les taux de défaillance se sont déjà normalisés; si les consommateurs dépendent davantage du crédit pendant un cycle de relèvement de taux de la Fed, nous devrions nous attendre à ce que les défauts de paiement augmentent parallèlement au fardeau des taux d’intérêt.
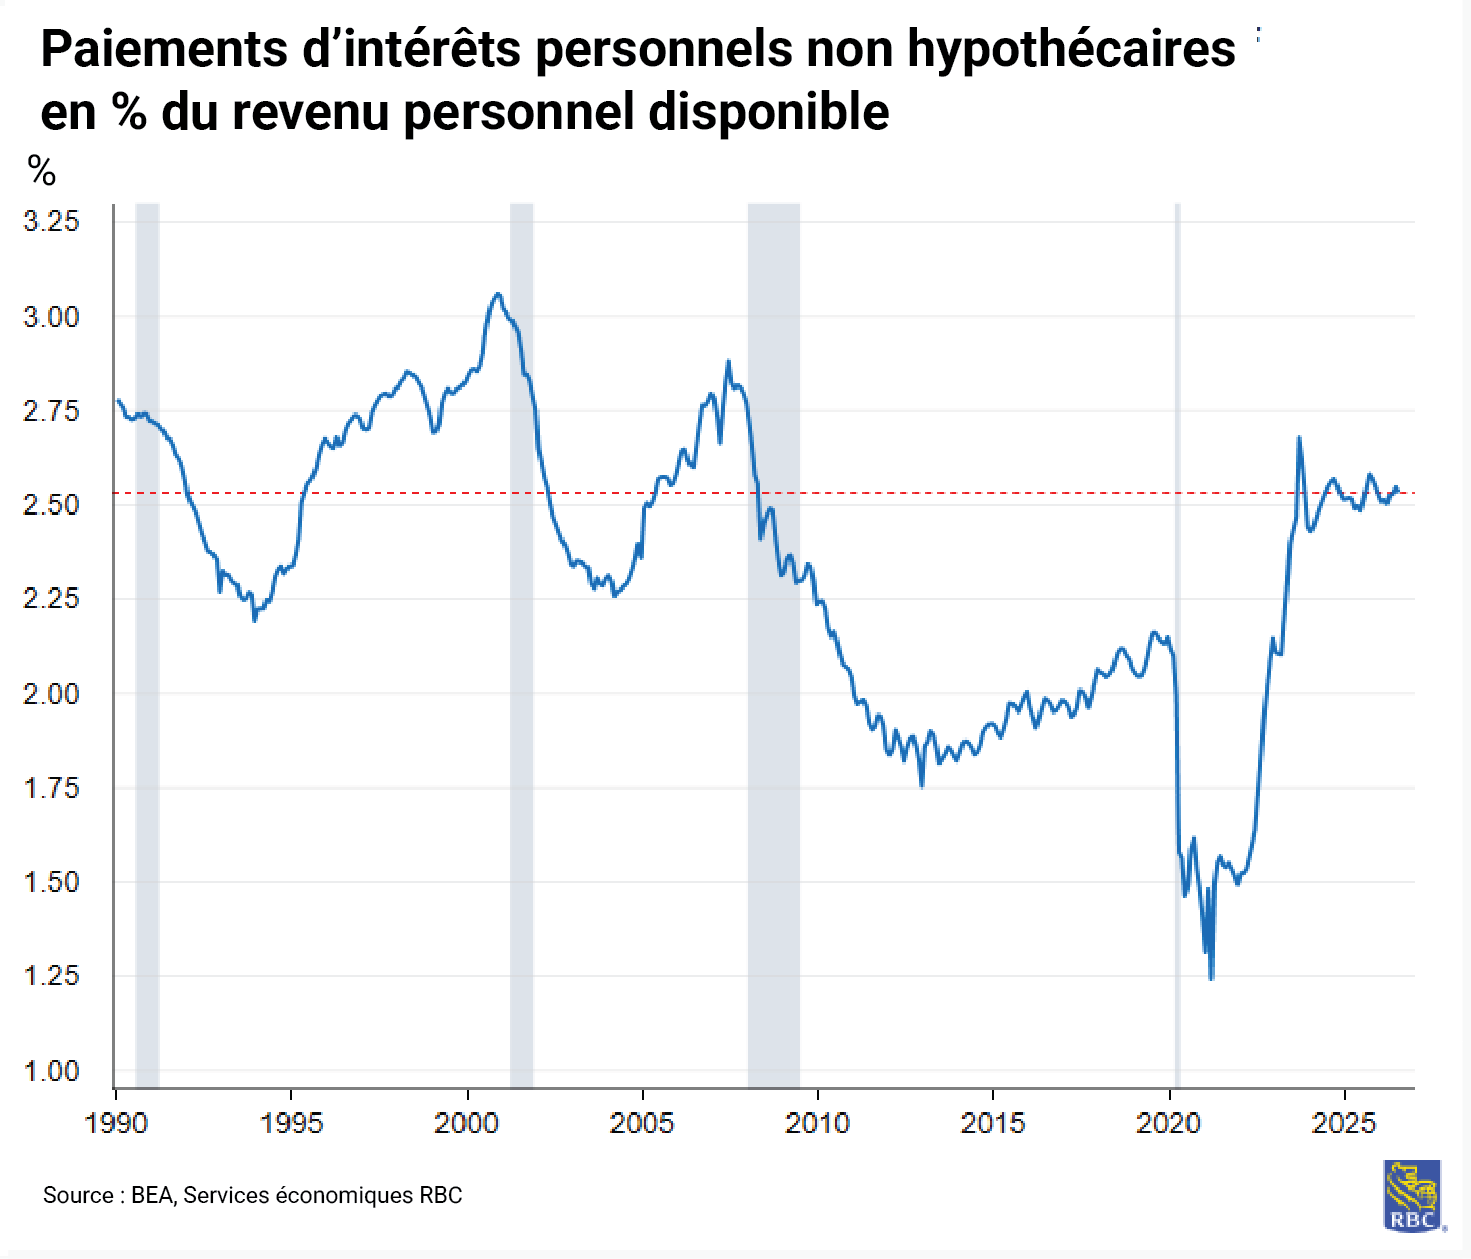
3) Fardeau du paiement des intérêts : historiquement, un avertissement de ralentissement/récession
Les paiements d’intérêts personnels non hypothécaires représentent maintenant 2,5 % du revenu disponible, ce qui est dangereusement proche du seuil de 2,8 % qui a précédé les trois récessions précédant la COVID-19. Ce qui est encore plus préoccupant, c’est que ce fardeau est demeuré stable, malgré les 125 points de base des réductions de la Fed en 2024-2025, ce qui donne à penser que les consommateurs sont déjà lourdement endettés. Si la Fed relève les taux, le fardeau se répercutera rapidement sur les cartes de crédit, les prêts automobiles et les autres prêts aux consommateurs, en se rapprochant des niveaux de récession. Les consommateurs auront un choix difficile à faire : réduire leurs dépenses ou épuiser leur épargne déjà faible.
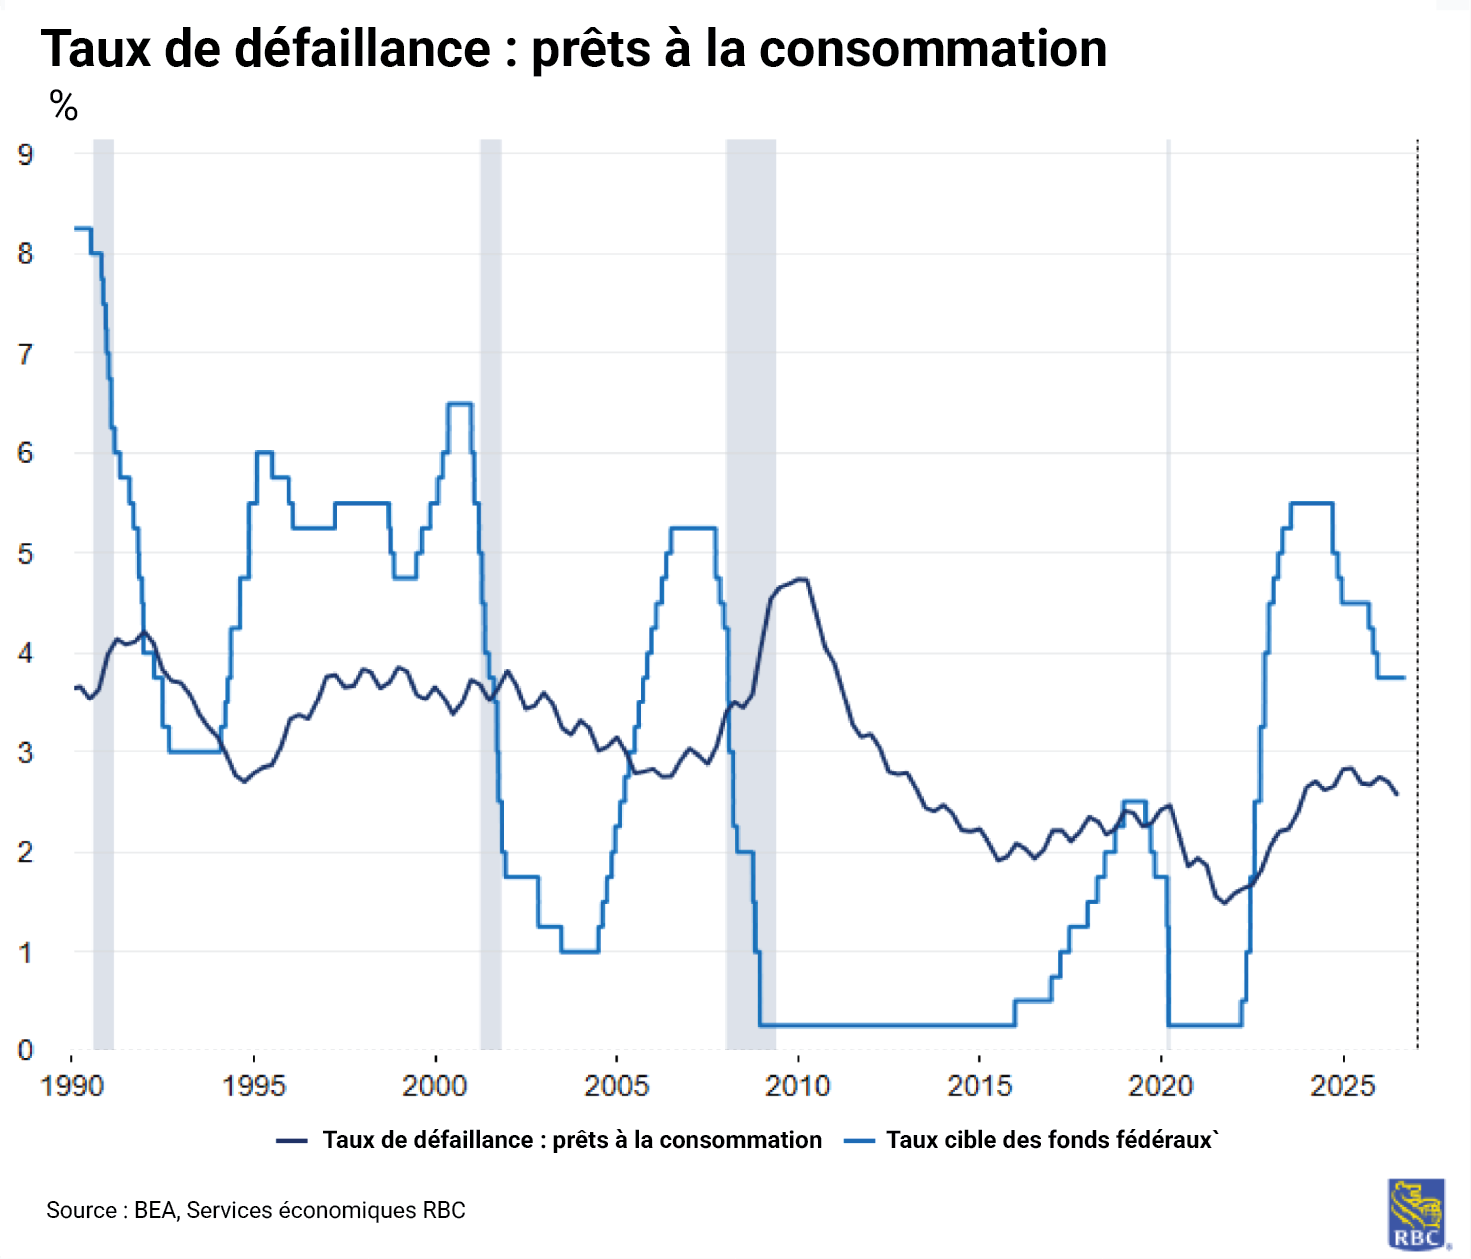
4) Taux de défaillance : l’accès au crédit est un risque
Les défauts de paiement des prêts des banques commerciales se situent à 2,6 %, ceux des cartes de crédit à 2,9 % et ceux des prêts automobiles sont à la hausse. Plus préoccupante encore est la récente flambée des défauts de paiement avec plus de 120 jours de retard ou en souffrance, soit des reprises de possession, des radiations et des saisies. En revanche, les défauts de paiement de prêts résidentiels demeurent modestes à 1,9 %, ce qui témoigne de l’économie en « K », dans laquelle les consommateurs à revenu faible et moyen dépendent davantage du crédit et peinent à effectuer leurs paiements. Une fois que les prêts des consommateurs sont en souffrance, les consommateurs perdent tout accès au crédit, ce qui pourrait peser considérablement sur la consommation.
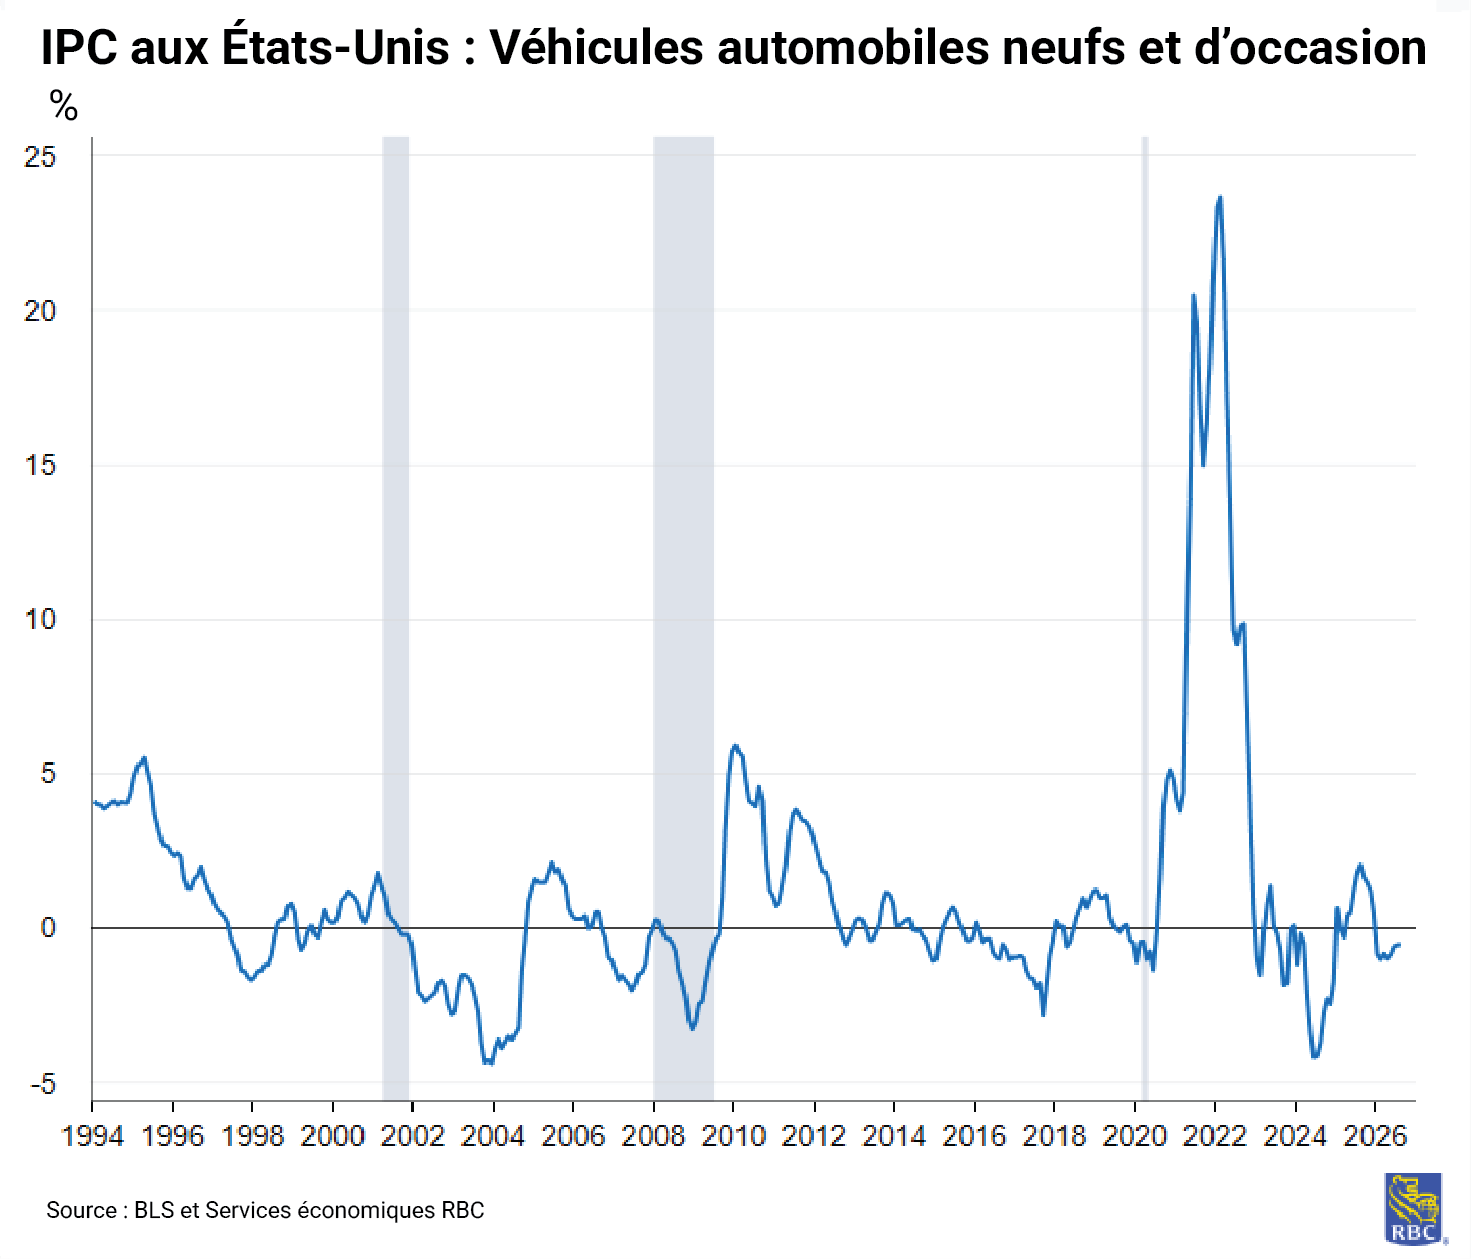
5) Inflation dans le secteur de l’automobile : une pression alimentée par la demande
Le secteur de l’automobile demeure l’une des rares catégories d’inflation sensibles à la demande des consommateurs. Les pressions sur les prix persistent et les tarifs douaniers ajouteront une force à la hausse. La question cruciale est la suivante : la hausse des taux refroidira-t-elle suffisamment la demande automobile pour atténuer les pressions sur les prix, ou les coûts découlant des tarifs douaniers la maintiendront-ils à des niveaux élevés de toute façon? C’est important, car l’inflation du secteur de l’automobile ne reste pas isolée. Pendant la pandémie de COVID-19, les coûts d’entretien, de réparation et d’assurance ont accusé un retard d’environ un an sur les flambées des prix des automobiles. Une tendance semblable pourrait étendre l’impulsion inflationniste.
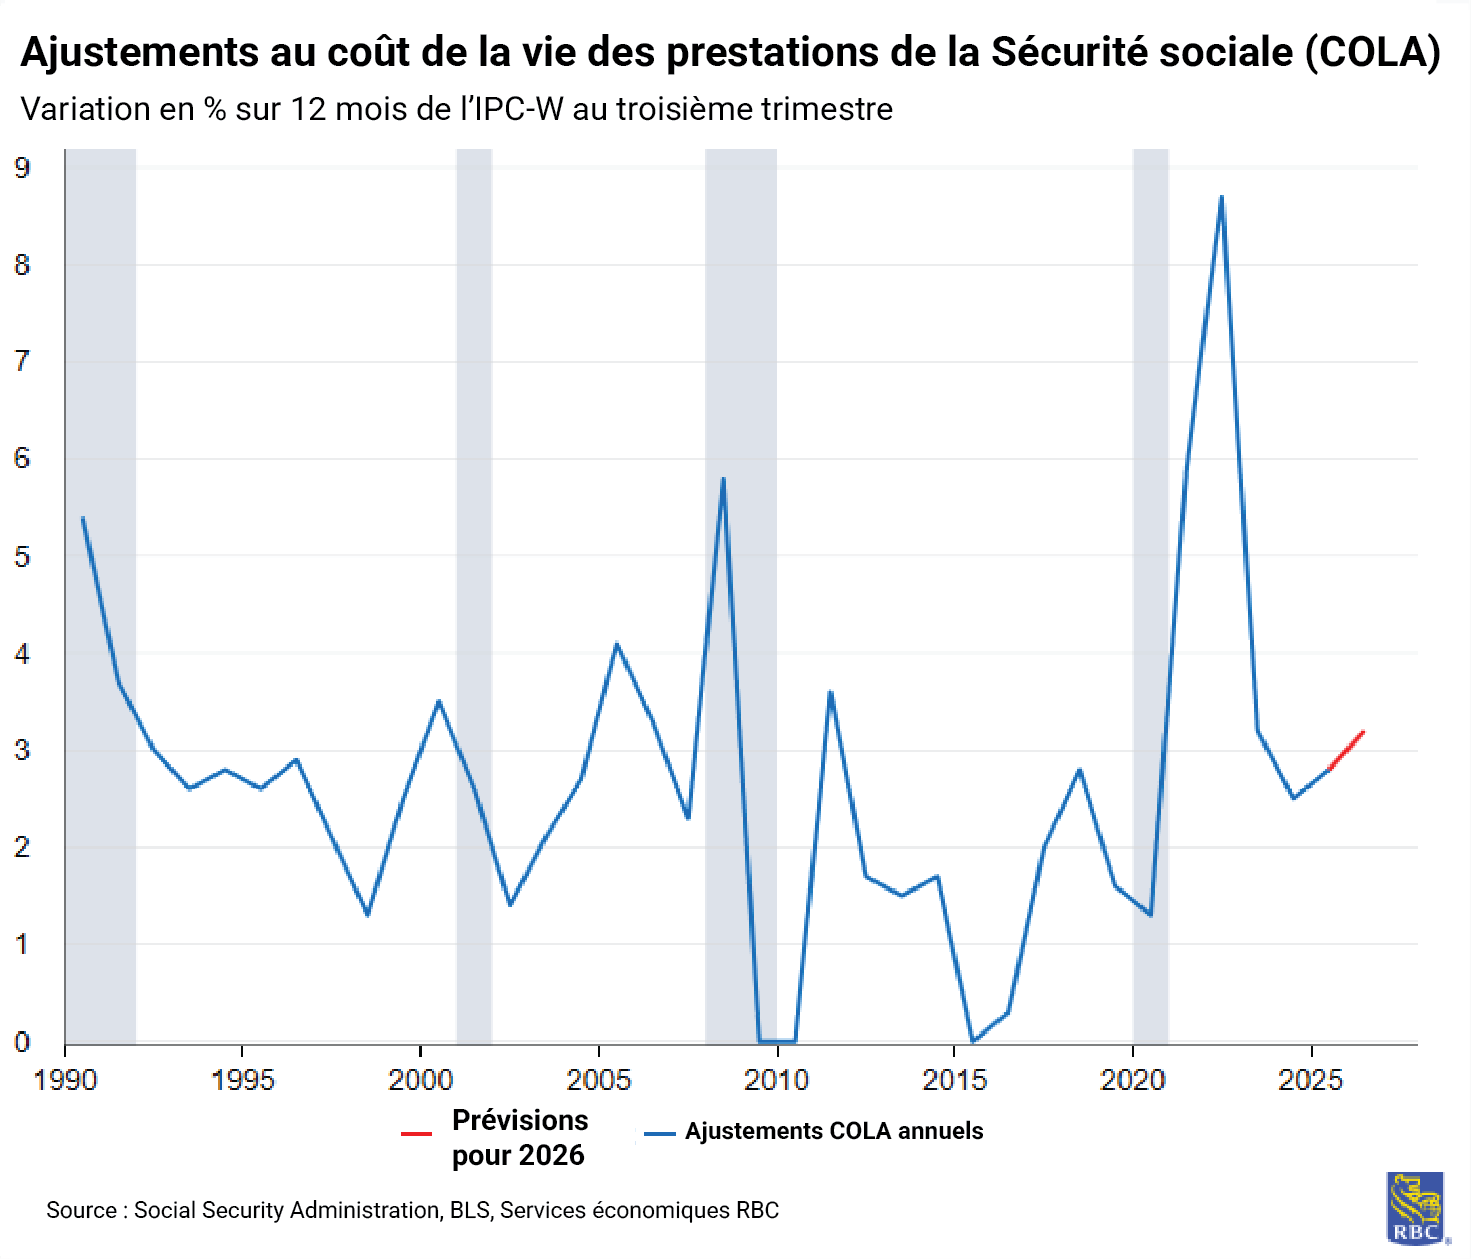
6) Ajustements au coût de la vie des prestations de la Sécurité sociale : un facteur favorable à la demande
L’ajustement au coût de la vie des prestations de la Sécurité sociale (COLA) de 2027 – calculé à partir des données de l’IPC-W du troisième trimestre de 2026 – devrait atteindre 3,5 %, ce qui profitera à 70 millions de retraités. Les revenus de transfert représentent maintenant un peu moins de 20 % du revenu personnel total. Si l’inflation ralentit en 2027 alors que les paiements de transfert élevés persistent, les ajustements au coût de la vie eux-mêmes pourraient devenir une source de pression inflationniste alimentée par la demande, créant une dynamique inhabituelle où les prestations destinées à soutenir les retraités alimentent les hausses de prix générales.
Mention honorable : le marché de l’habitation reste congelé
Le logement freinera probablement la croissance, l’accessibilité étant toujours un obstacle majeur. À mesure que les taux hypothécaires augmentent, la hausse dissuade les acheteurs potentiels d’entrer sur le marché et décourage les propriétaires existants de déménager. L’accessibilité au logement s’étant considérablement détériorée, nous entrevoyons peu de perspectives de croissance découlant de l’investissement résidentiel. En fait, les hausses de taux ne feront qu’aggraver la situation.
À propos des auteurs :
Frances Donald est l’économiste en chef de RBC et supervise une équipe de professionnels de premier plan, qui fournissent des analyses et des informations économiques pour informer les clients de RBC dans le monde entier. Frances est une experte clé sur les questions économiques et est très recherchée par les clients, les dirigeants gouvernementaux, les décideurs et les médias aux États-Unis et le Canada.
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

