

 FR


Il y aura peu de données économiques américaines la semaine prochaine, ce qui sera un soulagement bienvenu, car les marchés continuent de digérer la première hausse de taux de la Fed en trois ans (Cet article est uniquement disponible en anglais). Toutefois, compte tenu des pressions inflationnistes croissantes, nous surveillerons les enquêtes régionales de la Fed de Philadelphia, Richmond et Kansas City ainsi que les indices des directeurs d’achats de l’indice S&P. Ces enquêtes peuvent offrir des indices précoces sur la trajectoire de l’inflation et le degré de répercussion des prix de l’énergie sur l’ensemble de l’économie. Nous nous attendons à deux autres hausses de taux de la Fed d’ici la fin de l’année, en raison des préoccupations persistantes à l’égard de l’inflation.
Puisque les taux augmentent, le marché du logement demeurera sous pression. Jeudi, les données sur les ventes de logements neufs devraient le confirmer : nous nous attendons à ce que le niveau demeure bas, à 588 000, car la hausse des taux hypothécaires pèse sur l’abordabilité. Le nombre de constructions nouvelles indique également un ralentissement continu : les permis de construire pour le mois d’août ont diminué et se situent près des creux cycliques, car la faible demande, les pressions sur les prix des intrants et les coûts d’emprunt élevés pèsent sur l’activité des constructeurs de logements. Nos perspectives de croissance ne laissent pas entrevoir un rebond du marché du logement. L’investissement résidentiel a fait baisser la croissance globale du PIB au cours de sept des dix derniers trimestres et il est peu probable qu’il y contribue positivement pendant les prochains trimestres.
Le rapport sur les biens durables mérite d’être surveillé pour évaluer le momentum des investissements liés à l’IA. Contrairement au logement, les investissements non résidentiels ont constamment contribué à la croissance du PIB depuis 2020, en grande partie grâce aux structures, en particulier la construction de centres informatiques, et aux dépenses en équipement liées à la construction d’IA. Les investissements non résidentiels ont contribué à la croissance du PIB de près d’un point de pourcentage depuis le début de 2025, ce qui donne à penser que sans le coup de pouce des investissements dans l’IA, la croissance aurait été inférieure à 1 % au premier semestre de 2026. La quasi-totalité de la croissance du PIB des États-Unis est maintenant alimentée par les dépenses en immobilisations liées à la consommation et à l’IA, et un ralentissement de ces dépenses serait préoccupant.
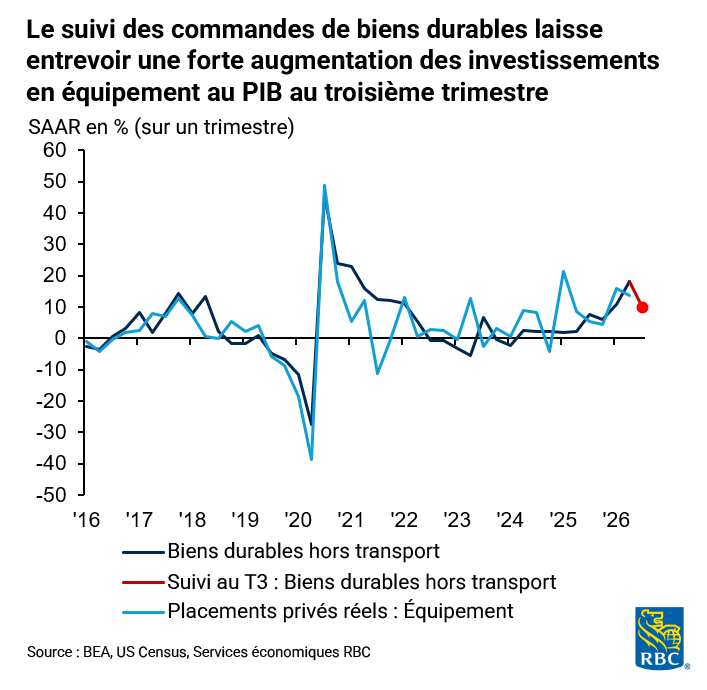
À cet égard, une vague croissante de mesures prises par les États et les autorités locales pour freiner le développement de centres informatiques – notamment dans l’État de New York, au Texas, en Pennsylvanie, en Oregon, au Massachusetts et au New Jersey – menace de ralentir le momentum des dépenses en immobilisations liées à l’IA. Nous surveillons de près les commandes de biens durables pour repérer les premiers signes d’un repli, mais nous ne nous attendons pas à ce que cela figure encore dans les données. Selon nos prévisions, les commandes de biens durables globales devraient augmenter de 0,2 % sur un mois, malgré un retracement des commandes de Boeing. Si l’on exclut le transport, nous nous attendons à ce que les commandes de base augmentent de 0,7 % sur un mois, principalement en raison du matériel électronique et électrique, alors que le boom de l’IA se poursuit.
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

