

 FR


En résumé :
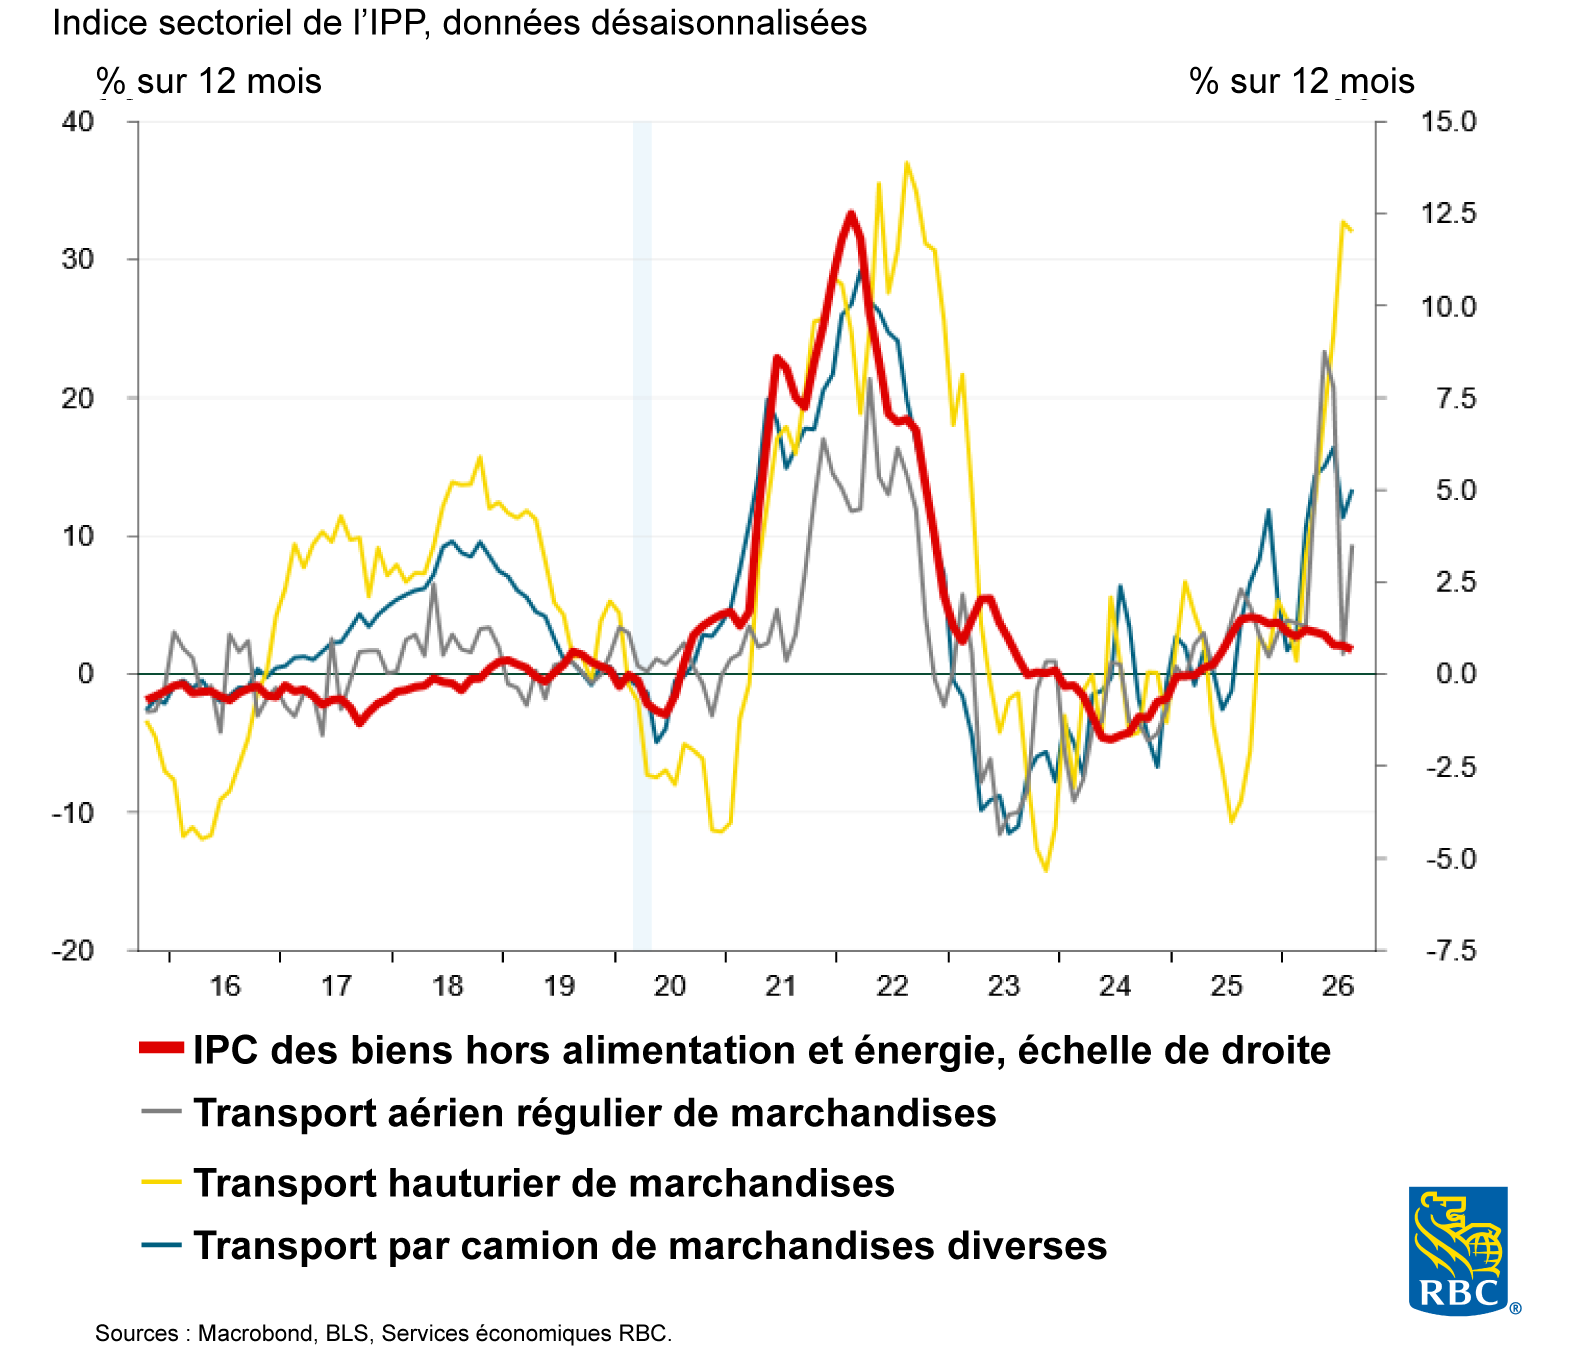
Le rapport d’août sur l’indice des prix à la consommation (IPC) a révélé une inflation de base nettement supérieure aux attentes, à +0,3 % d’un mois sur l’autre. À notre avis, l’accélération de l’inflation de base pose problème à la Réserve fédérale, qui demeure fermement résolue à ramener l’inflation à sa cible de 2 %. Dans leur ensemble, les données sur l’inflation d’août n’apaisent guère les craintes, alors que l’idée d’une perte d’ancrage de l’inflation gagne du terrain. Les attentes d’inflation des consommateurs demeurent élevées en raison des coûts de l’énergie. Par ailleurs, les coûts des intrants des entreprises continuent d’augmenter et les composantes de l’indice des prix à la production (IPP) qui influent le plus sur l’évolution des prix des biens de consommation hors alimentation et énergie vont dans la mauvaise direction. La hausse de l’IPC des biens hors alimentation et énergie n’a pas été particulièrement préoccupante en août (+0,1 % sur un mois), mais toutes les tendances laissent entrevoir un risque croissant, tandis que les perspectives de déflation dans les services hors énergie demeurent extrêmement limitées.
Les pressions inflationnistes en amont s’intensifient
Ce sont surtout les pressions en amont qui posent problème, car elles devraient maintenir l’inflation à un niveau élevé au cours des prochains mois. Bien que la croissance globale des prix (+0,4 % sur un mois) ait été en grande partie attribuable à l’énergie, les données de l’ISM sur les prix payés, tant dans les services que dans le secteur manufacturier, ainsi que les données d’août sur l’IPP montrent que l’inflation énergétique se répercute sur d’autres secteurs. En termes simples, les coûts des intrants des entreprises augmentent plus vite que les prix à la consommation. Les entreprises devront répercuter ces hausses sur les consommateurs, sans quoi elles risquent de voir leurs marges se réduire.
Il suffit de regarder l’écart entre l’évolution des prix des aliments consommés à domicile (+0,0 % sur un mois) et celle des prix des aliments consommés hors domicile (+0,3 % sur un mois). Cet écart montre que les restaurants font face à une hausse du coût de leurs intrants autres qu’alimentaires. Les salaires, les factures de services publics et les coûts de transport et de livraison contribuent tous à cette hausse.
Les données détaillées montrent peu de signes de déflation
Les données détaillées du rapport sur l’IPC d’août sont contrastées, mais les prix n’ont véritablement diminué que dans peu de secteurs. Si l’évolution des prix de nombreuses catégories de biens exposés aux droits de douane était peu préoccupante (ameublement et articles pour la maison, vêtements), d’autres catégories (véhicules automobiles neufs et d’occasion) ont montré des signes évidents d’accélération de la hausse des prix. Les premiers effets de la hausse des prix du pétrole se sont également manifestés par des tarifs aériens plus élevés.
Les services hors énergie ont été à l’origine de la majeure partie des pressions sur les prix. Une partie de ces pressions est probablement ponctuelle. Les tarifs des services de téléphonie sans fil ont bondi de 5,9 % sur un mois, ce qui reflète probablement la hausse des prix des forfaits des sociétés de télécommunications. Par exemple, un grand fournisseur a annoncé la suppression de ses forfaits illimités à compter d’août 2026. Dans la composante du logement, c’est l’hébergement hors du domicile (c’est-à-dire les hôtels et les dortoirs) qui a enregistré une hausse importante (+2,4 % sur un mois). Néanmoins, nous sommes d’avis que la désinflation sera limitée pour les loyers équivalents des propriétaires et les loyers des résidences principales.
Les tendances sont plus importantes que les détails
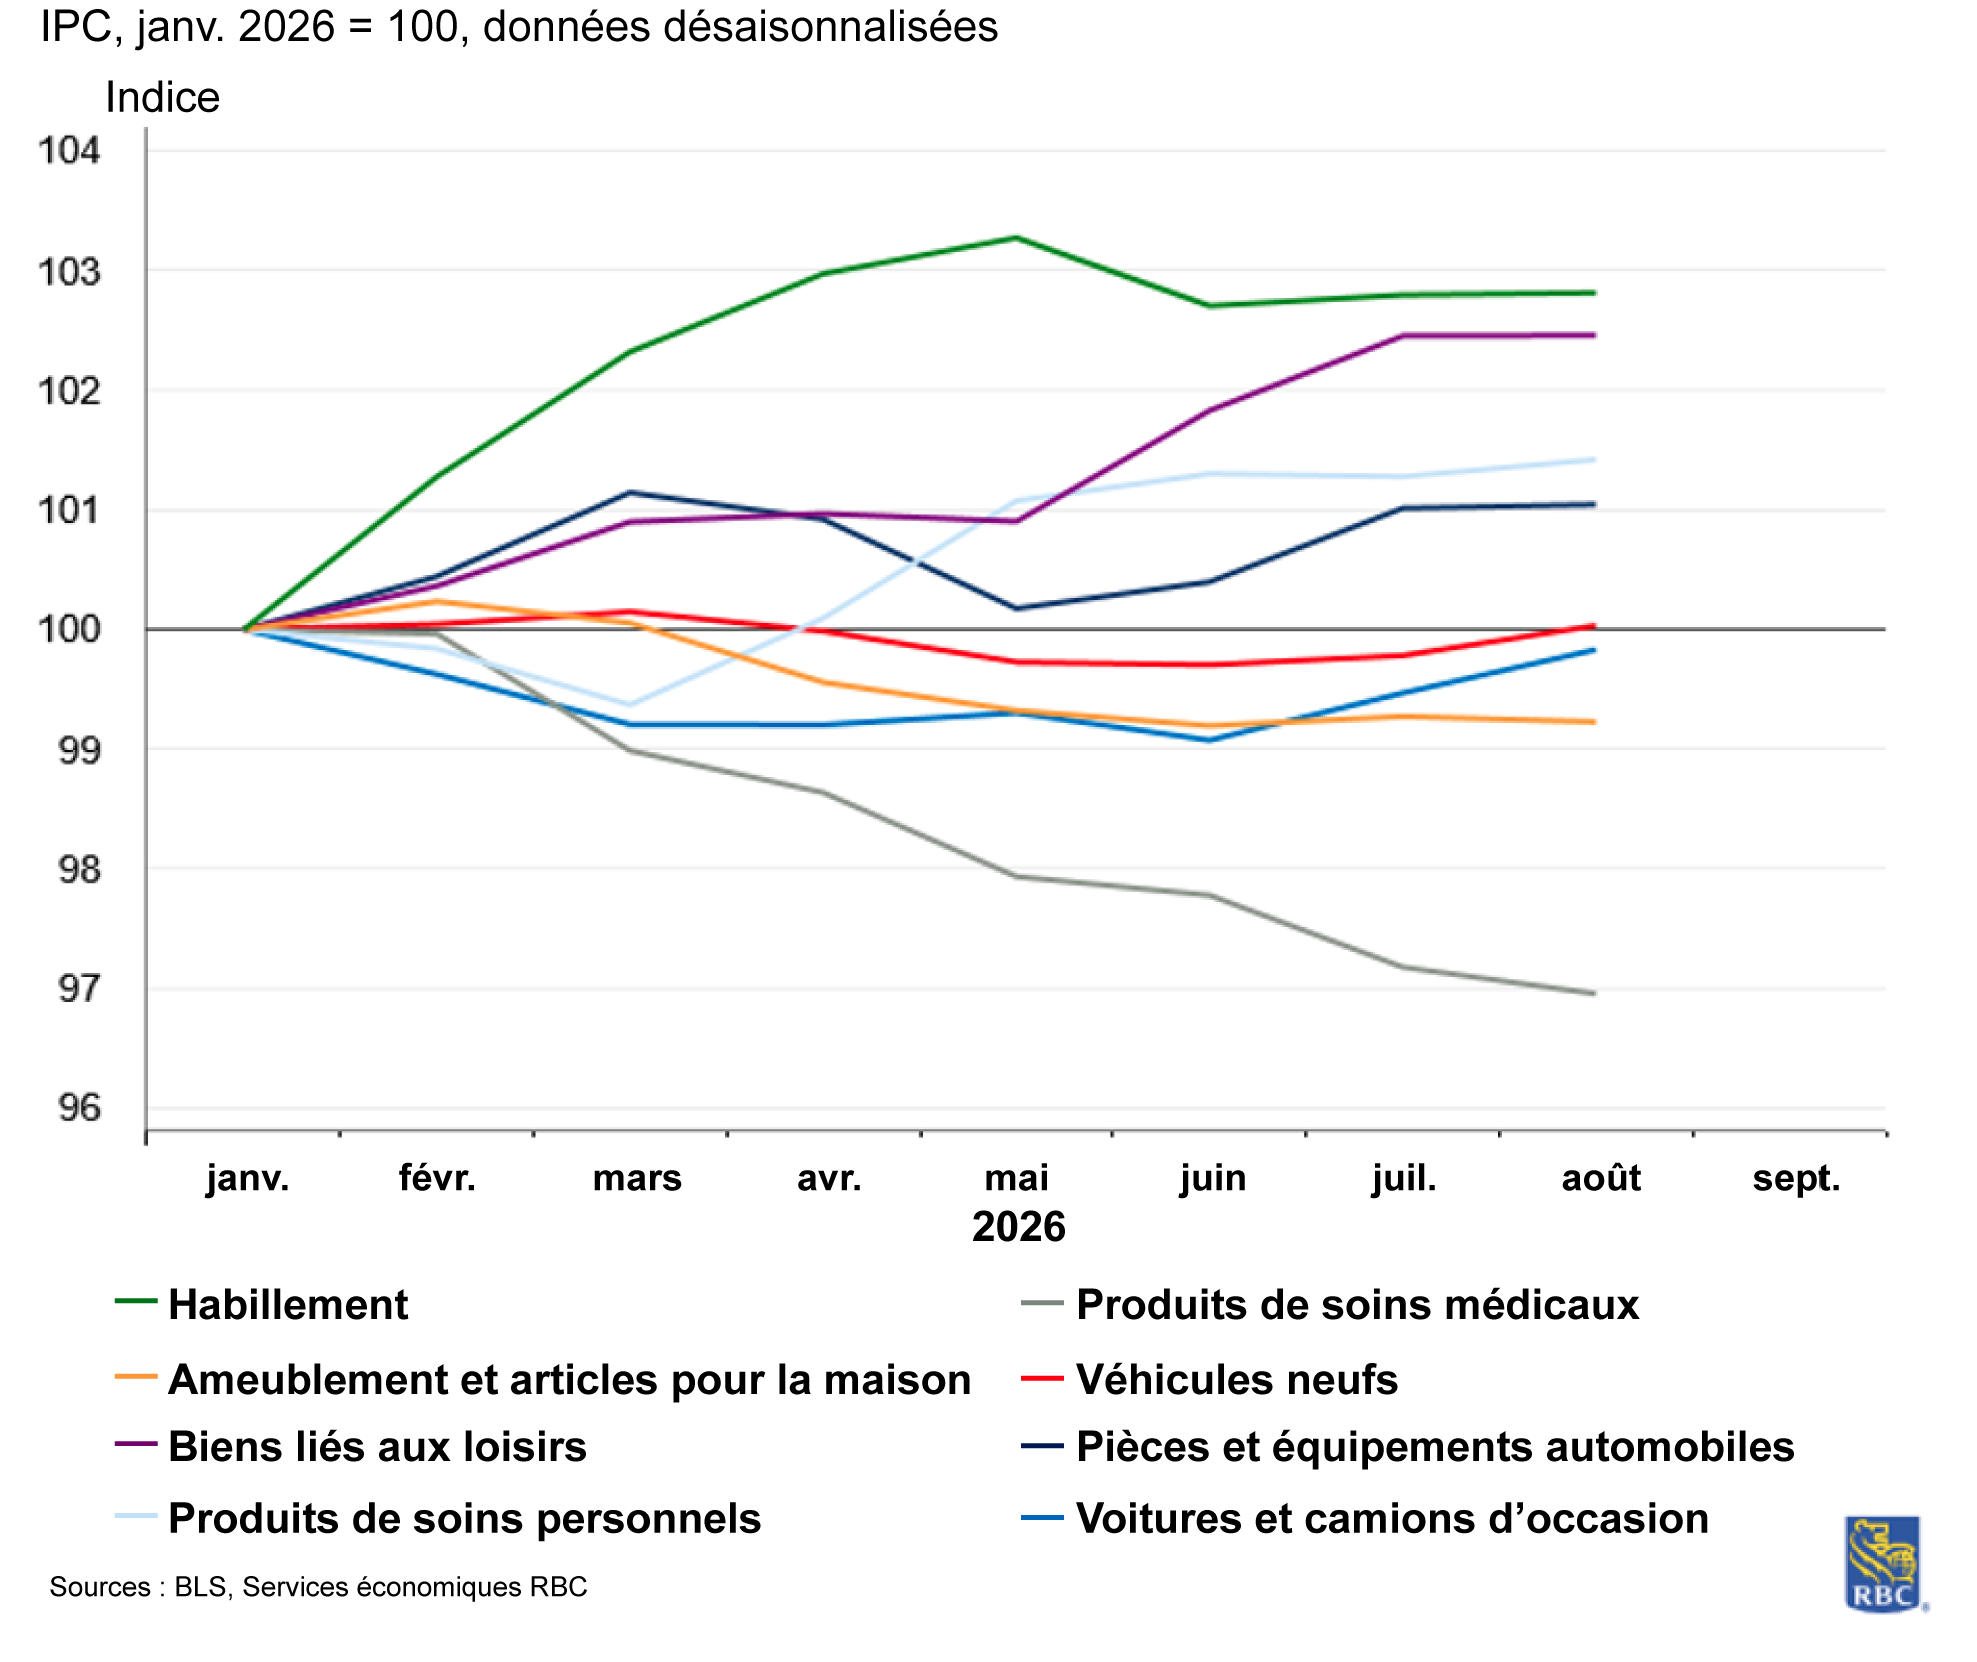
Nous nous attendons toujours à une inflation persistante dans les services hors énergie et considérons les biens hors alimentation et énergie comme le principal risque de réaccélération par rapport à nos prévisions relatives à l’inflation, surtout à mesure que la hausse des prix de l’énergie et les droits de douane se répercutent sur d’autres secteurs. Les tendances récentes sont préoccupantes : les prix des véhicules automobiles d’occasion ont augmenté de 0,4 % sur un mois pendant deux mois consécutifs et ceux des véhicules automobiles neufs (+0,3 % sur un mois) semblent suivre. Les prix des vêtements et des biens liés aux loisirs ont tous deux progressé de plus de 2 % depuis janvier. La hausse des prix de l’entretien et de la réparation des véhicules automobiles a continué de s’accélérer, et nous nous attendons à ce que cette tendance alourdisse les coûts de l’assurance automobile à l’avenir. L’inflation connaîtra des soubresauts, mais tout indique qu’elle évolue dans la mauvaise direction.
Les prix de la plupart des biens hors alimentation et énergie sont en hausse cette année et peu de répit est en vue
Les pressions en amont sur les prix des biens semblent préoccupantes
À propos des auteurs :
Mike Reid est chef, Services économiques RBC – États-Unis. Il est chargé d’établir les perspectives économiques de RBC pour les États-Unis, de commenter les indicateurs macroéconomiques et de rédiger des analyses concernant le contexte économique.
Carrie Freestone est économiste principale aux États-Unis à RBC et membre de l’équipe des Services économiques aux États-Unis à RBC Marchés des Capitaux. Elle est responsable de prévoir les principaux indicateurs clés américains, notamment le PIB, l’emploi, les dépenses de consommation et l’inflation aux États-Unis. Elle contribue également aux commentaires sur la conjoncture économique aux États-Unis qu’elle transmet aux clients au moyen de publications, de présentations et par l’intermédiaire des médias.
Imri Haggin est économiste à RBC Marchés des Capitaux, où il se concentre sur la recherche thématique. Ses travaux antérieurs portaient sur la dynamique du crédit à la consommation et la modélisation des liquidités, et mettaient l’accent sur l’utilisation des données pour comprendre les comportements.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

