

 FR


Pour la semaine du 19 octobre
Les données sur l’inflation au Canada et les résultats de l’Enquête sur les perspectives des entreprises de la Banque du Canada pour le troisième trimestre, qui seront publiés lundi, seront examinés de près afin de déterminer si les pressions inflationnistes découlant des prix de l’énergie durablement élevés se propagent à l’ensemble de l’économie.
Ces publications seront des éléments clés de la prochaine décision de la Banque du Canada sur les taux d’intérêt, le 28 octobre. Les responsables de la politique monétaire craignent en effet que les prix élevés du pétrole se répercutent au-delà des prix de l’essence sur les composantes hors énergie ou contribuent à la hausse des attentes d’inflation des entreprises et des consommateurs.
Il faut toutefois mettre en balance les risques d’inflation et une économie qui s’améliore graduellement, mais demeure peu vigoureuse. Les progrès ont été inégaux : la croissance du PIB devrait ralentir au deuxième semestre de 2026 par rapport au rythme plus soutenu du deuxième trimestre, l’emploi a reculé en août, puis en septembre, et le taux de chômage s’est stabilisé autour de 6,5 % au cours des trois derniers mois, après avoir diminué au cours de l’année précédente.
Pour l’instant, nous continuons de penser que le compromis délicat entre les risques liés à l’inflation et ceux liés à la croissance devrait contraindre la Banque du Canada à maintenir ses taux inchangés jusqu’à la fin de 2026, dans une position inconfortable.
Les prix de l’énergie durablement élevés soutiennent l’inflation
Nous prévoyons que le taux de variation en glissement annuel de l’indice des prix à la consommation (IPC) global au Canada se maintiendra à 3 % en septembre, pour un troisième mois consécutif. L’inflation énergétique s’est probablement accélérée, les prix de l’essence et du mazout ayant fortement augmenté par rapport à août. L’inflation des prix des aliments devrait toutefois continuer de ralentir.
L’inflation de base, qui exclut les aliments et l’énergie, devrait avoir légèrement diminué pour s’établir à 1,8 % en septembre, contre 2,1 % en août. Nous continuons de prévoir que l’inflation énergétique se répercutera peu sur les composantes de base, à l’exception des tarifs aériens, mais nous surveillerons de près les catégories liées au transport, qui sont les plus exposées à ce risque.
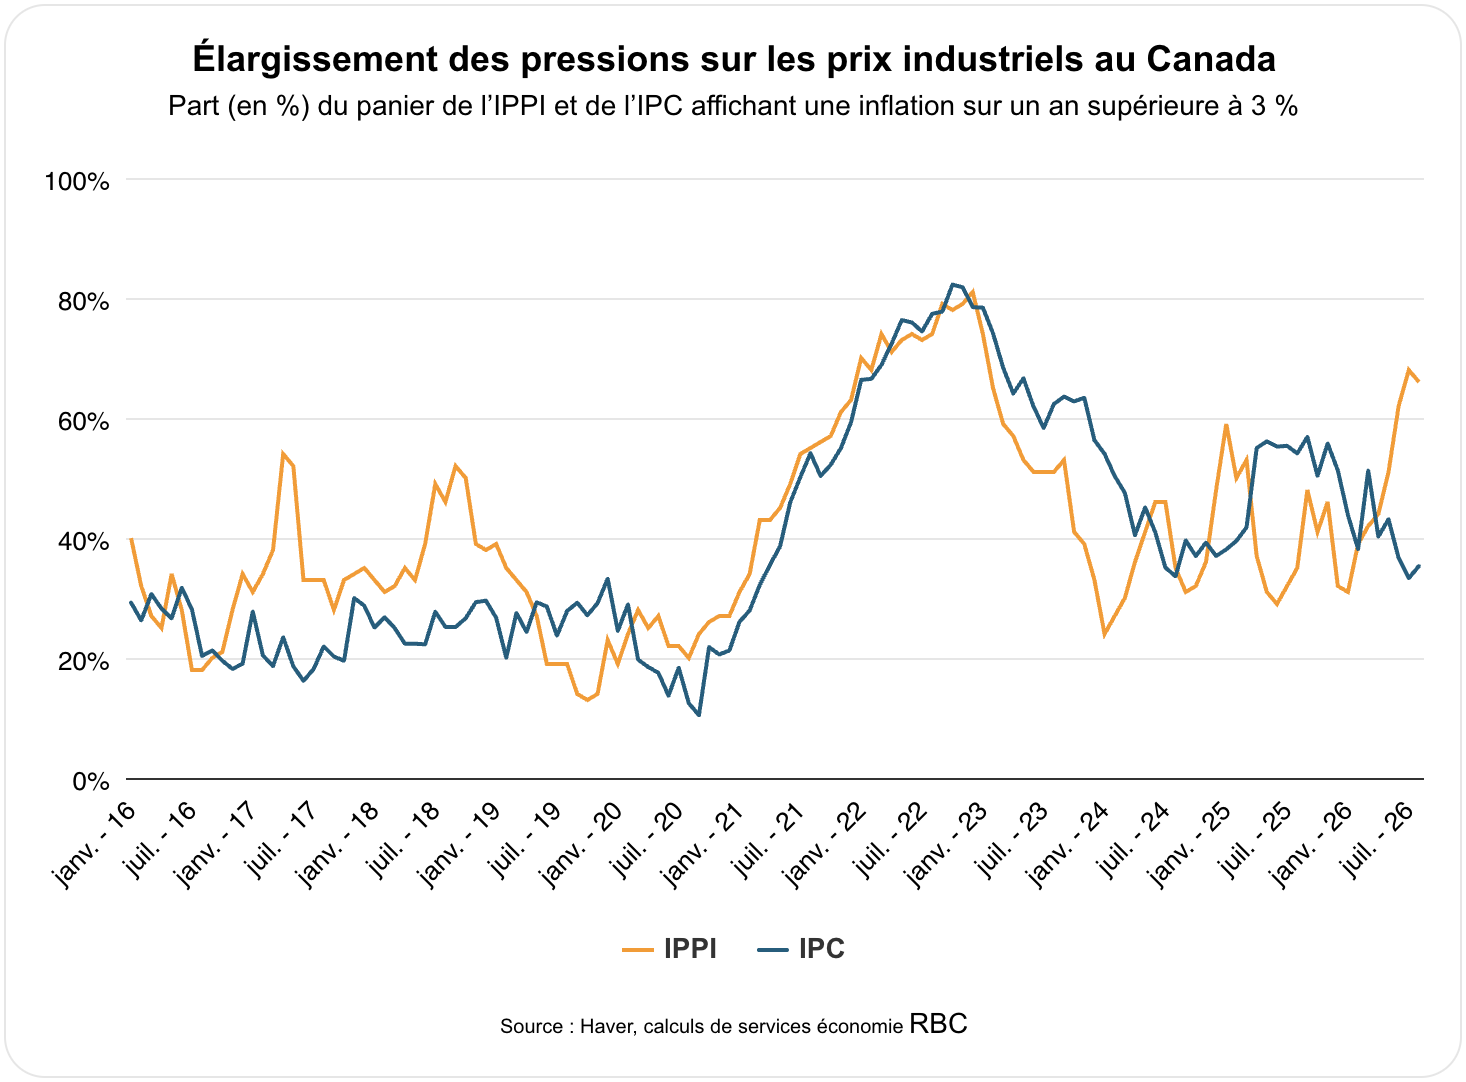
Notre indice de diffusion de l’IPC, qui mesure l’étendue des pressions inflationnistes, n’a jusqu’ici révélé aucune généralisation préoccupante de ces pressions. La proportion du panier de consommation dont les prix ont augmenté de plus de 3 % sur un an est demeurée faible en août, à 35 %, bien en deçà des 54 % observés un an auparavant.
Toutefois, le même indice de diffusion appliqué aux prix à la production industrielle indique déjà une propagation préoccupante des hausses de prix. Il reste cependant un long chemin à parcourir avant que celles-ci se transmettent aux différents stades de la production pour se refléter dans les prix à la consommation en magasin. D’ici là, les prix de l’énergie devront demeurer élevés.
L’enquête auprès des entreprises révélera l’évolution des attentes d’inflation
En complément des données sur les prix à la consommation, l’Enquête sur les perspectives des entreprises du troisième trimestre fournira des indications qualitatives sur l’incidence de la forte inflation énergétique, notamment sur la façon dont elle a influencé les attentes des entreprises.
La confiance des entreprises s’est détériorée au deuxième trimestre en raison de la hausse des coûts du carburant et de l’incertitude commerciale persistante. Au troisième trimestre, ces risques se sont intensifiés plutôt que de s’atténuer : la période de collecte des données de l’enquête (du début à la mi-août) a coïncidé avec une hausse des prix du pétrole et un regain des tensions commerciales lié à l’imposition, le 22 août, de nouvelles mesures américaines en vertu de l’article 338. Nous pensons que ces incertitudes ont pesé davantage sur les perspectives des entreprises.
Nous examinerons de près l’évolution des perspectives de ventes des entreprises, de leurs intentions d’investissement et d’embauche, des hausses des prix des intrants et des prix de vente qu’elles déclarent, ainsi que de leurs attentes d’inflation. Nous prévoyons une nouvelle hausse des attentes d’inflation à court terme des entreprises, tandis que leurs attentes à moyen et à long terme demeurent relativement mieux ancrées près de la cible de 2 %.
-
Le lundi 19 octobre, les Albertains voteront pour déterminer s’il convient d’engager un processus menant à un futur référendum contraignant sur la séparation de l’Alberta. Le vote par anticipation a commencé mardi.
-
Les données sur les ventes au détail qui seront publiées vendredi prochain devraient concorder avec l’estimation anticipée de Statistique Canada, qui fait état d’une hausse de 1,3 % en août. Les prix de l’essence étant demeurés stables d’un mois sur l’autre, la hausse des ventes s’explique probablement par une augmentation des volumes. Cette évolution cadre avec les données sur les opérations par carte RBC, qui témoignent de dépenses vigoureuses pendant l’été et d’une croissance qui s’est poursuivie en septembre, quoique plus lentement.
À propos des auteurs :
Claire Fan est économiste principale à RBC. Elle se concentre sur les tendances macroéconomiques et est chargée d’établir des prévisions relatives au PIB, au marché du travail et à l’inflation pour le Canada et les États-Unis, en fonction des principaux indicateurs.
Abbey Xu est économiste à RBC. En tant que membre du groupe d’analyse macroéconomique, elle se spécialise dans les modèles de prévisions macroéconomiques, et présente des analyses et des mises à jour opportunes sur les tendances économiques.
Share these insights with your network:
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

