

 FR


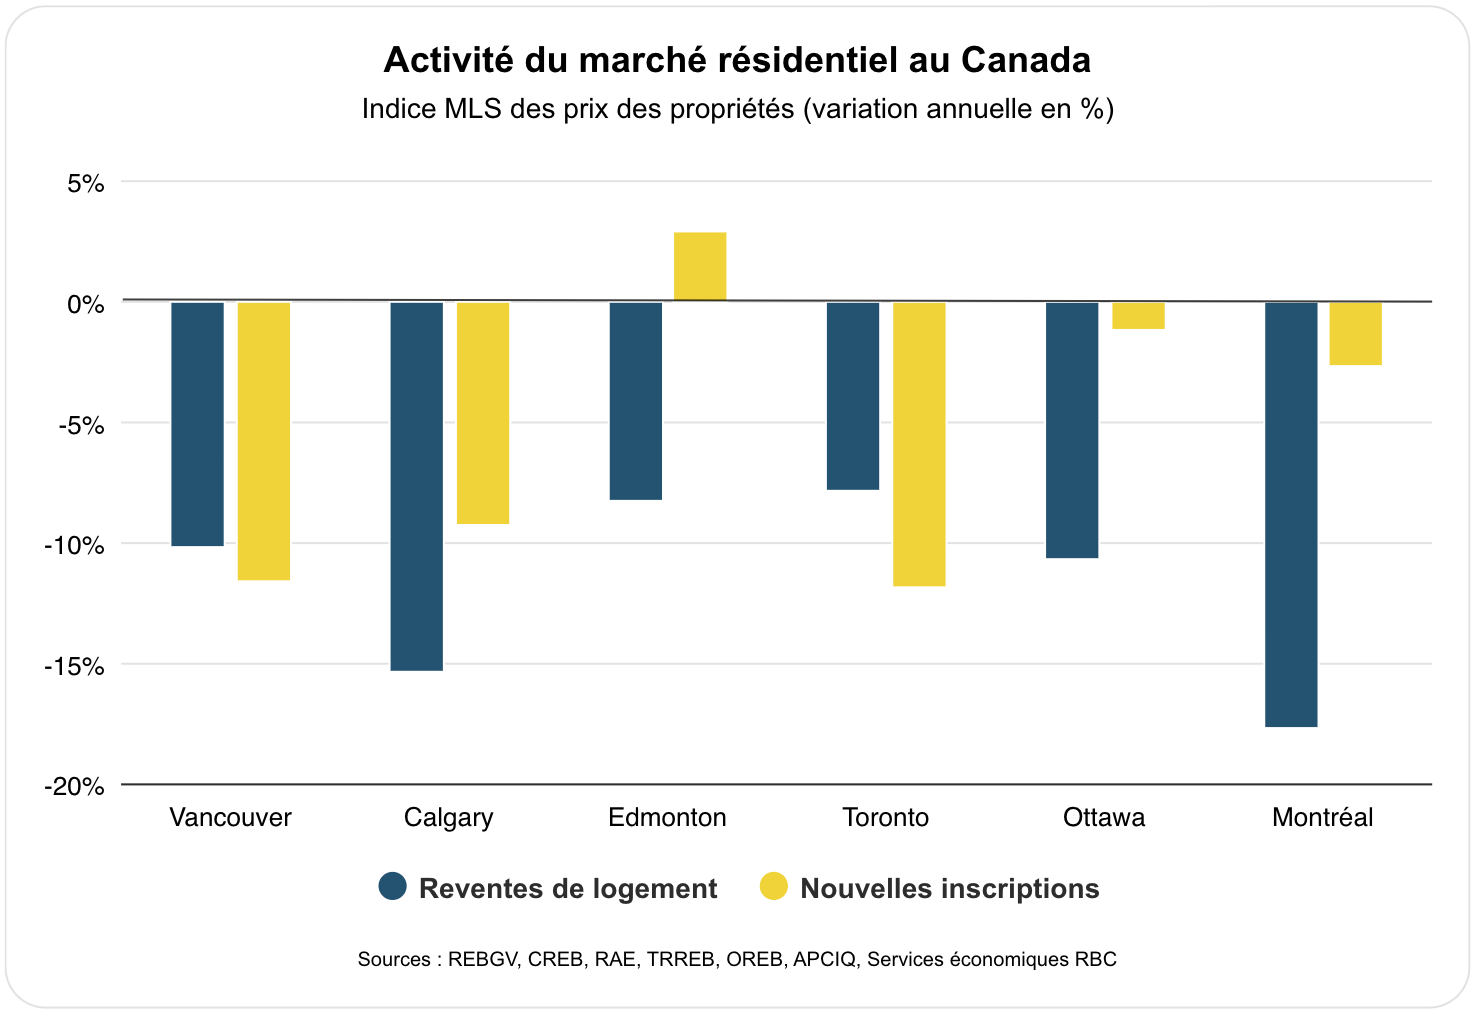
La reprise du marché du logement au Canada est pour le moins fragile cet automne. Les premières données d’octobre dans les grandes zones urbaines montrent une fois de plus un élan minimal des ventes dans la plupart des cas, ainsi qu’une stagnation ou une baisse de la valeur des logements.
Les élections en Colombie-Britannique et au Québec, ainsi qu’un référendum en Alberta, ont sans aucun doute envahi les pelouses de pancartes électorales et détourné l’attention pendant ce qui est traditionnellement la deuxième saison de la recherche immobilière la plus active.
L’escalade récente de la guerre commerciale avec les États-Unis, la hausse des taux d’intérêt à long terme et la baisse de l’immigration semblent également peser lourdement sur l’esprit de nombreux acheteurs et vendeurs.
Le marché tient néanmoins le cap pour l’instant. La majorité des chambres d’immeuble locales ont fait état d’une augmentation désaisonnalisée des ventes en octobre par rapport à septembre (notamment à Vancouver, dans la vallée du Fraser, à Edmonton, à Regina, à Hamilton, à Toronto et à Ottawa).
Cela dit, le marché manque toujours de vigueur, les niveaux d’activité demeurant généralement inférieurs à ceux d’il y a un an, à quelques exceptions près dans les provinces des Prairies.
L’activité à Calgary, à Saskatoon, à Winnipeg et à Montréal a encore ralenti le mois dernier.
Du côté des bonnes nouvelles, le risque d’une offre excédentaire s’atténue. Les stocks continuent de diminuer graduellement dans les marchés où ils étaient devenus abondants, comme Vancouver, la vallée du Fraser, Toronto et Hamilton.
Les stocks continuent toutefois d’augmenter à Montréal, à Québec et à Ottawa, mais à partir de niveaux auparavant faibles.
Le rééquilibrage de l’offre et de la demande freine le rythme des baisses de prix à Vancouver, dans la vallée du Fraser, à Toronto et à Hamilton, et modère les hausses en Saskatchewan, au Manitoba, à Montréal et à Québec.
Nous demeurons d’avis que la reprise finira par s’imposer partout au Canada malgré les difficultés actuelles. De façon générale, nous nous attendons à ce que l’amélioration de l’abordabilité et la résilience de l’économie débloquent progressivement la demande refoulée. Toutefois, la route à venir sera probablement cahoteuse et inégale.
Région de Toronto : des progrès marginaux sur la voie de la reprise
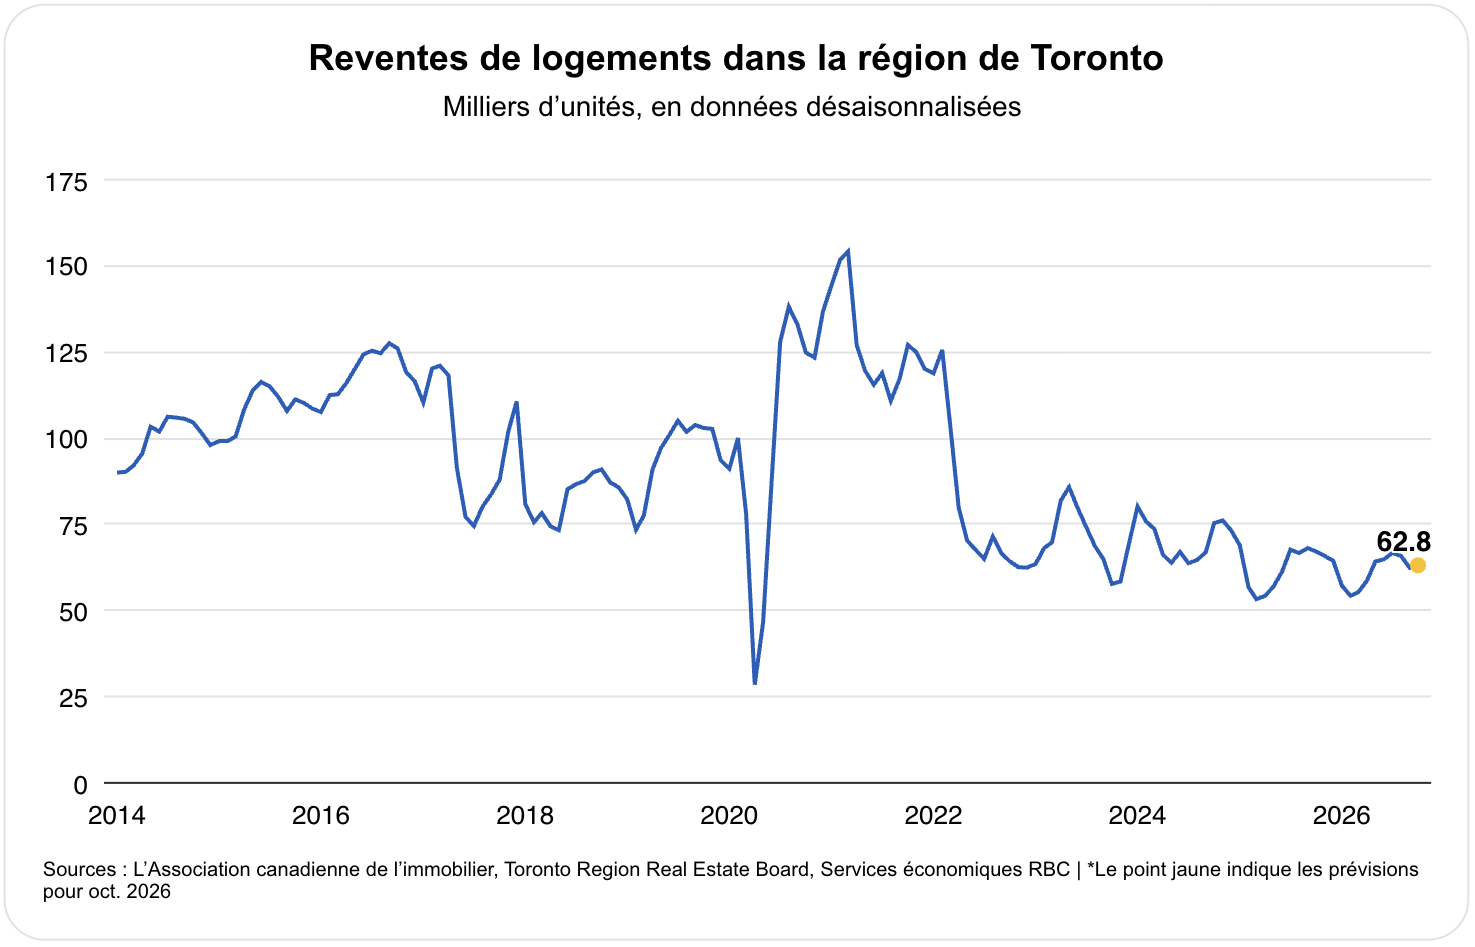
Les hausses de 1,2 % des reventes de logements et de 0,1 % de l’Indice des prix des propriétés MLS en octobre par rapport à septembre ont à peine fait progresser la reprise dans la région de Toronto.
L’activité et la valeur des logements demeurent nettement inférieures à leurs niveaux d’il y a un an, affichant des reculs respectifs de 7,9 % et de 4,3 %.
Le début de reprise qui s’était amorcé plus tôt cette année s’est essoufflé depuis août, dans un contexte de nouvelles inquiétudes liées à la guerre commerciale, de hausse des taux d’intérêt à long terme et de stagnation de la croissance démographique.
Une évolution positive se maintient toutefois : la réduction des stocks de logements. Les inscriptions courantes restent inférieures à ce qu’elles étaient il y a un an (en baisse de 10 % en octobre), en partie en raison de la diminution du nombre de vendeurs arrivant sur le marché.
Cette tendance mérite d’être suivie de près, car une nouvelle diminution des stocks sera nécessaire pour que les prix des logements finissent par se stabiliser.
Il y a encore beaucoup de copropriétés à vendre, représentant près du tiers des inscriptions. Cette situation maintient une pression à la baisse sur les prix, l’indice des copropriétés ayant reculé de 7,3 % par rapport à l’an dernier, comparativement à l’indice des maisons unifamiliales, qui a reculé de 4,4 %.
Région de Montréal : la résilience mise à l’épreuve
Il semble que de nombreux vendeurs aient préféré ne pas se lancer sur le marché en octobre, car les élections provinciales faisaient de cette période un moment peu propice pour mettre un logement en vente à Montréal.
Nous estimons que les nouvelles inscriptions ont chuté de 7 % sur une base désaisonnalisée par rapport à septembre et qu’elles sont passées sous leur niveau d’il y a un an (-2,7 %) pour la première fois depuis décembre 2025, ce qui marque une nette rupture avec l’afflux soutenu de vendeurs observé depuis le début de l’année.
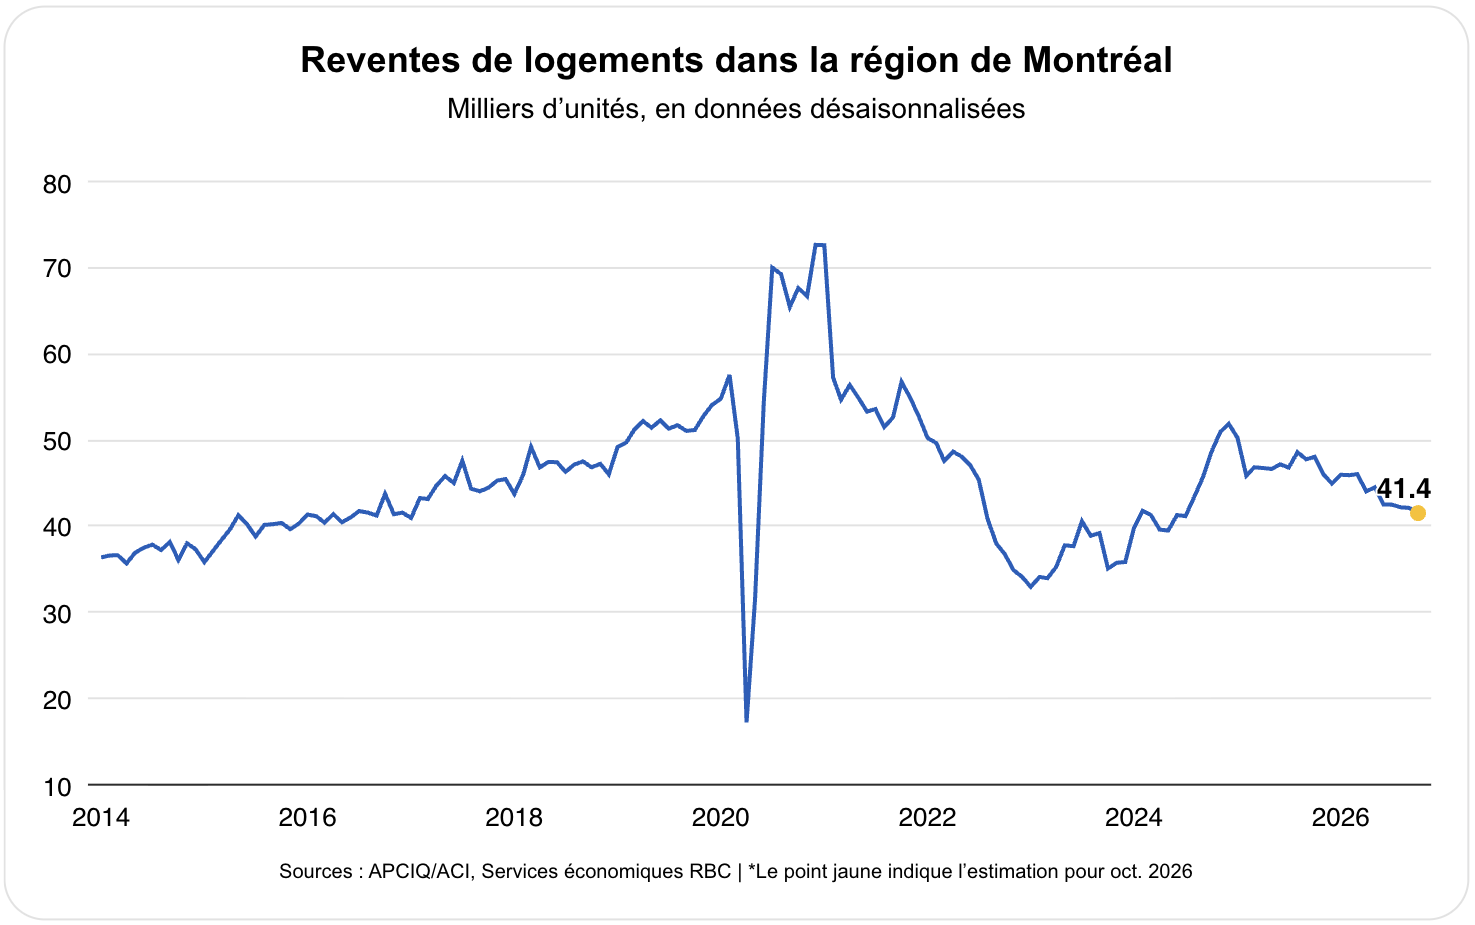
Les acheteurs ont également fait preuve de retenue, entraînant une baisse des reventes pour un cinquième mois consécutif, à leur plus bas niveau depuis juillet 2024.
La résilience du marché de Montréal est mise à l’épreuve. L’activité a maintenant reculé de 20 % depuis qu’elle a atteint un sommet postpandémie à la fin de 2024.
Les stocks sont également en hausse. Le nombre de logements à vendre a atteint son niveau le plus élevé depuis 2019, en hausse de 18 % sur un an.
Cette évolution a contribué à rééquilibrer un marché où l’offre était auparavant insuffisante par rapport à la demande et à réduire considérablement la pression à la hausse sur les prix.
Le ralentissement est particulièrement évident dans le segment des copropriétés, où les prix médians ont à peine bougé au cours de la dernière année, avec une hausse de seulement 0,3 %.
Les maisons unifamiliales affichent une appréciation légèrement plus marquée, leur valeur médiane ayant progressé de 1,3 %.
Nous nous attendons à ce que la faible abordabilité, la stagnation de la croissance démographique et la hausse des taux d’intérêt à long terme continuent de freiner la demande de logements.
Région de Vancouver : de nombreuses distractions, peu de signes de redressement
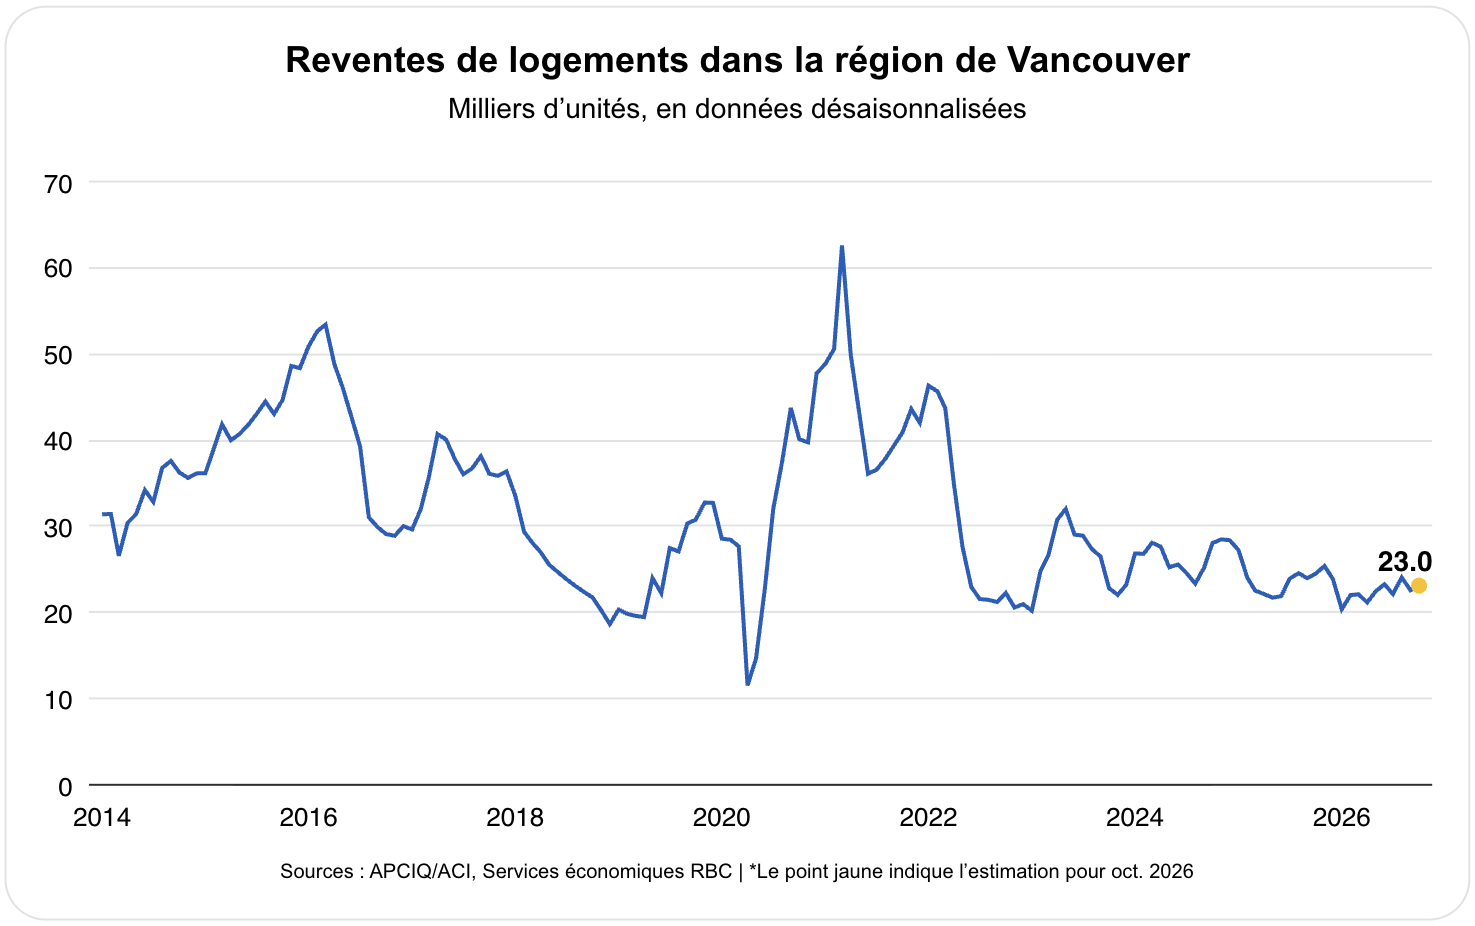
Le marché de Vancouver demeure généralement peu vigoureux, les reventes de logements ayant été inférieures de près de 30 % aux niveaux d’avant la pandémie en octobre, tandis que les prix ont continué de baisser de 5,2 % sur un an.
Toutefois, le nombre de transactions a été plus élevé le mois dernier qu’en septembre, affichant une hausse désaisonnalisée estimée à 2,5 %. Cela s’est produit malgré les nombreuses distractions occasionnées par les élections locales et provinciales et la hausse de certains taux d’intérêt. Nous y voyons un autre signe que l’activité demeure sur une trajectoire de reprise, certes très lente.
Selon nous, la baisse persistante des prix contribuera à débloquer graduellement la demande refoulée. Jusqu’à présent, toutefois, l’amélioration de l’abordabilité qui en découle n’a pas été suffisante pour inciter de nombreux acheteurs à revenir sur le marché, d’autant plus que le contexte économique demeure incertain.
Néanmoins, la tendance à la baisse de la valeur des logements devrait se maintenir à court terme, compte tenu de l’abondance des stocks et de la concurrence féroce entre vendeurs, ce qui soutiendra une nouvelle amélioration (quoique légère) de l’abordabilité.
Les inscriptions courantes ont diminué pendant six mois consécutifs, mais elles demeurent près d’un sommet inégalé depuis dix ans.
Calgary : un marché équilibré
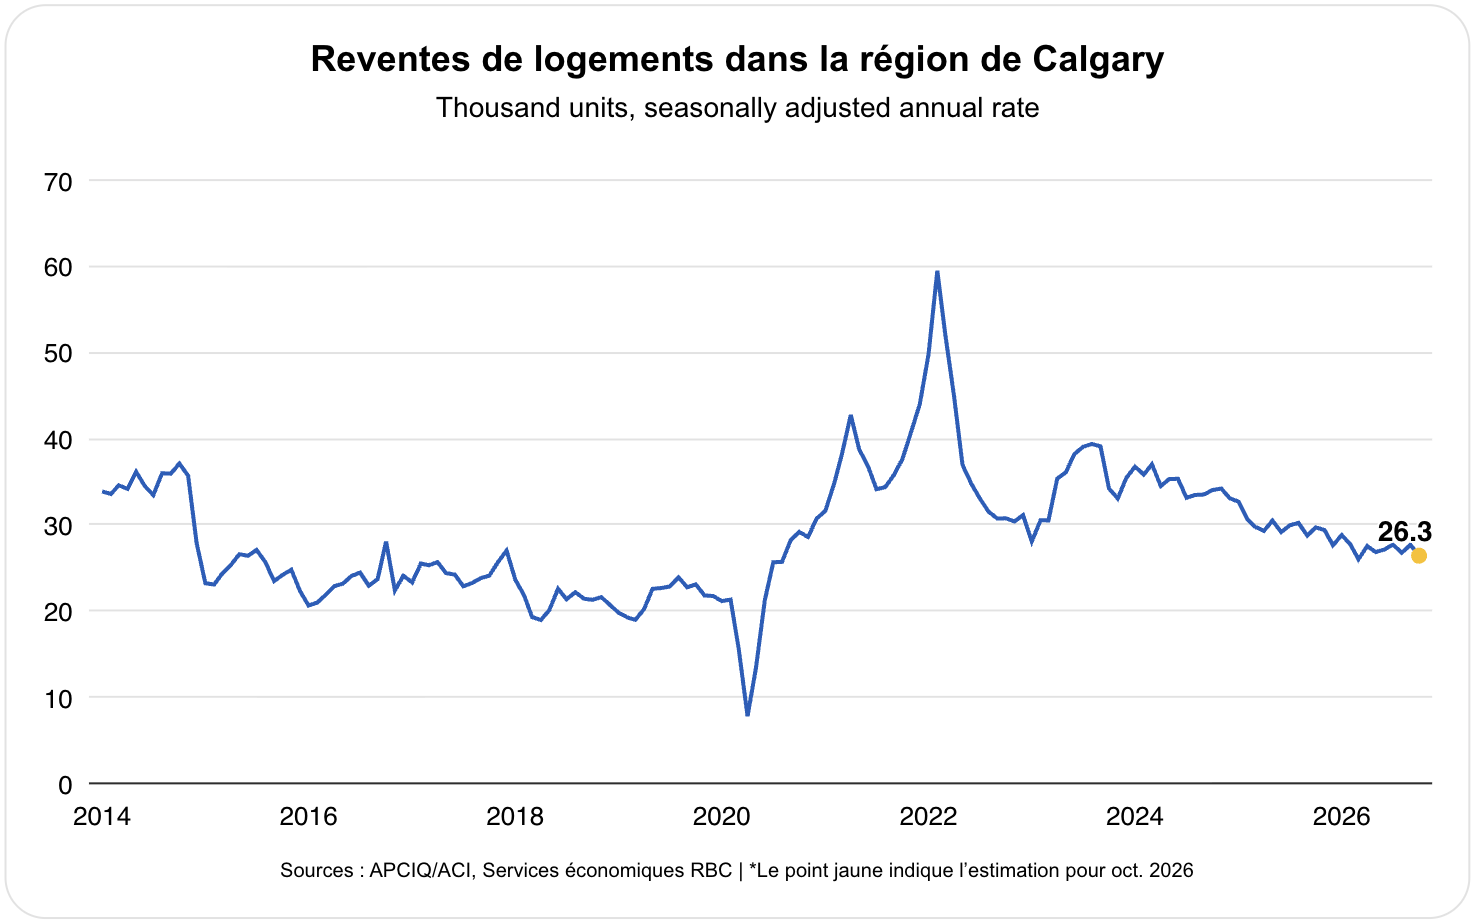
Le mois d’octobre a montré d’autres signes de stabilisation à Calgary. Un fléchissement (désaisonnalisé) estimé à 4 % des reventes par rapport à septembre a annulé une hausse similaire le mois précédent, laissant l’activité plus calme qu’il y a un an, bien qu’elle demeure historiquement forte.
Les prix se sont largement stabilisés, l’IPP MLS composé ayant reculé de seulement 0,4 % par rapport à l’an dernier.
Les stocks ont également cessé d’augmenter, car les nouvelles inscriptions ont ralenti au cours des dix premiers mois de l’année, maintenant ainsi l’équilibre entre l’offre et la demande.
Nous nous attendons à ce que ces conditions stables se maintiennent.
La construction de logements, qui avoisine un niveau record, devrait accroître l’offre sur le marché, mais nous nous attendons à ce que la relative vigueur de l’économie et la croissance démographique stimulent la demande et contribuent à préserver cet équilibre.
À propos de l’auteur :
Robert Hogue est membre du l’équipe Économique et leadership avisé RBC, se spécialisant dans l’analyse et les prévisions pour le marché de l’habitation canadien et les économies provinciales. Il compte parmi ses publications Tendances immobilières et accessibilité à la propriété, Perspectives provinciales et l’analyse des budgets provinciaux. Dans ses fonctions, il est fréquemment appelé à commenter l’évolution de la conjoncture économique auprès de la direction de RBC, de ses clients et des médias.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

