

 FR


Pour la semaine du 9 novembre
Les rapports sur les ventes des secteurs de la fabrication et de gros au Canada pour septembre, attendus vendredi prochain, devraient confirmer que la croissance économique a été plus faible que prévu au troisième trimestre.
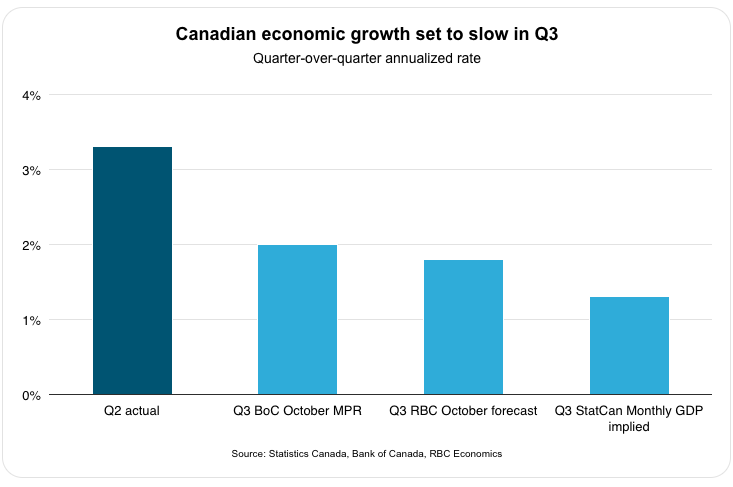
La croissance du produit intérieur brut a déjà été nulle en juillet et en août et s’est probablement contractée de 0,1 % en septembre, selon les estimations préliminaires de Statistique Canada. Les estimations préliminaires du PIB sont très sujettes à révision et doivent donc être interprétées avec beaucoup de prudence. Si l’on retient telle quelle l’estimation de septembre, la croissance annualisée du PIB au troisième trimestre s’établirait à environ 1,3 %.
Le rythme de croissance est inférieur à notre hypothèse de base de 1,8 % et à l’estimation de 2 % de la Banque du Canada dans son Rapport sur la politique monétaire d’octobre. Il est également nettement plus lent que l’expansion de 3,3 % enregistrée au deuxième trimestre, même si ce ralentissement économique était prévu, étant donné qu’une partie de la vigueur observée au deuxième trimestre était attribuable à un rebond ponctuel de la production automobile et des exportations, qui ne se reproduira pas.
Nous nous attendons à ce que les rapports de septembre sur les secteurs de la fabrication et de gros reflètent une légère contraction du PIB réel. L’estimation préliminaire donne à penser que les ventes nominales du secteur de la fabrication ont augmenté de 0,1 %, ce qui se traduit par une baisse de 2 % du volume une fois prise en compte une hausse de 2,2 % en glissement mensuel des prix à la production du secteur de la fabrication (attribuable à une augmentation de 16 % des prix des raffineries de pétrole).
Ce recul pourrait également être en partie attribuable à des arrêts de production imprévus dans les usines automobiles américaines, qui ont entraîné une forte baisse du commerce transfrontière de l’automobile en septembre.
Cette faiblesse est toutefois partiellement compensée par une augmentation prévue de 0,5 % des ventes du secteur de gros en septembre (estimation préliminaire, hors produits pétroliers), qui reflète la vigueur du secteur des machines, de l’équipement et des fournitures, en phase avec la hausse des importations observée ces derniers mois.
-
L’indice global des prix à la consommation aux États-Unis a probablement augmenté de 0,3 % en octobre par rapport à septembre, soutenu par une autre augmentation des composantes de base, hors produits alimentaires et énergie, qui s’inscrit dans la lignée des hausses plus marquées observées en août et en septembre. Les prix de l’essence ont peu varié au cours du mois, mais demeurent nettement supérieurs aux niveaux d’il y a un an. Dans l’ensemble, la persistance de l’inflation sous-jacente et l’élargissement des pressions sur les prix viennent étayer notre hypothèse de base, selon laquelle la Fed relèvera de nouveau les taux à sa réunion de décembre, après une hausse en septembre et une pause en octobre.
À propos des auteurs :
Claire Fan est économiste principale à RBC. Elle se concentre sur les tendances macroéconomiques et est chargée d’établir des prévisions relatives au PIB, au marché du travail et à l’inflation pour le Canada et les États-Unis, en fonction des principaux indicateurs.
Annie Zheng est économiste à RBC. Elle est membre du groupe d’analyse macroéconomique et se spécialise dans la modélisation macroéconomique.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

