

 FR


-
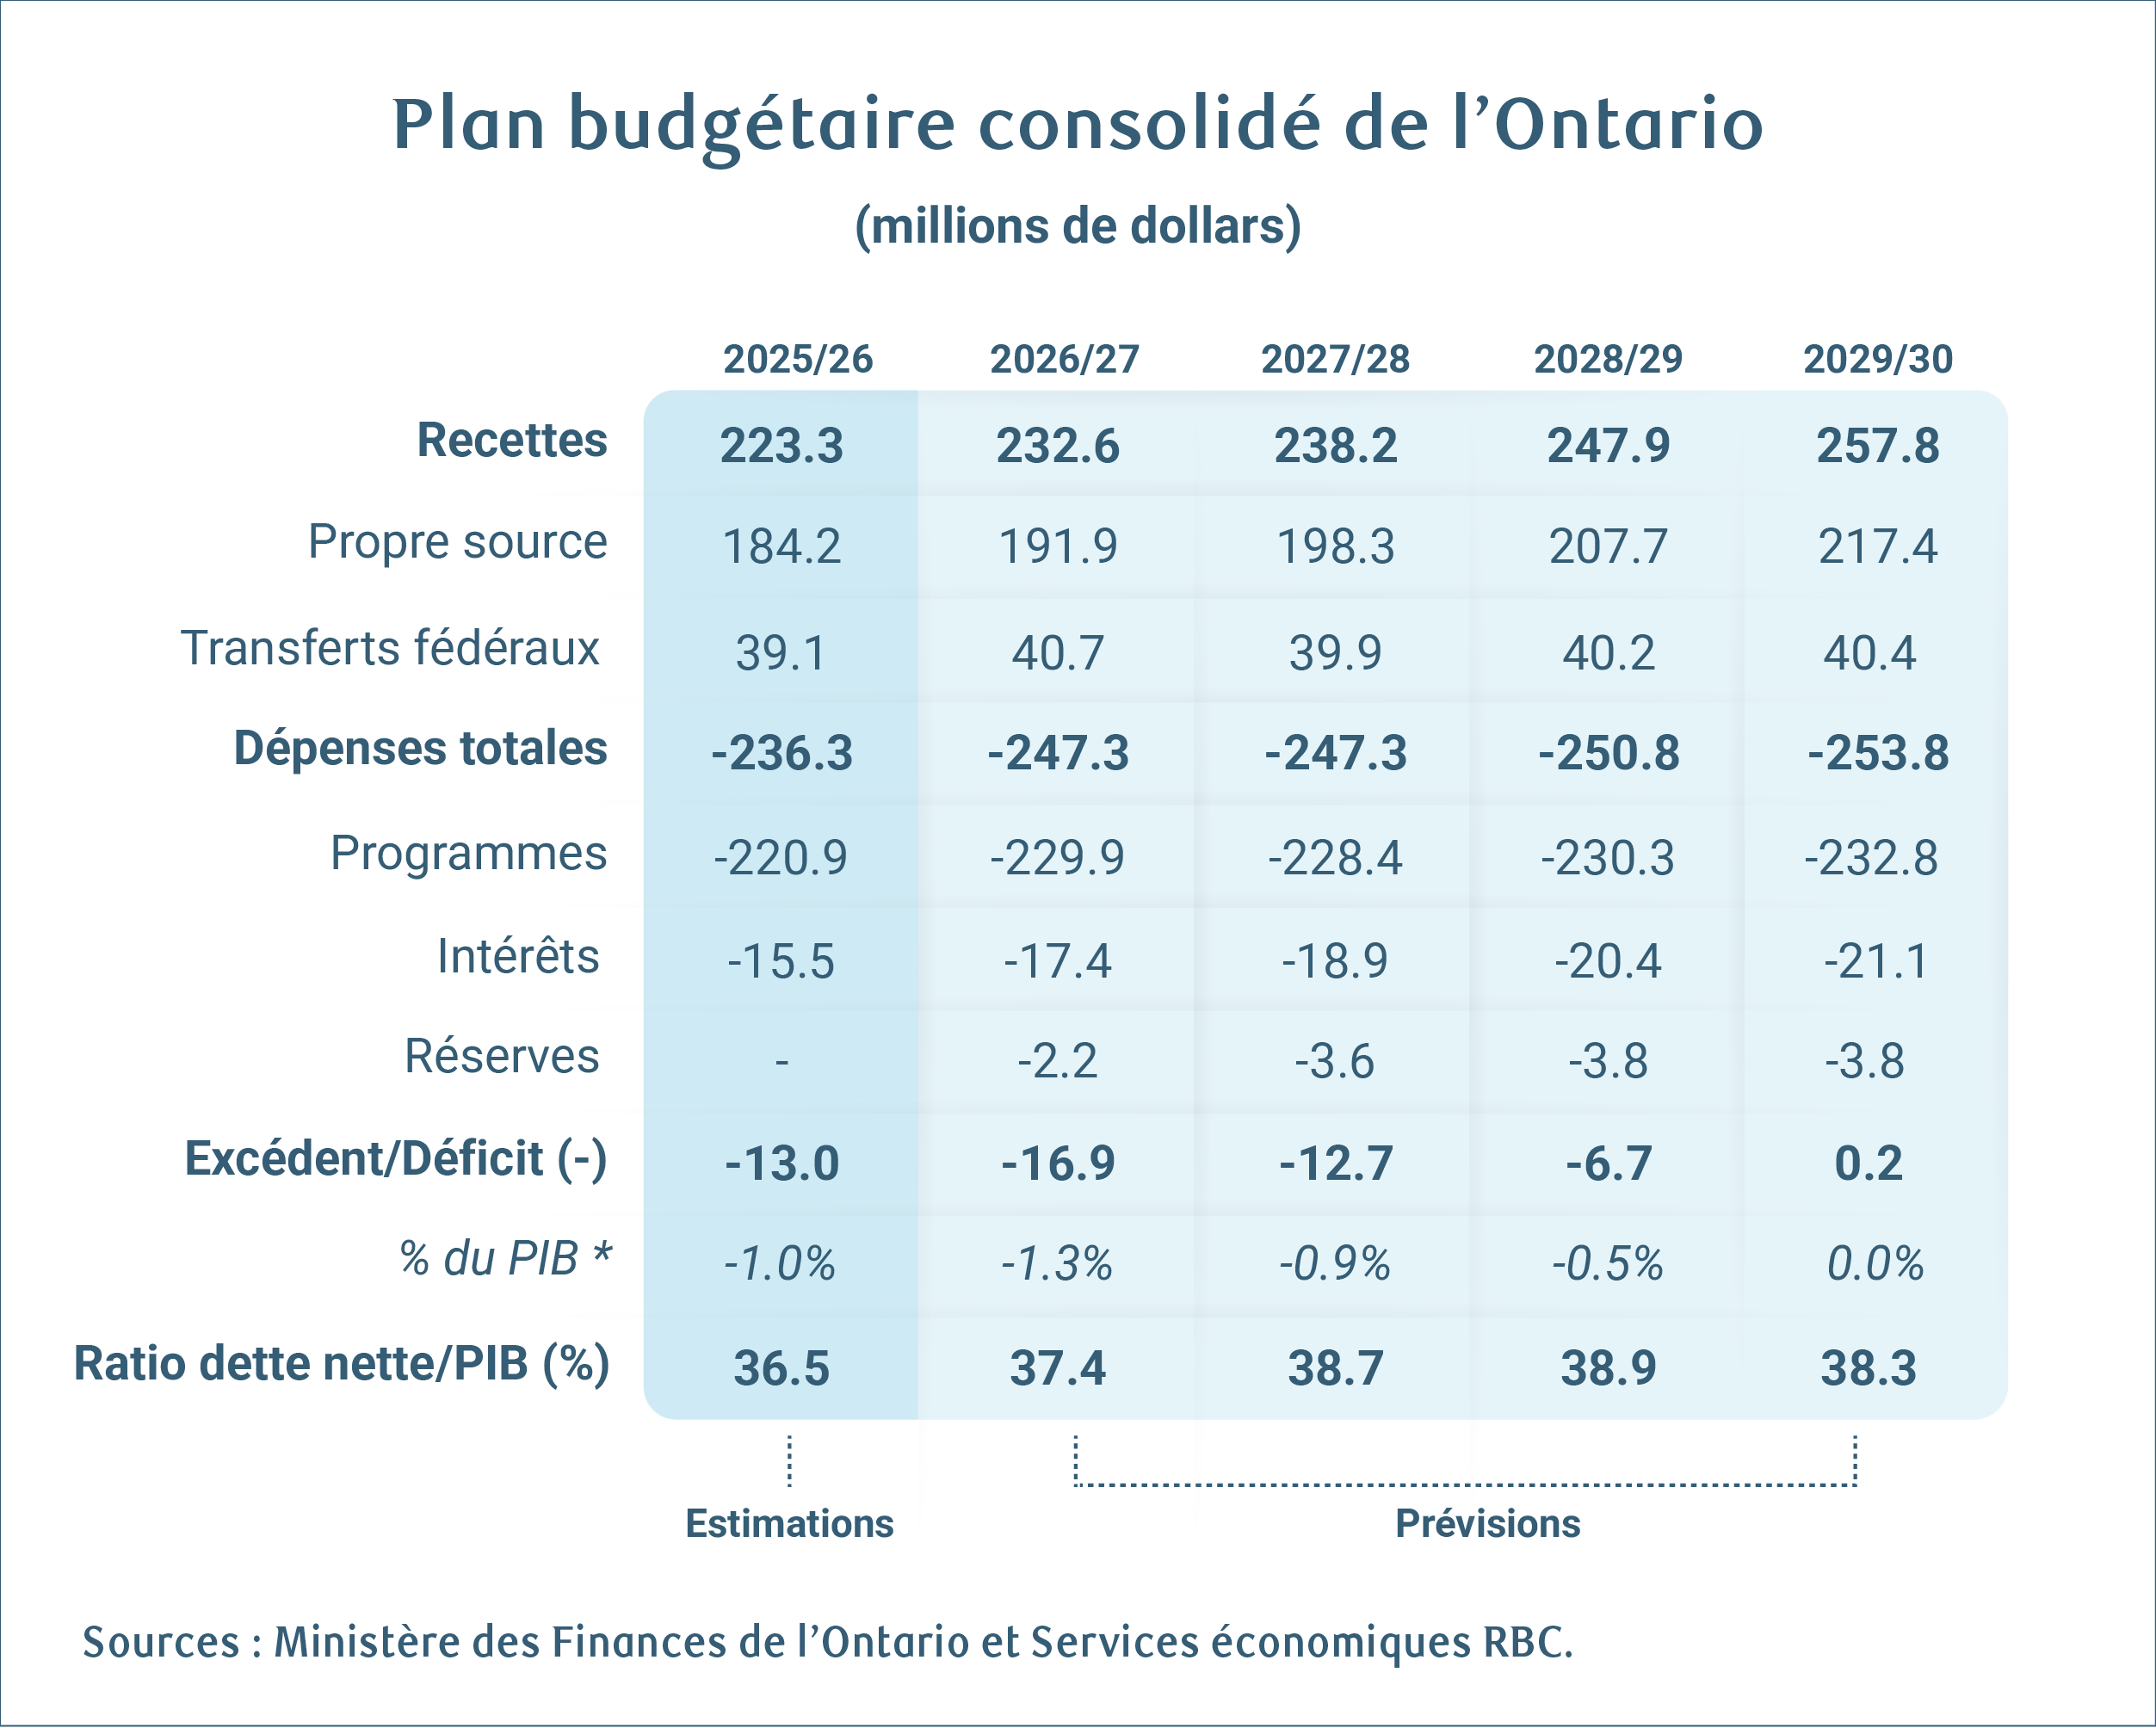
La mise à jour de 2026 augmente le déficit de l’exercice en cours (2026-2027) de 3 milliards de dollars par rapport au budget du printemps et le porte à 16,9 milliards de dollars (1,3 % du PIB, contre 1,1 % auparavant).
-
Toutefois, les plus importantes révisions sont pour les exercices 2027-2028 et 2028-2029, dont les déficits sont majorés respectivement de 6,6 milliards de dollars et de 7,3 milliards de dollars, et l’exercice 2028-2029 n’affichent plus d’excédent. L’équilibre budgétaire a été reporté d’un an, comme dans le budget de 2026. Il devrait maintenant être atteint en 2029-2030. Avant le budget de 2026, l’équilibre était prévu en 2027-2028.
-
La baisse du profil des recettes par rapport au budget de 2026 reflète une faiblesse économique générale plutôt que le coût d’environ 8 milliards de dollars de la nouvelle mégadéduction pour les sociétés, qui n’a pas encore été intégrée à la mise à jour.
-
Des provisions pour éventualités importantes, des réserves et des hypothèses de planification économique plus faibles sont intégrées pour faire face à la situation économique incertaine. Elles pourraient se traduire par des déficits inférieurs aux prévisions actuelles.
-
Toutefois, les réserves élevées sont en partie attribuables au coût à venir de la mégadéduction et des dépenses imprévues. La mise à jour fait état d’un profil de dépenses très optimiste après l’exercice 2026-2027, en baisse en termes réels par habitant – une décision intentionnelle visant à soutenir une gestion budgétaire prudente.
-
Malheureusement, la plus grande rigueur relative de l’Ontario au cours de la dernière décennie pour contenir la croissance de la fonction publique par rapport à Ottawa et aux autres provinces signifie qu’il pourrait être plus difficile de trouver des économies pour le gouvernement.
-
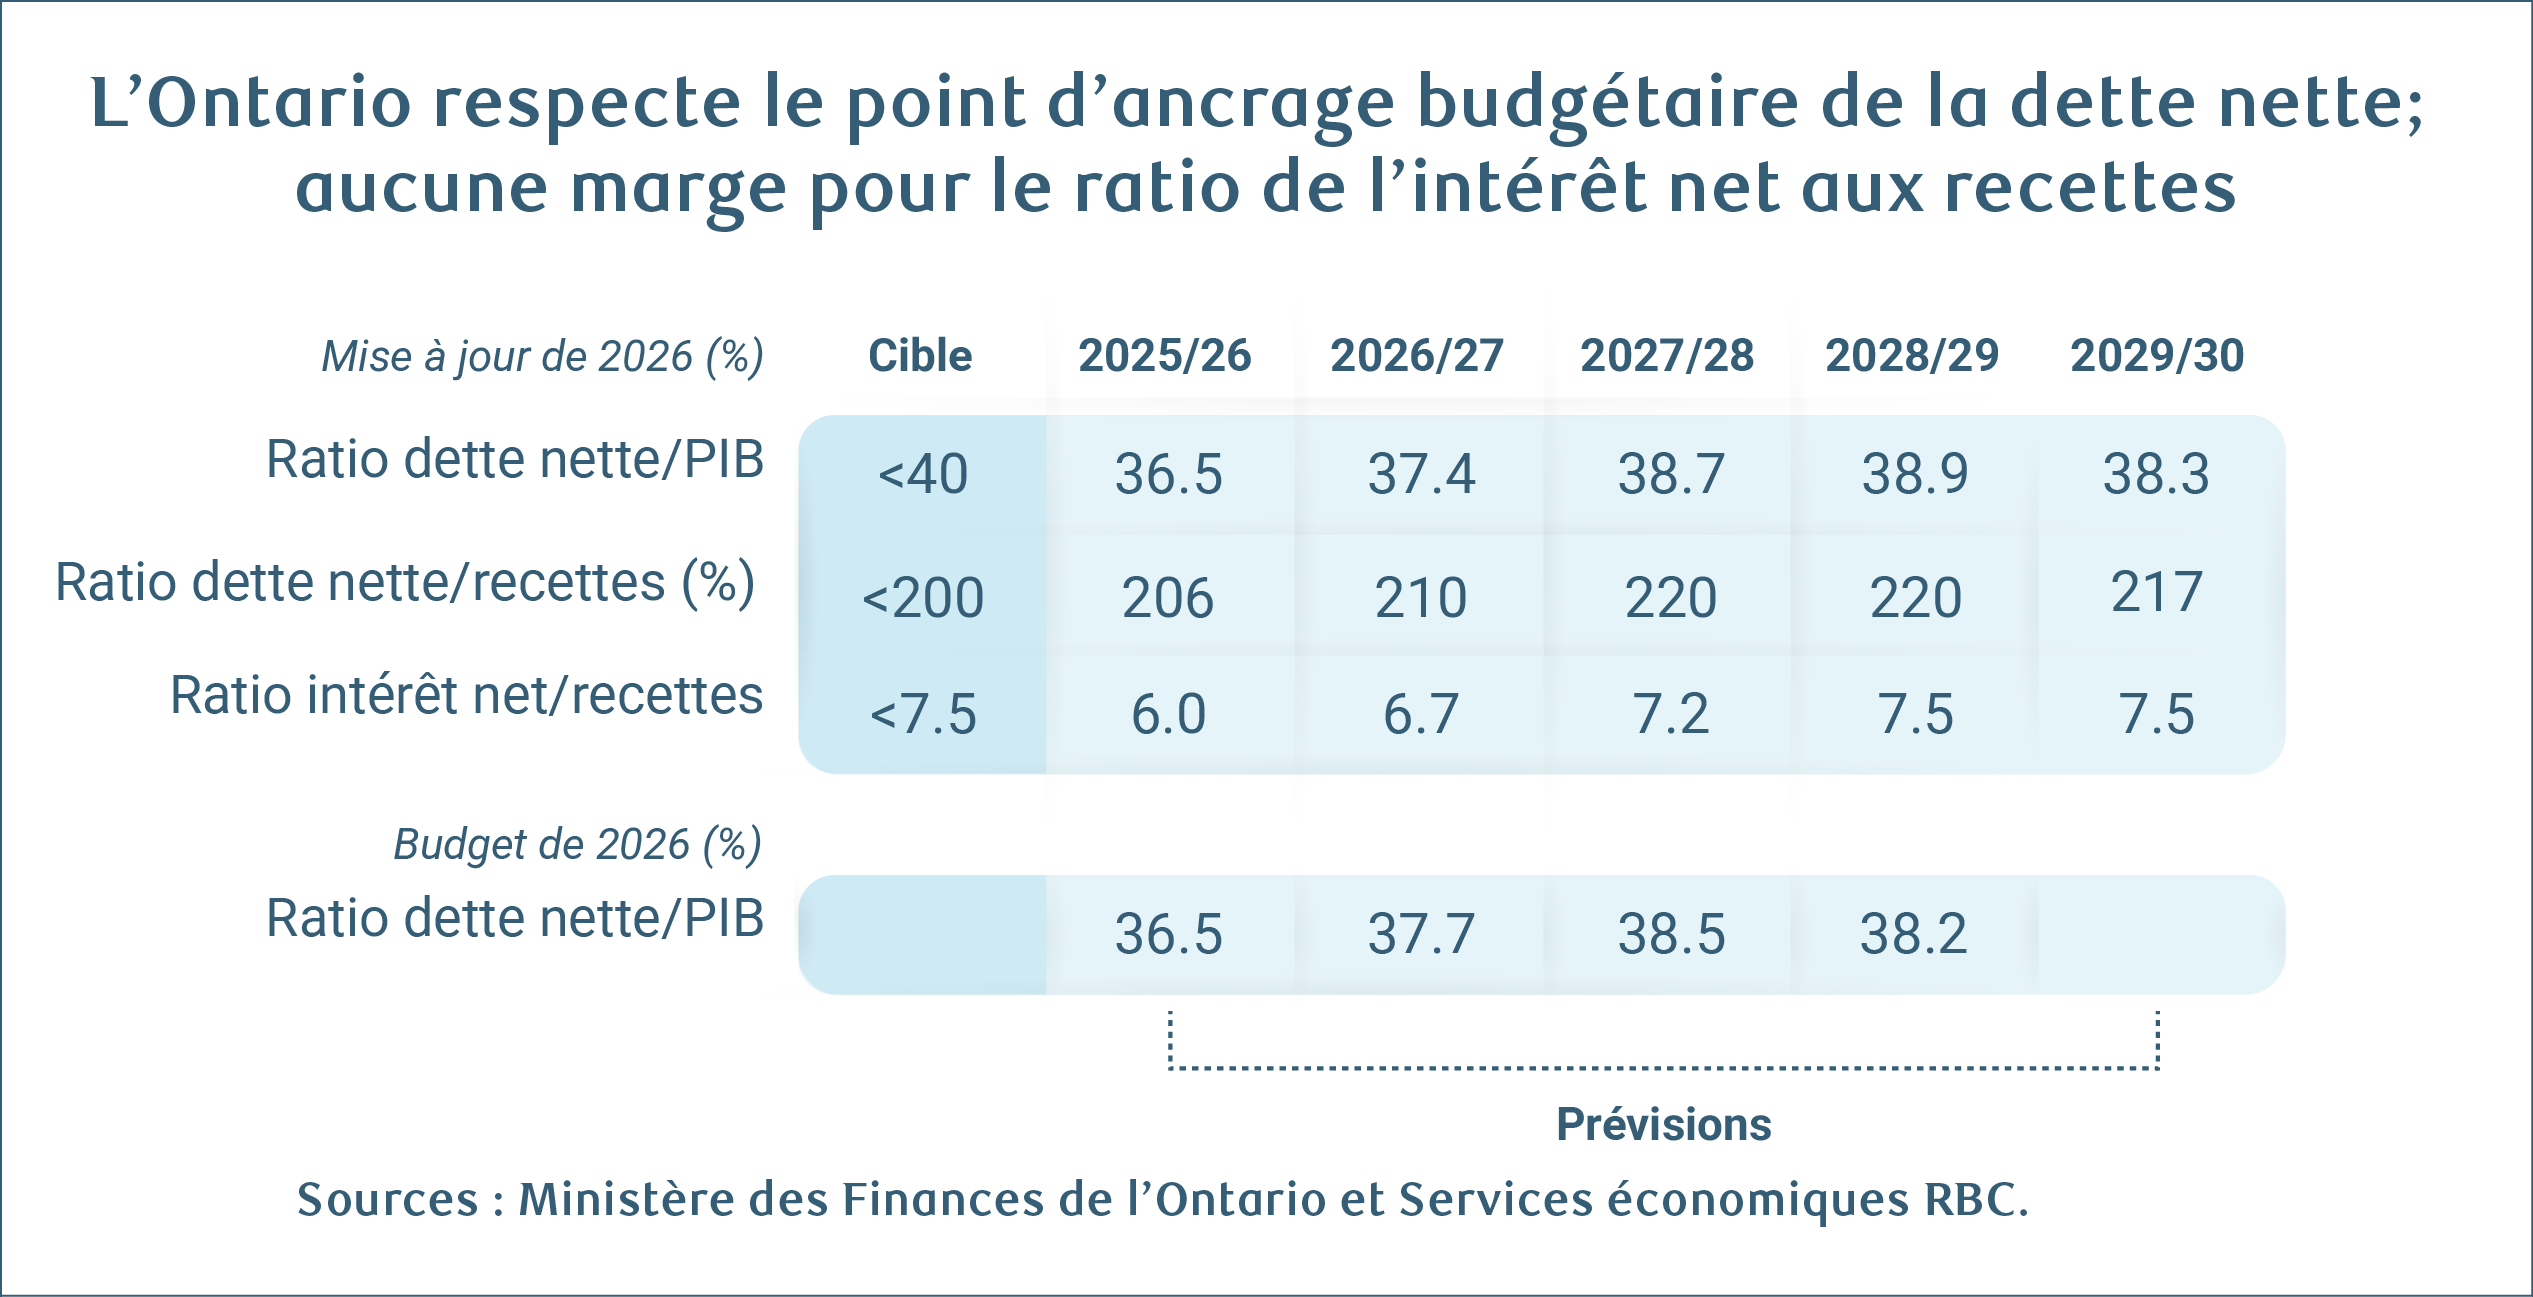
Malgré une trajectoire de déficit plus élevée, le ratio de la dette nette au PIB suit essentiellement le même profil que celui du budget de 2026 au cours des premières années, profitant de révisions à la hausse du PIB nominal, avant de terminer à un niveau supérieur au budget. En ce qui concerne la trajectoire, le fardeau de la dette devrait augmenter pendant cinq années consécutives avant de se stabiliser à peine, mais demeure inférieur au point d’ancrage budgétaire de 40 %.
-
Alors que la province disposait d’une marge par rapport à deux de ses trois points d’ancrage budgétaires au cours des derniers cycles, la mise à jour de 2026 prévoit que le ratio de l’intérêt net aux recettes passera à 7,5 % au cours des dernières années de la période de projection, soit exactement la cible gouvernementale de moins de 7,5 %.
Baisse de l’estimation des recettes par rapport au profil budgétaire
Les recettes augmentent à un taux annuel moyen de près de 4 % par année sur quatre ans, de 2026-2027 à 2029-2030, ce qui est conforme à la croissance moyenne du PIB nominal.
Toutefois, le profil des revenus est inférieur dans l’ensemble par rapport au budget de 2026, surtout pour 2027-2028 et 2028-2029, ce que le budget attribue à des recettes fiscales plus faibles que prévu.
Cette situation n’est pas attribuable à l’intégration par l’Ontario de la nouvelle mégadéduction d’Ottawa pour les sociétés.
Son régime fiscal des sociétés étant harmonisé avec celui du gouvernement fédéral, l’Ontario est l’une des nombreuses provinces qui feront face à des déficits budgétaires, car elles adopteront automatiquement la mesure fédérale. Selon la mise à jour, la mesure générera des économies d’impôt de 8 milliards de dollars sur cinq ans.
La mesure sera intégrée après l’adoption de la loi fédérale et mettra les recettes sous pression, même si la hausse des provisions pour éventualités y est en partie attribuable.
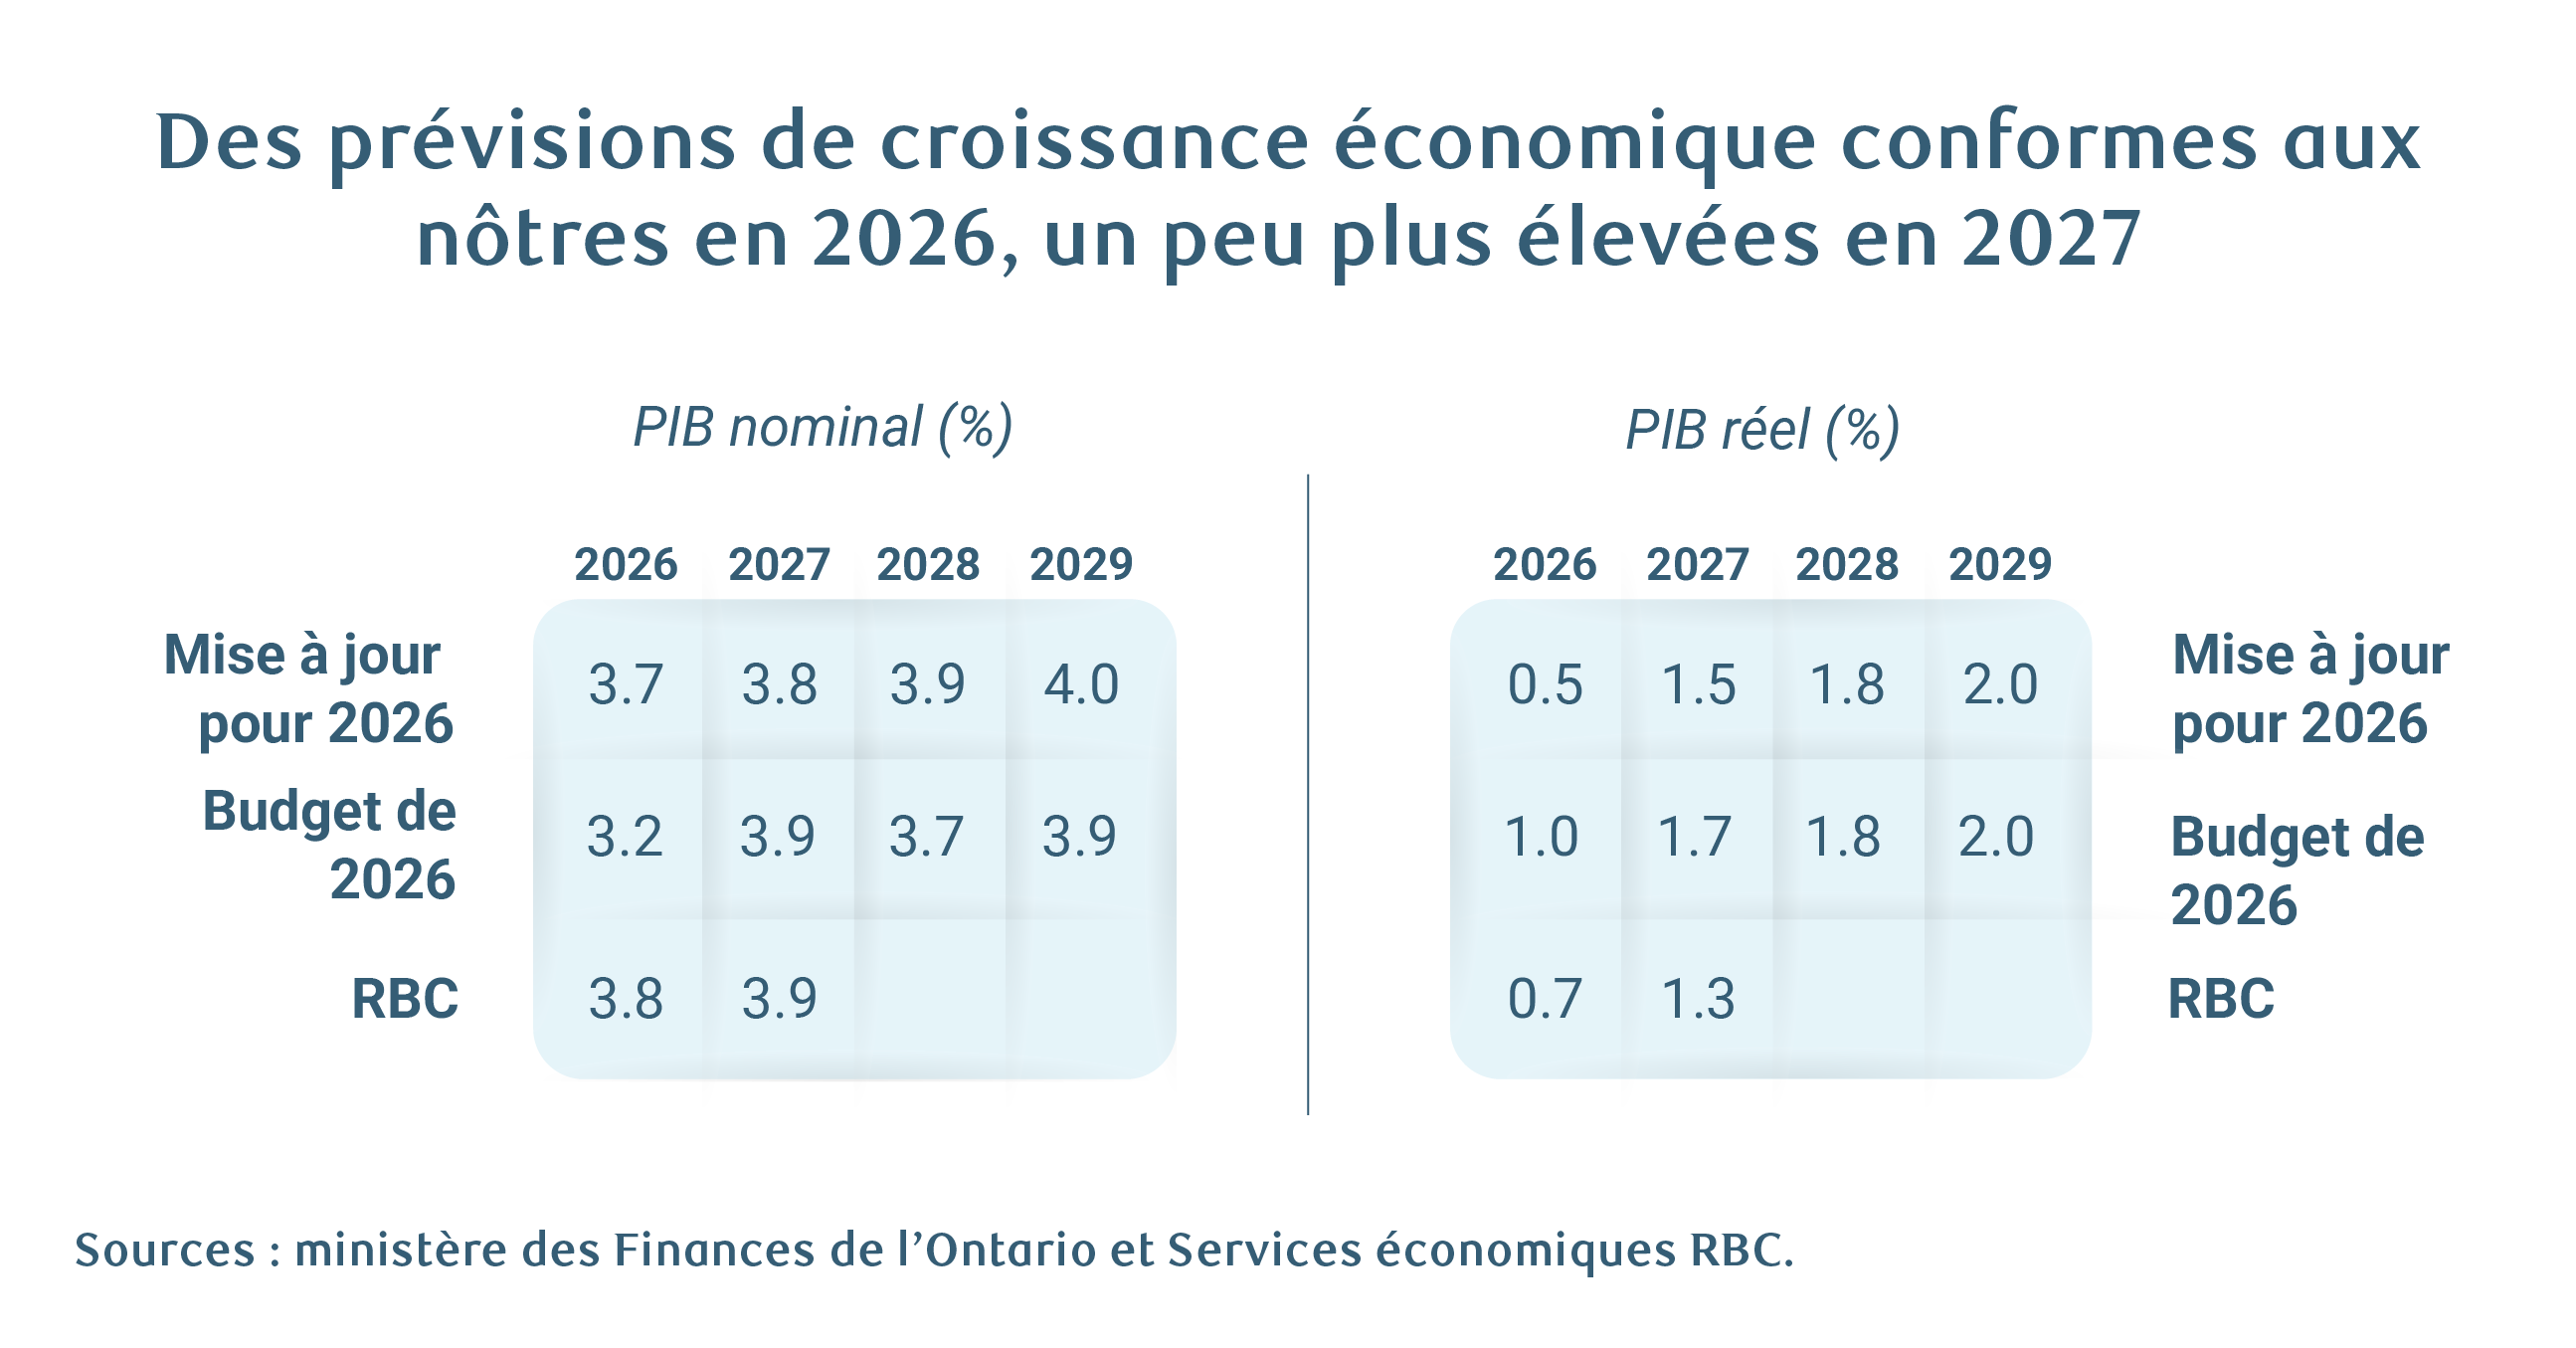
Dans l’ensemble, les hypothèses de croissance économique contenues dans le budget de 2026 sont conformes aux nôtres, même si la mise à jour souligne qu’elle utilise des hypothèses de planification légèrement inférieures à la moyenne du secteur privé, ce qui ajoute une autre marge de prudence aux données globales.
Le coût budgétaire de la mégadéduction dépassera les retombées directes sur la croissance
Nous croyons que la nouvelle mégadéduction pour les sociétés entraînera une hausse permanente de la croissance au fil du temps, ce qui serait de bon augure pour les finances provinciales. Par convention, les perspectives budgétaires ne tiennent pas compte de l’incidence dynamique des nouvelles mesures sur les recettes. Toutefois, à elle seule, la hausse de la croissance due à la mesure devrait être modeste. Nous estimons qu’elle s’établira à environ +0,2 % du PIB à l’échelle nationale au cours de la prochaine décennie, davantage concentrée sur la fin de la période. De plus, comme la mesure s’applique aux investissements existants et aux nouveaux investissements, nous nous attendons à ce que son coût budgétaire dépasse les retombées directes sur la croissance.
Les prévisions de croissance des dépenses sont encore une fois délibérément faibles
Les niveaux de dépenses annuelles sont proches du budget de 2026 tout au long de la période de projection, même s’ils ont été révisés à la hausse pour l’exercice 2026-2027. C’est ce que nous avions prévu dans notre analyse du budget de 2026 : le budget supposait une faible croissance annuelle des dépenses de 2,4 % pour 2026-2027, qui est révisée à la hausse dans la mise à jour pour atteindre un taux plus réaliste de 4,7 %. La révision a été principalement attribuable à l’augmentation du fonds de prévoyance afin de parer à des pressions potentielles sur les programmes ou la rémunération.
Pour les dernières années de la période de projection, la croissance globale prévue des dépenses demeure très faible – 0 % en 2027-2028, 1,4 % en 2028-2029 et 1,2 % – et la croissance des dépenses de programmes est encore plus faible (elle baisse en 2027-2028), compte tenu de la hausse présumée de la charge de la dette publique.
Cette prévision équivaut à une baisse des dépenses réelles par habitant si l’on tient compte de l’inflation et de la croissance démographique prévues.
Le gouvernement affirme qu’il maintient intentionnellement la croissance des dépenses limitée par rapport à la croissance des revenus afin de maintenir sa responsabilité budgétaire, et que des provisions pour éventualités élevées sont en place pour faire face aux difficultés imprévues. Toutefois, les provisions pour éventualités prévues dans la mise à jour couvrent trois objectifs (droits de douane, mégadéduction et pressions sur les dépenses), même si elles sont élevées.
Malheureusement, la plus grande rigueur relative de l’Ontario au cours de la dernière décennie pour contenir la croissance de la fonction publique par rapport à Ottawa et aux autres provinces signifie qu’il y a probablement moins d’économies faciles à faire sur l’activité du gouvernement. Néanmoins, le document souligne la façon dont le gouvernement tente de réaliser des gains d’efficacité.
Mise à jour de 2026 : aucune nouvelle mesure importante qui n’avait pas été annoncée auparavant.
Le ratio d’endettement finit en hausse à la fin de la période de projection, mais demeure toujours dans les limites du point d’ancrage budgétaire
Malgré une trajectoire de déficit plus élevée, le ratio de la dette nette au PIB suit essentiellement le même profil que celui du budget de 2026 au cours des premières années, profitant de révisions à la hausse du PIB nominal. À la fin de la période de projection, toutefois, le ratio d’endettement est supérieur à celui du budget, et seule une très faible baisse est prévue au cours de l’exercice ajouté (2029-2030). Ce ratio devrait maintenant augmenter pendant cinq années consécutives (contre quatre auparavant) avant de se stabiliser.
Le ratio d’endettement demeure inférieur au point d’ancrage de 40 % du gouvernement tout au long de la période de projection. La mesure du ratio de la dette nette aux recettes demeure supérieure au point d’ancrage du gouvernement, comme ce fut le cas lors des derniers cycles.
Toutefois, la mise à jour de 2026 entrevoit un glissement jusqu’à la limite du troisième point d’ancrage axé sur le ratio de l’intérêt net aux recettes. Alors que le budget de 2026 prévoyait que la province continuerait de respecter deux de ses trois points d’ancrage budgétaires pendant toute la période de prévision avec une certaine marge, le ratio de l’intérêt net aux recettes prévu pour les dernières années de la période de projection dans la mise à jour de 2026 est de 7,5 %, soit exactement à la limite du point d’ancrage gouvernemental de moins de 7,5 %.
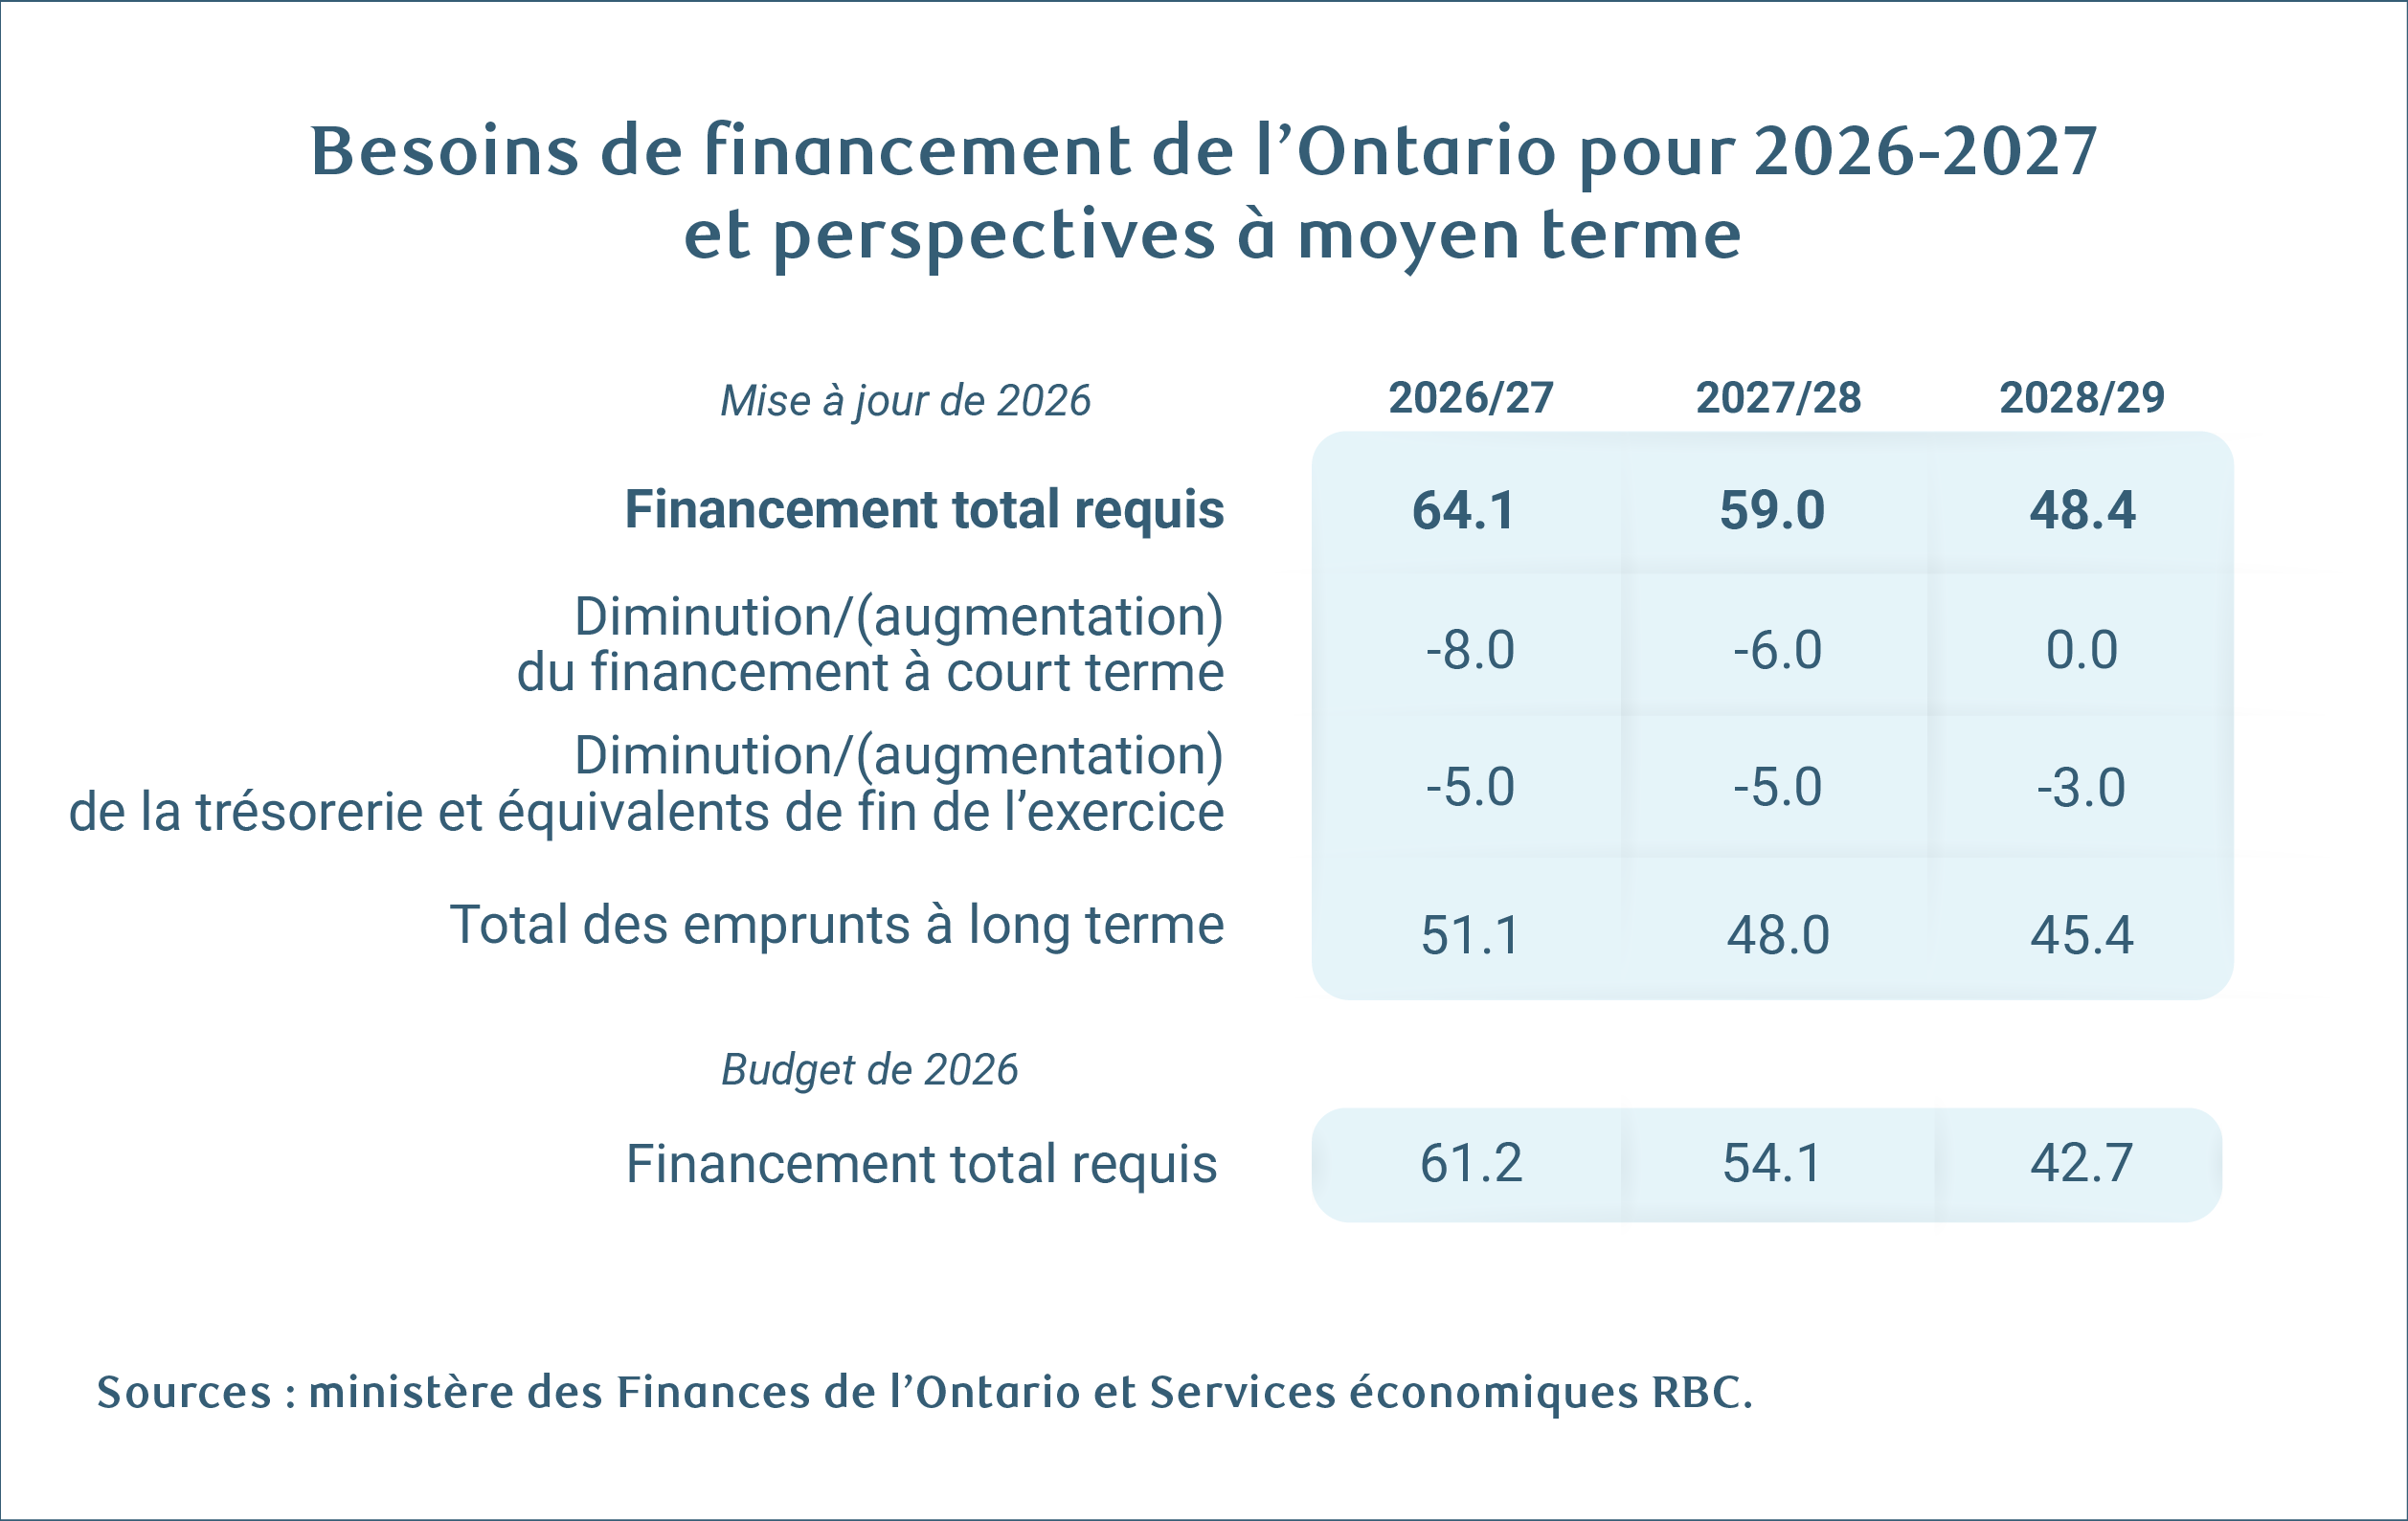
La mise à jour de 2026 ne montre aucun changement aux dépenses à court terme ou à l’enveloppe de 10 ans du plan d’immobilisations. Par ailleurs, les besoins de financement ont été révisés à la hausse, conformément à la hausse des déficits budgétaires.
À propos de l’auteur :
Cynthia Leach est économiste en chef adjointe à RBC et responsable de l’analyse économique et politique structurelle de l’équipe. Elle a rejoint l’équipe en 2020.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

