

 FR


L’investissement public représente une part plus importante des dépenses en immobilisations du Canada que ce que l’on croit généralement, et ce sont les provinces qui contribuent le plus.
Toutefois, maintenant que l’ère de l’augmentation constante des dépenses en immobilisations des gouvernements provinciaux atteint les limites budgétaires, le fardeau retombe de plus en plus sur Ottawa.
Voici quatre choses à savoir sur l’importance des investissements publics, les conséquences sur le plan de la dette de la poussée des dépenses en immobilisations dans les provinces après la pandémie, les contraintes émergentes sur de nouvelles augmentations et le rôle fédéral croissant dans le financement des dépenses en immobilisations publiques.
1. Les administrations publiques investissent massivement, les provinces en tête
Le rôle des gouvernements dans les dépenses d’investissement du Canada est plus important que ce que les indicateurs habituels sous-entendent.
Les comptes macroéconomiques placent la part du gouvernement dans les dépenses en immobilisations à 18 % en 2025, mais cela exclut les entreprises publiques — dont beaucoup réalisent d’importantes dépenses en immobilisations, comme BC Hydro ou Metrolinx, en Ontario.
Si l’on tient compte des entreprises publiques, la part du secteur public des dépenses en immobilisations bondit à 26 %, tandis qu’elle atteint 40 % pour les actifs corporels non résidentiels (c.-à-d. les biens hors logement et propriété intellectuelle), qui sont au cœur de l’essor des investissements prévu par le gouvernement fédéral.
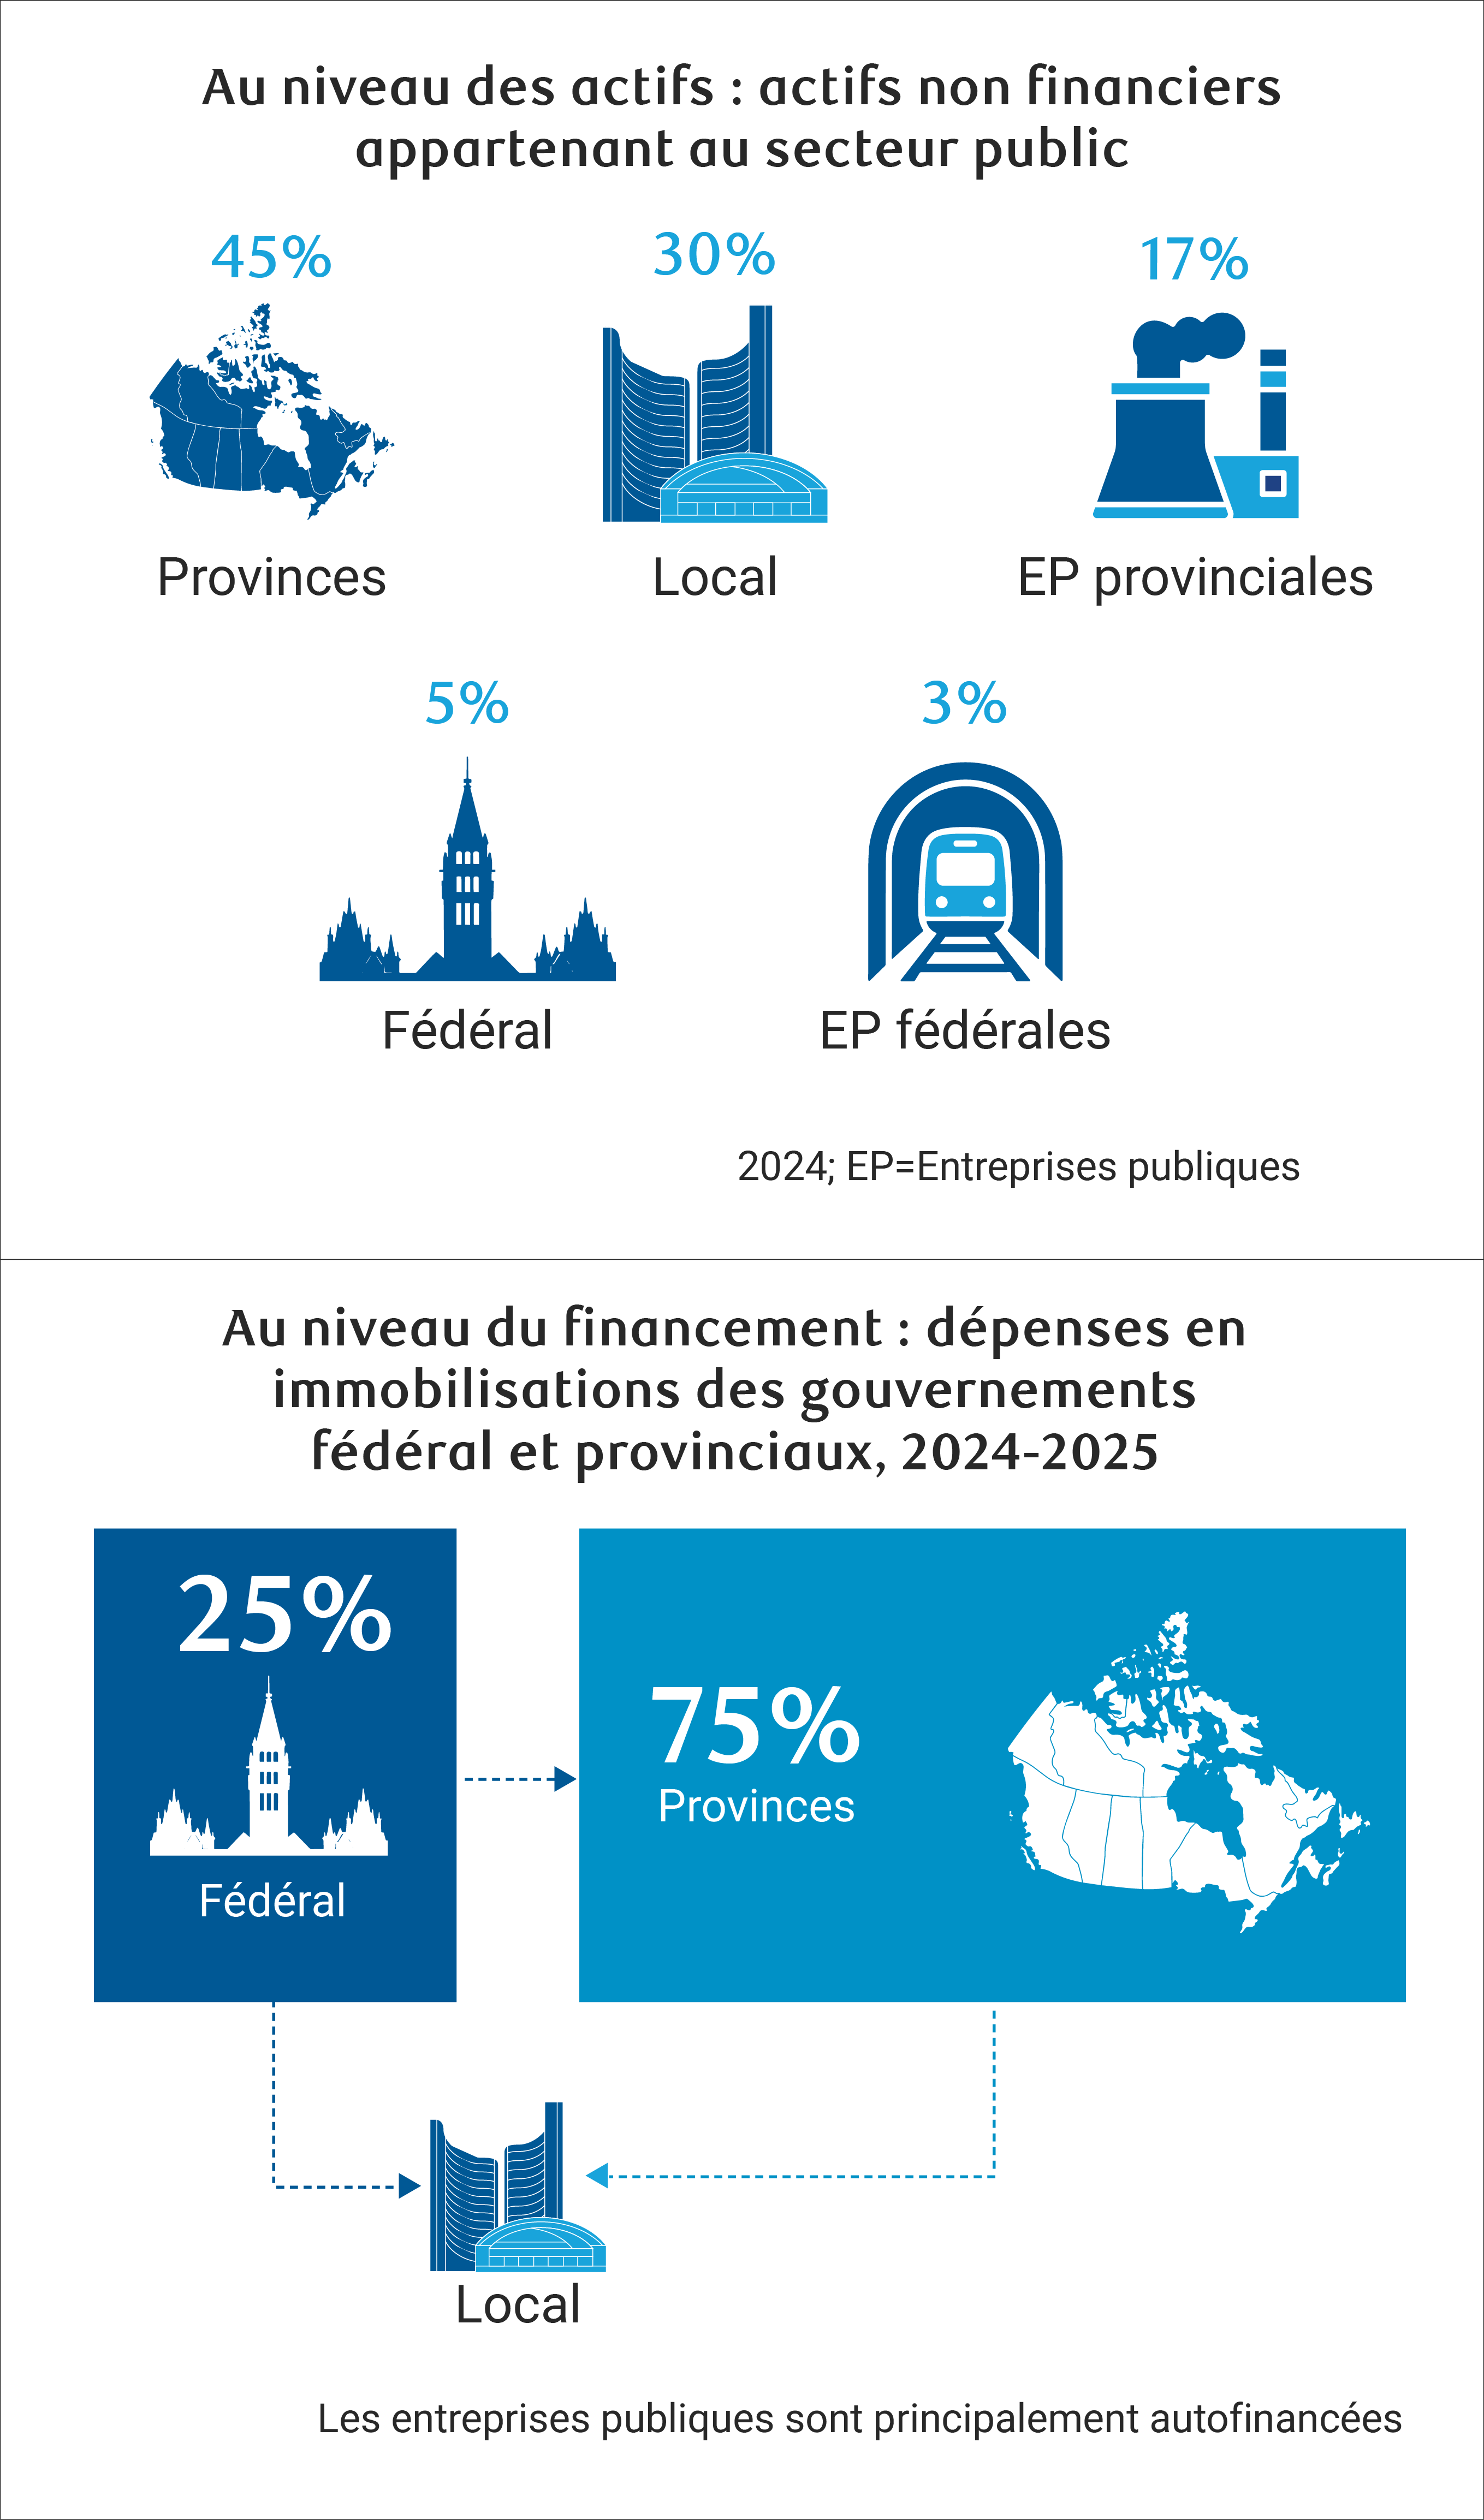
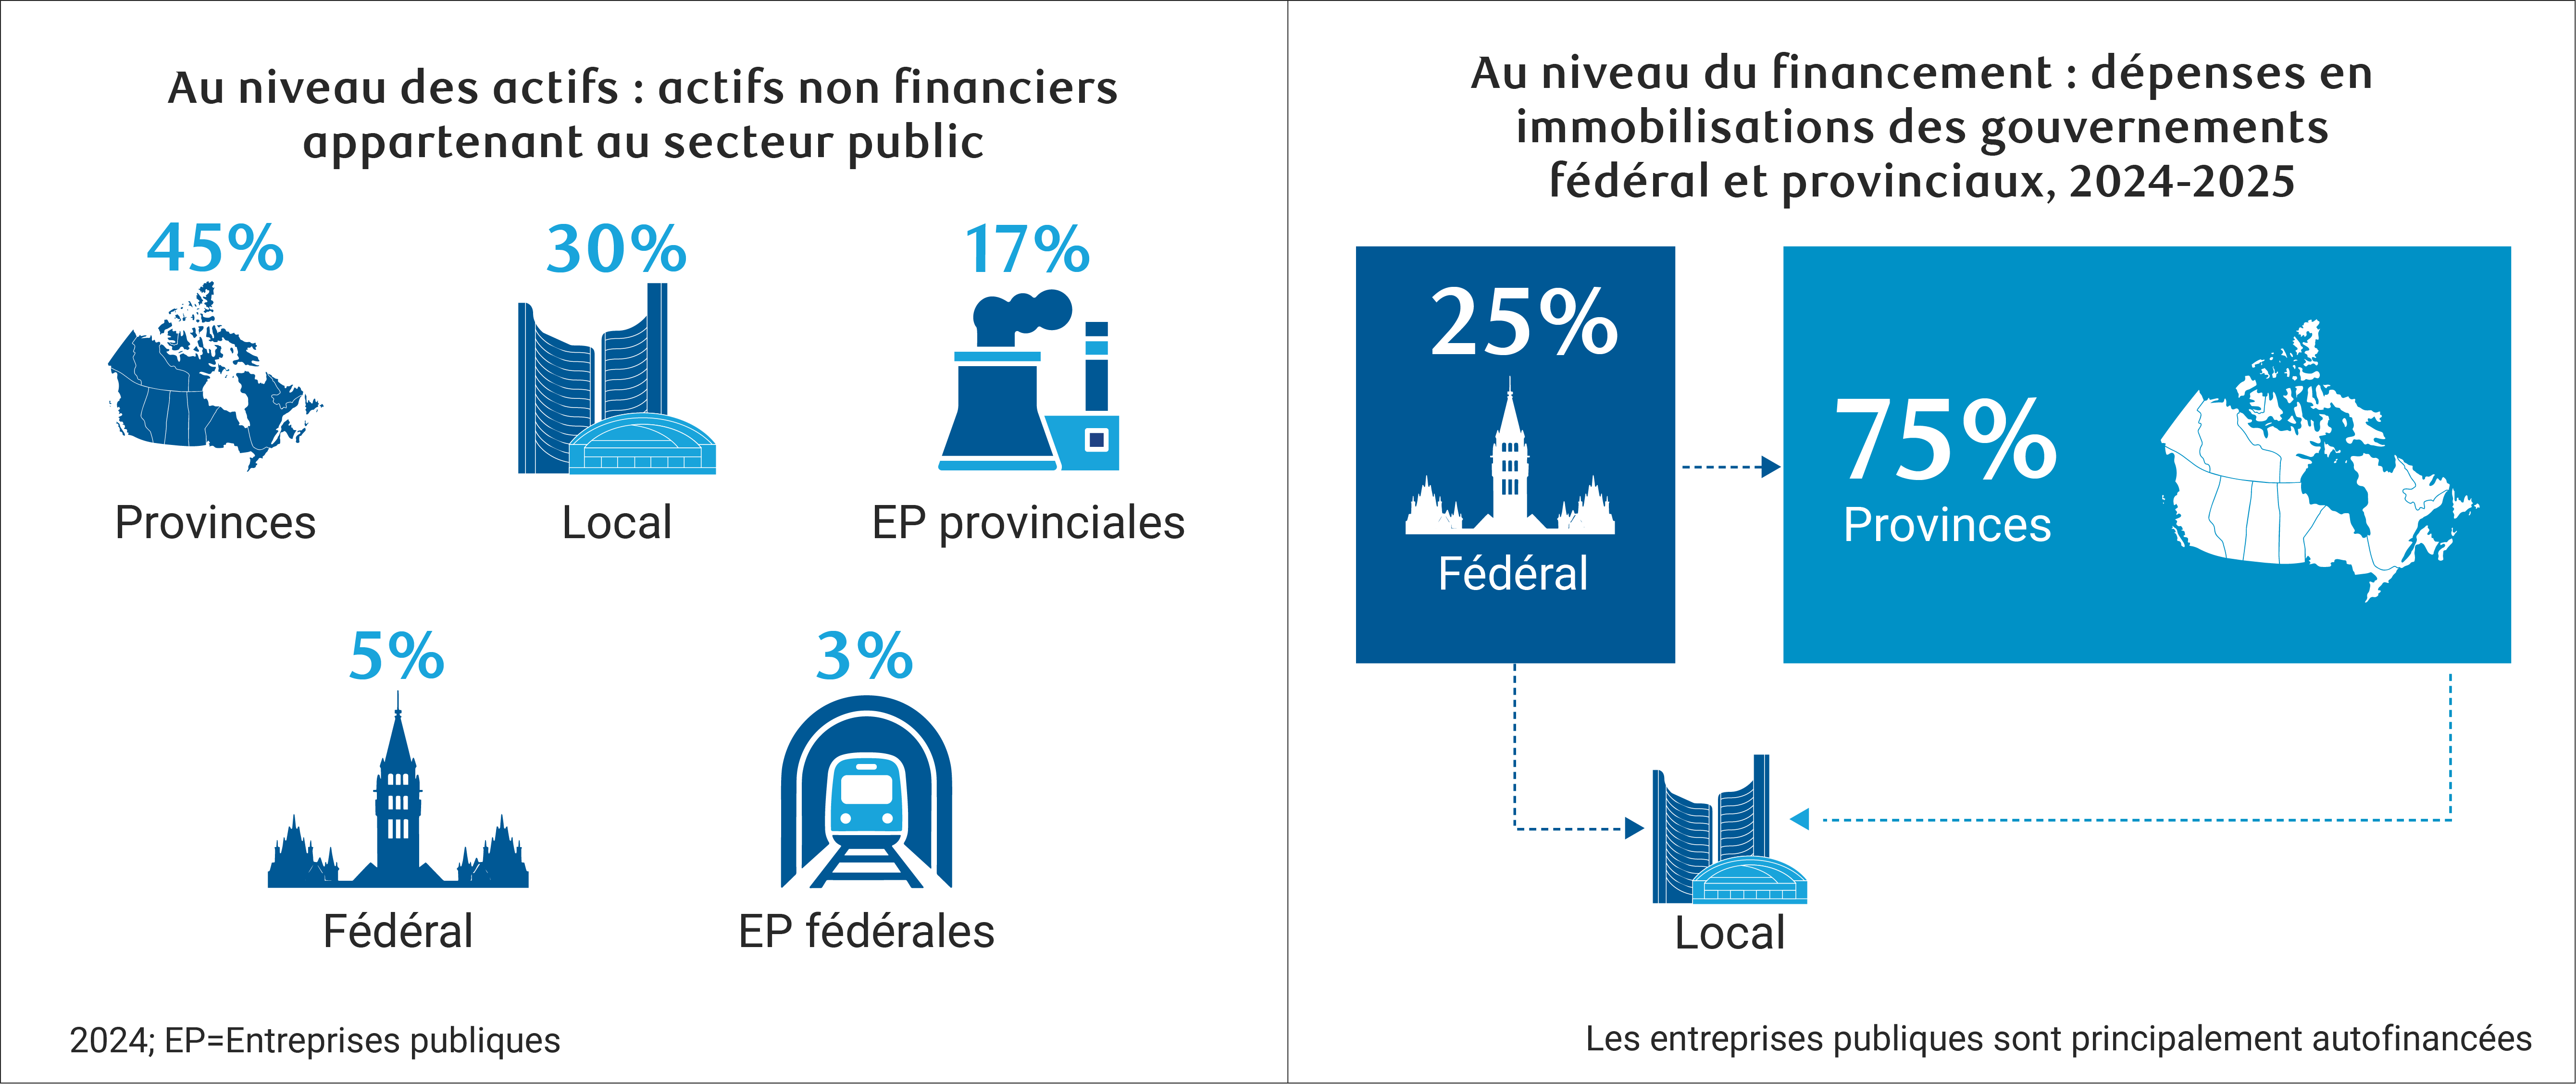
Les gouvernements provinciaux détiennent 45 % des immobilisations publiques, suivis des gouvernements locaux, puis des entreprises publiques provinciales. Le financement des dépenses en immobilisations publiques est principalement venu des provinces, même si les données officielles complètes sont rares.
En nous fondant sur les données des comptes publics d’Ottawa et des quatre grandes provinces1, nous estimons que la part du financement provincial était d’au moins 75 % en 2024-2025 au sein des gouvernements fédéral et provinciaux (excluant les entreprises publiques et les municipalités).
2. La flambée des dépenses en immobilisations après la pandémie a fait grimper la dette des gouvernements provinciaux
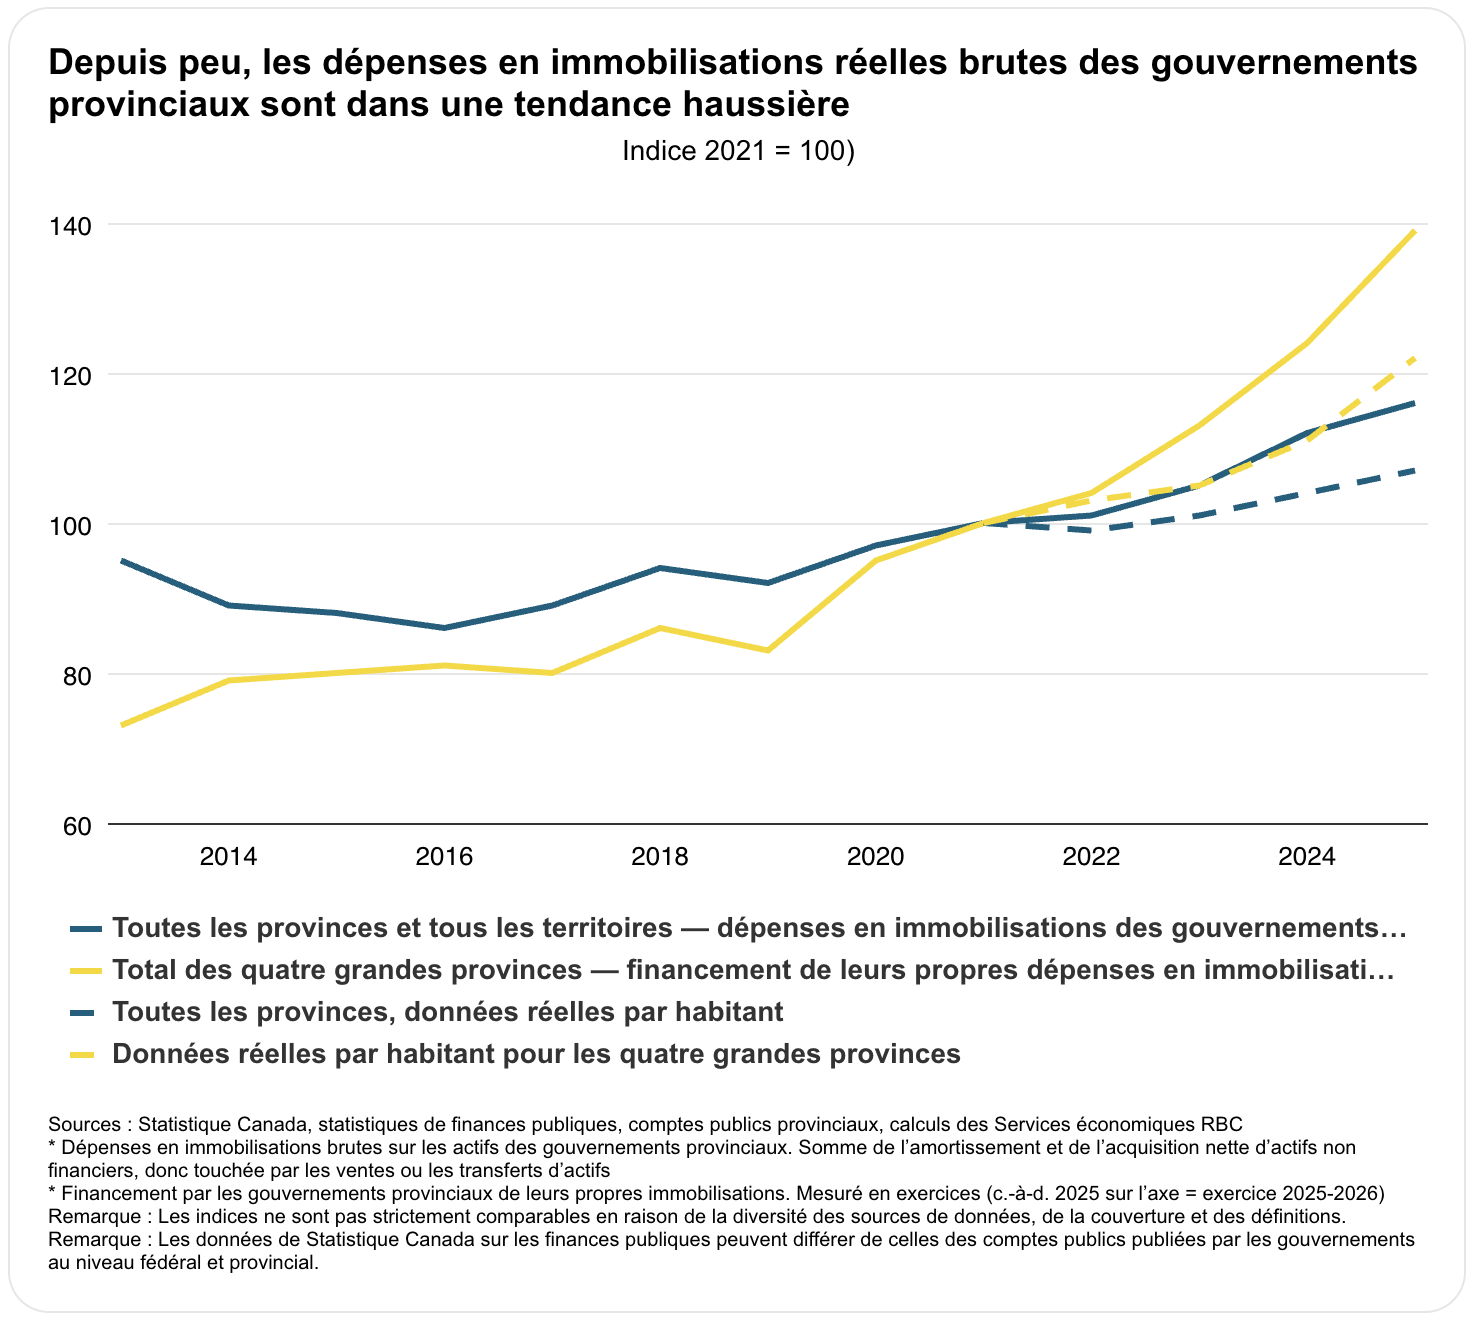
Les investissements réels bruts dans les immobilisations des gouvernements provinciaux ont augmenté au cours des dernières années, tout en surpassant l’amortissement pour générer des ajouts nets d’actif. Une grande partie de ces fonds étaient autofinancés. Les dépenses en immobilisations d’au moins les quatre grandes provinces ont également connu une tendance haussière.
L’économie post-pandémie a favorisé la hausse des investissements provinciaux.
Les provinces sont sorties de la période de la COVID-19 avec des ratios dette/PIB presque indemnes, Ottawa ayant absorbé la majeure partie du soutien apporté pendant la pandémie. En outre, la forte croissance nominale a initialement amélioré les déficits et les ratios de la dette. Les déficits d’infrastructures et l’afflux rapide de nouveaux arrivants ont ensuite fait grimper les dépenses en immobilisations, qui continuent d’augmenter en termes réels par habitant. Les faibles taux au début de la période rendaient le service de la dette supplémentaire commode d’emploi.
Depuis peu, les dépenses en immobilisations réelles brutes des gouvernements provinciaux sont dans une tendance haussière.
Si les dépenses en immobilisations n’ont pas la même incidence sur le déficit du gouvernement et certaines mesures de la dette que les autres dépenses, elles font néanmoins augmenter la dette nette, une mesure importante pour les investisseurs (voir ci-dessous).
Combinées à d’importants déficits d’exploitation, les fortes dépenses en immobilisations ont amené les provinces, collectivement, à mobiliser une part importante de leur marge de manœuvre budgétaire. L’acquisition d’actifs non financiers a représenté 26 % des emprunts nets provinciaux entre 2021 et 20252.
Pourtant, la situation varie d’une province à l’autre. Pour certaines, les importants plans d’immobilisations ont contribué à l’augmentation rapide du fardeau de la dette nette (Colombie-Britannique et provinces maritimes), tandis que d’autres ont mieux réussi à contenir l’augmentation récente du fardeau de la dette (Ontario et Québec) ou bénéficiaient d’une situation budgétaire initiale plus solide (Alberta et Saskatchewan).
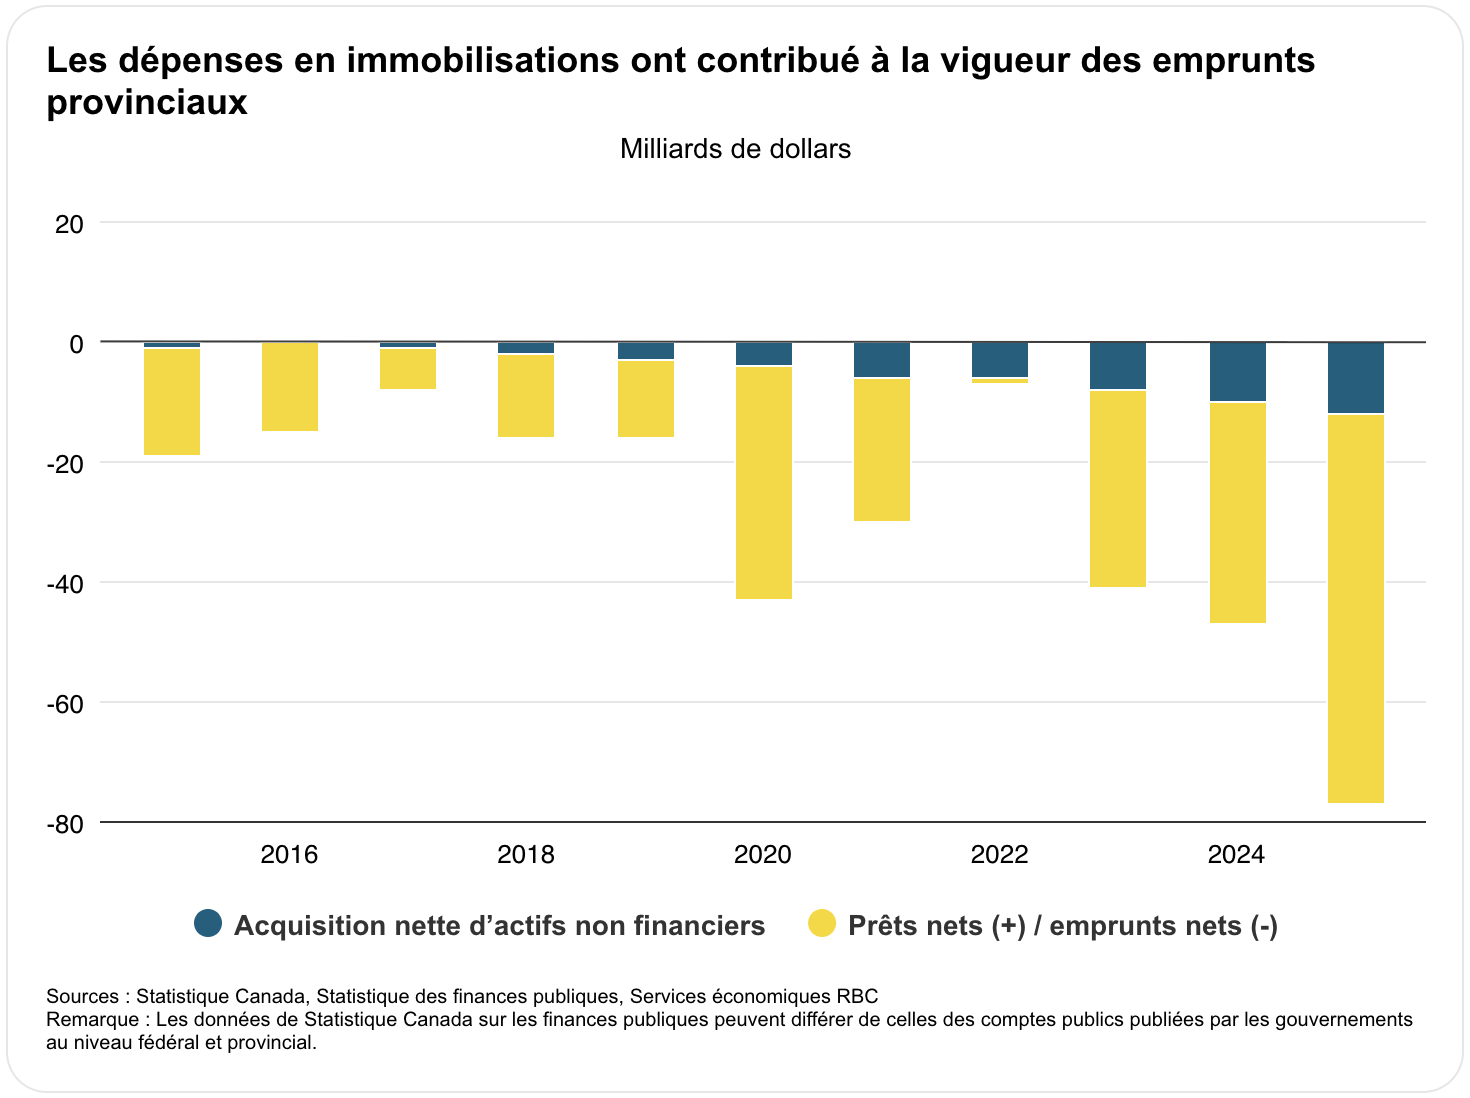
Les dépenses en immobilisations ne se traduisent pas directement par une hausse des déficits ou une baisse des excédents. En règle générale, seuls les charges d’amortissement, les transferts de capitaux à des tiers et les intérêts sur la dette connexe font partie des dépenses courantes. Toutefois, une hausse du stock de capital entraîne une hausse des charges sur la durée.
En situation de déficit, des dépenses en immobilisations plus élevées se traduisent par une hausse de la dette brute et de la dette nette (= dette brute — actifs financiers). Elles n’ont aucune incidence sur la mesure du « déficit accumulé » souvent soulignée par les gouvernements (= dette nette — actifs non financiers). Toutefois, la dette nette est la principale mesure du fardeau qui est importante pour les investisseurs et les agences de notation.
3. Les pressions budgétaires limitent les perspectives de dépenses en immobilisations du gouvernement provincial
Selon les politiques sur les fonds propres actuelles, les dépenses en immobilisations brutes autofinancées des quatre grandes provinces devraient culminer en 2026-2027, avant de diminuer de 1 % en 2027-2028 et de 15 % l’année suivante3. Si cette baisse se concrétisait, les dépenses en immobilisations réelles par habitant des quatre grandes provinces se rapprocheraient de leur niveau de 2021-2022.
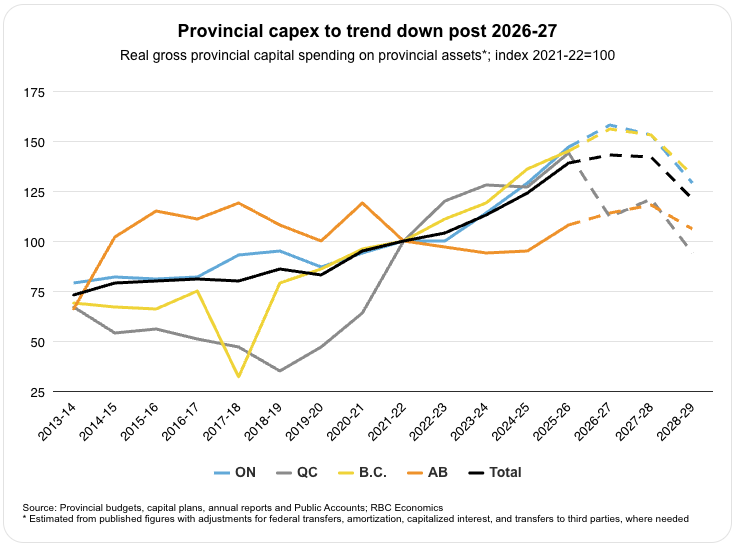
Les dépenses en immobilisations sont irrégulières et les calendriers de dépenses changent, mais le ralentissement de la croissance démographique et les pressions budgétaires donnent à penser que la récente ère de révisions à la hausse régulières des plans d’immobilisations provinciaux pourrait être terminée.
Les risques économiques, les engagements ou les obligations de réduire les déficits, les demandes de dépenses liées aux soins de santé, la hausse des taux d’intérêt et d’autres pressions devraient continuer de limiter la marge de manœuvre des budgets.
Même si l’analyse budgétaire n’est pas tout à fait la même pour les dépenses en immobilisations — les infrastructures publiques peuvent souvent se rembourser elles-mêmes au fil du temps grâce à une augmentation de l’activité économique —, l’incertitude ou les délais prolongés entourant ces rendements signifient que les provinces dont la capacité budgétaire est plus faible pourraient être maintenant limitées. Reporter les dépenses en immobilisations non essentielles est également souvent l’approche privilégiée face aux restrictions budgétaires, même si cela accentue les déficits en matière d’infrastructures.
Cette dynamique influe déjà sur la trajectoire des programmes de dépenses en immobilisations : Le budget de 2026 de la Colombie-Britannique a retardé certaines dépenses en immobilisations, tandis que le gouvernement du Québec a indiqué que le plan respecterait la « capacité de payer des contribuables ».
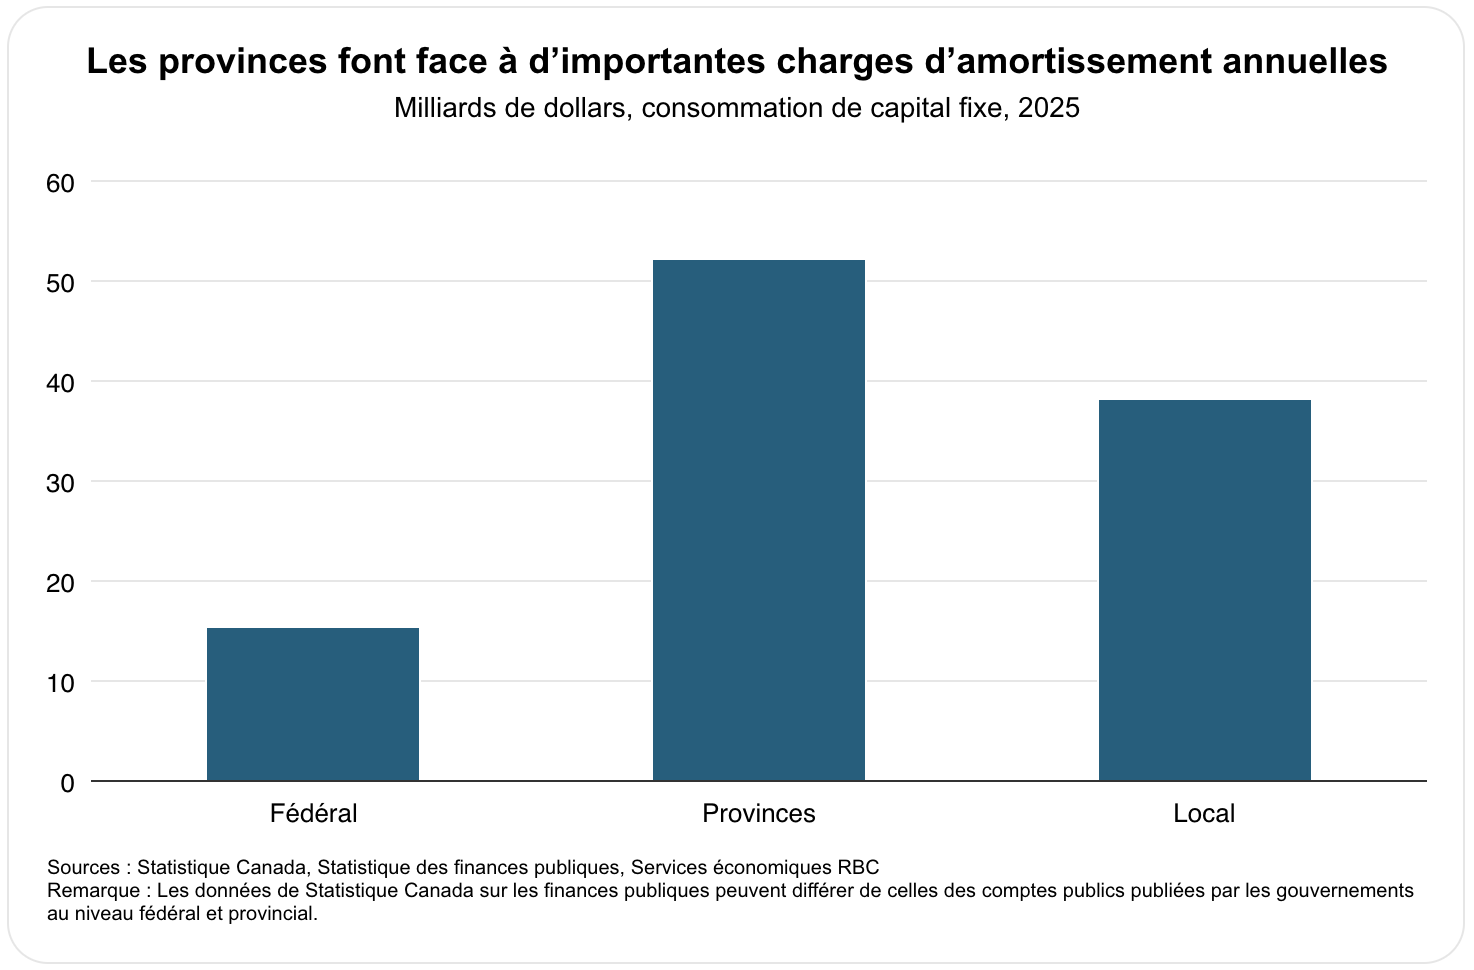
Même si les nouvelles dépenses en immobilisations des administrations publiques des provinces pourraient ralentir, les provinces demeureront les principales sources de financement des dépenses en immobilisations — leur très important stock de capital nécessite d’importants investissements annuels simplement pour suivre le rythme de la dépréciation.
4. La part du financement du gouvernement fédéral devrait augmenter, mais selon les modalités d’Ottawa
Ottawa pourrait intervenir, car les provinces sont confrontées à une capacité limitée de prendre en charge des plans d’immobilisations plus importants, mais son intervention sera probablement sélective.
La part du fédéral dans le financement des immobilisations des gouvernements fédéral et provinciaux combinés est actuellement vouée à augmenter avec l’augmentation des dépenses en défense et des transferts de capitaux aux provinces et aux municipalités, comme dans le cadre du Fonds Chantiers Canada du budget de 2025.
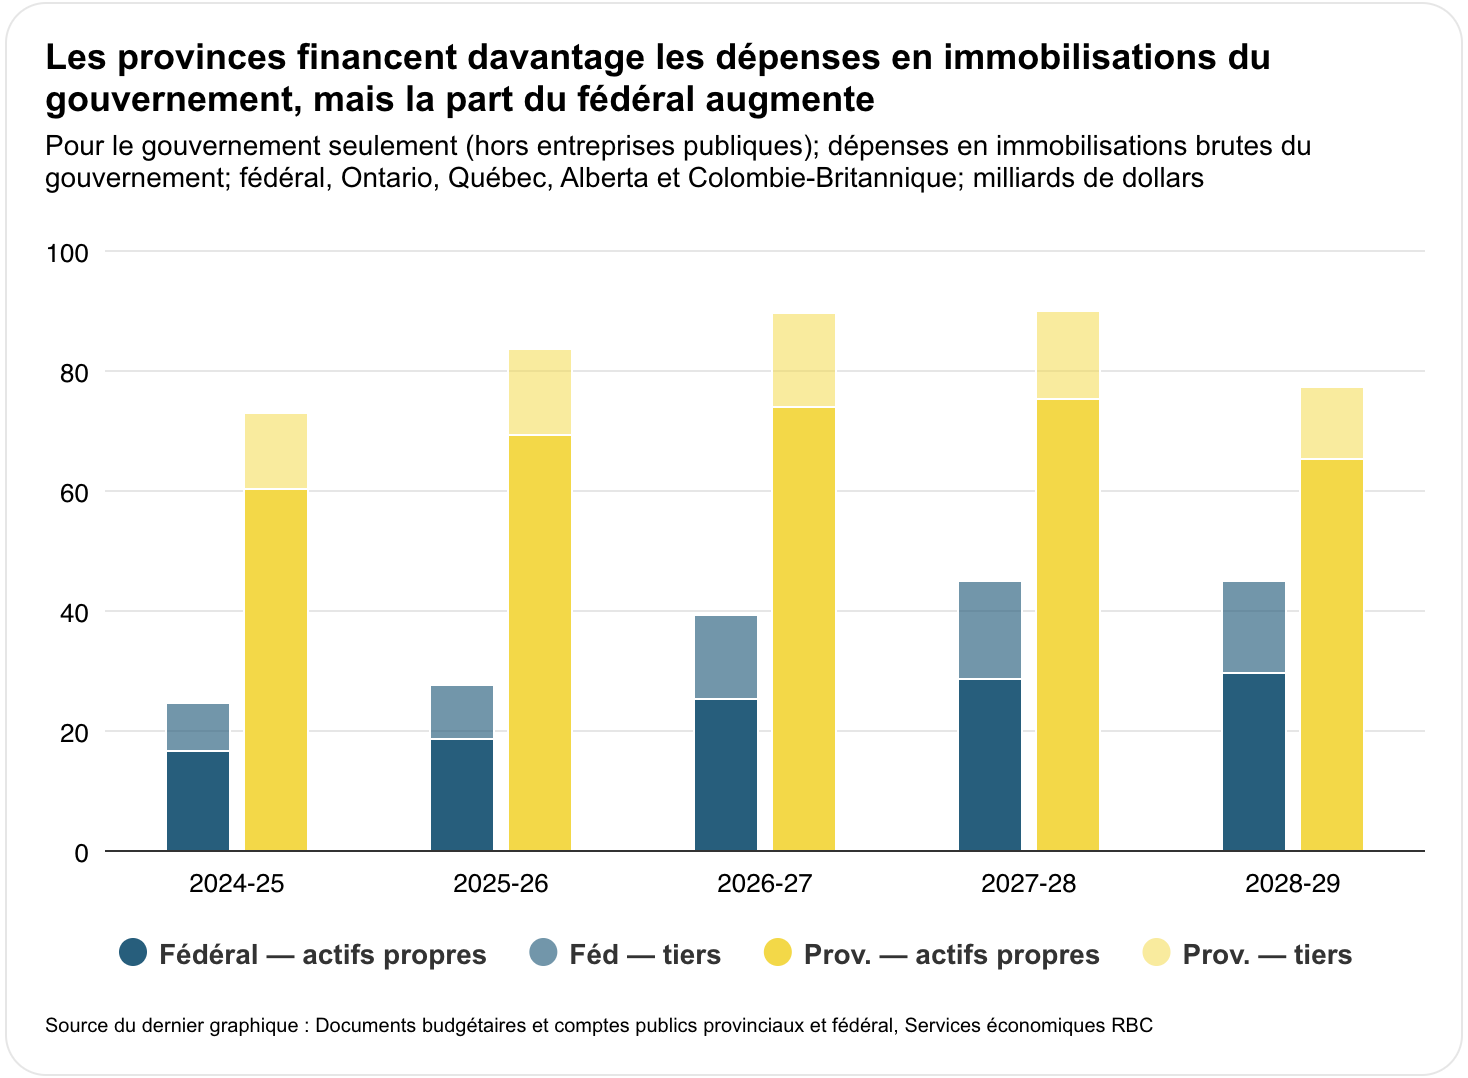
Toutefois, Ottawa accroît également son financement des entreprises publiques provinciales, et sa stratégie économique donne à penser que ce thème pourrait devenir de plus en plus prioritaire.
Les programmes d’immobilisations des entreprises publiques sont habituellement conçus pour être autofinancés, les dépenses étant recouvrées au moyen des factures d’énergie, des tarifs des usagers ou d’autres frais d’utilisation. Toutefois, les préoccupations croissantes à l’égard de l’abordabilité ont incité les gouvernements fédéral et provinciaux à intervenir.
Le récent soutien fédéral comprend le crédit d’impôt à l’investissement dans l’électricité propre, pour lequel les services publics sont admissibles, et le financement à des conditions avantageuses de la Banque de l’infrastructure du Canada — où les provinces sont jusqu’ici les plus importantes co-investisseuses jusqu’à présent4.
Ottawa présente maintenant les infrastructures publiques comme une ossature à long terme pour les investissements privés dans un contexte d’incertitude persistante pour les entreprises. L’expansion des réseaux ou les routes dans des zones reculées, par exemple, pourraient attirer des projets d’exploitation de ressources plus écologiques, l’extraction de minéraux critiques, la fabrication de pointe ou les centres de données d’IA. Une grande partie de ces infrastructures est fournie par les entreprises publiques provinciales. La moitié des 20 projets actuellement soumis au Bureau des grands projets disposent de promoteurs publics.
Toutefois, un rôle fédéral plus important doit éviter d’évincer les dépenses en immobilisations provinciales ou de miner les modèles de financement durable des infrastructures, notamment parce qu’Ottawa doit préserver sa propre capacité budgétaire. Le directeur parlementaire du budget a constaté que le plan fédéral Investir dans le Canada de 2016 semble avoir évincé les dépenses en immobilisations provinciales, ce qui facilite essentiellement le report de choix budgétaires difficiles, mais nécessaires.
Il sera essentiel de trouver un juste équilibre entre le fédéral et les provinces. L’essor prévu des investissements au Canada dépend non seulement des dépenses d’Ottawa, mais aussi de la mesure dans laquelle ces dépenses augmentent réellement le stock national d’actifs.
À propos des auteurs :
Cynthia Leach économiste en chef adjointe à RBC et responsable de l’analyse économique et politique structurelle de l’équipe. Elle a rejoint l’équipe en 2020.
- Estimé à partir des données des comptes publics du gouvernement fédéral et des quatre grandes provinces – Ontario, Québec, Alberta et Colombie-Britannique (où plus de 85 % des dépenses en capital annuelles ont lieu) – avec certains ajustements de comparabilité. Les limitations des données et les différences de définition dans les plans d’immobilisations provinciaux signifient un alignement imparfait. ↩︎
- Cette métrique ne tient pas compte du véritable fardeau des dépenses en capital financées par les provinces sur la dette provinciale, car elle ne tient compte ni du financement en capital fédéral aux provinces ni du financement en capital provincial aux tiers. Cependant, c’est une approximation raisonnable étant donné que l’investissement du gouvernement provincial est en grande partie autofinancé. ↩︎
- La santé et les transports ont été les plus grands bénéficiaires de l’augmentation annuelle 2026-27, tandis que les baisses ultérieures ont été largement généralisées (bien que les soins de santé aient été moins touchés). ↩︎
- Update on the Spending Outlook of the Canada Infrastructure Bank ↩︎
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.
Obtenez les dernières prévisions et analyses de services économique RBC.
Abonnez-vous maintenant
- 1. Les administrations publiques investissent massivement, les provinces en tête
- 2. La flambée des dépenses en immobilisations après la pandémie a fait grimper la dette des gouvernements provinciaux
- 3. Les pressions budgétaires limitent les perspectives de dépenses en immobilisations du gouvernement provincial
- 4. La part du financement du gouvernement fédéral devrait augmenter, mais selon les modalités d’Ottawa
