

 FR


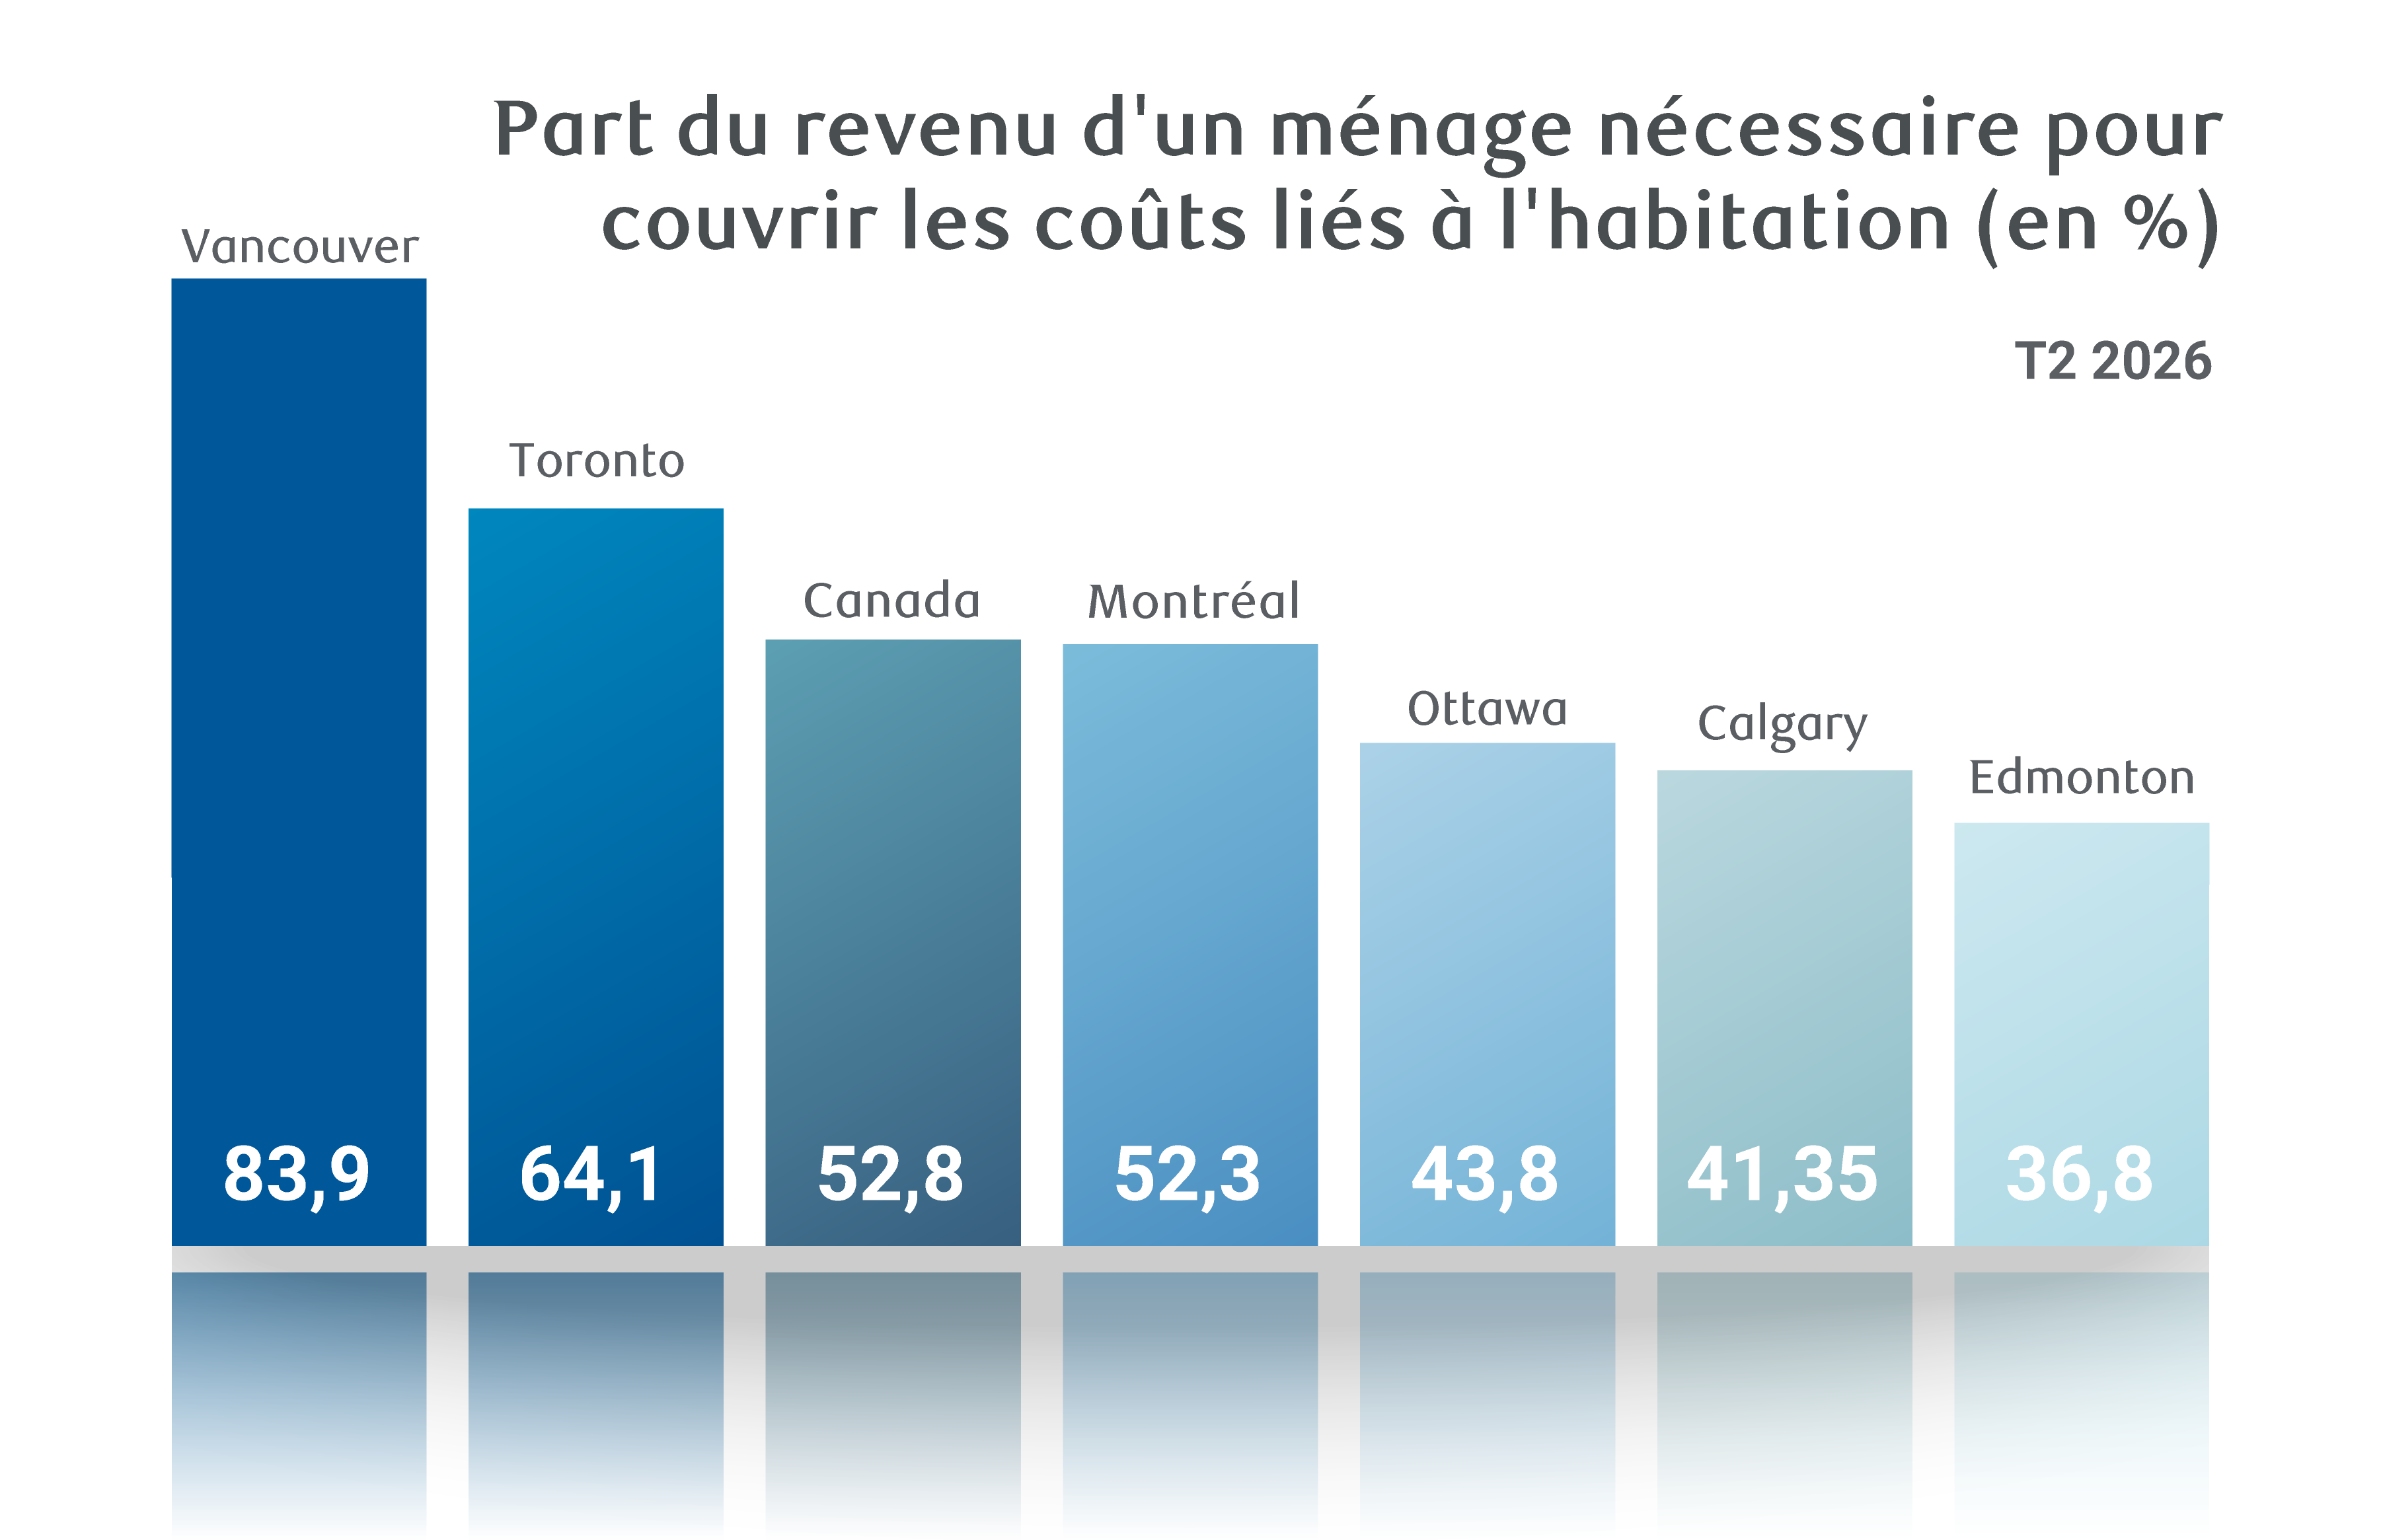
La mesure nationale de RBC en matière d’abordabilité du logement au Canada a peu varié au deuxième trimestre (52,8 %), affichant sa plus faible amélioration de 0,4 point de pourcentage en près d’un an.

Les coûts liés à la propriété sont demeurés largement stables en part du revenu des ménages dans la plupart des marchés, Vancouver et Toronto affichant toujours les baisses les plus notables. Plusieurs marchés des Prairies et de l’Atlantique ont enregistré leurs premières hausses depuis plusieurs trimestres, quoique modestes.

La hausse des revenus a stimulé l’abordabilité à la propriété à l’échelle nationale, car les prix des logements se sont stabilisés par rapport au trimestre précédent, tandis que les taux d’intérêt sont restés pratiquement inchangés.
Les pressions à la hausse sur les taux d’intérêt à long terme et la probabilité de hausses de taux par la Banque du Canada l’an prochain pourraient faire grimper de nouveau les coûts liés à la propriété, après une chute considérable depuis 2024.
La croissance du revenu entraîne un léger gain d’abordabilité
L’augmentation du revenu des ménages a représenté l’ensemble du gain d’abordabilité au Canada au deuxième trimestre, les prix et les taux d’intérêt étant restés plutôt stables.
C’était le cas dans la plupart des régions, ce qui a reflété une croissance plus ferme des salaires et des transferts gouvernementaux, y compris l’Allocation canadienne pour l’épicerie et les besoins essentiels, distribuée en juin, avec un versement complémentaire ponctuel.
Parmi les exceptions, mentionnons les marchés de la Colombie-Britannique, où le ralentissement du marché de l’emploi a pesé sur les salaires, ce qui a empêché la hausse de l’abordabilité des prix, qui continuent de baisser, de se concrétiser totalement.
Les solides gains des revenus au Québec et dans certaines régions du Canada atlantique n’ont pas suffi à compenser la hausse des coûts associée à une forte appréciation de la valeur des propriétés.
Le cycle d’amélioration tire à sa fin
Les prix nationaux des logements se sont stabilisés au deuxième trimestre par rapport au premier, après avoir connu des baisses régulières qui ont considérablement amélioré l’abordabilité depuis l’été 2025.
Une tendance plus neutre pourrait se maintenir si la récente stabilisation de la valeur des logements en Ontario se poursuit.
Par ailleurs, la hausse des taux obligataires marque une détérioration des coûts liés à la propriété, puisque des taux hypothécaires fixes plus élevés augmentent les paiements d’intérêt, tandis que les hausses attendues de la Banque du Canada (BdC) pourraient faire de même pour les prêts hypothécaires à taux variable l’an prochain.
La flambée des coûts de l’énergie exacerbera la situation en augmentant les factures de services publics.
Selon nous, ces facteurs entraîneront une légère perte d’abordabilité en 2027.
Victoria : la porte reste ouverte sur une baisse des coûts liés à la propriété
L’achat d’une maison devient lentement plus abordable à Victoria, mais reste encore très difficile pour la plupart des acheteurs potentiels. À 63,3 %, la mesure d’abordabilité globale de RBC pour Victoria s’est classée au troisième rang des pires marchés suivis au deuxième trimestre, malgré une baisse constante depuis 2024.
Il n’est donc pas surprenant que la reprise du marché ait été difficile. Les reventes de logements, en hausse, n’ont que récemment dépassé leur niveau de l’an dernier. Et les prix ne bougent pas beaucoup, voire pas du tout. La concurrence soutenue entre les vendeurs et le ralentissement du marché de l’emploi devraient limiter toute appréciation à court terme, ce qui laisse la porte ouverte à une nouvelle baisse modérée des coûts liés à la propriété.
Région de Vancouver : soulagement important, mais seulement partiel
Dix baisses consécutives des mesures globales de RBC ont permis de revenir sur plus de la moitié de la flambée observée au début de la pandémie dans la région de Vancouver, offrant un soulagement important, mais partiel, aux acheteurs potentiels.
La plus récente amélioration – une baisse de 1 point de pourcentage au deuxième trimestre par rapport au premier trimestre – a été la deuxième plus importante parmi les marchés suivis. Néanmoins, Vancouver détient toujours la couronne du marché le moins abordable du Canada, avec une mesure d’une ampleur disproportionnée de 83,9 %. La pression importante qu’elle exerce sur les acheteurs est un facteur clé de l’apathie persistante du marché.
Les reventes de logements ont diminué de plus de 6 % cette année et les prix ont baissé de 3 % à 7 % par rapport à l’an dernier, selon la catégorie. Nous nous attendons à ce que la valeur des logements continue de diminuer à court terme à cause de la baisse de la demande et de l’abondance des stocks.
Calgary : stabilité généralisée
Très peu de choses ont changé cette année à Calgary. Les coûts liés à la propriété ont légèrement diminué en part du revenu des ménages, de 0,4 point de pourcentage pour s’établir à 41,3 % au deuxième trimestre, ce qui se rapproche de la moyenne à long terme de 39,7 %.
Les reventes se sont stabilisées à un niveau inférieur d’environ 10 % à celui d’il y a un an, mais restent supérieures de 25 % à ce qu’elles étaient avant la pandémie. La valeur des logements s’est également largement stabilisée après avoir reculé en 2025. L’économie dynamique, la vigueur du marché de l’emploi et la croissance soutenue de la population de l’Alberta maintiennent une solide demande de logements. L’augmentation des stocks maintient l’équilibre de l’offre, tout en limitant la pression à la hausse sur les prix. Nous nous attendons à ce que la stabilité généralisée persiste jusqu’à la fin de l’année.
Edmonton : quelques tensions, mais la situation demeure solide
La situation reste un peu difficile pour les acheteurs d’Edmonton, car moins de progrès ont été réalisés pour rendre le logement plus abordable.
La mesure globale de RBC (36,8 %) a à peine bougé au cours de la dernière année, reculant de seulement 0,3 point de pourcentage depuis le deuxième trimestre de 2025. L’écart persistant avec la moyenne à long terme (32,8 %) donne à penser que certains acheteurs font face à des obstacles lorsqu’ils entrent sur le marché, ce qui pourrait freiner l’activité.
Les reventes de logements ont diminué de près de 13 % depuis le début de l’année. D’un autre côté, ce ralentissement pourrait refléter les niveaux élevés, et intenables, d’il y a un an. Les transactions récentes ont tout de même été supérieures de près de 40 % à ce qu’elles étaient avant la pandémie. La vigueur du marché et des stocks modestes maintiennent les valeurs des logements relativement stables.
Saskatoon : le contexte généralement positif soutient la vigueur du marché
À Saskatoon, devenir propriétaire est devenu légèrement moins abordable au deuxième trimestre, mais il est peu probable que les coûts liés à la propriété constituent un obstacle majeur pour la plupart des acheteurs.
La mesure globale de RBC (33,2 %) ne s’écarte pas beaucoup de la moyenne à long terme de 30,9 % et se compare avantageusement à la majorité des marchés suivis. Ce contexte positif continue de soutenir une certaine vigueur du marché. Les transactions ont augmenté depuis le printemps, dépassant récemment de plus de 40 % le niveau enregistré avant la pandémie.
La guerre commerciale avec les États-Unis a largement épargné l’économie de la Saskatchewan, ce qui a contribué à maintenir la confiance. De plus, la valeur des logements continue de s’apprécier à un rythme soutenu, l’offre étant relativement limitée.
Regina : seuil de propriété conforme aux normes historiques
L’abordabilité à Regina se compare encore plus favorablement, puisqu’elle reste la meilleure de tous les marchés suivis, malgré une légère détérioration au deuxième trimestre.
La mesure globale (27,9 %) est presque au même niveau que sa moyenne à long terme (27 %), ce qui donne à penser que le seuil pour posséder un logement respecte les normes historiques. Les reventes robustes antérieures ont diminué cette année, mais cette baisse est peut-être davantage attribuable au nombre inférieur de logements en vente qu’à une érosion notable de la confiance. L’offre et la demande restent historiquement serrées, ce qui maintient les prix sur une trajectoire ascendante.
Winnipeg : l’absence d’amélioration de l’abordabilité pèse sur l’activité
Winnipeg a également enregistré une légère baisse de l’abordabilité au deuxième trimestre, ce qui a annulé une amélioration semblable au premier trimestre.
La mesure globale de RBC (33,8 %) se situe dans une fourchette étroite depuis la fin de 2023, près d’un sommet inégalé depuis des décennies. L’absence d’allègement reflète surtout une appréciation continue des valeurs des logements, soutenue par une offre restreinte. Toutefois, les coûts élevés pourraient avoir des répercussions. Les transactions ont chuté de 7 % au cours des huit premiers mois de cette année, tombant légèrement sous le seuil prépandémique. Nous pensons qu’un recul plus marqué de la demande serait nécessaire pour tirer les prix nettement vers le bas et entraîner une amélioration plus significative de l’abordabilité.
Région de Toronto : les gains en abordabilité s’amenuisent avec la stabilisation des prix des logements
La mesure globale de l’abordabilité à Toronto continue de s’améliorer plus rapidement que la plupart des autres, en reculant de 1,2 point de pourcentage à 64,1 % pour tous les types de logements. La croissance des revenus en a été le principal facteur, mais comme les prix des logements montrent des signes précoces de stabilisation, l’amélioration trimestrielle a été la plus faible depuis le début de la reprise au premier trimestre de 2024.
Le segment des appartements en copropriété divise continue de montrer le plus de soulagement, atteignant son niveau le plus favorable depuis 2017, et demeure plus abordable que celui de Montréal pour un deuxième trimestre consécutif – un changement inédit en 16 ans.
Selon la mesure globale, l’abordabilité à Toronto se situe toujours au deuxième rang des pires endroits au pays (bien avant Montréal), à moins d’un point de pourcentage de Victoria, ce qui ouvre la porte à un changement de classement pour la première fois depuis 2011.
Ottawa : le renforcement de la valeur des logements stoppe les gains d’abordabilité
La mesure globale d’Ottawa est restée ancrée à 43,8 % au deuxième trimestre, car l’appréciation des prix des propriétés a contrebalancé la croissance des revenus. Le prix des maisons unifamiliales et jumelées a légèrement augmenté, qui forment la majeure partie du marché, mais les baisses continues des prix des copropriétés ont maintenu la mesure globale à un niveau stable. Nous nous attendons à ce que l’amélioration de l’abordabilité soit terminée ou tire à sa fin à Ottawa, en particulier pour les maisons unifamiliales et jumelées, ou qu’elle tire à sa fin.
Cependant, une reprise inégale du marché du logement pourrait offrir des poches d’amélioration de l’abordabilité dans certains segments du marché. Toutefois, la tendance sous-jacente penche vers une détérioration graduelle, maintenant que des hausses de taux se profilent à l’horizon.
Région de Montréal : les pressions sur l’abordabilité commencent à nuire
La résilience des prix à Montréal se heurte à des résistances. La valeur élevée des propriétés a maintenu l’abordabilité près de creux historiques, la mesure globale s’étant légèrement améliorée à 52,3 % au deuxième trimestre.
Il s’agit de l’un des rares marchés que nous surveillons où l’abordabilité des appartements en copropriété divise et des maisons isolées est encore nettement inférieure à ce qu’elle était avant la pandémie. Les appartements en copropriété divise sont également restés moins abordables qu’à Toronto au deuxième trimestre, un changement qui est devenu apparent plus tôt cette année pour la première fois depuis 2010.
Cela dit, un certain soulagement est peut-être en chemin. Les prix élevés minent l’appétit des acheteurs et, comme les stocks se relâchent enfin, le momentum des prix commence à s’atténuer, ce qui devrait permettre une amélioration graduelle de l’abordabilité.
Québec : à la fois résiliente et tendue
La grande résilience du marché ces dernières années a pesé sur l’abordabilité à Québec. Il s’agit de l’un des deux seuls marchés que nous surveillons où les coûts liés à la propriété sont plus élevés aujourd’hui qu’en 2023 en part du revenu des ménages. En fait, la mesure globale de RBC (40,1 %) n’a été pire qu’à trois autres occasions depuis 1985.
Cependant, l’intensification des tensions n’a pas encore ralenti les acheteurs. Les reventes de logements ont augmenté de près de 2 % depuis le début de l’année, comparativement à la même période en 2025.
La hausse des prix a attiré plus de vendeurs. Les nouvelles inscriptions ont bondi de 24 %, ce qui a contribué à assouplir le resserrement du marché.
Un tel afflux, s’il se maintient, freinera l’appréciation de la valeur des logements et pourrait ouvrir la voie à une légère amélioration de l’abordabilité.
Saint John : abordabilité en pause
Les coûts liés à la propriété sont généralement stables depuis 2022 à Saint John, puisqu’ils ne diminuent que graduellement d’un trimestre à l’autre en part du revenu des ménages en moyenne.
La mesure globale de l’abordabilité de RBC est passée de 31,9 % au premier trimestre à 32,1 % au deuxième trimestre. Il s’agit de la plus longue période au-dessus de la moyenne à long terme (25,8 %), ce qui donne à penser que certains acheteurs pourraient se sentir limités.
En effet, ce facteur pourrait expliquer la baisse de 5 % des reventes de logements depuis le début de l’année, en plus des effets douloureux de la guerre commerciale.
Il est aussi probable que l’abordabilité ne s’améliore pas rapidement. Saint John reste un marché nettement favorable aux vendeurs et devrait maintenir la vigueur de la hausse des prix à court terme.
Cela dit, elle demeure le troisième marché le plus abordable du Canada.
Halifax : rupture avec sa tendance à l’amélioration
Les acheteurs potentiels à Halifax, qui espéraient bénéficier d’une amélioration de l’abordabilité, ont sans aucun doute été déçus au deuxième trimestre. La mesure globale de RBC a légèrement augmenté de 0,1 point de pourcentage pour s’établir à 42,1 %, interrompant une tendance de baisses presque ininterrompue depuis 2024.
Les évolutions ont été contrastées selon les types de propriétés. Le fardeau des coûts liés à la propriété des maisons unifamiliales isolées, qui s’était amélioré de façon constante depuis la fin de 2023, a augmenté pour la première fois, tandis que celui des appartements en copropriété divise a continué de diminuer, reculant de 0,5 point de pourcentage par rapport au premier trimestre.
Malgré la récente série d’améliorations, la mesure d’abordabilité des appartements en copropriété divise à Halifax est toujours en hausse de 7,8 points de pourcentage par rapport à avant la pandémie, soit la plus forte détérioration des appartements en copropriété parmi les marchés que nous surveillons.
Les vendeurs tiennent le haut du pavé, mais la baisse de l’intérêt des acheteurs pourrait faire pencher la balance, ce qui ouvrirait la porte à un allègement des prix.
St. John’s : les coûts liés à la propriété pèsent sur les reventes
Parmi les marchés que nous surveillons, c’est à St. John’s que la détérioration de l’abordabilité au deuxième trimestre a été la plus importante. La mesure globale a augmenté d’un point de pourcentage complet par rapport au premier trimestre, en passant à 30,6 %, ce qui a ravivé la dégradation après une stabilisation en 2024 et au premier semestre de 2025.
Les vendeurs sont généralement aux commandes dans la région du Canada atlantique, et St. John’s ne fait pas exception. Mais le vent pourrait tourner. Les reventes de logements ont reculé de 7 % depuis le début de l’année, la faible abordabilité ayant probablement contribué à l’affaiblissement de l’activité.
Les difficultés liées à l’abordabilité risquent également de s’intensifier. La hausse des coûts des services publics, alimentée par les prix élevés de l’énergie à l’échelle mondiale, touchera particulièrement durement le Canada atlantique et pèsera sur le budget des ménages à l’approche des mois plus froids. D’autres hausses de taux de la BdC sont également prévues cet hiver, ce qui maintiendra les budgets sous pression.
Cependant, il reste parmi les marchés les plus abordables du Canada.
À propos des auteurs :
Robert Hogue est membre du l’équipe Économique et leadership avisé RBC, se spécialisant dans l’analyse et les prévisions pour le marché de l’habitation canadien et les économies provinciales. Il compte parmi ses publications Tendances immobilières et accessibilité à la propriété, Perspectives provinciales et l’analyse des budgets provinciaux. Dans ses fonctions, il est fréquemment appelé à commenter l’évolution de la conjoncture économique auprès de la direction de RBC, de ses clients et des médias.
Rachel Battaglia est économiste à RBC. Elle fournit des prévisions pour les économies provinciales canadiennes et analyse les principales tendances en matière de logement et de dépenses de consommation.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

