

 FR


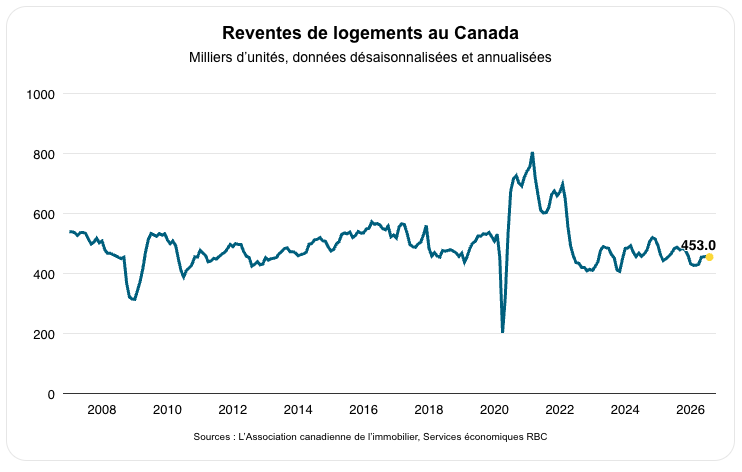
Le marché canadien du logement a marqué une pause en août, après cinq mois consécutifs de gains, les reventes ayant reculé de 0,7 % sur un mois sur une base désaisonnalisée, pour revenir au niveau de mai. Le repli a coïncidé avec une escalade des tensions commerciales, ce qui semble avoir ébranlé la confiance des acheteurs tout en incitant un plus grand nombre de vendeurs à publier des annonces.
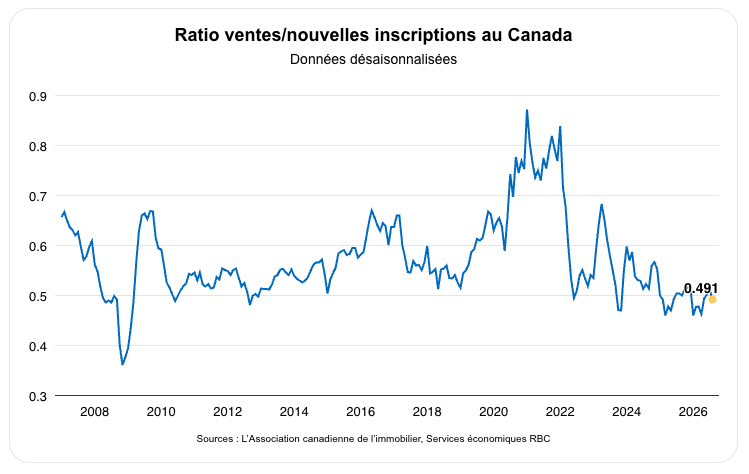
Les nouvelles inscriptions ont augmenté de 3,3 % sur un mois, faisant baisser le ratio ventes-nouvelles inscriptions à 49 %, ce qui demeure techniquement équilibré et devrait protéger les prix contre des baisses plus marquées.
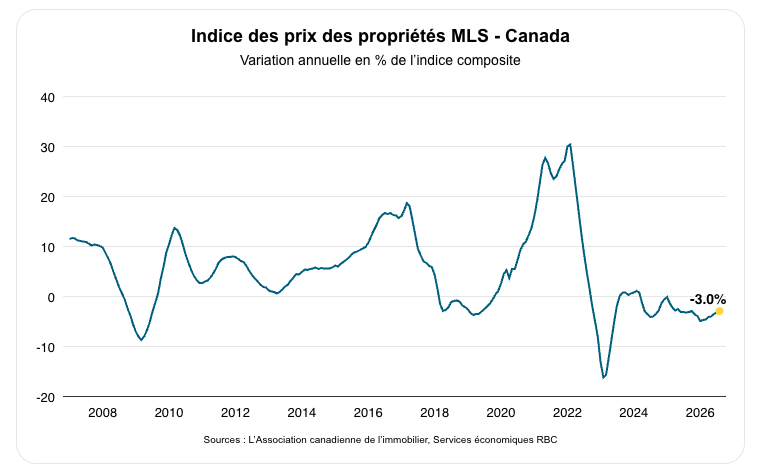
La mesure composite des prix de l’ACI a peu changé par rapport à juillet, et les baisses de prix sur 12 mois ont ralenti à -3 %, poursuivant le ralentissement qui a défini le marché depuis janvier.
Un détour temporaire, pas un déraillement
Selon nous, le ralentissement de la revente en août est davantage une pause qu’un point d’inflexion. Les tensions commerciales se sont intensifiées le mois dernier, ce qui a redonné à l’incertitude économique un caractère tangible après des mois d’adaptation.
À mesure que les ménages composent avec les difficultés liées aux tarifs douaniers et que la confiance se redresse, nous nous attendons à ce que la stabilisation s’installe au second semestre de 2026 et en 2027, même si la situation régionale sera résolument contrastée.
Premiers signes de rééquilibrage régional
Vancouver, l’un des marchés les plus faibles du pays, a vu les reventes grimper en août, franchissant la barre des 2 000 reventes pour la première fois en neuf mois. Les prix à Vancouver ont encore légèrement baissé, mais le rythme des baisses a ralenti.
Cela reflète largement les signes de stabilisation sur l’autre marché du logement le plus durement touché du Canada, Toronto, où les prix des logements ont un peu baissé en août par rapport à juillet, après de légères hausses en juin et en juillet, après avoir reculé pendant la majeure partie de l’année précédente.
Ottawa a également enregistré une amélioration, la croissance annuelle de l’indice des prix des propriétés MLS ayant bondi en territoire positif pour la première fois en 2026. Il s’agit d’un jalon important, mais nous pourrions observer plus de volatilité avant que les fluctuations annuelles des prix n’établissent fermement un terrain positif.
Les prix sont également demeurés faibles par rapport à l’an dernier dans la majeure partie de l’Ontario et de la Colombie-Britannique. En revanche, les prix dans les provinces de l’Atlantique, au Québec et dans certaines régions des Prairies sont restés fermement positifs, même si l’appréciation continue de ralentir par rapport au début de l’année.
Le ratio des ventes aux nouvelles inscriptions équilibré observé à l’échelle nationale caractérise maintenant la plupart des régions, bien que l’avantage des vendeurs demeure à Saskatoon, Regina, Winnipeg, Sherbrooke, Saint-Jean et Halifax, même s’il est moins marqué.
L’amélioration de la mécanique du marché reste intacte
Malgré la pause d’août, les mécanismes qui sous-tendaient le léger resserrement du marché au début de l’été devraient réapparaître. Les nouvelles inscriptions restent inférieures à ce qu’elles étaient il y a un an, ce qui a contribué à stabiliser les stocks et à rééquilibrer l’offre et la demande.
Cela dit, les reventes doivent encore couvrir une certaine distance avant de revenir à la moyenne sur 10 ans. Cette fragilité était évidente en août et nous nous attendons à ce qu’elle persiste dans un contexte de tensions commerciales et de difficultés économiques. Même si les conditions devraient s’améliorer petit à petit, toute reprise devrait être graduelle plutôt que spectaculaire.
À propos de l’auteur :
Rachel Battaglia est économiste à RBC. Elle fournit des prévisions pour les économies provinciales canadiennes et analyse les principales tendances en matière de logement et de dépenses de consommation.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Le lecteur est seul responsable de toute utilisation des renseignements contenus dans le présent document, et ni la Banque Royale du Canada (« RBC »), ni ses sociétés affiliées, ni leurs administrateurs, dirigeants, employés ou mandataires respectifs ne seront tenus responsables des dommages directs ou indirects découlant de l’utilisation du présent document par le lecteur. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses sociétés affiliées ne font pas la promotion, explicitement ou implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Le présent document peut contenir des déclarations prospectives – au sens de certaines lois sur les valeurs mobilières – qui font l’objet de la mise en garde de RBC concernant les déclarations prospectives. Les paramètres, données et autres renseignements ESG (y compris ceux liés au climat) contenus sur ce site Web sont ou peuvent être fondés sur des hypothèses, des estimations et des jugements. Les mises en garde relatives aux renseignements présentés sur ce Site Web sont exposées dans les sections « Mise en garde concernant les déclarations prospectives » et « Avis important concernant le présent rapport » de notre Rapport climatique le plus récent, accessible sur notre site d’information à l’adresse https://www.rbc.com/notre-impact/rapport-citoyennete-dentreprise-rendement/index.html. Sauf si la loi l’exige, ni RBC ni ses sociétés affiliées ne s’engagent à mettre à jour quelque renseignement que ce soit présenté dans le présent document.

